
抗うつ薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 23.56 十億米ドル |
| 市場規模 (2031) | 32.25 十億米ドル |
| 成長率 (2026 - 2031) | 6.48 % |
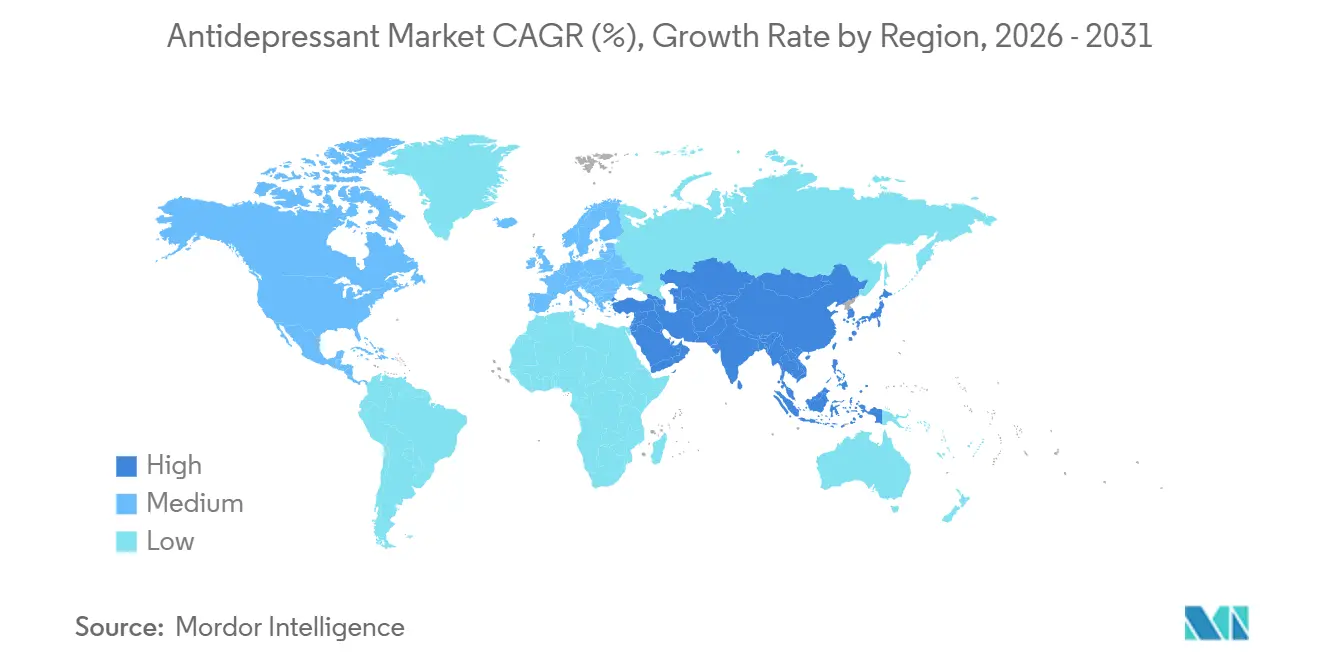
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
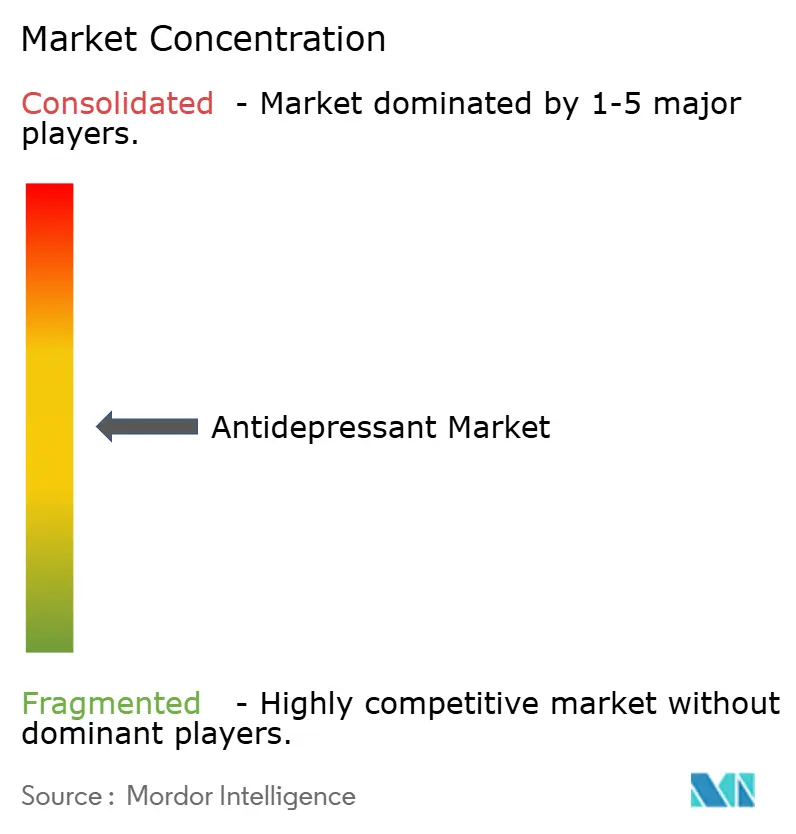
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる抗うつ薬市場分析
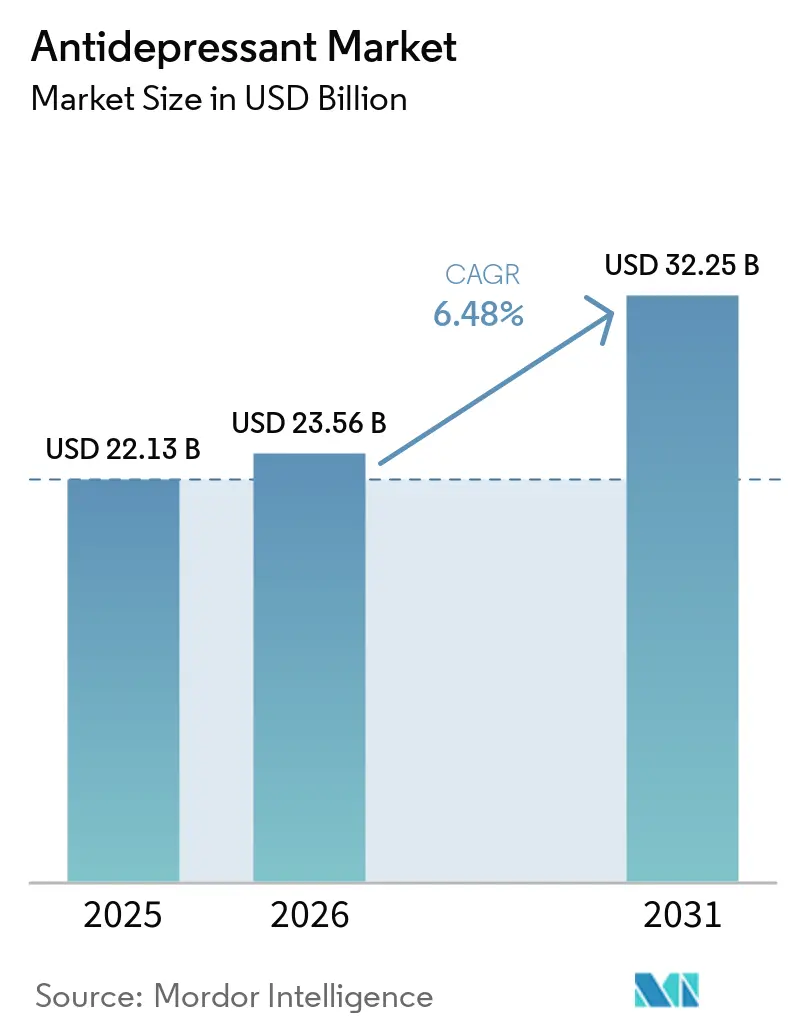
抗うつ薬市場規模は、2025年の22.13 ビリオン 米ドルから2026年には23.56 ビリオン 米ドルへと成長し、2026〜2031年にかけて6.48%のCAGRで2031年には32.25 ビリオン 米ドルに達すると予測されています。
成長は、症状緩和時間を短縮する速効性グルタマータージック薬、AIを活用した精密処方、およびテレヘルスを基盤とするメンタルヘルスサービスの着実な普及に支えられています。北米が需要の中心を担う一方、アジア太平洋地域はスティグマの後退と保険適用の拡大を背景に、最も急峻な成長曲線を描いています。競争活動の激化は、14.6 ビリオン 米ドル規模のJohnson & Johnson・Intra-Cellular Therapies買収案件から、次世代薬に対するFDAファストトラック指定の相次ぐ付与まで多岐にわたります[1]。新規メカニズムに関す規制上の柔軟性(例:FDAによる2025年エスケタミン単剤療法の承認)は、ケアへのデジタルアクセス拡大と相まって、イノベーターにとって大きな参入機会を創出しています。特許切れブランドとそれに続くジェネリック侵食がトップライン見通しを抑制する一方、ライフサイクル管理と併用療法に特化した戦術が収益ギャップを緩和しています。また、有効医薬品成分(API)排出に関するサステナビリティ規制がコスト構造を引き締めていますが、グリーンケミストリーの早期採用者には恩恵をもたらしています。
主要レポートのポイント
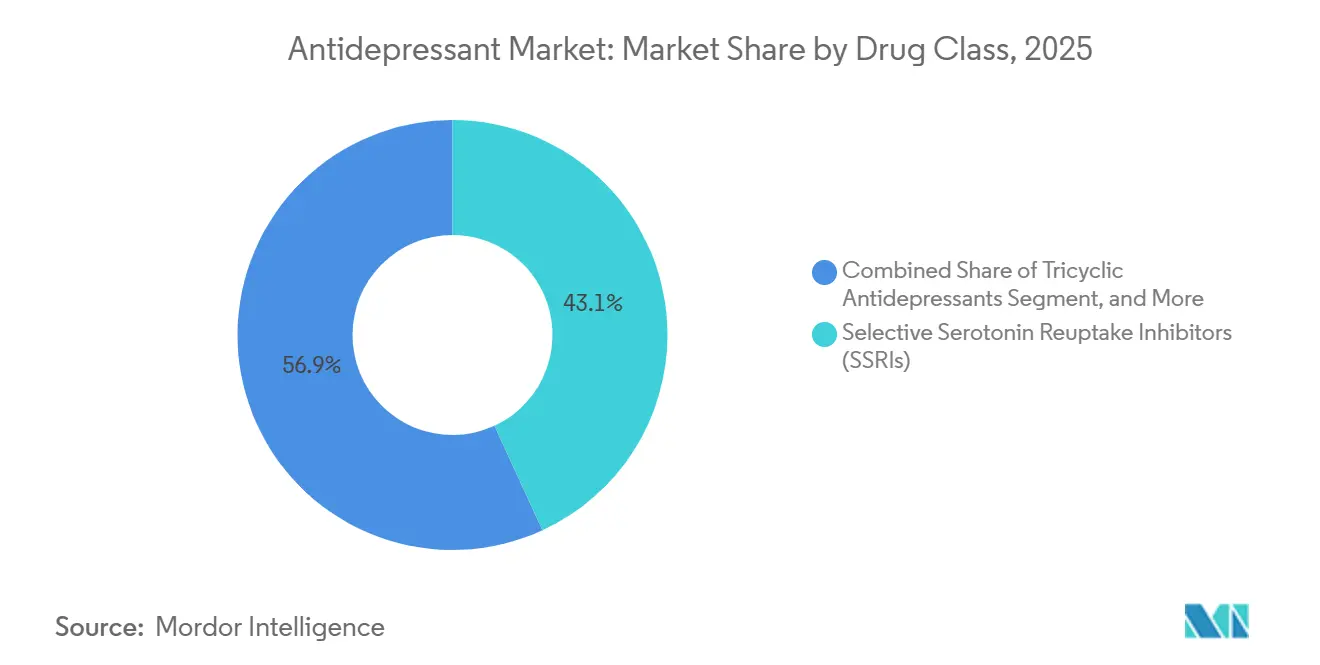
- 薬剤クラス別では、選択的セロトニン再取り込み阻害薬が2025年の抗うつ薬市場シェアの43.12%をリードし、速効性グルタマータージック薬は2031年にかけて6.78%のCAGRで拡大すると予測されています。
- うつ病性障害別では、大うつ病性障害が2025年の抗うつ薬市場規模の36.74%を占め、産後うつ病は2031年にかけて7.03%のCAGRで成長すると予測されています。
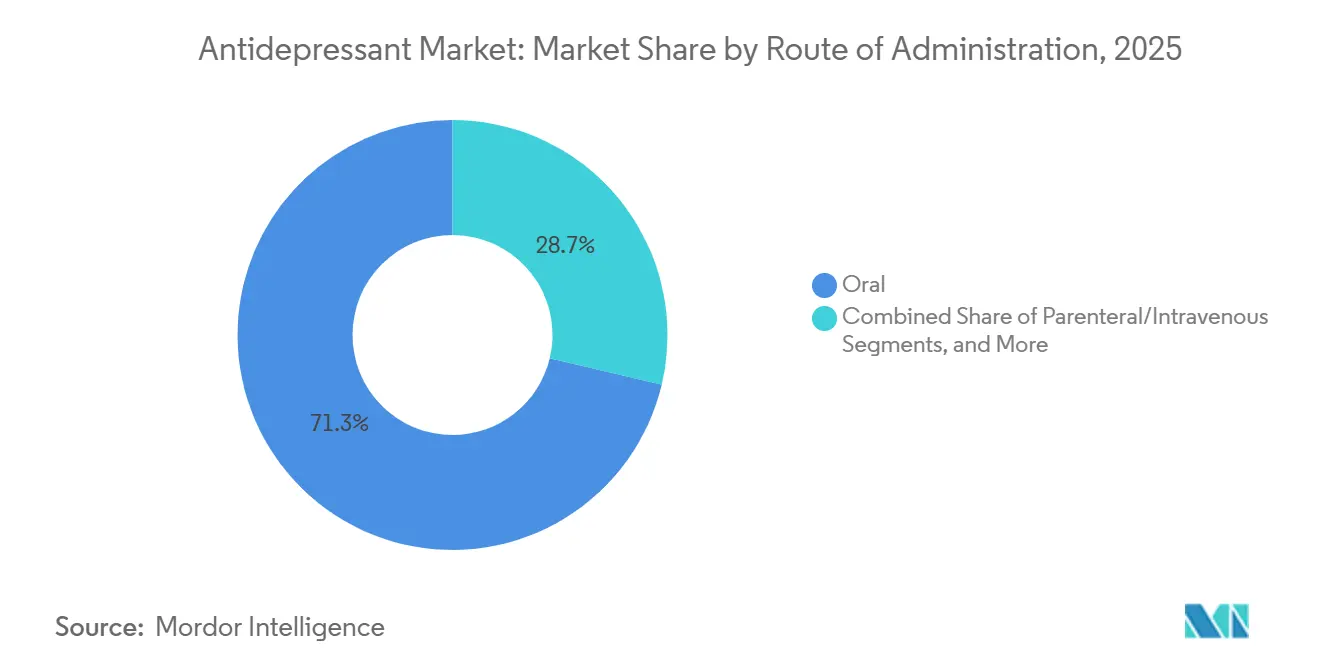
- 投与経路別では、経口製剤が2025年の抗うつ薬市場規模の71.28%のシェアを占め、鼻腔内投与は2031年にかけて7.66%のCAGRで拡しています。
- 流通チャネル別では、病院薬局が2025年に40.12%の収益シェアを獲得し、オンライン薬局は2026〜2031年にかけて7.36%のCAGRを記録する見込みです。
- 地域別では、北米が2025年の抗うつ薬市場規模の36.21%を占め、アジア太平洋地域は2031年にかけて7.96%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大うつ病性障害の有病率の上昇 | +1.2% | 世界全体;北米・欧州で最も高い | 中期(2~4年) |
| うつ病リスクが高い高齢化人口 | +0.9% | 世界全体;先進国市場に集中 | 長期(4年以上) |
| 次世代SSRI/SNRIの頻繁な上市 | +1.1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| テレ精神医学と電子処方の拡大 | +1.4% | 世界全体;北米が主導 | 短期(2年以内) |
| 速効性ケタミン/エスケタミンの普及 | +1.6% | 北米、欧州、新興アジア太平洋 | 中期(2~4年) |
| AI主導の精密精神医学とバイオマーカー診断 | +0.8% | 北米、欧州、一部アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大うつ病性障害の有病率の上昇
世界のうつ病患者数は2024年までに約3億人に達し、大うつ病性障害が最大のシェアを占めている。パンデミック後のストレス、経済的不確実性、社会的孤立が、特に女性と高齢者の間で罹患率を持続させている。プライマリケアにおけるスクリーニングプロトコルの拡充と統合型行動健康チームの整備により、より多くの患者がエビデンスに基づく薬物療法へと誘導されている。保険会社は長期維持療法の償還を拡大しており、抗うつ薬市場は継続的な数量成長に向けて位置づけられている。製薬パイプラインは、より速い発現と優れた忍容性を約束する薬剤で応答し、進化する臨床的期待に応えている。
うつ病リスクが高い高齢化人口
晩期うつ病は50歳以上の成人の20%超に影響を及ぼし、長期療養施設ではさらに高い割合を示している。慢性的な併存疾患が抗うつ薬の選択と投与量の決定を複雑にし、薬物相互作用の可能性が最小限の分子に向けた研究開発を促進している。専用の老年医学試験や製剤の調整(例えば、低用量徐放性錠剤)は、高齢者コホートへの戦略的転換を裏付けている。医療システムの予算も、未治療の老年期うつ病に関連する間接コストの増大に直面しており、より早期の薬物療法介入を促している。
次世代SSRI/SNRIの頻繁な製品上市
規制当局は2024年にExxua(ゲピロン)を承認し、うつ病に対する初の5-HT1A選択的アゴニストとなった[2]。セロトニン・ノルエピネフリン・ドーパミン再取り込み阻害薬であるアンソファキシンは、ポジティブなフェーズIIIデータを受けて現在米国承認を待っている。これらの上市は、古典的SSRIの残存課題、主に性機能障害と発現遅延を標的としている。徐放性および重水素化学が代謝安定性を高め、1日1回投与の利便性を延長している。積極的な医師教育プログラムとペイヤーとの契約が早期市場獲得を加速させている。
テレ精神医学と電子処方の拡大
米国の請求データによると、テレ精神医学の受診は2024年に行動健康受診の60%超に急増している。ビデオ診察はリモートメンタルヘルスケアを標準化し、専門医へのアクセスにおける地理的障壁を解消している。電子処方はデジタル服薬アドヒアランスツールと連携し、迅速な用量調整とモニタリングを支援している。保険会社と州の規制当局はバーチャル精神医学に対する恒久的な償還同等性に移行しており、抗うつ薬市場における処方量を支える構造的なチャネルシフトを示している。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 特許切れとジェネリック侵食 | -1.8% | 世界全体;北米・欧州で最も高い | 短期(2年以内) |
| 有害事象プロファイルとブラックボックス警告 | -0.9% | 世界全体;先進国市場で規制上の焦点 | 中期(2~4年) |
| 薬剤需要を抑制するデジタルセラピューティクスへのシフト | -0.7% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 水域へのAPI残留物に関する規制上の精査 | -0.4% | 世界全体;欧州・北米で最も厳格 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
有害事象プロファイルとブラックボックス警告
すべての抗うつ薬は、25歳未満の患者における自殺念慮についてFDAのブラックボックス警告を有している。性機能障害と体重増加に関連する高い中断率が非アドヒアランスを促進している。Exxuaのような革新的薬剤は性的副作用リスクの低減を謳っているが、QT延長に対する心電図モニタリングが必要であり、複雑さが増している。スプラバトの解離性プロファイルはREMS認定クリニックを義務付けており、都市部以外での普及を制限している。
薬剤需要を抑制するデジタルセラピューティクスへのシフト
処方デジタルセラピューティクスは現在、スマートフォンを通じてガイドラインに基づく認知行動療法を提供しており、メディケア・メディケイドサービスセンターの償還コードを取得している。無作為化比較試験では、軽度うつ病における薬物療法と同等の有効性が報告されている。アカウンタブルケア契約が普及するにつれ、医療提供者システムはコストの低いデジタルファーストライン選択肢を採用しており、特に維持療法において処方量を削減する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
SSRIが基盤を維持しながらグルタマータージック薬がイノベーションを加速SSRIは、数十年にわたる医師の習熟度と広範なフォーミュラリー収載を背景に、2025年の抗うつ薬市場シェアの43.12%を維持しました。しかし、抗うつ薬市場は現在、2031年にかけて6.78%のCAGRを示す速効性グルタマータージック薬へとシフトしており、このクラスのフットプリントを大幅に拡大させるでしょう。エスケタミンの単剤療法承認と第III相試験中の経口R-ケタミン錠剤は、この急成長を象徴しています。SNRIの既存薬は神経障害性疼痛における二重の有効性に支えられ、依然として相当な処方量を維持しています。ブプロピオンなどの非定型薬は、体重中立性や禁煙補助効果を求める患者を引き付け、旧来の三環系セグメントの侵食を緩和しています。
パイプラインデータは、メカニズムの多様化を裏付けています。AMPAレセプター増強薬、神経ステロイドアゴニスト、5-HT2A向精神薬アナログがそれぞれ中期試験段階にあります。大手製薬企業の神経科学フランチャイズによる持続的な関心と、ベンチャー支援バイオテクノロジー企業の探索活動が重なり、抗うつ薬市場は連続的なイノベーションの波に向けて態勢を整えています。SSRI周辺のブランドライフサイクル延長策(重水素化学や微量投与レジメンを含む)は依然として有効ですが、将来志向の戦略的資本は競争上の差別化を約束する非モノアミン作動性の経路へと流入しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
抑うつ障害別:
MDDが支配的で産後セグメントが急増大うつ病性障害は、その有病率と医療保険制度における強固な償還援を反映し、2025年の抗うつ薬市場規模の36.74%を占めました。2024年のZurzuvaeの承認により、産後うつ病の専用サブマーケットが開かれ、2031年にかけて7.03%のCAGRで成長すると予測されています。1日1回・14日間の新たな神経活性ステロイド療法は3日以内に症状緩和をもたらし、迅速な機能回復を求める産後の母親に訴求しています。強迫性障害(OCD)および双極性うつ病のニッチ市場では、SSRIと補助的抗精神病薬の使用が継続されていますが、ルマテペロンなどの標的パイプライン分子は混合特徴性うつ病などの症状クラスターにおける有効性の向上を目指しています。
患者アドボカシーキャンペーンと雇用主主導の母性健康給付が産後うつ病の診断と専門医への紹介を加速させ、長期的な処方量への貢献を確固たるものにしています。一方、支払者は障害特異的な臨床成績に基づいてフォーミュラリーをセグメント化する傾向を強めており、定められた期間内に寛解を実証した薬剤を優遇しています。このため、大うつ病性障害フランチャイズを守るメーカーは、産後または老年期のサブラベルへと多角化し、複数のうつ病スペクトラムにわたってプレミアム価格を確保することで、より広い抗うつ薬市場における地位を強化しています。
投与経路別:
経口優位性が鼻腔内投与の台頭に直面経口錠剤およびカプセルは2025年の売上の71.28%を占め、定着した利便性と生産経済性を裏付けている。しかし、鼻腔内スプレーは7.66%のCAGRを示しており、肝臓初回通過代謝を回避するクリニックベースの投与を行うエスケタミンが主導している。非経口点滴は急性自殺念慮症例に限定され、三次医療センターでの地位を維持している。
経口投与の既存薬は、徐放性ペレット、乱用抑止層、薬物送達ポリマー科学で対抗し、鼻腔内モードの速効性の優位性に匹敵しようとしている。さらに、AIを活用した薬物動態モデリングが、副作用を引き起こすピークを最小化しながらトラフ血清レベルを維持する個別化経口投与スケジュールを導き、進化する抗うつ薬市場内で経口フランチャイズを強化している。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
病院薬局がリードを維持しながらオンラインプラットフォームが急増病院薬局は、エスケタミンなどの薬剤の投与開始時に現場での観察が必要なため、2025年の収益の40.12%を支配した。テレ精神医学の波に乗るオンライン薬局は7.36%のCAGRで拡大しており、スティグマに敏感な消費者層に響く目立たない宅配を提供している。小売チェーンは引き続き大量のSSRI再処方を提供しているが、競争するためにリフィルリマインダーアプリとクリック・アンド・コレクトサービスのデジタル化を進めている。
薬剤師にプロバイダーステータスを付与する州の政策変更により、薬物療法管理請求が可能となり、小売店がコミュニティメンタルヘルスの拠点に変わっている。病院システムは一方で、自院の外来薬局に直接リンクする電子処方ポータルを統合し、退院処方の獲得を強化している。チャネル競争はしたがってサービスイノベーションと組み込みデジタルツールを促進しており、いずれも広範な抗うつ薬市場の購買体験を進化させている。
地域分析
北米抗うつ薬市場
北米は2025年に世界収益の36.21%を占めた。これは一人当たり支出の高さ、広範な保険適用、および迅速承認薬の急速な普及によるものである。迅速承認経路と厳格な市販後監視を両立させる米国食品医薬品局の政策が、同地域のイノベーション拠点としての地位を支えている。カナダの集中型フォーミュラリーは、ヘルスカナダ新薬を承認した後の全国的な普及を加速させる。メキシコのセグロ・ポピュラー拡充により、より多くの患者が正規医療へアクセスできるようになり、ジェネリック選択的セロトニン再取り込み阻害薬の販売量が増加している。
アジア太平洋抗うつ薬市場
アジア太平洋地域は、都市化と精神保健リテラシーの向上を背景に、7.96%のCAGRで最も急速な成長軌道を記録している。2024年に中国の国家医療保険薬品リストへトルデスベンラファキシンが収載されたことは、精神科医療への資金拠出に対する政府のコミットメントを裏付けるものとなった。インドの国内製造推進はジェネリック薬のコストを低下させ、農村部へのアクセスを拡大している。日本の超高齢化社会と国民皆保険制度は、医療費抑制の取り組みにもかかわらず、患者一人当たりの高い薬剤利用を維持している。韓国は高度なデジタルヘルスインフラを活用し、気分追跡ウェアラブルと処方管理を統合しており、テクノロジーを活用した抗うつ薬医療の将来像を示している。
欧州抗うつ薬市場
欧州は、欧州医薬品庁の集中型販承認が国境を越えた製品展開を効率化する一方、各国の医療技術評価機関が費用対効果の基準を厳格に適用することで、安定した拡大を示している。ドイツはデジタル医療アプリ(DiGA)プログラムのもとでデジタル療法の償還において先導的立場にあり、薬剤使用に対する補完的または代替的な圧力を生み出している。医薬品排水に関する欧州連合の厳格な環境基準は段階的なコンプライアンスコストを課し、製造業者を閉鎖型水循環プラントへと誘導している。中東欧の所得水準の上昇はブランドジェネリック薬の浸透を支えているが、外来精神科医療の供給制約が依然として成長の障壁となっている。
規制環境
抗うつ薬に関する規制は、新規メカニズムへの迅速なアクセス促進と、より厳格な安全性・使用管理のバランスを取り続けています。米国では、FDAが25歳未満の患者における自殺念慮に関するボックス警告などのクラス全体のラベリング保護措置を維持する一方、速効性および補助的カテゴリーにおける最近の承認が治療選択肢を拡大しており、2025年1月には治療抵抗性うつ病に対するエスケタミン(Spravato)の単独使用が承認されました。また、2026年には米国保健福祉省(HHS)が連邦行動計画を発表し、非薬物療法アプローチを重視するとともに、メディケアおよびメディケイドの償還手段を通じて臨床医主導の減薬を支援することで、処方の適切性への政策的関心が高まりました。
米国外では、価格設定と償還の決定が、新しい治療法の市場アクセスと普及にとって依然として中心的な要素となっている。欧州では、欧州医薬品庁(EMA)が2025年9月17日、2025年7月のCHMP肯定的意見を受けて、産後うつ病に対するズラノロン(Zurzuvae)を支持し、プレミアム価格の神経活性ステロイドの投与コースに対するニッチ適応経路を強化した。日本では、塩野義製薬が2025年12月の承認と2026年3月のNHI薬価収載を経てZurzuvaeを発売しており、上市のタイミングが国内薬価収載のマイルストーンと密接に連動していることを示している。地方レベルでは、支払者側も利用管理を通じて摩擦を生じさせており、例えばカンザス州保健環境局(KDHE)は2026年1月、州カバー対象人口における抗うつ薬の併用および高用量パターンに対する管理を強化する事前承認基準の改訂を行った。
バリューチェーン分析
抗うつ薬のバリューチェーンは、発見と臨床開発、規制当局への申請、原薬(API)および中間体の製造、最終製剤化、シリアライゼーションと流通、調剤、そして市販後安全性監視にまで及ぶ。既存のモノアミン調節薬(SSRI/SNRI/TCA/MAOI)については、ジェネリック化が著しく進んでおり、価格と供給の継続性はAPIの調達、品質システム、効率的な経口固形製剤の製造によって決まる。速効性薬剤や新しいクラス(例えば、規制下で流通される鼻腔内投与エスケタミンや、投与コースが定められた神経活性ステロイド)については、専門流通、クリニックでの投与体制、支払者による事前承認が、標準的な小売調剤を超える運用上の階層を追加している。
サプライチェーン全体において、供給の強靭性と追跡可能性がより重要視されるようになっている。米国FDAは、処方薬の電子的識別および追跡に関する薬品供給チェーン安全保障法(DSCSA)の要件の実施を続けており、製造業者、卸売業者、調剤業者に相互運用可能な製品移動記録の維持を求めている。同時に、FDAは2026年4月にPreCheckパイロットプログラムを開始し、規制上の障壁を減らすことで医薬品サプライチェーンを強化することを目的とした取り組みとしている。また、H.R. 8339やS. 3788などの法案は、原産地の透明性を報告やAPI製造業者にも及ぶ施設識別子の概念を通じて重視している。これらの措置は、コンプライアンスを満たし監査対応可能なサプライヤーネットワークの価値を高め、最終製品の出荷前に複数の地域にわたることが多い中間体およびAPIの多拠点生産全体における品質分析と文書化の重要性を高めている。
競争環境
抗うつ薬市場は中程度の集中度を示しており、上位5社の製薬企業がブランド品売上の約半分を占める一方、ジェネリック薬が成熟分子において市場の分散化をもたらしています。Johnson & Johnsonによる2025年1月のIntra-Cellular Therapies買収により、CAPLYTAが大うつ病性障害への拡大における基幹資産として位置付けられ、ピーク時売上は5 ビリオン 米ドルと予測されています。Sage TherapeuticsとBiogenはzuranoloneを共同商業化し、女性向けマーケティングチャネルと専門薬局ロジスティクスを活用して、1コース16,000米ドルというコストの障壁を克服しようとしています。
AbbVieによるGilgameshとの推定20 ビリオン 米ドルのライセンス契約は、大手製薬企業が向精神薬由来資産へと大きく踏み出したことを示しており、モノアミン再取り込み阻害からのポートフォリオ多様化を予兆しています。LundbeckはTrintellixの共同プロモーション業務から撤退し、Rexultiのライフサイクル更新と2026年に結果が出る予定の4つの新規第III相候補薬に資本を再配分しています。Zydus Cadilaのボルチオキセチンを含むジェネリック参入企業が価格プレミアムを急速に削り取っていますが、新規メカニズムのブランド薬はオーファン薬的なポジショニングとREMS流通によって価値を守っています。
多くの場合ベンチャー支援を受けるデジタルセラピューティクス企業は、アドヒアランスを改善し実世界のアウトカムを収集するアプリをバンドルするために、製薬企業とのパートナーシップを積極的に拡大しています。Amazonが支援するテレヘルスプラットフォームは、電子処方とウェアラブルデータダッシュボードを統合したサブスクリプション型メンタルヘルスバンドルを提供し、従来の販売チャネルに挑戦しています。成功の鍵は、付加的な臨床的便益を実証し、それによって償還を確保する薬剤・デバイスの同期的な共同開発にかかっています。
抗うつ薬産業リーダー
-
AstraZeneca plc
-
Eli Lilly and Company
-
GlaxoSmithKline plc
-
Sanofi S.A.
-
Pfizer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
抗うつ薬市場
- Abbvie
- AstraZeneca
- Aurobindo Pharma
- Axsome Therapeutics
- Alkermes plc
- atai Life Sciences N.V.
- Alto Neuroscience, Inc.
- Bristol-Myers Squibb
- COMPASS Pathways plc
- Dr. Reddy’s Laboratories Ltd.
- Eli Lilly and Company
- GlaxoSmithKline
- Hikma Pharmaceuticals
- H. Lundbeck
- Johnson & Johnson
- Lupin
- Merck
- Novartis
- Organon
- Otsuka
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Sage Therapeutics
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
市場機会と将来展望
未充足ニーズの空白は、治療抵抗性うつ病(TRD)、より速やかな症状緩和、そして耐容性とアドヒアランスが長期的な転帰を制限している患者セグメントに集中している。米国における最近の承認は、差別化されたポジショニングに向けた明確な商業的経路を示している。ジョンソン・エンド・ジョンソンは2025年1月、成人TRDにおける単独療法としてSpravato(エスケタミン)のFDA承認を取得し、2025年11月にはFDAが大うつ病性障害の成人に対する抗うつ薬との併用療法としてCAPLYTA(ルマテペロン)を承認した。これらの適応拡大は、併用療法および補助療法レジメンの機会を強化しており、併存する症状群(例えば不眠症)を標的とするアプローチや、モニタリング下での導入を運用可能にする環境を含み、病院および専門クリニックでの調剤と、小売・オンラインチャネルでの下流の再調剤獲得を支援している。
第二の機会分野は、診断、患者エンゲージメント、アドヒアランスを改善するテクノロジー活用型ケアに焦点を当てており、既にアクセスを変容させている遠隔精神医療や電子処方のワークフローとの統合を進めている。2026年および2025年後半に発表されたデジタルメンタルヘルス研究のエビデンスは、静的なデジタルワークブックを超える患者向けおよび臨床医支援ツール、例えばエンゲージメント持続時間を高めるAI搭載アプリケーションや、構造化された感情調整とCBT様式のマイクロタスクのための拡張現実(XR)コンセプトを示している。システムレベルでは、過去10年間にOECD諸国全体で抗うつ薬の使用が著しく増加しており、薬剤選択、モニタリング、継続支援を支えるツールへの需要が続いていることを示している。これらの変化を合わせると、製造業者やサービス提供者が抗うつ薬を、実証されたデジタルコンパニオン、リアルワールドの転帰データ収集、専門薬局支援モデルと組み合わせる余地が生まれる一方で、支払者の利用管理や、適切な処方および減薬支援に関するより広範な政策的推進にも対応していく必要がある。
Recent Industry Developments in 抗うつ薬市場
- 2026年5月:米国保健福祉省(HHS)は、精神科薬剤の過剰処方を抑制し、非薬物療法的アプローチへの支援を拡大することを目的とした連邦行動計画を発表した。これには、臨床医主導の減薬を支援するメディケアおよびメディケイドの償還制度の活用が含まれる。この政策方針は、長期にわたるSSRI/SNRI使用への監視を強化し、ブランド薬および新規作用機序を持つ抗うつ薬に対する、エビデンスに基づくポジショニング、モニタリング、段階的治療ナビゲーションの重要性を高めている。
- 2025年11月:米国FDAは、大うつ病性障害の成人に対する抗うつ薬との併用療法としてCAPLYTA(ルマテペロン)を承認した。この承認により、ブランド薬の選択肢が大規模な適応領域に拡大し、伝統的な単独療法の切り替えのみに依存するのではなく、部分反応者に対する追加療法戦略への市場の移行を強化した。
- 2025年1月:米国FDAは、治療抵抗性うつ病の成人における単独使用のためのSPRAVATO(エスケタミン)点鼻薬を承認した。この適応拡大により、速効性グルタミン酸系薬剤セグメントが強化され、モニタリング下での投与要件により、クリニックでの投与や病院・専門薬局経路がさらに定着した。
抗うつ薬市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、抗うつ薬市場は、うつ病および抗うつ薬が一般的に処方される密接に関連する疾患の治療に使用される療法の処方薬売上金額を対象とし、主要な世界の医療市場全体で測定されています。
対象外の範囲:市販の気分サプリメント、デバイスベースの神経調節療法、および主に双極性障害に使用される気分安定薬は対象に含まれません。
セグメンテーション概要
- 薬剤クラス別(金額)
- NMDA受容体拮抗薬
- 非定型抗精神病薬による増強
- モノアミン調節薬(SSRI/SNRI、MAOI、TCA)
- サイケデリクスと新規化合物
- その他
- エンドユーザー別(金額)
- 病院
- 専門クリニック
- 在宅ケアとテレ精神医学
- 研究・学術センター
- 流通チャネル別(金額)
- 小売薬局
- 病院薬局
- オンライン薬局
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、国レベルの患者・治療コンテキストを構築し、後にモデルで検証される前提条件の出発点を作成するために使用されました。CDCの刊行物、WHOのメンタルヘルスデータセット、OECDの医療指標などの公衆衛生統計および疫学レポートを参照し、有病率、診断、および治療対象人口の経時的変化を追跡しました。
供給とアクセスの側面では、承認および安全性更新に関するFDAおよびEMAの公開データベース、ならびに入手可能な支払者・償還関連の発表資料を使用しました。また、ブランド品とジェネリック品の間のミックスシフトおよび主要な治療クラスを把握するために、年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレス資料もレビューしました。本調査を支援する有料サブスクリプションは、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースに限定されており、タイムラインの確認と製品レベルのシグナルの相互検に活用されました。ここに記載されているデスクリサーチのソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開ソースも参照されました。
一次インタビューおよびサーベイ
一次調査は、処方パターン、治療期間、およびジェネリック代替が患者数が安定して見えても価値を変化させる可能性があるため、抗うつ薬が実際にどのように使用されているかを検証することに重点を置きました。アジア太平洋、欧州・中東・アフリカ、および南北アメリカにわたる臨床医、病院・小売薬局関係者、流通業者、および支払者側の専門家と対話し、価格設定、アクセス、およびクラスミックスに関する前提条件を実世界のフィードバックを用いて精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):13% | アジア太平洋:39% |
| 中位層:50% | 部門/ユニットリーダー:41% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:14% | マネージャー:46% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、国レベルの治療コホートを典型的な治療パターンに結び付けるトップダウンの需要プール構築から始まり、価格とミックスの前提条件を用いて金額に換算します。実際には、有病率と診断対象人口のトレンドを抗うつ薬の治療率、平均治療期間、および主要薬剤クラス別の分布に結び付け、ブランド品とジェネリック品のミックスを反映したブレンド価格を用いて売上に換算します。
合計値の現実性を保つため、サンプリングされた製品レベルの価格ポイントと推定数量の積、薬局関係者とのチャネルチェック、および抗うつ薬が個別に議論されている公開収益開示からのロールアップなど、選択的なボトムアップ近似値によって結果を裏付けます。ボトムアップのシグナルが不完全な場合、クラスミックスのプロキシと国別比較を用いてギャップを補い、アクセスと償還の実態と整合するようモデルを再調整します。
予測にはシナリオ分析を使用し、地域レベルでの軽量な多変量回帰レイヤーによって支援されます。成長は、治療対象人口の拡大、ジェネリック浸透、新製品上市とラベル拡大、および価格圧力トレンドなどの指標に結び付けられています。最終的な予測パスは、ドライバーの前提条件が一次フィードバックを通じて確認され、現実的な採用曲線に整合した後にのみ採用されます。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、その後、地域およびクラスレベルでの構造化された分散チェックが実施されるため、外れ値を調査することができます。数値が不適切に見える場合は、その原因となった特定のインプットまで遡り、変更が価格設定、アクセス、または使用状況を変える新たな承認に関連している場合は、関連する専門家に再連絡します。
承認前に、モデルとレポートは多段階のアナリストレビューを経て、定義、前提条件、および結果がレポート全体で一貫していることを確認します。レポートは年次で更新され、主要な規制措置や償還の大幅な変化など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終確認が完了し、クライアントはその時点で利用可能な最新更新済みビューを受け取ります。
Mordor Intelligenceの抗うつ薬市場規模と他の公表推計値との比較
公表されている抗うつ薬市場の数値がしばしば異なるのは、チームが常に同じ適応症を対象としているわけではなく、ジェネリック品対ブランド品の価格設定とミックスロジックも異なって適用されるためです。タイミングの違いも重要であり、基準年の選択と通貨換算のタイミングが最終的な数値をいずれの方向にも動かす可能性があります。
処方量シグナル、治療患者パスウェイの確認、および臨床医とチャネル関係者からのクラスミックス検証が、Mordor Intelligenceを23.56 ビリオン 米ドル(2026年)に固定する根拠となっています。他の推計値は、より古い基準年を使用したり、市場別のジェネリック代替を反映せずに単一のブレンド価格を適用したり、実世界の複数疾患にわたる処方にもかかわらず抗うつ薬の使用事例を狭く設定したりする場合に乖離が生じる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 23.56 ビリオン 米ドル(2026年) | |
| グローバリサーチパブリッシャーA | 18.99 ビリオン 米ドル(2024年) | より長い予測期間と緩やかな成長パスを持つ2024年基準年を使用しており、価値構築において国別のブランド品からジェネリック品へのミックスシフトがどのように更新されるかを明確に示していません。 |
| 業界リサーチパブリッシャーB | 17.80 ビリオン 米ドル(2024年) | 広範な適応症セットを持つ2024年の出発値を基準としていますが、価格構築がクラスレベルの普及を価格インフレおよび通貨タイミング効果から分離するのに十分な透明性を持っていません。 |
総合すると、乖離の主な原因は基準年の選択と、ジェネリックが拡大するにつれて価格とミックスがどのように扱われるかにあります。インプットを観察可能な治療・チャネルシグナルに結び付け、実用的なボトムアップの現実確認に対して合計値を検証することで、推計値は明確な変数に対して追跡可能な状態を維持し、繰り返しおよびレビューが可能です。
レポートで回答される主要な質問
抗うつ薬市場の現在の規模はどのくらいか?
抗うつ薬市場は2026年に230億5,600万米ドルに達し、2031年までに322億5,000万米ドルに達すると予測されている。
どの地域が世界の売上をリードしているか?
北米は2025年の収益の36.21%を占め、高い一人当たり支出と革新的な薬剤の急速な普及に牽引されている。
最も急速に成長している薬剤クラスはどれか?
エスケタミンや経口ケタミン候補を含むグルタマータージック薬は、2031年までに6.78%のCAGRで成長すると予測されている。
産後うつ病療法の機会はどのくらいの規模か?
産後うつ病療法は7.03%のCAGRを記録すると予想されており、年間約50万人の米国女性を対象としたズラノロンの上市によって推進されている。
テレ精神医学は処方量に影響を与えるか?
はい。テレ精神医学はすでに米国における行動健康受診の60%超を占めており、処方のリーチを拡大しオンライン薬局の成長を促進している。
ブランド抗うつ薬収益に対する主な脅威は何か?
低価格ジェネリックにつながる特許切れ、ブラックボックス警告に関連するアドヒアランス問題、および償還されるデジタルセラピューティクスの台頭がすべてブランド売上に下方圧力をかけている。