
世界の治療抵抗性うつ病市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
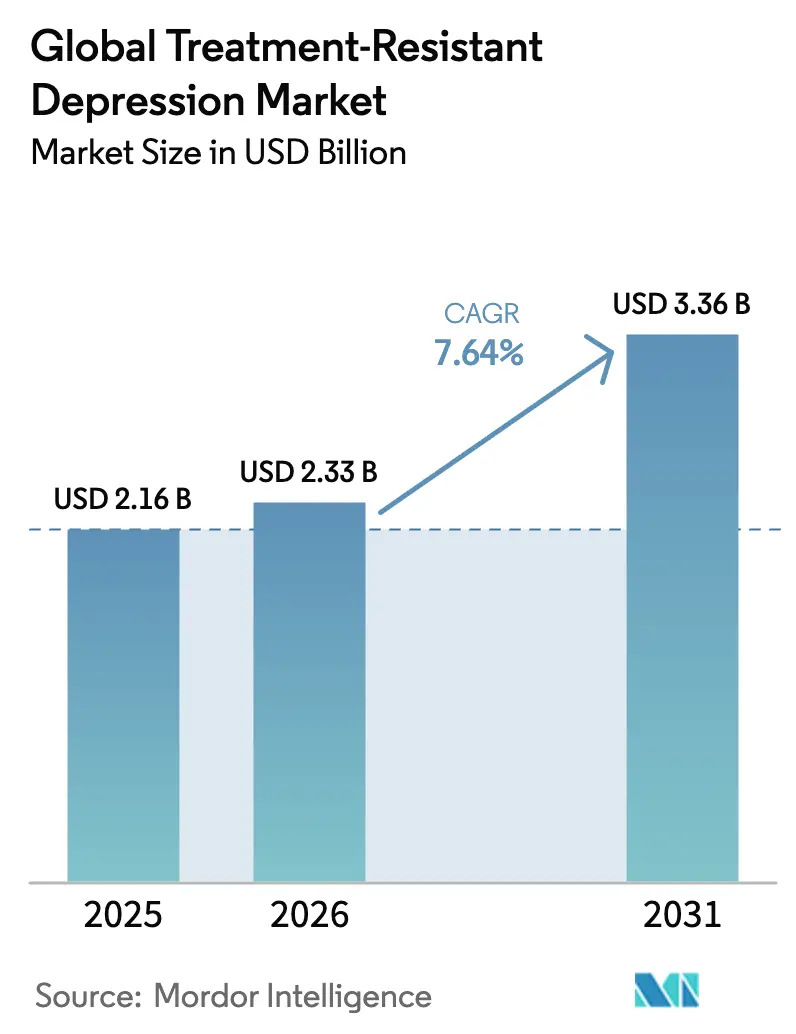
| 市場規模 (2026) | 2.33 十億米ドル |
| 市場規模 (2031) | 3.36 十億米ドル |
| Growth Rate (2026 - 2031) | 7.64 % |
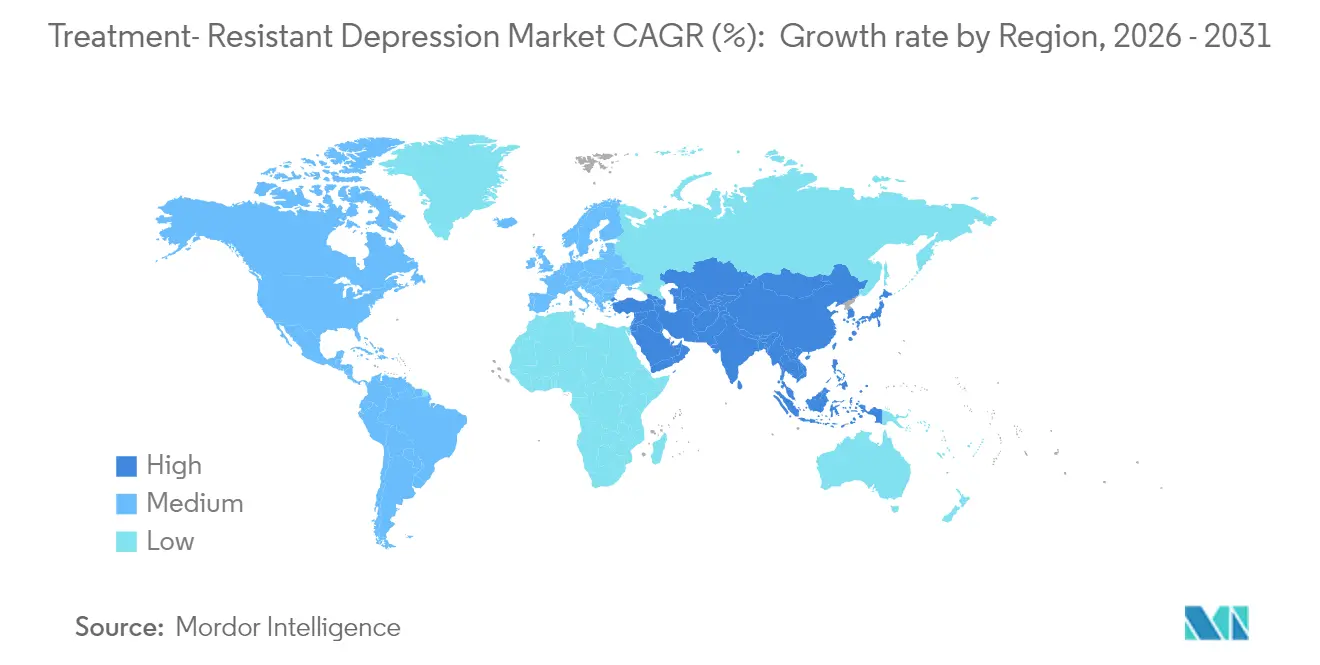
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる世界の治療抵抗性うつ病市場分析
治療抵抗性うつ病市場規模は、2025年の21億6,000万米ドルから2026年には23億3,000万米ドルへと成長し、2026年〜2031年の年平均成長率7.64%で2031年までに33億6,000万米ドルに達すると予測されています。この拡大は、臨床医、支払者、および患者がセロトニンとノルエピネフリンの調節を超えた、速効性かつ機序的に新規な治療法を優先するようになったことを示しています。成長は、エスケタミンの広範な商業展開、機能的改善を示す成熟した実世界エビデンス、およびシロシビンベースの薬剤に関する最初のポジティブな第3相試験結果によって推進されています。米国、カナダ、オーストラリア、および欧州連合の規制当局は、ブレークスルー指定、ファストトラック指定、および特別アクセス指定を付与することでこれらの進展を後押しし、市場投入までの期間を短縮し、より早期に償還に関する協議を開始できるようにしています。臨床パイプラインは、NMDA受容体拮抗薬、サイケデリクス、神経活性ステロイド、および精密精神医学プラットフォームへと多様化しており、それぞれが2種類の適切な抗うつ薬レジメンに失敗した患者の70%に対応することを目指しています。遠隔モニタリングやAIを活用した患者層別化を含むデジタルヘルスインフラは、治療上の摩擦ポイントを軽減し、治療抵抗性うつ病市場を外来環境でのより広範な普及に向けて位置づけています。
主要レポートのポイント
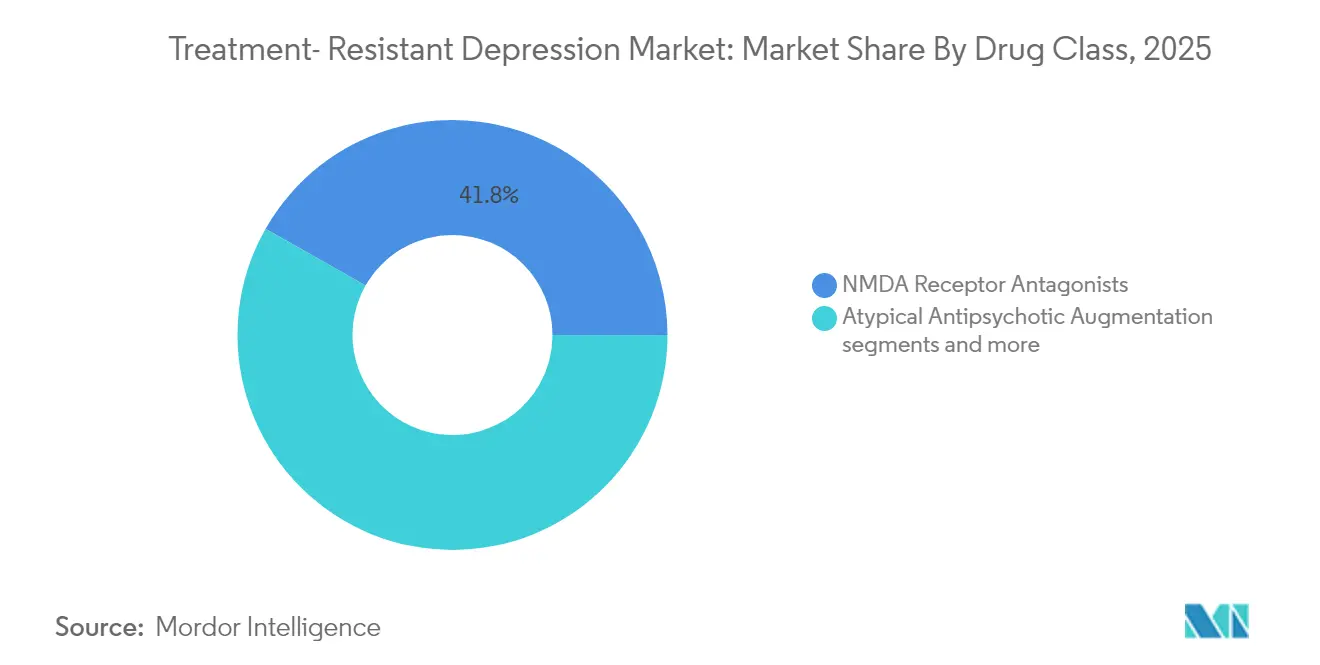
- 薬剤クラス別では、NMDA受容体拮抗薬が2025年に41.78%の収益シェアをリードし、サイケデリクスおよび新規化合物は2031年までに年平均成長率7.80%で拡大すると予測されています。
- エンドユーザー別では、病院が2025年に治療抵抗性うつ病市場シェアの44.02%を占め、在宅ケアおよびテレ精神医学は2031年まで年平均成長率8.34%で拡大する見込みです。
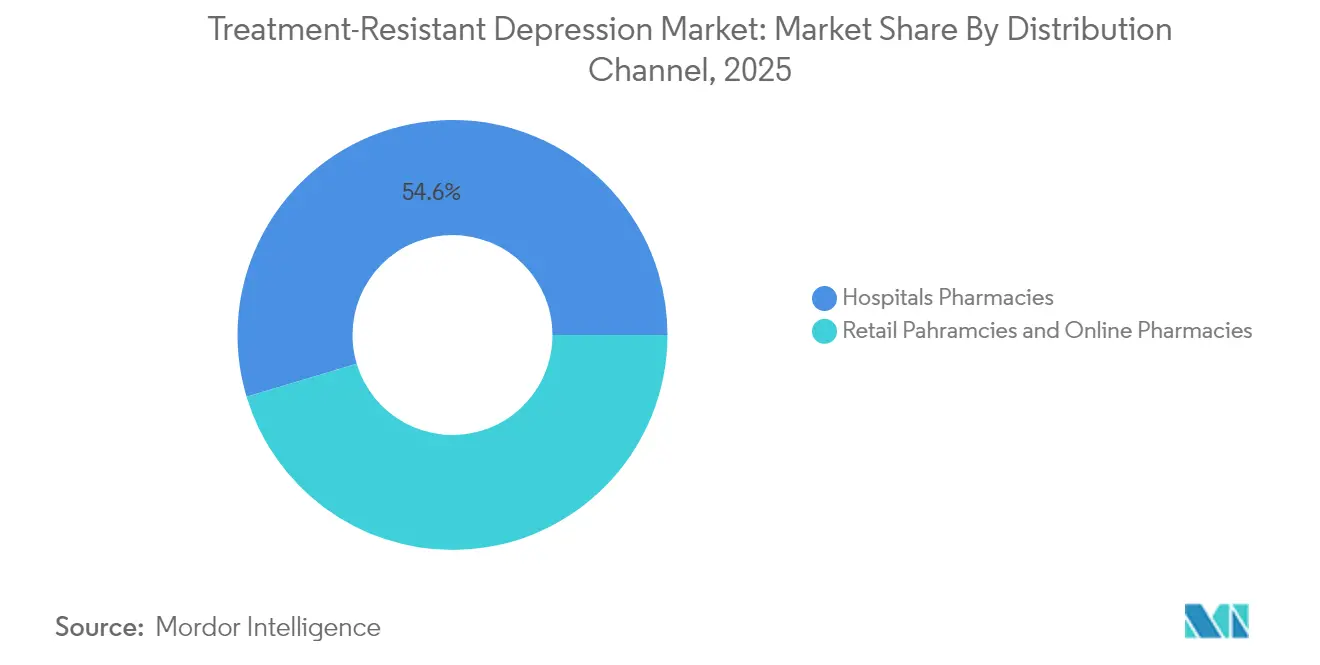
- 流通チャネル別では、病院薬局が2025年に売上の54.63%を占め、オンライン薬局は2031年まで年平均成長率8.68%で最も速く成長すると予測されています。
- 地域別では、北米が2025年に47.91%の収益シェアを占め、アジア太平洋は2026年〜2031年の間に年平均成長率8.51%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| SSRI/SNRI療法に対する部分的/無反応の有病率の増加 | +1.8% | 北米と欧州で最も高い影響を持つグローバル | 長期(4年以上) |
| 主要市場におけるエスケタミン(スプラバト)の急速な商業的普及 | +1.5% | 北米と欧州、アジア太平洋へ拡大 | 中期(2〜4年) |
| 新規機序の追加療法に対する支払者の償還意欲の高まり | +1.2% | 北米と欧州連合、一部のアジア太平洋市場 | 中期(2〜4年) |
| 北米と欧州でのサイケデリクス補助療法クリニックの拡大 | +0.9% | 北米と欧州が中核、アジア太平洋での早期普及 | 長期(4年以上) |
| FDAのブレークスルー指定とファストトラック指定によるパイプラインの加速 | +0.7% | 規制上の波及効果を伴うグローバル | 短期(2年以内) |
| AIを活用した精密精神医学ツールによる治療マッチングの向上 | +0.6% | 北米と欧州、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モノアミンベースの抗うつ薬は患者の70%に完全寛解をもたらさず、この未解決の負担がグルタミン酸作動性、GABA作動性、および神経可塑性経路に作用する代替療法への継続的な需要を促進しています。スタンフォードの研究者は大うつ病性障害を6つの生物学的サブタイプに分類し、治療抵抗性うつ病が単一の疾患ではなく異質な状態の集合体であることを実証しました[1]出典:Nicholas Bagley、「メディケアパートDにおける適用制限」、Health Affairs、healthaffairs.org 。バイオマーカー主導の試験は現在、より小規模だがより反応性の高いコホートを登録し、試験の検出力を向上させ、開発リスクを低減しています。製薬パイプラインは、反応確率が高いマッチングされたサブ集団で薬剤をテストする傾向が強まっています。医療経済モデルは、機能的寛解が1パーセントポイント改善するごとに、米国だけで長期的な医療費が2億2,000万米ドル削減されると予測しており、個別化戦略の背後にある商業的論理を強化しています。これらのダイナミクスが相まって、より速い作用、神経可塑的修復、および持続的な症状緩和を約束する治療法への持続的な勢いが確保されています。
主要市場におけるエスケタミンの急速な商業的普及
エスケタミンの実世界における機能的寛解率25.6%(旧来の追加療法の11.5%と比較)は、職場の生産性向上という具体的な成果に結びつき、精神科医の間での口コミを促進しています。米国は2025年1月に単剤療法への適応を拡大し、臨床医がより早期にエスケタミンを開始できるようになったため、治療対象患者数が事実上2倍になりました。欧州は慎重ながらも依然としてポジティブな方向性をたどっており、複数の国家機関がアウトカムモニタリングに連動した条件付き償還を発行しています。カナダ、ドイツ、日本のレジストリは導入後6ヶ月の機能的変化を追跡し、支払者の更新を通知するライブダッシュボードに情報を提供しています。病院の購買委員会は、REMS準拠の部屋とエスケタミン供給契約をバンドルする傾向が強まっており、安定した需要を確保しています。
新規機序の追加療法に対する支払者の償還意欲の高まり
支払者は、慢性的なうつ病エピソードに関連する入院の繰り返し、救急受診、および生産性損失による増大するコストに直面しています。保険数理的レビューによると、速効性薬剤は下流の利用削減を通じて3年以内に初期薬剤コストを回収します。米国の民間保険プランは現在、6ヶ月時点で機能的寛解目標が達成されない場合に薬剤コストの25%を払い戻すアウトカムベースの契約を試験的に導入しています。欧州の疾病基金は、患者が事前に定義された生活の質の閾値を達成した時点で自己負担を免除することで、この論理を反映しています。これらの財務的実験はアクセスを拡大し、メーカーが堅牢な実世界エビデンスを収集するよう促しています。一方、拡大するデータセットは、かつて迅速な緩和と日常機能改善の価値を過小評価していた費用対効果モデルの精緻化に役立っています。生産性向上を考慮した医療技術評価フレームワークを採用する国が増えるにつれ、最先端の介入に対する償還障壁はさらに低下すると予想されています。
北米と欧州でのサイケデリクス補助療法クリニックの拡大
北米にはすでに200以上の専門クリニックがあり、管理された環境でシロシビン、MDMA、またはケタミンを投与する能力を持ち、さらに150のセンターが建設中または計画中です。欧州は、統合療法センターの設計原則を示した2024年の欧州医薬品庁ワークショップに後押しされ、同様の動きを見せています。標準化されたトレーニングモジュールが看護師や心理療法士を認定し、セッションの一貫性と安全性を確保しています。多施設レジストリは解離プロファイル、統合セッション出席率、および再発タイミングを収集し、より広範な支払者の採用に必要なデータを生成しています。バンドルモデルが薬剤、体験セッション、およびフォローアップ心理療法を組み合わせているため、クリニックあたりの収益は2028年まで年間18%拡大すると予測されています。投資家はこれらのクリニックを、承認を獲得した新しいサイケデリクス資産ごとに実装ハードルを下げる重要なインフラとして見ています。
制約影響分析*
| 制約 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 鼻腔内エスケタミン投与に伴う高コストとREMS負担 | -1.1% | コスト感応度の高い市場で最も顕著なグローバル | 中期(2〜4年) |
| 厳格な保険ステップエディット要件による普及の遅延 | -0.8% | 支払者タイプによって異なる北米と欧州 | 短期(2年以内) |
| サイケデリクス薬剤に関する社会的スティグマと規制上の不確実性 | -0.6% | 受容度に地域差があるグローバル | 長期(4年以上) |
| 集中的な投与とモニタリングのための専門家キャパシティの不足 | -0.5% | 医療過疎地域で深刻なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
鼻腔内エスケタミン投与に伴う高コストとREMS負担
リスク評価・軽減戦略プロトコルは各投与後に2時間の施設内モニタリングを義務付けており、患者数に関わらず固定クリニックコストを押し上げています。実世界の監査では、導入フェーズの中央値が推奨される28日ではなく64日に延長されており、人件費と施設費用が膨らんでいます。小規模病院は専用の部屋と訓練された人員を正当化することに苦労しており、患者をより大きなセンターへと向かわせ、移動時間を長くしています。英国のコスト監視機関は2024年に国民保健サービスによる広範な資金提供を断り、不利な増分費用対効果比を理由として挙げており、臨床的有益性が明確であっても財務的・運営上のハードルが普及を停滞させる可能性があることを示しています。メーカーはモニタリング時間を半減させる可能性のある週1回または徐放性製剤の開発で対応していますが、これらの承認まではまだ数年かかります。
厳格な保険ステップエディット要件による普及の遅延
多くの民間支払者は、新規機序をカバーする前に少なくとも2種類の選択的セロトニン再取り込み阻害薬と1種類の増強戦略の失敗を義務付けています[2]出典:スタンフォード医学、「AIがうつ病のバイオタイプを特定」、med.stanford.edu 。2025年に調査された医師は、エスケタミンだけの事前承認書類に月間中央値6時間を費やしていると報告しました。管理上のボトルネックは未治療エピソードを長引かせ、逆説的にコストを引き上げる緊急介入につながります。米国のいくつかの州は現在、重症うつ病における段階的療法を1回の失敗試験に制限する法律を検討していますが、制定のタイムラインは様々です。改革が実現するまでは、長いリードタイムが新規薬剤の成長軌道を抑制し、特に専任の償還スタッフを持たない小規模診療所においてその影響が顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
NMDA拮抗薬がリーダーシップを維持しながらサイケデリクスが加速2025年、NMDA受容体拮抗薬は治療抵抗性うつ病市場収益の41.78%を生み出しました。エスケタミンはこのシェアの大部分を占めており、一貫した実世界の寛解データと、その適用範囲を拡大した2025年1月の単剤療法承認に支えられています。サイケデリクスおよび新規化合物は、2031年まで年平均成長率7.80%という最も成長の速い薬剤クラスを代表しており、この軌道はCOMP360第3相試験の成功によって支えられており、プラセボに対して平均MADRS3.6ポイントの優位性が実証されました。サイケデリクスに帰属する治療抵抗性うつ病市場規模は、少なくとも3つの主要地域での規制承認を前提として、2031年までに6億4,570万米ドルを超えると予想されています。
大手製薬企業が早期段階のサイケデリクス資産を買収またはライセンス供与し、既存ポートフォリオを補完する可能性を認識するにつれ、競合ダイナミクスが変化しています。同時に、徐放性ケタミン候補はモニタリング負担を軽減し、確立されたNMDAカテゴリーへの需要を引き戻す可能性があります。非定型抗精神病薬増強療法レジメンは、プロトコルに精通した臨床医にとって依然として関連性がありますが、代謝系副作用と支払者の精査により成長が緩やかになっています。トリプル再取り込み阻害薬と神経活性ステロイドは有望だが依然として新興のニッチを占めており、グルタミン酸調節薬と組み合わせた場合の相乗効果を示唆する早期フェーズデータがあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:
病院が支配しながらテレ精神医学が勢いを増す病院は2025年収益の44.02%を占めており、その精神科病棟、救急部門、および外来輸液センターが高強度療法に必要な人員配置と観察能力を持っているためです。これらの施設は、薬剤取得費と施設費の両方をカバーするバンドル報酬の恩恵を受け、コスト回収を円滑にしています。在宅ケアとテレ精神医学は現在規模が小さいものの、2031年まで年平均成長率8.34%で最も速く拡大します。最近の調査で71%と測定された高い患者受容性がこのシフトを支えており、対面診察と同等の仮想診察を償還する保険インセンティブも後押ししています。テレ精神医学プラットフォームによって生み出される治療抵抗性うつ病市場規模は、家庭環境で安全に投与できる製剤の承認を条件として、2031年までに7億6,240万米ドルに達すると予測されています。
専門クリニックは、大規模病院のオーバーヘッドなしに高度な介入を提供することでギャップを埋めています。これらの施設は、標準化されたプロトコル、グループ療法モデル、およびデジタル症状追跡を活用してスループットとマージンを向上させています。学術センターは、新興モダリティを検証する重要な試験を実施することで臨床ベンチマークを設定し続け、グラント資金と産業パートナーシップを引き付けています。このセグメントでの商業的成功は、対面セッション間の患者エンゲージメントを維持するデジタルフォローアップと薬理学的ケアを統合することにますます依存しています。
流通チャネル別:
病院薬局がオンライン成長の中で優位性を維持病院薬局は2025年に治療抵抗性うつ病処方箋の54.63%を調剤しており、これは規制薬物の厳格な保管管理とREMS準拠の観察エリアへの薬剤供給の整合要件を反映しています。年平均成長率8.68%で成長するオンライン薬局は、デジタル処方、自動リフィル、および患者への直接教育の恩恵を受け、摩擦を軽減し服薬遵守を改善しています。特筆すべきは、オンラインチャネルが占める治療抵抗性うつ病市場シェアが、サイバーセキュリティ保護と本人確認プロトコルが追いつくことを条件として、2025年の9.18%から2031年までに約14.92%に上昇すると予測されていることです。
小売チェーンは遅れをとっており、多くの新規薬剤が施設内モニタリングまたは医師による投与を必要とするため、即時の関連性が制限されています。それでも、現在第2相にある徐放性または経口サイケデリクス製剤は、安全性プロファイルが確立されれば小売調剤に適したものになる可能性があります。製薬企業は、在庫を中央病院ハブに置きながら維持投与量を郵便注文薬局経由で履行するハイブリッドモデルを試験しており、安全性監視と患者の利便性のバランスを取っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米治療抵抗性うつ病市場
北米は2025年の収益の47.91%を生み出し、規制および償還の先例における基準市場であり続けている。2025年1月に米国がエスケタミン単剤療法を許可する決定を下したことで、同地域における治療抵抗性うつ病市場規模は直ちに拡大した。カナダのスペシャルアクセスプログラムは78%の承認率でシロシビン免除を176件発行し、その後のラベ拡大に情報を提供するセッション後データを生み出した。支払者の採用は、機能的寛解、就労出席率、および入院再入院をほぼリアルタイムで追跡する確立された診断コーディングおよびアウトカムレジストリによって合理化されている。このエコシステムの成熟度により、新規参入者は承認を取得すれば迅速にスケールアップできる。
欧州治療抵抗性うつ病市場
欧州は、フェーズ3試験を促進する強力な学術ネットワークおよび多国籍コンソーシアムのおかげで、相当な収益ブロックをもたらしている。欧州医薬品庁は2024年のワークショップで革新的なメンタルヘルス介入に対する開放的な姿勢を示したが、償還に関する議論は加盟国レベルで継続している。ドイツとオランダはクリニック密度が最も高く、最も早期のサイケデリクスパイロットプログラムを実施しているのに対し、南欧の一部市場では依然として従来の薬物療法にリソースを集中させている。このばらつきにもかかわらず、臨床試験要件に関する大陸レベルの整合が、サイケデリクス、NMDA調節薬、および神経活性ステロイドのいずについても申請書類の準備を加速させている。
アジア太平洋治療抵抗性うつ病市場
アジア太平洋地域は、2031年までに8.51%のCAGRが予測される最も成長の速い地域である。日本は非侵襲的脳刺激の臨床採用をリードし、アウトカムベースの償還モデルを提供している。オーストラリアは2023年にシロシビン療法を承認することで新境地を開き、目的特化型クリニックおよびセラピスト育成パイプラインへの地域投資を触媒した。中国のメンタルヘルス改革は早期診断の重要性を高め、迅速に作用するソリューションへの需要を拡大させているが、国内承認経路は依然として現地データを優先している。韓国とシンガポールは強固なバイオテクノロジーエコシステムを活用して多施設試験を開催し、アジア固有の安全性および有効性エビデンスを生み出している。全体として、同地域の人口規模、可処分所得の上昇、および進化する規制の明確化は、グローバルプレーヤーにとって不可欠な成長ベクターとなっている。

規制環境
治療抵抗性うつ病(TRD)の開発とアクセスは、主要な規制当局における迅速化されたリスク管理型の経路によって形作られている。米国では、FDAがJohnson & Johnson社のSpravato(エスケタミン)について、2025年1月に成人のTRDに対する単剤療法としての追加承認を拡大したが、鎮静および解離のリスクに関連するリスク評価および緩和戦略(REMS)管理と認定施設での投与を引き続き要求している。臨床開発においては、FDAのうつ病薬開発ガイダンスおよび精神科部門との協議が、エンドポイントの選択や試験デザイン(FDAの通達において一般的に定義される、複数回の適切な抗うつ薬治療への非応答を含むTRD集団の定義方法)に影響を与えている。
欧州では、欧州医薬品庁(EMA)が2025年にうつ病の臨床試験ガイドライン(改訂第3版)を更新し、2025年9月30日に発効した。この更新により、TRDおよび部分反応者集団を組み入れる試験に対する期待がより明確になり、追加投与と単剤療法のエビデンスパッケージ間の柔軟性が認められるようになった。SpravatoはEMAの中央集権的枠組みの下でEU全域で認可され続けており、承認後の監督と国別の償還決定が実際の患者アクセスを左右している。カナダの特別アクセスプログラムやオーストラリアの規制物質スケジューリング手法など、一部市場における並行的なアクセス経路も、新規メカニズムが臨床エビデンスから監督下での日常診療へどれほど速く移行するかに影響を与えている。
バリューチェーン分析
TRDのバリューチェーンは、NMDA調節、幻覚剤、神経活性ステロイド、その他の新規作用機序に取り組む製薬企業および新興バイオテクノロジー企業による発見と臨床開発から始まる。規制当局とのやり取りには、後期段階の合成シロシビンプログラムに使用されるFDAのローリングレビュー機構など、迅速化された手段が増えている。製造および品質システムはモダリティによって分岐し、低分子医薬品は従来のGMPサプライチェーンに従う一方、幻覚剤候補は規制物質の取り扱いや、監督下セッション実施施設間での一貫性を支える標準化された供給に関する要件が追加される。
流通とケア提供は、リスク管理およびサービス提供拠点の能力と密接に結びついている。エスケタミンは管理された流通モデルの一例であり、調剤と投与は登録薬局および観察下の認定医療機関で行われるため、モニタリング能力を持つ病院薬局や専門クリニックに需要が集中する。一部の国で使用される登録制度を含む、支払者の承認プロセスや転帰追跡は、患者数や治療継続に影響を与える下流のアクセスゲートとして機能する。在宅または遠隔支援型の経路については、遠隔モニタリング、遠隔精神医療の調整、処方機器のロジスティクスも含まれ、処方医、宅配、治療後のフォローアップをつないでいる。
競合ランドスケープ
2025年には、大手企業が多機序ポートフォリオの構築を競い、統合が激化しました。Johnson & JohnsonによるIntra-Cellular Therapeuticsの146億米ドルの買収により、CAPLYTAが既に強力なエスケタミンフランチャイズに加わり、NMDA調節、ドーパミン・セロトニン拮抗、およびグルタミン酸安定化にわたるカバレッジが同社に与えられました。この取引は、大手製薬企業が将来の収益ストリームを予測する際に精神科資産を腫瘍学や免疫学と同等に評価するようになったことを示しています。
COMPASS Pathwaysのような専門企業は、最初のポジティブな第3相シロシビンデータセットを提供することで戦略的焦点を検証し、規制リスクに関する投資家の懐疑論を低下させました。同社は市場投入計画の一環として療法士トレーニング、データ管理、およびサプライチェーンロジスティクスを調整し、より小規模な開発者が一致させなければならないベンチマークを設定しました。AxsomeやRelmadaのような中型企業は、製剤科学を通じて従来の分子を洗練させ、知的財産の延長と差別化された安全性プロファイルでシェアを獲得することを目指しています。
パートナーシップは、神経生物学がデジタル治療薬と人工知能と交差するより早い段階で増殖しています。AbbVieのGilgameshとの20億米ドルのアライアンスは、解離なしにケタミン様の有効性を約束する神経可塑性促進薬へのアクセスを付与します。テクノロジー企業は、電子健康記録、ゲノムパネル、および画像データをマイニングして試験登録と市販後の治療マッチングを最適化する機械学習モデルを提供しています。これらのコラボレーションは、複数のステークホルダー間でリスクを分散しながらサイクルタイムを加速させ、より広い競合トレンドを浮き彫りにしています:薬理学、データサイエンス、およびケアデリバリーイノベーションの収束です。
世界の治療抵抗性うつ病業界リーダー
AstraZeneca
Pfizer
GlaxoS
Eli Lilly and Company
Johnson and Johnson
- *免責事項:主要選手の並び順不同
グローバル治療抵抗性うつ病市場
- Johnson & Johnson
- Alkermes plc
- H. Lundbeck
- Otsuka
- Axsome Therapeutics
- Relmada Therapeutics, Inc.
- Sage Therapeutics
- Seelos Therapeutics, Inc.
- COMPASS Pathways plc
- GH Research PLC
- Biohaven Ltd.
- Atai Life Sciences N.V.
- Revive Therapeutics Ltd.
- Teva Pharmaceutical Industries
- Dr. Reddy’s Laboratories Ltd.
- Cipla
- Sun Pharmaceuticals Industries
- Viatris
- Pfizer
- GlaxoSmithKline

市場機会と将来展望
近い将来のホワイトスペースは、安全管理を維持しながら、施設集約型の投与を超えてTRDケアを移行させることにあり、特に監督下投与モデルにおいて移動やモニタリングの障壁に直面する患者にとって重要である。この方向への動きを示す証拠として、FDAが2026年1月にNeurolief社のProliv Rxに対して市販前承認(PMA)を与えたことが挙げられ、これは抗うつ薬で十分な改善が見られなかった成人向けの在宅脳神経調節療法として位置づけられている。これにより、従来の点滴投与室や観察室以外で提供できる、償還対象かつ医師主導の介入手段の範囲が拡大する。また、機器療法、遠隔精神医療フォローアップ、支払者が求める転帰報告を組み合わせた統合サービスモデルにとってのプラットフォーム機会も生まれる。
もう一つの機会は、薬剤供給、セラピスト訓練、認定施設、セッション後モニタリングを含む、幻覚剤補助療法のための規制された基盤整備である。2026年、COMPASS Pathways社はTRDにおけるCOMP360(合成シロシビン)の第3相26週データを報告し、最終提出時期を見据えたローリングNDA経路を示し、FDAの要件と規制物質のスケジューリング制約の両方を満たすことができる、拡張可能な診療運営と標準化されたプロトコルの必要性を再確認した。戦略的投資活動もまた、商業化への準備を示唆しており、Eli Lilly社は2026年7月にAtaiBeckley社を買収し、TRDに対する第3相段階のBPL-003(合成5-MeO-DMT点鼻スプレー)を推進することに合意した。この合意は、差別化された速効性メカニズムと、これらの選択肢を大規模に支えられるケア経路への需要の高さを浮き立たせている。
Recent Industry Developments in グローバル治療抵抗性うつ病市場
- 2026年7月:Eli Lilly and Company社は、治療抵抗性うつ病を対象とした第3相段階のBPL-003(合成5-MeO-DMT点鼻スプレー)を推進するため、AtaiBeckley Inc.社を買収する最終契約を締結した。この取引構造には、前払いの現金支払いと条件付価値権(CVR)が含まれており、大手企業が後期段階の速効性精神神経医薬品資産に対して支払う意欲の高さを浮き立たせている。この取引により、他の開発企業が差別化された臨床プロファイルと拡張可能な提供モデルを確保する競争圧力が高まる。
- 2025年6月:Alto Neuroscience社は、治療抵抗性うつ病向けのALTO-207を含む、ドーパミン作動薬併用候補品ポートフォリオについて、Chase Therapeutics Corporation社と資産購入契約を締結した。この取引により、Altoの後期段階パイプラインの選択肢が拡大し、グルタミン酸系アプローチを超えた別の作用機序の視点が加わった。また、TRDにおける開発スケジュールを加速するため、既知の薬理作用の再配置または組み合わせへの関心が続いていることも示された。
- 2024年5月:Johnson & Johnson社は、精神神経医薬品開発に関連する外部発表において、セルトレキサントを含むうつ病ポートフォリオのプログラム活動を強調した。この開示により、確立されたTRD製品と次世代候補品を組み合わせるマルチアセット戦略への注目が続いた。大手既存企業からの継続的なパイプライン更新は、後期段階のTRD試験全体で再利用できる施設の準備状況や治験責任医師ネットワークに影響を与えている。


グローバル治療抵抗性うつ病市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、少なくとも2回の抗うつ薬治療に十分な反応を示さなかった患者を対象とする、治療抵抗性うつ病(TRD)の治療に使用される療法から生じる収益を対象としている。実際のケア現場で提供される薬剤ベースおよび機器ベースの介入の両方にわたる価値を捉えている。
対象範囲の除外事項:小児TRD、非医療的なウェルネス製品、および調査期間中に商業的に利用可能でない純粋に実験的な介入は除外している。
セグメンテーション概要
- 薬剤クラス別(金額)
- NMDA受容体拮抗薬
- 非定型抗精神病薬増強療法
- モノアミン調節薬(SSRI/SNRI、MAOI、TCA)
- サイケデリクスおよび新規化合物
- その他
- エンドユーザー別(金額)
- 病院
- 専門クリニック
- 在宅ケアとテレ精神医学
- 研究・学術センター
- 流通チャネル別(金額)
- 小売薬局
- 病院薬局
- オンライン薬局
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東およびアフリカ
- GCC
- 南アフリカ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、規模算定作業を確定する前に、疾患と治療の背景を整理するのに役立った。うつ病の疾病負荷、治療経路、および実務上のTRDの定義方法を理解するために、公衆衛生および疫学の資料(米国CDC、NIH、WHO、各国の保健省を含む)を確認した。また、反応および寛解の基準、一般的な治療ラインの順序、速効性治療の使用パターンについて整合を取るために、査読済みの臨床文献(PubMed収録の研究を含む)を使用した。
これを市場モデルに転換するため、米国FDAやEMAなどの機関による薬剤ラベル更新、承認、安全性通達を含む、公開されている規制および償還に関する情報を活用した。また、価格および導入状況の背景を構築するために、企業の開示資料、年次報告書、投資家向け説明資料、信頼できる報道を参照し、その後、タイミングが重要な場合には企業財務情報や特許データベースの一部有料サブスクリプションで内容を照合した。ここに挙げたデスクリサーチの出典は例示であり、データ収集、検証、確認のために他多数の公開文書を確認した。
一次インタビューおよび調査
一次調査は、日常診療においてTRDがどのように診断されているか、そして治療の順序が国、支払者環境、ケア提供拠点によってどう異なるかを検証することに重点を置いた。実際の導入状況、一般的な投与スケジュール、複数回の失敗後に高度な治療選択肢に移行する患者の実際の割合を確認するため、精神科医、病院薬局関係者、専門クリニック運営者、業界関係者に取材した。本レポートは世界市場を対象としているため、回答者の構成は主要地域間で均衡が取られ、地域ごとのアクセス、価格、サービスの利用可能性が正確に反映されるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):12% | アジア太平洋(APAC):41% |
| ミドルティア:45% | 機能・部門責任者:39% | 欧州・中東・アフリカ(EMEA):37% |
| 中小規模企業:21% | マネージャー:49% | 南北アメリカ:22% |
市場規模算定および予測
当社の規模算定は、診断・治療対象となるTRD人口と、投与拠点別の治療導入率を結びつけるトップダウン方式から始まり、その需要を国別の価格設定および治療期間の前提を用いて価値に変換する。モデルの妥当性を確保するため、総額はサンプリングされた収益開示、病院や専門クリニックからのチャネルチェック、および典型的な年間治療費用に患者開始数を乗じる妥当性検証などの、選択的なボトムアップ的近似値によって裏付けている。
モデルで使用される主要な入力データには、大うつ病性障害コホート内におけるTRDの罹患率、第3ラインおよびそれ以降の治療に移行する患者の割合、処置ベースのケアにおける病院投与と外来投与の比率、平均治療期間と離脱率、および(見える範囲での想定されるグロス・ネット変換パターンを含む)ネット価格の推移が含まれる。新しいモダリティは導入状況を急速に変化させる可能性があるため、予測にはシナリオ分析を使用し、一次情報源の専門家の助力を得て、導入速度、アクセス拡大、安全性や償還の変化による予想される減速の範囲を定めた。小規模国においてボトムアップデータが不完全な場合には、比較可能な市場からの代理比率を使用し、その後、地域の利用状況を示す指標を用いて再調整した。
データ検証および更新サイクル
検証は、算定結果が実際の市場の動向と整合するように、複数の確認を通じて行われた。モデルの結果は、診断されたうつ病の件数、専門クリニックの受け入れ能力を示す指標、観測可能な価格変動などの独立した指標と比較され、外れ値についてはその要因が明確に説明できるまで検証された。患者フロー、治療期間、ネット価格といった影響の大きい前提については、第2の分析者によるレビューを実施した。
本レポートは年次サイクルで更新され、主要な承認、ラベル制限、安全性シグナル、または重要な償還制度の変化など、重大な事象が発生した場合には中間更新が行われる。公開前には最終レビューを実施し、公表される数値が最新の公開情報および直近の専門家からの意見を反映していることを確認している。
Mordor Intelligenceの治療抵抗性うつ病市場規模と他の公表推定値との比較
治療抵抗性うつ病の公表されている市場規模は、分析者が必ずしも同じ治療対象人口、同じ治療セット、または同じ収益捕捉時点を数えていないため、しばしば異なって見える。差異は、ネット価格の扱い方、新たな選択肢がどの程度速く拡大すると想定されているか、そして主要な規制または償還に関する出来事の後に数値が更新されているかどうかにも起因する。
主な差異は、機器ベースの処置および外来投与されるケアが薬剤療法と合わせて含まれているかどうかから生じており、Mordor Intelligenceのモデルにおいては、治療が日常診療の場でTRDに対して商業的に使用されている場合にのみ収益として計上し、対象国全体で製造者出荷価格ベースで評価しており、これにより定価に基づく薬剤売上とサービス費用が混在することを避けている。
基準比較
| 出典 | 市場規模 | 研究方法論における差異 |
|---|---|---|
| Mordor Intelligence | USD 2.33 B (2026) | |
| コンサルティング会社A | USD 3.49 B (2024) | この推定値は、積極的な初期導入を先取りして反映していると見られ、パイプライン加重売上またはより広範なうつ病使用が含まれている可能性があり、患者の治療失敗基準が一貫して適用されていない場合、TRDのみの対象人口が過大評価される可能性がある。 |
| 業界誌B | USD 1.99 B (2025) | この数値は、薬局チャネルの薬剤売上および定価追跡に近いと見られ、クリニックで実施される処置を過小評価する可能性があり、リベートの高い市場ではネット価格調整を見落とす可能性もある。 |
全体として、公表値のばらつきは、主にTRD治療収益として何が計上されるか、そして価格設定が国や年をまたいで比較可能な米ドル値にどのように変換されるかによって説明される。追跡可能な治療対象患者人口にモデルを結びつけ、実務的なチャネルチェックによって総額をストレステストすることで、最終的な数値は、導入状況やアクセス条件が変化した際にも再現・更新しやすい状態を保っている。


レポートで回答される主要な質問
大うつ病性障害の患者のうち、治療抵抗性の基準を満たす割合はどのくらいですか?
患者の約70%が2回の適切な抗うつ薬試験後に完全な症状寛解を達成できず、このレベルがほとんどの臨床ガイドラインで治療抵抗性うつ病を定義しています。
NMDA拮抗薬は従来のSSRI療法と比較してどのくらい速く症状を緩和できますか?
エスケタミンは多くの場合24時間以内に測定可能な改善をもたらしますが、選択的セロトニン再取り込み阻害薬は同等の緩和に通常4〜6週間を要します。
医療環境で提供されるサイケデリクス療法は安全ですか?
アジア太平洋は予測期間(2026年〜2031年)にわたって最も高い年平均成長率で成長すると推定されています。
世界の治療抵抗性うつ病市場で最大のシェアを持つ地域はどこですか?
COMP360シロシビンの第3相データは、専門家の監督下で投与された場合、深刻な安全性事象がなく、プラセボに対して統計的に有意なMADRS3.6ポイントの改善を示しました。
なぜ一部の支払者は新しい選択肢をカバーする前に複数の失敗した治療を要求するのですか?
ステップエディットポリシーはコストを管理することを目的としていますが、多くの場合、効果的な介入へのアクセスを遅らせ、メディケアパートDに記録されているように、長期的な疾病と高い下流支出につながります。
最終更新日:



