
いびき治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
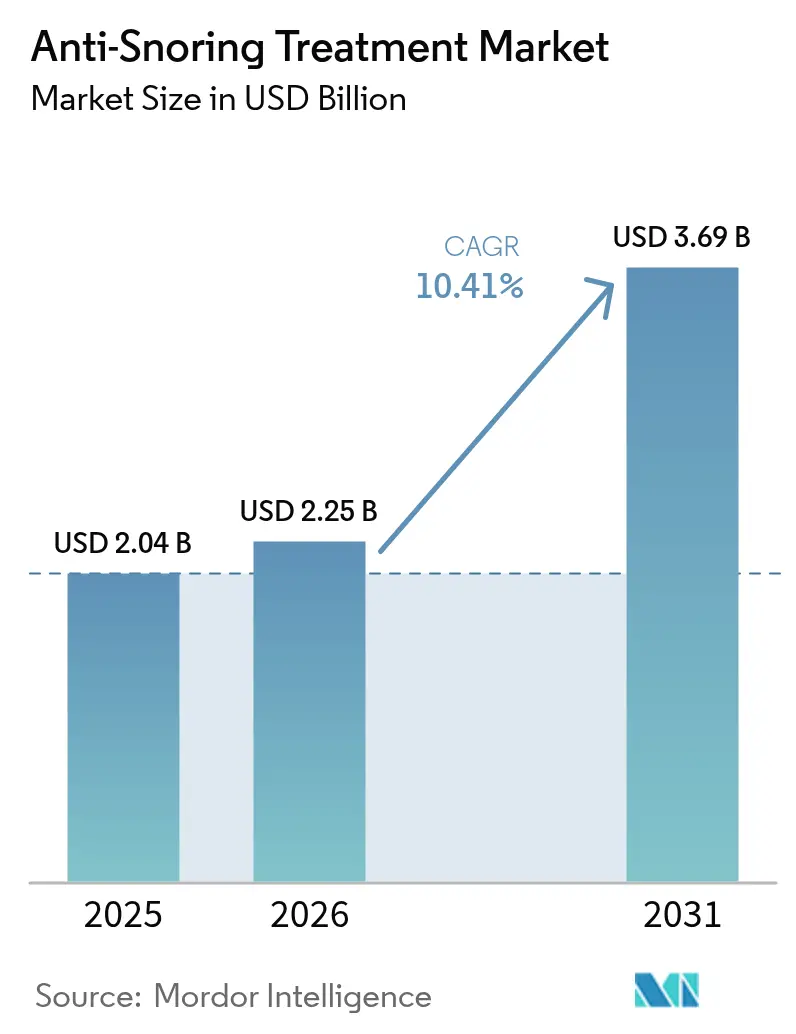
| 市場規模 (2026) | 2.25 十億米ドル |
| 市場規模 (2031) | 3.69 十億米ドル |
| Growth Rate (2026 - 2031) | 10.41 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるいびき治療市場分析
いびき治療市場規模は2025年に20億4,000万USDと評価され、2026年の22億5,000万USDから2031年には36億9,000万USDに達すると推定されており、予測期間(2026年~2031年)のCAGRは10.41%です。需要の成長は、肥満および高齢者層の増加、市販薬(OTC)承認の迅速化、診断から治療までの期間を短縮するアプリ連携ウェアラブルの普及に直結しています。下顎前進装置(MAD)は依然として治療の中核を担っていますが、コネクテッド体位訓練装置の急増は、低プロファイルかつテクノロジー対応ソリューションに対する消費者の嗜好を示しています。在宅ケア設定とオンラインチャネルはアクセスを拡大し、患者一人当たりのコストを削減する一方、舌下神経刺激療法は持続陽圧呼吸療法(CPAP)不耐患者に対する外科的選択肢を再定義しています。CPAPのアドヒアランス課題とウェルネスデバイス規制の断片化は抑制要因として残るものの、治療の取り組みを低い保険料と結びつける企業の睡眠健康プログラムによって、市場全体の勢いは強化されています。
主要レポートのポイント
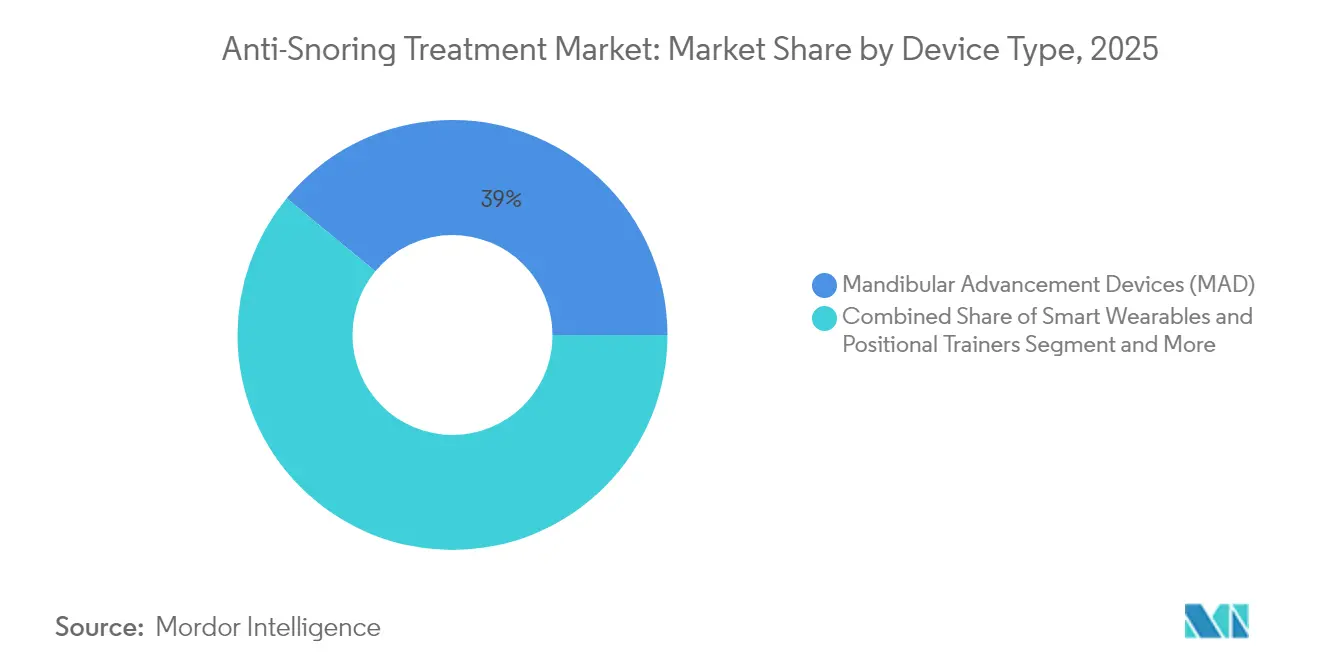
- デバイスタイプ別では、下顎前進装置が2025年のいびき治療市場シェアの39.02%を占めました。スマートウェアラブルおよび体位訓練装置は、2031年までに最速の13.92% CAGRを記録すると予測されています。
- 外科的介入別では、口蓋垂口蓋咽頭形成術が2025年に30.12%の収益シェアをリードし、舌下神経刺激療法は2031年までに13.53% CAGRで成長すると予測されています。
- エンドユーザー別では、在宅ケア設定が2025年のいびき治療市場規模の45.21%のシェアを獲得しました。
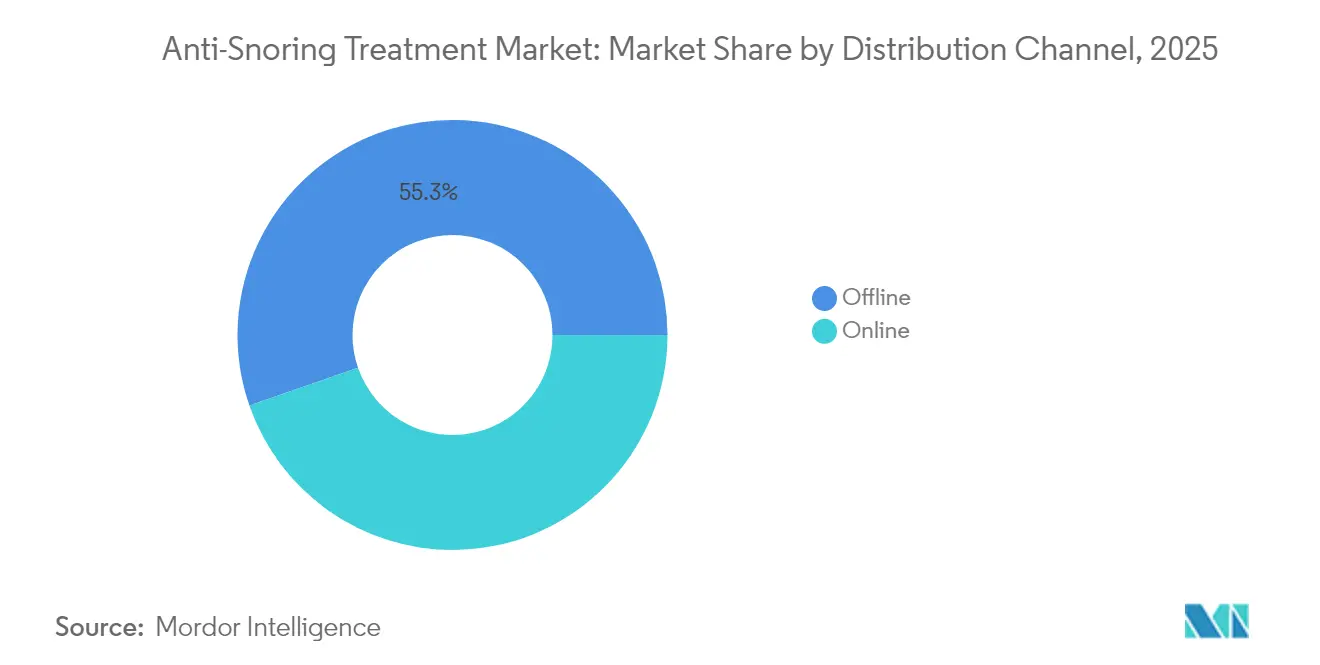
- 流通チャネル別では、オンラインプラットフォームが2031年までに14.22% CAGRで拡大しています。
- テクノロジー別では、コネクテッドおよびアプリ対応デバイスが2031年までに最速の14.36% CAGRで進展しています。
- 地域別では、北米が2025年シェア41.44%でリーダーシップを維持し、アジア太平洋地域は2031年までに11.52% CAGRを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 肥満および高齢者層の急速な増加 | +2.8% | 北米および欧州;アジア太平洋地域で増加中 | 長期(4年以上) |
| 在宅睡眠検査による軽度OSA診断率の上昇 | +2.1% | 北米および欧州;アジア太平洋地域で新興 | 中期(2~4年) |
| OTCデバイス向けEコマースDTC販売の加速 | +1.9% | 北米および都市部アジア太平洋地域 | 短期(2年以内) |
| FDA承認OTC MADによるRxから治療までのサイクル短縮 | +1.6% | 北米;欧州への規制波及 | 中期(2~4年) |
| スマートかつアプリ連携の体位・音響ウェアラブル | +1.4% | 先進市場;グローバルに拡大中 | 長期(4年以上) |
| 保険料を引き下げる企業の睡眠健康プログラム | +0.8% | 北米および欧州;アジア太平洋地域でパイロット実施中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
肥満および高齢者層の急速な増加
肥満有病率の上昇は加齢による生理的変化と交差し、閉塞性睡眠時無呼吸症(OSA)の発生率を増大させています。BMIが30 kg/m²を超えるごとに無呼吸・低呼吸の重症度が加速し、高齢者における咽頭筋緊張の低下が気道虚脱性を高めます。米国のモデリングでは、2025年から2030年の間に成人OSA有病率が26.7%増加することが示されており、下流の心血管コストを最小化する早期介入モダリティへの需要が増大しています。
在宅睡眠検査による軽度OSA診断率の上昇
58件のFDA承認在宅検査デバイスが診断の障壁を低下させており、タイプ3モニターが承認の84.5%を占めています[1]Park, J.H. ら、「FDA承認在宅睡眠時無呼吸検査デバイス」、Nature.com。検査室での終夜睡眠ポリグラフ検査より20~30%低コストで、在宅検査は軽度OSA症例を発見し、CPAPを避ける傾向のある患者を口腔内装置や体位ウェアラブルへと誘導します。
OTCデバイス向けEコマースDTC販売の加速
テレヘルスマーケットプレイスはリモート印象採得とカスタムMADの履行を組み合わせ、待機時間を短縮してサブスクリプションコーチングをバンドルしています。DaybreakのプラットフォームはいびきのDTC(直接消費者向け)モデルがいかに長期的なアドヒアランスを強化するかを示す90%のいびき軽減フィードバックを報告しています。
FDA承認OTC MADによるRxから治療までのサイクル短縮
21 CFR 872.5575規則は神経筋舌刺激装置およびOTC口腔内装置の経路を正式化し、治療開始を数ヶ月から数日に短縮しています[2]米国政府、「21 CFR 872.5575」、ecfr.gov。消費者アクセスの拡大は自己選択リスクを高めますが、同規制はスマート口腔内ソリューションへのベンチャー投資も解放しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カスタム3Dプリント口腔内装置の高価格 | -1.8% | 新興市場で最も顕著 | 中期(2~4年) |
| CPAPおよびあごひもの長期アドヒアランスの低さ | -2.3% | グローバル;サポートインフラによって異なる | 長期(4年以上) |
| 「ウェルネス」デバイスに対する断片化した規制経路 | -1.2% | 管轄ごとに異なる基準 | 短期(2年以内) |
| 新興市場における受診を妨げる社会的スティグマ | -1.6% | アジア太平洋地域、中東・アフリカ、中南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カスタム3Dプリント口腔内装置の高価格
カスタムデバイスは印象採得およびフォローアップ費用を除いても1,500 USDを超えることが多く、自己負担総額が4,000 USDを超え、中所得市場での普及を妨げています。材料費、プリンター費、後硬化費用が依然として規模の経済を妨げています。
CPAPおよびあごひもの長期アドヒアランスの低さ
6つの初期使用行動パターンが3ヶ月目までに62%の脱落を予測し、遠隔モニタリングにもかかわらず全体の29~83%の非アドヒアランスが持続しています[3]Mansell, S.K.、「6つの初期CPAP使用行動パターン…」、thorax.bmj.com。解剖学的閉塞と心理社会的障壁がユーザーを代替モダリティへと向かわせ、CPAP収益の勢いを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
テクノロジー対応ウェアラブルが機械的主力製品に挑戦下顎前進装置は2025年のいびき治療市場シェアの39.02%を維持し、スマートウェアラブルおよび体位訓練装置はデジタルへの転換を反映して13.92% CAGRを記録しています。持続陽圧呼吸療法装置は重度OSAの基準として残っていますが、そのコンフォートギャップが代替品に対する相当規模のプールを維持しています。呼気PAP弁および鼻腔拡張器はミニマリストな気流補助への需要に応え、舌安定化ツールは解剖学的に特定のニッチに対応しています。
イノベーションの勢いはコネクテッドフォーマットに傾いています。スマートMADは夜間の前進効果を検証してクラウド分析を送信するセンサーを重ね、コンプライアンスループを強化しています。コネクテッド口腔内デバイスのいびき治療市場規模は、OTC政策の追い風を背景に2025年の4億1,000万USDから12.63% CAGRで拡大すると予測されています。一方、いびき治療産業では汎用あごひもの高い放棄率が依然として見られ、デザインと素材のアップグレードが定着率向上のレバーとして浮上しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


外科的介入別:
神経刺激療法が侵襲的ケアの地図を塗り替える口蓋垂口蓋咽頭形成術は2025年に外科的シェアの30.12%を占めましたが、舌下神経刺激療法の将来CAGR 13.53%はデバイス誘導神経調節への嗜好の高まりを示しています。ソムノプラスティおよびラジオ波口蓋形成術は低い罹患率で組織縮小経路を提供し、ピラー手術は低侵襲口蓋硬化ニッチを担っています。
神経刺激療法のプレミアム価格帯(30,000~40,000 USD)は量を制限しますが、CPAP不耐が記録されている特定市場での償還を確保しています。神経刺激療法のいびき治療市場規模は2031年までに5億7,500万USDに達すると予測されており、支払者政策との整合性が強調されています。ウイルス的な普及は、多年にわたる有効性のさらなる証拠と外来手術による植込みの合理化にかかっています。
エンドユーザー別:
在宅ケアの優位性がヘルスケアの消費者化を反映在宅ケア設定は2025年収益の45.21%を占め、在宅診断とリモートコーチングによって推進されました。病院および睡眠検査室は複雑な症例管理と滴定研究に不可欠であり、歯科・耳鼻咽喉科クリニックは装置フィッティングと外科的紹介を担っています。
デジタルエコシステムがこれらのアクセスポイントを結びつけています。NightOwlの在宅検査パイプラインはクラウドダッシュボードにデータを送り、臨床医が対面フォローアップなしに治療を反復できるようにしています。在宅ケアモダリティのいびき治療市場シェアは、費用効率の高い外来ケアへの償還の優遇が進む中、2031年までに49.35%を超えると予想されています。プロバイダーは、自己管理患者がデバイスメトリクスを正確に解釈できるよう教育コンテンツを強化する必要があります。
流通チャネル別:
デジタルコマースが地理的リーチを拡大オフラインの薬局および病院の販売窓口は2025年の配送の55.31%を依然として担っていますが、消費者が玄関先への配送に移行するにつれ、オンラインポータルは活発な14.22% CAGRを記録しています。サブスクリプションバンドルはデバイス交換サイクルとバーチャルコーチングを組み合わせ、生涯価値と定着率を高めています。
直接消費者向けストアフロントは専門クリニックが不足する市場にも浸透し、初回採用を促進しています。オンラインチャネルを通じたいびき治療市場規模は、2025年の9億1,068万USDから2031年には20億2,000万USDに拡大すると予測されています。国境を越えたデバイス輸入規則とデータプライバシー規制への準拠は、小規模参入者にとって主要なハードルとして残っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
テクノロジー別:
コネクテッドエコシステムがデータ駆動型ケアを推進非コネクテッドデバイスは2025年に59.94%のシェアを獲得しましたが、アプリ対応ソリューションは人工知能を活用して治療をパーソナライズすることで2031年までに14.36% CAGRを記録しています。クラウドダッシュボードはリアルタイムのアドヒアランスメトリクスを伝達し、ResMed Dawnなどの生成AIアシスタントはマスクフィットと夜間ルーティンについてユーザーをコーチングしています。
コネクテッドシステムのいびき治療市場シェアは、サイバーセキュリティフレームワークとシームレスな電子健康記録(EHR)統合を条件に、2031年までに46.75%に達する見込みです。メーカーはセンサーフュージョンとクラウドアーキテクチャの特許ポートフォリオに戦略的プレミアムを置き、エコシステム機能の研究開発に収益の7%を投入しています。
地域分析
北米いびき治療場
北米は、包括的な償還制度、企業ウェルネス施策、およびAI搭載ウェアラブルの早期普及により、2025年のシェア41.44%をリードしています。保険会社は現在、実証されたアドヒアランスにプレミアム割引を連動させる価値基準型支払いバンドルを試験導入しており、デバイスの買い替えサイクルを強化しています。しかし、CPAPの脱落率が高いことから、臨床医はマルチモーダルプロトコルへの移行を余儀なくされており、需要の多様性が維持されています。
アジア太平洋いびき治療市場
アジア太平洋地域は、人口動態の膨張が可処分所得の上昇および民間保険の拡大と相まって、最速の11.52% CAGRを記録しています。中国だけで1億7,600万人のOSA患者を抱えながら、CPAP普及率はわずか10.25%にとどまっており、低コストの口腔内装置やアプリベースの診断に対する潜在的な需要量が浮き彫りになっています。公衆衛生キャンペーンは根強い文化的誤解への対処を進めており、インドの「Stop the Snore」イニシアチブは耳鼻咽喉科学会と連携してスクリーニングの標準化を推進しています。
EMEAおよび南米いびき治療市場
欧州は引き続き安定したプロトコル主導の環境を維持しています。統一されたCEマーキングがコネクテッドデバイスの展開を加速させる一方、疾病基金による償還が普及曲線を安定させています。中東・アフリカおよび南米は低い基盤から前進しており、湾岸諸国は専門的な睡眠センターへの投資を進め、ブラジルでは遠隔医療法の改正がリモートでのMAD処方を支援しています。


規制環境
米国では、いびき防止用口腔内装置は、いびきおよび/または閉塞性睡眠無呼吸症用口腔内装置に関するFDAガイダンスで定義された特別管理のもと、製品コードLRKのクラスII医療機器としてFDAにより規制されている。この枠組みは510(k)による市場参入を支える一方で、生体適合性、性能試験、ラベリング、および使いやすさに関する要求水準を高めている。2026年2月には、FDA品質マネジメントシステム規則(QMSR)も施行され、機器のライフサイクル全体にわたる製造業者の品質システム適合がより厳格化された。
欧州連合では、規則(EU) 2017/745(医療機器規則、MDR)が中心的なコンプライアンス枠組みであり続けており、2026年1月1日時点で有効な統合テキストにも継続的な更新が反映されている。臨床評価、市販後調査、および経済事業者間での追跡可能性に関するMDRの義務は、従来型口腔装置と、コネクテッド機能またはアプリ対応機器の双方における商業化のスケジュールを規定している。特に、ソフトウェア機能、サイバーセキュリティ要件、およびデータ取扱いが機器の効能表示と重なる領域において、その影響は大きい。
競合環境
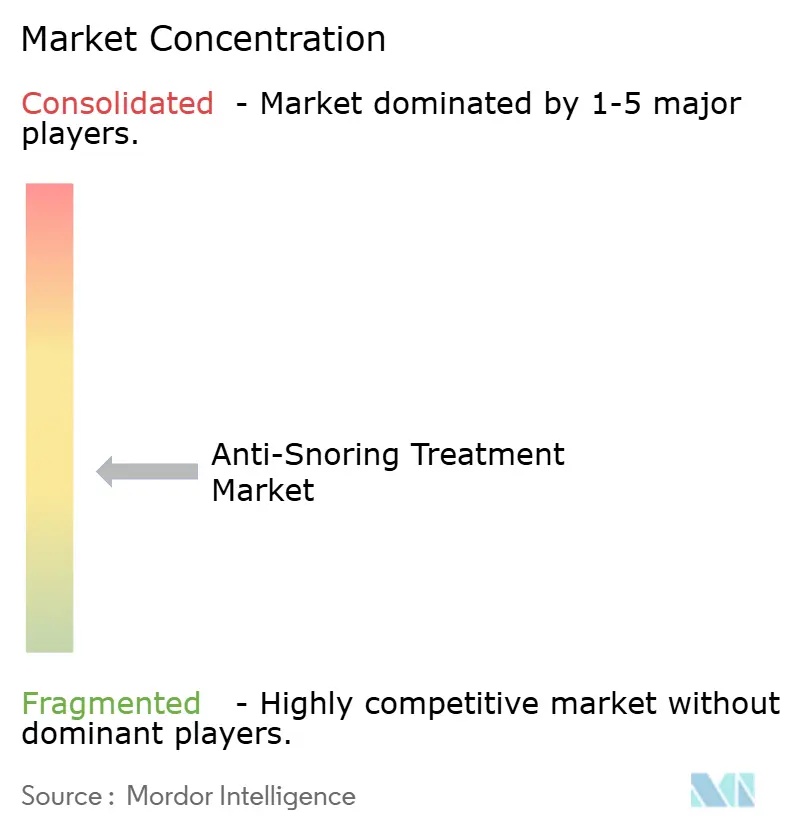
市場は構造的に断片化しています。ResMed、Philips、Fisher & Paykel HealthcareがCPAPおよびコネクテッドデバイス層を形成し、Inspire Medical Systemsが神経刺激療法をリードしています。既存企業はデジタル買収に資本を投入しており、ResMedのSomnoware買収は分析能力を深め、四半期あたり1億4,700万件のクラウド接続夜間データにわたるクロスセリングを支援しています。
リコール対応を管理中のPhilipsはCompumedicsと提携して薬局ベースの診断を普及させ、チャネルミックスを多様化しながらブランドエクイティを守っています。新興の破壊的企業は既製センサーにAIアルゴリズムをパッケージ化し、未開拓の地域をターゲットとした200 USD未満のウェアラブルを生み出しており、資金調達の勢いはハードウェアとソフトウェアのハイブリッドに対するベンチャーの食欲を示しています。
戦略的テーマは現在、単一デバイス販売よりもプラットフォーム展開を重視しています。自己検査、アプリコーチング、物流自動化を融合したオファリングは、より高い継続収益と粘着性の高い消費者関係を約束しています。競争上の堀は、プラスチックハードウェアの差別化よりもセンサーフュージョンとクラウドアーキテクチャの特許ポートフォリオにかかっています。
いびき治療産業リーダー
Fisher & Paykel Healthcare Limited
Koninklijke Philips NV
Resmed
Apnea Sciences
Tomed GmbH
- *免責事項:主要選手の並び順不同
いびき治療市場
- Resmed
- Koninklijke Philips
- Fisher & Paykel Healthcare
- SomnoMed
- Apnea Sciences
- Whole You (Mitsui Chemicals)
- Tomed GmbH
- The Pure Sleep Company
- Signifier Medical Technologies
- ZQuiet (Sleeping Well LLC)
- Smart Nora
- Bleep LLC
- Good Sleep Co
- Rotech Healthcare
- Innovative Health
- Lear Corp (AccuMED)
- Meditas
- GlaxoSmithKline
- SnoreMeds (Pty) Ltd
- Tongue Lab

市場機会と将来展望
規制および臨床上の節目は、アドヒアランスと快適性の障壁に対応する、差別化された非PAP代替製品の余地を広げている。2026年3月、LivaNovaは、中等度から重度のOSAに対する近位舌下神経刺激療法用aura6000システムについて、FDAの市販前承認を取得した。2026年4月には、7か月間のOSPREYランダム化比較試験のデータがAnnals of Internal Medicineに掲載され、CPAP不耐性患者に対する神経調節療法への支払者・医療提供者の信頼を強化し、睡眠検査室、耳鼻咽喉科クリニック、外来手術施設にわたる対象処置エコシステムを拡大した。
OTCおよびホームケア分野では、クラスIIのいびき防止用口腔内マウスガードに関する追加の510(k)承認(例えば、Koncept Innovators, Inc.が2026年5月にFDA承認を取得)が続いており、下顎前進装置および関連する口腔装置カテゴリーにおいて、DTCおよびオンラインチャネルを通じて提供可能な製品が増加している。ホーム睡眠検査およびアプリ連携型ウェアラブルが症状認識から治療開始までの時間を短縮する中、主要な機会は、スクリーニング、選択、モニタリングを組み合わせたエンドツーエンドのワークフローにあり、診断機能またはアルゴリズム支援を含む機器に対するQMSRおよびEU MDRのコンプライアンス要件も同時に求められる。
Recent Industry Developments in いびき治療市場
- 2026年6月:ResMedはNoctrix Healthの買収を完了し、Nidra Tonic Motor Activation療法を臨床睡眠健康ポートフォリオに追加した。この取引により、ResMedは従来のPAP療法を超えて、隣接する睡眠関連疾患へと事業範囲を拡大し、家庭および臨床環境における、より多様でコネクテッドなケア提供を支えている。
- 2025年12月:ResMedは、Smart Comfortとして販売されるPersonalized Therapy Comfort SettingsについてFDA承認を取得した。これはCPAP療法の個別化支援を目的とするAI対応デジタル医療機器である。この承認は、アドヒアランスと快適性を軸とした製品差別化を支えるものであり、ソフトウェアを活用した治療最適化への競争環境の移行を反映している。
- 2024年10月:FDAはHappy HealthのHappy Ringを承認し、振動によるいびき軽減のための市販選択肢を拡大した。この承認は、ウェルネス用途と臨床志向のいびき軽減の間に位置するウェアラブルおよび体位療法アプローチの消費者主導の普及に勢いを加えている。


いびき治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、上気道の気流を改善することにより習慣性いびきを軽減または停止させるために使用される製品および処置を対象とする。臨床上市されている機器およびいびき関連介入措置の、エンドユーザーへの販売価値として測定される。
範囲の除外項目:美容用鼻テープ、スマートフォンの音声録音アプリ、およびスプレーは、本規模算定には含まれない。
セグメンテーション概要
- デバイスタイプ別
- 下顎前進装置(MAD)
- 舌安定化装置(TSD)
- 持続陽圧呼吸療法(CPAP)装置
- 呼気PAP(EPAP)および鼻腔拡張器
- スマートウェアラブルおよび体位訓練装置
- その他のデバイス
- 外科的介入別
- 口蓋垂口蓋咽頭形成術(UPPP)
- ソムノプラスティ
- ピラー手術
- 扁桃摘出術・アデノイド切除術
- ラジオ波口蓋形成術
- 舌下神経刺激療法
- レーザー支援口蓋垂形成術
- その他
- エンドユーザー別
- 在宅ケア設定
- 病院・睡眠検査室
- 歯科・耳鼻咽喉科クリニック
- 流通チャネル別
- オフライン(病院・小売薬局)
- オンライン(Eコマース、DTC、マーケットプレイス)
- テクノロジー別
- コネクテッド・アプリ対応デバイス
- 非コネクテッド従来型デバイス
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋地域
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要プールと典型的な受診経路をマッピングし、それを主要国における製品の規制および販売方法と照合することから始まる。CDCの保健統計、WHOのデータセット、NIHおよびPubMedの臨床文献、各国の保健サービスガイダンスページ、機器カテゴリーが確認できる関税・貿易統計などの公開情報源を参照している。
次に、供給および価格に関するシグナルを、企業の年次報告書、投資家向け資料、製品カタログ、および診断・治療慣行について論じる医学会や睡眠関連団体の資料を用いて相互確認する。一部のケースでは、有料契約サービスを用いて企業財務および特許検索を行い、イノベーション活動の検証と睡眠関連機器分野への収益エクスポージャーの概算を行っている。これらのデスクリサーチ情報源は例示であり、データ収集、検証、および調査内容の明確化のために他の公開情報源も使用した。
一次インタビューおよび調査
一次調査は、家庭用および臨床チャネルにおいて実際に処方、購入、更新されているものについて、デスクリサーチの仮定を検証するために用いられた。APAC、EMEA、およびアメリカ地域の製造業者、販売業者、睡眠専門医、口腔装置を専門とする歯科医師、およびチャネル関係者と対話を行った。この情報により、採用率、典型的な価格帯、および地域別の処置ベース解決策の現実的な割合を整合させることができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | CXO:12% | APAC:44% |
| 中堅層:55% | 機能・部門責任者:38% | EMEA:36% |
| 小規模プレイヤー:16% | マネージャー:50% | アメリカ地域:20% |
市場規模算定と予測
中核となる算定は、トップダウン型の需要再構築を用いており、診断済みおよび対象となるいびきおよび睡眠呼吸障害人口を、治療選好、医療アクセス、およびチャネル利用可能性に基づいて治療対象ユーザーに変換している。機器および介入措置の収益は、患者当たりの標準的な使用単位数と平均販売価格帯を用いて推計され、医療アクセスおよび購買パターンの地域差に基づいて地域別に分割される。
合計値を現実的に保つため、主要な製品グループ(口腔装置、CPAPおよびEPAP製品、鼻拡張器、体位療法用ウェアラブルなど)にわたるサンプル価格ポイントを用いた選択的なボトムアップ検証を実施している。その後、公開資料で議論されているサプライヤーのエクスポージャーと照合して整合性を確認する。特に重要な市場インプットには、肥満率の傾向、高齢人口の割合、睡眠クリニックおよび歯科医への診断・紹介率、ホームケアの普及率、機器およびアクセサリーの買い替えサイクル、およびオンライン購買へのシェアシフトが含まれる。
予測はシナリオ分析を用いて実施される。成長は、診断範囲の拡大、快適性を重視した機器タイプ間の切り替え、コネクテッド機能の普及に伴う予想ASP変動など、毎年更新可能な少数のドライバーに結び付けられている。小規模国において視認性が低い場合は、類似の医療システムから代替の採用曲線を適用してギャップを埋め、最終確定前に専門家との対話で確認している。
データ検証および更新サイクル
検証は複数回のパスを経て実施され、まず地域、治療タイプ、および示唆されるユーザー数の一貫性確認から始まる。続いて、処置件数や公開情報源における機器出荷に関する議論など、独立した指標との差異確認を行う。異常値が現れた場合には、前提を再検討し、価格設定、チャネル構成、または採用状況のいずれが差異の要因であるかを確認するための追加対話を実施する。
承認前には、定義のずれや計算上の問題を捕捉するため、モデルおよび主要な前提を第二のアナリストが確認する。また、記述内容が数値と整合しているかも確認し、報告されるロジックが合計値と一致するようにしている。レポートは毎年更新され、価格設定、償還、または臨床実践パターンを変化させる重大な出来事が発生した場合には中間更新も行われる。納品直前には、クライアントが最新の見解を受け取れるよう、最終確認を実施する。
Mordor Intelligenceのいびき防止治療市場規模算定と他の公開推計との比較
いびき防止治療の公開市場規模は、同じ最終需要を指しているにもかかわらず、大きく異なる場合がある。これは、製品の範囲と基準年の選定が必ずしも一致しないためである。差異は、処置収益の取り扱い方法、いびきのみのユースケースが混在する場合の睡眠無呼吸機器の扱い方、および価格設定が定価または現実的な取引価格帯のいずれを用いてモデル化されているかにも起因する。
下表は、2025年基準の複数の公開資料よりも高い2026年の値を示している。Mordor Intelligenceのモデルでは、臨床上市されている機器およびいびき関連介入措置のみを対象としており、治療支出を表さないため、美容用鼻テープ、単純な録音アプリ、およびスプレーは除外されている。もう一つの差異の要因は、対象となるいびき人口から治療対象ユーザーへの変換である。一部の推計は、歯科医主導の口腔装置の使用状況、CPAPアドヒアランスパターン、および地域別チャネル構成を確認せずに、積極的な普及率を適用しているためである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.25 B (2026) | |
| 業界出版社A | USD 1.45 B (2025) | 2025年を基準年とし、臨床上市されている治療法とより広範なウェルネス製品を明確に区別していないため、含める範囲に応じて合計値が上下にずれる可能性がある。 |
| コンサルティング出版社B | USD 1.68 B (2025) | 処置シェア、買い替えサイクル、および地域間の価格分散に関する視認性が限られた、大まかな機器・チャネル区分から合計値を構築しており、口腔装置および体位療法がより速く成長している市場を過小評価する可能性がある。 |
全体として、この比較は主に範囲の整合性と基準年の選定を反映しており、次いで各モデルが対象となるいびき人口をどのように有料治療ユーザーへ変換しているかに影響される。診断、採用、買い替えサイクル、および現実的な価格帯にインプットを結び付けることで、前提が更新された際にも、最終合計は透明性と再現性を保つ。


レポートで回答される主要な質問
いびき治療市場の現在の価値はいくらですか?
いびき治療市場は2026年に22億5,000万USDと評価されており、2031年までに36億9,000万USDに成長すると予測されています。
どのデバイスカテゴリが収益を支配していますか?
下顎前進装置は2025年のいびき治療市場シェアの39.02%を占め、治療選択肢の中でリーダーシップを維持しています。
スマートウェアラブルが注目を集めている理由は何ですか?
スマートウェアラブルはリアルタイムのいびき検出とアプリコーチングを組み合わせ、ユーザーのアドヒアランスを高め、13.92%の予測CAGRを記録しています。
2031年までに最も速く成長する地域はどこですか?
アジア太平洋地域は、大規模な未治療OSA人口と診断アクセスの拡大により、11.52% CAGRでリードしています。
CPAP普及の妨げとなっているものは何ですか?
快適性の問題とライフスタイルへの適合性に影響された29~83%の非アドヒアランス率が、多くの患者を代替デバイスへと向かわせています。
オンラインプラットフォームはどのように市場を再形成していますか?
Eコマースとテレヘルスサブスクリプションは配送サイクルを短縮し、コーチングを提供しており、特に都市部のアジア太平洋地域と北米で14.22% CAGRで拡大しています。
最終更新日:



