
アンモニア貯蔵タンク市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
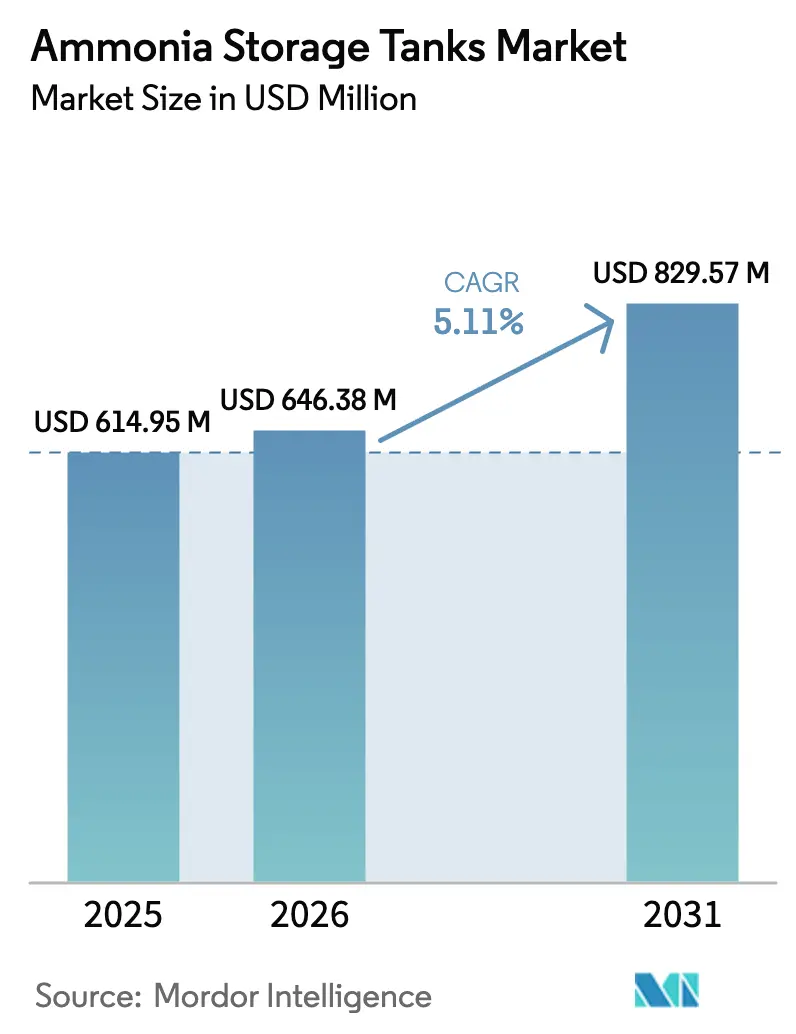
| 市場規模 (2026) | 646.38 百万米ドル |
| 市場規模 (2031) | 829.57 百万米ドル |
| Growth Rate (2026 - 2031) | 5.11 % |
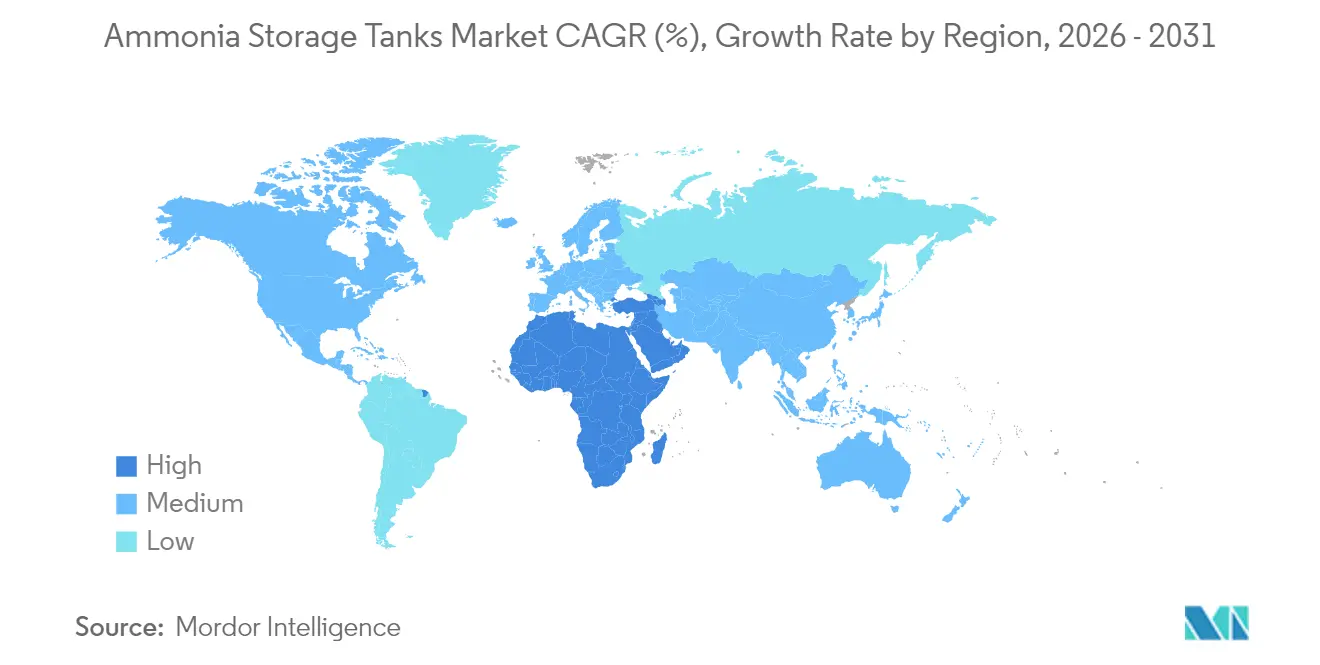
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 中東とアフリカ |
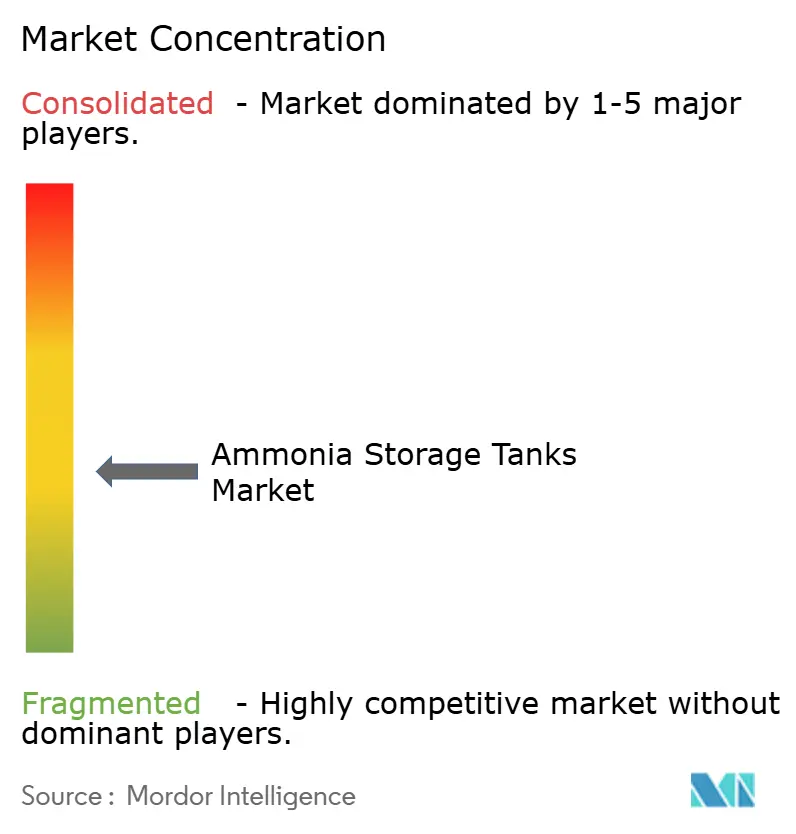
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアンモニア貯蔵タンク市場分析
アンモニア貯蔵タンク市場規模は2026年に6億4,638万米ドルと推定され、2025年の6億1,495万米ドルから成長し、2026年~2031年にかけて年平均成長率(CAGR)5.11%で拡大し、2031年には8億2,957万米ドルに達する見通しです。この成長は、肥料中心の需要からグリーンアンモニア、長期エネルギー貯蔵、ゼロカーボン海事バンカリングなどの新たなエネルギーベクターへのセクターの転換を反映しています。政府による脱炭素化義務の強化、国家水素戦略、および大規模再生可能エネルギープロジェクトが、専用貯蔵インフラへの設備投資を加速させています。生産者もまた、特に腐食耐性材料を必要とするグリーンアンモニアに対応するため、より厳格な安全基準および高純度要件に適応すべくタンクファームの再設計を進めています。一方、ミッドストリームおよび港湾事業者は、アンモニア貯蔵を再生可能エネルギー生産拠点と国際海運航路を結ぶゲートウェイ資産として位置付け、統合型エネルギー大手および専門ターミナル開発会社から相当規模の投資コミットメントを集めています[1]Royal Vopak、「戦略的アップデート2025~2030年」、vopak.com。
主要レポートのポイント
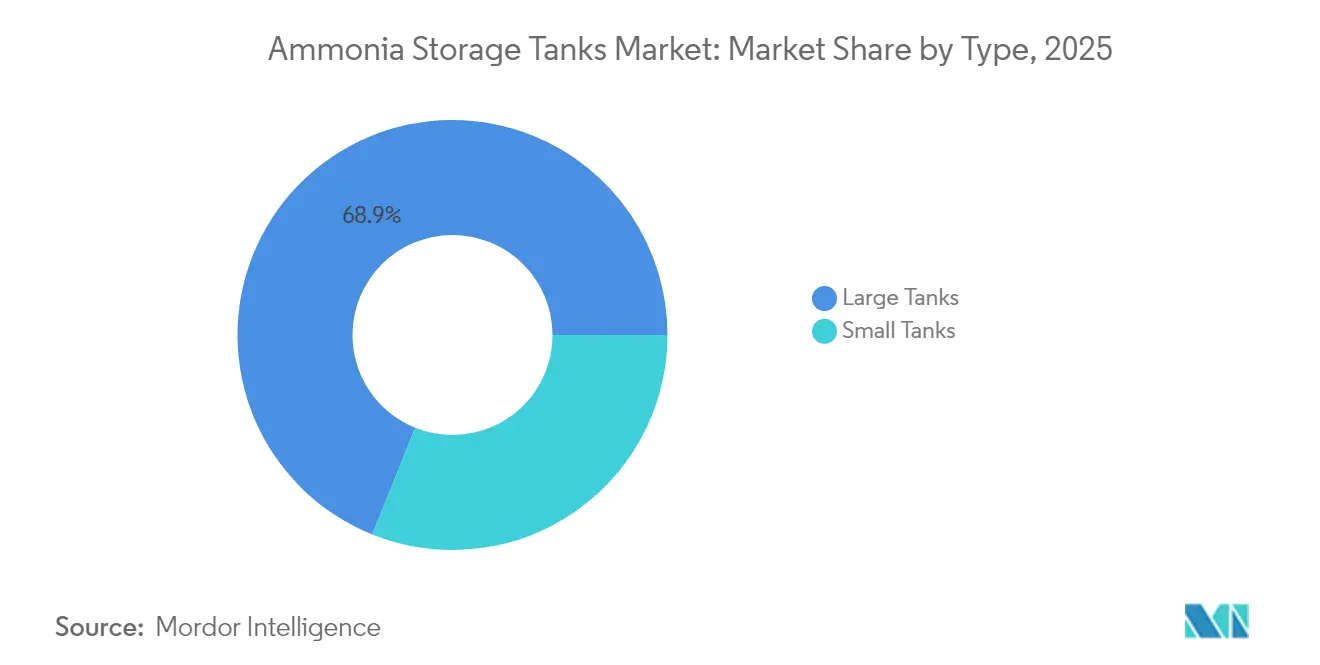
- タイプ別では、大型タンクが2025年のアンモニア貯蔵タンク市場シェアの68.92%を占め、一方、小型タンクは2031年にかけて年平均成長率(CAGR)5.61%で拡大する見通しです。
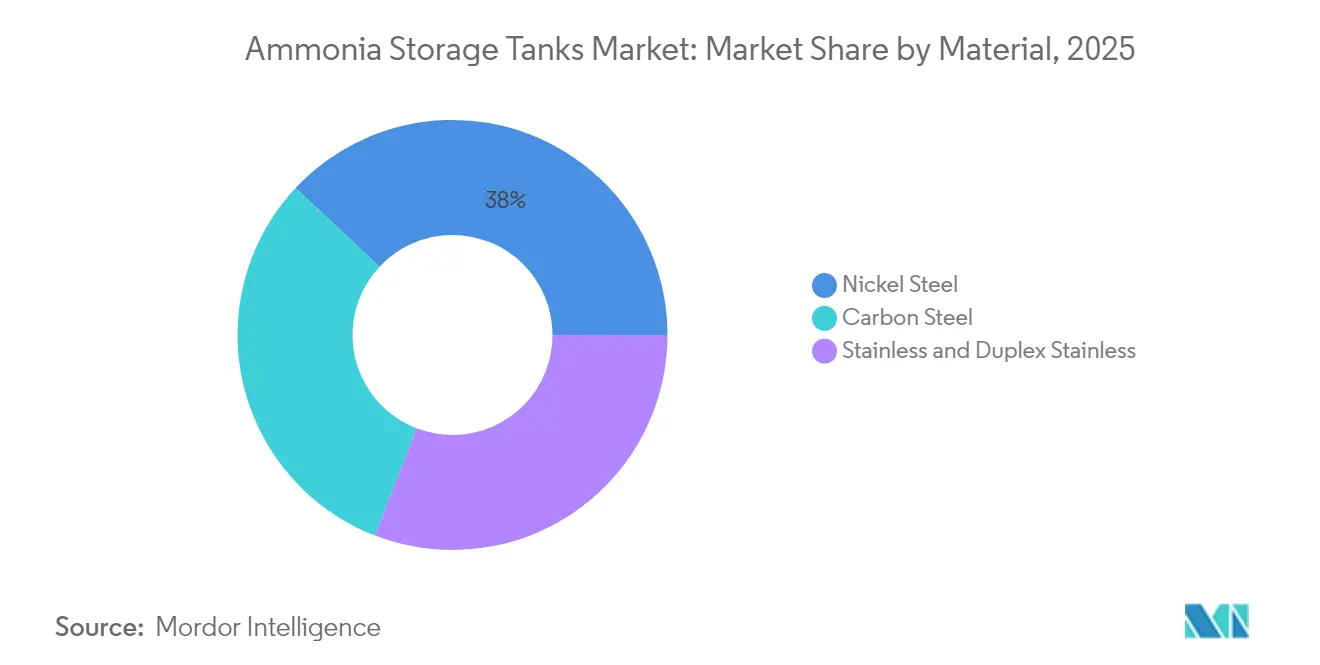
- 材料別では、ニッケル鋼が2025年のアンモニア貯蔵タンク市場規模の38.02%を占め、ステンレスおよびデュプレックスステンレス鋼は2026年から2031年にかけて年平均成長率(CAGR)5.83%を記録する見込みです。
- 地域別では、中東およびアフリカが2025年の世界収益の35.98%を占め、2031年までに最速の年平均成長率(CAGR)6.05%を達成する軌道に乗っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 海事燃料としてのアンモニアに対する急増する需要 | +1.2% | 欧州およびアジア太平洋での早期導入を中心にグローバル | 中期(2~4年) |
| 世界のアンモニアターミナルにおけるアジア太平洋の拡張 | +0.9% | アジア太平洋中心、世界の貿易ルートへの波及 | 短期(2年以内) |
| 窒素肥料サプライチェーンにおける採用の増加 | +0.7% | 農業地域に集中したグローバル | 長期(4年以上) |
| アンモニア貯蔵を優先する国家クリーン水素ロードマップ | +0.8% | 欧州、北米、オーストラリア、日本 | 中期(2~4年) |
| モジュール式グリーンアンモニアバンカリングハブの成長 | +0.6% | 沿岸地域(世界規模)、港湾都市 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
海事燃料としてのアンモニアに対する急増する需要
国際海事機関(IMO)の排出目標が船主にアンモニア燃料推進の試験を促し、専用バンカリングタンクへの即時需要を生み出しています。2024年に認可されたノルウェーの浮体式バンカー船は年間416回の移送が可能であり、港湾が加圧アンモニア貯蔵を迅速な回転物流と統合する方法を示しています。アンモニアは等エネルギー量の重油に比べて1.6~2.3倍の体積を占めるため、ターミナルは既存のタンクファームを拡張するか、過圧保護装置および連続蒸気リターンヘッダーを備えた新たな円筒型ユニットを設置する必要があります。グローバル海事フォーラムは2024年のインフラ審査において、ネットゼロの節目を達成するために貯蔵・取扱容量の適時な展開が不可欠であることを強調しました。
世界のアンモニアターミナルにおけるアジア太平洋の拡張
日本、韓国、インドは、地域の肥料需要を新興の発電・海運用途と結びつける輸入ターミナルを整備しています。IHI CorporationとRoyal Vopakは2025年7月、冷凍貯蔵とオンサイトクラッキングを組み合わせて重工業向けに水素を供給する先進ターミナルを日本に建設する共同開発協定に署名しました。中国が2025年に500万トン超の新規アンモニア生産量を追加する計画は、生産急増と季節的な肥料需要の変動を吸収できる緩衝貯蔵を必要とします。インドの事業者Aegis Vopak Terminals Limitedは、アンモニア貯蔵と多目的桟橋を組み合わせたブラウンフィールドモデルをピパバウおよびジャワハルラル・ネルー港(JNPA)で展開し、バース混雑を緩和して船舶スケジューリングを改善しています。
窒素肥料サプライチェーンにおける採用の増加
尿素価格が2025年初頭においてもなお紛争前の5年平均を40%上回る水準にあることが、生産者に現地のアンモニア在庫を積み増す動機を与えています。より大きな貯蔵バッファーにより、天然ガス原料または二酸化炭素(CO₂)回収ユニットが停止した際にもプラントを最適に稼働させることができます。ラボバンクの2025年肥料見通しは、同セクターが世界のアンモニア需要の77%を占め続けており、引き続きベースライン消費を支えると指摘しています。国内食料安全保障政策もこの貯蔵主導のレジリエンス思想を後押ししており、オーストラリアの国内尿素生産推進はその一例です。
アンモニア貯蔵を優先する国家クリーン水素ロードマップ
欧州連合(EU)の水素戦略は、2030年までに再生可能水素の輸入量を年間1,000万トンとする目標を掲げ、エネルギー密度の高さと確立された輸送規格を理由にアンモニアを優先輸送媒体として位置付けています。ドイツ、オランダ、ノルウェーは既存の石油・液化石油ガス(LPG)ターミナルを冷凍アンモニアハブに転換するための公的資金を確保しています。欧州水素銀行は2025年に7つのプロジェクトに助成金を交付し、その中にはノルウェーのSkiGA施設が含まれており、輸出供給向けに年間10万トンのクッション貯蔵を組み込む予定です。同様のインセンティブは、クリーン水素の生産税額控除がアンモニアの合成・貯蔵・クラッキングの統合複合施設のプロジェクト経済性を改善する米国のインフレ削減法(Inflation Reduction Act)にも見られます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アンモニアの毒性および漏洩管理コスト | -0.8% | 先進国市場で特に厳格、グローバルに影響 | 短期(2年以内) |
| 高い設備投資(CAPEX)および複数機関による規制承認 | -1.1% | 北米および欧州で最も顕著、グローバルに影響 | 中期(2~4年) |
| 認定溶接士・検査員の不足 | -0.5% | 北米、欧州、一部のアジア太平洋市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アンモニアの毒性および漏洩管理コスト
アンモニアの腐食性および毒性により、事業者はトリプルバリア封じ込め、高速作動フェイルセーフバルブ、および継続的なガス検知ネットワークの設置を余儀なくされています。米国連邦規則集(CFR)第49編第173.315条は、湿潤部への銅、亜鉛、または銀合金の使用を制限しており、継手および計装機器の材料コストを増大させています。労働安全衛生局(OSHA)基準1910.111はさらに緊急換気設備および漏洩封じ込め設備を義務付けており、これにより設備投資(CAPEX)は同等の液化石油ガス(LPG)施設を上回るものとなっています[2]米国労働省、「OSHA 1910.111 無水アンモニアの貯蔵および取扱い」、osha.gov。定期的な音響放出試験および水圧再検証がライフサイクルコストに加わり、実証された破壊靭性を持つ材料への調達決定に影響を与えています。
高い設備投資(CAPEX)および複数機関による規制承認
2025年のASME BPVC第VIII章の改訂では、最大許容応力計算を使用疲労係数に結び付ける段階的アプローチが導入され、設計会社はソフトウェアの再認定とエンジニアの再教育を求められています。API 510の2025年1月版は、有毒サービスに使用される1,000 psi未満の容器への定期検査を拡大適用しており、これはほとんどのアンモニア貯蔵球形タンクに該当します。開発者は、連邦・州・港湾当局の重複する審査を経ることが多く、プロジェクトのリードタイムが12~18ヶ月延長されることがあり、資金調達コストが増大し、小規模投資家の参入を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
大型タンクが産業用途を牽引大型タンクは2025年のアンモニア貯蔵タンク市場の68.92%を占めており、垂直統合型肥料複合施設および新興のアンモニア燃料海運回廊が運用効率のために10,000 m³超の容量を必要としているためです。立地制約よりも長い滞留時間、集中ロジスティクス、規模の経済が優先される場所で引き続き選好されています。一方、小型タンクは2026年から2031年にかけて年平均成長率(CAGR)5.61%で成長する見通しです。風力または太陽光発電所と同一敷地に設置される分散型グリーンアンモニアプラントは、許認可の複雑さを軽減し建設期間を短縮する小型モジュール型タンクを好みます。アンモニア貯蔵タンク市場における小型タンクの市場規模は、港湾が移動式バンカリングスキッドを採用し、地方の農業協同組合がサプライショックから農家を守るローカル肥料デポを建設するにつれ、着実に上昇する見通しです。ミネソタ州では、RMIロードマップが3,000 m³の加圧型バレット型タンクとの組み合わせによるローカル生産が長距離トラック輸送を最小化し、農業需要に合わせた貯蔵量を確保できることを示しました。
大型タンクセグメントは、基礎工事や封じ込め堤がすでに整備されているブラウンフィールド石油化学サイトでの改修機会の恩恵を受けます。冷凍無水サービスへのアップグレードを行う事業者は、民間工事を再利用し、完全性監視のための最新デジタルツインと統合することで、グリーンフィールド建設に対するコスト優位性を維持できます。さらに、炭素回収ユニットを組み込んだ今後のブルーアンモニアプロジェクトは、合成速度と船積みスケジュールを切り離し輸出信頼性を高めるために、大容量タンクを優先します。したがって、アンモニア貯蔵タンク市場全体において、両タンククラスは共存し、プロジェクト開発者は変化するオフテイクプロファイルに合わせて規模または柔軟性を選択することになります。
注記: 各セグメントの詳細なシェアはレポート購入後にご利用いただけます


材料別:
ステンレス鋼の成長の中でニッケル鋼が優位ニッケル鋼は2025年のアンモニア貯蔵タンク市場において38.02%のシェアを維持しており、これは-33℃の貯蔵に対する長年にわたる実績と、靭性対コスト比の優位性によるものです。製造業者は溶接手順に精通しており、設計規格は応力除去および溶接後熱処理プロトコルを十分に確立しています。この精通度が入札価格の低下とプロジェクト期間の短縮をもたらし、大量肥料プロジェクトでの優位性を維持しています。一方、グリーンアンモニア生産者が超低不純物閾値と延長された検査間隔を求めるにつれ、ステンレスおよびデュプレックスステンレス鋼は2031年にかけて年平均成長率(CAGR)5.83%で成長する見通しです。ステンレス鋼に帰属するアンモニア貯蔵タンク市場規模は、所有者が耐腐食性、水素脆化の緩和、およびアンモニア誘導体との潜在的な共同貯蔵との適合性を優先する地域で上昇する見込みです。
炭素鋼は500 m³未満の加圧型バレット型タンクで依然として主流ですが、事業者が応力腐食割れへの対策としてより高いクロムまたはデュプレックスグレードを指定するようになっているため、成長は鈍化しています。金属ハロゲン化物吸着剤および複合ライナーを調査した学術研究は、中期的な材料の変革可能性を示唆しています。それでも、ASMEやAPIなどの規格機関は新規合金の承認に慎重であり、広範なフィールドデータが新興の候補材料を検証するまでは、ニッケル鋼およびステンレス鋼が市場を支配するでしょう。
注記: 各セグメントの詳細なシェアはレポート購入後にご利用いただけます
地域分析
中東・アフリカ アンモニア貯蔵タンク市場
中東・アフリカは2025年に35.98%の収益シェアを確保し、2031年までに世界最速となる6.05%のCAGRを達成する見込みです。サウジアラビアのNEOMメガプロジェクトは現在80%完成しており、輸出バッファーおよび内陸引き取りノードとして機能する冷凍タンク群に支えられ年間120万トンのグリーンアンモニア生産能力を組み込んでいます。エジプトのACWA Powerによる年間60万トン規模の複合施設も同様のモデルを採用しており、欧州およびアジアへのクロスベイスン貿易を主導するという同地域の野心を示しています。豊富な太陽光・風力資源が低コストの再生可能電力を支え、現地開発業者は追加のタンクインフラコストを吸収しながら競争力のある本船渡し価格を提示することが可能となっています。
アジア太平洋 アンモニア貯蔵タンク市場
アジア太平洋地域は、根強い肥料需要とクリーン燃料輸入の増加を組み合わせています。IHI-Vopakが計画する日本のターミナルは、混焼プロジェクトにおける石炭代替を目指しており、高度なボイルオフガス回収機能を備えた高純度アンモニア貯蔵が求められます。中国の設備増強は、沿岸省に対して毎春の内陸生産過剰を調整するための新たな球形タンクの建設を義務付けています。インドの国家グリーン水素ミッションも、2030年までに欧州向け輸出フローを見越して、港湾管理局にアンモニア貯蔵タンク市場向けの土地バンク保を促しています。
欧州 アンモニア貯蔵タンク市場
欧州の軌跡は、国内生産よりも政策執行によって牽引されています。ドイツ、オランダ、ベルギーは再生可能水素割当量を満たすべく石油ターミナルをアンモニア拠点へ転換しており、VopakのアントワープエネルギーパークがクラッキングA・貯蔵・流通を統合したモデルの青写真となっています。
南北アメリカ アンモニア貯蔵タンク市場
北米では、複雑な許認可手続きや地域社会との調整に事業者が取り組む中、着実ながらも緩やかな成長が続いており、米国ガルフコーストの製油所は既存のLPG球形タンクをアンモニア兼用容器へ改修しています。南米は依然として黎明期にありますが、ブラジルの水力発電余剰は将来のグリーンアンモニア輸出ベクターとなる可能性を秘めており、2026年までに専用貯蔵施設の実現可能性調査が進められています。

規制環境
安全性、圧力容器、および有害物質に関する規則は、各地域におけるアンモニア貯蔵タンクの設計、建設、および運用方法を形作っている。米国では、OSHA 29 CFR 1910.111が無水アンモニアの貯蔵および取扱いを規定しており、これは通常、湿潤部品に対するDOT 49 CFR 173.315の材料制限などの輸送要件と併せて適用され、バルブ、継手、計装の仕様の厳格性を高めている。CGA G-2.1-2023による安全な貯蔵および取扱いなど、業界の合意規格も所有者要件に影響を与えており、欧州では、大気圧冷却式アンモニアタンクに関するFertilizers Europeの検査ガイダンスなどの業界指針が、ターミナルや産業施設における健全性管理の実践を支えている。
許認可は、脱炭素化政策や低炭素分子のトレーサビリティ要件との連動が強まっており、エネルギー輸入およびバンカリングに対応するターミナルにおける文書化要件を高めている。EU向けアンモニア輸入回廊は、再生可能・低炭素コンプライアンスの枠組み(RFNBO関連規則や炭素会計上の要件を含む)によって形作られており、2034年までの無償CO2排出枠の段階的廃止は、産業ユーザーが排出量やサプライチェーンの特性を文書化する必要性を高めている。国および州レベルの枠組みもコンプライアンスの基盤となっており、例えばカナダでは通常、CSA B51およびASME Boiler and Pressure Vessel Codeに準拠した容器建造が求められ、また地域固有の肥料取扱規則(ノースダコタ州行政法典の規定など)は、貯蔵、設置場所選定、運用上の安全対策を強化している。
バリューチェーン分析
バリューチェーンは、タンクの設計・製造(ニッケル鋼やステンレス・二相ステンレスを含む)から、専門的な溶接や非破壊検査(NDE)、検査サービスを経て、基礎および防液堤の建設に至る。また、蒸気処理、冷却、安全システム(ガス検知、緊急遮断、漏洩防止を含む)の統合も対象となる。EPCおよびターミナル開発業者は、貯蔵設備を桟橋、ローディングアーム、蒸発ガス回収、さらには水素供給のためのアンモニア分解インターフェースと組み合わせて提供することが増えている。大型ターミナルタンクの場合、調達・引渡しスケジュールは、鋼板の入手可能性、資格を持つ溶接工や検査員、規格準拠の設計と文書化に依存し、所有者が全防液堤設計や冷却式設計を要求する場合、リードタイムが長くなることがある。
下流側では、タンク資産は港湾ターミナル、海上輸送、肥料工場・発電所・バンカリングハブへの内陸輸送を含む、より広範な物流チェーンの中に位置づけられる。東アジアおよび西欧における輸入インフラの整備は、貯蔵設備を回廊固有の炭素会計や貿易文書と結びつけており、回廊の排出量と検証がEUにおけるオフテイクの資金調達可能性に影響を与えるためである。西欧におけるMcDermottを含む、ターミナルおよび分解コンセプトに関与する請負業者や開発業者は、したがって貯蔵設備を、安全規格と進化する低排出サプライチェーン要件の両方を満たす必要がある統合型アンモニア取扱システムの一部として位置づけている。
競争環境
アンモニア貯蔵タンク市場は中程度に分散しています。Howdenと統合したChart Industriesは、低温工学の専門知識を活用して、オーナーがシングルベンダーのプロセス保証を求める案件において、プレファブ製コールドボックスおよびベーパーハンドリングの受注を獲得しています。Thyssenkrupp Uhdeはハーバーボッシュプロセスのライセンスフットプリントを活用して、新設合成ループと貯蔵エンジニアリングをバンドル提供しており、この戦略はブルーアンモニアソリューションに関するJohnson Mattheyとの2024年のパートナーシップによって強化されています。政策と資本が収束するにつれ、アンモニア貯蔵タンク業界は、トッププレーヤーが大型プロジェクトに紐付いた長期サービス協定を確保するにつれ、選択的な業界再編が進む可能性が高いです。
アンモニア貯蔵タンク業界リーダー
Engicon NV (Geldof)
thyssenkrupp Uhde GmbH
McDermott
Royal Vopak
Matrix PDM Engineering
- *免責事項:主要選手の並び順不同
アンモニア貯蔵タンク市場
- Aegis Vopak Terminals Limited
- BNH Gas Tanks
- CBandI Storage Solutions
- Chart Industries
- Engicon NV (Geldof)
- Fisher Tank Company
- IHI Corporation
- Linde PLC
- Matrix Service Company
- McDermott
- Royal Vopak
- Samarco Engineering
- SPG Steiner GmbH
- TF Warren Group
- thyssenkrupp Uhde GmbH
- ZHANJIANG MIC CHEMENERGY CO., LTD.

市場機会と将来展望
重要な空白地帯は、混焼、水素への分解、バンカリングなどのエネルギー用途向けに設計された輸入ターミナルおよび港湾側の貯蔵設備であり、新たな冷却式容量が取扱・変換設備とともに計画されている。2026年4月現在、ロッテルダム港では年間1,810万トンのアンモニア処理能力が開発中であり、これは大型かつ規格要件の厳しい貯蔵タンクおよび関連する蒸気管理に対する需要につながるターミナル整備の規模を示している。日本は政策主導の輸入により需要の基盤を加える存在であり、2030年までに年間300万トン、2050年までに年間3,000万トンという目標が挙げられており、これは規格準拠の沿岸貯蔵、蒸発ガス制御、船舶積込インターフェースの必要性を高めている。
機会は、統合型アンモニア発電および回廊主導型インフラにも存在し、そこでは貯蔵設備がプロジェクトスケジュールおよび安全性評価承認のゲーティング要素となる。2026年4月現在、21.2百万トンのアンモニア需要を代表する53件のアンモニア発電プロジェクトが開発中であり、大型ターミナルタンクと、エンドユーザー近隣のモジュール式サテライト貯蔵設備の両方に対する需要を牽引している。供給側では、プロジェクト開発業者がフィージビリティ調査から具体的なエンジニアリング範囲へと移行しており、ブラジルのペセン港およびアスー港における年間40万トンのグリーンアンモニアプロジェクトに関連するthyssenkrupp Uhdeのプレ・FEED業務がその例で、新たな生産回廊における輸出向け貯蔵設備および桟橋連結型タンクファームを支えている。
Recent Industry Developments in アンモニア貯蔵タンク市場
- 2026年4月:thyssenkrupp Uhde GmbHは、Brunei Fertilizer Industriesより、Sungai Liang Industrial Parkにおける新たな極低温アンモニア貯蔵タンクおよび輸出インフラのフロントエンドエンジニアリングデザイン(FEED)契約を受注した。本プロジェクトはブルネイにおける大規模アンモニア貯蔵インフラを拡大し、下流の肥料事業の輸出能力を支える。この契約は、アンモニア物流チェーンにおける統合型EPC FEEDの主導的立場を示すものである。
- 2025年7月:Agropolychimは、Proton Venturesと契約を締結し、容量12,500トンの新たな液体アンモニアタンクの設計・建設を行うこととなった。タンクの拡張は、物流および肥料事業向けのアンモニアタンク容量を強化する。この取り決めは、アンモニアサプライチェーン拡大に向けた下流物流と容量を強化するものである。
- 2025年6月:Aegis Vopak Terminals LimitedはAVTLのブラウンフィールド型アンモニアターミナル開発をPipavavサイトで行い、アンモニア輸入の効率化を図る。本開発は地域の輸入能力を拡大し、アンモニアの供給安定性を向上させる。この取り組みはターミナルネットワークを強化し、アンモニア製品の取引拡大を支える。


アンモニア貯蔵タンク市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場は生産拠点、流通ターミナル、および類似の産業施設において液体アンモニアを安全に貯蔵するために使用されるアンモニア貯蔵タンクの価値を含む。対象範囲は、低圧貯蔵向けに設計され、通常二重防液構造とアンモニア取扱いに適合した冷却条件を用いるタンクを対象とする。
対象範囲の除外事項:本市場規模には、アンモニア輸送機器、配管システム、バルブ、圧縮機、および貯蔵タンク資産の一部ではない現場プロセスユニットは含まれない。
セグメンテーション概要
- タイプ別
- 小型タンク
- 大型タンク
- 材料別
- 炭素鋼
- ニッケル鋼
- ステンレスおよびデュプレックスステンレス
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルの初期構造を構築し、アンモニア貯蔵タンクとして数えられるものの現実的な境界を設定するために用いられた。米国EPAのアンモニアに関するリスク管理指針、OSHAの安全基準、欧州化学品庁、およびASMEやISOなどの規格団体といった公的資料は、典型的なタンク設計、運用条件、安全性主導の更新サイクルを解釈する上で役立った。
需要の兆候を裏付けるため、国際エネルギー機関、アンモニア貿易フローに関する国連Comtradeデータベース、および容量・物流情報を公表する肥料・化学業界団体などの資料を確認した。これらは、ターミナルプロジェクトや容量増加を追跡するため、企業の年次報告書、投資者向け説明資料、信頼できる業界ニュースによって補完された。有料サブスクリプションは、企業財務情報、入札情報、特許動向について選択的に利用され、貯蔵プロジェクトの動向を明確にするのに役立った。ここに記載されている資料は例示であり、追加の公的・有料資料も相互確認、明確化、検証のために使用された。
一次インタビューおよび調査
一次調査は、タンク製造業者、エンジニアリング・プロジェクトチーム、ターミナル運営業者、および化学、肥料、新興エネルギー用途分野の大手エンドユーザーとのインタビューおよび短時間調査に重点を置いた。これらの対話を通じて、典型的な容量範囲、材料選択、リードタイム、価格動向を確認し、APAC、EMEA、南北アメリカにおける仮定を再確認して、地域別の整備パターンが過大評価されないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:28% | CXO:14% | APAC:45% |
| 中堅層:56% | 機能/事業部門リーダー:33% | EMEA:35% |
| 小規模プレイヤー:16% | マネージャー:53% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定は、アンモニアの生産・貿易パターンを用いて、プラントおよびターミナルにおける想定される貯蔵設備の規模を再構築するトップダウン方式から始まる。その規模は、更新率および拡張率を用いてタンク需要に変換される。全体像が固まった後、サンプル調査したタンク価格、拠点当たりの典型的な容量、製造業者やEPC関連の回答者からのチャネル情報に基づく選択的なボトムアップ検証によって裏付けを行う。
モデルにおいて大きな比重を占める入力項目は少数であり、それらは繰り返し検証できるよう単純化されている。これには、発表済みのアンモニアおよびグリーンアンモニアの容量増加、港湾・ターミナル拡張のタイムライン、典型的なタンク容量範囲(流通ターミナルで使用される大型タンクを含む)、材料選択の変化(炭素鋼とニッケル鋼・ステンレス系材料の比較)、二重防液構造を採用するプロジェクトの割合が含まれる。プロジェクトのタイミングは許認可や資金調達によって変動し得るため、予測にはシナリオ分析を用い、現実的な開始日と立ち上げ想定を選択するために専門家の意見が用いられた。小規模な地域プロジェクトに関してボトムアップ検証にギャップがある場合は、地域レベルの平均値を用い、輸出入フローや確認可能なプロジェクトリストに対して総計を検証した。
データ検証と更新サイクル
成果物は、地域別合計がターミナル容量の増加、アンモニア貿易の活発さ、産業安全性向上のペースといった観測可能な兆候と一致しているかどうかを起点として、複数の検証を通じて確認された。価格、タンク数、成長率における異常値は精査され、その理由が明確でない場合は、選定した回答者に再度連絡を取り、何が変化したのかを確認した。
最終承認前に、モデルは別のアナリストによって段階的にレビューされ、仮定、単位、通貨処理が地域間で一貫していることを確認する。レポートは毎年更新され、主要プロジェクトの遅延、安全規則の変更、大規模な新規ターミナル発表など、見通しを変える重大な事象が発生した場合には中間的な更新が行われる。納品直前には、最新の公開プロジェクトおよびマクロ指標が反映されていることを確認するための最終確認を行う。
Mordor Intelligenceのアンモニア貯蔵タンク市場規模と他の公表推計値の比較
アンモニア貯蔵タンクの公表市場規模は、同一の一般テーマを説明していても、大きく異なって見えることがある。この差異は通常、貯蔵タンクとして数えられるものの定義、基準年として扱われる年、および容量活動を市場価値に変換する際の価格設定とプロジェクトタイミングの扱い方によって生じる。
この差異は、一部の推計値が関連機器を混在させている場合や、新規タンクの出荷のみを市場として扱う推計値と、既設ベースに基づく更新・改修を含む推計値がある場合にさらに拡大する。通貨のタイミングや、タンク材料に対する物価変動の適用方法もこの数値をさらに変化させる可能性があり、アンモニアターミナルや低炭素プロジェクトはしばしば報告サイクルをまたぐ遅延を伴って発表されるため、更新頻度も重要な要素となる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 614.95 M (2025) | |
| 業界誌A | USD 226.00 M (2024) | 出荷ベースの視点を用いており、より短期的な機器収益に焦点を当てているように見え、大型で冷却式・二重防液構造のターミナルタンクが完全に含まれているかどうかは明確にされていない。 |
| 地域コンサルティング会社B | USD 220.00 M (2024) | この分野を液体アンモニア貯蔵タンクと定義しており、これにより対象範囲が特定のタンク構成に狭められる可能性があり、安全コンプライアンスサイクルに関連する更新、改修、拠点拡張作業を過小評価する可能性がある。 |
表は、2025年の値と2024年のより低い数値との間に明確な差があることを示しており、Mordor Intelligenceのモデルでは、対象範囲はプラント拠点および流通ターミナルの両方で使用される低圧液体アンモニア貯蔵タンク(該当する場合は二重防液設計を含む)に基づいている。定義が厳密に保たれ、需要層が生産・貿易の兆候に結びつけられている場合、プロジェクトのタイミングが年ごとに変動しても、結果はより追跡しやすく再現しやすいものとなる。


レポートで回答される主要な質問
2031年のアンモニア貯蔵タンク市場の予測規模は?
市場は2031年までに8億2,957万米ドルに達すると予測されており、2026年からの年平均成長率(CAGR)5.11%を反映しています。
アンモニア貯蔵タンクで現在最大かつ最も成長が速い地域はどこですか?
中東およびアフリカが2025年に収益の35.98%で首位を占め、2031年までの最高の年平均成長率(CAGR)6.05%の見通しを持っています。
最も急速に拡大しているタンクのタイプは何ですか?
小型タンクは、分散型グリーンアンモニアプロジェクトがモジュール型容量を好むことから、年平均成長率(CAGR)5.61%で成長する見通しです。
新型アンモニアタンクにおいてステンレス鋼が注目される理由は何ですか?
グリーンアンモニア用途はより高い耐腐食性と純度を必要とし、ステンレスおよびデュプレックス鋼を年平均成長率(CAGR)5.83%に押し上げています。
安全規制はプロジェクトコストにどのような影響を与えますか?
労働安全衛生局(OSHA)、ASME、およびAPIの下での強化された要件は、新規設備の設計の複雑さ、検査頻度、および初期設備投資(CAPEX)を増大させます。
最終更新日:



