
難燃性化学品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 9.72 十億米ドル |
| 市場規模 (2031) | 12.37 十億米ドル |
| 成長率 (2026 - 2031) | 4.94 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる難燃性化学品市場分析
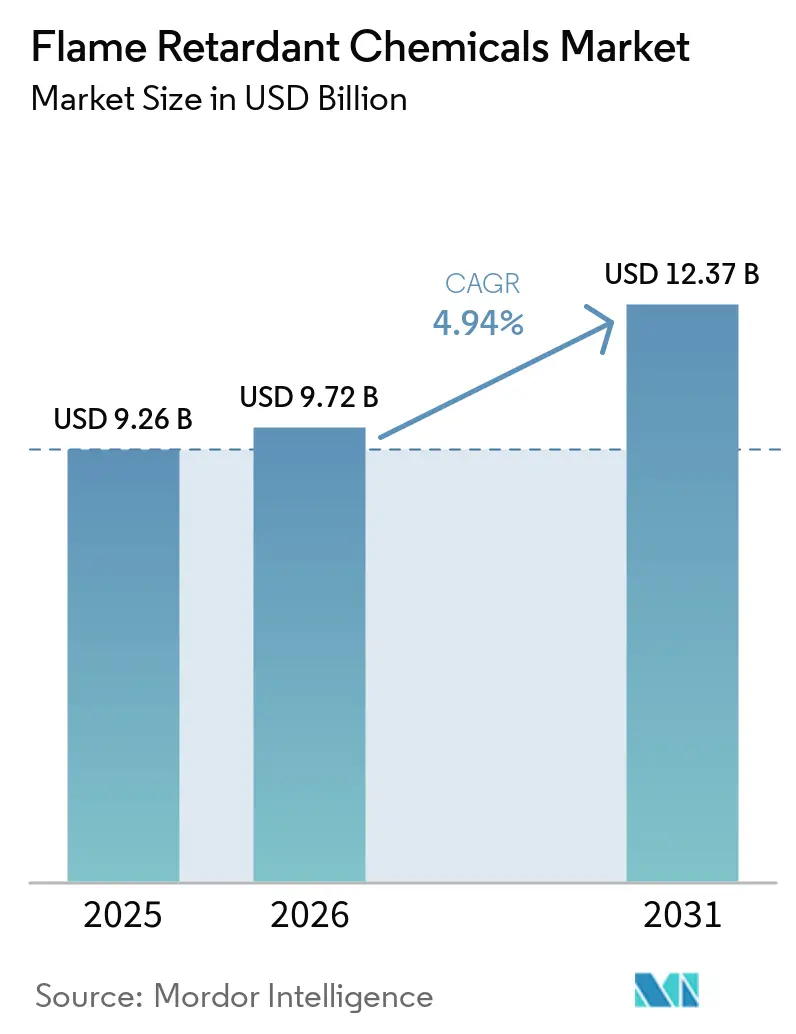
難燃性化学品市場規模は2025年に96.26億米ドルと評価され、2026年の97.72億米ドルから2031年には123.37億米ドルへと成長すると推定されており、予測期間(2026年〜2031年)のCAGRは4.94%です。この拡大は、規制当局およびOEMがハロゲン非含有代替品へと方針を転換していることに起因しており、この傾向はすでに2025年においてアルミニウム系・リン系・窒素系システムへの需要の65.08%をシフトさせています。火炎伝播指数を厳格化する建築基準法、アジア太平洋地域全体で急増するインフラプロジェクト、および電気自動車バッテリーパックの急速な成長が、ポリオレフィン、ポリウレタン、エンジニアリング熱可塑性プラスチック全体にわたる添加剤配合量を総合的に押し上げています。競争戦略は現在、超微粒子エンジニアリング、原料安定確保のための垂直統合、およびESG適合配合における高付加価値ポジショニングを重視しています。同時に、原材料の価格変動とナノ毒性に関する精査が、配合業者に学品の多様化とクローズドループリン回収への投資を促しています。
主要レポートのポイント
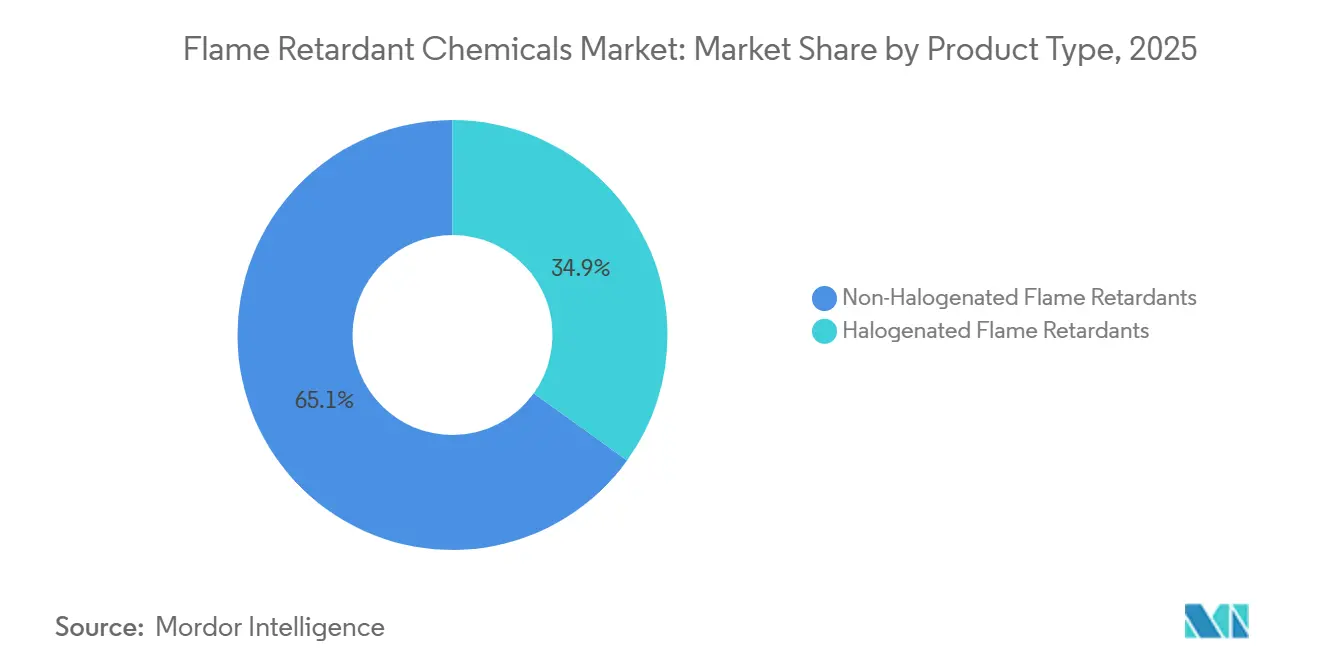
- 製品タイプ別では、非ハロゲン系難燃剤が2025年の難燃性化学品市場シェアの65.08%をリードし、2031年にかけて最速のCAGR5.15%で成長する見込みです。
- 用途別では、ポリオレフィンが2025年の難燃性化学品市場規模の42.28%を占め、ポリウレタンが2031年にかけて最速のCAGR5.29%を記録しました。
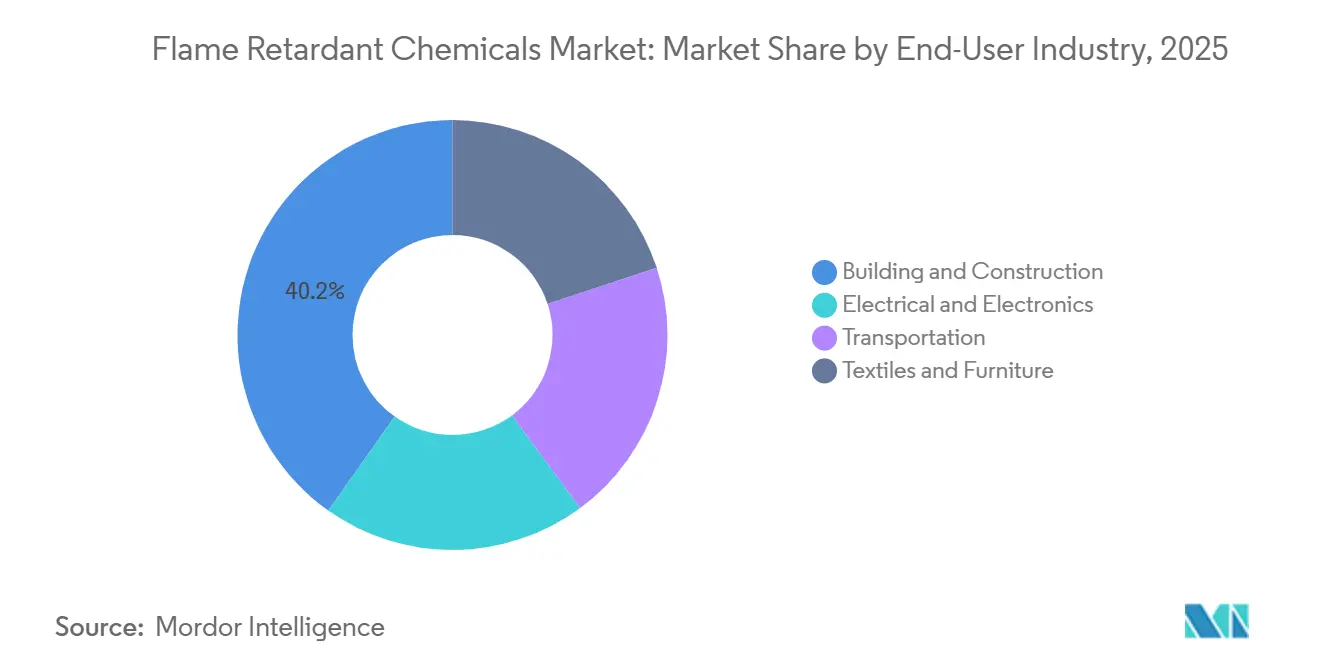
- エンドユーザー産業別では、建築・建設が2025年に40.19%の収益シェアを保持し、電気・電子は2031年までにCAGR5.24%で拡大すると予測されています。
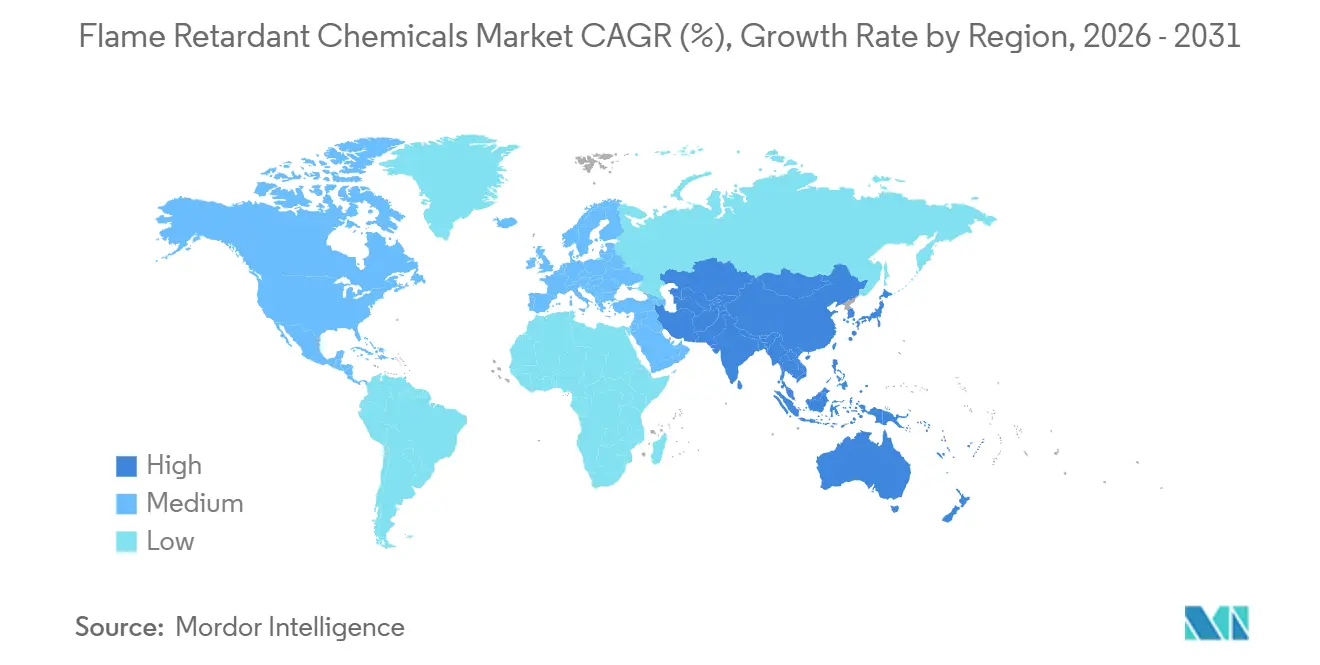
- 地域別では、アジア太平洋が2025年の難燃性化学品市場において50.65%のシェアを占め、2031年にかけてCAGR5.69%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建築・建設における厳格な防火安全規制 | +1.2% | 世界規模、EU・北米・オーストラリアでピーク | 中期(2~4年) |
| アジア太平洋全域での急速なインフラ整備 | +1.5% | 中国、インド、東南アジア、中東への波及 | 短期(2年以内) |
| 民生用電子機器および電気製品の生産増加 | +0.9% | 中国、ベトナム、韓国、北米が二次的 | 中期(2~4年) |
| ESGコンプライアンスのための非ハロゲン系ソリューションへのシフト | +1.0% | 欧州・北米がリード、アジア太平洋が追随 | 長期(4年以上) |
| EV電池エンクロージャーの防火性能基準 | +0.8% | 中国、EU、米国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
建築・建設における厳格な防火安全規制
2024年の国際防火規程(IFC)は許容火炎拡散指数および煙発生指数を引き下げ、設計者は硬質ポリウレタン断熱ボードに膨張性コーティングおよびハロゲンフリー添加剤を採用することを余儀なくされました。英国の11メートル超の建物における可燃性クラッディング禁止(承認文書B)は2025年6月に施行され、水酸化アルミニウム充填フェノール系フォームへの需要をシフトさせました。日本の建築基準法改正により多層木造建築物に耐火クラスが追加され、JIS A 1321のピーク熱放出限界を満たす難燃処理の受注が加速しました[1]。韓国は2024年12月にISO 5660-1に準拠し、建築ボードからレガシーハロゲン系添加剤を除去しました。これらの規制変更は総合的に認証経路を複雑化させ、現地試験プロトコルの対応に長けたサプライヤーに優位性をもたらしました。
アジア太平洋全域での急速なインフラ整備
中国は2024年に鉄道、地下鉄、住宅プロジェクトに17兆8,000億人民元(2兆5,000億米ドル)を配分し、210万トンのハロゲンフリーポリオレフィンケーブルコンパウンドを消費しました[2]。インドの国家インフラパイプラインは2025年までに1兆4,000億米ドルを充当し、ケーブルおよびコンジット仕様はIS 1554に基づく低煙ゼロハロゲン設計を義務付けています。インドネシアは2025年に400億米ドル相当の空港・港湾建設を追加し、ASTM E84クラスAに合格する非ハロゲン系エポキシ鋼材コーティングを採用しました。ベトナムは2024年に地下鉄予算を22%増加させ、IEC 60332ケーブル需要を高めました。これらのプロジェクトは西側の建設サイクルを上回り、北米の着工件数の低迷を相殺しました。
民生用電子機器および電気製品の生産増加
半導体出荷量は2024年に12%増加して1兆1,500億個となり、難燃性エポキシモールディングコンパウンドの需要を押し上げました。中国は32億台のスマートデバイスを生産し、それぞれにUL 94 V-0ハロゲンフリーブレンドが8~12g使用されています。韓国は1,420億米ドルの民生用電子機器を輸出し、バッテリーパックにはUL 2054をクリアするリン窒素コーティングが採用されています。ベトナムは8,500万台のノートパソコンを組み立てており、REACHの下で2027年以前に移行が必要な臭素化ラミネートに依然依存しています。基地局の普及が480万サイトに達したことで、ナノアルミナ充填高Tgエポキシへの需要が強調されました。
ESGコンプライアンスのための非ハロゲン系ソリューションへのシフト
ECHAの2024年10月のデカBDEに関する制限提案により、ジエチルホスフィン酸アルミニウムおよびメラミンポリリン酸塩への再設計が促進されました。カリフォルニア州は2025年3月にTBBPAを優先製品に指定し、より安全な消費者製品規制の下で代替品分析を開始しました。投資家の精査が拡大し、2024年にはS&P500企業の68%がスコープ3排出量を開示し、42%が2028年までのハロゲン段階的廃止を誓約しました。BASFの2024年8月のUltradur High Speed(赤リン変性PBT)は、0.75mm厚で自動車コネクタ用途を獲得しました。EPEATゴールドなどのエコラベルはハロゲン含有量を重量比0.1%未満に制限し、スカンジナビア全域の公共調達を誘導しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 臭素化・ハロゲン化化学品に対する規制上の制限 | -0.8% | 欧州・北米がリード、アジア太平洋が追随 | 中期(2~4年) |
| 原材料コストの変動 | -0.6% | 世界規模、ボーキサイト輸入依存地域で深刻 | 短期(2年以内) |
| ナノ金属水酸化物に対する新たな毒性精査 | -0.3% | 欧州、北米、アジア太平洋への潜在的拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
臭素化・ハロゲン化化学品に対する規制上の制限
EUのPOPs規制は2024年にリサイクルポリマー中の許容HBCD量を10分の1に削減し、レガシーEPS断熱材を循環ループから事実上排除しました。EPAの2025年3月のTSCA規則は、航空宇宙分野を除き2027年1月以降のデカBDE製造を禁止しています。カナダはTBBPAをスケジュール1に追加し、24ヶ月のPCBラミネート段階的廃止を開始しました。在庫の先買いにより臭素のスポット価格は2024年末に9%下落し、塩素化パラフィンに対する日本の規制により4,200トンがリン系代替品に転換されました。
原材料コストの変動
中国の水酸化アルミニウムは2025年上半期に平均2,850人民元/トン(400米ドル/トン)となり、オーストラリアのボーキサイト輸出が9%減少しインドネシアが10%のアルミナ関税を追加した後、18%上昇しました。欧州の水酸化マグネシウムはガス供給削減がオランダの焼成能力に打撃を与えたため14%上昇しました。四川省の赤リン工場の火災により価格が21%上昇し、コンパウンダーはポリリン酸アンモニウムに15%のコストプレミアムで切り替えました。トルコのロイヤルティ引き上げにより硼酸亜鉛コストが6%上昇しました。Nabaltecの固定価格契約は2025年のATH需要の60%をカバーし、マージンを保護しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
非ハロゲン系配合が規制の追い風を捉える非ハロゲン系システムは2025年の難燃性化学品市場の65.08%を占め、このシェアは2031年にかけてCAGR5.15%で拡大する見込みです。水酸化アルミニウムは依然として量的な基盤であり、180~200℃で吸熱分解して熱を抑制しながら水蒸気を放出します。HuberのMartinal OL-107は2024年にケーブルのIEC 60754-2酸性ガス排出量を0.5%未満に抑えることを可能にしました。水酸化マグネシウムはより高温のポリオレフィンに対応し、Martin MariettaのMagShield 95は中央粒径1.8µmで耐衝撃性と難燃性のバランスを実現しています。
非ハロゲン系製品の難燃性化学品市場規模は、グリーンビルディング認証を支持する低毒性材料に対する顧客の嗜好を反映しています。サプライヤーはポリマーマトリックスとの相溶性を高める表面処理に注力し、垂直統合した中国メーカーはボーキサイトとリン酸塩原料を管理することで価格競争を強化しています。知的財産の出願はEV電池パック向けリン・シリコンハイブリッドに集中しており、リグニン由来フェノール系の初期パイロットは欧州のライフサイクル義務の下で求められる30%の内包炭素削減を実証しています。
用途別:
ポリオレフィンが支配、ポリウレタンが加速ポリオレフィンは2025年の難燃性化学品市場の42.28%を占め、LLDPEマトリックスに水酸化アルミニウムを60~65%配合して限界酸素指数28%を達成する低煙ゼロハロゲンケーブルコンパウンドに支えられています。DowのEngage系システムはEN 50399 Cca-s1a,d1,a1を欧州トンネル向けにクリアしながら、-40℃での柔軟性を維持しています。成長分野には太陽光発電配線、5Gタワー、風力発電ハーネスが含まれます。
一方、ポリウレタンはEV用シートと建築外皮がBASFのElastopor H 4240/10のようなリン豊富なポリオールを活用し、35%少ない煙でDIN 4102 B2を達成することで、CAGR5.29%のリード成長を示しています。イタリアのスーパーボーナスおよびフランスのエネルギー規制に基づく硬質フォームボードの改修工事が添加剤量をさらに押し上げ、軟質フォームは移行と臭気を抑制する反応性リンポリオールを採用しています。
エンドユーザー産業別:
電気セクターが加速、建設が安定建築・建設は2025年に40.19%のシェアを維持し、火炎拡散指数25未満に認定された硬質ポリウレタンボード、フェノール系フォーム、PVCプロファイルに支えられています。アジア太平洋のインフラが米国住宅着工件数の8%減少を相殺し、中国だけで社会住宅複合施設に34万トンの難燃性ポリオレフィン導管を設置しました。
電気・電子は、データセンター、5Gデバイス、および1mm未満の壁厚でUL 94 V-0を必要とする民生用小型化に牽引され、最速のCAGR5.24%を記録する見込みです。ラテンアメリカの風力発電ケーブルと北米のバッテリーエンクロージャーが勢いを加え、家具の布張りはカリフォルニア州がくすぶり試験のみに切り替えた後もニッチな分野にとどまっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
アジア太平洋地域の難燃性化学品市場
アジア太平洋地域は2025年の収益の50.65%を生み出し、5.69%のCAGRで成長すると予測されています。中国のGB 31241バッテリー規制により、デバイスハウジング向けのハロゲンフリーポリカーボネートが22%増加し、インドのIS 17156規格は3つのメガシティにわたる地下鉄配線需要を解放しました。日本の木造建築物の防火基準により膨張型塗料の販売が拡大し、韓国のISO 5660への適合によりハロゲン化ボード添加剤が置き換えられました。2024年に合計42ギガワットの新規製造能力を追加したベトナム、インドネシア、タイでは、工業プラント全体でIEC 60332準拠ケーブルの需要が高まっています。
欧州の難燃性化学品市場
欧州はPFAS禁止によりフォームの再配合が強いられ、デカBDE規制によりプリント基板ラミネートが混乱したため、成長が遅れました。ドイツはHBCDを含む再生ポリスチレンを焼却処分のみに限定し、バージン非ハロゲン系代替品の需要を促進しました。一方、英国のクラッディング禁止により、フェノール系フォーム需要14,000トンがATH充填グレードへと転換されました。フランスのライフサイクル義務規定とイタリのスーパーボーナス税額控除により、バイオベース難燃剤の普及が進み、リグニン・フェノール系イノベーションへの方向性が示されています。
南北アメリカおよび中東・アフリカの難燃性化学品市場
北米は2025年に大幅な売上高を達成し、米国のデータセンターおよびEVの拡大がコネクター向けアルミニウムジエチルホスフィン酸塩の需要を吸収しました。EPAのデカBDE禁止により、OEMはリン系ソリューションへの移行を迫られており、カナダの改訂国家建築基準法は可燃性クラッディングを制限し、メキシコの12ギガワットの再生可能エネルギー事業はIEC 60332-3準拠ケーブルを要求しています。南米および中東・アフリカも貢献しており、ブラジルではABNT NBR 17240に基づく煙感知器ハウジングのアップグレード、サウジアラビアではSASO 2663準拠の内装を規定するビジョン2030建設プログラムが牽引しています。
規制環境
従来型の臭素系システムおよび一部の有機リン系薬剤に対する規制が強化されており、コンプライアンスコストが上昇し、非ハロゲン系および高分子系ソリューションへの再設計が進んでいる。欧州連合では、POPs(残留性有機汚染物質)枠組みの下、Commission Delegated Regulation (EU) 2025/1482(2025年11月17日発効)により導入された新たな非意図的微量汚染物質(UTC)の限度値によってPBDEsに対する規制が強化された。また、ECHAは電気電子機器、建設、繊維分野で使用される非ポリマー系芳香族臭素系難燃剤に関して、2026年1月にエビデンス募集(Call for Evidence)を開始した。
EUの規制パイプラインは有機リン系難燃剤に対するクラス単位の規制にも動いており、ECHAは2026年7月にREACH附属書XVIIの改正案(ECHA/RAC/2026/11)を公表した。同案は12のカテゴリーを対象とし、0.1%w/wの閾値を参照しつつ2027年の適用開始を提案している。米国では、TSCAに基づくEPAの措置が製品スチュワードシップの方向性を引き続き左右しており、2024年9月に確定したTCEPに関するリスク評価では不合理なリスクがあると認定されたほか、2026年6月にはTBBPAに関するTSCA審査活動の最新情報が示され、EUおよび米国のOEM各社に供給する世界的サプライヤーにとって、毒性データ、労働者曝露管理、代替物質へのロードマップの必要性が一層強まっている。
バリューチェーン分析
バリューチェーンは、水酸化アルミニウム(ATH)や水酸化マグネシウム(MDH)などの鉱物、リン誘導体(ポリリン酸アンモニウムや特殊な有機リン系中間体を含む)、従来型ハロゲン系製品向けの臭素系原料といった川上の原料から始まる。川中のプレーヤーはこれらの原料を添加型または反応型の難燃剤およびコンパウンドに転換し、建築・建設、電気電子、輸送、繊維・家具分野向けにポリオレフィン、ポリウレタン、エポキシ樹脂、エンジニアリングプラスチックを扱うコンパウンダーおよび配合業者に販売する。川下の適格性評価は最終用途の防火試験や地域規格によって左右され、そのため商業提供の一環としてアプリケーション開発、文書化(REACHファイルなど)、社内試験支援の役割が高まっている。
主な制約要因は、原料の集中と、エネルギー集約的な加工プロセスにある。これには黄リンにおける中国依存や、鉱物系システムに関する物流・エネルギーコストへのエクスポージャー、さらに一部のハロゲン系配合における相乗剤としての三酸化アンチモンの過去からの使用が含まれる。生産者はより現地化・統合化された生産拠点を構築することで対応している。Clariantは2025年10月、中国大亜湾の施設でExolit OP非ハロゲン系製品の生産能力を拡大するため1億スイスフランを投じた拡張を完了し、BASFは2026年3月、上海拠点で難燃性TPUグレードのElastollan製品の商業生産開始を発表した。大規模なリン酸統合も供給安定性とコスト管理のためのレバーとして引き続き重要であり、興発集団(Xingfa Group)は2026年中に中国で難燃グレードのポリリン酸アンモニウムを年産20万トン規模で生産するプロジェクトを進めている。
競合環境
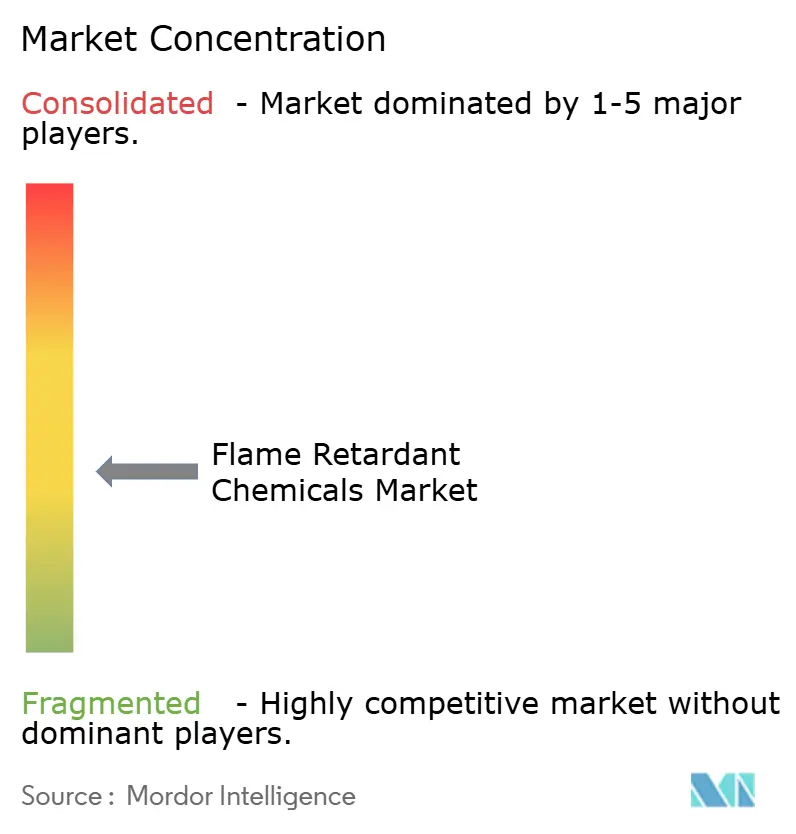
難燃性化学品市場は中程度の断片化を示しています。中国の水酸化アルミニウムメーカーはボーキサイト統合を活用して西側のATHを12%下回る価格を実現し、Albemarle、BASF、Clariant、ICL、LANXESSのマージンを侵食しました。Italmatch とNabaltecがIEC 60332-3ケーブルジャケット用に1.5µm以下の粒度分布を設計することで、超微粒子ATHのニッチ市場が繁栄し、引張強度を維持しています。規制上の認証が現在取引の流れを左右しており、ISO 14001とREACHの完全なドシエを保有するサプライヤーは欧州での受注率が高くなっています。その結果、競争環境はコスト効率とESGパフォーマンスを融合できる垂直統合型でコンプライアンス対応のメーカーに傾いています。
難燃性化学品産業リーダー
-
Albemarle Corporation
-
BASF
-
Clariant AG
-
LANXESS AG
-
ICL
- 注:主要企業の掲載順は順位を示すものではありません。
難燃性化学品市場 このレポートでカバーされる企業
- Adeka Corporation
- Albemarle Corporation
- Avient Corporation
- BASF
- Clariant AG
- DIC Corporation
- Dow Inc.
- Eti Maden
- ICL Group
- Italmatch Chemicals SpA
- J.M. Huber Corp. (Huber Engineered Materials)
- LANXESS AG
- Martin Marietta
- MPI Chemie BV
- Nabaltec AG
- Nyacol Nano Technologies Inc.
- RIN KAGAKU KOGYO Co. Ltd
- RTP Company
- Sanwa Chemical Co. Ltd
- Showa Denko K.K.
- Sibelco NV (Specialty Alumina)
- Thor Group
- Tosoh Corporation
- UFP Industries Inc.
市場機会と将来展望
明確な機会の一つは、EUコンプライアンスに向けた再配合およびポートフォリオの再設計であり、規制上のシグナルは臭素系薬剤と一部の有機リン系カテゴリーの双方にわたっている。ECHAが2026年7月に公表したREACH附属書XVIIの改正案(ECHA/RAC/2026/11)は、有機リン系難燃剤12カテゴリーを対象とし0.1%w/wの閾値を参照しており、OEMおよび配合業者に対し、配合レベルでの添加剤のマッピングと、より充実した文書化・低移行性プロファイルを備えた非ハロゲン系システムの利用拡大を促している。同時に、欧州委員会はREACH附属書XVIIの下でエコポリマーに対するPFAS移行限度値を10ppbから2ppbに引き下げ(2026年10月1日発効)、これにより難燃性能と超低溶出性が同時に求められる高機能ポリマー用途において、フッ素フリーのアプローチへの需要が高まっている。
生産能力の拡張や重点的な研究開発投資は、電動モビリティ、エネルギー貯蔵、先端ケーブルにおける非ハロゲン系リン系難燃剤およびコンパウンドソリューションの空白領域を示している。Clariantが2025年10月に完了した大亜湾拡張は、電動モビリティ用ポリマー向けのExolit OPを中心に据えたものであり、BASFが2026年3月に上海で開始した難燃性TPUグレードの生産は、アジアの電子機器・EVサプライチェーンに近接した現地化の継続を示している。また、2026年におけるその他の供給側の動きとして、SK Minerals and Additivesがインドのカンナ拠点を拡張し、先進的な防火材料向けの専用研究開発センターを新設したことや、興発集団がリン酸からポリリン酸アンモニウムまでの統合プロジェクトを進めていることが挙げられ、リン系バリューチェーンを確保し、ポリオレフィンおよびポリウレタン向けにドロップイン型の非ハロゲン系代替品を提供し、試験・規制文書を通じて顧客の適格性評価サイクルを支援できるサプライヤーにとっての機会が浮き彫りになっている。
最近の産業開発事情 難燃性化学品市場
- 2026年7月:ICHはエネルギー貯蔵システム向けに設計された高性能難燃ポリウレタンフォームの開発を完了し、米国のFlatiron Energy Developmentへの供給を開始した。この動きは、熱事象対策要件が厳格化するバッテリー関連用途において、特殊難燃ポリウレタンソリューションの利用が拡大していることを示している。
- 2025年11月:Clariantは、次世代のリン系非ハロゲン系難燃剤を開発するためFUHUAとの合弁事業を発表した。この提携により、中国における規模拡大と現地原料へのアクセスが加わり、建築材料、自動車部品、電子機器における非ハロゲン系システムの導入加速に対応する。
- 2024年12月:ICLは硬質ポリウレタン断熱材向けの反応型リン系難燃剤VeriQuel R100を発表した。ポリマーネットワークへの反応的な組み込みを重視することで、同製品は移行性の低減と長期性能の向上を目指しており、規制対象または監視強化された添加剤パッケージから移行しつつある断熱材配合業者を支援する。
難燃性化学品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、プラスチック、フォーム、繊維、コーティング、建設製品などの材料における可燃性の低減および火炎伝播の抑制に使用される化学添加剤および反応性薬剤を対象とし、販売時点における価値ベースで測定されます。
対象外の範囲:現場施工型の特殊耐火サービスおよび建設契約の一部として請求される施工労務費は除外します。
セグメンテーション概要
- 製品タイプ別
- 非ハロゲン系難燃剤
- 無機系
- 水酸化アルミニウム
- 水酸化マグネシウム
- ホウ素化合物
- リン系
- 窒素系
- その他の製品タイプ
- 無機系
- ハロゲン系難燃剤
- 臭素化合物
- 塩素化合物
- 非ハロゲン系難燃剤
- 用途別
- ポリオレフィン
- PVC
- エポキシ樹脂
- エンジニアリング熱可塑性プラスチック(PA、PBT、PEEKなど)
- 不飽和ポリエステル樹脂
- ポリウレタン
- エンドユーザー産業別
- 電気・電子
- 建築・建設
- 輸送
- 繊維・家具
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、難燃剤が原材料から主要な最終用途へどのように流通するか、および需要が公開データにどこで明確に現れるかをマッピングすることから始まります。防火安全・建築基準法規の刊行物、化学品・プラスチック業界団体の発表資料、工業生産系列に関する各国統計局のデータ、税関・関税品目別貿易データ、および査読済みの高分子科学・材料工学ジャーナルなどのオープンソースを参照しました。
これらのインプットを規模算定に活用できるよう、設備増強、製品ミックスに関するコメント、および地域別エクスポージャーについて、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いニュース報道もスクリーニングしました。さらに、アナリストは承認済みの有料サブスクリプションを使用して企業財務情報およびインテリジェンスを取得し、特許データベースも活用して、平均販売価格を経時的に変化させる可能性のある技術的変化(例:低ハロゲン系システムへの移行)を相互検証しました。ここに記載されているソースは例示であり、データ収集、前提条件の検証、およびギャップの明確化のために、他の多くの公開・有料参考資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、プラスチック、電子機、建設材料、および輸送関連需要にわたる価格設定、代替、および採用タイミングに関するデスク上の前提条件を検証するために使用されました。製造、流通、および下流の仕様策定の役割を担う参加者と対話し、地域ごとの差異を調整することで、現地の規制と最終用途ミックスが最終モデルに反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:17% | アジア太平洋:45% |
| 中位層:44% | 部門・ユニットリーダー:24% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:19% | マネージャー:59% | 南北アメリカ:21% |
市場規模算定と予測
規模算定はトップダウン方式で開始し、生産・貿易指標を用いて難燃剤化学品の地域別見かけ消費量を再構築し、主要な最終用途材料システムに配分します。価格は化学品の種類と純度によって異なるため、地域および最終用途別に平均販売価格帯を適用し、インタビューのインプットと相互検証します。
モデルは、高分子・樹脂の生産動向、建設活動および断熱材需要、電子機器製造の勢い、輸送機器生産、ならびに規制および顧客仕様に影響されるハロゲン系と非ハロゲン系システム間のミックスシフトなど、市場固有のシグナルによって形成されます。予測においては、短期サイクル指標に裏付けられたシナリオ分析を実施し、変数の見通しを業界参加者が期待する数量・価格推移に整合させるとともに、管理手段として選択的なボトムアップ近似(サンプリングした数量に平均販売価格を乗じ、チャネルチェックを加えたもの)も実施します。カバレッジのギャップが生じた場合は、最も近い測定可能な最終用途需要プールに紐付けた保守的なプロキシで対応します。
データ検証と更新サイクル
アウトプットは段階的なチェックを通じて検証され、地域合計が貿易フロー、最終用途生産系列、既知の設備変更などの独立したシグナルと比較されます。数値に異常が見られる場合は、前提条件を再検討し、その要因が価格タイミング、ミックス変化、または一時的な需要低下のいずれであるかを確認するためにフォローアップの問い合わせを行います。
承認前に別のアナリストがファイルをレビューして計算、単位の一貫性、および前年比ロジックを確認し、ナラティブを最終データセットに整合させます。レポートは年次で更新され、規制変更や大規模な供給増加など重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を実施し、クライアントが最新の見解を受け取れるようにします。
Mordor Intelligenceの難燃性化学品市場規模算定と他の公表推計との比較
難燃性化学品の公表市場規模は、類似のラベルを使用していても異なる場合があります。これは、価格設定のタイミング、通貨換算月、および隣接する防火関連支出が含まれるかどうかが調査によって異なる形で処理されるためです。一部のレポートは単一の需要プロキシに過度に依存しており、年間を通じて最終用途ミックスが変化した場合に変動を誇張する可能性があります。
本調査の場合、差異は主に価格帯の更新頻度と最近の貿易・生産シグナルとの検証方法、および価値換算を単一のスポットレートではなく基準年の平均為替レートに紐付けることによって説明れます。これは、2025年の価値を地域全体で買い手と売り手が実際に取引した内容に整合させるためにMordor Intelligenceが採用しているアプローチです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 9.26 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 9.82 ビリオン 米ドル(2025年) | より長い予測期間とより積極的な価格上昇前提を使用しており、2025年の数値は、中間年検証と同じ頻度を持たない形で年初と年末の価格を混在させた推計年として提示されている可能性があります。 |
| 地域コンサルタントB | 9.25 ビリオン 米ドル(2024年) | 2024年を基準年として設定しており、化学品全体でより広範な平均化を適用している可能性があり、特定の最終用途において非ハロゲン採用が急速に進む場合にミックス主導の平均販売価格差を過小評価する可能性があります。 |
これらの推計を並べると、残りの差異はほとんどが年度選択と基準期間を通じた価格・ミックスの更新方法に起因しています。需要を観察可能な最終用途シグナルに紐付け、フィールドフィードバックで平販売価格帯をストレステストすることで、算出された数値は明確なインプットと再現可能なステップに追跡可能な状態を維持しています。
レポートで回答される主要な質問
難燃性化学品市場の現在の市場規模は?
難燃性化学品市場規模は2025年に9.26 ビリオン 米ドルと評価され、2026年の9.72 ビリオン 米ドルから2031年には12.37 ビリオン 米ドルへと成長すると推定されており、予測期間(2026年〜2031年)のCAGRは4.94%です。
アジア太平洋地域のこの分野における規模は?
アジア太平洋地域は2025年の収益の50.65%を占め、5.69%のCAGRで拡大する見込みです。
ハロゲン非含有添加剤がシェアを拡大している理由は?
環境規制の強化と持続可能性要件の高まりが、より安全なハロゲンフリー配合への移行を促進しています。
EPAのデカBDE禁止措置はどのような影響をもたらすか?
デカBDEの段階的廃止を加速させ、より安全な代替難燃剤への需要を高めるとともに、代替コストが上昇する可能性があります。
EPAのデカBDE禁止はどのような影響を与えますか?
EPAのデカBDE禁止はどのような影響を与えますか?