
アレルギー免疫療法市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
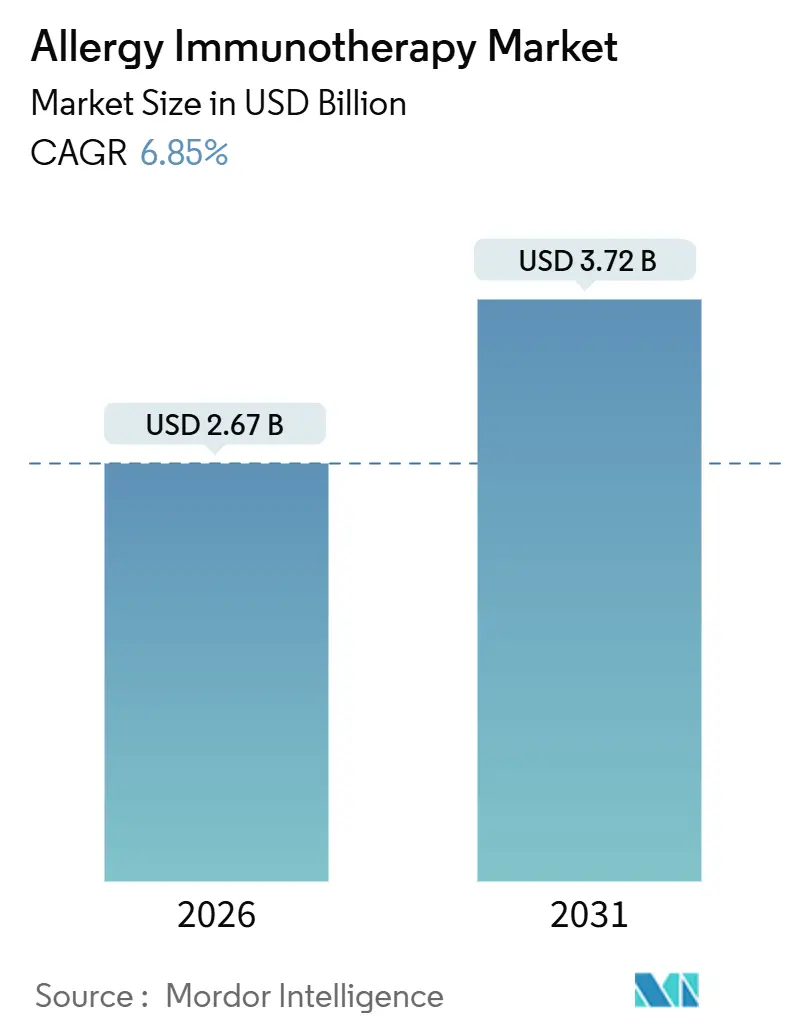
| 市場規模 (2026) | 2.67 十億米ドル |
| 市場規模 (2031) | 3.72 十億米ドル |
| Growth Rate (2026 - 2031) | 6.85 % |
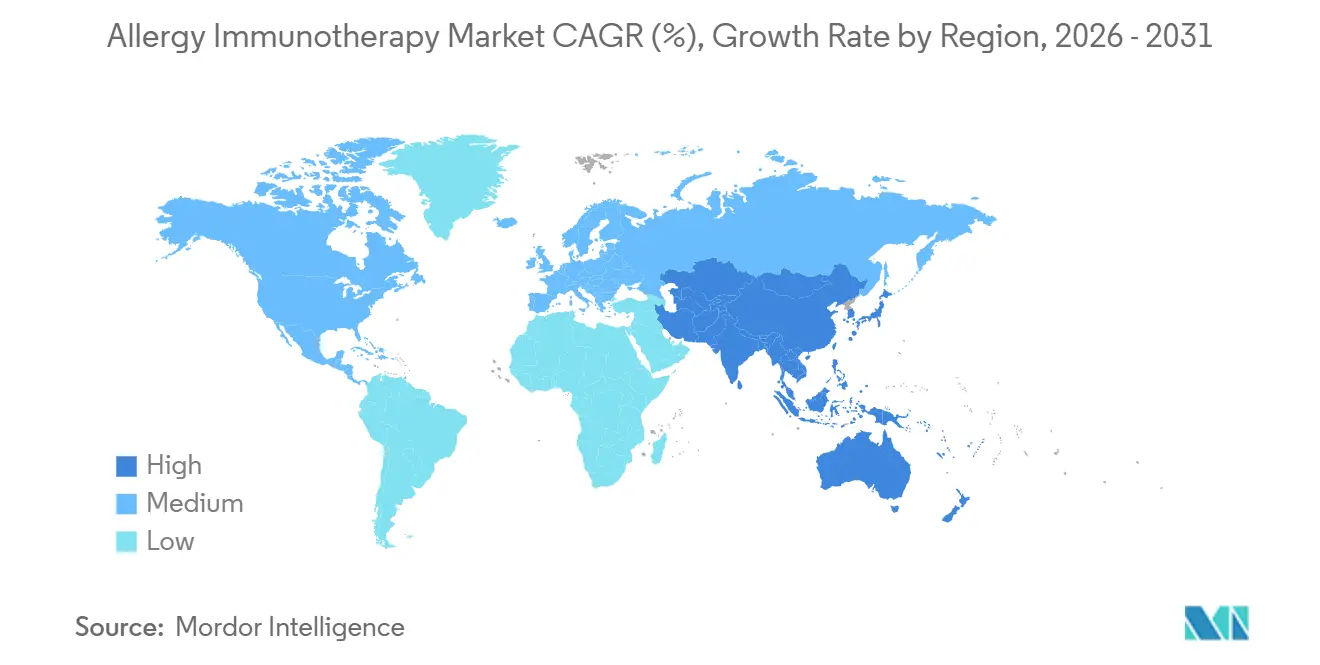
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
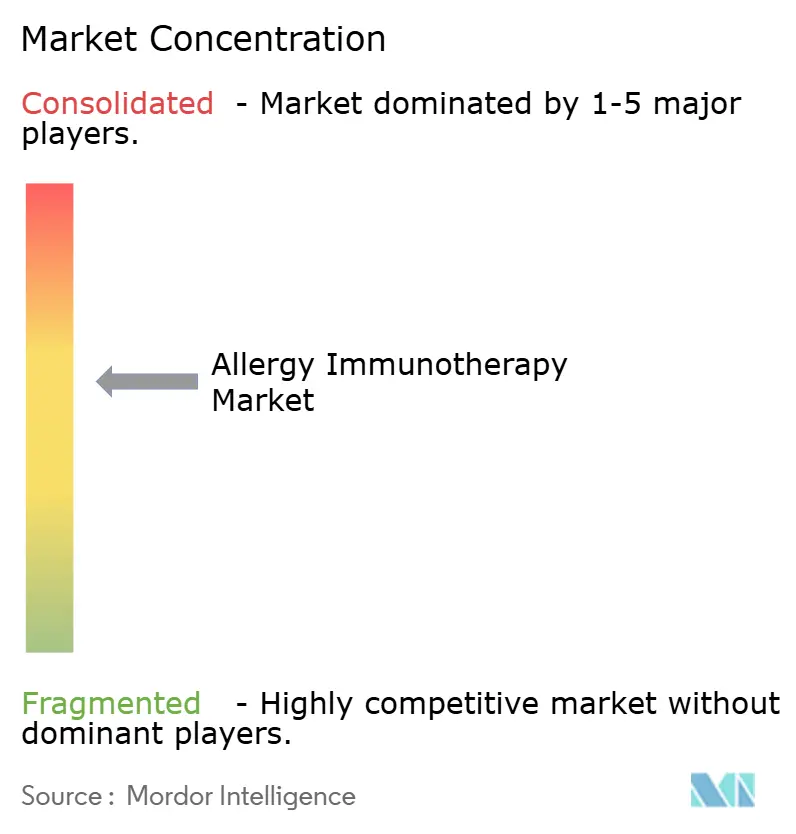
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアレルギー免疫療法市場分析
アレルギー免疫療法市場規模は2026年に26億7,000万米ドルと推定され、予測期間(2026年~2031年)にCAGR 6.85%で成長し、2031年までに37億2,000万米ドルに達すると予測されています。
この拡大は、症状緩和から疾患修飾ケアへの構造的転換を基盤としており、舌下免疫療法錠剤に対する迅速な規制承認、小児適応の拡大、および持続的寛解を評価する価値基盤型ケア契約内のインセンティブによって支えられています。2025年のODACTRAに対するFDAの小児適応拡大や2024年のPALFORZIAの幼児承認などの規制上のマイルストーンは、治療対象集団を拡大し、早期介入に対する臨床的信頼を裏付けました。食物アレルギーおよび呼吸器アレルギーが米国に年間約1,100億米ドルの経済的負担をもたらしていることから、救急受診や長期的な薬物使用を削減する疾患修飾アプローチへの資金提供という財務的論理が強調され、支払者の意欲を高めています。競争の激しさは中程度であり、ALK-Abelló が2024年の世界売上高の約45%を占め、Stallergenes Greer、HAL Allergy、Allergy Therapeuticsが残りの大部分を分け合っています。低所得地域では普及の障壁が依然として存在しますが、デジタルテレメディシンプラットフォームや郵便注文薬局モデルがアクセス障壁を低下させ、新たな成長経路を示しています。
レポートの主要ポイント
- 免疫療法タイプ別では、皮下免疫療法が2025年のアレルギー免疫療法市場シェアの44.55%をリードし、舌下免疫療法は2031年までにCAGR 15.25%で成長する見通しです。
- アレルギータイプ別では、アレルギー性鼻炎が2025年のアレルギー免疫療法市場規模の47.53%を占め、食物アレルギーは2031年までにCAGR 16.85%で加速すると予測されています。
- 製剤別では、注射用懸濁液が2025年の売上高の45.63%を生み出し、舌下錠はCAGR 15.87%で成長する見込みです。
- 流通チャネル別では、小売薬局および病院薬局が2025年に51.23%のシェアを保持し、電子商取引および郵便注文チャネルは2031年までにCAGR 17.7%で成長する見通しです。
- 地域別では、北米が2025年の売上高の42.53%を占めましたが、アジア太平洋地域は予測期間中にCAGR 15.21%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
アレルギー免疫療法市場のドライバー影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 呼吸器アレルギーおよび食物アレルギーの世界的な負担と経済的コストの増大 | +1.8% | 世界全体、特に北米およびEUで最大の負担 | 長期(4年以上) |
| 米国、EU、日本における舌下免疫療法錠剤の迅速承認および償還 | +1.5% | 北米、EU、日本 | 中期(2~4年) |
| 価値基盤型ケアの枠組みへのアレルゲン免疫療法の組み込み | +1.0% | 北米およびEU | 中期(2~4年) |
| アドヒアランスを向上させる在宅自己投与プラットフォーム | +1.2% | 世界全体、北米での早期普及 | 短期(2年以内) |
| アレルゲン抽出物およびマイクロドーシングレジメンのAI誘導個別化 | +0.7% | 北米、EU、アジア太平洋(パイロット市場) | 長期(4年以上) |
| 有効性と持続性を高めるマイクロバイオーム調節アジュバント | +0.6% | 世界全体(前臨床から早期臨床段階) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
呼吸器アレルギーおよび食物アレルギーの世界的な負担と経済的コストの増大
食物アレルギー、鼻アレルギー、喘息関連アレルギーによる直接医療費および生産性損失は、現在米国で1,100億米ドルを超えており、持続的な緩和をもたらす介入に対する支払者の意欲を高めています。都市化とライフスタイルの変化が曝露を強化するにつれて世界的な有病率は上昇し続けており、ピーナッツアレルギーだけで米国の子ども150万人が影響を受けています。生物学的製剤療法は年間5桁の費用がかかるため、長期免疫療法は医療システムにとって比較的経済的な選択肢として位置づけられています。雇用主は、管理されていないアレルギーが欠勤を引き起こすことを認識しており、特に学齢期の子どもの反応が親の就労スケジュールを乱す場合に顕著です。この経済的損失の大きさが、疾患修飾療法のより広範な償還に向けた勢いを生み出しています。
米国、EU、日本における舌下免疫療法錠剤の迅速承認および償還
2024年から2025年にかけて、FDA、EMA、およびPMDAは複数の小児および成人向け舌下免疫療法適応を承認し、規制上のボトルネックを縮小して錠剤形式の競争優位性を高めました。同時に行われた支払者規則の変更により、在宅投与に対する相対価値単位が追加され、CPT請求が明確化されたことで、行政上の障壁が軽減されました[1]米国医療保険・メディケイドサービスセンター、「メディケア医師報酬スケジュールおよび償還の更新」、CMS、cms.gov。これらの同期した更新により、自己負担費用が低下し、特に早期治療の対象となった小児コホートにおける商業的普及が加速しています。この軌跡は、規制上の承認が支払者の信頼を高め、その逆もまた然りという好循環を示しています。
価値基盤型ケアの枠組みへのアレルゲン免疫療法の組み込み
民間保険会社およびメディケア・アドバンテージプランは、2024年から複数年にわたる舌下免疫療法および皮下免疫療法のレジメンを成果連動型パッケージに組み込み、症状管理によって救急受診や救済処方が削減された場合にボーナスを支払うようになりました。医療提供者はリモート症状アプリを通じて成果を測定するようになり、免疫療法は定量化可能な品質指標となっています。アレルギー専門医にとって、このモデルはこれまで断続的だった収益源を予測可能なキャッシュフローに転換し、支払者は医療費の総コスト削減というメリットを享受しています。
アドヒアランスを向上させる在宅自己投与プラットフォーム
テレメディシンスタートアップは、在宅舌下免疫療法キットをバーチャルアレルギー専門医コンサルテーションとともに提供し、地理的・スケジュール的な障壁を取り除いています。WyndlyやCurexなどのプラットフォームは、月額99米ドルのサブスクリプションを導入し、モバイルアプリ内に投与リマインダーや花粉アラートを組み込んだ後、急速に規模を拡大しました。患者が毎週の通院を避けられる場合、早期中断率が低下することが確認されており、利便性が主要な普及要因であることが裏付けられています。バーチャル開始受診に対する規制上の承認がこの転換を支え、農村コミュニティへのリーチを広げています。
アレルギー免疫療法市場の抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低所得地域における診断および治療の普及率の低さ | -0.9% | サハラ以南アフリカ、南アジア、ラテンアメリカ | 長期(4年以上) |
| 製品固有のアナフィラキシーリスクおよび安全性モニタリングコスト | -0.6% | 世界全体 | 短期(2年以内) |
| GMP グレードのアレルゲン原材料の不安定な供給 | -0.5% | 世界全体、特に欧州および北米で深刻 | 中期(2~4年) |
| 新規アジュバントおよびデリバリーシステムに関する規制上の不確実性 | -0.4% | 世界全体、特に米国およびEU | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
低所得地域における診断および治療の普及率の低さ
多くの新興経済国では、アレルギー専門医、診断検査室、および償還経路が不足しており、患者は疾患を根本的に解決するのではなく症状を抑えるだけの市販薬に頼らざるを得ない状況にあり、アレルギー治療へのアクセスが制限されている。輸入関税およびコールドチェーンの課題がエキス製剤のコストを押し上げている。公衆衛生の資金配分は感染症を優先しており、大規模なアレルギープログラムの実施が遅れている。こうした構造的な格差は、有病率の上昇および生産性損失が記録されているにもかかわらず、市場浸透を妨げている。
製品固有のアナフィラキシーリスクおよび安全性モニタリングコスト
レジストリデータによると、2024年に欧州で173件の免疫療法誘発性アナフィラキシー事象が記録され、そのほとんどが治療開始後最初の1週間以内に発生しました[2]欧州アナフィラキシーレジストリ、「アレルゲン免疫療法誘発性アナフィラキシーデータ2024」、anaphylaxisregistry.org。注射後の義務的な観察および賠償責任保険料がクリニックの経済性に重くのしかかり、一部の医師が皮下免疫療法サービスを廃止する要因となっています。neffyのような針不要の救済デバイスはユーザーの不安を和らげますが、モニタリングの負担を完全に排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
アレルギー免疫療法市場セグメント分析
免疫療法タイプ別:
舌下免疫療法が利便性で地位を確立2025年に皮下免疫療法はアレルギー免疫療法市場シェアの44.55%を占めましたが、舌下免疫療法はCAGR 15.25%でこれを上回ると予測されています。この成長は、毎週の通院を不要にする在宅投与から生じており、働く成人や親にとって魅力的なメリットとなっています。ALK-Abelló の錠剤売上高は2024年に前年比24%増加し、強い普及を示しています。皮下免疫療法は複数のアレルゲン感作に対してカスタム混合が必要な場合に優位性を保っていますが、アドヒアランスの課題が成長を抑制しています。経皮および経口モダリティは依然として開発段階にあり、舌下免疫療法が近期の主要な変革者として位置づけられています。
デジタル薬局は、検査、製剤、配送、モニタリングをデジタルに精通した消費者に響く単一料金のサブスクリプションに統合しています。バーチャル開始受診に対する規制上の承認がこれらのモデルを正当化しています。皮下免疫療法に特化したクリニックは、時間当たりの収益の低下と賠償責任リスクに悩まされており、一部は患者を病院施設に紹介するようになっています。経皮免疫療法や経口免疫療法が長期的に変革をもたらす可能性はありますが、2031年まで成長の主役は舌下免疫療法です。
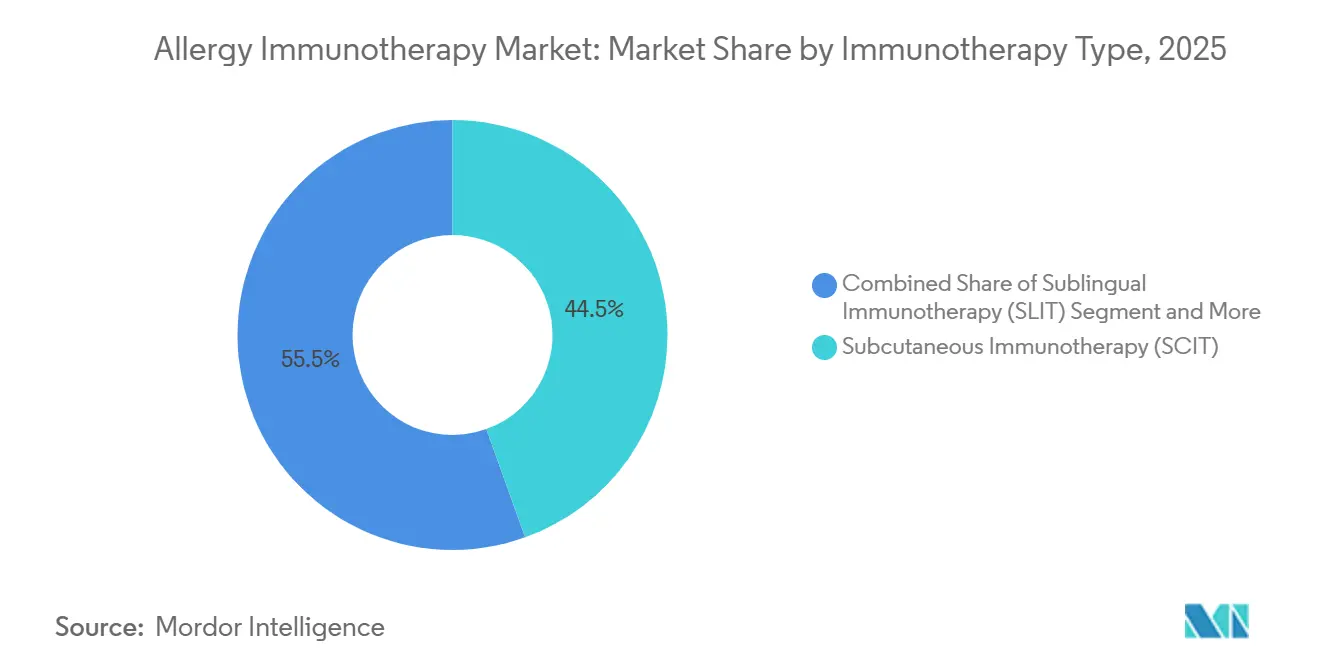
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


アレルギータイプ別:
経口免疫療法の勢いを受けた食物アレルギーの急増アレルギー性鼻炎は2025年のアレルギー免疫療法市場規模の47.53%を維持しましたが、食物アレルギーはPALFORZIAの幼児適応と、在宅ピーナッツ経口免疫療法を完了した子どもの100%耐性を示す米国国立衛生研究所の支持データを受けて、CAGR 16.85%で成長する見通しです。食物アレルギーを対象とした生物学的製剤の承認は、システム全体の注目と支払者の開放性を高めています。喘息および毒液セグメントは臨床的に重要なニッチとして残り、アトピー性皮膚炎はパイプラインの新たなフロンティアとして浮上しています。
ピーナッツ、卵、牛乳アレルギーは、早期介入が生涯にわたる耐性を誘導する可能性があるとして投資を集めています。低コストの非独占的経口免疫療法レジメンの商業化は、ブランド品の既存企業を脅かし、競争力学を再形成する可能性があります。一方、アレルギー性鼻炎の成長は、生物学的製剤が中等度から重度の症例で競合するにつれて減速しています。
製剤別:
錠剤が点滴剤および注射剤に取って代わる注射用懸濁液は2025年に売上高シェアの45.63%を保持しましたが、標準化された投与量、保存安定性、および小児承認が普及を拡大するにつれて、舌下錠はCAGR 15.87%で成長する見込みです。錠剤は複数回投与点滴剤に固有のコールドチェーンおよび汚染の懸念を軽減します。規制当局は錠剤の審査を優先しており、デフォルトの舌下免疫療法媒体としての地位を確固たるものにしています。
点滴剤は、複合混合物が多感作患者に対応する場合に有用性を保っていますが、患者が毎日点滴数を数えなければならない場合にアドヒアランスが低下します。経皮パッチは、接着性と有効性の課題が解決されれば可能性を提供します。現時点では、錠剤の利便性、精度、および償還の整合性がその急成長曲線を支えています。
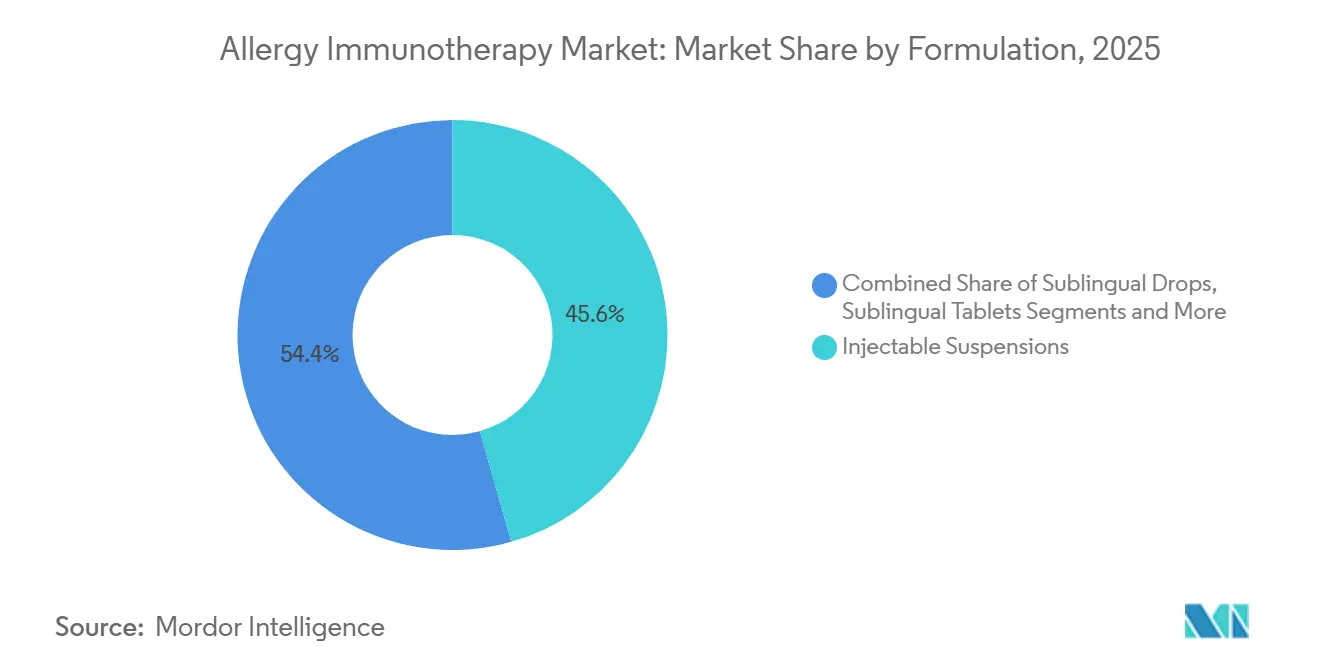
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
流通チャネル別:
電子商取引が従来の薬局を変革小売薬局および病院薬局は2025年の売上高の51.23%を支配しましたが、テレメディシンプラットフォームが製剤、バーチャル監督、および自宅配送を束ねるにつれて、電子商取引および郵便注文チャネルは2031年までにCAGR 17.7%を記録する見込みです。これらのモデルは中間流通コストを削減しながら、アドヒアランスを高めるデジタルリマインダーを組み込んでいます。医師が調剤する皮下免疫療法抽出物は依然として存在しますが、クリニックのキャパシティの縮小と賠償責任保険料の上昇が、錠剤中心の郵便注文履行へのシフトを促進しています。
遠隔開始受診に対する規制上の承認が農村部での普及を促進しています。薬局チェーンはオンラインポータルを追加することで適応していますが、純粋なデジタルプラットフォームはユーザーエクスペリエンスの優位性を保っています。チャネル全体のダイナミクスは、在宅ケアへの医療全体の傾向を反映しています。
地域分析
北米アレルギー免疫療法市場
北米は2025年の収益の42.53%を占め、メディケアの償還更新と密なアレルギー専門医ネットワークに支えられています。FDAの小児ラベル拡大により新たなコホートが解放され、米国が単一最大のアレルギー免疫療法市場として確立されました。2025年時点で承認審査中のカナダおよびメキシコの民間保険の普及が地域の勢いを維持していますが、生物学的製剤との競合が長期的な成長を抑制しています。
アジア太平洋アレルギー免疫療法市場
アジア太平洋地域は地域の中で最も高い15.21%のCAGRを記録すると予測されています。日本では2024年にスギ花粉向けITULAZAXが承認され、広範な季節性負担に対応しており、Torii Pharmaceuticalのデータは前年比での有効性向上を示しています。中国当局はタブレット製剤に対して橋渡し試験を要求しており、当初の焦点は皮下免疫療法(SCIT)に向けられています。一方、インドでは2025年にヤケヒョウヒダニタブレットが発売され、現地の流通力を活用しています。可処分所得の増加と都市部におけるアレルギー有病率の上昇が、韓国およびオーストラリア全体での需要を牽引しています。
欧州・中東・アフリカおよび南米アレルギー免疫療法市場
欧州は成熟しながらも重要な市場であり、2024年のALK-Abelló収益の71%を占めています。ドイツは国別売上でトップを占め、規制審査中の患者個別供給を維持するTherapieallergene-Verordnung(治療用アレルゲン規制)の規定に支えられています[3]Allergy Therapeutics plc、「Transforming Lives: Annual Report and Accounts 2023」、Allergy Therapeutics、allergytherapeutics.com。2024年のEMAによるneffyの承認により、地域のポートフォリオにアナフィラキシー管理が加わりました。価格圧力とジェネリック参入により価格決定力は制限されていますが、広範な償還制度により販売量は安定しています。中東・アフリカおよび南米は、アレルギー専門医ネットワークの希薄さと公的資金の不足により遅れをとっています。パイロットプロジェクトは将来的な上昇余地を示唆していますが、近期の貢献は依然として限定的です。

規制環境
アレルギー免疫療法に対する規制監督は、生物製剤およびアレルゲン製品の承認経路に基づいており、小児適応の拡大が市場拡大の主要なメカニズムとなっている。米国では、FDAが2025年2月にALK-AbelloのODACTRAを5~11歳の小児に承認し、2024年7月にはPALFORZIA(Stallergenes Greer)を1~3歳の幼児に適応拡大しており、呼吸器アレルギーおよび食物アレルギー免疫療法の両方で早期介入パラダイムを強化している。2024年2月には、FDAはXolair(オマリズマブ)について、偶発的な暴露後の複数食品に対するアレルギー反応を低減する用途としても承認しており、免疫療法レジメンが償還・処方される広範な治療環境を形成している。
持続的な規制上の分断が、製品戦略とチャネル行動に影響を与えている。FDAが承認したSLIT錠は正式なラベリングおよび薬剤安全性監視要件に従うが、調剤SLIT液滴はFDA承認製品ではなく、宣伝上の主張や標準化を制約する異なるコンプライアンス体制のもとで運用されている。欧州では、中程度から少規模な試験集団といった開発上の課題に対応するため、EMAのガイダンスおよび科学的助言プロセスが活用されており、特にドイツのTherapieallergene-Verordnung環境をはじめとする各国固有の枠組みが、メーカーを完全に承認されたアレルゲン製品へと引き続き誘導し、従来型の標準化されていない供給モデルから遠ざけている。
競合環境
このセクターは中程度の集中度を示しています。ALK-Abelló のシェアは強力な錠剤フランチャイズとグローバルリーチを反映しています。Stallergenes Greer、HAL Allergy、Allergy Therapeuticsが合わせて上位4社の合算シェアを押し上げ、地域のアレルゲン調合ラボの長いテールが残っています。戦略的焦点はアジア太平洋成長回廊への拡大、アナフィラキシー救済などの隣接領域への展開、およびサービス価値を差別化するデジタルツールの組み込みという3つの方向に分かれています。
ALK-Abelló の2024年における米国および特定地域外でのneffyのライセンス契約は、隣接領域への拡大を強調しています。Allergy Therapeuticsは主要な第III相エンドポイントを達成したGrass MATA MPL 6回投与レジメンを推進しており、利便性の優位性を約束しています。Omlycloのようなバイオシミラーは補助的生物学的製剤に価格競争をもたらしています。テレメディシン参入者は、検査からアドヒアランス分析までの消費者の全行程を管理することで破壊的な圧力をかけています。
特許出願は新規アジュバント、マイクロドーシングアルゴリズム、および接続型デリバリーデバイスに集中しています。企業が規制リスクを検討する中でM&A件数は低調ですが、技術プラットフォームおよびパイプライン資産の標的型買収は継続しています。
アレルギー免疫療法業界リーダー
ALK-Abello A/S
Stallergenes Greer
Allergy Therapeutics plc
HAL Allergy Group
Torii Pharmaceutical Co., Ltd.
- *免責事項:主要選手の並び順不同
本レポートで取り上げたアレルギー免疫療法市場企業
- Aimmune Therapeutics (Nestle)
- ALK-Abello
- Allergy Therapeutics plc
- Allovate Therapeutics
- Biomay
- Camallergy
- Circassia Group plc
- DBV Technologies
- DESENTUM Oy
- HAL Allergy Group
- HollisterStier Allergy (Jubilant Pharma)
- Inmunotek S.L.
- LETI Pharma
- Merck
- Prota Therapeutics
- Stallergenes Greer
- Torii Pharmaceutical
- Tunitas Therapeutics
- Vida Pharmaceuticals
- Zhejiang Wolwo Biopharmaceutical

市場機会と将来展望
中国はブランドSLIT錠にとって未開拓の市場として際立っており、国内規制の関門と現地での重要臨床試験要件が、参入時期とパートナーシップの選択に影響を与えている。2026年5月、Nuance Pharmaは、中国におけるハウスダストマイト誘発性アレルギー性鼻炎に対するActairの重要臨床試験を実施するためのNMPAによるIND承認を報告し、多国籍の錠剤フランチャイズが現地で受け入れられるエビデンスパッケージを通じて需要を償還可能な処方に転換するための明確な経路を提供している。これは、本レポートが指摘する在宅投与および郵送での供給へのチャネルシフトとも関連しており、錠剤製剤はクリニックで調製する抽出物よりも標準化された流通・モニタリングモデルに適合しやすいためである。
製品イノベーションもまた、注射レジメンで見られるアドヒアランスや安全性モニタリングの摩擦を軽減することを目的とした、差別化された短期間かつ非侵襲的なモダリティの余地を生み出している。2026年6月、DBV TechnologiesはVIASKIN Peanut Patchについて4~7歳の小児を対象としたBLAの提出計画(2026年第3四半期を目標)を発表し、Immunomic TherapeuticsはITI-9001について2026年7月に最初の患者への投与を報告しており、従来のSCITおよび錠剤型SLITを超える次世代プラットフォームへの継続的な投資を反映している。生産能力と供給の強靭性は、既存メーカーにとってもう一つの商業的レバーとなっており、産業生産を拡大し、アレルゲン原料を確保する投資は、ハウスダストマイトアレルギーなど負荷の高い適応で需要が高まる際の入札参加、支払者との契約、より広範な地理的カバレッジを支えることができる。
アレルギー免疫療法市場における最近の業界動向
- 2026年6月:Stallergenes Greerは、フランスのAntony拠点において、産業生産能力の拡大・更新のため2030年までに1億2,500万ユーロを超える戦略的投資を行うと発表した。この動きは、アレルギー免疫療法ポートフォリオの供給信頼性を強化し、GMPグレードの原料および製造スループットが成長を制約しうる市場での規模拡大を支えるものである。
- 2025年12月:Allergy Therapeutics plcは、ドイツのPaul Ehrlich Institutが、Grass MATA MPL(Grassmunoとして販売)に対する販売承認を付与したことを報告した。この承認は、欧州で最も規制の厳しいアレルゲン免疫療法環境の一つにおける完全承認製品への移行を支え、ポートフォリオの現代化を後押しする。
- 2024年7月:FDAは、ピーナッツアレルギー経口免疫療法に関するPALFORZIAの小児適応拡大を承認し、1~3歳の幼児を対象に含めた。この早期年齢への適応拡大は、対象となる治療対象人口を広げ、食物アレルギー治療における疾患修飾的アプローチへの機運を強化した。


アレルギー免疫療法市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、時間をかけてアレルギー感受性を低下させるために使用されるアレルギー免疫療法から生じる収益を対象としており、通常診療におけるアレルギー脱感作を目的として使用される、臨床的に投与されるものおよび患者が自己使用する免疫療法オプションを含む。
対象除外範囲:アレルギー診断、脱感作を行わない対症療法的アレルギー薬(抗ヒスタミン薬など)、および免疫療法を直接提供しない非治療サービスは除外する。
セグメンテーション概要
- 免疫療法タイプ別
- 皮下免疫療法(SCIT)
- 舌下免疫療法(SLIT)
- 経皮免疫療法(EPIT)
- 経口免疫療法(OIT)
- アレルギータイプ別
- アレルギー性鼻炎
- アレルギー性喘息
- 食物アレルギー
- 毒液アレルギー
- アトピー性皮膚炎
- その他
- 製剤別
- 注射用懸濁液
- 舌下点滴剤
- 舌下錠
- 経皮パッチ
- 流通チャネル別
- 医師への直接販売
- 小売薬局および病院薬局
- 電子商取引・郵便注文
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、アレルギー負担と治療対象集団に関する需要コンテキストの構築から始まり、次に主要な医療システム全体における免疫療法の提供方法のマッピングへと進む。世界保健機関、米国CDC、欧州医薬品庁、米国FDA、およびOECD保健統計などの公的情報源を活用し、有病率のパターン、ケアパスウェイ、および普及に影響を与えうる政策シグナルを把握する。
また、臨床ガイドライン策定機関や査読済み学術誌などの情報源もレビューし、免疫療法が推奨される状況、および治療期間とアドヒアランスの典型的な推移を特定する。企業の年次報告書、投資家向け資料、およびプレスリリースは、ポートフォリオの方向性と地域別エクスポージャーの確認に活用される。また、企業財務情報の有料サブスクリプションおよび特許データベースは、製品の成熟度とパイプラインの強度に関するギャップを補完するために選択的に使用される。これらの情報源は例示的なものであり、データポイントの収集、相互確認、および明確化のために他の多くの公開文書もレビューされた。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは定量化が難しい前提条件を検証するために活用される。具体的には、皮下免疫療法(SCIT)と舌下免疫療法(SLIT)の現在の処方選好、診療環境別の患者アドヒアラン、およびチャネル間の価格動向などが対象となる。製造業者、流通業者、およびケア提供関係者を含む多様なステークホルダーとの対話を行い、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域における地域的実態を検証することで、最終モデルがアクセスおよび償還における差異を反映するようにする。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:16% | APAC:51% |
| 中位層:44% | 部門・ユニットリーダー:29% | EMEA:31% |
| 中小規模プレイヤー:17% | マネージャー:55% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、アレルギー有病率を対処可能な治療対象コホートに結びつけるトップダウン型の需要プール構築から始まり、次にモダリティレベルの普及率を適用してそのプールを治療収益に変換する。ここで通常重要となるインプットには、アレルギー性鼻炎および喘息の有病率トレンド、免疫療法の適格性および紹介率、地域別のSCIT対SLITシェア、平均治療期間(早期中断を含む)、なびにチャネルおよび製剤別の価格水準が含まれる。
次に、サンプリングされた製品収益、チャネルに関する議論、およびコース当たりの価格推定値を妥当な患者数に乗じて地域が過大評価されていないかを確認する選択的なボトムアップ検証によって合計値を裏付ける。特定の地域における経皮免疫療法(EPIT)や経口免疫療法(OIT)などの新しい投与経路に関する可視性が限られているなどのギャップが生じた場合、モデルは保守的な浸透率の前提を使用し、実際の普及タイミングに関するインタビューフィードバックを受けた後に調整を行う。
予測については、診断済み患者数の拡大、償還の勢い、および治療ミックスの予想される変化に成長を結びつける中心シナリオを用いたシナリオ分析を採用する。データ系列が十分に安定している場合は、入札獲得やガイドライン更新における一時的な変化に過剰反応しないよう、短期間の時系列平滑化を使用する。
データ検証と更新サイクル
検証は、治療普及率の指標、規制およびガイドラインのマイルストーン、ならびに国レベルの医療支出の方向性などの独立したシグナルと出力を比較し、示唆される価格および治療患者数が現実的な範囲に収まっているかを確認することで実施される。外れ値は複数のステップでレビューされ、アクセス、価格、またはミックスでは説明できない急激な上昇が地域に見られる場合、前提条件を再検討し、専門家に再度確認を行う。
レポートは年次サイクルで更新され、重要なイベント(例:主要な承認、償還に関する決定、または供給障害)が発生した場合には中間更新が行われる。納品前に、最新の公開データを用いてモデルを再実行し、最終的なアナリストレビューを完了することで、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceのアレルギー免疫療法市場規模と他の公表推計値との比較
アレルギー免疫療法の公表市場規模が大きく乖離して見えることがあるのは、アナリストが異なる患者プール、治療の定義、および価格ロジックから出発し、異なる速度で普及率を予測することが多いためである。また、一方の推計が古いベースイヤーに大きく依存し、もう一方が更新されたミックス前提を用いた新しい起点を使用している場合にも差異が生じる。
主なギャップは、免疫療法収益として何がカウントされるかに起因しており、Mordor Intelligenceは対象範囲を脱感作療法に限定し、一部の出版物で合計値を膨らませる可能性のある広範なアレルギー薬や診断収益の混入を避けている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.67 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 1.92 ビリオン 米ドル(2024年) | より古いベースイヤーと異なる予測期間を使用しており、治療ミックスおよびチャネル価格の前提が2024年のより狭いスナップショットから構築されているように見受けられ、その後の普及効果を過小評価する可能性がある。 |
| 業界出版社B | 2.88 ビリオン 米ドル(2024年) | より広い収益定義で市場をカウントし、より高い近期成長プロファイルを適用しており、隣接するサービスや積極的な普及前提が含まれる場合、2024年の起点値が引き上げられる可能性がある。 |
総合すると、この乖離の大部分は対象範囲とタイミングの選択によって説明され、次いで治療ミックスの変化速度の前提および価格のトレンド設定方法が影響している。明確な対象範囲の定義、実用的な需要指標、および実際の普及に対する反復可能な検証を用いることで、新たな臨床または償還シグナルが現れた際に監査および更新が容易な推計値を維持している。


レポートで回答される主要な質問
2031年のアレルギー免疫療法市場の予測値はいくらですか?
CAGR 6.85%を背景に37億2,000万米ドルに達すると予測されています。
アレルギー免疫療法の中で最も成長が速い治療タイプはどれですか?
舌下免疫療法は2026年から2031年にかけてCAGR 15.25%で拡大すると予測されています。
アジア太平洋地域が最も有望な地域と見なされる理由は何ですか?
可処分所得の増加、アレルギー有病率の上昇、および日本と中国における最近の錠剤承認がCAGR 15.21%を支えています。
電子商取引チャネルは製品流通にどのような影響を与えていますか?
郵便注文およびテレメディシンプラットフォームは在宅投与を可能にし、CAGR 17.7%で成長すると予測されており、薬局シェアを侵食しています。
皮下免疫療法の急速な普及を制限する安全上の懸念は何ですか?
全身性アナフィラキシーのリスクにより、クリニックでの観察が必要となり、コストが増加し、患者の利便性が制限されます。
最終更新日:



