
空港旅客スクリーニングシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
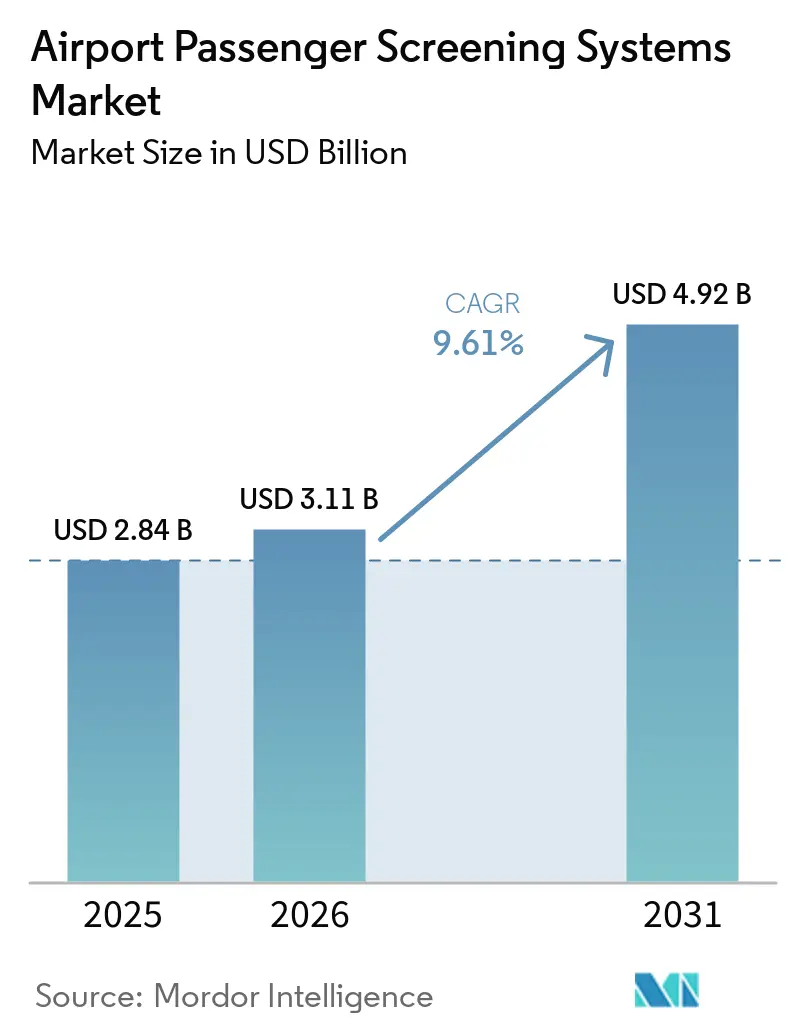
| 市場規模 (2026) | 3.11 十億米ドル |
| 市場規模 (2031) | 4.92 十億米ドル |
| 成長率 (2026 - 2031) | 9.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空港旅客スクリーニングシステム市場分析
2026年における空港旅客スクリーニングシステム市場規模は31億1,000万米ドルと推定され、2025年の28億4,000万米ドルから成長しており、2031年には49億2,000万米ドルに達する見通しで、2026年から2031年にかけて年平均成長率(CAGR)9.61%で成長します。コンピュータ断層撮影(CT)チェックポイントへの堅調な設備投資、2019年以前の水準に近づきつつある旅客数の増加、ならびに生体認証および人工知能(AI)機能を統合した近代化義務付けがこの拡大を牽引しています。米国運輸保安庁(TSA)による2025年から2029年にかけての107億米ドルの設備投資計画や、欧州のC3 CT要件などの規制プログラムが技術更新サイクルを加速させています。ハードウェアが引き続き支出の大部分を占めているものの、空港がリアルタイムの脅威評価とライフタイムコスト削減を追求するなか、ソフトウェア主導の分析および予知保全が最も急速に成長しています。地域別では、北米が最大の購買地域であり続ける一方、年間30億人以上の旅客を擁するインフラ整備が進むアジア太平洋地域が最も急速に成長する市場となっています。競争上の差別化は受注残の規模とAIパートナーシップにかかっており、既存大手メーカーがポートフォリオを拡充する一方で、小規模な専業企業は後付け対応型または従業員スクリーニング向けの革新的ソリューションの商業化を進めています。
主要レポートのポイント
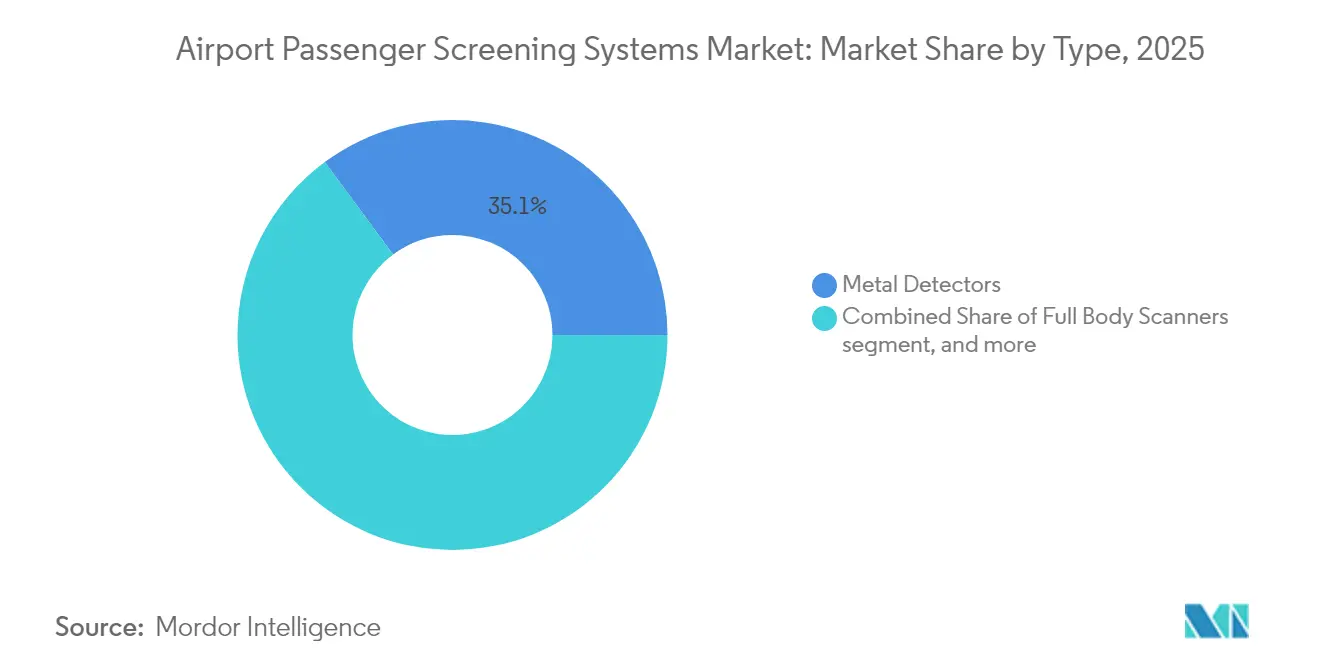
- タイプ別では、金属探知機が2025年における空港旅客スクリーニングシステム市場のシェア35.12%をリードしました。先進イメージング技術は2031年にかけてCAGR 9.78%で拡大する見込みです。
- コンポーネント別では、ハードウェアが2025年における空港旅客スクリーニングシステム市場規模の71.60%を占め、ソフトウェアは2026年から2031年にかけてCAGR 10.05%で成長する見通しです。
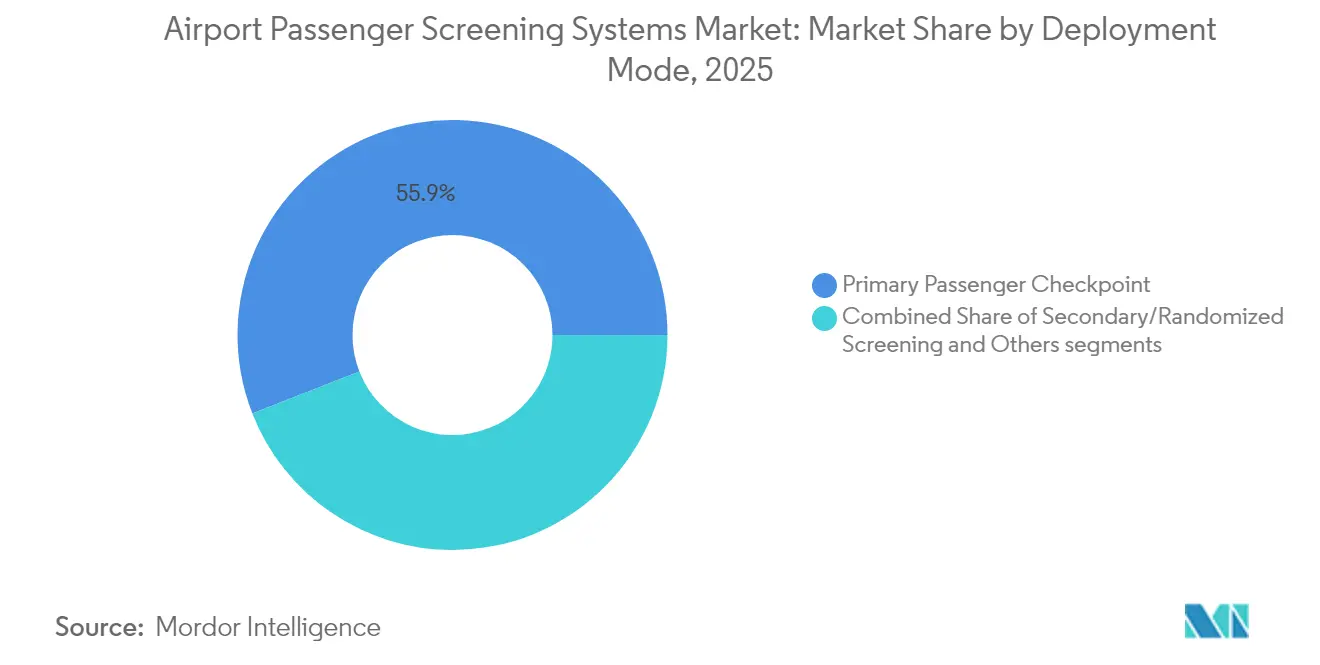
- 導入モード別では、主要旅客チェックポイントが2025年の収益シェアの55.94%を占め、二次および従業員スクリーニング用途は2031年にかけてCAGR 9.71%で拡大すると予測されています。
- 空港ハブ規模別では、大規模ハブが2025年における空港旅客スクリーニングシステム市場規模の51.88%を占め、小規模空港は2031年にかけてCAGR 10.32%で拡大する見込みです。
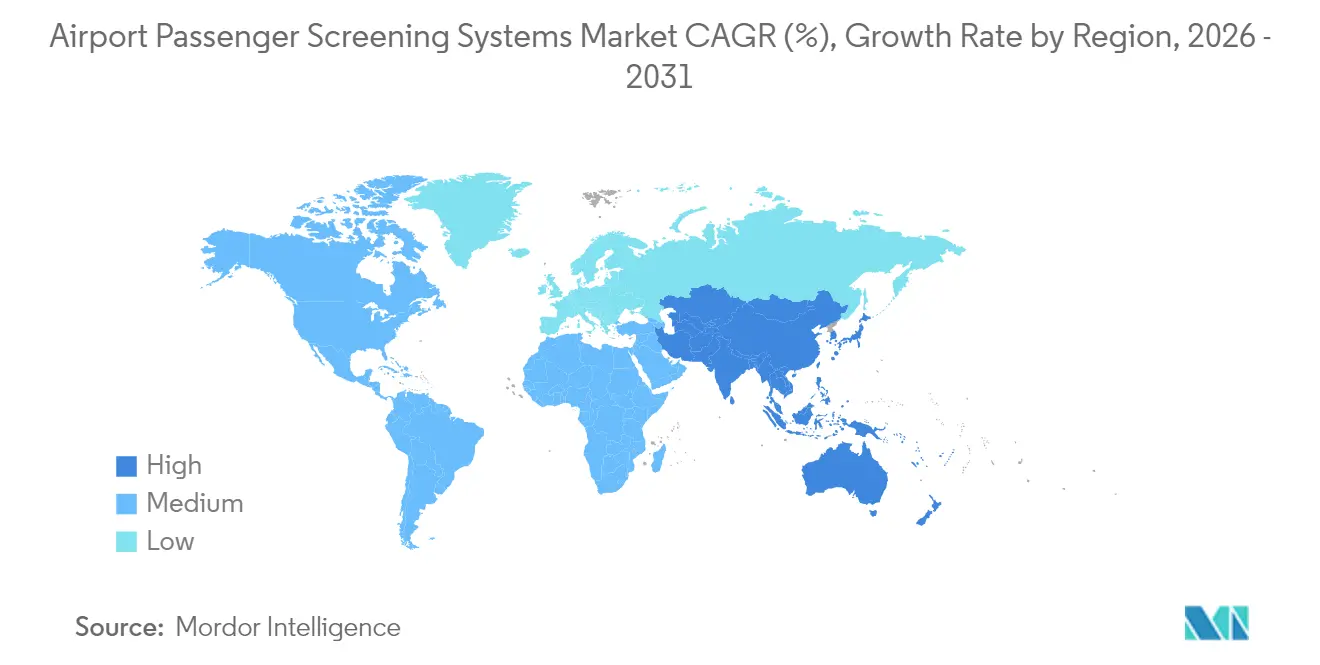
- 地域別では、北米が2025年の収益シェアの33.10%を獲得し、アジア太平洋地域は2031年にかけて最も高いCAGR 10.28%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界の航空旅客数の増加による先進スクリーニング技術需要の拡大 | +2.1% | アジア太平洋、中東、世界 | 中期(2~4年) |
| コンピュータ断層撮影(CT)システムの採用を促進する規制義務付けの実施 | +1.8% | 北米、欧州からアジア太平洋へ拡大 | 短期(2年以内) |
| 先進的な本人認証ソリューションの導入を推進する近代化イニシアチブ | +1.2% | 北米、欧州、世界 | 中期(2~4年) |
| インフラ更新コストを削減する後付け対応型技術の出現 | +0.9% | 世界全体、小規模空港 | 長期(4年以上) |
| ミリ波(mmWave)システムへのAI統合によるリアルタイム脅威検知能力の強化 | 0.8% | 北米および欧州、アジア太平洋(APAC)への波及 | 中期(2~4年) |
| 空港セキュリティプロトコルの従業員スクリーニング業務への拡張 | 0.7% | 世界全体、北米での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高スループットシステムへの需要を押し上げる旅客数の増加
アジア太平洋地域の空港は2024年に30億人以上の旅客を処理し、2019年のスループットを上回り、厳格な検知基準を維持しながら1時間当たり300人以上の旅行者をスクリーニングする機器の必要性が高まっています。[1] 約1兆米ドル規模の中東の大型プロジェクトは、生体認証とAI検知を融合した先進的な通路を組み込んでおり、旅客数の増加が先進CT機器およびミリ波スキャナーへの設備投資に直結することを示しています。新興市場の空港は、二桁の旅客数増加に対応するために拡張可能でソフトウェア更新可能なプラットフォームを好む一方、成熟した北米のハブはワークフローの最適化に注力しています。ボリュームとセキュリティ投資の直接的な関連性は、オペレーターがリスク軽減と待ち時間指標でチェックポイントのパフォーマンスを評価するようになった2024年以降、より強固になっています。その結果、空港旅客スクリーニングシステム市場では、コンプライアンス認定とともにスループット向上を証明できるベンダーがますます高く評価されるようになっています。
CT導入に関する規制義務付け
米国運輸保安庁(TSA)はカテゴリーXのチェックポイントに対して2026年までにCTへの移行を義務付けており、調達・設置のみに28億米ドルを充当し、複数年にわたる調達パイプラインを保証しています。欧州委員会は2024年9月、C3 CTを持たない空港に対する液体物制限を再導入し、欧州連合(EU)でのロールアウトを加速させました。国際民間航空機関(ICAO)の2024年グローバル航空セキュリティ計画は、加盟193カ国の基準標準としてCTを承認しています。これらの義務付けはTSAのラップバック(Rap Back)プログラムに基づく従業員スクリーニングにも及び、主要レーンを超えた二次需要を生み出しています。不遵守に対するペナルティが迅速な入札を強制し、認定ソリューションとグローバルサポートを持つサプライヤーへのシェアが集中します。その結果、空港旅客スクリーニングシステム市場では各規制期限の直前に予測可能な需要急増が生じています。
生体認証による本人識別を統合した近代化プログラム
TSAの認証技術(CAT)は米国内280以上の空港に展開されており、現在月間300万件以上のID確認を完了しています。ドバイのスマートゲートは対象旅客の95%を手動確認なしで通過させており、非接触フローがパンデミック後の優先事項であり続けることを示しています。生体認証の採用はデータプライバシーに関する精査をもたらしており、プライバシーおよび市民的自由監視委員会は2024年のレビューにおいて同意と保持に関するコンプライアンスの課題を強調しています。空港改善補助金による資金調達は初期コストを相殺するものの、導入ペースは既存のITバックボーンに依存します。空港はシームレスな本人識別からスクリーニングへの連携を重視しており、CAT、顔認証、およびCTスキャナーをバンドルできるベンダーは、空港旅客スクリーニングシステム市場においてバンドル受注を獲得する立場に置かれています。
アップグレードコストを削減する後付け対応型技術
先進イメージングはかつてチェックポイントの改修に1ユニット当たり146,000米ドルから159,000米ドルを要し、小規模空港の導入を阻んでいました。モジュール式CTは従来の設置スペースに収まり、TSA認証を維持しながら建設工事予算を最大40%削減します。ポータブルまたはセミポータブルのユニットは、臨時ゲート、災害救援、ポップアップVIPラウンジをサポートし、用途を広げています。ソフトウェア定義型プラットフォームにより、オペレーターは高価なハードウェアを交換することなく分析機能を追加でき、耐用年数を延ばして資本利益率を向上させます。これらのイノベーションにより空港旅客スクリーニングシステム市場が民主化され、年間旅客数500万人未満の施設でも、かつてはハブ空港専用だった技術を採用できるようになっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 技術導入を妨げる空港の物理的・インフラ上の制約 | -0.6% | 欧州・北米の旧式空港、世界全体 | 短期(2年以内) |
| 生体認証システム統合に影響するサイバーセキュリティおよびデータコンプライアンスコストの上昇 | -0.4% | 欧州、北米、世界 | 中期(2~4年) |
| 特定のスキャン技術に関連するプライバシーおよび健康リスクへの市民の懸念 | -0.5% | 北米および欧州、先進アジア太平洋市場への波及 | 中期(2~4年) |
| 次世代スクリーニングシステムの価格競争力に影響するコンポーネントコストの上昇 | -0.4% | 世界全体、新興市場および小規模空港への不均衡な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スペース・電力・重量を制限するレガシーインフラ
主要な国際空港の約40%は1980年以前に開業しており、従来のX線装置より15~20%多くのスペースを占有し、3倍の電力を消費するCT機器を収容するための床面積、電気容量、または構造的強度が不足しています。ターミナルの改修は1レーン当たり50万米ドルを超え、ピーク時のハブでは1日当たり10万米ドルを超える業務損失をもたらす可能性があります。高架チェックポイントの重量制限は、特に多層構造の欧州およびアジアのターミナルでの設置をさらに複雑にしています。これらの制約はロールアウトを遅らせ、後付け予算またはグリーンフィールドプロジェクトが追いつくまで空港旅客スクリーニングシステム市場の成長ポテンシャルを抑制します。
サイバーセキュリティおよびプライバシーコンプライアンスコストの上昇
生体認証の導入は、一般データ保護規則(GDPR)、米国連邦サイバー指令、および航空会社のコードシェアルールを満たす必要があり、暗号化、侵入監視、および法的審査のために各プロジェクトに20万米ドルから40万米ドルが追加されます。[2] 同意撤回のワークフロー、ストレージの最小化、および違反通知の要求がタイムラインを延ばし、規制当局によってすでに審査済みのセキュアなクラウドまたはオンプレミスソリューションを持つベンダーが有利となります。小規模空港はこれらのセキュリティ対策の資金調達に苦労しており、非接触型旅行への旅客需要が高まる中でも生体認証の採用が遅れています。持続的なサイバーリスクは、そのため空港旅客スクリーニングシステム市場の成長期待を押し下げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
検知能力の飛躍を支えるコンピュータ断層撮影空港旅客スクリーニングシステム市場において、金属探知機の市場規模シェアは2025年に35.12%に達したが、CTベースの先進イメージング技術は2031年に向けて最も高い9.78%のCAGRが見込まれいる。空港管理者がCTを選好する理由は、荷物を取り出すことなく液体や電子機器を通過させる3Dイメージングにあり、レーンのスループットを最大20%向上させる。全身ミリ波システムを含む空港スキャナーは多くの主要ハブで普及が飽和状態に達しているが、AIを活用したパターン認識が検知精度を向上させ、誤警報を低減している。ICAOがCTをベストプラクティスとして承認したことでその役割が確固たるものとなり、後付け可能なユニットにより中規模空港へのアクセスも広がっている。継続的なソフトウェアアップグレードにより、オペレーターはハードウェアを交換することなく脅威ライブラリを更新でき、空港旅客スクリーニングシステム市場におけるライフサイクル価値を維持している。
CTのコストプレミアムは、生産規模の拡大と規制当局による調達資金の提供により縮小しつつある。一方、従来の歩行型金属探知機は、周辺部の検査従業員の入退場管理、および予算制約のあるターミナルにおいて引き続き有効性を保っている。金属探知とCTまたはミリ波機器を組み合わせたハイブリッドレーン設計は、処理能力を最大化しリスク評価に柔軟に対応する。したがって、複数技術を組み合わせたポートフォリオを提供するベンダーは、空港の成長段階全体にわたってより広い顧客予算を獲得できる。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能


コンポーネント別:
潜在的なハードウェアポテンシャルを引き出すソフトウェアインテリジェンス2025年にはスキャナー、コンベヤー、および配線が設備投資の大部分を必要とするため、ハードウェアが収益の71.60%を占めました。しかし、アルゴリズムが予測的脅威分析、自動画像解釈、および状態基盤保全を支えることから、ソフトウェア収益はCAGR 10.05%で拡大しています。空港旅客スクリーニングシステム市場においてアナリティクスに帰属する規模は、リアルタイムのアップグレードとサイバーセキュリティパッチを提供するサブスクリプションライセンスによってさらに押し上げられています。
エッジ処理はクラウドとのラウンドトリップへの依存を排除し、データ主権規則を満たしながらレイテンシをミリ秒単位に削減します。これは1時間当たり250人以上の旅客が通過するレーンにとって不可欠です。アルゴリズムのパフォーマンスは豊富な運用データに依存しており、数十年分のスキャンデータを持つ既存大手メーカーは新規参入者に対して参入障壁を持っています。量子センシングおよびAI研究に対する米国国土安全保障省(DHS)科学技術局の2,755万米ドルの助成金は、ソフトウェア主導の検知革新に対する政府の意欲を示しています。独立系ソフトウェアベンダーにAPIを開放するハードウェアサプライヤーはイノベーションを倍増させますが、空港の信頼を維持するために認証の整合性を守る必要があります。
導入モード別:
加速する二次および従業員向けアプリケーションすべての旅行者が通過しなければならないため、主要旅客レーンは2025年に55.94%のシェアを維持しました。それでも、二次チェック、無作為スクリーニング、および従業員確認は2031年にかけて年率9.71%で成長すると予測されています。TSAのラップバック(Rap Back)継続モニタリングおよびインサイダー脅威に関する注目度の高い事案が、空港にスタッフ入口へのウォークスルー型ミリ波ポータルの設置を促しています。サンディエゴにおけるスラービジョン(Thruvision)のパッシブシステム評価は初期の成功とスループット障害の低減を示しています。
二次検査エリアはモバイルスキャナーと目標を絞った分析を活用し、旅客をメインキューに戻すことなく警報を解消してスループットを維持します。貨物側扉、VIPチャンネル、およびポップアップイベントゲートは、空港旅客スクリーニングシステム市場における適応可能なソリューションの対応可能ベースを広げています。旅客、手荷物、および従業員データを集約する統合指令ダッシュボードは、セキュリティ担当者が重視する総合的な状況認識を提供します。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
空港ハブ規模別:
高品質セキュリティの民主化大規模ハブは規模の経済と規制上の精査を反映し、2025年収益の51.88%を占めました。しかし、後付け対応可能なCT、コンパクトなミリ波、およびクラウドネイティブのアナリティクスが導入コストを引き下げることで、小規模空港が最も高いCAGR 10.32%を達成する見込みです。そのため、空港旅客スクリーニングシステム市場は年間旅客数200万人未満のターミナルでもニッチからメインストリームへと移行しています。
中規模ハブはその中間を担い、容量を段階的に追加できるモジュール式レーンを採用しています。ベンダーはますます、機器、ソフトウェア、および複数年にわたる保守を一つの料金にまとめた「チェックポイント・アズ・ア・サービス(Checkpoint as a Service)」バンドルを売り込んでおり、これは自治体の緊縮予算に合致しています。その結果、航空ネットワーク全体でセキュリティの標準化が進み、脆弱なリンクの脆弱性が低減されています。
地域分析
北米空港旅客スクリーニングシステム市場
北米は2025年に世界収益の33.10%を創出した。これはTSAの107億米ドルの近代化パイプラインと、体系的な更新サイクルが進む成熟したインフラによるものである。CAT本人確認技術は現在、月間300万件以上のIDをスキャンしており、CTレーンは主要ハブから地方の中継拠点へと拡張されている。カナダとメキシコは米国基準に規制を整させており、TSA認定サプライヤーに恩恵をもたらす統合された北米調達市場を形成している。
アジア太平洋空港旅客スクリーニングシステム市場
アジア太平洋地域は、中国とインドの空港建設推進を背景に、最速となる10.28%のCAGRを達成している。2024年までに旅客数はすでに2019年の基準値の103%に達する見込みである。グリーンフィールドターミナルは、レガシーの制約を回避しながら、初日からCT、生体認証、AIを組み込んでいる。スマートシティ計画に基づく政府の景気刺激策により、エッジアナリティクスおよびクラウドダッシュボードへの資金が追加され、空港旅客スクリーニングシステム市場が拡大している。日本やオーストラリアなどの成熟市場は、AIの脅威ライブラリとプライバシー保護機能を組み込んだアップグレードを推進している。
欧州・中東・アフリカ空港旅客スクリーニングシステム市場
欧州は、ECACの統一規則と、C3 CTを導入していない空港を対象とした2024年の液体制限の再施行のもと、中一桁台の安定した成長を維持している。GDPRが生体認証の展開を形成し、オプレミスソリューションと明示的な同意フローを促進している。一方、中東およびアフリカは計画中の1兆米ドル規模の容量整備を活用し、旅客の95%をハンズフリーで通過させる生体認証とAIを組み合わせたスマートゲートを展開している。規制の進捗が多様であるため、グローバルシェアの獲得を目指すベンダーには柔軟な認証戦略が求められる。

規制環境
空港旅客検査システムの要件は、各国の航空保安当局とICAOが主導する世界標準に基づいています。米国では、運輸保安庁(TSA)が能力承認および計画ガイダンスを通じて機器の適格性および施設の準備状況を推進しており、Advanced Imaging Technology(AIT)Qualified Products List(QPL)資格認証プロセス(2026年4月発行の特別通知)を通じて新技術の導入経路を正式化し続けています。このアプローチにより、連邦管理下のチェックポイントに導入可能な全身型およびその関連システムの範囲が決定されます。
欧州では、航空保安の実施はEU規則とECAC準拠の評価実務によって強化されており、これらが機器の承認および運用手順を決定しています。2026年2月に採択された欧州委員会実施規則(EU)2026/449は、空港および機内供給品の検査手順に影響を与える要件を、明確なコンプライアンス期間とともに更新し、旅客チェックポイントの近代化と並行して運用上の変更を追加しました。米国下院国土安全保障委員会における2026年5月のSAFEGUARDS法案の提出を含む米国の並行的な政策動向も、複数年にわたる調達を計画する空港およびサプライヤーにとって、TSA技術プログラムの資金調達および近代化への注目を継続させました。
バリューチェーン分析
バリューチェーンは、部品サプライヤー(検出器、X線/CTサブシステム、コンピューティング、サイバーセキュリティハードウェア)、認証済みチェックポイントおよび画像処理プラットフォームを統合するOEM、そして自動検出アルゴリズム、本人認証、機材健全性分析を提供するソフトウェアプロバイダーで構成されています。下流では、システムインテグレーターおよび空港請負業者がチェックポイントのレイアウト、土木工事、電力・ネットワークの更新、コミッショニングを管理し、第三者試験機関および政府評価プログラムが性能・適合性検証を通じて市場アクセスを制限しています。米国では、Credential Authentication Technology(CAT)に関するTSAの調達・導入プログラムが、段階的なアップグレード(CAT-2アップグレードキットによるCAT-1のフィールドアップグレード、および2025会計年度から開始される新規生産のCAT-2導入)を通じて、本人確認と検査のエコシステムがどのように共進化しているかを示しています。
市場開拓は、単発的な機器販売よりも、政府契約手段、サービス一体型提供、官民運営モデルを中心に構造化されつつあります。チェックポイント効率化のための民間セクターソリューション調達に関するTSAの取り組み(2025年7月)、およびCLEARとのeGate官民パートナーシップ(2025年8月)は、本人確認データ取得、生体認証、レーンハードウェアが運用・デジタルワークフローとともにどのようにバンドル化されているかを示しています。欧州では、2025年のセキュリティ機器試験用3D画像品質標準試験片に関するECACの取り組みを含む調和化の努力が、地域ごとの重複した検証負担を軽減し、OEMを、より少ない再設計で複数の空港に展開できる標準化された監査対応構成へと向かわせています。
競争環境
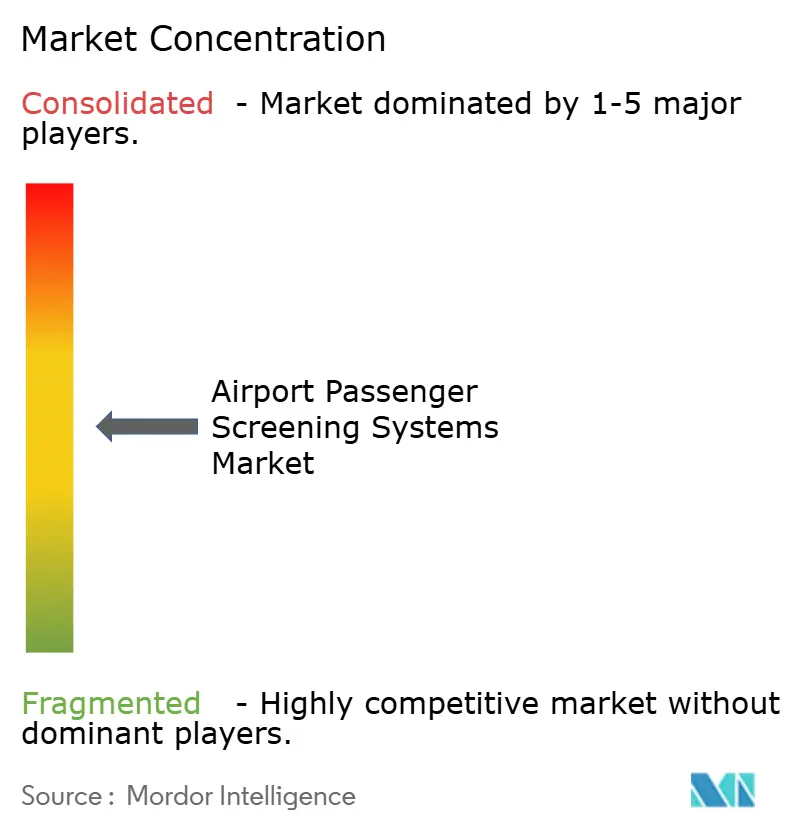
空港旅客スクリーニングシステム市場は中程度に分散しているものの、大手サプライヤーはAIアライアンス、サービスポートフォリオ、および受注残の規模を通じて参入障壁を強化しています。OSI Systems は2025年度に18億米ドルの受注残とセキュリティ部門の16%成長を報告しており、継続的な研究開発とグローバルサポートに資金を投入できる能力を示しています。Smiths Detectionの2025年4月のBigBear.aiとの協定は誤報を25~30%削減することを目標としており、機械学習が新たな競争フロンティアであることを示しています。
統合能力が最重要であり、空港はスキャナー、ソフトウェア、設置、および複数年にわたるサポートをまとめた一括契約を好みます。ポータブルまたは従業員向け製品を持つ後付け専業者は、主要請負業者と提携してホワイトスペースのニッチを埋めることで、市場の分散を有利に活用します。認証制度の複雑さが既存大手を守護する一方、オープンアーキテクチャのトレンドがアナリティクスオーバーレイに特化したスタートアップを招き入れています。資産売却、スピンアウト、およびECACの2025年セキュリティテストグループなどの協調テストグループを通じた市場統合が、競争力学をさらに形成しています。
空港旅客スクリーニングシステム産業のリーダー企業
-
Analogic Corporation
-
Garrett Electronics Inc.
-
Smiths Group plc
-
Leidos, Inc.
-
OSI Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
空港旅客スクリーニングシステム市場
- Smiths Group plc
- OSI Systems, Inc.
- Analogic Corporation
- Garrett Electronics Inc.
- CEIA S.p.A.
- Nuctech Technology Co., Ltd.
- Leidos, Inc.
- Rohde & Schwarz GmbH & Co. KG
- Liberty Defense Holdings Ltd.
- Astrophysics, Inc.
- Tek84, Inc.
- Vanderlande Industries B.V.
- Thales Group
- Autoclear LLC
- Kromek Group plc

市場機会と将来展望
近代化プログラムは、CTベースの検査、自動画像解析、デジタルIDを単一の運用ワークフローに統合する統合型チェックポイントの余地を生み出しています。2026年5月のイノベーションオフィス・インダストリーデーを含む、生体認証対応eGateに関するTSAの動向は、一次検査および二次検査に接続可能な自動本人確認レイヤーへの調達関心を示しています。検査側では、導入基盤がCTへ移行し続けており、ソフトウェア、保守、アップグレードキットの対象市場を拡大しています。TSAは2026年7月時点で296か所の空港に1,162台のCTスキャナーが設置されていると報告しており、これがライフサイクルサービス、サイバーセキュリティ強化、性能最適化への継続的な需要を支えています。
欧州も、より高いスループットのCTおよび関連分析の導入を加速させる承認と空港資金による展開を通じた、第二の機会軸となっています。英国運輸省によるSmiths Detection SDX 10080 SCT CTの承認(2026年6月)は、空港および貨物用途にわたって展開可能なCTプラットフォームの選択肢を拡大し、旅客と物流の両方のセキュリティを標準化する事業者に調達の柔軟性をもたらしています。空港主導の資本支出も短期的な転換を示しており、ウィーン空港は2,500万ユーロの投資により全ターミナルにわたる新型CTスキャナーの設置を完了しました(2026年7月)。これらの動きは、改修に適した導入、相互運用可能な本人確認と検査の統合、および手荷物の手作業検査と誤警報を減らす認証済み自動化を提供できるベンダーにとっての機会を支えています。
Recent Industry Developments in 空港旅客スクリーニングシステム市場
- 2026年4月:Leidos Security Enterprise SolutionsとAnalogicは、Altarisとの合弁事業を発表し、Leidos Security Enterprise SolutionsとAnalogicをAnalogicブランドの下で統合しました。この動きは、旅客および手荷物検査ポートフォリオ全体にわたる製品開発とグローバル提供能力を統合するものです。これは、統合型のマルチテクノロジーサプライヤーを好む空港近代化プログラムの規模拡大を支えます。
- 2025年5月:Smiths Detectionは、Dubai Aviation Engineering Projectsからドバイ国際空港(DXB)向けチェックポイント検査ソリューションを提供する契約を受注しました。この受注は、大規模ハブにおけるCT対応チェックポイントアップグレードの需要を強化するものです。また、セキュリティのスループット向上を旅客体験の目標と結びつけている中東地域におけるサプライヤーのポジショニングも支えます。
- 2024年11月:Fraportは、フランクフルト空港に100台のセキュリティスキャナーを設置する契約をRohde & Schwarzに発注し、既存のチェックポイントおよび将来のチェックポイント施設への統合を対象としています。この導入は、欧州における継続的なチェックポイント更新サイクルへの投資を示しています。また、拡大するターミナルインフラ全体にわたる統合、トレーニング、複数年のサービスサポートに関する後続需要も生み出します。


空港旅客スクリーニングシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、旅客の隠匿された脅威をスクリーニングするために空港セキュリティチェックポイントに設置された機器を対象とし、旅客検査向けに販売・導入されたシステムの金額として測定される。
対象外の範囲:手荷物、貨物、および車両スクリーニングシステムは、同一の空港セキュリティ強化プログラムの一環として調達される場合であっても、本市場の対象外とする。
セグメンテーション概要
- タイプ別
- 金属探知機
- 全身スキャナー
- 先進イメージング技術
- コンポーネント別
- ハードウェア
- ソフトウェア
- 導入モード別
- 主要旅客チェックポイント
- 二次/無作為スクリーニング
- その他
- 空港ハブ規模別
- 大規模
- 中規模
- 小規模
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、航空旅客トラフィック、セキュリティ規制、および空港スクリーニング更新サイクルに関するファクトベースの構築から始まり、これが後にモデルのインプット層となる。このため、ICAOおよびIATAの航空統計、TSAおよびその他の国家航空セキュリティ規制当局のガイダンス、空港運営者の年次報告書、おび予算文書などの公開情報を参照している。
調達の実態に即した数値を維持するため、政府の入札・契約ポータル、関連スクリーニング機器カテゴリーの税関・貿易統計、およびスクリーニング性能と技術動向を論じた査読済み研究などのソースを通じて、調達および導入済みベースのシグナルも確認している。企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い報道は、出荷タイミングとプログラム受注のクロスチェックに活用し、企業財務の有料サブスクリプションおよび別途有料の特許データベースは、収益エクスポージャーと技術方向性の検証に選択的に使用している。これらの例は網羅的なものではなく、調査中のデータ収集、前提条件の検証、および未解決の疑問点の解明には他にも多くのソースが活用された。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは十分に説明できない事項、特に交換サイクル、平均販売価格の動向、および旅客レーンのアップグレードとより広範なチェックポイントプロジェクトとの実際の区分けを検証するために用される。主要地域の空港セキュリティおよびオペレーション関係者、システムインテグレーター、ディストリビューター、およびコンポーネント側の専門家と対話することで、需要シグナル、導入タイミング、および規制主導の展開をモデルと整合させている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:17% | アジア太平洋:46% |
| 中位層:45% | 部門・ユニットリーダー:24% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:17% | マネージャー:59% | 南北アメリカ:25% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、旅客スループットとチェックポイントレーン要件を地域別に再構築し、業界関係者との協議を通じて得たアップグレードおよび交換率を用いてシステム需要に換算している。需要プールが形成された後、システムタイプおよび標準的な構成別の現実的な平均販売価格を適用して金額に変換し、該当する場合は設置・試運転パターンも加味している。
合計値の妥当性を確保すため、入札からのサンプリングされた出荷タイミング、サプライヤーの収益エクスポージャーチェック、およびユニット数量と価格に関するチャネルフィードバックを含む選択的なボトムアップ推計によって結果を裏付けている。モデルで使用される主要インプットには、航空旅客トラフィックの成長、空港容量拡張パイプライン、チェックポイントアップグレードに関するセキュリティ規制のタイムライン、金属探知機およびボディスキャナーの交換サイクル、先進イメージング技術の採用、ならびにシステムクラス別の価格推移(システム販売の一部を構成する場合のメンテナンスおよびキャリブレーションの前提を含む)が含まれる。
予測はシナリオ分析を用いて行われ、インタビューで収集された変数レベルの期待値によって裏付けられている。これは、空港セキュリティプログラムが政策執行と設備投資サイクルに応じて加速または減速する可能性があるためである。小規模国においてボトムアップの視点が不完全な場合、類似する空港カテゴリーに基づいた普及率とレーン密度の範囲を適用してャップを補い、地域専門家による再確認を行っている。
データ検証と更新サイクル
結果は、モデル化された市場価値を、空港の設備投資計画、入札受注量、および主要ハブにおけるチェックポイント近代化プログラムの進捗などの独立したシグナルと比較することで三角測量されている。外れ値はフラグが立てられた後、別のアナリストによってレビューされ、タイミングや範囲によって差異が説明できない場合は、前提条件セットを再検証するためのフォローアップコールが実施される。
レポートは年次で更新され、主要なセキュリティ義務化、プログラムの遅延、または急激なトラフィック変動などの重要事象は中間チェックを通じて反映される。納品前には最終確認が行われ、市場数値が最新の公開情報および直近の一次フィードバックを反映していることが確認される。
Mordor Intelligenceの空港旅客スクリーニングシステム市場規模と他の公表推計との比較
空港旅客スクリーニングシステムの公表市場価値は、同一カテゴリーを指しているように見える場合でも大きく異なるこがある。主な理由は通常、市場に含まれるものの定義、基準年の設定、および価格と交換タイミングの取り扱い方に起因する。
手荷物および貨物スクリーニング機器はMordor Intelligenceの本調査範囲外であり、これがチェックポイント全体と手荷物プログラムを一つの数値にまとめた推計よりも合計値が低く見える具体的な理由の一つである。また、一部の調査会社がソフトウェア主体の本人確認または生体認証モジュールをスクリーニング支出の中核として含めている場合や、入札結果や空港予算サイクルとのクロスチェックなしに平均販売価格の上昇を速く見積もっている場合にも差異が生じる。通貨換算のタイミングとモデルの更新速度も、特にプログラム受注が四半期をまたいで移動する場合に差異を拡大させる可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.11 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 2.59 ビリオン 米ドル(2024年) | より早い基準年を使用しており、手荷物および貨物スクリーニングを含むアプリケーションも記載されているた、カウントされる内容とサイクル全体での需要タイミングに影響が生じる可能性がある。 |
| グローバルコンサルタントB | 3.60 ビリオン 米ドル(2024年) | 2024年の旅客スクリーニング合計として広範な数値を示しているが、含まれるシステムタイプと価格構築に関する公開詳細が限られており、隣接するチェックポイント項目が暗黙的に含まれている場合に合計値が高くなる可能性がある。 |
表中の差異は主に範囲の積み重ねと基準年の選択によって説明され、アップグレードタイミングと価格に関する異なる前提によってさらに拡大される。旅客スループット、レーン需要、およびプログラムレベルの調達シグナルにモデルを結びつけることで、空港セキュリティ支出計画の変化に応じて確認・更新可能な再現性のある手順に推計を追跡可能な状態に保っている。


レポートで回答される主要な質問
2026年における空港旅客スクリーニングシステム市場の規模はどのくらいですか?
空港旅客スクリーニングシステム市場規模は2026年に31億1,000万米ドルに達し、2031年にかけてCAGR 9.61%で成長すると予測されています。
最も急速に成長しているテクノロジーセグメントはどれですか?
主にCTスキャナーを中心とする先進イメージング技術は、規制当局が3D検知を義務付けるなか、2031年にかけてCAGR 9.78%で拡大する見込みです。
アジア太平洋地域が最も魅力的な地域的機会と見なされているのはなぜですか?
アジア太平洋地域の旅客数は2024年に30億人を超え、グリーンフィールド空港の大規模建設が新たなスクリーニング投資の地域CAGR 10.28%を牽引しています。
将来のチェックポイントのアップグレードにおけるソフトウェアの役割は何ですか?
ソフトウェアはAIベースの脅威認識、予知保全、およびサイバーセキュリティのアップデートを提供し、2031年にかけてこのコンポーネントのCAGR 10.05%を支えています。
従業員スクリーニング要件はどのように需要パターンを変えていますか?
改訂されたTSA規制とインサイダー脅威軽減戦略が、二次および従業員向けスクリーニング導入において年間ほぼ9.71%の成長を促進しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

