
アドバンスドアナリティクス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
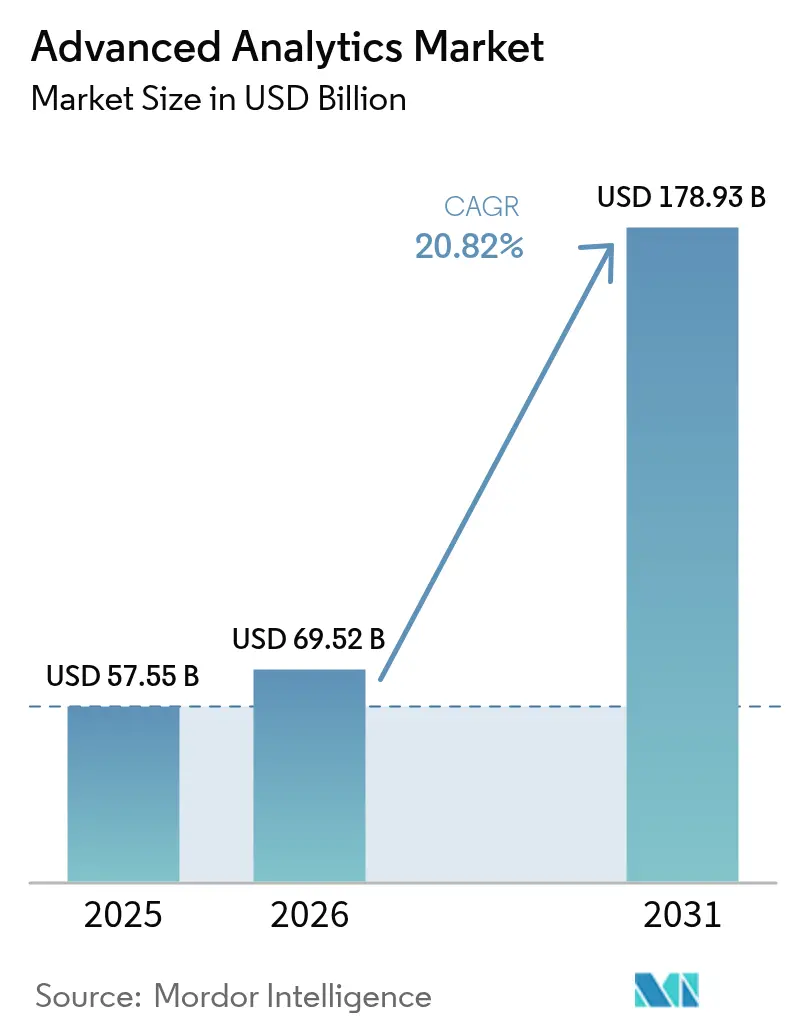
| 市場規模 (2026) | 69.52 十億米ドル |
| 市場規模 (2031) | 178.93 十億米ドル |
| Growth Rate (2026 - 2031) | 20.82 % |
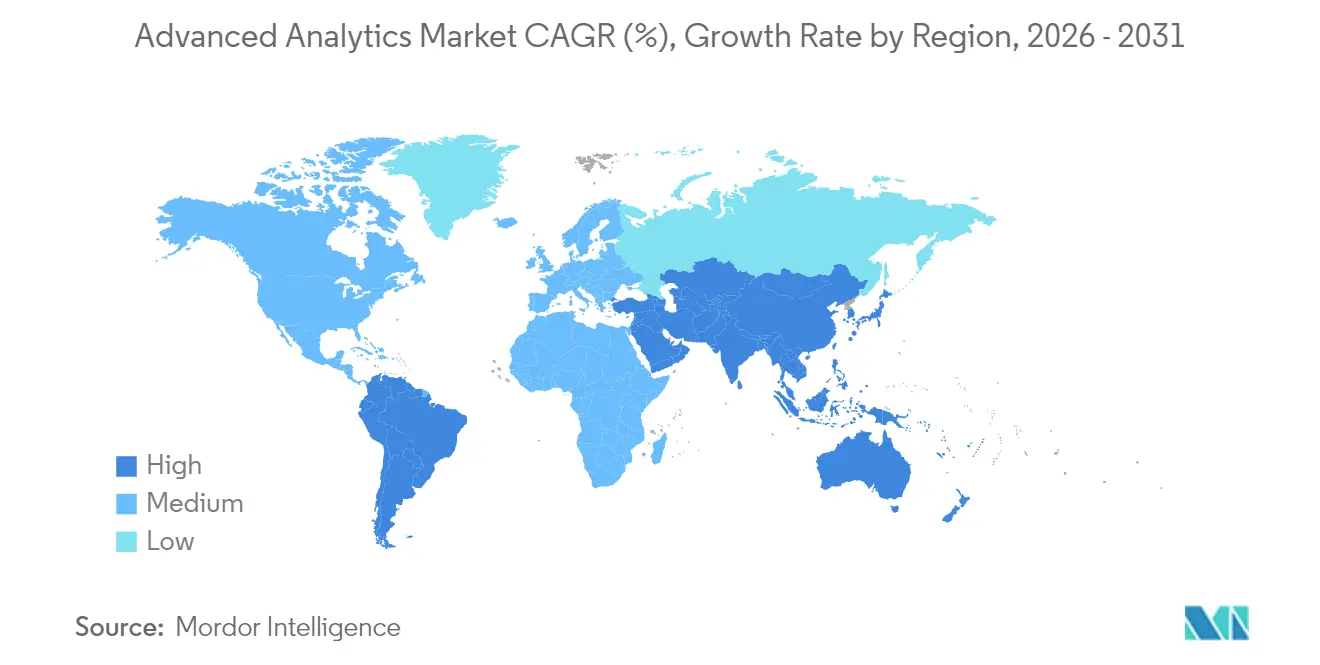
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
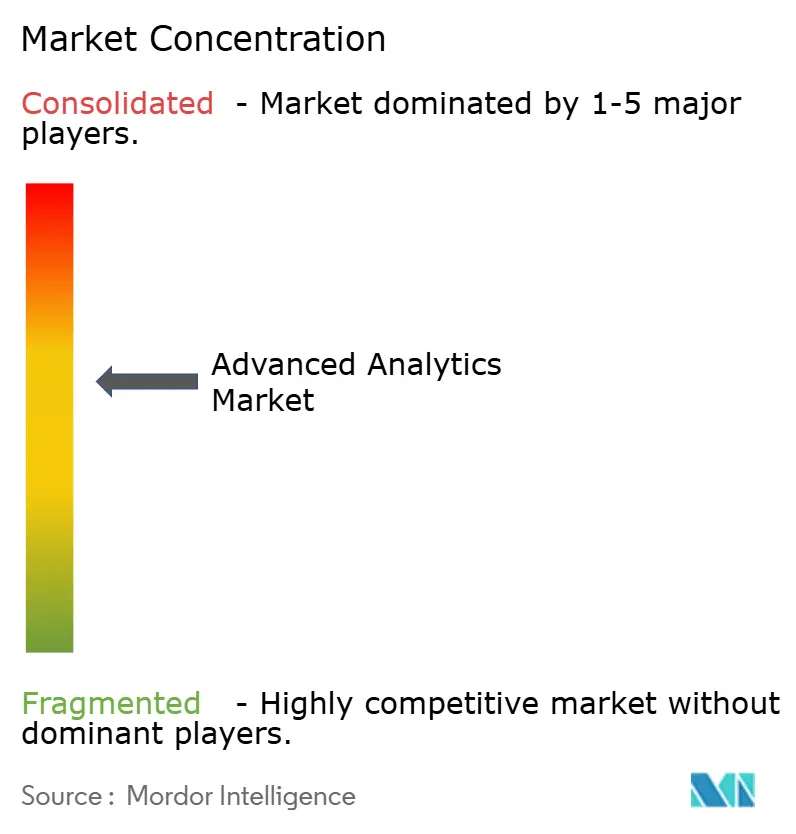
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアドバンスドアナリティクス市場分析
2026年のアドバンスドアナリティクス市場規模は697億5,200万米ドルと推定され、2025年の575億5,000万米ドルから成長し、2031年には1,789億3,000万米ドルに達する見込みで、2026年から2031年にかけて20.82%のCAGRで成長しています。データ量の急増、AIインフラコストの低下、リアルタイム意思決定支援への緊急ニーズが、各産業における採用拡大を継続的に後押ししています。不正行為の高度化が予測分析、リスク分析、グラフアナリティクスへの需要を加速させる一方、プラットフォームの統合が顧客の乗り換えコストを低減し、多機能展開を促進しています。エッジ処理は自律システムや産業オートメーションなどのレイテンシー重視のユースケースにとって不可欠となっており、エッジアナリティクスの成長が他のセグメントを上回っています。同時に、EUにおける説明可能なAIに関する規制が透明性・監査可能なモデルへの投資を誘導し、準拠ベンダーにファーストムーバーアドバンテージをもたらしています。 [1]Mesh Flinders、Ian Smalley、Josh Schneider、「銀行業務におけるAI不正検知」、IBM、ibm.com
レポートの主要ポイント
- タイプ別では、予測アナリティクスが2025年のアドバンスドアナリティクス市場シェアの24.05%をリードし、エッジアナリティクスは2031年にかけて27.35%のCAGRで成長しています。
- 展開モード別では、オンプレミスが2025年に53.40%の収益シェアを獲得し、クラウドは2031年にかけて23.95%のCAGRで拡大する見込みです。
- コンポーネント別では、ソリューションが2025年のアドバンスドアナリティクス市場規模の61.25%を占め、サービスは2031年にかけて22.90%のCAGRで成長しています。
- ビジネス機能別では、営業・マーケティングが2025年のアドバンスドアナリティクス市場規模の28.55%を占めましたが、オペレーション・サプライチェーンが22.85%のCAGRで最も速く成長する見込みです。
- エンドユーザー産業別では、BFSIが2025年のアドバンスドアナリティクス市場シェアの21.55%を占め、ヘルスケア・ライフサイエンスは23.70%のCAGRで成長しています。
- 組織規模別では、大企業が2025年に65.10%の収益を生み出しましたが、中小企業は2031年にかけて24.10%のCAGRで拡大しています。
- 地域別では、北米が2025年に40.65%の収益シェアを維持し、アジア太平洋地域は2031年にかけて22.40%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不正検知ニーズの高まり | +4.2% | 北米およびEUに集中するグローバル | 短期(2年以内) |
| ビッグデータの量と複雑性の爆発的増大 | +5.8% | グローバル | 中期(2〜4年) |
| 企業のデジタルトランスフォーメーションの波 | +6.1% | 北米、欧州、アジア太平洋中核地域 | 中期(2〜4年) |
| AI・機械学習およびクラウドコストの急速な低下 | +3.9% | グローバル | 短期(2年以内) |
| リアルタイム意思決定のためのエッジアナリティクス | +4.7% | アジア太平洋、北米 | 長期(4年以上) |
| 説明可能なAIに対する規制の推進 | +2.8% | EU、北米への波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
不正検知ニーズの高まり
金融機関はルールベースのシステムを凌駕する高度な不正脅威に直面しています。米国の規制当局はAI主導の監視を促し、機械学習モデルはすでに検知精度を40%向上させながら誤検知を半減させています。IBMの調査によると、大規模なトランザクションデータをほぼリアルタイムで分析した場合、95%の分類精度が達成されています。ハイブリッドクラウドエッジアーキテクチャはサブ秒のレイテンシー要件を満たし、不正アナリティクス、コンプライアンスダッシュボード、モデルガバナンスを統合プラットフォームにバンドルするプロバイダーに機会をもたらしています。
ビッグデータの量と複雑性の爆発的増大
企業は2024年に1日あたり3,287億7,000万TBのデータを生成し、従来のBIツールを圧倒しています。現在、約半数がハイブリッドストレージとデータファブリックアプローチを採用し、アドバンスドアナリティクス市場の展開に向けてサイロ化されたソースを統合しています。2025年までに、重要な処理の50%以上が従来のデータセンター外で行われると予想されており、非技術系ビジネスユーザーにインサイトを提供する自動データ準備および拡張アナリティクスの必要性が高まっています。
企業のデジタルトランスフォーメーションの波
AIファースト戦略が段階的なデジタル化に取って代わっています。92%の企業がAI支出を増加させる意向を持つ一方、自社が成熟していると考える企業はわずか1%にとどまり、専門的な実装パートナーおよびバリュー実現を加速する低コード開発機能への需要が高まっています。アナリティクス、RPA、意思決定モデルが融合するハイパーオートメーションは、プラットフォーム要件をさらに拡大し、23.60%のサービスCAGRを支えています。
説明可能なAIに対する規制の推進
EU AI法はアルゴリズムの透明性を義務付け、高リスクAIモデル1件あたり年間52,227ユーロのコストを企業に課しています。説明可能性と監査証跡をアナリティクスパイプラインに直接組み込んだベンダーは、特に金融および重要インフラ分野において足がかりを得ています。域外適用条項はグローバルプロバイダーにもこれらの義務を拡大し、透明性の高いプラットフォームをオプションから必須へと引き上げています。 [3]欧州委員会、「AI法 | 欧州のデジタルの未来を形成する」、欧州連合、digital-strategy.ec.europa.eu
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ統合と接続性のギャップ | -3.4% | レガシーシステムが多い産業を中心にグローバル | 中期(2〜4年) |
| データサイエンス人材の不足 | -2.8% | グローバル、北米および欧州で深刻 | 長期(4年以上) |
| コンピューティングエネルギーに関するサステナビリティの制約 | -1.9% | EU、カリフォルニア州、グローバルへの影響あり | 長期(4年以上) |
| ハイパースケールクラウドへのベンダーロックイン | -2.1% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データ統合と接続性のギャップ
断片化されたアーキテクチャは、老朽化したオンプレミス、クラウド、オペレーショナルテクノロジーシステム間にデータを閉じ込めることが多くあります。組織はエンジニアリング時間の64%を分析ではなく統合に費やしており、リターンを遅らせ、大規模プロジェクトへの意欲を削いでいます。産業企業はアナリティクス連携を複雑にする独自プロトコルと格闘しており、データファブリックおよびノーコード統合ソリューションへのプレミアムを強化しています。
データサイエンス人材の不足
大学は統計、コーディング、ドメイン知識を持つ専門家を十分に輩出していません。中小企業は希少な専門家の確保に苦労しており、自動化された機械学習やマネージドサービスモデルを採用することでサービスCAGRを押し上げています。リモート採用は場所の制約を緩和する一方、調整のオーバーヘッドが生じ、展開サイクルが長期化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
エッジアナリティクスが最高CAGRを牽引エッジアナリティクスは2031年にかけて27.35%のCAGRを誇り、レイテンシーが重要なIoTシナリオにおける役割を反映しています。一方、予測アナリティクスは予測のための主流の選択肢として2025年のアドバンスドアナリティクス市場シェアの24.05%を維持しました。エッジデバイスはローカル推論を実行し、ネットワークコストを削減してデータ主権を確保します。これは規制の厳しい業種にとって不可欠です。自動車、エネルギー、製造業のプレイヤーは、異常検知と自律制御ループを可能にするコンパクトな推論チップを組み込んでいます。ベンダーは、生データの外部送信なしにグローバルモデルをトレーニングするフェデレーテッドラーニング機能によって差別化を図っています。テキストアナリティクスおよびビジュアルアナリティクスは非構造化データ量の増大に伴い安定した採用を維持し、処方的アナリティクスおよびリスクアナリティクスは最適化とシナリオモデリングへの需要に後押しされています。
エッジアナリティクスのアドバンスドアナリティクス市場規模は、5Gカバレッジの拡大に伴い急速に拡大する見込みです。重要インフラの所有者は、集中型クラウドから分散型メッシュファブリックへと移行し、タービン、変電所、車両に意思決定ロジックを展開しています。一方、確立された予測プラットフォームはリアルタイムデータストリームを統合して陳腐化を回避しており、市場がハイブリッドクラウドエッジ設計へと転換していることを示しています。
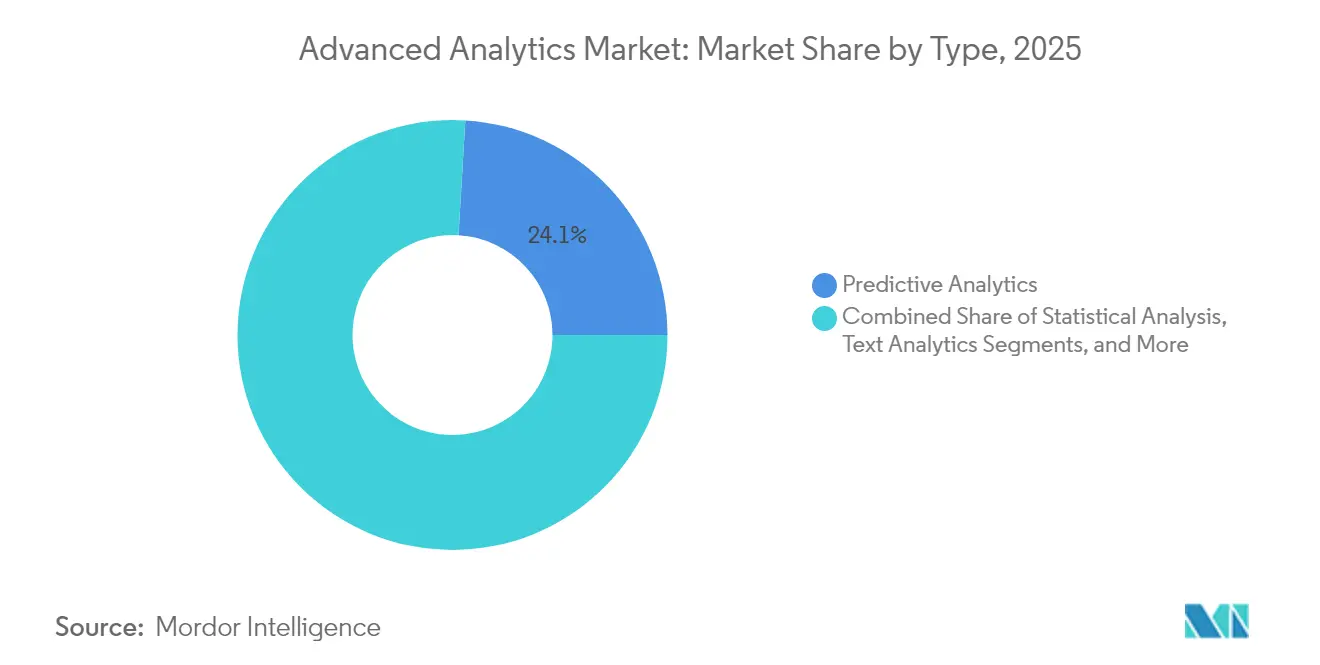
注記: 各セグメントの個別シェアはレポート購入時に入手可能


展開モード別:
クラウドの成長がオンプレミスを上回る銀行や公的機関に支持されるオンプレミスアーキテクチャは、データ主権の義務付けにより2025年の収益の53.40%を占めました。それでも、クラウド展開は企業が弾力的なスケーリングと従量課金制の経済性を追求するにつれ、23.95%のCAGRで成長しています。ハイパースケーラーはGPUフリートの拡張を優先していますが、断続的な容量不足が特化型アナリティクスクラウドおよびコロケーションエッジハイブリッドに機会をもたらしています。
セキュリティの改善とコンフィデンシャルコンピューティングサービスが顧客の懸念を着実に払拭しています。クラウドワークロードのアドバンスドアナリティクス市場規模は、ドリフト検知、バージョン管理、ガバナンスを自動化するマネージドモデルオペレーションスイートによってさらに押し上げられています。ハイブリッドシナリオは、機密性の高いオンプレミスデータ処理とバーストトゥクラウドのトレーニングサイクルを組み合わせ、イノベーションを制限することなくコンプライアンスを確保しています。地域のデータ居住法は現在、特にEUおよびアジア太平洋地域においてプロバイダーの構築計画を形成しており、国内ゾーンがプライバシー法規に対応しています。
コンポーネント別:
サービスが複雑性を反映ソリューションプラットフォームは、可視化、データ準備、モデル構築機能をバンドルすることで2025年の収益の61.25%を生み出しました。しかし、企業がロードマップ策定、変更管理、業界固有のモデルチューニングを必要とするため、サービスセグメントは22.90%のCAGRで加速しています。コンサルティングチームは規制産業に特化し、監査人向けの説明可能性、バイアステスト、シナリオ分析を提供しています。顧客の解約が成果ベースのエンゲージメントへとシフトするにつれ、マネージドサービス契約が複数年の継続的な収益を確保しています。
プロフェッショナルサービスのアドバンスドアナリティクス市場規模は、企業が継続的なモデル改良と統合をアウトソーシングするにつれ、プラットフォーム支出と並行して成長しています。ハイパースケーラーは現在、パートナーエコシステムを組み込んで垂直テンプレートを共同提供し、展開タイムラインを短縮しています。一方、オープンソースフレームワークがソフトウェアマージンを低下させ、アドバイザリーおよびマネージドオファリングにおける競争が激化しています。
ビジネス機能別:
オペレーションアナリティクスが勢いを増す営業・マーケティングは、パーソナライゼーションとキャンペーン最適化のユースケースをターゲットにすることで2025年の収益をリードしました。しかし、オペレーション・サプライチェーンアナリティクスは、インフレ圧力がリアルタイムのコスト管理を迫るにつれ、22.85%のCAGRを記録する見込みです。予知保全と動的在庫バランスアルゴリズムが製造業に10〜20%のコスト削減をもたらしています。財務・リスクチームはモデル主導のコンプライアンスレポートを拡大し続け、HRアナリティクスは定着パターンマイニングとDEI指標を通じて成長しています。
アドバンスドアナリティクス市場は、データ定義と指標ライブラリを統合するクロスファンクショナルプラットフォームで対応しています。統合スイートにより、フロントラインスタッフはワークフローアプリ内にビジュアルインサイトを組み込むことができ、アナリティクスセンターオブエクセレンスを超えた採用を拡大しています。シチズンデベロッパー機能がITのボトルネックをさらに解消し、実験サイクルを加速しています。
エンドユーザー産業別:
ヘルスケアが加速BFSIは不正、AML、信用リスクのワークロードにより2025年に21.55%の収益シェアで首位を占めました。FDAが223件のAI対応デバイスを承認したことに支えられたヘルスケア・ライフサイエンスは、23.70%のCAGRで成長をリードしています。臨床意思決定支援、画像分析、個別化医療はすべて、医療規制に準拠した透明性の高い高精度モデルを必要としています。
製造業者はデジタルツインと予測歩留まりアナリティクスを活用して廃棄物を削減し、小売業者はレコメンデーションエンジンと価格最適化ツールを展開しています。通信プロバイダーはネットワーク異常検知に依存し、エネルギー公益事業者は再生可能エネルギーのバランスを取るためにグリッド状態予測を活用しています。防衛機関はインテリジェンスフュージョンと自律システムを追求していますが、調達の複雑さが量的拡大を遅らせています。
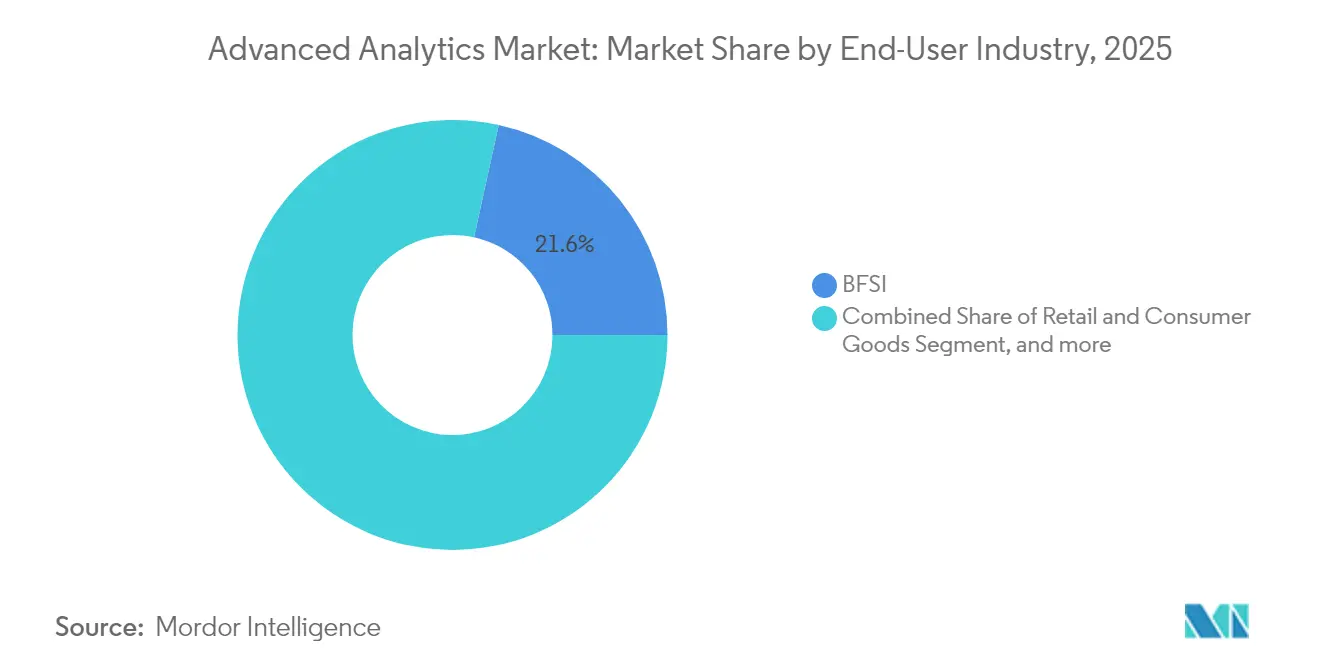
注記: 各セグメントの個別シェアはレポート購入時に入手可能
組織規模別:
中小企業が急速に拡大大企業は多機能展開に資金を投じ、熟練したデータサイエンスチームを維持することで2025年の収益の65.10%を獲得しました。中小企業はSaaSサブスクリプション価格と複雑性を隠す自動化された機械学習により、24.10%のCAGRで採用を拡大しています。シチズンデータサイエンティスト機能がリソースに制約のある企業のROIを加速し、アドバンスドアナリティクス市場のフットプリントを拡大しています。
ベンダーのロードマップは、業界固有のスターターキットと使用量ベースの課金で中小企業をターゲットにする傾向が強まっています。サービスパートナーはデータ統合、テンプレートダッシュボード、継続的なチューニングを組み合わせたクイックスタートパッケージをバンドルし、販売サイクルを短縮しています。人材不足は中小企業に最も大きな打撃を与えており、テクノロジーと専門知識の両方を提供するマネージドアナリティクスへの需要を高めています。
地域分析
北米アドバンスト・アナリティクス市場
北米は2025年においてもアドバンスト・アナリティクス市場収益の40.65%を占め続けた。ベンチャーキャピタルはAIに1,091 ビリオン 米ドルを投入し、そのうち339 ビリオン 米ドルが生成モデルに充てられ、スタートアップエコシステムと企業の実験的取り組みを拡大させた。米国のハイパースケーラーは、Amazonがペンシルベニア州で200 ビリオン 米ドル規模の建設プロジェクトを進めていることに示されるように、新たなGPUクラスターを投入することで従来の設備容量の制約に対処している。規制上の取り組みは多数存在するものの依然として断片的であり、連邦および州レベルで異なる要件を解釈すガバナンス付加機能への需要を喚起している。
アジア太平洋アドバンスト・アナリティクス市場
アジア太平洋地域は、製造業の自動化、5Gの展開、および政府のスマートシティ補助金に牽引され、最高水準となる22.40%のCAGRを記録している。中国のAIモデルの高度化は競争力のある国内代替手段を生み出す一方、インドのITサービス輸出は地域の製造業者に実装人材を提供している。日本と韓国は、産業用ロボティクスおよび自律移動体向けのエッジアナリティクスアプリケーションに深く踏み込んでいる。総所有コストの低さと公共部門のデジタル化政策が、ecommerce、fintech、および物流プラットフォームを統合する東南アジア諸国全体でアドバンスト・アナリティクス市場を拡大させている。
欧州アドバンスト・アナリティクス市場
欧州は厳格に進化する政策のもとで着実な成長を遂げている。EU AI法は、特に重要セクターにおける透明性規則を満たすための説明可能なプラットフォームの購入を加速させている。ドイツの自動車・機械メーカーはインダストリー4.0に向けた予測・処方アナリティクスを採用し、北欧の電力会社は再生可能エネルギーを最適化するためのサステナビリティアナリティクスを組み込んでいる。英国の金融機関はブレグジット後のリスクモデルガバナンスに投資している。欧州のアドバンスト・アナリティクス市場規模は、加盟国間の共有基準を調和させるクロスボーダーデータスペース構想の恩恵を受けているが、コンプライアンス業務が導入サイクルを長期化させている。

規制環境
高度な分析の導入は、透明性、監査可能性、消費者保護を重視するリスクベースのAI規則やセクター主導の基準によって、ますます規制されつつある。欧州連合では、EU AI法が高リスクシステムに対する義務を定め、EUユーザーにサービスを提供するプロバイダー全般に広く適用され、説明可能性と文書化がベストプラクティスから調達要件へと引き上げられている。同法は2026年8月2日に全面適用となり、一部の規定は2024年/2025年に既に発効している。これと並行して、米国はNISTのAIリスク管理フレームワーク(AI RMF)のような基準主導のガイダンスを活用し、AI対応分析のための組織的リスク管理体制を構築している。
セクター規制当局もまた、運用上の執行およびサービス品質におけるAI/MLの活用を制度化している。インドでは、インド電気通信規制庁(TRAI)が2026年2月に指令を発出し、未登録の商業通信(UCC)を検出するためのAI/MLベースのインテリジェンスを制度化した。これにより、通信データ環境におけるリアルタイム検出、グラフ/パターン分析、ガバナンスへの需要がさらに強まっている。英国では、科学・イノベーション・技術省(DSIT)がOfcomに対し2026/27年度の成長目標を設定し、その中には通信分野における責任あるAIイノベーションと導入に向けた洞察の創出が含まれている。これは、安全性とコンプライアンスに関する監督上の期待を維持しつつ、AI対応分析を後押しする政策姿勢を示すものである。
バリューチェーン分析
高度な分析のバリューチェーンは、データ生成・取得(企業アプリケーション、IoT/OTシステム、顧客チャネル)、データ集約・管理(コネクタ、ETL/ELT、データファブリック/レイクハウス)、モデル開発・オーケストレーション(MLフレームワーク、MLOps、フィーチャーストア、ガバナンス)、そして洞察が消費される配信レイヤー(ダッシュボード、組み込み分析、API、自動意思決定)に及ぶ。ハイパースケーラーとインフラプロバイダーは、大規模なトレーニングとリアルタイム推論を支えるクラウドコンピューティング、ストレージ、GPU容量を提供し、一方でソフトウェアベンダーはこれらの機能を分析プラットフォームや業種別ソリューションにパッケージ化する。システムインテグレーターとコンサルティングパートナーは、実装、移行、マネージドサービスを提供しており、これは顧客がハイブリッド環境を統合し、監査および説明可能性の要件を満たす必要がある場合に不可欠である。
ボトルネックは、アルゴリズムの利用可能性よりも、データの準備状況や運用の回復力に集中する傾向が強まっている。Marshは同社のSentriskプラットフォーム(2026年1月)を通じて、企業の65%が少なくとも1つのサプライチェーンのボトルネックに直面していると報告し、複数階層のデータソースを接続し、例外事項をリアルタイムで浮かび上がらせる分析主導の可視化とコントロールタワー型アプローチの必要性を裏付けている。同時に、高度なコンピュート(AIチップ技術や製造装置を含む)を取り巻く供給制約や政策上の摩擦は、インフラのリードタイムやコスト構造に影響を及ぼし得るため、購入者は性能、主権、継続性のバランスを取るハイブリッドアーキテクチャ、クラウドポータビリティ、ワークロード配置戦略へと向かっている。
競合環境
アドバンスドアナリティクス市場は中程度の断片化を特徴としています。既存のプラットフォームプロバイダーであるIBM、Microsoft、SAS、Oracleは、幅広いポートフォリオと定着した企業との関係を活用しています。ハイパースケーラーのAWS、Google Cloud、Microsoft Azureは、統合されたコンピューティング、ストレージ、マネージドモデルサービスを提供することで圧力を加え、従来のライセンスモデルを侵食しています。ディスラプターは自動化された機械学習、ドメイン固有のクラウドアナリティクス、リアルタイムエッジ処理スタックに注力しています。
プラットフォームの統合が戦略を形成しており、ベンダーはデータファブリックレイヤー、MLOpsオーケストレーション、組み込みBIなどの隣接機能を買収して顧客を囲い込んでいます。FICOのアワードプログラムは、そのプラットフォームを地域のニッチに拡張するエコシステムパートナーであるFujitsu、TSYS、TCSを際立たせています。米国特許商標庁のAI戦略は国内AI革新の保護に対する政府の関心を強調し、間接的にR&Dへのコミットメントを強化しています。競争は機能の完全性、クラウドポータビリティ、規制コンプライアンスの保証を中心に展開しています。
オープンソースフレームワークが企業向けの成熟度に達するにつれ価格競争が激化し、差別化がサービスレベル保証とドメイン専門知識へとシフトしています。エッジアナリティクスの専門企業は超低レイテンシーと堅牢なフォームファクターを売り込み、製造業とエネルギー分野でパイロット案件を獲得しています。一方、コンサルティング会社はソフトウェアベンダーと連携してターンキーの成果を提供し、従来のライセンス販売業者が失うリスクのあるサービス収益を獲得しています。
アドバンスドアナリティクス産業リーダー
IBM Corporation
SAS Institute Inc.
SAP SE
Oracle Corporation
Microsoft Corporation
- *免責事項:主要選手の並び順不同
アドバンスト・アナリティクス市場
- IBM Corporation
- Microsoft Corporation
- SAS Institute Inc.
- SAP SE
- Oracle Corporation
- Amazon Web Services (AWS)
- Google LLC
- Salesforce Inc. (Tableau)
- Teradata Corporation
- QlikTech International AB
- MicroStrategy Incorporated
- Alteryx Inc.
- KNIME AG
- RapidMiner Inc.
- TIBCO Software Inc.
- Altair Engineering Inc.
- Sisense Inc.
- Domo Inc.
- Fair Isaac Corporation (FICO)
- Avanade Inc.

市場機会と将来展望
コンプライアンス義務が明確化し、国境を越える性質を持つようになるにつれ、統制され、監査可能な分析とAI運用は明確なホワイトスペースとなっている。EU AI法の2026年8月2日の全面適用への移行は、説明可能性、文書化、モデルの目録管理、モニタリングを分析パイプラインに組み込んだプラットフォームへの需要を強化しており、これは特にBFSIや重要インフラなど規制対象のエンドユーザーにおいて顕著である。企業支出はまた、分析がワークフローや対応措置に接続される運用化へと移行しており、分析スイート内でのMLOps、意思決定インテリジェンス、エージェント型支援の採用拡大と一致している。
インフラの近代化とコンピュート容量のスケーリングは、業界や地域を横断した高度な分析の導入範囲の拡大につながっている。KPMGの「TMT Monitor 2026」によれば、TMT企業の92%がAIを利用している一方で、完全に発展した統合AI戦略を有する企業はわずか10%であり、データ統合、ガバナンス、運用業務を組み合わせたサービス主導プログラムの余地が大きいことを示している。並行して、GPUクラスターとデータセンター容量を拡大するハイパースケーラーの投資サイクルは、大規模モデルのトレーニングとリアルタイム推論に対する実質的な制約を軽減し、不正検出、エッジ/近エッジでの意思決定、サプライヤー・生産・物流間のデータを統合するネットワークおよびサプライチェーンのコントロールタワーといった、より高速性が求められるユースケースを支えている。
Recent Industry Developments in アドバンスト・アナリティクス市場
- 2026年6月:IBMは、Planning Analytics Workspaceのリリース(2.1.21および3.1.9)において、IBM Planning Analytics Agentを導入した。この更新により、計画・予測ワークフローにエージェントベースの支援機能が追加され、高度な分析が単なるレポーティングを超え、意思決定の実行に近づいている。
- 2025年6月:Amazonは、AIインフラを拡張し1,250件の熟練職を創出するため、ペンシルベニア州に200億米ドルの投資を行うと発表した。この拡張は、企業が大規模なトレーニングとリアルタイム推論に依拠するGPUおよびデータセンター容量を拡大することで、高度な分析を直接的に支えるものである。
- 2024年5月:NISTは、AIリスク管理フレームワーク(AI RMF)プログラムを通じてAIガバナンスの基盤を前進させた。このフレームワークは、組織がAI対応分析のためのリスク管理体制を構築する際に活用されている。同フレームワークは、モデルのライフサイクル全体にわたる文書化、モニタリング、責任所在といった測定可能なガバナンス実践に対する、ベンダーと購入者双方の注目を強化するものである。


アドバンスト・アナリティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、構造化データおよび非構造化データに対して統計的手法およびAIベースの手法を用いて、組織が結果を予測し、意思決定を最適化し、行動を自動化することを支援する、高度な分析ソフトウェアおよび関連サービスから生じる収益として定義される。
対象範囲の除外事項:予測的、規範的、または認知的な手法を実質的に用いない、基本的なレポーティングや記述的なダッシュボードは除外する。
セグメンテーション概要
- タイプ別
- 統計分析
- テキストアナリティクス
- リスクアナリティクス
- 予測アナリティクス
- 処方的アナリティクス
- ビジュアルアナリティクス
- ネットワークアナリティクス
- 地理空間アナリティクス
- ソーシャルメディアアナリティクス
- エッジアナリティクス
- その他のタイプ
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- コンポーネント別
- ソリューション
- サービス
- コンサルティング
- マネージドサービス
- ビジネス機能別
- 営業・マーケティング
- 財務・リスク
- オペレーション・サプライチェーン
- 人事
- カスタマーサポート
- エンドユーザー産業別
- BFSI
- 小売・消費財
- ヘルスケア・ライフサイエンス
- ITおよび通信
- 輸送・物流
- 政府・防衛
- 製造業
- エネルギー・公益事業
- メディア・エンターテインメント
- その他の産業
- 組織規模別
- 大企業
- 中小企業(SME)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、企業のIT支出、クラウド導入、AIおよびデータインフラの方向性に関する明確な事実基盤を構築することから始まる。このために、米国経済分析局、米国商務省センサス局のビジネス・貿易データセット、Eurostat、OECDのデジタル経済指標、世界銀行といった公的・公式なソースを活用し、マクロおよび地域の成長パターンの基盤を固めている。
続いて、SEC提出資料、年次報告書、投資家向け説明資料、企業ウェブサイト上の製品資料、および大規模導入事例に関する信頼できる報道を用いて、高度な分析が業界全体でどのように購入・導入されているかを把握する。一部の有料サブスクリプションは、企業財務やインテリジェンスチェックの迅速化、特許動向調査、データセンターおよびハードウェア関連需要に関連する輸出入の出荷レベルの指標の確認にのみ用いている。ここに記載した例は例示的なものであり、網羅的なものではなく、本調査の収集、検証、明確化のために他の多くの公開資料も使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチによる仮定を検証するために活用され、特に購入者が実際に予算を割く対象や、ライセンス、サブスクリプション、マネージドサービス契約間で価格がどのように変動するかを確認した。主要地域の分析プラットフォームプロバイダー、システムインテグレーター、企業ユーザーにヒアリングを行い、市場モデルを確定する前に導入パターンと支出構成を相互検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):14% | アジア太平洋(APAC):46% |
| ミッド層:55% | 機能/部門リーダー:41% | 欧州・中東・アフリカ(EMEA):35% |
| 中小プレーヤー:18% | マネージャー:45% | 南北アメリカ:19% |
市場規模算定と予測
当社の中核となる規模算定は、地域別に企業向けソフトウェアおよびITサービス支出プールを再構築し、次に高度な分析ワークロードに関連する導入・利用指標を用いてフィルタリングするトップダウン方式から始まる。現実性を保つため、本モデルではクラウドとオンプレミスの比率、AIおよびデータプラットフォームの展開速度、大企業とSME間の分析シートおよびワークロード拡大、そして一回限りのライセンスからサブスクリプションおよびマネージドサービスへの移行といった、更新可能な限定的な入力変数を使用している。
その結果は、サンプリングしたベンダーの収益開示、インテグレーターとのチャネルチェック、一般的な契約タイプにおける取引量別のASPロジックを含む、選択的なボトムアップ推定によって検証される。開示が限定的な非公開企業など、ボトムアップの参照でカバレッジのギャップが生じる場合には、最終確定前に同業他社のマルチプルおよびワークロードベースの整合性チェックを用いて補完する。予測に関しては、クラウド移行の速度、説明可能なAIに対する規制上の注目度、業界ごとの予算感度についての専門家の見解を踏まえたシナリオ分析に依拠し、年次ごとの成長は平滑化され、変動の飛躍が単なる数式ではなく明確な需要シグナルによって説明されるようにしている。
データ検証と更新サイクル
検証は複数の層で実施されており、最終的な数値が単一の仮定に依存しないようにしている。モデルの出力は、企業のIT支出動向、クラウドサービスの成長の勢い、開示された分析・AI収益に関する解説といった独立したシグナルと比較され、大きな差異が確認された場合には承認前に精査される。
異常値のチェックは地域レベルおよび主要な用途分野全体で実施され、成長の形状が妥当であることを確認する。第二のアナリストによるレビューを実施し、導入率や価格の進行といった入力値に異議を提起する。仮定が新たな証拠と実質的に異なる、または矛盾する場合には、関連する回答者に再度連絡を取り、モデルを修正する。レポートは年次で更新され、需要、供給、価格に重要な影響を与える事象が発生した場合には中間更新が行われ、納品直前には最終的な最新性の確認が実施される。
Mordor Intelligenceの高度な分析市場推定値と他の公表推定値との比較
高度な分析に関する公表済みの市場規模は、定義が統一されていないこと、また算入される収益がソフトウェアのみ、サービス重視、あるいはより広範なデータ・AIツールキットの間で変動し得ることから、しばしば一致しない。差異はまた、通貨換算に使用された年、サブスクリプション価格の拡大速度についての想定、そして企業の主要な支出変化後に推定値が更新されているかどうかによっても生じる。
一部の外部数値は、より広範なビジネスインテリジェンススタック、データ管理ツール、あるいは変革プログラムの下で販売される大規模なコンサルティングサービス群といった隣接カテゴリーを取り込んでいるように見える。Mordor Intelligenceでは、予測的、規範的、または認知的な成果をもたらす高度な分析プラットフォームおよびそれに密接に関連するサービスのみを収益として計上し、基本的な記述的レポーティングは対象外としており、需要プールの一貫性を保っている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 57.55億米ドル(2025年) | |
| グローバルコンサルティング会社A | 94.63億米ドル(2025年) | より広範な収益の視点を用いており、より広範な分析カテゴリーやより充実したサービス範囲を含む可能性があり、プラットフォームと高度な手法のみに限定した見方と比較して総額を押し上げる可能性がある。 |
| 業界調査グループB | 148.89億米ドル(2025年) | より広範な分析タイプおよびアプリケーションを捉えているように見え、業界全体でよりバンドル化されたソリューション収益を含む可能性があり、これが高度な分析として計上される対象を変化させている。 |
表に示された差異は、主に高度な分析収益として何が計上されるか、そしてどの程度の隣接ツールおよびサービスが総額に取り込まれているかによって説明される。範囲を識別可能な高度な手法に紐づけて維持し、購入者および供給者へのチェックによって成長を検証することで、得られた数値は再現性と時系列での追跡が容易な状態に保たれる。


レポートで回答される主要な質問
アドバンスドアナリティクス市場の現在の価値はいくらですか?
市場は2026年に697億5,200万米ドルと評価されており、20.82%のCAGRで成長し、2031年までに1,789億3,000万米ドルに達する見込みです。
最も成長が速いアナリティクスタイプはどれですか?
エッジアナリティクスが最高の成長を示しており、サブミリ秒のオンデバイス意思決定への需要の高まりにより27.35%のCAGRで成長しています。
ソフトウェア販売よりもサービスの成長が速い理由は何ですか?
複雑な展開、人材不足、規制要件が企業をコンサルティングおよびマネージドサービスへと向かわせ、サービス収益の22.90%のCAGRを牽引しています。
EU AI法はベンダー選定にどのような影響を与えますか?
透明性の義務付けルールが、組み込みの説明可能性と監査証跡を持つプラットフォームを優遇し、欧州の購買基準を準拠ソリューションへとシフトさせています。
最も急速に拡大する地域はどこですか?
アジア太平洋地域が22.40%のCAGRの予測でリードしており、製造オートメーション、スマートシティイニシアチブ、支援的な政府政策に後押しされています。
アナリティクスのより広い採用に対する最大の障壁は何ですか?
データ統合の課題が主要な抑制要因であり続けており、断片化されたレガシーシステムとガバナンスの複雑さにより、グローバルCAGRに3.4パーセントポイントの下押し圧力をかけています。
最終更新日:



