
アクティブおよびパッシブ電子部品市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.82 兆米ドル |
| 市場規模 (2031) | 1.19 兆米ドル |
| 成長率 (2026 - 2031) | 7.73 % |
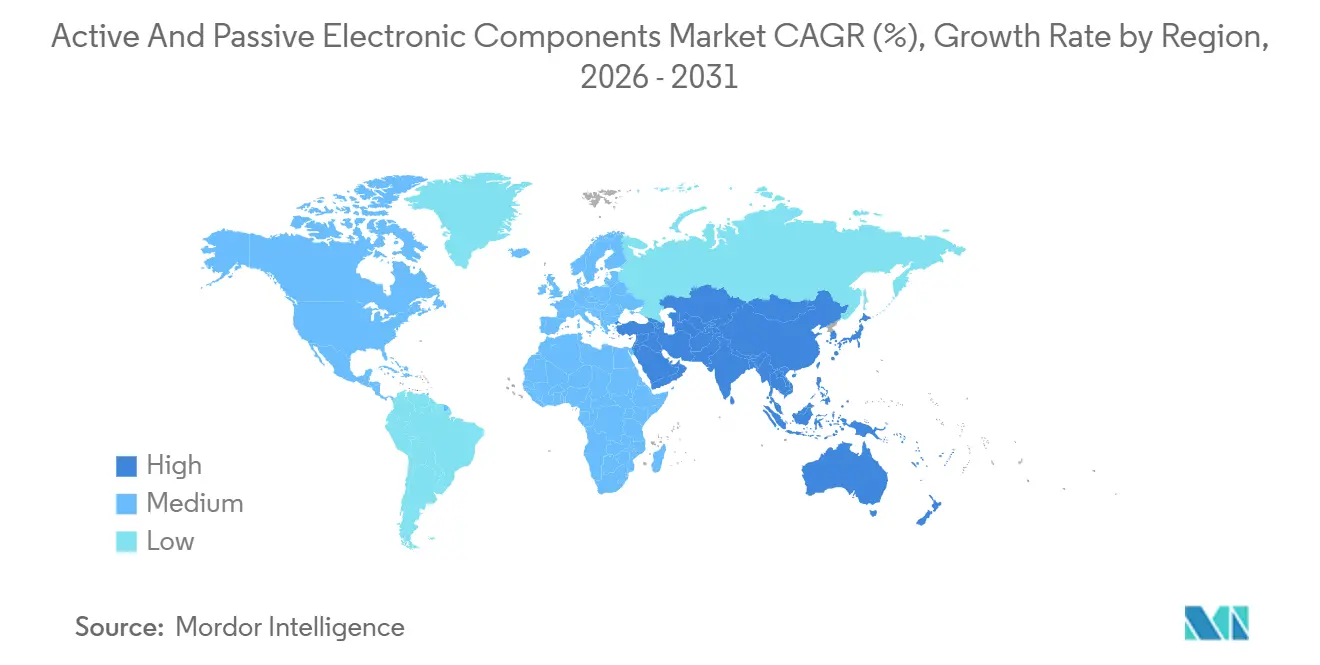
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
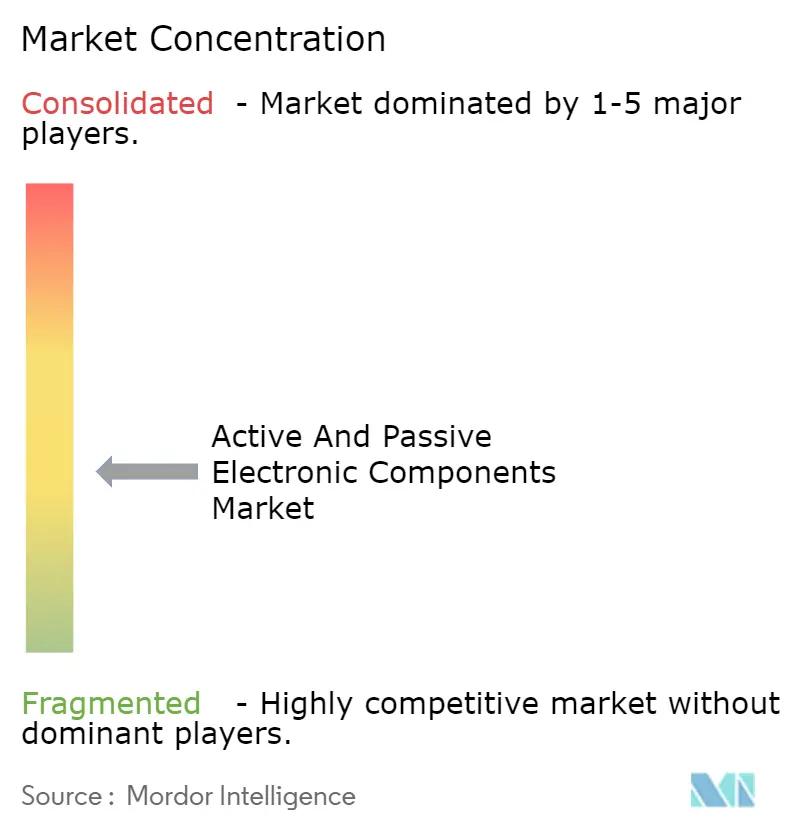
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクティブおよびパッシブ電子部品市場分析
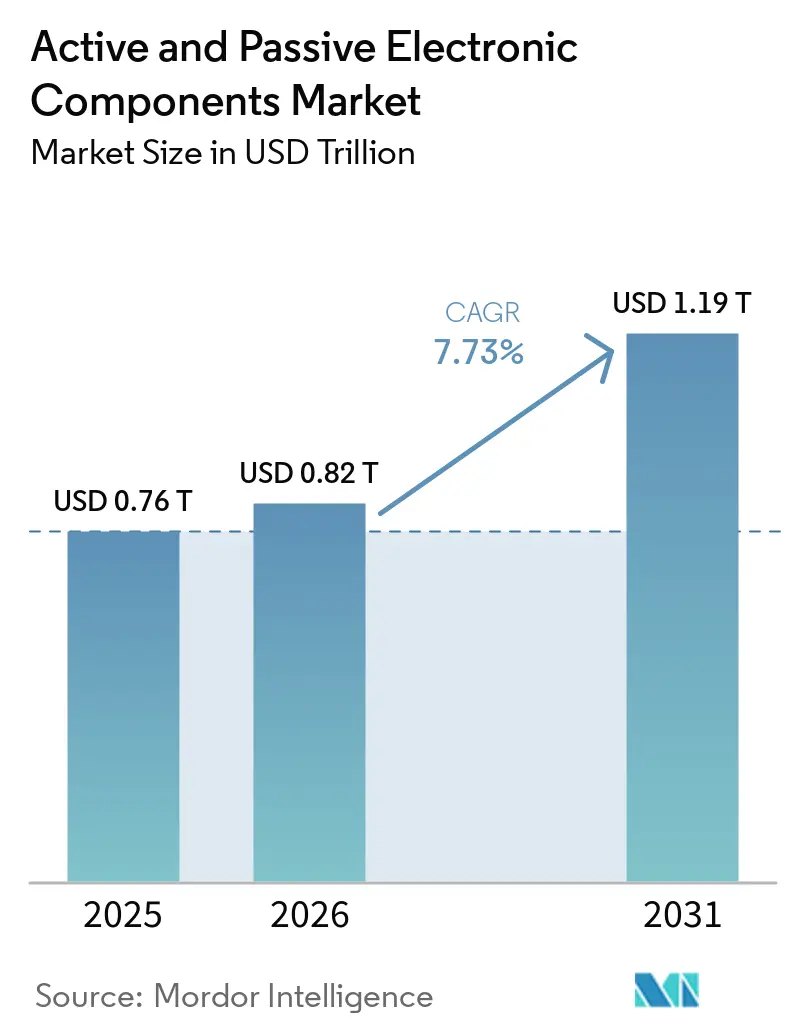
能動・受動電子部品市場規模は、2025年に7,600億米ドル、2026年に8,200億米ドルと予測され、2026年から2031年にかけて年平均成長率7.73%で成長し、2031年までに1兆1,900億米ドルに達する見込みです。
バッテリー電気自動車へのエネルギー転換投資、AIサーバーの電力密度の急上昇、および5G無線ユニットの高密度化が、従来のスマートフォン買い替えサイクルから切り離された構造的需要を生み出しています。表面実装自動化は受託製造業者の人件費を安定させていますが、チップレットエコシステムの成熟に伴い、ヘテロジニアス3Dパッケージングがシェアを拡大しています。垂直統合型デバイスメーカーによる垂直統合が積層セラミックコンデンサの供給を集中させる一方、政府のインセンティブが新規ウェーハファブ投資を北米、欧州、インドへと傾けています。ワイドバンドギャップ基板が自動車OEMおよび無線機器ベンダーの高効率化目標追求に伴いプレミアムを獲得するなど、材料代替が加速しています。
主要レポートのポイント
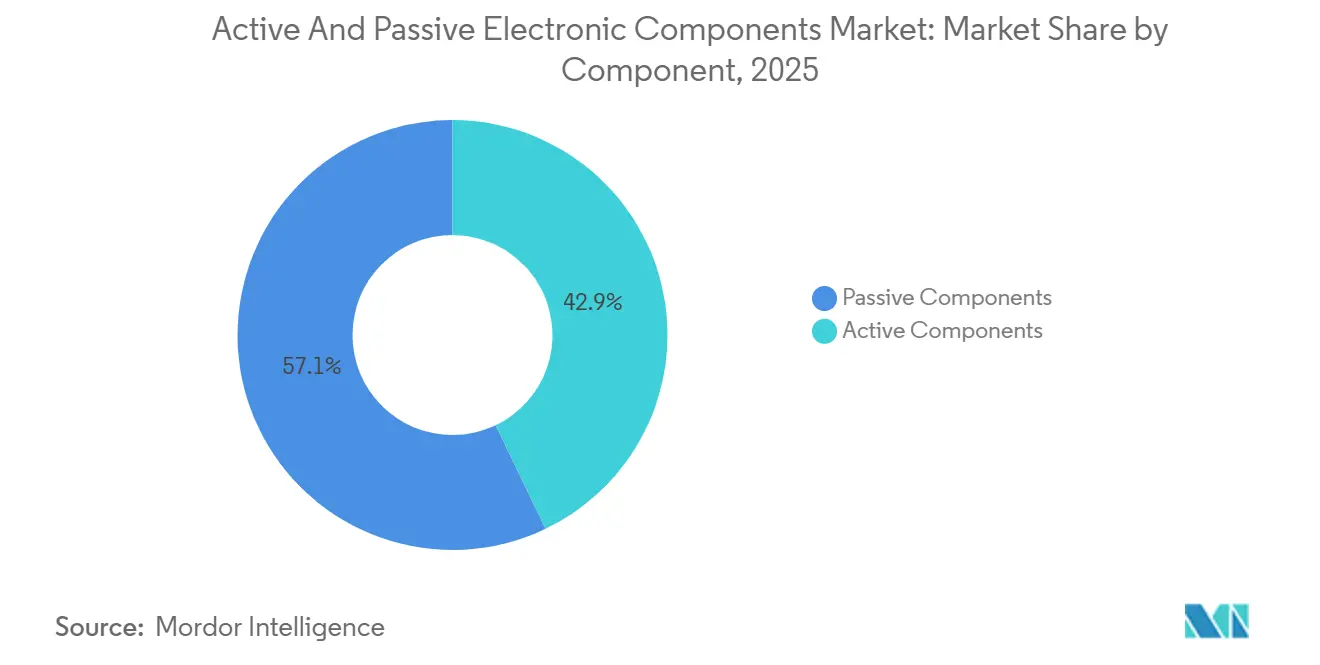
- コンポーネント別では、受動デバイスが2025年の能動・受動電子部品市場シェアの57.12%を維持した一方、能動デバイスは2031年にかけて年平均成長率8.24%で拡大すると予測されています。
- 実装技術別では、表面実装ソリューションが2025年の売上高の63.06%を占め、3D集積パッケージングは2031年にかけて年平均成長率8.88%で成長する見込みです。
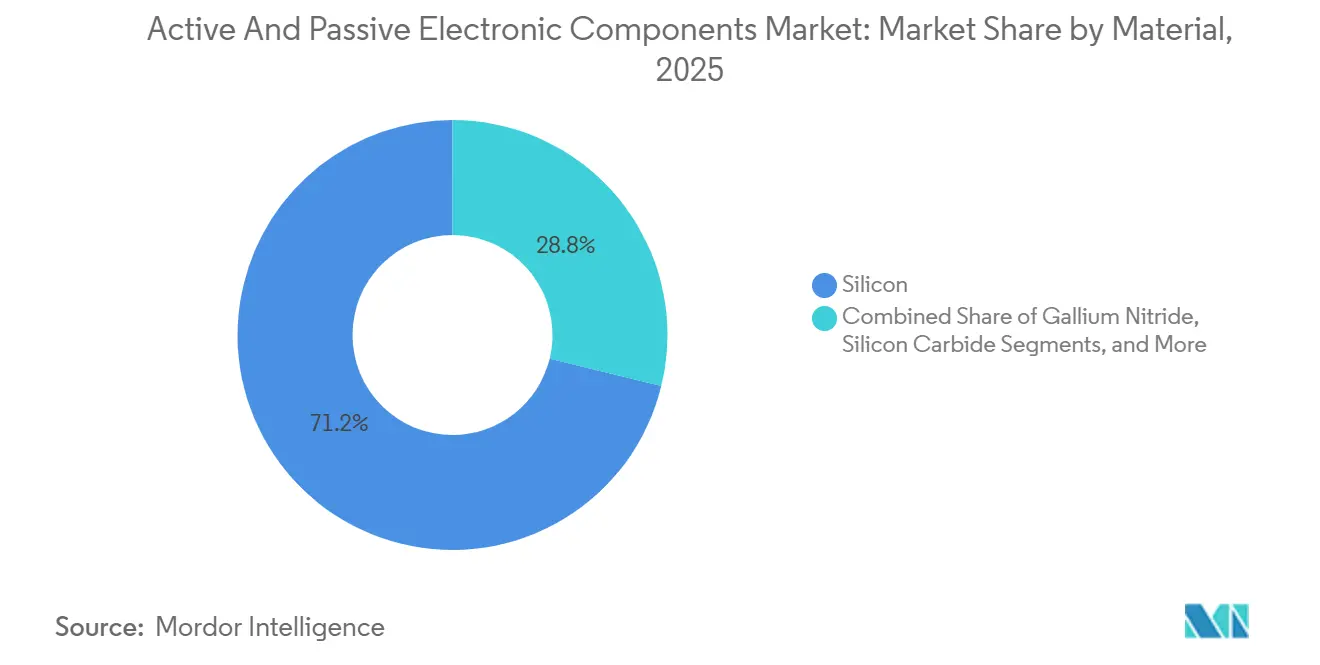
- 材料別では、シリコンが2025年に71.18%のシェアを獲得しましたが、窒化ガリウムは2026年から2031年にかけて年平均成長率8.51%を記録すると予想されています。
- エンドユーザー産業別では、民生用電子機器・コンピューティングが2025年の需要の38.23%を占め、自動車用途は2031年にかけて最速の年平均成長率8.94%を記録する見込みです。
- 地域別では、アジア太平洋が2025年に46.14%のシェアでトップとなり、中東は2026年から2031年にかけて最速の年平均成長率8.35%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gインフラの急速な普及 | +1.20% | 中国、韓国、米国都市部回廊での早期高密度化を伴うグローバル | 中期(2〜4年) |
| ウェアラブルおよびIoTデバイスにおけるフォームファクターの小型化要件 | +0.80% | アジア太平洋の民生用電子機器ハブおよび北米のウェアラブルブランドが牽引するグローバル | 短期(2年以内) |
| 自動車用電子機器の急増(電気自動車、ADAS) | +1.50% | 北米、欧州、中国;インドおよび東南アジアへの波及 | 長期(4年以上) |
| データセンターおよびクラウドワークロードの急速な拡大 | +1.30% | 北米、欧州、アジア太平洋のハイパースケールクラスター | 中期(2〜4年) |
| 国内半導体製造に対する政府インセンティブ | +1.00% | 米国、欧州連合、インド、日本 | 長期(4年以上) |
| 量子対応極低温コンポーネントへの新興需要 | +0.30% | 北米、欧州の研究拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gインフラの急速な普及
5Gマクロセル向けの無線周波数フロントエンドモジュールは、シリコン横型トランジスタが20%以上の効率を失う3.5 GHz以上において、窒化ガリウムパワーアンプへの依存度を高めています。中国は2024年までに368万基の5G基地局を展開し、2027年までに450万基を目標としており、炭化ケイ素上窒化ガリウムディスクリートトランジスタおよびモノリシックマイクロ波集積回路への需要を持続させています。米国および欧州でのミリ波スペクトルオークションにより24〜29 GHz帯が開放され、アンテナアレイ素子数が4倍に増加し、無線ユニット1台あたりの受動部品コンテンツが増大しています。Ericssonは、窒化ガリウムダイの逼迫と有機基板の不足により、無線ユニットの部品表コストが前年比18%増加したと報告しています。[1] オープンRANアーキテクチャは調達を分散させ、インターフェースコンポーネントの需要と相互運用性リスクを高めています。リードタイムを短縮するため、通信機器メーカーは窒化ガリウムエピタキシーとモジュール組立を同一拠点に配置し、自動車用パワーエレクトロニクスで採用されたサプライチェーン戦略を踏襲しています。
自動車用電子機器の急増(電気自動車、ADAS)
バッテリー電気自動車は2025年に世界の乗用車販売の17%に達し、各プラットフォームには半導体産業協会によると内燃機関車の600米ドルに対して2,000〜3,000米ドル相当の半導体が搭載されています。[2] 炭化ケイ素MOSFETは800Vバッテリーパックをサポートし、充電時間を45分から18分に短縮することで、OEMのワイドバンドギャップ基板への需要を高めています。Infineon Technologiesは2025年度に自動車セグメントで23%の成長を記録しましたが、150mmウェーハのボトルネックが出荷量を制限したと指摘しています。先進運転支援システムは1日4TBのデータを生成し、高スループットのドメインコントローラーと−40°Cから150°Cの定格セラミックコンデンサを必要とします。2024年から自動緊急ブレーキを義務付ける欧州規制により、車両1台あたりの基本的な先進運転支援システムコンテンツが確定し、複数年の供給契約が固定されています。
データセンターおよびクラウドワークロードの急速な拡大
ハイパースケール施設は2024年に460 TWhを消費し、AIトレーニングクラスターはラック電力密度を120 kWに向けて押し上げており、これが液冷ハードウェアおよび耐腐食性受動部品の採用を促進しています。グラフィックス処理ユニットクラスターは25,000〜35,000基のGPUを統合し、各GPUが700 Wを消費するため、最大24電源段を持つ電圧レギュレーターモジュールが必要です。TSMCは、クラウドサービスプロバイダーが3nmノードでカスタムAIアクセラレーターを発注したことにより、2025年に初めてハイパフォーマンスコンピューティング収益がスマートフォンプロセッサーを上回ったことを確認しました。[3] AMDのEPYCおよびIntelのSapphire Rapidsに代表されるチップレットベースのプロセッサーは、ダイバンプから500 µm以内に超低インダクタンスコンデンサを必要とし、サーバーブレード1枚あたりの受動部品の価値を高めています。
国内半導体製造に対する政府インセンティブ
米国のCHIPSおよび科学法は527億米ドルの補助金を充当し、Intelに85億米ドル、TSMCアリゾナプロジェクトに66億米ドルが確約されています。欧州連合のチップス法は430億ユーロ(470億米ドル)を動員し、2030年までに欧州の製造シェアを倍増させることを目指しています。インドは製造・テストインセンティブとして150億米ドルを承認し、Micronが2024年に27億5,000万米ドルの組立工場の着工式を行いました。これらのプログラムは地理的リスクを分散させますが、製造装置の納期が24〜36ヶ月に及ぶため、近期のウェーハ生産量は限定的です。
制約要因の影響分析*
| 制約要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 希土類金属のサプライチェーンの持続的な不安定性 | -0.90% | 中国の精製ガリウム、ゲルマニウム、希土類酸化物に依存する地域で深刻なグローバル | 中期(2〜4年) |
| 知的財産関連訴訟およびライセンスコストの上昇 | -0.60% | 北米および欧州の法域に集中するグローバル | 短期(2年以内) |
| 鉛フリーはんだ付けに関する環境コンプライアンスコスト | -0.40% | 欧州、北米;アジア太平洋の輸出志向メーカーへの波及 | 長期(4年以上) |
| 先進パッケージング技術における人材不足 | -0.50% | 米国、欧州、および新興アジアの製造拠点で最も深刻なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
希土類金属のサプライチェーンの持続的な不安定性
中国は精製ガリウムの70%、ゲルマニウム産出量の60%を支配しており、2023年8月の輸出ライセンス強化によりガリウムヒ素および窒化ガリウムエピタキシー向けの供給が逼迫しました。ガリウム価格は2023年7月から2024年3月にかけて28%上昇し、中国以外のファウンドリーは15〜20%のコストプレミアムで代替供給源を認定せざるを得なくなりました。米国地質調査所によると、ゲルマニウムの不足により2024年に中国以外の供給が35%削減されました。西側諸国政府は国内処理への補助金を交付していますが、環境許可の問題から新規設備が規模に達するのは少なくとも2027年以降となり、複数年にわたる脆弱性の窓が残ります。
知的財産関連訴訟およびライセンスコストの上昇
2024〜2025年にかけて、FinFET、シリコン貫通ビア、窒化ガリウムエピタキシーに関するポートフォリオを取得した非実施主体により特許訴訟が激化しました。Qualcommは、テキサス州および統一特許裁判所での訴訟により、2025年度の法務費用が前年比3億4,000万米ドル増加したと報告しています。IEEEによると、5GおよびWi-Fi 7標準に関するロイヤルティの積み重ねはスマートフォンの卸売価格の15%を超える場合があります。クロスライセンスの交渉力を持たない小規模ファブレス企業は、訴訟準備金として売上高の最大5%を充当しており、研究・パッケージング革新への資金が減少しています。AI支援設計ツールに関する米国特許商標庁の最近のガイダンスは特許適格性をさらに不明確にし、審査を遅延させ、出願コストを約25%押し上げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
能動デバイスが受動部品を上回る成長アクティブデバイスに起因するアクティブおよびパッシブ電子部品市場の規模は、2031年までに8.24%のCAGRで上昇し、より広範な市場を上回ると予測されています。アクティブデバイスへの需要は、より広い電子部品市場全体の成長も支えてます。48Vマイルドハイブリッドおよび800Vバッテリー電気自動車向けのアクティブ電力管理ICは、ゲートドライバー、電流センサー、および保護ロジックを統合し、電磁適合性を高めながら基板面積を40%縮小します。ガリウムナイトライド高電子移動度トランジスタは、AIサーバー電源において1MHzを超えるスイッチング動作を行い、液冷ラックが必要とする3kW L⁻¹の電力密度を実現します。
パッシブデバイスは依然として民生用電子機器において価値面で優位を占め、2025年に57.12%のシェアを保持していますが、供給リスクは高まっています。2024年の積層セラミックコンデンサの不足により、自動車OEMはより低い静電容量合計でバッテリー管理システムを再設計することを余儀なくされました。村田製作所とTDKは2025年にX7RおよびC0G容量を15%引き上げましたが、100µFを超える0201コンデンサの歩留まりは75%を下回ったままです。YAGEOがChilisinを買収し、供給保証に対して10〜15%のプレミアムを要求できる垂直統合型パッシブグループを形成したことで、業界再編が続いています。
実装技術別:
3D集積がモメンタムを獲得表面実装ソリューションは、成熟したチップマウンター自動化により2025年の能動・受動電子部品市場の63.06%を維持しました。しかし、チップレットフレームワークが設計リスクを低減するにつれ、3D集積パッケージングは2031年にかけて年平均成長率8.88%を記録すると予想されています。IntelのFoverosおよびTSMCのシステム・オン・インテグレーテッド・チップスプラットフォームは10 µmピッチでダイを接合し、インターポーザーベースの2.5D代替品と比較してレイテンシを30%削減しています。
スルーホール技術は機械的衝撃が依然として高い航空宇宙および産業用制御機器に残存していますが、IPC-6012クラス3基板は現在、旧来のピンの堅牢性に近い0.4 mmピッチBGAを認定しています。高さ0.5 mm未満のチップスケールパッケージはウェアラブルで普及していますが、熱制約により電力が500 mWに制限され、プロセッサーへの採用が制限されています。ワイヤーボンディングからフリップチップバンピングへの移行により電気的性能は向上しましたが、吸湿感度が増し、組立サイクルタイムが最大6時間延長されました。
材料別:
ワイドバンドギャップ基板が価格プレミアムを獲得シリコンは2025年の材料売上高の71.18%を占めましたが、窒化ガリウムは2026年から2031年にかけて年平均成長率8.51%を達成すると予想されています。炭化ケイ素上窒化ガリウムウェーハは3.5 GHzにおける基地局のドレイン効率を65%に引き上げ、ガリウムヒ素同等品を20ポイント上回り、無線ユニットの年間運用コストを1,200米ドル削減します。炭化ケイ素MOSFETは800Vドライブトレインのスイッチング損失を半減させ、電気自動車の航続距離を最大7%延長し、300〜500米ドルのインバータプレミアムを正当化します。
ガリウムヒ素はスマートフォンのパワーアンプの基盤であり続けていますが、その脆性と毒性がOEMをコスト削減のためにシリコン上窒化ガリウムへと移行させています。供給の逼迫が続いており、1 cm²あたり1個を超える欠陥密度により200 mmの炭化ケイ素ウェーハの歩留まりは60%近辺に留まり、インバータサプライヤーは冗長性を設計せざるを得ません。リン化インジウムとダイヤモンドは、エピタキシーが拡大するまでテラヘルツおよび超高電力スイッチ向けのニッチ基板に留まります。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
自動車が成長ペースをリード民生用電子機器・コンピューティングは2025年の能動・受動電子部品市場の38.23%を維持しましたが、自動車需要は年平均成長率8.94%で最速成長が予測されています。電気自動車は内燃機関モデルの1,200個に対して1台あたり3,500〜5,000個の受動部品を使用し、ティア1サプライヤーとの複数年契約を固定しています。ADASの展開により77 GHzの8〜12個のレーダーモジュールが追加され、各モジュールにシリコンゲルマニウムMMICおよび低温同時焼成セラミックアンテナが組み込まれています。
スマートフォンの買い替えサイクルは2025年までに3.2年に延長されましたが、AI対応ハンドセットはLPDDRメモリおよびニューラルアクセラレーター向けに部品表を15〜25米ドル引き上げています。産業用モータードライブおよびソーラーインバーターは、99%の効率を達成するために炭化ケイ素および窒化ガリウムディスクリートへの移行を徐々に進めています。医療、航空宇宙、防衛用途は、10 FIT未満の故障率を持つ耐放射線部品に対して5〜10倍の価格を要求しますが、数量への貢献は限定的です。
地域分析
アジア太平洋および中東のアクティブおよびパッシブ電子部品市場
アジア太平洋地域は2025年のアクティブおよびパッシブ電子部品市場において46.14%を占め、中国の組み立て分野における優位性、韓国のメモリ分野におけるリーダーシップ、および台湾のファウンドリコシステムによって牽引された。しかし、単一地域への過度な依存が多様化を促した。アラブ首長国連邦はムバダラを通じて2024年にGlobalFoundriesの残余持分を取得し、22ナノメートルの自動車向け製造能力の拡充に100 ビリオン 米ドルを投じることを約束し、UAEを地域の半導体製造拠点として位置づけた。サウジアラビアの公共投資ファンドは2025年にArmと半導体設計センターを設立し、これは中東の成長を8.35%のCAGRで押し上げる戦略の一環である。
北米、欧州およびアジア太平洋のアクティブおよびパッシブ電子部品市場
北米と欧州は補助金プログラムに依存しているが、製造装置の納入遅延および熟練労働者不足により、初回ウェーハ生産のマイルストーンは2027年から2028年にずれ込んでいる。中国はEUVツールに対する米国の輸出規制を受けて2024年にトレーリングエッジ製造能力を35%拡大し、28〜40ナノメートルの自動車・産業向けノードを対象としている。日本の回復はTSMCの熊本工場およびRapidusとIBMの2ナノメートルパートナーシップにかかっており、その成功は人材パイプラインおよびローカライされた化学材料に依存している。
南米、アジア太平洋およびアフリカのアクティブおよびパッシブ電子部品市場
南米とアフリカは依然として発展途上にあり、電源装置や照明などの低複雑度の組み立てに注力している。インドの電子機器製造サービスはスマートフォン組み立てに関するインセンティブのもとで2025年に22%拡大したが、ウェーハ製造工場プロジェクトは依然として建設中であり、2026年後半まで生産は開始されない見込みである。
規制環境
主要な電子機器拠点全体で、貿易、環境、サプライチェーンに関する規則が厳格化している。米国では、2026年1月15日にセクション232に基づく半導体および派生製品の輸入関税が発効し、データセンター、研究開発、スタートアップに対する適用除外が言及されている。米国通商代表部は2025年12月23日に中国製半導体に対するセクション301措置を発出し、2027年6月23日から段階的に強化される枠組みを設定した。これらの措置は総合すると、米国最終市場向けに販売するコンポーネントOEMや流通業者に対するコンプライアンスおよび調達精査を強化するものとなっている。
欧州では、物質規制とサプライチェーン協調政策を通じてコンプライアンス圧力が高まっている。欧州委員会は、RoHS(指令2011/65/EU)を改正する規則(EU)2026/1347を採択し、制限対象フタル酸エステルを追加するとともに、IoT機器内のPCBを対象範囲に拡大し、2026年8月1日に発効した。この変更は、パッシブ部品およびPCB関連アセンブリの材料代替と認証サイクルを加速させる。別途、欧州委員会は、供給混乱時における加盟国の報告と対応を協調させる危機対応段階を導入するChips Act 2.0の枠組みを提案した。Global Electronics Associationなどの業界団体も、グローバル顧客や調達プログラムが用いるISOおよびOECD志向の期待とESG管理・デューデリジェンス実務を整合させるIPC-1401B(2026年6月)を発行した。
バリューチェーン分析
バリューチェーンは、上流の電子材料(シリコンウェーハ、GaN/SiC基板およびエピタキシー原料、特殊化学品・ガス、セラミック粉末・金属箔)、資本設備・工程消耗品(リソグラフィー、成膜/エッチング、検査・試験、CMPパッド)、デバイス製造(IDM、ファウンドリー、パッシブ部品メーカー)、パッケージング・組立(OSAT、先端パッケージング事業者、PCB/EMSプロバイダー)、そして下流の流通・デザインインチャネル(認定代理店、独立系代理店、長期契約に基づく直接OEM供給)にまたがっている。地域を越えた技術・生産能力の連携がより明確になってきている。STMicroelectronicsとInnoscienceは2025年3月にGaN-on-Siの開発・製造契約を締結し、中国拠点の製造規模と欧州の生産能力アクセスを組み合わせた。GlobalFoundriesとNavitasは2025年11月に長期パートナーシップを発表し、GlobalFoundriesのバーモント州バーリントン工場で次世代GaNを製造し、AIデータセンターおよび重要電力用途を支援する。
ボトルネックは先端ノードおよびAI関連の電力・メモリサプライチェーンに集中しており、貿易政策の不確実性によりリードタイムの変動性が増幅されている。Supplyframeは、2025年4月にCommodity IQ Lead Time Indexが過去最高の166.6に達したと報告し、関税と需要急増が調達・配分にどのように伝播するかを示した。SEMI/Kearneyの調査結果も、先端ノードにおける供給不足の認識、および安定性への主要な脅威としての地政学的リスクを示している。地域的な生態系構築はインドでも見られ、Tata ElectronicsとMerck Electronicsは2025年9月に覚書を締結し、グジャラート州ドーレラのファブ向けに半導体材料、ファブ基盤設備、化学品・ガス供給を対象としており、化学品・特殊材料の供給が新しい製造拠点の近くに引き寄せられている様子を示している。
競合環境
上位10社が売上高の約45%を占め、適度に集中した環境を示しています。Infineon、NXP、STMicroelectronicsは自動車用パワー半導体を支配し、長期契約を活用して炭化ケイ素の生産能力を確保しています。MurataとTDKは自動車グレードの積層セラミックコンデンサ数量の55%を支配し、割当サイクル中の価格規律を可能にしています。量子コンピューティング向けの極低温受動部品には、4K以下のコンポーネントへの需要が満たされていないホワイトスペースの機会が存在します。
NavitasやGaN Systemsなどのスタートアップは、組み込みゲートドライブを備えた統合型窒化ガリウムパワーステージを出荷することで既存企業を破壊し、顧客の設計サイクルを半減させています。米国特許商標庁のデータによると、コンソーシアムが標準設定を競う中、2024年にチップレット相互接続の特許出願が40%急増しました。自動車OEMは単価よりも供給保証を重視しており、既存ベンダーは15〜20%のプレミアムにもかかわらずシェアを守ることができる一方、民生用電子機器ブランドは受動部品を汎用化し、デュアルソーシングによってマージンを圧迫しています。
アクティブおよびパッシブ電子部品業界のリーダー企業
-
Infineon Technologies AG
-
NXP Semiconductors NV
-
Texas Instruments, Inc.
-
Panasonic Corporation
-
Murata Manufacturing Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アクティブおよびパッシブ電子部品市場 このレポートでカバーされる企業
- Infineon Technologies AG
- NXP Semiconductors NV
- Texas Instruments Inc.
- Panasonic Corporation
- Murata Manufacturing Co. Ltd.
- Eaton Corporation
- TE Connectivity Ltd.
- Honeywell International Inc.
- Toshiba Corporation
- Vishay Intertechnology Inc.
- YAGEO Corporation
- TDK Corporation
- KEMET Corporation
- AVX Corporation
- Lelon Electronics Corporation
- Taiyo Yuden Co. Ltd.
- STMicroelectronics NV
- Analog Devices, Inc.
- Broadcom Inc.
- Samsung Electronics Co. Ltd.
- Omron Corporation
市場機会と将来展望
AIデータセンターと電動モビリティは、コンポーネント選定をより高効率な電力段とより高性能なパッシブ部品へと押し進めており、高周波変換のためにデバイス、パッケージング、磁性材料を協調最適化できるサプライヤーにとってのホワイトスペースを生み出している。市場では既に技術的な移行が見られており、GaNおよびSiC電力設計において1MHzに近づくスイッチング周波数を支えるため、ナノ結晶・アモルファス合金コアを用いたインダクタへの移行が進んでいる。同時に、高密度コンピューティングプラットフォームにおけるMLCCおよび低インダクタンスデカップリングの配置・性能要件が厳格化している。
2026年に向けて発表された生産能力・技術投資は、現地調達、セカンドソース認証、新たなファブおよびパッケージングラインとのデザインイン整合の機会も開いている。2026年7月、Tower Semiconductorは日本において300mmシリコンフォトニクス、SiGe、先端パッケージングを対象とした30億米ドルのデュアルトラック拡張計画を公表し、政府補助金10億米ドルの支援を受けた。Intelはアイルランドのレイクスリップで、AIおよび高性能コンピューティング能力に注力した50億ユーロの資本投資を開始し、TSMCはアリゾナ州の複数の先端ファブを対象とした追加の1,000億米ドルの米国製造投資計画を発表した。これらの動きは、新しい製造拠点の近隣に位置する基板、インターコネクト、パワーディスクリート、高信頼性パッシブ部品を含む隣接コンポーネント生態系の対象需要を増大させている。調達チームも、ワイドバンドギャップおよびレアメタル関連サプライチェーンにおける関税リスクと材料の変動性を軽減するため、認証活動を強化している。
最近の産業開発事情 アクティブおよびパッシブ電子部品市場
- 2026年7月:Infineonは、電力半導体およびアナログ/ミクスドシグナル製造を拡大するため、ドレスデンに50億ユーロのSmart Power Fabを開設した。このプロジェクトは、自動車・産業用電子機器向けの欧州における主要な生産能力の拠点を追加し、EUの国内生産回帰プログラムの下で地域のサプライ耐性を強化する。
- 2025年12月:Infineonは、マレーシアのクリムにおけるシリコンカーバイドのバックエンド生産能力を2027年第4四半期までに3倍にするため、50億ユーロを投じると表明した。この投資は、フロントエンドのウェーハ供給が確保されていてもワイドバンドギャップデバイスの出荷を制約しうるパッケージングおよびテストの制約に対応するものである。
- 2025年10月:Muratahaは出雲事業所で1,500億円の拡張を完了し、150℃車載グレード向けMLCC生産能力を25%増強した。高温コンデンサの生産増強は、拡張された動作範囲と長期の認証サイクルを要するEVおよびADAS電子機器プログラムを支える。
アクティブおよびパッシブ電子部品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、自動車、民生用電子機器、産業、通信、医療、航空宇宙・防衛、エネルギー用途などのエンドユーザーにわたる電子システムで使用されるアクティブおよびパッシブ電子部品の販売から生じるグローバル収益を対象としています。
対象外の範囲:サービス(設計、テスト、修理)、電子製造装置、生ウェーハ、および完成部品として販売されない個別材料は市場価値から除外されます。
セグメンテーション概要
- コンポーネント別
- 能動部品
- 受動部品
- 実装技術別
- スルーホール技術
- 表面実装技術
- チップスケールパッケージ
- 3D集積パッケージング
- 材料別
- シリコン
- ガリウムヒ素
- 炭化ケイ素
- 窒化ガリウム
- その他材料
- エンドユーザー産業別
- 自動車
- 民生用電子機器・コンピューティング
- 産業
- 通信
- 医療
- 航空宇宙・防衛
- エネルギー・公益事業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他アジア
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- エジプト
- その他アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、電子部品の出荷量と価格を動かす需要シグナルの明確な把握から始まりました。半導体・電子業界団体の発表、入手可能な税関・貿易統計、米国政府データセット(例:生産・貿易・価格系列)、電子機器安全に関する規格・規制参照資料、ならびにパッケージングおよび材料の採用状況を明確にする査読済み技術文献などの公開情報を活用しました。
企業の年次報告、投資家向け資料、および決算説明会のメモは、エンドマーケットおよび地域別の収益エクスポージャーのサニティチェックに使用され、その後、能力増強、供給逼迫、および在庫サイクルに関する信頼性の高い報道記事を参照しました。一部では、企業財務に関する承認済み有料サブスクリプションと、技術の方向性(例:パッケージングの変化やワイドバンドギャップ材料の動向)を確認するための特許検索サービスも利用しました。このデスクソースのリストはあくまで例示であり、作業中のクロスチェックおよび明確化のために他の多くの公開情報も参照しました。
一次インタビューおよびサーベイ
一次情報は、部品メーカー、販売代理店、EMS関連の担当者、ならびに民生用電子機器、自動車用電子機器、産業用電子機器分野の大口購買担当者を対象とした専門家インタビューおよび構造化サーベイを通じて収集されました。これらの議論は、販売可能な部品と隣接するハードウェアとの区別の確認、最近のサイクルにおける価格変動の検証、ならびにAPAC、EMEA、アメリカ地域における地域別需要の変化の確認に役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:14% | APAC:51% |
| 中位層:47% | 部門・ユニットリーダー:29% | EMEA:29% |
| 中小規模プレイヤー:16% | マネージャー:57% | アメリカ:20% |
市場規模算定と予測
規模算定は、生産・貿易シグナル、電子機器生産トレンド、およびエンドマーケットの生産台数を用いて地域別の部品需要プールを再構築し、現実的な価格レンジを用いて金額に換算するトップダウンアプローチで構築されました。合計値は、サプライヤーおよび販売代理店の収益エクスポージャー、主要部品ファミリーのサンプルASP×数量、ならびにチャネルからの在庫消化に関するフィードバックなど、選択的なボトムアップチェックによって裏付けられ、サイクルピーク時の過大計上を調整するのに役立ちました。
追跡した実務的なインプットの一部には、電子機器製造の生産量と出荷量、半導体およびパッシブ部品の価格動向、車両および民生用デバイスにおけるデバイスコンテンツの成長、パッケージングおよび実装方式の変化(表面実装対新型フォームファクター)、ならびに該当する場合のシリコンカーバイドおよびガリウムナイトライドなどの材料の採用ペースが含まれます。予測については、主にコア需要指標に対する単純な時系列平滑化に支えられたシナリオ分析に依拠し、最終的な見通しは、一次回答者が能力、リードタイム、およびエンドマーケットの発注行動について期待する内容に合わせました。小規模地域またはニッチな用途においてボトムアップシグナルが不完全な場合は、フォローアップ通話で検証した普及率とミックスの仮定を用いてギャップを補完しました。
データ検証と更新サイクル
アウトプットは、地域別電子機器生産トレンド、貿易フロー、およびエンドマーケットごとの暗示的な収益強度など、独立したシグナルとモデルを比較する複数のチェックを通じて検証されました。いずれかの地域で価格または数量の動きでは説明できない急激な上昇が見られた場合、仮定を再検討し、承認前に関連するインタビューメモを再確認しました。
各レポートは年次で更新され、大規模な能力増強、供給障害、または主要エンドマーケットにおける大きな需要ショックなど、重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最新の公開情報と価格動向について新たな確認を行い、クライアントが最新の市場状況を反映した最新の見解を受け取れるようにしています。
Mordor Intelligenceのアクティブおよびパッシブ電子部品市場規模と他の公表推計値との比較
電子部品の公表市場規模はしばしば異なります。これは、計上される製品範囲が変わる場合があり、価格およびサイクルの仮定のタイミングが調査によって異なる可能性があるためです。また、著者が部品と装置または材料を混在させた場合や、地域カバレッジが完全に一致していない場合にも差異が生じます。
本市場において、最大のギャップ要因となる傾向があるのは、電子製造装置などの隣接品目が含まれているかどうか、ワイドバンドギャップ材料関連の価値がどのように扱われているか、および在庫の上昇・修正期間中のASP変化のアンカーとして使用される年度です。一部の推計は半導体に偏った狭い定義を採用しており、他の推計は部品と上流インプットを混在させたより広い電子機器バケットを使用しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.82兆米ドル(2026年) | |
| 貿易販売代理店コメンタリーA | 0.86兆米ドル(2025年) | この数値は、アクティブおよびパッシブ部品を関連装置および材料と組み合わせたSAMとして提示されており、部品のみの計上と比較して合計値が高くなる可能性があり、価格水準のタイミングも異なる場合があります。 |
| 業界データパブリッシャーB | 0.49兆米ドル(2024年) | この推計は、より狭い収益定義と異なる基準年を使用しているようであり、グローバルスコープにおいてアドレス可能な価値を拡大する実装、材料、およびエンドユーザーのカバレッジを完全に捉えていない可能性があります。 |
この表は、スプレッドの大部分が部品周辺に含まれるもの(特に装置と材料)と、価格およびサイクル条件を表現するために使用される年度に起因することを示しています。販売可能な部品を隣接カテゴリーから分離し、価格タイミングを記載された現在年度に合わせることで、市場合計は明確な需要シグナルに追跡可能な状態を維持します。これはMordor Intelligenceが採用した選択です。
レポートで回答される主要な質問
2031年における能動・受動電子部品市場の予測値は?
2026年から2031年にかけて年平均成長率7.75%を反映し、1兆1,900億米ドルに達すると予測されています。
市場内で最も成長が速いセグメントはどれですか?
自動車用途が電気自動車およびADASの普及に牽引され、予想年平均成長率8.94%で成長をリードしています。
ワイドバンドギャップ材料が重要な理由は何ですか?
窒化ガリウムと炭化ケイ素は電気自動車インバーターおよび5G無線機のスイッチング損失を削減し効率を向上させ、価格プレミアムを正当化します。
政府補助金はサプライチェーンにどのような影響を与えていますか?
米国、欧州連合、インド、日本のプログラムが地域ファブを促進していますが、製造装置の納期が近期の生産量を遅延させています。
OEMが注視すべきサプライチェーンリスクは何ですか?
希土類金属の価格変動と知的財産訴訟が、無線周波数およびパワーデバイスのコストを引き上げ、生産を混乱させる可能性があります。
この分野のサプライヤー集中度はどの程度ですか?
上位10社が売上高の約45%を保有しており、継続的な業界再編を伴う適度に集中した環境を示しています。