
パラセタモール市場規模とシェア
Mordor Intelligenceによるパラセタモール市場分析
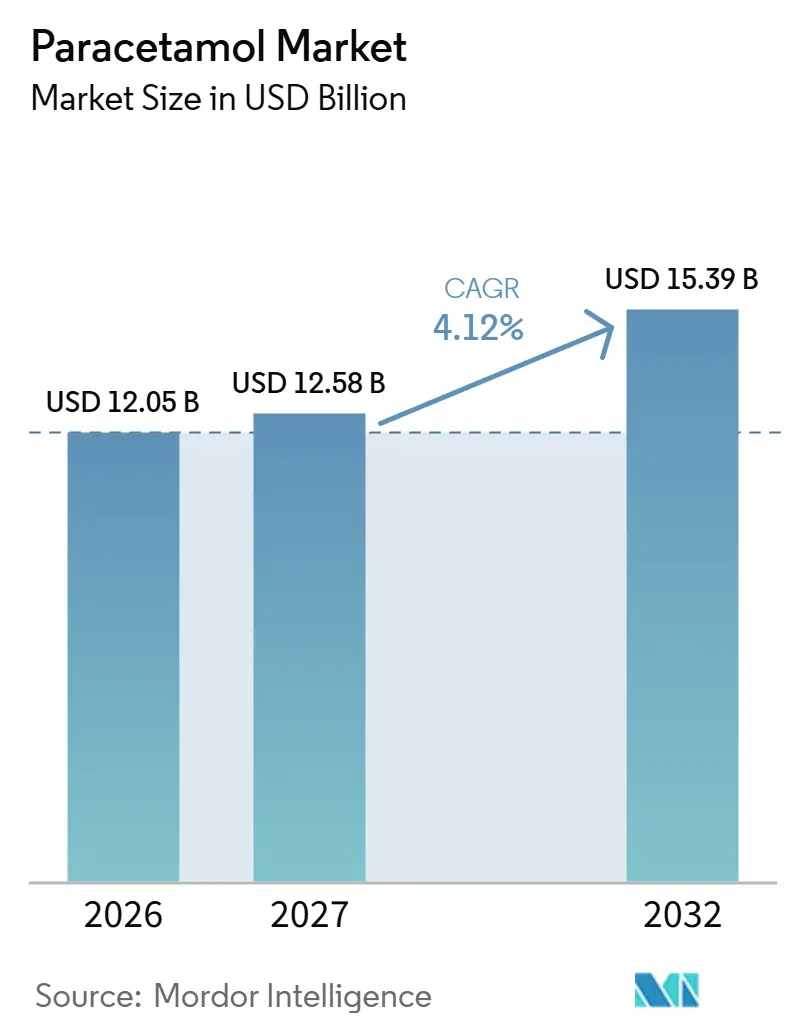
パラセタモール市場規模は、2026年の12.05 ビリオン 米ドルおよび2027年の12.58 ビリオン 米ドルから2032年までに15.39 ビリオン 米ドルに拡大し、2027年から2032年にかけてCAGR 4.12%を記録する見込みです。
幅広い疼痛緩和ニーズとセルフケア活動が需要を支えており、追加の原薬(API)生産能力により製剤メーカーはより多くの供給選択肢を得られる可能性があります。ニュージーランドのコミュニティ薬局へのアクセス拡大は、対象となる小児の急性鎮痛および発熱管理を支援するため2026年6月に開始されました。液体懸濁液および速効性錠剤は、投与の利便性と性能を通じて確立された治療法を差別化する手段をサプライヤーに提供します。価格圧力と安全義務により、その需要をサプライヤーの収益に転換することはより困難になっています。ニュージーランドにおける公開入札価格の低下は、1パックあたりの錠剤収益に圧力をかけており、錠剤数量での競争に代わる選択肢として、差別化された液体投与および速効性の商業的重要性を高めています。
主要レポートのポイント
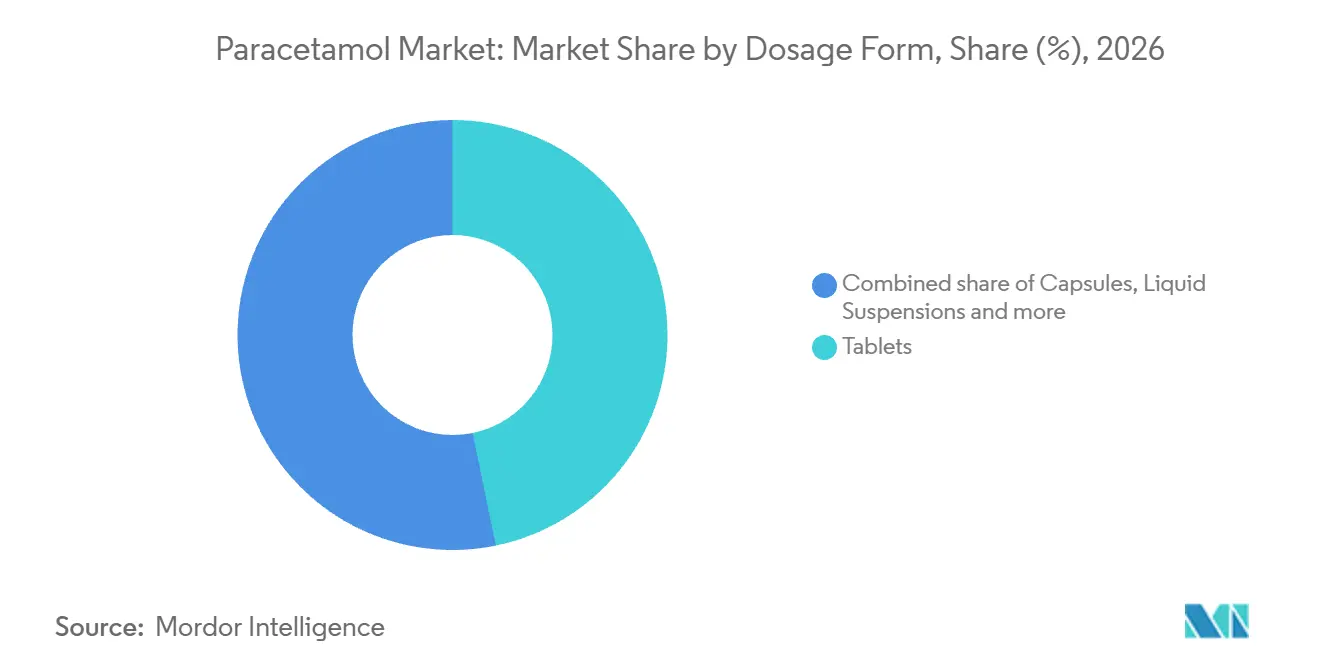
- 剤形別では、錠剤が2026年のパラセタモール市場シェアの46.77%をリードし、液体懸濁液は2027年から2032年にかけてCAGR 4.6%で最も速く成長すると予測されています。
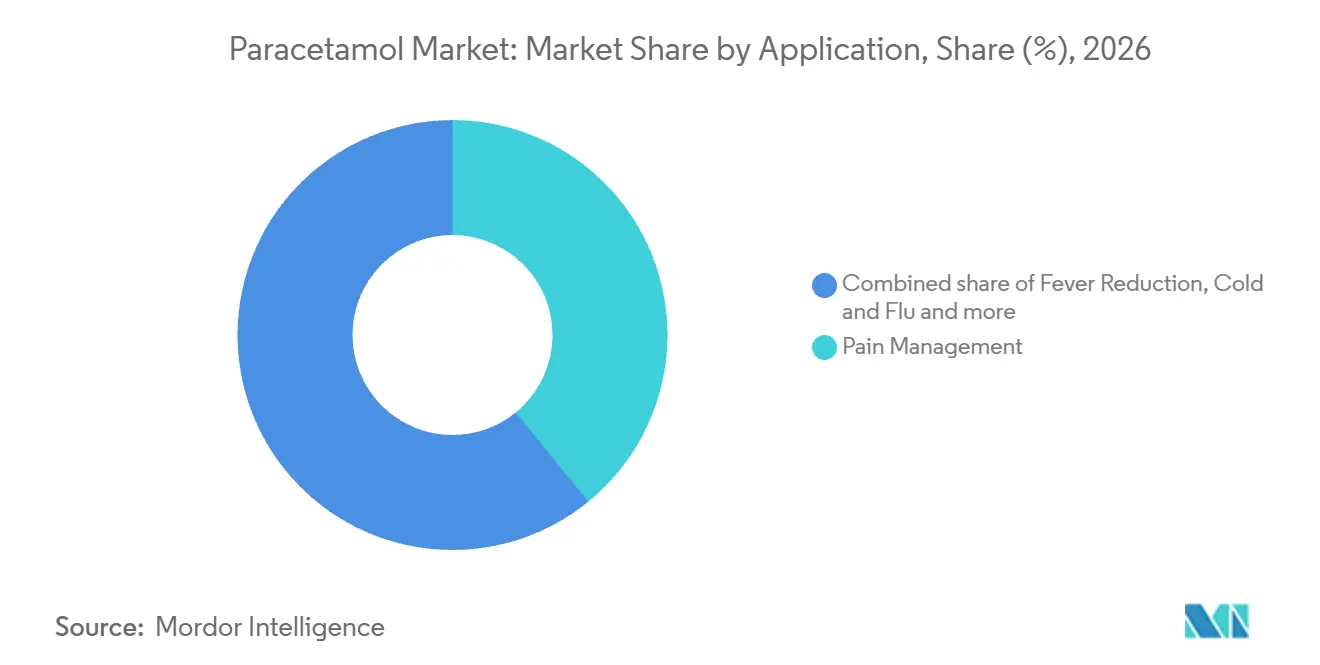
- 用途別では、解熱が2027年から2032年にかけてCAGR 6.2%で最も速く成長すると予測されており、疼痛管理は2026年のパラセタモール市場規模の39.11%のシェアを占めました。
- 投与経路別では、経口製品が2026年のパラセタモール収益の60.92%をリードし、静脈内パラセタモールは2027年から2032年にかけてCAGR 5.4%で最も速く成長すると予測されています。
- 流通チャネル別では、小売薬局が2026年のパラセタモール収益の37.85%をリードし、オンライン薬局は2027年から2032年にかけてCAGR 5.5%で最も速く成長すると予測されています。
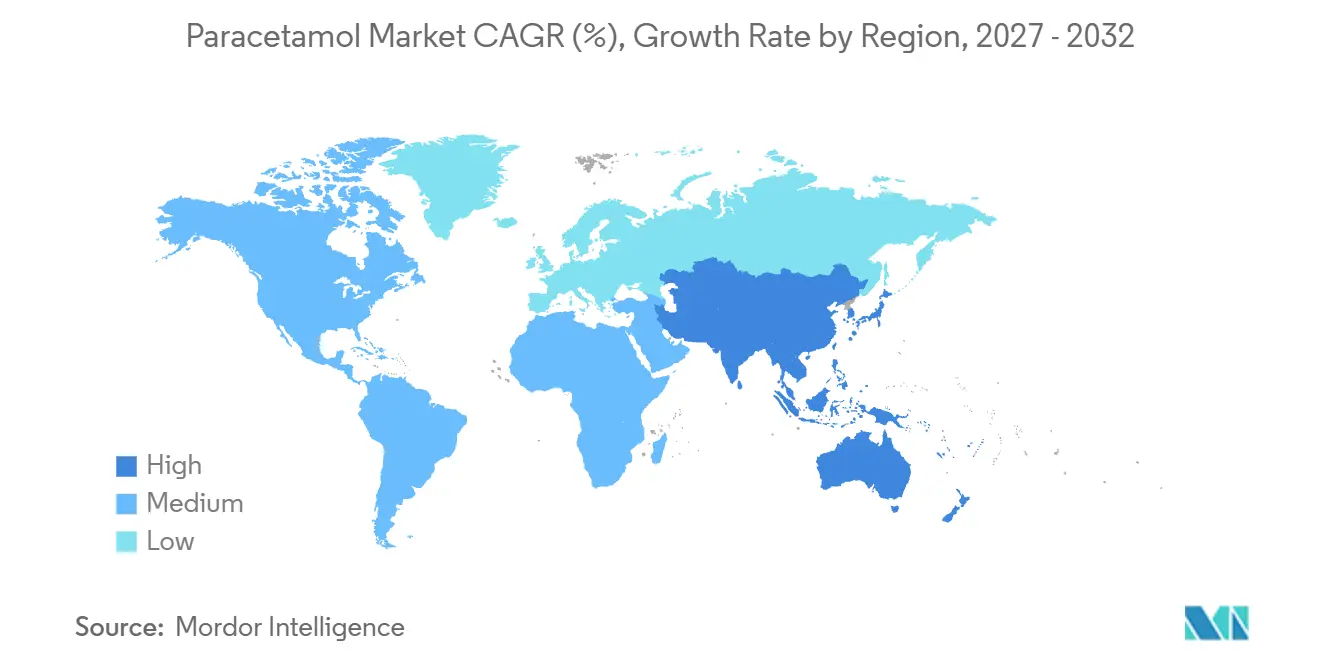
- 地域別では、アジア太平洋が2027年から2032年にかけてCAGR 7.4%で最も速く拡大すると予測されており、北米は2026年のパラセタモール収益の33.68%をリードしました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 疼痛・発熱関連疾患の有病率上昇 | +1.8% | 欧州、特にオーストリア | 長(4年以上) |
| OTCセルフメディケーションの拡大と小売チャネルの拡張 | +1.4% | 欧州、特にスウェーデン | 中期(2〜4年) |
| APIおよび最終剤形工場の生産能力拡大 | +1.1% | インドおよびフランス | 中期(2〜4年) |
| 製剤における徐放性・速放性イノベーション | +0.9% | アジア太平洋、特にインド | 中期(2〜4年) |
| オピオイド回避型外科プロトコルによる静脈内パラセタモール需要の拡大 | +0.55% | 欧州、特にイングランド | 短期(2年以内) |
| グリーンケミストリーインセンティブ・国内API再内製化 | +0.45% | 欧州、特にフランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
疼痛・発熱関連疾患の有病率上昇
相当な疼痛負担が症状緩和への幅広いニーズを生み出しており、パラセタモール需要は疾患特異的な臨床使用に依存しています。オーストリアの2025年健康調査では、民間世帯に居住する15歳以上の約250万人が過去12か月間に慢性的な背部または頸部痛を報告しました。[1] フィールドワークは2025年4月から2026年5月にかけて実施されました。急性期ケアについては、欧州救急医学会の2025年ガイドラインが腎疾患患者の軽度から中等度の疼痛にパラセタモールを推奨し、進行性腎疾患では用量調整を勧告しています。このガイドラインの推奨により、サプライヤーはこれらの患者の救急ケアプロトコルへの参入経路を得ており、これは市販薬によるセルフケアとは別の臨床的需要源となっています。
OTCセルフメディケーションの拡大と小売チャネルの拡張
セルフメディケーションは、追加の治療機会とよりアクセスしやすい薬局チャネルを通じて需要を拡大できます。スウェーデンの薬局では、2025年に市販薬(OTC)セルフケア医薬品の販売量が2024年比で2.2%増加しました。2025年にスウェーデンの薬局を通じて販売されたOTC医薬品の販売額のうち、電子商取引が25%を占めました。[2] スウェーデンの薬局に供給するパラセタモールサプライヤーにとって、物理的な棚配置だけではチャネルの相当なオンラインOTCビジネスに届きません。サプライヤーの機会は、薬局チャネル間での購買移動に完全に依存するのではなく、全体的なセルフケア量の増加と確立されたオンライン経路を組み合わせることにあります。
APIおよび最終剤形工場の生産能力拡大
追加の原薬生産能力は、製剤メーカーが利用できる製造基盤を拡大することで最終剤形需要を支援できます。IOL Chemicals and Pharmaceuticalsは、2025年3月24日にインドのバルナラにあるパラセタモールユニット11を稼働させ、年間1万800メートルトンの設備能力を持ちます。[3] Seqens SASは、フランスのルシヨンにあるパラセタモールAPIユニットの建設を2026年3月に完了し、8月に試運転中であり、最初の商業出荷は2027年初頭に予定されています。製剤メーカーがAPIの拡大から恩恵を受けるのは、追加された原料が最終剤形生産に投入できる場合のみであるため、試運転と商業出荷は供給準備の異なる段階を示します。バルナラは2025年3月に稼働し、ルシヨンの最初の出荷は2027年初頭に予定されているため、2つのプロジェクトは異なる地域スケジュールで調達オプションを提供します。
製剤における徐放性・速放性イノベーション
速効性は、錠剤の強度を超えてサプライヤーが製品を差別化する理由を提供できます。2025年12月から2026年1月にかけてインドで実施された前向き非盲検試験では、急性発熱または発熱性疼痛状態の成人を対象に、市販の650 mgパラセタモール錠剤4種類の単回投与を比較しました。Alkem LaboratoriesはSUMO-L Fast 650を提供し研究に資金を提供し、研究者は投与後約90分間にわたって転帰を測定しました。試験錠剤は臨床的に意味のある鎮痛の中央値発現時間30分を達成し、比較錠剤の60〜90分と比較されました。製剤メーカーにとって、この差異は急性エピソード中に疼痛緩和が始まるまでの時に関するポジショニングを支持します。同じ強度でも異なる性能提案を持つことができるため、ブランドは馴染みのある用量の中で発現速度で差別化できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 肝毒性・過剰摂取安全性による世界規制の強化 | -0.8% | 北米、特に米国 | 長期(4年以上) |
| 激しいジェネリック価格競争によるマージン圧縮 | -0.6% | アジア太平洋、特にニュージーランド | 中期(2〜4年) |
| APIサプライチェーンの集中と関税・貿易リスクへのエクスポージャー | -0.4% | アジア太平洋、特にインド | 短期(2年以内) |
| パックサイズ・アクセス制限による一人当たり消費の抑制 | -0.3% | アジア太平洋、特にオーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
肝毒性・過剰摂取安全性による世界規制の強化
肝臓リスクに関するコミュニケーションは、成人向けOTCアセトアミノフェンサプライヤーに継続的なコンプライアンス作業をもたらします。米国では、対象となる成人専用OTCラベルは、ユーザーが製品の最大1日用量を超えた場合や、アセトアミノフェン医薬品を組み合わせた場合に重篤な肝障害が生じる可能性について警告しなければなりません。また、製品使用中に1日3杯以上のアルコール飲料を摂取することについても警告し、製品固有の最大1日量を記載しなければなりません。ラベルには製品固有の最大1日量を記載しなければならないため、強度や投与指示の変更には対応する警告文言が必要です。明確な警告は適切な使用を支援できます。この義務は、変更された製品が発売される前にラベリング作業を追加します。
激しいジェネリック価格競争によるマージン圧縮
公共調達価格の低下は、入札が患者へのアクセスを確保した場合でも、サプライヤーの収益を制限する可能性があります。2026年3月、ニュージーランドのPharmacは、1,000錠ブリスターパック入りのPacimol(Miro)500 mgパラセタモール錠剤に対してより低い補助金価格を付与し、主要供給は2026年12月1日から予定されています。この付与により、同等の供給コミットメントを評価するメーカーにとって、1パックあたりの利用可能な収益が具体的な制約となります。販売価格が低と、より多くの数量またはより低いコストで相殺されない限り、不利な生産コストの変動を吸収する余地が少なくなります。この圧力は、購入される錠剤数の減少を必要とせずに、追加需要の商業的価値を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
剤形別:
錠剤の調達規模と液体投与の利便性錠剤は2026年のパラセタモール市場規模の46.77%のシェアを占めました。南アフリカ国家保健省は、2026年5月1日から2029年4月30日にかけて、パラセタモール500 mg錠剤20錠入りパックを1億2,670万パック調達する契約数量を公表しました。指定された強度とパックサイズにより、サプライヤーは生産と納品コミットメントを整理するための一貫した製品形態を得られます。購買要件がパック単位で表現されているため、メーカーが商業規模を評価する際には、API入手可能性とともに製剤・包装のスループットが重要です。錠剤の機会は、バルク原料能力と公共購買者が要求する正確な最終製品の継続的な納品を一致させることに依存します。
液体懸濁液は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 4.6%が予測されています。Akumsは2025年7月にインド初の高濃度パラセタモール経口懸濁液(500 mg/5 mL)を発売しました。この製剤は従来の250 mg/5 mLシロップの2倍の濃度を持ちます。同等の500 mg用量に対して、高濃度により成人が服用する必要のある液体量を減らすことができ、これがこの剤形が提供できる利便性です。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
疼痛緩和がリードし、解熱アクセスが拡大疼痛管理は2026年のパラセタモール市場シェアの39.11%を占めました。国際赤十字・赤新月社連盟の2025年応急処置ガイドラインは、緊張型頭痛または急性片頭痛に対してパラセタモールまたは非ステロイド性抗炎症薬を推奨するよう提供者に助言しています。このガイダンスは、疲労やストレスなどの軽微な原因から生じる頭痛への痛薬使用を制限しています。パラセタモールは、別の鎮痛薬クラスも推奨される定義された応急処置治療機会において競合します。この最大セグメントに供給するメーカーにとって、商業的強みは適切な使用の幅広さと、提供者が確立された疼痛緩和アプローチの中から選択する際に推奨オプションであり続けることに依存します。
解熱は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 6.2%が予測されています。2026年6月2日から、ニュージーランド保健省とPharmacは、拡張薬局サービスを通じて、急性鎮痛および発熱管理のために14歳未満の人々に処方箋なしで助成パラセタモールを供給することを参加コミュニティ薬局に許可しました。対象製品は120 mg/5 mLおよび250 mg/5 mL経口液体と500 mg錠剤であり、助成資格と処方箋助成は変更されていません。ニュージーランド保健省は診察費の一部を助成し、コミュニティサービスカード保有者には割引が適用される場合があるサービス料が発生する可能性があり、免除されない限り処方箋自己負担が発生する可能性があります。サービス料と処方箋自負担の可能性は、新しい薬局経路が購買につながる頻度に影響します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
投与経路別:
経口規模と施設内点滴需要経口投与は最大セグメントであり、2026年のパラセタモール収益の60.92%を占めました。HaleonのアイルランドのDungarvan施設は、2026年2月時点で年間65億錠のPanadol錠剤を生産していました。この生産量は、確立された経口医薬品ブランドの背後にある物理的規模と、大量の最終剤形製造への依存を示しています。生産者にとって、既存の大量生産オペレーションは、確立された投与経路を通じて繰り返しの需要に応えるプラットフォームを提供します。Panadolの製造規模を目指す経口参入者は、同等の錠剤能力または生産パートナーを必要とします。
静脈内パラセタモールは最も成長速いセグメントであり、2027年から2032年にかけてCAGR 5.4%が予測されています。NHSイングランドの2026年6月から2028年5月にかけての北東部・ヨークシャー購買グループ向けフレームワークは、B. Braunの1 g/100 mLパラセタモール点滴溶液について10パック入り203,650パックの潜在的コールオフを記載しました。病院の購買者は10パック入りの完成した点滴医薬品を指定するため、サプライヤーは原料だけでなくその製品形態を提供しなければなりません。フレームワークアクセスは、病院がコールオフ注文を行い、メーカーがそれを履行した場合にのみ製品収益を生み出すことができます。
流通チャネル別:
物理的リーチとデジタルカテゴリの成長小売薬局は最大セグメントであり、2026年のパラセタモール収益の37.85%を占めました。イングランドには2026年3月31日時点で10,388のコミュニティ薬局が営業していました。イングランドのコミュニティ薬局は、Pharmacy Firstの臨床経路に基づいて発行されたアイテムを除き、2025/26年に11億9,000万件の処方アイテムを調剤しました。これらの立地と処理量の指標は合わせて、ラセタモールサプライヤーが地域の製品入手可能性を構築できる確立された物理的医薬品チャネルを示しています。これらの販売店に到達するには個々の薬局への流通が必要であるため、少数の中央購買者へのアクセスだけでは地域の製品入手可能性は確立されません。
オンライン薬局は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 5.5%が予測されています。スウェーデンの薬局のOTC医薬品の電子商取引売上は2025年に価値ベースで8.7%成長しました。処方薬やその他の商品を含む薬局全体の電子商取引は、2025年にスウェーデンで価値ベースで18.4%成長しました。スウェーデンでは2025年の物理薬局のOTC売上価値は0.9%しか成長しなかったのに対し、オンラインチャネルは8.7%成長しました。このコントラストは、より広い薬局電子商取引全体にはより速く成長する非OTCビジネスが含まれているにもかかわらず、OTCサプライヤーを物理的な対応物よりも速く拡大するオンラインチャネルに位置づけます。
地域分析
北米パラセタモール市場
北米は2026年のパラセタモール市場規模の33.68%を占めました。2025年第3四半期時点で、Kenvue Inc.は成人用タイレノールが米国の疼痛カテゴリーで13四半期連続でシェアを獲得し、第1位の地位を強化したと述べました。2026年第2四半期に、Kenvueは米国でのタイレノール消費トレンドが順次改善し、前年同期比でわずかなシェア増加を報告しました。米国の最終剤形アセトアミノフェンサプライヤーは、2025年第3四半期を通じてシェアを獲得し、2026年第2四半期にも再びシェアを獲得していたフランチャイズに対して需要を争っています。
アジア太平洋パラセタモール市場
アジア太平洋は最も成長が速い地域であり、2027年から2032年にかけてCAGR 7.4%が予測されています。GlaxoSmithKline Pharmaceuticalsが引用したIQVIAデータによると、インドのパラセタモール経口固形剤および液体カテゴリーは、FY2026第4四半期にあたる2026年1月から3月にかけて価値ベースで7%成長しました。ニュージーランドでは、Pharmacが200 mLボトル入りの助成対象120 mg/5 mLパラセタモール経口液体についてNoumedに主要供給者の地位を付与しました。この変更は2026年11月1日に予定されています。こ付与は、インドの経口カテゴリーで測定されたより広い商業的拡大とともに、液体サプライヤーに公的支払者ビジネスへの明確な経路を確立します。
欧州の薬局競争では、2025年にパラセタモールとイブプロフェンを含む低価格のスウェーデンOTC代替品が含まれており、薬局は確立されたブランドを販売する一般小売業者と競争しました。中東・アフリカでは、南アフリカの公共パラセタモール調達がサプライヤーを州保健省および承認された公共機関と結びつけています。南米にはブラジルが含まれており、ブラジル保健省は2025年2月に中小企業専用の割当の下、Pró-Nutrir Ltdaと500 mgパラセタモール錠剤194,000錠の契約を締結しました。ブラジルの割当はサプライヤーの適格性を独自の競争フィルターとし、南アフリカの構造はサプライヤーを複数の公共顧客グループと結びつけます。したがって、メーカーの対応可能なビジネスは、製品入手可能性だけでなく調達適格性にも依存する可能性があります。
規制フレームワークと見通し
この比較は、最終剤形パラセタモールメーカーの観点から選択された管轄区域を検討します。対象となる特定の製品形態の製品参入作業とチャネルアクセスを重視しています。ドイツは、最大10 gの有効成分を含むパックの軽度から中等度の疼痛または発熱に対するヒト経口パラセタモールを処方要件から免除しており、直腸使用も別途免除しています。ブラジルの電子通知経路とドイツの2026年5月の特定コデイン配合剤に関する情報更新は、要件が特定の製品形態にどのように付随するかを示しています。
規制表
| 決定要因 | 米国 | ドイツ | オーストラリア | ブラジル |
|---|---|---|---|---|
| 主要当局 | 食品医薬品局 | 連邦医薬品・医療機器研究所(BfArM) | 治療用品局および州・準州当局 | Anvisa |
| 主要な規制手段または方向性 | 21 CFR 201.326 成人OTCラベリング;提案中のOTCモノグラフM013皮膚警告 | 2026年5月21日のブクリジン・コデイン・パラセタモールおよびカフェイン・コデイン・パラセタモール配合剤に関する情報更新 | 2026年10月毒物基準、スケジュール2パラセタモール記載 | 500 mg粉末または顆粒に対するIN 430/2026通知経路 |
| 商業的効果 | 成人OTCラベリング作業;最終化された場合の追加警告 | 指定配合剤の専門家向けおよび患者向け情報の改訂 | 対象スケジュール2錠剤・カプセル製品の薬局供給、州・準州の実施を伴う | 生産および市場参入前の電子通知;品質およびGMP義務は維持 |
| 現在の政策魅力度 | 中 | 中 | 中 | 高 |
| 政策魅力度の将来の方向性 | 強化 | 変化なし | 変化なし | 緩和 |
| 情報源: Mordor Intelligence | ||||
米国のフレームワークは成人OTCラベリング作業を必要とし、2024年に提案された皮膚反応警告は2026年も提案段階にとどまっており、最終化された場合に要件が追加されます。ドイツの非処方箋経路は中程度の評価を支持し、2026年5月の更新はブクリジン・コデイン・パラセタモールおよびカフェイン・コデイン・パラセタモール配合剤に関するものであり、単一成分アクセス条件の変化なしを支持します。オーストラリアのリスターまたはストリップ包装の錠剤またはカプセル(最大50単位)および個別包装の粉末または顆粒(最大25)に対するスケジュール2基準は、2025年2月から2026年10月の間に変更されず、製品形態固有の薬局アクセスが維持されました。ブラジルの通知経路は、品質義務を維持しながら指定製品のより容易な参入を支援し、登録医薬品は2028年3月25日までに移行が必要です。
バリューチェーンの段階
この比較は、バルクAPIおよび顆粒から最終医薬品を経て医薬品卸売流通までを追跡します。Sri Krishna Pharmaceuticals Ltdは、より広い製剤中間体および最終剤形活動とともにパラセタモールAPIおよびAPI顆粒を製造しています。Guangzhou Baiyunshan Pharmaceutical Holdings Company Limitedの2025年の化学医薬品製品には、パラセタモール含有配合粉末およびカプセルが含まれていました。価値の獲得は、加工原料の供給から定義された医薬品の販売、そして施設または小売顧客との接続まで、この順序に沿って変化します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対 |
|---|---|---|---|---|
| APIおよび顆粒生産 | Sri Krishna Pharmaceuticals Ltdなどのバルクおよび顆粒生産者 | APIおよび顆粒販売 | バルクAPIと加工顆粒間の一貫性の維持 | 生産規模でのAPI-顆粒加工の検証 |
| 最終医薬品製剤 | Guangzhou Baiyunshan Pharmaceutical Holdings Company Limitedなどの配合医薬品メーカー | 最終医薬品販売 | 各配合製剤の指定組成の維持 | 各製品形態の製剤および放出試験の管理 |
| 医薬品卸売流通 | GP Corp.などの医薬品卸売業者 | 卸売再販収益 | 施設および小売顧客グループ全体での納品調整 | 病院、卸売業者、小売業者向けの納品計画の策定 |
| 情報源: Mordor Intelligence | ||||
統合生産者はAPIおよび顆粒加工をより広い最終医薬品オペレーションと結びつけ、これらの活動間の組織的な引き渡しを減らすことができます。Guangzhou Baiyunshangの流通子会社であるGP Corp.は、2025年に中国全土の病院、卸売業者、販売業者、小売業者にサービスを提供する医薬品配送ネットワークを運営していました。この幅広さは、医薬品の製造を超えた商業的価値の独自の源泉としてチャネル調整を位置づけます。製剤と卸売サービスを求める購買者にとって、両部門を持つグループは内部で調整できますが、卸売部門を持たない製剤メーカーは外部の流通パートナーを必要とします。
競争環境
市場集中度
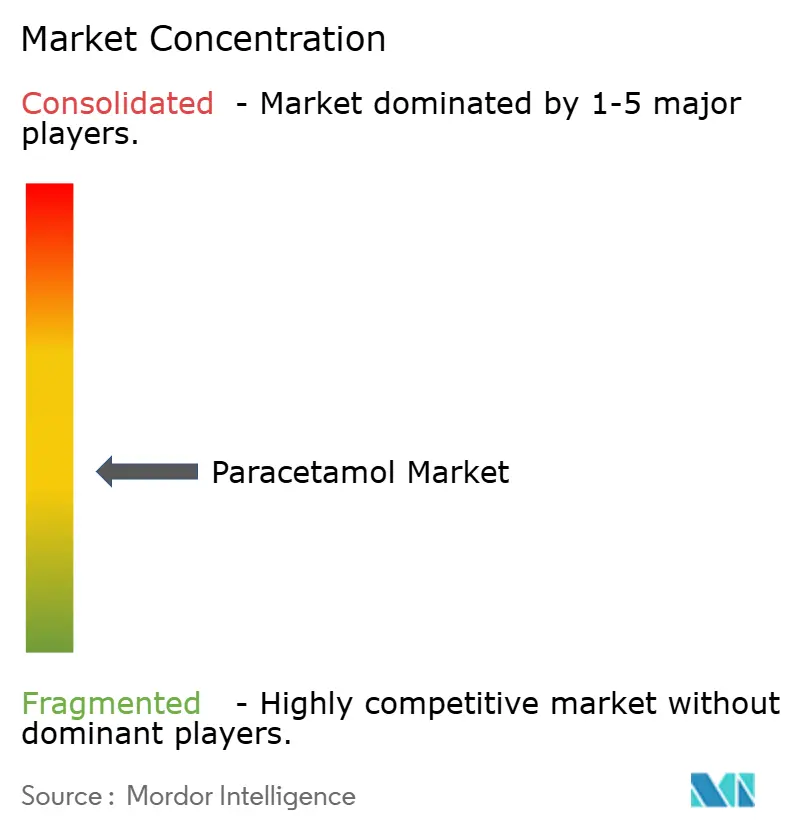
中程度に分散した競争環境は、Haleon plcのPanadolフランチャイズを含む消費者ブランドと配合医薬品にまたがっています。Par Health, Inc.は最終剤形メーカーの上流でアセトアミノフェン原薬を供給しています。Sun Pharmaceutical Industries Ltd.はインドでジクロフェナク、パラセタモール、クロルゾキサゾンを配合したMobizoxを販売しています。Teva Pharmaceutical Industries Ltd.は2025年にグループ全体で17.3 ビリオン 米ドルの収益を報告しました。アルゼンチン関連会社のIVAX Argentina S.A.はOTCパラセタモールTeva 500 mgを販売しており、グループは国固有の最終医薬品を通じて参加しています。
2025年11月17日、Opella Healthcare Group SASは2025年および2026年のフランス工業サイトへの投資を発表しました。フランスでのDoliprane生産能力を約40%増加させると予測し、2026年初頭にリジューで第2顆粒機の設置が進行中であると報告しました。Opellaは第2顆粒機をより高いDoliprane製造能力と結びつけており、リューの設備はブランドの供給量に直接影響します。競合メーカーにとって、国内規模はブランド供給提案の一部となり得ますが、購買者は設備が使用可能な生産能力となり医薬品の納品を支援した時点でのみ意図した恩恵を得られます。
Haleonは2026年上半期にPanadolの中一桁成長を報告し、ブランドキャンペーンとイノベーションが支援要因の中に含まれていました。Panadol Dual Actionは英国を含む市場でパラセタモールとイブプロフェンを配合しています。Haleonはまたオーストラリアで改良されたPanadol Kidsの強力なパフォーマンスを報告しました。配合剤と小児用製剤により、同じブランドが異なる製品形態で競争できます。そのリーチに匹敵しようとする挑戦者は、配合製品と小児用製剤の両方の能力を必要とします。
パラセタモール業界リーダー
-
Haleon plc
-
Par Health, Inc.
-
Sun Pharmaceutical Industries Ltd.
-
Teva Pharmaceuticals, Inc.
-
Opella Healthcare Group SAS
- 注:主要企業の掲載順は順位を示すものではありません。
パラセタモール市場 このレポートでカバーされる企業
- Anqiu Lu’an Pharmaceutical
- Bayer
- Dr. Reddy’s Laboratories
- Haleon plc
- Granules India Ltd.
- Hebei Jiheng Pharmaceutical
- Kenvue Inc.
- Par Health, Inc.
- Sandoz Group AG
- Perrigo Company
- Opella Healthcare Group SAS
- Seqens SAS
- Shanghai Laser & Optics Century (SLOC)
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
- Zhejiang Kangle Pharmaceutical
市場参加者の主要機会
これらの機会は、施設供給参入と成人向け液体製剤開発を比較しま。Tirol Kliniken GmbHとLandesapotheke Salzburgは、少なくとも3回の第2段階招待を必要とする制限付き2段階パラセタモール購買システムへのドイツ語申請を2026年11月5日までに募集しました。NHS成人ガイダンスは、500 mg/5 mLパラセタモール懸濁液に5 mLから10 mLの用量範囲を、250 mg/5 mL懸濁液に10 mLから20 mLの範囲を示しています。商業的選択は、特定された公共購買者の供給経路への参入と、同等の成人用量の投与方法を変える濃度の製品開発との間で異なります。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アクション | 主要障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| インスブルック施設向けパラセタモール供給 | インスブルック供給のオープンロット | Tirol Kliniken GmbH | インスブルックロットへのドイツ語参加申請を準備する | ドイツ語申請作業 | 選定基準を満たすパラセタモールサプライヤー |
| ザルツブルク施設向けパラセタモール供給 | ザルツブルク供給の別のオープンロット | Landesapotheke Salzburg | ザルツブルク購買者を中心とした納品提案を策定する | 制限付き2段階選定 | 選定基準をたすパラセタモールサプライヤー |
| 成人向け液体投与形態 | 液体懸濁液は2027年から2032年にかけてCAGR 4.6%で成長すると予測 | 成人液体ユーザー | 明確な用量・容量指示を伴う高濃度懸濁液製品を開発する | 正確な濃度・容量指示 | 成人向け液体製剤サプライヤー |
| 情報源: Mordor Intelligence | |||||
施設サプライヤーにとって、参加申請は第2段階競争へのアクセス前のコミットメントポイントです。したがって、資格取得作業は購買者の製品選択に続くのではなく、注文の見込みに先行します。成人向け液体については、同等の用量が2つの強度で異なる容量を占めます。ユーザーをそれらの間で移行させるサプライヤーは、パックと添付文書に容量指示を明確に記載しなければなりません。
最近の産業開発事情 パラセタモール市場
- 2026年8月:Kenvue Inc.は2026年第2四半期に米国でのタイレノール消費トレンドが順次改善し、前年同期比でわずかなシェア増加を報告しました。
- 2026年7月:Haleon plcは2026年上半期にPanadolの中一桁成長を報告し、「That's One for Panadol」キャンペーンとPanadol Dual Action(パラセタモールとイブプロフェンの配合製品)を含むイノベーションに支えられました。
- 2026年6月:ニュージーランド保健省とPharmacは、拡張薬局サービスを通じて14歳未満の人々への急性鎮痛および発熱管理のための処方箋なし供給を参加薬局に拡大しました。助成対象パラセタモール製品は120 mg/5 mLおよび250 mg/5 mL液体と500 mg錠剤でした。資格と処方箋助成は変更されず、診察費は一部助成され、コミュニティサービスカード保有者にはサービス料の割引が適用され、免除されない限り処方箋自己負担が発生する可能性があります。
パラセタモール市場 レポートの範囲と調査方法論
市場定義と対象範囲
グローバルパラセタモール市場価値は、パラセタモールを含む最終剤形医薬品の年間メーカー売上を測定します。製剤、治療用途、投与経路、薬局チャネル、地域別に分類された世界全体の販売を対象とします。
対象外:別途販売されるパラセタモール原薬およびその他の製剤原、パラセタモールが主要有効成分でない配合療法、パラセタモールの非治療的化学用途、パラセタモールを含まないその他の鎮痛・解熱医薬品は除外されます。
セグメンテーション概要
- 剤形別
- 錠剤
- カプセル
- 液体懸濁液
- 粉末・顆粒
- 用途別
- 疼痛管理
- 解熱
- 風邪・インフルエンザ
- その他(歯科、術後など)
- 投与経路別
- 経口
- 直腸
- 静脈内
- 流通チャネル別
- 小売薬局
- 病院薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
オーストリア統計局のオーストリア健康調査、スウェーデン薬局協会の薬局業界レポート、IOL Chemicals and Pharmaceuticalsの投資家向けプレゼンテーション、欧州委員会の研究などの公開証拠は、アナリストが基礎的な疼痛負担、薬局チャネル活動、製造能力、および記録された医薬品販売の限界を評価するのに役立ちます。
企業年次報告書、規制申請書、調達通知、製品情報、信頼できる業界報告書は、最終剤形収益、製品発売、製造スケジュール、公共購買に関するコンテキストを追加でき、各ソースはその地理、期間、測定基準について確認されます。これらのソースは網羅的ではなく例示的なものであり、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューと調査
最終剤形メーカー、医薬品卸売業者、小売・オンライン薬局購買者、病院調担当者、パラセタモール製剤と国レベルのアクセスに精通した市場専門家へのインタビューは、製品ミックス、メーカー販売価格、チャネル経路、地域需要の二次推定を検証します。矛盾または欠落した証拠は変数ごとに記録され、独立した企業、貿易、調達記録と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | アジア太平洋:40% |
| 中位層:43% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ:34% |
| 小規模プレーヤー:25% | マネージャー:50% | 南北アメリカ:26% |
市場規模測定と予測
このモデルは、医薬品販売のトップダウン視点から最終剤形パラセタモール製品のグローバル年間メーカー収益を推定し、選択された合計をサプライヤー収益の積み上げと、出荷時価格ベースに調整された観察された入札または定価を乗じたサンプリングされた調達数量によって確認します。証拠は剤形、用途、経路、薬局チャネル、地域にわたって整理され、公表されたセグメントシェア、調達記録、製品ポートフォリオ国別販売シグナルを使用して、同じ最終製品を二重にカウントすることなく各シェアを導出します。
主要指標には、報告されたパラセタモール医薬品収益、入札パック数量、メーカーおよび製剤能力、薬局販売または調剤トレンド、人口および疼痛・発熱負担、製品ミックス別の観察価格が含まれます。シナリオ分析は価値見通しにおいて需要、アクセス、価格またはミックスを別々に予測し、ジェネリック価格圧力、チャネルアクセス、病院使用の代替ケースを含みます。アナリストは、報告された収益、販売代理指標、サンプリングされたボトムアップ確認の間のギャップを、年、チャネルカバレッジ、OTC記録、取引レベルの違いを追跡することで調整し、資格のある市場専門家が変数の選択と予測方向に異議を唱えた後、アナリストが前提を修正します。
データ検証と更新サイクル
アナリストは企業開示、公共調達、薬局シグナル、市場推定、一次証拠を三角測量し、承認前に単位、カバレッジ、価格、タイミングの説明できない差異を調査します。第2のレビュアーが主要な入力とセグメトシェアをそのソースまで遡り、重大な矛盾または新しい製品、アクセス、規制、能力情報が関連する回答者への再連絡とモデルの更新を引き起こします。証拠基盤は毎年更新され、重要なイベントが需要または供給を変える場合はサイクル間に更新され、納品前に新たなレビューが行われます。
Mordor Intelligenceのパラセタモール市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。グローバルパラセタモール市場価値は、パラセタモールを含む最終剤形医薬品の年間メーカー売上を測定します。
主要なギャップドライバーには、研究の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標には、報告されたパラセタモール医薬品収益、入札パック数量、メーカーおよび製剤能力、薬局販売または調剤トレンド、人口および疼痛・発熱負担、製品ミックス別の観察価格が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 12.58 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 10.4 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は本レポートの2027年値12.58 ビリオン 米ドルを3年後として17.3%下回っています。より早い測定年が現在年比較に対してより低い値に寄与する可能性があります。 |
| グローバルコンサルタンシーB | 10.97 ビリオン 米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの2027年値12.58 ビリオン 米ドルを1年後として12.8%下回っています。より早い測定年がより低い値に寄与する可能性があり、より広い上場製剤範囲が測定プールに売上を追加する可能性があります。 |
Mordor Intelligenceのアナリストは企業開示、公共調達、薬局シグナル、市場推定、一次証拠を三角測量し、承認前に単位、カバレッジ、価格、タイミングの説明できない差異を調査します。
レポートで回答される主要な質問
パラセタモール市場の規模と成長見通しは?
規模は2027年の12.58 ビリオン 米ドルから2032年までに15.39 ビリオン 米ドルに拡大し、2027年から2032年にかけてCAGR 4.12%を記録する見込みです。
パラセタモール医薬品の需要を支える要因は何ですか?
疼痛緩和ニーズ、セルフケアアクセス、造能力の追加が需要を支えています。ニュージーランドは2026年6月に拡張薬局サービスを通じて14歳未満の人々への直接パラセタモール供給を参加薬局に拡大しました。
どの剤形がパラセタモール販売をリードしていますか?
錠剤は2026年に収益の46.77%を占め、液体懸濁液は2027年から2032年にかけてCAGR 4.6%で最も速く成長すると予測されています。
パラセタモール医薬品を供給している企業はどこですか?
Haleon plc、Sun Pharmaceutical Industries Ltd.、Opella Healthcare Group SASが最終剤形医薬品を供給しています。Tevaグループ関連会社のIVAX Argentina S.A.はアルゼンチンでOTCパラセタモールTeva 500 mgを販売しています。
パラセタモールサプライヤーの主な商業的課題は何ですか?
価格競争により1パックあたりの収益が制約される可能性があります。米国の規制はまた、対象となる成人専用OTCアセトアミノフェン製品に肝臓警告を義務付けており、製品固有のラベリング作業が追加されます。
どの地域がパラセタモール収益と予測成長をリードしていますか?
北米は2026年に収益の33.68%をリードしました。アア太平洋は2027年から2032年にかけてCAGR 7.4%で最も速く成長すると予測されています。