
3Dコンクリート印刷市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
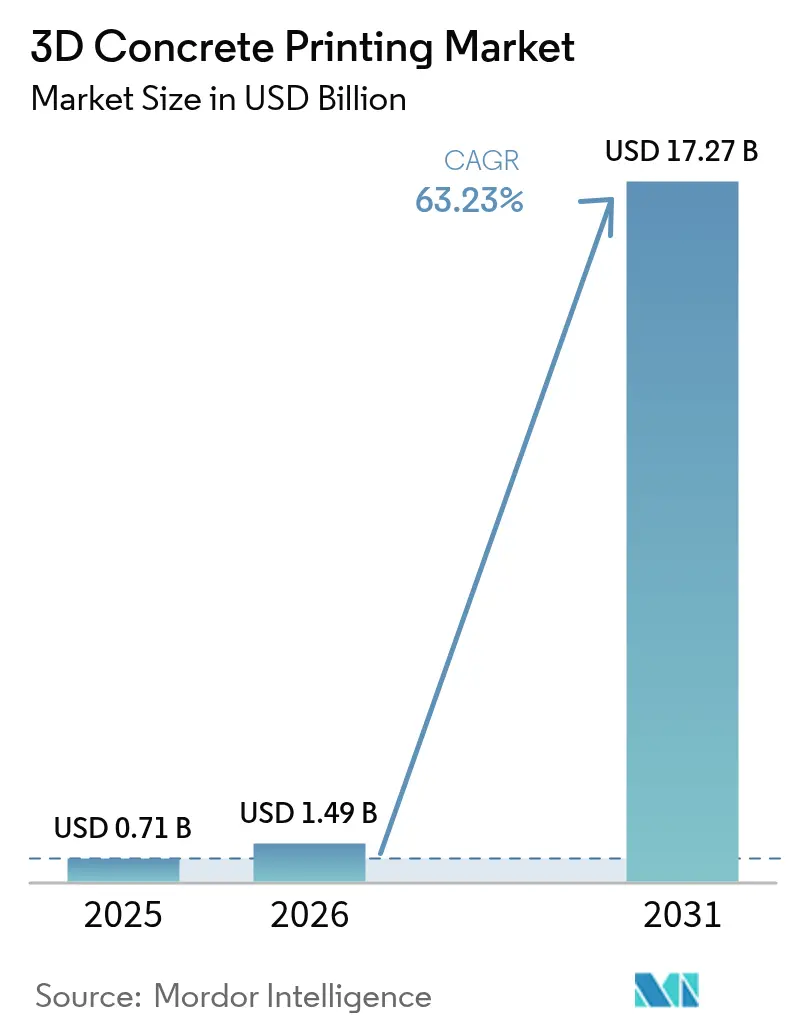
| 市場規模 (2026) | 1.49 十億米ドル |
| 市場規模 (2031) | 17.27 十億米ドル |
| Growth Rate (2026 - 2031) | 63.23 % |
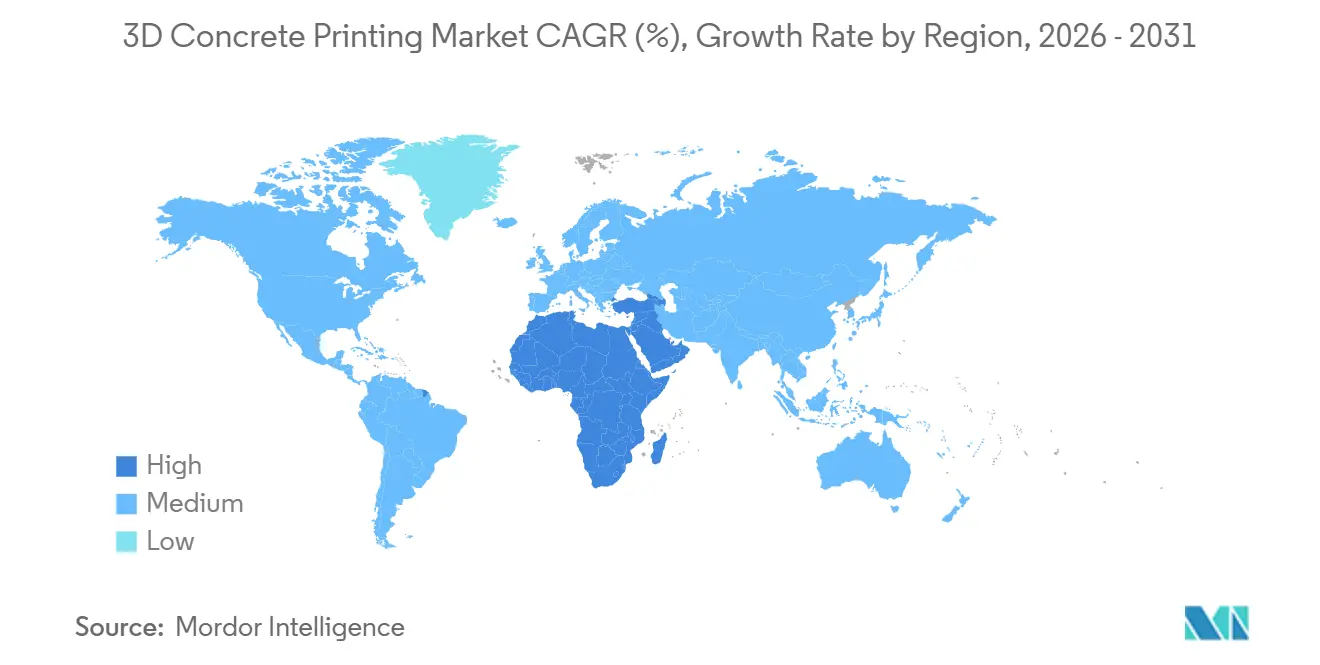
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
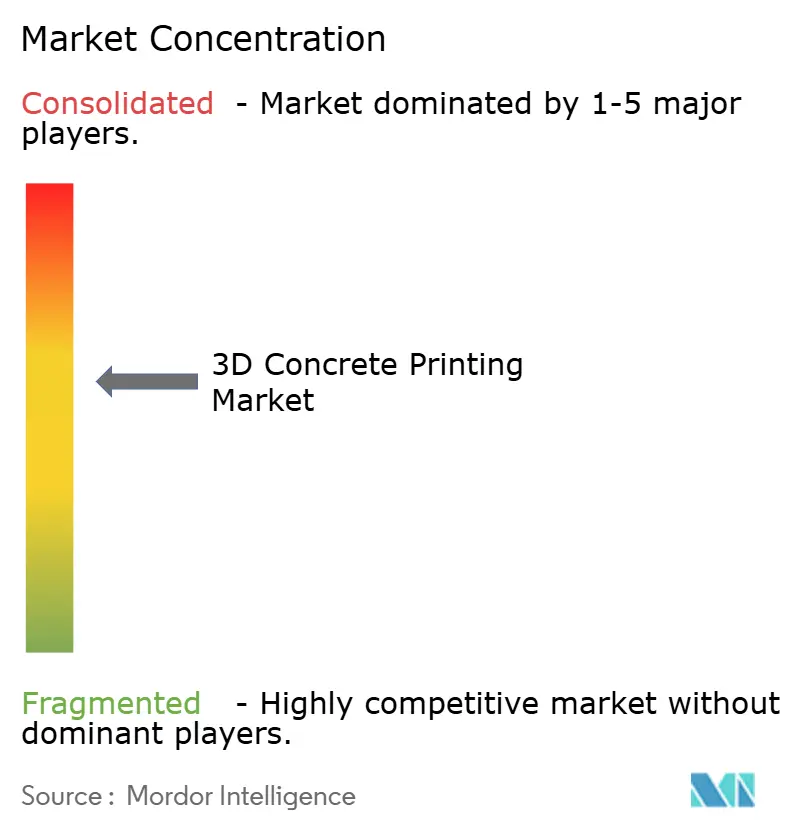
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる3Dコンクリート印刷市場分析
3Dコンクリート印刷市場規模は、2025年の7億1,000万米ドルから2026年には14億9,000万米ドルへと成長し、2026年から2031年にかけてCAGR 63.23%で2031年までに172億7,000万米ドルに達すると予測されている。主流の建築基準法への初めての適用経路、急速な材料科学の進歩、プロジェクトサイクルタイム短縮への緊急ニーズが力強い勢いをもたらしている。ICCのAC509基準およびULの3401評価規格により、個別承認の必要性が排除され、商業融資と保険適用が解禁された。米国陸軍工兵隊が46m²の兵舎を40時間未満で印刷したデモンストレーションでは、労働コストが75%削減され、廃棄物がほぼゼロであることが示された。アジア太平洋地域は、中国のプレファブリケーション義務化とインドの低廉住宅目標が熟練労働者不足と相まって、採用をリードしている。一方、世界中の建築家が圧縮強度100MPa以上を達成する高性能ミックスへと移行しており、型枠なしで薄いシェルや片持ちファサードを実現している。設備コストは依然として課題であるが、工場印刷パネルと現場組立を組み合わせたハイブリッド方式が対象顧客層を拡大している。
主要レポートの要点
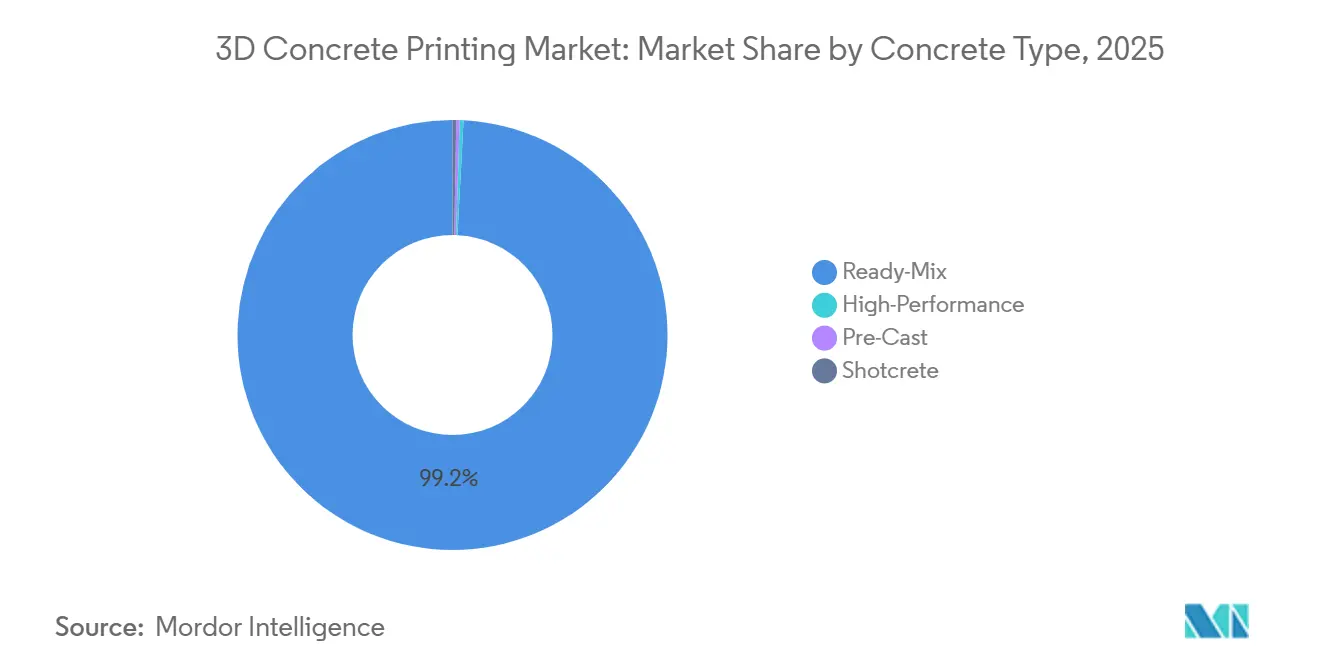
- コンクリートタイプ別では、レディーミックスが2025年の3Dコンクリート印刷市場シェアの99.20%を占めた。高性能ミックスは2026年から2031年にかけてCAGR 78.77%で拡大すると予測されている。
- 製品タイプ別では、パネル・まぐさが2025年の3Dコンクリート印刷市場規模の売上高の65.94%を占め、2031年にかけてCAGR 74.78%で拡大している。
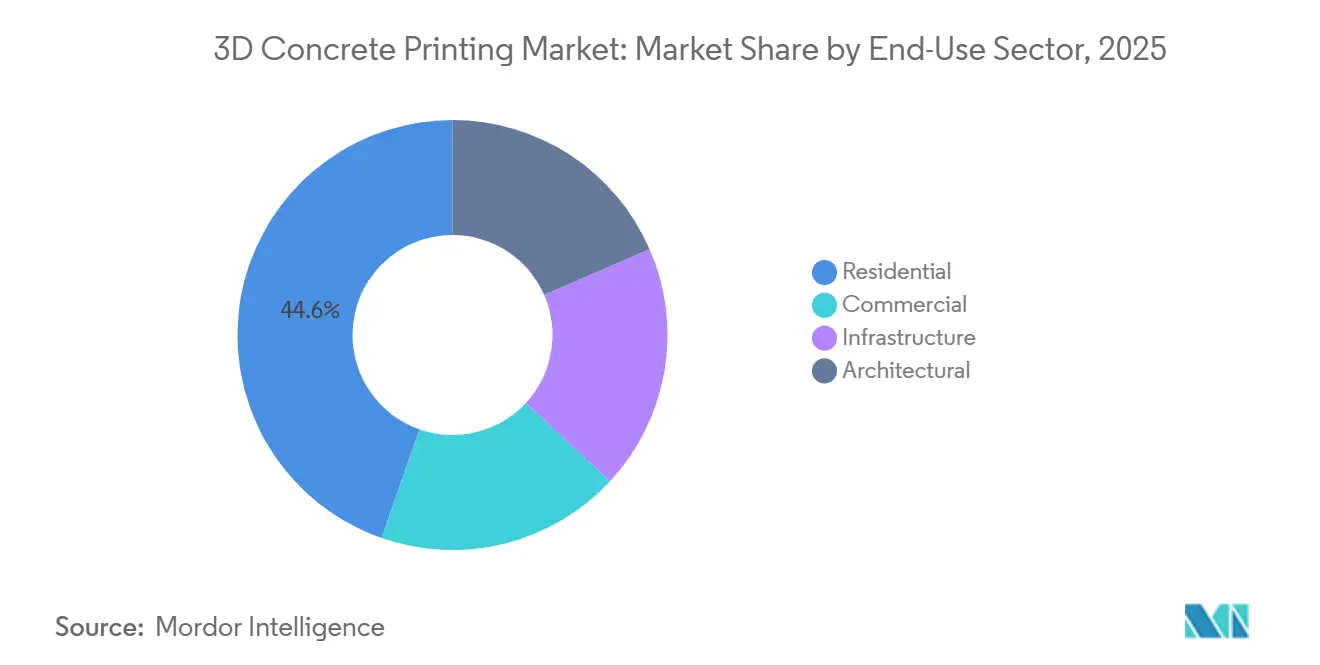
- 最終用途別では、住宅が2025年の需要の44.64%を占め、建築用途はCAGR 72.05%で成長している。
- 地域別では、アジア太平洋が2025年の3Dコンクリート印刷市場シェアの55.54%を占めた。一方、中東・アフリカはCAGR 77.64%で成長している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コスト効率・時間効率に優れた自動化建設 | +18.5% | グローバル、北米・アジア太平洋の都市回廊への早期集中 | 短期(2年以内) |
| アジア太平洋におけるインフラブームと低廉住宅需要 | +15.2% | アジア太平洋中核(中国、インド、ASEAN)、中東・アフリカへの波及 | 中期(2~4年) |
| 低廃棄物・低炭素建築に向けたサステナビリティ推進 | +12.8% | 欧州、北米、アジア太平洋(日本、韓国) | 長期(4年以上) |
| 印刷シェルターの防衛・災害救援への採用 | +8.4% | 北米(国防総省)、欧州(NATO)、災害多発アジア太平洋地域 | 中期(2~4年) |
| 規制上の突破口(ICC-ES AC509、UL 3401 ESR) | +6.9% | 北米、欧州・アジア太平洋での段階的採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コスト効率・時間効率に優れた自動化建設
建設業における労働生産性は数十年にわたって停滞してきたが、付加製造システムが業界に革命をもたらしている。これらのシステムは型枠の必要性を排除するだけでなく、労働時間を大幅に削減し、廃棄物を最小化する。代表的な事例として、ICONがテキサス州ウルフランチで実施した100戸プロジェクトが挙げられ、2日間の壁面印刷に続いて従来の屋根工事および機械・電気・配管の仕上げを行うという合理化されたアプローチを示している。軍事評価もこれらの経済的メリットを裏付けており、4人チームが遠征基地向けの堅牢なシェルターをわずか48時間で設置できることが実証されている[1]米国海兵隊システムコマンド、「遠征前進基地作戦」、marcorpsyscom.marines.mil。このような効率性は、2015年から2025年にかけて労働力が減少した日本のような市場において特に重要である。
アジア太平洋におけるインフラブームと低廉住宅需要
インドの野心的なプラダン・マントリ・アワス・ヨジャナは2030年までに新規都市住宅の建設を目標としている。しかし、現在の供給能力には不足が見られる。チェンナイでは、Tvastaの印刷プロトタイプが建設時間の短縮を達成した。2027年までに、中国はプレファブリケーション部材を第1層住宅プロジェクトに義務付ける予定であり、工場印刷スラブへの大量注文が急増する見込みである。一方、アジア開発銀行の強固なインフラパイプラインは、印刷された歩行者橋や暗渠への継続的な需要を裏付けている。
低廃棄物・低炭素建築に向けたサステナビリティ推進
コンクリートは世界のCO₂排出量の主要な要因である。しかし、この影響を軽減するための革新的な技術が登場している。付加積層は、コンクリート量を大幅に削減でき、クリンカー低減バインダーとの互換性もある。Heidelberg Materialsは、クリンカー含有量を削減し、内包炭素フットプリントを低減する印刷可能なミックスを開発した[2]Heidelberg Materials、「i.tech 3D サステナビリティレポート2025」、heidelbergmaterials.com。2026年から、欧州の炭素国境調整メカニズムが国内低炭素部材の使用を促進する。一方、ETHチューリッヒが生み出したLC3技術は、従来のポルトランドセメントの一部を焼成粘土と石灰石で代替する。これにより、層接着に不可欠なチキソトロピー性を維持しながら、内包炭素の顕著な削減を達成している。
印刷シェルターの防衛・災害救援への採用
米国国防総省は2024年度予算において、現地展開可能なプリンターへの資金を配分した。2025年のNATOの北極圏演習では、指揮所が氷点下の気温下で迅速に印刷できることが確認された。一方、ヨルダンでUNHCRが実施したパイロットプロジェクトでは、シェルターを迅速に印刷できることが実証され、人道支援ニーズの緊急性が浮き彫りになった。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プリンターおよび付属機器への高い設備投資 | -4.2% | グローバル、設備融資へのアクセスが限られた新興市場で最も深刻 | 短期(2年以内) |
| 印刷可能ミックス配合とコードの非標準化 | -3.1% | グローバル、アジア太平洋とラテンアメリカで断片化が最も高い | 中期(2~4年) |
| 大型ガントリーシステムに対する都市部サイトの物流上の制約 | -2.6% | アジア太平洋、欧州、北米の一部の密集都市中心部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プリンターおよび付属機器への高い設備投資
スパン14.6mを誇るCOBOD BOD2ガントリーの購入には多大なコストが伴う。しかし、ポンプ、ミキサー、発電機などの必須機器を完全に装備するには追加投資が必要である。このような機器のリース市場は限られており、参入した企業は急峻な金利に直面する。これは主に、融資機関が減価償却データを持っていないためである。さらに、インドでは輸入ロボティクスへの関税が相当な割合に達する可能性があり、新興市場における大きな課題となっている。
印刷可能ミックス配合とコードの非標準化
同一のレシピを使用しているにもかかわらず、実験室では層接着にばらつきが生じており、混合条件と湿度条件の違いが浮き彫りになっている。その結果、各プロジェクトはサイト固有のレオロジー試験のための予算を確保している。日本とインドでは、印刷構造物は依然として非従来型とみなされており、省庁レベルの承認が必要となり、プロジェクト開始に遅延が生じている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンクリートタイプ別:
レディーミックスの優位性が高性能の急増を覆い隠すレディーミックスは、ユビキタスなサプライチェーンと請負業者の習熟度に支えられ、2025年の3Dコンクリート印刷市場の99.20%を確保した。ほとんどの現場では、現場で粘度調整混和剤を添加して地元のレディーミックスを適応させている。しかし、高性能コンクリートは、圧縮強度100MPa以上が50mm厚の壁を可能にし、貴重な床面積を確保することから、CAGR 78.77%で加速している。ACI(米国コンクリート協会)の研究によると、超高性能配合は同一の荷重定格を満たしながら材料量を削減できることが示されている。多くの低層用途では、繊維補強が鉄筋の必要性に取って代わっている。しかし、繊維含有量が一定の閾値を超えると、ノズル詰まりが問題となり、反復試験が必要になる。
多様化は続いている。ケイ酸ナトリウムで活性化されたジオポリマーミックスは内包炭素がほぼゼロであるが、60°Cの養生が必要なため、工場環境に限定される。プレキャストワークフローは工場管理を活用して壁パネルと床スラブを印刷し、現場印刷に多い天候による遅延を最小化する。吹付けコンクリートの変種は、急速な凝結と接着が重要なトンネル補修用途に参入している。これらのトレンドは、第二波の採用者が設計の自由度とサステナビリティを優先するにつれて、汎用品から設計されたミックスへの段階的な移行を示している。
注記: 各セグメントのシェアはレポート購入後に入手可能


製品タイプ別:
パネル・まぐさがモジュール化シフトをリードパネル・まぐさは2025年の3Dコンクリート印刷市場の売上高の65.94%をもたらし、開発業者がハイブリッド建設を好むことからCAGR 74.78%で拡大している。埋め込み配管を備えた工場印刷壁パネルにより、現場での組立時間がユニットあたりわずか4時間に短縮された。一方、中空コアを持つまぐさは型枠コストを大幅に削減した。
床と屋根の採用は遅れていたが、現在は勢いを増している。吊り下げノズル技術を使用することで、精巧な支保工なしに天井層を印刷できる。螺旋階段は特に収益性の高いニッチを開拓しており、CyBeがプレキャスト代替品よりも低コストで螺旋階段を印刷することに成功した後、特に注目されている。さらに、プランターやベンチから音響バッフルに至る建築的な街路家具が、市場にプレミアムデザインセグメントをもたらした。検査官や保険会社が工場印刷モジュールをより低リスクとみなすことから、モジュール式ワークフローは承認時間が短縮され、初期採用者を超えた幅広い採用につながっている。
最終用途セクター別:
住宅規模が建築的野心と融合インド、中国、サウジアラビアの国家住宅プログラムが積極的な戸数と工期を指定したことから、住宅プロジェクトが2025年の需要の44.64%を占めた。ICONは一戸建て住宅の壁面印刷を48時間で実証し、廃棄物削減を考慮する前の段階でも木造軸組工法のワークフローをスピードで上回った。
インフラと建築セグメントは、量的には小さいものの、最も急成長している。建築サブセグメントは、美術館やトランジットハブが標準的な型枠では不可能な二重曲面ファサードや音響グレードパネルを発注するにつれて、CAGR 72.05%で拡大している。スミソニアン博士のハーシュホーン改修では、可変多孔性の印刷パネルを使用してギャラリー全体の残響を調整した。ドバイの未来博物館では、ステンレス鋼補強印刷コンクリートを使用してトーラス形状の外皮を実現した。歩行者橋などのインフラ用途では長期耐久性が検証されており、オランダの2017年印刷橋は構造劣化を示していない。
注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域 3Dコンクリートプリンティング市場
アジア太平洋地域は2025年における世界の3Dコンクリートプリンティング市場シェアの55.54%を維持した。中国が2027年までにプレファブリケーション義務化を推進していることが、工場受注の急増を促している。一方、Yingchuang Building Technique (Shanghai) Co. Ltd (WinSun)が蘇州で5階建てアパートの建設に成功したことで、中層建築の実現可能性が実証された。都市部の住宅不足を抱えるインドは、費用対効果の高いソリューションとして3Dプリンティングに注目している。労働力の減少に直面する日本は、ロボットプリンティングの導入を加速させており、2人チームで戸建て住宅を完成させることが可能となっている。2024年、韓国は公共住宅パイロットプロジェクトに相当額を配分した。さらに、ASEAN地域で進行中のインフラプロジェクトが、プリント製カルバートおよびバスシェルターへの需要を押し上げている。
北米 3Dコンクリートプリンティング市場
北米は規制面での先行優位性を活かしている。AC509およびUL 3401の導入により許認可の不確実性が解消され、融資機関や保険会社からの迅速な承認が可能となった。2024年には、ICONへの大規模な資金調達ラウンドにより、住宅・軍事・商業分野に対応するVulcanプリンターの拡張が実現した。北方気候の課題に対応するため、カナダはオタワに寒冷地試験施設を設置し、凍結融解耐性の研究に取り組んでいる。メキシコのタバスコ州では、INFONAVITが目覚ましい速度で住宅をプリントし、迅速な建設時間を達成している。
欧州 3Dコンクリートプリンティング市場
欧州における3Dコンクリートプリンティングの普及は、厳格な炭素政策と新技術の統合に積極的なプレキャスト産業によって大きく牽引されている。ドイツがPERI 3D Constructionのプリント壁を承認したことは先例を打ち立て、他のEU諸国を導いている。Heidelberg Materials AGは、2026年に導入予定のEUの炭素関税に先んじて、クリンカー削減配合の整合を積極的に進めている。フランスとオランダは最前線に立ち、XtreeEによるパリの歩道橋など、重交通に耐えるよう設計された主要インフラ事業を推進している。英国は建設イノベーションハブを通じて標準化に取り組んでいるものの、その進捗は大陸諸国に比べて遅れていることが明らかである。
南米 3Dコンクリートプリンティング市場
南米における3Dコンクリートプリンティングの歩みはまだ黎明期にある。ブラジルはサンパウロでパイロットプロジェクトを推進し、社会住宅イニシアチブのもとで住宅の建設を目指している。一方、アルゼンチンは経済的課題を抱えており、変動するインフレと通貨不安定が大規模な資本投資を阻んでいる。その結果、活動の大半は大学の研究室に限定され、研究者たちはリサイクルプラスチック繊維を用いた実験に取り組んでいる。
中東・アフリカ 3Dコンクリートプリンティング市場
中東・アフリカ地域は大陸別で最も高い成長率を記録しており、CAGRは77.64%に達する。サウジアラビアのROSHNは野心的な計画を掲げ、迅速な生産サイクルで2030年までにプリント住宅ユニットの実現を目指している。ドバイは、2030年までに全新規建設の一定割合に積層造形技術を採用するよう義務付けることで先導的な役割を果たしており、地域の過酷な砂漠環境や砂嵐に耐えるよう設計されたプリント製バスシェルターでその取り組みを示している。南アフリカでは、CSIRが革新的な粘土系プリント可能配合の研究を進め、インフォーマル居住地における住宅課題の解決を目指している。

規制環境
規制は、個別承認方式から3Dプリント・コンクリート壁および付加製造構造物向けの成文化された枠組みへと移行しつつある。2026年、ICCはICC 1150-2026を公表し、3Dプリント壁システムおよびその接合部の材料、資格認定、検査、構造設計に関する最低要件を定めた。これにより、建築行政担当者は耐力壁・非耐力壁の許可に関してより明確な根拠を得られる。並行して、ISO/ASTM 52939:2023は住宅・商業用途における付加製造構造物のプロセスおよび引渡し要件を定めており、グローバルプロジェクト間での資格認定の一貫性向上を支えている。
標準化の取り組みは地域によってばらつきがあるが、複数のイニシアチブが試験方法や製品適合性における主要なギャップを埋めつつある。ASTM Internationalは、付加製造コンクリートのサンプリング/養生方法および硬化後の力学的特性の判定に焦点を当てた作業項目を継続しており、一方で欧州の機関はコンクリートの基本規格の改訂を進めており、EN 206をデジタル製造に拡張するCENの取り組みも含まれる。別途、EUの建設製品規則の枠組みはデジタル製品パスポートなどのデジタルコンプライアンス要素を伴って改訂中であり、建設製品については2028年から2030年の義務化時期が議論されており、これによりプリント部材のトレーサブルな材料・プロセスデータの価値が高まっている。
バリューチェーン分析
3Dコンクリートプリンティングのバリューチェーンは、(1)デジタル設計・計画(BIMからプリントへのワークフローおよび経路計画)、(2)設備・自動化(ガントリー/ロボットプリンター、ポンプ、ミキサー、制御システム)、(3)材料(セメントおよびSCM、骨材、繊維、化学混和剤)、(4)施工(施工業者、プレキャストメーカー、QA/QC研究所、検査官)にわたる。材料面では、性能は高性能減水剤、粘性調整剤、促進剤/遅延剤の配合など特殊混和剤に依存し、押出性、可使時間、積層安定性のバランスを取っている。これらの配合は、現場での連続プリントサイクルを支えるために、地域のレディーミクスト・サプライチェーンに合わせて調整されることが一般的である。
ボトルネックは原材料の入手可能性よりも、材料の一貫性と現場ロジスティクスに集中している。プロジェクトは依然として、バッチ間のばらつき、湿度・温度の影響、長時間プリント中のコールドジョイントを避けるための搬入タイミングの管理に投資している。これに対応して、業界は統合システム提供とパートナーシップへとシフトしており、化学品サプライヤーとプリンターOEMが検証済みの配合と運転条件を共同開発している。これにはSikaのようなプリント可能な配合ソリューション・ポートフォリオや、CEMEXのようなグローバルなセメント/コンクリート企業、SCGのような地域サプライヤーの市場参入も含まれる。施工業者は、現場リスクを低減するために、工場管理されたプリント済みモジュールと従来型の組立を組み合わせたハイブリッドモデルの活用を強めている。
競合環境
3Dコンクリート印刷市場は中程度に集約されている。建設大手は内部能力を確保するためにプリンターを直接購入しており、中堅請負業者は設備投資を回避するために建設・運営・移転契約に依存している。特許活動が活発化している。COBODの米国特許第11407169 B2号はマルチフットプリントガントリーレールをカバーし、大規模サイトの動員オーバーヘッドを削減している。SikaのEP 3898558 A1は印刷可能ミックスのオープンタイムを4時間に延長し、高温気候において重要な役割を果たしている。スタートアップはスピードを追求しており、Mighty Buildingsのライトストーン複合材はUV照射で硬化し、セメント系ミックスの10倍の速さで印刷できる。規格機関への参加が戦略的な参入障壁を形成しており、試験プロトコルを形成する企業が自社の独自化学品とハードウェアへの優先性を組み込んでいる。
3Dコンクリート印刷産業リーダー
COBOD International A/S
ICON Technology Inc.
Apis Cor
Heidelberg Materials AG
HOLCIM
- *免責事項:主要選手の並び順不同
3Dコンクリートプリンティング市場
- Apis Cor
- Balfour Beatty
- Bemore3D
- Black Buffalo 3D Corporation
- COBOD International A/S
- Constructions-3D
- Contour Crafting Corporation
- CyBe Construction
- Heidelberg Materials AG
- HOLCIM
- Hyperion
- ICON Technology Inc.
- Mighty Buildings Inc.(a LUMUS Inc. Brand)
- MUDBOTS 3D CONCRETE PRINTING LLC
- PERI 3D Construction
- Sika AG
- Skanska
- SQ4D LLC
- Vertico
- WASP Srl - Via Castelletto
- XtreeE
- Yingchuang Building Technique (Shanghai) Co. Ltd (WinSun)

市場機会と将来展望
短期的な機会は、3Dコンクリートプリンティングを試験段階から、耐力壁システム向けの再現可能で資金調達可能な建設パッケージへと転換することである。これは、より明確な規格および文書化された参照建築事例によって支えられている。ICC 1150-2026は3Dコンクリート壁の自動化施工に対するコンプライアンスの拠り所を提供し、ISO/ASTM 52939:2023のようなより広範なプロセスガイダンスを補完している。これらの規格が組み合わさることで、プリンター、配合設計、QA/QC、検査文書を許可取得に適した経路にまとめた製品化提供を支援でき、特に個別のエンジニアリング判断よりも標準化された証拠を好むデベロッパーや保険会社にとって有用である。
大規模プロジェクトや新しい展開アーキテクチャも、単一世帯住宅を超えて対応可能な範囲を拡大している。2026年6月、Zueblin/STRABAGはシュトゥットガルト地域で3Dコンクリートプリンターによってプリントされた1,700m2のスーパーマーケットの躯体を完成させ、大型非住宅施工の実現可能性を示した。設備面では、Luyten ASCEND(2026年6月発売)のようなタワークレーン搭載型プリントプラットフォームが、密集した都市部での大型地上ガントリーへの依存を減らしつつ、プリンティングを従来型高層建築現場のロジスティクスに統合する道筋を提供している。低炭素材料の経路もさらなる余地を生み出しており、Holcimがフランス・ベザンヌの12戸の集合住宅(2026年4月完成)にCOBOD技術を用いたTectorPrintを使用した事例や、産業残渣を活用するセメントフリーのジオポリマー配合に関する学術・産業共同研究が含まれる。これにより、プリント部材は主要な建設市場で強化されつつある炭素会計と製品トレーサビリティの要件に整合していく。
Recent Industry Developments in 3Dコンクリートプリンティング市場
- 2026年6月:COBOD Internationalは、ポルトガルの施工業者HavelarがマトジニョシュMatosinhos市のために500m2の公共建築物をCOBOD BOD2プリンターを用いて9日間で完成させたと報告した。本プロジェクトは工期短縮に関する自治体規模の参照事例を追加し、住宅用途を超えた公共建築・公的機関の用途におけるCOBODのガントリーシステムのポジショニングを裏付けている。
- 2026年5月:ICONは、その建設自動化プラットフォームを推進するため2億米ドルを超える新規資金を確保したと発表した。この資金調達により、ICONはプリンター群、ソフトウェア、施工オペレーションを拡大する能力を強化し、大規模な複数ユニットプログラムを競う設備ベンダーや施工業者への競争圧力を高めている。
- 2024年10月:COBODはスパン14.6mおよび懸垂ノズルモードを備えたBOD3プリンターを発表し、同一設定で床と屋根のプリントを可能にした。プリント可能な部材の種類の拡大は、単一のモビライゼーションで垂直・水平両方の構造部材の稼働率を高めることで、施工業者にとってのビジネスケースを改善する。


3Dコンクリートプリンティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、3Dコンクリートプリンティング市場を、建築要素および構造物を製造するための建設グレードの自動化された積層方式によるコンクリート堆積から生じる収益として定義し、プリント成果を直接実現する関連プリントシステムおよびプロジェクト実施サービスを含む。
対象範囲の除外事項:本市場規模の算定には、自動付加設置を用いない従来型プレキャスト製造、および3Dコンクリート堆積専用ではない一般的な建設機械を含まない。
セグメンテーション概要
- コンクリートタイプ別
- レディーミックス
- 高性能
- プレキャスト
- 吹付けコンクリート
- 製品タイプ別
- 壁
- 床・屋根
- パネル・まぐさ
- 階段
- その他の製品タイプ
- 最終用途セクター別
- 住宅
- 商業
- インフラ
- 建築
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、プリントプロジェクトが依然として標準的な建設活動の中に位置づけられるため、観測可能な建設シグナルに需要プールを根拠づけることから始めた。米国国勢調査局の建設支出シリーズ、Eurostatの建設生産高、関連機械カテゴリーのUN Comtrade貿易フロー、World Bankのマクロ指標などの公開情報源を参照し、国別のコンテキストの一貫性を保った。
活動を市場金額に変換するため、建築基準および規格の刊行物(入手可能な範囲で)、技術動向を追跡するための特許データベース、信頼できる報道機関や業界団体サイトからのプロジェクト発表など、有料登録を必要としない情報源も使用した。次に、企業の開示資料、投資家向けプレゼンテーション、契約・入札に関する開示を用いて、稼働中の生産能力、提供モデル、標準的な価格設定の論理を検証し、企業財務向けの有料サブスクリプション、および機器の動きの検証に役立つ場合には出荷レベルの輸出入データベースによって補完した。これらはあくまで例示的な情報源であり、ギャップの補完、前提条件の検証、定義の明確化のために他の多くの公開情報源を使用した。
一次インタビューおよび調査
一次調査は、実際のプロジェクトにおいて何が市場収益としてカウントされるか、およびプリンターハードウェア、材料配合、プリントサービス間で価格がどのように構成されているかを検証することに重点を置いた。プリントシステム提供者、プリント部材の試験導入を行う建設会社、材料配合技術者、および主要地域のエンジニアリング関係者と幅広く対話し、採用時期、稼働率、プロジェクト構成に関する前提を実務的なフィードバックに基づいて調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:38% | 経営幹部(CXO):13% | アジア太平洋:48% |
| ミッド層:46% | 機能/部門責任者:33% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:16% | マネージャー:54% | 南北アメリカ:21% |
市場規模算定と予測
市場規模の算定はトップダウン方式を用い、建設活動およびパイプラインシグナルを現実的なプリント可能プロジェクトのプールへと再構築し、その後プリント壁、パネル、床、屋根、および関連要素に対する採用度合いと実現可能性でフィルタリングを行った。需要プールが形成された後、観測された機器価格帯、サービス契約構造、標準的な材料消費強度を組み合わせて価格設定を行い、コンクリートの種類および最終用途パターンごとに分割した。
総額を観測可能な根拠と整合させるため、可視化された納入に関するサプライヤーの積み上げ集計、プロジェクト開示からサンプリングした価格×数量計算、システム設置に関するチャネルチェックなど、選択的なボトムアップチェックによって結果を裏付けた。最も重要な変数には、発表または実施された3Dプリント建築物の件数、設置済みプリンターシステムの稼働率、現場プリントとオフサイトプリントの割合、要素タイプ別のコンクリート配合要件、国別の許認可・基準受容シグナルが含まれる。予測はシナリオ分析を用いて作成し、ベースケース、保守的ケース、加速ケースの下で採用と稼働率が変動し、選択された軌道はインタビューによる専門家のコンセンサスおよび直近のプロジェクトの勢いに整合させた。データが乏しい場合、ギャップ対応は同等の建設自動化展開からの代理比率に依拠し、一次フィードバックによって実際の商業化時期が明確になった時点で修正した。
データ検証と更新サイクル
検証には複数のチェックを用い、単一のデータ系列が最終数値を左右しないようにした。算出結果は、設置済みシステム数、プロジェクト発表、観測された価格帯などの独立したシグナルと比較し、外れ値をレビューして承認前に修正した。
前提条件、通貨換算のタイミング、成長ペースを検証するため、二人目のアナリストによるレビューを実施し、新規契約や政策変更に対して大きな乖離が生じた場合には再接触のトリガーを設けている。レポートは年次で更新され、重要な事象が発生した場合には中間更新を行い、クライアントが古いスナップショットではなく最新の見解を受け取れるよう、納品前の最終確認を実施している。
Mordor Intelligenceの3Dコンクリートプリンティング市場規模と他の公表推計との比較
3Dコンクリートプリンティングの公表市場規模は、情報源によって同じ収益ストリームをカウントしていないことや、プリンターが実際にプロジェクトでどれだけの頻度で稼働するかについての採用・稼働率の前提が異なることから、しばしば差異が生じる。
主な差異は、「建設3Dプリンティング」が隣接する建築自動化やコンクリート以外のプリンティングを吸収する広範なバケットとして扱われ、積極的なプロジェクト立ち上げ率でスケールされているか否かに起因する。一方、Mordor Intelligenceは、コンクリートの種類、プリント製品の種類、最終用途セクターに紐づけられた3Dコンクリートプリンティング収益のみをカウントし、その上でインタビューに基づく現実性チェックによって稼働率をストレステストしている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.49 B (2026) | |
| 業界出版社A | USD 0.70 B (2025) | より早い基準年を使用しており、主にプロジェクト発表から市場価格を算出する傾向があるため、試験導入が反復建築に移行する際のサービス収益や設置システムの立ち上がりを過小評価する可能性がある。 |
| リサーチポータルB | USD 0.48 B (2024) | 多くの場合、開示された展開事例のより狭い集合から出発し、稼働率、通貨のタイミング、材料・サービスのどの割合がプリント要素に帰属するかを十分に調整することなく、広範なCAGRを適用している。 |
この差異は主に、何が収益として含まれるかの違いと、試験導入から安定した建設業務への採用の移行速度がどの程度と想定されているかによって説明される。総額をプリント要素の需要、稼働率、実世界で検証可能な価格設定の論理に結びつけることで、この推計は追跡可能であり、年ごとの再現も容易になっている。


レポートで回答される主要な質問
グローバルな3Dコンクリート印刷への現在の需要と2031年までの予測成長はどのようなものか?
世界全体の消費量は2026年に14億9,000万米ドルであり、2031年までに172億7,000万米ドルに達すると予測されており、CAGR 63.23%を反映している。
3Dコンクリートプリンターは現在、一戸建て住宅をどのくらいの速さで完成させることができるか?
ICONの100戸ウルフランチプロジェクトなどのデモンストレーションでは、壁システムが48時間で印刷され、建設労働全体が60%削減されることが示されている。
今後5年間の採用を形成するコンクリートミックスのトレンドはどのようなものか?
高性能ミックスとLC3クリンカー低減ミックスが急速に拡大しており、圧縮強度100MPa以上と内包炭素40%削減を実現している。
最近の規制は米国における許可申請の期間にどのような影響を与えるか?
ICCのAC509基準とUL 3401規格により標準的な計画審査が可能となり、許可申請のリードタイムが最大12カ月短縮され、法的費用が削減される。
パネル・まぐさが現在の製品タイプ別売上高を支配しているのはなぜか?
工場印刷パネル・まぐさは高価な型枠を排除し、配管と断熱材を統合し、現場での組立をユニットあたり数時間に短縮する。
2031年にかけて最も速く成長すると予測される地域はどこか?
中東・アフリカ地域は、サウジアラビアの3万戸ROSHNイニシアチブとドバイの付加製造建設25%義務化に牽引され、CAGR 77.64%を記録している。
最終更新日:



