
Taille et parts du marché des tests d'arbovirus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
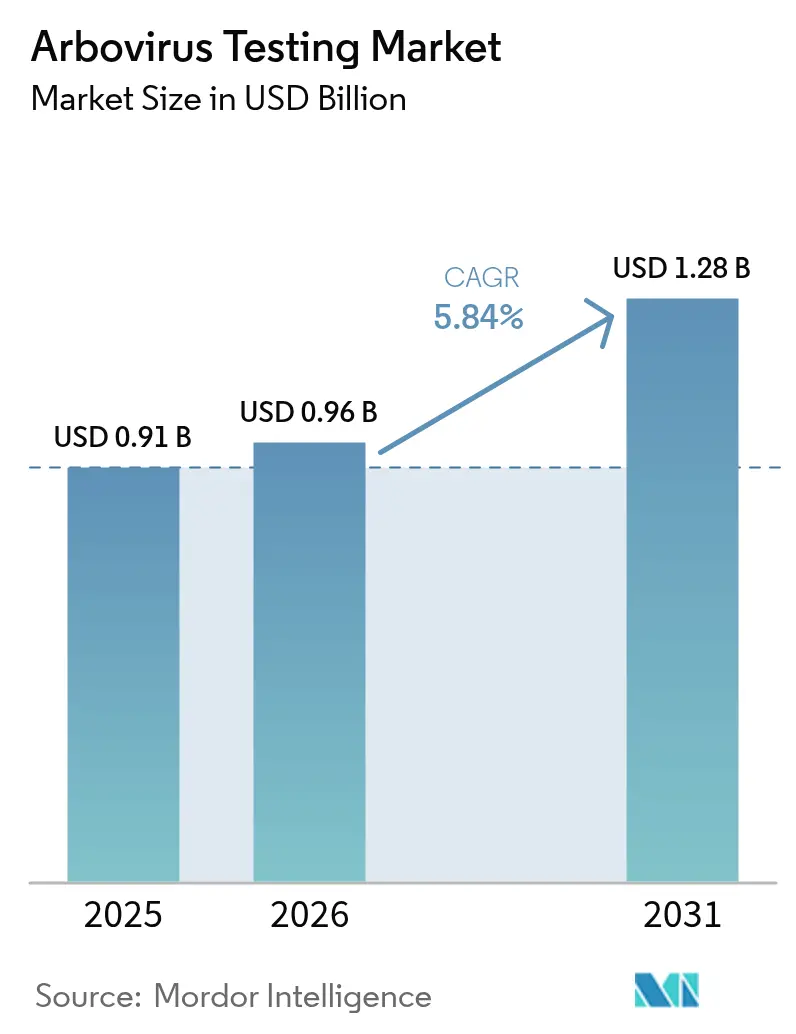
| Taille du Marché (2026) | 0.96 Milliards de dollars |
| Taille du Marché (2031) | 1.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
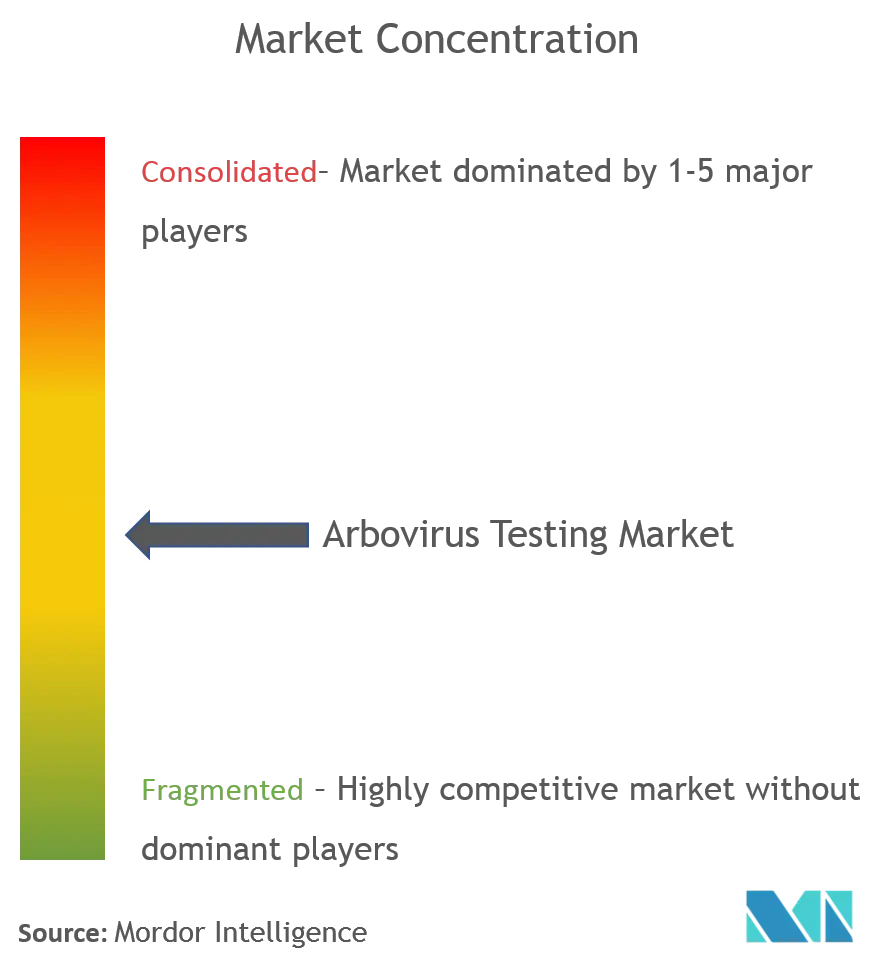
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests d'arbovirus par Mordor Intelligence
La taille du marché mondial des tests d'arbovirus en 2026 est estimée à 0,96 milliard USD, en progression par rapport à la valeur de 2025 de 0,91 milliard USD, avec des projections pour 2031 indiquant 1,28 milliard USD, croissant à un TCAC de 5,84 % sur la période 2026-2031. L'escalade des épidémies de dengue, de Zika et de chikungunya, conjuguée à l'expansion des vecteurs liée au changement climatique, stimule la demande de diagnostics rapides et décentralisés dans les régions endémiques et nouvellement touchées. Les budgets gouvernementaux s'orientent vers la préparation aux maladies infectieuses, catalysant l'acquisition de plateformes ELISA, RT-PCR et d'amplification isotherme de nouvelle génération qui réduisent le délai de rendu des résultats dans les conditions de terrain. Les avancées technologiques — RT-PCR multiplex assistée par CRISPR, lectures ELISA améliorées par l'IA et flux de travail sans extraction — améliorent la précision tout en réduisant les coûts des consommables, rendant les outils moléculaires avancés viables pour les environnements à ressources limitées. L'intensité concurrentielle est centrée sur la technologie plutôt que sur le prix ; les synergies de plateformes et les solutions de données intégrées restent les principaux leviers de gains de parts de marché.
Principaux enseignements du rapport
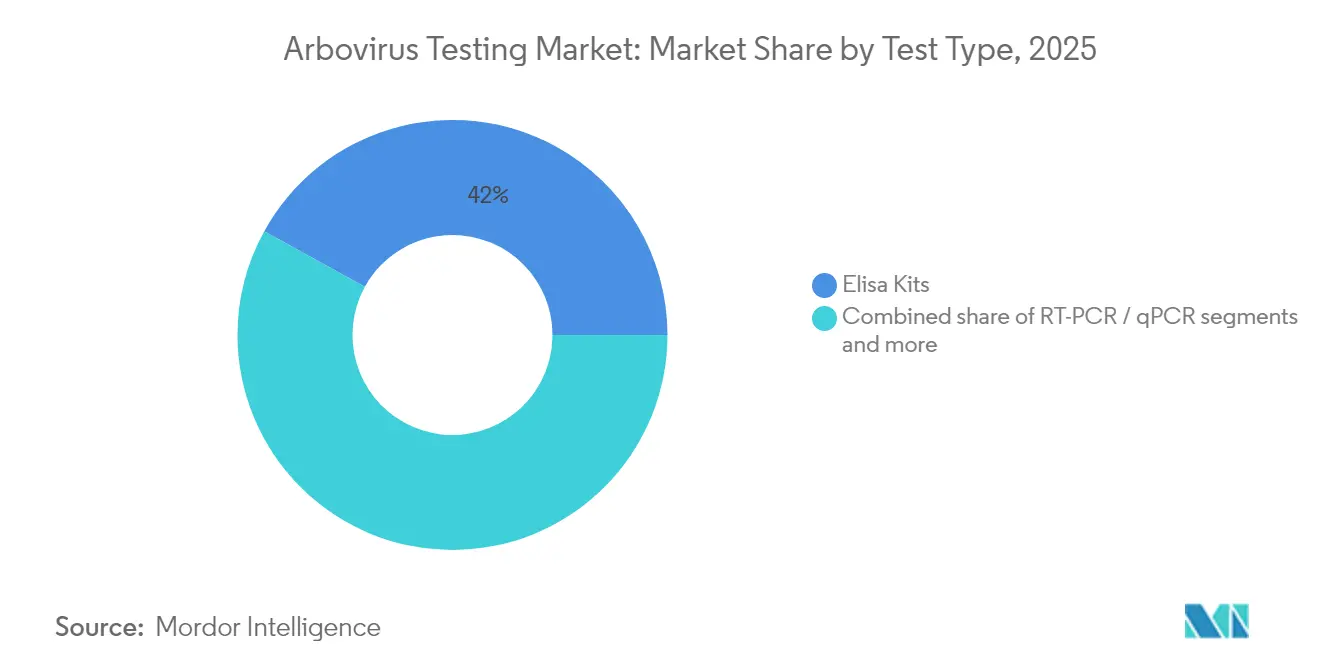
- Par type de test, les kits ELISA ont capturé 41,98 % de la part du marché des tests d'arbovirus en 2025 ; les plateformes d'amplification isotherme devraient se développer à un TCAC de 6,03 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques représentaient 38,15 % de la taille du marché des tests d'arbovirus en 2025, tandis que les laboratoires de diagnostic devraient enregistrer la croissance la plus rapide avec un TCAC de 6,47 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 35,85 % de la part des revenus de la taille du marché des tests d'arbovirus en 2025 ; l'Asie-Pacifique devrait enregistrer le TCAC le plus élevé de 7,42 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Escalade des épidémies mondiales de dengue, de Zika et de chikungunya | +1.8% | Mondial, avec l'impact le plus élevé en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Avancées technologiques dans les plateformes ELISA et RT-PCR | +1.2% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption des tests rapides dans les établissements de soins primaires des pays à revenu faible et intermédiaire | +1.0% | Asie-Pacifique, Afrique et Amérique latine | Moyen terme (2-4 ans) |
| Programmes de surveillance des vecteurs financés par les gouvernements (à capacité génomique) | +0.8% | Amérique du Nord, Europe et certains pays d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Amplification isotherme multiplex pour les diagnostics de terrain | +0.6% | Mondial, avec un accent sur les régions endémiques | Moyen terme (2-4 ans) |
| Hausses des achats liées au climat pour les kits de préparation aux épidémies | +0.4% | Mondial, avec un accent sur les régions tropicales et subtropicales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Escalade des épidémies mondiales de dengue, de Zika et de chikungunya
Les notifications record de dengue ont atteint 13,7 millions de cas et 8 100 décès dans les Amériques en 2024, soit un bond de 260 % par rapport aux niveaux de 2023, poussant les systèmes de santé vers des tests moléculaires permettant une prise en charge spécifique au sérotype. Les limites sérologiques lors de la circulation de plusieurs virus ont incité les laboratoires à passer à des outils RT-PCR multiplex capables de distinguer jusqu'à 32 arbovirus par analyse. La migration des vecteurs liée au changement climatique a entraîné une transmission locale dans 15 pays auparavant non touchés, obligeant les marchés non endémiques à constituer des stocks de kits de diagnostic pour le dépistage en première ligne. De nouvelles souches réassortantes d'Oropouche ont également émergé, stimulant la demande de panneaux de détection à large spectre. Les modèles économiques montrent que la dengue coûte désormais 4,1 milliards USD par an, rendant les programmes de détection précoce financièrement impératifs.
Avancées technologiques dans les plateformes ELISA et RT-PCR
Les lecteurs ELISA de nouvelle génération utilisent l'IA pour réduire les taux indéterminés, portant la précision diagnostique à 99,6 % pour la différenciation des sérotypes de dengue. Les amorces définies par biologie synthétique et les bandes de protection CRISPR permettent à la RT-PCR en tube unique de détecter simultanément 32 arbovirus sans pénalités de réactivité croisée. L'analyse par apprentissage automatique réduit les faux positifs de 22 % grâce à la reconnaissance des schémas de courbes d'amplification. Les flux de travail sans extraction réduisent le délai de traitement de quatre heures à moins de 65 minutes, un avantage démontré lors des essais de terrain de 2024. L'automatisation a libéré le personnel qualifié pour les tâches de confirmation, renforçant la capacité de montée en charge lors des pics saisonniers.
Adoption des tests rapides dans les établissements de soins primaires des pays à revenu faible et intermédiaire
Les plateformes isothermes ont réduit les coûts de déploiement de 65 % par rapport à la PCR traditionnelle lors des déploiements de 2024 dans 42 pays. Les dispositifs basés sur la LAMP ont affiché une précision de 96,1 % par rapport aux laboratoires de référence, permettant une prise en charge le jour même dans les cliniques de district. FIND estime une demande adressable de 4,2 millions de tests dans les établissements de niveau 2, signalant un potentiel de croissance considérable. Les tests décentralisés ont réduit les coûts du système de santé de 52 % en réduisant les transferts de patients et en prévenant les cas graves. La connectivité de santé mobile diffuse désormais des résultats anonymisés vers des tableaux de bord de surveillance, renforçant l'intelligence épidémique tout en protégeant la vie privée grâce au chiffrement.
Programmes de surveillance des vecteurs financés par les gouvernements (à capacité génomique)
Le Système mondial d'épidémiologie et de réponse aux maladies infectieuses des États-Unis a étendu le séquençage en temps réel à 28 pays en 2024, permettant un suivi rapide des variants et guidant l'allocation des contre-mesures. Les dispositifs Nanopore ont réalisé un typage non biaisé des souches à partir de pools de moustiques en moins de 3,5 heures, fournissant des informations épidémiologiques quasi instantanées. La surveillance basée sur les eaux usées signale la transmission asymptomatique plus tôt que les rapports cliniques, une capacité essentielle étant donné que 85 % des infections à dengue sont cliniquement silencieuses. Le Réseau de surveillance renforcée des arbovirus du Centre européen de prévention et de contrôle des maladies a harmonisé les protocoles dans 27 États membres de l'UE, permettant des appels d'offres conjoints pour des séquenceurs à haut débit d'une valeur de 105 millions EUR en 2024. Les modèles économiques montrent que chaque dollar investi dans la surveillance évite 24 à 28 USD de dépenses liées aux épidémies.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réactivité croisée compliquant les approbations réglementaires | -0.9% | Mondial, avec l'impact le plus élevé dans les régions où plusieurs flavivirus circulent simultanément | Moyen terme (2-4 ans) |
| Exigences de validation strictes et longs cycles d'approbation | -0.7% | Principalement Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Pénurie de matériaux de référence positifs aux agents pathogènes | -0.5% | Mondial, avec un impact particulier sur les fabricants des marchés émergents | Moyen terme (2-4 ans) |
| Détournement budgétaire post-COVID au détriment des diagnostics d'arbovirus | -0.4% | Mondial, avec un impact régional variable selon les modèles de financement des soins de santé | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réactivité croisée compliquant les approbations réglementaires
Le chevauchement antigénique entre les flavivirus oblige les fabricants de tests à valider leurs produits sur des panneaux de 18 virus, prolongeant les délais moyens d'approbation à 32 mois en 2024. Les tests multiplex risquent une dégradation des performances si l'une des cibles présente une réactivité croisée, incitant les régulateurs à demander des ensembles de données cliniques géographiquement diversifiés qui gonflent les budgets des essais. Le test de neutralisation par réduction des plages de lyse reste la référence absolue, mais il est impraticable pour les laboratoires de routine en raison d'une incubation de sept jours, laissant un vide de validation pour les formats rapides. Quinze nouveaux variants arboviraux identifiés en 2024 ont nécessité des cycles de vérification supplémentaires, décalant les calendriers de lancement. Cette barrière avantage les grands acteurs établis disposant de ressources financières plus importantes et d'équipes réglementaires expérimentées.
Détournement budgétaire post-COVID au détriment des diagnostics d'arbovirus
Les investissements de l'ère pandémique continuent de privilégier la surveillance respiratoire, réduisant les budgets consacrés aux maladies à transmission vectorielle jusqu'à 40 % dans certains pays à revenu faible et intermédiaire en 2024. Les capitaux précédemment alloués à la lutte anti-vectorielle et aux diagnostics ont été redirigés pour maintenir la capacité de PCR SARS-CoV-2, retardant l'approvisionnement en kits arboviraux de huit à douze mois. Les canaux de financement internationaux ont reflété ce changement ; les subventions pour la lutte contre la dengue ont chuté de 35 % par rapport au niveau de référence d'avant la COVID. Les entomologistes qualifiés réaffectés aux programmes COVID ne sont pas encore revenus, laissant des lacunes en ressources humaines dans les équipes de surveillance des vecteurs. Le paradoxe est particulièrement aigu dans les pays à revenu faible et intermédiaire où la hausse des cas coïncide avec la réduction des budgets, compliquant les stratégies nationales d'élimination.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de test :
l'amplification isotherme gagne en dynamismeL'ELISA a maintenu la plus grande part avec 41,98 % de la part du marché des tests d'arbovirus en 2025, soulignant son rôle ancré dans le dépistage à l'échelle de la population. Le segment continue de bénéficier de faibles coûts par test et d'une instrumentation simple, mais la demande croissante de décisions rapides et décentralisées catalyse un glissement vers les technologies isothermes. Les plateformes isothermes devraient enregistrer un TCAC de 6,03 % et sont déjà opérationnelles dans plus de 650 centres de soins primaires en Asie-Pacifique, offrant des opérations 70 % moins coûteuses que la PCR conventionnelle sans sacrifier la sensibilité.
Les dispositifs à antigène rapide restent la plus petite part, mais ont atteint une spécificité de 99,1 % pour la NS1 de la dengue, améliorant la détection des cas en phase précoce. Les conceptions de cartouches hybrides fusionnent désormais la capture par immunodosage avec l'amplification isotherme, brouillant les frontières historiques et menaçant la primauté de l'ELISA. La détection guidée par CRISPR associée à l'amplification par recombinase polymérase est en cours dans huit essais cliniques et pourrait reconfigurer le marché des tests d'arbovirus une fois commercialisée.


Par utilisateur final :
les laboratoires de diagnostic stimulent l'innovationLes hôpitaux et cliniques ont généré 38,15 % des revenus de 2025 grâce aux voies de soins immédiats, mais les laboratoires de diagnostic sont positionnés pour un TCAC de 6,47 % à mesure que les volumes d'épidémies récompensent les centres à haut débit capables de traiter des afflux dépassant 10 000 échantillons par jour. Les laboratoires centralisés ont atteint une compétence de 99,2 % lors des évaluations externes de qualité de 2024, contre 91,3 % pour les sites décentralisés, reflétant une expertise plus approfondie en matière de tests et des systèmes de contrôle qualité robustes.
L'investissement dans l'analyse assistée par IA automatise l'interprétation des résultats, réduisant les faux positifs de 28 % et libérant les scientifiques pour les travaux de confirmation. La demande de tests multiplex a explosé de 189 % en 2024, les cliniciens cherchant des diagnostics différentiels en une seule analyse là où la dengue, le chikungunya et le Zika co-circulent. Les instituts de recherche, bien que représentant des dépenses moindres, ont en cours plus de 185 tests expérimentaux, assurant un approvisionnement régulier en formats de pointe qui alimentent les portefeuilles commerciaux.
Analyse géographique
Marché des tests pour arbovirus en Amérique du Nord
L'Amérique du Nord a conservé une part de revenus de 35,85 % en 2025 grâce aux subventions de capacité de laboratoire soutenues par les CDC et aux directives de la FDA qui raccourcissent les cycles d'examen pour les tests de pathogènes émergents. L'Aedes aegypti s'est établi dans 18 États américains, contre 15 en 2023, élargissant le bassin de diagnostic et stimulant de nouveaux achats municipaux. Le Canada et le Mexique cofinancent des plateformes transfrontalières de gestion des incidents dans le cadre du Partenariat nord-américain pour la sécurité sanitaire doté de 145 millions USD, harmonisant la demande en réactifs à l'échelle du bloc.
Marché des tests pour arbovirus en Asie-Pacifique
L'Asie-Pacifique affichera la trajectoire la plus prononcée avec un CAGR de 7,42 % jusqu'en 2031, portée par l'urbanisation et le réchauffement climatique qui étendent les habitats des moustiques. Le Programme national de lutte contre les maladies à transmission vectorielle de l'Inde a consacré 580 millions USD à l'infrastructure de diagnostic en 2024, tandis que la Chine a mobilisé 4,1 milliards USD pour les tests de maladies infectieuses, dont 18 % fléchés vers les arbovirus. Les États de l'ASEAN ont investi 820 millions USD pour s'aligner sur les normes RSI de l'OMS, et le financement par capital-risque dans les technologies médicales régionales a dépassé 3,6 milliards USD. Des études sur la compétence vectorielle avertissent que 14 pays supplémentaires pourraient soutenir la transmission de la dengue d'ici 2030, soulignant l'urgence diagnostique de la région.
Marché des tests pour arbovirus en Europe
L'Europe affiche une croissance stable, portée par la médecine du voyage et les clusters autochtones en France, en Italie, en Espagne et en Croatie. Le Réseau européen renforcé de surveillance des arbovirus a regroupé 105 millions EUR pour des diagnostics unifiés en 2024, simplifiant l'entrée sur le marché pour les fabricants de kits. Les régions du Sud et du Centre documentent désormais des populations établies d'Aedes albopictus, élargissant la géographie des tests de routine. L'harmonisation réglementaire de l'EMA continue de réduire les coûts d'approbation multi-pays, offrant un cadre prévisible pour le déploiement des innovations.
Paysage réglementaire
La surveillance réglementaire se renforce pour les diagnostics des arbovirus à mesure que les régulateurs intègrent davantage de tests dans des cadres DIV normalisés. Aux États-Unis, la FDA a finalisé en mai 2024 une règle sur les LDT qui supprime progressivement le pouvoir discrétionnaire général en matière d'application sur quatre ans, la conformité de l'étape 1 débutant le 6 mai 2025. Cela accroît les exigences en matière de documentation, de validation et de système qualité pour les laboratoires qui s'appuyaient historiquement sur des tests d'arbovirus développés en interne. La FDA a également publié en septembre 2025 des lignes directrices finales sur les politiques d'application concernant les DIV utilisés pendant les urgences déclarées au titre de la section 564, clarifiant les compromis entre performance et disponibilité pouvant affecter le déploiement en période d'épidémie des tests de dengue, de Zika et de chikungunya.
En Europe, l'IVDR (UE) 2017/746 demeure le facteur déterminant central pour l'accès au marché, en particulier pour les tests à risque plus élevé, où la complexité de la mise en œuvre alourdit la charge pour les fabricants et les laboratoires. La Commission européenne a continué de désigner des laboratoires de référence de l'UE pour les DIV à haut risque, avec des jalons s'étendant jusqu'en mai 2026, renforçant un environnement d'évaluation de conformité plus structuré. Un précédent commercial pour les gammes d'arbovirus conformes à l'IVDR inclut le Procleix ArboPlex de Grifols, ayant obtenu le marquage CE en avril 2024 en tant que TAN 4-en-1 pour le dépistage du chikungunya, de la dengue, du virus du Nil occidental et du Zika, tandis que les recommandations de l'OMS et de l'OPS continuent d'ancrer les algorithmes de diagnostic combinant approches moléculaires (TAN) et sérologiques dans les contextes endémiques.
Analyse de la chaîne de valeur
La chaîne de valeur des tests d'arbovirus couvre la conception des tests et la génération de preuves cliniques, la fabrication réglementée de réactifs et de consommables, la mise en œuvre d'instruments et de logiciels, ainsi que la distribution en aval vers les hôpitaux, les laboratoires de diagnostic, les centres de transfusion sanguine et les programmes de surveillance. Les intrants en amont incluent des enzymes (polymérases), des oligonucléotides synthétiques et des sondes fluorescentes, la production critique étant concentrée dans des pôles aux États-Unis, en Allemagne et à Singapour. Les chimies liées aux plateformes et les mélanges maîtres propriétaires créent des dépendances à source unique pour de nombreux utilisateurs, tandis que les exigences réglementaires (notamment les spécifications communes de l'IVDR de l'UE pour les dispositifs de classe D couvrant le chikungunya, la dengue, le virus du Nil occidental et le Zika) allongent le parcours entre validation et lancement et accroissent l'importance des systèmes de gestion de la qualité établis et des dossiers de performance clinique.
En aval, la logistique et l'exécution des services influencent l'économie de l'adoption autant que la performance des tests. Le transport en chaîne du froid demeure un obstacle pratique pour la distribution de kits RT-PCR vers les régions tropicales où la stabilité des réactifs constitue une contrainte, renforçant le rôle des distributeurs régionaux, des intermédiaires d'appels d'offres et de la capacité de service local pour la disponibilité des instruments. Tout au long de la chaîne, le positionnement de Grifols visant à développer un TAN multiplex certifié IVDR pour le dépistage transfusionnel (Procleix ArboPlex, marquage CE avril 2024) illustre une exécution des fournisseurs liée aux jalons réglementaires, tandis que les offres de gammes de marque associées aux systèmes de PCR en temps réel installés, y compris Roche et d'autres écosystèmes de plateformes majeurs, façonnent le comportement d'achat. L'activité d'évaluation par les pairs alimente également la confiance des acheteurs pour les tests moléculaires décentralisés, comme le reflètent les travaux d'évaluation analytique et clinique de juin 2026 sur le panel STANDARD M10 Arbovirus pour le dépistage multiplex dans les Amériques.
Paysage concurrentiel
Le marché des tests d'arbovirus est modérément concentré : les cinq premiers fournisseurs — Abbott, Roche, Thermo Fisher Scientific, Cepheid et bioMérieux — contrôlaient environ la majorité des revenus mondiaux en 2024. L'intégration des plateformes reste le pivot concurrentiel ; les instruments, réactifs et analyses groupés fidélisent les clients et découragent les guerres de prix. L'ID NOW Dengue Plus d'Abbott, autorisé en décembre 2024, et le test tri-plex cobas Liat de Roche, lancé en février 2025, soulignent le pivot vers la précision moléculaire au point de soins.
La différenciation technologique oriente les fusions-acquisitions et les flux de capital-risque vers les actifs isothermes et CRISPR. La reclassification par l'Administration des aliments et médicaments des dispositifs pour maladies fébriles aiguës en décembre 2024 a créé une voie rapide pour les approbations multiplex, attirant des start-ups avec une miniaturisation disruptive pour défier les acteurs établis. Des espaces blancs persistent pour les séquenceurs à batterie et les réactifs adaptés aux nouveaux virus tels qu'Oropouche, Mayaro et Jamestown Canyon, des agents pathogènes actuellement mal desservis par les catalogues commerciaux.
L'expansion de la capacité de réactifs de Thermo Fisher à hauteur de 180 millions USD (novembre 2024) cible les déploiements sur les marchés émergents où les goulots d'étranglement de la distribution limitent souvent le potentiel de revenus. Cepheid a intensifié le déploiement du système Xpert pour les scénarios de réponse humanitaire, démontrant la portabilité lors de catastrophes liées au changement climatique. Le VIDAS Dengue Trio de BioMérieux intègre des panneaux d'antigènes et d'anticorps dans des formats de 30 minutes, illustrant la tendance à l'hybridisation.
Leaders du secteur des tests d'arbovirus
Agilent Technologies, Inc.
Thermo Fisher Scientific
NovaTec Immundiagnostica GmbH
Euroimmun AG
Abbott Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tests pour arbovirus
- Abbott Laboratories
- Roche
- Thermo Fisher Scientific
- Bio-Rad Laboratories
- DiaSorin
- Siemens Healthineers
- QIAGEN
- Quest Diagnostics
- Cepheid (Danaher)
- Beckton Dickinson
- BioMérieux
- Euroimmun (Revvity)
- QuidelOrtho
- Altona Diagnostics
- Fast Track Diagnostics
- InBios International
- Creative Diagnostics
- Microbix Biosystems
- Orasure Technologies
- Tetracore

Opportunités de marché et perspectives d'avenir
L'espace disponible en matière de produits et d'appels d'offres est de plus en plus défini par des gammes moléculaires multiplex normalisées qui réduisent le risque de réactivité croisée tout en élargissant la couverture des cibles au-delà des tests de dengue et de Zika les plus commercialisés. Une lacune concrète mise en évidence par des mises en œuvre et publications de 2026 concerne la couverture multiplex incluant le virus de la fièvre jaune à côté du DENV, du ZIKV et du CHIKV, répondant aux besoins des programmes là où plusieurs arbovirus circulent simultanément et où un diagnostic différentiel en une seule analyse réduit les prélèvements répétés et la charge de travail des laboratoires. Sur le plan de la commercialisation, des approbations régionales récentes indiquent une marge d'expansion pour des kits RT-PCR multiplex différenciés en Asie du Sud-Est et dans d'autres géographies endémiques, comme l'illustre le kit LyteStar Arbovirus ZCD ayant obtenu l'approbation de la MDA malaisienne (mai 2024) et de la FDA thaïlandaise (avril 2026).
Les tests moléculaires décentralisés créent également des opportunités pour des plateformes et flux de travail conçus pour les établissements de niveau 2, les cliniques mobiles et les réseaux de surveillance nécessitant des délais d'exécution plus courts et une logistique plus simple que la PCR classique. Les avancées du pipeline d'innovation incluent des méthodes CRISPR-Dx en une seule étape rapportées en mars 2026 pour la détection rapide du CHIKV, ainsi qu'une biodétection électrochimique multiplex rapportée en mars 2026 pour le DENV/CHIKV/YFV dans le sérum, indiquant des architectures alternatives pouvant réduire la dépendance aux thermocycleurs et au personnel de laboratoire centralisé. Les programmes de l'OMS, y compris l'Initiative mondiale contre les arbovirus et les documents stratégiques associés soulignant les pôles de fabrication régionaux et l'infrastructure moléculaire de proximité, renforcent la demande de tests et de fonctionnalités de connectivité s'intégrant aux flux de travail de déclaration des épidémies et de surveillance One Health, y compris la compatibilité avec les échantillons de moustiques regroupés et la surveillance basée sur la génomique.
Recent Industry Developments in Marché des tests pour arbovirus
- Mai 2026 : Agilent Technologies a annoncé une collaboration de recherche de deux ans avec la Nucleic Acid Therapeutics Initiative (NATi) de Singapour pour développer des flux de travail analytiques et préparatifs de bout en bout pour des candidats oligonucléotidiques complexes, en s'appuyant sur les plateformes LC et LC/MS d'Agilent. Ces travaux soutiennent les capacités de caractérisation en amont pour les solutions basées sur l'acide nucléique pouvant servir des applications de maladies infectieuses, renforçant l'écosystème d'outils qui sous-tend le développement des tests et la qualité de fabrication.
- Février 2026 : Une étude évaluée par des pairs a rapporté la mise en œuvre d'un test multiplex ZYDC-PCR en temps réel en Belgique, en RDC et à Cuba pour la détection simultanée du DENV, du ZIKV, du CHIKV et du YFV. En opérationnalisant un panel multiplex plus large incluant le YFV, ces travaux mettent en évidence une voie pratique pour les laboratoires et programmes recherchant un diagnostic différentiel dans des contextes de co-circulation, et souligne une lacune commerciale dans les répertoires multiplex existants.
- Avril 2024 : Grifols a annoncé que son test Procleix ArboPlex a obtenu le marquage CE en vertu de l'IVDR de l'UE en tant que TAN 4-en-1 automatisé pour le dépistage des virus du chikungunya, de la dengue, du Nil occidental et du Zika. Cette autorisation soutient la normalisation dans le dépistage sanguin et renforce le rôle des tests moléculaires multiplex réglementés à mesure que les pressions de conformité IVDR augmentent pour les cas d'utilisation de DIV à haut risque.


Marché des tests pour arbovirus Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des tests d'arbovirus est défini comme les revenus tirés des tests de diagnostic utilisés pour détecter les infections arbovirales chez les personnes, y compris les kits et réactifs de test, les instruments utilisés pour les flux de travail de test, et les tests effectués dans les principaux contextes de soins.
Exclusions de périmètre : le dimensionnement exclut les ventes de vaccins, les produits de lutte antivectorielle et les panels de maladies infectieuses larges lorsque les résultats liés aux arbovirus ne peuvent être isolés en tant que composante distincte déclarée.
Aperçu de la segmentation
- Par type de test (valeur)
- ELISA / MAC-ELISA
- RT-PCR / qPCR
- Isotherme
- Antigène rapide
- Autres
- Par utilisateur final (valeur)
- Hôpitaux et cliniques
- Laboratoires de diagnostic
- Instituts de recherche et académiques
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont servi à préciser la maladie ciblée et le contexte d'utilisation des tests avant de construire les totaux du modèle. Nous nous sommes appuyés sur des références de surveillance de santé publique et d'épidémiologie, y compris les CDC américains, l'Organisation mondiale de la Santé, les mises à jour de l'OPS pour les Amériques et les ressources de l'ECDC pour l'Europe, afin de confirmer où les épidémies, les cas liés aux voyages et les besoins de dépistage augmentent.
Nous avons également examiné les signaux réglementaires et d'utilisation des tests via des sources telles que les informations de sécurité et d'autorisation de la FDA américaine, des revues scientifiques évaluées par des pairs sur la performance des tests et les recommandations cliniques, et des divulgations plus larges du marché du diagnostic telles que les rapports annuels et présentations aux investisseurs des fabricants concernés. Pour les recoupements de volumes et d'échanges commerciaux, nous avons utilisé de manière sélective une base de données de transactions d'importation et d'exportation ainsi qu'une base de données de brevets pour comprendre les tendances d'activité des tests et les domaines de focalisation des plateformes. Les sources de recherche documentaire mentionnées sont uniquement illustratives, et d'autres références publiques et payantes ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Des entretiens primaires ont servi à tester les moteurs des volumes de tests selon le contexte et à confirmer la fréquence d'utilisation des méthodes moléculaires par rapport à la sérologie dans les parcours suspectés, de dépistage et de confirmation. Nous avons échangé avec un mélange équilibré de laboratoires de diagnostic, d'hôpitaux, d'intervenants de santé publique et de participants aux canaux de distribution dans les principales régions afin de pouvoir corriger les hypothèses sur l'utilisation, la tarification et le mix lorsque les indicateurs documentaires n'étaient pas alignés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Cadres dirigeants : 16 % | APAC : 46 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 33 % |
| Acteurs plus petits : 17 % | Managers : 46 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le modèle de base part d'une construction descendante du bassin de demande, où la charge de cas arbovirale rapportée et l'intention de test sont traduites en tests attendus effectués, puis converties en revenus à l'aide de tarifications typiques par méthode de test et par contexte. Pour garder la logique réaliste, les intrants sont ajustés pour le sous-dépistage dans les zones à faible accès, les tests répétés dans les cas hospitalisés et les taux de confirmation lorsque les dépistages initiaux sont positifs.
Les principaux intrants utilisés dans le modèle incluent les tendances d'activité rapportées de la dengue, du Zika, du chikungunya et du virus du Nil occidental, la saisonnalité et les cycles d'épidémie par géographie, la part des patients suspectés orientés vers des tests en laboratoire par rapport aux tests de proximité, le mix moléculaire/sérologie (y compris l'utilisation de PCR de confirmation), et l'évolution du prix de vente moyen des kits et réactifs à mesure que les volumes augmentent. Ces hypothèses sont corroborées par des approximations ascendantes sélectives, telles que des discussions échantillonnées sur le débit des laboratoires, des vérifications de canal sur la demande de kits, et une construction simple volume multiplié par PVM pour quelques parcours de soins représentatifs, puis les lacunes sont traitées en appliquant des fourchettes d'utilisation conservatrices lorsque les retours des répondants sont limités.
Pour les prévisions, une analyse de scénarios est utilisée afin de capturer la volatilité des épidémies sans imposer une courbe lisse qui ne correspondrait pas aux schémas réels des arbovirus. Les scénarios s'ancrent sur les avis d'experts concernant l'intensité de la surveillance, les signaux de propagation des vecteurs liés au climat et les contraintes de capacité des laboratoires, puis sont combinés en un scénario central après des vérifications de cohérence.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, y compris les orientations de surveillance publique, les commentaires sur la charge de travail des laboratoires de diagnostic et les évolutions observées dans les préférences de méthode de test, puis les écarts sont examinés avant la finalisation des chiffres. Si une région présente un pic ou une baisse inhabituels, les hypothèses sur le nombre de tests par cas, les taux de confirmation ou la tarification sont revérifiées, et des appels de suivi sont déclenchés pour confirmer s'il s'agit d'une évolution réelle du marché ou d'un artefact de modélisation.
Avant validation finale, le travail passe par des revues d'analystes en plusieurs étapes où les calculs sont refaits et les hypothèses clés comparées entre régions pour en vérifier la cohérence logique. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements majeurs, et une revue finale avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Dimensionnement du marché des tests d'arbovirus de Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les tests d'arbovirus ne correspondent souvent pas car les flux de revenus inclus et le calendrier de l'année de référence peuvent être définis différemment, et les écarts s'accentuent lorsque la tarification et l'intensité des épidémies sont projetées de manières différentes.
L'écart principal provient du mélange des diagnostics de maladies infectieuses larges avec les revenus spécifiques aux tests d'arbovirus, où Mordor Intelligence ne comptabilise que les revenus pouvant être rattachés aux tests arbovirals et aux flux de travail de test associés, puis ajuste le total avec des vérifications sur les volumes de tests, le mix de méthodes et les fourchettes de PVM typiques.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,96 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,12 milliard USD (2024) | Utilise une année de référence antérieure et peut inclure des revenus de tests de maladies infectieuses adjacentes lorsque les lignes d'arbovirus ne sont pas séparées, ce qui peut augmenter le total lorsqu'une tarification groupée est appliquée. |
| Éditeur sectoriel B | 1,42 milliard USD (2024) | Applique une courbe de croissance plus élevée et un périmètre de tests plus large, ce qui peut surestimer les revenus lorsque les pics de tests liés aux épidémies sont traités comme une demande stable et que les baisses de PVM ne sont pas pleinement reflétées. |
L'écart entre les sources s'explique en grande partie par les choix de périmètre et le calendrier de l'année de référence, suivis de la manière dont chaque modèle traite la volatilité des épidémies et l'évolution des prix. En maintenant le bassin de demande lié à des parcours de test observables et en le recoupant avec des signaux pratiques de volume et de PVM, nous obtenons un chiffre plus facile à retracer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des tests d'arbovirus ?
La taille du marché des tests d'arbovirus s'élevait à 0,96 milliard USD en 2026 et devrait atteindre 1,28 milliard USD d'ici 2031.
Quelle région connaît la croissance la plus rapide dans les diagnostics d'arbovirus ?
L'Asie-Pacifique devrait afficher le TCAC le plus élevé de 7,42 % jusqu'en 2031, portée par des investissements gouvernementaux à grande échelle et un fardeau croissant de la maladie.
Quel type de test gagne le plus en dynamisme ?
Les plateformes d'amplification isotherme devraient afficher le TCAC le plus rapide de 6,03 % car elles offrent une sensibilité au niveau moléculaire sans cyclers complexes.
Pourquoi les laboratoires de diagnostic dépassent-ils les hôpitaux en termes de croissance ?
Les laboratoires offrent une capacité à haut débit, un contrôle qualité supérieur et une analyse assistée par IA, entraînant un TCAC prévu de 6,47 % jusqu'en 2031.
Dernière mise à jour de la page le:



