
Taille et parts du marché des tests de légionelle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
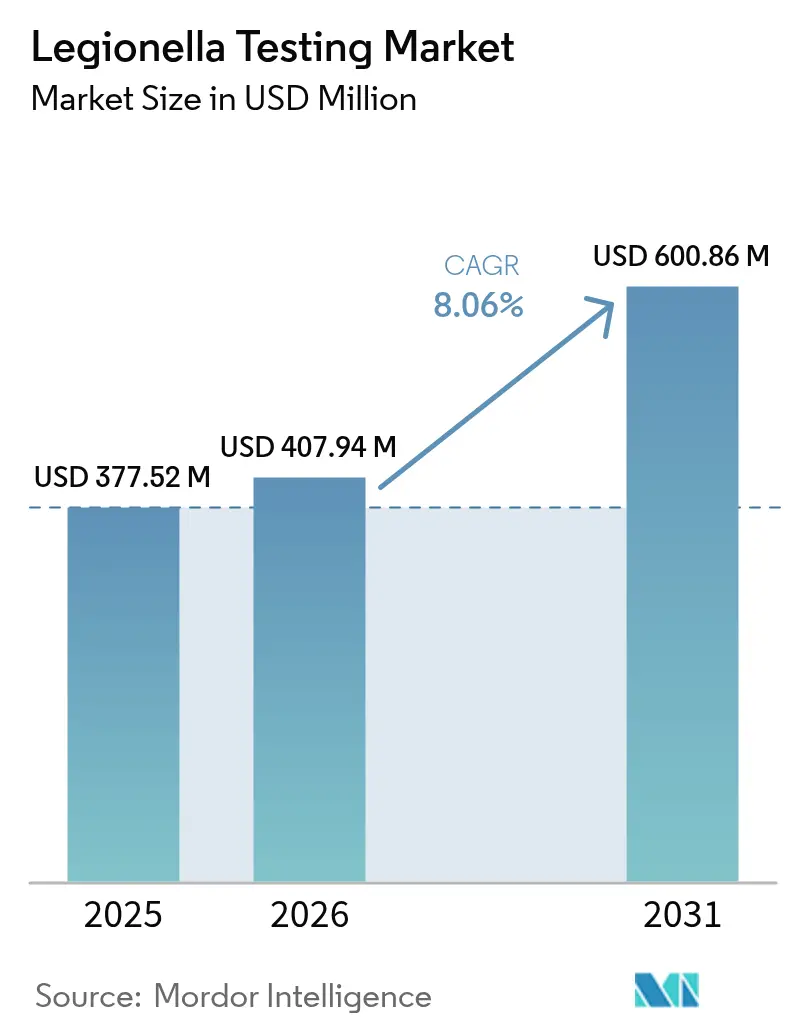
| Taille du Marché (2026) | 407.94 Millions de dollars américains |
| Taille du Marché (2031) | 600.86 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
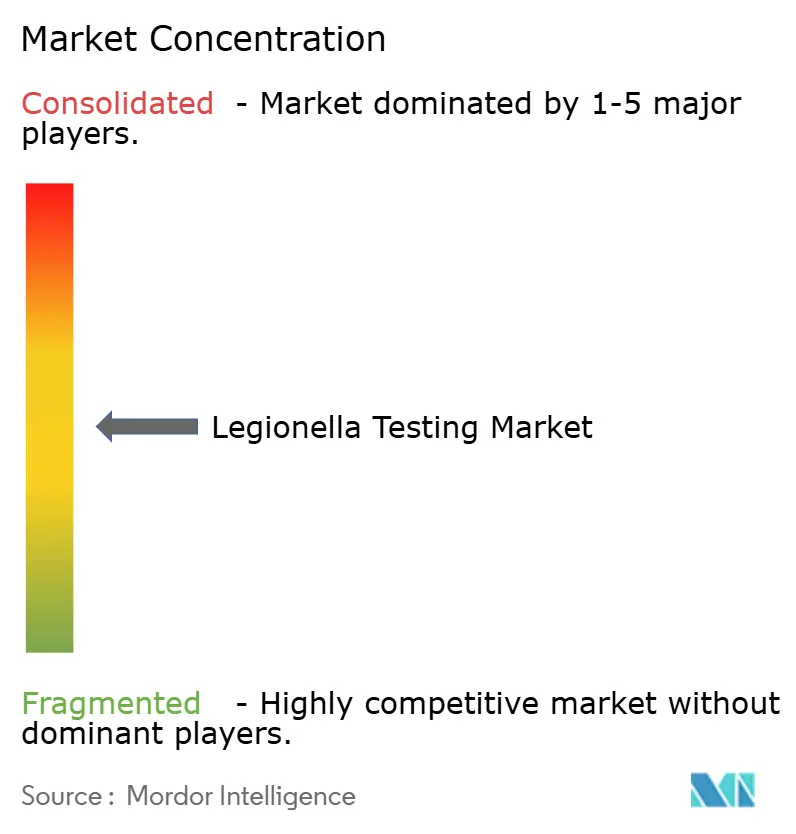
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests de légionelle par Mordor Intelligence
La taille du marché des tests de légionelle était évaluée à 377,52 millions USD en 2025 et devrait croître de 407,94 millions USD en 2026 pour atteindre 600,86 millions USD d'ici 2031, à un CAGR de 8,06 % durant la période de prévision (2026-2031). Des réglementations plus strictes sur les eaux des bâtiments, une vigilance accrue après la pandémie et des avancées rapides en matière de diagnostic moléculaire soutiennent une croissance de la demande à deux chiffres. Les règles obligatoires du CMS qui lient le financement Medicare à la mise en œuvre de programmes de gestion de l'eau conformes à l'ASHRAE maintiennent les hôpitaux et les établissements de soins de longue durée dans un cycle de tests continu[1]Centers for Medicare & Medicaid Services, "Initiative de gestion de l'eau contre la légionelle," cms.gov. La hausse de la responsabilité juridique et les stipulations des assureurs ont étendu cet état d'esprit de conformité aux hôtels, à l'immobilier commercial et aux usines de fabrication. La migration technologique vers les plateformes PCR a réduit le délai de rendu des résultats de 7 à 14 jours à moins de 48 heures, permettant des protocoles d'intervention précoce qui limitent l'ampleur des épidémies.
Points clés du rapport
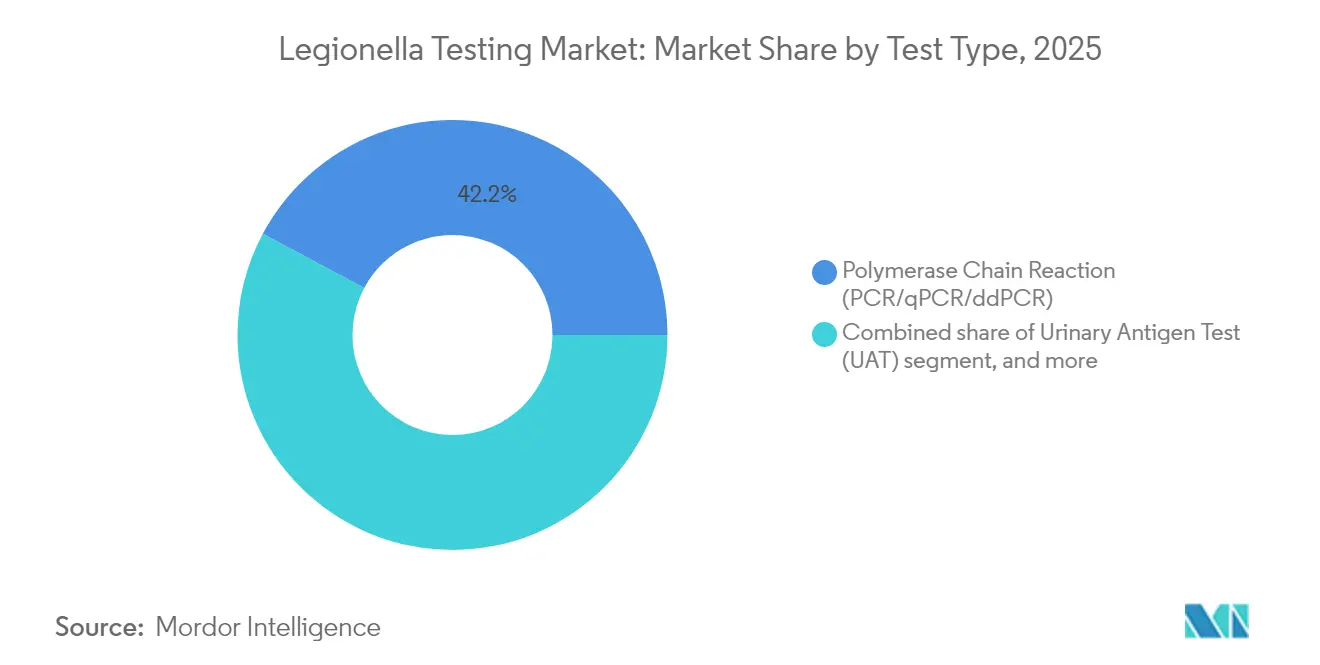
- Par type de test, la PCR/qPCR/ddPCR détenait 42,20 % des parts du marché des tests de légionelle en 2025, tandis que les tests antigéniques urinaires devraient croître à un CAGR de 10,41 % jusqu'en 2031.
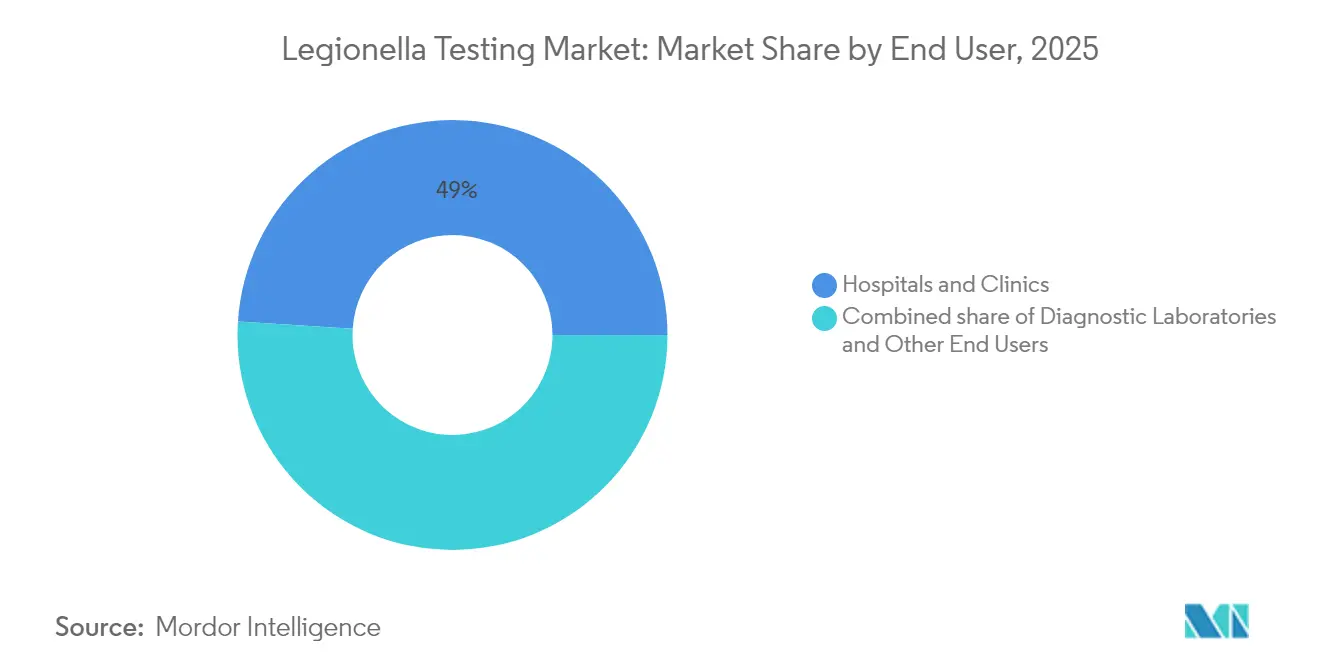
- Par utilisateur final, les hôpitaux et cliniques contrôlaient 49,00 % des revenus en 2025 ; les laboratoires de diagnostic affichent la croissance la plus rapide avec un CAGR de 11,38 % jusqu'en 2031.
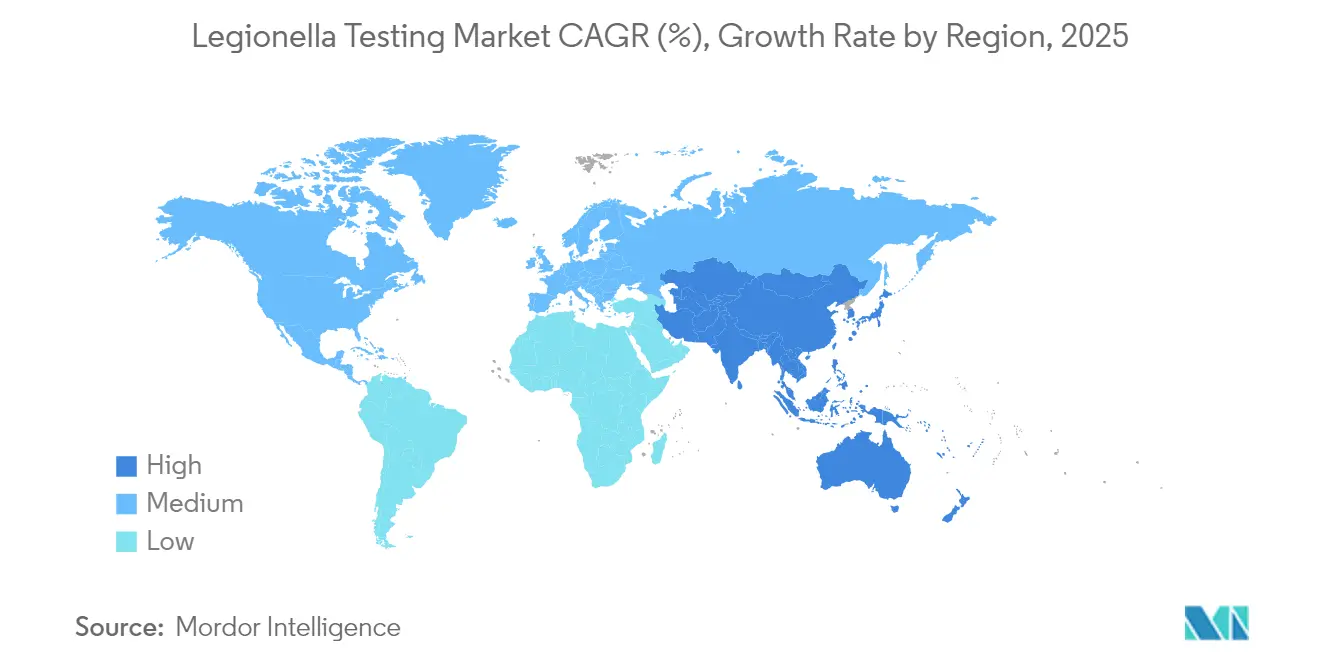
- Par géographie, l'Amérique du Nord a contribué à hauteur de 43,00 % des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incidence croissante de la pneumonie et des maladies liées à la légionelle | +1.8% | Centres urbains mondiaux | Moyen terme (2 à 4 ans) |
| Demande croissante de diagnostics rapides et avancés | +2.1% | Amérique du Nord et Europe ; APAC en expansion | Court terme (≤ 2 ans) |
| Innovations technologiques dans les méthodes moléculaires et de séparation immunomagnétique | +1.5% | Marchés développés dans le monde entier | Long terme (≥ 4 ans) |
| Réglementations plus strictes sur les eaux des bâtiments et adoption de l'ASHRAE-188 | +2.3% | Amérique du Nord ; diffusion mondiale | Moyen terme (2 à 4 ans) |
| Réoccupation post-COVID des bâtiments augmentant les risques | +1.2% | Propriétés commerciales mondiales | Court terme (≤ 2 ans) |
| Compagnies d'assurance imposant des audits de risque liés à la légionelle | +0.9% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante de la pneumonie et des maladies liées à la légionelle
Les cas déclarés de maladie des légionnaires aux États-Unis ont triplé entre 2000 et 2011 et ont continué d'augmenter jusqu'en 2024, une tendance reflétée dans plusieurs pays de l'OCDE. L'épidémie de Melbourne en 2024 a produit 77 cas, 75 hospitalisations et 2 décès, soulignant la rapidité avec laquelle des aérosols contaminés peuvent infecter des populations urbaines denses. Avec une mortalité dans les cas graves allant de 20 à 40 %, les systèmes de santé reconnaissent que la surveillance de routine réduit les coûts globaux de traitement. Les employeurs voient également des économies de productivité lorsque les tests préventifs préservent la santé du personnel. Par conséquent, la pression épidémiologique soutenue se traduit par une demande de base pour les tests cliniques et environnementaux.
Demande croissante de diagnostics rapides et avancés
Les cliniciens recherchent des résultats exploitables dans les 24 heures ; le délai de 7 à 14 jours de la méthode de culture est désormais considéré comme cliniquement inacceptable pour la prise en charge des pneumonies sévères. Les plateformes PCR fournissent des réponses le jour même avec une valeur prédictive négative de 99,95 % aux seuils cliniquement pertinents. Les réouvertures d'établissements après la COVID ont exposé des canalisations stagnantes qui ont intensifié la croissance bactérienne, accélérant l'adoption de panels moléculaires rapides. Les gestionnaires environnementaux privilégient également les tests rapides afin d'ajuster les protocoles de désinfection avant que les niveaux bactériens ne dépassent les limites réglementaires. La recherche de délais de rendu inférieurs à 48 heures reste donc une caractéristique déterminante du marché des tests de légionelle.
Innovations technologiques dans les méthodes moléculaires et de séparation immunomagnétique
La PCR digitale en gouttelettes détecte de très faibles concentrations de légionelle qui échappent aux tests conventionnels, améliorant la fiabilité de l'alerte précoce dans les grands réseaux de plomberie. La séparation immunomagnétique distingue les cellules viables des cellules non viables, affinant les évaluations des risques lorsque les biocides créent des débris cellulaires qui généreraient autrement des faux positifs[2]Frontiers in Microbiology, "Avancées dans la séparation immunomagnétique pour la détection de la légionelle," frontiersin.org. La LAMP associée à des bandelettes à flux latéral fournit désormais des résultats déployables sur le terrain en 75 minutes, étendant les tests aux tours de refroidissement et aux fontaines sans infrastructure de laboratoire. L'analyse d'images pilotée par l'IA et la préparation automatisée des échantillons réduisent encore le temps technicien et les taux d'erreur. Collectivement, ces innovations améliorent la sensibilité tout en réduisant le temps de manipulation par échantillon.
Réglementations plus strictes sur les eaux des bâtiments et adoption de l'ASHRAE-188
L'ASHRAE-188 a transformé des lignes directrices volontaires en codes applicables, couvrant plus de 5 millions de bâtiments américains d'ici 2025. La publication en 2024 de l'ANSI/ASHRAE-514 a imposé des analyses de risques à l'échelle des installations pour les eaux hospitalières, rendant les tests trimestriels de légionelle routiniers. Les États membres de l'Union européenne ont commencé à aligner leurs règles d'évaluation des risques sur ces précédents américains. Les souscripteurs d'assurance intègrent désormais la conformité à la légionelle dans les primes, incitant davantage à l'adoption des programmes. Il en résulte un flux de revenus prévisible et récurrent pour les prestataires de tests qualifiés.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sensibilité/spécificité sous-optimale des tests traditionnels | -1.4% | Marchés mondiaux sensibles aux coûts | Moyen terme (2 à 4 ans) |
| Coût élevé des panels PCR/qPCR et ddPCR | -2.1% | Marchés émergents ; petits établissements | Court terme (≤ 2 ans) |
| La fragmentation des normes de conformité mondiales alourdit la charge | -1.3% | Mondial | Moyen terme (2 à 4 ans) |
| Risque de contentieux lié aux faux positifs de la PCR freinant l'adoption | -1.0% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilité et spécificité sous-optimales des tests traditionnels
La méthode de culture offre une sensibilité de 70 à 90 % selon le type d'échantillon et nécessite des prélèvements répétés lorsque des flores non-légionelle envahissent les boîtes de Petri. Les tests antigéniques urinaires ne détectent que le sérogroupe 1 de L. pneumophila, manquant les 8 à 30 % de cas causés par d'autres sérogroupes. Chaque détection manquée expose à une contamination continue et à des risques de contentieux, mais les établissements aux budgets limités optent encore pour ces méthodes plus anciennes. La dépendance généralisée aux tests traditionnels ralentit donc la migration universelle vers des diagnostics plus rapides et à spectre plus large.
Coût élevé des panels PCR/qPCR et ddPCR
Les postes de travail PCR coûtent entre 50 000 et 200 000 USD et les réactifs entre 15 et 50 USD par test ; les boîtes de culture coûtent entre 5 et 15 USD. Les hôpitaux aux budgets contraints et les petits laboratoires reportent souvent les mises à niveau moléculaires malgré des gains de performance reconnus. Les protocoles d'assurance qualité, la formation du personnel et les contrats de maintenance ajoutent des coûts cachés. Les lacunes en matière de remboursement dans plusieurs systèmes de santé nationaux laissent les prestataires supporter la majeure partie du coût supplémentaire, limitant l'adoption dans les économies émergentes et les zones rurales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de test :
la PCR rapide entraîne une transition moléculaireLes plateformes PCR/qPCR/ddPCR ont capturé 42,20 % des parts du marché des tests de légionelle en 2025, car les hôpitaux valorisent un délai de rendu de 24 heures pour le traitement des pneumonies sévères. Au sein de la taille du marché des tests de légionelle de 377,52 millions USD enregistrée en 2025, les tests PCR ont généré la plus grande tranche de revenus en combinant une haute sensibilité avec une large couverture des sérotypes. Les laboratoires s'appuient également sur les méthodes moléculaires pour valider l'efficacité du traitement de l'eau plus rapidement que la culture. La culture reste essentielle pour la confirmation de la viabilité et la sensibilité aux antimicrobiens, mais son utilisation évolue vers un rôle confirmatoire plutôt que de première ligne. La coloration par anticorps fluorescents directs répond à des besoins immédiats de visualisation mais représente une contribution modeste aux revenus. Les tests antigéniques urinaires affichent la croissance la plus rapide avec un CAGR de 10,41 % en offrant des résultats de point de soins en 15 minutes qui soutiennent les décisions de triage aux urgences. Les améliorations technologiques ont poussé la sensibilité des TAU au-delà de 95 %, et les versions multiplex détectent désormais plusieurs espèces de légionelle dans une seule cartouche. À mesure que les coûts des réactifs baissent, les kits TAU pénètrent les programmes de santé au travail et les unités médicales des navires de croisière. Les acteurs du marché maintiennent donc des portefeuilles équilibrés couvrant à la fois les formats moléculaires rapides et les formats antigéniques décentralisés pour maximiser leur portée auprès de budgets d'utilisateurs finaux diversifiés.
Les instruments ddPCR de deuxième génération devraient éroder davantage la part de la culture en identifiant des comptages de colonies sous le seuil de détection dans les grands réseaux de plomberie. Les techniciens de terrain équipés de kits portables LAMP à flux latéral peuvent désormais analyser l'eau des spas lors des visites de maintenance de routine, créant de nouvelles lignes de revenus pour les entrepreneurs en CVC et en traitement de l'eau. Bien que le prix des réactifs reste plus élevé que celui des milieux gélosés, les achats en volume et les contrats de location de réactifs réduisent l'écart, notamment pour les laboratoires de référence régionaux traitant des milliers d'échantillons par semaine. Au cours de la période de prévision, la convergence technologique verra probablement les laboratoires combiner la quantification par ddPCR avec la confirmation par culture dans un seul flux de travail, cimentant la domination moléculaire sur le marché des tests de légionelle.


Par utilisateur final :
la culture de conformité soutient l'externalisation vers les laboratoiresLes hôpitaux et cliniques représentaient 49,00 % des revenus en 2025, reflétant les mandats du CMS qui lient le financement aux programmes de gestion de l'eau conformes à l'ASHRAE. Les établissements emploient une stratégie en couches combinant prélèvements d'eau de routine, dépistage des patients à haut risque et confirmation post-remédiation pour minimiser la responsabilité. La construction permanente, le vieillissement des canalisations et les services accueillant des patients immunodéprimés amplifient la fréquence des tests dans les environnements de soins aigus, consolidant une large part de la demande récurrente. Néanmoins, de nombreux hôpitaux communautaires externalisent les travaux vers des laboratoires de référence commerciaux plutôt que d'investir dans des instruments moléculaires sur site. Ce glissement pousse les laboratoires de diagnostic vers la trajectoire de croissance la plus rapide avec un CAGR de 11,38 % jusqu'en 2031.
Les chaînes de laboratoires nationales et régionales exploitent les économies d'échelle, l'accréditation ISO 17025 et les réseaux de coursiers pour livrer des résultats d'analyses d'eau en deux jours à des prix prévisibles. Les contrats de services groupés combinent désormais les tests de légionelle avec la surveillance des paramètres chimiques, offrant aux gestionnaires de propriétés un partenaire de conformité unique. En dehors du secteur de la santé, les installations industrielles, les hôtels et les universités représentent un potentiel inexploité à mesure que les assureurs et les codes locaux imposent des plans de contrôle plus stricts. À l'horizon des prévisions, les services intégrés de laboratoire et de prélèvement sur le terrain devraient attirer les petits exploitants de bâtiments incapables de maintenir un personnel dédié à la sécurité de l'eau, étendant l'empreinte du marché des tests de légionelle vers de nouveaux secteurs verticaux.
Analyse géographique
Marché des Tests de Détection de la Légionelle en Amérique du Nord
L'Amérique du Nord a généré 43,00 % des revenus mondiaux en 2025, soutenue par un solide réseau réglementaire couvrant les règles de la CMS pour les établissements de santé, les directives de l'OSHA pour les lieux de travail et les audits menés par les assureurs pour les propriétaires de biens commerciaux. De grandes entreprises de diagnostic dont le siège est établi aux États-Unis fournissent la majorité des réactifs PCR, tandis que des centaines de laboratoires accrédités proposent une logistique de tests en 24 heures. Les agences de santé publique du Canada ont aligné leurs normes sur celles des États-Unis, et les établissements hospitaliers privés en expansion au Mexique harmonisent leurs politiques d'approvisionnement en conséquence. La forte exposition aux litiges maintient également les budgets de tests de routine, même dans un contexte de pressions plus larges sur les coûts de santé.
Marché des Tests de Détection de la Légionelle en Asie-Pacifique
L'Asie-Pacifique est la région connaissant la croissance la plus rapide, avec un CAGR de 9,22 %, portée par l'urbanisation et les investissements dans les infrastructures. L'Expo 2025 du Japon a détecté des concentrations de Légionella 50 fois supérieures aux limites de sécurité, ce qui a déclenché des campagnes de sensibilisation à l'échelle nationale et des codes municipaux plus stricts. L'essor de la construction hospitalière en Chine et les projets d'hôpitaux en partenariat public-privé en Inde nécessitent des plans complets de sécurité de l'eau intégrant des tests trimestriels. La surveillance des tours de refroidissement à Hong Kong, qui a analysé à elle seule 115 échantillons en juillet 2024, illustre la vigilance pilotée par les pouvoirs publics. Les départements de santé des États australiens continuent d'imposer des contrôles mensuels des tours de refroidissement, donnant ainsi l'exemple en matière de conformité aux voisins d'Asie du Sud-Est.
Marché des Tests de Détection de la Légionelle en Europe
L'Europe présente un tableau fragmenté, façonné par des législations nationales différentes et des objectifs d'économies d'énergie. La forte incidence de la légionellose en Allemagne a orienté les laboratoires vers la méthode IDEXX Legiolert, considérée comme plus sensible que les plaques ISO. La France continue de subventionner les kits UAT pour les maisons de retraite, tandis que le Royaume-Uni impose des évaluations des risques trimestrielles conformément aux directives de l'HSE. Les initiatives en faveur des bâtiments écologiques réduisent parfois la température de stockage de l'eau chaude, ce qui nécessite des stratégies de contrôle sophistiquées permettant de maintenir l'efficacité énergétique sans favoriser la croissance bactérienne. Les prestataires de services de test capables de naviguer dans de multiples cadres réglementaires bénéficient d'un avantage concurrentiel au sein de l'Union européenne.

Paysage réglementaire
La demande de tests de légionellose repose sur des règles contraignantes et des normes largement adoptées qui traduisent les plans de sécurité de l'eau en échantillonnages, vérifications et documentations récurrents. Aux États-Unis, la conformité en matière de santé est renforcée par les exigences des Centers for Medicare & Medicaid Services liées à des programmes de gestion de l'eau alignés sur l'ASHRAE, tandis que les directives du CDC fournissent une boîte à outils structurée pour les décisions de test de routine à travers les systèmes d'eau des bâtiments. En août 2024, l'Agence de protection de l'environnement des États-Unis a finalisé des directives et méthodes d'essai pour les produits antimicrobiens utilisés dans l'eau des tours de refroidissement afin de contrôler L. pneumophila planctonique, mettant davantage l'accent sur les allégations d'efficacité quantifiables et les preuves de surveillance à l'appui.
En Europe, le paysage réglementaire combine des directives de sécurité au travail et des exigences relatives à l'eau potable. La directive européenne sur l'eau potable (directive (UE) 2020/2184) inclut la surveillance de la légionellose dans une gestion de la qualité de l'eau fondée sur les risques, avec une valeur cible mentionnée dans les annexes de la directive, ce qui pousse les opérateurs publics et privés vers une surveillance documentée. Au Royaume-Uni, les directives du Health and Safety Executive imposent que les échantillons d'eau soient analysés par des laboratoires accrédités UKAS, se référant généralement à des méthodes et normes établies (par exemple la BS 7592 et les approches basées sur la culture alignées sur l'ISO 11731:2017 comme référence internationale largement utilisée). Cela soutient la demande de services de laboratoire accrédités et de formats de rapport normalisés.
Paysage concurrentiel
Le marché des tests de légionelle présente une fragmentation modérée, avec des multinationales de biologie moléculaire en concurrence aux côtés de spécialistes de niche en sécurité de l'eau. bioMérieux, Thermo Fisher Scientific et Qiagen exploitent de larges catalogues de réactifs et des plateformes PCR automatisées pour servir les laboratoires hospitaliers dans le monde entier. IDEXX Laboratories cible les clients environnementaux avec la méthode Legiolert, tandis que Phigenics vend des packages combinant conseil et tests qui aident les propriétaires à élaborer des plans conformes à l'ASHRAE. La rivalité sur le marché est de plus en plus axée sur la technologie : les entreprises s'affrontent pour lancer des tests plus rapides, des tableaux de bord de données en nuage et des robots d'échantillonnage automatisés qui collectent le biofilm des canalisations sans exposition des techniciens.
L'intégration verticale prend de l'ampleur. L'acquisition en novembre 2024 de Barclay Water Management par Ecolab a ajouté des systèmes propriétaires iChlor à la monochloramine à ses services de tests, positionnant l'entreprise comme un fournisseur unique de sécurité de l'eau. Des mouvements similaires sont attendus à mesure que les entreprises de traitement acquièrent des acteurs du diagnostic pour sécuriser des revenus récurrents de réactifs. Les start-ups sont également actives, proposant des biocapteurs connectés aux smartphones qui envoient des alertes en temps réel aux gestionnaires de bâtiments. Les grandes maisons de diagnostic répondent en intégrant une interprétation pilotée par l'IA dans les logiciels des instruments, réduisant le seuil de compétences requis pour les opérateurs de laboratoire.
La concurrence par les prix reste atténuée pour les tests moléculaires haut de gamme, où la protection de la propriété intellectuelle et les approbations réglementaires créent des barrières à l'entrée. En revanche, les milieux de culture banalisés voient leurs marges se resserrer, incitant les fournisseurs à regrouper les consommables avec un support technique. Les laboratoires régionaux se différencient par l'accréditation ISO, la rapidité des collectes par coursier et les formats de rapports personnalisables qui alimentent directement les tableaux de bord de conformité des clients. Au cours de la période de prévision, les laboratoires qui associent une capacité ddPCR à haut débit à des services de conseil sont susceptibles de consolider leurs parts, notamment dans les régions adoptant une législation stricte sur la gestion de l'eau.
Leaders du secteur des tests de légionelle
Thermo Fisher Scientific Inc.
BioMérieux SA
Becton, Dickinson and Company
Aquacert Ltd
Qiagen NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests de Détection de la Légionelle
- Albagaia Ltd
- Aquacert
- Becton Dickinson & Co
- bioMérieux
- Merck
- Evoqua Water Tech
- Danaher (Pall Corp)
- Phigenics
- QIAGEN
- Thermo Fisher Scientific
- IDEXX
- EMSL Analytical
- Pathcon Labs
- AquaPhoenix Sci
- IDEXX Water
- PathogenDx
- Idex Legiolert OEMs
- Hydrosense Ltd
- SGS
- Eurofins
- Intertek Group
Lire l’analyse des entreprises de tests de détection de la légionelle

Opportunités de marché et perspectives d'avenir
Une prise de décision environnementale plus rapide resserre l'écart entre l'échantillonnage et l'action corrective, tout en continuant à s'appuyer sur la confirmation par des laboratoires accrédités. Le marché reflète déjà un basculement vers des flux de travail moléculaires rapides (PCR/qPCR/ddPCR en tête des revenus par type de test en 2025), aux côtés de formats déployables sur le terrain. Cette combinaison crée un espace pour les fournisseurs qui associent le dépistage sur site à des tests de laboratoire confirmatoires alignés sur l'ISO et à une documentation de conformité pour les hôpitaux, les établissements de soins de longue durée, les hôtels et les sites industriels gérant de vastes réseaux de plomberie et de tours de refroidissement. Les modules de la boîte à outils de gestion de l'eau du CDC et les directives du HSE britannique soutiennent des pratiques de test et de surveillance de routine structurées, ce qui aide les modèles de service à intégrer la logistique d'échantillonnage, la gestion de la chaîne de traçabilité et un reporting normalisé à travers les portefeuilles de bâtiments.
Des opportunités proviennent également de la sous-détection et des biais diagnostiques liés à des approches héritées qui passent à côté des Legionella non pneumophila ou n'offrent qu'une couverture limitée des sérogroupes, poussant les acteurs cliniques et environnementaux vers des panels plus larges et une résolution au niveau des espèces. L'activité récente des produits indique un investissement continu dans la couche des consommables et des flux de travail des tests de légionellose : en mars 2026, AnalytiChem a lancé les plaques de gélose sélective Redipor Legionella conçues pour prendre en charge des flux de travail conformes à l'ISO 11731, aidant les laboratoires à intensifier la confirmation par culture et les enquêtes sur les épidémies. Les outils rapides émergents sur site et les raffinements continus des méthodes moléculaires, y compris les nouvelles approches de séquençage évoquées dans la littérature actuelle, élargissent les cas d'usage adressables pour le dépistage et la surveillance, tandis que l'accréditation et l'harmonisation des méthodes restent des critères d'achat centraux pour les utilisateurs finaux réglementés.
Recent Industry Developments in Marché des Tests de Détection de la Légionelle
- Mars 2026 : AnalytiChem a lancé une nouvelle gamme de plaques de gélose sélective Redipor Legionella conçues pour prendre en charge des flux de travail conformes à l'ISO 11731. Ce lancement cible les laboratoires qui ont besoin de milieux de culture normalisés pour la surveillance de routine et les tests confirmatoires aux côtés des méthodes rapides. Il renforce également la couche d'approvisionnement en consommables, alors que les établissements maintiennent des cycles d'échantillonnage réguliers imposés par les programmes de gestion de l'eau des bâtiments.
- Avril 2025 : bioMérieux a lancé la solution de test moléculaire WATCHFIRE, comprenant le panel WATCHFIRE Respiratoire (R) pour la détection d'agents pathogènes dans les eaux usées, étendant son activité à la surveillance environnementale. Cette initiative prolonge une infrastructure moléculaire applicable à des cas d'usage de surveillance environnementale au-delà des diagnostics cliniques traditionnels. Elle indique également un investissement continu dans des flux de travail moléculaires centrés sur les données, alignés sur des exigences de délai plus rapide.
- Novembre 2024 : Ecolab a acquis Barclay Water Management, ajoutant une surveillance numérique continue et une technologie de génération de monochloramine (y compris les systèmes iChlor) à son portefeuille de sécurité de l'eau. La combinaison des capacités de traitement avec des services de surveillance et de programme soutient des offres intégrées pour la gestion des risques liés à l'eau des bâtiments. L'opération a accru la pression concurrentielle sur les fournisseurs indépendants de tests et de conseil en renforçant un modèle de partenaire de conformité tout-en-un.


Marché des Tests de Détection de la Légionelle Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme les revenus générés par les tests de légionellose effectués sur des échantillons d'eau et cliniques, y compris les services de laboratoire ainsi que les kits et consommables utilisés pour détecter les espèces de Legionella.
Exclusions du périmètre : les revenus provenant de la remédiation des systèmes d'eau, des services de désinfection et des dispositifs de surveillance en temps réel basés sur des capteurs sont exclus de notre dimensionnement.
Aperçu de la segmentation
- Par type de test
- Méthode de culture
- Test antigénique urinaire (TAU)
- Anticorps fluorescents directs (AFD)
- Réaction en chaîne par polymérase (PCR/qPCR/ddPCR)
- Autres types de tests
- Par utilisateur final
- Hôpitaux et cliniques
- Laboratoires de diagnostic
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le cadre général de la demande et comprendre les déclencheurs réglementaires qui maintiennent actifs les cycles de tests dans les bâtiments et les établissements de soins. Nous nous sommes référés à des sources publiques telles que les Centers for Disease Control and Prevention des États-Unis (surveillance et directives), l'Agence de protection de l'environnement des États-Unis (contexte des systèmes d'eau), l'Organisation mondiale de la santé (directives de sécurité de l'eau), ainsi que des organismes de normalisation qui publient des pratiques de gestion et de test de l'eau.
Pour transformer ces signaux en données exploitables, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs, la documentation produit et des articles de presse fiables décrivant l'adoption des méthodes et les flux de travail des laboratoires. Le cas échéant, des abonnements payants pour les données financières d'entreprises et l'intelligence économique ont été utilisés pour confirmer les activités commerciales et l'exposition géographique, et des bases de données de brevets ont été utilisées pour suivre l'évolution de l'activité liée aux méthodes de test dans le temps. Ces sources documentaires sont illustratives, et des sources publiques supplémentaires ont également été consultées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation des méthodes de test de légionellose réellement achetées, la fréquence de répétition de l'échantillonnage, et le comportement des prix entre surveillance de routine et tests déclenchés par des épidémies. Nous avons échangé avec un ensemble de laboratoires, de fournisseurs de kits de test et de consommables, de parties prenantes de la sécurité de l'eau des établissements, et d'acteurs des canaux de distribution à travers les principales régions afin de pouvoir tester la robustesse des hypothèses et les corriger là où des écarts apparaissaient.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Cadres dirigeants : 12 % | APAC : 50 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 29 % |
| Petits acteurs : 14 % | Responsables : 58 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une approche descendante où l'incidence des épidémies, l'adoption de la gestion de l'eau des bâtiments et les schémas de fréquence des tests sont traduits en un bassin de demande de tests adressable, qui est ensuite valorisé à l'aide d'une logique de tarification par méthode. Comme les données publiques peuvent être inégales selon les pays, les totaux ont été corroborés par des approximations ascendantes sélectives, telles que des vérifications de débit de laboratoires échantillonnés et des indicateurs de volume côté fournisseurs, puis ajustés lorsque des écarts étaient régulièrement signalés.
Les principaux intrants ont été traités comme des moteurs pratiques, notamment la répartition entre tests environnementaux et cliniques, le mix entre méthodes de culture et méthodes rapides (par exemple UAT et PCR), les intervalles de retest typiques pour les établissements à haut risque, la part des tests de laboratoire externalisés par rapport à la capacité interne, et l'évolution des prix de vente moyens pour les kits et consommables à mesure que les volumes augmentent. Les prévisions ont été établies à l'aide d'une analyse de scénarios, car l'intensité réglementaire et l'adoption de tests moléculaires plus rapides peuvent évoluer rapidement selon les régions. Des experts ont aidé à définir des fourchettes réalistes pour chaque moteur avant que la ligne de tendance finale ne soit choisie. Lorsqu'une vérification croisée ascendante ne pouvait pas être établie pour une géographie plus petite, des ratios de substitution issus de marchés similaires ont été appliqués, puis vérifiés par rapport à la population, au parc d'établissements et à la maturité du réseau de laboratoires.
Validation des données et cycle de mise à jour
Les résultats sont validés à travers plusieurs contrôles afin que les totaux finaux ne reposent pas sur une seule source de données. Nous comparons les résultats du modèle à des signaux indépendants tels que la direction de l'adoption des méthodes, les exigences des cycles de test régionaux et les évolutions observables de l'activité des services de laboratoire, puis les anomalies sont retravaillées jusqu'à ce que l'écart soit explicable. Un second examen par un analyste est réalisé avant validation finale, et des appels de suivi sont déclenchés lorsqu'une hypothèse produit un résultat aberrant.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs surviennent, tels que des changements majeurs de directives ou des évolutions marquées de l'adoption des méthodes de test. Avant la livraison, une dernière vérification d'actualité est effectuée afin que les clients reçoivent la vision la plus récente disponible à ce moment-là.
Comparaison du dimensionnement du marché des tests de légionellose de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les tests de légionellose peuvent sembler proches à première vue, mais elles diffèrent tout de même car les entreprises ne comptabilisent pas les mêmes lignes de revenus et n'appliquent pas les mêmes hypothèses de mix de tests et de tarification. Le calendrier compte également, car les taux de change de l'année de référence, le traitement de l'inflation et les mises à jour de l'adoption des méthodes peuvent modifier les totaux même lorsque le marché final semble identique.
L'écart principal provient de la question de savoir si des activités connexes de sécurité de l'eau sont comptabilisées, Mordor Intelligence ne comptabilisant que les kits de diagnostic, les consommables et les services de tests de laboratoire, et excluant les travaux de remédiation et les dispositifs de surveillance basés sur des capteurs. Les différences proviennent également de la pondération entre tests de culture et méthodes rapides, du fait que la surveillance de routine des bâtiments soit valorisée via des cycles d'échantillonnage répétés ou une vision d'événement unique, et de la manière dont les écarts de prix régionaux sont appliqués lors de la conversion des revenus locaux en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 377,52 millions USD (2025) | |
| Cabinet de conseil mondial A | 369,90 millions USD (2025) | Utilise une base 2025 légèrement inférieure qui semble lisser la tarification et le mix de méthodes entre les régions, ce qui peut sous-estimer les cycles de tests de conformité à coût plus élevé dans les marchés matures. |
| Éditeur sectoriel B | 379,30 millions USD (2025) | Établit une vision annuelle totale similaire mais peut appliquer un basculement plus rapide vers des méthodes rapides premium dans l'année de référence, ce qui peut augmenter les revenus même si les volumes de tests sont comparables. |
L'écart observé dans le tableau s'explique principalement par les limites du périmètre et par la manière dont le mix de méthodes et la tarification sont traités dans l'année de référence. En maintenant des hypothèses ancrées sur des cycles de test observables, des schémas d'utilisation des méthodes et des vérifications de prix au niveau régional, notre estimation reste traçable à des étapes claires et reproductibles lors des mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des tests de légionelle ?
Le marché des tests de légionelle était évalué à 407,94 millions USD en 2026 et devrait croître à un CAGR de 8,06 % jusqu'en 2031.
Quelle méthode de test génère les revenus les plus importants ?
Le diagnostic moléculaire basé sur la PCR détient 42,20 % des parts du marché des tests de légionelle car il fournit des résultats en 24 à 48 heures.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,22 % jusqu'en 2031, portée par la construction de nouveaux bâtiments et une surveillance accrue de la santé publique.
Pourquoi les laboratoires de diagnostic connaissent-ils une croissance aussi rapide ?
L'externalisation par les petits hôpitaux et les propriétés commerciales soutient un CAGR de 11,38 % pour les laboratoires spécialisés proposant des tests moléculaires à haut débit.
Quelles réglementations stimulent la demande aux États-Unis ?
Le CMS exige que les établissements de santé mettent en œuvre des plans de gestion de l'eau conformes à l'ASHRAE, qui imposent des tests de légionelle de routine pour la conformité.
Comment les tendances technologiques influencent-elles les choix de tests ?
Des avancées telles que la PCR digitale en gouttelettes et les kits LAMP à flux latéral réduisent les délais de rendu et détectent des concentrations bactériennes plus faibles, incitant de nombreux établissements à passer des méthodes de culture traditionnelles à des méthodes plus modernes.
Dernière mise à jour de la page le:



