
Taille et part du marché OTT des États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
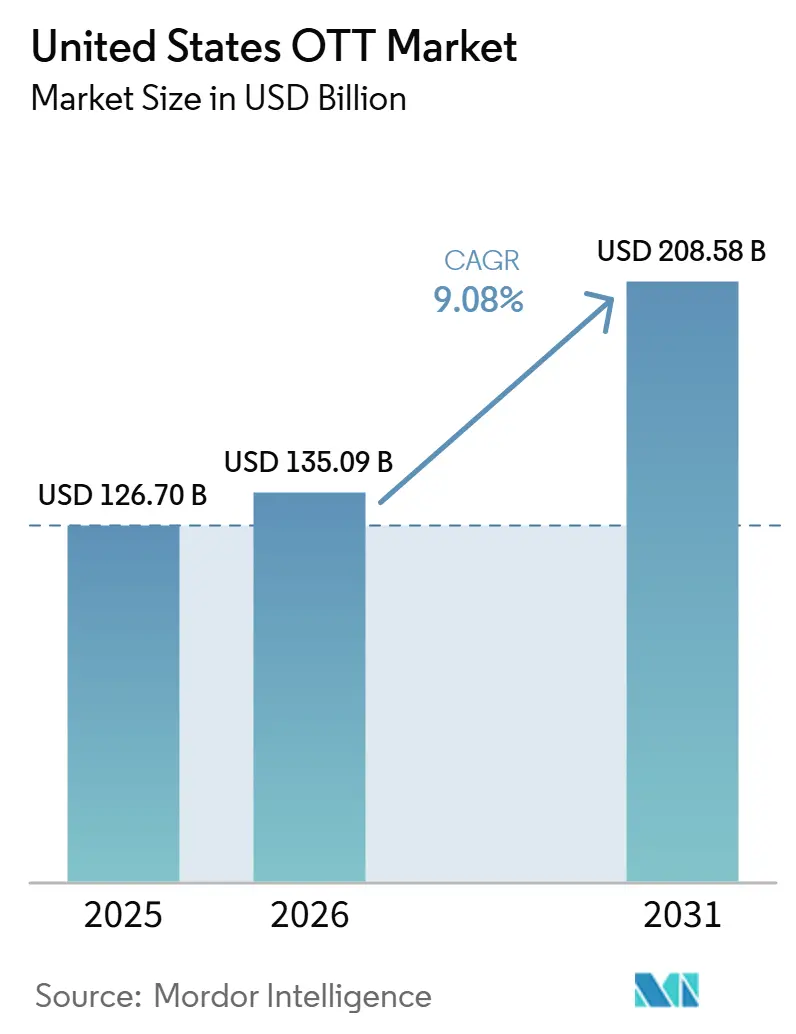
| Taille du Marché (2026) | 135.09 Milliards de dollars |
| Taille du Marché (2031) | 208.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.08 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché OTT des États-Unis par Mordor Intelligence
La taille du marché OTT des États-Unis a atteint 135,09 milliards USD en 2026 et devrait progresser jusqu'à 208,58 milliards USD d'ici 2031, avec un CAGR de 9,08 %. L'accélération du désabonnement du câble, le déploiement omniprésent de la fibre et de la 5G, ainsi que la généralisation rapide des offres financées par la publicité qui rivalisent désormais avec les abonnements purs, reconfigurent la consommation vidéo. La pénétration des téléviseurs intelligents dépasse 88 % dans les foyers américains, ramenant le visionnage vers le salon, où les annonceurs privilégient le co-visionnage et les grands écrans. Les droits sportifs exclusifs se fragmentent sur les plateformes numériques, attirant les jeunes fans loin des bouquets de télévision payante traditionnels. Parallèlement, la consolidation menée par l'offre de Netflix de 72 milliards USD pour Warner Bros. Discovery signale que la taille, tant en production qu'en distribution, est désormais une exigence défensive face à la hausse des coûts de contenu. Le contrôle réglementaire de cette méga-opération, les préoccupations environnementales liées aux émissions des centres de données et la frustration des abonnés face à des temps de recherche supérieurs à 12 minutes constituent les principaux risques qui tempèrent une croissance par ailleurs solide.
Principaux enseignements du rapport
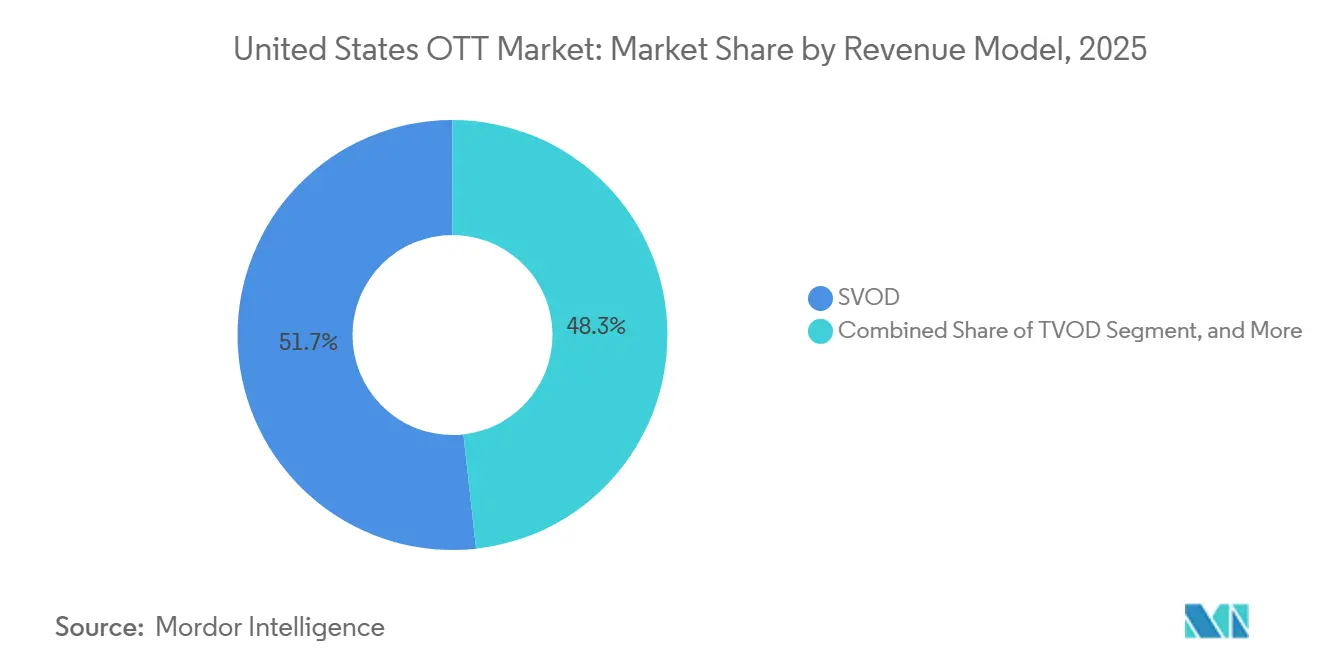
- Par modèle de revenus, le SVOD détenait 51,75 % de la part du marché OTT des États-Unis en 2025, tandis que l'AVOD devrait progresser à un CAGR de 9,71 % jusqu'en 2031.
- Par type d'appareil, les smartphones et tablettes représentaient 53,62 % des revenus par type d'appareil sur le marché OTT (over-the-top) des États-Unis en 2025, tandis que les téléviseurs intelligents devraient progresser à un CAGR de 9,86 % jusqu'en 2031.
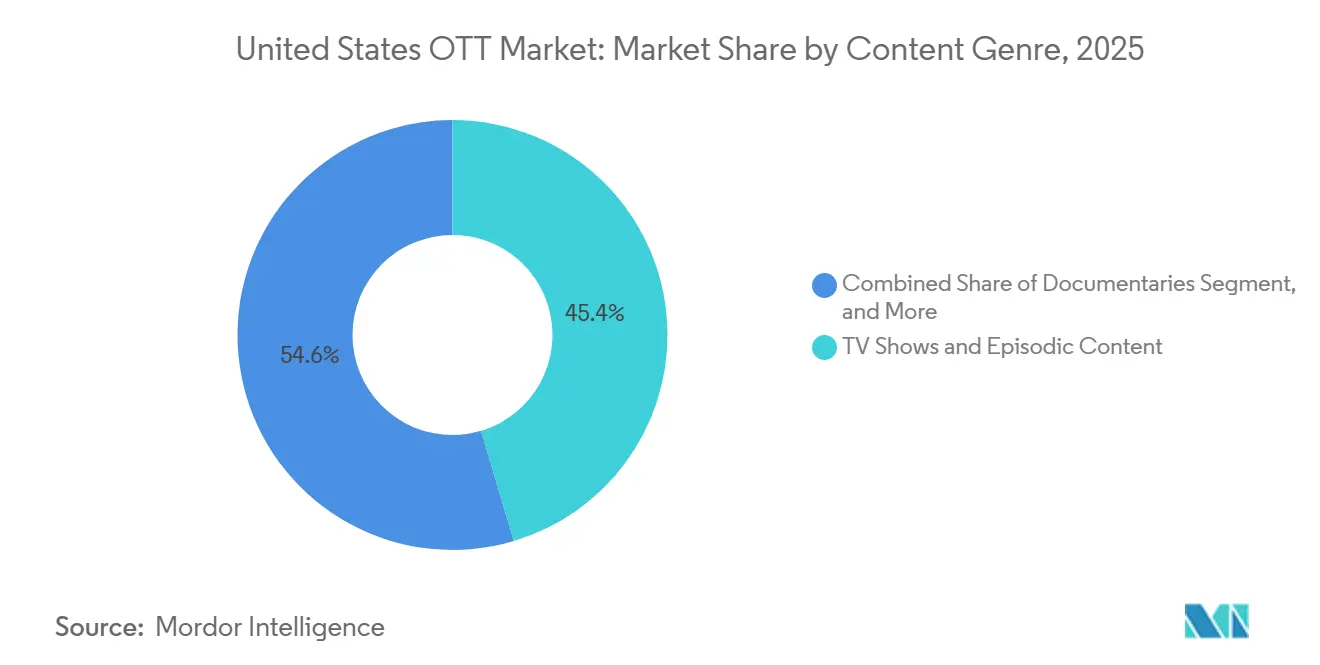
- Par genre de contenu, les émissions de télévision et les contenus épisodiques représentaient 45,39 % des revenus en 2025, tandis que les documentaires devraient progresser à un CAGR de 9,75 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché OTT des États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse du désabonnement du câble et adoption directe auprès du consommateur | +2.4% | National, avec la plus forte intensité dans les corridors métropolitains de la côte Ouest et du Nord-Est | Court terme (≤ 2 ans) |
| Expansion de la fibre et de la 5G pour un streaming de meilleure qualité | +1.9% | National, avec des gains précoces dans les zones métropolitaines de la Sun Belt et les marchés d'accès sans fil fixe ruraux | Moyen terme (2 à 4 ans) |
| Modèles financés par la publicité et hybrides élargissant l'audience | +1.7% | National | Court terme (≤ 2 ans) |
| Services SVOD de niche pour les audiences multiculturelles et confessionnelles | +1.1% | National, concentré dans les États de la Sun Belt avec de fortes populations hispaniques et communautés confessionnelles | Moyen terme (2 à 4 ans) |
| Incitations fiscales des États pour la production de contenu original | +0.7% | Au niveau des États, avec des gains précoces en Californie, au New Jersey, à Hawaï et en Pennsylvanie | Moyen terme (2 à 4 ans) |
| Personnalisation par intelligence artificielle améliorant le temps de visionnage et la fidélisation | +0.6% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse du désabonnement du câble dans les foyers américains accélère l'adoption directe auprès du consommateur
Le désabonnement du câble est devenu une force déterminante pour le marché OTT des États-Unis en 2025, lorsque les foyers sans télévision payante ont dépassé en nombre les foyers abonnés à la télévision payante. Le Video Advertising Bureau a rapporté que 77,2 millions de foyers américains avaient coupé le câble en 2025, et prévoit que ce total atteindra 80,7 millions d'ici fin 2026.[1] Le streaming représentait 47,5 % du visionnage total de la télévision américaine en décembre 2025, contre 20,2 % pour le câble et 21,4 % pour la diffusion hertzienne. Chaque foyer qui quitte la télévision payante traditionnelle devient un client direct d'un ou plusieurs services OTT. Ce changement donne aux plateformes un meilleur contrôle sur la facturation, le choix des offres et l'exposition publicitaire. Il rend également la fidélisation plus importante, car les consommateurs peuvent changer de fournisseur avec peu d'effort.
Expansion rapide des réseaux fibre et 5G permettant un streaming de meilleure qualité
La qualité du haut débit soutient le marché OTT des États-Unis en améliorant la fiabilité de la diffusion vidéo haute résolution. Des connexions fixes et sans fil plus rapides réduisent la mise en mémoire tampon et peuvent améliorer les taux de complétion pour les programmes en 4K. De meilleures expériences de visionnage peuvent réduire les résiliations causées par une mauvaise qualité de service et augmenter l'inventaire publicitaire sur les services de télévision connectée. La fibre et l'accès sans fil fixe peuvent étendre le streaming premium aux zones périurbaines et rurales où les réseaux câblés traditionnels peuvent ne pas prendre en charge un visionnage à haute bande passante cohérent. La Commission fédérale des communications a continué à orienter le soutien au haut débit vers la couverture rurale et l'expansion des infrastructures. Ces investissements peuvent élargir la base de foyers adressables sur la période de prévision si les plateformes proposent des services et des contenus répondant aux besoins des foyers nouvellement connectés.
Évolution vers des modèles financés par la publicité et hybrides élargissant l'audience
Le visionnage financé par la publicité devient une composante centrale du marché OTT des États-Unis plutôt qu'une option secondaire pour les offres à prix réduit. Le Video Advertising Bureau prévoit 209,4 millions de téléspectateurs AVOD aux États-Unis en 2026, soit 62 % de la population. Les modèles hybrides permettent à un même service de servir les abonnés qui préfèrent une option sans publicité et les téléspectateurs qui préfèrent un prix mensuel plus bas. Les engagements préalables de streaming ont augmenté à 13,2 milliards USD pour le cycle 2025-2026, tandis que les diffuseurs traditionnels ont fait face à des engagements plus faibles. Netflix a lancé sa plateforme technologique publicitaire interne en janvier 2026, donnant à l'entreprise un contrôle plus direct sur le ciblage des audiences et la diffusion des campagnes. L'expansion publicitaire crée une voie de croissance mais peut élargir l'avantage opérationnel des plateformes leaders, qui disposent de capacités plus solides en matière de mesure, de gestion des inventaires et de vente.
Les services SVOD de niche ciblant les audiences multiculturelles et confessionnelles ouvrent de nouveaux viviers d'abonnés
Les services de niche offrent au marché OTT des États-Unis un moyen d'atteindre des audiences dont les intérêts peuvent ne pas être reflétés dans les catalogues de divertissement généralistes. La programmation confessionnelle et multiculturelle peut établir un lien plus clair avec les téléspectateurs qu'un service généraliste. Les services ciblés peuvent utiliser des catalogues définis et des titres familiers pour pénétrer un segment d'audience spécifique. Ils peuvent également utiliser des formats de programmation moins coûteux pour maîtriser les dépenses de contenu. Les grandes places de marché de plateformes facilitent la recherche et l'achat d'abonnements spécialisés. Le Texas et la Floride offrent une audience large et significative pour la programmation en langue espagnole et culturellement spécifique en raison de leurs importantes populations hispaniques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de licence de contenu et concurrence pour les droits de propriété intellectuelle premium | -0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Saturation du marché et désabonnement liés à la faiblesse des coûts de changement | -0.7% | National | Court terme (≤ 2 ans) avec impact durable |
| Déclin de la découvrabilité dû à la surcharge d'applications | -0.4% | National | Moyen terme (2 à 4 ans) |
| Examen de l'empreinte carbone des charges de travail de streaming | -0.2% | National, avec répercussions en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des coûts de licence de contenu et la concurrence pour les droits de propriété intellectuelle premium compriment les marges
Les coûts de licence de contenu demeurent une contrainte significative pour le marché OTT des États-Unis. Netflix et Sony Pictures Entertainment ont finalisé un accord mondial de licence Pay-1 d'une valeur supérieure à 7 milliards USD en janvier 2026, tandis que Disney a augmenté son budget de contenu pour l'exercice 2026 de 1 milliard USD pour atteindre 24 milliards USD, les droits NBA étant identifiés comme un facteur majeur. Ces engagements témoignent de l'importance continue des franchises premium, des droits cinématographiques et des sports en direct pour les plateformes leaders. Les nouvelles structures de frais de streaming AVC, ou H.264, peuvent également ajouter des dépenses annuelles fixes pour les grandes plateformes. Les services plus petits peuvent manquer de la taille nécessaire pour répartir les coûts de contenu et de technologie sur une large base d'abonnés. Les plateformes répondent par la tarification, les revenus publicitaires, des dépenses de contenu disciplinées, des partenariats de licence et des acquisitions.
La saturation du marché et la résiliation des abonnements alimentées par des coûts de changement faibles
La saturation du marché fait évoluer le défi pour le marché OTT (over-the-top) des États-Unis, qui passe de l'acquisition d'abonnés à leur fidélisation. Les foyers américains maintenaient en moyenne 5,8 abonnements de streaming en 2025, tandis que la croissance des abonnés SVOD premium ralentissait à 7 % et que le taux de désabonnement mensuel moyen pondéré était de 4,6 %. Ces chiffres montrent que les foyers ajustent leurs portefeuilles de services plutôt que d'ajouter des abonnements sans limite. Le rapport identifie 29,5 millions d'Américains comme des désabonnés en série ayant résilié 3 services ou plus sur 2 ans, représentant 23 % des abonnés et 42 % des résiliations. Le calendrier des sorties, les offres groupées, les offres financées par la publicité et une meilleure découvrabilité peuvent réduire le désabonnement mais ne peuvent pas l'éliminer. Les plateformes doivent équilibrer des prix plus élevés avec la valeur perçue, car les foyers peuvent passer à un autre service sans contrat de longue durée ni changement d'équipement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de revenus : le SVOD reste la principale base de revenus tandis que les offres publicitaires se développent
Le SVOD détenait 51,75 % de la part du marché OTT des États-Unis en 2025, ce qui en fait le modèle de revenus le plus important. Les abonnements mensuels récurrents restent au cœur de l'économie des plateformes car ils fournissent une base de revenus prévisible. La programmation sérialisée et les vastes bibliothèques de contenu soutiennent la réutilisation lors des grandes sorties. L'offre groupée mensuelle de Disney à 29,99 USD pour Disney+, Hulu et ESPN+ illustre comment les services combinés peuvent augmenter la valeur pour les foyers. L'offre groupée aurait ajouté 11 millions d'abonnés nationaux depuis janvier 2026. Le TVOD sert les téléspectateurs qui préfèrent payer pour des titres individuels ou des événements en direct plutôt que de maintenir un service récurrent. Son rôle est plus limité à mesure que les services par abonnement intègrent plus rapidement les sorties récentes dans leurs catalogues.
Les offres hybrides d'abonnement et de publicité changent la façon dont les plateformes leaders servent les foyers selon différents budgets. Le rapport indique que 80,4 % des téléspectateurs OTT devraient avoir au moins 1 abonnement financé par la publicité en 2026, contre 71,5 % en 2024. L'AVOD est le modèle de revenus à la croissance la plus rapide, la taille du marché OTT des États-Unis pour l'AVOD devant progresser à un CAGR de 9,71 % jusqu'en 2031. Le Video Advertising Bureau prévoit qu'il y aura 209,4 millions de téléspectateurs AVOD aux États-Unis en 2026.[2] L'audience FAST devrait également dépasser 125 millions de téléspectateurs en 2026. Une plus grande échelle peut attirer les annonceurs, financer les acquisitions de contenu et améliorer l'attrait des services gratuits ou à faible coût. La plateforme publicitaire interne de Netflix montre que les plus grands services par abonnement considèrent désormais l'infrastructure publicitaire comme une capacité stratégique.


Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par type d'appareil : les appareils mobiles dominent les revenus tandis que le visionnage sur téléviseur intelligent prend de l'élan
Les smartphones et tablettes représentaient 53,62 % des revenus par type d'appareil en 2025. Leur position dominante reflète les habitudes de visionnage mobile et sur second écran, notamment chez les consommateurs âgés de 18 à 34 ans. Les appareils mobiles permettent aux utilisateurs de regarder du contenu en voyage, en déplacement ou en utilisant un autre écran à la maison. Ces sessions peuvent être plus courtes que les sessions sur télévision connectée, ce qui peut limiter la valeur publicitaire par heure de visionnage. Les ordinateurs portables et de bureau continuent de soutenir le visionnage d'actualités, de documentaires et de contenus liés au travail. Leur contribution relative diminue à mesure que davantage de visionnage de loisirs se déplace vers les écrans de télévision. Les consoles de jeux, les décodeurs et les lecteurs multimédias restent pertinents dans les foyers qui n'ont pas encore adopté les téléviseurs intelligents.
Les téléviseurs intelligents sont le type d'appareil à la croissance la plus rapide, la taille du marché OTT des États-Unis pour cette catégorie devant progresser à un CAGR de 9,86 % jusqu'en 2031. L'adoption des téléviseurs intelligents a atteint 82 % des foyers américains équipés d'un téléviseur en 2026, selon les données citées dans le rapport. Les applications intégrées sont devenues l'interface télévisuelle par défaut pour 30 % des téléspectateurs, contre 10 % en 2020. Roku représentait 28 % de l'utilisation des plateformes de télévision connectée aux États-Unis, tandis que Samsung Tizen en représentait 23 %. Les grands écrans du salon peuvent soutenir des sessions plus longues et un inventaire publicitaire plus précieux. Cela crée une raison commerciale pour les plateformes d'optimiser les applications, les formats publicitaires et les outils de découverte pour les environnements de télévision connectée.
Par genre de contenu : la programmation épisodique domine tandis que les documentaires gagnent du terrain
Les émissions de télévision et les contenus épisodiques représentaient 45,39 % des revenus par genre de contenu en 2025. Les drames sérialisés, les programmes de téléréalité et les séries procédurales aident les services à maintenir un engagement récurrent sur plusieurs semaines. Les sorties hebdomadaires peuvent créer une raison pour les abonnés de rester actifs entre les grandes additions au catalogue. Ce type de programmation peut également générer des discussions sociales qui améliorent la notoriété de l'audience sans reposer uniquement sur la promotion payante. Les films et longs métrages restent importants pour les catalogues OTT, mais leur rôle relatif est affecté par le raccourcissement des fenêtres cinématographiques et un investissement plus important dans les séries. Le rapport note que les grands studios ont réduit certaines fenêtres cinéma-streaming de 90 jours à 45 jours, ce qui rafraîchit les catalogues mais peut réduire le sentiment d'exclusivité.
Les documentaires sont le genre de contenu à la croissance la plus rapide, la taille du marché OTT (over-the-top) des États-Unis devant croître à un CAGR de 9,75 % jusqu'en 2031. Le genre peut offrir un rapport plus favorable entre les dépenses de contenu et l'engagement de l'audience que les grandes productions scénarisées. Les documentaires sur les crimes réels, les enquêtes, la culture et le sport peuvent servir différents groupes d'âge et intérêts de visionnage. Les services de streaming représentent une large part des nouvelles sorties de documentaires et peuvent utiliser les titres du catalogue pour maintenir un engagement continu. Netflix a ajouté plus de 50 podcasts grâce à des partenariats avec Spotify, iHeartMedia et Barstool Sports à partir de janvier 2026. Cette expansion montre que les services élargissent les formats de contenu au-delà des séries télévisées et des films. Les sorties de documentaires peuvent également soutenir des activités musicales, de jeux vidéo et de marchandisage lorsqu'un titre attire l'attention sur un artiste ou une franchise connexe.

Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Analyse géographique
Le marché OTT des États-Unis est national dans sa portée, mais les tendances régionales en matière d'accès au haut débit, de revenus, d'activité de production et de préférences de contenu influencent la façon dont les services se font concurrence. La côte Ouest et le Nord-Est restent des zones importantes pour la consommation SVOD premium en raison de leur forte pénétration du haut débit et de leur densité de revenus. La Californie joue un rôle central car elle accueille les opérations de production des principales plateformes OTT et une large part de l'écosystème de production américain. Le programme élargi de crédit d'impôt de la Californie a soutenu 170 projets au cours de l'exercice fiscal 2025-2026 et devrait générer 6,6 milliards USD d'activité économique.[3] La demande dans ces zones côtières établies est soutenue par une forte disposition des foyers à payer pour des services premium sans publicité.
Les États de la Sun Belt, notamment le Texas, la Floride et la Géorgie, offrent une opportunité différente pour le marché OTT (over-the-top) des États-Unis. Ces États ont des populations croissantes et d'importantes communautés hispaniques qui peuvent répondre favorablement à des catalogues en langue espagnole et multiculturels plus étoffés. Dallas-Fort Worth et Houston affichaient des écarts de pénétration des abonnements par rapport aux marchés côtiers en 2025, selon le rapport. Cela offre à l'AVOD, au SVOD et aux chaînes spécialisées une voie possible pour ajouter des foyers sans s'appuyer sur le même mix de contenu utilisé dans les marchés côtiers établis. Le Texas et la Floride concentrent les 2 plus grandes concentrations de foyers hispaniques du pays. Les services qui adaptent leur programmation et leur tarification à ces audiences peuvent améliorer leur pertinence tout en maîtrisant les coûts de contenu. Le New Jersey est également devenu un lieu de production plus important en 2026, sa structure d'incitations ayant attiré des investissements de production loin des sites à coûts plus élevés.
Le Midwest et le Mountain West ont des profils de visionnage et de distribution différents. Hulu est en tête dans 20 États, principalement dans le Midwest et le Sud, reflétant la pertinence continue de la télévision en direct et de la programmation sportive. Le Montana et le Maine ont enregistré un fort engagement de visionnage en rafale dans une étude de mars 2026 décrite dans le rapport. Les adultes du Montana ont en moyenne 3,52 heures de visionnage quotidien dans tous les groupes démographiques. Un engagement plus élevé peut rendre les marchés plus petits plus attractifs pour les services financés par la publicité, même lorsque la population totale est plus faible. Le financement du haut débit rural et le déploiement plus large de la fibre peuvent améliorer l'accès au streaming premium dans les comtés périurbains. Ces améliorations d'infrastructure peuvent élargir l'audience adressable en permettant un visionnage de haute qualité cohérent dans des endroits où la bande passante avait précédemment limité l'adoption.
Paysage réglementaire
Aux États-Unis, les services de distribution vidéo OTT et en ligne fonctionnent généralement sans régime fédéral de licence dédié à la diffusion ou au contenu, la supervision étant assurée par des cadres connexes tels que le droit d'auteur, la protection des consommateurs et les règles publicitaires. La Federal Communications Commission (FCC) applique également des obligations pouvant concerner la distribution OTT, notamment les exigences de sous-titrage pour les programmes vidéo sur Internet lorsque le même contenu a précédemment été diffusé à la télévision américaine avec des sous-titres.
En 2026, la FCC a accru son attention réglementaire sur des sujets connexes au streaming à travers des enquêtes qui, entre autres points, ont examiné la cohérence des classifications parentales et des évaluations télévisuelles sur les plateformes. La démarche de l'agence visant à constituer un dossier formel reflète une incertitude réglementaire dans des domaines où elle dispose d'une autorité statutaire directe limitée sur le contenu de streaming. Par ailleurs, la FCC a publié un plan stratégique 2026 qui évoque un rééquilibrage des conditions de concurrence entre les écosystèmes médiatiques traditionnels et non traditionnels, maintenant une incertitude réglementaire élevée pour les grandes plateformes alors que les débats sur la protection des consommateurs et la classification des contenus se déplacent vers des procédures publiques.
Analyse de la chaîne de valeur
La chaîne de valeur OTT américaine commence par l'approvisionnement en propriété intellectuelle (commandes originales, accords de production de studios et licences tierces) et se poursuit par la production, la post-production et la localisation, le conditionnement de contenu et le marketing, suivis des opérations de plateforme telles que les applications, l'identité, la facturation et les recommandations. La monétisation se produit ensuite via les abonnements, les achats transactionnels et la publicité. La distribution dépend des réseaux haut débit et mobiles (fibre et 5G), des magasins d'applications et des systèmes d'exploitation des appareils (téléviseurs connectés, boîtiers de streaming, consoles de jeu), ainsi que des couches ad-tech pour la CTV, y compris l'insertion publicitaire dynamique et les ventes programmatiques.
Les principaux points de blocage se concentrent aux niveaux de l'intégration et de l'expérience. Des API non standardisées, une authentification complexe et une mesure fragmentée peuvent allonger les délais d'intégration avec les opérateurs et les offres groupées, tandis que les problèmes de découvrabilité ont placé la personnalisation et le placement dans l'interface utilisateur au cœur de la conversion et de la fidélisation. L'échelle et le contrôle des actifs en amont deviennent également plus importants, comme le montrent les dépenses de contenu élevées (par exemple, Netflix a réservé 17 milliards USD au contenu en 2025) et les activités de consolidation visant à réduire la dépendance aux licences tierces et à améliorer le levier de distribution sur les appareils et l'offre publicitaire.
Paysage concurrentiel
Concentration du Marché
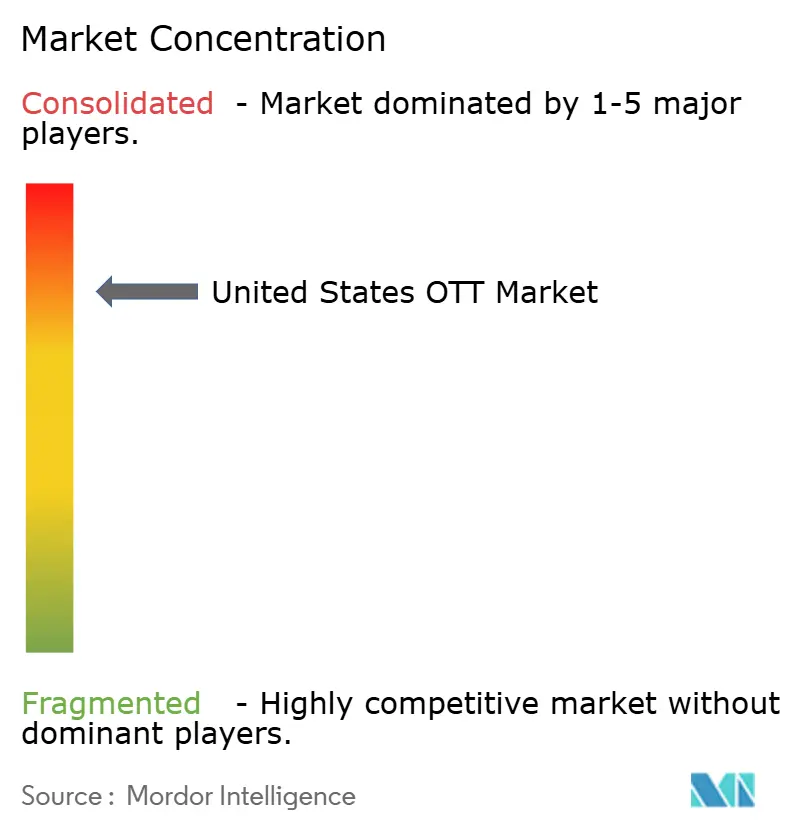
Le marché OTT des États-Unis est concentré parmi un petit nombre de plateformes leaders, mais la concurrence reste active parmi les services plus petits. Netflix, Amazon Prime Video, Disney+ et Apple TV+ représentaient 65 % de l'engagement de streaming aux États-Unis au deuxième trimestre 2026, sur la base de plus de 45 millions d'interactions de streaming dans le rapport. Netflix détenait 20 % de l'engagement, le plus élevé parmi les plateformes individuelles. Netflix a également déclaré 12,25 milliards USD de revenus au premier trimestre 2026 et plus de 325 millions d'abonnés mondiaux. Son vaste catalogue, son envergure mondiale et son investissement publicitaire lui confèrent une position solide sur le marché OTT des États-Unis. Apple TV+ a enregistré la croissance annuelle d'engagement la plus rapide parmi les principales plateformes au cours de l'année jusqu'au deuxième trimestre 2026, ajoutant 5 points de pourcentage et dépassant Hulu pour la quatrième place.
Plusieurs mouvements stratégiques montrent comment les entreprises répondent à l'évolution des conditions du marché. Netflix et AMC Global Media ont annoncé un accord de co-exclusivité mondiale pluriannuel pour les 7 séries de l'univers The Walking Dead, donnant à Netflix des droits internationaux élargis à partir de 2027.[4] Netflix a également lancé sa propre plateforme technologique publicitaire en janvier 2026, réduisant sa dépendance à un partenaire technologique externe. Paramount Skydance et Warner Bros. Discovery ont signé un accord de fusion définitif d'une valeur de 110 milliards USD en février 2026. Les actionnaires de Warner Bros. Discovery ont approuvé la transaction en avril 2026, tandis que la Division antitrust du Département de justice américain a clôturé son enquête sans exiger de cessions ou de mesures correctives comportementales. Ces actions reflètent la valeur accordée aux grands catalogues, à la capacité publicitaire et à une plus grande échelle.
L'offre groupée est une autre réponse majeure aux limites d'abonnements des foyers. Comcast a élargi son offre groupée StreamSaver en avril 2026 pour inclure Disney+, Hulu, HBO Max, Peacock, Netflix et Apple TV+. Cette approche recrée certains avantages d'un bouquet télévisuel tout en maintenant les services de streaming comme des marques distinctes. Les plateformes utilisent également la propriété intellectuelle exclusive et les systèmes de recommandation pour améliorer la fidélisation. Les sports en direct, la programmation multiculturelle et les services technologiques pour les diffuseurs restent des domaines où les acteurs peuvent différencier leurs offres.
Leaders du secteur OTT des États-Unis
-
Netflix Inc.
-
The Walt Disney Company
-
Amazon.com, Inc
-
Warner Bros. Discovery, Inc
-
Hulu, LLC (The Walt Disney Company)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La monétisation soutenue par la publicité et hybride reste l'espace blanc le plus évident, car les FAST et l'AVOD se sont développés au-delà des premiers adoptants et l'inventaire publicitaire de la télévision connectée est devenu un levier de monétisation central pour le visionnage sur grand écran. Les plateformes qui combinent une identité propriétaire avec une prise de décision publicitaire unifiée sur les applications et les appareils peuvent améliorer le rendement tout en s'alignant sur la sensibilité au prix des consommateurs, qui oriente déjà les inscriptions vers les offres avec publicité, plus de la moitié des nouvelles inscriptions à Disney+ en 2025 ayant choisi le palier avec publicité.
La fragmentation du sport et le contrôle des systèmes d'exploitation télévisuels redéfinissent également les stratégies de mise sur le marché. La répartition des droits entre plusieurs applications accroît la demande d'agrégation, de forfaits groupés et de découverte inter-services, tandis que les téléviseurs connectés (pénétration des foyers supérieure à 88 % et part d'appareils de 39,86 % en 2025) concentrent le visionnage là où le placement, la recherche vocale et la mise en avant sur l'écran d'accueil influencent la captation d'audience. Du côté de l'offre, les incitations à la production locale et les nouvelles capacités de studios ajoutent des canaux pour sécuriser des contenus originaux différenciés et réduire les coûts unitaires ; Netflix ayant atteint une étape majeure de construction en juin 2026 sur son campus de studio de Fort Monmouth, dans le New Jersey, souligne un investissement continu dans une infrastructure de production propriétaire pouvant soutenir le rythme de sortie et la profondeur du catalogue.
Développements récents du secteur
- Juillet 2026 : Netflix a annoncé des accords pour intégrer des vidéos courtes sélectionnées provenant de grands éditeurs numériques dans l'expérience Netflix, la programmation devant commencer à apparaître à partir du 3 août 2026. L'entreprise a élargi les formats de contenu au-delà des séries et films longs, ajoutant du visionnage rapide susceptible d'augmenter le temps quotidien passé et de créer un inventaire publicitaire supplémentaire dans les marchés où Netflix propose un palier avec publicité.
- Mai 2026 : The Walt Disney Company a introduit la liaison de profils pour les abonnés éligibles à des offres groupées afin que l'historique de visionnage, les recommandations et les listes de suivi Hulu puissent se synchroniser dans l'application Disney+. Cela unifie les signaux d'identité et de personnalisation entre les services, favorisant la fidélisation et la promotion croisée à mesure que Disney évolue vers une interface de streaming plus intégrée.
- Décembre 2025 : Netflix a accepté d'acquérir Warner Bros. Discovery dans une transaction en numéraire et en actions de 72 milliards USD, avec une clôture visée dans les 18 mois. Si elle est menée à terme, cette combinaison élargirait les catalogues de contenus propriétaires et renforcerait le pouvoir de négociation en matière de distribution et de publicité, tout en accentuant le niveau de contrôle réglementaire américain concernant l'échelle dans le streaming.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, nous dimensionnons le marché OTT des États-Unis comme les revenus générés par les services de streaming vidéo et audio diffusés via internet aux utilisateurs finaux, selon des modèles par abonnement, transactionnels et financés par la publicité, et consommés sur des appareils connectés.
Exclusions du périmètre : les ventes de matériel (telles que les téléviseurs intelligents, les clés de streaming et les décodeurs) ainsi que les revenus de distribution des chaînes de télévision payante traditionnelle sont exclus.
Aperçu de la segmentation
- Par modèle de revenus
- Vidéo à la demande par abonnement (SVOD)
- Vidéo à la demande transactionnelle (TVOD)
- Vidéo à la demande financée par la publicité (AVOD / FAST)
- Hybride (abonnement + publicités)
- Par type d'appareil
- Smartphones et tablettes
- Téléviseurs intelligents
- Ordinateurs portables et ordinateurs de bureau
- Consoles de jeu
- Décodeurs et lecteurs multimédias en streaming
- Par genre de contenu
- Divertissement (films et séries)
- Sports
- Actualités et informations
- Enfants et éducatif
- Documentaire et téléréalité
- Par groupe d'âge
- Moins de 18 ans
- 18-34 ans
- 35-54 ans
- 55 ans et plus
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, identifier les signaux de demande et constituer la série de données de base pouvant être vérifiée d'une année sur l'autre. Nous avons consulté des sources publiques telles que les indicateurs de déploiement du haut débit et d'abonnement de la FCC, les séries de dépenses de consommation du Bureau of Economic Analysis, les ensembles de données du U.S. Census sur les ménages et les tranches de revenus, ainsi que les tendances d'inflation du Bureau of Labor Statistics afin de maintenir une logique de tarification réaliste.
En ce qui concerne le contexte de marché et réglementaire, nous avons également utilisé des publications de la FTC, des documents de l'IAB pour l'orientation du marché publicitaire, ainsi que des articles de recherche dans des revues spécialisées en médias et télécommunications évaluées par des pairs. Du côté de l'offre, nous avons examiné les dépôts réglementaires des entreprises, les retranscriptions de résultats, les présentations aux investisseurs et la presse économique de référence pour les lancements de services, les changements de prix, l'adoption des offres avec publicité et les principaux cycles de droits de contenu. Le cas échéant, nous avons également eu recours à des abonnements payants pour l'intelligence financière des entreprises, le filtrage des actualités et des données financières, ainsi que des bases de données de brevets afin de recouper les évolutions des fonctionnalités des plateformes susceptibles de modifier la monétisation.
Cette liste est indicative et de nombreuses autres sources ont été consultées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de la part des revenus du streaming devant être comptabilisée comme OTT, et sur la rapidité avec laquelle la tarification et les charges publicitaires évoluent aux États-Unis. Nous avons échangé avec un panel de parties prenantes issues des plateformes, de la vente publicitaire, de la distribution de contenu et des écosystèmes d'appareils, puis nous avons confronté leurs contributions aux points de prix observés, aux tendances d'abonnement et à l'orientation du marché publicitaire. Lorsque les contributions divergeaient, nous avons recontacté certains experts afin que le modèle final reflète un juste milieu pratique plutôt qu'un point de vue unique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs de plus petite taille : 20 % | Managers : 43 % |
Dimensionnement et prévisions du marché
La logique centrale du dimensionnement repose sur une construction descendante dans laquelle les ménages disposant du haut débit et les tendances de pénétration des utilisateurs sont traduits en un bassin de demande payante et financée par la publicité, qui est ensuite valorisé à l'aide des taux d'abonnement observés et des fourchettes de rendement publicitaire. Pour rester ancré dans la réalité, les résultats sont corroborés par des approximations ascendantes sélectives, notamment des points de prix d'abonnement échantillonnés multipliés par des estimations du nombre d'abonnés, ainsi que des contrôles de vraisemblance sur les revenus financés par la publicité à partir de l'orientation des charges publicitaires et de l'évolution des CPM évoqués lors des entretiens.
Parmi les données qui influencent significativement le modèle figurent la répartition entre SVOD, AVOD et FAST, les variations mensuelles moyennes des prix et la sensibilité au taux de résiliation, la part des offres vendues via des bouquets, les taux d'adoption des offres avec publicité et la progression des prix ajustée à l'inflation. Pour les prévisions, nous utilisons une analyse de scénarios avec un scénario de base ancré sur le consensus des experts concernant les hausses de prix, l'expansion des offres avec publicité et la saturation des abonnés, suivi de plages de sensibilité pour un ralentissement de la demande publicitaire ou un renforcement des bouquets. Lorsque les informations communiquées par les entreprises ne sont pas entièrement comparables, les écarts sont traités par des fourchettes prudentes qui ne sont resserrées qu'après plusieurs confirmations de sources.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les tendances du haut débit des ménages, les évolutions d'abonnés publiquement évoquées et le revenu implicite par utilisateur, de sorte que toute année atypique est remise en question avant d'être acceptée. Les écarts sont examinés par étapes, en commençant par les vérifications des données d'entrée, puis les révisions des hypothèses, et enfin un second passage d'un analyste pour l'intégrité des calculs.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des révisions tarifaires majeures, des lancements de grands bouquets ou des changements de stratégie en matière d'offres financées par la publicité. Avant la livraison, nous effectuons une dernière mise à jour afin que les chiffres reflètent les dernières informations disponibles et les signaux du marché.
Taille du marché OTT des États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'OTT américain peuvent sembler très éloignées les unes des autres, car les sources ne comptabilisent pas toujours les mêmes flux de revenus et ancrent également leurs modèles à des hypothèses de calendrier et de tarification différentes. Les différences proviennent généralement du fait que l'estimation porte uniquement sur la vidéo ou inclut également l'audio, que la consommation financée par la publicité est entièrement comptabilisée, et que l'année indiquée correspond à un historique réel ou à une projection prospective.
Les revenus matériels sont hors du périmètre de Mordor Intelligence, et cette seule exclusion peut modifier sensiblement les totaux lorsque d'autres estimations mélangent les ventes d'appareils avec les revenus des services de streaming, ou lorsqu'elles traitent les revenus de l'écosystème de la plateforme comme un seul ensemble. Un autre écart courant concerne la couverture du modèle de revenus, certains chiffres ne capturant que les revenus par abonnement, tandis que d'autres incluent le FAST et la publicité au sens large, ce qui peut faire varier la taille du marché même si les nombres d'utilisateurs semblent similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 135,09 milliards USD (2026) | |
| Revue professionnelle A | 69,00 milliards USD (2024) | Ce chiffre est décrit comme le revenu des abonnements OTT ; il exclut donc la consommation financée par la publicité et les revenus transactionnels, et il n'est pas aligné sur l'année de base 2026 indiquée dans le rapport. |
| Perspectives sectorielles B | 112,70 milliards USD (2029) | Cette estimation se concentre sur le streaming vidéo OTT et met l'accent sur les composantes SVOD et vidéo financée par la publicité, ce qui peut différer d'une vision OTT plus large qui comptabilise également le streaming audio et utilise une trajectoire d'année et de progression des prix différente. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé et par l'année mise en avant par chaque source, ce qui modifie le niveau de tarification et d'adoption implicite. En ancrant le modèle sur un bassin de demande clairement défini, une répartition des modèles de revenus, ainsi que des hypothèses de prix et de publicité vérifiables, nous maintenons la taille traçable et reproductible pour une utilisation dans la planification.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché OTT des États-Unis ?
Le secteur OTT des États-Unis est estimé à 135,09 milliards USD en 2026 et devrait atteindre 208,58 milliards USD d'ici 2031, avec un CAGR de 9,08 %.
Qu'est-ce qui stimule l'adoption de l'OTT aux États-Unis ?
Le désabonnement du câble, l'élargissement du visionnage financé par la publicité, l'amélioration de l'accès au haut débit et la demande de contenus plus spécialisés soutiennent l'adoption.
Quel modèle de revenus domine les services OTT américains ?
Le SVOD était en tête avec une part de revenus de 51,75 % en 2025, tandis que l'AVOD devrait enregistrer la croissance la plus élevée avec un CAGR de 9,71 % jusqu'en 2031.
Quels appareils sont les plus importants pour les services de streaming ?
Les smartphones et tablettes détenaient 53,62 % des revenus par type d'appareil en 2025, tandis que les téléviseurs intelligents devraient croître à un CAGR de 9,86 % jusqu'en 2031.
Quel genre de contenu domine les plateformes de streaming américaines ?
Les émissions de télévision et les contenus épisodiques détenaient 45,39 % des revenus par genre de contenu en 2025, tandis que les documentaires devraient progresser à un CAGR de 9,75 % jusqu'en 2031.
Quels sont les principaux défis pour les plateformes OTT ?
La hausse des coûts de contenu, le désabonnement des abonnés, les défis de découvrabilité et le contrôle environnemental peuvent limiter la rentabilité et l'engagement.