
Taille et part du marché des équipements de radiodiffusion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.93 Milliards de dollars |
| Taille du Marché (2031) | 8.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.23 % |
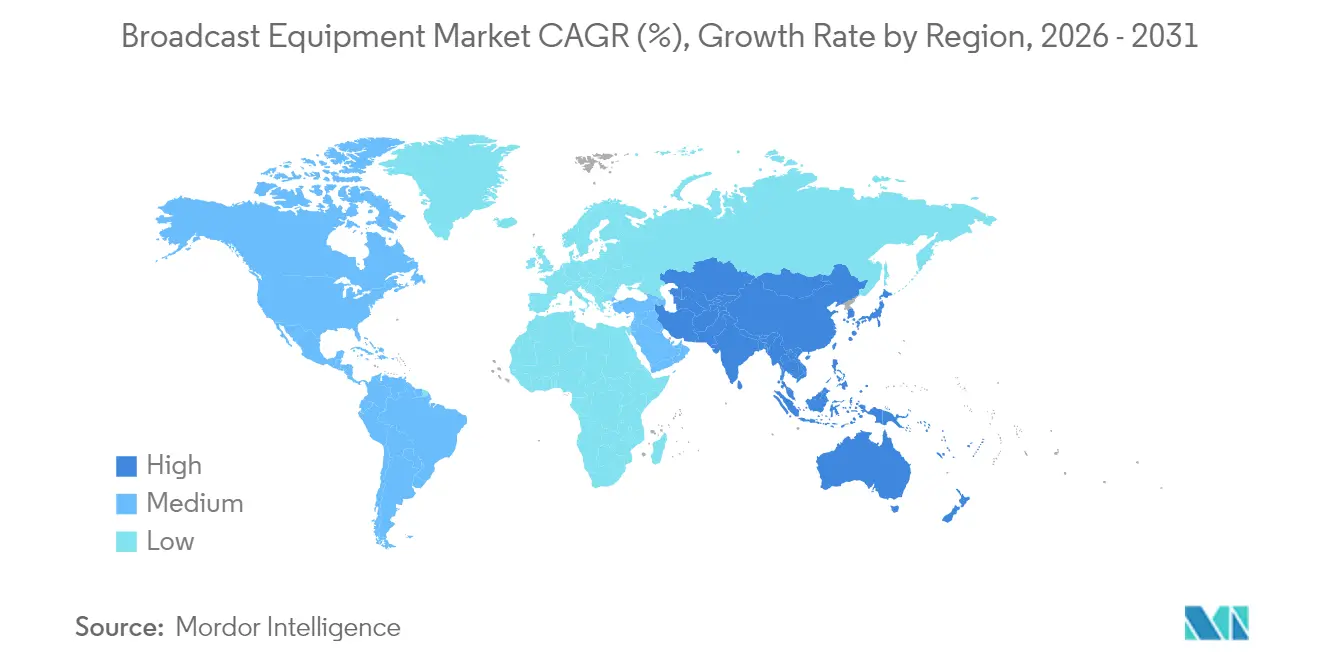
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
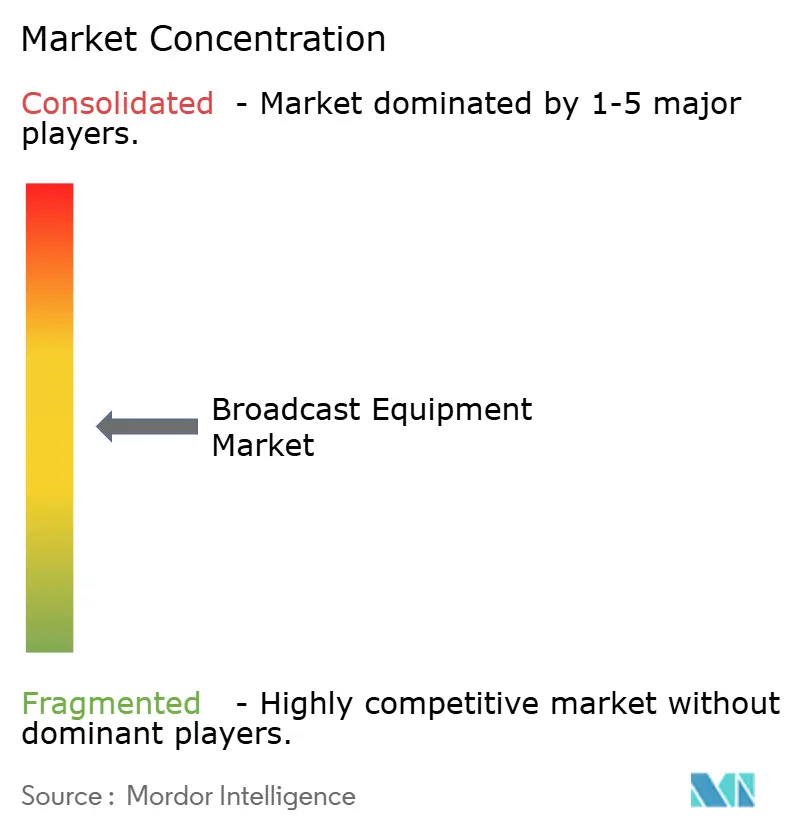
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de radiodiffusion par Mordor Intelligence
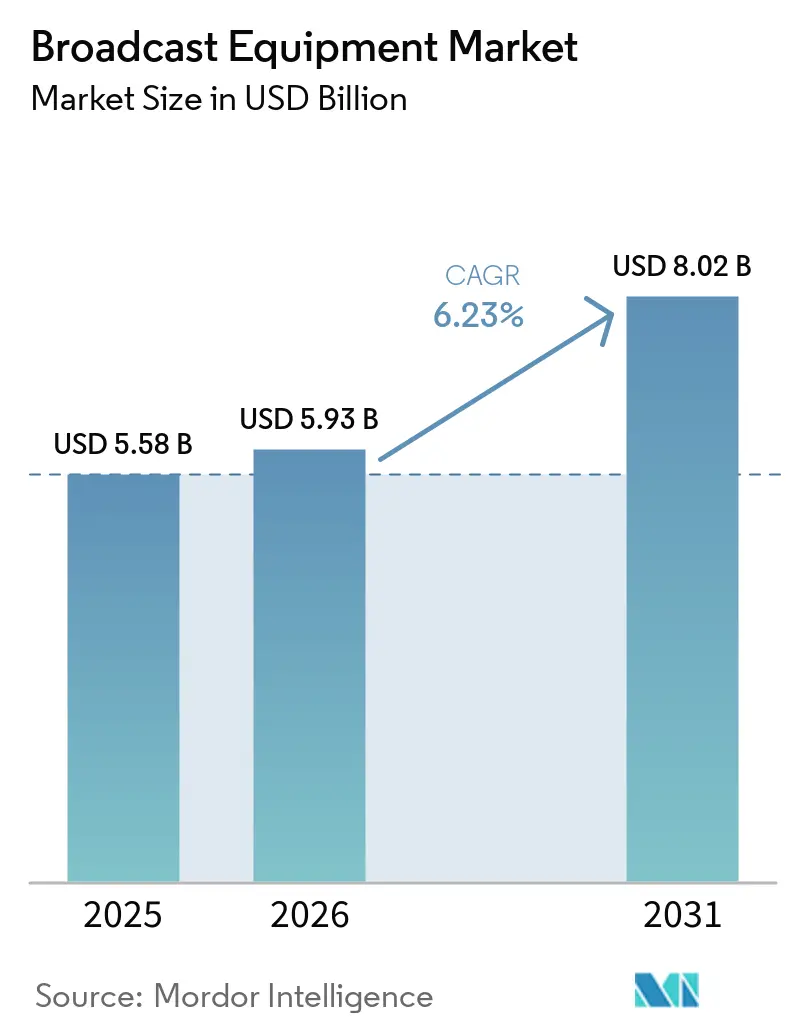
La taille du marché des équipements de radiodiffusion devrait passer de 5,58 milliards USD en 2025 à 5,93 milliards USD en 2026, et atteindre 8,02 milliards USD d'ici 2031 à un TCAC de 6,23 % sur la période 2026-2031.
Cette expansion du marché des équipements de radiodiffusion reflète le remplacement progressif des systèmes patrimoniaux centrés sur le matériel par des architectures définies par logiciel, natives IP et activées dans le nuage, qui réduisent les coûts d'investissement et améliorent l'agilité des flux de travail. L'intensification de la concurrence dans le streaming direct aux consommateurs, la demande croissante de production à distance et les mandats continus de transition numérique orientent les décisions d'achat vers des équipements flexibles prenant en charge plusieurs codecs, des réseaux de contribution hybrides et une mise à l'échelle des ressources en temps réel. Les fournisseurs établis renforcent leurs portefeuilles par la R&D et des acquisitions ciblées, tandis que les acteurs natifs du nuage abaissent les barrières à l'entrée grâce à des modèles d'abonnement qui convertissent les investissements initiaux en charges d'exploitation prévisibles. À mesure que les diffuseurs intègrent l'intelligence artificielle pour l'analyse de contenu et l'assurance qualité automatisée, la demande augmente pour des appareils à forte densité de calcul et des microservices virtualisés pouvant être orchestrés aussi bien sur site que dans des nuages hyperscale.
Principaux enseignements du rapport
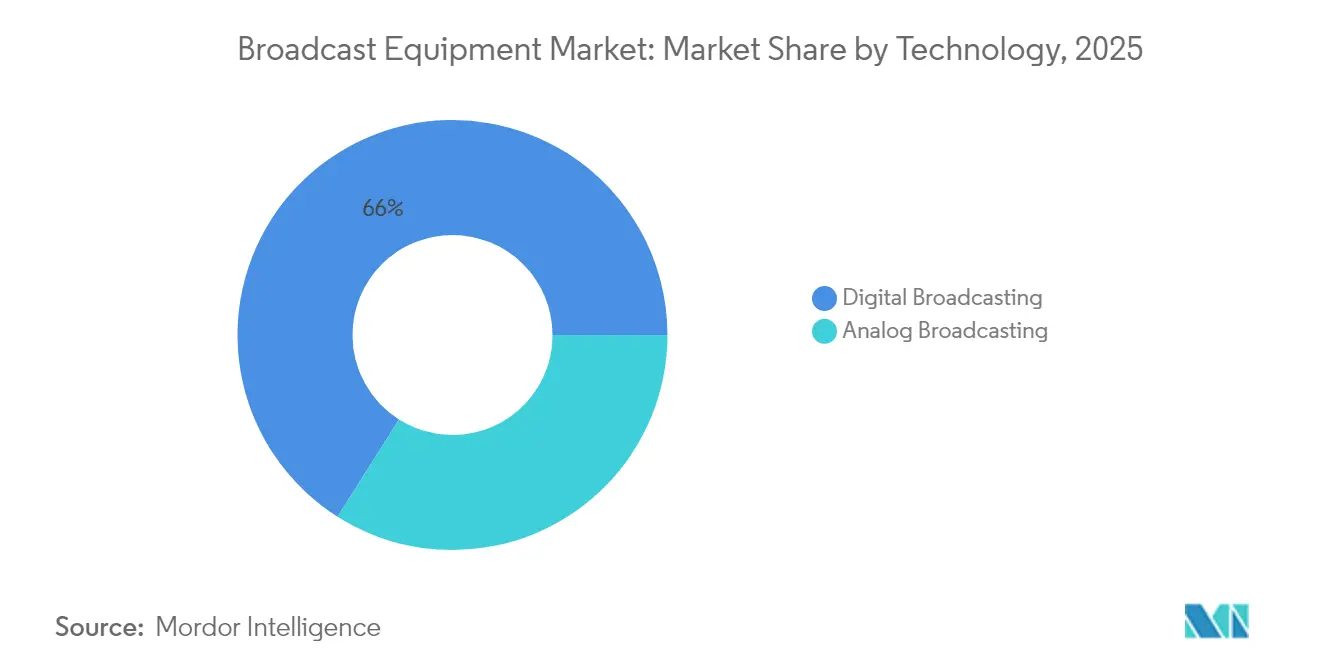
- En 2025, la radiodiffusion numérique avait capté 66,02 % de la part de marché des équipements de radiodiffusion, et elle devrait croître à un TCAC de 7,92 % jusqu'en 2031.
- Par produit, les encodeurs détenaient 24,42 % de la part de marché des équipements de radiodiffusion en 2025, et le segment devrait croître à un TCAC de 6,61 % jusqu'en 2031.
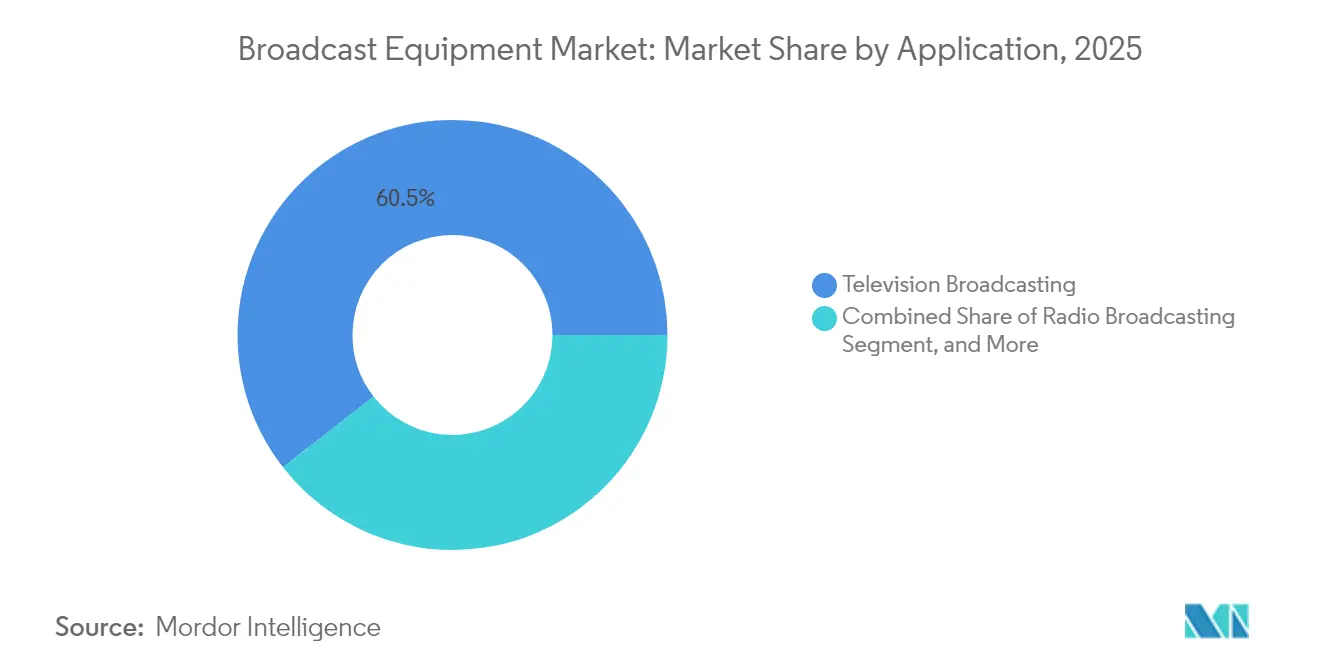
- Par application, la radiodiffusion télévisuelle représentait 60,55 % de la taille du marché des équipements de radiodiffusion en 2025, tandis que la diffusion en direct sur Internet progresse à un TCAC de 7,18 %.
- Par utilisateur final, les diffuseurs représentaient 53,12 % de la demande en 2025, tandis que les fournisseurs de services de streaming devraient enregistrer le TCAC le plus élevé à 7,47 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête du marché des équipements de radiodiffusion avec une contribution de 33,21 % en 2025, et la région Asie-Pacifique devrait être la plus dynamique avec un TCAC de 7,05 % de 2025 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des équipements de radiodiffusion
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'encodeurs prenant en charge plusieurs codecs | +1.2% | Mondial - le plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion de l'OTT direct aux consommateurs accélérant la modernisation des équipements | +1.8% | Mondial - particulièrement en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Transition rapide vers une infrastructure de radiodiffusion basée sur IP | +1.5% | Amérique du Nord et Europe en tête, Asie-Pacifique suivant | Moyen terme (2 à 4 ans) |
| Hausse des flux de travail de production à distance après la pandémie | +0.9% | Mondial - adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption de la diffusion et des graphiques natifs du nuage en mode SaaS | +0.8% | Amérique du Nord et Europe, expansion en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Mandats gouvernementaux pour la transition numérique dans les économies émergentes | +0.6% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'OTT direct aux consommateurs accélérant la modernisation des équipements
La croissance explosive des abonnements aux principaux services de streaming contraint les diffuseurs à rénover leurs installations existantes afin de pouvoir diffuser simultanément des flux linéaires impeccables et des flux à débit binaire adaptatif. Netflix a enregistré 260 millions d'abonnements mondiaux en 2024, tandis que Disney+ dépassait les 150 millions, poussant les détenteurs de droits à exiger des livraisons en HEVC pour les têtes de réseau câblé, en AV1 pour un streaming économe en bande passante, et en VVC émergent pour la compatibilité 8K.[1]Commission des valeurs mobilières et des changes, « Dépôts et rapports des sociétés », sec.gov Les encodeurs multi-codecs remplacent ainsi les appareils à usage unique, déclenchant un nouveau cycle d'achat dans les salles de rédaction, les réseaux sportifs et les stations régionales. Parallèlement, la hausse des budgets de contenu original stimule l'adoption de kits de transport IP qui prennent en charge la production à distance distribuée et la post-production dans le nuage, permettant aux studios d'accélérer les sorties mondiales sans dépendre de lourdes équipes sur site.
Transition rapide vers une infrastructure de radiodiffusion basée sur IP
Avec l'atteinte de la masse critique par le standard SMPTE ST 2110, 78 % des diffuseurs avaient budgétisé des projets d'infrastructure IP pour 2024, accélérant l'abandon des routeurs SDI et des baies de brassage.[2]Société des ingénieurs du cinéma et de la télévision, « Normes et technologies SMPTE », smpte.org Le passage aux infrastructures Ethernet standard réduit la complexité du câblage et diminue le coût total de possession à mesure que les flux de travail migrent des chaînes en bande de base dédiées vers des instances logicielles fonctionnant sur des serveurs COTS. Les réseaux IP simplifient également la redondance grâce à une protection de chemin transparente, tandis que le multidiffusion natif permet une mise à l'échelle opérationnelle pour les chaînes éphémères ou les postes de commentaire à distance. Essentiellement, les dorsales IP fournissent un pont direct vers les services de nuage public, permettant des pics de calcul temporaires lors d'événements majeurs sans engager de coûts matériels permanents, propulsant ainsi davantage le marché des équipements de radiodiffusion.
Demande croissante d'encodeurs prenant en charge plusieurs codecs
Quatre-vingt-cinq pour cent des installations nécessitent désormais HEVC, H.264 et AV1 dans le même châssis d'encodeur pour adapter le contenu aux décodeurs existants, aux téléviseurs intelligents et aux applications de streaming mobile.[3]Alliance pour les solutions de médias IP, « Normes et meilleures pratiques pour les médias IP », aims.tv Les fournisseurs répondent avec des moteurs de compression optimisés par l'IA qui permettent des réductions de débit binaire allant jusqu'à 40 %, libérant de la capacité sur les liens de contribution encombrés. Le micrologiciel évolutif sur le terrain permet aux opérateurs de charger des modules VVC avant les grands tournois sportifs, assurant une compatibilité ascendante et protégeant leur investissement. Alors que les essais en 8K se développent au Japon et en Corée du Sud, le besoin de pipelines multi-codecs définis par logiciel devient de plus en plus critique, soutenant la croissance des revenus des encodeurs au sein du marché des équipements de radiodiffusion.
Hausse des flux de travail de production à distance après la pandémie
Le passage des émissions extérieures centrées sur les camions aux flux de travail REMI est désormais structurel : l'adoption a bondi de 340 % entre 2020 et 2024, et les principaux réseaux sportifs ont réduit leurs équipes sur site jusqu'à 70 % tout en préservant la qualité de la narration multi-caméras. Les encodeurs à faible latence, les liaisons montantes cellulaires sécurisées en lien groupé et les commutateurs natifs IP permettent aux réalisateurs, aux opérateurs de ralenti et aux graphistes de collaborer depuis des hubs centralisés. Les avantages financiers comprennent la réduction des frais de déplacement, une meilleure utilisation du personnel et une rotation plus rapide des sites, tandis que les objectifs environnementaux bénéficient d'empreintes logistiques réduites. En conséquence, la demande s'intensifie pour des routeurs IP évolutifs, des réseaux de synchronisation robustes et des moteurs de ralenti basés sur le nuage, renforçant les perspectives des fournisseurs qui proposent des ensembles d'outils REMI intégrés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Manque persistant de standardisation mondiale des formats médias | -0.8% | Mondial - particulièrement dans la distribution transfrontalière | Long terme (≥ 4 ans) |
| Dépenses d'investissement élevées pour les équipements de transmission UHD et 8K | -1.1% | Mondial - plus prononcé dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Contraintes d'allocation de spectre dans les zones urbaines | -0.5% | Zones urbaines mondiales - visibles en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Déficit de compétences dans l'exploitation des systèmes de radiodiffusion IP et en nuage | -0.7% | Mondial - pénuries aiguës dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées pour les équipements de transmission UHD et 8K
La transition de la HD vers l'UHD puis vers la 8K multiplie les débits de données réseau et les surcharges de traitement, poussant les prix des équipements à un niveau 3 à 7 fois supérieur à ceux des équivalents HD. Les petites stations et les opérateurs des marchés émergents peinent à aligner leurs horizons de retour sur investissement avec de telles dépenses élevées, créant un schéma d'adoption à deux vitesses où les chaînes phares modernisent en premier et les acteurs régionaux restent en retrait. Les options de financement limitées et les cycles d'amortissement rapide exacerbent les pressions budgétaires, retardant des déploiements plus larges et freinant le plein potentiel de revenus du marché des équipements de radiodiffusion.
Manque persistant de standardisation mondiale des formats médias
L'Union internationale des télécommunications a répertorié plus de 40 normes actives de compression vidéo en 2024, fragmentant les flux de travail et contraignant les diffuseurs à maintenir de coûteuses fermes de transcodage. Les préférences régionales divergentes — du DVB-T2 en Europe à l'ISDB-T dans certaines parties de l'Amérique latine — compliquent l'échange de contenus multinationaux et entravent les économies d'échelle pour les fabricants. Tant que les régulateurs et les organismes de normalisation ne convergeront pas vers un nombre réduit de profils de base, les coûts d'interopérabilité continueront de peser sur les décisions d'achat.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : La radiodiffusion numérique renforce son emprise
Les plateformes numériques ont capté 66,02 % des revenus de 2025, et leur TCAC de 7,92 % indique une dynamique incessante à mesure que les gouvernements imposent des délais d'arrêt de l'analogique. Parallèlement, de nombreux réseaux superposent des infrastructures IP aux transmissions numériques existantes, permettant des liens de contribution auto-provisionnés et des services interactifs qui augmentent le rendement publicitaire. La taille du marché des équipements de radiodiffusion pour les solutions hybrides analogique-numérique reste significative dans les zones rurales, mais les calendriers d'arrêt réduisent les fenêtres de remplacement, suscitant une forte demande pour des émetteurs combinés pouvant être reconfigurés par des mises à jour logicielles.
L'adoption reflète également l'efficacité spectrale de l'encodage numérique, qui permet le multiplexage de chaînes secondaires et de services de données au sein d'une seule allocation RF. Cette agilité alimente la programmation en langues locales dans la région Asie-Pacifique et les chaînes sportives éphémères en Europe, élargissant l'inventaire addressable pour les annonceurs. Les fournisseurs qui associent des modulateurs à efficacité spectrale élevée à des tableaux de bord de surveillance natifs IP sécurisent des commandes répétées, renforçant la primauté de la technologie numérique au sein du marché des équipements de radiodiffusion.


Par produit : Les encodeurs ancrent les flux de travail multiplateformes
Les encodeurs ont généré 24,42 % du chiffre d'affaires 2025 et maintiennent une trajectoire de croissance de 6,61 % car chaque voie de distribution — terrestre, satellite, câble ou OTT — dépend de l'efficacité de la compression. Les algorithmes assistés par IA apprennent désormais la complexité des scènes et allouent les bits de manière adaptative, réalisant des économies de 30 à 40 % sans dégradation de l'image. Ces innovations réduisent les coûts CDN pour les fournisseurs de streaming et libèrent de la bande passante de transpondeur pour les opérateurs satellites, alimentant un cycle de mise à niveau vertueux qui soutient la part de leadership du marché des équipements de diffusion.
Les serveurs vidéo, les commutateurs et les émetteurs restent indispensables, mais leur conception adopte de plus en plus un matériel modulaire à base de x86 enveloppé dans des logiciels conteneurisés pour une infrastructure de diffusion moderne. Par conséquent, les clients se concentrent sur les API d'orchestration et la flexibilité des licences plutôt que sur les spécifications matérielles brutes. Les antennes paraboliques continuent de servir les liaisons de contribution à distance et de reprise après sinistre, mais leur croissance est à la traîne par rapport aux voies terrestres IP à mesure que les empreintes 5G et fibre s'élargissent. Les fournisseurs qui associent des encodeurs à du transcodage cloud et à un packaging à la demande conservent un avantage concurrentiel dans un secteur des équipements de diffusion convergé.
Par application : La télévision maintient son volume mais le streaming donne le ton
La radiodiffusion télévisuelle représentait encore 60,55 % des revenus en 2025, reflétant les habitudes de visionnage enracinées et les mandats de diffusion gratuite dans de nombreux pays. Néanmoins, le TCAC de 7,18 % de la diffusion en direct sur Internet souligne le déplacement de la consommation vers les écrans mobiles et les téléviseurs connectés. Les diffuseurs répondent à ce chevauchement par la diffusion simultanée : le contenu linéaire transite par ATSC 3.0 ou DVB-T2 tandis que des flux OTT synchronisés offrent la télévision de rattrapage et la personnalisation, exigeant des serveurs d'origine sophistiqués et des outils de mesure d'audience.
La radiodiffusion radio reste cruciale pour les actualités locales et les alertes d'urgence, notamment dans les régions peu peuplées, mais les gains marginaux sont modestes. La radiodiffusion par satellite occupe des niches spécialisées telles que le haut débit maritime et le divertissement en vol, s'appuyant sur des transpondeurs à haute puissance et des chaînes de liaison montante résilientes. Les fabricants d'équipements affinent donc des moteurs de diffusion convergés qui produisent simultanément des flux SDI, IP et satellite, protégeant l'investissement à mesure que les priorités des clients évoluent entre les stratégies traditionnelles et axées en premier sur le streaming dans le marché des équipements de radiodiffusion.
Par utilisateur final : Les fournisseurs de streaming stimulent l'innovation
Les diffuseurs représentaient 53,12 % des dépenses en 2025, tandis que les budgets à la croissance la plus rapide appartenaient aux fournisseurs de services de streaming, avec un TCAC de 7,47 %. Ces entreprises natives du numérique privilégient les dépenses d'exploitation et les architectures de microservices, s'attendant à une mise à l'échelle élastique vers des millions de téléspectateurs aux heures de pointe sans mises à niveau massives. Par conséquent, les fournisseurs se tournent vers des modules SaaS pour la création de chaînes en direct, le sous-titrage par IA et l'insertion de publicités, associés à une tarification basée sur la consommation pour s'aligner sur les modèles de revenus du streaming.
Les opérateurs de réseaux câblés modernisent leurs têtes de réseau pour atténuer la résiliation des abonnements, en ajoutant des enregistreurs numériques personnels en nuage et des passerelles IP qui ingèrent les signaux hertziens et les redistribuent sous forme de flux unicast. Les studios de production investissent dans des décors virtuels et des fermes de rendu en nuage pour accélérer la création de contenu multiplateforme. Collectivement, ces évolutions récompensent les fournisseurs qui offrent des chaînes verre à verre à latence ultra-faible et des API ouvertes, remodelant la dynamique concurrentielle au sein du secteur plus large des équipements de radiodiffusion.
Analyse géographique
L'Amérique du Nord était en tête du marché des équipements de radiodiffusion avec une part de 33,21 % en 2025, grâce à l'adoption précoce de l'IP, aux incitations NextGen TV et aux importants investissements dans le streaming. Le réaménagement du spectre par la Commission fédérale des communications et le déploiement de l'ATSC 3.0 ont déclenché des reconstructions d'installations, tandis que les détenteurs de droits ont investi des capitaux dans des studios REMI couvrant les sports d'une côte à l'autre. Les mandats de service public du Canada ont stimulé les achats d'équipements de sous-titrage multilingue et d'émetteurs ruraux, tandis que l'arrêt de l'analogique achevé au Mexique a fourni une dernière vague de commandes d'émetteurs.
L'Europe arrive en deuxième position, portée par les initiatives transfrontalières de l'Union européenne de radiodiffusion qui favorisent la standardisation et les infrastructures partagées. L'Allemagne et le Royaume-Uni sont en tête des flux de travail UHD et de la production en étoile IP, et la France soutient la demande par des mises à niveau de la radiodiffusion publique liées aux fonds de préservation culturelle. Les marchés du sud et de l'est continuent de remplacer le DVB-T par le DVB-T2 et d'ajouter des encodeurs HEVC pour l'expansion du niveau HD, maintenant des cycles réguliers de renouvellement des équipements.
L'Asie-Pacifique affiche le TCAC le plus rapide à 7,05 % car la numérisation nationale de l'Inde connecte plus de 200 millions de foyers et les pilotes de radiodiffusion 5G de la Chine présentent des essais en 8K et en réalité virtuelle. Le Japon et la Corée du Sud maintiennent leur leadership technologique grâce à l'audio immersif et aux services satellitaires 4K/8K, tandis que les nations d'Asie du Sud-Est recourent à des prêts multilatéraux pour l'infrastructure. La population dispersée de l'Australie stimule la demande de liaisons satellite montantes et de contribution IP pour couvrir de vastes zones géographiques, complétant ainsi les moteurs de croissance régionale pour le marché des équipements de radiodiffusion.

Paysage réglementaire
La demande d'équipements de radiodiffusion est façonnée par la gestion du spectre, les règles de licence de diffusion, et l'expansion des obligations de conformité pour les appareils connectés et RF. Aux États-Unis, la Federal Communications Commission (FCC) a adopté la FCC 26-14 afin de mettre à jour et de supprimer les procédures obsolètes de radiodiffusion et de télévision dans les parties 1, 73, 74 et 76 du 47 CFR, les mises à jour des règles entrant en vigueur le 18 juin 2026. La FCC a également publié un guide de conformité pour petites entités en janvier 2026, lié aux règles de sécurité de la chaîne d'approvisionnement (basées sur la FCC 25-71 adoptée en octobre 2025), qui renforce le contrôle des achats d'équipements de diffusion en réseau et de contribution.
En Europe, les équipements mis sur le marché doivent de plus en plus s'aligner sur les exigences de cybersécurité de la directive relative aux équipements radioélectriques (Directive 2014/53/UE), dont les exigences essentielles de cybersécurité sont devenues applicables pour les catégories pertinentes d'équipements radioélectriques à partir d'août 2025, soutenues par des normes harmonisées telles que EN 18031-1:2024. Au Royaume-Uni, l'Ofcom a adopté le Wireless Telegraphy (Exemption) (Amendment) (No. 2) Regulations 2026 en mai 2026, mettant à jour les conditions d'exemption de licence et les exigences techniques affectant les équipements sans fil utilisés dans les flux de production et de contribution. Les règles de service au sens large se durcissent également pour les fournisseurs à la demande via le Tier 1 Standards Code de l'Ofcom, entré en vigueur en avril 2026.
Analyse de la chaîne de valeur
La chaîne de valeur des équipements de radiodiffusion s'étend des fournisseurs de composants et de semi-conducteurs aux fabricants d'équipement d'origine (OEM) qui construisent caméras, encodeurs, serveurs vidéo, commutateurs/routeurs et émetteurs, puis aux intégrateurs de systèmes et partenaires de services gérés qui conçoivent et déploient des installations de bout en bout pour les radiodiffuseurs, câblo-opérateurs, fournisseurs de services de streaming et studios de production. Les partenaires du côté de la distribution, notamment les opérateurs de réseaux satellitaires et terrestres ainsi que les CDN et plateformes cloud, influencent de plus en plus les spécifications à mesure que les flux passent d'un matériel lié au SDI vers des architectures IP, définies par logiciel et natives du cloud, qui s'appuient sur des serveurs COTS et des couches de virtualisation.
L'interopérabilité et l'alignement des normes sont devenus un point d'étranglement pratique et un domaine de collaboration au sein de la chaîne. La Linux Foundation, l'Union européenne de radio-télévision (EBU) et la North American Broadcasters Association (NABA) ont lancé le projet open source Media eXchange Layer (MXL) en avril 2025 afin de standardiser l'échange de médias en temps réel entre fonctions virtualisées au sein de Dynamic Media Facilities, avec le soutien notamment de BBC, CBC/Radio-Canada, Intel, AWS et NVIDIA. Côté transmission et réception, la validation du fournisseur vers le laboratoire de test est de plus en plus utilisée pour réduire le risque d'intégration, comme l'illustre l'achèvement par ENENSYS et AVATEQ d'un test d'interopérabilité DTV+ de bout en bout en avril 2025. Les radiodiffuseurs s'associent également à des institutions de recherche (par exemple, Sinclair et IIT Bombay en novembre 2024) pour faire progresser l'ATSC 3.0 et les concepts de diffusion vers tout (broadcast-to-everything), qui intègrent davantage d'IP et de calcul en périphérie dans la chaîne de valeur des équipements.
Paysage concurrentiel
Le marché des équipements de radiodiffusion reste modérément fragmenté, les cinq premiers fournisseurs contrôlant environ 45 % des revenus, laissant une grande marge aux spécialistes. Cisco Systems exploite son héritage réseau pour dominer les routeurs IP et les contrôleurs de multidiffusion, tandis que Sony Group utilise son expertise en imagerie dans les caméras et les commutateurs. Panasonic et Grass Valley concurrencent avec des suites de production en direct 4K de bout en bout, tandis que Harmonic renforce son leadership en compression après l'acquisition de la division de livraison vidéo d'Ateme en juillet 2024.
Des challengers natifs du nuage tels qu'AWS Elemental et Amagi perturbent le marché en proposant la diffusion de chaînes et l'insertion de publicités sur un modèle de dépenses d'exploitation, séduisant les nouveaux entrants du streaming qui préfèrent la facturation à l'usage. Les acteurs établis répondent en conteneurisant leurs applications phares, en lançant des niveaux d'abonnement et en intégrant des API d'orchestration pour le déploiement multi-nuage. Les dépôts de brevets ont dépassé 200 en 2024, centrés sur la compression assistée par l'IA et la synchronisation IP, confirmant une innovation soutenue malgré la maturation des marges matérielles.
La différenciation stratégique gravite vers des flux de travail unifiés, les clients recherchant des piles mono-fournisseur qui regroupent l'ingestion, le traitement, les graphiques, l'automatisation et les analyses de livraison. Par conséquent, l'activité de fusion s'intensifie à mesure que les entreprises acquièrent des talents de niche en diffusion en nuage, streaming en périphérie ou transport à faible latence pour combler les lacunes de leur portefeuille. La dynamique positionne les intégrateurs capables d'harmoniser les îlots SDI sur site avec les microservices du nuage public comme leaders dans l'évolution du marché des équipements de radiodiffusion.
Leaders du secteur des équipements de radiodiffusion
Cisco Systems Inc.
Telefonaktiebolaget LM Ericsson
EVS Broadcast Equipment SA
Grass Valley USA LLC
Harmonic Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'accès à des normes ouvertes et les programmes concrets de modernisation IP créent des espaces vacants pour les fournisseurs capables de proposer des solutions de migration entre le SDI hybride, le ST 2110 et la contribution gérée par le cloud. En juin 2026, la SMPTE a rendu son catalogue de normes librement accessible, réduisant les frictions pour les équipes d'ingénierie adoptant le SMPTE ST 2110 et les flux associés, et soutenant la demande en commutation, synchronisation, surveillance et orchestration conformes. Les déploiements à grande échelle fournissent des signaux d'achat tangibles : PBS a commencé à mettre en œuvre un réseau vidéo IP entièrement géré avec LTN en juin 2026 pour connecter plus de 330 stations de télévision publique, le déploiement se poursuivant jusqu'à fin 2026. Cela élargit le besoin adressable en passerelles IP, transport sécurisé, surveillance centralisée et services d'intégration à l'échelle nationale.
La distribution et la contribution évoluent également des liaisons satellitaires et sur mesure vers l'IP géré avec des protocoles de transport modernes, ce qui accroît la demande en encodeurs multi-codecs, transport sécurisé à faible latence et traitement défini par logiciel. En avril 2026, Globo a fait passer sa distribution principale au Brésil vers le SRT sur une dorsale IP gérée utilisant Synamedia Quortex PowerVu et Digital Content Manager virtualisé (vDCM). En mars 2026, Reuters a entamé un partenariat pluriannuel avec TVU Networks pour migrer la distribution d'actualités en direct du satellite vers un modèle IP géré par le cloud. La production d'événements majeurs valide également des fabriques IP à haute capacité et un traitement COTS, comme le souligne l'utilisation par Host Broadcast Services (HBS) d'un réseau ST 2110 convergé avec traitement logiciel sur serveurs COTS pour la Coupe du Monde de la FIFA 2026, soutenant des opportunités à court terme pour les fournisseurs proposant des fabriques médias IP groupées, un traitement compatible UHD/HDR et des outils d'opérations automatisées pour la production décentralisée et à distance.
Développements récents du secteur
- Avril 2026 : Grass Valley a lancé la carte passerelle ACE-3901 accompagnée de mises à jour de l'AMPP OS visant à unifier le routage et le traitement du signal entre les environnements SDI et IP. Cette sortie renforce les boîtes à outils de migration pour les installations hybrides en réduisant le besoin de remplacements complets, tout en ajoutant un contrôle défini par logiciel et une interopérabilité entre infrastructures mixtes.
- Mars 2026 : Harmonic a amélioré son XOS Advanced Media Processor avec un support supplémentaire pour le HDR Dolby Vision et l'audio Dolby Atmos aligné sur les flux ATSC 3.0. Cette mise à niveau améliore la préparation à la distribution terrestre de nouvelle génération et intègre des fonctions de traitement à plus forte valeur dans des piles de traitement média densifiées et davantage orientées logiciel.
- Septembre 2025 : Grass Valley a présenté un portefeuille de mise en réseau et d'infrastructure à IBC 2025, axé sur des opérations SDI et IP hybrides résilientes. Ce lancement répond aux contraintes de modernisation des radiodiffuseurs maintenant des îlots SDI, tout en élargissant les options d'adoption progressive du routage natif IP et de l'orchestration à l'échelle de l'installation.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché des équipements de diffusion couvre les revenus générés par les équipements utilisés pour créer, traiter, transmettre et distribuer des signaux de diffusion pour la télévision, la radio, le satellite et le streaming en direct sur Internet dans toutes les régions.
Exclusions du périmètre : nous excluons les appareils grand public et le matériel informatique généraliste qui ne sont pas spécifiquement conçus pour l'acquisition, le traitement, la contribution ou la transmission de signaux de diffusion.
Aperçu de la segmentation
- Par technologie
- Radiodiffusion analogique
- Radiodiffusion numérique
- Par produit
- Antennes paraboliques
- Commutateurs
- Serveurs vidéo
- Encodeurs
- Émetteurs et répéteurs
- Autres produits
- Par application
- Radiodiffusion radio
- Radiodiffusion télévisuelle
- Diffusion en direct sur Internet
- Radiodiffusion par satellite
- Par utilisateur final
- Diffuseurs
- Opérateurs de réseaux câblés
- Fournisseurs de services de streaming
- Studios de production
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et collecter des données de référence pouvant être vérifiées d'une année sur l'autre. Nous nous sommes appuyés sur des sources publiques telles que l'Union internationale des télécommunications, la Commission fédérale des communications des États-Unis, l'Union européenne de radio-télévision, les régulateurs nationaux des communications et les statistiques commerciales d'UN Comtrade pour comprendre les règles spectrales, le nombre de diffuseurs et l'orientation des signaux d'expédition d'équipements.
Pour traduire ces signaux de référence en données de dimensionnement, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les catalogues de produits et la couverture presse réputée sur les mises à niveau de diffusion telles que la migration IP et les flux de travail UHD. Le cas échéant, nous avons utilisé des abonnements payants axés sur les données financières et le renseignement des entreprises, les bases de données de brevets et les enregistrements d'importation et d'exportation au niveau des expéditions pour confirmer la composition des produits et le calendrier des grands cycles de mise à niveau. Ces sources documentaires ne sont pas exhaustives, et nous avons également utilisé d'autres références publiques pour collecter, valider et clarifier les données au cours des travaux.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes courtes ont été réalisés auprès d'un ensemble de fabricants d'équipements de diffusion, d'intégrateurs de systèmes, de diffuseurs et de fournisseurs de services, afin de vérifier les tendances de la demande et les évolutions des prix. Nous avons également utilisé ces mêmes données pour recouper l'adoption régionale des flux de travail numériques et pour valider les hypothèses sur les cycles de remplacement dans les cas d'usage de la télévision, de la radio, du satellite et du streaming.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 14 % | APAC : 47 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 35 % |
| Acteurs plus petits : 22 % | Managers : 58 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante, dans laquelle le nombre de diffuseurs et de plateformes, les cycles de renouvellement des équipements et les évolutions technologiques régionales sont utilisés pour reconstituer le bassin de demande, puis les dépenses sont réparties entre les catégories d'équipements pertinentes. Pour maintenir des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par les volumes unitaires pour les articles clés, et un cumul fournisseurs et canaux pour une liste restreinte de gammes de produits à forte visibilité.
Quelques données ont influencé de manière répétée le modèle, notamment les licences de diffusion actives et le nombre de stations, les calendriers de migration spectrale et numérique, les taux de remplacement de la base installée pour les équipements de studio et de terrain, le rythme d'adoption de la production IP et cloud, et les flux commerciaux pour le matériel de transmission et de traitement de qualité diffusion. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios soutenue par une couche de régression simple, dans laquelle les indicateurs macroéconomiques et les prévisions de dépenses en infrastructures médias ont été alignés sur les avis d'experts recueillis lors des entretiens. Lorsque les signaux ascendants manquaient pour des segments de produits plus petits, nous avons utilisé des ratios proxy issus de catégories d'équipements similaires, puis nous avons recoupé ces estimations avec le bassin de demande global.
Cycle de validation et de mise à jour des données
La validation est effectuée en plusieurs passes afin que les lacunes soient détectées tôt et corrigées avant la finalisation des chiffres. Nous comparons les résultats du modèle avec des signaux indépendants tels que l'orientation des statistiques commerciales, les commentaires sur les dépenses d'investissement issus des dépôts publics et le calendrier des programmes de migration pilotés par les politiques, puis nous examinons les valeurs aberrantes jusqu'à ce que l'écart puisse être expliqué.
Avant la validation finale, un second analyste examine le travail pour tester les hypothèses, le traitement des devises et l'alignement des années entre les régions. Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, notamment des changements réglementaires majeurs ou des mouvements de prix importants. Juste avant la livraison, nous effectuons une vérification finale afin que les clients reçoivent la vue la plus récente et mise à jour plutôt qu'un instantané antérieur.
Taille du marché des équipements de diffusion selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les équipements de diffusion correspondent rarement parfaitement, car chaque éditeur trace les limites différemment et n'utilise pas toujours la même année, le même calendrier de change ou la même logique de tarification. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les revenus déclarés des entreprises, tandis qu'une autre repose davantage sur la demande modélisée des diffuseurs et des plateformes.
Les principales lacunes proviennent généralement de ce qui est comptabilisé comme équipement de qualité diffusion, de la manière dont le matériel analogique et numérique est traité lors des cycles de remplacement, et de l'inclusion ou non des outils de production médias adjacents dans le même ensemble. Le choix de l'année de base et la manière dont la progression des prix de vente moyens est appliquée ont également leur importance, car les grands cycles de mise à niveau de la diffusion peuvent être inégaux selon les régions et les applications, ce qui explique pourquoi le calendrier et les vérifications de validation peuvent modifier le résultat.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,93 milliards USD (2026) | |
| Consultance mondiale A | 5,35 milliards USD (2024) | Utilise une année de base et une fenêtre de prévision différentes, ce qui décale le calendrier des principaux cycles de mise à niveau, et les détails du périmètre sur ce qui est qualifié de matériel exclusivement dédié à la diffusion sont moins explicites dans le résumé public. |
| Éditeur sectoriel B | 5,60 milliards USD (2024) | Le regroupement des produits est présenté à un niveau élevé, de sorte que les chevauchements avec les équipements de production adjacents peuvent subsister, et une trajectoire de croissance déclarée plus lente suggère des hypothèses différentes sur les cycles de remplacement et les évolutions des prix de vente moyens. |
L'orientation des flux commerciaux pour le matériel de qualité diffusion et la cadence des programmes de migration numérique constituent des vérifications pratiques qui maintiennent Mordor Intelligence ancré à un bassin de demande défini plutôt qu'à un ensemble large d'équipements médias. Dans l'ensemble, l'écart entre les valeurs publiées s'explique en grande partie par le choix de l'année de base, les décisions relatives aux limites des équipements et la manière dont les cycles de renouvellement sont traduits en dépenses annuelles, des éléments qui peuvent être examinés et reproduits avec des données d'entrée claires.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des équipements de radiodiffusion ?
La taille du marché des équipements de radiodiffusion a atteint 5,93 milliards USD en 2026.
À quel rythme la demande d'équipements de radiodiffusion devrait-elle croître ?
Le marché devrait s'étendre à un TCAC de 6,23 % entre 2026 et 2031.
Quel segment technologique domine les ventes ?
Les équipements de radiodiffusion numérique représentent 66,02 % des revenus et croissent à un TCAC de 7,92 %.
Pourquoi les encodeurs sont-ils si critiques pour les diffuseurs ?
Les encodeurs permettent la livraison multi-codec pour les flux linéaires, OTT et 8K émergents, et détiennent actuellement 24,42 % des revenus produits.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est la géographie à la croissance la plus rapide avec un TCAC de 7,05 % jusqu'en 2031.
Comment les tendances de la production à distance façonnent-elles les achats ?
Les flux de travail REMI réduisent les coûts sur site et stimulent la demande de routeurs IP, d'encodeurs à faible latence et d'outils de production en nuage.
Dernière mise à jour de la page le:



