
Vereinigte Staaten OTT-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 135.09 Milliarden US-Dollar |
| Marktgröße (2031) | 208.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.08 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vereinigte Staaten OTT-Marktanalyse von Mordor Intelligence
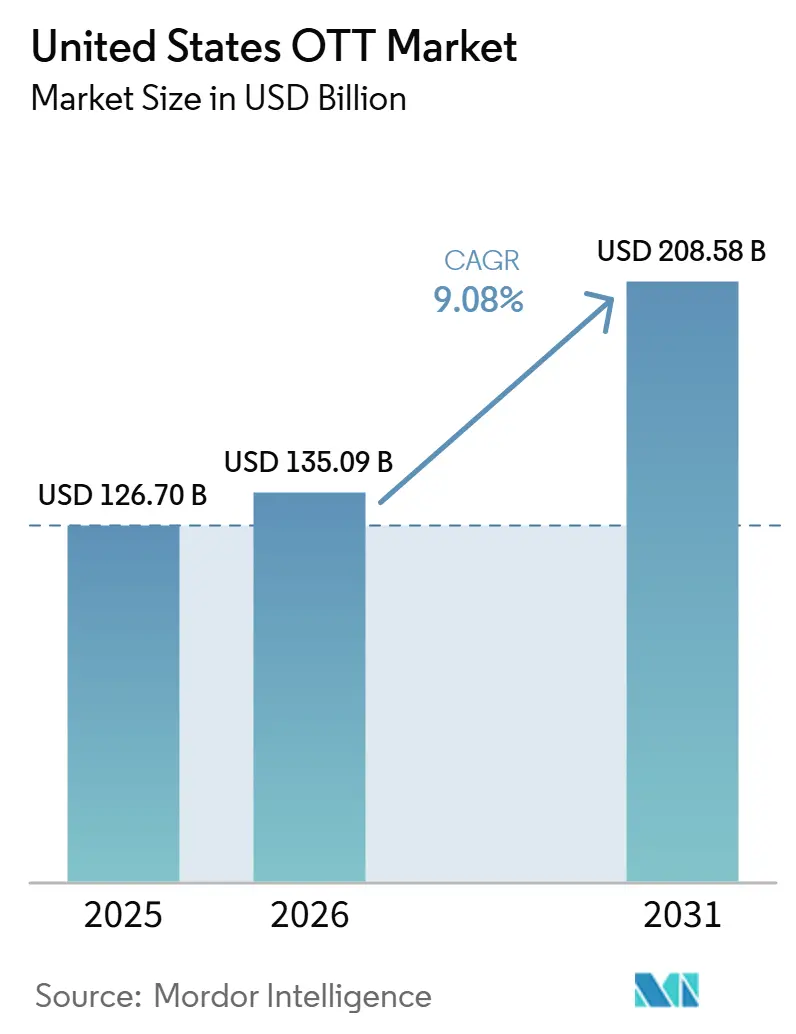
Der OTT-Markt der Vereinigten Staaten erreichte im Jahr 2026 ein Volumen von 135,09 Milliarden USD und wird bis 2031 voraussichtlich auf 208,58 Milliarden USD anwachsen, was einem CAGR von 9,08 % entspricht. Die zunehmende Abkehr vom traditionellen Pay-TV, die flächendeckende Einführung von Glasfaser- und 5G-Netzen sowie die rasche Verbreitung werbefinanzierter Tarife, die nun mit reinen Abonnements konkurrieren, verändern den Videokonsum grundlegend. Die Verbreitung von Smart-TVs übersteigt in US-amerikanischen Haushalten 88 %, was das Sehen von Inhalten wieder ins Wohnzimmer verlagert, wo Werbetreibende das gemeinsame Schauen und größere Bildschirme schätzen. Exklusive Sportrechte verteilen sich zunehmend auf digitale Plattformen und ziehen jüngere Fans von traditionellen Pay-TV-Paketen ab. Unterdessen signalisiert die Konsolidierung, angeführt durch Netflixs Angebot von 72 Milliarden USD für Warner Bros. Discovery, dass Skalierung in Produktion und Vertrieb nun eine defensive Anforderung gegen steigende Inhaltskosten darstellt. Die regulatorische Prüfung dieses Megadeals, Nachhaltigkeitsbedenken hinsichtlich der Emissionen von Rechenzentren sowie die Frustration der Abonnenten über Suchzeiten von mehr als 12 Minuten sind die wesentlichen Risiken, die das ansonsten starke Wachstum dämpfen.
Wesentliche Erkenntnisse des Berichts
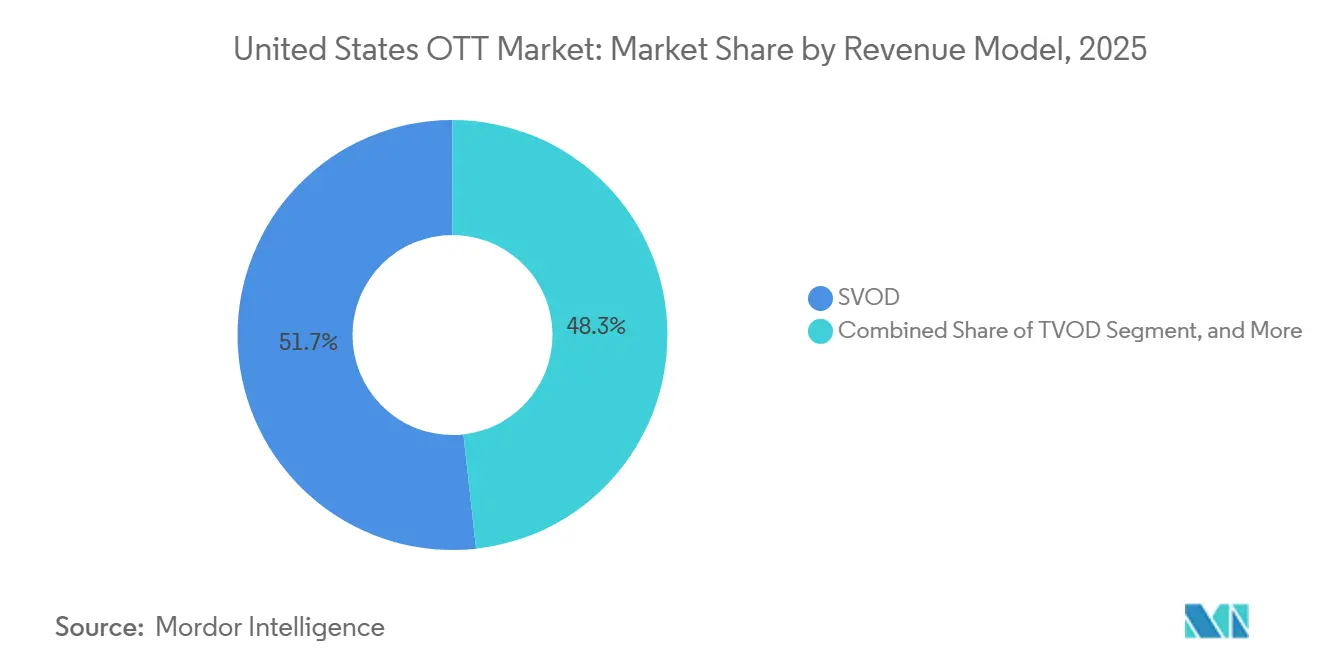
- Nach Erlösmodell hielt SVOD im Jahr 2025 einen Marktanteil von 51,75 % am OTT-Markt der Vereinigten Staaten, während AVOD bis 2031 voraussichtlich mit einem CAGR von 9,71 % wachsen wird.
- Nach Gerätetyp entfielen im Jahr 2025 53,62 % des gerätebezogenen Umsatzes im OTT-Markt der Vereinigten Staaten auf Smartphones und Tablets, während Smart-TVs bis 2031 voraussichtlich mit einem CAGR von 9,86 % wachsen werden.
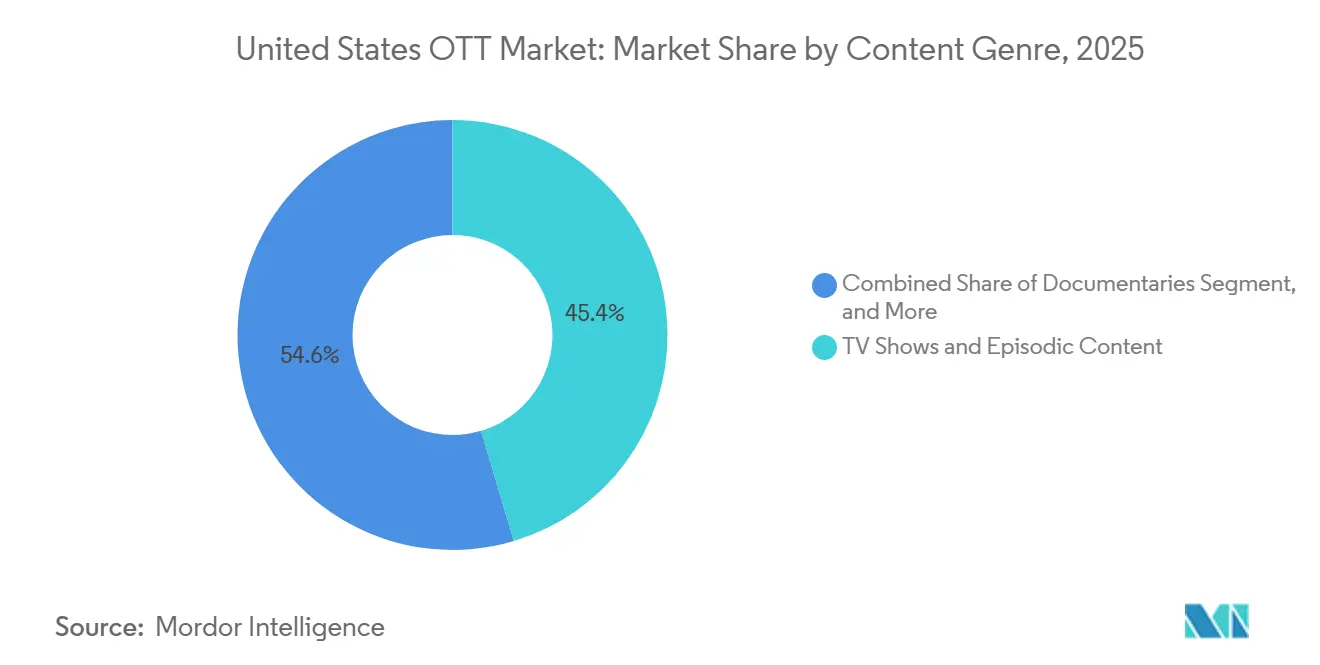
- Nach Inhaltsgenre entfielen im Jahr 2025 45,39 % des Umsatzes auf TV-Serien und episodische Inhalte, während Dokumentationen bis 2031 voraussichtlich mit einem CAGR von 9,75 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des US-amerikanischen OTT-Marktes
Analyse der Auswirkungen der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Zunehmende Abkehr vom traditionellen Pay-TV und Direktvertrieb an Verbraucher | +2.4% | National, mit höchster Intensität in den Metropolkorridoren der Westküste und des Nordostens | Kurzfristig (≤ 2 Jahre) |
| Glasfaser- und 5G-Ausbau für qualitativ hochwertigeres Streaming | +1.9% | National, mit frühen Gewinnen in Metropolgebieten des Sun Belt und ländlichen Märkten mit festem Drahtloszugang | Mittelfristig (2–4 Jahre) |
| Werbefinanzierte und hybride Modelle erweitern die Reichweite | +1.7% | National | Kurzfristig (≤ 2 Jahre) |
| Nischen-SVOD-Dienste für multikulturelle und glaubensbasierte Zielgruppen | +1.1% | National, konzentriert in Sun-Belt-Staaten mit hohem Anteil hispanischer Bevölkerung und Glaubensgemeinschaften | Mittelfristig (2–4 Jahre) |
| Steuerliche Anreize der Bundesstaaten für die Produktion von Originalinhalten | +0.7% | Auf Bundesstaatsebene, mit frühen Gewinnen in Kalifornien, New Jersey, Hawaii und Pennsylvania | Mittelfristig (2–4 Jahre) |
| KI-gestützte Personalisierung zur Verbesserung von Wiedergabezeit und Nutzerbindung | +0.6% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Abkehrraten vom traditionellen Pay-TV in US-amerikanischen Haushalten beschleunigen die Direktvertriebsadoption
Die Abkehr vom traditionellen Pay-TV wurde im Jahr 2025 zu einer prägenden Kraft für den OTT-Markt der Vereinigten Staaten, als Haushalte ohne Pay-TV-Abonnement erstmals die Zahl der Pay-TV-Haushalte überstiegen. Das Video Advertising Bureau berichtete, dass im Jahr 2025 77,2 Millionen US-amerikanische Haushalte das traditionelle Pay-TV aufgegeben hatten, und erwartet, dass diese Zahl bis Ende 2026 auf 80,7 Millionen ansteigen wird.[1] Streaming machte im Dezember 2025 47,5 % des gesamten US-amerikanischen Fernsehkonsums aus, verglichen mit 20,2 % für Kabelfernsehen und 21,4 % für terrestrisches Fernsehen. Jeder Haushalt, der das traditionelle Pay-TV verlässt, wird zum Direktkunden eines oder mehrerer OTT-Dienste. Dieser Wandel gibt Plattformen mehr Kontrolle über Abrechnung, Tarifauswahl und Werbeexposition. Er macht auch die Kundenbindung wichtiger, da Verbraucher mit geringem Aufwand den Anbieter wechseln können.
Rascher Ausbau von Glasfaser- und 5G-Netzen ermöglicht qualitativ hochwertigeres Streaming
Die Breitbandqualität unterstützt den OTT-Markt der Vereinigten Staaten, indem sie die Zuverlässigkeit der hochauflösenden Videoübertragung verbessert. Schnellere Fest- und Drahtlosverbindungen reduzieren Pufferung und können die Abschlussraten bei 4K-Inhalten verbessern. Bessere Seherlebnisse können Kündigungen aufgrund schlechter Servicequalität reduzieren und das Werbeinventar bei vernetzten Fernsehdiensten erhöhen. Glasfaser und fester Drahtloszugang können Premium-Streaming auf Gebiete außerhalb der Städte und ländliche Regionen ausweiten, wo herkömmliche Kabelnetze möglicherweise kein konsistentes Hochbreitband-Sehen unterstützen. Die Federal Communications Commission hat weiterhin Breitbandunterstützung auf ländliche Abdeckung und Infrastrukturausbau ausgerichtet. Diese Investitionen können die adressierbare Haushaltsbasis über den Prognosezeitraum hinaus vergrößern, wenn Plattformen Dienste und Inhalte anbieten, die den Bedürfnissen neu angeschlossener Haushalte entsprechen.
Verlagerung hin zu werbefinanzierten und hybriden Modellen erweitert die Reichweite
Werbefinanziertes Sehen wird zu einem zentralen Bestandteil des OTT-Markts der Vereinigten Staaten und nicht mehr nur zu einer Sekundäroption für günstigere Tarife. Das Video Advertising Bureau prognostiziert für das Jahr 2026 209,4 Millionen AVOD-Zuschauer in den Vereinigten Staaten, was 62 % der Bevölkerung entspricht. Hybridmodelle ermöglichen es einem einzelnen Dienst, sowohl Abonnenten zu bedienen, die eine werbefreie Option bevorzugen, als auch Zuschauer, die einen niedrigeren monatlichen Preis bevorzugen. Die Streaming-Vorabverpflichtungen stiegen für den Zyklus 2025–2026 auf 13,2 Milliarden USD, während Rundfunkanbieter geringere Verpflichtungen verzeichneten. Netflix startete im Januar 2026 seine eigene interne Werbetechnologieplattform, was dem Unternehmen mehr direkte Kontrolle über Zielgruppenansprache und Kampagnenauslieferung gibt. Die Ausweitung der Werbung schafft einen Wachstumspfad, kann jedoch den operativen Vorteil führender Plattformen vergrößern, die über stärkere Mess-, Inventarverwaltungs- und Vertriebskapazitäten verfügen.
Nischen-SVOD-Dienste für multikulturelle und glaubensbasierte Zielgruppen erschließen neue Abonnentenpools
Nischendienste bieten dem OTT-Markt der Vereinigten Staaten eine Möglichkeit, Zielgruppen zu erreichen, deren Interessen möglicherweise nicht in breiten Unterhaltungskatalogen abgebildet sind. Glaubensbasierte und multikulturelle Inhalte können eine klarere Verbindung zu Zuschauern aufbauen als ein Allzweckdienst. Fokussierte Dienste können definierte Kataloge und bekannte Titel nutzen, um ein bestimmtes Zielgruppensegment anzusprechen. Sie können auch kostengünstigere Programmformate nutzen, um die Inhaltsausgaben zu steuern. Größere Plattform-Marktplätze erleichtern das Auffinden und den Kauf spezialisierter Abonnements. Texas und Florida bieten aufgrund ihrer großen hispanischen Bevölkerung ein großes, bedeutungsvolles Publikum für spanischsprachige und kulturell spezifische Inhalte.
Analyse der Auswirkungen der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Kosten für Inhaltslizenzierung und Wettbewerb um Premium-Rechte | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Marktsättigung und Abwanderung aufgrund niedriger Wechselkosten | -0.7% | National | Kurzfristig (≤ 2 Jahre) mit anhaltender Wirkung |
| Abnehmende Auffindbarkeit durch App-Überflutung | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Prüfung des CO₂-Fußabdrucks von Streaming-Workloads | -0.2% | National, mit Ausstrahlungseffekten auf Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Inhaltslizenzierung und Wettbewerb um Premium-Rechte belasten die Margen
Die Kosten für Inhaltslizenzierung bleiben eine erhebliche Einschränkung für den OTT-Markt der Vereinigten Staaten. Netflix und Sony Pictures Entertainment schlossen im Januar 2026 eine globale Pay-1-Lizenzvereinbarung im Wert von über 7 Milliarden USD ab, während Disney sein Inhaltsbudget für das Geschäftsjahr 2026 um 1 Milliarde USD auf 24 Milliarden USD erhöhte, wobei NBA-Rechte als wesentlicher Treiber identifiziert wurden. Diese Verpflichtungen zeigen die anhaltende Bedeutung von Premium-Franchises, Kinorechten und Live-Sport für führende Plattformen. Neue AVC- bzw. H.264-Streaming-Gebührenstrukturen können für große Plattformen auch feste jährliche Ausgaben hinzufügen. Kleinere Dienste verfügen möglicherweise nicht über die nötige Skalierung, um Inhalts- und Technologiekosten auf eine große Abonnentenbasis zu verteilen. Plattformen reagieren durch Preisgestaltung, Werbeeinnahmen, disziplinierte Inhaltsausgaben, Lizenzpartnerschaften und Akquisitionen.
Marktsättigung und Abonnentenabwanderung durch geringe Wechselkosten
Die Marktsättigung verändert die Herausforderung für den OTT-Markt der Vereinigten Staaten von der Gewinnung von Abonnenten hin zu deren Bindung. US-amerikanische Haushalte unterhielten im Jahr 2025 durchschnittlich 5,8 Streaming-Abonnements, während das Wachstum der Premium-SVOD-Abonnenten auf 7 % verlangsamte und die gewichtete durchschnittliche monatliche Abwanderungsrate 4,6 % betrug. Diese Zahlen zeigen, dass Haushalte ihre Dienstleistungsportfolios anpassen, anstatt unbegrenzt Abonnements hinzuzufügen. Der Entwurf identifiziert 29,5 Millionen Amerikaner als serielle Abwanderer, die innerhalb von 2 Jahren 3 oder mehr Dienste gekündigt haben, was 23 % der Abonnenten und 42 % der Kündigungen entspricht. Veröffentlichungszeitpunkte, Bündel, werbefinanzierte Tarife und bessere Auffindbarkeit können die Abwanderung reduzieren, aber nicht beseitigen. Plattformen müssen höhere Preise mit dem wahrgenommenen Wert in Einklang bringen, da Haushalte ohne langen Vertrag oder Gerätewechsel zu einem anderen Dienst wechseln können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erlösmodell: SVOD bleibt die wichtigste Erlösbasis, während Werbetarife expandieren
SVOD hielt im Jahr 2025 einen Marktanteil von 51,75 % am OTT-Markt der Vereinigten Staaten und war damit das größte Erlösmodell. Wiederkehrende monatliche Abonnements bleiben zentral für die Plattformökonomie, da sie eine vorhersehbare Erlösbasis bieten. Serialisierte Inhalte und umfangreiche Inhaltsbibliotheken unterstützen die Wiederverwendung bei großen Veröffentlichungen. Disneys monatliches Bündel für 29,99 USD für Disney+, Hulu und ESPN+ veranschaulicht, wie kombinierte Dienste den Wert für Haushalte steigern können. Das Bündel soll seit Januar 2026 11 Millionen inländische Abonnenten hinzugewonnen haben. TVOD bedient Zuschauer, die es vorziehen, für einzelne Titel oder Live-Events zu zahlen, anstatt einen wiederkehrenden Dienst zu unterhalten. Seine Rolle ist begrenzter, da Abonnementdienste aktuelle Veröffentlichungen schneller in ihre Kataloge aufnehmen.
Hybride Abonnement- und Werbetarife verändern die Art und Weise, wie führende Plattformen Haushalte mit unterschiedlichen Budgets bedienen. Der Entwurf besagt, dass im Jahr 2026 voraussichtlich 80,4 % der Sub-OTT-Zuschauer mindestens 1 werbefinanziertes Abonnement haben werden, verglichen mit 71,5 % im Jahr 2024. AVOD ist das am schnellsten wachsende Erlösmodell, wobei die Größe des OTT-Markts der Vereinigten Staaten für AVOD bis 2031 voraussichtlich mit einem CAGR von 9,71 % wachsen wird. Das Video Advertising Bureau prognostiziert, dass es im Jahr 2026 209,4 Millionen AVOD-Zuschauer in den Vereinigten Staaten geben wird.[2] Die FAST-Zuschauerzahl wird ebenfalls voraussichtlich im Jahr 2026 125 Millionen Zuschauer überschreiten. Größere Skalierung kann Werbetreibende anziehen, Inhaltsakquisitionen finanzieren und die Attraktivität kostenloser oder kostengünstiger Dienste verbessern. Netflixs eigene Werbeplattform zeigt, dass die größten Abonnementdienste Werbeinfrastruktur nun als strategische Fähigkeit betrachten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Gerätetyp: Mobile Geräte führen beim Umsatz, während Smart-TV-Nutzung an Dynamik gewinnt
Smartphones und Tablets machten im Jahr 2025 53,62 % des gerätebezogenen Umsatzes aus. Ihre führende Position spiegelt mobile Nutzungs- und Second-Screen-Gewohnheiten wider, insbesondere bei Verbrauchern im Alter von 18 bis 34 Jahren. Mobile Geräte ermöglichen es Nutzern, Inhalte beim Reisen, Pendeln oder bei der Nutzung eines anderen Bildschirms zu Hause anzusehen. Diese Sitzungen können kürzer sein als Sitzungen auf vernetzten Fernsehgeräten, was den Werbewert pro Sehdauer begrenzen kann. Laptops und Desktops unterstützen weiterhin das Ansehen von Nachrichten, Dokumentationen und arbeitsbezogenen Inhalten. Ihr relativer Beitrag nimmt ab, da mehr Freizeitkonsum auf Fernsehbildschirme verlagert wird. Spielkonsolen, Set-Top-Boxen und Media-Streamer bleiben in Haushalten relevant, die noch keine Smart-TV-Hardware angeschafft haben.
Smart-TVs sind der am schnellsten wachsende Gerätetyp, wobei die Größe des OTT-Markts der Vereinigten Staaten für diese Kategorie bis 2031 voraussichtlich mit einem CAGR von 9,86 % wachsen wird. Die Smart-TV-Verbreitung erreichte laut im Entwurf zitierten Daten im Jahr 2026 82 % der US-amerikanischen Fernsehhaushalte. Integrierte Anwendungen sind für 30 % der Zuschauer zur Standard-Fernsehoberfläche geworden, verglichen mit 10 % im Jahr 2020. Roku hatte einen Anteil von 28 % an der Nutzung vernetzter Fernsehplattformen in den USA, während Samsung Tizen einen Anteil von 23 % hatte. Größere Wohnzimmerbildschirme können längere Sitzungen und wertvolleres Werbeinventar unterstützen. Dies schafft einen kommerziellen Anreiz für Plattformen, Anwendungen, Werbeformate und Auffindbarkeitstools für vernetzte Fernsehgeräte zu optimieren.
Nach Inhaltsgenre: Episodische Inhalte führen, während Dokumentationen an Dynamik gewinnen
TV-Serien und episodische Inhalte machten im Jahr 2025 45,39 % des Umsatzes nach Inhaltsgenre aus. Serialisierte Dramen, Reality-Programme und Krimiserien helfen Diensten, über mehrere Wochen hinweg wiederkehrendes Engagement aufrechtzuerhalten. Wöchentliche Veröffentlichungen können einen Grund für Abonnenten schaffen, zwischen großen Katalogergänzungen aktiv zu bleiben. Diese Art von Inhalten kann auch soziale Diskussionen erzeugen, die das Publikumsbewusstsein verbessern, ohne ausschließlich auf bezahlte Werbung angewiesen zu sein. Filme und Kinofilme bleiben wichtig für OTT-Kataloge, aber ihre relative Rolle wird durch kürzere Kinoauswertungsfenster und stärkere Investitionen in Serien beeinflusst. Der Entwurf stellt fest, dass große Studios einige Kinoauswertungsfenster von 90 Tagen auf 45 Tage verkürzt haben, was Kataloge aufwertet, aber das Exklusivitätsgefühl verringern kann.
Dokumentationen sind das am schnellsten wachsende Inhaltsgenre, wobei die Größe des OTT-Markts der Vereinigten Staaten bis 2031 voraussichtlich mit einem CAGR von 9,75 % wachsen wird. Das Genre kann im Vergleich zu großen Skriptproduktionen ein günstigeres Verhältnis zwischen Inhaltsausgaben und Publikumsengagement bieten. True-Crime-, investigative, kulturelle und Sportdokumentationen können verschiedene Altersgruppen und Sehinteressen bedienen. Streaming-Dienste machen einen großen Anteil neuer Dokumentationsveröffentlichungen aus und können Katalogtitel nutzen, um laufendes Engagement aufrechtzuerhalten. Netflix hat bis Januar 2026 durch Partnerschaften mit Spotify, iHeartMedia und Barstool Sports mehr als 50 Podcasts hinzugefügt. Die Expansion zeigt, dass Dienste Inhaltsformate über Fernsehserien und Filme hinaus erweitern. Dokumentationsveröffentlichungen können auch Musik-, Gaming- und Merchandising-Aktivitäten unterstützen, wenn ein Titel die Aufmerksamkeit auf einen verwandten Künstler oder ein Franchise lenkt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Geografische Analyse
Geografische Analyse
Der OTT-Markt der Vereinigten Staaten ist national ausgerichtet, aber regionale Muster beim Breitbandzugang, Einkommen, Produktionsaktivitäten und Inhaltspräferenzen beeinflussen den Wettbewerb der Dienste. Die Westküste und der Nordosten bleiben wichtige Gebiete für den Premium-SVOD-Konsum aufgrund ihrer hohen Breitbandpenetration und Einkommensdichte. Kalifornien spielt eine zentrale Rolle, da es Produktionsbetriebe für große OTT-Plattformen und einen großen Anteil des US-amerikanischen Produktionsökosystems beherbergt. Kaliforniens erweitertes Steuergutschriftprogramm unterstützte im Geschäftsjahr 2025–2026 170 Projekte und sollte voraussichtlich 6,6 Milliarden USD an wirtschaftlicher Aktivität generieren.[3] Die Nachfrage in diesen etablierten Küstengebieten wird durch die hohe Zahlungsbereitschaft der Haushalte für Premium-Dienste ohne Werbung gestützt.
Die Sun-Belt-Staaten, insbesondere Texas, Florida und Georgia, bieten eine andere Chance für den OTT-Markt der Vereinigten Staaten. Diese Staaten haben wachsende Bevölkerungen und bedeutende hispanische Gemeinschaften, die möglicherweise auf stärkere spanischsprachige und multikulturelle Kataloge ansprechen. Dallas-Fort Worth und Houston wiesen laut dem Entwurf im Jahr 2025 Abonnementpenetrationslücken im Vergleich zu Küstenmärkten auf. Dies gibt AVOD, SVOD und spezialisierten Kanälen einen möglichen Weg, Haushalte hinzuzugewinnen, ohne auf denselben Inhaltsmix zu setzen, der in etablierten Küstenmärkten verwendet wird. Texas und Florida beherbergen die 2 größten Konzentrationen hispanischer Haushalte im Land. Dienste, die Inhalte und Preisgestaltung auf diese Zielgruppen zuschneiden, können die Relevanz verbessern und gleichzeitig die Inhaltskosten steuern. New Jersey wurde im Jahr 2026 ebenfalls zu einem bedeutenderen Produktionsstandort, da seine Anreizstruktur Produktionsinvestitionen von teureren Standorten anzog.
Der Mittlere Westen und der Mountain West haben unterschiedliche Nutzungs- und Vertriebsprofile. Hulu führt in 20 Bundesstaaten, hauptsächlich im Mittleren Westen und Süden, was die anhaltende Relevanz von Live-Fernsehen und Sportinhalten widerspiegelt. Montana und Maine verzeichneten in einer im Entwurf beschriebenen Studie vom März 2026 ein hohes Binge-Viewing-Engagement. Erwachsene in Montana sahen im Durchschnitt 3,52 Stunden täglich über alle demografischen Gruppen hinweg. Höheres Engagement kann kleinere Märkte für werbefinanzierte Dienste attraktiver machen, auch wenn die Gesamtbevölkerung geringer ist. Ländliche Breitbandfinanzierung und ein breiterer Glasfaserausbau können den Zugang zu Premium-Streaming in Gebieten außerhalb der Städte verbessern. Diese Infrastrukturverbesserungen können die adressierbare Zielgruppe erweitern, indem sie konsistentes hochwertiges Sehen an Orten ermöglichen, wo die Bandbreite zuvor die Akzeptanz eingeschränkt hatte.
Regulatorisches Umfeld
In den Vereinigten Staaten arbeiten OTT- und Online-Videovertriebsdienste im Allgemeinen ohne ein spezielles föderales Lizenzierungssystem für Übertragung oder Inhalte, wobei die Aufsicht über angrenzende Rahmenwerke wie Urheberrecht, Verbraucherschutz und Werberegeln erfolgt. Die Federal Communications Commission (FCC) verwaltet zudem Pflichten, die den OTT-Vertrieb betreffen können, einschließlich Anforderungen an Untertitel für Internet-Videoprogramme, wenn dieselben Inhalte zuvor im US-Fernsehen mit Untertiteln ausgestrahlt wurden.
Im Jahr 2026 erhöhte die FCC die politische Aufmerksamkeit für streaming-nahe Themen durch Untersuchungen, die unter anderem die Konsistenz von TV-Altersempfehlungen und Bewertungen über Plattformen hinweg prüften. Der Schritt der Behörde, ein formelles Aktenzeichen aufzubauen, spiegelt regulatorische Unsicherheit in Bereichen wider, in denen sie über begrenzte direkte gesetzliche Befugnisse über Streaming-Inhalte verfügt. Separat veröffentlichte die FCC einen strategischen Plan für 2026, der auf die Angleichung der Wettbewerbsbedingungen zwischen traditionellen und nicht-traditionellen Medien-Ökosystemen verweist, was die regulatorische Unsicherheit für große Plattformen hoch hält, da Debatten über Verbraucherschutz und Inhaltsklassifizierung in öffentliche Verfahren übergehen.
Wertschöpfungskettenanalyse
Die US-OTT-Wertschöpfungskette beginnt mit der IP-Beschaffung (Eigenproduktionen, Studio-Output-Deals und Lizenzierung durch Dritte) und verläuft über Produktion, Postproduktion und Lokalisierung, Content-Verpackung und Marketing, gefolgt von Plattformbetrieb wie Apps, Identitätsmanagement, Abrechnung und Empfehlungen. Die Monetarisierung erfolgt dann über Abonnements, Transaktionskäufe und Werbung. Der Vertrieb hängt von Breitband- und Mobilfunknetzen (Glasfaser und 5G), App-Stores und Gerätebetriebssystemen (Smart-TVs, Streamer, Spielkonsolen) sowie Ad-Tech-Schichten für CTV ab, einschließlich dynamischer Werbeeinblendung und programmatischem Verkauf.
Wesentliche Engpässe konzentrieren sich auf Integrations- und Erlebnisschichten. Nicht standardisierte APIs, komplexe Authentifizierung und fragmentierte Messung können die Integrationszeiträume für Betreiber und Bundles verlängern, während Probleme bei der Auffindbarkeit Personalisierung und UI-Platzierung ins Zentrum von Konversion und Bindung gerückt haben. Skalierung und Kontrolle über vorgelagerte Vermögenswerte werden ebenfalls wichtiger, was sich in hohen Content-Ausgaben widerspiegelt (zum Beispiel reserviert Netflix 17 Milliarden USD für Inhalte im Jahr 2025) sowie in Konsolidierungsaktivitäten, die darauf abzielen, die Abhängigkeit von Drittlizenzierung zu verringern und den Vertriebshebel über Geräte und Werbeangebot hinweg zu verbessern.
Wettbewerbslandschaft
Marktkonzentration
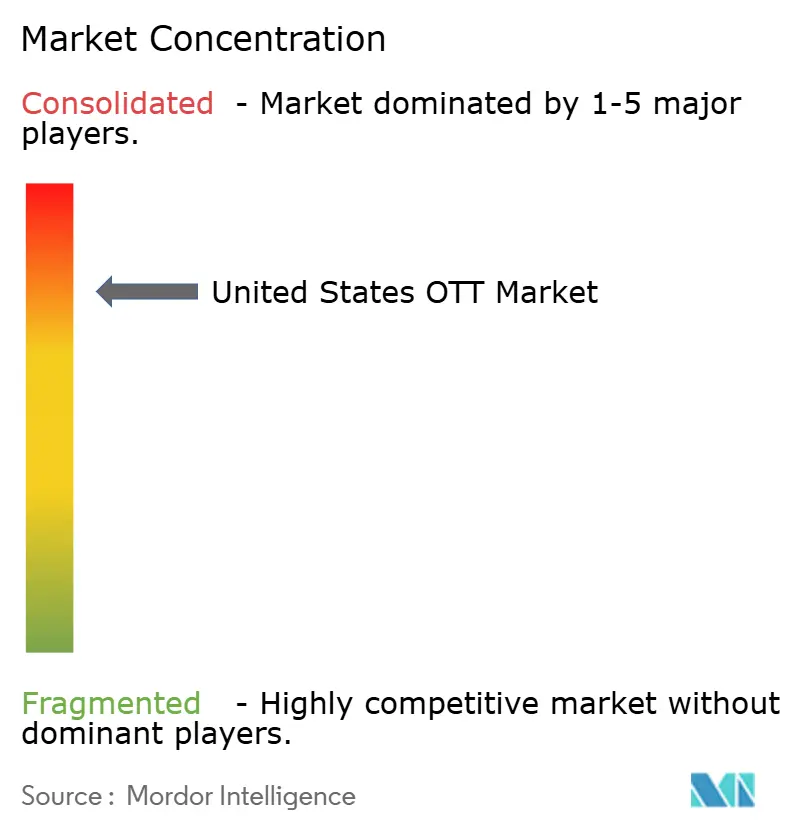
Der OTT-Markt der Vereinigten Staaten ist auf eine kleine Anzahl führender Plattformen konzentriert, aber der Wettbewerb unter kleineren Diensten bleibt aktiv. Netflix, Amazon Prime Video, Disney+ und Apple TV+ machten im zweiten Quartal 2026 65 % des US-amerikanischen Streaming-Engagements aus, basierend auf mehr als 45 Millionen Streaming-Interaktionen im Entwurf. Netflix hielt mit 20 % den höchsten Engagement-Anteil unter den einzelnen Plattformen. Netflix meldete außerdem einen Umsatz von 12,25 Milliarden USD im ersten Quartal 2026 und mehr als 325 Millionen globale Abonnenten. Sein breiter Katalog, seine globale Skalierung und seine Werbeinvestitionen verschaffen ihm eine starke Position im OTT-Markt der Vereinigten Staaten. Apple TV+ verzeichnete im Jahr bis zum zweiten Quartal 2026 das schnellste jährliche Engagement-Wachstum unter den großen Plattformen, gewann 5 Prozentpunkte hinzu und überholte Hulu auf dem vierten Platz.
Mehrere strategische Schritte zeigen, wie Unternehmen auf veränderte Marktbedingungen reagieren. Netflix und AMC Global Media kündigten eine mehrjährige globale Ko-Exklusivvereinbarung für alle 7 Serien im The Walking Dead Universe an, die Netflix ab 2027 erweiterte internationale Rechte einräumt.[4] Netflix startete außerdem im Januar 2026 seine eigene Werbetechnologieplattform und reduzierte damit seine Abhängigkeit von einem externen Technologiepartner. Paramount Skydance und Warner Bros. Discovery unterzeichneten im Februar 2026 eine endgültige Fusionsvereinbarung im Wert von 110 Milliarden USD. Die Aktionäre von Warner Bros. Discovery stimmten der Transaktion im April 2026 zu, während das US-amerikanische Justizministerium seine Untersuchung abschloss, ohne Veräußerungen oder Verhaltensauflagen zu verlangen. Diese Maßnahmen spiegeln den Wert wider, der großen Katalogen, Werbekapazitäten und größerer Skalierung beigemessen wird.
Bündelung ist eine weitere wichtige Reaktion auf die Abonnementgrenzen der Haushalte. Comcast erweiterte sein StreamSaver-Bündel im April 2026 um Disney+, Hulu, HBO Max, Peacock, Netflix und Apple TV+. Dieser Ansatz recreiert einige der Vorteile eines Fernsehpakets, während Streaming-Dienste als separate Marken erhalten bleiben. Plattformen nutzen auch proprietäres geistiges Eigentum und Empfehlungssysteme zur Verbesserung der Kundenbindung. Live-Sport, multikulturelle Inhalte und Technologiedienste für Rundfunkanbieter bleiben Bereiche, in denen Marktteilnehmer ihre Angebote differenzieren können.
Führende Unternehmen des US-amerikanischen OTT-Marktes
-
Netflix Inc.
-
The Walt Disney Company
-
Amazon.com, Inc
-
Warner Bros. Discovery, Inc
-
Hulu, LLC (The Walt Disney Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Werbefinanzierte und hybride Monetarisierung bleibt der klarste Freiraum, da FAST und AVOD sich über frühe Nutzer hinaus verbreitet haben und Connected-TV-Werbeinventar zu einem zentralen Monetarisierungshebel für Großbildschirm-Nutzung geworden ist. Plattformen, die First-Party-Identität mit einheitlicher Werbeentscheidung über Apps und Geräte hinweg kombinieren, können die Erträge verbessern und sich gleichzeitig an die Preissensibilität der Verbraucher anpassen, die Anmeldungen bereits in Richtung Werbetarife verschiebt, wobei mehr als die Hälfte der neuen Disney+-Anmeldungen im Jahr 2025 den werbefinanzierten Tarif wählte.
Fragmentierung im Sportbereich und die Kontrolle über TV-Betriebssysteme verändern ebenfalls die Markteinführungsstrategien. Aufgeteilte Rechte über mehrere Apps hinweg erhöhen die Nachfrage nach Aggregation, Bundles und übergreifender Diensteentdeckung, während Smart-TVs (über 88 % Haushaltsdurchdringung und 39,86 % Geräteanteil im Jahr 2025) das Sehverhalten dort konzentrieren, wo Platzierung, Sprachsuche und Merchandising auf dem Startbildschirm die Publikumsgewinnung beeinflussen. Auf der Angebotsseite fügen bundesstaatliche Produktionsanreize und neue Studiokapazitäten weitere Kanäle hinzu, um differenzierte Eigenproduktionen zu sichern und Stückkosten zu senken; Netflix erreichte im Juni 2026 einen bedeutenden Baumeilenstein auf seinem Studiocampus in Fort Monmouth, New Jersey, was das anhaltende Investment in eigene Produktionsinfrastruktur unterstreicht, die Veröffentlichungstakt und Bibliotiefe stützen kann.
Aktuelle Branchenentwicklungen
- Juli 2026: Netflix kündigte Vereinbarungen an, kuratierte Kurzvideos von großen digitalen Verlagen in das Netflix-Erlebnis zu integrieren, wobei die Programmierung ab dem 3. August 2026 erscheinen soll. Das Unternehmen erweiterte seine Content-Formate über Langform-Serien und -Filme hinaus und fügte leicht konsumierbare Inhalte hinzu, die die tägliche Nutzungsdauer erhöhen und zusätzliches werbebezogenes Inventar in Märkten schaffen können, in denen Netflix einen Werbetarif betreibt.
- Mai 2026: The Walt Disney Company führte die Profilverknüpfung für berechtigte Bundle-Abonnenten ein, sodass Hulu-Sehverlauf, Empfehlungen und Merklisten mit der Disney+-App synchronisiert werden können. Dies vereinheitlicht Identitäts- und Personalisierungssignale über Dienste hinweg und unterstützt Bindung und Cross-Promotion, während Disney sich in Richtung einer stärker integrierten Streaming-Oberfläche bewegt.
- Dezember 2025: Netflix stimmte einer Übernahme von Warner Bros. Discovery in einer Bar- und Aktientransaktion über 72 Milliarden USD zu, mit angestrebtem Abschluss innerhalb von 18 Monaten. Sollte die Fusion abgeschlossen werden, würde sie die eigenen Content-Bibliotheken erweitern und die Verhandlungsmacht über Vertrieb und Werbung stärken, während gleichzeitig die regulatorische Prüfung in den USA bezüglich Größenordnung im Streaming zunehmen würde.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie bemessen wir den OTT-Markt der Vereinigten Staaten als Erlöse aus Streaming-Video- und Audiodiensten, die über das Internet an Endnutzer geliefert werden, über Abonnement-, Transaktions- und werbebasierte Modelle, und auf vernetzten Geräten konsumiert werden.
Ausschlüsse aus dem Umfang: Hardware-Verkäufe (wie Smart-TVs, Streaming-Sticks und Set-Top-Boxen) sowie Erlöse aus der Verbreitung traditioneller Pay-TV-Kanäle sind ausgeschlossen.
Segmentierungsübersicht
- Nach Erlösmodell
- Subscription Video on Demand (SVOD)
- Transactional Video on Demand (TVOD)
- Advertising Video on Demand (AVOD / FAST)
- Hybrid (Abonnement + Werbung)
- Nach Gerätetyp
- Smartphones und Tablets
- Smart-TVs
- Laptops und Desktops
- Spielkonsolen
- Set-Top-Boxen und Media-Streamer
- Nach Inhaltsgenre
- Unterhaltung (Filme und Serien)
- Sport
- Nachrichten und Information
- Kinder und Bildung
- Dokumentation und Reality
- Nach Altersgruppe
- unter 18 Jahre
- 18–34 Jahre
- 35–54 Jahre
- 55+ Jahre
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen festzulegen, Nachfragesignale zu identifizieren und die Basisdatenreihe aufzubauen, die von Jahr zu Jahr überprüft werden kann. Wir haben öffentliche Quellen herangezogen, wie z. B. FCC-Breitbandausbau- und Abonnementindikatoren, Verbraucherausgabenreihen des Bureau of Economic Analysis, US-Volkszählungsdatensätze für Haushalte und Einkommensbänder sowie Inflationstrends des Bureau of Labor Statistics, um die Preislogik realistisch zu halten.
Auf der Seite des Markt- und Regulierungskontexts haben wir außerdem FTC-Veröffentlichungen, IAB-Materialien zur Ausrichtung des Werbemarkts sowie Forschungsartikel in begutachteten Medien- und Telekommunikationsfachzeitschriften verwendet. Auf der Angebotsseite haben wir Unternehmenseinreichungen, Ergebnistranskripte, Investorenpräsentationen und seriöse Wirtschaftspresse zu Dienstleistungsstarts, Preisänderungen, Einführung von Werbetarifen und wichtigen Inhaltsrechtezyklen ausgewertet. Bei Bedarf haben wir auch kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Nachrichten- und Finanzscreening sowie Patentdatenbanken genutzt, um Plattformfunktionsverschiebungen zu überprüfen, die die Monetarisierung verändern können.
Diese Liste ist illustrativ, und viele weitere Quellen wurden konsultiert, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, welcher Anteil der Streaming-Erlöse als OTT gezählt werden sollte und wie schnell sich Preisgestaltung und Werbelasten in den Vereinigten Staaten entwickeln. Wir haben mit einer Mischung aus Plattform-, Werbeverkaufs-, Inhaltsverteilungs- und Geräte-Ökosystem-Stakeholdern gesprochen und deren Beiträge anschließend mit beobachteten Preispunkten, Abonnententrends und der Ausrichtung des Werbemarkts abgeglichen. Wenn die Angaben voneinander abwichen, haben wir ausgewählte Experten erneut kontaktiert, damit das endgültige Modell einen praktischen Mittelweg widerspiegelt und nicht nur einen einzigen Standpunkt.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 29 % | Führungskräfte der obersten Ebene (CXOs): 20 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 43 % |
Marktbemessung und Prognose
Die grundlegende Bemessungslogik beginnt mit einem Top-down-Aufbau, bei dem breitbandfähige Haushalte und Nutzerverbreitungstrends in einen zahlenden und werbefinanzierten Nachfragepool übersetzt werden, der anschließend anhand beobachteter Abonnementtarife und Werbeertragsbandbreiten bepreist wird. Um die Ergebnisse zu erden, werden sie durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Abonnementpreispunkten multipliziert mit geschätzten Abonnentenzahlen sowie Plausibilitätsprüfungen der werbefinanzierten Erlöse anhand der in Interviews erörterten Werbelastentwicklung und CPM-Bewegungen.
Einige Eingaben, die das Modell wesentlich beeinflussen, umfassen die Verschiebung des Mixes zwischen SVOD, AVOD und FAST, durchschnittliche monatliche Preisänderungen und Abwanderungsempfindlichkeit, den Anteil der über Bündel verkauften Tarife, die Einführungsraten von Werbetarifen sowie die inflationsbereinigte Preisentwicklung. Für die Prognose verwenden wir eine Szenarioanalyse mit einem Basisszenario, das auf dem Expertenkonsens für Preiserhöhungen, die Ausweitung von Werbetarifen und die Abonnentensättigung verankert ist, gefolgt von Sensitivitätsbändern für eine Abschwächung der Werbenachfrage oder eine stärkere Bündelung. Wenn Unternehmensangaben nicht vollständig vergleichbar sind, werden Lücken durch konservative Bandbreiten behandelt, die erst nach mehrfacher Quellenbestätigung enger gefasst werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. Breitbandtrends in Haushalten, öffentlich diskutierte Abonnentenbewegungen und der implizite Erlös pro Nutzer, sodass jedes Ausreißerjahr hinterfragt wird, bevor es akzeptiert wird. Abweichungen werden schrittweise überprüft, beginnend mit Eingabeprüfungen, dann Annahmenüberprüfungen und anschließend einem zweiten Analystengang zur Berechnungsintegrität.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Preisrücksetzungen, große Bündelstarts oder Verschiebungen in der werbefinanzierten Strategie. Vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Zahlen die neuesten verfügbaren Angaben und Marktsignale widerspiegeln.
Mordor Intelligence's Vereinigte Staaten OTT-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den US-OTT-Markt können weit auseinanderliegen, da Quellen nicht immer dieselben Erlösströme zählen und ihre Modelle auch auf unterschiedliche Zeitpunkte und Preisannahmen stützen. Unterschiede entstehen in der Regel dadurch, ob die Schätzung nur Video oder auch Audio umfasst, ob werbefinanziertes Streaming vollständig erfasst wird und ob das angezeigte Jahr ein historischer Istwert oder ein zukunftsgerichteter Aufstufungsschritt ist.
Hardware-Erlöse liegen außerhalb des Umfangs von Mordor Intelligence, und dieser einzelne Ausschluss kann die Gesamtsummen wesentlich verändern, wenn andere Schätzungen Geräteverkäufe mit Streaming-Diensterlösen vermischen oder wenn sie Plattform-Ökosystemerlöse als einen einzigen Posten behandeln. Eine weitere häufige Lücke ist die Abdeckung des Erlösmodells, da einige Zahlen nur Abonnementerlöse erfassen, während andere FAST und breitere Werbung einschließen, was die Marktgröße verschieben kann, selbst wenn die Nutzerzahlen ähnlich aussehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 135,09 Milliarden USD (2026) | |
| Fachzeitschrift A | 69,00 Milliarden USD (2024) | Diese Zahl wird als OTT-Abonnementerlös beschrieben und schließt daher werbefinanziertes Streaming und Transaktionserlöse aus; sie ist zudem nicht auf das im Bericht ausgewiesene Basisjahr 2026 ausgerichtet. |
| Branchenausblick B | 112,70 Milliarden USD (2029) | Diese Schätzung konzentriert sich auf OTT-Streaming-Video und betont SVOD- sowie videobasierte werbefinanzierte Komponenten, was von einer umfassenderen OTT-Betrachtung abweichen kann, die auch Streaming-Audio einbezieht und einen anderen Jahres- und Preisentwicklungspfad verwendet. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was gezählt wird, und durch das Jahr, das jede Quelle hervorhebt, was das implizite Preis- und Adoptionsniveau verändert. Indem das Modell an einen klar definierten Nachfragepool, einen Erlösmodellmix sowie überprüfbare Preis- und Werbeannahmen geknüpft wird, bleibt die Größe nachvollziehbar und für Planungszwecke reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der OTT-Markt der Vereinigten Staaten?
Der OTT-Sektor der Vereinigten Staaten wird im Jahr 2026 auf 135,09 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 9,08 % 208,58 Milliarden USD erreichen.
Was treibt die OTT-Akzeptanz in den Vereinigten Staaten an?
Die Abkehr vom traditionellen Pay-TV, eine breitere werbefinanzierte Nutzung, verbesserter Breitbandzugang und die Nachfrage nach spezialisierten Inhalten unterstützen die Akzeptanz.
Welches Erlösmodell führt bei US-amerikanischen OTT-Diensten?
SVOD führte im Jahr 2025 mit einem Umsatzanteil von 51,75 %, während AVOD bis 2031 voraussichtlich das höchste Wachstum mit einem CAGR von 9,71 % verzeichnen wird.
Welche Geräte sind für Streaming-Dienste am wichtigsten?
Smartphones und Tablets hielten im Jahr 2025 53,62 % des gerätebezogenen Umsatzes, während Smart-TVs bis 2031 voraussichtlich mit einem CAGR von 9,86 % wachsen werden.
Welches Inhaltsgenre führt bei US-amerikanischen Streaming-Plattformen?
TV-Serien und episodische Inhalte hielten im Jahr 2025 45,39 % des Umsatzes nach Inhaltsgenre, während Dokumentationen bis 2031 voraussichtlich mit einem CAGR von 9,75 % wachsen werden.
Was sind die größten Herausforderungen für OTT-Plattformen?
Steigende Inhaltskosten, Abonnentenabwanderung, Herausforderungen bei der Auffindbarkeit und ökologische Prüfung können Rentabilität und Engagement einschränken.