
Taille et part du marché des services d'assistance technique aux clients aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
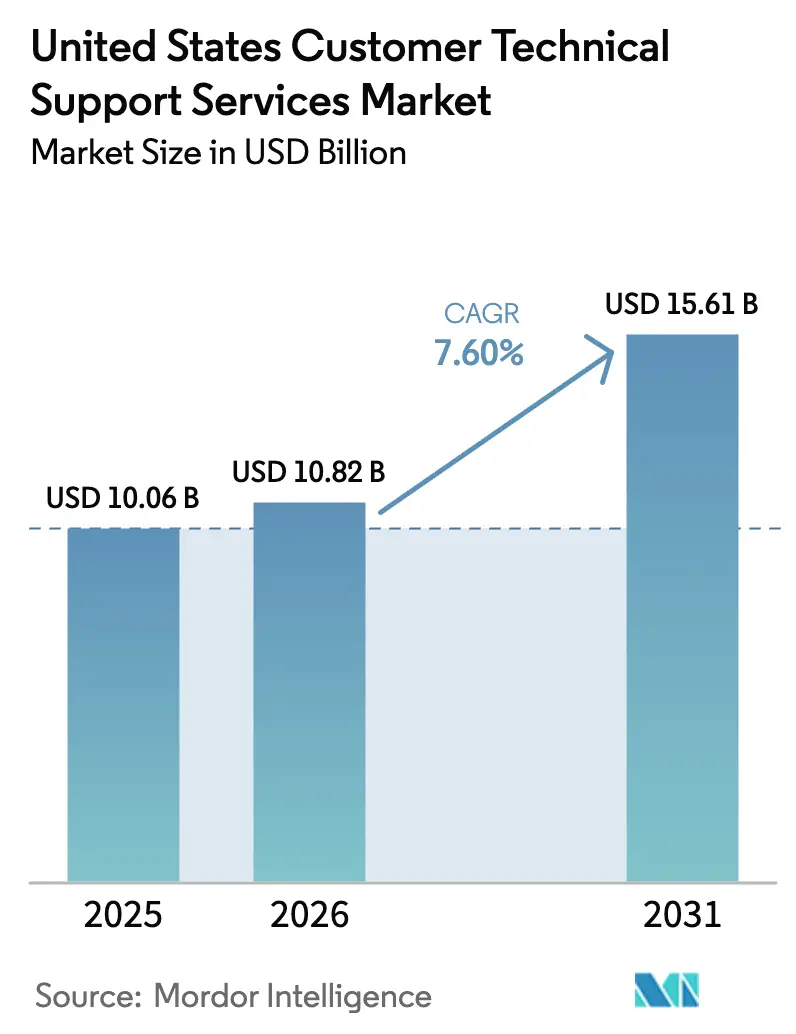
| Taille du marché de l'année de base (2025) | 10.06 Milliards de dollars |
| Taille du Marché (2026) | 10.82 Milliards de dollars |
| Taille du Marché (2031) | 15.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.60 % |
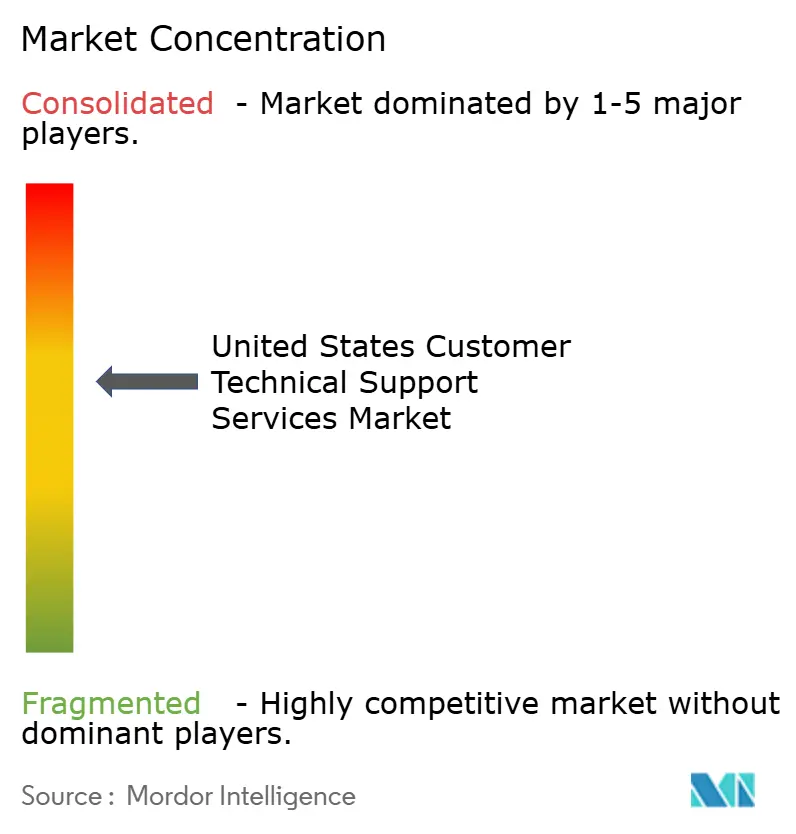
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'assistance technique aux clients aux États-Unis par Mordor Intelligence
La taille du marché des services d'assistance technique aux clients en 2026 est estimée à 10,82 milliards USD, en hausse par rapport à la valeur de 2025 de 10,06 milliards USD, avec des projections pour 2031 indiquant 15,61 milliards USD, progressant à un TCAC de 7,60 % sur la période 2026-2031. La dynamique provient de l'adoption rapide des appareils de maison intelligente, de l'expansion de la culture du travail à distance et de l'adoption croissante des diagnostics prédictifs par IA. Les ordinateurs et ordinateurs portables traditionnels restent le principal moteur de la charge de travail, mais les écosystèmes de salon connectés approfondissent la demande d'assistance multi-appareils. Les modèles de prestation à distance et en ligne dominent car ils réduisent le coût par ticket et élargissent la portée géographique, tandis que les forfaits d'assistance par abonnement ancrent les stratégies de revenus récurrents. L'intensité concurrentielle est modérée alors que les opérateurs de télécommunications, les fabricants d'appareils et les prestataires spécialisés en externalisation s'affrontent pour intégrer l'IA générative dans les flux de résolution et garantir les avantages de clôture au premier appel.
Points clés du rapport
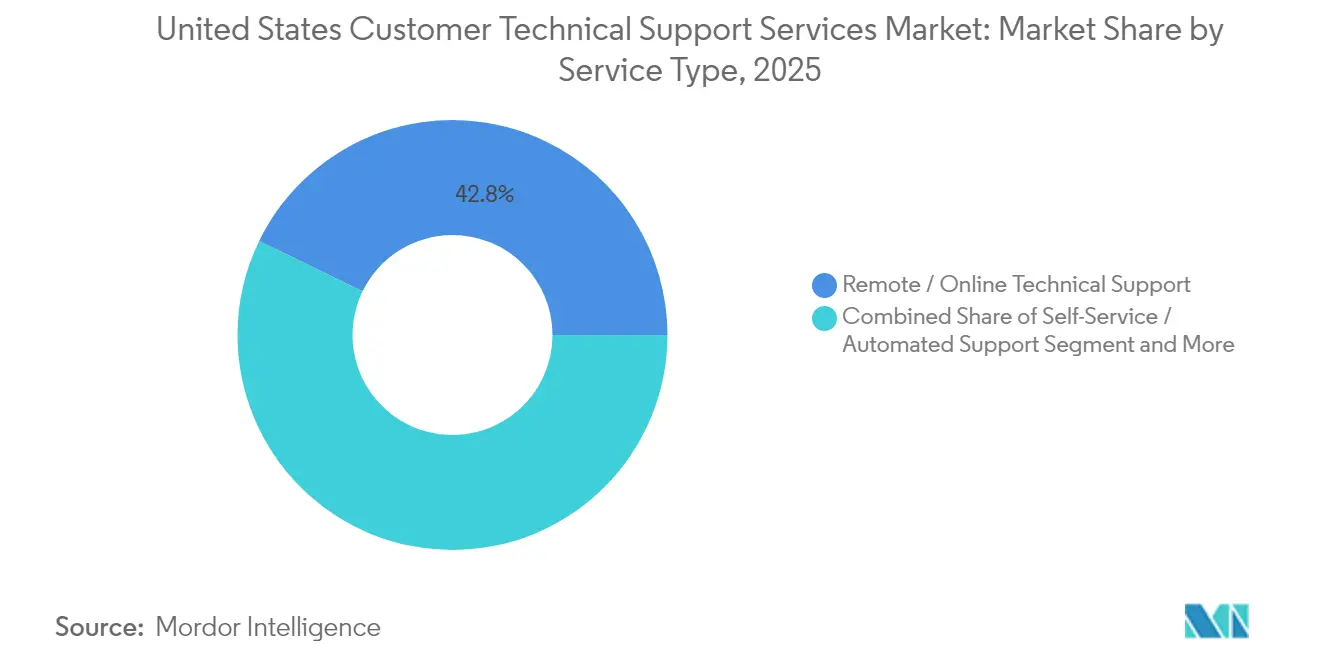
- Par type de service, l'assistance technique à distance et en ligne a dominé avec 42,80 % de la part de marché des services d'assistance technique aux clients en 2025, tandis que le segment de l'assistance en libre-service et automatisée devrait se développer à un TCAC de 8,02 % jusqu'en 2031.
- Par type d'appareil, les ordinateurs et ordinateurs portables représentaient 33,90 % de la taille du marché des services d'assistance technique aux clients en 2025, tandis que les appareils de maison intelligente connaissent la croissance la plus rapide avec un TCAC de 8,55 % jusqu'en 2031.
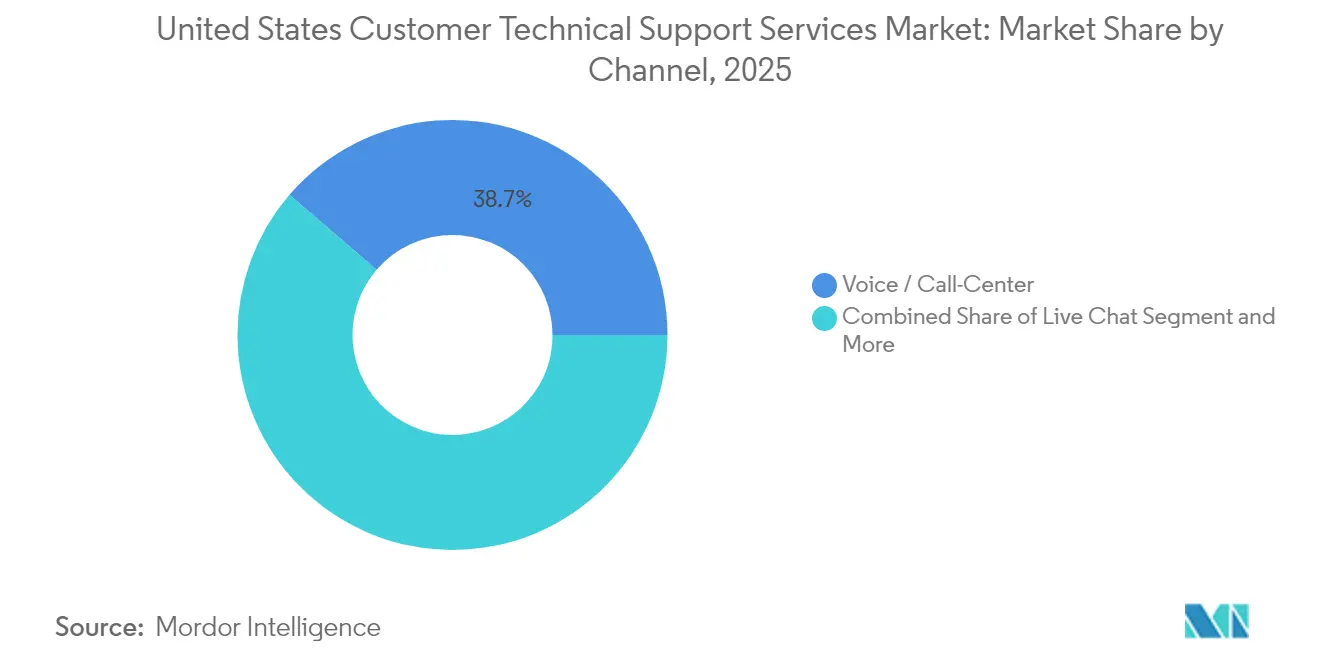
- Par canal, les interactions vocales et par centre d'appels détenaient une part de 38,70 % de la taille du marché des services d'assistance technique aux clients en 2025, et l'assistance via les réseaux sociaux affiche la croissance la plus élevée avec un TCAC de 8,18 %.
- Par secteur d'utilisateur final, les consommateurs résidentiels représentaient 54,10 % de la part de marché des services d'assistance technique aux clients en 2025, tandis que les petites et moyennes entreprises devraient afficher le TCAC le plus élevé de 7,78 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des services d'assistance technique aux clients aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigence croissante en matière de mises à jour logicielles | +1.8% | National, concentré dans les centres technologiques | Moyen terme (2-4 ans) |
| Prolifération des appareils de maison intelligente | +2.1% | National, adoption plus élevée dans les zones suburbaines | Long terme (≥ 4 ans) |
| Complexité croissante de l'électronique grand public | +1.5% | National, distribution uniforme | Moyen terme (2-4 ans) |
| Expansion de la culture du travail à distance | +1.4% | National, concentré dans les zones métropolitaines | Court terme (≤ 2 ans) |
| Adoption des diagnostics prédictifs par IA | +0.9% | National, adoption précoce dans les segments entreprises | Long terme (≥ 4 ans) |
| Essor des forfaits d'assistance technique par abonnement | +0.8% | National, pénétration plus élevée dans les segments démographiques aisés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des appareils de maison intelligente
Les installations de maison intelligente reconfigurent la demande d'assistance alors que les foyers jonglent avec les problèmes de compatibilité des appareils, de cybersécurité et de performance réseau. Les thermostats, caméras et appareils électroménagers connectés à l'IoT exigent désormais des techniciens capables de gérer l'interopérabilité entre plusieurs protocoles et plateformes. Les solutions de maison intelligente liées à la santé pour la surveillance à distance des patients amplifient les exigences de conformité en matière de traitement des données HIPAA. Des fournisseurs tels que Mavenoid ont introduit des protocoles spécialisés pour les équipements à usage médical, signalant un besoin accru de personnel d'assistance certifié. Ces dynamiques augmentent les volumes de tickets et allongent les durées moyennes de traitement des appels résidentiels.[1]Absalom E. Ezugwu, "Les maisons intelligentes du futur," Transactions on Emerging Telecommunications Technologies, wiley.com
Complexité croissante de l'électronique grand public
Les fabricants de matériel informatique intègrent des fonctionnalités d'IA, la connectivité cloud et des applications par abonnement dans leurs appareils, transformant le service après-vente en une relation continue. Les mises à jour du micrologiciel, le réglage des algorithmes et les demandes de renseignements sur la confidentialité des données convergent souvent dans un seul dossier, entraînant des flux de travail multicouches. Le passage d'Apple au modèle exclusivement par abonnement pour AppleCare+ souligne un glissement des réparations ponctuelles vers la gestion du cycle de vie.[2]Charles Martin, "Apple abandonne les forfaits pluriannuels prépayés pour AppleCare+, mais conserve l'option d'abonnement," AppleInsider, appleinsider.com À mesure que l'IA s'accélère, les équipes d'assistance doivent répondre aux questions sur les performances des modèles, la personnalisation et le consentement, ce qui accroît les obligations de formation et allonge les délais de résolution.
Expansion de la culture du travail à distance
Le taux de pénétration du travail à distance est passé de 19,9 % à 23,6 % à l'échelle nationale, stimulant la demande d'assistance qui s'étend au-delà des pare-feux des bureaux jusqu'aux réseaux domestiques. Les agents techniques sont désormais appelés à optimiser les configurations Wi-Fi maillé, à sécuriser les points de terminaison VPN et à intégrer des suites de productivité sur des systèmes d'exploitation mixtes. Les fournisseurs investissent dans des outils de diagnostic par partage d'écran et des kits d'autoinstallation qui réduisent les déplacements des techniciens tout en assurant la conformité aux politiques de cybersécurité des entreprises. La tendance à la main-d'œuvre distribuée ancre donc la conception d'une assistance axée sur le travail à distance.[3]Équipe éditoriale Lumenalta, "7 exemples d'analyses prédictives dans les services clients," Lumenalta, lumenalta.com
Adoption des diagnostics prédictifs par IA
Les analyses prédictives transforment l'assistance d'un mode réactif en un mode proactif en détectant les anomalies avant que les utilisateurs ne soumettent des tickets. Les modèles d'apprentissage automatique catégorisent les problèmes, déclenchent des correctifs automatisés et hiérarchisent les cas à risque élevé, réduisant les temps d'arrêt et diminuant le temps moyen de traitement jusqu'à 75 %. Un déploiement réussi exige des données de télémétrie de haute qualité, des indicateurs de performance clés clairs et une main-d'œuvre qualifiée en interprétation des données. Les investissements dans ces plateformes augmentent à mesure que les fournisseurs cherchent à améliorer la résolution au premier contact et à se différencier par l'expérience client.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des fraudes liées à l'assistance technique | -1.2% | National, concentré dans les segments démographiques vulnérables | Court terme (≤ 2 ans) |
| Coûts élevés de main-d'œuvre et de conformité | -0.9% | National, impact plus élevé dans les secteurs réglementés | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité des données dans les diagnostics à distance | -0.7% | National, application plus stricte en Californie | Moyen terme (2-4 ans) |
| Le libre-service cannibalisant l'assistance payante | -1.1% | National, accéléré dans les segments démographiques férus de technologie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des fraudes liées à l'assistance technique
Les pertes des consommateurs dues aux escroqueries ont dépassé 175 millions USD en 2023, incitant la Commission fédérale du commerce à resserrer les règles de télémarketing et à imposer une tenue de registres plus stricte sur les appels d'assistance entrants. Les techniques frauduleuses de clonage vocal et de hypertrucage érodent la confiance et poussent les fournisseurs légitimes à adopter l'authentification multifacteur, des canaux vérifiés et la détection des fraudes en temps réel. Les dépenses de conformité augmentent, en particulier pour les prestataires de services externalisés au service de segments âgés ou peu alphabétisés.
Le libre-service cannibalisant l'assistance payante
Les chatbots d'IA et les bases de connaissances traitent désormais 30 à 40 % des tickets avec une précision plus élevée et des délais d'exécution plus rapides que le triage manuel. Si cela améliore la satisfaction des clients pour les requêtes courantes, cela réduit les volumes d'agents humains facturables et comprime les marges des entreprises. Les stratégies des fournisseurs équilibrent donc l'automatisation avec une assistance humaine premium pour les problèmes complexes, reconnaissant que 71 % des utilisateurs préfèrent encore l'aide humaine lorsque la résolution s'intensifie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'assistance à distance maintient son leadership
L'assistance à distance et en ligne représentait 42,80 % de la taille du marché des services d'assistance technique aux clients en 2025, reflétant sa portée rentable et sa compatibilité avec les schémas de travail distribué. Les programmes axés sur l'abonnement, tels que AppleCare+ et les abonnements Best Buy, améliorent la valeur à vie en regroupant l'accès prioritaire, la gestion des réclamations et le remplacement des appareils. Le segment de l'assistance en libre-service et automatisée, croissant à un TCAC de 8,02 %, bénéficie de l'IA conversationnelle et des didacticiels vidéo qui résolvent les problèmes simples sans intervention d'un agent. L'assistance sur site reste cruciale pour les déploiements d'infrastructure d'entreprise et les pannes matérielles complexes, tandis que l'assistance gérée externalisée gagne du terrain auprès des PME soucieuses de leur budget à la recherche de talents spécialisés. Les fournisseurs qui combinent les diagnostics à distance avec les services sur le terrain obtiennent des contrats plus stables, en particulier dans les secteurs réglementés qui imposent une vérification physique.
La transition vers la maintenance prédictive reconfigure déjà la composition des tickets. Les moteurs d'IA détectent les irrégularités du micrologiciel, déclenchant une communication préventive qui prévient les pannes et réduit les coûts de garantie. À mesure que ces capacités mûrissent, la résolution à distance devrait atteindre 70 % du total des tickets d'ici 2030, consolidant sa domination du marché et creusant l'écart avec les modèles purement réactifs.


Par type d'appareil : l'accélération de la maison intelligente dépasse l'informatique traditionnelle
Les ordinateurs et ordinateurs portables détenaient 33,90 % de la part de marché des services d'assistance technique aux clients en 2025, liés à leur rôle fondamental dans la productivité et les jeux vidéo. Les appareils de maison intelligente, cependant, enregistrent le TCAC le plus rapide de 8,55 % jusqu'en 2031, alors que les foyers adoptent des thermostats connectés, des sonnettes vidéo et des assistants vocaux. Ces écosystèmes génèrent des conflits entre appareils qui élèvent la complexité du dépannage. Les smartphones et tablettes occupent une niche mature mais stable, avec des appels centrés sur les mises à niveau du système d'exploitation, la synchronisation cloud et les autorisations d'applications. L'électronique grand public telle que les téléviseurs et les consoles connaît une hausse modérée, stimulée par les intégrations de services de diffusion en continu et l'essor de l'esport.
Les appareils connectables et les capteurs IoT auxiliaires étendent la portée de l'assistance aux données de santé et à la conformité en matière de confidentialité. Les considérations relatives à la loi HIPAA prennent de l'importance lorsque les hubs de maison intelligente s'interfacent avec des solutions de surveillance à distance des patients. Les fournisseurs qui certifient les techniciens en protocoles de dispositifs médicaux et en normes de chiffrement ont un avantage pour attirer les payeurs de soins de santé et les groupes hospitaliers.
Par canal : la voix domine mais les canaux numériques progressent rapidement
Les interactions vocales ont conservé 38,70 % de la taille du marché des services d'assistance technique aux clients en 2025, les appelants recherchant une réassurance en temps réel pour les problèmes complexes. Les investissements dans l'assistance aux agents guidée par IA et les serveurs vocaux interactifs en langage naturel poussent la résolution au premier appel au-dessus de 90 % pour les acteurs de premier plan tels que le Projet 624 de Verizon. Le courrier électronique et le chat en direct continuent de combler le fossé entre la commodité asynchrone et le dépannage détaillé, tandis que l'assistance intégrée aux applications intègre une aide contextuelle directement dans les interfaces logicielles.
L'assistance via les réseaux sociaux, croissant à un TCAC de 8,18 %, répond aux attentes des consommateurs nativement numériques qui s'attendent à un engagement rapide de la marque sur les plateformes publiques. Les fournisseurs doivent équilibrer transparence et obligations de confidentialité des données, car des informations sensibles font souvent surface dans des fils de discussion ouverts. L'IA générative permet une analyse des sentiments qui hiérarchise les escalades et oriente les agents vers des résolutions empathiques.
Par secteur d'utilisateur final : la dynamique des PME reconfigure la demande
Les consommateurs résidentiels ont contribué à hauteur de 54,10 % du chiffre d'affaires de 2025, soulignant l'omniprésence des foyers multi-appareils. Les petites et moyennes entreprises, progressant à un TCAC de 7,78 %, font appel à une expertise externalisée qui suit le rythme des migrations vers le cloud, des audits de sécurité et de la conformité sectorielle spécifique. Leurs modèles de dotation en personnel réduits amplifient l'attrait des abonnements gérés qui regroupent la couverture matérielle, les mises à jour logicielles et la surveillance de la cybersécurité. Les grandes entreprises continuent d'acheter des services à forte valeur ajoutée, axés sur les analyses alimentées par IA, l'orchestration du cloud hybride et les accords de niveau de service mondiaux.
Les différences entre les besoins des grandes entreprises et des PME se creusent. Les grandes entreprises exigent une feuille de route stratégique, une gouvernance de l'IA et des architectures de sécurité à confiance zéro, tandis que les PME privilégient l'accessibilité financière, le déploiement rapide et des tableaux de bord consolidés qui simplifient la supervision. Les portails fournisseurs proposant des options de service par paliers adaptent donc la profondeur d'engagement à la maturité organisationnelle.
Analyse géographique
Les dynamiques régionales reflètent les schémas d'adoption technologique et la disponibilité des infrastructures. Les pôles côtiers tels que la Silicon Valley, Seattle et Austin affichent la densité de tickets la plus élevée en raison de la forte concentration de propriétaires d'appareils et de l'adoption précoce des écosystèmes de maison intelligente. Ces zones métropolitaines accueillent également des clusters de travailleurs à distance dont la dépendance aux outils de collaboration cloud accroît la complexité de l'assistance. Les régions suburbaines connaissent une demande croissante à mesure que les foyers remplacent le câblage traditionnel par des systèmes Wi-Fi maillé et des systèmes de sécurité intelligents.
Les variations réglementaires introduisent des charges de conformité divergentes. La loi californienne sur la protection de la vie privée des consommateurs accroît les exigences en matière de documentation et de consentement pour les diagnostics à distance, incitant les fournisseurs à déployer des protocoles de traitement des données plus stricts pour les tickets de la côte ouest. La fréquence des fraudes est plus élevée dans les États à forte population âgée, nécessitant des campagnes de sensibilisation ciblées et une vérification multifacteur au premier contact.
Les investissements dans les infrastructures comblent les lacunes historiques en matière de service. L'acquisition planifiée de Frontier Communications par Verizon pour 20 milliards USD vise à étendre la fibre optique à 25 millions de locaux dans 31 États, permettant une assistance à distance à plus haute bande passante et une latence réduite pour le dépannage basé sur la réalité augmentée. Les viviers de talents influencent également la couverture : les régions à forte densité de réseaux d'enseignement supérieur fournissent des techniciens disponibles, tandis que les zones rurales peinent au recrutement, poussant les fournisseurs vers des modèles d'agents virtuels centralisés.
Paysage réglementaire
Les opérations de support technique client aux États-Unis relèvent d'un ensemble de règles de modernisation des télécommunications et d'exigences transversales en matière de cybersécurité, de confidentialité et de protection des consommateurs qui touchent le diagnostic à distance, la vérification d'identité et la tenue de dossiers. En mars 2026, la Federal Communications Commission (FCC) a adopté un Report and Order (FCC 26-19) visant à accélérer la modernisation des réseaux vers une infrastructure entièrement IP, et en avril 2026, elle a finalisé un Report and Order qui simplifie les règles d'abandon de la transition technologique, aidant les opérateurs à retirer les services hérités que de nombreux programmes de support dépannent encore.
Sur le plan de la sécurité, les normes et directives fédérales façonnent de plus en plus les attentes en matière d'approvisionnement et de prestation pour les centres de support des entreprises et du secteur public. Le NIST a publié la SP 800-172 Rev. 3 en mai 2026 pour des exigences de sécurité renforcées visant à protéger les Controlled Unclassified Information dans les systèmes non fédéraux, suivie de la SP 800-70r5 (mai 2026) sur les listes de contrôle de configuration sécurisée et de la SP 800-18r2 (juin 2026) sur les plans de gestion des risques liés à la sécurité, à la confidentialité et à la chaîne d'approvisionnement en cybersécurité. Ces mises à jour relèvent le niveau de conformité exigé des fournisseurs gérant l'accès à distance, la télémétrie et la configuration des appareils dans des environnements clients réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les OEM, les opérateurs télécoms, les éditeurs de logiciels et les détaillants qui définissent les droits au support (garantie, offres groupées d'abonnement et SLA d'entreprise) et équipent les produits de journaux et de diagnostics permettant une résolution à distance. La prestation est assurée par un mélange de centres de contact internes et de sous-traitants spécialisés, appuyés par des plateformes CCaaS, des outils de gestion des connaissances, des outils de gestion de la main-d'œuvre et des réseaux de service sur site pour les cas qui ne peuvent être résolus à distance, tandis que les hyperscalers fournissent de plus en plus l'infrastructure d'IA et de données qui alimente l'assistance aux agents, l'automatisation et le routage.
Des partenariats récents montrent comment les plateformes d'IA et les intégrateurs de services deviennent des dépendances en amont pour la performance du support. Optimum a élargi sa collaboration avec Google Cloud en mai 2025 pour appliquer les modèles Vertex AI et Gemini à l'automatisation des demandes et à l'assistance aux agents, et Verizon a déployé en juin 2025 des initiatives d'expérience client basées sur l'IA utilisant Google Cloud Gemini, notamment une couverture élargie du chat en direct et un programme d'escalade pour les problèmes complexes. Dans l'externalisation d'entreprise et les services gérés, Cognizant a élargi son partenariat avec Lineage en juillet 2025 pour appliquer l'IA agentique et l'analyse prédictive au service client, tandis que Ricoh USA a géré le support technique et l'exécution des garanties pour AMETEK ESP (accord finalisé en avril 2024), illustrant comment les prestataires tiers absorbent le tri et les étapes d'exécution pour réduire les délais de réponse.
Paysage concurrentiel
La structure du marché est modérément fragmentée. Les marques intégrées matériel-logiciel telles qu'Apple, Microsoft et Dell fidélisent leurs clients grâce à des écosystèmes propriétaires et des programmes de garantie groupés. Les entreprises de services spécialisés, notamment Geek Squad et Asurion, se distinguent par leur couverture nationale et leur expertise multi-appareils, tandis que les prestataires de services d'externalisation des processus métiers comme Concentrix et HCLTech tirent parti des économies d'échelle pour offrir une assistance omnicanale aux clients entreprises.
La capacité en matière d'IA est le principal champ de bataille. Le flux de travail alimenté par Gemini de Verizon rapporte 95-96 % de résolution au premier appel, réduisant les minutes d'agent et améliorant la satisfaction. HCLTech et Microsoft codéveloppent des guides de bonnes pratiques en IA générative qui intègrent des invites de « prochaine meilleure action » dans les postes de travail des agents, réduisant le temps de formation et standardisant la qualité. L'activité de fusions-acquisitions s'accélère : le rachat de WNS par Capgemini pour 3,3 milliards USD renforce son portefeuille d'Opérations intelligentes, tandis que l'acquisition de HashiCorp par IBM pour 6,4 milliards USD consolide l'assistance au cloud hybride pour les charges de travail réglementées.
Leaders du secteur des services d'assistance technique aux clients aux États-Unis
Infosys Limited
HCL Technologies
Accenture plc
Tata Consultancy Services
IBM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités s'élargissent pour les fournisseurs qui transforment en produits des diagnostics à distance sécurisés et alimentés par l'IA tout en conservant des voies claires vers l'assistance humaine. L'examen croissant de la transparence et de la protection des consommateurs autour de l'IA dans les interactions de service crée de la place pour des modèles opérationnels conformes, en particulier pour les programmes de support grand public et PME à fort volume qui dépendent de l'automatisation. En juillet 2026, la FTC a proposé une déclaration de politique clarifiant que la Section 5 du FTC Act couvre les allégations trompeuses liées à l'IA, ce qui accroît les enjeux pour la façon dont les fournisseurs de support commercialisent les capacités des chatbots et divulguent l'automatisation dans les interactions client.
Une deuxième opportunité consiste à moderniser les modèles opérationnels et les outils à mesure que le comportement des clients évolue vers des outils d'IA générative externes pour l'auto-résolution, ce qui affecte les schémas de déviation et d'escalade. Les fournisseurs qui intègrent l'assistance aux agents, le routage intelligent et le regroupement interfonctionnel peuvent capter les cas complexes qui débordent de l'usage tiers de l'IA générative, tout en documentant les divulgations et les flux d'escalade conformément à des propositions telles que le CHATBOT Act (H.R. 7985 introduit en mars 2026) et à des initiatives étatiques comme la loi californienne AB-1609 sur la divulgation des chatbots et l'accès à un agent humain. Ces évolutions renforcent également la demande de configurations de sécurité normalisées et de contrôles des risques de chaîne d'approvisionnement alignés sur les publications récentes du NIST (SP 800-172 Rev. 3, SP 800-70r5 et SP 800-18r2) lorsque les équipes de support gèrent des accès à distance privilégiés et des modifications de configuration.
Développements récents du secteur
- Juin 2026 : HCLTech a lancé une version améliorée de sa solution Fluid Contact Center avec Cisco, ajoutant des capacités d'IA et de cloud pour l'engagement client. Cette mise à niveau renforce la pile de transformation des centres de contact de HCLTech pour les entreprises migrant vers des flux de travail CCaaS et d'agents pilotés par l'IA modernes.
- Septembre 2025 : Tata Consultancy Services s'est associée à Vodafone Idea pour mettre en œuvre une plateforme de système de support aux activités pilotée par l'IA (TCS HOBS) afin d'améliorer la personnalisation et l'automatisation de l'expérience client. Ce déploiement illustre comment les opérateurs télécoms utilisent des plateformes basées sur l'IA pour repenser les opérations de service et réduire les frictions dans les environnements de support à fort volume.
- Août 2024 : Infosys a élargi sa collaboration avec ServiceNow pour fournir des services gérés de bout en bout, appuyés par sa solution ESM Cafe alimentée par l'IA. Cette initiative élargit la prestation menée par Infosys pour la gestion des services et les opérations de support client sur une plateforme de flux de travail d'entreprise largement utilisée.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les services payants fournis aux clients américains pour dépanner, diagnostiquer et résoudre les problèmes liés aux appareils et aux logiciels associés. Il englobe des canaux tels que la voix, le chat, l'e-mail, les réseaux sociaux et le support intégré à l'application, y compris les visites sur site, le support à distance, l'automatisation en libre-service et la prestation gérée ou externalisée.
Exclusions du périmètre : nous excluons le service client général de nature non technique, ainsi que le travail de helpdesk informatique interne réalisé uniquement pour les employés d'une entreprise.
Aperçu de la segmentation
- Par type de service
- Assistance technique sur site
- Assistance technique à distance / en ligne
- Assistance en libre-service / automatisée
- Assistance technique gérée (externalisée)
- Par type d'appareil
- Ordinateurs et ordinateurs portables
- Smartphones et tablettes
- Appareils de maison intelligente
- Électronique grand public (téléviseurs, consoles)
- Autres (appareils connectables, IoT)
- Par canal
- Voix / Centre d'appels
- Chat en direct
- Courrier électronique
- Réseaux sociaux
- Assistance intégrée aux applications
- Par secteur d'utilisateur final
- Consommateurs résidentiels
- Petites et moyennes entreprises
- Grandes entreprises
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour ancrer le modèle dans de véritables signaux de demande américaine pour l'assistance technique concernant les appareils grand public et professionnels. Nous avons examiné des statistiques et directives publiques telles que les données professionnelles du US Bureau of Labor Statistics, les indicateurs d'entreprises et de services du US Census, les publications de la Federal Communications Commission pour le contexte des services de télécommunications, et les séries de prix et de dépenses du Bureau of Economic Analysis le cas échéant. Nous avons également utilisé des sources publiques telles que les dépôts SEC, les présentations aux investisseurs et une presse réputée pour comprendre les évolutions du mix de services vers le support à distance, le libre-service et la prestation gérée.
Pour tester la robustesse de l'échelle, les données ont été recoupées avec des bases de données de brevets pour les tendances d'automatisation, des avis de marchés publics où le support technique est intégré aux contrats, et de larges indicateurs d'expéditions ou de parc installé pour les ordinateurs, les smartphones et les appareils connectés provenant de canaux officiels ou associatifs. Un abonnement payant pour les données financières d'entreprises et le renseignement d'actualité a été utilisé de manière sélective pour normaliser les divulgations de revenus des fournisseurs et suivre les gains de contrats majeurs ou les changements opérationnels. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et enquêtes auprès de fournisseurs de services, d'équipes de support gérées, de partenaires de distribution et de responsables des opérations côté acheteurs supervisant la prestation et les budgets de support. Ces échanges ont permis de confirmer les limites du périmètre des services, l'évolution typique des prix par canal, et comment le libre-service et les diagnostics par IA modifient les volumes de tickets et les schémas d'escalade chez les utilisateurs résidentiels, PME et grandes entreprises.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 29 % | Cadres dirigeants : 14 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 38 % |
| Petits acteurs : 15 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante où le parc installé d'appareils et l'intensité d'utilisation sont traduits en un bassin de demande de support adressable, puis filtrés par la pénétration du support payant, le mix de canaux et les taux d'externalisation aux États-Unis. Nous avons utilisé des empreintes de marché telles que les volumes de tickets par cohorte d'appareils actifs, la répartition entre résolution à distance et sur site, les schémas moyens de traitement et d'escalade, et le rythme d'adoption du libre-service et des diagnostics automatisés capables de dévier les problèmes de base.
Ces totaux ont ensuite été corroborés à l'aide d'approximations ascendantes sélectives, notamment des taux de revenus échantillonnés de fournisseurs, des vérifications de canaux sur la tarification des contrats, et une logique simple volume × prix moyen pour les principaux groupes d'appareils tels que les ordinateurs et ordinateurs portables, les smartphones et tablettes, et les appareils domestiques intelligents. Lorsque les divulgations de petits fournisseurs étaient minces, les lacunes ont été comblées avec des référentiels de groupes de pairs et des fourchettes de sensibilité qui ont été à nouveau validées par des entretiens. Les prévisions ont été produites à l'aide d'une analyse de scénarios appuyée par une approche de régression multivariée légère, où des facteurs tels que la croissance des appareils connectés, les charges de support du travail à distance, l'appétit pour l'externalisation et la pression tarifaire par canal ont été ajustés pour s'aligner sur les attentes des experts.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par triangulation, où les résultats du modèle sont comparés à des indicateurs indépendants tels que les tendances de recrutement des fournisseurs, l'évolution des revenus de services déclarés et les changements dans la déviation des tickets grâce à l'automatisation. Les valeurs aberrantes sont examinées lors d'une seconde passe, et nous recontactons les personnes interrogées lorsqu'une hypothèse clé évolue, par exemple un changement visible dans le mix d'externalisation ou une forte variation de la tarification du support à distance.
Avant validation finale, le jeu de données et les formules passent par une revue analyste en plusieurs étapes afin que les hypothèses unitaires, le calendrier des devises et la correspondance des années restent cohérents. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une vérification finale avant livraison est effectuée pour que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des services de support technique client aux États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les services de support technique client aux États-Unis peuvent varier considérablement, même lorsque le sujet semble identique, car le périmètre sous-jacent et les règles de comptage sont rarement identiques. Les différences proviennent généralement de ce qui est considéré comme du support technique par rapport au service client général, de la manière dont l'automatisation en libre-service est monétisée, et du fait que les visites sur site et la prestation gérée ou externalisée sont comptabilisées de manière cohérente.
Les plus grands écarts ont tendance à apparaître autour du support groupé avec les ventes d'appareils ou les forfaits télécoms, et autour de la question de savoir si le support en libre-service et automatisé n'est comptabilisé que lorsqu'il constitue une ligne de service payante. Certaines estimations appliquent également une croissance des prix agressive sur les canaux vocaux et numériques sans la valider par des vérifications de contrats, tandis que d'autres convertissent les contrats pluriannuels en valeur annuelle de différentes manières. Ne comptabiliser que les services payants de résolution technique sur tous les canaux, et rattacher les volumes aux cohortes d'appareils et aux taux d'externalisation, est ce qui maintient le total de 2025 aligné sur des signaux de demande mesurables, un choix appliqué par Mordor Intelligence.
Comparaison des références
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,06 milliards USD (2025) | |
| Association sectorielle A | 8,90 milliards USD (2025) | Utilise une définition plus étroite qui penche vers le support de type centre de contact externalisé et exclut souvent les visites techniques sur site et le support payant lié aux cohortes de domotique et d'électronique grand public. |
| Cabinet de conseil régional B | 11,70 milliards USD (2025) | Semble intégrer le service client non technique et des opérations CX plus larges dans le total, et applique une progression tarifaire supposée plus élevée sur tous les canaux sans validation claire par des vérifications de contrats et de canaux. |
L'écart entre les chiffres publiés tient principalement à ce qui est comptabilisé comme support technique, et à la manière dont le support groupé et automatisé est traité en termes de revenus. Notre approche reste traçable car le total peut être retracé jusqu'aux bassins de demande d'appareils, au mix de canaux et à la pénétration des services payants, puis il est validé par recoupement avec les divulgations des fournisseurs et les retours côté acheteurs.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des services d'assistance technique aux clients aux États-Unis ?
Le marché est évalué à 10,82 milliards USD en 2026.
À quelle vitesse le marché des services d'assistance technique aux clients devrait-il croître ?
Il est prévu de progresser à un TCAC de 7,60 %, pour atteindre 15,61 milliards USD d'ici 2031.
Quel type de service domine le marché ?
L'assistance technique à distance et en ligne détient la plus grande part avec 42,80 %.
Quelle catégorie d'appareils connaît la croissance la plus rapide ?
Les appareils de maison intelligente affichent le TCAC le plus élevé de 8,55 % en raison de l'adoption croissante de l'IoT.
Dernière mise à jour de la page le:



