
Taille et part de marché des diagnostics de transplantation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.88 Milliards de dollars |
| Taille du Marché (2031) | 9.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.71 % |
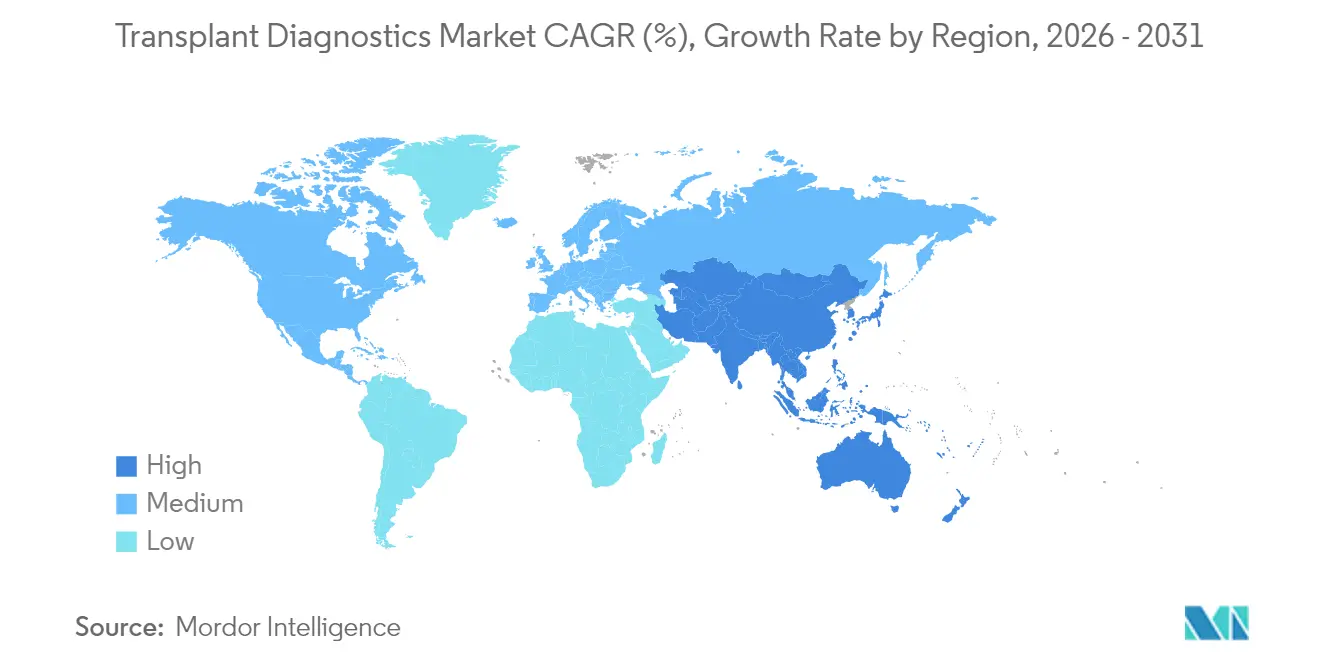
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des diagnostics de transplantation par Mordor Intelligence
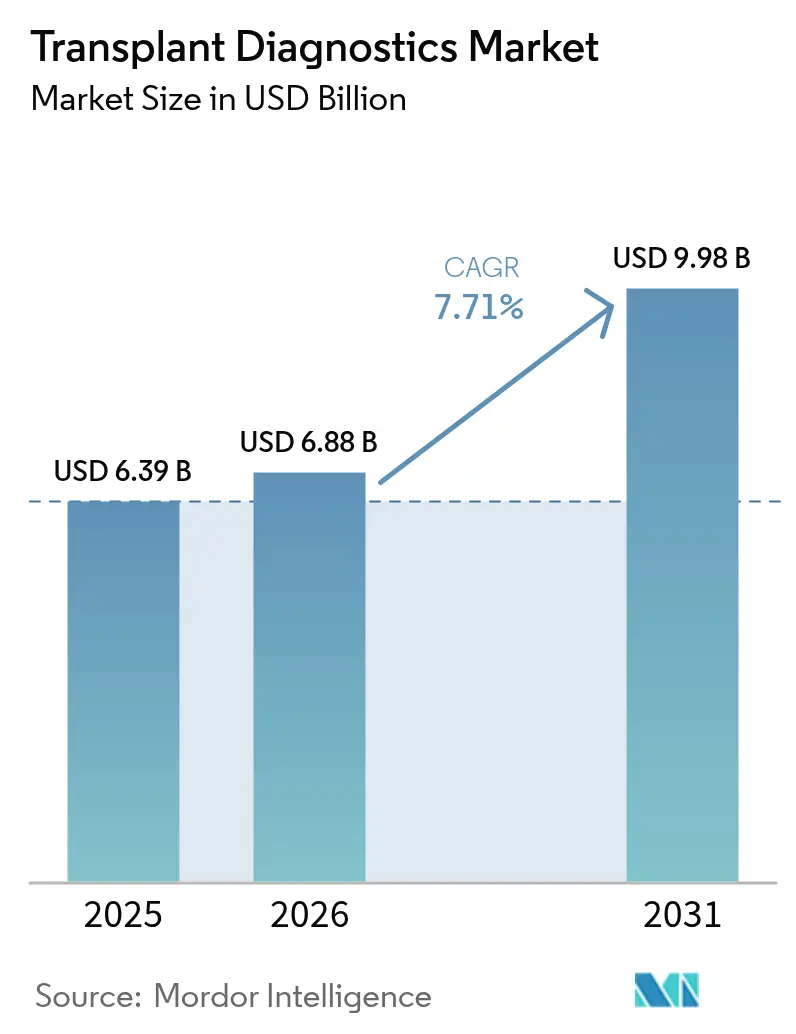
La taille du marché des diagnostics de transplantation en 2026 est estimée à 6,88 milliards USD, en hausse par rapport à la valeur de 2025 de 6,39 milliards USD, avec des projections pour 2031 affichant 9,98 milliards USD, croissant à un TCAC de 7,71 % sur la période 2026-2031. La robustesse des volumes de transplantation, l'adoption rapide du séquençage de nouvelle génération (NGS), le soutien à la décision assisté par intelligence artificielle et la reconnaissance par les payeurs de la médecine de précision soutiennent collectivement une dynamique de revenus à deux chiffres dans les grands laboratoires et auprès des fournisseurs de kits. Le séquençage HLA à haute résolution génère des gains décisifs en termes de délais d'exécution et de résolution allélique, encourageant des modèles d'approvisionnement à l'utilisation qui réduisent les barrières en capital pour les programmes de moindre envergure. La consommation de réactifs reste soutenue car les flux de travail NGS nécessitent des kits de bibliothèque validés, tandis que la surveillance prédictive par ADN acellulaire d'origine donneur (dd-cfDNA) supplante les biopsies invasives dans le suivi de routine. L'intensité concurrentielle s'accroît à mesure que les grands acteurs du diagnostic et les spécialistes de la transplantation s'efforcent d'intégrer l'analytique, l'automatisation et la pathologie numérique dans des offres unifiées.
Points clés du rapport
- Par technologie, les plateformes moléculaires ont dominé avec 68,92 % de la part de marché des diagnostics de transplantation en 2025.
- Par produit, les réactifs et consommables ont représenté 64,93 % du chiffre d'affaires en 2025 ; les logiciels et l'analytique progressent à un TCAC de 13,58 % jusqu'en 2031.
- Par type de transplantation, les organes solides ont détenu 76,12 % de la part en 2025, tandis que les procédures de cellules souches croissent à un TCAC de 10,29 %.
- Par application, le segment diagnostic a représenté 80,42 % du chiffre d'affaires 2025 ; le segment recherche devrait progresser à un TCAC de 11,34 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et centres de transplantation ont capté 54,48 % du chiffre d'affaires en 2025 ; les instituts académiques et de recherche affichent les gains les plus rapides à un TCAC de 12,28 %.
- Par géographie, l'Amérique du Nord a dominé avec 42,42 % de part en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 11,36 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des volumes de transplantation (organe solide et thérapie cellulaire) | +2.1% | Mondial, avec l'impact le plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage à la surveillance HLA et dd-cfDNA basée sur le NGS | +1.8% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Location de réactifs et tarification à l'utilisation par les fournisseurs | +0.9% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Appariement d'histocompatibilité assisté par intelligence artificielle | +1.2% | Mondial, avec adoption précoce en Amérique du Nord | Long terme (≥ 4 ans) |
| Micro-organes imprimés en 3D comme contrôles de référence | +0.4% | Amérique du Nord et Europe, axé sur la recherche | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des volumes de transplantation (organe solide et thérapie cellulaire)
Les hôpitaux américains ont réalisé plus de 48 000 transplantations d'organes en 2024, soit une hausse de 3,3 % qui reflète les gains mondiaux plus larges. Les greffons issus de donneurs décédés après arrêt circulatoire représentent désormais 36 % des procédures de donneurs décédés, élargissant le bassin de receveurs. La dynamique parallèle des transplantations de cellules souches hématopoïétiques est liée au typage HLA à haute résolution qui valide les donneurs partiellement incompatibles, bénéficiant particulièrement aux patients d'origines ethniques diverses. La distribution continue pour les poumons a déjà augmenté les taux de transplantation de 16 % en 12 mois[1]Organ Procurement and Transplantation Network, "Les transplantations d'organes ont dépassé 48 000 en 2024," optn.transplant.hrsa.gov. Chaque augmentation du volume de procédures se traduit par une demande accrue de tests de compatibilité, de surveillance post-opératoire et de surveillance longitudinale du rejet. Par conséquent, le marché des diagnostics de transplantation enregistre une consommation soutenue de réactifs et une meilleure utilisation de la base installée.
Passage à la surveillance HLA et dd-cfDNA basée sur le NGS
Les plateformes NGS permettent un typage simultané à haute résolution de plusieurs loci HLA via le barcoding d'échantillons, augmentant le débit tout en réduisant le coût par allèle. Les tests dd-cfDNA signalent désormais les lésions du greffon plus tôt que l'histologie, avec des rapports de risque de 2,56 pour les signaux élevés chez les receveurs cardiaques. Les payeurs nationaux reconnaissent de plus en plus les économies réalisées en aval grâce à la réduction des complications liées aux biopsies, accélérant les approbations de remboursement. Les laboratoires gagnent en flexibilité grâce à des contrats de location de réactifs qui regroupent séquenceurs, logiciels et consommables en frais prévisibles par échantillon, propulsant une adoption plus large du NGS dans les centres de niveau intermédiaire.
Appariement d'histocompatibilité assisté par intelligence artificielle
Les algorithmes d'apprentissage automatique surpassent les méthodes de notation conventionnelles dans la prédiction du rejet cellulaire, atteignant une précision d'appariement donneur-receveur de 98 % dans les cohortes rénales. Les classificateurs d'images de biopsie cardiaque couvrant 2 900 patients offrent une précision diagnostique supérieure aux méthodes de révision manuelle. Des plateformes telles que Smart Match intègrent la télémétrie de l'Internet des objets (IoT) avec l'analytique prédictive pour mettre à jour les décisions d'allocation en temps réel. L'intégration de l'intelligence artificielle intègre des abonnements logiciels dans chaque commande de test, ouvrant des canaux de revenus récurrents et renforçant la fidélisation des clients sur le marché des diagnostics de transplantation.
Location de réactifs et tarification à l'utilisation
Un capital initial moins élevé encourage les centres de moindre envergure à adopter des tests avancés. Les fournisseurs reproduisent les modèles d'abonnement de la thérapie génique en regroupant consommables, services et analytique en forfaits mensuels fixes pour des tests illimités. Cet arrangement lisse les pics budgétaires et garantit la disponibilité des réactifs pendant les périodes de forte demande. À mesure que les laboratoires élargissent leurs menus de tests, l'économie par échantillon s'améliore, rendant les diagnostics de précision accessibles au-delà des établissements de premier rang.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des tests et investissements en capital | -1.4% | Mondial, affectant particulièrement les marchés émergents | Court terme (≤ 2 ans) |
| Remboursement mondial fragmenté | -1.1% | Mondial, avec un impact régional variable | Moyen terme (2-4 ans) |
| Obstacles à la confidentialité des données dans les registres transfrontaliers | -0.7% | Europe et Asie-Pacifique principalement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des tests et investissements en capital
Les systèmes NGS complets peuvent dépasser 500 000 USD avant validation, tandis que les réactifs premium atteignent 400 USD par échantillon sur aruplab.com. La supervision par la FDA des tests développés en laboratoire engendre des dépenses de conformité proches de 1,29 milliard USD sur 10 ans[2]Food and Drug Administration, "Analyse d'impact réglementaire des tests développés en laboratoire," fda.gov. Les laboratoires à faible débit peinent à amortir ces dépenses, ce qui favorise la consolidation vers des centres de référence à fort volume. La pression sur les coûts affecte également les tests dd-cfDNA, où les barèmes de remboursement des payeurs sont en retard par rapport à la complexité analytique, retardant le déploiement généralisé dans les contextes à faibles revenus.
Remboursement mondial fragmenté
L'arbitrage Medicare sur AlloSure et AlloMap a mis en évidence la façon dont les variations de couverture peuvent réinitialiser les trajectoires de demande du jour au lendemain. L'Europe exige des dossiers cliniques pluriannuels pour les nouveaux tests, prolongeant les délais d'entrée sur le marché et augmentant les coûts de génération de preuves. Les restrictions du RGPD ont déjà réduit les études basées sur les registres de 46,9 %, ralentissant la validation des biomarqueurs qui sous-tend les dossiers de remboursement. Ces disparités fragmentent la feuille de route commerciale mondiale et entravent la mise à l'échelle uniforme des offres du marché des diagnostics de transplantation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
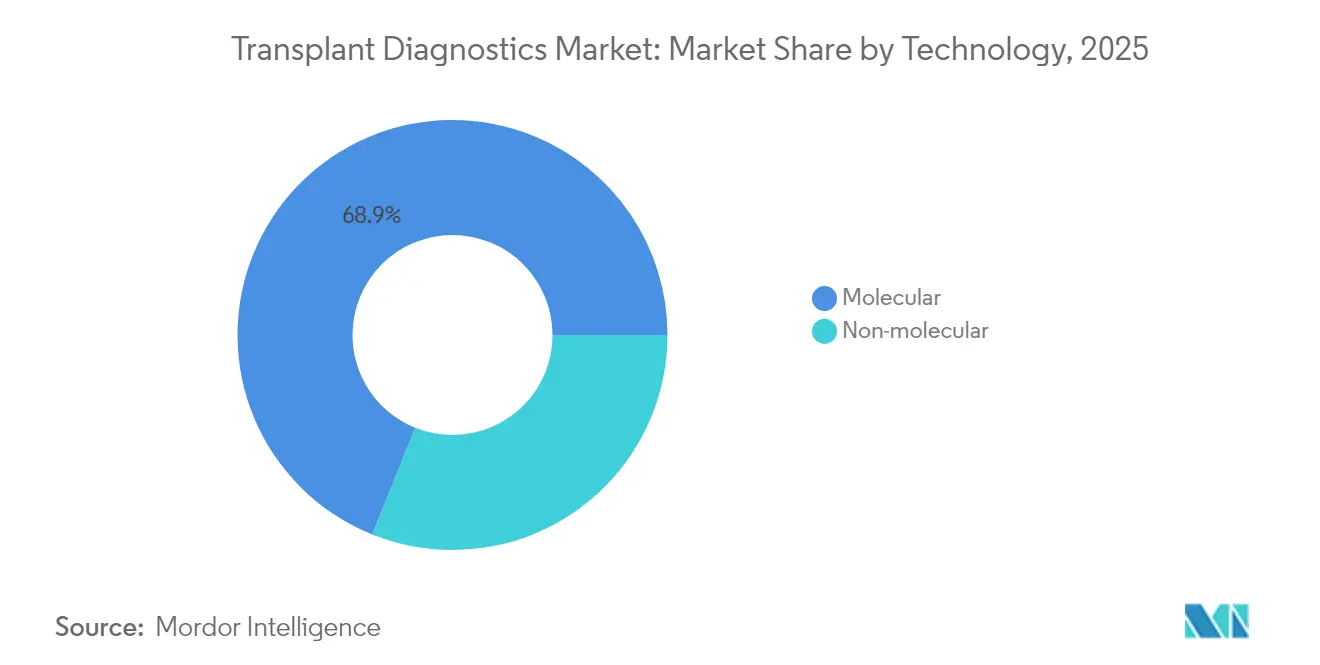
les plateformes moléculaires étendent leur dominationLes tests moléculaires ont capté 68,92 % de la part de marché des diagnostics de transplantation en 2025 grâce à une résolution allélique et une capacité multiplex inégalées. Le TCAC de 7,63 % du segment jusqu'en 2031 bénéficie de l'automatisation des laboratoires qui consolide l'extraction, la préparation de bibliothèques et le séquençage sur des plateaux unifiés, réduisant le temps de manipulation. Les tests non moléculaires complémentaires tels que le crossmatch par cytométrie en flux restent indispensables pour l'allocation urgente de donneurs décédés, avec un TCAC de 12,02 % sur des cas d'utilisation spécialisés.
Les améliorations de plateformes fusionnent désormais les lectures NGS avec l'imputation basée sur l'intelligence artificielle pour réconcilier les allèles ambigus, augmentant la confiance dans les appels dans les régions sous-séquencées. Les kits dd-cfDNA superposés sur les mêmes séquenceurs augmentent la consommation de réactifs par épisode patient, augmentant la taille du marché des diagnostics de transplantation pour les flux de travail moléculaires. Les programmes de compétence externe couvrant 19 ans de benchmarking montrent une concordance génotypique en constante augmentation, soulignant la maturité de la technologie.


Par produit :
l'analytique numérique s'accélèreLes réactifs et consommables sont restés l'ancre des revenus avec 64,93 % de part en 2025, car chaque cycle NGS consomme des amorces à code-barres, des polymérases et des sondes de capture. Pourtant, les logiciels et l'analytique devraient afficher un TCAC de 13,58 %, élargissant la taille du marché des diagnostics de transplantation pour les services numériques à mesure que les algorithmes automatisent le contrôle qualité, le phasage et le compte rendu clinique.
Les plateformes natives du cloud réduisent les besoins en infrastructure sur site et prennent en charge des bases de données de variants en temps réel qui se mettent à jour à chaque soumission d'allèle mondiale. Les instruments évoluent vers des locations à l'utilisation, réaffectant les dépenses d'investissement aux budgets d'exploitation et freinant la croissance matérielle. Les fournisseurs regroupent les licences d'intelligence artificielle avec les kits de réactifs, intégrant des abonnements aux données dans chaque cycle de test pour capter des revenus récurrents.
Par type de transplantation :
les procédures de cellules souches en forte hausseLes programmes d'organes solides représentaient 76,12 % du chiffre d'affaires mondial en 2025, ancrés par les volumes de cas rénaux et hépatiques qui exigent une surveillance à haute fréquence. La transplantation de cellules souches affiche cependant un TCAC de 10,29 % jusqu'en 2031, les donneurs non apparentés incompatibles atteignant une parité de survie avec les sources entièrement compatibles.
L'élargissement des critères intensifie les volumes de tests car chaque correspondance partielle nécessite une interrogation allélique plus approfondie ainsi qu'une surveillance du chimérisme. Les succès de la xénotransplantation, notamment la fonction hépatique porcine de 10 jours sans rejet, annoncent de nouveaux tests de compatibilité qui diversifieront le marché des diagnostics de transplantation.
Par application :
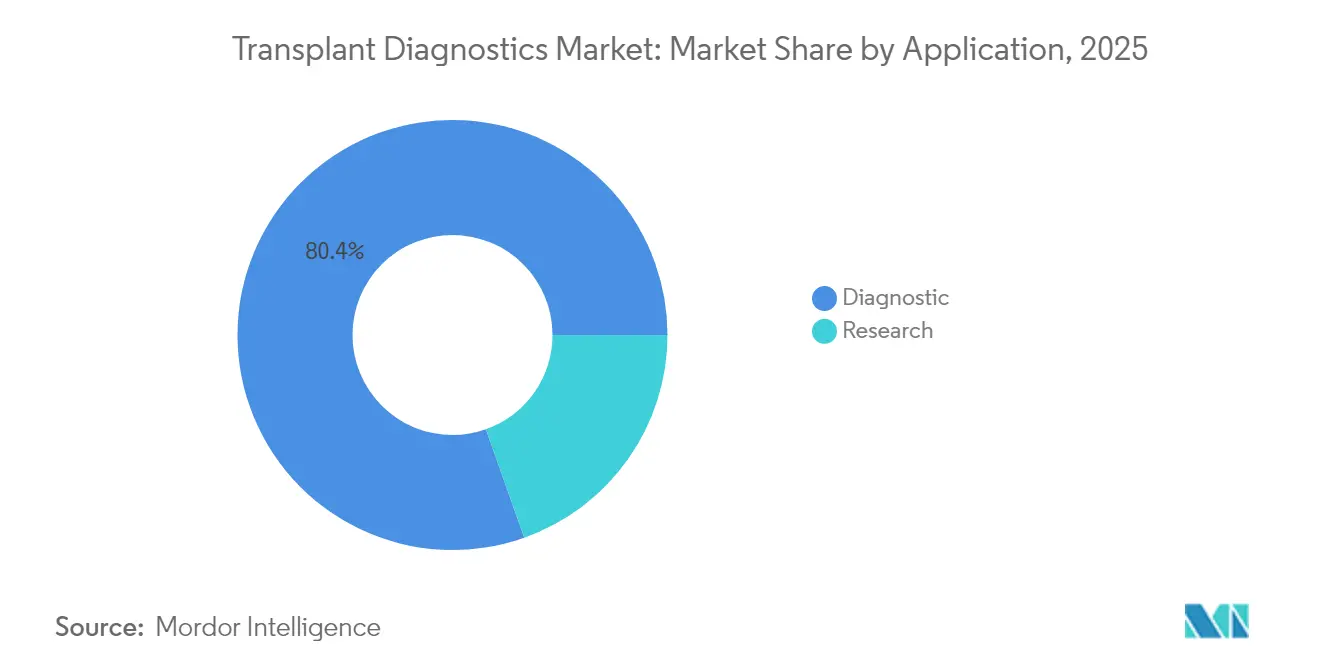
les pipelines de recherche propulsent l'innovationLes diagnostics cliniques ont généré 80,42 % du chiffre d'affaires en 2025, englobant le typage pré-implantation, le crossmatch virtuel et la surveillance longitudinale du rejet. L'utilisation en recherche progresse à un TCAC de 11,34 % car les modèles tissulaires bioprintés, les organoïdes et l'analytique des vésicules extracellulaires nécessitent un séquençage ultra-sensible pour le profilage immunitaire.
Les projets financés par des subventions achètent de plus en plus des flux de travail multi-omiques qui intègrent le séquençage d'ARN à cellule unique avec le génotypage HLA. Ces études génèrent une demande incrémentale de consommables et incubent des biomarqueurs qui finissent par passer dans les panels cliniques, élargissant continuellement le marché des diagnostics de transplantation.
Par utilisateur final :
les centres académiques mènent les courbes d'adoptionLes hôpitaux et centres de transplantation dédiés ont conservé 54,48 % de part en 2025, car les décisions au point de soins dépendent des laboratoires internes. Les instituts académiques et de recherche se développent à un TCAC de 12,28 % en combinant la prestation de soins avec des essais de médecine de précision nécessitant des tests de haute complexité.
Les laboratoires de référence indépendants collectent les échantillons en débordement et satisfont aux exigences réglementaires complexes pour les petits hôpitaux communautaires, renforçant les tendances à la consolidation. Des « laboratoires sombres » entièrement automatisés fonctionnant 24h/24 et 7j/7 avec chargement robotisé des échantillons émergent dans les établissements de premier plan, signalant le prochain bond de productivité pour le marché des diagnostics de transplantation.
Analyse géographique
Marché des Diagnostics de Transplantation en Amérique du Nord
L'Amérique du Nord a représenté 42,42 % des revenus mondiaux en 2025 grâce à des politiques Medicare complètes, 48 000 procédures de transplantation et des réseaux de centres denses qui déploient systématiquement la surveillance dd-cfDNA. L'adoption généralisée des analyseurs à intelligence artificielle et les décisions précoces de remboursement soutiennent des primes de prix unitaires à un chiffre moyen. La réglementation FDA sur les tests mis au point en laboratoire (LDT) pourrait pénaliser les établissements de plus petite taille, les incitant à externaliser vers des laboratoires de référence nationaux bénéficiant d'économies d'échelle.
Marché des Diagnostics de Transplantation en Europe
L'Europe dispose d'une infrastructure mature dotée de schémas de qualité harmonisés ; cependant, le RGPD limite l'échange de données sur les allèles rares, ce qui complique la conception des études multicentriques et ralentit la validation des biomarqueurs. Les organismes d'évaluation des technologies de santé demandent souvent des données cliniques étendues sur les résultats, allongeant les délais de retour sur investissement pour les fournisseurs. Néanmoins, le vieillissement de la population et l'allongement des listes d'attente pour les organes solides maintiennent des volumes de tests stables.
Marché des Diagnostics de Transplantation en Asie-Pacifique
L'Asie-Pacifique enregistre la croissance la plus rapide avec un CAGR de 11,36 %, le Japon étant pionnier dans la préparation aux xénogreffes éditées génétiquement et l'Inde développant sa capacité de transplantation avec des taux de survie à un an de 85 à 90 %. Les gouvernements investissent dans la bio-impression locale et la fabrication de séquençage de nouvelle génération (NGS) pour réduire la dépendance aux importations, améliorant ainsi l'accessibilité aux réactifs. La diversité des profils HLA au sein de larges populations accroît davantage la demande de génotypage à haute résolution, élargissant le marché des diagnostics de transplantation.

Paysage concurrentiel
Le secteur présente une concentration modérée, les conglomérats de diagnostic et les spécialistes de la transplantation se disputant des parts de marché. Abbott, Roche et Thermo Fisher s'appuient sur des portefeuilles multi-segments pour fournir des ensembles d'instruments, de réactifs et d'informatique qui les ancrent dans les laboratoires hospitaliers. CareDx et Natera maintiennent leur exclusivité dans la transplantation, affichant une croissance de revenus de 30 % en 2024 grâce à l'élargissement des indications d'AlloSure et aux gains auprès des payeurs.
Les acquisitions stratégiques s'intensifient : Werfen a acquis Omixon pour 25 millions USD afin d'élargir sa franchise NGS, tandis que Quest Diagnostics a racheté les actifs de tests rénaux de Fresenius pour accroître sa présence hospitalière. Les fournisseurs se différencient en couplant les consommables avec des tableaux de bord d'intelligence artificielle qui interprètent le risque immunologique et se connectent directement aux dossiers médicaux électroniques. Les portefeuilles de bioinformatique génèrent des revenus d'abonnement incrémentaux et augmentent les coûts de changement de fournisseur.
Des remaniements imminents se profilent alors que Becton Dickinson envisage la cession de sa branche diagnostics évaluée à 3,4 milliards USD, permettant potentiellement aux acteurs de niche de consolider des lignes de tests spécialisés. Des opportunités inexploitées persistent dans les économies émergentes, l'immunologie personnalisée améliorée par l'intelligence artificielle et les tests de compatibilité pour la xénotransplantation. Les fournisseurs qui harmonisent le séquençage, la pathologie numérique et l'analytique prédictive au sein de cadres cloud sécurisés sont bien positionnés pour accélérer leurs gains de parts sur le marché des diagnostics de transplantation.
Leaders du secteur des diagnostics de transplantation
Abbott Laboratories
Biomérieux SA
Qiagen NV
F Hoffman La Roche AG
Bio-Rad Laboratories, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Diagnostics de Transplantation
- Abbott Laboratories
- Becton, Dickinson & Co
- bioMérieux
- Bio-Rad Laboratories
- CareDx Inc.
- Roche
- Hologic
- Illumina
- QIAGEN
- Thermo Fisher Scientific
- Immucor
- Omixon
- GenDx (GenCell)
- BioGenuix
- Oxford Nanopore Technologies
- Eurofins
- Natera
- BGI
- Eurofins Transplant Genomics
- Genetron Health
- Pacific Biosciences
Lire l’analyse des entreprises de diagnostics de transplantation

Opportunités de marché et perspectives d'avenir
L'espace blanc pour les produits s'élargit autour des tests standardisés et réglementés de rejet de transplant et de risque immunitaire, en particulier ceux capables de dépasser les contraintes des tests développés en interne (LDT) sur site unique. En 2026, Insight Molecular Diagnostics a soumis son test de rejet de transplantation rénale GraftAssureDx à la FDA via la voie de novo, ce qui indique une poussée continue vers des offres sous forme de kits bénéficiant d'un positionnement réglementaire plus clair et de voies de commercialisation plus larges pour les centres de transplantation de niveau intermédiaire.
Des opportunités d'expansion des flux de travail et du portefeuille de tests sont également visibles dans le typage HLA de nouvelle génération et une couverture plus large des tests de sécurité pré-transplantation. CareDx a introduit AlloSeq Nano en avril 2026, intégrant le génotypage HLA et ABO basé sur la nanopore dans le portefeuille de typage pour la transplantation et renforçant la demande pour les logiciels et analyses associés qui interprètent les résultats à haute résolution. Du côté des services, Stanford Blood Center a lancé des services spécialisés de tests des maladies infectieuses et d'immunohématologie pour les organisations de procurement d'organes et de tissus de donneurs en juillet 2026, mettant en évidence le renforcement des capacités autour de la qualification des donneurs et de la logistique. Aux États-Unis, les approbations de l'État de New York continuent d'agir comme un levier de commercialisation, Verici Dx ayant reçu la certification NYSDOH pour Tutivia en juin 2026 pour permettre une disponibilité nationale et soutenir une adoption plus large de la surveillance non invasive là où les voies de remboursement et opérationnelles existent déjà.
Recent Industry Developments in Marché des Diagnostics de Transplantation
- Juillet 2026 : Stanford Blood Center a lancé des services spécialisés de tests des maladies infectieuses et d'immunohématologie pour les organisations de procurement d'organes et de tissus de donneurs. Cette expansion ajoute une capacité opérationnelle pour les flux de travail de qualification des donneurs qui alimentent les programmes de transplantation. Elle soutient également une couverture de tests plus standardisée et multi-états pour une logistique de procurement sensible au temps.
- Juin 2026 : Verici Dx a reçu la certification du New York State Department of Health pour son test Tutivia, permettant une disponibilité nationale dans les 50 États américains. Ce jalon au niveau de l'État élimine une barrière d'accès pour un test de surveillance du rejet de transplantation rénale utilisé en clinique. Une disponibilité géographique plus large soutient la mise à l'échelle avec les réseaux nationaux de centres de transplantation.
- Octobre 2024 : QIAGEN a élargi son portefeuille de biopsie liquide automatisée avec de nouveaux kits pour la plateforme EZ2 Connect, incluant des applications pertinentes pour la transplantation d'organes. Cette mise à jour renforce les flux de travail de préparation d'échantillons orientés vers l'automatisation qui aident les laboratoires à gérer les exigences de débit et de cohérence. Elle renforce également la position de QIAGEN dans les consommables standardisés et liés aux instruments qui s'intègrent aux portefeuilles de tests de transplantation.


Marché des Diagnostics de Transplantation Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les tests et outils associés utilisés pour soutenir l'appariement donneur-receveur et pour surveiller la santé du greffon avant et après la transplantation, dans les laboratoires cliniques et les centres de transplantation.
Exclusions du périmètre : il exclut la chirurgie de transplantation, les médicaments thérapeutiques, les systèmes de préservation d'organes, ainsi que les réactifs ou instruments de laboratoire à usage général qui ne sont pas positionnés pour les flux de travail de compatibilité de transplantation.
Aperçu de la segmentation
- Par technologie
- Moléculaire
- Tests moléculaires basés sur la PCR
- Tests moléculaires basés sur le séquençage
- Non moléculaire
- Moléculaire
- Par produit
- Instruments
- Réactifs et consommables
- Logiciels / Analytique
- Par type de transplantation
- Organe solide
- Cellules souches / Moelle osseuse
- Tissu mou
- Par application
- Diagnostic
- Recherche
- Par utilisateur final
- Laboratoires de référence indépendants
- Hôpitaux et centres de transplantation
- Instituts académiques et de recherche
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le bassin de demande de base et maintenir les hypothèses liées à des ensembles de données publics et reproductibles. Nous avons référencé des sources telles que le United Network for Organ Sharing (UNOS) et l'Organ Procurement and Transplantation Network (OPTN) pour les volumes de procédures de transplantation, et le WHO Global Observatory on Donation and Transplantation pour les schémas d'activité de don et de transplantation entre pays.
Pour relier l'activité clinique aux dépenses de diagnostic, nous avons également examiné les publications et ensembles de données de la FDA américaine pour le contexte des tests et des plateformes, du CDC pour les signaux de charge de morbidité influençant la demande de transplantation, et des revues à comité de lecture indexées sur PubMed pour des tendances telles que les approches de typage HLA et la surveillance post-transplantation. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour confirmer le positionnement des produits et l'exposition géographique. Des abonnements payants pour les données financières d'entreprises et les bases de données de brevets ont été utilisés de manière sélective pour soutenir la cartographie des revenus et les signaux de changement technologique. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens primaires se sont concentrés sur ce qui est réellement facturé et adopté dans les parcours de transplantation courants, puis sur la mise à l'épreuve des hypothèses concernant l'évolution du mix de tests dans le temps. Nous avons échangé avec un ensemble de cliniciens en transplantation, directeurs de laboratoire, équipes d'approvisionnement et experts de l'industrie du diagnostic dans les principales régions afin de combler les lacunes des rapports publics, notamment en matière de tarification et d'utilisation.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 35 % | Cadres dirigeants : 13 % | APAC : 45 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 35 % |
| Acteurs plus petits : 18 % | Managers : 59 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le modèle de dimensionnement part d'une construction descendante où les volumes de procédures de transplantation, les exigences de tests des donneurs et l'intensité de la surveillance post-transplantation sont utilisés pour reconstruire la demande de tests adressable par région. Nous convertissons ensuite la demande en valeur en utilisant des fourchettes de prix typiques et des parts de mix de tests observées.
Pour que le résultat reste réaliste, nous avons effectué des vérifications croisées avec des approximations ascendantes sélectives, telles que des revenus de réactifs et de kits échantillonnés par grandes familles de produits, des vérifications de canaux de laboratoire, et des vérifications de cohérence volume × ASP pour les tests à haute fréquence.
Les principales données suivies incluent les volumes de transplantation d'organes solides et de cellules souches, la fréquence du typage HLA et du dépistage d'anticorps par parcours patient, le glissement vers des méthodes moléculaires à plus haute résolution (y compris les flux de travail basés sur le séquençage), la part des réactifs et consommables par rapport aux placements d'instruments, et le rythme d'adoption des tests de surveillance non invasifs lorsque cela est cliniquement pertinent. Lorsque les répartitions publiques étaient incohérentes dans certaines régions, nous avons utilisé des indicateurs de substitution tels que la densité des centres de transplantation et la capacité des laboratoires, suivis de vérifications par des experts pour s'assurer que les valeurs aberrantes ne persistaient pas.
Pour les prévisions, nous avons mené des analyses de scénarios autour de la croissance du volume de transplantation et de l'évolution du mix de tests. Nous avons ensuite appliqué une superposition basée sur la régression utilisant des variables telles que l'orientation des dépenses de santé, les signaux de croissance des listes d'attente de transplantation et les tendances de disponibilité des donneurs pour lisser la courbe année après année. Les hypothèses n'ont été finalisées qu'après vérification par rapport aux attentes des experts concernant le comportement de commande et la praticité du remboursement.
Validation des données et cycle de mise à jour
La validation a été réalisée en plusieurs étapes afin d'éviter la dépendance à un seul ensemble de données ou une seule hypothèse. Les totaux modélisés ont été comparés à des signaux indépendants tels que les totaux de procédures de transplantation, les repères d'intensité des tests de laboratoire et les schémas de revenus régionaux, et nous avons enquêté sur les écarts significatifs avant l'approbation finale.
Si une donnée d'entrée évoluait de manière inhabituelle, par exemple un changement brusque des volumes de transplantation ou un décalage de prix visible, les analystes ont revérifié la logique et, si nécessaire, recontacté des experts pour confirmer si le changement était temporaire ou structurel. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent la demande, la tarification ou le périmètre. Avant la livraison, nous effectuons une dernière relecture afin que la version publiée reflète les données les plus récentes disponibles.
Comparaison du dimensionnement du marché des diagnostics de transplantation par Mordor Intelligence avec d'autres estimations publiées
Il est courant de voir des tailles de marché publiées différentes pour les diagnostics de transplantation, car chaque éditeur définit sa propre liste d'inclusion et son propre calendrier pour ce qui compte comme année de marché. Les différences proviennent également de la manière dont l'utilisation des tests est estimée, de l'intégration ou non des logiciels et services, et de la gestion de la conversion des devises ou de l'inflation.
Les principaux facteurs d'écart sur ce marché sont généralement le fait que l'estimation ne comptabilise que les tests de compatibilité et de surveillance spécifiques à la transplantation, ou qu'elle intègre également des tests d'immunologie et de génétique plus larges réalisés hors des épisodes de transplantation. Un autre facteur est la méthode de tarification, car l'utilisation des prix catalogue ou l'hypothèse d'un déclin uniforme de l'ASP peut faire varier les totaux lorsque les flux de travail à forte intensité de réactifs dominent, et toutes les études ne revérifient pas ces hypothèses par rapport au comportement d'achat actuel des laboratoires. Une actualisation plus fréquente modifie également les résultats ici, car les changements d'adoption, en particulier autour des approches moléculaires, peuvent modifier le mix sur une courte période, et ces changements de mix altèrent les revenus même lorsque le volume de procédures est stable.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,88 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 6,39 milliards USD (2024) | Utilise une année de référence antérieure et une fenêtre de prévision différente, et peut élargir le périmètre en regroupant les diagnostics de transplantation avec des revenus logiciels et de services adjacents qui ne sont pas toujours liés aux volumes de tests de transplantation facturables. |
| Éditeur de recherche sectorielle B | 4,94 milliards USD (2024) | Applique un bassin de demande tarifée plus restreint dans certaines régions en s'appuyant davantage sur des hypothèses d'utilisation conservatrices pour les tests moléculaires avancés, ce qui peut sous-estimer l'intensité des réactifs et consommables par rapport à la pratique actuelle des laboratoires. |
L'écart s'explique en grande partie par le calendrier de l'année de référence et par ce qui est comptabilisé comme revenu de tests spécifiques à la transplantation par rapport aux catégories adjacentes. En ancrant la demande à l'activité des procédures de transplantation, puis en ajustant le mix de tests et les ASP par des vérifications répétées auprès d'experts, l'estimation reste traçable à des variables claires et des étapes reproductibles, ce qui correspond à l'approche appliquée par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des diagnostics de transplantation ?
La taille du marché des diagnostics de transplantation est de 6,88 milliards USD en 2026 et devrait atteindre 9,98 milliards USD d'ici 2031 à un TCAC de 7,71 %.
Quel segment technologique génère le plus de revenus ?
Les tests moléculaires dominent avec 68,92 % de part de marché en 2025 grâce à la précision clinique du séquençage de nouvelle génération.
Pourquoi les diagnostics de cellules souches croissent-ils plus vite que les tests d'organes solides ?
L'élargissement des critères d'appariement HLA valide désormais les donneurs partiellement incompatibles, entraînant un TCAC de 10,29 % pour les diagnostics de transplantation de cellules souches.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche la croissance la plus rapide à un TCAC de 11,36 % grâce à l'expansion rapide des programmes de transplantation et aux investissements gouvernementaux dans la médecine de précision.
Comment les fournisseurs réduisent-ils les barrières en capital pour les centres de moindre envergure ?
Les modèles de location de réactifs et de tarification à l'utilisation regroupent séquenceurs, consommables et logiciels en frais d'exploitation prévisibles, permettant aux hôpitaux de niveau intermédiaire d'adopter des flux de travail NGS sans achats initiaux importants.
Dernière mise à jour de la page le:



