
Taille et part du marché des fluides de transmission
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.03 Milliards de dollars |
| Taille du Marché (2031) | 11.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
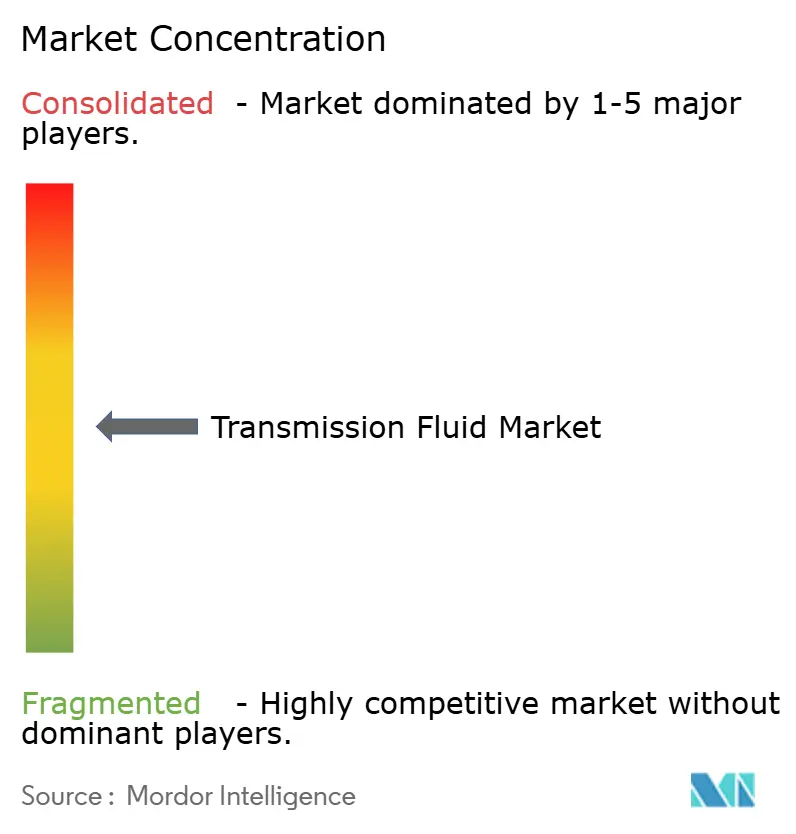
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fluides de transmission par Mordor Intelligence
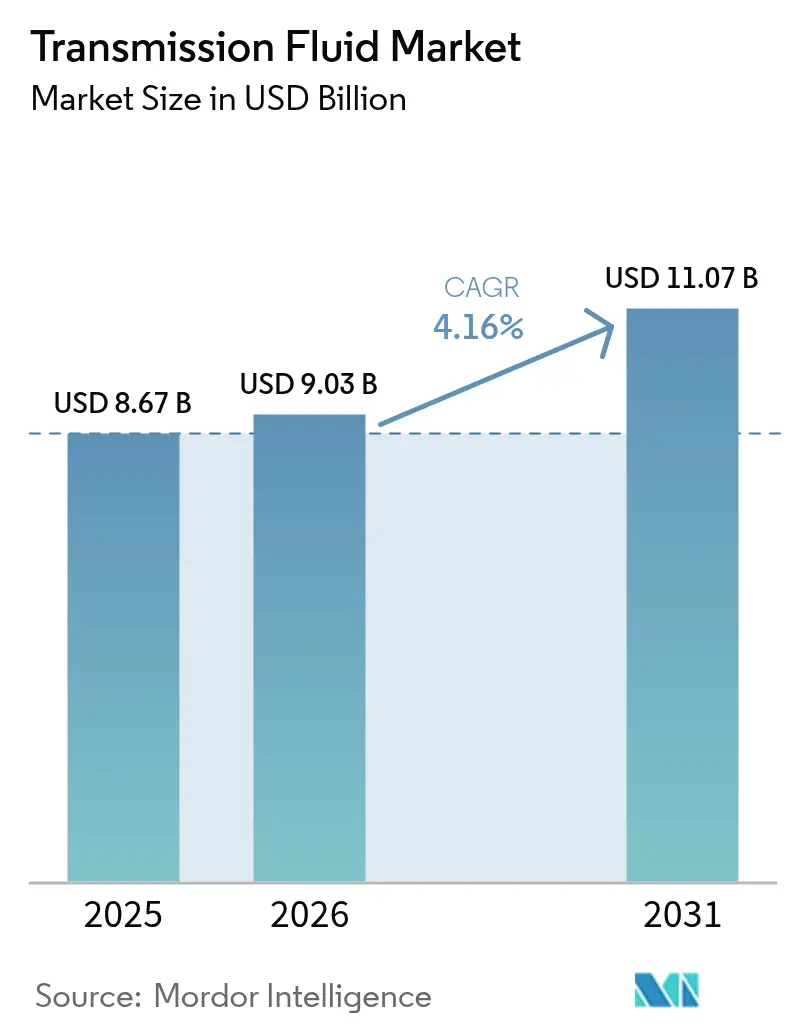
La taille du marché des fluides de transmission était évaluée à 8,67 milliards USD en 2025 et devrait croître de 9,03 milliards USD en 2026 pour atteindre 11,07 milliards USD d'ici 2031, à un TCAC de 4,16 % au cours de la période de prévision (2026-2031). Cette croissance régulière reflète la transition du secteur des groupes motopropulseurs à combustion interne vers les groupes motopropulseurs électrifiés, où les e-fluides aux propriétés diélectriques sont commercialisés à prix élevé, même si chaque véhicule consomme globalement moins de fluide. Les configurations de moteurs électriques humides dans les véhicules électriques à batterie nécessitent également une conductivité thermique plus élevée et une compatibilité électrique supérieure à ce que les fluides de transmission automatique conventionnels peuvent offrir. L'Asie-Pacifique domine le marché des fluides de transmission, soutenue par une augmentation de plus de 50 % de la production de véhicules électriques en Chine au cours de l'année 2024. Les formulations à base d'huile synthétique, bien que plus modestes aujourd'hui, progressent à un TCAC de 5,10 % car les OEM prescrivent la chimie des polyalphaoléfines (PAO) pour des intervalles de vidange prolongés et une stabilité thermique supérieure à haute température.
Principaux enseignements du rapport
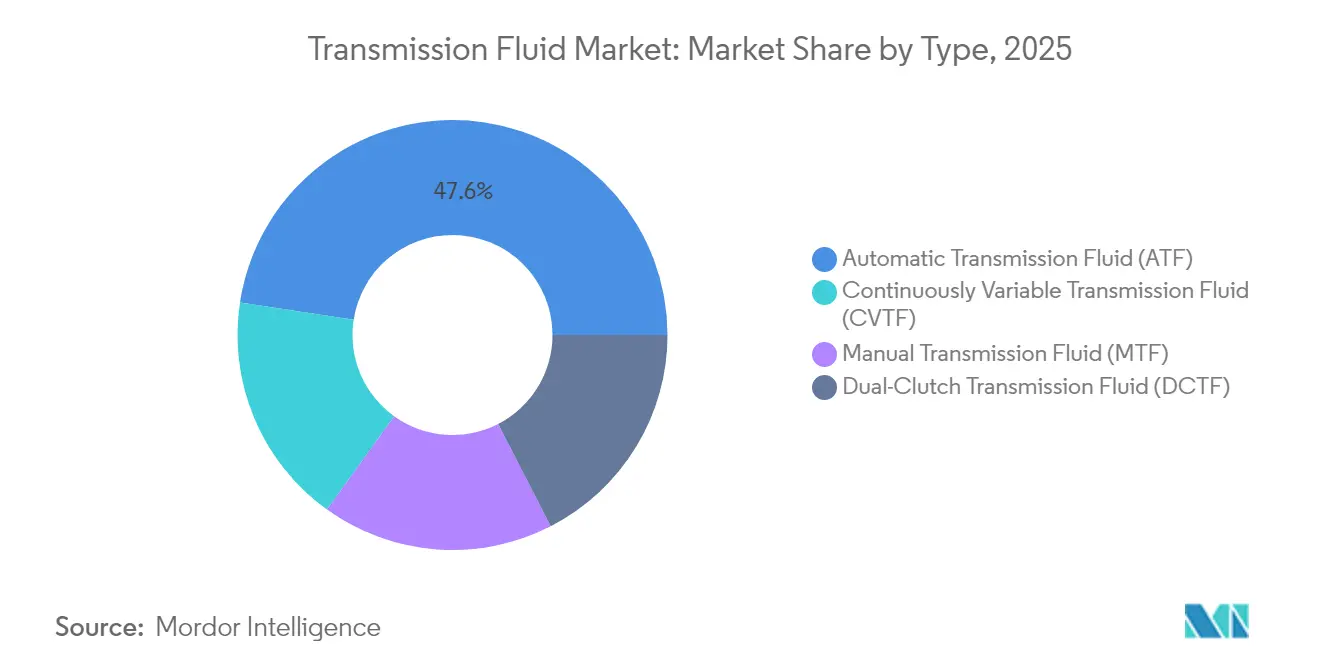
- Par type de produit, le fluide de transmission automatique a représenté 47,58 % de la part du marché des fluides de transmission en 2025, tandis que le fluide de transmission à double embrayage a enregistré le TCAC le plus élevé à 4,79 % jusqu'en 2031.
- Par huile de base, les huiles minérales ont représenté 55,92 % de la taille du marché des fluides de transmission en 2025 ; les grades synthétiques devraient progresser à un TCAC de 5,02 % durant 2026-2031.
- Par canal de vente, les remplissages d'usine OEM ont représenté 64,92 % du marché des fluides de transmission en 2025, tandis que le marché secondaire devrait enregistrer un TCAC de 5,83 % jusqu'en 2031.
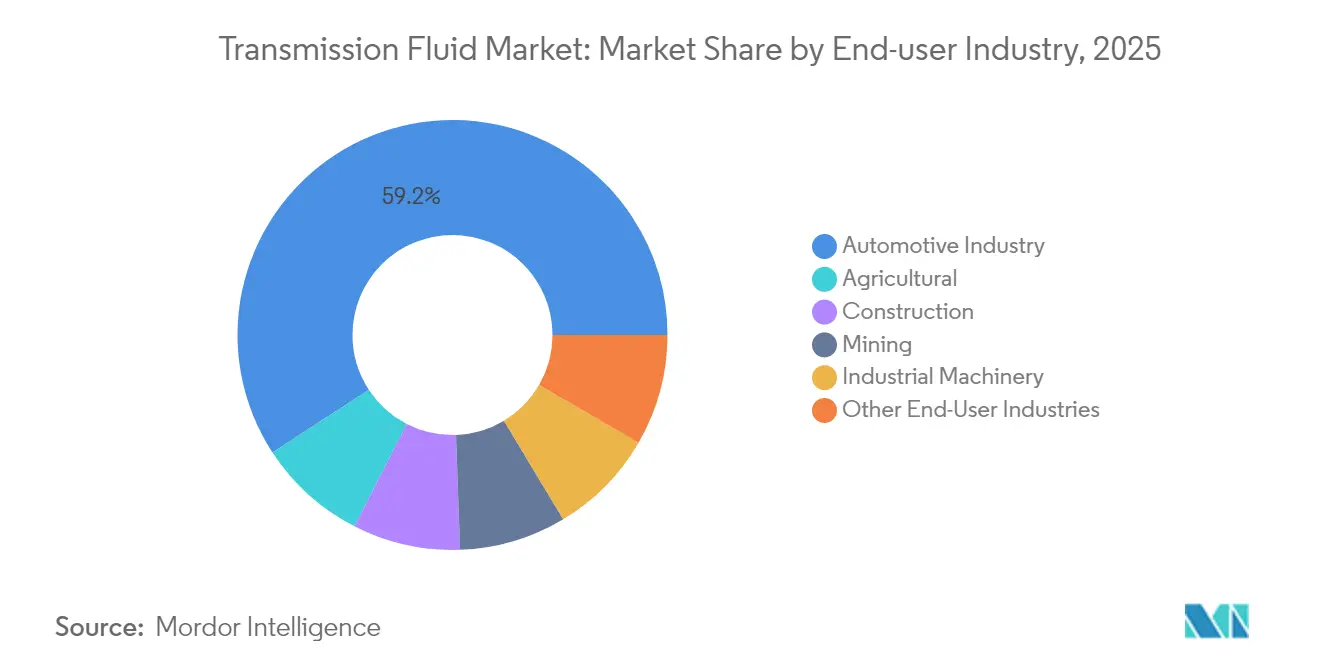
- Par secteur d'utilisation finale, l'automobile a représenté 59,21 % de la taille du marché des fluides de transmission en 2025, et la machinerie agricole devrait se développer à un TCAC de 5,15 % entre 2026 et 2031.
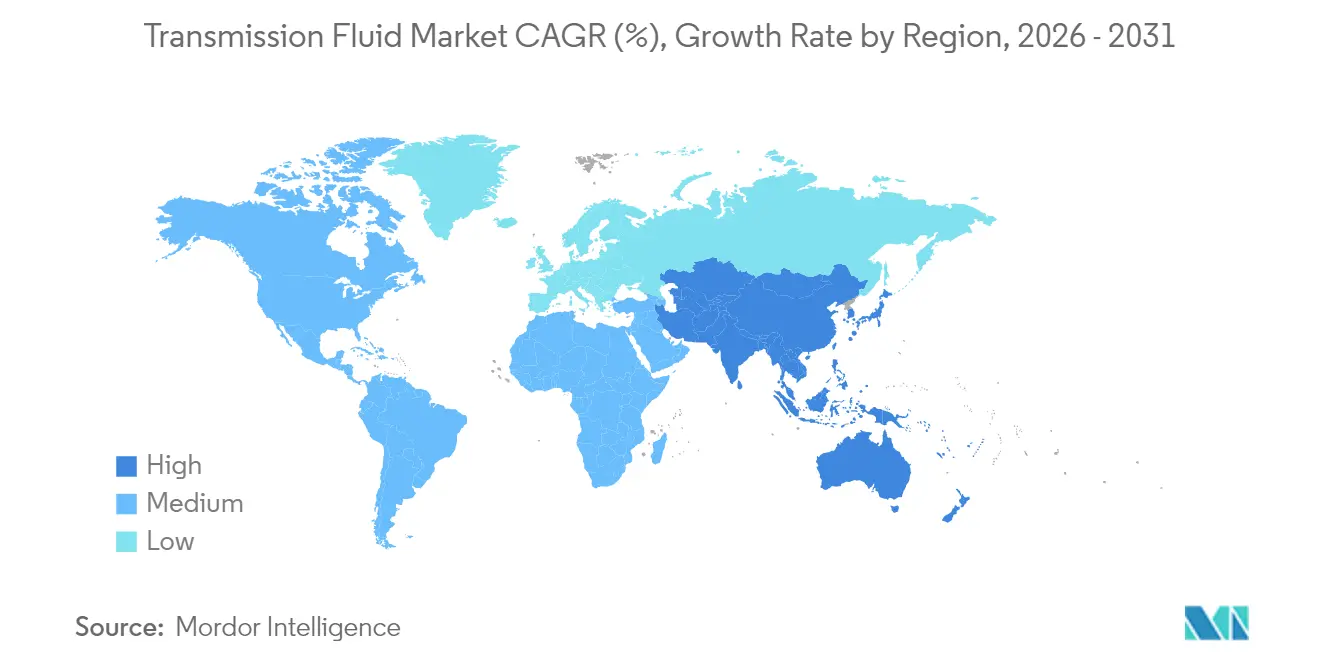
- Par géographie, l'Asie-Pacifique a capté 56,02 % de la part du marché des fluides de transmission en 2025 et progresse à un TCAC de 5,16 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte progression mondiale de la production de véhicules à transmission automatique et à double embrayage | +1.5% | Mondial – Asie-Pacifique en tête | Moyen terme (2 à 4 ans) |
| Transition des remplissages d'usine OEM vers les fluides de transmission automatique à très faible viscosité | +1.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Groupes motopropulseurs électrifiés nécessitant des e-fluides aux propriétés diélectriques | +0.8% | Asie-Pacifique en cœur, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Vieillissement du parc de véhicules stimulant les changements de fluides sur le marché secondaire | +0.6% | Mondial – marchés matures concentrés | Moyen terme (2 à 4 ans) |
| Expansion des segments OEM et marché secondaire | +0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte progression mondiale de la production de véhicules à transmission automatique et à double embrayage
La préférence croissante des consommateurs pour les changements de vitesse sans effort pousse les constructeurs automobiles à installer des boîtes automatiques et à double embrayage dans une part croissante des nouvelles voitures. Chaque transmission à double embrayage nécessite un fluide qui gère simultanément la friction de l'embrayage humide et la lubrification des engrenages, et le coût par véhicule peut dépasser 50 USD, contre environ 25 USD pour un remplissage de boîte manuelle[1]Article, Société des tribologistes et ingénieurs en lubrification, stle.org. Les hybrides ajoutent une complexité supplémentaire, exigeant des fluides qui tolèrent les cycles thermiques des moteurs tout en refroidissant les moteurs électriques. Ensemble, ces facteurs élèvent la croissance de la valeur unitaire même lorsque les volumes globaux de fluide par véhicule tendent à la baisse.
Transition des remplissages d'usine OEM vers les fluides de transmission automatique à très faible viscosité
Les obligations en matière d'économie de carburant poussent les constructeurs automobiles vers des fluides de transmission automatique à très faible viscosité qui réduisent les pertes parasites tout en protégeant encore les engrenages et les embrayages. La nouvelle catégorie de performance ILSAC GF-7, applicable à partir de mars 2025, exige des packages d'additifs qui protègent contre l'auto-allumage à basse vitesse et apportent des gains d'efficacité supplémentaires. Cette spécification accélère l'obsolescence des fluides hérités et oriente la demande vers des formulations synthétiques capables de tenir jusqu'à 150 000 miles de vidange. La performance accrue des fluides fait monter les prix de vente moyens, compensant en partie le déclin des volumes lié à l'allongement des intervalles d'entretien.
Groupes motopropulseurs électrifiés nécessitant des e-fluides aux propriétés diélectriques
Les groupes motopropulseurs électriques à batterie et hybrides posent de nouveaux défis que les fluides de transmission automatique conventionnels ne peuvent pas relever. Les e-fluides doivent gérer la conductivité électrique pour éviter les arcs électriques, résister à la corrosion du cuivre dans les enroulements des moteurs, et évacuer la chaleur des stators à haute vitesse. Les groupes motopropulseurs électriques à batterie et hybrides posent de nouveaux défis que les fluides de transmission automatique conventionnels ne peuvent pas relever. Les e-fluides doivent gérer la conductivité électrique pour éviter les arcs électriques, résister à la corrosion du cuivre dans les enroulements des moteurs, et évacuer la chaleur des stators à haute vitesse.
Vieillissement du parc de véhicules stimulant les changements de fluides sur le marché secondaire
L'âge moyen des véhicules légers dans les régions développées dépasse désormais 12 ans. Les consommateurs qui gardent leur voiture plus longtemps font face à des décisions de révision de la transmission ou de remplacement du fluide, et les centres de service recommandent de plus en plus des upgrades synthétiques qui peuvent doubler les intervalles de vidange. Les retards de livraison liés à la pandémie pour les nouvelles voitures ont encore prolongé la durée de conservation des véhicules, renforçant cette opportunité sur le marché secondaire. Par conséquent, le segment du marché secondaire devrait surpasser les remplissages d'usine OEM jusqu'en 2030.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du pétrole brut impactant les coûts des huiles de base | -0.7% | Mondial – centres de raffinage OPEP+ | Court terme (≤ 2 ans) |
| Allongement des intervalles de vidange OEM réduisant le volume de remplissage en service | -0.5% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Complexité réglementaire et pression sur la recherche et le développement | -0.4% | Mondial, avec une application plus stricte dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du pétrole brut impactant les coûts des huiles de base
Les huiles de base représentent 70 à 80 % du coût du fluide fini, exposant les marges aux fluctuations des matières premières. Au cours des premiers mois du conflit Russie-Ukraine, les prix de référence du pétrole brut ont augmenté de plus de 50 %, entraînant de multiples hausses de prix des lubrifiants. Bien que l'Administration américaine d'information sur l'énergie prévoit que le Brent se situe en moyenne à 79 USD le baril en 2025, les tensions géopolitiques et les interruptions de raffinage peuvent encore peser sur les mélangeurs indépendants dépourvus d'intégration verticale[2]Perspectives énergétiques à court terme, Administration américaine d'information sur l'énergie, eia.gov. Les producteurs à base synthétique font face à un niveau de risque supplémentaire lié aux matières premières alpha-oléfines qui suivent la dynamique pétrochimique, et non celle du pétrole brut.
Allongement des intervalles de vidange OEM réduisant le volume de remplissage en service
Les constructeurs de camions lourds prescrivent désormais des changements de fluide de transmission à 500 000 miles, tandis que les intervalles pour les voitures particulières atteignent couramment 60 000 à 100 000 miles pour les synthétiques intégraux. Les boîtes de vitesses scellées à vie éliminent totalement l'entretien de routine. Par conséquent, la croissance des volumes est en retard par rapport à l'expansion du parc de véhicules, obligeant les fournisseurs à se concentrer sur des formulations à plus haute valeur ajoutée qui justifient des prix élevés malgré moins d'échanges de fluides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
La domination du fluide de transmission automatique (ATF) face à l'innovation du fluide de transmission à double embrayage (DCTF)Le fluide de transmission automatique a capté 47,58 % des revenus de 2025, soulignant des décennies de standardisation mondiale dans les systèmes à engrenages planétaires. Le fluide de transmission à double embrayage devrait cependant croître à un TCAC de 4,79 % jusqu'en 2031, alors que les OEM déploient des transmissions à double embrayage offrant une efficacité de niveau manuel avec la facilité de l'automatique. Les fluides de transmission manuelle et à variation continue servent des applications de niche mais stables dans les véhicules commerciaux et les petits hybrides. La taille du marché des fluides de transmission pour le fluide de transmission à double embrayage devrait augmenter fortement à mesure que davantage de voitures compactes adoptent des boîtes à double embrayage humide. L'intensité concurrentielle au sein du marché des fluides de transmission se déplace donc des mélanges de fluides de transmission automatique traditionnels vers des formulations spécialisées à haute marge pour transmissions à double embrayage.


Par huile de base :
La croissance des synthétiques s'accélèreLes huiles minérales détenaient 55,92 % de la demande de 2025, mais les formulations synthétiques devraient croître à un TCAC de 5,02 % alors que les OEM recherchent des grades de viscosité 0W-20 et 5W-20 inaccessibles avec les bases conventionnelles. La part du marché des fluides de transmission détenue par les synthétiques s'élargira car les chimies PAO et ester conservent la résistance du film à des températures extrêmes et résistent à la perte par cisaillement. La nouvelle capacité, comme la base EHC 340 MAX d'ExxonMobil mise en service à Singapour en 2025, soutient ce glissement structurel vers des fluides plus performants.
Les mélanges semi-synthétiques offrent un pont à prix intermédiaire pour les flottes en transition depuis les huiles minérales du Groupe II, mais les synthétiques purs sont appelés à dominer les remplissages d'usine dans les groupes motopropulseurs électrifiés où la résistance diélectrique est non négociable. En conséquence, la premiumisation contribuera à soutenir les revenus même si le nombre global de litres par véhicule diminue.
Par canal de vente :
Les spécifications OEM pilotent le marché secondaireLes contrats OEM représentaient 64,92 % du volume de 2025 car les fournisseurs de transmissions imposent l'approbation du remplissage d'usine pour garantir les garanties système. Le marché secondaire est cependant prêt pour un TCAC de 5,83 %, car le vieillissement des flottes et l'allongement des intervalles d'entretien poussent les propriétaires vers des remplacements synthétiques premium lors des entretiens hors garantie. La taille du marché des fluides de transmission pour le marché secondaire bénéficiera des plateformes de vente au détail numériques qui donnent aux consommateurs un accès transparent aux produits approuvés par les OEM et aux marques de performance.
Les OEM eux-mêmes pénètrent les canaux directs aux consommateurs, créant des gammes de fluides « authentiques » qui reproduisent la chimie du remplissage d'usine. Cette convergence oblige les distributeurs traditionnels à fournir des diagnostics à valeur ajoutée ou des services groupés plutôt que de concurrencer sur le seul prix du fluide.
Par secteur d'utilisation finale :
Le cœur automobile élargit son avantage agricoleLes voitures particulières, les camions légers et les véhicules commerciaux ont collectivement absorbé 59,21 % de la demande de 2025, positionnant l'automobile comme le socle du marché des fluides de transmission. L'agriculture est le segment à la croissance la plus rapide à un TCAC de 5,15 % car les tracteurs modernes reposent sur des transmissions hydrostatiques à vitesse variable et à charge élevée nécessitant des fluides spécialisés. Les équipements de construction et d'exploitation minière préfèrent les formulations à haute pression capables de résister aux chocs, tandis que les applications de machinerie industrielle sont très fragmentées.
Les OEM agricoles co-brandent souvent les fluides avec des majors des lubrifiants pour assurer la conformité aux garanties terrain, créant des flux de revenus récurrents moins sensibles aux cycles des ventes automobiles. Cette diversification soutient la résilience globale du marché des fluides de transmission lors des ralentissements des ventes de véhicules particuliers.
Analyse géographique
Marché des Fluides de Transmission en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des fluides de transmission avec une part de revenus de 56,02 % en 2025, portée par l'immense base de production automobile de la Chine et ses objectifs ambitieux d'adoption des véhicules électriques. La région devrait enregistrer un CAGR de 5,16 % jusqu'en 2031, à mesure que les marques nationales telles que BYD et Geely intègrent des circuits de refroidissement de moteurs électriques avancés nécessitant des fluides électriques conçus à cet effet. La plateforme d'exportation émergente de l'Inde pour les voitures compactes apporte des volumes supplémentaires, tandis que la recherche et le développement en matière de transmissions en Corée du Sud soutient l'adoption à haute marge des produits synthétiques.
Marché des Fluides de Transmission en Amérique du Nord
L'Amérique du Nord maintient un équilibre entre les remplissages en usine et le marché secondaire à longue durée de vidange. Les règles d'émissions de l'EPA applicables aux millésimes 2027 orientent les équipementiers de véhicules légers vers des fluides de transmission automatique à faible viscosité, ce qui augmente les taux de pénétration des produits synthétiques. Les flottes privilégient le coût total de possession, incitant les fournisseurs à démontrer les avantages d'un service prolongé lors d'essais sur le terrain.
Marché des Fluides de Transmission en Europe et en Turquie
Le marché européen est orienté vers les fluides premium en raison de normes strictes en matière de CO₂ et de durabilité. Les marques automobiles de luxe allemandes privilégient les transmissions à double embrayage et hybrides qui nécessitent des fluides spécifiques, tandis que l'adoption précoce des véhicules électriques dans les pays scandinaves stimule la demande de fluides électriques diélectriques. Le réalignement logistique lié au Brexit a encouragé le développement de capacités de mélange régionales pour servir plus efficacement les équipementiers continentaux. Le rôle de la Turquie en tant que passerelle de production vers le Moyen-Orient élargit la demande régionale pour des mélanges minéraux-synthétiques économiques.
Marché des Fluides de Transmission en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des segments plus modestes mais en croissance, où le développement des infrastructures stimule la demande de fluides pour équipements hors route. La volatilité des devises peut affecter l'adoption des produits synthétiques, mais les tendances à la mécanisation agricole au Brésil et en Afrique du Sud offrent des perspectives de croissance à long terme pour les formulations spécialisées.

Paysage réglementaire
Les formulations de fluides de transmission sont de plus en plus façonnées par une combinaison de normes techniques et de règles de gestion des produits chimiques. SAE International a mis à jour la norme SAE J311 en février 2024 pour les fluides de transmission automatique des véhicules particuliers, en durcissant la viscosité Brookfield à basse température (à -40 °C) et en relevant les exigences de stabilité à l'oxydation. Cette orientation pousse les formulateurs vers des bases lubrifiantes plus performantes et des systèmes d'additifs plus robustes pour répondre aux besoins de durabilité des transmissions modernes à vitesses multiples.
Dans l'Union européenne, les mesures liées à REACH influencent le choix des additifs et des matériaux, notamment les restrictions sur les microplastiques ajoutés intentionnellement (Annexe XVII, entrée 78, en vigueur depuis 2023), qui peuvent affecter certains composants contenant des polymères utilisés dans les formulations de lubrifiants et les emballages. Des organismes du secteur tels qu'ACEA et UEIL se sont engagés dans les discussions sur la révision de REACH au cours de 2025, mettant en avant la charge de conformité et de reformulation pour les lubrifiants automobiles, y compris les fluides de transmission, à mesure que les constructeurs OEM durcissent leurs exigences d'homologation dans toutes les régions.
Analyse de la chaîne de valeur
La chaîne de valeur des fluides de transmission commence par les huiles de base (Groupe II/III/III+ et synthétiques telles que PAO/esters) et une couche d'approvisionnement en additifs relativement concentrée. Un petit groupe de grandes sociétés d'additifs, dont Afton Chemical, Chevron Oronite, Infineum et Lubrizol, contrôle les technologies d'additifs clés et le savoir-faire de validation utilisés pour construire les packages ATF, DCTF et les fluides électriques émergents homologués par les OEM. En conséquence, la sélection et la qualification des additifs restent une étape de contrôle centrale pour l'entrée sur le marché et les cycles de renouvellement des produits.
Le mélange et la fabrication de fluides finis sont réalisés par des grandes compagnies pétrolières intégrées et des mélangeurs de lubrifiants indépendants via des usines régionales, puis distribués via des contrats de remplissage usine OEM et des circuits de remplissage après-vente (grossistes, ateliers, et approvisionnement direct auprès des flottes en croissance dans les segments commerciaux). Les perturbations logistiques via les grands hubs (par exemple Rotterdam et Houston) et l'exposition à une source unique pour certaines chimies spécialisées, comme certains modificateurs de friction, constituent des points de friction courants. Dans ces cas, les obligations de conformité au titre des règles chimiques de l'UE peuvent accélérer la reformulation et limiter les options d'approvisionnement pour les fluides haute spécification à faible viscosité.
Paysage concurrentiel
La concentration du secteur est modérément fragmentée. Les compagnies énergétiques intégrées, ExxonMobil, Shell et TotalEnergies, détiennent un leadership par les coûts grâce à la production interne d'huile de base et à des réseaux de mélange mondiaux. Les spécialistes de niveau intermédiaire comme FUCHS s'appuient sur l'ingénierie d'application et les tests personnalisés pour se différencier. Les collaborations stratégiques entre les OEM de transmission et les fournisseurs de lubrifiants s'intensifient. Par exemple, ExxonMobil collabore avec des fabricants leaders de moteurs électriques pour co-développer des fluides de refroidissement à rotor humide, garantissant l'exclusivité du premier remplissage. Les plateformes numériques fournissant des analyses de fluides et une surveillance de l'état émergent comme des facteurs différenciateurs de service qui fidélisent les relations clients sur le long terme.
Leaders du secteur des fluides de transmission
BP p.l.c.
Chevron Corporation
Exxon Mobil Corporation
Shell plc
TotalEnergies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fluides de Transmission
- Afton Chemical
- Amalie Oil Co.
- AMSOIL INC.
- BASF
- BP p.l.c.
- Chevron Corporation
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Kosan Co., Ltd.
- Kemipex
- Motul
- Shell plc
- The Lubrizol Corporation
- TotalEnergies
- Valvoline

Opportunités de marché et perspectives d'avenir
L'électrification élargit le cahier des charges de performance exigé des fluides de transmission et oriente le développement vers des fluides pour groupes motopropulseurs électriques et boîtes-ponts qui combinent capacité de refroidissement, comportement diélectrique et compatibilité avec le cuivre et les polymères, tout en présentant une viscosité très faible. Ce segment premium est porté par une activité visible des OEM et des fournisseurs, notamment les fluides de transmission Castrol ON EV de BP Castrol (W2 et W5) introduits en août 2024 et le lancement par ADDINOL d'un fluide de transmission synthétique dédié aux véhicules électriques (ADDINOL EV Fluid ET) en avril 2026. Ensemble, ces initiatives illustrent la commercialisation continue de fluides de groupes motopropulseurs orientés VE.
Les investissements du côté de l'offre dans des bases lubrifiantes de haute qualité créent également un espace pour les fournisseurs capables de sécuriser des intrants Groupe III et des bases synthétiques avancées pour les formulations ATF et fluides électriques à très faible viscosité. Parmi les exemples figurent le projet de reconfiguration de la raffinerie de Baytown d'ExxonMobil (début des travaux en janvier 2026), qui ajoute une nouvelle capacité de base lubrifiante Groupe III, et la décision d'investissement finale de Shell (janvier 2024) de convertir le site de Wesseling en Allemagne à la production de Groupe III, ces deux initiatives s'alignant avec l'évolution vers des fluides à faible viscosité et à stabilité thermique plus élevée. Ces projets, ainsi que les initiatives d'expansion menées par des fabricants de lubrifiants régionaux, comme le jalon de production annoncé par Mannol et les mises à niveau de laboratoire pour la recherche sur la mobilité électrique en février 2026, soutiennent des opportunités de différenciation des formulations, d'homologations OEM et de stratégies d'approvisionnement localisées en Asie-Pacifique, en Amérique du Nord et en Europe.
Recent Industry Developments in Marché des Fluides de Transmission
- Avril 2026 : ADDINOL a lancé ADDINOL EV Fluid ET, une huile de transmission synthétique formulée pour les véhicules électriques répondant à des exigences de stabilité thermique, d'isolation électrique et de refroidissement. Ce produit vient enrichir l'ensemble croissant de fluides de groupes motopropulseurs orientés VE et accroît la pression concurrentielle sur les fournisseurs, qui doivent démontrer leur performance diélectrique et leur compatibilité avec les matériaux tout en assurant une protection contre l'usure traditionnelle.
- Mai 2025 : Lubrizol a introduit Lubrizol AT9311, un additif ATF multi-véhicules conçu pour les applications conventionnelles et hybrides et validé pour l'utilisation dans les transmissions à 9 et 10 vitesses. En élargissant la couverture d'additifs à travers les types de groupes motopropulseurs, ce lancement facilite des mises à jour de formulation plus rapides pour les mélangeurs desservant les programmes ATF à très faible viscosité conformes aux spécifications OEM.
- Novembre 2024 : AMSOIL a introduit le fluide de transmission automatique 100 % synthétique Signature Series à très faible viscosité pour les applications Ford MERCON ULV et GM DEXRON ULV. Ce lancement souligne le passage continu vers des fluides ULV spécifiés par les OEM, où le respect d'exigences strictes de viscosité et de durabilité peut ouvrir la voie à une demande de remplissage après-vente à marge plus élevée.


Marché des Fluides de Transmission Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des fluides de transmission couvre les fluides formulés pour lubrifier, refroidir et protéger les systèmes de transmission des véhicules et équipements. Il comprend les produits utilisés dans les applications automatiques, manuelles, CVT et à double embrayage, sur route comme hors route.
Exclusions du périmètre : ce dimensionnement exclut les huiles moteur, les fluides hydrauliques non spécifiés pour les transmissions, et les graisses qui ne sont pas utilisées comme fluides de transmission.
Aperçu de la segmentation
- Par type
- Fluide de transmission automatique (ATF)
- Fluide de transmission manuelle (MTF)
- Fluide de transmission à double embrayage (DCTF)
- Fluide de transmission à variation continue (CVTF)
- Par huile de base
- Minérale
- Synthétique (PAO, esters)
- Semi-synthétique
- Par canal de vente
- OEM
- Marché secondaire
- Par secteur d'utilisation finale
- Secteur automobile
- Construction
- Exploitation minière
- Machinerie industrielle
- Agriculture
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Russie
- Turquie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Qatar
- Égypte
- Nigéria
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle autour du parc de véhicules et d'équipements, des intervalles d'entretien et des schémas de demande en lubrifiants. Nous nous sommes appuyés sur des sources publiques telles que l'Organisation internationale des constructeurs d'automobiles (OICA) pour la production, l'Agence internationale de l'énergie pour les signaux d'électrification, et les agences gouvernementales de transport pour les indicateurs de flotte et les immatriculations.
Nous avons ensuite ajouté un contexte commercial et industriel en utilisant des sources telles qu'UN Comtrade pour les flux d'importation et d'exportation, l'Agence de protection de l'environnement des États-Unis pour l'orientation des politiques d'émissions affectant les choix de transmission, et des revues de lubrification évaluées par des pairs pour les tendances de viscosité et d'intervalle de vidange. Les dépôts d'entreprises et les présentations aux investisseurs ont été examinés pour le positionnement des produits et l'exposition régionale. Pour les données financières des entreprises et les bases de données de brevets, nous avons utilisé une source d'abonnement payant afin de suivre l'orientation technologique. Ces exemples ne sont pas exhaustifs, et nous avons utilisé des sources de référence publiques et internes supplémentaires pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour mettre à l'épreuve le bassin de demande et la logique de prix, en particulier lorsque les données publiques ne sont pas suffisamment granulaires par type de transmission et usage final. Nous avons échangé avec des parties prenantes parmi les fournisseurs d'additifs, les mélangeurs de lubrifiants, les distributeurs, les réseaux de service et les grands utilisateurs finaux. Les contributions ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin d'éviter de surestimer les schémas de vidange régionaux et les combinaisons de produits.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Dirigeants (CXO) : 19 % | APAC : 45 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 32 % |
| Acteurs plus petits : 21 % | Managers : 42 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est établi à l'aide d'une approche descendante fondée sur le bassin de demande. Le parc de véhicules et d'équipements, le remplissage moyen du carter, l'intervalle de vidange et la pénétration des services sont combinés pour reconstituer la consommation annuelle de fluide, qui est ensuite convertie en valeur à l'aide de fourchettes de prix par région. Pour s'assurer que les totaux ne sont pas surmodélisés, nous effectuons également des vérifications ascendantes sélectives à l'aide de contrôles de prix par canal échantillonnés et de signaux de volume des fournisseurs, qui servent ensuite à ajuster les totaux finaux.
Les principaux intrants qui font généralement évoluer le modèle comprennent la part des transmissions automatiques par rapport aux transmissions manuelles et CVT dans le parc actif, le kilométrage annuel moyen ou les heures de fonctionnement par cas d'usage, l'évolution vers des spécifications à faible viscosité, et le taux d'adoption des groupes motopropulseurs électrifiés qui modifie les besoins en fluides (y compris la demande de fluides électriques le cas échéant). Nous tenons également compte du mix régional entre entretien à domicile et entretien en atelier. Lorsque les intrants directs manquent pour les petits pays ou les usages finaux de niche, des indicateurs proxy issus de marchés comparables sont appliqués, et les hypothèses sont revalidées lors d'entretiens avant d'être figées.
Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par un lissage de séries temporelles à court terme. Les scénarios s'appuient sur la croissance attendue du parc, les évolutions du mix technologique et le comportement de service réel partagé par des experts. La trajectoire de prévision finale n'est acceptée qu'après s'être alignée sur au moins deux signaux de demande indépendants, tels que les tendances de production et le profil de vieillissement du parc de véhicules.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par couches afin que les calculs et l'analyse concordent. Nous comparons la consommation de fluide implicite par véhicule et la réalisation des prix à des signaux indépendants, puis examinons les valeurs aberrantes, telles que des changements de mix soudains ou des variations d'intervalle de vidange irréalistes, avant validation interne.
Une deuxième passe de révision confirme que les unités, le calendrier des devises et les agrégations régionales se recoupent proprement. Des relances sont déclenchées lorsque les hypothèses changent de manière significative. Le rapport est actualisé annuellement, avec des révisions intermédiaires lorsque des événements politiques, technologiques ou commerciaux majeurs affectent sensiblement le bassin de demande. Avant la livraison, les données les plus récentes sont revérifiées afin que les clients reçoivent une vision actualisée.
Comparaison du dimensionnement du marché des fluides de transmission de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les fluides de transmission ne concordent pas toujours car les produits comptabilisés, la frontière d'usage final et la méthode de moyennage des prix peuvent varier d'un éditeur à l'autre. Les différences peuvent également provenir du fait qu'une étude utilise un véritable bassin de demande en usage réel (parc et comportement de vidange) ou s'appuie davantage sur des raccourcis fondés sur la production ou les ventes.
Le tableau de référence montre un écart notable. Dans le modèle de Mordor Intelligence, le total est construit à partir d'une base de consommation en usage réel qui inclut les utilisateurs finaux automobiles et hors route, tout en maintenant un périmètre limité aux fluides spécifiques aux transmissions (y compris les catégories CVT et à double embrayage) plutôt que d'y intégrer les lubrifiants de groupe motopropulseur adjacents.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,03 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 9,90 milliards USD (2025) | Utilise une année de référence différente et applique souvent un regroupement d'applications plus large, ce qui peut modifier les totaux si la couverture hors route et la correspondance des produits avec les fluides exclusivement de transmission ne sont pas maintenues cohérentes entre les régions. |
| Éditeur mondial B | 8,83 milliards USD (2025) | Rapporte une année différente et peut sous-estimer la valeur si les prix sont moyennés à un niveau élevé sans ajustement pour le mix synthétique régional et les différences de prix par canal de service. |
En examinant les trois chiffres ensemble, la majeure partie de l'écart peut être attribuée au choix de l'année, à la rigueur avec laquelle les produits exclusivement de transmission sont définis, et à la manière dont les fourchettes de prix reflètent la part synthétique par région. En maintenant le bassin de demande lié au parc, au comportement de service et à une réalisation de prix réaliste, la valeur de marché obtenue reste explicable et reproductible lorsque les hypothèses sont mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des fluides de transmission ?
La taille du marché des fluides de transmission s'élevait à 9,03 milliards USD en 2026.
À quelle vitesse le marché devrait-il croître ?
Les revenus du secteur devraient progresser à un TCAC de 4,16 % durant 2026-2031, pour atteindre 11,07 milliards USD d'ici 2031.
Quelle région mène la demande mondiale ?
L'Asie-Pacifique représentait 56,02 % des ventes mondiales en 2025 et est également la région à la croissance la plus rapide avec un TCAC de 5,16 %.
Quel segment de produit se développe le plus rapidement ?
Le fluide de transmission à double embrayage devrait afficher le TCAC de segment le plus élevé à 4,79 % jusqu'en 2031.
Pourquoi les huiles de base synthétiques gagnent-elles des parts de marché ?
Les formulations synthétiques offrent des intervalles de vidange plus longs, une meilleure stabilité à haute température et les propriétés diélectriques nécessaires aux groupes motopropulseurs électriques, ce qui génère un TCAC de 5,02 % pour les synthétiques.
Dernière mise à jour de la page le:



