
Taille et parts du marché de l'huile pour transformateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
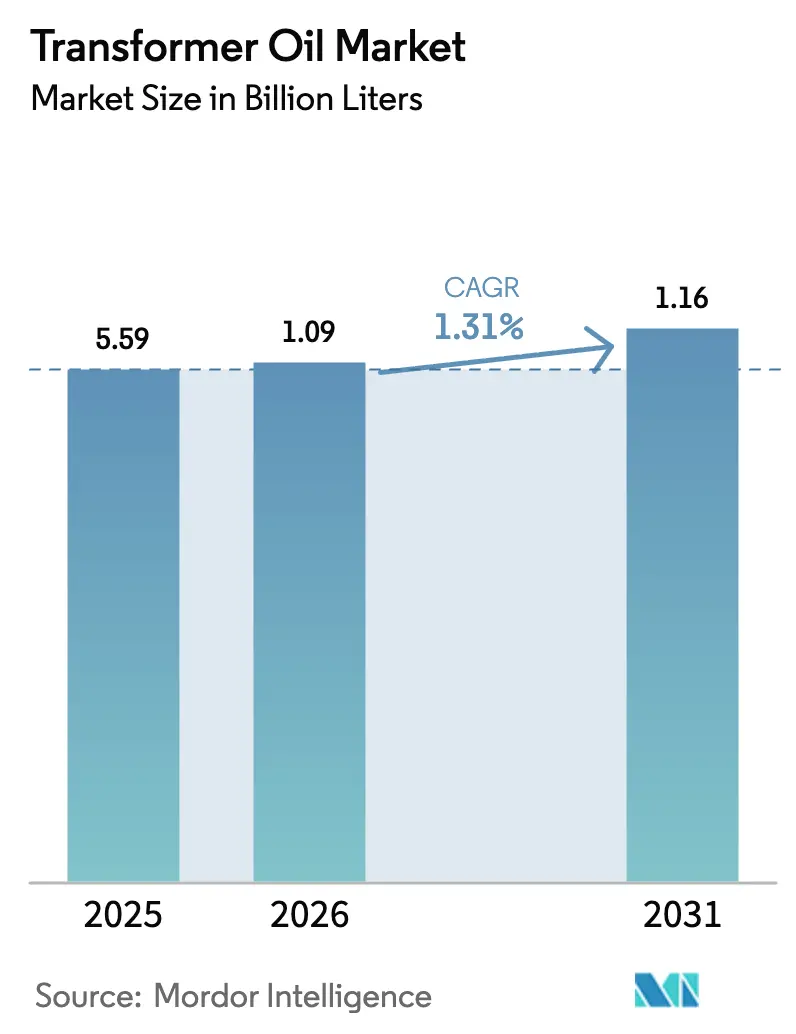
| Volume du Marché (2026) | 1.09 Milliards de litres |
| Volume du Marché (2031) | 1.16 Milliards de litres |
| Growth Rate (2026 - 2031) | 1.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'huile pour transformateurs par Mordor Intelligence
La taille du marché de l'huile pour transformateurs devrait passer de 5,59 milliards de litres en 2025 à 1,09 milliard de litres en 2026 et devrait atteindre 1,16 milliard de litres d'ici 2031, à un TCAC de 1,31 % sur la période 2026-2031. Les programmes de renforcement des réseaux en Asie-Pacifique, le remplacement obligatoire des unités vieillissantes aux États-Unis et en Europe, ainsi que l'essor des plateformes de conversion éolienne offshore soutiennent une croissance régulière tirée par les volumes. Les formulations à base minérale dominent encore la demande mondiale, mais leur avantage en termes de coût se réduit à mesure que les approvisionnements en huile de base du Groupe I se resserrent et que les obligations de mise au rebut s'alourdissent. Les esters à base biologique, soutenus par les codes de sécurité incendie et les réglementations sur la biodégradabilité, gagnent du terrain dans les sous-stations urbaines, les centres de données et les zones écologiquement sensibles. La dynamique concurrentielle repose sur la résilience de la chaîne d'approvisionnement, l'étendue du portefeuille et la capacité à proposer des modèles de coût du cycle de vie plutôt qu'une tarification de type produit de base.
Principaux enseignements du rapport
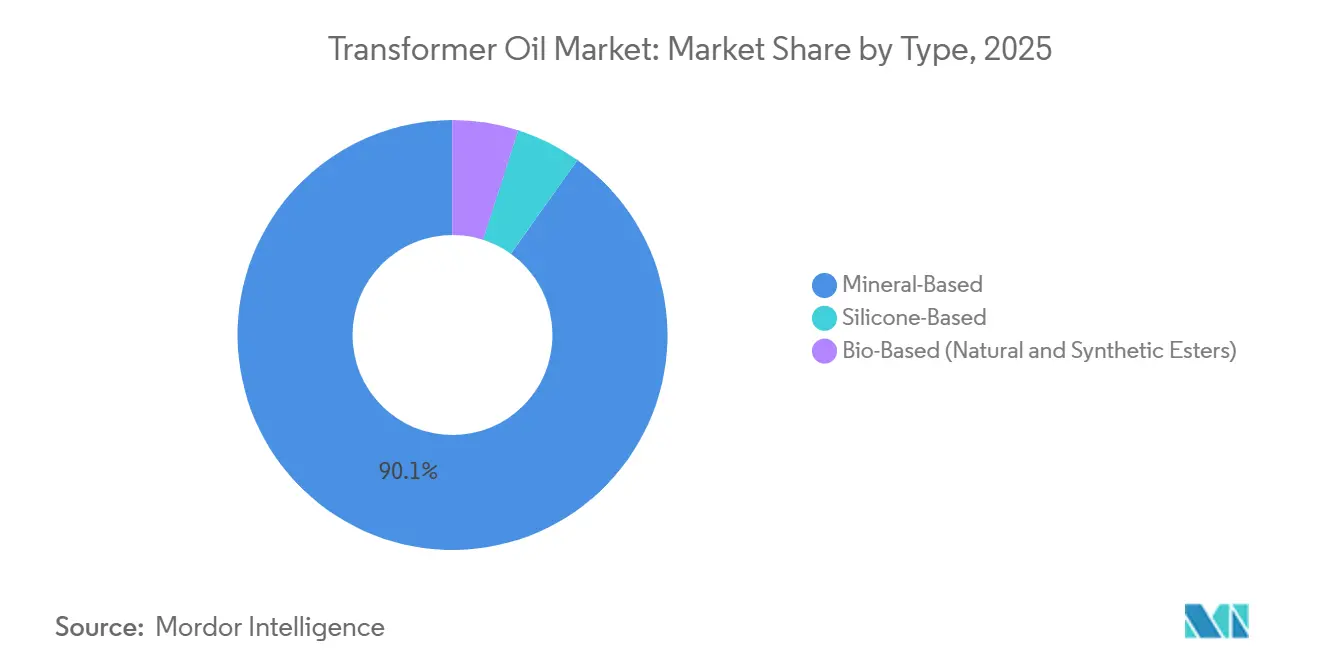
- Par type, les produits à base minérale détenaient la plus grande part de 90,12 % en 2025, tandis que les esters à base biologique devraient croître à un TCAC de 7,92 % au cours de la période de prévision (2026-2031).
- Par application, les transformateurs détenaient la plus grande part de marché de 73,83 % en 2025 et devraient croître à un TCAC de 1,86 % au cours de la période de prévision (2026-2031).
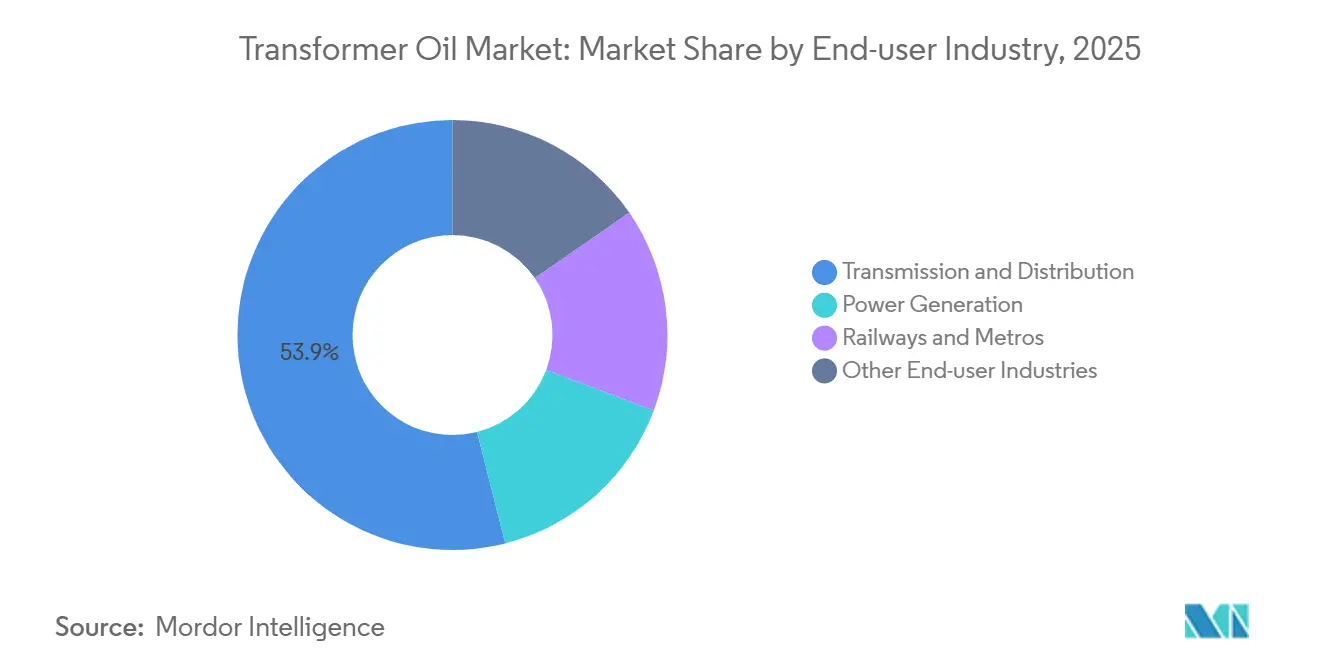
- Par secteur d'utilisation final, le transport et la distribution détenaient une part de marché de 53,94 % en 2025 et devraient croître à un TCAC de 1,75 % au cours de la période de prévision (2026-2031).
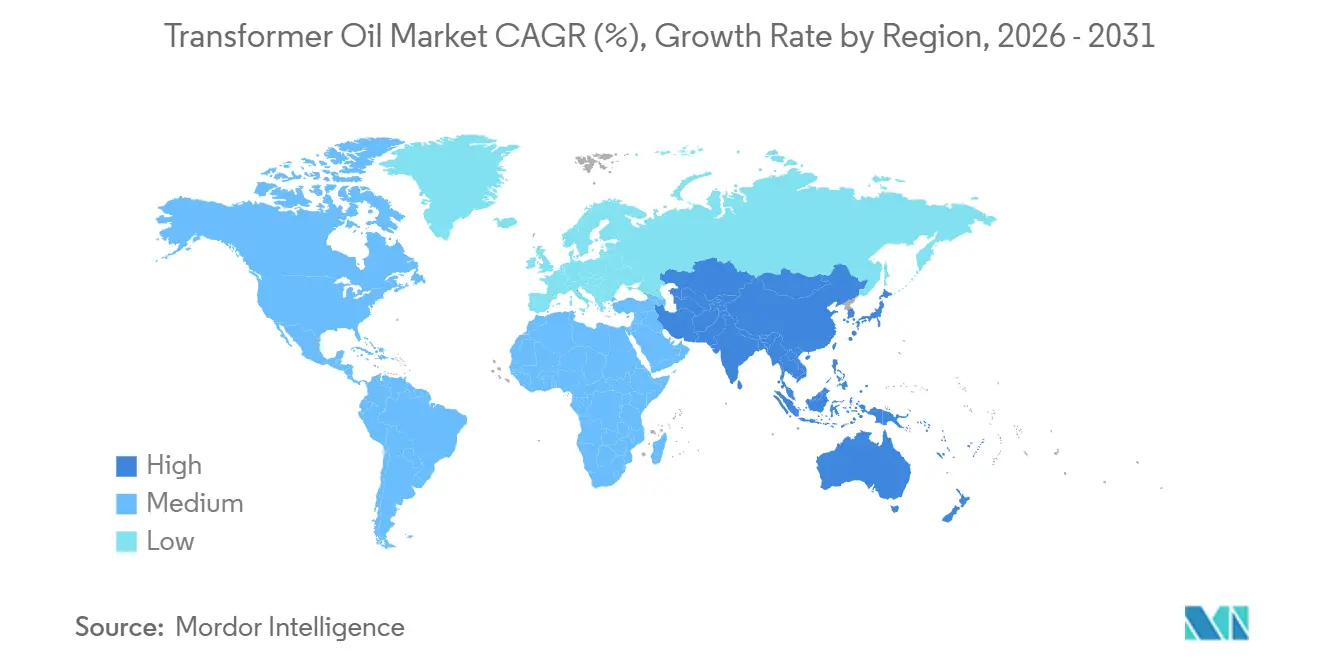
- Par géographie, la région Asie-Pacifique détenait la plus grande part de 47,77 % en 2025, et cette part devrait croître au TCAC le plus rapide de 1,82 % au cours de la période de prévision (2026-2031).
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement des réseaux électriques en Asie-Pacifique | +0.6% | Cœur Asie-Pacifique, avec répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Modernisation des transformateurs vieillissants dans les marchés de l'OCDE | +0.4% | Amérique du Nord et Europe | Long terme (≥4 ans) |
| Normes d'efficacité imposées par le DOE pour les transformateurs de distribution | +0.3% | États-Unis, avec influence sur le Canada et le Mexique | Court terme (≤2 ans) |
| Plateformes de conversion éolienne offshore nécessitant des huiles à point d'éclair élevé | +0.2% | Europe (mer du Nord), États-Unis (côte Est), Asie (détroit de Taïwan) | Moyen terme (2-4 ans) |
| Déploiement du stockage d'énergie par batteries à l'échelle des services publics | +0.2% | Mondial, avec une concentration précoce en Californie, au Texas et en Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Développement des réseaux électriques en Asie-Pacifique
Les services publics d'Asie-Pacifique renforcent la redondance de leurs réseaux, ce qui génère une demande d'huile pour transformateurs en forte progression. State Grid Corporation of China a investi 89 milliards USD en 2025 pour étendre ses corridors à très haute tension, et chaque unité de 1 000 kV nécessite de 10 000 à 20 000 litres d'huile[1]State Grid Corporation of China, "Plan d'investissement annuel 2025," sgcc.com.cn. L'Inde a alloué 9 160 milliards de roupies (109 milliards USD) pour 1 274 GVA de nouvelle capacité de transformation d'ici 2032. Les projets de l'ASEAN ajouteront jusqu'à 13 780 MW de liaisons transfrontalières qui s'appuient sur des fluides à base d'esters synthétiques ou de silicone résistants à l'humidité tropicale. L'investissement est motivé moins par l'électrification que par la fiabilité du réseau, créant une base stable pour le marché de l'huile pour transformateurs.
Modernisation des transformateurs vieillissants dans les marchés de l'OCDE
Les services publics nord-américains et européens font face à des parcs en fin de vie installés dans les années 1970-1980. Les délais de livraison aux États-Unis se sont allongés à 24 mois pour les unités de remplacement, en partie en raison de pénuries d'acier électrique. L'Europe anticipe 34 000 tonnes de demande annuelle d'huile d'ici 2030 à mesure que les sous-stations 400/100 kV sont modernisées pour intégrer l'éolien offshore. L'Australie rénove ses actifs ruraux avec des esters résistants au feu à l'insistance des assureurs. Les calendriers de remplacement restent inégaux ; le Japon et la Corée du Sud retardent les mises à niveau pour des raisons budgétaires, préservant une demande résiduelle en huile minérale.
Normes d'efficacité imposées par le DOE pour les transformateurs de distribution
La réglementation américaine de 2024 oblige les fabricants à adopter des noyaux en métal amorphe qui augmentent le volume d'huile par unité jusqu'à 15 %. Les coûts de conformité de 300 à 500 USD par transformateur pèsent le plus sur les petites coopératives. Le Canada et le Mexique alignent leurs conceptions pour éviter les frictions dans la chaîne d'approvisionnement transfrontalière. Les équipementiers et les producteurs d'huile co-conçoivent des packages antioxydants capables de résister à des températures de noyau plus élevées sans formation de boues. La passation de marchés américains à court terme constitue donc un accélérateur de la demande pour le marché de l'huile pour transformateurs.
Plateformes de conversion éolienne offshore nécessitant des huiles à point d'éclair élevé
Le parc éolien offshore européen a atteint 30 GW en 2025, chaque gigawatt nécessitant jusqu'à 300 tonnes d'huile dans les stations de conversion[2]WindEurope, "Statistiques de l'éolien offshore 2025," windeurope.org. Les concessions américaines en Atlantique totalisent 8 GW, avec les premiers projets prévus en 2027. Les esters synthétiques dominent car ils satisfont aux classifications de feu de classe K et aux normes environnementales marines. Taïwan vise 15 GW d'ici 2035, stimulant le mélange local de fluides à point d'éclair élevé. Les fournisseurs capables de certifier leurs formulations selon la norme IEC 61039 bénéficient d'une tarification premium et de contrats à long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approvisionnement tendu en huile de base du Groupe I après les fermetures de raffineries européennes | -0.2% | Europe, avec des répercussions sur l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤2 ans) |
| Responsabilités environnementales et coûts d'élimination de l'huile minérale | -0.1% | Amérique du Nord et Europe, avec une pression émergente en Asie-Pacifique | Long terme (≥4 ans) |
| Prime de prix des fluides à base d'esters dans les services publics d'Asie-Pacifique sensibles aux coûts | -0.1% | Asie-Pacifique, notamment l'Inde, l'Indonésie, le Vietnam | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Approvisionnement tendu en huile de base du Groupe I après les fermetures de raffineries européennes
Les fermetures européennes ont supprimé 2 millions de tonnes de capacité du Groupe I depuis 2024, obligeant les mélangeurs à importer des matières premières à prix plus élevé. Des primes de fret de 15 à 20 % et des délais de livraison de six mois compromettent la visibilité des prix. Les formulateurs nord-américains migrent vers les huiles de base du Groupe II, nécessitant une reformulation pour correspondre aux performances diélectriques. Les fournisseurs asiatiques en Corée du Sud et à Singapour développent leurs exportations, mais leurs chaînes logistiques ajoutent des coûts et une variabilité de qualité. La tension de l'approvisionnement soustrait donc environ 0,2 point de pourcentage au TCAC du marché de l'huile pour transformateurs.
Responsabilités environnementales et coûts d'élimination de l'huile minérale
L'Agence de protection de l'environnement des États-Unis classe les huiles contenant >50 ppm de PCB comme dangereuses, portant les coûts d'élimination à 1 500-3 000 USD par tonne. Les assureurs européens augmentent les primes pour les sous-stations urbaines remplies d'huile minérale. Les services publics, en internalisant ces responsabilités, appliquent désormais des modèles de coût du cycle de vie qui favorisent les esters biodégradables malgré une prime de prix de 20 à 30 %. La Chine et l'Inde élaborent des règles sur la contamination des sols qui reflètent les normes occidentales, signalant une adoption plus large des fluides à base biologique. La pression de conformité à long terme érode la demande en huile minérale dans les réseaux matures et façonne la dynamique future du marché de l'huile pour transformateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les esters à base biologique gagnent du terrain grâce à la sécurité incendieLes produits à base minérale représentaient 90,12 % du volume de 2025, reflétant des habitudes d'approvisionnement bien établies et un coût unitaire plus faible. Les esters à base biologique progressent à un TCAC de 7,92 % jusqu'en 2031, ancrés dans les performances de sécurité incendie de classe K et la biodégradabilité rapide. Les esters naturels sont privilégiés dans les centres de données et les hôpitaux où les risques d'incendie et les responsabilités environnementales sont les plus élevés. Les esters synthétiques, conçus à partir de bases polyol, surpassent les autres sous des cycles thermiques élevés, ce qui en fait le choix privilégié pour les plateformes éoliennes offshore et les transformateurs de traction ferroviaire. La taille du marché de l'huile pour transformateurs pour les esters à base biologique se développe donc plus rapidement que le segment hérité des huiles minérales.
L'Europe spécifie des esters naturels dans environ un tiers des nouvelles installations, stimulée par les incitations des assureurs et les obligations de divulgation carbone. L'adoption en Amérique du Nord reste à 15-20 % alors que les services publics valident les performances à long terme. L'Asie-Pacifique reste axée sur les prix, mais la loi chinoise en projet exigeant des fluides biodégradables à proximité des plans d'eau pourrait faire basculer 10 à 15 % de son parc installé vers les esters d'ici 2030. Les huiles de silicone occupent une niche pour les températures supérieures à 200 °C, notamment dans les transformateurs de fours, mais font face à des obstacles de coût. Collectivement, ces tendances remodèlent le mix produit au sein du marché de l'huile pour transformateurs.


Par application :
les transformateurs dominent dans un contexte de modernisation des réseauxLes transformateurs ont consommé 73,83 % du volume mondial en 2025 et devraient se développer à un TCAC de 1,86 %, soutenus par les règles d'efficacité américaines et les projets à très haute tension en Asie. Les unités de distribution, fonctionnant à 11-33 kV, ancrent la demande de remplacement dans les réseaux de l'OCDE. Les transformateurs de puissance supérieurs à 132 kV stimulent les volumes en construction neuve en Chine et en Inde, où une seule unité peut nécessiter jusqu'à 20 000 litres de fluide. La taille du marché de l'huile pour transformateurs pour ces actifs à haute puissance nominale augmente donc en parallèle avec les objectifs d'intégration des énergies renouvelables.
L'appareillage de commutation représente 12 à 15 % de la demande, en croissance avec l'automatisation des sous-stations. Les disjoncteurs et les condensateurs représentent ensemble moins de 10 %, mais une part croissante se déplace vers les esters synthétiques pour une durée de vie prolongée. Les utilisations de niche, notamment les réacteurs et les régulateurs de tension, complètent le solde. Chaque kilowatt d'électricité passe par au moins un transformateur, faisant de cette application un pilier durable du marché de l'huile pour transformateurs.
Par secteur d'utilisation final :
le transport et la distribution mènent les investissementsLes services publics de transport et de distribution ont absorbé 53,94 % du volume de 2025 et devraient croître à un TCAC de 5,75 % jusqu'en 2031, portés par des programmes de réseau de plusieurs milliards de dollars en Chine, en Inde et aux États-Unis. Les sites de production d'électricité sont menés par les reconversions de centrales à charbon en Inde et les élévateurs de centrales d'énergies renouvelables dans le monde entier. Les chemins de fer et les métros sont également en croissance à mesure que les corridors électrifiés s'étendent en Asie et en Europe. La taille du marché de l'huile pour transformateurs liée aux projets ferroviaires augmente en parallèle avec l'électrification du matériel roulant.
Les autres utilisateurs industriels finaux, notamment les mines et les centres de données, représentent la part résiduelle, les spécifications propres à chaque projet dictant le choix du fluide. L'importance stratégique d'un approvisionnement ininterrompu dans les réseaux de transport garantit que l'approvisionnement en huile pour transformateurs reste une dépense non discrétionnaire, protégeant le marché des cycles économiques à court terme.
Analyse géographique
Marché de l'huile pour transformateurs en Asie-Pacifique
L'Asie-Pacifique détenait 47,77 % du volume mondial en 2025 et devrait croître à un rythme annuel de 1,82 % jusqu'en 2031. Le programme de réseau électrique de la Chine d'une valeur de 89 milliards USD et le plan de transmission de l'Inde d'une valeur de 109 milliards USD soutiennent le leadership de la région. Les projets d'interconnexion de l'ASEAN nécessitent des esters haute performance capables de fonctionner dans des environnements humides et exposés aux embruns salins. Les marchés matures tels que le Japon et la Corée du Sud génèrent une demande de remplacement stable pour des unités à plus haute efficacité.
Marché de l'huile pour transformateurs en Amérique du Nord
L'Amérique du Nord a contribué à un peu plus d'une partie du volume de 2025. Les réglementations du DOE américain, les investissements dans l'éolien offshore et 12 GW de nouveaux stockages par batteries soutiennent la croissance. Les mises à niveau de transmission axées sur l'exportation au Canada et les modernisations de sous-stations au Mexique ajoutent une demande incrémentale.
Marché de l'huile pour transformateurs en Europe
La part de marché de l'Europe est portée par 30 GW d'éolien offshore et des rénovations de sous-stations urbaines qui spécifient des fluides résistants au feu. Le remplacement des transformateurs 400/100 kV ajoute 34 000 tonnes de demande annuelle en huile d'ici 2030.
Marché de l'huile pour transformateurs au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient & Afrique représentent ensemble une part de marché nettement plus faible. Le Brésil étend ses lignes de transmission vers l'Amazonie pour intégrer les actifs hydroélectriques, tandis que la Vision 2030 de l'Arabie saoudite alloue 50 milliards USD aux mises à niveau du réseau électrique. L'Afrique du Sud et le Nigéria se concentrent respectivement sur la fiabilité urbaine et l'électrification rurale, privilégiant les huiles minérales moins coûteuses mais testant progressivement les esters dans des projets financés par des donateurs.

Paysage réglementaire
Les huiles pour transformateurs sont façonnées par des normes de performance et des réglementations environnementales qui influencent de plus en plus le choix des fluides, la maintenance et la gestion de fin de vie. Les principales normes techniques de référence incluent la CEI 60296:2020 pour les huiles isolantes minérales, la CEI 62770:2024 pour les esters naturels non usagés, et l'ASTM D3487 (dernière révision 2025) pour les liquides isolants minéraux utilisés dans les appareils électriques, ainsi que les exigences de qualification des équipementiers et des services publics.
La Chine a renforcé son cadre normatif en 2026 par la mise en œuvre par l'Administration d'État pour la Régulation du Marché (SAMR) de la norme GB/T 46134-2025 (effective au 1er mars 2026), couvrant les directives de maintenance et d'utilisation des esters naturels dans les équipements électriques, et de la norme GB 2536-2025 (effective au 1er juillet 2026) pour les huiles isolantes minérales non usagées destinées aux transformateurs et appareillages de commutation, remplaçant l'édition de 2011. En Europe, l'adoption par le Conseil de l'Union européenne d'une directive-cadre sur l'eau révisée en février 2026 a ajouté des normes de qualité environnementale liées aux PFAS, ce qui accroît l'attention pratique portée au drainage des postes électriques et à la surveillance de la contamination près des actifs électriques, et rehausse la valeur opérationnelle des fluides biodégradables et ignifuges dans les emplacements sensibles.
Analyse de la chaîne de valeur
La chaîne de valeur va de l'approvisionnement en matières premières (bruts naphténiques et huiles de base raffinées) à la formulation des fluides diélectriques, au mélange et à l'assurance qualité, à la distribution, ainsi qu'à la qualification en aval et aux services de cycle de vie. Les équipementiers de transformateurs et les services publics exigent généralement des essais et des approbations approfondis avant qu'un liquide isolant ne soit ajouté aux listes de fournisseurs agréés, les cycles de qualification s'étendant couramment sur 12 à 24 mois. Ce délai augmente les coûts de changement de fournisseur et tend à favoriser les fournisseurs disposant de données d'essai établies, de références et d'un support de laboratoire.
Les récentes actions sur la chaîne d'approvisionnement montrent un déplacement vers une capacité régionalisée et une expansion du portefeuille. En mars 2026, Cargill a ouvert une nouvelle usine de production d'esters naturels FR3 à Gouda, aux Pays-Bas, visant à accroître la disponibilité régionale de fluide diélectrique biosourcé. En juin 2026, Apar Industries a signé un accord d'approvisionnement stratégique avec Saudi Aramco Base Oil Company (Luberef) au Yanbu Lubehub Value Park pour sécuriser les huiles de base et localiser la fabrication d'huiles spéciales en Arabie saoudite. La tendance plus large à la consolidation soutient également un contrôle plus étroit des marques de fluides diélectriques spéciaux et de la documentation technique, Eastman Chemical ayant acquis l'activité de fluides diélectriques Jarylec d'Arkema France en juin 2026.
Paysage concurrentiel
Le marché de l'huile pour transformateurs est modérément consolidé. Le solde est fragmenté entre de petits mélangeurs desservant des marchés de niche ou géographiquement isolés. L'innovation se concentre sur les formulations à base biologique ; l'ester naturel FR3 de Cargill, Incorporated concurrence désormais directement sur le coût dans certains marchés après avoir obtenu les approbations de classe K. Les mouvements stratégiques comprennent le partenariat de TotalEnergies avec Siemens Energy sur les esters synthétiques pour les convertisseurs offshore et le lancement par Exxon Mobil Corporation de Mobil Transformer Oil 500E pour la traction ferroviaire.
Leaders du secteur de l'huile pour transformateurs
Shell plc
NYNAS AB
China Petrochemical Corporation
CNPC
Ergon, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché de l'huile pour transformateurs
- APAR Industries Ltd.
- Calumet, Inc.
- Cargill, Incorporated
- Chevron Corporation
- China Petrochemical Corporation
- Ergon, Inc.
- Exxon Mobil Corporation
- Gulf Oil International Ltd
- Lukoil
- NYNAS AB
- Petro‐Canada Lubricants Inc.
- Phillips 66 Company
- Raj Petro
- Repsol
- San Joaquin Refining Co. Inc.
- Saudi Arabian Oil Co.
- SAVITA OIL TECHNOLOGIES LIMITED
- Shell plc
- TotalEnergies

Opportunités de marché et perspectives d'avenir
La pénétration des esters biosourcés continue de créer des espaces vierges là où les contraintes de sécurité incendie et environnementales sont les plus strictes, notamment les postes urbains, les actifs côtiers et offshore, et les zones d'eau ou de sol sensibles. Les normes et les directives nationales renforcent la confiance opérationnelle envers l'adoption des esters, soutenues par la CEI 62770:2024 pour les esters naturels et la mise en œuvre par la SAMR chinoise de la norme GB/T 46134-2025 en mars 2026, qui formalise les pratiques de maintenance et d'utilisation des esters naturels dans les équipements électriques.
Les initiatives de capacité et de localisation offrent des voies concrètes permettant aux fournisseurs de convertir cet espace vierge en volumes régionaux. Cargill a étendu son offre européenne de FR3 en ouvrant une nouvelle usine de production à Gouda en mars 2026, tandis que Savita Oil Technologies a mis en service la phase 2 de son usine de fabrication d'esters synthétiques à Mahad, dans le Maharashtra, en mars 2026, afin de soutenir la disponibilité locale pour les acheteurs sensibles aux coûts. Les projets pilotes des services publics traduisent également les spécifications en demande sur le terrain, notamment le pilote lancé en juin 2026 par Karnataka Power Transmission Corporation Limited (KPTCL) pour remplacer l'huile minérale par de l'huile d'ester naturel dans 45 transformateurs haute tension. Les investissements en capacité des équipementiers augmentent en outre la base installée nécessitant des fluides diélectriques qualifiés et un support de service après remplissage, notamment Hitachi Energy qui a lancé les travaux d'une expansion de 457 millions USD à South Boston, en Virginie, en juin 2026, aux côtés d'un investissement d'environ 2 000 crores INR dans une usine de grands transformateurs de puissance à Vadodara, en Inde (annoncé en juin 2026).
Recent Industry Developments in Marché de l'huile pour transformateurs
- Juin 2026 : Shell plc a lancé la marque Shell MIDEL à l'échelle mondiale au sein de son portefeuille de liquides pour transformateurs, en intégrant les actifs MIDEL et MIVOLT acquis auprès de M&I Materials. Ce lancement élargit la présence de Shell dans les fluides de transformateurs à base d'ester, où la sécurité incendie et la performance environnementale influencent les spécifications.
- Novembre 2025 : le transformateur de distribution de 630 kVA de KONCAR à Zagreb a été rempli de NYTRO BIO 300X, un fluide de transformateur biosourcé de Nynas AB, marquant la première utilisation de ce liquide isolant entièrement renouvelable. Le projet, réalisé avec KONCAR - D&ST et HEP ODS, fournit une référence de niveau industriel pour les fluides biosourcés dans les actifs de distribution.
- Janvier 2024 : Shell plc a finalisé l'acquisition de MIDEL et MIVOLT auprès de la société britannique M&I Materials Ltd, ajoutant les fluides de transformateurs à base d'ester à son portefeuille de lubrifiants. Cette acquisition a renforcé l'étendue des produits de Shell au-delà des huiles minérales et l'a positionnée pour des appels d'offres de liquides pour transformateurs à spécifications plus élevées, liés aux exigences de sécurité incendie et de durabilité.


Marché de l'huile pour transformateurs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de l'huile pour transformateurs est défini comme la valeur de la demande annuelle en fluides isolants et de refroidissement liquides utilisés dans les équipements électriques remplis d'huile, principalement les transformateurs de puissance et de distribution, ainsi que certains appareillages de commutation remplis d'huile nécessitant un fluide diélectrique.
Exclusions du périmètre : sont exclus les transformateurs de type sec et autres équipements utilisant une isolation solide, à air ou à gaz au lieu d'huiles isolantes.
Aperçu de la segmentation
- Par type
- À base minérale
- À base de silicone
- À base biologique (esters naturels et synthétiques)
- Par application
- Transformateur
- Appareillage de commutation
- Disjoncteurs
- Condensateurs
- Autres applications (réacteur, etc.)
- Par secteur d'utilisation final
- Production d'électricité
- Transport et distribution
- Chemins de fer et métros
- Autres secteurs d'utilisation final
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Malaisie
- Thaïlande
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Russie
- Turquie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Nigeria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier la manière dont la demande d'huile pour transformateurs se forme à travers l'expansion du réseau, les cycles de remplacement et le déplacement vers des fluides plus sûrs. Nous avons examiné les statistiques publiques sur l'énergie et le réseau, les flux commerciaux et les normes techniques afin de maintenir le modèle ancré dans des signaux mesurables plutôt que dans les seuls commentaires des entreprises.
Les sources publiques courantes que nous avons consultées incluent, par exemple, l'Agence internationale de l'énergie (AIE), l'Administration américaine d'information sur l'énergie (EIA), Eurostat, UN Comtrade, et des organismes de normalisation tels que la CEI et l'IEEE pour les définitions liées aux liquides isolants. Nous avons également utilisé des rapports annuels, des présentations aux investisseurs et une couverture médiatique crédible pour les ajouts de capacité, les indices d'utilisation des usines et l'orientation du mix produit, puis avons recoupé des points spécifiques avec des abonnements payants pour les données financières et l'intelligence d'entreprise, ainsi que des données d'importation et d'exportation au niveau des expéditions. Ces sources ne sont pas exhaustives, et d'autres documents publics ont également été utilisés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement consommé en service, et non uniquement ce qui est produit, car les volumes de remplacement et de complément peuvent évoluer différemment selon la région et l'âge du parc de transformateurs. Nous avons échangé avec des producteurs d'huile, des distributeurs, des services publics, des entreprises de service de transformateurs et des ingénieurs spécialisés dans les équipements à travers les principales régions de demande afin de confirmer la logique de tarification, le rythme d'adoption des esters et la répartition des achats entre nouvelles installations et maintenance.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Cadres dirigeants : 13 % | APAC : 46 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 33 % |
| Acteurs plus petits : 17 % | Managers : 56 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une approche descendante où les ajouts et remplacements du parc de transformateurs sont traduits en demande d'huile à l'aide des volumes de remplissage types, des pratiques de vidange et de remplissage, et des intervalles de service moyens par classe d'équipement. Une fois ce bassin de demande constitué par région, il est converti en valeur à l'aide d'une échelle de prix simple mais défendable, reflétant le mix des types d'huile et les différentiels régionaux.
Pour garder les totaux réalistes, nous avons corroboré le résultat par des vérifications ascendantes sélectives, principalement le contexte des revenus des fournisseurs, des conversations avec les canaux de distribution, et des tests échantillonnés de prix moyen de vente multiplié par le volume par type d'huile. Les principaux intrants utilisés dans le modèle incluent l'activité de mise en service de nouveaux transformateurs, le calendrier de rénovation et de remplacement du réseau, la pénétration des esters et des silicones (en particulier dans les emplacements à sécurité incendie), le volume moyen de remplissage d'huile par classe de transformateur, et les mouvements de prix observés liés aux coûts des huiles de base et des additifs. Lorsque les observations directes étaient limitées, les lacunes ont été traitées à l'aide de fourchettes prudentes qui ont ensuite été affinées par des entretiens et des comparaisons interrégionales.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande est façonnée par les cycles d'investissement en capital des réseaux, le calendrier de rénovation et l'adoption des fluides esters naturels induite par les politiques, qui n'évoluent pas de manière linéaire. Les scénarios ont été ancrés aux vues consensuelles des personnes interrogées sur les taux de remplacement, le rythme d'intégration des énergies renouvelables et les contraintes pratiques telles que la capacité de service et les délais, puis moyennés dans un scénario central.
Validation des données et cycle de mise à jour
La validation est assurée par une série de vérifications croisées avant l'approbation des chiffres finaux. Nous comparons la demande modélisée avec des signaux indépendants tels que les flux commerciaux, les projets de réseau annoncés et les indicateurs d'activité régionale des transformateurs, puis nous examinons les valeurs aberrantes qui ne se concilient pas avec ces signaux.
En cas d'écarts importants, les hypothèses sont revues, et des recontacts ciblés sont déclenchés avec les répondants les plus pertinents, par exemple les entreprises de service lorsque les cycles de remplissage semblent incohérents, ou les distributeurs lorsque les échelles de prix ne correspondent pas à la réalité du marché. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants se produisent, tels que des variations brusques des prix des matières premières ou des changements de politique affectant l'adoption des esters. Avant la livraison, un analyste effectue une dernière relecture afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché de l'huile pour transformateurs de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'huile pour transformateurs diffèrent souvent car certaines études dimensionnent la consommation physique en litres, tandis que d'autres ne rapportent que le chiffre d'affaires, et le passage de l'huile minérale aux fluides à base d'ester modifie le prix moyen par litre au fil du temps. Les différences proviennent également du fait que la demande de maintenance en service soit ou non comptabilisée, car les remplissages et re-remplissages peuvent être significatifs dans les régions ayant des parcs de transformateurs plus anciens.
Les principaux facteurs d'écart se situent généralement dans le périmètre et les étapes de conversion, comme le fait d'inclure ou non les fluides isolants des appareillages de commutation et des condensateurs, la manière dont la tarification des esters est extrapolée par rapport à l'huile minérale, et le fait que le calendrier des devises soit moyenné sur l'année ou pris à un instant précis. Lorsque le marché est suivi d'abord en litres puis converti en dollars à l'aide d'échelles de prix spécifiques à la région et actualisées par des vérifications auprès des canaux de distribution, l'écart se resserre, ce qui est l'approche utilisée ici et appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,03 milliards USD (2024) | |
| Revue commerciale A | 2,52 milliards USD (2025) | Utilise un prix moyen large et traite l'huile biosourcée comme un ajout mineur, ce qui peut sous-estimer la valeur alors que l'adoption des esters augmente dans les installations critiques pour la sécurité. |
| Note sectorielle B | 2,25 milliards USD (2025) | Se concentre sur la demande de production de nouveaux transformateurs et ne prend pas pleinement en compte les volumes de vidange, de remplissage et de complément liés à la maintenance, ce qui peut modifier le total dans les réseaux matures. |
Dans l'ensemble, les différences résultent en grande partie des choix de conversion des prix et de l'inclusion ou non de la consommation continue liée au service. En rattachant la taille à un bassin de demande clairement défini, puis en validant la conversion de valeur par des vérifications de prix menées par entretiens, le chiffre final reste traçable jusqu'aux intrants qui peuvent être retestés à mesure que les conditions de marché évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'huile pour transformateurs en 2026 ?
La taille du marché de l'huile pour transformateurs a atteint 1,09 milliard de litres en 2026 et devrait croître à un TCAC de 1,31 % jusqu'en 2031.
Quel type de produit connaît la croissance la plus rapide ?
Les esters à base biologique croissent à un TCAC de 7,92 %, portés par les obligations en matière de sécurité incendie et de biodégradabilité.
Pourquoi les services publics se tournent-ils vers les fluides à base d'esters ?
Les services publics font face à des responsabilités environnementales et à des primes d'assurance croissantes sur les huiles minérales, rendant les esters plus attractifs sur le cycle de vie malgré un coût initial plus élevé.
Quelle région contribue le plus en volume ?
L'Asie-Pacifique représente 47,77 % du volume mondial en 2025, portée par des investissements massifs dans les réseaux en Chine, en Inde et dans les pays de l'ASEAN.
Comment les règles d'efficacité américaines affecteront-elles la demande ?
Les normes DOE de 2024 augmentent le volume d'huile par transformateur de distribution jusqu'à 15 %, stimulant la demande à court terme en Amérique du Nord.
Dernière mise à jour de la page le:



