
Taille et part du marché des fluides hydrauliques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 1.84 Milliards de litres |
| Volume du Marché (2031) | 2.27 Milliards de litres |
| Taux de croissance (2026 - 2031) | 4.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fluides hydrauliques par Mordor Intelligence
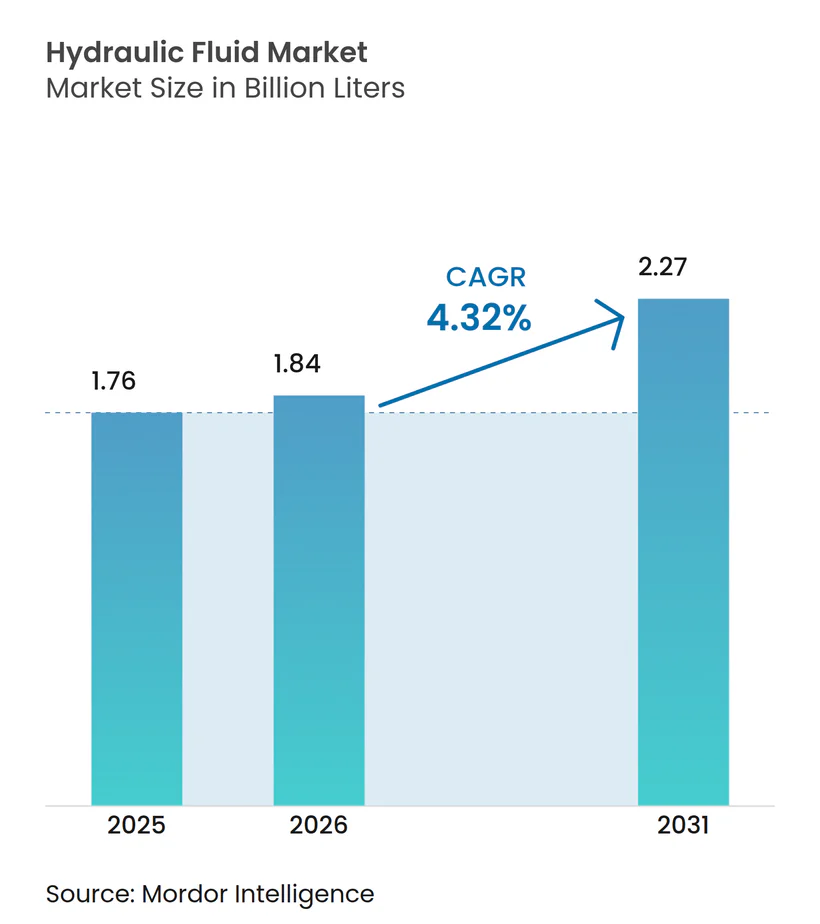
Le marché des fluides hydrauliques était évalué à 1,76 milliard de litres en 2025 et devrait croître de 1,84 milliard de litres en 2026 pour atteindre 2,27 milliards de litres d'ici 2031, à un TCAC de 4,32 % au cours de la période de prévision (2026-2031). Cette trajectoire de croissance soutenue découle d'investissements stables dans les infrastructures, d'une large vague de modernisation des équipements et de la densité de puissance incomparable qu'offre la transmission hydraulique dans les engins de construction, les machines minières et agricoles. Les dépenses en capital consacrées aux nouveaux engins de terrassement, la montée en puissance de l'automatisation dans les usines et la mécanisation des grandes exploitations agricoles soutiennent une demande récurrente pour des fluides de haute qualité. Les impératifs réglementaires en faveur d'opérations plus propres incitent les utilisateurs finaux à délaisser les formulations traditionnelles au profit de mélanges à faible viscosité et biodégradables, bien que les huiles minérales économiques continuent de dominer les applications à fort volume. L'intensité concurrentielle reste modérée : les principaux fournisseurs de lubrifiants s'appuient sur de vastes réseaux de distribution et des services techniques pour sécuriser des contrats de service à long terme, tandis que les spécialistes régionaux se concentrent sur des applications de niche telles que les fluides aérospatiaux résistants au feu.
Principaux enseignements du rapport
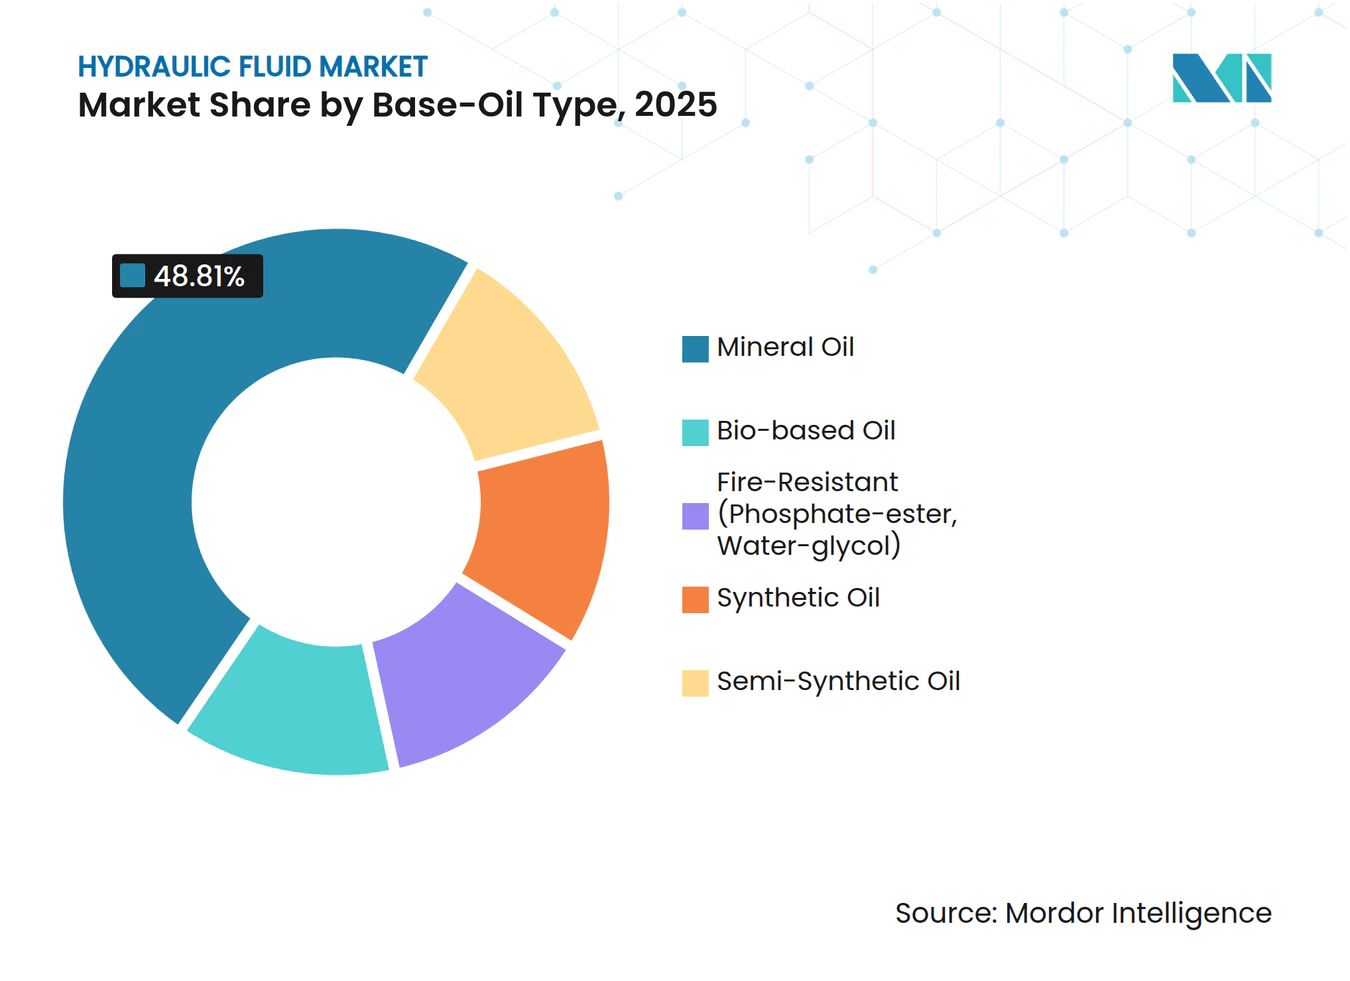
- Par type d'huile de base, les huiles minérales ont dominé avec 48,81 % de la part du marché des fluides hydrauliques en 2025, tandis que les produits biosourcés devraient se développer à un TCAC de 5,03 % jusqu'en 2031.
- Par application, les systèmes hydrauliques mobiles ont représenté 54,76 % de la part du marché des fluides hydrauliques en 2025 ; les systèmes industriels stationnaires devraient croître à un TCAC de 4,26 % jusqu'en 2031.
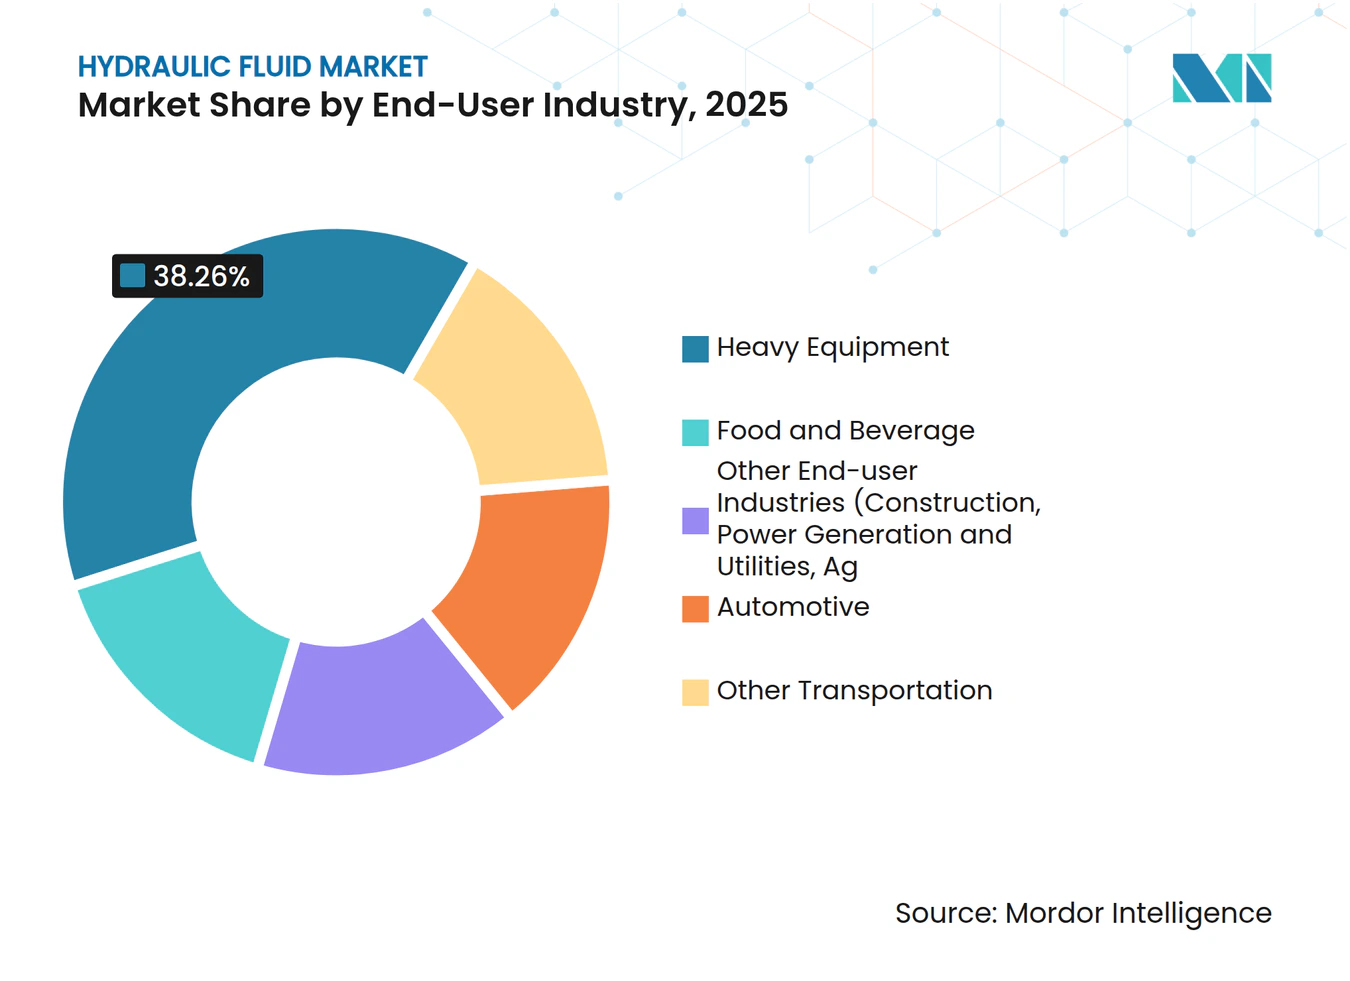
- Par secteur d'utilisateur final, les équipements lourds ont représenté 38,26 % de la taille du marché des fluides hydrauliques en 2025, tandis que la catégorie « Autres secteurs d'utilisateurs finaux » devrait progresser à un TCAC de 5,94 % entre 2026 et 2031.
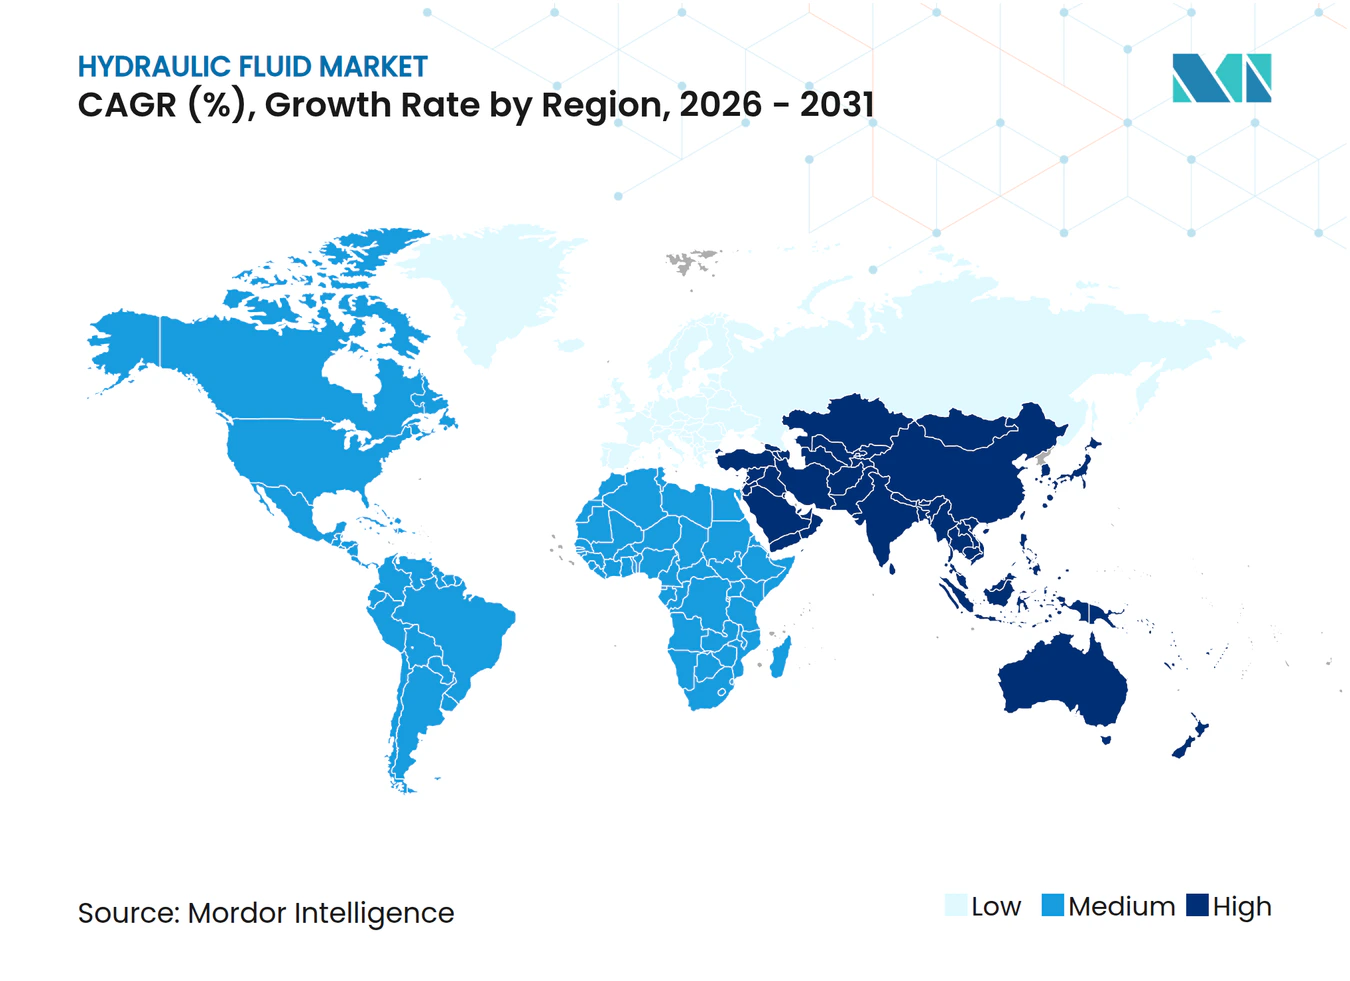
- Par géographie, l'Asie-Pacifique a représenté 40,75 % de la part des revenus en 2025, et la région est positionnée pour afficher le TCAC le plus rapide, à 5,36 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des activités de construction et minières | +1.2% | Mondial, avec accent sur l'Asie-Pacifique et le Moyen-Orient | Moyen terme (2-4 ans) |
| Croissance de la production automobile et de véhicules électriques | +0.8% | Mondial, porté par les pôles de fabrication d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Transition vers des systèmes hydrauliques à haute efficacité énergétique | +0.6% | Amérique du Nord et Europe, s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor de la mécanisation agricole | +0.9% | Cœur de l'Asie-Pacifique, débordement vers l'Amérique latine et l'Afrique | Long terme (≥ 4 ans) |
| Adoption de fluides aérospatiaux résistants au feu | +0.3% | Mondial, concentré dans les régions de fabrication aérospatiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des activités de construction et minières
Les équipements de construction représentent 76 % de l'utilisation des équipements hydrauliques et dominent donc la consommation de fluides. Les vastes programmes d'infrastructures inscrits dans le cadre de l'Initiative Ceinture et Route de la Chine et le Programme national d'infrastructures de l'Inde se traduisent par des achats soutenus d'excavatrices, de chargeuses et de grues nécessitant des fluides premium capables de résister à la chaleur, à la poussière et aux cycles de service prolongés. Les réglementations de sécurité dans les mines souterraines américaines imposent des fluides résistants au feu homologués par la MSHA (Mine Safety and Health Administration), stimulant la demande de mélanges à base d'ester phosphaté et d'eau-glycol[1]. Le rebond post-pandémique des méga-projets, conjugué à l'urbanisation et à l'extraction des ressources, crée un vent porteur durable pour le marché des fluides hydrauliques.
Croissance de la production automobile et de véhicules électriques stimulant la demande de systèmes hydrauliques avancés
Les lignes d'assemblage de véhicules électriques continuent de s'appuyer sur des presses hydrauliques à haute force et des systèmes de levage pour les packs de batteries. Ces postes nécessitent des fluides offrant une isolation électrique supérieure et une stabilité thermique élevée, ce qui favorise des innovations de formulation telles que des esters à base aqueuse et à faible conductivité. TotalEnergies a récemment lancé des lubrifiants à base d'eau destinés aux circuits de refroidissement des véhicules électriques, illustrant la manière dont les fournisseurs de fluides se repositionnent autour des nouvelles architectures de groupe motopropulseur[2]. Bien que la direction par câble et le freinage par câble réduisent les volumes de fluides automobiles conventionnels, les opportunités supplémentaires dans la production de batteries pour véhicules électriques, les giga-presses et les opérations de carrosserie en blanc compensent les pertes de volume.
Transition vers des équipements hydrauliques à haute efficacité énergétique dans la fabrication
Les exploitants d'usines cherchent à réduire le coût total de possession, ce qui stimule l'intérêt pour les fluides hydrauliques à faible friction et faible viscosité. Les essais en laboratoire montrent que les pertes par couple diminuent jusqu'à 30 % lorsque les systèmes sont remplis de mélanges avancés optimisés en termes de friction. Les normes d'efficacité énergétique du Département de l'énergie des États-Unis pour les pompes et les compresseurs amplifient cette transition en incitant les fabricants d'équipements d'origine (FEO) et les utilisateurs à combiner des entraînements à vitesse variable avec des fluides à ultra-stabilité au cisaillement. Les lignes directrices de conception ISO 4413 soulignent également les considérations énergétiques, encourageant l'adoption de fluides réduisant les fuites internes et la génération de chaleur.
Essor de la mécanisation agricole dans les économies émergentes
L'Inde a produit plus d'un million de tracteurs en 2024 et affiche désormais un taux de mécanisation du blé de 69 % et du riz de 50 %. Les programmes de subventions tels que la Sous-mission sur la mécanisation agricole réduisent les coûts d'équipement initiaux, accélérant la demande de fluides pour les hydrauliques de pompes, de moissonneuses-batteuses et de planteuses. Des FEO tels que Kubota élargissent leur production interne de composants hydrauliques pour sécuriser l'approvisionnement des machines d'agriculture de précision, augmentant ainsi le parc installé qui consomme des fluides biodégradables adaptés aux environnements pédologiques sensibles. Des tendances similaires en Asie du Sud-Est et en Afrique renforcent les perspectives de croissance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du pétrole brut | -0.7% | Mondial, effet plus important sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Coût élevé et offre limitée des fluides biosourcés et synthétiques | -0.5% | Mondial, plus prononcé dans les économies émergentes | Moyen terme (2-4 ans) |
| Électrification rapide des engins mobiles | -0.4% | Marchés développés en tête, diffusion progressive ailleurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du pétrole brut affectant les coûts des fluides à huile minérale
Les prix des huiles de base suivent les fluctuations du pétrole brut. Les ajustements de production de l'OPEP+ se répercutent sur les matières premières du Groupe II et du Groupe III, créant des difficultés budgétaires pour les utilisateurs finaux qui dépendent de larges stocks de fluides hydrauliques. Les perturbations d'approvisionnement causées par des arrêts de raffineries ou des tensions géopolitiques peuvent rapidement comprimer les marges des formulateurs opérant sous des contrats d'approvisionnement à prix fixe. Étant donné que l'huile minérale représente près de la moitié des litres vendus, les pics de prix se répercutent sur l'ensemble du marché des fluides hydrauliques et peuvent entraîner un report de la demande à court terme.
Coût élevé et offre limitée des fluides synthétiques et biosourcés
Les esters d'huile végétale peuvent coûter jusqu'à trois fois plus cher que les huiles minérales, principalement en raison de l'offre limitée de matières premières à haute teneur en acide oléique et de packages d'additifs spécialisés. La stabilité au stockage reste une préoccupation ; les données de laboratoire révèlent une dégradation oxydative après un entreposage prolongé, obligeant les utilisateurs à des intervalles de vidange plus courts. Les additifs de performance requis pour les services à températures extrêmes augmentent les coûts de formulation, limitant l'adoption aux applications où le risque de déversement ou la sécurité incendie l'emporte sur la sensibilité au prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'huile de base :
l'innovation biosourcée remet en cause la domination des huiles minéralesLes huiles minérales ont contrôlé 48,81 % du marché des fluides hydrauliques en 2025, une position soutenue par des rapports coût-performance favorables et de larges homologations des FEO. Les produits biosourcés, bien qu'ils ne représentent qu'une part de quelques pourcents, devraient enregistrer le TCAC le plus rapide, à 5,03 %, à mesure que les utilisateurs finaux poursuivent des certifications de durabilité et que les régulateurs renforcent les règles de prévention des déversements. La taille du marché des fluides hydrauliques pour les grades biosourcés devrait s'élargir notablement dans les secteurs agricole et maritime, les caractéristiques biodégradables s'alignant sur les mandats environnementaux. Les risques d'oxydation des bio-esters limitaient autrefois l'adoption, mais les packages antioxydants modernes prolongent désormais la durée de vie des fluides, comme en témoigne le lancement de Clarity Bio EliteSyn AW par Chevron, qui utilise une base synthétique renouvelable pour lutter contre la formation de boues. Les esters synthétiques restent solidement implantés dans les systèmes de commande de vol aérospatiaux où les performances des esters phosphatés ne peuvent être compromises.
Les perspectives de croissance diffèrent selon les régions. L'Europe pousse les opérateurs maritimes vers des fluides agréés Écolabel européen, stimulant la demande pour la gamme FUCHS PLANTOHYD qui répond aux critères de biodégradabilité rapide. L'Amérique du Nord se concentre sur les mélanges Groupe III haute performance visant des économies d'énergie. L'Asie-Pacifique combine avantage de coût et exigences environnementales croissantes, de sorte que les formulateurs régionaux équilibrent les intrants d'huile minérale et végétale pour maintenir leur compétitivité. Malgré cette dynamique haussière, les différentiels de prix ralentiront la substitution en masse, garantissant que l'huile minérale reste l'épine dorsale volumique du marché des fluides hydrauliques jusqu'en 2031.



Par application :
les systèmes mobiles stimulent la croissance malgré l'électrificationLes systèmes hydrauliques mobiles représentaient 54,76 % du volume de 2025 et devraient progresser à un TCAC de 5,98 %, reflétant un renouvellement soutenu des engins de construction et un parc croissant de machines agricoles mécanisées. En valeur, ce segment bénéficie de marges premium car les FEO imposent des normes plus strictes en matière de propreté et d'oxydation afin de prolonger les intervalles de maintenance. La taille du marché des fluides hydrauliques pour les systèmes mobiles pourrait dépasser 1,35 milliard de litres d'ici 2031 si les cycles de remplacement des flottes de location en Asie se maintiennent. L'intégration électro-hydraulique reste un point de transition clé ; le scrapers Cat 651 de Caterpillar associe la commande électrique à des pompes haute pression, nécessitant des fluides résistants au micro-dieseling sous charge dynamique.
Les systèmes industriels stationnaires affichent une croissance unitaire plus lente mais une consommation par machine stable. Les machines d'automatisation industrielle, de moulage sous pression et de moulage par injection dépendent d'un contrôle précis de la pression, de sorte que les fournisseurs de fluides promeuvent des chimies anti-usure sans zinc pour protéger les servovalves. Les projets de maintenance prédictive utilisent des capteurs en ligne pour surveiller la viscosité et la contamination, permettant des appoints proactifs et des vidanges plus longues. Les concepts d'entraînement hybride peuvent réduire le volume global de certaines presses, mais les opérations à haute force telles que les aciéries continueront de s'appuyer sur la transmission hydraulique. Dans l'ensemble, la composition des applications confirme le rôle essentiel de l'hydraulique là où les moteurs électriques seuls ne peuvent offrir une densité de puissance comparable.
Par secteur d'utilisateur final :
la domination des équipements lourds face à la diversificationLes équipements lourds, englobant les flottes de terrassement et minières, ont représenté 38,26 % du total des litres en 2025. Les grandes excavatrices, les bulldozers et les camions à benne basculante s'appuient sur de multiples circuits à haute capacité et constituent donc le groupe de consommateurs le plus important du marché des fluides hydrauliques. Les programmes de renouvellement des FEO mettent l'accent sur les fluides à faible viscosité capables de réduire la consommation de carburant au ralenti et de satisfaire aux règles d'émissions Tier 4 Final. Parallèlement, les « autres secteurs d'utilisateurs finaux » tels que la transformation alimentaire, le secteur maritime et les énergies renouvelables affichent le TCAC le plus rapide, à 5,94 %, soutenu par l'automatisation et des codes de sécurité stricts. La part du marché des fluides hydrauliques pour ces segments émergents est modeste aujourd'hui, mais leur adoption à deux chiffres de fluides biodégradables et de fluides alimentaires de grade H1 élève les revenus unitaires.
Les usines automobiles représentent un secteur charnière. Les plateformes traditionnelles abandonnent progressivement la direction assistée hydraulique et les freins hydrauliques, mais les investissements dans les giga-presses pour les carrosseries de véhicules électriques augmentent la demande de presses hydrauliques lourdes. Les usines agroalimentaires remplacent les huiles minérales par des esters synthétiques agréés NSF-H1 pour éliminer les risques de contamination, ouvrant des opportunités premium de niche. Les opérateurs ferroviaires et maritimes se tournent également vers des mélanges spécialisés résistants au feu pour se conformer aux réglementations environnementales plus strictes dans les zones côtières. Le panorama élargi des secteurs d'utilisateurs finaux illustre comment les fournisseurs de fluides se diversifient pour se prémunir contre les cycles de la demande des équipements lourds.

Analyse géographique
Marché des fluides hydrauliques en Asie-Pacifique
L'Asie-Pacifique est restée l'épicentre de la consommation de fluides hydrauliques, représentant 40,75 % du volume mondial en 2025 et affichant le CAGR le plus élevé avec une perspective de 5,36 %. La position dominante de la Chine dans les engins de construction et l'essor du secteur des tracteurs en Inde soutiennent la prédominance régionale. ExxonMobil a renforcé sa chaîne d'approvisionnement locale en achevant le projet de valorisation des résidus de Singapour en 2025, ajoutant 20 000 barils par jour de base-stock EHC 340 MAX qui favorise l'adoption plus large de fluides haute performance. Kawasaki Heavy Industries a doublé sa capacité de production de composants hydrauliques en Inde pour répondre à la demande intérieure et réduire la dépendance aux importations. L'expansion des infrastructures portée par les politiques publiques, associée à la mécanisation agricole à grande échelle, consolide la prééminence de l'Asie-Pacifique sur le marché des fluides hydrauliques.
Marché des fluides hydrauliques dans les Amériques et en EMEA
L'Amérique du Nord reste technologiquement influente malgré une croissance unitaire plus lente. Le continent est à la pointe des essais de fluides intégrant des capteurs permettant l'analyse prédictive, et de grands formulateurs comme Chevron lancent des huiles de base renouvelables pour s'aligner sur les objectifs ESG. La relocalisation industrielle génère une demande incrémentale en lubrification pour les machines-outils et les cellules robotisées, compensant partiellement les pertes liées aux véhicules légers 100 % électriques qui utilisent moins de composants hydrauliques. Le rôle de co-organisateur du Canada à Hannover Messe 2025 met en lumière les initiatives transfrontalières autour des technologies propres nécessitant des fluides spéciaux. L'Europe privilégie la conformité environnementale, favorisant ainsi les formulations biodégradables dans les projets forestiers, offshore et de génie civil. Les pôles avancés de forge et de moulage sous pression en Allemagne s'appuient sur des mélanges premium sans zinc capables de résister à des pressions ultra-élevées. La France et l'Italie, toutes deux fortement présentes dans l'aérospatiale, stimulent la demande d'esters phosphatés résistants au feu. Par ailleurs, l'Amérique du Sud et le Moyen-Orient & l'Afrique, bien que plus modestes aujourd'hui, présentent un fort potentiel de croissance à mesure que les projets miniers s'accélèrent et que les gouvernements s'engagent dans des corridors routiers et ferroviaires. Les chaînes d'approvisionnement locales restent peu développées, de sorte que les importations dominent, faisant des fluctuations de change une préoccupation stratégique pour les acheteurs de ces régions. Dans l'ensemble, les moteurs propres à chaque zone géographique apportent des nuances au récit de la croissance mondiale du marché des fluides hydrauliques, mais le dénominateur commun à tous les continents reste le rôle indispensable de la puissance fluidique dans les tâches lourdes.
Analyse de la chaîne de valeur
La création de valeur des fluides hydrauliques commence en amont avec les matières premières pour les huiles de base minérales et synthétiques (gazole sous vide dérivé du pétrole brut et intermédiaires chimiques spécialisés), suivie par la production d'huiles de base (Groupe I/II/III et synthétiques) et la fabrication d'additifs (anti-usure, inhibiteurs d'oxydation, modificateurs de viscosité, inhibiteurs de corrosion et désémulsifiants). Les formulateurs et mélangeurs combinent les huiles de base et les additifs en qualités spécifiques aux équipementiers et aux applications (y compris les esters biodégradables et les fluides résistants au feu), puis valident les performances par des essais en laboratoire et sur le terrain pour répondre aux exigences clés des systèmes hydrauliques, telles que la protection contre l'usure, la filtrabilité et la stabilité à l'oxydation.
En aval, la distribution passe par les comptes industriels directs, les réseaux d'équipementiers et de concessionnaires, les distributeurs de lubrifiants et les prestataires de services après-vente qui associent les fluides à des programmes de maintenance, à la surveillance de l'état et à des services de filtration. La chaîne est sensible à la disponibilité des huiles de base et aux perturbations logistiques, c'est pourquoi les principaux fournisseurs intégrés s'appuient sur des huiles de base captives et des plateformes régionales (par exemple, l'approvisionnement en huiles de base ExxonMobil depuis Singapour et les États-Unis, et la production d'huiles de base Luberef en Arabie saoudite) pour garantir une qualité constante et des délais fiables pour les qualités hydrauliques à fort volume.
Paysage concurrentiel
Concentration du Marché
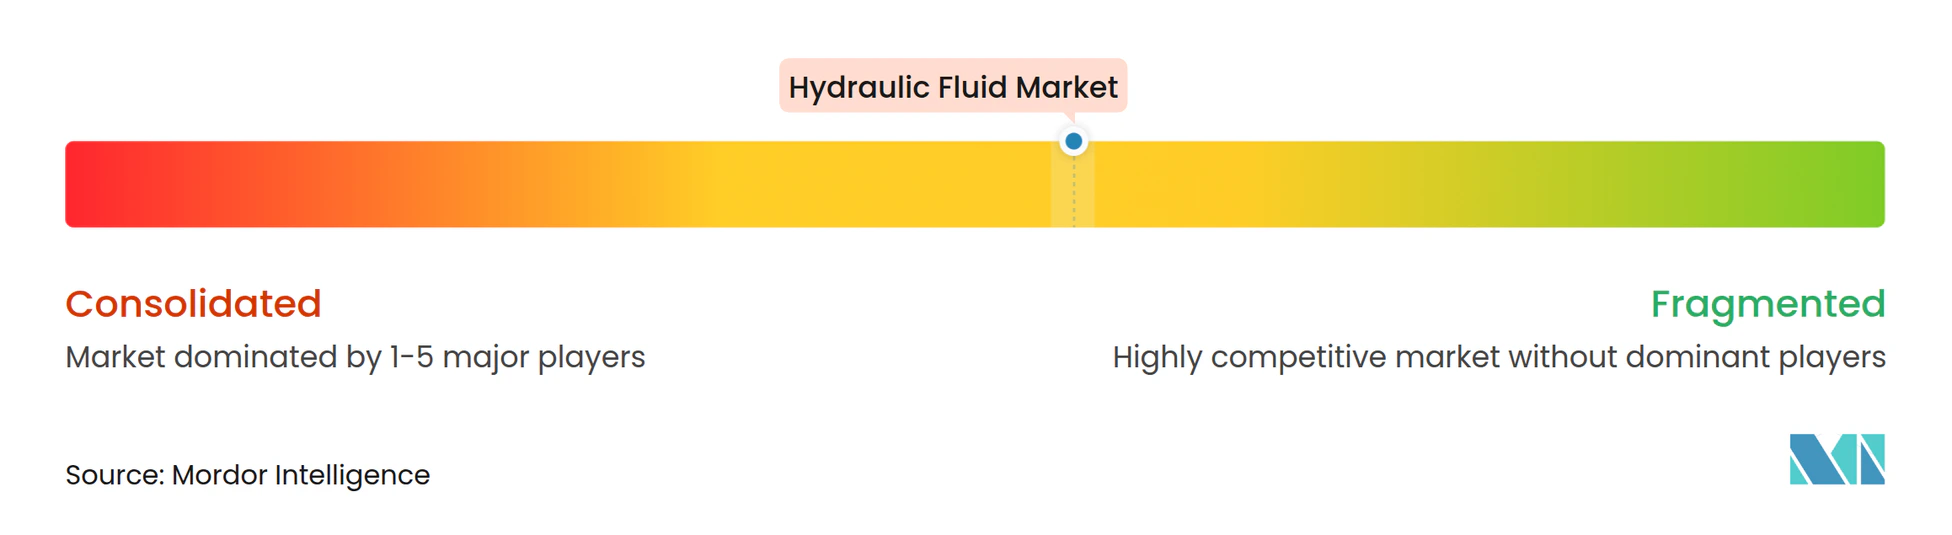
Le marché des fluides hydrauliques présente une fragmentation modérée. La récente revue stratégique de BP concernant son activité Castrol laisse entrevoir un réalignement de portefeuille susceptible de remodeler la dynamique concurrentielle. ExxonMobil, Chevron et TotalEnergies complètent le premier niveau en combinant l'autosuffisance en huiles de base avec des homologations FEO co-développées, tandis que des acteurs régionaux tels que FUCHS, Sinopec et CNPC se concentrent sur des mélanges localisés adaptés aux conditions climatiques et aux cycles de service spécifiques.
La différenciation des produits s'oriente vers la durabilité et la performance. Le lubrifiant à base d'eau de TotalEnergies pour les circuits de refroidissement des véhicules électriques se distingue comme un pivot chimique radical répondant aux limites de conductivité électrique dans les usines de nouvelle génération. FUCHS fait progresser sa gamme biodégradable PLANTOHYD pour satisfaire les réglementations européennes plus strictes sur les déversements. La numérisation constitue un levier concurrentiel secondaire : les fournisseurs intègrent des capteurs de surveillance de l'état dans les ports de remplissage, associant des tableaux de bord de données aux contrats de fourniture de fluides pour fidéliser les clients. Ces modèles basés sur les services augmentent les coûts de changement de fournisseur et brouillent la frontière entre produit et analytique après-vente.
Leaders du secteur des fluides hydrauliques
-
Chevron Corporation
-
Exxon Mobil Corporation
-
BP p.l.c
-
Shell plc
-
TotalEnergies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fluides Hydrauliques Entreprises couvertes dans ce rapport
- BP p.l.c
- Castrol Limited
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- CITGO Petroleum Corporation
- CNPC
- Croda International PLC
- Eni SpA
- Exxon Mobil Corporation
- FUCHS
- Gazpromneft - Lubricants Ltd.
- Idemitsu Kosan Co.,Ltd.
- LUKOIL
- PETRONAS Lubricants International
- Phillips 66 Company
- Quaker Chemical Corporation
- Repsol
- Shell plc
- TotalEnergies
Opportunités de marché et perspectives d'avenir
Les espaces inexploités se concentrent sur des formulations qui répondent simultanément aux exigences de conformité en matière de risque de déversement et à l'efficacité énergétique des systèmes hydrauliques, où les utilisateurs finaux recherchent des pertes de traction plus faibles sans sacrifier la protection contre l'usure et la propreté. La demande est visible dans les secteurs qui exigent déjà des fluides plus performants, notamment les applications résistantes au feu imposées par la MSHA dans l'exploitation minière et les cas d'utilisation d'esters phosphatés dans l'aérospatiale, ainsi que l'intérêt des équipementiers et des opérateurs pour des fluides à faible viscosité et à haute stabilité au cisaillement pour des systèmes hydrauliques économes en énergie.
Les évolutions du côté de l'offre créent également des opportunités pour une adoption plus rapide des fluides spécialisés dans des régions qui dépendaient historiquement des importations. En juillet 2026, LANXESS a lancé la production locale de fluides hydrauliques résistants au feu à base d'esters phosphatés Reolube dans son usine de Jhagadia en Inde, afin de desservir la région Inde, Moyen-Orient et Afrique, améliorant ainsi la disponibilité pour les applications à haute sécurité où les fluides eau-glycol et esters phosphatés sont spécifiés. Sur le plan technologique, le développement d'esters synthétiques et les activités de validation par des tiers (comme la publication par VBASE Oil Company de résultats d'essais sur une technologie d'ester de polyol secondaire en février 2026) renforcent une voie vers des fluides hydrauliques haut de gamme positionnés autour de performances mesurables d'efficacité et de stabilité, favorisant les mises à niveau des flottes industrielles et mobiles qui modernisent leurs équipements et leurs pratiques de maintenance.
Développements industriels récents dans Marché des Fluides Hydrauliques
- Avril 2026 : Shell a mis à jour les spécifications de son fluide hydraulique résistant au feu Shell Fire-Resistant Hydraulic Fluid S1 DU sur sa plateforme officielle de lubrifiants industriels. Cette mise à jour répond aux exigences d'approvisionnement et de conformité des utilisateurs opérant dans des environnements à risque d'incendie élevé, tels que le travail des métaux, l'exploitation minière et le creusement de tunnels, où la documentation et la conformité des produits sont essentielles à la planification de la maintenance.
- Février 2025 : BP a annoncé un examen stratégique de son activité mondiale de lubrifiants Castrol. Cette décision a marqué une optimisation du portefeuille dans les lubrifiants industriels, un domaine qui inclut les fluides hydrauliques, et a ouvert la voie à des changements potentiels dans l'orientation des investissements, la priorisation des produits ou l'alignement des actifs à l'échelle du secteur.
- Septembre 2024 : Chevron a lancé le Clarity Bio EliteSyn AW, positionnant le produit pour les applications marines et de construction où la performance biodégradable est valorisée. Ce lancement a élargi les options pour les opérateurs cherchant à concilier exigences environnementales et besoins de protection hydraulique dans des environnements sensibles aux déversements.
Marché des Fluides Hydrauliques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les fluides hydrauliques utilisés comme milieu de travail dans les systèmes hydrauliques des équipements industriels et mobiles. L'estimation est basée sur la consommation de fluides hydrauliques sur le terrain et la demande de recharge liée aux activités de service et de maintenance, suivie en fonction du lieu d'exploitation des systèmes hydrauliques et du lieu de recharge.
Exclusions du périmètre : Exclut les lubrifiants adjacents qui ne sont pas utilisés pour la transmission de puissance dans les systèmes hydrauliques, tels que les huiles moteur, les graisses et la plupart des huiles de transmission.
Aperçu de la Segmentation
- Par type d'huile de base
- Huile minérale
- Huile synthétique
- Huile semi-synthétique
- Huile biosourcée
- Résistante au feu (ester phosphaté, eau-glycol)
- Par application
- Systèmes hydrauliques mobiles
- Systèmes hydrauliques industriels/stationnaires
- Par secteur d'utilisateur final
- Automobile
- Autres transports
- Équipements lourds
- Alimentation et boissons
- Autres secteurs d'utilisateurs finaux (construction, production d'énergie et services publics, agriculture, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par des ensembles de données publiques qui permettent de cartographier les zones d'utilisation des équipements hydrauliques et la manière dont la demande en fluides suit généralement les niveaux d'activité. Nous nous référons à des sources telles que l'Administration américaine de l'information sur l'énergie pour les indicateurs d'huile de base et de matières premières, l'Institut d'études géologiques des États-Unis pour le contexte de l'activité minière, Eurostat et UN Comtrade pour les flux commerciaux des préparations lubrifiantes, et l'OSHA pour le contexte de sécurité et d'utilisation des fluides industriels.
Nous examinons également les dépôts de documents et les présentations aux investisseurs des fournisseurs de fluides et de lubrifiants, ainsi que les communiqués de presse, les catalogues de distributeurs et les publications des associations professionnelles traitant des normes de fluides et des intervalles de vidange. Dans certains cas, nous complétons avec des abonnements payants pour les données financières des entreprises, les actualités et données financières, les bases de données de brevets, ainsi qu'une base de données d'expéditions d'importation et d'exportation au niveau des envois pour recouper les tendances directionnelles. Ces sources sont uniquement illustratives, et d'autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour ancrer le modèle dans le comportement d'achat, notamment en ce qui concerne les intervalles de vidange, les taux de recharge et la manière dont la demande varie entre les équipements mobiles et les systèmes hydrauliques industriels. Nous avons échangé avec un ensemble de fabricants de fluides, de participants dans les additifs et les huiles de base, de distributeurs et de grands utilisateurs finaux, puis nous avons réconcilié les données entre l'APAC, l'EMEA et les Amériques afin que la vision finale ne surreprésente pas une seule région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 14 % | APAC : 47 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 34 % |
| Acteurs de plus petite taille : 14 % | Responsables : 57 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement combine une logique descendante et ascendante. La vision descendante reconstruit la demande à partir du parc installé d'équipements hydrauliques et de la consommation typique de fluide par unité, puis nous soumettons les totaux à des tests de résistance par des vérifications sélectives auprès des fournisseurs et des canaux de distribution. Avant de finaliser l'agrégat, nous ajustons les différences d'intensité opérationnelle et de pratiques de maintenance qui apparaissent selon les secteurs.
Les données clés comprennent les heures de fonctionnement des équipements dans la construction et l'exploitation minière, les schémas de remplacement et d'intervalles de vidange, la part des systèmes hydrauliques utilisant des formulations minérales par rapport aux formulations synthétiques, les volumes moyens de recharge par événement de maintenance, et l'impact des réglementations environnementales qui accroissent la demande pour certains cas d'usage biodégradables ou résistants au feu. Les prévisions sont principalement réalisées par analyse de scénarios, dans lesquels les facteurs ci-dessus sont déplacés dans des plages réalistes, puis alignés sur les attentes des personnes interrogées concernant l'activité des flottes, les dépenses de maintenance et les taux de mise à niveau des fluides. Lorsque les éléments ascendants sont incomplets dans les pays plus petits ou les utilisations finales de niche, nous comblons les lacunes à l'aide de proxies comparables de densité d'équipements et de cadence de service, puis nous recoupons avec les signaux commerciaux et de production.
Cycle de Validation des Données et de Mise à Jour
La validation compare les litres modélisés à des signaux indépendants tels que les flux commerciaux de lubrifiants, les tendances de disponibilité des huiles de base et l'évolution de la production et de l'utilisation des équipements. Nous examinons les valeurs aberrantes au niveau des segments et des pays, et lorsqu'un chiffre semble incohérent avec une évolution connue du secteur, nous revérifions les hypothèses et recontactons les sources pour confirmer ce qui a changé.
Chaque ensemble de données et chaque étape de calcul font l'objet de plus d'une révision analytique avant validation, afin que les erreurs de calcul et les unités non concordantes soient détectées rapidement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent la tarification des matières premières, les réglementations ou la demande en équipements. Avant la livraison, nous effectuons une vérification finale pour nous assurer que les derniers indicateurs publics et les retours des entretiens sont reflétés dans le modèle.
Taille du Marché des Fluides Hydrauliques de Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les fluides hydrauliques ne correspondent souvent pas entre elles, car le périmètre est défini de manières différentes et parce que l'unité de mesure n'est pas cohérente d'un rapport à l'autre. Des différences apparaissent également dans la manière dont la demande de recharge est traitée, dans la rapidité avec laquelle les évolutions de prix ou de formulation sont mises à jour, et dans le fait que l'estimation est ou non liée aux signaux d'activité des équipements.
Les lubrifiants pour moteurs et transmissions se situent en dehors du périmètre des fluides hydrauliques de Mordor Intelligence, ce qui maintient le total ancré aux fluides utilisés pour la transmission de puissance hydraulique plutôt qu'au pool de lubrifiants plus large que certaines publications incluent. Des différences apparaissent également lorsqu'une estimation rapporte une valeur en USD et une autre rapporte un volume en litres, ou lorsque des hypothèses agressives sont formulées sur le glissement du mix synthétique et le resserrement des intervalles de vidange sans validation terrain.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,76 milliard de litres (2025) | |
| Revue Professionnelle A | 8,70 milliards USD (2024) | Adopte une approche basée sur la valeur qui semble inclure des lubrifiants hydrauliques plus larges vendus aux côtés de catégories de lubrifiants proches, et la segmentation indiquée met l'accent sur les équipements mobiles et le point de vente, ce qui peut intégrer des dépenses en fluides adjacents. |
| Éditeur Mondial B | 18,26 milliards USD (2024) | Présente un total de chiffre d'affaires qui reflète probablement un ensemble de fluides plus large et des règles de comptage différentes selon les types et les applications, et il n'est pas clair comment les conversions d'unités et la couverture géographique s'alignent sur un pool de demande basé sur les litres. |
Le tableau montre que la majeure partie de l'écart s'explique par le choix des unités et par ce qui est comptabilisé dans la demande de fluides hydrauliques par rapport aux dépenses en lubrifiants plus larges. Notre modèle reste traçable car la construction en litres est liée à l'utilisation des équipements et à la cadence de maintenance, et la valeur implicite est ensuite traitée comme une couche de conversion plutôt que comme point de départ.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des fluides hydrauliques ?
La taille du marché des fluides hydrauliques devrait atteindre 1,84 milliard de litres en 2026 et croître à un TCAC de 4,32 % pour atteindre 2,27 milliards de litres d'ici 2031.
Quelle est la taille actuelle du marché des fluides hydrauliques ?
En 2026, la taille du marché des fluides hydrauliques devrait atteindre 1,84 milliard de litres.
Comment l'électrification des machines influence-t-elle la consommation de fluides hydrauliques ?
L'électrification réduit les volumes de fluides dans certains engins mobiles, mais les tâches à haute force nécessitent encore l'hydraulique, maintenant la demande à un niveau résilient.
Quelle est la région à la croissance la plus rapide sur le marché des fluides hydrauliques ?
L'Asie-Pacifique devrait afficher le TCAC le plus élevé sur la période de prévision (2026-2031).