
Taille et parts du marché des équipements CVD pour semiconducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.65 Milliards de dollars |
| Taille du Marché (2031) | 23.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements CVD pour semiconducteurs par Mordor Intelligence
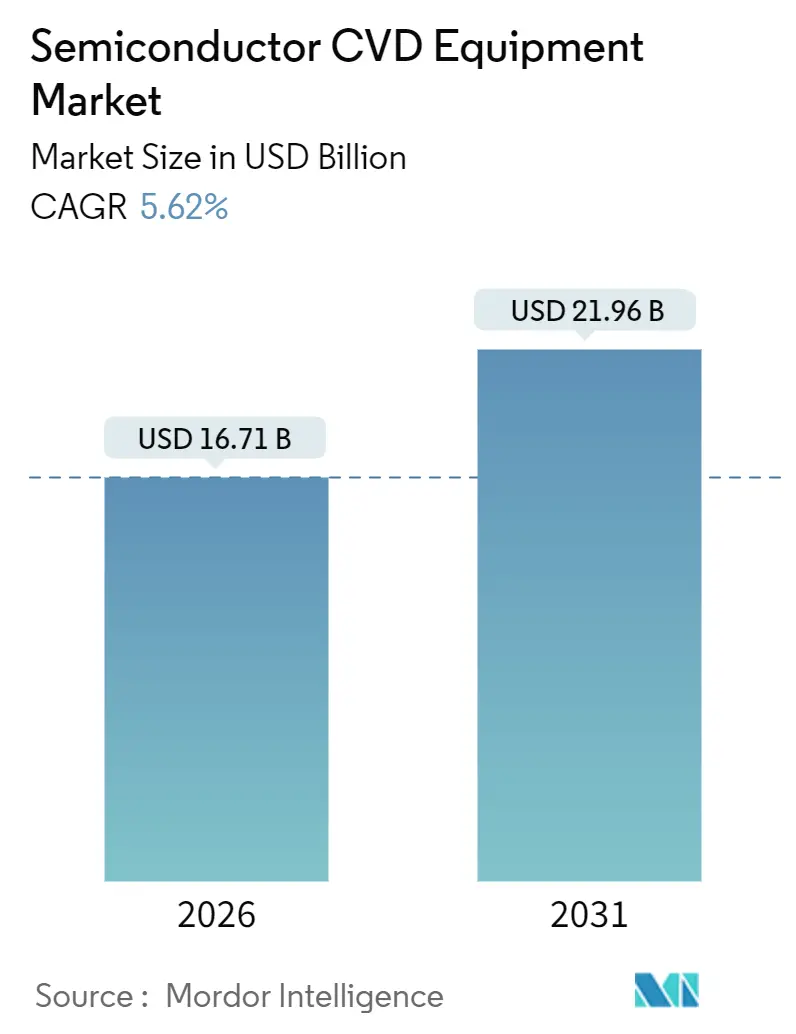
La taille du Marché des Équipements CVD pour Semi-conducteurs devrait s'étendre de 16,71 milliards USD en 2025 et 17,65 milliards USD en 2026 à 23,20 milliards USD d'ici 2031, enregistrant un CAGR de 5,62 % entre 2026 et 2031. Les solides plans de dépenses d'investissement pour la logique sub-3 nanomètres, les semi-conducteurs de puissance en carbure de silicium et en nitrure de gallium, ainsi que les mémoires 3D-NAND de plus de 300 couches soutiennent collectivement les trois quarts des nouvelles livraisons d'équipements. Le marché des équipements de dépôt chimique en phase vapeur pour semi-conducteurs bénéficie également des incitations de type CHIPS qui ont débloqué 27 annonces de nouvelles usines de fabrication depuis 2024, tandis que les plateformes hybrides ALD-CVD élargissent leur marché adressable à mesure que les transistors à grille enveloppante deviennent courants. Du côté de l'offre, Applied Materials, Lam Research et Tokyo Electron continuent d'affiner les conceptions de sources plasma et les contrôles de distribution de précurseurs qui étendent les capacités de rapport d'aspect au-delà de 100:1, tandis que les acteurs chinois remportent des commandes sur les nœuds matures en pratiquant des prix 30 à 40 % inférieurs à ceux de leurs homologues occidentaux. L'inflation des coûts des équipements et le durcissement des règles d'exportation demeurent les deux vents contraires structurels qui modèrent la trajectoire de croissance globale.
Principaux enseignements du rapport
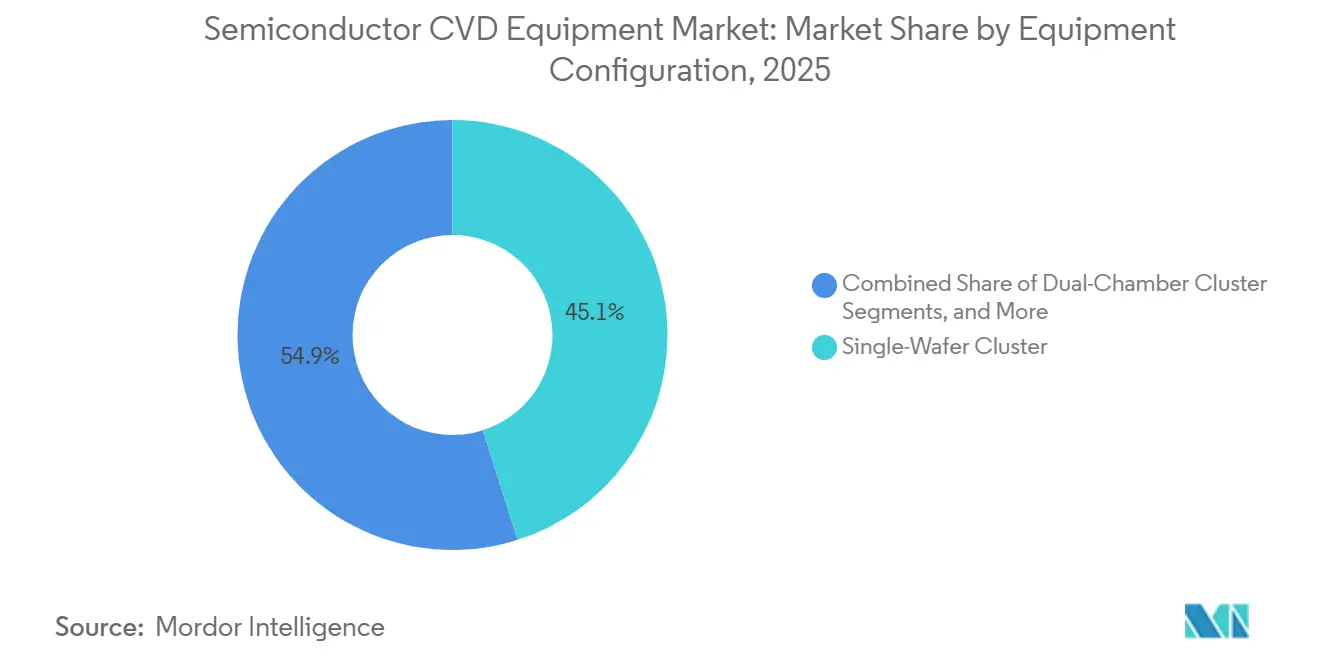
- Par configuration d'équipement, les clusters mono-plaquette représentaient 45,09 % de la taille du marché des équipements CVD pour semiconducteurs en 2025, tandis que les fours verticaux à traitement par lots progressent à un TCAC de 6,18 % jusqu'en 2031.
- Par taille de plaquette, les équipements 300 millimètres dominaient avec 69,34 % du chiffre d'affaires en 2025 et la catégorie naissante des 450 millimètres devrait se développer à un TCAC de 5,81 %.
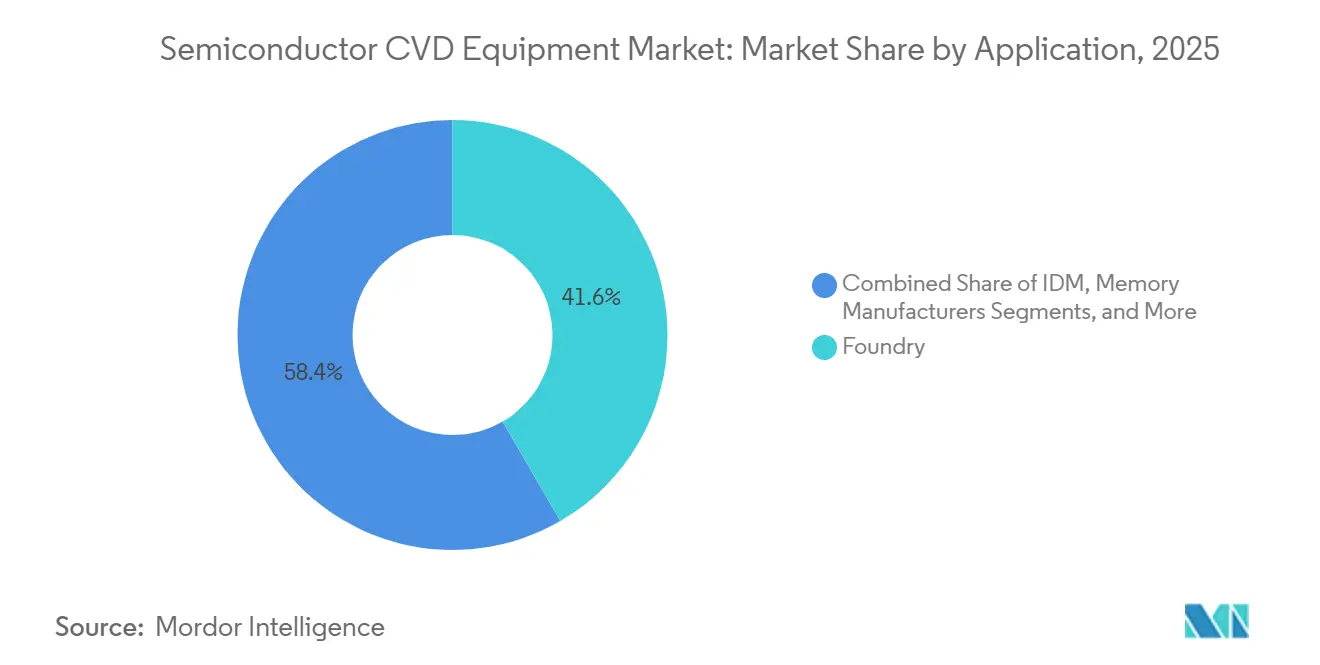
- Par application, les fonderies détenaient 41,64 % du chiffre d'affaires 2025 ; les usines de dispositifs de puissance et analogiques représentent le segment à la croissance la plus rapide avec un TCAC de 6,04 % jusqu'en 2031.
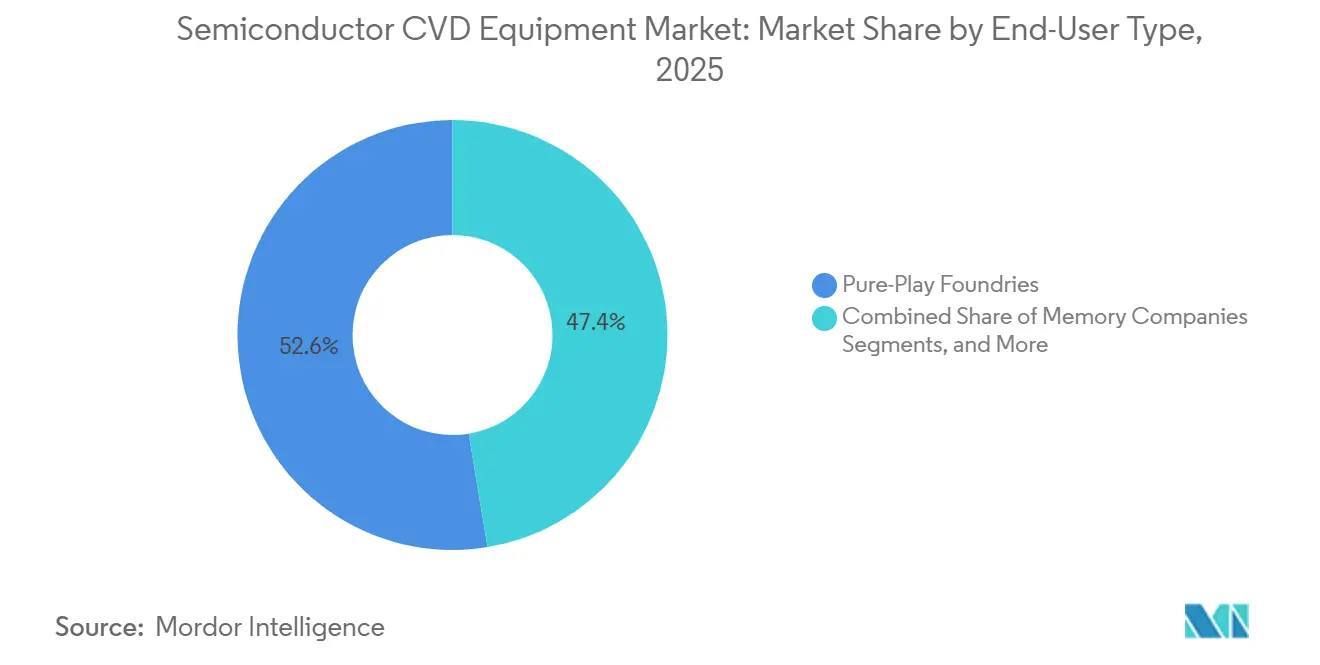
- Par type d'utilisateur final, les fonderies pure-play ont généré 52,61 % de la demande en 2025, tandis que les instituts sans usine (fabless) et de R&D devraient croître à un TCAC de 6,66 %.
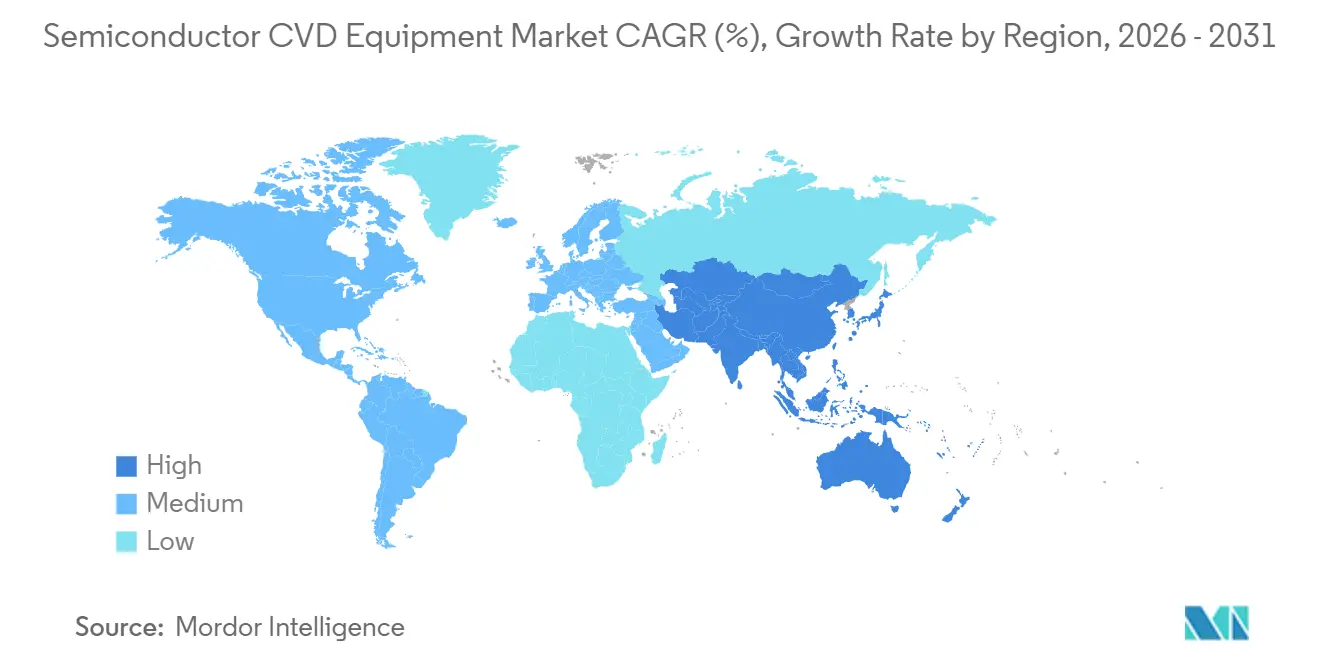
- Par géographie, l'Asie-Pacifique a représenté 47,57 % du chiffre d'affaires 2025 et devrait accélérer à un TCAC de 7,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La course intensifiée aux nœuds logiques à 2 nm et en dessous entraîne une augmentation du nombre d'équipements ALD et CVD | +1.2% | Asie-Pacifique (Taïwan, Corée du Sud), Amérique du Nord | Moyen terme (2-4 ans) |
| Les dépenses d'investissement explosives en dispositifs de puissance SiC/GaN pour les véhicules électriques et les énergies renouvelables | +1.0% | Mondial, avec concentration en Asie-Pacifique, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Les feuilles de route 3D-NAND de plus de 400 couches nécessitent des systèmes de remplissage de tranchées à rapport d'aspect ultra-élevé | +0.9% | Asie-Pacifique (Corée du Sud, Japon, Chine) | Moyen terme (2-4 ans) |
| Les incitations de type CHIPS générant plus de 30 nouvelles usines de fabrication dans le monde | +0.8% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Le contrôle de procédé assisté par l'IA réduit le coût de possession (CoO), stimulant la demande de modernisation | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Les mandats de récupération d'énergie en sous-usine favorisent les lignes PECVD à faibles émissions | +0.4% | Europe, Amérique du Nord, marchés sélectionnés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La course intensifiée aux nœuds logiques à 2 nm et en dessous entraîne une augmentation du nombre d'équipements ALD et CVD
Les architectures à grille enveloppante en dessous du seuil de 2 nanomètres ajoutent 40 à 50 % d'étapes de dépôt supplémentaires par rapport aux prédécesseurs FinFET, augmentant l'intensité des équipements par démarrage de plaquette d'environ 1,8x. Le procédé N2 de TSMC, en production à haut volume depuis fin 2025, repose sur un dépôt de couche atomique (ALD) cyclique assisté par plasma pour les diélectriques haute permittivité (high-k) et sur un CVD sélectif du tungstène pour les contacts, tandis que Samsung intègre une alimentation électrique par face arrière qui insère des boucles répétées de planarisation et de re-dépôt. Le nœud 18A d'Intel, prévu pour le second semestre 2026, combine les caractéristiques RibbonFET et PowerVia qui nécessitent des chambres hybrides ALD-CVD capables de basculer entre les modes thermique et plasma sous un seul vide. Une seule usine de fabrication de pointe achète donc 80 à 100 chambres de procédé, générant de 2 à 3 milliards USD de dépenses de dépôt incrémentales par site.[1]
Les dépenses d'investissement explosives en dispositifs de puissance SiC/GaN pour les véhicules électriques et les énergies renouvelables
Wolfspeed, Infineon et onsemi ont chacun lancé la construction d'usines de fabrication de carbure de silicium sur 200 millimètres dont les plans d'investissement ont collectivement dépassé 10 milliards USD en 2025. Les réacteurs de dépôt chimique en phase vapeur par voie organométallique (MOCVD) représentent environ un quart de ces budgets, car les taux de croissance des couches de dérive en carbure de silicium restent limités par le débit. L'adoption du nitrure de gallium dans les alimentations électriques des centres de données a poussé les fonderies de semiconducteurs composés à 85 % d'utilisation, déclenchant des commandes d'équipements à long terme pour les réacteurs planétaires AIXTRON. Avec des démarrages de plaquettes à grand gap de bande devant augmenter de 18 % par an jusqu'en 2030, le marché des équipements CVD pour semiconducteurs verra la demande s'orienter vers des plateformes organométalliques spécialisées.
Les feuilles de route 3D-NAND de moins de 400 couches nécessitent des systèmes de remplissage de tranchées à rapport d'aspect ultra-élevé
La V-NAND 400 couches de Samsung et la conception 321 couches de SK Hynix dépassent toutes deux des ratios d'aspect de 100:1 où les vides PECVD conventionnels compromettent l'endurance des cellules. Les fabricants adoptent des séquences hybrides ALD-CVD qui alternent exposition thermique et plasma pour obtenir des remplissages ascendants avec une densité de vides de 2 %, bien qu'au détriment du débit. Chaque usine NAND de 100 000 plaquettes par mois nécessite par conséquent 30 à 40 chambres de remplissage de tranchées de nouvelle génération dont le prix est compris entre 12 et 18 millions USD l'unité, augmentant les dépenses de dépôt en mémoire de 60 % sur la fenêtre de prévision.
Les incitations de type CHIPS générant moins de 30 nouvelles usines de fabrication dans le monde
Les subventions directes et les crédits d'impôt accordés aux États-Unis, en Europe, au Japon et en Inde ont débloqué 27 projets de fabrication entre 2024 et 2025, qui consacrent collectivement 420 milliards USD à la construction et à l'outillage. Le dépôt représente près de 15 % du capex typique d'une usine de fabrication, ce qui implique une demande d'environ 2 500 chambres d'ici 2030. Bien que les retards d'autorisation aient allongé les calendriers de démarrage des chantiers aux États-Unis, les subventions engagées continuent d'ancrer les pipelines d'équipements, protégeant le marché des équipements de dépôt chimique en phase vapeur (CVD) pour semi-conducteurs des baisses cycliques de la demande en appareils grand public.[2]
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prix d'équipement supérieur à 50 M EUR et long retour sur investissement dissuadent les petites fonderies | -0.7% | Mondial, avec un impact particulier sur les fonderies émergentes en Asie du Sud-Est et en Amérique latine | Moyen terme (2-4 ans) |
| Les contrôles américains à l'exportation vers la Chine limitent les ventes adressables à ≥ 15 % du marché | -0.9% | Chine, avec des effets de débordement en Asie-Pacifique | Long terme (≥ 4 ans) |
| Rareté des précurseurs organométalliques de haute pureté pour l'épitaxie III-V | -0.4% | Mondial, aigu en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Les règles d'élimination progressive des gaz fluorés entraînent des reconceptions de procédés coûteuses | -0.3% | Europe, Amérique du Nord, marchés sélectionnés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Un prix d'équipement supérieur à 50 millions EUR et un long retour sur investissement dissuadent les petites fonderies
Les clusters de dépôt de couche atomique (ALD) configurés pour la logique à grille enveloppante sont proposés à plus de 50 millions EUR (56,5 millions USD) et sont accompagnés de contrats de service annuels représentant 8 à 12 % supplémentaires de la dépense initiale. Les spécialistes des nœuds matures prolongent donc la durée de vie effective des chambres PECVD remises en état à 12 ans, ralentissant la vitesse de remplacement. La disparité d'intensité capitalistique concentre 78 % des achats mondiaux de dépôt parmi les 10 premiers fabricants, créant un paysage client à deux niveaux qui tempère l'expansion des fonderies de second rang.
Les contrôles américains à l'exportation vers la Chine limitent les ventes adressables à plus ou égal à 15 % du marché
La règle de décembre 2024 du Bureau de l'Industrie et de la Sécurité des États-Unis a étendu les licences à tout équipement capable de fabrication à grille enveloppante sub-14 nanomètres, éliminant du jour au lendemain 15 à 18 % du marché total adressable précédent. Les usines de fabrication chinoises se sont tournées vers les fournisseurs nationaux NAURA Technology et AMEC, mais l'uniformité chambre à chambre et le temps moyen entre maintenances (MTBM) restent inférieurs aux références occidentales, limitant la pénétration internationale. Le marché des équipements CVD pour semiconducteurs se rééquilibre donc vers Taïwan, la Corée du Sud et les États-Unis, qui ont chacun accéléré leurs plans de capacité nationale pour atténuer le risque géopolitique.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les fonderies en tête, les usines de dispositifs de puissance en accélérationLes opérations de fonderie ont généré 41,64 % du chiffre d'affaires 2025, TSMC et Samsung ayant accéléré les nœuds 3 nanomètres et 2 nanomètres, ancrant ainsi le marché des équipements CVD pour semiconducteurs. Les usines de dispositifs de puissance et analogiques devraient progresser à un TCAC de 6,04 %, le plus élevé parmi les applications, car les véhicules électriques et les convertisseurs d'énergie renouvelable nécessitent des couches épitaxiales épaisses formées par CVD basse pression. La mémoire représentait 19 % mais enregistre les gains d'intensité d'équipement les plus importants liés à la mise à l'échelle de la 3D-NAND. Les fabricants de dispositifs intégrés (IDM) ont contribué à hauteur de 23 %, équilibrant les clusters mono-plaquette pour la logique avec les fours à traitement par lots pour les lignes analogiques sensibles aux coûts. Les LED et l'optoélectronique restent des niches à 6 %, mais gagnent en dynamisme grâce à l'adoption des micro-LED et du LiDAR.
Les fonderies devraient maintenir environ 40 % de part jusqu'en 2031, mais la croissance se modère car les lignes de nœuds matures modernisent de plus en plus les chambres existantes plutôt que d'acheter de nouvelles plateformes. En revanche, la capacité des dispositifs de puissance se développe agressivement en Allemagne, aux États-Unis et en Malaisie, stimulant la demande de MOCVD de spécialité. Les dépenses en mémoire restent cycliques, tributaires des prix de la mémoire haute bande passante (HBM) et de la NAND. La taille du marché des équipements de dépôt chimique en phase vapeur (CVD) pour semiconducteurs liée à la production de LED fluctuera avec les feuilles de route des écrans de réalité augmentée.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par configuration d'équipement :
le mono-plaquette en tête, les fours à traitement par lots en forte hausseLes clusters mono-plaquette représentaient 45,09 % des installations de 2025, soutenant chaque feuille de route de logique et de mémoire de pointe. Les fours verticaux à traitement par lots devraient toutefois croître à un TCAC de 6,18 %, car les usines analogiques à 28 nanomètres et 40 nanomètres échangent la précision de procédé contre un coût par plaquette inférieur de 40 à 50 %. Les clusters à double chambre représentaient 18 % en alliant débit et flexibilité, tandis que les réacteurs planétaires représentaient 12 %, principalement dans le MOCVD pour semiconducteurs composés. Les équipements mono-chambre classiques et les équipements pilotes constituaient le reste.
Les dispositifs à grille enveloppante atteignent une uniformité intra-plaquette inférieure ou égale à 1 %, consolidant la pertinence du mono-plaquette à la frontière technologique. Néanmoins, la répartition mondiale des démarrages de plaquettes reste à 72 % sur des nœuds matures, permettant aux fours verticaux de regagner des parts là où une tolérance de ±5 % est suffisante. Les conceptions à double chambre gagnent en popularité pour les empilements hybrides ALD-CVD, réduisant le temps de cycle de 30 %. Les réacteurs planétaires restent compétitifs dans l'épitaxie pour LED mais font face à la concurrence du mono-plaquette pour les dispositifs de puissance GaN.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par taille de plaquette :
les 300 mm dominent, les 450 mm progressentLa taille du marché des équipements CVD pour semi-conducteurs liée à la production sur 300 millimètres représentait 69,34 % en 2025, soutenue par plus de 140 usines actives. Les équipements 200 millimètres représentaient 24 % de la capacité, la capacité en carbure de silicium et en nitrure de gallium ayant fortement progressé. La classe 450 millimètres reste inférieure à 1 %, mais devrait croître à un rythme annuel de 5,81 % une fois que le Japon et l'Europe lanceront des lignes pilotes visant une réduction des coûts par puce de 30 à 40 %. Les équipements sub-150 millimètres restent à 6 % pour les dispositifs RF en arséniure de gallium et les technologies SOI héritées.
TSMC, Samsung et Intel ont collectivement engagé 85 milliards USD en faveur de nouvelles capacités sur 300 millimètres, mais les livraisons d'équipements ralentiront à mesure que les programmes de modernisation arriveront à maturité. La relance du 450 millimètres est portée par les processeurs d'intelligence artificielle qui poussent aux limites des réticules 300 millimètres ; des plateformes PECVD et ALD prototypes sont attendues d'ici 2028. Parallèlement, les réacteurs MOCVD 200 millimètres connaissent un renouveau, les équipementiers automobiles exigeant une chaîne d'approvisionnement SiC intégrée verticalement.
Par type d'utilisateur final :
les fonderies pure-play en tête, les instituts fabless en accélérationLes fonderies pure-play ont sécurisé 52,61 % du chiffre d'affaires 2025, TSMC représentant à lui seul près d'un tiers du total mondial. Les fabricants de dispositifs intégrés (IDM), à environ 28 %, combinent logique captive et lignes analogiques. Les fabricants de mémoire ont représenté environ 14 %, et les maisons de conception sans usine (fabless) ainsi que les instituts de recherche ont contribué à environ 5 %, mais devraient augmenter de 6,66 % par an à mesure que les centres de développement de chiplets se multiplient.
Les dépenses d'investissement des fonderies se maintiendront autour de 40 % de part, mais leur croissance ralentira car les lignes de nœuds matures optimisent les clusters existants. Les instituts fabless intègrent des capacités pilotes pour raccourcir le délai de mise sur le marché, en achetant des hybrides ALD-CVD en petits lots avec un contrôle sub-angström. Les fabricants de dispositifs intégrés ouvrent leurs usines à des clients externes, exigeant des équipements à double chambre polyvalents. Les dépenses en mémoire restent cycliques, culminant à chaque migration de couches NAND, tandis que les universités s'appuient sur des bancs CVD à pression atmosphérique pour tester de nouveaux matériaux.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des équipements CVD pour semi-conducteurs en Asie-Pacifique
L'Asie-Pacifique a conservé 47,57 % des revenus de 2025 et devrait afficher un CAGR de 7,83 % jusqu'en 2031, alors que TSMC, Samsung et SK Hynix ajoutent 1 million de démarrages de plaquettes par mois en capacité de pointe et de puissance. La demande chinoise sur les nœuds matures persiste malgré les contrôles à l'exportation, NAURA Technology et AMEC portant leur part locale à 22 %. Le fonds de subventions japonais de 2 billions JPY sécurise à la fois les expansions de TSMC à Kumamoto et de Micron à Hiroshima. L'Asie du Sud-Est continue d'absorber les investissements dans les dispositifs back-end et de puissance, notamment la ligne SiC 200 millimètres d'Infineon en Malaisie.
Marché des équipements CVD pour semi-conducteurs en Amérique du Nord
L'Amérique du Nord a généré 28 % des revenus de 2025, soutenue par 52,7 milliards USD de subventions CHIPS qui ancrent les expansions d'Intel, Micron et Texas Instruments. Cependant, le taux de croissance prévu est inférieur à celui de l'Asie-Pacifique en raison des retards d'autorisation qui prolongent les délais d'achèvement de plusieurs usines américaines et parce que de nombreux projets ciblent la production analogique sur nœuds matures avec une intensité d'outillage plus faible. L'écosystème de photonique sur silicium du Canada et les lignes d'encapsulation au niveau de la plaquette émergentes du Mexique ajoutent une demande de niche mais croissante.
Marché des équipements CVD pour semi-conducteurs en EMEA et en Amérique du Sud
L'Europe a capté 18 % des revenus de 2025 et se développera à un taux de 4,8 % jusqu'en 2031. L'usine de Magdebourg d'Intel à 30 milliards EUR (35,07 milliards USD), la coentreprise de TSMC à Dresde à 10 milliards EUR (11,69 milliards USD) et le PowerFab d'Infineon à 5 milliards EUR (5,84 milliards USD) alimentent les commandes à court terme. Les mandats environnementaux stricts augmentent les coûts des systèmes PECVD de 15 à 20 % à mesure que l'abattement in situ devient obligatoire. Le Moyen-Orient, l'Afrique et l'Amérique du Sud représentent collectivement moins de 7 %, mais pourraient débloquer une demande supplémentaire si les usines proposées à Abou Dhabi ou les lignes brésiliennes financées par le gouvernement se concrétisent.
Paysage réglementaire
Les expéditions d'équipements de dépôt chimique en phase vapeur (CVD) pour semi-conducteurs sont de plus en plus façonnées par les exigences de licences de contrôle des exportations et de conformité environnementale, qui affectent à la fois l'éligibilité des outils et l'octroi de permis aux usines. Aux États-Unis, le Bureau of Industry and Security (BIS) du Department of Commerce a élargi les contrôles sur les équipements de fabrication de semi-conducteurs en décembre 2024 pour inclure la délivrance de licences pour les outils capables de production de transistors à grille enveloppante (gate-all-around) inférieure à 14 nm. Cela a supprimé environ 15 à 18 % du marché adressable antérieur pour certaines plateformes de dépôt avancées et a poussé les clients à qualifier des configurations d'outils alternatives et conformes.
Sur le plan de la durabilité, les usines et les fabricants d'équipements OEM doivent aligner leurs conceptions sur les contraintes relatives aux émissions atmosphériques et aux gaz fluorés, ainsi que sur les normes de sécurité utilisées lors de la qualification des outils. Le cadre NESHAP de l'EPA américaine pour la fabrication de semi-conducteurs (40 CFR Part 63, Subpart BBBBB) et les règles européennes sur les gaz F renforcent les exigences en matière d'abattement in situ, de gestion des fuites et de modules de récupération d'énergie sur les systèmes PECVD et apparentés. Dans l'UE, le règlement d'exécution (UE) 2026/286 (février 2026) a introduit des exemptions ciblées pour certains refroidisseurs stationnaires utilisés dans la fabrication de semi-conducteurs, les dispensant de certaines interdictions relatives aux gaz F, ce qui affecte les choix d'équipements au niveau des installations pour la gestion thermique et l'infrastructure de sous-fab.
Analyse de la chaîne de valeur
La chaîne de valeur des équipements de dépôt chimique en phase vapeur pour semi-conducteurs commence par les fournisseurs en amont de sous-systèmes sous vide, d'alimentation RF, de distribution de gaz, de céramiques de haute pureté, de vannes et d'électronique de contrôle de processus, puis passe à l'intégration OEM (conception de la chambre de traitement, sources plasma, logiciels, sécurité et abattement), aux tests de recette usine et à l'installation sur site, soutenus par un service à long terme. Les sous-systèmes critiques déterminent souvent les délais de livraison des outils, et les composants contraints tels que les pièces céramiques de haute pureté, les générateurs RF et les pompes à vide sont couramment cités dans la fourchette de 12 à 20 mois. Par conséquent, la multi-approvisionnement, la reconception en fonction des composants disponibles et les arrangements d'approvisionnement régionalisés sont importants pour la montée en cadence des usines dans les délais.
La demande en aval se concentre parmi les fondeurs purs, les IDM et les fabricants de mémoires qui qualifient les outils par rapport aux exigences de procédé de référence spécifiques au nœud, puis verrouillent des revenus récurrents grâce aux pièces détachées, aux mises à niveau et aux contrats de service. La chaîne est de plus en plus renforcée par le co-développement avec des instituts de recherche et des fabricants de dispositifs afin de réduire les risques liés aux nouvelles piles de films et de faire évoluer le remplissage d'espaces à haut rapport d'aspect. Lam Research a élargi ses collaborations de R&D avec le CEA-Leti (février 2026) et IBM (mars 2026) autour de technologies spécialisées et de la mise à l'échelle logique sub-1 nm, renforçant le lien entre le savoir-faire des procédés et les feuilles de route des outils OEM. Dans les semi-conducteurs composés, les liens entre OEM et fabricants de dispositifs comptent également, notamment AIXTRON fournissant à Renesas des systèmes MOCVD Planetary G5+C (mai 2026) pour l'expansion de l'électronique de puissance GaN, ce qui étend les consommables, la maintenance et le support de procédé plus profondément dans la chaîne de valeur des équipements.
Paysage concurrentiel
Applied Materials, Lam Research et Tokyo Electron détenaient ensemble environ 60 % du chiffre d'affaires de dépôt 2025, mais font face à une concurrence ciblée. ASM International domine les plateformes hybrides ALD-CVD pour nanofeuilles, AIXTRON est leader du MOCVD pour les dispositifs à grand gap de bande, et Kokusai Electric commande les fours à traitement par lots sur les nœuds matures. L'innovation dans les espaces blancs se concentre désormais sur les clusters hybrides qui marient ALD et PECVD sous un seul vide pour réduire la contamination aux interfaces, et sur les équipements d'épitaxie à pression atmosphérique qui éliminent les pompes.
Applied Materials fidélise ses clients à ses plateformes Centura et Endura en intégrant la métrologie et la gravure, sécurisant des contrats de service pluriannuels estimés à 3,5 milliards USD. Les chambres Striker à radiofréquence pulsée de Lam Research atteignent des profils indépendants du rapport d'aspect dans des tranchées 3D-NAND de 100:1, validées par SK Hynix. Le four Tactras de Tokyo Electron exploite la spectroscopie d'émission optique pour une variation d'épaisseur inférieure à 3 %, remportant des qualifications chez GlobalFoundries et Tower Semiconductor. Les nouveaux entrants chinois NAURA Technology et AMEC ont capté 22 % du marché national des nœuds matures d'ici 2025, bien que les lacunes en termes de temps moyen entre maintenances (MTBM) limitent les perspectives à l'export.
Wonik IPS et Jusung Engineering pilotent des conceptions à traitement par lots avec nettoyage plasma en cours de procédé qui prolongent les intervalles de maintenance à 8 000 plaquettes. Veeco s'est associé à un consortium européen pour mettre à l'échelle le MOCVD GaN-sur-silicium vers des substrats de 300 millimètres. La conformité aux normes de sécurité SEMI S2/S8 et aux normes environnementales ISO 14001 reste obligatoire pour la qualification des équipements, contraignant tous les fournisseurs à intégrer des modules d'abattement et de récupération d'énergie.
Leaders du secteur des équipements CVD pour semiconducteurs
-
AIXTRON SE
-
ASM International
-
Applied Materials, Inc
-
LAM Research Corporation
-
Tokyo Electron Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements CVD pour semi-conducteurs Entreprises couvertes dans ce rapport
- Applied Materials, Inc.
- Lam Research Corporation
- Tokyo Electron Limited
- ASM International N.V.
- AIXTRON SE
- Veeco Instruments Inc.
- ULVAC, Inc.
- Kokusai Electric Corporation
- Advanced Micro-Fabrication Equipment Inc. China
- NAURA Technology Group Co., Ltd.
- Wonik IPS Co., Ltd.
- Eugene Technology Co., Ltd.
- Jusung Engineering Co., Ltd.
- TES Co., Ltd.
- SPTS Technologies Ltd.
- CVD Equipment Corporation
- Piotech Co., Ltd.
- Plasma-Therm LLC
- Oxford Instruments plc
- Taiyo Nippon Sanso Corporation
- Topecsh Co., Ltd.
- TDK Corporation
- Lumichem Korea Co., Ltd.
Opportunités de marché et perspectives d'avenir
Les espaces blancs dans les équipements de dépôt chimique en phase vapeur pour semi-conducteurs s'élargissent là où les architectures de dispositifs augmentent le nombre d'étapes de dépôt et resserrent les exigences de conformité au sein des motifs, en particulier pour la logique à grille enveloppante, les HBM/DRAM à nombre élevé de couches et le 3D NAND à rapport d'aspect extrême. Les fabricants d'outils réagissent avec des plateformes hybrides ALD-CVD, une ingénierie avancée des films PECVD et de nouvelles approches de remplissage métallique pour relever les défis de fiabilité et de résistance dans les interconnexions à l'échelle réduite et les lignes de mots de mémoire. Un indicateur à court terme est la mise en produit autour de la mise à l'échelle des mémoires avancées : Applied Materials a introduit le système PECVD Producer Avila 2 (juin 2026) visant la stabilité mécanique pour les puces DRAM ultra-fines utilisées dans les conceptions HBM à nombre élevé de couches, tandis que Lam Research a mis en avant Striker ALD pour le remplissage diélectrique orienté DRAM et ALTUS Halo pour les schémas de lignes de mots à base de molybdène (février 2026). Ensemble, ces lancements traduisent une évolution vers une conformité accrue et des matériaux spécialisés dans les feuilles de route de dépôt.
La localisation motivée par les politiques et la conformité crée également des opportunités à travers les configurations d'outils et les services, en particulier lorsque les incitations de type CHIPS se traduisent en projets greenfield et que les règles d'exportation fragmentent le marché desservi par classe de capacité. L'UE s'est engagée à renforcer la production à l'échelle industrielle et la résilience avec une proposition de Chips Act 2.0 (juin 2026), tandis que les contrôles à l'exportation du BIS américain continuent de déterminer quels systèmes de dépôt avancés peuvent être expédiés. Cela pousse les OEM à proposer des variantes conformes, à améliorer la traçabilité à travers la chaîne d'approvisionnement et à étendre le support sur site plus près des pôles de fabs subventionnés. Les mandats environnementaux, notamment le durcissement de la conformité relative aux gaz F et aux émissions, augmentent encore le périmètre adressable pour les solutions intégrées d'abattement, de récupération d'énergie et de modernisation sur les lignes PECVD, en particulier dans les régions où les exigences en matière de permis et de déclaration opérationnelle deviennent plus prescriptives.
Développements industriels récents dans Marché des équipements CVD pour semi-conducteurs
- Juin 2026 : Applied Materials a introduit le système PECVD Producer Avila 2 visant à améliorer la stabilité mécanique des puces DRAM ultra-fines utilisées dans les conceptions HBM à nombre élevé de couches. Ce lancement renforce l'innovation en matière de dépôt comme levier face aux contraintes d'emballage des mémoires et soutient la différenciation des outils au-delà des mesures traditionnelles d'épaisseur et d'uniformité des films.
- Février 2026 : Lam Research a annoncé la plateforme Striker ALD pour le remplissage diélectrique d'espaces, les couches d'espacement et de barrière, visant la mise à l'échelle avancée de la DRAM vers des densités de cellules 4F2. En positionnant la capacité ALD aux côtés de la CVD dans les étapes critiques de mémoire, Lam renforce son attractivité pour les feuilles de route de dépôt intégrées où la conformité et le contrôle des défauts déterminent le rendement.
- Septembre 2025 : Lam Research a conclu un accord de licences croisées et de collaboration avec JSR Corporation et Inpria Corporation pour faire progresser les matériaux et procédés pour semi-conducteurs, y compris les précurseurs de haute pureté et l'intégration liée aux résines pertinents pour les flux de dépôt avancés. Cet accord favorise une adoption plus rapide des nouvelles chimies de films en réduisant les frictions liées à la propriété intellectuelle et en alignant la disponibilité des matériaux avec les plateformes d'outils de nouvelle génération.
Marché des équipements CVD pour semi-conducteurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les équipements de dépôt chimique en phase vapeur (CVD) pour semi-conducteurs utilisés dans la fabrication de plaquettes afin de déposer des couches minces sur des plaquettes semi-conductrices, pour les principales tailles de plaquettes et types de fonderies, comptabilisés au niveau des équipements en USD.
Exclusions du périmètre : la revente d'équipements usagés, les services d'installation uniquement, les consommables et les produits chimiques de procédé autonomes sont exclus lorsqu'ils sont tarifés et suivis séparément des équipements.
Aperçu de la segmentation
- Par application
- Fonderie
- IDM
- Fabricants de mémoire
- Usines de dispositifs de puissance et analogiques
- LED et optoélectronique
- Par configuration d'équipement
- Cluster mono-plaquette
- Four vertical à traitement par lots
- Cluster à double chambre
- Réacteur planétaire multi-plaquettes
- Par taille de plaquette
- Inférieure ou égale à 150 mm
- 200 mm
- 300 mm
- 450 mm
- Par type d'utilisateur final
- Fonderies pure-play
- Fabricants de dispositifs intégrés
- Fabricants de mémoire
- Instituts fabless et R&D
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et éviter de manquer les mouvements majeurs de capacité qui influencent les commandes d'équipements de dépôt. Nous avons consulté des sources publiques telles que les publications de type perspectives des fonderies SEMI et les billings d'équipements, les mises à jour des Statistiques mondiales du commerce des semi-conducteurs (WSTS), les statistiques commerciales de l'USITC et d'UN Comtrade pour les catégories d'équipements pertinentes, ainsi que des bases de données de brevets pour comprendre l'orientation des procédés et l'intensité des équipements. Pour la migration des nœuds et le mix technologique, nous avons également utilisé l'IEEE et d'autres revues à comité de lecture dans lesquelles les changements de flux de procédés, tels que des empilements plus complexes, sont discutés de manière mesurable.
Pour ancrer l'exposition des entreprises et le mix de revenus, nous avons examiné des rapports annuels, des dépôts de type 10-K, des présentations aux investisseurs et une couverture presse crédible des projets de fonderies et des cycles de qualification des équipements. De plus, des abonnements payants permettant de suivre les données financières et les actualités des entreprises ont contribué à normaliser les calendriers fiscaux et à recouper les annonces de commandes importantes. Ces exemples ne sont pas exhaustifs et nous avons également eu recours à d'autres sources publiques pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la confirmation de l'évolution de la demande d'équipements CVD en fonction des démarrages de plaquettes, des évolutions technologiques et du taux d'utilisation, puis sur la mise à l'épreuve des prix et des délais de livraison. Nous avons échangé avec un ensemble de participants à l'écosystème des équipements, des responsables des opérations et des procédés en fonderie, ainsi que des fonctions de chaîne d'approvisionnement en Asie-Pacifique, en EMEA et dans les Amériques, ce qui nous a permis de combler les lacunes laissées par les données publiques et de réconcilier les divergences entre les sources.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 17 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Managers : 54 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante dans laquelle les signaux de capacité des fonderies, les démarrages de plaquettes et le mix technologique sont utilisés pour reconstituer le bassin de demande en équipements de dépôt par région et type de fonderie, puis convertis en USD à l'aide de fourchettes de prix observées. Une fois cette structure en place, nous avons corroboré les totaux avec des approximations ascendantes sélectives, telles que la logique d'expédition d'équipements échantillonnés issue de vérifications des canaux de distribution et un récapitulatif de cohérence du calendrier des commandes par rapport aux cycles de dépenses d'investissement déclarés.
Quelques données d'entrée déterminantes pour ce marché ont été suivies avec soin, car elles font davantage évoluer les revenus que les titres de presse. Il s'agit notamment des évolutions de la part des plaquettes 200 mm par rapport aux 300 mm, de la part des capacités logiques avancées et de mémoire NAND 3D (qui modifie le nombre d'étapes CVD), des courbes d'utilisation et de montée en cadence après le démarrage de nouvelles fonderies, des délais de livraison qui décalent la comptabilisation sur plusieurs trimestres, et de l'évolution du prix de vente moyen par configuration (systèmes à plaquette unique en cluster par rapport aux systèmes de type four batch). Les prévisions se sont appuyées sur une analyse de scénarios étayée par un consensus d'experts sur les ajouts de capacité, le rythme de migration des nœuds et le calendrier probable des cycles de reprise de la mémoire. Lorsque les vues ascendantes étaient incomplètes pour les fonderies de plus petite taille ou les zones géographiques émergentes, nous avons comblé les lacunes à l'aide d'hypothèses de pénétration liées à la capacité en plaquettes, puis les avons revérifiées avec les retours des entretiens avant de finaliser.
Cycle de validation des données et de mise à jour
Les résultats ont été validés en comparant le modèle à des signaux indépendants, notamment la direction des dépenses d'investissement dans les semi-conducteurs, les tendances des billings d'équipements et les calendriers connus de montée en cadence des fonderies par région. Lorsqu'un écart semblait inhabituel, les facteurs explicatifs ont été réexaminés, ce qui impliquait généralement de revérifier les hypothèses de démarrages de plaquettes, les fourchettes de prix ou le calendrier de comptabilisation des revenus, puis de confirmer par une prise de contact complémentaire.
Avant la validation finale, le travail fait l'objet de plusieurs révisions analytiques afin que les erreurs de calcul et les hypothèses incohérentes soient détectées tôt. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des retards importants de fonderies ou des chocs de demande soudains. Juste avant la livraison, nous effectuons une passe finale afin que les clients reçoivent la vue la plus récente et actualisée, fondée sur les dernières publications publiques et les hypothèses revalidées.
Taille du marché des équipements CVD pour semi-conducteurs de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les équipements CVD pour semi-conducteurs peuvent varier considérablement, même lorsque tous décrivent le même secteur final. Les écarts proviennent généralement de ce qui est comptabilisé comme revenu d'équipement par rapport aux dépenses de dépôt adjacentes, du choix de l'année de référence, et de la manière dont les prix et le calendrier des expéditions sont traités.
La revente d'équipements usagés se situe en dehors du périmètre de Mordor Intelligence, et cette seule différence d'inclusion peut faire varier les totaux lorsqu'une source mélange les transactions d'équipements secondaires avec les revenus de nouveaux équipements lors des cycles baissiers. Nous observons également des divergences lorsque certains éditeurs limitent la définition à quelques types de CVD seulement, ou lorsqu'ils supposent une hausse plus rapide du prix de vente moyen sans la relier au mix de configurations et aux évolutions de la taille des plaquettes. Le calendrier de conversion des devises et la fréquence d'actualisation ont également leur importance, car les commandes de dépôt peuvent fluctuer fortement avec les cycles d'investissement dans la mémoire et la logique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,65 milliards USD (2026) | |
| Global Consultancy A | 4,50 milliards USD (2023) | Utilise une année de référence antérieure et semble suivre un bassin de revenus plus étroit pour les équipements CVD pour semi-conducteurs, ce qui peut sous-estimer les configurations multi-technologies et les nouvelles plateformes hybrides qui augmentent la valeur des équipements ces dernières années. |
| Industry Publisher B | 8,70 milliards USD (2025) | Met l'accent sur un ensemble limité de types de produits CVD et inclut un cadrage applicatif plus large (par exemple, les utilisations liées aux semi-conducteurs hors plaquettes), ce qui modifie ce qui est comptabilisé comme revenu d'équipements de dépôt pour fonderies de semi-conducteurs. |
L'écart entre les trois chiffres s'explique principalement par la définition plus ou moins restrictive du CVD, par le fait que seuls les revenus de nouveaux équipements sont comptabilisés ou non, et par l'alignement du calendrier de l'année de référence avec les cycles de dépenses d'investissement. En maintenant les données d'entrée liées à la capacité en plaquettes, au mix technologique et aux fourchettes de prix observables, le chiffre obtenu reste traçable par rapport à des signaux de demande clairs et peut être reproduit lorsque de nouveaux points de données arrivent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements de dépôt chimique en phase vapeur (CVD) pour semiconducteurs en 2026 ?
La taille du marché des équipements de dépôt chimique en phase vapeur pour semi-conducteurs a atteint 17,65 milliards USD en 2026 et devrait progresser jusqu'à 23,20 milliards USD d'ici 2031.
Quelle technologie CVD génère les revenus les plus élevés actuellement ?
La CVD assistée par plasma (PECVD) domine avec 51,44 % du chiffre d'affaires 2025, car elle dépose une large gamme de diélectriques à 400 °C.
Quelle est la catégorie de taille de plaquette à la croissance la plus rapide ?
Les équipements pour plaquettes de 450 mm devraient croître à un TCAC de 5,81 % jusqu'en 2031, alors que le Japon et l'Europe avancent leurs lignes pilotes.
Pourquoi les usines de dispositifs de puissance sont-elles importantes pour la demande d'équipements ?
Les expansions de capacité en carbure de silicium et en nitrure de gallium pour les véhicules électriques et les énergies renouvelables dopent les commandes d'épitaxie à grand gap de bande, stimulant la croissance globale du marché.
Comment les contrôles à l'exportation affectent-ils les fournisseurs d'équipements ?
Les règles américaines de décembre 2024 bloquent l'exportation vers la Chine des systèmes de dépôt à grille enveloppante sub-14 nm, supprimant 15 à 18 % du marché adressable précédent et déplaçant la demande vers Taïwan, la Corée du Sud et les États-Unis.