
Taille et part du marché des lampes de table et de sol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 26.41 Milliards de dollars |
| Taille du Marché (2031) | 33.08 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.62 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
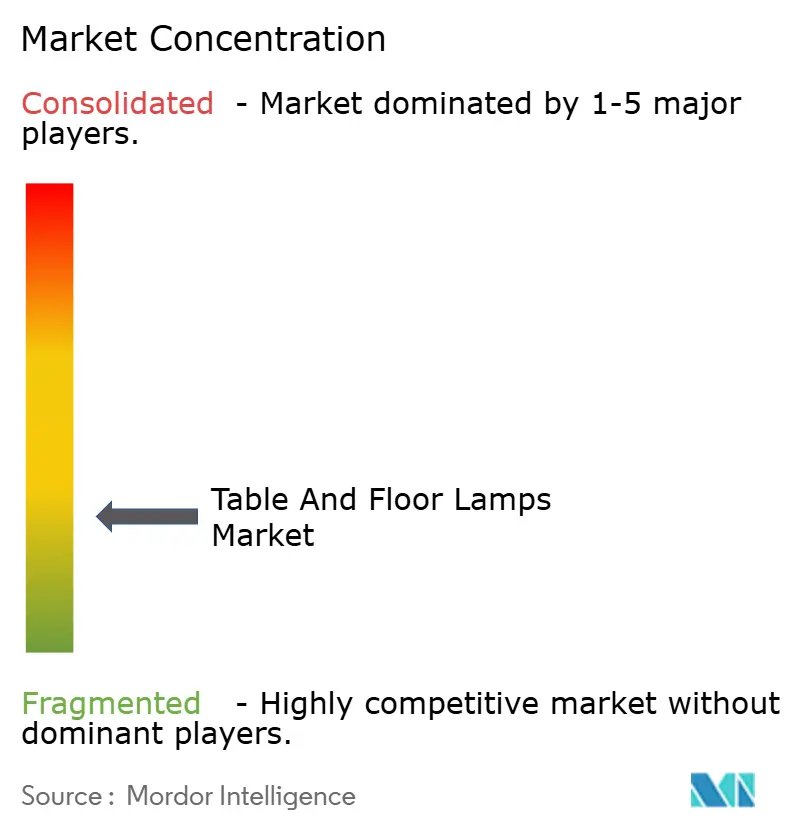
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lampes de table et de sol par Mordor Intelligence
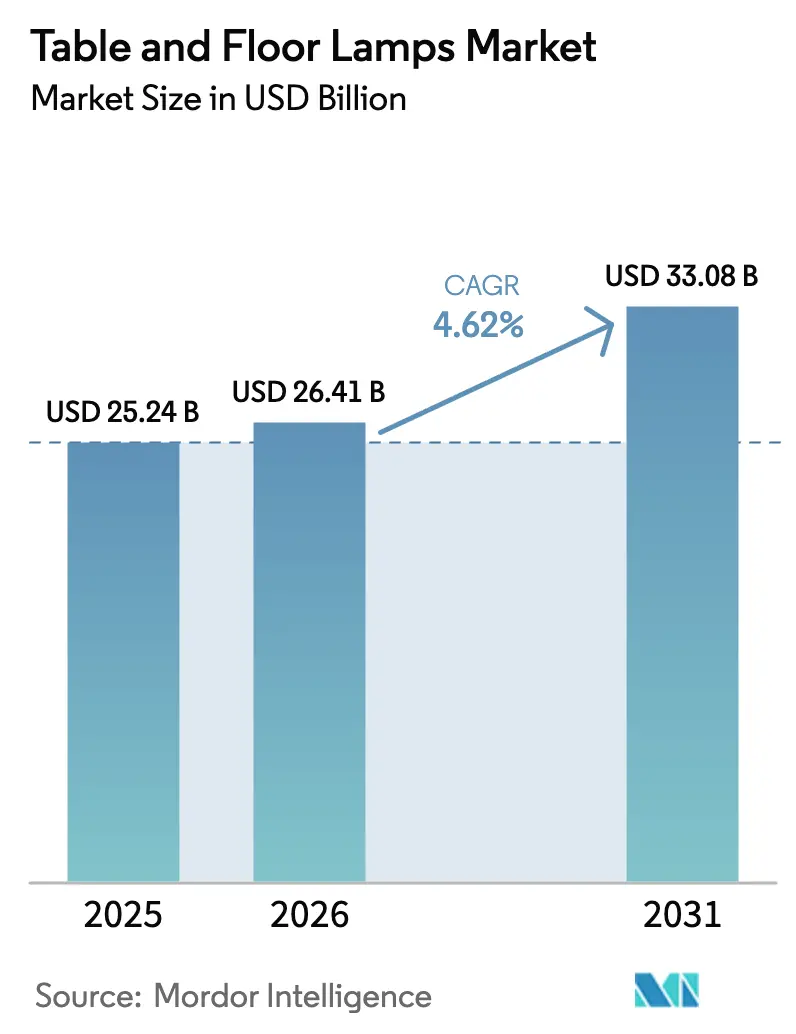
La taille du marché des lampes de table et de sol en 2026 est estimée à 26,41 milliards USD, en croissance par rapport à la valeur de 2025 de 25,24 milliards USD, avec des projections pour 2031 affichant 33,08 milliards USD, croissant à un CAGR de 4,62 % sur la période 2026-2031. Les modes de travail hybrides, les cycles de rénovation dans l'hôtellerie et la démocratisation de la technologie LED maintiennent une demande résiliente, tandis que les luminaires connectés capturent une prime croissante en tant que points d'accès essentiels dans les écosystèmes domotiques. Les fabricants prolongent les cycles de vie des produits grâce aux mises à jour de microprogrammes, aux services logiciels récurrents et aux composants modulaires permettant un rafraîchissement esthétique sans remplacement complet. Une pression tarifaire parallèle persiste : les grandes enseignes de mobilier en kit amplifient la concurrence des marques distributeurs, et les fluctuations des coûts des matières premières compriment les marges, mais la forte demande secondaire de remplacement LED amortit les revenus. Le marché équilibre les marges premium liées à la connectivité avec la pression sur les marges exercée par les marques distributeurs des enseignes de mobilier en kit et la volatilité des matières premières, tandis que des exigences d'efficacité énergétique de plus en plus strictes continuent de favoriser les conceptions LED avancées, comme en témoigne la réglementation sur les lampes 2024 du Département de l'énergie des États-Unis qui augmente les économies annuelles pour les consommateurs et incite les fabricants à se conformer[1]Source : Département de l'énergie des États-Unis, « Normes de conservation de l'énergie pour les lampes de service général », Federal Register, federalregister.gov.
Principaux enseignements du rapport
- Par type de produit, les lampes de bureau/travail ont dominé avec 48,62 % de la part du marché des lampes de table et de sol en 2025, tandis que les lampes de sol sont positionnées pour atteindre le CAGR le plus rapide de 14,02 % d'ici 2031.
- Par matériau, le métal a représenté 35,78 % des revenus en 2025 ; le bois devrait se développer à un CAGR de 14,28 % jusqu'en 2031 sur le marché des lampes de table et de sol.
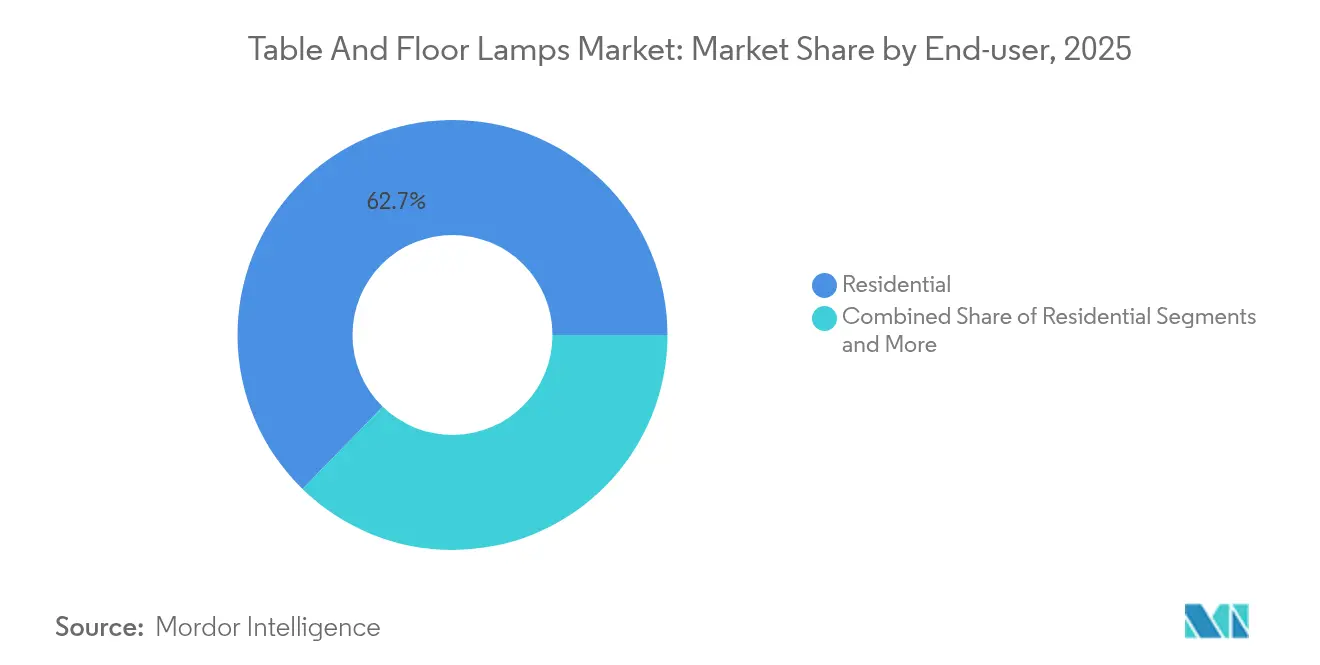
- Par utilisateur final, le secteur résidentiel a capturé 62,71 % des revenus en 2025 et devrait croître de 13,92 % jusqu'en 2031 sur le marché des lampes de table et de sol.
- Par canal de distribution, les points de vente hors ligne ont détenu 40,62 % des revenus en 2025, tandis que les ventes en ligne s'accéléreront à un CAGR de 13,68 % jusqu'en 2031 sur le marché des lampes de table et de sol.
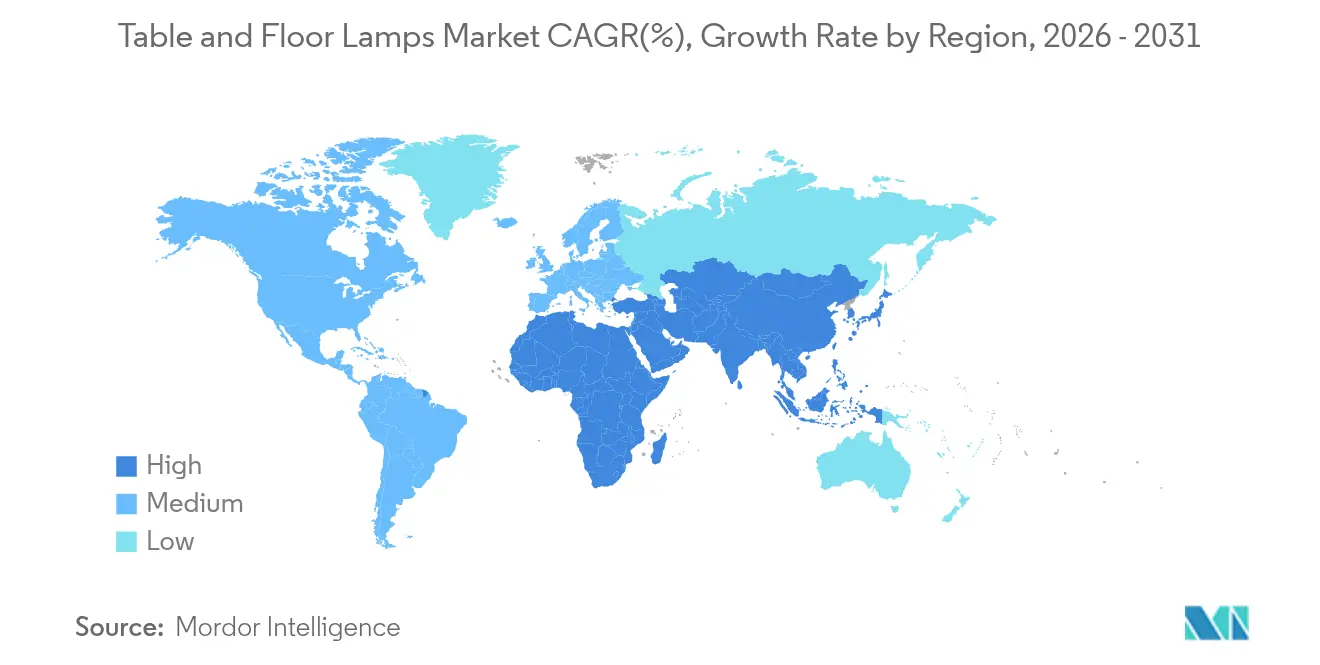
- Par géographie, l'Asie-Pacifique a commandé 34,11 % des revenus en 2025 ; le Moyen-Orient et l'Afrique est la région à la croissance la plus rapide avec un CAGR de 9,21 %.
- Les 5 principaux acteurs tels que Signify (Philips Lighting), IKEA Group, Acuity Brands Lighting, FLOS, Artemide détiennent une part de marché majeure en 2024.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des écosystèmes domotiques stimulant les lampes connectées | +1.2% | Mondial, avec une adoption précoce en Amérique du Nord et en UE | Moyen terme (2-4 ans) |
| Pénétration croissante des lampes décoratives intégrant la technologie LED | +0.8% | Mondial, accéléré dans les pôles manufacturiers APAC | Court terme (≤ 2 ans) |
| Cycles rapides de rénovation des chambres d'hôtel dans les segments lifestyle et boutique | +0.6% | Marchés hôteliers d'Amérique du Nord et d'UE, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Programmes de bien-être au travail adoptant des lampes de bureau à éclairage circadien | +0.4% | Marchés d'entreprise d'Amérique du Nord et d'UE | Long terme (≥ 4 ans) |
| Essor des hôtes de locations de courte durée exigeant un éclairage d'exception | +0.5% | Centres urbains mondiaux, concentrés en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Plateformes de conception à la fabrication pilotées par l'IA permettant l'essor des micro-marques | +0.3% | Mondial, avec des pôles technologiques en tête de l'adoption | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des écosystèmes domotiques stimulant les lampes connectées
Les luminaires connectés se trouvent au premier plan là où l'éclairage converge avec l'IoT, transformant le marché des lampes de table et de sol de simples pièces décoratives en nœuds interactifs qui répondent aux commandes vocales, à l'occupation des espaces et aux signaux de sécurité. Les consommateurs attendent un couplage fluide avec les assistants vocaux et les tableaux de bord mobiles, faisant de l'interopérabilité une exigence de base plutôt qu'un luxe. La valeur ne réside pas seulement dans la commutation ou la gradation, mais aussi dans le réglage de la température de couleur synchronisé avec les rythmes circadiens, des niveaux d'éclairage adaptatifs informés par des capteurs ambiants, et des analyses prédictives d'utilisation qui économisent l'énergie. Ces fonctions justifient des prix de vente moyens plus élevés et des revenus d'abonnement pour des bibliothèques de scènes basées sur le cloud et des diagnostics à distance, améliorant les marges tout en fidélisant les clients aux écosystèmes de la marque. La catégorie des lampes de bureau bénéficie de manière disproportionnée, car les travailleurs du savoir exigent un contrôle granulaire pour réduire la fatigue oculaire et prolonger les fenêtres de concentration productive. Les marques intègrent désormais des puces sans fil évolutives et des API ouvertes pour pérenniser les achats, transformant les lampes en plateformes durables plutôt qu'en appareils jetables.
Pénétration croissante des lampes décoratives intégrant la technologie LED
La maturité des LED a effacé le compromis historique entre efficacité et prix, poussant le marché des lampes de table et de sol vers une standardisation LED sans réserve. Les LED couvrent 70 % des ventes mondiales de lampes, et la vague de remplacement secondaire imminente — 5,8 milliards d'unités en 2024 — soutient les volumes même si les durées de vie s'allongent. Des empreintes d'émetteurs miniaturisés libèrent des formes audacieuses et des profils ultra-minces, tandis que des matrices RGB adressables permettent à une seule lampe de passer de la luminosité de travail à l'ambiance salon d'un simple balayage d'écran. Les courbes de coût de fabrication permettent désormais des points de prix grand public, rendant les pièces décoratives LED accessibles aussi bien dans la grande distribution que dans l'hôtellerie. Pour les designers, les modules LED intégrés dans des substrats organiques ou translucides permettent de nouveaux récits ; pour les consommateurs, un rendu des couleurs haut de gamme et des durées de vie de 50 000 heures se traduisent par des cycles de satisfaction plus longs et des coûts de maintenance réduits.
Cycles rapides de rénovation des chambres d'hôtel dans les segments lifestyle et boutique
La narration de marque axée sur les réseaux sociaux oblige les hôtels à rafraîchir leurs schémas d'éclairage tous les quelques années, raccourcissant les cycles de rénovation qui s'étendaient autrefois sur une décennie. Des lampes de sol uniques et des pièces de table sculpturales servent de toiles de fond Instagram, rehaussent la valeur perçue des chambres et influencent les conversions de réservation, stimulant des budgets d'approvisionnement premium. Les opérateurs déploient des matrices LED dynamiques pour faire correspondre l'énergie professionnelle diurne avec l'ambiance de loisir vespérale, optimisant le revenu par chambre disponible grâce à la différenciation expérientielle. Les luminaires écoénergétiques réduisent les factures d'électricité et les temps d'arrêt pour maintenance, facilitant les calculs de retour sur investissement. Les marques spécifient de plus en plus des contrôles connectés intégrés aux systèmes de gestion immobilière pour surveiller l'occupation et automatiser la gradation lorsque les chambres sont inoccupées, améliorant les références en matière de durabilité tout en rationalisant les opérations.
Programmes de bien-être au travail adoptant des lampes de bureau à éclairage circadien
Les budgets de bien-être des entreprises ont mis en lumière l'éclairage comme levier de performance quantifiable, de nombreux employeurs allouant 20 à 30 % de ressources supplémentaires pour des systèmes alignés sur les rythmes circadiens qui régulent les cycles de mélatonine et de cortisol. Les lampes de bureau qui passent des blancs froids de midi aux ambers chauds du soir soutiennent la concentration dans les espaces de bureau ouverts et minimisent la fatigue après le travail, contribuant directement aux objectifs de rétention à mesure que les travailleurs hybrides évaluent l'expérience au bureau par rapport au confort à domicile. Les employeurs collectent des données d'utilisation granulaires via des pilotes connectés, corrélant les schémas lumineux avec les tableaux de bord de productivité et adaptant les agencements futurs sur la base de retours empiriques. Le marché se monétise via des optiques premium, des LED accordables et des modules maillés Bluetooth intégrés dans des facteurs de forme autrement familiers, créant des déclencheurs de mise à niveau même là où l'éclairage général de plafond a déjà migré vers la LED.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression sur les marges exercée par les marques distributeurs des enseignes de mobilier en kit | -0.7% | Mondial, particulièrement intense en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Durcissement des codes de sécurité sur les luminaires portables (incendie et basculement) | -0.3% | Mondial, avec des calendriers de mise en œuvre variables selon les régions | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières métalliques et verrrières | -0.4% | Mondial, avec les pôles manufacturiers les plus touchés | Court terme (≤ 2 ans) |
| Allongement des cycles de remplacement dû aux LED à très longue durée de vie | -0.2% | Mondial, marchés matures touchés en premier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression sur les marges exercée par les marques distributeurs des enseignes de mobilier en kit
Les grandes enseignes exploitent des chaînes d'approvisionnement intégrées pour lancer des lampes à marque distributeur qui sous-cotent les marques concurrentes de plusieurs dizaines de points de pourcentage tout en offrant une qualité de fabrication acceptable. Le statut de top 5 de IKEA illustre la manière dont les assortiments d'ameublement regroupés détournent les acheteurs des marques spécialisées. Les producteurs de milieu de gamme ressentent la pression, ce qui les pousse à rationaliser leurs portefeuilles, à mettre en œuvre des stratégies de retrait régional ou à procéder à des fusions en aval financées par le capital-investissement. L'opération de Kingswood Capital à 256 millions USD regroupant Kichler et Progress Lighting sous Coleto Brands illustre que la consolidation à grande échelle est une défense privilégiée. Les marques historiques associent désormais des écosystèmes d'applications propriétaires et des collaborations avec des designers pour justifier des primes de prix et préserver l'intégrité des marges.
Durcissement des codes de sécurité sur les luminaires portables
Les régulateurs ont actualisé des normes telles que UL 1598 pour ajouter des exigences plus strictes en matière d'incendie, de basculement et d'utilisation en milieu humide, imposant de nouveaux frais d'ingénierie, de test et de documentation. La norme GB/T 9473-2022 de la Chine pour les lampes de lecture ajoute une couche supplémentaire de conformité pour les exportateurs. Les goulets d'étranglement liés à la certification allongent le délai de mise sur le marché, en particulier pour les marques artisanales peu familières avec les régimes multi-régions. Les coûts augmentent également pour la traçabilité des composants, la mise à la terre et l'étiquetage de sécurité, remodelant les priorités de conception et incitant les petites entreprises à se tourner vers des partenariats OEM ou à se retirer du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'éclairage de travail domine dans un contexte centré sur le bien-êtreLes lampes de bureau/travail ont généré la plus grande part du marché des lampes de table et de sol en 2025, s'accaparant 48,62 % des revenus alors que les employeurs et les travailleurs à domicile convergent vers un éclairage aligné sur les rythmes circadiens. Le chiffre d'affaires du segment a atteint 12,27 milliards USD en 2025, et les analystes projettent un CAGR stable de 3,82 % jusqu'en 2031 à mesure que les flux de travail hybrides persistent. Les lampes de sol restent la vedette émergente, positionnées pour un CAGR de 14,02 %, car les opérateurs hôteliers et les propriétaires de locations de courte durée recherchent des pièces sculpturales qui font aussi office d'œuvres d'art d'exception. Les lampes de table traditionnelles restent pertinentes, en particulier lorsqu'elles sont équipées de pilotes Wi-Fi ou de modules de commande vocale permettant des scènes d'automatisation. Les formats d'accent, torchère et lecture de niche maintiennent des volumes modestes, mais atteignent des marges saines grâce à des optiques et des matériaux spécialisés qui répondent aux problèmes de vision liés à l'âge et aux excentricités de design. La dynamique concurrentielle encourage les hybrides multifonctionnels — têtes de travail montées sur des colonnes d'ambiance — permettant à un seul SKU de satisfaire l'ambiance du salon et les exigences du plan de travail focalisé. Cette polyvalence maintient le potentiel de vente incitative même si les tendances minimalistes influencent l'empreinte des meubles.
Les lampes de bureau intelligentes de deuxième génération intègrent des capteurs de présence, des volets de contrôle de l'éblouissement et des stations de recharge USB-C, rationalisant l'encombrement du bureau. Les employeurs quantifient l'efficacité de l'éclairage via des audits de bien-être, corrélant les changements de spectre avec les retours biométriques des dispositifs portables, transformant ainsi les lampes en actifs participatifs de bien-être. Le segment premium bénéficie d'une élasticité-prix inférieure : les acheteurs d'entreprise allouent des budgets basés sur les gains de productivité plutôt que sur le coût unitaire. À l'inverse, les luminaires de bureau d'entrée de gamme vendus via le commerce électronique de masse s'appuient sur des LED de commodité et des boîtiers en plastique, affichant des marges minces mais un vaste potentiel en volume unitaire. La taille du marché des lampes de table et de sol pour les lampes de bureau/travail devrait approcher 15,36 milliards USD d'ici 2031, soulignant une domination persistante même si les nouvelles catégories s'accélèrent.


Par matériau :
le leadership du métal face à l'innovation durableLe métal est resté le matériau de prédilection en 2025, détenant 35,78 % des revenus, principalement grâce aux constructions en acier et en aluminium qui confèrent durabilité, gestion thermique pour les LED et une large gamme esthétique. Des chaînes d'approvisionnement robustes et la polyvalence des machines à commande numérique rationalisent les itérations de conception, permettant aux marques de combiner des finitions brossées avec des couleurs laquées pour une réponse rapide aux tendances. Néanmoins, le bois affiche les meilleures perspectives de CAGR à 14,28 % grâce à son attrait en matière de durabilité et aux recherches émergentes sur les panneaux de bois transparents et phosphorescents qui émettent une douce lueur rémanente tout en mettant en valeur le grain naturel. Ces composites allient des références écologiques à une luminosité fonctionnelle, attrayants pour les millennials soucieux de l'environnement qui valorisent les arguments carbone simplifiés grâce à un approvisionnement certifié FSC.
Le verre persiste comme le support premium pour les lampes sculpturales d'exception, exploitant la clarté optique et le savoir-faire du soufflage à la main pour accéder aux gammes de prix luxe. Le verre bénéficie également de la faible production de chaleur des LED, permettant des profils plus minces sans craquelures thermiques. La céramique connaît un regain d'intérêt dans les ateliers de création où les glaçures tactiles produisent des finitions individualistes ; les séries céramiques en petites quantités exploitent les traditions locales de l'argile et s'alignent sur le mouvement croissant du « slow décor ». Les alliages de plastique recyclé et les biopolymères à base de fibres de chanvre peuplent les gammes économiques, leur flexibilité chromatique soutenant des palettes saisonnières. Face à l'imprévisibilité des prix des métaux de base, les équipes de conception adoptent des stratégies multi-matériaux — châssis métalliques avec bras en bois ou abat-jours en rotin — pour se prémunir contre les coûts et rehausser la valeur artisanale perçue. Les leaders des segments publient désormais des analyses de cycle de vie, renforçant la transparence et faisant pencher les décisions d'approvisionnement parmi les acheteurs contractuels qui évaluent les critères ESG.
Par utilisateur final :
domination résidentielle face à l'innovation commercialeLes propriétaires sont restés les acheteurs centraux, représentant 62,71 % des ventes en 2025, la vague du travail de n'importe où ayant stimulé les mises à niveau des bureaux à domicile et les réaménagements de l'éclairage d'ambiance dans les salons. La demande résidentielle devrait augmenter de 13,92 % jusqu'en 2031, encouragée par la baisse des prix des modules Wi-Fi et la généralisation des écosystèmes à commande vocale. Dans le canal commercial, les établissements hôteliers stimulent les commandes premium : les hôtels lifestyle spécifient des lampes de sol uniques pour ancrer l'identité des halls, et les chaînes d'opérateurs préinstallent une gradation intelligente pour satisfaire aux certifications de bâtiment vert. Les bureaux, les espaces de coworking et les campus technologiques adoptent des luminaires de bureau personnels qui synchronisent les rythmes circadiens, souvent regroupés sous les budgets de bien-être des entreprises pour un retour démontrable.
Les détaillants et les restaurants déploient des lampes à réglage de couleur pour évoquer l'identité de marque, tandis que les établissements de santé spécifient des boîtiers sans éblouissement et résistants aux désinfectants visant le confort des patients et l'efficacité du personnel. Le secteur de l'éducation migre vers des systèmes LED principalement pour réduire les factures d'énergie et les temps d'arrêt de maintenance, mais des dépenses d'investissement limitées freinent l'adoption de commandes avancées. Les bâtiments gouvernementaux et les bibliothèques publiques participent, stimulés par des mandats qui alignent les achats sur les objectifs nationaux d'efficacité ou de circularité. Les acheteurs industriels restent une niche, se concentrant sur des luminaires robustes capables de résister aux vibrations et à la poussière, bien que l'intérêt croisse pour un éclairage biologiquement optimisé dans les salles de pause qui réduit la fatigue des travailleurs en équipe. La taille du marché des lampes de table et de sol pour les applications résidentielles devrait dépasser 20,86 milliards USD d'ici 2031, renforçant la domination de la vente au détail même si des niches commerciales à haute marge prospèrent.
Par canal de distribution :
la transformation numérique s'accélèreLa vente au détail physique a maintenu 40,62 % en 2025, capitalisant sur l'évaluation tactile — le rendu des couleurs et la consistance des matériaux comptent toujours — en particulier pour les pièces d'art haut de gamme. Les boutiques spécialisées dans l'éclairage proposent des assortiments de créateurs et offrent une personnalisation des abat-jours, justifiant des primes de prix à deux chiffres. Les chaînes de grandes surfaces déploient des saynètes en tête de gondole qui encouragent le regroupement d'articles avec des meubles, des tapis et des peintures, capturant des achats impulsifs. Les grands magasins restent pertinents dans les marchés émergents où les centres commerciaux urbains dominent les parcours d'achat de la classe moyenne.
Les canaux en ligne, affichant un CAGR de 13,68 %, évoluent de simples catalogues de navigation vers des showrooms immersifs proposant des configurateurs à 360 degrés, des aperçus de placement en réalité augmentée et des conseillers conversationnels par IA qui suggèrent des températures de couleur d'ampoules en fonction de photos de pièces. Les boutiques en ligne propriétaires de marques améliorent les marges brutes, collectent des données first-party et fidélisent les clients par des avantages de fidélité. Les places de marché amplifient l'étendue de la sélection et accélèrent les livraisons, mais les coûts d'acquisition de clients augmentent, poussant les vendeurs à optimiser les enchères sur les mots-clés et à affiner les visuels des fiches produits. Les clips de commerce social sur des plateformes telles que TikTok accélèrent les lancements viraux, permettant aux micro-marques de vendre des milliers d'unités en une nuit. L'infrastructure de garantie et de retours s'améliore, atténuant les réticences des clients historiquement liées à l'expédition de verre fragile. Pour les grossistes, les portails d'e-approvisionnement simplifient les commandes des entrepreneurs, en intégrant les calendriers de projet et les fiches techniques numériques.
Analyse géographique
Marché des Lampes de Table et de Sol en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des lampes de table et de sol avec 34,11 % des revenus en 2025, grâce à des clusters de fabrication concentrés, des coûts de main-d'œuvre compétitifs et une consommation croissante de la classe moyenne urbaine. L'introduction par la Chine de huit normes d'éclairage en janvier 2024 souligne la volonté réglementaire d'élever la qualité et la sécurité tout en encourageant l'innovation nationale. Le Japon et la Corée du Sud témoignent d'un appétit précoce pour les scènes d'éclairage à commande vocale et les lampes de bureau ultra-compactes adaptées aux espaces de vie denses. La mission Villes Intelligentes de l'Inde et la hausse des revenus disponibles stimulent la demande haut de gamme, bien que des réseaux de distribution fragmentés posent des défis d'accessibilité au-delà des métropoles de premier rang. Les économies d'Asie du Sud-Est, notamment le Vietnam et l'Indonésie, voient s'accélérer les pipelines de projets dans l'hôtellerie et les immeubles résidentiels de grande hauteur, générant des volumes contractuels pour les marques nationales et étrangères.
Marché des Lampes de Table et de Sol au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent le CAGR le plus rapide, prévu à 9,21 % jusqu'en 2031, porté par les méga-projets dans les États du Golfe, les stratégies de diversification énergétique et de solides pipelines hôteliers ciblant la diversification du tourisme. Le secteur de l'éclairage aux Émirats arabes unis, évalué à 336 millions USD, vise une croissance de 15 % alors que les initiatives de parcs solaires de Dubaï s'articulent avec des réalisations architecturales emblématiques qui spécifient des installations LED intelligentes. La Vision 2030 de l'Arabie saoudite finance des pôles culturels, des quartiers de divertissement et des complexes hôteliers de luxe qui exigent des lampes haut de gamme pour les chambres d'hôtes et les salons publics. Les métropoles africaines, de Nairobi à Lagos, modernisent leur parc hôtelier et leurs résidences haut de gamme, bien qu'une alimentation électrique irrégulière stimule l'appétit pour l'efficacité LED et les systèmes de batterie de secours intégrés.
Marché des Lampes de Table et de Sol en Amérique du Nord et en Europe
L'Amérique du Nord continue d'afficher une forte adoption des solutions connectées ; les règles d'efficacité des lampes renforcées par le Département de l'Énergie des États-Unis, entrées en vigueur en juillet 2024, accélèrent la transition vers les luminaires LED intégrés. Les consommateurs adoptent la synchronisation vocale au sein des écosystèmes d'enceintes intelligentes, et les acheteurs professionnels déploient des projets pilotes de bien-être axés sur les données. Les marchés européens reflètent la maturité de l'Amérique du Nord, mais intensifient les critères d'économie circulaire, récompensant les marques qui proposent des modules réparables et des matériaux recyclés certifiés. En Allemagne et dans les pays nordiques, les cadres de marchés publics accordent désormais des points pour la recyclabilité en fin de vie, orientant les appels d'offres vers des conceptions modulaires. Malgré une croissance unitaire plus lente, les deux régions offrent des prix de vente moyens élevés et une adoption précoce des protocoles de contrôle émergents tels que Matter, renforçant leur influence sur les normes mondiales.

Paysage réglementaire
L'environnement réglementaire des lampes de table et sur pied est façonné par des exigences croisées en matière de sécurité, d'efficacité énergétique et de restriction des substances, qui varient selon les régions mais s'alignent de plus en plus sur des références communes mondiales. La sécurité des luminaires portables repose généralement sur la norme IEC 60598-2-4, et l'accès au marché dépend généralement de certifications spécifiques à la destination telles que le marquage CE dans l'UE, UL 153 aux États-Unis, PSE au Japon, KC en Corée du Sud, SAA en Australie et SASO en Arabie saoudite. Au niveau de l'UE, les produits d'éclairage relèvent également de l'écoconception et de l'enregistrement EPREL, la conformité à la directive basse tension (LVD), à la CEM et à la RoHS couvrant la sécurité électrique, la compatibilité électromagnétique et les substances restreintes.
Les normes et les orientations sont également façonnées par des organismes sectoriels qui coordonnent les discours de conformité et le soutien à la mise en œuvre. La Global Lighting Association (GLA) a publié en février 2026 des orientations sur la consommation en veille, ainsi qu'en avril 2025 des orientations réglementaires liées au mercure associées à l'élimination progressive des lampes fluorescentes, renforçant l'évolution plus large vers des conceptions intégrant des LED et des commandes réduisant la consommation en veille. Parallèlement aux restrictions d'efficacité et de substances, le durcissement des exigences de sécurité, notamment en matière d'incendie, de basculement et d'adaptation aux zones humides, accroît la charge de travail liée aux tests et à la documentation pour les luminaires portables, poussant les fabricants vers des composants certifiés et une planification plus précoce de la certification multirégionale.
Analyse de la chaîne de valeur
La chaîne de valeur des lampes de table et sur pied commence généralement par les matières premières (métaux, verre, bois, plastiques) et l'électronique (modules LED, drivers, capteurs, puces sans fil), puis passe par les fournisseurs de composants tels que les douilles, interrupteurs et alimentations électriques. Suivent l'assemblage OEM/ODM, la certification et les essais, ainsi que la documentation, avant que la distribution n'atteigne les canaux de contrat/spécification, la grande distribution, les magasins spécialisés en éclairage et le commerce électronique. La conformité constitue une passerelle récurrente entre les régions, et de nombreux exportateurs réduisent les risques de nouveaux essais et de délai de mise sur le marché en s'approvisionnant en composants certifiés à l'international, par exemple des douilles et interrupteurs portant les marques VDE, UL ou ENEC, puis en concevant selon des références de sécurité communes avant d'adapter les étiquettes, fiches et documentation requise pour chaque marché.
Le positionnement au sein de la chaîne varie selon le modèle d'affaires. Signify tire parti de l'intégration verticale des plateformes LED et d'éclairage connecté, permettant des modules et fonctionnalités logicielles reproductibles pour les projets résidentiels comme professionnels. IKEA, quant à elle, utilise des modules à diode sur carte (DoB) en marque propre et une logistique à plat pour compresser les coûts et accélérer le réapprovisionnement mondial. Acuity Brands se concentre sur les écosystèmes de spécification commerciale associant luminaires, capteurs et commandes pour l'optimisation énergétique à l'échelle du bâtiment, accroissant l'importance des partenaires logiciels et de contrôle. Sur tous les niveaux, le pool de valeur continue de se déplacer vers l'électronique, le firmware et les écosystèmes de marque, tandis que les pièces mécaniques et boîtiers de type commodité restent davantage exposés à la concurrence par les prix et aux fluctuations des coûts des intrants.
Paysage concurrentiel
Le marché des lampes de table et de sol maintient une concentration modérée, avec Signify, IKEA Group, Acuity Brands, FLOS et Artemide ancrant collectivement le leadership en matière de revenus. Le capital-investissement est un acteur actif de la restructuration : Kingswood Capital a forgé Coleto Brands en acquérant Kichler et Progress Lighting pour 256 millions USD, dans le but de libérer des synergies logistiques, de marketing numérique et de gammes de produits inter-marques. Les géants technologiques étendent également leurs participations ; le projet d'acquisition d'Altair Engineering par Siemens pour 10,6 milliards USD intègre la plateforme de contrôle Toggled, signalant un alignement entre l'éclairage et les stacks d'automatisation de bâtiment globaux.
Les marques établies se différencient par la R&D dans des pilotes multicapteurs mesurant le son, la température et la qualité de l'air, positionnant les lampes comme infrastructure pour des analyses d'espaces intelligents plus larges. FLOS s'appuie sur l'héritage du design italien, s'associant à des architectes pour des éditions limitées qui commandent des marges luxe. IKEA amplifie l'accessibilité grâce à des chaînes d'approvisionnement verticalement intégrées et à des modules diode sur platine (DoB) qui minimisent le nombre de pièces. Signify renforce ses écosystèmes connectés via le portefeuille Hue et des API ouvertes, octroyant des licences de microprogrammes Zigbee et Matter à des luminaires tiers et collectant des revenus d'abonnement provenant des bibliothèques de scènes cloud. Acuity Brands investit dans des algorithmes d'IA qui orchestrent la collecte de lumière du jour à l'échelle du bâtiment et l'optimisation énergétique basée sur l'occupant, comme en témoigne son acquisition de QSC en 2025 qui élargit son empreinte en matière de capteurs et de logique de contrôle.
Des menaces émergent des importations sous marque blanche proposant un contrôle Bluetooth de base à une fraction des prix des marques. Pour préserver leur pouvoir de fixation des prix, les leaders mettent l'accent sur la conformité aux normes en évolution telles que UL 1598 et l'EcoDesign à l'échelle de l'UE, qui exigent des mesures rigoureuses de sécurité photobiologique et d'énergie. Les micro-marques misent sur l'esthétique Instagram mais font face à des coûts de certification qui entravent leur développement. Les alliances OEM stratégiques et la fabrication sous contrat au Vietnam ou au Mexique aident les acteurs historiques à équilibrer les risques tarifaires et à raccourcir les délais d'approvisionnement vers les marchés nord-américains et européens. L'examen ESG émergent pousse tous les acteurs à publier des bases de référence des émissions de Scope 3 et à s'engager dans des emballages recyclables, les pionniers obtenant la préférence d'approvisionnement parmi les acheteurs institutionnels.
Leaders du secteur des lampes de table et de sol
Signify
Artemide
Flod
IKEA
Acuity Brands Lighting
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Lampes de Table et de Sol
- Signify (Philips Lighting)
- IKEA Group
- Acuity Brands Lighting
- FLOS
- Artemide
- Hudson Valley Lighting
- Generation Lighting (Visual Comfort)
- Kichler Lighting
- Eglo Leuchten
- Foscarini
- Lutron Electronics
- Ralph Lauren Home
- Quoizel
- House of Troy
- Adesso Inc.
- Zumtobel Group
- NVC Lighting
- Osram GmbH
- Zaozuo
- Targetti Sankey*

Opportunités de marché et perspectives d'avenir
Les lampes de table et sur pied connectées, qui fonctionnent comme points terminaux dans les écosystèmes de maison intelligente, créent un espace blanc évident, en particulier là où l'interopérabilité et l'expérience de contrôle deviennent des critères d'achat plutôt que des fonctionnalités optionnelles. L'activité Philips Hue de Signify, incluant de nouvelles lampes au format Play et des interrupteurs filaires en juin 2026, illustre comment les fournisseurs présentent les lampes de table et sur pied comme faisant partie d'un ensemble de divertissement et d'automatisation, plutôt que comme de simples éléments de décoration. Cela favorise des références différenciées combinant lumière ajustable, capteurs et intégration multiprotocole fiable, avec une valeur post-achat supplémentaire grâce aux mises à jour de firmware et aux fonctionnalités pilotées par application.
Un second domaine d'opportunité est la refonte de produits guidée par la conformité et la construction favorable à la circularité, réduisant les frictions entre régions et canaux. Les exigences d'accès à l'UE combinant EPREL/écoconception avec la conformité LVD, CEM et RoHS encouragent des conceptions plus modulaires et une traçabilité des composants plus stricte, qui peuvent se traduire par des discours de réparabilité plus clairs sur les marchés où les critères d'approvisionnement circulaire gagnent en attention. Pour les segments haut de gamme et contractuels, les marques qui investissent dans la vente au détail expérientielle et l'engagement des prescripteurs continuent de tirer la demande ; l'ouverture par Artemide d'un nouveau showroom phare à Francfort en mars 2026 soutient la vente pilotée par des designers et orientée projets. Parallèlement, la croissance du commerce électronique élargit la base de clients adressable pour les micro-marques et les lancements D2C, augmentant la valeur des plateformes certifiées standardisées capables de s'étendre sur les places de marché sans changements d'ingénierie répétés.
Recent Industry Developments in Marché des Lampes de Table et de Sol
- Juin 2026 : Signify élargit son portefeuille d'éclairage domestique intelligent avec de nouveaux interrupteurs filaires, des lampes Play et des ampoules bougie de nouvelle génération. Ce lancement élargit la gamme d'éclairage connecté sur les principaux marchés, renforçant l'ancrage à l'écosystème et le potentiel de revenus de type abonnement via la plateforme Hue.
- Mai 2026 : Signify Philips Smart Lighting transforme la maison en expérience. Cette initiative renforce l'engagement des consommateurs dans l'éclairage connecté, consolidant le positionnement premium en éclairage connecté et la traction de l'écosystème.
- Mars 2026 : Artemide ouvre son nouveau showroom phare à Francfort. Cette initiative renforce la présence de la marque sur un marché axé sur le design, soutenant les ventes d'éclairage premium et architectural grâce à une présence phare en magasin.


Marché des Lampes de Table et de Sol Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par la vente de lampes de table et sur pied finies utilisées pour un éclairage fonctionnel, d'ambiance ou décoratif dans les espaces résidentiels et commerciaux, à travers les canaux hors ligne et en ligne.
Exclusions du périmètre : nous excluons l'éclairage monté au plafond, les appliques murales et les systèmes de contrôle d'éclairage ou les hubs de maison intelligente lorsqu'ils sont vendus en tant que produits autonomes.
Aperçu de la segmentation
- Par type de produit
- Lampes de table
- Lampes de sol
- Lampes de bureau/travail
- Lampes d'accent et décoratives
- Torchères et lampes d'ambiance
- Autres
- Par matériau
- Métal
- Bois
- Verre
- Céramique
- Plastique et autres
- Par utilisateur final
- Résidentiel
- Commercial
- Hôtellerie
- Bureaux et espaces de coworking
- Commerce de détail et restauration
- Établissements de santé
- Établissements d'enseignement
- Autres (commercial)
- Institutionnel
- Industrie et autres
- Par canal de distribution
- Hors ligne
- Boutiques spécialisées en éclairage
- Chaînes de meubles et de grandes surfaces
- Hypermarchés / Grands magasins
- En ligne
- Boutiques en ligne propriétaires de marques
- Places de marché (Amazon, Wayfair, etc.)
- Hors ligne
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie des signaux d'offre et de demande visibles publiquement et faciles à vérifier d'une année à l'autre. Pour l'orientation commerciale, nous avons utilisé UN Comtrade et les portails douaniers nationaux, et nous avons recoupé le contexte de la vente au détail et des ménages à l'aide du US Census Bureau et d'Eurostat. Pour relier l'éclairage aux cycles de remplacement, nous avons également examiné les documents de l'Agence internationale de l'énergie et de l'US Energy Information Administration sur les tendances de l'éclairage et de l'efficacité électrique.
Pour ancrer le modèle dans la réalité, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs et la couverture médiatique fiable afin de comprendre les évolutions de prix, les changements d'assortiment et les stratégies de canaux. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières des entreprises et l'actualité, des données d'importation et d'exportation au niveau des expéditions, ainsi qu'une base de données de brevets pour recouper l'activité produit et le calendrier des évolutions du marché. Les sources listées ci-dessus sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte et la validation des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour convertir les signaux documentaires en données d'entrée pratiques pour le marché, en particulier lorsque le mix produit et les prix peuvent évoluer rapidement avec les tendances de design. Nous avons échangé avec un éventail de fabricants, propriétaires de marques, distributeurs, grands détaillants et acheteurs commerciaux pour confirmer la performance de vente des lampes de table par rapport aux lampes sur pied, l'évolution de la part en ligne, et quelles fourchettes de prix s'élargissent ou se resserrent selon les principales régions.
Répartition des répondants aux enquêtes de terrain primaires
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Dirigeants (CXO) : 14 % | APAC : 51 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 30 % |
| Petits acteurs : 22 % | Managers : 50 % | Amériques : 19 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une approche descendante. Nous avons reconstitué le pool de demande adressable en utilisant la formation des ménages, les dépenses d'ameublement domestique et les cycles de remplacement de l'éclairage, puis l'avons divisé en parts lampes de table et lampes sur pied à l'aide des schémas de mix et de canaux observés. Pour garder des totaux réalistes, nous avons corroboré les résultats descendants avec des vérifications ascendantes sélectives, telles que des fourchettes de prix de vente moyen échantillonnées par matériau et usage final, combinées à des vérifications des mouvements d'unités auprès des distributeurs et détaillants.
Quelques données d'entrée ont orienté le modèle. Nous avons suivi la répartition des achats résidentiels par rapport aux achats commerciaux, le rythme de pénétration en ligne pour la décoration intérieure, et les évolutions du prix de vente moyen liées à des matériaux comme le métal, le bois ou le verre. Nous avons également intégré les effets de l'adoption des LED sur le calendrier de remplacement. Nous avons pris en compte la saisonnalité autour des principaux événements commerciaux et du renouvellement du logement, car ces facteurs peuvent anticiper la demande sur des trimestres spécifiques.
Pour les prévisions, nous avons utilisé une analyse de scénarios afin de refléter différentes trajectoires pour les dépenses discrétionnaires et l'activité immobilière, qui affectent la demande d'éclairage décoratif. Lorsque les retours d'entretiens ont révélé des lacunes dans la visibilité des unités pour les canaux plus petits, nous avons comblé ces parties en utilisant des hypothèses de pénétration prudentes, puis les avons testées par rapport aux flux commerciaux et aux indicateurs de vente au détail.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants avant finalisation, notamment les tendances commerciales, la dynamique de vente au détail au niveau de la catégorie, et l'évolution implicite du prix par unité produite par le modèle. Tout écart important selon la région ou le canal a déclenché un second examen des hypothèses, suivi d'un nouveau contact avec certains interviewés lorsque l'écart ne pouvait être expliqué par un événement documenté.
Un examen multi-étapes par les analystes est suivi afin que les données d'entrée, les calculs et les récits restent alignés, et les sauts inhabituels sont questionnés avant validation finale. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient la demande, l'offre ou les prix, et un dernier passage avant livraison est effectué afin que les clients reçoivent la vue la plus récente.
Taille du marché des lampes de table et sur pied selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les lampes de table et sur pied ne correspondent souvent pas, car le périmètre de ce qui est comptabilisé peut varier, même lorsque le nom du marché semble identique. Les différences proviennent généralement de l'inclusion ou non de catégories d'éclairage adjacentes, du traitement des prix en ligne et hors ligne, et de la manière dont le calendrier des devises est traité dans les totaux mondiaux.
En suivant le mix des canaux et le prix de vente moyen par matériau et usage final, Mordor Intelligence maintient le total lié aux revenus des lampes de table et sur pied finies et évite d'y intégrer un éclairage décoratif plus large qui gonfle le chiffre dans certaines publications.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 26,41 milliards USD (2026) | |
| Cabinet de conseil mondial A | 24,14 milliards USD (2024) | Utilise une année de référence antérieure et semble s'appuyer davantage sur la valeur globale de l'éclairage de détail, ce qui peut sous-estimer les canaux spécialisés et manquer les évolutions récentes du prix de vente moyen liées à la normalisation des matériaux et du fret. |
| Revue commerciale B | 25,86 milliards USD (2024) | Semble mélanger les lampes de table et sur pied avec des types d'éclairage portable proches et applique une courbe de croissance plus simple, ce qui peut modifier les totaux lorsque la pénétration en ligne et le mix produit évoluent à des rythmes différents selon la région. |
L'écart observé dans le tableau s'explique principalement par les limites du périmètre et le calendrier, et non par une seule étape de calcul. Lorsque le périmètre est strictement limité aux lampes de table et sur pied finies et que la logique de tarification est actualisée avec les réalités au niveau des canaux, la valeur de marché obtenue devient plus facile à concilier et à reproduire d'année en année.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des lampes de table et de sol ?
La taille du marché des lampes de table et de sol s'établit à 26,41 milliards USD en 2026 et devrait atteindre 33,08 milliards USD d'ici 2031.
Quel segment de produit domine le marché ?
Les lampes de bureau/travail dominent avec 48,62 % des revenus en 2025, reflétant une adoption généralisée aussi bien dans les bureaux à domicile que dans les programmes de bien-être des entreprises.
Quelle est la vitesse de croissance des lampes de sol ?
Les lampes de sol enregistrent la croissance la plus rapide, prévue à un CAGR de 14,02 % jusqu'en 2031, en raison des rénovations dans l'hôtellerie et de la demande des hôtes de locations de courte durée.
Quelle région se développe le plus rapidement ?
Le Moyen-Orient et l'Afrique affiche la croissance projetée la plus élevée avec un CAGR de 9,21 %, propulsé par des développements urbains à grande échelle et des mandats ambitieux en matière d'efficacité énergétique.
Comment le commerce électronique affecte-t-il les canaux de vente ?
Les canaux en ligne devraient croître à un CAGR de 13,68 %, soutenus par des outils de visualisation en réalité augmentée et des stratégies de marque en vente directe aux consommateurs qui renforcent la confiance des acheteurs.
Dernière mise à jour de la page le:



