
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.36 Milliards de dollars |
| Taille du Marché (2026) | 7.83 Milliards de dollars |
| Taille du Marché (2031) | 11.42 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.84 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain de la vaisselle en céramique par Mordor Intelligence
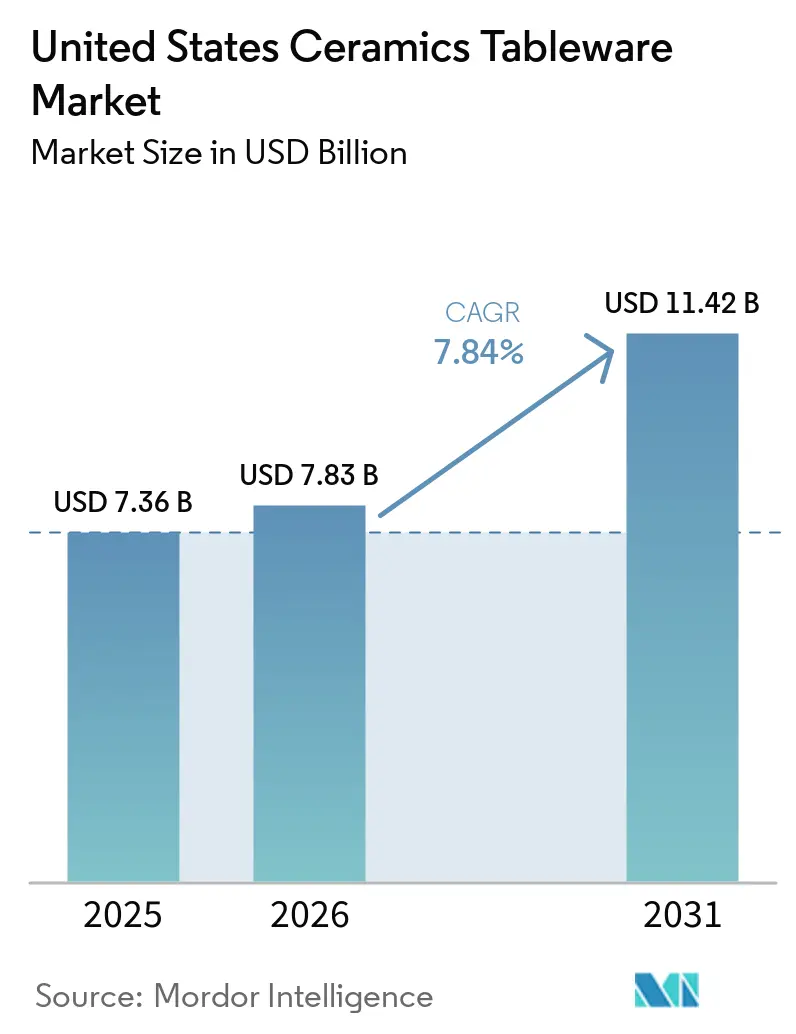
La taille du marché américain de la vaisselle en céramique était évaluée à 7,36 milliards USD en 2025 et devrait croître de 7,83 milliards USD en 2026 pour atteindre 11,42 milliards USD d'ici 2031, à un CAGR de 7,84 % durant la période de prévision (2026-2031).
Le marché américain de la vaisselle en céramique connaît une croissance régulière, portée par une évolution structurelle du comportement des consommateurs et par un regain d'activité dans les secteurs d'utilisation finale commerciale. À la suite de la pandémie, les habitudes de consommation des ménages ont été redéfinies, avec un accent accru sur la réception à domicile, les améliorations du cadre de vie et les cadeaux. Cela a soutenu une demande soutenue pour une vaisselle en céramique durable et orientée design, aussi bien dans les segments de prix premium que grand public. La croissance est en outre renforcée par les cycles de rénovation et de remise à neuf dans le secteur de l'hôtellerie-restauration. Les hôtels, restaurants et traiteurs augmentent leurs achats de remplacement en volume à mesure que la fréquentation des restaurants se normalise et que les concepts de restauration expérientielle se développent. Ces mises à niveau commerciales continuent de contribuer de manière significative à l'expansion du marché tout au long de la période de prévision. Du côté de l'offre, l'évolution des politiques commerciales et la dynamique des coûts énergétiques remodèlent les stratégies d'approvisionnement et les marges. Les pressions tarifaires ont accéléré la diversification des chaînes d'approvisionnement en dehors de la Chine, tandis que les fabricants nationaux s'adaptent à la hausse des coûts du gaz naturel et de l'électricité. Malgré ces défis, les producteurs tirent parti des gains d'efficacité opérationnelle et de stratégies de tarification sélectives pour maintenir leur compétitivité. Par ailleurs, l'expansion des canaux de distribution directs aux consommateurs et en ligne a amélioré l'accessibilité et la transparence du marché. Des délais de livraison plus courts, des normes de conformité plus claires et une meilleure visibilité sur l'approvisionnement et la provenance des produits ont renforcé la confiance des acheteurs et élargi la base de clientèle.
Principaux enseignements du rapport
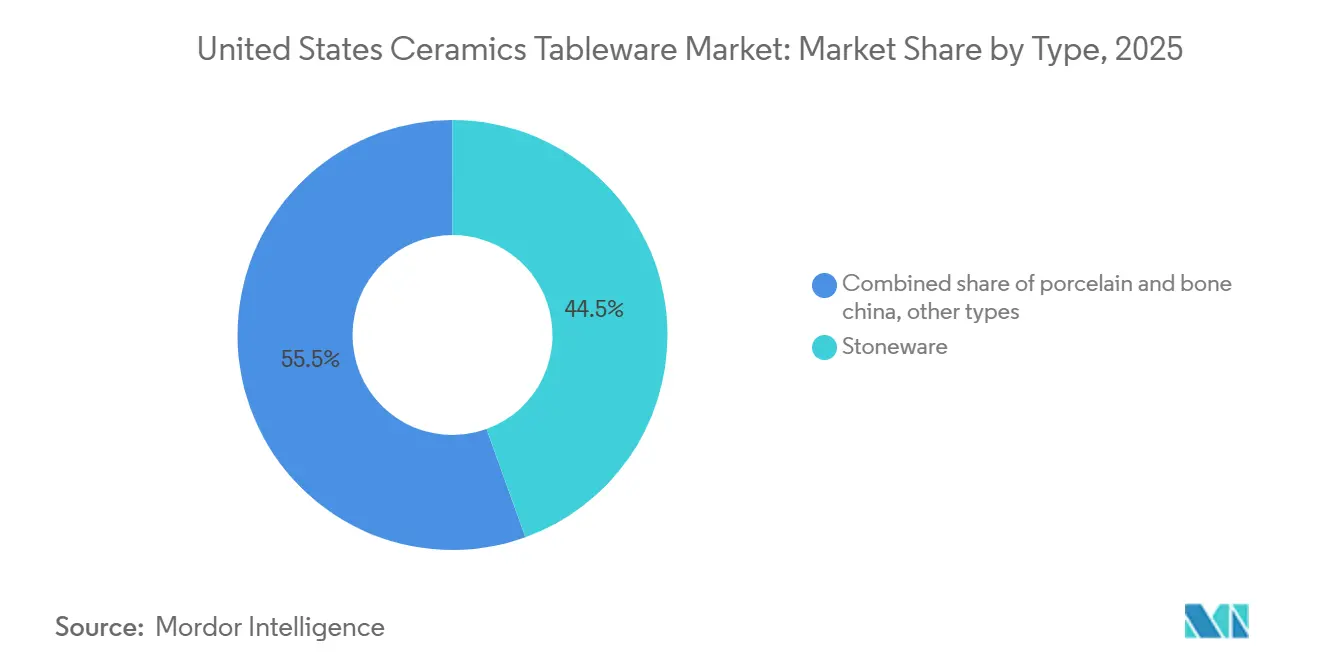
- Par type, la grès a représenté 44,48 % de la part de marché des arts de la table en céramique aux États-Unis en 2025, tandis que la porcelaine et le bone china devraient croître à un CAGR de 8,63 % jusqu'en 2031.
- Par utilisateur final, les ménages ont représenté 58,38 % de la part de marché des arts de la table en céramique aux États-Unis en 2025, tandis que le sous-segment de la restauration au sein du secteur commercial devrait se développer à un CAGR de 11,76 % jusqu'en 2031.
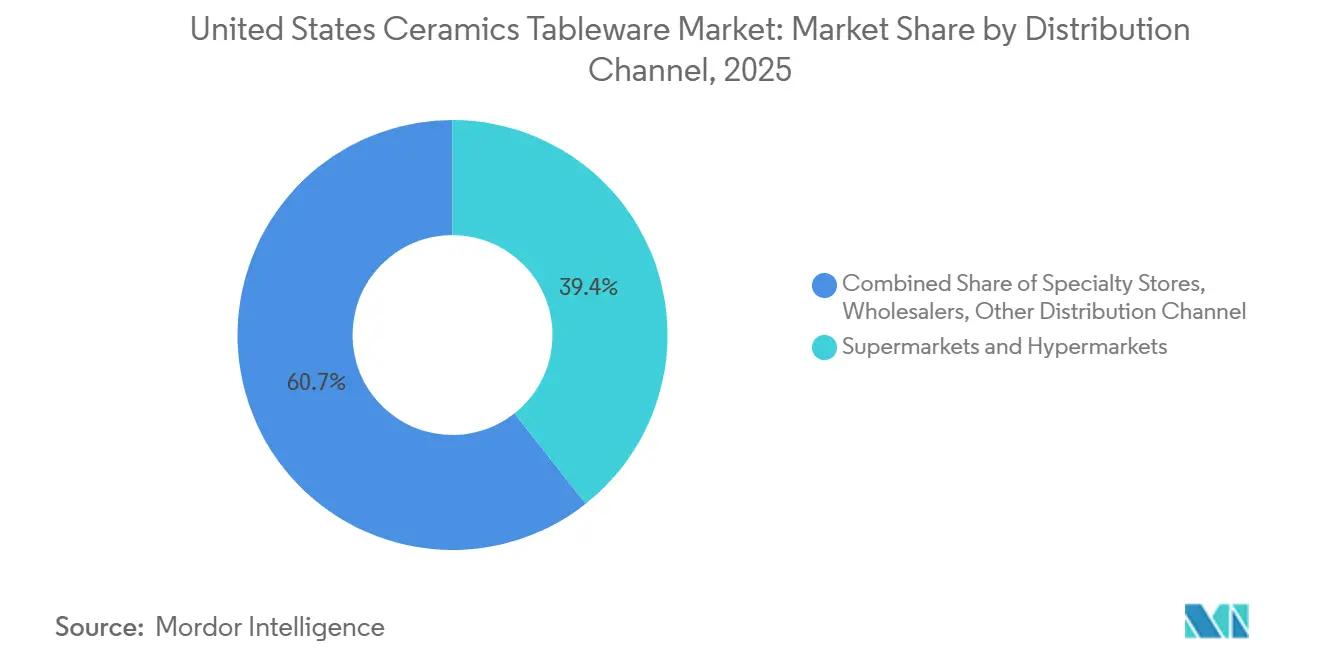
- Par canal de distribution, les supermarchés et hypermarchés ont représenté 39,35 % de la part de marché des arts de la table en céramique aux États-Unis en 2025, tandis que le canal en ligne devrait croître à un CAGR de 15,39 % jusqu'en 2031.
- Par géographie, le Sud a été en tête avec 33,49 % de la part de marché des arts de la table en céramique aux États-Unis en 2025, tandis que l'Ouest est le plus en croissance avec un CAGR de 8,44 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché américain de la vaisselle en céramique
Analyse de l'impact des moteurs*
| Moteur | Impact (≈) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Résurgence post-pandémique de la réception à domicile et des cadeaux | +1.2% | National, avec des gains précoces dans l'Ouest et le Nord-Est | Court terme (≤ 2 ans) |
| Le cycle de rénovation de l'hôtellerie stimule la demande de remplacement commercial | +2.1% | Sud et Ouest | Moyen terme (2-4 ans) |
| La demande portée par les réseaux sociaux pour des esthétiques de grès distinctives | +1.5% | National, avec un pic dans l'Ouest et le Nord-Est | Court terme (≤ 2 ans) |
| L'impression 3D et les décalcomanies numériques permettent des lignes personnalisées en micro-séries | +0.8% | Ouest et Nord-Est | Long terme (≥ 4 ans) |
| Le rapprochement des sources d'approvisionnement pour les marques distributeurs réduit les délais de livraison | +1.3% | Sud et Midwest | Moyen terme (2-4 ans) |
| Des réglementations étatiques plus strictes sur les métaux lourds favorisent les fabricants américains certifiés | +1.5% | Ouest et Nord-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La résurgence post-pandémique de la réception à domicile stimule les achats de vaisselle haut de gamme
La reprise post-pandémique des réceptions à domicile et des rassemblements sociaux demeure un moteur de croissance central pour le marché des arts de la table en céramique aux États-Unis, soutenant une demande élevée des consommateurs pour des articles de table durables et au design affirmé, des articles de service et des essentiels pour recevoir. Les ménages accordant la priorité aux occasions de réception et de cadeaux, les préférences se sont orientées vers des grès et des porcelaines vitrifiées de meilleure qualité, adaptés à un usage quotidien et à une polyvalence esthétique. L'héritage du design et les récits de marque exercent une influence croissante, les labels patrimoniaux et les collections sélectionnées trouvant un écho auprès des consommateurs en quête de produits premium à fort impact émotionnel. L'élan de la fabrication nationale reflète davantage cette tendance de la demande. Par exemple, East Fork Pottery, basée à Asheville, a annoncé un investissement de 2,5 millions USD pour étendre sa capacité de production, ajoutant 2 787 mètres carrés d'espace de fabrication et créant environ 40 nouveaux emplois de production qualifiés, tout en maintenant plus de 125 postes existants, alors qu'elle augmente sa production pour doubler le volume actuel au cours des trois prochaines années[1]. Cette expansion souligne comment la demande nationale soutenue pour des arts de la table en céramique de haute qualité encourage la croissance des capacités parmi les fabricants américains, renforçant le positionnement premium et la résilience de l'approvisionnement.
Le cycle de rénovation de l'hôtellerie stimule les commandes de remplacement commercial en volume
Le cycle continu de rénovation et de réinvestissement au sein du secteur hôtelier américain est un moteur clé de la demande pour le marché américain de la vaisselle en céramique. Après plusieurs années de report des dépenses d'investissement durant la pandémie, les exploitants hôteliers accordent la priorité aux plans d'amélioration des propriétés axés sur les espaces en contact avec les clients, notamment les points de restauration et de boissons. Selon CBRE, les départements restauration et boissons des hôtels sont apparus comme un point positif en 2025, les exploitants augmentant leurs dépenses pour rafraîchir les concepts de restauration, améliorer la qualité du service et aligner les offres sur l'évolution des attentes des clients. Ce réinvestissement se traduit directement par une augmentation des achats de vaisselle commerciale. Les hôtels américains ont enregistré une hausse de 17,3 % en glissement annuel dans la catégorie des autres dépenses au premier semestre 2025, couvrant la porcelaine, l'argenterie, le linge de table et les équipements connexes, dépassant l'inflation générale des coûts dans le secteur[2]. À mesure que les salles à manger sont rénovées, les exploitants révisent les spécifications de la table pour répondre aux normes de marque actualisées, résister aux conditions intensives de lavage en machine et soutenir les exigences contemporaines en matière de dressage des assiettes dans des formats allant de la restauration toute la journée aux concepts portés par des chefs. Les cycles de remplacement sont également comprimés à mesure que les établissements synchronisent les achats de vaisselle avec les calendriers de rénovation plus larges afin de minimiser les temps d'arrêt et de stabiliser les coûts unitaires. Cet effet est amplifié par la concentration géographique des ouvertures et rénovations d'hôtels dans le Sud et l'Ouest, où les marchés de la Sunbelt et côtiers continuent d'attirer de nouveaux investissements.
La demande portée par les réseaux sociaux pour des esthétiques de grès distinctives
La narration visuelle autour du dressage des assiettes et des compositions de table a accru la valeur perçue des émaux, textures et formes uniques, ce qui soutient la réalisation de prix premium sur le marché américain de la vaisselle en céramique. L'engouement pour les designs patrimoniaux a suscité des rééditions qui trouvent un écho auprès des collectionneurs et des nouveaux acheteurs, illustré par le relancement de la collection Spice Village de Lenox, qui s'est aligné sur le regain d'appétit pour les services de table soigneusement sélectionnés. Les restaurants qui ancrent les scènes gastronomiques régionales ont également influencé les préférences des ménages, les clients cherchant à reproduire chez eux les expériences vécues sur place, une tendance reflétée dans l'étendue des établissements reconnus dans la sélection 2025 du Nord-Est du Guide MICHELIN[3]. Les extensions de marque vers des programmes communautaires et d'économie circulaire ont encore accru l'engagement, illustrées par l'initiative de revente de Heath Ceramics qui remet en circulation des pièces patrimoniales tout en renforçant la longévité des produits. Ces comportements des consommateurs renforcent l'attrait des finitions tactiles du grès et le rôle des collaborations de design dans l'orientation des décisions d'achat sur les canaux de vente au détail et en ligne pour le marché américain de la vaisselle en céramique.
Le rapprochement des sources d'approvisionnement pour les marques distributeurs réduit les délais de livraison et le risque de stocks
La diversification continue en dehors de la Chine dans le cadre de l'évolution des droits de douane de la Section 301 accélère les stratégies de rapprochement des sources d'approvisionnement et d'approvisionnement multi-pays au sein du marché américain de la vaisselle en céramique[4]. Les détaillants et les importateurs privilégient des partenariats de fabrication plus proches pour stabiliser les délais de livraison, réduire la volatilité logistique et limiter l'exposition au besoin en fonds de roulement. Ces avantages sont particulièrement importants pour les assortiments de marques distributeurs et saisonniers qui nécessitent des cycles de renouvellement fréquents et une mise en rayon plus rapide. Le rapprochement des sources d'approvisionnement permet un réapprovisionnement plus réactif et un meilleur alignement avec les calendriers sociaux, de cadeaux et promotionnels, tout en améliorant la surveillance des normes de conformité et de qualité. Les grands fournisseurs de marques distributeurs bénéficient d'économies d'échelle dans les assortiments à rotation rapide, soutenant la demande de la grande distribution à tous les niveaux de prix. Parallèlement, les activités de consolidation et les investissements dans les infrastructures de distribution renforcent la portée régionale et synchronisent les calendriers de production avec les fenêtres de demande des détaillants, renforçant l'optimisation de l'approvisionnement en marques distributeurs comme moteur de croissance structurel pour le marché.
Analyse de l'impact des freins*
| Frein | Impact (≈) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'énergie pour la cuisson au four | -1.8% | Midwest et Sud | Court terme (≤ 2 ans) |
| Les importations asiatiques à bas coût exercent une pression sur les marges | -2.3% | National, particulièrement aigu dans le Sud et l'Ouest | Moyen terme (2-4 ans) |
| Approvisionnement volatile en kaolin et en argile à boule | -0.9% | Sud et national | Moyen terme (2-4 ans) |
| Incertitude liée au risque de rappel au titre de la Proposition 65 | -1.2% | Ouest et national | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés d'énergie pour la cuisson au four érodent les marges de fabrication nationale
Des coûts énergétiques élevés et volatils représentent un frein majeur pour les fabricants nationaux sur le marché américain de la vaisselle en céramique. La production de céramique est très énergivore, les processus de cuisson et de séchage au four reposant fortement sur le gaz naturel et l'électricité. Jusqu'en 2025, des hausses inégales des prix du gaz naturel pour les utilisateurs industriels ont augmenté les coûts énergétiques livrés, compliquant la planification de la production et limitant la capacité des fabricants à répercuter les hausses de prix sans affecter la demande. La dynamique plus large du marché de l'énergie a encore intensifié les pressions sur les coûts. L'expansion de la capacité d'exportation de GNL américain a accru la concurrence pour l'approvisionnement en gaz domestique, affectant à la fois les volumes contractuels et l'exposition au marché spot. Dans le même temps, la hausse des prix de l'électricité pour les consommateurs industriels a alourdi la charge globale des coûts des intrants pour les installations qui dépendent des deux sources d'énergie dans les phases de cuisson, d'émaillage et de finition. Ces pressions sont particulièrement aiguës dans les principaux pôles de production du Midwest et de certaines parties du Sud, où l'exposition aux fluctuations saisonnières des prix et aux contraintes de transport peut entraîner une variabilité abrupte des coûts unitaires. En conséquence, les fabricants adoptent des calendriers de production plus prudents et une gestion plus stricte du débit pour préserver la stabilité des marges.
Les importations asiatiques à bas coût exercent une pression sur les marges à tous les niveaux de prix
La concurrence persistante des importations en provenance de fabricants asiatiques continue de contraindre la flexibilité tarifaire dans les segments d'entrée de gamme et de milieu de gamme du marché américain de la vaisselle en céramique. Des coûts de production inférieurs dans certains pôles d'approvisionnement asiatiques limitent la capacité des producteurs nationaux à répercuter intégralement la hausse des coûts énergétiques, de main-d'œuvre et de conformité, en particulier dans les catégories de produits qui dépendent de processus de formage, d'émaillage et de décoration à forte intensité de main-d'œuvre. Bien que les ajustements des droits de douane de la Section 301 aient entraîné une diversification partielle des sources d'approvisionnement, les avantages en termes de coûts restent prononcés dans les formats à grand volume. Les détaillants disposant de programmes de marques distributeurs établis s'appuient sur des réseaux de fournisseurs mondiaux et des engagements de volumes importants pour maintenir des coûts à l'arrivée stables, maintenant une pression sur les prix des fournisseurs nationaux et renforçant des calendriers promotionnels agressifs lors des pics de cadeaux et des fêtes. L'accès efficace aux ports via les points d'entrée occidentaux et méridionaux soutient en outre une distribution rapide vers l'intérieur des assortiments importés, intensifiant la concurrence avec les gammes fabriquées aux États-Unis. En réponse, les fabricants nationaux mettent de plus en plus l'accent sur l'équité de marque, la conformité vérifiée et la différenciation par le niveau de service pour défendre leurs marges et préserver leur mix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la porcelaine progresse grâce à la vitrification résistante aux éclats tandis que le grès maintient sa part dans les ménages
Le grès a représenté 44,48 % de la part de marché des arts de la table en céramique aux États-Unis en 2025, soutenu par des corps vitrifiés durables et une large palette d'émaux qui répondent à la fois aux besoins d'usage quotidien et d'exposition. Ce segment séduit les ménages qui valorisent la compatibilité avec le lave-vaisselle et le micro-ondes ainsi que la variété des couleurs, ce qui favorise les achats répétés d'assiettes, de bols et de tasses en stock ouvert sur tous les canaux. Les acheteurs commerciaux maintiennent également des commandes régulières de grès vitrifié pour les opérations de banquet et à fort taux de rotation, où la résistance aux éclats dans les salles de plonge est essentielle. Au sein du marché des arts de la table en céramique aux États-Unis, le grès bénéficie d'une esthétique soignée qui s'aligne sur les tendances des contenus sociaux et les formats de restauration décontractée moderne. Alors que les événements en direct et les rassemblements se stabilisent, l'équilibre prix-durabilité du grès reste central, tant pour le remplacement que pour la constitution progressive de services dans le marché des arts de la table en céramique aux États-Unis.
La porcelaine et le bone china sont les types à la croissance la plus rapide avec un CAGR projeté de 8,63 % jusqu'en 2031, soutenus par les exigences de la gastronomie et le comportement de montée en gamme des ménages vers des blancs plus lumineux et des profils plus fins. La vitrification et les performances d'émaillage de la catégorie entrent en jeu dans les scénarios de lavage à haute température, ce qui améliore l'économie du cycle de vie dans les hôtels et les restaurants. Les lancements de marques ont exploité l'héritage et les éditions limitées pour réintroduire les récits de la porcelaine auprès des jeunes acheteurs, le relancement de Spice Village par Lenox renforçant l'appétit pour des services cohérents à des prix premium accessibles. Les autres types, notamment la faïence et les formulations de niche, continuent de jouer un rôle de soutien là où des finitions spécifiques ou des seuils de prix sont requis dans les assortiments de détail. Sur la période de prévision, les gains de la porcelaine devraient compléter la large base du grès, les deux formats restant au cœur du marché des arts de la table en céramique aux États-Unis.



Par utilisateur final : le sous-segment de la restauration éclipse la croissance des ménages grâce aux dépenses d'investissement liées aux rénovations
Les ménages ont conservé une part de 58,38 % en 2025, reflétant la profondeur des occasions d'utilisation qui soutiennent les achats de vaisselle de base et de plats de service sur le marché américain de la vaisselle en céramique. Les consommateurs privilégient les services complets qui coordonnent couleur et forme, avec des renouvellements saisonniers souvent liés aux cadeaux et aux mises à jour du domicile qui nécessitent des remplacements ou des extensions. La découverte en ligne a ajouté de la variété aux assortiments des ménages, les marques en vente directe aux consommateurs mettant en avant la sécurité des matériaux et la provenance de fabrication dans les pages produits et le marketing. Le canal soutient également l'expérimentation des couleurs et des émaux en petites séries, ce qui s'aligne sur les cycles de décoration sans imposer d'importants engagements de stocks. Ces éléments sous-tendent la solidité de base des ménages tout en offrant des voies vers la premiumisation sur le marché américain de la vaisselle en céramique.
Le segment commercial devrait dépasser les ménages, porté par le sous-segment de la restauration, dont la croissance est projetée à un CAGR de 11,76 % jusqu'en 2031, tandis que l'hébergement et l'hôtellerie progressent légèrement moins vite. La reprise des plans d'amélioration des propriétés et des rénovations des salles à manger place les choix de vaisselle au premier plan à mesure que les exploitants rafraîchissent l'expérience client. L'élan des dépenses au sein des départements restauration et boissons des hôtels comprenait une hausse significative en glissement annuel des autres dépenses au premier semestre 2025, une catégorie qui englobe la porcelaine et les articles connexes en salle. Les exploitants recherchent la résistance aux éclats, la vérification de la conformité et la clarté sur la disponibilité à long terme lors de la consolidation des listes de références sous des disciplines d'inventaire plus strictes. Ces besoins soutiennent les commandes en volume, le réapprovisionnement prévisible et les partenariats fournisseurs capables de répondre aux objectifs de niveau de service sur le marché américain de la vaisselle en céramique.
Par canal de distribution : le canal en ligne progresse fortement grâce au contournement direct aux consommateurs tandis que les supermarchés maintiennent le volume de transactions
Les supermarchés et hypermarchés détenaient 39,35 % de la part du marché américain de la vaisselle en céramique en 2025 avec un mix de services quotidiens, d'essentiels en stock ouvert et de rotations saisonnières qui captent les occasions à fort trafic. Les programmes de marques distributeurs sont très présents chez ces détaillants, ce qui contribue à ancrer les prix d'entrée de gamme tout en élargissant la variété des styles lors des pics de cadeaux et des fêtes. Les magasins spécialisés proposent des sélections soigneusement choisies et des expériences en magasin qui soutiennent le merchandising visuel et les collaborations de marques, contribuant à défendre les marges contre les cycles de remises. Les grossistes continuent de servir les points de vente indépendants et les comptes commerciaux plus petits, bien que les achats directs auprès des fabricants aient augmenté là où les volumes le justifient. Ces canaux soutiennent collectivement la large portée du marché américain de la vaisselle en céramique tout en s'adaptant à des préférences d'achat variées.
Le canal en ligne est le canal à la croissance la plus rapide avec un CAGR projeté de 15,39 % jusqu'en 2031, à mesure que les marques et les studios développent leurs boutiques en ligne directes et leurs abonnements. Le marché américain de la vaisselle en céramique bénéficie d'un rayon numérique capable de présenter la conformité, la science des matériaux et les instructions d'entretien aux côtés de contenus créatifs qui influencent les décisions d'achat. Les investissements de montée en puissance reflètent cette force du canal, illustrée par le programme d'expansion d'East Fork pour répondre à la demande directe aux consommateurs soutenue. Les détaillants patrimoniaux étendent également leur portée via le commerce électronique et les offres omnicanales, avec des exclusivités en magasin complétées par la découverte en ligne et les fenêtres de précommande pour les éditions limitées. Sur la période de prévision, l'équilibre entre le commerce physique et le commerce en ligne restera une dynamique centrale à mesure que les consommateurs pèsent l'immédiateté, la sélection et la confiance dans l'approvisionnement au sein du marché américain de la vaisselle en céramique.

Analyse géographique
Le Sud a été en tête avec une part de 33,49 % en 2025, reflétant l'empreinte hôtelière et de restauration de la région ainsi que le rythme de formation des ménages dans les zones métropolitaines à forte croissance qui renforcent la demande à long terme dans le marché des arts de la table en céramique aux États-Unis. Le profil régional bénéficie également de la proximité d'approvisionnements relocalisés, ce qui raccourcit les délais pour les collections en marque propre et saisonnières qui reposent sur la régularité du réapprovisionnement. Alors que les opérateurs procèdent à des rénovations et rouvrent des formats de restauration, le Sud continue d'afficher de solides investissements en salle qui incluent le renouvellement et l'expansion des arts de la table. Les avantages de distribution via les grands ports et les corridors logistiques soutiennent la rapidité de mise en rayon pour les flux d'importation et nationaux, ce qui contribue à stabiliser la disponibilité dans les points de vente au détail et commerciaux. Ces dynamiques ancrent le rôle du Sud en tant que moteur de croissance pour le marché des arts de la table en céramique aux États-Unis jusqu'en 2031.
L'Ouest est la région à la croissance la plus rapide avec un CAGR de 8,44 % jusqu'en 2031, sur une base qui comprend de grands pôles d'hôtellerie et une forte présence artisanale qui stimule la premiumisation dans le marché des arts de la table en céramique aux États-Unis. Le contrôle de conformité est intense, ce qui élève le niveau d'exigence en matière de documentation et de sécurité des émaux dans les assortiments et incite à une qualification plus rigoureuse des fournisseurs. Le leadership culinaire de la région renforce les préférences des ménages pour des formes et des finitions distinctives, les convives traduisant les inspirations de la salle à manger en achats à domicile, un schéma visible dans l'étendue des établissements mis en avant par le Guide MICHELIN. L'investissement des marques dans les showrooms et la présence en détail complète la demande en ligne, notamment de nouveaux emplacements qui élargissent l'accès aux assortiments axés sur le design et aux programmes professionnels. Sur la période de prévision, la culture de l'innovation et du design de la région continuera d'élever le mix du marché des arts de la table en céramique aux États-Unis.
Le Nord-Est a représenté une part significative en 2025, ancré par des marchés urbains denses avec des besoins élevés de remplacement des arts de la table dans les ménages et l'hôtellerie dans le marché des arts de la table en céramique aux États-Unis. La densité de la gastronomie dans les grandes villes élève les standards de design pour le dressage des assiettes et la sélection des arts de la table, ce qui tend à se répercuter sur les comportements d'achat des ménages lorsque les convives transposent leurs expériences au restaurant à domicile. La reconnaissance de la région dans le Guide MICHELIN 2025 souligne l'influence continue des programmes menés par les chefs sur la sélection du verre, des couverts et de la porcelaine aux côtés de la vaisselle principale. Les détaillants y associent les labels patrimoniaux aux ateliers contemporains, tandis que les garanties de conformité et de qualité restent essentielles pour la distribution multi-États. À l'avenir, le Nord-Est est bien positionné pour bénéficier des cycles périodiques de rénovation et d'une base stable d'acheteurs premium qui maintiennent des dépenses par couvert plus élevées dans le marché des arts de la table en céramique aux États-Unis.
Paysage réglementaire
Aux États-Unis, la vaisselle en céramique destinée à un usage alimentaire est soumise à des exigences fédérales concernant la migration des métaux lourds provenant des glaçures et décorations. La Food and Drug Administration (FDA) des États-Unis fixe des exigences pour la céramique ornementale et décorative en vertu du 21 CFR 109.16, accompagnées de recommandations de conformité relatives à la contamination par le plomb dans la poterie et la céramique. Pour les produits non destinés à un usage alimentaire, les fabricants sont tenus d'utiliser un étiquetage d'avertissement permanent (par exemple, des mentions telles que non destiné à un usage alimentaire) avec des exigences précises de placement et de lisibilité, ce qui affecte la conformité à l'importation, les processus d'étiquetage et les contrôles qualité des distributeurs.
La politique commerciale façonne également l'importation de la vaisselle dans le pays en vertu du chapitre 69 du Harmonized Tariff Schedule (HTS), incluant la vaisselle en porcelaine (HTS 6911) et la vaisselle en céramique (HTS 6912). Les importateurs gèrent une exposition tarifaire à plusieurs niveaux, comprenant les taux de droits NPF standards et l'impact continu des tarifs de la section 301 pour les marchandises originaires de Chine, ce qui renforce la discipline en matière d'approvisionnement multi-pays et de documentation, en parallèle des exigences de conformité au niveau des États, telles que la Proposition 65 de Californie. La Proposition 65 renforce les exigences d'avertissement et de test concernant l'exposition au plomb et au cadmium dans les circuits destinés aux consommateurs.
Analyse de la chaîne de valeur
La chaîne de valeur de la vaisselle en céramique aux États-Unis commence généralement par les matières premières, incluant les pâtes argileuses et les intrants de glaçure, puis se poursuit par le façonnage, la glaçure et la décoration, et la cuisson au four à haute température. Suivent ensuite le contrôle qualité, les tests et l'emballage. L'approvisionnement suit une double voie, la vaisselle quotidienne à fort volume étant souvent portée par l'importation, tandis que les gammes premium et orientées design proviennent plus fréquemment de petits ateliers domestiques ou de producteurs européens établis pour la porcelaine haut de gamme. La cuisson, gourmande en énergie, demeure un facteur de coût majeur pour la production domestique, tandis que l'économie de l'importation est façonnée par l'exposition tarifaire et la volatilité logistique.
En aval, les produits circulent via la distribution de masse (incluant les supermarchés et hypermarchés), le commerce spécialisé, et les grossistes desservant l'hôtellerie-restauration et les comptes indépendants, en parallèle de canaux en ligne et de vente directe au consommateur en forte croissance. Les importateurs et les programmes de marque de distributeur occupent une position centrale dans la planification de l'assortiment et le réapprovisionnement, coordonnant usines étrangères, transitaires, ports et distribution domestique. La diversification hors de Chine sous la pression tarifaire a accru l'importance d'une capacité de fabrication alternative qualifiée, mais le nombre d'options hors Chine pour la faïence et le grès du quotidien reste limité. Par conséquent, les délais de livraison, les quantités minimales de commande et la documentation de conformité continuent de créer des frictions à travers la chaîne.
Paysage concurrentiel
Concentration du Marché
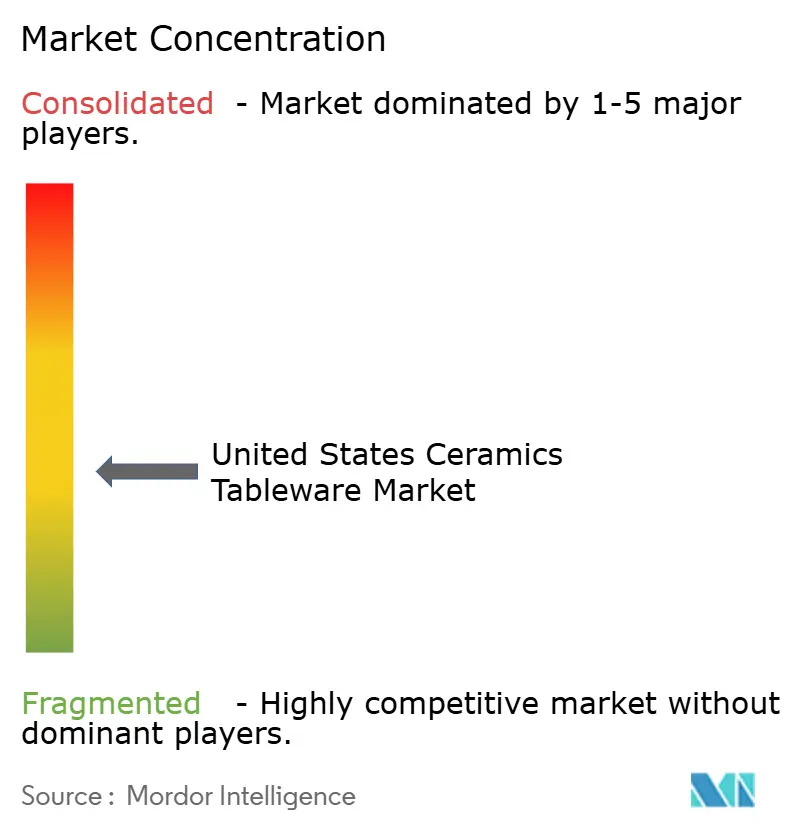
Le marché américain de la vaisselle en céramique reste modérément concentré, les plus grands fabricants détenant une part significative de la part de marché globale en 2025. Corelle Brands est en tête du paysage concurrentiel, suivi de Gibson Homewares, Lenox Corporation, The Fiesta Tableware Company et Libbey Inc., qui façonnent ensemble la dynamique des prix et de la distribution sur les principaux canaux. Malgré cette concentration, le marché continue d'offrir des opportunités significatives pour les studios orientés design et les fournisseurs spécialisés de marques distributeurs qui se distinguent par leur agilité, la curation de leurs assortiments et leur rapidité de mise sur le marché. Les détaillants et les acheteurs commerciaux favorisent de plus en plus les fournisseurs qui démontrent de solides capacités de conformité, notamment une traçabilité de bout en bout et des tests de produits cohérents. Ces attentes influencent les priorités de développement des produits, avec un accent accru sur les corps en céramique durables, les performances stables des émaux et l'approvisionnement vérifié en matières premières. En conséquence, la rigueur en matière de conformité est devenue un facteur de différenciation concurrentielle plutôt qu'une exigence de base.
Les principaux fournisseurs investissent activement pour étendre leur portée géographique, améliorer leur rapidité de mise sur le marché et renforcer leurs partenariats de distribution dans les segments ménagers et commerciaux. Des acquisitions stratégiques ont été utilisées pour élargir les portefeuilles et améliorer les capacités de service, notamment dans la vaisselle axée sur l'hôtellerie, où la fiabilité et l'échelle sont essentielles. L'expansion de la distribution en Amérique du Nord a permis une exécution plus rapide pour les comptes commerciaux et a réduit la sensibilité aux délais de livraison. Dans le même temps, les fabricants axés sur le design augmentent leur présence physique et numérique en vente au détail pour améliorer la visibilité de la marque et l'engagement client. L'expansion des capacités parmi les studios en vente directe aux consommateurs témoigne de la confiance dans la demande soutenue tout en préservant l'artisanat et le contrôle de la qualité. Collectivement, ces initiatives reflètent un accent pratique sur l'optimisation de l'empreinte, l'alignement de la distribution et l'accessibilité des canaux.
Les stratégies de différenciation des produits se concentrent de plus en plus sur la provenance, la sécurité des matériaux et la durabilité, façonnant les décisions d'achat aussi bien chez les utilisateurs finaux résidentiels que commerciaux. Les marques affinent les récits de leurs assortiments pour mettre en avant la durabilité, l'approvisionnement responsable et la valeur à long terme, renforçant la confiance et les achats répétés. Les initiatives circulaires, notamment la revente de marque et les programmes d'extension de la durée de vie des produits, gagnent du terrain à mesure que la durabilité s'intègre davantage dans les attentes des consommateurs. Les fabricants patrimoniaux exploitent également les designs d'archives et les collections patrimoniales pour séduire à la fois les clients établis et les nouveaux publics en quête d'authenticité. Sur la période de prévision, l'équilibre entre les produits importés et la fabrication rapprochée devrait continuer d'évoluer. Les fournisseurs qui combinent réactivité, documentation et capacités de service régionales sont les mieux positionnés pour défendre leur part de marché à mesure que la demande évolue entre les canaux ménagers et commerciaux.
Leaders du secteur américain de la vaisselle en céramique
-
Corelle Brands (Instant Brands)
-
Gibson Homewares
-
Lenox Corporation
-
The Fiesta Tableware Company
-
Libbey Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les assortiments axés sur la conformité créent des opportunités pour les marques et fournisseurs capables de documenter la sécurité des glaçures et la préparation en matière d'étiquetage sur une distribution multi-états, en particulier alors que les équipes d'achat et les pages produit numériques mettent en avant la sécurité des matériaux et la provenance. Les exigences fédérales de la FDA pour la céramique et le contrôle au niveau des États tel que la Proposition 65 de Californie accroissent la valeur des programmes de test répétables, de la traçabilité et d'une communication claire sur l'entretien et l'usage. Cela soutient un positionnement premium et aide à réduire le risque de rappel pour les distributeurs, tant pour les acheteurs domestiques que pour ceux de la restauration commerciale.
Les ajouts de capacité et l'investissement domestique ou de proximité soutiennent également des opportunités centrées sur la réduction des délais et les cycles de remplacement commercial. East Fork Pottery a annoncé une expansion de 2,5 millions USD de son site d'Asheville (30 000 pieds carrés, environ 40 nouveaux postes) pour accroître la production destinée à une base de demande servie de plus en plus par les canaux directs. Par ailleurs, Landmark Ceramics UST, Inc. a achevé, en mars 2024, une cérémonie d'inauguration pour une extension de 70 millions USD de son usine au Tennessee, ajoutant un nouveau four et portant la capacité annuelle à 80 millions de pieds carrés. Combinés à une diversification continue de l'approvisionnement motivée par l'empilement des tarifs sur la vaisselle en céramique importée, ces mouvements laissent entrevoir une opportunité concrète pour les fournisseurs capables d'associer une disponibilité fiable à des atouts de durabilité, notamment la résistance aux éclats et la performance en lave-vaisselle, pour répondre à la demande de remplacement liée aux rénovations dans l'hôtellerie-restauration.
Développements récents du secteur
- Mars 2026 : La Cour d'appel des États-Unis pour le cinquième circuit a confirmé une décision liée aux procédures de chapitre 11 de Corelle Brands, confirmant que l'entreprise conservait des droits d'indemnisation liés aux commandes d'achat achevées. La décision a soutenu la continuité des commandes et clarifié les protections contractuelles autour des transactions historiques, ce qui peut influencer la confiance des fournisseurs et distributeurs dans les structures d'exécution et de résolution des litiges.
- Décembre 2025 : East Fork Pottery a annoncé une expansion de 2,5 millions USD de son site de production d'Asheville, en Caroline du Nord, ajoutant 30 000 pieds carrés avec des plans de création d'environ 40 nouveaux emplois qualifiés tout en maintenant plus de 125 postes existants. Cet investissement accroît la capacité domestique pour la vaisselle en céramique de design et renforce la capacité de la marque à répondre à la demande de vente directe au consommateur avec des délais plus courts.
- Mars 2024 : Landmark Ceramics UST, Inc. a tenu une cérémonie d'inauguration pour une extension d'usine de 70 millions USD à Mt. Pleasant, Tennessee, ajoutant un nouveau four et portant la capacité de production annuelle à 80 millions de pieds carrés. Cette extension a élargi la capacité de fabrication de céramique basée aux États-Unis, soutenant la résilience de l'approvisionnement et des niveaux de service plus rapides pour les clients privilégiant la production nord-américaine et un réapprovisionnement prévisible.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette étude, le marché est défini comme la valeur des arts de la table en céramique vendus aux États-Unis, couvrant les articles courants utilisés pour servir et manger, dans les segments des achats ménagers et commerciaux.
Exclusions du périmètre : Nous excluons les arts de la table non céramiques tels que le plastique, le papier, le métal, le verre, ainsi que tout accessoire de table qui n'est pas principalement en céramique.
Aperçu de la Segmentation
- Par type (valeur)
- Porcelaine et bone china
- Grès (céramique)
- Autres types
- Par utilisateur final (valeur)
- Ménages
- Secteur commercial
- Segment hébergement et hôtellerie
- Segment restauration
- Autres utilisateurs finaux
- Par canal de distribution (valeur)
- Supermarchés et hypermarchés
- Magasins spécialisés
- Grossistes
- En ligne
- Autres canaux de distribution
- Par géographie (valeur)
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire pose les bases du dimensionnement en clarifiant ce qui est comptabilisé, comment la demande évolue généralement et quelles fourchettes de prix semblent réalistes aux États-Unis. Nous avons consulté des sources publiques telles que le Bureau du recensement des États-Unis (statistiques du commerce de détail et de la fabrication), les données commerciales de la Commission du commerce international des États-Unis, les séries de prix et de dépenses des consommateurs du Bureau des statistiques du travail, ainsi que les statistiques d'importation des douanes américaines, le cas échéant, pour les catégories liées à la céramique.
Pour ancrer le modèle, nous avons également consulté des sources telles que les publications des associations professionnelles, les sites web des détaillants et des marques pour le contexte des produits et des prix, les rapports annuels et les présentations aux investisseurs des entreprises, ainsi que la couverture de la presse économique de référence pour les évolutions des dépenses des consommateurs et de la demande hôtelière. Le cas échéant, notre équipe a utilisé des abonnements payants pour les données financières des entreprises et la veille d'actualités, ainsi que des bases de données d'importation et d'exportation au niveau des expéditions pour vérifier la cohérence des signaux d'approvisionnement. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données au cours du processus de recherche.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester les hypothèses documentaires sur la manière dont le marché est acheté, tarifé et réapprovisionné, notamment auprès des ménages, de la restauration et des acheteurs du secteur de l'hébergement. Nous avons échangé avec un panel de fabricants, distributeurs, détaillants et contacts en charge des achats commerciaux à travers les États-Unis, afin que les dynamiques de canal et les évolutions de matériaux (porcelaine, bone china et grès) puissent être reflétées dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs de plus petite taille : 16 % | Managers : 45 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché commence par une construction descendante dans laquelle les pools de dépenses sont reconstitués à partir des signaux de demande par catégorie et du contexte commercial et de production, puis alignés sur la part des arts de la table en céramique au sein du total des arts de la table. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des points de prix échantillonnés sur les canaux clés multipliés par les mouvements d'unités estimés, ainsi que des vérifications de cohérence auprès des fournisseurs et distributeurs, ce qui permet d'ajuster les sous-couvertures dans une série de données donnée.
Les données utilisées dans le modèle comprennent la formation des ménages et les cycles de remplacement de la vaisselle, les indicateurs de fréquentation des restaurants et de l'hôtellerie, l'intensité des importations et les évolutions du mix (par exemple, quelle part de l'approvisionnement provient de l'étranger), la progression de la part en ligne et les mouvements de prix observés liés aux pressions sur les coûts de la céramique et de l'énergie. Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une vue de régression multivariée simple sur les facteurs les plus stables, et les hypothèses ont été affinées à l'aide des avis d'experts sur les schémas de normalisation dans les biens de consommation discrétionnaires pour la maison et le réapprovisionnement commercial. Là où des lacunes ascendantes sont apparues, une interpolation conservatrice a été appliquée, puis réexaminée lors de la validation afin que le résultat final reste traçable par rapport aux signaux réels du march.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants avant validation finale, notamment en vérifiant si les dépenses implicites par ménage et les répartitions par canal semblent réalistes, et si la direction des échanges commerciaux correspond au récit de la consommation. Si un écart important apparaît dans un segment ou une région, nous revérifions la série de données d'entrée, examinons le calendrier des devises et recontactons certains interviewés pour confirmer si un vrai changement s'est produit ou si une hypothèse doit être corrigée.
Les révisions se déroulent par étapes, en commençant par des vérifications au niveau du modèle, suivies d'une révision par les pairs des hypothèses et des calculs, puis d'une passe finale par l'analyste juste avant la livraison afin que les modifications de dernière minute soient prises en compte. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent et peuvent faire évoluer les prix, la demande ou la disponibilité de l'approvisionnement de manière visible.
Taille du Marché des Arts de la Table en Céramique aux États-Unis selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les arts de la table en céramique aux États-Unis peuvent varier considérablement, car différentes études définissent la céramique différemment, incluent ou excluent la demande de la restauration, ou utilisent des bases de prix et des calendriers de mise à jour différents. Une vérification sous forme de tableau est utile car elle permet de voir plus facilement si l'écart est principalement dû à un problème de périmètre, de prix ou de calendrier.
Le tableau de référence montre un écart notable qui provient en grande partie de ce qui est comptabilisé comme arts de la table en céramique. Dans le modèle de Mordor Intelligence, le total est construit à partir des arts de la table en céramique uniquement, couvrant la demande des ménages et commerciale, et il est ancré à une année de base 2025 avec le chemin de prévision 2026 à 2031 appliqué de manière cohérente en USD.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 7,36 milliards USD (2025) | |
| Éditeur Industriel A | 6,20 milliards USD (2024) | Utilise une année de base antérieure et peut sous-estimer la valeur actuelle si les hausses de prix et le glissement du mix vers le grès premium ne sont pas pleinement intégrés dans la période de base, ce qui affecte également le point de départ des prévisions. |
| Plateforme de Données Commerciales B | 4,90 milliards USD (2024) | S'appuie fortement sur des proxies d'importation et d'expédition pour les catégories de céramique, ce qui peut manquer les volumes produits localement et peut exclure une partie de la demande de remplacement commercial, comprimant ainsi l'estimation de valeur. |
En comparant les trois chiffres, la différence s'explique principalement par le calendrier de l'année de base et par le fait que l'estimation est liée à la valeur de la demande finale ou à des proxies d'approvisionnement. En maintenant un périmètre cohérent et en validant les principaux facteurs tels que les mouvements de prix, le mix de canaux et le réapprovisionnement de l'hôtellerie, le chiffre final reste plus facile à réconcilier et à reproduire lors de la publication de nouvelles données.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et la croissance attendue du marché américain de la vaisselle en céramique ?
La taille du marché américain de la vaisselle en céramique est de 7,83 milliards USD en 2026 et devrait atteindre 11,42 milliards USD d'ici 2031 à un CAGR de 7,84 %.
Quels types de produits sont en tête et lesquels connaissent la croissance la plus rapide sur le marché américain de la vaisselle en céramique ?
Le grès est en tête avec une part de 44,48 % en 2025, tandis que la porcelaine et le bone china sont les types à la croissance la plus rapide avec un CAGR de 8,63 % jusqu'en 2031.
Quels segments d'utilisation finale stimulent la demande sur le marché américain de la vaisselle en céramique ?
Les ménages détiennent une part de 58,38 % en 2025, mais le sous-segment commercial de la restauration devrait croître à un CAGR de 11,76 % jusqu'en 2031, soutenu par les rénovations des hôtels et restaurants.
Comment les canaux de distribution évoluent-ils sur le marché américain de la vaisselle en céramique ?
Les supermarchés et hypermarchés détiennent une part de 39,35 % en 2025, tandis que le canal en ligne est le canal à la croissance la plus rapide avec un CAGR de 15,39 % jusqu'en 2031, à mesure que les marques en vente directe aux consommateurs se développent.
Quelles régions sont en tête et connaissent la croissance la plus rapide sur le marché américain de la vaisselle en céramique ?
Le Sud est en tête avec une part de 33,49 % en 2025, et l'Ouest est le plus en croissance avec un CAGR de 8,44 % jusqu'en 2031.