
Taille et part de marché de l'amélioration de l'habitat DIY en Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
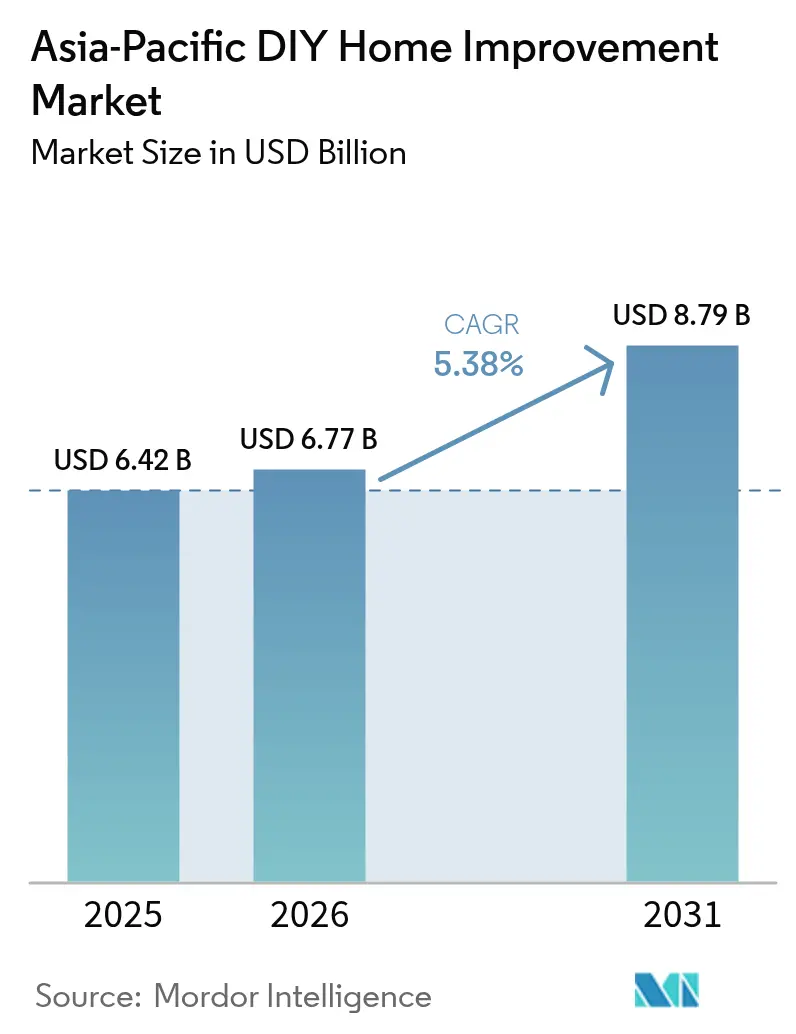
| Taille du marché de l'année de base (2025) | 6.42 Milliards de dollars |
| Taille du Marché (2026) | 6.77 Milliards de dollars |
| Taille du Marché (2031) | 8.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.38 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'amélioration de l'habitat DIY en Asie Pacifique par Mordor Intelligence
Le marché de l'amélioration de l'habitat DIY en Asie Pacifique devrait croître de 6,42 milliards USD en 2025 à 6,77 milliards USD en 2026 et devrait atteindre 8,79 milliards USD d'ici 2031, à un CAGR de 5,38 % sur la période 2026-2031. La croissance de la demande bénéficie d'une migration urbaine soutenue, de revenus disponibles plus élevés et d'une acceptation croissante des projets de rénovation autogérés. Les options de financement intégré, telles que l'achat différé (acheter maintenant, payer plus tard), ont amélioré l'accessibilité financière, tandis que les investissements dans le commerce omnicanal raccourcissent les délais de livraison et renforcent l'engagement des clients. La préférence des consommateurs pour des améliorations cosmétiques gérables et des appareils domotiques prêts à l'emploi continue de stimuler les volumes de transactions. Les évolutions réglementaires en faveur des matériaux à faible teneur en COV et ignifuges orientent la premiumisation des catégories, créant des opportunités pour les fournisseurs conformes.
Principaux enseignements du rapport
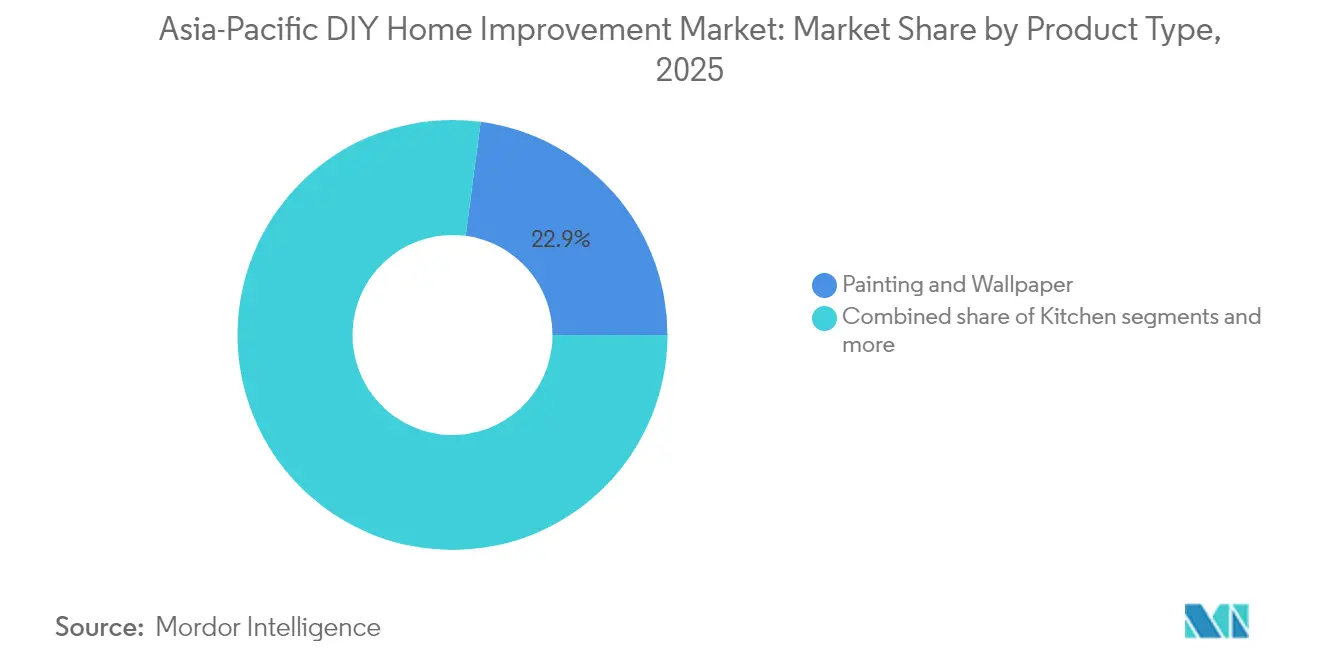
- Par type de produit, la peinture et le papier peint ont dominé avec 22,91 % de la part de marché de l'amélioration de l'habitat DIY en Asie Pacifique en 2025, tandis que les accessoires d'installation domotique devraient progresser à un CAGR de 13,10 % jusqu'en 2031.
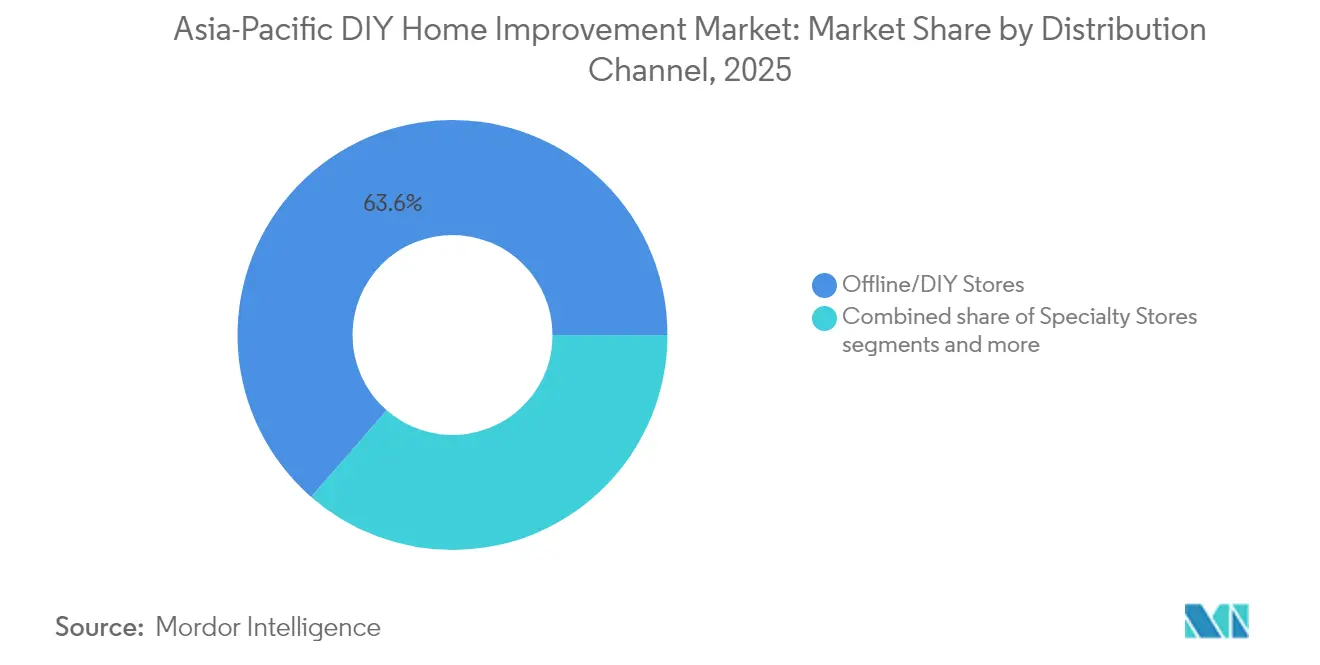
- Par canal de distribution, les magasins DIY d'amélioration de l'habitat ont détenu 63,58 % de la taille du marché de l'amélioration de l'habitat DIY en Asie Pacifique en 2025 ; les canaux en ligne devraient se développer à un CAGR de 17,68 % entre 2026 et 2031.
- Par complexité de projet, les améliorations cosmétiques mineures ont représenté 44,71 % de la taille du marché de l'amélioration de l'habitat DIY en Asie Pacifique en 2025, et les installations domotiques affichent un CAGR de 12,84 % jusqu'en 2031.
- Par géographie, la Chine a capturé 31,88 % de la part de marché de l'amélioration de l'habitat DIY en Asie Pacifique en 2025, tandis que l'Inde est positionnée pour le CAGR le plus rapide de 10,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'amélioration de l'habitat DIY en Asie Pacifique
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) ( %) Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Urbanisation rapide et hausse des revenus disponibles | +1.8% | Chine, Inde et principales économies d'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Expansion omnicanale des grandes surfaces DIY | +1.2% | Australie, Thaïlande, Malaisie, Viêt Nam | Moyen terme (2-4 ans) |
| Tutoriels en ligne et culture DIY portée par les influenceurs | +0.9% | Corée du Sud, Japon, Asie Pacifique élargie | Court terme (≤ 2 ans) |
| Financement intégré et intégrations d'achat différé (BNPL) | +0.7% | Asie du Sud-Est, Inde | Moyen terme (2-4 ans) |
| Pression réglementaire en faveur des matériaux à faible teneur en COV et ignifuges | +0.5% | Chine, Japon, Australie | Long terme (≥ 4 ans) |
| Diversification des importations de bois résineux européen | +0.4% | Japon, Corée du Sud, Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Urbanisation rapide et hausse des revenus disponibles
La migration urbaine en Inde stimule la rotation accrue des logements et réduit la durée des cycles de rénovation. La préférence pour les solutions DIY plutôt que les services de contractants dans les appartements urbains de petite taille entraîne un changement notable du comportement des consommateurs, élargissant efficacement le marché adressable au-delà des zones métropolitaines traditionnelles. Des tendances démographiques parallèles dans des pays tels que l'Indonésie et le Viêt Nam contribuent à l'émergence de nouveaux ménages caractérisés par un pouvoir d'achat accru et une propension croissante aux projets d'amélioration de l'habitat autogérés. Ces facteurs combinés devraient soutenir la croissance à long terme du marché de l'amélioration de l'habitat DIY en Asie Pacifique, offrant des opportunités significatives aux entreprises opérant dans ce secteur.
Expansion omnicanale des grandes surfaces DIY
Les chaînes régionales numérisent leurs stocks et leurs processus d'exécution des commandes pour répondre aux standards du commerce électronique, tout en tirant parti de leurs réseaux de magasins pour offrir la commodité du retrait en magasin (click-and-collect). Bunnings a enregistré une croissance des ventes numériques de 5,1 % au premier semestre de l'exercice 2024, soutenue par des fenêtres de collecte de deux heures pour les membres du programme de fidélité[1]Wesfarmers Limited, « Rapport du premier semestre 2024 », wesfarmers.com.au. Les grandes surfaces renforcent leur proposition de valeur en magasin en proposant des tutoriels intégrés, des services de location d'outils et des consultations de projet, qui répondent aux besoins des clients et favorisent l'engagement. De plus, la mise en œuvre stratégique de la micro-exécution des commandes au sein des points de vente existants optimise la logistique du dernier kilomètre en réduisant les coûts associés et en améliorant l'efficacité des livraisons pour les marchandises volumineuses. Cette approche renforce le positionnement concurrentiel des grandes surfaces sur le marché.
Tutoriels en ligne et culture DIY portée par les influenceurs
Les contenus en ligne réduisent la complexité perçue des projets, renforçant la confiance des consommateurs dans la réalisation de tâches avancées. Les détaillants intègrent de plus en plus des applications de réalité augmentée à leurs sites web, permettant aux consommateurs de visualiser les transformations d'une pièce avant d'effectuer un achat. Cette avancée technologique a contribué à une réduction mesurable des taux de retour de produits. Par ailleurs, les recommandations des influenceurs jouent un rôle essentiel dans la découverte de produits, notamment auprès des jeunes générations qui accordent une grande valeur aux recommandations de leurs pairs. En réponse à ces tendances, les fabricants conçoivent stratégiquement des kits visuellement attrayants et faciles à assembler, adaptés aux préférences des consommateurs et optimisés pour l'engagement sur les réseaux sociaux, renforçant ainsi la visibilité des marques et l'interaction avec les clients.
Financement intégré et intégrations d'achat différé (BNPL)
Les accords d'Atome avec les détaillants d'Asie du Sud-Est illustrent cette évolution vers un crédit sans friction au point de vente[2]Atome Financial, « Services BNPL en Asie du Sud-Est », atome.sg. Des processus efficaces de vérification KYC permettent des approbations rapides, améliorant considérablement l'accès des consommateurs aux produits à haute valeur ajoutée, notamment les outils électriques et les ensembles de peinture multi-pièces. Les autorités réglementaires considèrent généralement l'achat différé (BNPL) comme un instrument stratégique pour promouvoir l'inclusion financière. Cette perspective réglementaire favorable devrait soutenir la trajectoire de croissance du marché à moyen terme, consolidant davantage son rôle dans l'expansion du pouvoir d'achat des consommateurs et le développement du marché.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) ( %) Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénuries de main-d'œuvre qualifiée et inflation des coûts des matériaux | -1.4% | Japon, Australie, Corée du Sud | Moyen terme (2-4 ans) |
| Volatilité des matières premières et du fret entraînant des ruptures de stock | -0.8% | Japon, Corée du Sud, Singapour | Court terme (≤ 2 ans) |
| Faibles niveaux de compétences DIY poussant à l'externalisation vers des professionnels | -0.6% | Chine, Inde, Indonésie | Long terme (≥ 4 ans) |
| Réglementations strictes en matière d'assurance et de permis dans les zones à risque | -0.3% | Australie, Japon, Philippines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre qualifiée et inflation des coûts des matériaux
Depuis 2020, le Japon connaît un déclin significatif de sa main-d'œuvre dans le secteur de la construction, entraînant des délais d'attente prolongés chez les contractants pouvant atteindre six mois. Cette pénurie de main-d'œuvre a contraint les propriétaires à explorer des solutions alternatives d'entraide pour répondre à leurs besoins en matière de construction et de rénovation. En 2024, le Queensland a connu une augmentation significative des salaires des installateurs, reflétant une demande accrue de main-d'œuvre qualifiée. L'État fait face à une pénurie critique, nécessitant 18 000 artisans supplémentaires pour répondre aux besoins du marché et soutenir les projets en cours. Les fabricants d'outils qui simplifient les étapes d'installation gagnent des parts de marché, car les consommateurs remplacent les coûts de main-d'œuvre par des achats d'équipements. Les travaux électriques ou de plomberie complexes restent hors de portée de la plupart des amateurs de DIY, limitant l'adoption dans les catégories de rénovation à plus haute valeur ajoutée.
Faibles niveaux de compétences DIY poussant à l'externalisation vers des professionnels
La préférence pour l'artisanat professionnel en Chine et en Inde limite considérablement l'adoption des pratiques d'auto-installation pour les tâches complexes. Cette tendance est renforcée par des polices d'assurance excluant la couverture des installations réalisées par des non-professionnels, décourageant les propriétaires averses au risque d'entreprendre de telles activités. Reconnaissant ces obstacles, les fabricants et les détaillants mettent en œuvre des stratégies ciblées, notamment le développement de vidéos pédagogiques localisées et l'organisation d'ateliers en magasin. Ces initiatives visent à améliorer la compétence des consommateurs, comblant progressivement le déficit de compétences et renforçant la confiance des propriétaires dans la gestion autonome des tâches d'installation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : L'intégration domotique entraîne l'évolution des catégories
La peinture et le papier peint ont conservé 22,91 % de la part de marché de l'amélioration de l'habitat DIY en Asie Pacifique en 2025, soulignant l'intérêt des consommateurs pour des projets à fort impact visuel mais simples à réaliser. Les accessoires d'installation domotique devraient enregistrer un CAGR de 13,10 % jusqu'en 2031, portés par la baisse des prix du matériel IoT et l'adoption de la norme d'interopérabilité Matter 1.4 (MATTER.ORG). La demande d'éclairage intelligent, de stores automatisés et d'appareils à commande vocale stimule les ventes d'outils accessoires, au bénéfice des fournisseurs de quincaillerie. Les produits de rénovation de cuisine maintiennent leur élan à mesure que les habitudes de cuisine à domicile persistent, tandis que les kits d'armoires modulaires attirent les locataires en quête d'améliorations réversibles. Les exigences réglementaires limitent les incursions des consommateurs dans les travaux électriques haute tension, mais les remplacements de LED basse tension et d'interrupteurs restent accessibles. La croissance du bois et de la gestion de l'aménagement paysager est à la traîne des autres catégories en raison des perturbations d'approvisionnement liées au climat, bien que la stabilisation des importations de bois résineux soutienne la reprise des volumes. Dans toutes les catégories, les fabricants intègrent des instructions guidées et des vidéos accessibles par QR, réduisant davantage les barrières à l'entrée.
La pénétration de la domotique remodèle la dynamique concurrentielle en encourageant les partenariats entre fabricants d'appareils et détaillants DIY traditionnels. Les outils fournis avec des applications de calibrage raccourcissent le temps d'installation, et des opportunités de vente croisée émergent à mesure que les propriétaires intègrent des capteurs à leurs plans de rénovation existants. Les peintures premium formulées pour la conformité aux faibles teneurs en COV commandent des marges malgré une sensibilité générale aux prix. Les revêtements de sol et les matériaux de construction bénéficient des rénovations d'appartements urbains, notamment en Chine, où les cycles de rénovation se raccourcissent et les normes réglementaires rehaussent les spécifications des matériaux. Les offres groupées produit-service intégrées, telles que peinture associée à une simulation de couleur virtuelle, aident les détaillants à se différencier et à augmenter la valeur du panier moyen.


Par canal de distribution : L'accélération numérique remodèle le commerce de détail
Les magasins DIY d'amélioration de l'habitat ont capturé 63,58 % de la taille du marché de l'amélioration de l'habitat DIY en Asie Pacifique en 2025, reflétant la forte fréquentation et la nature tactile de la sélection des produits. Néanmoins, les ventes en ligne devraient progresser à un CAGR de 17,68 % jusqu'en 2031, portées par l'expansion du commerce mobile et l'amélioration des infrastructures logistiques. Le programme de vente mondiale d'Amazon a facilité 13 milliards USD d'exportations indiennes fin 2024, avec une croissance annuelle de 20 % enregistrée dans les catégories d'amélioration de l'habitat. Les plateformes transfrontalières permettent aux fabricants régionaux d'atteindre des clients éloignés, compressant les hiérarchies de distribution traditionnelles. Les magasins spécialisés se repositionnent vers des assortiments de niche et des consultations d'experts pour se défendre contre la pression tarifaire exercée par des concurrents plus importants. Les canaux de commerce social fusionnent contenu et achat, captant les jeunes générations en quête d'inspiration et d'achat immédiat. Les détaillants traditionnels répondent avec des offres robustes de retrait en magasin (click-and-collect) et des programmes de fidélité intégrant des récompenses en ligne et hors ligne, préservant ainsi le trafic vers les points de vente physiques.
Des investissements logistiques transformateurs approfondissent les avantages concurrentiels des acteurs de grande envergure. En septembre 2025, Flipkart a augmenté de manière stratégique sa capacité d'exécution des commandes de 3,5 millions de pieds carrés à travers l'Inde. Cette expansion devrait améliorer significativement l'efficacité opérationnelle de l'entreprise et élargir sa couverture de livraison en deux jours, renforçant ainsi sa position concurrentielle sur le marché du commerce électronique. Bunnings déploie ses magasins de proximité comme nœuds de micro-exécution des commandes, assurant une livraison le jour même dans les zones métropolitaines d'Australie. La disponibilité constante en rayon reste essentielle pour la conversion en magasin, incitant les détaillants à adopter des outils de réapprovisionnement prédictif qui exploitent les données de transaction des deux canaux.
Par complexité de projet : La simplification permet l'expansion du marché
Les améliorations cosmétiques mineures ont représenté 44,71 % de la taille du marché de l'amélioration de l'habitat DIY en Asie Pacifique en 2025, soulignant la prédominance des tâches rapides de week-end à risque limité. Les installations domotiques représentent le niveau de complexité à la croissance la plus rapide, avec un CAGR de 12,84 %, portées par la connectivité sans fil qui évite les recâblages invasifs. Les fabricants conçoivent des concentrateurs prêts à l'emploi et des fixations adhésives pour éviter le perçage, et les détaillants proposent des ensembles de démarrage incluant des guides d'utilisation étape par étape via application mobile. Les rénovations structurelles nécessitent encore l'intervention de contractants en raison des permis réglementaires et des considérations de sécurité, bien que les panneaux muraux préfabriqués et les extensions modulaires abaissent progressivement les barrières à l'entrée pour les amateurs avancés. Les projets d'aménagement paysager extérieur gagnent en dynamique saisonnière, notamment dans les marchés sujets à la sécheresse où les jardins économes en eau séduisent les propriétaires soucieux des coûts. Les outils de mesure par réalité augmentée aident les consommateurs à planifier les aménagements avec précision, réduisant le gaspillage de matériaux et renforçant la confiance à l'achat.
Les autorités réglementaires dans les zones à risque établissent des lignes directrices claires distinguant les tâches que les propriétaires peuvent réaliser de manière autonome de celles nécessitant l'expertise de professionnels agréés. Ce cadre réglementaire assure la protection des consommateurs tout en permettant la croissance du marché DIY dans les domaines non critiques. De plus, les collaborations entre détaillants et assureurs se concentrent sur la mise en œuvre d'initiatives éducatives définissant le périmètre des projets conformes. Ces efforts visent à réduire les risques de responsabilité et à encourager l'adoption de pratiques DIY responsables, favorisant un environnement de marché équilibré et durable.
Analyse géographique
La Chine a dominé avec 31,88 % de la part de marché de l'amélioration de l'habitat DIY en Asie Pacifique en 2025, soutenue par une base de fabrication intégrée qui maintient les coûts unitaires compétitifs. Le marché des lave-vaisselle a démontré de solides performances en 2023, atteignant une valorisation de 1,53 milliard USD (11,2 milliards CNY), reflétant une demande soutenue pour les mises à niveau d'appareils électroménagers. La pénétration étendue des plateformes de commerce électronique, notamment dans les grands centres urbains, a joué un rôle essentiel dans l'orientation du comportement des consommateurs. Des fonctionnalités telles que la livraison le jour même ont significativement influencé les achats impulsifs liés à la rénovation, stimulant davantage la croissance du marché.
L'Inde devrait afficher le CAGR le plus rapide de 10,95 % jusqu'en 2031. Des cycles de rénovation plus courts et la hausse des revenus de la classe moyenne soutiennent la croissance, tandis que les villes de niveau 2 et de niveau 3 émergent comme de nouveaux centres de demande. Le pipeline d'investissement cumulatif de 26 milliards USD d'Amazon prévoit des dépenses significatives en matière d'exécution des commandes et de services aux vendeurs pour les catégories liées à l'habitat. Le plan d'IKEA de doubler le nombre de ses magasins indiens d'ici 2030, complété par des formats compacts, témoigne de sa confiance dans le potentiel DIY à long terme.
Le Japon et la Corée du Sud présentent des cultures DIY matures avec un niveau de sophistication technologique élevé. Les propriétaires privilégient les systèmes domotiques économes en énergie, en adéquation avec les objectifs nationaux de durabilité. Le marché de la domotique en Corée du Sud devrait dépasser 6 milliards USD d'ici 2026, reflétant un taux élevé de pénétration du haut débit et l'appétit des consommateurs pour les solutions d'automatisation intégrées. L'Australie et la Nouvelle-Zélande maintiennent une croissance stable grâce à des taux élevés de propriété immobilière et à une culture de projet bien établie. Les économies émergentes d'Asie du Sud-Est — Indonésie, Thaïlande, Viêt Nam et Malaisie — affichent une croissance à deux chiffres à mesure que l'urbanisation et les revenus disponibles augmentent. Les détaillants entrant sur ces marchés adaptent leurs assortiments aux formats de logement locaux, aux conditions d'humidité et aux normes réglementaires. Le groupe Reste de l'Asie Pacifique présente des poches d'opportunités mais nécessite des stratégies d'entrée sur le marché adaptées tenant compte des conceptions culturelles divergentes concernant l'auto-installation.
Paysage réglementaire
La réglementation à travers l'Asie-Pacifique continue de façonner les spécifications des produits et ce qui peut être installé en toute sécurité en DIY, en particulier pour les matériaux de construction, les revêtements et les travaux électriques. En Australie, l'Australian Building Codes Board (ABCB) maintient le National Construction Code (NCC) comme cadre technique de référence, avec le NCC 2025 dont l'adoption par les États et territoires est prévue à partir du 1er mai 2026. Ces mises à jour renforcent les exigences de conformité qui affectent les catégories destinées au DIY, telles que la sécurité incendie et la performance énergétique des bâtiments.
L'accès au marché est également façonné par des voies formalisées d'assurance produit qui peuvent réduire les frictions d'approbation pour les produits de construction DIY importés. En Nouvelle-Zélande, les Building (Product Certification) Amendment Regulations 2025 permettent au Chief Executive du MBIE de reconnaître les produits et méthodes de construction certifiés à l'étranger comme conformes au Building Code. Un processus de demande devrait être lancé en 2026, et les avis de reconnaissance devront être acceptés par les autorités de délivrance des permis de construire comme preuve de conformité. En Chine, plusieurs normes de décoration écologique et d'évaluation publiées en 2025 (dont la DB11/T 825-2025, en vigueur à partir d'avril 2026) donnent une nouvelle impulsion aux exigences de décoration bas carbone et écologique, soutenant la premiumisation des peintures, revêtements et matériaux d'aménagement intérieur conformes.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des matières premières et composants en amont (intrants pour peintures et revêtements, panneaux à base de bois et bois d'œuvre, métaux et plastiques pour outils et accessoires, et électronique domotique) à la fabrication et à l'emballage, puis passe par les importateurs et grossistes vers la distribution au détail via les grandes chaînes DIY, les magasins spécialisés et les places de marché en ligne. Les distributeurs d'envergure de la région influencent de plus en plus l'assortiment et la tarification par le biais de l'approvisionnement direct, du développement de marques de distributeur et des achats centralisés, tandis que la conformité aux exigences de faible teneur en COV et de sécurité incendie accroît les besoins de qualification des fournisseurs et de documentation.
En aval, la capacité de traitement des commandes et la visibilité des stocks sont devenues des facteurs de différenciation clés alors que le marché évolue vers l'omnicanal. Les grands détaillants et plateformes utilisent des centres de distribution régionaux, un micro-fulfillment en magasin et des réseaux de colis pour acheminer des marchandises volumineuses telles que peinture, revêtements de sol et matériaux de construction, ainsi que la petite quincaillerie et les accessoires. Les communications d'entreprise indiquent un contrôle plus strict de la logistique et de l'assortiment : MR D.I.Y. met en avant un contrôle de bout en bout couvrant l'export, le fret, l'entreposage et la distribution, et exploite un assortiment d'environ 17 000 SKU pris en charge par un réseau de plus de 1 500 points de vente. En Thaïlande, HomePro a étendu sa présence avec de nouveaux magasins HomePro et Mega Home, reflétant des formats hybrides qui servent à la fois les foyers DIY et les acheteurs orientés projets.
Paysage concurrentiel
Le marché de l'amélioration de l'habitat DIY en Asie Pacifique est modérément fragmenté, les principaux acteurs contrôlant collectivement environ un quart des revenus. Les canaux de grandes surfaces tels que Bunnings et Mr DIY s'appuient sur des assortiments de produits larges, des services d'installation et des boutiques en ligne à la croissance rapide pour renforcer la fidélité des clients. Bunnings transforme certains magasins en concepts Hammerbarn à vocation familiale dans le cadre d'un partenariat médiatique, stimulant la fréquentation durant les périodes creuses. Mr DIY poursuit sa rapide expansion à travers l'Asie du Sud-Est, soutenu par des concepts de magasins standardisés qui optimisent la rotation des stocks.
Les leaders du commerce électronique Amazon et Flipkart investissent massivement dans les entrepôts et les flottes de livraison du dernier kilomètre pour capter la part des marchandises volumineuses. Amazon a mis en service 12 nouveaux centres d'exécution des commandes d'une capacité de 8,6 millions de pieds cubes en 2025, améliorant la couverture de livraison en un jour pour les catégories peinture et outils électriques. Flipkart a répondu par l'expansion de magasins sombres soutenant des pilotes de commerce rapide livrant les petits articles de quincaillerie en une heure. La technologie de la chaîne d'approvisionnement, notamment la prévision de la demande basée sur l'IA, permet à ces plateformes de gérer la complexité des références et de minimiser les ruptures de stock.
La disruption provient des acteurs de la technologie financière et du commerce social. Les fournisseurs d'achat différé (BNPL) intègrent des analyses de fidélité qui recommandent des articles complémentaires en fonction du flux de projet, augmentant la valeur du panier moyen. Les marques d'outils en vente directe aux consommateurs exploitent des partenariats avec des influenceurs pour pénétrer des segments de niche tels que les kits de menuiserie de précision. Les coûts de conformité liés aux nouvelles réglementations environnementales favorisent les acteurs de grande envergure capables de financer les audits de certification et d'écolabellisation. Les fusions et les transactions immobilières stratégiques, telles que la scission de la gestion du BWP Trust par Wesfarmers pour 143 millions USD, réorientent les capitaux vers l'innovation commerciale de base.
Leaders du secteur de l'amélioration de l'habitat DIY en Asie Pacifique
Wesfarmers Ltd (Bunnings)
Mr DIY Group (Berhad)
HomePro Public Co.
Komeri Co. Ltd.
Kingfisher plc (B&Q China)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les kits de rénovation domotique et les offres de mise à niveau à faible complexité représentent une opportunité spécifique dans l'habitat urbain dense, où les consommateurs préfèrent des projets réversibles et à faible risque et dépendent d'une installation guidée. Les détaillants et marques peuvent regrouper des dispositifs prêts à l'emploi (éclairage intelligent, capteurs et commandes) avec des outils simplifiés, des instructions liées à des QR codes et un support après-vente, ce qui correspond à l'accent mis par le marché sur les mises à niveau esthétiques mineures et à la trajectoire de croissance des installations domotiques définie dans le périmètre du rapport.
La localisation de l'approvisionnement et l'expansion de la fabrication régionale ouvrent également des perspectives dans les catégories des matériaux de construction et de la décoration de surface, en particulier lorsque la rapidité de réapprovisionnement et les spécifications conformes sont importantes. En mars 2026, SCG Decor (SCGD) a annoncé un budget d'investissement 2026 dépassant 2,5 milliards THB pour étendre la capacité de production de carreaux en porcelaine émaillée de 6,6 millions de mètres carrés au Vietnam et élargir des offres adjacentes telles que les revêtements de sol SPC et les adhésifs, soutenant une disponibilité plus rapide des matériaux de rénovation pour le DIY et les petits entrepreneurs. L'expansion géographique axée sur le numérique devient également plus visible : en juin 2026, Bunnings a lancé une plateforme en ligne directe au consommateur pour Fidji, offrant un moyen à moindre coût d'investissement de répondre à la demande dans le Pacifique sans déploiement immédiat de magasins physiques. Ce canal peut également soutenir des extensions d'assortiment transfrontalières dans les outils, la quincaillerie et les produits d'entretien de la maison.
Développements récents du secteur
- Juin 2026 : Wesfarmers a annoncé le transfert de ses activités Industrial and Safety (Blackwoods et Workwear Group) vers le Bunnings Group, avec effet au 1er juillet 2026. Cette consolidation apporte des capacités adjacentes en fourniture professionnelle et industrielle sous l'ombrelle Bunnings et améliore l'effet de levier en matière d'approvisionnement et de traitement des commandes dans les catégories outils, quincaillerie et entretien.
- Mai 2026 : HomePro a souligné une attention continue portée à l'expansion des marques propres et à la résilience de la chaîne d'approvisionnement dans sa mise à jour du T1 2026. Cet accent soutient une architecture tarifaire plus affinée pour les consommables DIY essentiels et aide à stabiliser la disponibilité sur un large éventail de SKU en période de volatilité logistique.
- Septembre 2025 : Flipkart a augmenté sa capacité de traitement des commandes de 3,5 millions de pieds carrés à travers l'Inde avant la saison des fêtes afin d'améliorer la portée de livraison pour les catégories volumineuses. Cette capacité supplémentaire renforce la couverture en deux jours dans les corridors clés et accroît la pression concurrentielle sur les chaînes DIY traditionnelles pour égaler la vitesse et la fiabilité de livraison.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché comprend les dépenses des consommateurs en produits de rénovation domestique de type « faites-le vous-même » (DIY) à travers l'Asie-Pacifique, couvrant les matériaux et articles achetés pour réparer, remplacer ou moderniser les logements et petits espaces résidentiels.
Exclusions du périmètre : Les services de rénovation réservés aux entrepreneurs professionnels, les frais de main-d'œuvre et les honoraires de conception sont exclus de la valeur du marché.
Aperçu de la segmentation
- Par type de produit
- Gestion du bois et de l'aménagement paysager
- Décoration et jardin d'intérieur
- Cuisine
- Peinture et papier peint
- Outils et quincaillerie
- Matériaux de construction
- Éclairage
- Plomberie et équipements
- Revêtements de sol
- Réparation et remplacement
- Travaux électriques
- Par canal de distribution
- Magasins DIY d'amélioration de l'habitat
- Magasins spécialisés
- En ligne
- Autres canaux
- Par géographie – Niveau national
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Indonésie
- Thaïlande
- Viêt Nam
- Malaisie
- Reste de l'Asie Pacifique
- Par complexité de projet
- Améliorations cosmétiques mineures
- Rénovations structurelles
- Projets d'aménagement paysager extérieur
- Installations domotiques
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour cerner le contexte de la demande et le paysage de l'offre avant le début de la modélisation. Nous avons examiné des données publiques révélatrices de l'activité de rénovation et de réparation, telles que les achèvements de logements, les permis de construire lorsqu'ils étaient disponibles, et les tendances de consommation des ménages dans les principales économies d'Asie-Pacifique.
Pour fonder les hypothèses, nous avons référencé des sources non payantes telles que les offices statistiques nationaux des principaux pays, les portails de statistiques douanières et commerciales, et les publications des banques centrales pour le contexte d'inflation et de change. Nous avons également utilisé les associations de matériaux de construction lorsqu'elles publient des commentaires par catégorie. Par ailleurs, nous avons référencé les rapports annuels, présentations de résultats et présentations aux investisseurs de détaillants cotés et de fabricants de marque afin de comprendre le mix de catégories et les évolutions de canaux, et nous avons utilisé une base de données payante pour les données financières des entreprises, l'actualité et les bases de brevets afin de recouper les pipelines de produits et leur calendrier. Ces sources sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter, valider et clarifier les données au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur le comblement des lacunes que les sources documentaires ne peuvent pas bien expliquer, en particulier la façon dont la demande DIY se comporte par pays, canal et catégorie lorsque les prix et promotions évoluent. Nous avons échangé avec un mélange de détaillants, distributeurs, équipes côté marque et spécialistes de catégories. Les contributions des répondants ont également clarifié les tailles de panier typiques et la façon dont les formats en ligne et spécialisés contribuent aux ventes à travers l'Asie-Pacifique.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 15 % | Managers : 54 % |
Dimensionnement et prévisions du marché
La taille du marché a été établie selon une logique de modèle descendant et ascendant afin que les totaux restent réalistes tout en correspondant à ce qui est observable sur le terrain. La construction descendante part de la consommation des ménages au niveau national et des indicateurs de vente au détail en rénovation domestique, qui sont ensuite filtrés à l'aide de signaux de participation au DIY et de la part des dépenses qui va généralement aux paniers de produits de réparation et de mise à niveau en Asie-Pacifique.
Pour garder le résultat pragmatique, nous avons ensuite corroboré les totaux avec des approximations ascendantes sélectives, telles que des vérifications de canaux pour les magasins de rénovation DIY par rapport à d'autres canaux, des relevés d'évolution du prix de vente moyen pour les principales catégories, et des volumes implicites issus des communications des détaillants et fabricants. Là où la communication des entreprises ou des catégories était limitée, les lacunes ont été traitées à l'aide de ratios proxy issus de marchés comparables, puis ajustées à l'aide des retours d'entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par de simples ajustements de tendance, car les cycles macroéconomiques et immobiliers peuvent évoluer rapidement en Asie-Pacifique. Les principales données prises en compte incluent la rotation du parc immobilier et les signaux de nouvelle offre de logements, la fréquence de rénovation et de réparation des logements occupés par leur propriétaire, les mouvements d'inflation et de change affectant les tailles de panier, les évolutions du mix de canaux vers le en ligne, et les changements de mix de catégories entre outils et quincaillerie, peinture et papier peint, matériaux de construction, et plomberie et équipement. Les hypothèses ont été maintenues transparentes afin qu'un client puisse retracer chaque étape jusqu'à un facteur mesurable.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, tels que l'orientation des revenus des détaillants, les tendances de prix au niveau des catégories, et les indicateurs liés au logement qui influencent la demande DIY. Lorsqu'un pays ou une catégorie affichait une hausse inhabituelle, nous avons revu les hypothèses des facteurs déterminants, vérifié à nouveau le calendrier de change, puis recontacté les sources si l'écart semblait toujours élevé.
Avant validation finale, le modèle et le rapport rédigé passent par des revues d'analystes à plusieurs étapes afin que les calculs, les définitions et le récit restent cohérents. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des mouvements de devises marqués, des changements de politique affectant les matériaux de construction, ou un basculement majeur de canal. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché de la rénovation domestique DIY en Asie-Pacifique selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le DIY en rénovation domestique en Asie-Pacifique ne correspondent souvent pas, car le périmètre sous-jacent peut varier entre les ventes au détail de produits, les dépenses totales de rénovation domestique, et même les services et l'installation. Les différences proviennent également de l'année utilisée pour la conversion des devises, de la façon dont les canaux en ligne sont comptabilisés, et du fait que la tarification est modélisée comme une simple hausse liée à l'inflation ou comme une évolution du prix de vente moyen spécifique à la catégorie.
L'installation et la main-d'œuvre des entrepreneurs se situent hors du périmètre de Mordor Intelligence dans ce rapport, ce qui explique en grande partie pourquoi la valeur de 2025 peut sembler bien plus faible que les estimations qui regroupent les biens de détail avec des revenus plus larges de rénovation domestique et de vente au détail liée à la rénovation. Un autre écart courant concerne le regroupement géographique, certaines sources traitant l'Asie-Pacifique comme incluant des totaux « Asie » plus larges, tandis que d'autres mélangent des paniers exclusivement DIY avec des matériaux de construction de qualité professionnelle sans vérifier la participation au DIY par pays.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,42 milliards USD (2025) | |
| Cabinet de conseil régional A | 48,70 milliards USD (2026) | Utilise une définition axée sur la vente au détail qui semble agréger un ensemble plus large de revenus de vente au détail liés à la rénovation domestique, et l'année est différente, ce qui peut amplifier l'écart lorsque les taux de change et l'inflation évoluent. |
| Revue professionnelle B | 87,10 milliards USD (2028) | S'appuie sur une projection à plus long terme avec une vision large du marché de détail Asie-Pacifique, et peut inclure des catégories et des dépenses adjacentes aux services qui ne sont pas restreintes aux seuls paniers de produits DIY. |
Globalement, l'écart s'explique principalement par ce qui est comptabilisé comme « rénovation domestique » et par le fait que le chiffre représente uniquement les dépenses en produits de détail ou un total plus large de vente au détail liée à la rénovation. En rattachant la valeur aux moteurs de la demande par pays, aux répartitions par canal, et aux vérifications de prix et de volume au niveau des catégories, notre estimation reste plus facile à reproduire et à auditer lorsque les hypothèses doivent être mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'amélioration de l'habitat DIY en Asie Pacifique en 2026 ?
Le marché s'élève à 6,77 milliards USD en 2026 et devrait atteindre 8,79 milliards USD d'ici 2031.
Quelle catégorie de produits détient la plus grande part de marché ?
La peinture et le papier peint dominent avec une part de 22,91 % en 2025, car ils offrent un fort impact visuel avec une faible complexité technique.
Quel est le segment de produits à la croissance la plus rapide ?
Les accessoires d'installation domotique devraient croître à un CAGR de 13,10 % jusqu'en 2031, à mesure que les prix des appareils IoT baissent et que l'installation devient plus facile.
Quelles années couvre ce marché de l'amélioration de l'habitat DIY en Asie Pacifique, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché de l'amélioration de l'habitat DIY en Asie Pacifique était estimée à 6,77 milliards USD. Le rapport couvre la taille historique du marché de l'amélioration de l'habitat DIY en Asie Pacifique pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché de l'amélioration de l'habitat DIY en Asie Pacifique pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Quel rôle joue l'achat différé (BNPL) dans ce secteur ?
Le financement intégré par achat différé (acheter maintenant, payer plus tard) augmente les valeurs de commande moyennes jusqu'à 60 % en étalant les paiements sans intérêts supplémentaires. Quel est le degré de fragmentation du paysage concurrentiel ?
Quel est le degré de fragmentation du paysage concurrentiel ?
Les principaux acteurs détiennent ensemble environ un quart des revenus régionaux, indiquant une fragmentation modérée et une marge pour les nouveaux entrants.
Dernière mise à jour de la page le:



