
Taille et parts du marché du bricolage et de l'amélioration de l'habitat
Analyse du marché du bricolage et de l'amélioration de l'habitat par Mordor Intelligence
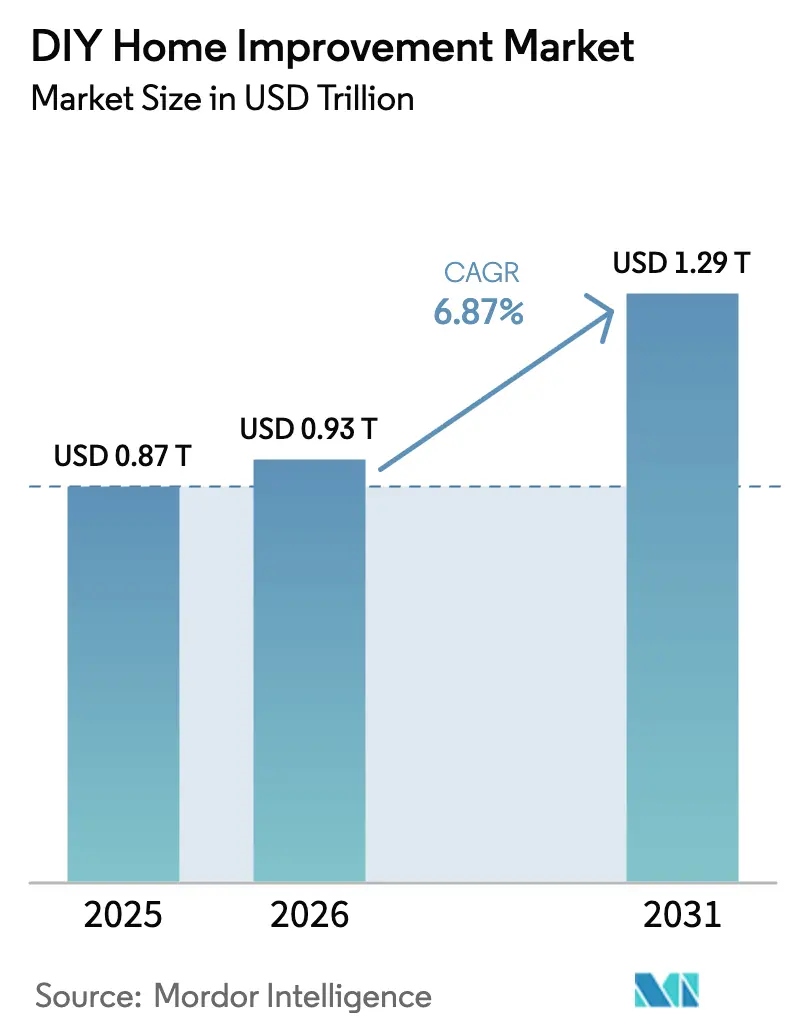
La taille du marché du bricolage et de l'amélioration de l'habitat est estimée à 0,93 trillion USD en 2026 et devrait atteindre 0,99 trillion USD en 2027, pour atteindre 1,35 trillion USD d'ici 2032, avec une croissance à un CAGR de 6,35 % de 2027 à 2032.
L'entretien des logements existants aux États-Unis constitue une raison durable d'acheter des matériaux, tandis que la commande en ligne peut aider les propriétaires à transformer une tâche délimitée en un achat. La visualisation de la peinture murale constitue un outil de planification en affichant les choix de couleurs avant la sélection du produit. Les détaillants peuvent relier ces choix à l'exécution des commandes et à des services de projet plus larges, créant ainsi différentes façons de fidéliser la relation client. Les modifications tarifaires américaines depuis 2025 ont affecté les prix à la consommation, et cette pression sur les prix, conjuguée aux dépendances vis-à-vis des travaux spécialisés, peut différer l'exécution, rendant la portée réalisable par le propriétaire cruciale pour convertir l'intérêt en commande de matériaux.
Principaux enseignements du rapport
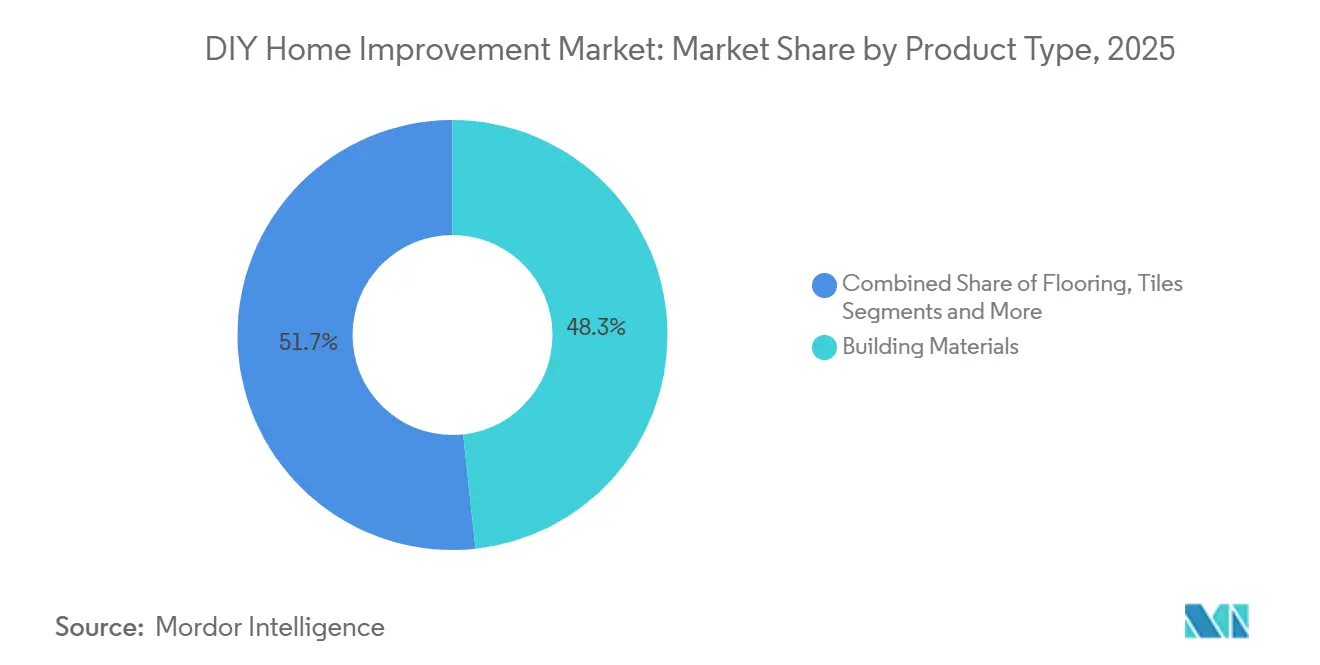
- Par type de produit, les matériaux de construction détenaient une part de marché de 48,23 % dans le marché du bricolage et de l'amélioration de l'habitat en 2026, tandis que les revêtements de sol et les carrelages devraient connaître la croissance la plus rapide avec un CAGR de 7,3 % de 2027 à 2032.
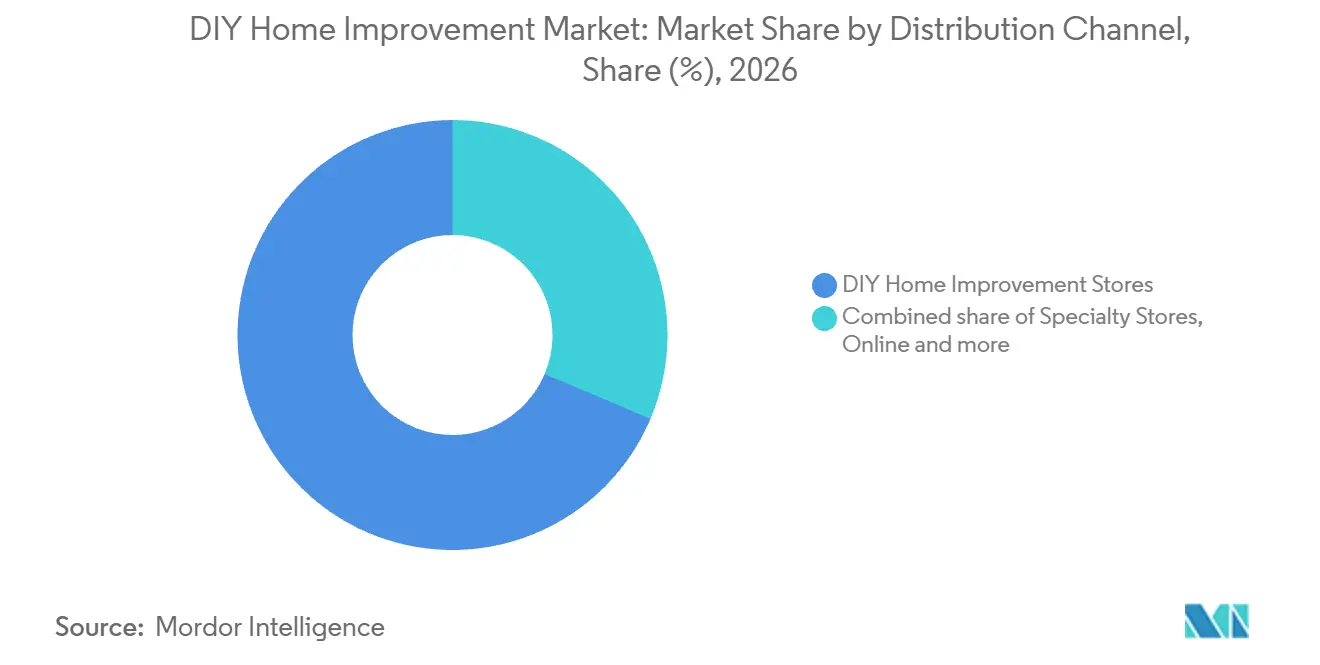
- Par canal de distribution, les magasins de bricolage et d'amélioration de l'habitat représentaient une part de 68,63 % de la taille du marché du bricolage et de l'amélioration de l'habitat en 2026, et le canal en ligne devrait être le segment à la croissance la plus rapide avec un CAGR de 7,9 % de 2027 à 2032.
- Le réaménagement a dominé les types de projets avec une part de revenus de 37,36 % en 2026, tandis que la rénovation devrait connaître la croissance la plus rapide avec un CAGR de 6,5 % de 2027 à 2032.
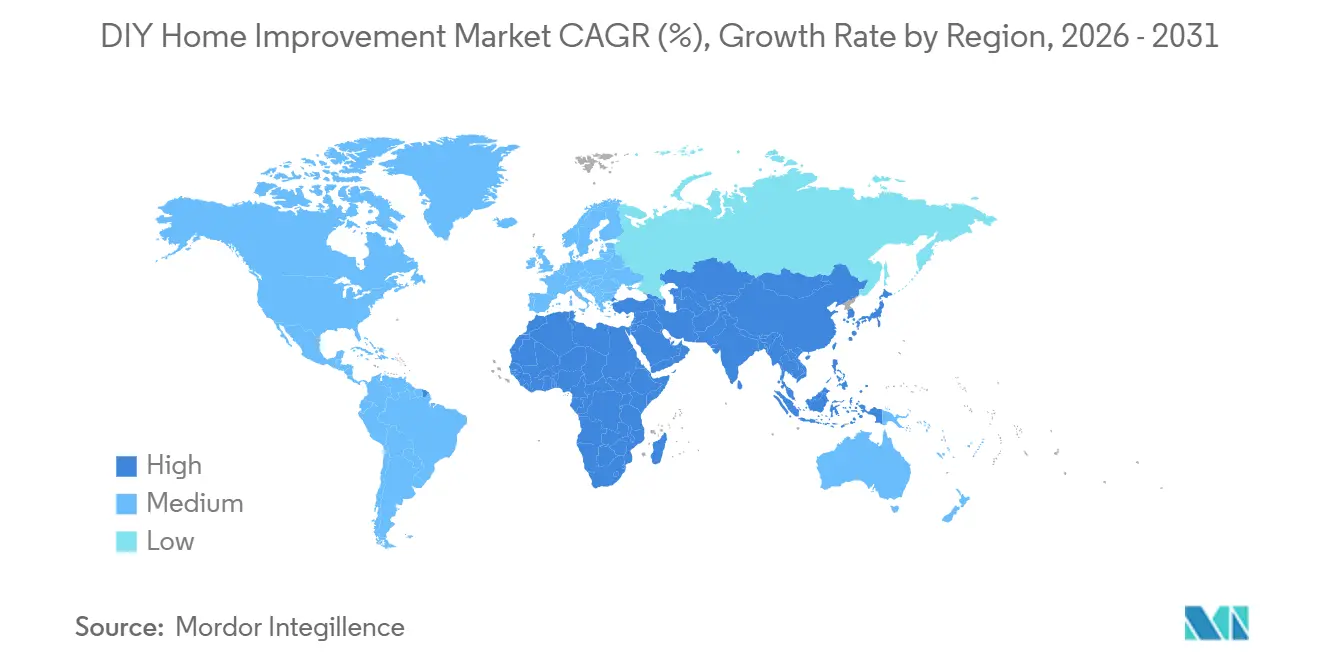
- Sur le plan géographique, l'Amérique du Nord détenait 39,19 % des revenus en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 7,4 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur de croissance | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transformation du commerce de détail numérique dans l'amélioration de l'habitat | +2.1% | Les États-Unis | Moyen terme (2 à 4 ans) |
| Entrée des jeunes générations dans la propriété et la rénovation | +1.5% | Les États-Unis | Long terme (≥ 4 ans) |
| Besoins d'entretien et de modernisation du parc immobilier ancien | +2.4% | Les États-Unis | Long terme (≥ 4 ans) |
| Impact des créateurs de contenu numérique sur les tendances de l'amélioration de l'habitat | +1% | Les États-Unis | Court terme (≤ 2 ans) |
| Croissance de l'écosystème d'ateliers collaboratifs | +0.4% | Australie et Nouvelle-Zélande | Long terme (≥ 4 ans) |
| Adoption du bricolage assisté par la réalité augmentée | +0.25% | Les États-Unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Transformation du commerce de détail numérique dans l'amélioration de l'habitat
La commande en ligne offre aux propriétaires autonomes un parcours allant de la recherche d'une réparation à l'obtention des produits nécessaires pour la réaliser. Les ventes en ligne de Home Depot via ses sites web et applications mobiles, à l'exclusion de HD Supply et SRS, ont représenté 16,6 % du chiffre d'affaires net et ont augmenté de 11 % en glissement annuel au deuxième trimestre fiscal 2026.[1] Lowe's a décrit des pressions sur les dépenses discrétionnaires de bricolage au deuxième trimestre fiscal 2026. Ensemble, ces résultats distinguent l'expansion d'un canal de commande d'une augmentation générale de la volonté des propriétaires de se lancer dans des projets. Pour les fournisseurs, l'accès à la commande crée une opportunité de demande lorsqu'il rend une réparation définie réalisable pour le propriétaire, au-delà de la simple commodité de la recherche. L'opportunité incrémentale est une nouvelle commande de projet exécutable, au-delà d'une transaction transférée depuis un autre canal de vente.
Entrée des jeunes générations dans la propriété et la rénovation
Pour un jeune propriétaire qui commence sa première rénovation, la tâche initiale peut nécessiter à la fois un ensemble d'outils utilisables et des matériaux pour le travail immédiat. Dans une enquête Ipsos commandée par Redfin en novembre 2025 auprès de 4 000 résidents américains, 77 % des propriétaires de la génération Z et 77 % des propriétaires millennials ont déclaré avoir effectué des améliorations domiciliaires plutôt que de déménager au cours de l'année précédente. Rester sur place crée une opportunité de servir ces propriétaires qui choisissent d'effectuer les travaux eux-mêmes. Les fournisseurs peuvent répondre à ce point d'entrée grâce à une offre de tâche complète qui sépare l'équipement réutilisable des produits consommés pendant le projet. Séparer ces catégories rend visible le coût d'un travail ultérieur sans impliquer que chaque outil doit être remplacé. Une vente lors d'un premier projet ouvre une opportunité de réapprovisionnement ultérieur en matériaux, même si le propriétaire continue d'utiliser l'équipement d'origine.
Besoins d'entretien et de modernisation du parc immobilier ancien
Les logements anciens créent une opportunité d'amélioration récurrente lorsque les propriétaires s'occupent de l'entretien avant de s'engager dans une refonte complète. La National Association of Home Builders (NAHB) a rapporté que les dépenses de réaménagement résidentiel aux États-Unis, ajustées à l'inflation, ont augmenté de plus de 10 % entre 2023 et 2025, citant le vieillissement du parc immobilier et des capitaux propres immobiliers record parmi les propriétaires existants.[2] Cette combinaison soutient une distinction entre la nécessité d'améliorer un bien immobilier et la capacité financière d'entreprendre des travaux plus importants. Pour les fournisseurs de bricolage, l'entretien offre un point d'entrée plus étroit qu'un projet de modernisation complète. Une offre de réparation peut répondre au besoin immédiat tout en laissant une décision de modernisation distincte à un propriétaire dont les capitaux propres immobiliers permettent des travaux plus importants.
Impact des créateurs de contenu numérique sur les tendances de l'amélioration de l'habitat
Pour un propriétaire envisageant un projet d'étagères, le contenu des créateurs peut faciliter la visualisation de la tâche en montrant la disposition et l'installation en séquence. Lowe's a développé son réseau de créateurs pour atteindre plus de 26 000 créateurs au cours de ses 12 premiers mois, de juin 2025 à juin 2026. La reproductibilité est le critère déterminant, car un spectateur capable d'associer chaque étape démontrée à un produit dispose d'un parcours plus clair de l'intérêt à la commande. Un détaillant peut utiliser le projet comme unité cohérente pour expliquer les étagères et les produits d'installation associés. Si une démonstration laisse les étapes d'exécution peu claires, l'intérêt visuel seul n'offre guère de raison de commencer. L'unité commerciale utile est une tâche démontrée dont le propriétaire peut identifier les matériaux nécessaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre entraînant une substitution par des services professionnels | -0.55% | Les États-Unis | Moyen terme (2 à 4 ans) |
| Fluctuations des prix des matières premières freinant le lancement des projets | -0.4% | Les États-Unis | Court terme (≤ 2 ans) |
| Complexité des autorisations municipales limitant la portée du bricolage | -0.2% | Ville de Seattle | Moyen terme (2 à 4 ans) |
| Lacunes en matière de responsabilité et de garantie dans les projets réalisés par les propriétaires | -0.15% | États-Unis, Canada et Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre entraînant une substitution par des services professionnels
Les améliorations de salle de bains qui combinent la finition par le propriétaire avec des travaux spécialisés exposent la demande de produits de bricolage au calendrier de l'ensemble du chantier. L'enquête Houzz du 10 au 22 octobre 2025 a porté sur des propriétaires américains présents sur la plateforme avec des rénovations de salle de bains en cours, planifiées ou récemment achevées. Parmi les répondants ayant reporté ou annulé des travaux prévus en 2026, 13 % ont cité la disponibilité des professionnels et 12 % ont cité l'impossibilité de trouver un professionnel. Si le propriétaire ne peut pas accomplir une tâche préalable, l'accès à la personne effectuant cette tâche devient la condition pour avancer. Pour un détaillant, fournir les matériaux en aval plus tôt ne résout pas ce goulot d'étranglement d'exécution, car la disponibilité des produits et la disponibilité à l'installation sont des exigences différentes. La dépendance vis-à-vis du spécialiste peut bloquer les produits de finition utilisés par le propriétaire même lorsque celui-ci est prêt à effectuer les travaux ultérieurs.
Fluctuations des prix des matières premières freinant le lancement des projets
Depuis 2025, les modifications tarifaires américaines ont affecté les prix à la consommation, ajoutant une pression sur les prix aux décisions des propriétaires concernant les améliorations discrétionnaires. Le Home Improvement Research Institute (HIRI) a rapporté que le nombre de consommateurs de produits d'amélioration de l'habitat retardant leurs achats en raison de prix plus élevés avait augmenté de 8 % depuis le premier trimestre 2025. Pour un propriétaire planifiant une tâche à forte intensité de matériaux, des prix plus élevés peuvent augmenter l'engagement requis avant que le premier produit soit utilisé. La contrainte est le niveau de prix plus élevé auquel les propriétaires font face lorsqu'ils s'engagent dans un premier achat. Réduire la portée de la tâche peut alléger l'engagement immédiat, mais cela limite également les produits nécessaires à cette étape. Un projet qui ne peut pas être réduit à un point de départ abordable peut rester différé malgré la volonté du propriétaire d'effectuer les travaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les matériaux de construction ancrent les dépensesLes matériaux de construction ont représenté une part de 48,23 % de la taille du marché du bricolage et de l'amélioration de l'habitat en 2026, ce qui en fait le segment le plus important. The Home Depot a enregistré 12,4 milliards USD de ventes nettes dans le département des matériaux de construction et services associés au cours de l'exercice fiscal 2025 dans son segment primaire États-Unis, Canada et Mexique, au service des consommateurs et des professionnels. Cette échelle de distribution offre aux fournisseurs de matériaux une base commerciale substantielle auprès de différents types de clients. Pour un fournisseur s'adressant aux acheteurs bricoleurs, la distinction pertinente est de savoir quelle partie d'un projet plus vaste un propriétaire peut entreprendre. Les fournisseurs peuvent servir les consommateurs et les professionnels via ce département partagé, les produits de réparation accessibles aux propriétaires offrant une voie plus étroite vers son activité plus large de matériaux de construction.
Les revêtements de sol et les carrelages constituent le segment à la croissance la plus rapide du secteur du bricolage et de l'amélioration de l'habitat, avec un CAGR projeté de 7,3 % de 2027 à 2032. Floor & Decor a enregistré 568,5 millions USD de ventes nettes dans la catégorie carrelage au cours des 26 semaines terminées le 25 juin 2026.[3] Ce chiffre se compare à 538,7 millions USD au cours des 26 semaines terminées le 26 juin 2025. Les membres de la Multilayer Modular Flooring Association ont vendu 85,7 millions de mètres carrés de revêtements de sol rigides SPC en 2025, en hausse de 26,64 % par rapport à 2024. La croissance du volume de SPC rigide parmi les membres de la MMFA et la hausse des revenus du carrelage chez Floor & Decor témoignent d'une demande en hausse dans 2 familles de matériaux.

Par canal de distribution :
la présence en magasin soutient l'expansion numériqueLes magasins de bricolage et d'amélioration de l'habitat ont représenté une part de marché de 68,63 % du marché du bricolage et de l'amélioration de l'habitat en 2026, ce qui en fait le segment le plus important. Le 2 août 2026, The Home Depot exploitait 2 364 magasins aux États-Unis, au Canada et au Mexique. Son implantation aux États-Unis comprenait Porto Rico, les Îles Vierges américaines et Guam. Un réseau physique de cette envergure confère au format magasin une base distribuée à partir de laquelle il peut servir des projets d'amélioration individuels dans ces différentes implantations. Un réseau de magasins concurrent est confronté à un problème de couverture dans ces pays et territoires, de sorte que la seule largeur d'assortiment ne peut pas reproduire l'accès physique de l'acteur en place.
Le canal en ligne est le segment à la croissance la plus rapide du marché du bricolage et de l'amélioration de l'habitat, avec un CAGR projeté de 7,9 % de 2027 à 2032. Lowe's a rapporté une augmentation de 15,7 % de ses ventes en ligne au trimestre terminé le 31 juillet 2026, contribuant à une croissance des ventes comparables de 0,2 % pour l'ensemble de l'entreprise. Le résultat en ligne s'inscrit dans une activité de distribution servant également la demande des professionnels et des services à domicile, ce qui rend la couverture client importante pour la portée commerciale du canal. Les magasins spécialisés présentent un chevauchement de clientèle distinct, illustré par Floor & Decor qui sert les professionnels et les propriétaires achetant des revêtements de sol durs pour une pose en bricolage ou par un installateur professionnel via son activité multicanale. L'ouverture concurrentielle d'un spécialiste du revêtement de sol réside dans la décision d'installation elle-même, car ses clients comprennent à la fois des propriétaires réalisant les travaux eux-mêmes et des propriétaires faisant appel à un installateur.
Par type de projet :
l'ampleur du réaménagement rencontre la participation à la rénovationLe réaménagement était le segment le plus important du marché du bricolage et de l'amélioration de l'habitat, représentant 37,36 % du chiffre d'affaires en 2026. Parmi les propriétaires américains de Houzz ayant des projets de cuisine terminés, en cours ou planifiés en 2025-2026, 52 % ont signalé des modifications de l'agencement. Cette envergure fait du réaménagement un problème de coordination à l'échelle de la pièce, même lorsqu'un propriétaire ne prend en charge qu'une partie limitée des travaux. Un agencement modifié peut élargir les travaux au-delà du remplacement d'une finition visible en modifiant l'emplacement des différentes fonctions au sein de la cuisine. La pièce réaménagée devient l'unité organisatrice des choix de matériaux, offrant aux fournisseurs un projet plus large à traiter qu'un simple remplacement décoratif isolé.
La rénovation est le segment à la croissance la plus rapide du marché du bricolage et de l'amélioration de l'habitat, avec un CAGR prévu de 6,5 % de 2027 à 2032. Parmi les propritaires américains de Houzz interrogés, 54 % ont déclaré avoir effectué des rénovations en 2025. Dans le sous-ensemble ayant rénové leur résidence principale, 27 % ont signalé des mises à niveau du système de plomberie en 2025. Lorsque la rénovation inclut une mise à niveau du système, le choix du produit devient partie intégrante d'une intervention fonctionnelle plutôt que d'un simple rafraîchissement de surface. Les fournisseurs de plomberie répondent à un besoin défini de mise à niveau du système dans le cadre d'un projet immobilier plus large, et l'approche d'installation détermine les tâches qu'un propriétaire peut réaliser lui-même.
Analyse géographique
Marché du bricolage et de l'amélioration de l'habitat en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 39,19 % dans le marché du bricolage et de l'amélioration de l'habitat en 2026, ce qui en fait la plus grande géographie. Le modèle au niveau des États de la NAHB estimait l'activité de réaménagement en Californie à 22,2 milliards USD au premier trimestre 2026, fournissant une base de dépenses substantielle au sein de l'économie immobilière existante de la région. Le 27 février 2025, The Home Depot México a annoncé un plan d'investissement de 1,3 milliard USD pour 2025-2028 au Mexique couvrant les magasins, les capacités de la chaîne d'approvisionnement, le commerce numérique et les initiatives communautaires. Les fournisseurs font face à différentes voies pour atteindre ces propriétaires, en approvisionnant l'activité de réaménagement établie de la Californie ou en se préparant à l'expansion annoncée de l'accès au commerce de détail au Mexique.
Marché du bricolage et de l'amélioration de l'habitat en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide du secteur du bricolage et de l'amélioration de l'habitat, avec un CAGR projeté de 7,4 % de 2027 à 2032. Au cours de l'exercice terminé le 30 juin 2026, Bunnings a enregistré une croissance des ventes dans toutes les catégories de produits et toutes les régions en Australie et en Nouvelle-Zélande, au service des clients consommateurs et commerciaux. Les ventes aux consommateurs ont été soutenues par l'amélioration de l'habitat, les réparations et l'entretien, ainsi que par l'innovation et l'élargissement de la gamme. Cette combinaison offre aux fournisseurs une voie pour introduire une offre de produits élargie dans le cadre d'une exigence d'entretien établie, plutôt que de s'appuyer uniquement sur des projets entièrement nouveaux.
En Amérique du Sud, le réseau de vente au détail de matériaux de construction du Brésil était principalement composé de petites entreprises en 2025, ce qui en fait une voie dispersée vers les clients de l'amélioration de l'habitat. Sodimac a ajusté ses assortiments, ses empreintes de magasins et ses modèles opérationnels au Brésil, en Argentine et en Uruguay en 2025, en privilégiant la rentabilité et la présence de la marque. En Europe, 23,9 % de la population de l'UE vivait en 2025 dans des logements dont l'efficacité énergétique s'était améliorée au cours des 5 années précédentes, notamment grâce à des améliorations de l'isolation, des fenêtres ou des systèmes de chauffage. Au premier trimestre 2025, 64 % des décideurs sud-africains des ménages à revenus interrogés dans les zones métropolitaines, les villes et les grandes agglomérations envisageaient un forage ou un système de filtration, et 53 % envisageaient la récupération des eaux de pluie. Au sein du Moyen-Orient et de l'Afrique, cet intérêt pour la planification offre aux fournisseurs de systèmes de filtration et de stockage une opportunité d'engager les propriétaires sud-africains avant qu'ils ne choisissent une mise à niveau de leur approvisionnement en eau domestique.
Cadre réglementaire et perspectives
Ces juridictions sélectionnées sont comparées du point de vue des fournisseurs de produits plaçant des matériaux d'amélioration de l'habitat couverts sur les marchés nationaux. La comparaison porte sur le bois composite, les revêtements architecturaux, l'emballage des peintures de construction et les produits de construction harmonisés. Les vendeurs américains de bois composite couvert doivent prendre des précautions raisonnables, tandis que les fabricants de produits de construction couverts commercialisés en Allemagne émettent la déclaration de performance ou de performance et de conformité pertinente. Ces différentes tâches font de la voie vers une offre de produits conforme un élément important de la comparaison commerciale.
Tableau réglementaire
| Facteur de décision | États-Unis | Chine | Brésil | Allemagne | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Agence de protection de l'environnement (EPA) | Ministère de l'Industrie et des Technologies de l'Information, administration des normes | Ministère de l'Environnement et du Changement Climatique, surveillance du système | Autorités des Länder avec coordination de l'Institut allemand de la technique du bâtiment | Organisation saoudienne des normes, de la métrologie et de la qualité (SASO) |
| Instruments clés ou orientation | TSCA Titre VI et 40 CFR Partie 770 pour le bois composite couvert, à l'exception des exemptions spécifiées | GB 30981.1-2025 pour les revêtements architecturaux, en vigueur le 1er juin 2026 | Résolution CONAMA 307, modifiée par la Résolution 469/2015, et Loi 12.305/2010 | Règlement (UE) 2024/3110 et le régime de déclaration/marquage CE lorsqu'une spécification harmonisée citée ou une évaluation technique européenne couvre le produit | Réglementation sur les peintures et vernis pour les peintures de bâtiment couvertes |
| Effet commercial | Maintenir des précautions raisonnables pour les offres de bois composite conformes | Satisfaire aux exigences relatives aux substances nocives pour les revêtements architecturaux | Assurer la logistique inverse pour l'emballage des peintures de construction et l'élimination appropriée des résidus | Déclarations du fabricant et éligibilité au marquage CE pour les produits couverts | Le fournisseur obtient la certification de conformité de type 3 auprès d'un organisme accrédité par la SASO et la licence d'étiquette de performance environnementale SASO |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Assouplissement | Sans changement | Sans changement | Durcissement | Sans changement |
| Source: Mordor Intelligence | |||||
Les États-Unis obtiennent la note Moyen et Assouplissement suite à la proposition de l'EPA du 11 février 2026 pour des tests optionnels de contrôle de qualité du bois composite, tandis que la note Moyen et Sans changement du Brésil reflète les retours d'emballages de la Résolution CONAMA 307 et la surveillance fédérale de la logistique inverse, non modifiés par les procédures d'inspection générale des déchets solides proposées par la CONAMA dont la consultation s'est clôturée le 6 juillet 2026. La note Moyen de la Chine reflète la norme de revêtements architecturaux GB 30981.1-2025, qui a remplacé GB 18582-2020 et GB 38468-2019 le 1er juin 2026, et Sans changement reflète ce cadre opérationnel sans transition ultérieure annoncée. La note Faible de l'Arabie Saoudite reflète la certification de type 3 des fournisseurs auprès d'organismes accrédités par la SASO, la licence d'étiquette de performance environnementale SASO et les dossiers de conformité sur demande pour les peintures de bâtiment couvertes, tandis que Sans changement reflète le cadre continu sans transition annoncée. La note Moyen de l'Allemagne reflète le régime de déclaration et de marquage CE applicable depuis le 8 janvier 2026 aux produits de construction couverts, tandis que Durcissement reflète l'obligation des fabricants de passeport numérique de produit 18 mois après l'entrée en vigueur de l'acte délégué pertinent, avec une utilisation intérimaire volontaire autorisée.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en produits de marque, la distribution et la conversion au détail, montrant où chaque participant capture les revenus de marchandises. Masco conçoit, fabrique et distribue des produits de marque pour l'amélioration de l'habitat et la construction à l'échelle mondiale. La société a signalé une volatilité des prix du laiton et des composants contenant du cuivre et du zinc dans son activité de plomberie, illustrant comment l'exposition aux intrants peut affecter le stade fournisseur. En aval, la tâche commerciale passe de la fabrication du produit à son acheminement via un réseau approprié et à la réalisation d'une commande de vente au détail économiquement viable.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Conception et fabrication de produits | Fabricants de produits de marque tels que Masco | Ventes de produits de marque | Volatilité des prix des intrants de plomberie chez Masco | Envisager des accords d'approvisionnement pour les intrants volatils |
| Distribution et mouvement des stocks | Opérateurs de distribution au détail intégrés tels que The Home Depot Inc., Lowe's Companies Inc. | Revenus de marchandises dans le cadre des opérations de vente au détail intégrées | Les exigences relatives aux produits et aux destinations compliquent le routage | Adapter les plateformes de distribution aux besoins de manutention et mécaniser les mouvements |
| Sélection au détail et exécution des commandes | Détaillants en amélioration de l'habitat tels que The Home Depot Inc., Lowe's Companies Inc. | Ventes de marchandises au détail | L'exécution directe peut réduire la vente croisée en magasin et les marges | Équilibrer la commodité de livraison avec l'économie des commandes liées au magasin |
| Source: Mordor Intelligence | ||||
L'intégration fait de la distribution un enjeu de revenus pour le même détaillant qui remporte la vente. Masco a signalé plusieurs sources nationales et étrangères de matières premières pour son activité de plomberie, une façon en amont de réduire la dépendance à une seule voie d'approvisionnement. Pour les détaillants, le défi structurel est d'élargir les choix d'exécution tout en préservant une contribution suffisante de chaque commande pour soutenir le réseau qui la livre.
Paysage concurrentiel
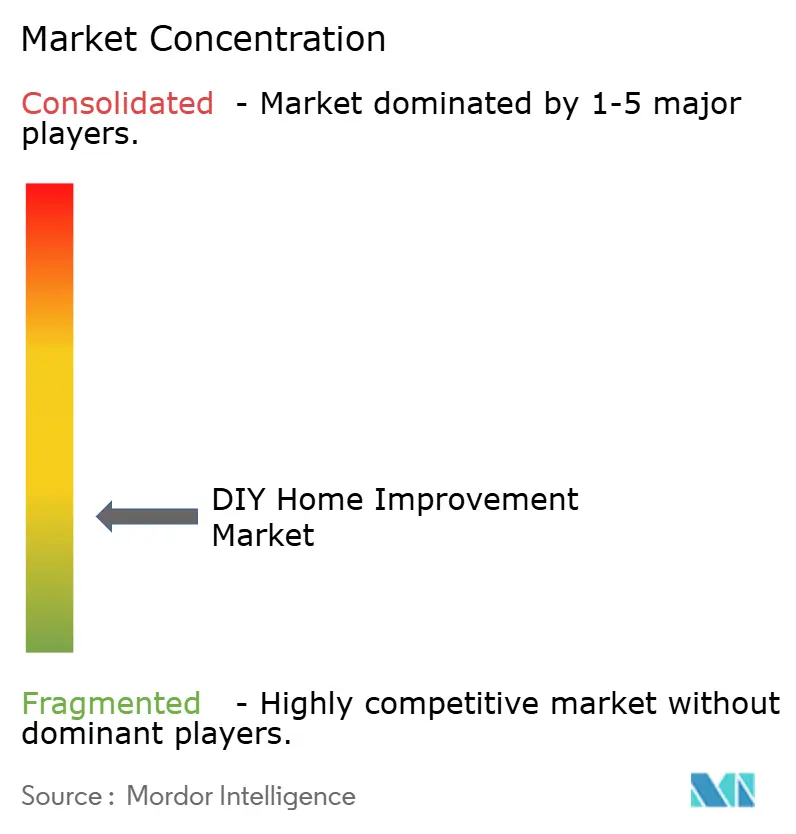
Les grands groupes de vente au détail ancrent une structure concurrentielle avec plusieurs voies établies vers le même client en matière d'amélioration de l'habitat. The Home Depot Inc. et Lowe's Companies Inc. sont en concurrence aux côtés d'ADEO Group (Leroy Merlin), Kingfisher plc (B&Q, Screwfix) et Menard, Inc., dont les opérations de vente au détail couvrent différentes empreintes nationales. Lowe's a rapporté 86,3 milliards USD de ventes nettes à l'échelle de l'entreprise au cours de l'exercice 2025, tandis que Menard, Inc. exploite un réseau de magasins de bricolage et d'amélioration de l'habitat dans plusieurs États américains. Cette combinaison de grandes bases de ventes et de multiples réseaux opérationnels fait de l'accès distribué aux clients une barrière importante pour un challenger, tout en laissant de la place pour différents formats de vente au détail et une concentration géographique.
The Home Depot a finalisé l'acquisition de GMS via SRS Distribution en septembre 2025 pour une valeur d'entreprise d'environ 5,5 milliards USD, dette nette incluse. Leroy Merlin Pologne a déployé son partenariat de financement de rénovation SM Project dans l'ensemble de ses 80 magasins et en ligne après un pilote dans 25 magasins, selon le rapport d'impacts 2025 d'ADEO. L'acquisition de GMS étend l'offre professionnelle de The Home Depot via la distribution spécialisée de SRS Distribution, tandis que le déploiement du SM Project ajoute un partenaire de financement pour les propriétaires envisageant une rénovation. Concurrencer des groupes servant à la fois les résidents et les professionnels du bâtiment implique des exigences en capital et en partenariats différentes au-delà d'une simple vente orientée propriétaire.
Les ventes de commerce électronique de Kingfisher ont augmenté de 11 %, y compris Screwfix, au cours de l'exercice 2025/26, et le canal représentait 21 % des ventes du groupe, contre 19 % au cours de l'exercice 2024/25. Ce schéma fait d'une offre numérique intégrée une priorité concurrentielle même pour les entreprises disposant d'enseignes physiques établies. ADEO a rapporté qu'en 2025, 98 % des usines avaient été qualifiées sans plan d'action renforcé lors des audits et des contrôles indépendants des usines selon ses normes de qualité. Ensemble, la pénétration en ligne de Kingfisher et les audits des usines fournisseurs d'ADEO montrent des groupes établis en concurrence sur la portée des canaux et le contrôle de la qualité des produits.
Leaders du secteur du bricolage et de l'amélioration de l'habitat
-
The Home Depot Inc.
-
Lowe's Companies Inc.
-
ADEO Group (Leroy Merlin)
-
Kingfisher plc (B&Q, Screwfix)
-
Menard, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Bricolage et de l'Amélioration de l'Habitat Entreprises couvertes dans ce rapport
- The Home Depot Inc.
- Lowe’s Companies Inc.
- ADEO Group (Leroy Merlin)
- Kingfisher plc (B&Q, Screwfix)
- Menard, Inc.
- Ace Hardware Corp.
- OBI GmbH
- Travis Perkins plc
- Amazon Services LLC (DIY)
- Walmart Inc. (DIY)
- Bunnings Group
- Wickes Group plc
- Hornbach Holding AG & Co. KGaA
- Canadian Tire Corp.
- Bauhaus AG
- Wilko.com Ltd.
- True Value Company
- Mr DIY Group
- Sodimac S.A.
- Koçtaş
Opportunités clés pour les acteurs du marché
Les opportunités comparent les offres de produits pour les tâches réalisées par les propriétaires par rapport aux évolutions des voies de vente au détail et des choix d'exécution influençant leur portée. Lowe's a décrit l'élargissement des offres de marché tiers pour les propriétaires bricoleurs et les clients professionnels en mai 2025. Il a lancé l'assistant d'intelligence artificielle Mylow pour les conseils aux propriétaires et les recherches de produits en mars 2025, ajoutant une autre voie d'une question à un choix de produit. Le HIRI a rapporté un déclin de l'achèvement des projets de bricolage aux États-Unis en 2025, car de plus en plus de propriétaires faisaient appel à des professionnels, en particulier ceux déjà satisfaits de leur logement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Assortiments ciblés pour les projets domiciliaires de moindre envergure | Accès élargi aux marchés tiers | Acheteurs de décoration et de cuisine-salle de bains en bricolage | Proposer une gamme de projet cohérente via des vendeurs sélectionnés sur les marchés tiers | Maintenir des performances et des évaluations cohérentes des vendeurs | Fournisseurs de produits spécialisés et vendeurs sélectionnés sur les marchés tiers |
| Ensembles de produits de réparation guidés | Conseils orientés client liés aux recherches de produits | Propriétaires planifiant des réparations de bricolage gérables | Associer les produits nécessaires à des étapes de tâche explicites et à des limites d'exécution | Résoudre l'incertitude quant aux étapes adaptées à l'exécution par le propriétaire | Fournisseurs de produits de réparation et détaillants fournissant des conseils de projet |
| Offres d'entretien pour les clients fidèles au détail | Plus de 30 millions de membres MyLowe's Rewards au cours de l'exercice 2025 | Clients fidèles existants planifiant des travaux de bricolage | Organiser des offres de retour autour d'une prochaine réparation identifiable | Substitution professionnelle, notamment parmi les propriétaires satisfaits | Détaillants en amélioration de l'habitat et fournisseurs de produits de réparation |
| Source: Mordor Intelligence | |||||
Lowe's a rapporté que les membres du programme de fidélité faisaient leurs achats deux fois plus souvent et dépensaient plus de 50 % de plus que les non-membres au cours de l'exercice 2025. Ce public engagé offre à une offre de produits spécifique à une tâche un point de départ défini, faisant d'une réparation identifiable une cible commerciale plus concrète que le trafic indifférencié. L'ouverture la plus forte est une séquence d'achats d'entretien par des propriétaires effectuant les travaux eux-mêmes, chaque offre étant liée à un travail distinct.
Développements industriels récents dans Marché du Bricolage et de l'Amélioration de l'Habitat
- Septembre 2026 : The Home Depot México a annoncé un magasin prévu à Lerma, Estado de México, qui serait son 17e dans cet État.
- Juin 2026 : La norme obligatoire chinoise GB 30981.1-2025 pour les revêtements architecturaux est entrée en vigueur, remplaçant GB 18582-2020 et GB 38468-2019.
- Mai 2026 : Walmart a introduit les outils électriques professionnels Greenworks Pro en tant que gamme exclusive disponible dans ses magasins américains à l'échelle nationale et en ligne.
Marché du Bricolage et de l'Amélioration de l'Habitat Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du bricolage et de l'amélioration de l'habitat mesure les dépenses annuelles en produits achetés à l'échelle mondiale pour des projets d'amélioration de l'habitat réalisés par des propriétaires ou d'autres utilisateurs finaux sans installation rémunérée comme condition principale. Il couvre les achats au détail dans les domaines de la rénovation, du réaménagement et de la construction neuve.
Exclusions du périmètre : les revenus de main-d'œuvre professionnelle autonome pour les projets exclusivement réalisés par des professionnels et les grandes constructions commerciales non liées à la demande d'amélioration de l'habitat sont exclus.
Aperçu de la segmentation
- Par type de produit
- Matériaux de construction
- Peintures et revêtements
- Outils et équipements
- Décoration et éclairage
- Revêtements de sol et carrelages
- Plomberie et électricité
- Autres
- Par canal de distribution
- Magasins de bricolage et d'amélioration de l'habitat
- Magasins spécialisés
- En ligne
- Hypermarchés et supermarchés
- Par type de projet
- Rénovation
- Réaménagement
- Nouvelle construction
- Par région
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les définitions des dépenses de construction du Bureau du recensement des États-Unis fournissent une comparaison utile pour distinguer les améliorations résidentielles de l'entretien et des réparations, tandis que l'indice du marché du réaménagement de la National Association of Home Builders décrit les points de vue des rénovateurs sur les conditions actuelles, les tailles de projets, les prospects et les carnets de commandes. Ses projections par État du réaménagement expliquent comment les dépenses nationales d'amélioration et les indicateurs de substitution peuvent éclairer les estimations régionales, et les matériaux sur les améliorations résidentielles du Département américain de l'Énergie identifient des catégories de produits telles que l'isolation et l'étanchéité à l'air pertinentes pour les projets résidentiels.
Les dépôts réglementaires des entreprises, les documents destinés aux investisseurs et les reportages commerciaux réputés peuvent compléter ces indicateurs en clarifiant les ventes des détaillants, les évolutions des canaux et la couverture des produits. Les documents destinés aux investisseurs de The Home Depot constituent un exemple d'informations sur les ventes et les magasins au niveau de l'entreprise. Ces sources sont illustratives et non exhaustives, et des sources supplémentaires alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des détaillants en amélioration de l'habitat, des fabricants et distributeurs, ainsi que des praticiens impliqués dans la sélection de produits de bricolage et la planification de projets, avec des participants issus de la direction générale, de responsables fonctionnels et de managers. Les questions testeraient l'interprétation des indicateurs secondaires, la couverture des produits et du commerce de détail, les tendances des canaux et des projets, ainsi que les hypothèses reliant l'activité immobilière aux achats de bricolage. Les réponses contradictoires seraient vérifiées par rapport à des preuves publiées indépendantes, et les lacunes non résolues seraient enregistrées et triangulées à l'aide de signaux comparables sur les produits, les canaux, les projets et les régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs de plus petite taille : 20 % | Managers : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Le modèle part d'une approche descendante des dépenses mondiales de détail en produits utilisés dans le bricolage et l'amélioration de l'habitat, puis vérifie certains totaux par rapport aux communications des détaillants et au prix d'un produit échantillonné multiplié par le volume unitaire estimé lorsque les données le permettent. Il suit l'activité d'amélioration et de réaménagement résidentiel, l'âge et la propriété du parc immobilier, la capacité de dépenses des consommateurs, les ventes au détail de produits d'amélioration de l'habitat et l'activité du canal en ligne, car ces indicateurs renseignent respectivement sur la demande de projets, la capacité à financer les travaux et le canal par lequel les produits sont achetés. Les évolutions historiques du marché et ces facteurs soutiennent une régression multivariée lorsque les observations sont suffisamment cohérentes. L'analyse de scénarios teste comment l'activité immobilière, les prix des produits et la participation au bricolage pourraient modifier la trajectoire jusqu'en 2032. Les parts par produit, distribution, projet et région sont construites à partir des communications disponibles sur les ventes, des données par catégorie et de l'activité régionale, puis réconcilies avec la valeur mondiale. Les experts primaires peuvent vérifier si chaque facteur et interprétation de segment correspond aux pratiques d'achat et de projet observées, tandis que les lacunes dans les données comparables sont traitées avec les indicateurs documentés les plus proches et des plages explicites dans le modèle de travail interne.
Cycle de validation et de mise à jour des données
Les analystes triangulent les dépôts réglementaires des détaillants, les indicateurs publics du logement et de la rénovation, les informations commerciales et les données d'entretiens ou d'enquêtes, en vérifiant que chaque source se réfère à la même vente de produit, géographie, unité et période. Ils examinent les mouvements inhabituels et les écarts significatifs par rapport aux signaux indépendants, documentent la cause et reprennent contact avec une source lorsque les définitions, les dates ou les valeurs déclarées restent peu claires. Un second analyste examine les calculs, les totaux des segments et la piste des sources avant validation. Les données sont actualisées annuellement, mises à jour entre les cycles lorsqu'un événement de marché significatif modifie la demande ou la couverture, et réexaminées lors d'une nouvelle passe préalable à la livraison.
Taille du marché du bricolage et de l'amélioration de l'habitat selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du bricolage et de l'amélioration de l'habitat mesure les dépenses annuelles en produits achetés à l'échelle mondiale pour des projets d'amélioration de l'habitat réalisés par des propriétaires ou d'autres utilisateurs finaux sans installation rémunérée comme condition principale.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Le modèle suit l'activité d'amélioration et de réaménagement résidentiel, l'âge et la propriété du parc immobilier, la capacité de dépenses des consommateurs, les ventes au détail de produits d'amélioration de l'habitat et l'activité du canal en ligne, car ces indicateurs renseignent respectivement sur la demande de projets, la capacité à financer les travaux et le canal par lequel les produits sont achetés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,99 billion USD (2027) | |
| Cabinet de conseil mondial A | 878,13 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 11,3 % à la valeur de ce rapport pour 2027, soit 0,99 billion USD, 2 ans plus tard. Sa valeur déclarée précède l'année de comparaison et ses prévisions progressent à partir de cette base antérieure. |
| Cabinet de conseil mondial B | 800 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 19,2 % à la valeur de ce rapport pour 2027, soit 0,99 billion USD, 2 ans plus tard. Sa valeur déclarée précède l'année de comparaison et ses prévisions progressent à partir de cette base antérieure. |
Les analystes de Mordor Intelligence triangulent les dépôts réglementaires des détaillants, les indicateurs publics du logement et de la rénovation, les informations commerciales et les données d'entretiens ou d'enquêtes, en vérifiant que chaque source se réfère à la même vente de produit, géographie, unité et période.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du bricolage et de l'amélioration de l'habitat et ses perspectives de croissance ?
Il est estimé à 0,93 trillion USD en 2026 et devrait atteindre 1,35 trillion USD d'ici 2032, avec une croissance à un CAGR de 6,35 % de 2027 à 2032.
Quels sont les facteurs qui stimulent la demande de produits de bricolage et d'amélioration de l'habitat ?
La commande en ligne et l'entretien des logements existants soutiennent la demande. Les ventes via le site web et l'application mobile de Home Depot, à l'exclusion de HD Supply et SRS, ont augmenté de 11 % d'une année sur l'autre au deuxième trimestre fiscal 2026.
Quelle catégorie de produits de bricolage est en tête des ventes ?
Les matériaux de construction représentaient 48,23 % des revenus en 2026. Les revêtements de sol et les carrelages devraient connaître la croissance la plus rapide avec un CAGR de 7,3 % de 2027 à 2032.
Quelles entreprises sont en concurrence dans le commerce de détail de bricolage et d'amélioration de l'habitat ?
The Home Depot Inc., Lowe's Companies Inc., ADEO Group (Leroy Merlin), Kingfisher plc (B&Q, Screwfix) et Menard, Inc. sont des acteurs majeurs.
Quel défi lié aux prix font face les acheteurs de produits de bricolage et d'amélioration de l'habitat ?
Le HIRI a rapporté que le nombre de consommateurs de produits d'amélioration de l'habitat retardant leurs achats en raison de prix plus élevés a augmenté de 8 % depuis le premier trimestre 2025.
Quelles régions sont en tête de la demande et de la croissance du marché du bricolage et de l'amélioration de l'habitat ?
L'Amérique du Nord détenait 39,19 % des revenus en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 7,4 % de 2027 à 2032.