
Taille et part du marché des luminaires de plafond et lustres
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 42.18 Milliards de dollars |
| Taille du Marché (2031) | 54.69 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.33 % |
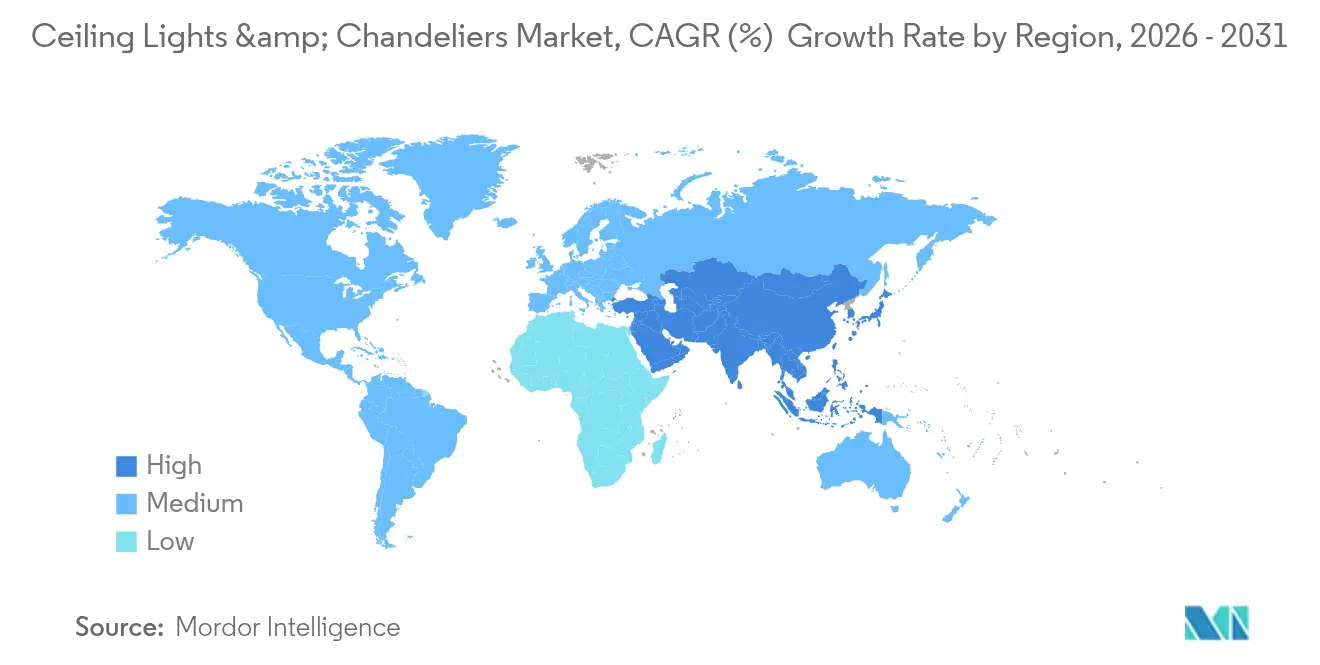
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
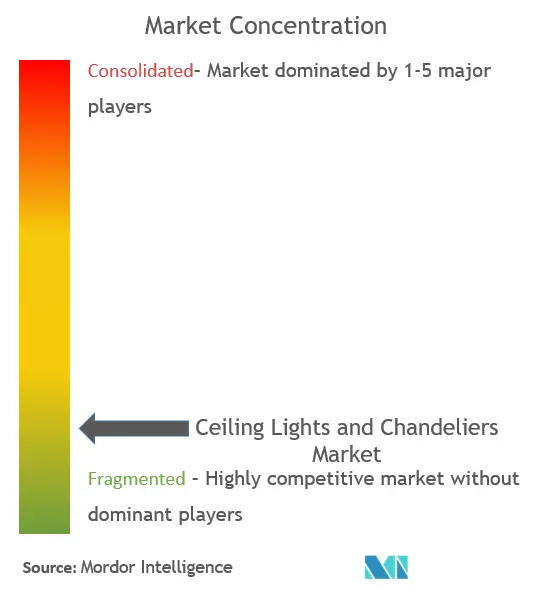
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des luminaires de plafond et lustres par Mordor Intelligence
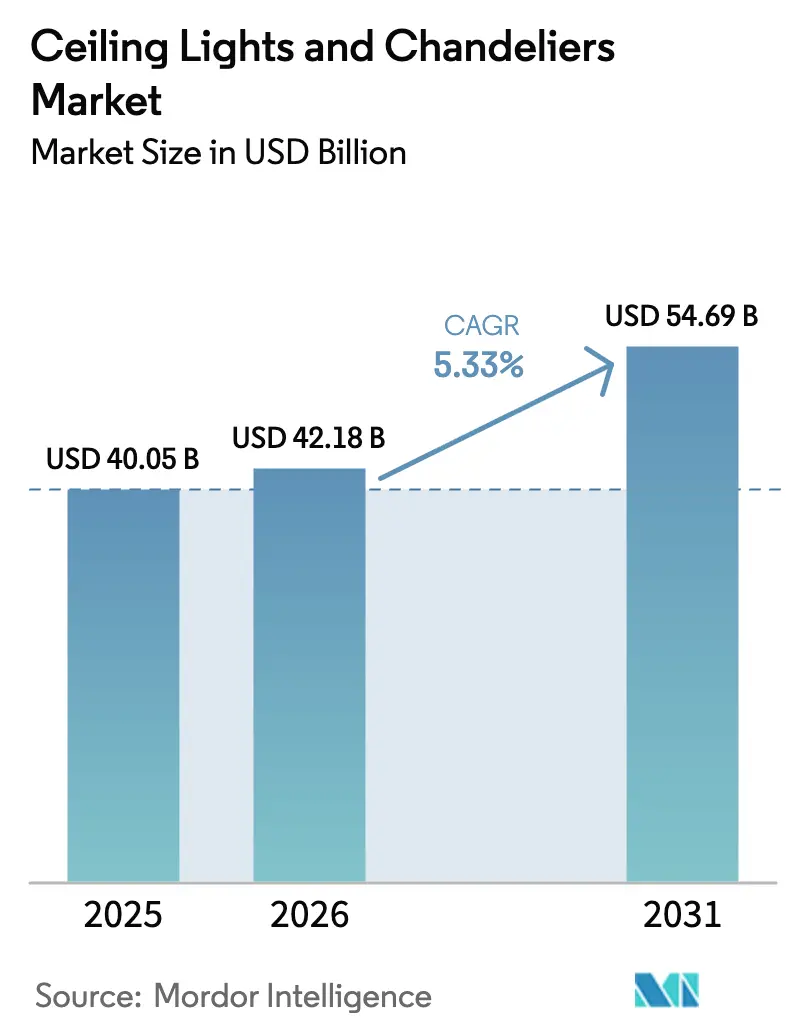
La taille du marché des luminaires de plafond et lustres était évaluée à 40,05 milliards USD en 2025 et devrait croître de 42,18 milliards USD en 2026 pour atteindre 54,69 milliards USD d'ici 2031, à un CAGR de 5,33 % durant la période de prévision (2026-2031).
La demande est soutenue par l'adoption rapide des LED, l'attrait croissant des luminaires connectés et les dépenses soutenues en rénovation résidentielle. Les luminaires intelligents représentent désormais plus d'un tiers des portefeuilles des principaux fournisseurs, une part qui s'est rapidement accrue après 2024 à mesure que les normes d'interopérabilité se sont consolidées. L'Amérique du Nord conserve la plus grande part régionale grâce à un taux élevé de pénétration des maisons intelligentes et à un parc immobilier vieillissant qui stimule l'activité de rénovation, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide, portée par les mises en chantier de logements urbains et l'expansion des revenus de la classe moyenne. La substitution de produits reste soutenue — les sources traditionnelles continuent de céder du terrain aux LED, et les luminaires de plafond commandent une part de chiffre d'affaires de 62,9 %, même si les lustres décoratifs affichent la croissance la plus vive.
Principaux enseignements du rapport
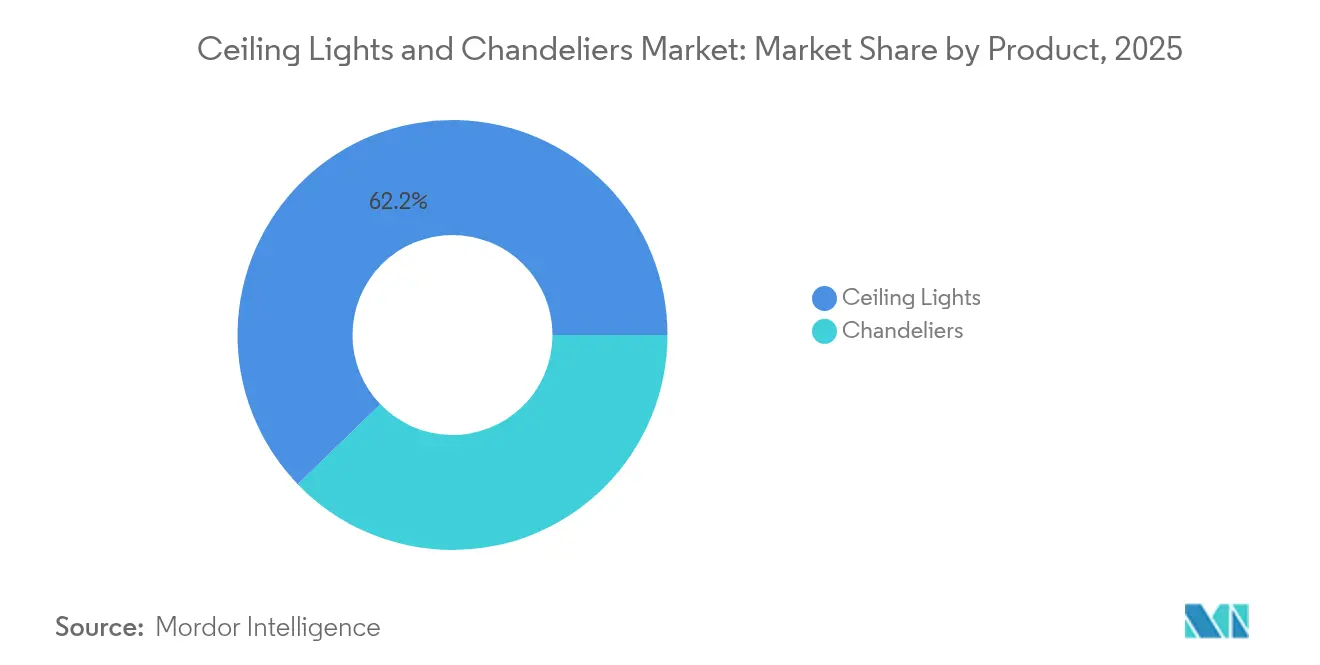
- Par type de produit, les luminaires de plafond ont dominé avec 62,20 % de la part du marché des luminaires de plafond et lustres en 2025 ; les lustres devraient se développer à un CAGR de 6,12 % jusqu'en 2031.
- Par technologie d'éclairage, les solutions LED ont capté 53,51 % de la taille du marché des luminaires de plafond et lustres en 2025, tandis que les systèmes LED intelligents/connectés devraient croître à un CAGR de 10,95 % jusqu'en 2031.
- Par matériau, les structures métalliques représentaient 39,59 % de la taille du marché des luminaires de plafond et lustres en 2025 ; les composants en cristal devraient croître à un CAGR de 7,25 % jusqu'en 2031.
- Par utilisateur final, les applications résidentielles détenaient 57,56 % de la part du marché des luminaires de plafond et lustres en 2025, tandis que les installations commerciales progressent à un CAGR de 6,86 % jusqu'en 2031.
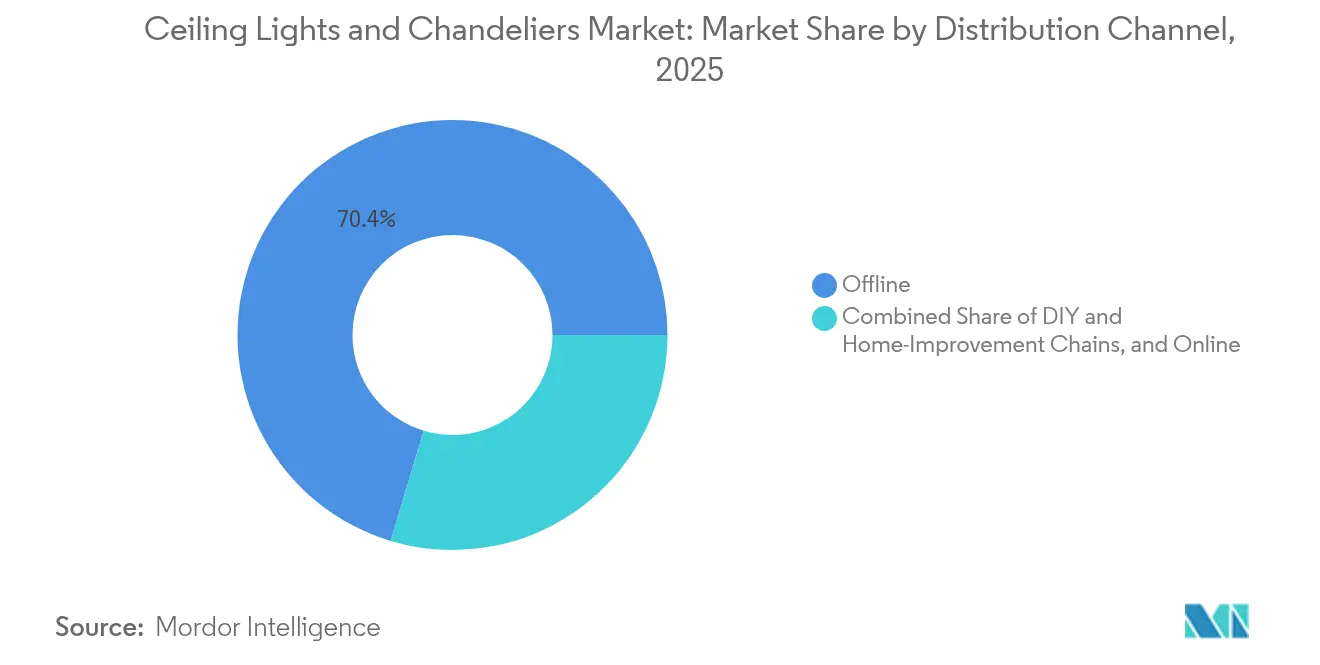
- Par canal de distribution, les showrooms hors ligne et les grandes surfaces de bricolage ont conservé 70,35 % des ventes de 2025 ; le segment en ligne se développe à un CAGR de 8,52 % jusqu'en 2031.
- Par région, l'Amérique du Nord demeure le plus grand contributeur géographique avec environ 34,50 % de la part de marché en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,78 % entre 2026 et 2031.
- Signify, Acuity Brands Lighting, OSRAM GmbH, Eglo Leuchten et Kichler Lighting détenaient collectivement une part de marché majeure sur le marché mondial en 2024.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante en matière d'esthétique du domicile et de design d'intérieur | + 3.8% | Mondial, avec accent sur l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Urbanisation et essor de la construction résidentielle | + 4.2% | Asie-Pacifique, Moyen-Orient, Amérique latine | Long terme (≥ 4 ans) |
| Avancées technologiques (éclairage intelligent et écoénergétique) | + 3.5% | Amérique du Nord, Europe, Asie-Pacifique développée | Moyen terme (2-4 ans) |
| Croissance des secteurs de l'hôtellerie et de l'immobilier commercial | + 2.1% | Mondial, avec concentration dans les centres urbains | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et des canaux de vente en ligne | + 1.7% | Mondial, avec un impact plus élevé dans les économies développées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des exigences en matière d'esthétique du domicile et de design d'intérieur
L'éclairage a évolué d'un simple produit fonctionnel à un élément de design déterminant, incitant les propriétaires à remplacer les luminaires basiques par des pièces emblématiques alliant ambiance et efficacité. L'éclairage résidentiel consomme encore environ 10 % de l'électricité des ménages, et ENERGY STAR répertorie désormais plus de 60 000 modèles certifiés alliant design et faible puissance [1]Source : Département de l'Énergie des États-Unis, « Programme d'éclairage à semi-conducteurs », energy.gov. Les Américains passent près de 90 % de leur temps en intérieur, de sorte que l'amélioration des environnements visuels figure régulièrement parmi les cinq principaux projets d'amélioration du domicile. Environ 3,7 millions de ménages aux États-Unis ont mis à niveau leur éclairage en 2024, soulignant une demande de remplacement soutenue.
Urbanisation et essor de la construction résidentielle
La croissance urbaine rapide en Asie-Pacifique, au Moyen-Orient et en Amérique latine stimule la demande en neuf pour les luminaires montés au plafond. Les données des Nations Unies indiquent que 56,2 % de la population mondiale vivait en zones urbaines en 2024, une proportion tendant vers 68,4 % d'ici 2050. Les pays auront besoin d'environ 2,5 milliards de nouveaux logements, chacun nécessitant plusieurs luminaires. Aux États-Unis, les mises en chantier de logements privés ont atteint un taux annualisé de 1,56 million en 2024, soit une hausse de 7,2 % qui stimule directement les ventes de luminaires.
Avancées technologiques en matière d'éclairage intelligent et écoénergétique
Les luminaires connectés à Internet transforment les plafonds en nœuds de détection, de communication et d'optimisation de l'efficacité énergétique. Le Département de l'Énergie des États-Unis estime que les LED pourraient réduire la consommation nationale d'énergie d'éclairage de 75 % d'ici 2035. L'efficacité en laboratoire dépasse déjà 200 lumens par watt, et les orientations fédérales promeuvent la détection de présence et la récupération de la lumière du jour dans les luminaires connectés. Les normes en cours d'élaboration au sein du NIST soutiennent l'interopérabilité entre marques, accélérant l'adoption grand public.
Croissance des secteurs de l'hôtellerie et de l'immobilier commercial
Les propriétaires commerciaux ciblent les mises à niveau de l'éclairage pour les économies d'énergie et la valeur d'expérience. L'éclairage représente environ 17 % de l'électricité consommée dans les bâtiments commerciaux américains. Les espaces certifiés LEED intégrant des luminaires de haute qualité atteignent des primes locatives d'environ 11 %. La croissance de l'emploi de 1,9 million de postes dans les secteurs des loisirs et de l'hôtellerie d'ici 2030 favorisera l'ouverture d'hôtels et de restaurants, chacun nécessitant des installations au plafond à la fois décoratives et efficaces.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des luminaires haut de gamme et de créateurs | -1.9% | Mondial, avec un impact plus élevé sur les marchés émergents | Moyen terme (2-4 ans) |
| Réglementations énergétiques et normes de conformité | -1.2% | Amérique du Nord, Europe, marchés asiatiques développés | Long terme (≥ 4 ans) |
| Complexité d'installation et problèmes de maintenance | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières (verre, cristal, métal) | -1.1% | Mondial, avec les pôles de fabrication les plus touchés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des luminaires haut de gamme et de créateurs
Les lustres emblématiques peuvent coûter plusieurs fois le prix des plafonniers standard, limitant la pénétration dans les segments sensibles aux prix. Les dépenses des ménages en biens durables sont très élastiques au-delà de certains seuils, et les droits de douane ont alourdi les coûts à l'importation des composants de jusqu'à 25 % depuis 2024. Les ménages américains aux revenus les plus élevés dépensent 4,7 fois plus en mobilier et décoration que leurs homologues à revenus intermédiaires, illustrant l'asymétrie de revenus qui plafonne le volume adressable.
Réglementations énergétiques et normes de conformité
Les règles d'efficacité minimale chassent les technologies en retard du marché, mais augmentent également les coûts de conformité. La norme Title 24 de Californie et les normes d'appareils du Département de l'Énergie américain exigent un rendement lumineux élevé (lumens par watt) et des indicateurs de qualité tels que le contrôle du scintillement et un IRC ≥ 90. Les fabricants financent des cycles de reconception itératifs pour se conformer, alourdissant les frais de R&D susceptibles de peser sur les prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les luminaires de plafond conservent le leadership en volume tandis que les lustres accélèrentLes luminaires de plafond représentaient 62,20 % du chiffre d'affaires de 2025 et demeurent le choix par défaut dans les salons, cuisines, couloirs et environnements commerciaux. Les maisons américaines accueillent en moyenne 12,3 luminaires, dont les deux tiers sont montés au plafond. Les plafonniers et appliques de surface s'expédient dans les plus grands volumes, mais les suspensions affichent une croissance plus rapide, reflétant l'intérêt des consommateurs pour une esthétique sur mesure. Les lustres occupent une part plus réduite mais devraient afficher un CAGR de 6,12 %, portés par une installation croissante dans les salles à manger et les halls d'hôtels. Les importations de luminaires décoratifs ont progressé de 18,3 % en 2024, confirmant un appétit résilient pour les designs distinctifs même lorsque les catégories traditionnelles arrivent à maturité.
Des effets de second ordre se propagent dans le marché des luminaires de plafond et lustres à mesure que les attentes en matière de design convergent avec les fonctionnalités de la maison intelligente. Les principaux fabricants de lustres expérimentent désormais des drivers Bluetooth-mesh intégrés et des LED à blanc accordable, des caractéristiques auparavant réservées aux luminaires utilitaires. Les nouvelles constructions de maisons individuelles aux États-Unis équipées d'au moins un lustre sont passées à 68 % en 2024, en hausse de 12 points par rapport à 2020. Ces évolutions préfigurent un avenir où la forme décorative et l'intelligence en réseau coexistent, élargissant les choix des consommateurs et faisant progresser les prix de vente moyens.


Par technologie d'éclairage :
la suprématie des LED sous-tend la croissance intelligenteLes LED ont capté 53,51 % des ventes en 2025 et sont en passe de dépasser 80 % de pénétration d'ici 2030, déplaçant les technologies fluorescentes et halogènes en place. Des gains d'efficacité de près de 90 % par rapport aux lampes à incandescence offrent des retours sur investissement convaincants tant pour les propriétaires que pour les gestionnaires d'installations. De manière cruciale, les LED intelligentes ou connectées enregistrent un CAGR de 10,95 % à moyen terme, confirmant le marché des luminaires de plafond et lustres comme une passerelle vers l'IoT. Les drivers prêts pour le réseau, les capteurs intégrés et les mises à jour de micrologiciel transforment les luminaires en points de données pour l'analyse de l'occupation et la gestion des actifs.
L'éclairage fluorescent maintient une présence dans certaines applications commerciales et institutionnelles, bien que sa part de marché continue de décliner à mesure que les rénovations LED offrent des retours sur investissement convaincants avec des périodes d'amortissement généralement inférieures à deux ans.
Par matériau :
les structures métalliques ancrent le secteur, le cristal surpasse dans le segment luxeLes structures métalliques représentent 39,59 % du chiffre d'affaires, car l'aluminium et l'acier demeurent indispensables à l'intégrité structurelle à tous les niveaux de prix. Le secteur a consommé environ 287 000 tonnes d'aluminium et 143 000 tonnes d'acier en 2024, la teneur en matériaux recyclés approchant 48 % au fil de la diffusion des objectifs de durabilité. La hausse des prix des métaux — l'aluminium a progressé de 12,3 % — pousse les fabricants à adopter l'emboutissage de précision et les méthodes additives afin de réduire les rebuts.
Les éléments en cristal, bien que plus limités en volume absolu, se développent à un CAGR de 7,25 % à mesure que les propriétaires aspirationnels et les exploitants hôteliers recherchent des optiques à fort impact. Les importations de pièces en cristal ont progressé de 22,7 % en 2024, provenant principalement des clusters artisanaux de longue tradition en Europe. Les diffuseurs en verre restent courants, aidés par les innovations en verre trempé et borosilicaté qui améliorent la distribution de la lumière et la durabilité. Les projets à spécifications durables prescrivent de plus en plus d'accents en bois, en réponse aux directives d'approvisionnement de la construction verte qui privilégient les matériaux renouvelables.
Par utilisateur final :
le résidentiel détient la majorité ; le commercial gagne en dynamismeLes propriétaires ont représenté 57,56 % du chiffre d'affaires mondial en 2025, reflétant les mises à niveau régulières en mode faire-soi-même et les rénovations professionnelles. L'éclairage figure parmi les cinq principaux travaux de rénovation, avec 3,7 millions de ménages américains ayant procédé à des remplacements de luminaires l'année dernière. Les codes énergétiques intégrés dans les directives d'assurance hypothécaire motivent davantage les remplacements efficaces. Les fonctions de gradation numérique et de réglage de la couleur, autrefois limitées aux niches commerciales, atteignent désormais le salon, augmentant les montants des paniers d'achat.
Les installations commerciales progressent plus rapidement, avec un CAGR projeté de 6,86 %. Les bureaux, commerces de détail, établissements de santé et propriétés hôtelières ciblent l'éclairage pour réduire les coûts d'exploitation et améliorer le bien-être des occupants. Les normes de construction LEED et WELL récompensent des niveaux d'éclairement optimaux, le contrôle de l'éblouissement et des spectres favorisant les rythmes circadiens, augmentant la complexité et la valeur des spécifications. Les normes des établissements publics, relayées par les promoteurs privés, imposent de plus en plus des contrôles intégrés, propulsant la demande de luminaires montés au plafond prêts pour le réseau.
Par canal de distribution :
les showrooms dominent encore, les ventes en ligne s'accélèrentLes showrooms en dur et les grandes surfaces de bricolage traitent 70,35 % des transactions de 2025. L'évaluation tactile — finition, échelle, luminosité — reste déterminante pour de nombreux acheteurs, et environ 3 200 showrooms d'éclairage aux États-Unis continuent d'attirer de la clientèle. Cependant, le segment en ligne, avec un CAGR de 8,52 %, grignote régulièrement des parts, porté par un contenu enrichi, les retours gratuits et l'amélioration des capacités de livraison du dernier kilomètre. Le commerce électronique de meubles et de décoration a surpassé la croissance globale du commerce de détail par un facteur trois en 2024, les superpositions de réalité augmentée facilitant la visualisation des grands luminaires.
La convergence des canaux est inévitable : les principaux fournisseurs poursuivent des stratégies omnicanales telles que l'achat en ligne avec retrait en magasin et les consultations virtuelles. Des réglementations telles que la règle de livraison de marchandises de la Commission fédérale du commerce américaine protègent les droits des consommateurs, favorisant la confiance dans les achats en ligne portant sur des articles fragiles ou surdimensionnés. Avec le temps, les frontières entre canaux s'estomperont à mesure que les magasins physiques évolueront vers des espaces d'expérience tandis que les plateformes en ligne excelleront dans l'étendue de l'assortiment.
Analyse géographique
Marché des Luminaires de Plafond et Lustres en Amérique du Nord
L'Amérique du Nord conserve la plus grande part des revenus du marché des luminaires de plafond et lustres avec 34,50 % de part de marché en 2025. Les ménages américains ont dépensé 457 milliards USD en améliorations en 2024, dont les mises à niveau d'éclairage ont été l'un des principaux bénéficiaires. Environ 2,1 milliards de luminaires de plafond sont installés à l'échelle nationale, et les taux de remplacement avoisinent 8,3 % par an. La politique canadienne mise fortement sur la performance énergétique, faisant progresser la part des LED au-delà des niveaux américains. Les usines mexicaines ont vu leur production d'éclairage augmenter de 12,7 % en 2024, les exportateurs diversifiant leurs approvisionnements hors d'Asie.
Marché des Luminaires de Plafond et Lustres en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, avec un CAGR prévu de 8,78 % d'ici 2031. La Chine a accueilli 106 millions de nouveaux résidents urbains entre 2020 et 2024, faisant gonfler la demande en luminaires résidentiels. L'Inde a besoin de 25 millions de logements supplémentaires d'ici 2030, et l'éclairage représente généralement 2,7 % des budgets de construction. La production nationale japonaise de LED a progressé de 15,3 % en 2024, portée par l'accélération des cycles de rénovation. La Corée a atteint 78 % de pénétration des LED en 2024 grâce à des réglementations énergétiques strictes. Le programme Green Mark de Singapour pousse les promoteurs immobiliers d'Asie du Sud-Est vers des luminaires à haute efficacité énergétique.
Marché des Luminaires de Plafond et Lustres en Europe
L'Europe demeure influente grâce à son patrimoine en matière de design et à une réglementation stricte. La directive Écoconception a entièrement supprimé la plupart des lampes halogènes d'ici 2024, concentrant les ventes sur les LED à haute efficacité lumineuse. Eurostat indique que les ménages dépensent 213 EUR (187,21 USD) par an en produits d'éclairage et en énergie, la variabilité de la lumière du jour façonnant les différences régionales. Le Royaume-Uni cite l'éclairage comme représentant 18 % de la consommation d'électricité commerciale, stimulant les projets de rénovation. La fabrication de luminaires en Allemagne a progressé de 3,7 % en 2024, les fournisseurs se repositionnant vers des gammes haut de gamme. Les règles strictes françaises contre la pollution lumineuse renforcent la demande en optiques à faisceau contrôlé.

Paysage réglementaire
Les règles d'efficacité énergétique et de performance des produits continuent de façonner les choix de conception des luminaires et les coûts de conformité, renforçant la transition vers des plafonniers LED à haute efficacité et des commandes connectées. Aux États-Unis, le California Title 24 et les exigences du Department of Energy relatives à l'éclairage mettent l'accent sur les lumens par watt, le contrôle du scintillement et une qualité de couleur élevée (souvent spécifiée autour d'un IRC 90 pour les applications haut de gamme), ce qui influence le choix des drivers et la conception optique pour les downlights encastrés, les panneaux et les luminaires décoratifs.
En Europe, l'accent politique s'élargit de la consommation d'énergie vers la transparence du cycle de vie et la circularité. La directive Écoconception a déjà éliminé la plupart des lampes halogènes d'ici 2024, concentrant le marché sur les luminaires à LED, et le règlement européen sur l'écoconception pour des produits durables (ESPR) introduit des exigences de passeport numérique de produit avec une mise en application progressive jusqu'en 2027. Le règlement d'exécution (UE) 2026/1189 (17 juin 2026) ajoute des exigences d'étiquetage EPD et d'empreinte carbone du cycle de vie pour l'éclairage intelligent à partir du 1er octobre 2026, ce qui accroît les démarches de documentation et de gestion des données pour les fabricants vendant des plafonniers connectés dans toute la région.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des intrants en amont tels que les modules et puces LED, les drivers et commandes (y compris les modules sans fil), les optiques et diffuseurs (verre et polymères), et des matériaux structurels comme l'aluminium et l'acier. L'approvisionnement en composants reste concentré dans des pôles électroniques et d'éclairage asiatiques établis, tandis que la fabrication et l'assemblage finaux des luminaires suivent de plus en plus un modèle multi-pays afin d'équilibrer coûts, délais et exposition aux échanges commerciaux, en particulier pour les plafonniers et lustres volumineux et fragiles qui présentent un risque logistique et de dommage plus élevé.
En aval intermédiaire, les fabricants OEM et les fabricants sous contrat intègrent l'électronique, la gestion thermique et les boîtiers, puis valident la sécurité et la performance pour répondre aux exigences propres à chaque région. Le risque d'approvisionnement se concentre sur la disponibilité des drivers et contrôleurs, en particulier là où la capacité de semi-conducteurs de nœuds de fabrication en retrait (environ 28 nm à 90 nm) est disputée par la demande de l'automobile et des centres de données, ainsi que sur la volatilité des matières premières pour les métaux et les éléments en verre ou cristal spéciaux. En aval, les produits circulent via les showrooms physiques et les chaînes de bricolage (canal encore majoritaire) et via le commerce électronique en croissance plus rapide, où l'ingénierie d'emballage, la gestion des retours et le support après-vente peuvent affecter sensiblement les marges des plafonniers connectés décoratifs et haut de gamme. La propriété intellectuelle et les licences constituent également une couche parallèle de la chaîne de valeur, avec des programmes tels que EnabLED de Signify impliquant environ 1 700 entreprises participantes et façonnant l'accès au marché pour les implémentations LED et de commandes.
Paysage concurrentiel
Des géants tels que Signify, Acuity Brands et OSRAM s'appuient sur leur taille pour intégrer l'éclairage dans des plateformes de bâtiments intelligents plus larges. Signify expérimente des réseaux LiFi qui transforment les luminaires en nœuds de transmission de données. L'acquisition de QSC par Acuity Brands pour 1,115 milliard USD apporte des systèmes audio-vidéo gérés dans le nuage sous un même toit, s'alignant avec sa stratégie « Espaces Intelligents ». Les acteurs de taille intermédiaire poursuivent la spécialisation — Eglo prospère grâce à des portefeuilles décoratifs à dominante européenne, tandis que Kichler cible les rénovations résidentielles en Amérique du Nord.
Des espaces vierges émergent à la croisée du design audacieux et de l'intelligence intégrée. De nouveaux venus agiles combinent l'artisanat du cristal avec des drivers Bluetooth-mesh pour séduire les acheteurs axés sur le design mais avertis en technologie. La fabrication assistée par le numérique permet aux acteurs établis de réduire les délais de livraison de 40 %, libérant une personnalisation de masse qui répond à la diversité des hauteurs sous plafond, des températures de couleur et des protocoles de contrôle. La résilience des chaînes d'approvisionnement façonne également les stratégies : Signify a déplacé sa production hors de Chine pour atténuer les risques tarifaires et géopolitiques, en s'associant avec Dixon Technologies en Inde en 2025 pour répondre à la demande locale et à l'exportation.
Leaders du secteur des luminaires de plafond et lustres
Signify (Philips Lighting)
Acuity Brands Lighting
OSRAM GmbH
Eglo Leuchten
Kichler Lighting
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Luminaires de Plafond et Lustres
- Signify (Philips Lighting)
- OSRAM GmbH
- Eglo Leuchten GmbH
- Kichler Lighting LLC
- Hubbell Lighting Inc.
- Generation Brands (Visual Comfort & Co.)
- Zumtobel Group
- FLOS S.p.A.
- Hudson Valley Lighting Group
- Artemide S.p.A.
- Feilo Sylvania
- Panasonic Life Solutions
- Cree Lighting
- Lutron Electronics
- Hinkley Lighting
- Savoy House
- Schonbek Worldwide Lighting
- Currey & Company
- Foscarini*
Lire l’analyse des entreprises de luminaires de plafond et lustres

Opportunités de marché et perspectives d'avenir
L'opportunité la plus claire se situe là où la conception haut de gamme rejoint l'intelligence embarquée, les fournisseurs élargissant leurs portefeuilles de plafonniers connectés centrés sur l'humain et de systèmes de plafond modulaires. Le lancement du Philips Skylight de Signify en juin 2026, positionné autour de l'idée d'apporter une expérience proche de la lumière du jour à l'intérieur, illustre l'orientation des luminaires plafonniers combinant ambiance, concepts d'éclairage orientés bien-être et compatibilité avec les commandes intelligentes. Parallèlement, des formats de plafond axés sur la personnalisation (systèmes modulaires, configurables et spécifiés par des architectes) sont commercialisés via des offres telles que Signify myCreation (y compris le myCreation Puzzle modulaire imprimé en 3D lancé en juillet 2025), qui vise des délais plus courts, des esthétiques sur mesure et des récits axés sur la durabilité.
Les évolutions réglementaires et d'approvisionnement créent un espace supplémentaire pour les fabricants qui opérationnalisent le reporting du cycle de vie et la circularité au niveau des références produits (SKU). Les initiatives de l'UE, notamment les passeports numériques de produit dans le cadre de l'ESPR et les exigences d'étiquetage de l'empreinte carbone et EPD pour l'éclairage intelligent à partir du 1er octobre 2026 en vertu du règlement d'exécution (UE) 2026/1189, encouragent l'investissement dans la traçabilité, les stratégies de contenu recyclé et la documentation produit, qui peuvent constituer des facteurs de différenciation dans les segments commerciaux et résidentiels haut de gamme à forte exigence de spécification. Du côté de l'offre, les frictions commerciales et les droits de douane renforcent également la régionalisation, avec un assemblage final et une diversification de l'approvisionnement vers l'ASEAN et le Mexique afin de réduire la volatilité des coûts rendus pour les plafonniers vendus en Amérique du Nord et sur d'autres marchés sensibles aux tarifs douaniers.
Recent Industry Developments in Marché des Luminaires de Plafond et Lustres
- Août 2026 : Signify (Philips Lighting) présente le Philips Skylight conçu pour apporter la sensation de lumière du jour à l'intérieur. Cette intégration de puits de lumière plafonnier imitant la lumière du jour renforce l'éclairage centré sur l'humain et élargit l'écosystème de plafonniers intelligents.
- Juin 2026 : Signify (Philips Lighting) lance le Philips Skylight conçu pour apporter la sensation de lumière du jour à l'intérieur. Cette intégration de puits de lumière plafonnier imitant la lumière du jour renforce les solutions de plafond haut de gamme alignées sur la lumière du jour et l'interopérabilité avec les plateformes d'éclairage intelligent.
- Juillet 2025 : Signify (Philips Lighting) lance myCreation Puzzle, un système d'éclairage linéaire modulaire imprimé en 3D. Ce système d'éclairage modulaire et durable prend en charge des installations configurables dans les espaces de plafond et encourage l'utilisation de matériaux recyclés.


Marché des Luminaires de Plafond et Lustres Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des ventes de luminaires plafonniers et de lustres installés dans les bâtiments résidentiels et commerciaux, y compris les nouvelles constructions et la demande de remplacement. Le dimensionnement suit les revenus générés à travers la chaîne de valeur au point de vente aux clients, exprimés en USD.
Exclusions du périmètre : nous excluons les luminaires non plafonniers (tels que les lampes de table, sur pied et murales) et l'éclairage architectural intégré au bâtiment, qui est généralement tarifé et acheté comme un système distinct.
Aperçu de la segmentation
- Par type de produit
- Luminaires de plafond
- Plafonniers/Appliques de surface
- Semi-encastrés
- Spots encastrés
- Suspensions et luminaires à filo
- Lustres
- Traditionnels
- Transitionnels
- Modernes/Contemporains
- Luminaires de plafond
- Par technologie d'éclairage
- LED
- Fluorescent
- Incandescent et halogène
- HID et autres
- Par matériau
- Métal
- Cristal
- Verre
- Bois et matériaux naturels
- Plastiques et composites
- Par utilisateur final
- Résidentiel
- Commercial
- Bureaux et espaces de coworking
- Hôtellerie (hôtels, resorts, restaurants)
- Commerce de détail et centres commerciaux
- Établissements de santé
- Établissements d'enseignement
- Industriel
- Par canal de distribution
- Hors ligne/Showrooms et magasins spécialisés
- Chaînes de bricolage et d'amélioration de l'habitat
- Plateformes en ligne/Commerce électronique
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir les limites extérieures de la demande, de l'offre et des prix afin que le modèle reste lié à l'activité réelle d'installation. Nous nous appuyons sur des sources publiques telles que les publications de l'US Census Bureau sur la construction et le logement, les indicateurs de construction d'Eurostat, les flux commerciaux d'UN Comtrade pour les produits d'éclairage, et le contexte de l'éclairage et de l'électricité de l'IEA, ainsi que les normes et les orientations de programmes émanant de groupes tels que la Commission internationale de l'éclairage (CIE).
Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et la presse spécialisée reconnue afin de comprendre les évolutions du mix produits (par exemple, la pénétration des LED et la premiumisation décorative) et la dynamique des canaux entre vente en ligne et hors ligne. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et de renseignement d'entreprises, les bases de données de brevets et les registres d'importation et d'exportation au niveau des expéditions afin de vérifier la concentration des fournisseurs et les fourchettes de prix régionales. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a porté sur la validation de la manière dont les plafonniers et lustres sont spécifiés, tarifés et remplacés selon les régions, puis sur la vérification de l'alignement des indicateurs secondaires avec la demande sur le terrain. Nous nous sommes entretenus avec un ensemble de fabricants, distributeurs, détaillants, installateurs et spécificateurs commerciaux dans les régions APAC, EMEA et Amériques afin de combler les écarts concernant les marges de canaux, le mix produits et les cycles de projet. Dans quelques cas, nous avons recontacté certains participants lorsque les premiers résultats du modèle montraient des variations inhabituelles dans les hypothèses de tarification des LED, de calendrier de rénovation ou de dépendance aux importations.
Répartition des répondants de l'étude de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25% | Cadres dirigeants : 18% | APAC : 51% |
| Rang intermédiaire : 57% | Responsables fonctionnels/d'unité : 35% | EMEA : 30% |
| Acteurs plus petits : 18% | Managers : 47% | Amériques : 19% |
Dimensionnement du marché et prévisions
Le dimensionnement principal utilise une reconstruction descendante de la demande qui commence par l'activité de construction et les cycles de remplacement, puis traduit ces moteurs en demande de luminaires à l'aide d'hypothèses de pénétration et de mix. Nous corroborons les totaux avec des vérifications ascendantes sélectives, telles que des PVM échantillonnés par type multipliés par des volumes unitaires estimés dans les pays clés, ainsi que des vérifications de canaux pour s'assurer que les marges et les remises n'inflatent pas la valeur.
Les intrants ont été choisis parce qu'ils sont observables et expliquent la demande de luminaires plafonniers même lorsque les données sont inégales. Les points d'ancrage courants incluent les mises en chantier et achèvements de logements, les signaux de dépenses de rénovation, les ajouts de surface de plancher commerciale, l'adoption des LED et l'évolution des prix, les mouvements d'importation et d'exportation pour les catégories d'éclairage pertinentes, et la part croissante du commerce en ligne pour les luminaires décoratifs. Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différentes trajectoires des cycles de construction et du mix de prix, et les hypothèses ont été testées à l'aide des retours d'entretiens sur les délais, les reports de projets et la fréquence de remplacement. Lorsque les preuves ascendantes manquaient pour les pays plus petits, nous avons utilisé des ratios de substitution liés à l'intensité de la construction et aux tranches de revenu, et ajusté ces substituts uniquement après avoir expliqué l'écart dans des notes.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants, notamment la direction des flux commerciaux, les indicateurs de construction et les schémas de mouvement des revenus déclarés qui indiquent des changements de prix ou de mix. Si le résultat d'un pays présentait une variation brusque qui ne pouvait être expliquée par l'activité du logement, les importations ou les tendances de prix, il était signalé pour un second examen puis revalidé par des appels de suivi. Nous effectuons également des revues internes par des pairs où un autre analyste remet en question les hypothèses clés telles que le calendrier de remplacement, la part des LED et la tarification des canaux avant validation finale.
Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des ralentissements marqués de la construction, des changements tarifaires inhabituels ou de fortes réinitialisations de prix des composants LED. Avant la livraison, nous effectuons un nouveau balayage des principaux indicateurs publics et de l'actualité afin que les clients reçoivent la vision la plus récente du marché.
Taille du marché des plafonniers et lustres de Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées peuvent différer plus que ce à quoi on pourrait s'attendre, car chaque éditeur trace ses propres limites pour définir ce qui constitue un luminaire plafonnier, puis applique ses propres hypothèses de tarification et de canaux. Le calendrier affecte également la comparabilité, car les PVM des LED et la demande de rénovation domiciliaire peuvent évoluer rapidement, modifiant la valeur de l'année de référence même lorsque les volumes semblent stables.
Les principaux écarts proviennent généralement de l'inclusion ou non des downlights architecturaux et des luminaires plus larges, de la manière dont les remises en ligne et les majorations des installateurs sont traitées, et de l'utilisation ou non des valeurs commerciales comme indicateur de consommation. L'année utilisée pour la conversion des devises et la fréquence de mise à jour du scénario de base ajoutent également de la dispersion lorsque le même mix produits est analysé.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 40,05 milliards USD (2025) | |
| Revue spécialisée A | 47,96 milliards USD (2024) | Combine les luminaires plafonniers avec des catégories d'éclairage architectural adjacentes et applique des hypothèses de prix catalogue plus élevées, ce qui fait gonfler la valeur au-delà de la tarification transactionnelle typique des produits plafonniers installés. |
| Cabinet de conseil régional B | 38,00 milliards USD (2025) | Utilise un panier de produits plus restreint et traite certains flux commerciaux liés aux lustres comme un segment décoratif distinct, ce qui réduit les revenus comptabilisés dans les marchés à forte part d'importations. |
Le tableau montre un écart provenant principalement du chevauchement des catégories et du traitement des prix, puis secondairement du calendrier de l'année de référence. Dans le modèle de Mordor Intelligence, les revenus ne sont comptabilisés que pour les luminaires plafonniers vendus à usage résidentiel et commercial, et la tarification est ancrée à des fourchettes au niveau des transactions validées par des entretiens de canaux plutôt qu'aux prix catalogue complets. Cela permet de garder le total traçable à des moteurs de demande clairs comme l'activité de construction et les cycles de remplacement, et facilite également la reproductibilité des mises à jour annuelles.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des luminaires de plafond et lustres ?
Le marché est évalué à 42,18 milliards USD en 2026 et devrait atteindre 54,69 milliards USD d'ici 2031.
Quelle région est en tête du marché des luminaires de plafond et lustres ?
L'Amérique du Nord détient la plus grande part régionale, soutenue par des dépenses élevées en rénovation et l'adoption de la maison intelligente.
À quelle vitesse les luminaires LED intelligents se développent-ils au sein du secteur des luminaires de plafond et lustres ?
Les systèmes LED intelligents ou connectés devraient enregistrer un CAGR de 10,95 % entre 2026 et 2031.
Quelle part des ventes transite encore par les magasins physiques ?
Les showrooms hors ligne et les chaînes de grandes surfaces de bricolage ont capté 70,35 % du chiffre d'affaires mondial en 2025, bien que le commerce électronique se développe à un CAGR de 8,52 %.
Qui sont les principales entreprises dans ce domaine ?
Signify, Acuity Brands Lighting, OSRAM GmbH, Eglo Leuchten et Kichler Lighting ont collectivement contrôlé une part de marché majeure du chiffre d'affaires mondial en 2024.
Dernière mise à jour de la page le:



