
Taille et part du marché des soudeuses de tubulures stériles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.94 Milliards de dollars |
| Taille du Marché (2031) | 3.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.39 % |
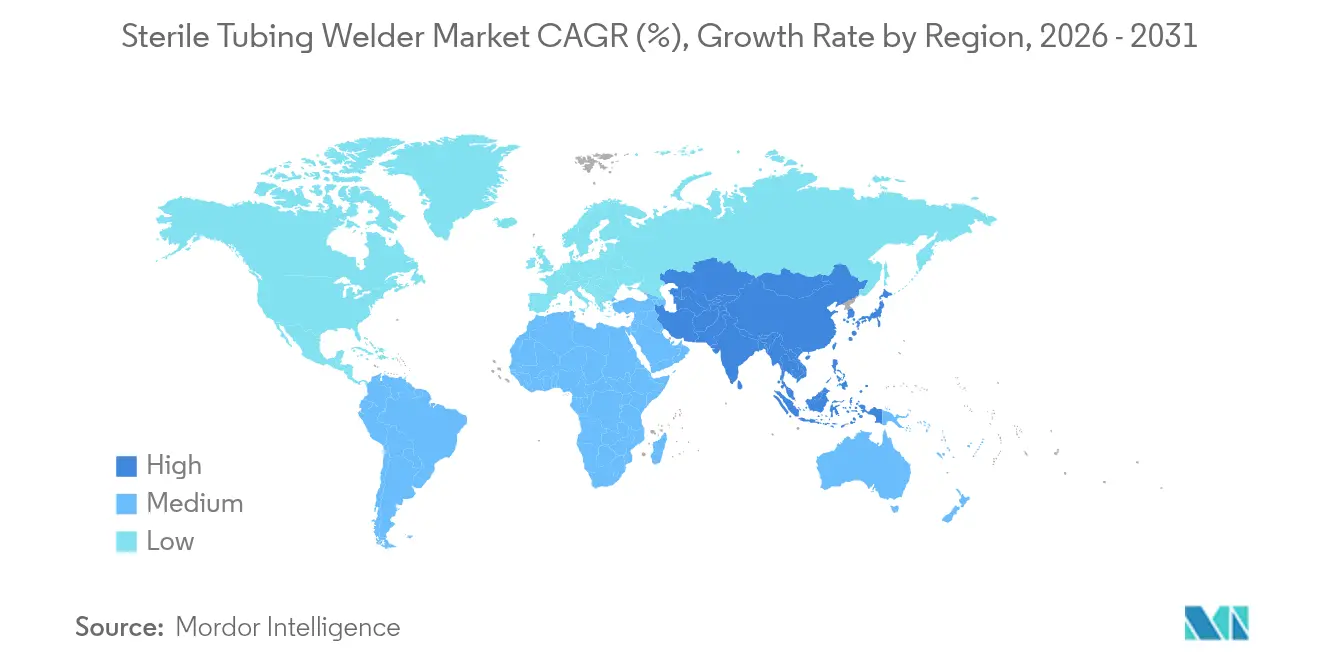
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
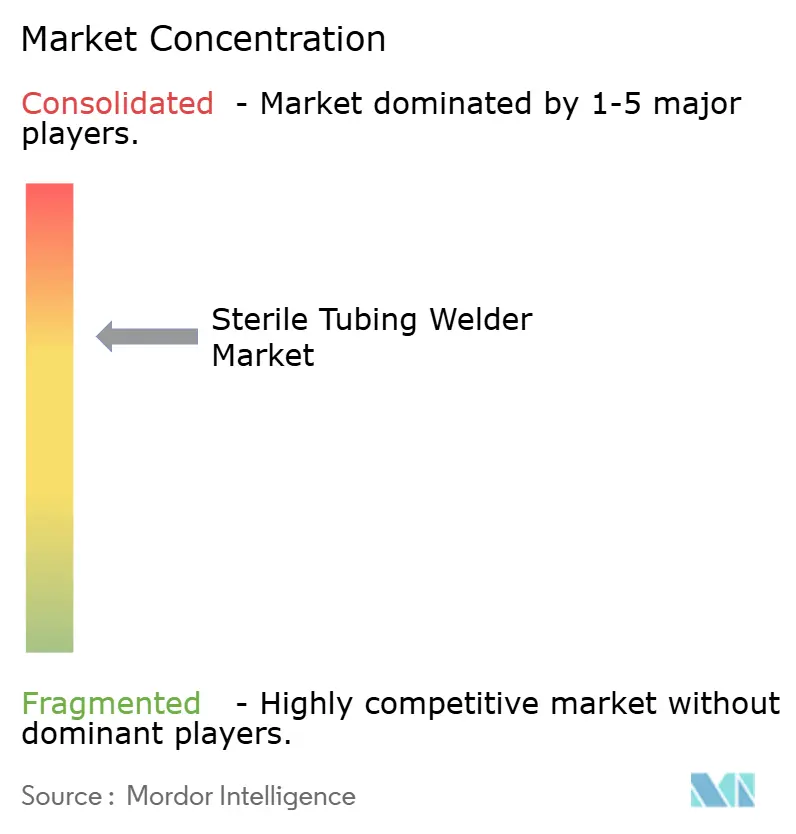
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des soudeuses de tubulures stériles par Mordor Intelligence
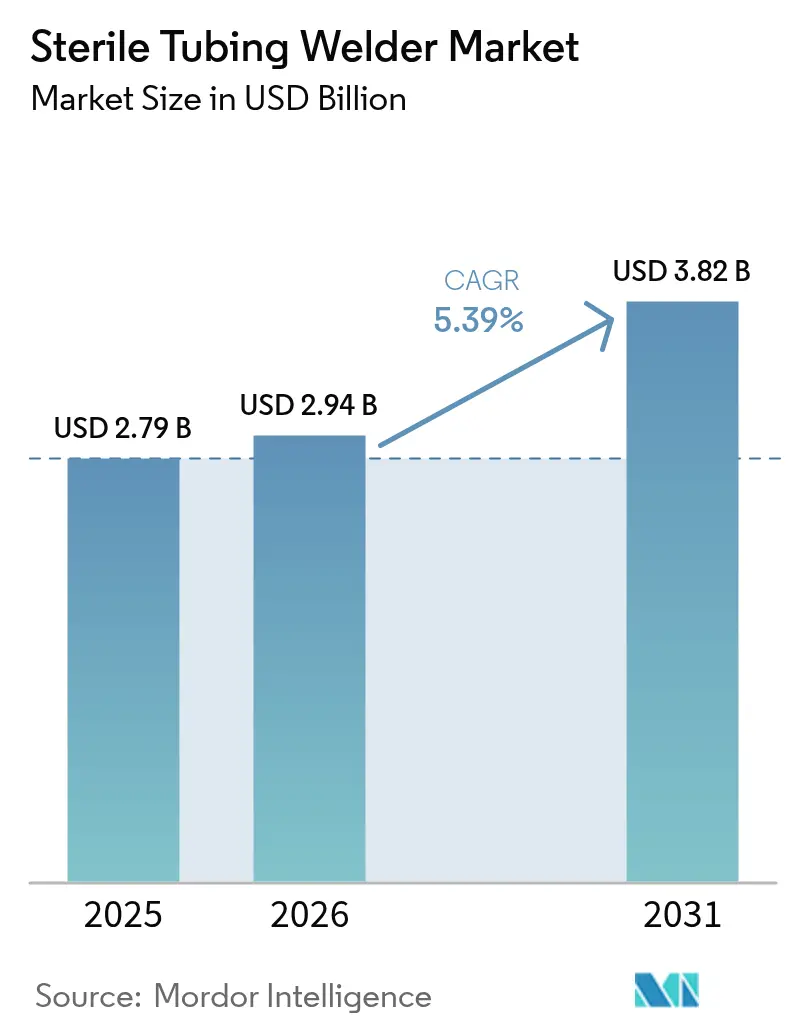
La taille du marché des soudeuses de tubulures stériles devrait croître de 2,79 milliards USD en 2025 à 2,94 milliards USD en 2026 et devrait atteindre 3,82 milliards USD d'ici 2031, à un TCAC de 5,39 % sur la période 2026-2031. Cette performance positionne le marché des soudeuses de tubulures stériles comme un pilier essentiel du bioprocédé moderne, soutenu par la transition pharmaceutique vers les systèmes à usage unique, la montée en puissance rapide des produits biologiques et des règles de contrôle de la contamination de plus en plus strictes édictées par la FDA et la Commission européenne. Le marché des soudeuses de tubulures stériles bénéficie également de la domination de la tubulure en élastomère thermoplastique (TPE), de la préférence persistante pour les plateformes de soudage automatiques et de la demande croissante des centres de traitement des composants sanguins qui nécessitent des opérations en circuit fermé à haut débit. L'élan réglementaire découlant de la révision de l'Annexe 1 des BPF de l'UE a transformé le soudage automatisé d'une option en une obligation dans de nombreux contextes, tandis que la fabrication de thérapies avancées — les thérapies cellulaires et géniques en particulier — génère de nouveaux volumes de connexions aseptiques par lot, élargissant les opportunités du marché des soudeuses de tubulures stériles.
Principaux enseignements du rapport
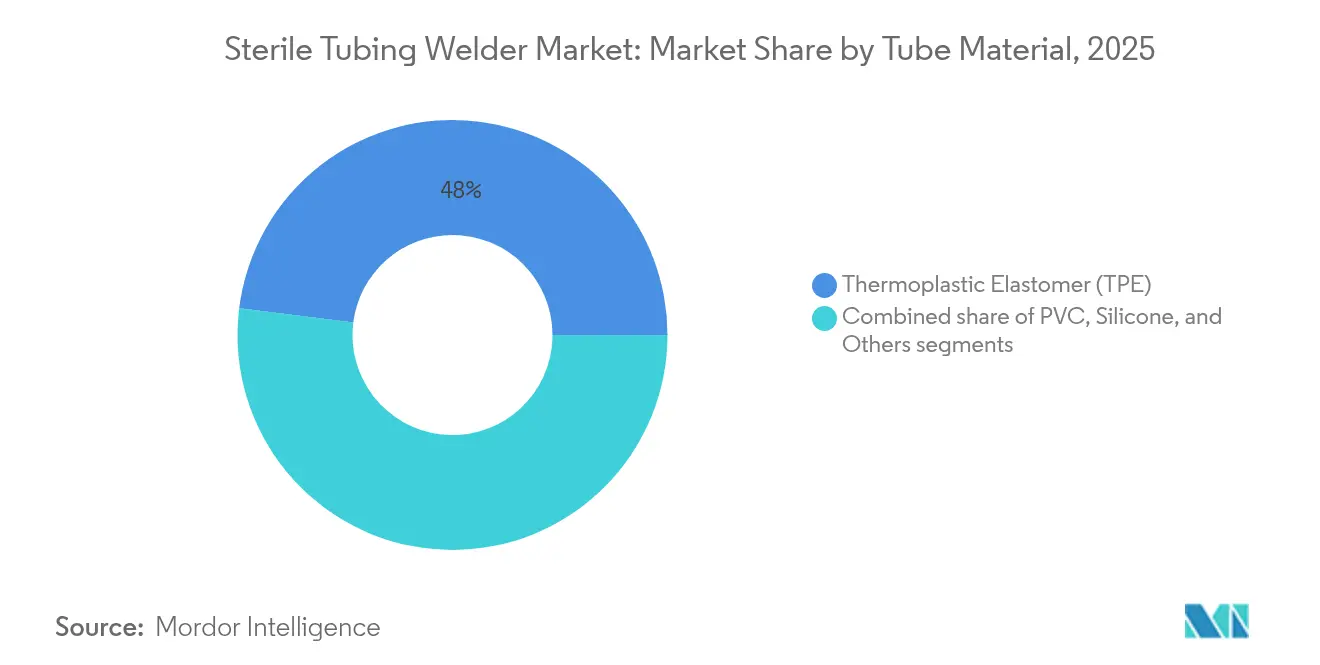
- Par matériau de tube, le TPE a représenté 48,02 % de la part de marché des soudeuses de tubulures stériles en 2025, et les alternatives en PVC resteront en retrait alors que le TPE progresse à un TCAC de 5,55 % jusqu'en 2031.
- Par mode, les systèmes automatiques ont dominé avec une part de revenus de 62,10 % en 2025 ; ce même segment devrait enregistrer un TCAC de 5,51 % jusqu'en 2031.
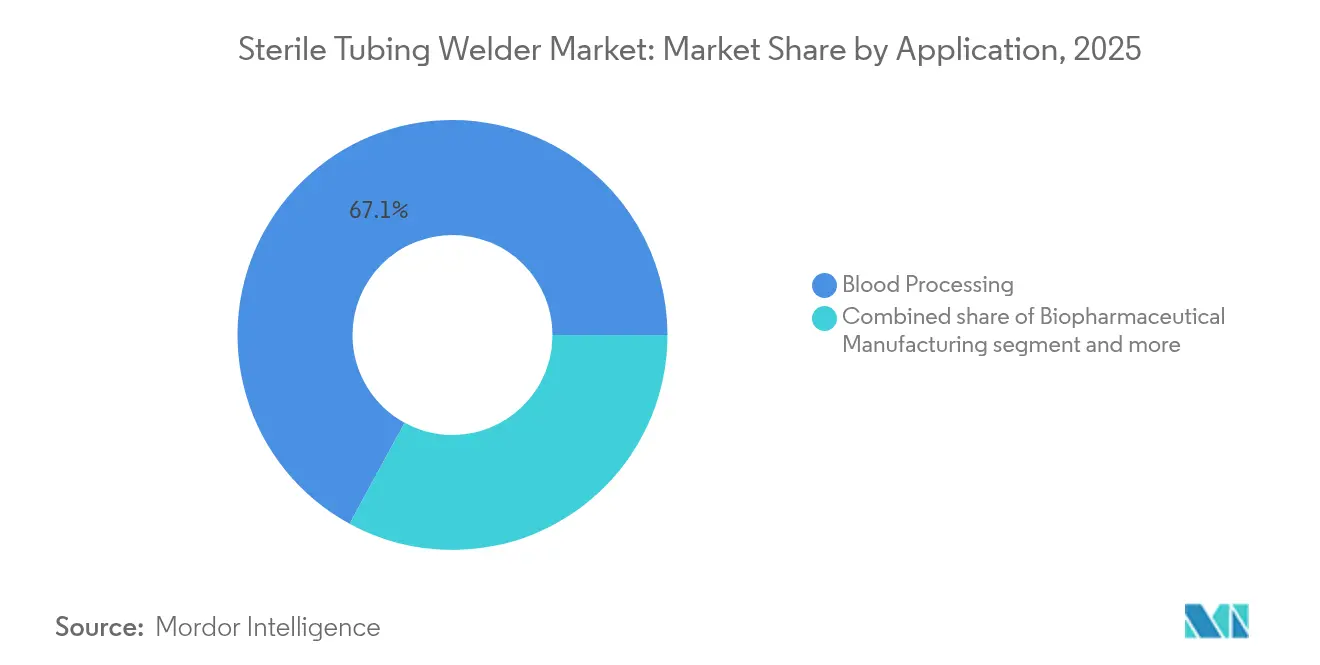
- Par application, le traitement du sang représentait 67,05 % de la taille du marché des soudeuses de tubulures stériles en 2025, tandis que la fabrication biopharmaceutique devrait s'accélérer à un TCAC de 5,95 % entre 2026 et 2031.
- Par utilisateur final, les hôpitaux représentaient 52,25 % de la part du marché des soudeuses de tubulures stériles en 2025 ; les organisations de développement et de fabrication sous contrat (CDMO) devraient afficher le TCAC le plus élevé, soit 5,82 %, jusqu'en 2031.
- Par géographie, l'Amérique du Nord occupait 38,12 % des revenus mondiaux en 2025, tandis que l'Asie-Pacifique est positionnée pour connaître la croissance la plus rapide avec un TCAC de 6,07 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Soudeuses de Tubes Stériles*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante du bioprocédé à usage unique | +1.8% | L'Amérique du Nord et l'Europe sont en tête | Moyen terme (2 à 4 ans) |
| Expansion des pipelines de produits biologiques et de thérapies cellulaires et géniques | +1.5% | Amérique du Nord et UE, APAC en progression | Long terme (≥ 4 ans) |
| Croissance des collectes mondiales de sang et de plasma | +1.2% | Mondial avec accélération en APAC | Long terme (≥ 4 ans) |
| Réglementations de stérilité BPFc plus strictes | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Essor de la fabrication décentralisée au point de soins | +0.7% | Programmes pilotes en Amérique du Nord ; exploration en UE | Moyen terme (2 à 4 ans) |
| Connecteurs aseptiques multi-usages réduisant les coûts de validation | +0.5% | Marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante du bioprocédé à usage unique
Les assemblages à usage unique soutiennent déjà plus de 1,2 million de connexions stériles par an, selon Sartorius. L'élimination de la contamination croisée entre les lots peut réduire les dépenses d'investissement des installations de jusqu'à 40 %, incitant les grandes usines commerciales à intégrer des consommables aux côtés des lignes aval en acier inoxydable traditionnelles. Des connecteurs plus robustes conformes au code ASME BPE ancrent désormais ces systèmes, répondant aux préoccupations des auditeurs en matière d'intégrité. Comme les autorités réglementaires ont approuvé les consommables dans le cadre de l'Annexe 1 des BPF de l'UE, les responsables d'usines élargissent leurs stocks de tubulures flexibles et demandent des soudeuses capables de traiter le TPE, le silicone et les films multicouches lors de changements rapides. Cette dynamique assure une voie de croissance durable pour le marché des soudeuses de tubulures stériles tout en renforçant les investissements en automatisation pour combler les lacunes résiduelles en matière de contamination.
Expansion des pipelines de produits biologiques et de thérapies cellulaires et géniques
Les lots de thérapies cellulaires et géniques nécessitent jusqu'à 10 fois plus de connexions stériles que les procédés classiques de petites molécules, une réalité qui façonne désormais les budgets d'équipement sur l'ensemble du marché des soudeuses de tubulures stériles. L'investissement de Singapour dans les vaccins anticancéreux à ARNm et l'allocation de 1,92 milliard USD de la Corée du Sud pour des plateformes d'ARNm nationales soulignent l'appétit régional pour des capacités de modalités avancées. Des usines portables et modulaires comme le système InSCyT du MIT illustrent la façon dont la production distribuée exige des soudeuses compactes capables de valider des centaines de connexions par poste. Alors que les autorités réglementaires élaborent des directives sur la fabrication décentralisée, les fournisseurs capables de garantir la stérilité dans des dispositifs à faible encombrement capteront des parts de marché. L'activité continue dans les nouveaux vecteurs et les immunothérapies personnalisées maintient des volumes de connexions élevés, poussant le marché des soudeuses de tubulures stériles vers des équipements à plus haut débit et à auto-étalonnage.
Croissance des collectes mondiales de sang et de plasma
Le boom mondial de la fractionnement du plasma maintient les centres de sang au sommet de la hiérarchie du marché des soudeuses de tubulures stériles. Les récentes approbations de la FDA[1]U.S. Food and Drug Administration, « Approbations de demandes de dispositifs biologiques 2025 », fda.gov pour les dispositifs de traitement du sang confirment l'engagement des fabricants de dispositifs envers les conceptions en circuit fermé. Les économies émergentes — de l'Inde à l'Indonésie — développent leurs infrastructures de don, et chaque nouvelle ligne de collecte nécessite généralement plusieurs soudeuses pour maintenir l'intégrité de grade A lors des transferts de poches. De plus, des modules de clarification avancés tels que le hycon de GEA s'associent au soudage en ligne pour former des chaînes de traitement du plasma entièrement automatisées. À mesure que le débit par centre augmente, les joints soudés restent la référence absolue pour le contrôle de la contamination, défendant la part de marché contre les alternatives à connecteurs dans ce segment à haut risque.
Réglementations de stérilité BPFc plus strictes
Les révisions de l'Annexe 1 des BPF de l'UE[2]Direction générale de la santé et de la sécurité alimentaire, « EudraLex — Volume 4, Annexe 1 des BPF de l'UE (2022) », health.ec.europa.eu obligent les fabricants à documenter chaque connexion aseptique dans le cadre d'une stratégie de contrôle de la contamination, en indiquant comment et où les soudures sont effectuées. Parallèlement, la FDA insiste sur la maîtrise proactive des risques, contraignant les usines à passer des pinces manuelles aux soudeuses programmables dotées d'enregistrements électroniques de lots. Ces mandats réorientent les plans d'investissement vers l'automatisation, déclenchant un remplacement soutenu des anciennes unités manuelles. Les fournisseurs répondent avec des soudeuses intégrant la capture de signature électronique, l'appariement de température et les tests de décroissance de pression, des fonctionnalités qui simplifient les audits et accélèrent la libération des lots. Le marché des soudeuses de tubulures stériles évolue donc en phase avec les cycles réglementaires, car les délais de mise en conformité se traduisent directement en échéances d'approvisionnement.
Analyse de l'Impact des Freins sur le Marché des Soudeuses de Tubes Stériles*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital et de validation élevé des soudeuses automatisées | -1.1% | Marchés émergents, petits fabricants | Long terme (≥ 4 ans) |
| Disponibilité d'alternatives à connecteurs stériles | -0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Pénurie d'opérateurs qualifiés / lacunes en formation | -0.6% | Mondial, aiguë en APAC | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement en TPE de qualité | -0.4% | Chaînes d'approvisionnement mondiales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital et de validation élevé des soudeuses automatisées
Un poste de soudage entièrement qualifié peut dépasser 100 000 USD et entraîne des coûts de main-d'œuvre de validation supplémentaires de 30 à 50 %. Les petits CDMO d'Amérique latine et d'Asie du Sud-Est reportent souvent leurs achats, préférant la préparation de lots externalisée où la soudeuse est déjà installée. Le marché des soudeuses de tubulures stériles connaît ainsi des cycles de vente prolongés dans les régions émergentes. Les fournisseurs testent des contrats d'équipement en tant que service qui répartissent les paiements sur plusieurs années, et certains proposent des « soudeuses intelligentes » pré-validées, accompagnées de modèles numériques IQ/OQ pour limiter les honoraires de consultants.
Disponibilité d'alternatives à connecteurs stériles
Les raccords non genrés et multi-usages réduisent les étapes de qualification, séduisant les laboratoires sensibles aux coûts. L'AseptiQuik G DC de CPC, par exemple, combine connexion et déconnexion en une seule manœuvre stérile, éliminant le processus de fusion inhérent au soudage. Les structures de recherche à volumes de lots modestes adoptent ces connecteurs pour contourner les dépenses d'investissement, grignotant la part de marché des soudeuses de tubulures stériles. Les unités de première ligne dédiées aux vaccins et au plasma privilégient toutefois encore la technologie de soudage, car l'interface fondue offre une intégrité de barrière supérieure, de sorte que le déplacement est progressif plutôt que généralisé. Cette rivalité contraint néanmoins les fabricants de soudeuses à réduire les temps de cycle et à introduire des modèles d'entrée de gamme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Soudeuses de Tubes Stériles
Par matériau de tube :
la domination du TPE stimule l'innovationLa tubulure en TPE a capté 48,02 % de la part de marché des soudeuses de tubulures stériles en 2025 et progresse à un TCAC de 5,55 %, reflétant la préférence pharmaceutique pour les matériaux à faibles extractibles et compatibles avec l'irradiation gamma. Ce leadership consolide de grands volumes pour les soudeuses configurées spécifiquement pour les températures de fusion du TPE, élargissant la taille du marché des soudeuses de tubulures stériles générée par les seules lignes TPE. Le PVC persiste dans les centres de sang axés sur les budgets, tandis que le silicone occupe des niches étroites où des températures élevées ou des solvants l'exigent.
Des fabricants tels que Teknor Apex lancent des grades transparents à très faible écaillage permettant l'inspection optique pendant le soudage. Les avancées sans PFAS de KRAIBURG pérennisent l'approvisionnement face au durcissement des restrictions chimiques, renforçant l'attrait du TPE sur les budgets d'investissement. Par ailleurs, des événements de force majeure ont poussé les utilisateurs finals à qualifier plusieurs marques de TPE pour assurer la continuité, entraînant des mises à jour du micrologiciel des soudeuses qui stockent des profils thermiques uniques pour chaque composé.


Par mode :
l'automatisation accélère l'adoptionLes unités automatiques représentaient 62,10 % de la taille du marché des soudeuses de tubulures stériles en 2025 et affichent le TCAC le plus élevé, soit 5,51 %, un double avantage obtenu en éliminant le contact humain et en standardisant la qualité des soudures. Leur intégration dans les enregistrements de lots soutient les critères de libération en temps réel, un facteur particulièrement valorisé lors des inspections dans l'UE. Grâce à cet avantage en matière de conformité, les plateformes automatiques constituent la spécification de référence pour chaque nouvelle suite de bioréacteurs commerciaux, consolidant l'avantage de taille du marché des soudeuses de tubulures stériles sur les unités manuelles.
Les soudeuses de banc de première génération nécessitaient une configuration experte, mais les modèles modernes s'auto-étalonnent grâce aux identifiants de tubulures pilotés par codes-barres, réduisant les heures de formation. Des capteurs intégrés mesurent la pression et la température de soudage, alimentant les systèmes d'exécution de fabrication qui déclenchent la maintenance préventive. Les dispositifs manuels restent dans les armoires de R&D où la flexibilité importe, mais ils ne rivalisent désormais plus que sur le prix, à mesure que les prix des automatiques baissent.
Par application :
le traitement du sang en tête, la biopharmacie accélèreLe traitement du sang a généré 67,05 % de la part de marché des soudeuses de tubulures stériles en 2025 en raison des centres de don à haut volume qui s'appuient sur l'intégrité des joints soudés pour la sécurité du plasma. Cependant, les opérations biopharmaceutiques devraient connaître la croissance la plus rapide avec un TCAC de 5,95 %, portées par les anticorps monoclonaux, les vecteurs viraux et l'ARNm. Pour chaque bioréacteur à usage unique de 2 000 L, les biofabricants réalisent des centaines de coupes et assemblages stériles, multipliant les cycles de soudeuses par lot.
La certification de la plasmaphérèse Aurora Xi a mis en évidence le traitement stérile automatisé comme une exigence réglementaire dans les centres de sang. En revanche, des expansions biopharma comme le projet de 784 000 L de Samsung Biologics génèrent des commandes en volume de soudeuses avec connectivité Industrie 4.0, doublant effectivement les flux de revenus logiciels liés aux modules d'analyse.
Par utilisateur final :
les hôpitaux dominent, les CDMO stimulent la croissanceLes hôpitaux ont conservé 52,25 % de la taille du marché des soudeuses de tubulures stériles en 2025 car la plupart des programmes nationaux de transfusion sanguine opèrent au sein des réseaux cliniques. Pourtant, les CDMO afficheront un TCAC de 5,82 % à mesure que les commanditaires pharmaceutiques externalisent la fabrication de thérapies avancées vers des usines spécialisées. Les modèles d'externalisation permettent aux petites entreprises de biotechnologie d'entrer en phase d'essais sans construire de salles blanches sur site, consolidant ainsi la demande de soudeuses dans les hubs sous contrat.
La décision de Wuxi Biologics d'étendre son site de Worcester, Massachusetts, de 24 000 L à 36 000 L d'ici 2025 illustre l'effet attractif des CDMO sur les fournisseurs d'équipements. Leur pouvoir d'achat en volume influence les feuilles de route de conception des soudeuses, favorisant les assemblages modulaires qui prennent en charge la rotation multi-clients. Les hôpitaux, en revanche, privilégient la durabilité et les interfaces utilisateur simples adaptées au personnel tournant.
Analyse géographique
Marché des Soudeuses de Tubes Stériles en Amérique du Nord
L'Amérique du Nord a représenté 38,12 % du chiffre d'affaires du marché des soudeuses de tubes stériles en 2025, portée par sa dense concentration biopharma, l'adoption historique des technologies à usage unique et une culture réglementaire qui récompense les contrôles avancés de la contamination. L'investissement pluriannuel de 2 milliards USD de Thermo Fisher Scientific dans les capacités de production amplifie le carnet de commandes régional, tandis que la consolidation Cytiva-Pall de Danaher élargit un réseau de services qui accélère la validation. Les académies de formation des fournisseurs à Boston et San Diego atténuent également les pénuries d'opérateurs, maintenant les taux d'utilisation des parcs d'équipements installés.
Marché des Soudeuses de Tubes Stériles en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, avec un CAGR de 6,07 % jusqu'en 2031. L'incitation à la bioproduction de 4,17 milliards USD de la Chine, l'extension de 784 000 L de Samsung Biologics et les programmes d'ARNm de Singapour canalisent des importations d'équipements record. Les gouvernements régionaux ont également simplifié les procédures d'octroi de licences BPF, supprimant l'un des obstacles historiques à l'adoption du soudage automatisé. Bien que les lacunes en compétences restent aiguës, les fournisseurs ont localisé des centres de service après-vente à Shanghai, Séoul et Hyderabad pour assurer la validation sur site.
Marché des Soudeuses de Tubes Stériles en EMEA et en LATAM
L'Europe maintient une expansion régulière sous des règles de stérilité strictes. Les révisions de l'Annexe 1 obligent les installations existantes à intégrer des soudeuses dans des salles blanches de Grade A, ce qui gonfle la demande de remplacement. Le continent bénéficie également de pipelines agressifs en thérapie cellulaire en France et au Royaume-Uni, générant de nombreuses unités à petite échelle clinique qui, collectivement, augmentent les volumes. Dans les régions émergentes — Amérique latine, Moyen-Orient et Afrique — la dynamique du marché provient des mises à niveau des banques de sang publiques et des nouvelles lignes de remplissage-finition de vaccins, bien que les cycles de financement allongent les délais des projets.

Paysage réglementaire
Les soudeuses de tubulures stériles utilisées dans les flux de travail cliniques de traitement du sang relèvent des contrôles applicables aux dispositifs médicaux sur les principaux marchés, avec les cadres de classification et d'enregistrement des dispositifs de la FDA américaine régissant ces dispositifs (y compris les produits généralement associés aux kits de transfert de sang/plasma). Les fabricants fournissant des soudeuses dans des environnements de centres de transfusion sanguine réglementés exploitent généralement des systèmes de management de la qualité conformes à l'ISO 13485:2016 et doivent démontrer l'assurance de stérilité et l'intégrité des soudures par des activités documentées de validation et de vérification.
Pour les cas d'utilisation de fabrication biopharmaceutique, l'accent en matière de conformité se déplace vers la documentation de contrôle de la contamination et l'intégrité des données, notamment lorsque des dossiers de lots électroniques sont requis. L'annexe 1 des BPF de l'UE (révision publiée en 2022) a relevé les exigences concernant les connexions aseptiques validées dans le cadre des stratégies de contrôle de la contamination. Aux États-Unis, les exigences du 21 CFR Part 11 relatives aux enregistrements et signatures électroniques influencent les logiciels des soudeuses, les pistes d'audit et les contrôles d'accès des utilisateurs. L'accès au marché mondial nécessite en outre généralement un alignement sur les normes fondamentales de sécurité électrique et de CEM pour les équipements électriques médicaux (IEC 60601-1 et IEC 60601-1-2) et sur les exigences de désignation de stérilité telles que l'EN 556-2:2024, lorsque cela s'applique à l'étiquetage des dispositifs et à l'usage prévu.
Analyse de la chaîne de valeur
La chaîne de valeur des soudeuses de tubulures stériles commence par les matériaux et composants en amont, notamment les tubulures thermoplastiques de qualité sciences de la vie (TPE et PVC) et les sous-ensembles électromécaniques de précision (éléments chauffants, mécanismes d'alignement/de serrage, contrôle de mouvement et boîtiers adaptés aux salles blanches). Les consommables et accessoires constituent des intrants récurrents pour de nombreuses bases installées, notamment les éléments de coupe et les kits de galettes chauffantes ou de lames, ainsi que les outils de calibration et de vérification qui soutiennent les dossiers de validation BPF et la maintenance préventive continue.
En aval intermédiaire, les fabricants d'équipement d'origine intègrent le matériel avec des logiciels de contrôle qui incluent de plus en plus des fonctionnalités de gestion des recettes et de traçabilité, puis acheminent les unités finies via la vente directe aux grands réseaux biopharmaceutiques et de centres de transfusion sanguine, et via des distributeurs et intégrateurs pour les hôpitaux, les laboratoires universitaires et les acheteurs des marchés émergents. La valeur en aval est façonnée par le service et le support de conformité, notamment la documentation de qualification d'installation/qualification opérationnelle, la formation des opérateurs et le service sur site pour les vérifications périodiques, ce qui est particulièrement important pour le traitement du sang à haut débit et les environnements CDMO multi-clients. La différenciation le long de la chaîne évolue vers l'automatisation et une dépendance réduite aux consommables, notamment les approches sans galette et le suivi activé par RFID dans certaines configurations, ainsi que la connectivité aux systèmes numériques d'usine dans les opérations biopharmaceutiques.
Paysage concurrentiel
Le marché des soudeuses de tubulures stériles est modérément consolidé, les cinq premiers acteurs détenant une part combinée estimée à 55-60 %. L'intégration de Pall-Cytiva à 7,5 milliards USD par Danaher illustre le regroupement stratégique des consommables amont avec la filtration aval, offrant aux clients un approvisionnement auprès d'une source unique. L'acquisition proposée par Thermo Fisher des actifs de purification et filtration de Solventum pour 4,1 milliards USD intensifie encore davantage les avantages d'échelle.
La différenciation technologique repose sur les niveaux d'automatisation — optimisation des paramètres de soudage pilotée par l'IA, analyse embarquée et connectivité MQTT. Des innovateurs plus petits rivalisent avec des soudeuses portables de moins de 15 kg ciblant les suites de thérapies cellulaires au point de soins. Des fournisseurs de composants tels que CPC continuent d'attaquer avec des systèmes à connecteurs qui menacent les placements de soudeuses à faible débit, mais les grands fournisseurs de soudage regroupent garanties prolongées et kits de validation pour fidéliser les clients. Les contrats de service couvrant l'étalonnage à distance et la préparation aux audits BPF représentent désormais jusqu'à 20 % des revenus des fournisseurs, reflétant la façon dont la complexité de la conformité stimule les ventes annexes.
À l'avenir, les écosystèmes logiciels intégrés seront déterminants. Les fournisseurs intégrant les données de soudage dans les enregistrements électroniques de lots aident les fabricants à réaliser leurs ambitions de libération en temps réel. La consolidation parmi les fournisseurs d'élastomères pourrait suivre la tendance des équipements, assurant des approvisionnements sécurisés en tubulures pré-qualifiées aux paramètres des machines — une synergie qui pourrait consolider davantage la position des acteurs établis.
Leaders du secteur des soudeuses de tubulures stériles
Danaher Corporation
Genesis BPS
MGA Technologies
Sartorius AG
Terumo Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Soudeuses de Tubes Stériles
- Aseptic Group
- Avantor
- ChargePoint Technology
- Colder Products Company (CPC)
- Danaher
- Entegris
- Genesis BPS
- GMPTEC GmbH
- Hangzhou Cobetter Filtration Equipment Co., Ltd
- Meissner Filtration Products
- MGA Technologies
- Parker Hannifin
- PendoTECH
- Repligen
- Saint-Gobain Life Sciences
- Sartorius
- Terumo
- Thermo Fisher Scientific
- Vante Biopharm/Sebra
- Watson-Marlow Fluid Technology
Lire l’analyse des entreprises de soudeuse de tubes stériles

Opportunités de marché et perspectives d'avenir
L'innovation produit visant à réduire les déchets de consommables et à améliorer la mobilité crée des espaces vierges dans les suites de bioprocédés et les environnements cliniques à forte diversité. En avril 2026, Ensorcell a lancé sa plateforme de soudure de tubes de précision Versaweld à INTERPHEX 2026, positionnant un système multi-tailles alimenté par batterie avec contrôle des recettes par écran tactile et une conception de ruban de coupe en bobine destinée à éliminer les objets tranchants. De telles conceptions répondent aux priorités des acheteurs en matière d'ergonomie en salle blanche, de simplification du flux de travail des opérateurs et de standardisation des paramètres de soudure sur plusieurs tailles de tubulures.
Au-delà du matériel, l'intégration des données et de la conformité constitue une opportunité concrète, à mesure que les fabricants mettent en œuvre une documentation de contrôle de la contamination plus stricte au titre de l'annexe 1 des BPF de l'UE et des contrôles d'enregistrement électronique au titre du 21 CFR Part 11. Les soudeuses qui capturent nativement les paramètres de soudure, appliquent des contrôles de recettes et d'utilisateurs, et exportent des enregistrements prêts pour l'audit vers les systèmes d'exécution de la fabrication contribuent à répondre aux exigences de validation qui accompagnent l'adoption des systèmes automatisés. Le traitement du sang représentant la plus grande part de la demande, et la fabrication biopharmaceutique et les CDMO augmentant la densité de connexions par lot, les fournisseurs qui associent modèles de qualification, contrats de service et chaînes d'outils logiciels au matériel peuvent élargir leur part de portefeuille client au-delà de la vente initiale d'équipement.
Développements Récents de l'Industrie sur le Marché des Soudeuses de Tubes Stériles
- Avril 2026 : Ensorcell a lancé la plateforme de soudure de tubes de précision Versaweld à INTERPHEX 2026, introduisant une unité alimentée par batterie avec contrôle des recettes par écran tactile et un consommable de coupe à base de ruban conçu pour éliminer les objets tranchants. Le lancement cible la mobilité en salle blanche et l'exécution standardisée des soudures sur plusieurs tailles de tubulures, des domaines qui influencent l'adoption dans les suites de thérapie cellulaire et génique et les opérations modulaires à usage unique.
- Février 2025 : Thermo Fisher Scientific a annoncé un accord pour acquérir l'activité Purification et Filtration de Solventum pour 4,1 milliards USD. L'opération renforce l'étendue des flux de travail de bioprocédés de Thermo Fisher, soutenant des portefeuilles de gestion de fluides et d'usage unique plus intégrés qui influencent les groupements d'achat où les technologies de connexion stérile sont spécifiées avec des ensembles de filtration et jetables.
- Février 2024 : Terumo a inauguré un nouveau site de fabrication à Porto Rico pour renforcer la résilience de l'approvisionnement mondial en dispositifs médicaux stériles. La capacité de fabrication régionale élargie soutient la continuité de l'approvisionnement pour les clients de soins de santé réglementés, ce qui peut réduire les risques dans la planification des achats et de la validation pour les kits de traitement stérile.


Marché des Soudeuses de Tubes Stériles Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les soudeuses de tubulures stériles qui créent une connexion aseptique entre des tubulures thermoplastiques compatibles utilisées dans des flux de travail réglementés des sciences de la vie, où le contrôle de la contamination est requis lors du transfert et du traitement des fluides.
Exclusions du périmètre : sont exclus les unités remises à neuf, les soudeuses de tubes industrielles non stériles et les équipements de soudure de plastique à usage général utilisés hors des environnements médicaux et bioprocédés contrôlés.
Aperçu de la segmentation
- Par matériau de tube
- Élastomère thermoplastique (TPE)
- PVC
- Silicone
- Autres
- Par mode
- Automatique
- Manuel
- Par application
- Traitement du sang
- Fabrication biopharmaceutique
- Laboratoires de diagnostic
- Autres
- Par utilisateur final
- Hôpitaux
- Instituts de recherche et académiques
- Fabrication sous contrat
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont débuté par les directives de traitement stérile et les règles d'opérations propres, car l'adoption est souvent motivée par des besoins de conformité. Nous avons examiné des documents publics tels que les directives de la FDA et les bases de données publiques, les publications de la Commission européenne et de l'EMA, ainsi que les références liées à l'annexe 1 des BPF de l'UE, puis vérifié le contexte à l'appui à partir des statistiques de santé de l'OCDE et des indicateurs macroéconomiques de la Banque mondiale.
Pour garder le modèle ancré dans le comportement d'achat, nous avons également utilisé les rapports annuels d'entreprises, les présentations aux investisseurs, les brochures produits et la couverture de presse fiable afin de cartographier les cas d'usage typiques et les cycles d'achat pour cette classe d'équipement. Le cas échéant, l'accès payant aux données financières et à l'intelligence d'entreprise, ainsi qu'aux bases de données de brevets, a permis de confirmer l'activité produit et l'exposition aux revenus pour les soudeuses de tubulures stériles. Cette liste de sources documentaires est illustrative, et d'autres références publiques ont également été utilisées comme vérifications croisées au cours des travaux.
Entretiens et enquêtes primaires
Des discussions primaires ont été utilisées pour tester ce qui est comptabilisé comme une vente de soudeuse de tubulures stériles par rapport aux méthodes de connexion aseptique adjacentes, et pour confirmer comment les décisions d'achat se prennent dans les centres de transfusion sanguine, les sites de bioprocédés et les laboratoires de diagnostic. Nous avons échangé avec des fabricants, des distributeurs et des utilisateurs finaux dans les régions APAC, EMEA et Amériques afin que les cycles de remplacement régionaux, les schémas d'utilisation et les hypothèses de prix puissent être reflétés dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Dirigeants (CXO) : 14 % | APAC : 48 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 33 % |
| Petits acteurs : 14 % | Managers : 49 % | Amériques : 19 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une approche descendante où les niveaux d'activité des sciences de la vie réglementées et les taux d'adoption ont été utilisés pour reconstituer le bassin de demande pour les équipements de soudure stérile, puis traduits en valeur à l'aide de fourchettes de prix réalistes. Le modèle a ensuite été corroboré par des approximations ascendantes sélectives, notamment des vérifications de prix de vente moyen échantillonné, des retours des canaux de distribution et l'exposition aux revenus côté fournisseurs, ce qui a permis d'ajuster le total lorsque la première estimation semblait décalée.
Les intrants ont été sélectionnés pour s'aligner sur l'utilisation réelle de cet équipement, notamment la croissance des installations de bioprocédés à usage unique, la montée en échelle de la production de produits biologiques, les volumes de traitement des composants sanguins, l'intensité de conformité en matière de salle blanche et de contrôle de la contamination, et le calendrier de remplacement ou de remise à neuf des unités installées. Les prévisions ont été préparées à l'aide d'une analyse de scénarios, où un scénario de base a été ancré aux attentes des experts concernant les ajouts de capacité en produits biologiques et l'expansion des laboratoires, puis testé avec des trajectoires d'adoption plus lentes et plus rapides. Lorsque le détail infranational n'était pas fiable, nous avons comblé les lacunes en appliquant des hypothèses de pénétration et de prix au niveau régional qui ont été validées lors des entretiens et maintenues cohérentes avec les indicateurs d'activité publics.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les ajouts de capacité de bioprocédés annoncés, les indices de dépenses d'infrastructure de laboratoire et l'orientation de la demande évoquée par les praticiens, puis examinés pour détecter des sauts inhabituels de volume ou de prix. Si un écart ne pouvait être expliqué par un facteur clair, nous avons révisé les hypothèses sous-jacentes et, si nécessaire, recontacté les répondants pour confirmer ce qui avait changé.
Avant validation finale, le modèle et les calculs font l'objet d'un examen interne en plusieurs étapes afin que la logique reste cohérente entre les régions et les périodes. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent et peuvent modifier la demande ou les prix. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent une vue actualisée basée sur les dernières informations publiques disponibles.
Comparaison de la taille du marché des soudeuses de tubulures stériles de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les soudeuses de tubulures stériles peuvent différer même lorsque le sujet semble identique, car chaque estimation peut utiliser un périmètre produit, une année de base et une logique de prix différents. Les différences proviennent également de la manière dont le calendrier de tarification régionale et de conversion des devises est géré, et de la fréquence d'actualisation du modèle.
Les soudeuses de tubulures stériles remises à neuf se situent hors du périmètre de Mordor Intelligence, ce qui réduit le revenu comptabilisé par rapport aux estimations qui mélangent équipement neuf et unités de marché secondaire ainsi que la valeur de remise en état de type service. Des écarts apparaissent également lorsqu'une source s'appuie principalement sur les unités expédiées sans progression claire du prix de vente moyen par région, ou lorsqu'elle utilise une trajectoire de croissance plus lente qui suppose moins de flux de travail à usage unique et des mises à niveau induites par la conformité retardées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,79 milliards USD (2025) | |
| Éditeur de données sectorielles A | 2,61 milliards USD (2024) | Utilise une base 2024 avec une construction guidée par les unités et une trajectoire de prix plus plate, ce qui peut sous-estimer la valeur de 2025 lorsque les différences de prix de vente moyen régionales et les évolutions du mix ne sont pas pleinement reportées. |
| Groupe de recherche commerciale B | 2,55 milliards USD (2024) | Des signaux de périmètre plus large sont présentés sous forme d'instantané 2024 et ne sont pas clairement séparés des outils de connexion aseptique adjacents, ce qui peut éloigner le chiffre d'une définition de soudeuse de tubulures stériles limitée aux seuls dispositifs. |
L'écart entre les trois chiffres provient principalement de ce qui est comptabilisé comme le produit, de l'année retenue comme point d'ancrage, et de la manière dont les prix sont projetés. En maintenant les intrants liés à l'activité observable des sciences de la vie et en validant les hypothèses d'adoption et de tarification par des vérifications de terrain, notre estimation reste traçable et reproductible pour la planification.


Questions clés auxquelles le rapport répond
Quel changement réglementaire stimule actuellement l'adoption la plus rapide des soudeuses de tubulures stériles ?
Les révisions de l'Annexe 1 des BPF de l'UE et les directives parallèles de la FDA sur le contrôle de la contamination poussent les fabricants à automatiser chaque connexion aseptique, faisant des soudeuses la solution de conformité par défaut.
Comment les lignes de bioprocédé à usage unique redéfinissent-elles les exigences de conception des soudeuses ?
Les assemblages flexibles et jetables nécessitent des soudeuses capables d'identifier plusieurs compositions de tubulures, d'effectuer des changements de cycle rapides et d'enregistrer les paramètres directement dans les enregistrements électroniques de lots.
Quelle application présente la fréquence de connexion la plus élevée, et pourquoi ?
La production de thérapies cellulaires et géniques exige beaucoup plus de jonctions stériles par lot que les produits biologiques traditionnels, en raison de la petite taille des lots et des flux de travail fermés et spécifiques aux patients.
Pourquoi les utilisateurs préfèrent-ils de plus en plus les unités de soudage automatiques aux unités manuelles ?
Les systèmes automatisés réduisent l'intervention de l'opérateur, standardisent la qualité des soudures et génèrent des données prêtes pour les audits, réduisant à la fois le risque de contamination et la charge documentaire.
Comment la volatilité de l'approvisionnement en TPE influence-t-elle le comportement des acheteurs ?
Pour se prémunir contre les perturbations des matières premières, les utilisateurs finals pré-qualifient plusieurs grades de TPE et privilégient les soudeuses dotées de profils thermiques programmables pour des changements de matériaux rapides.
Quel rôle stratégique les CDMO jouent-ils dans l'écosystème des soudeuses de tubulures stériles ?
L'externalisation pharmaceutique concentre la fabrication de haut niveau dans des hubs spécialisés, stimulant les achats en volume de soudeuses avancées et établissant des références sectorielles pour les pratiques de validation.
Dernière mise à jour de la page le:



