
Taille et part de marché des ensembles de tubulures IV et accessoires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.53 Milliards de dollars |
| Taille du Marché (2031) | 1.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.33 % |
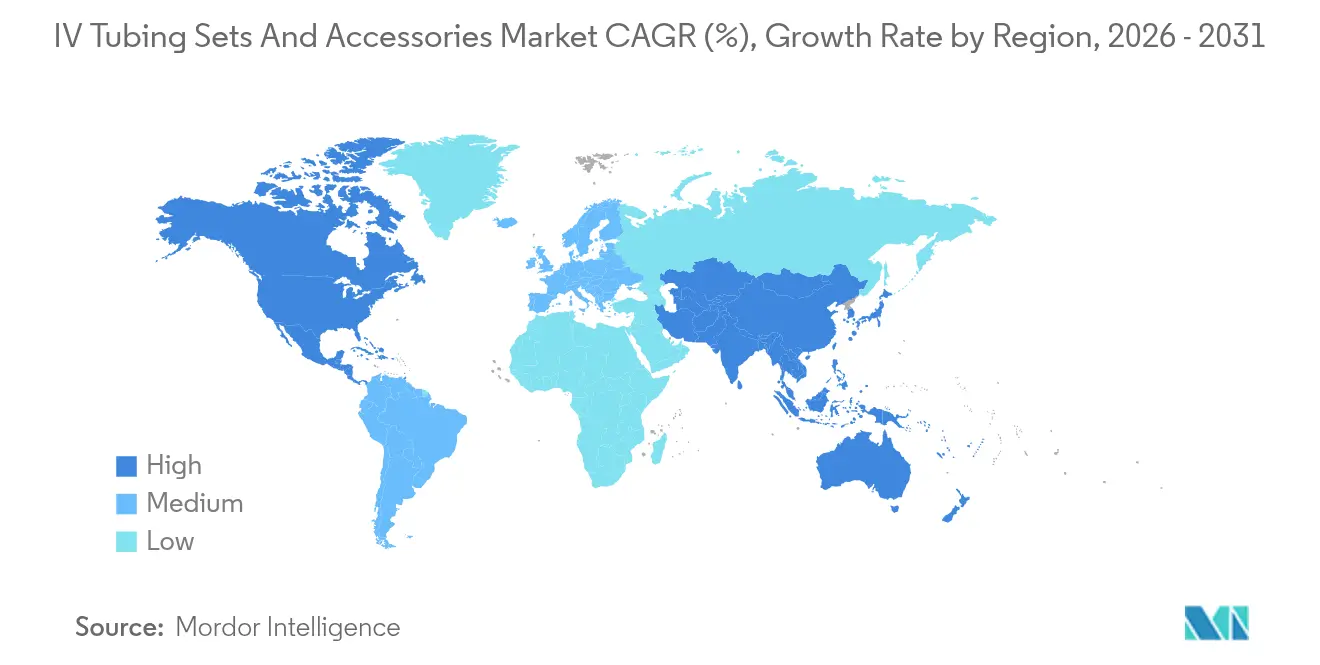
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
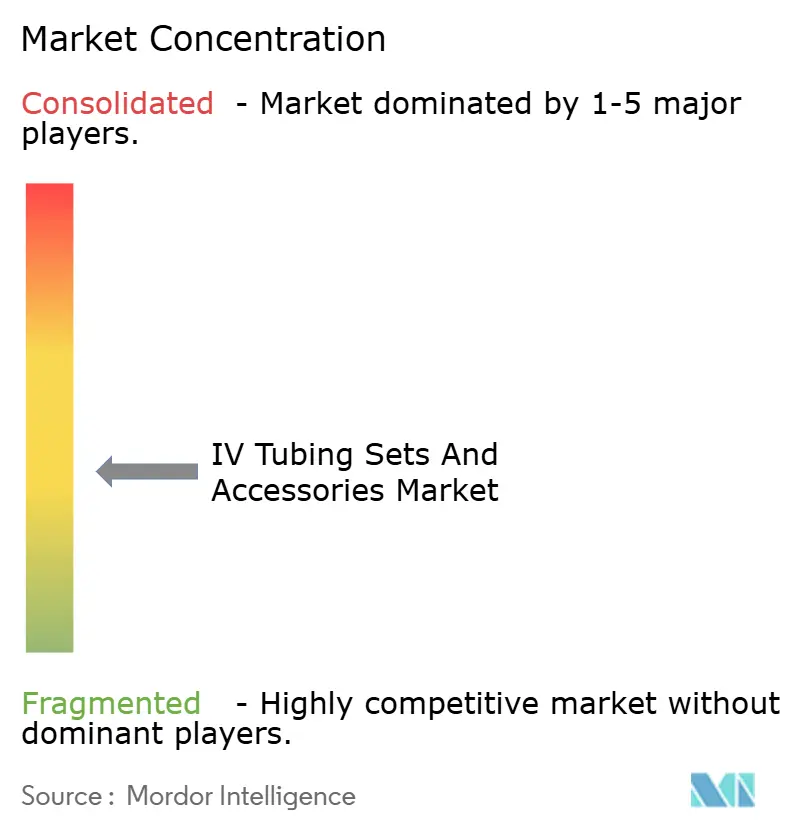
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ensembles de tubulures IV et accessoires par Mordor Intelligence
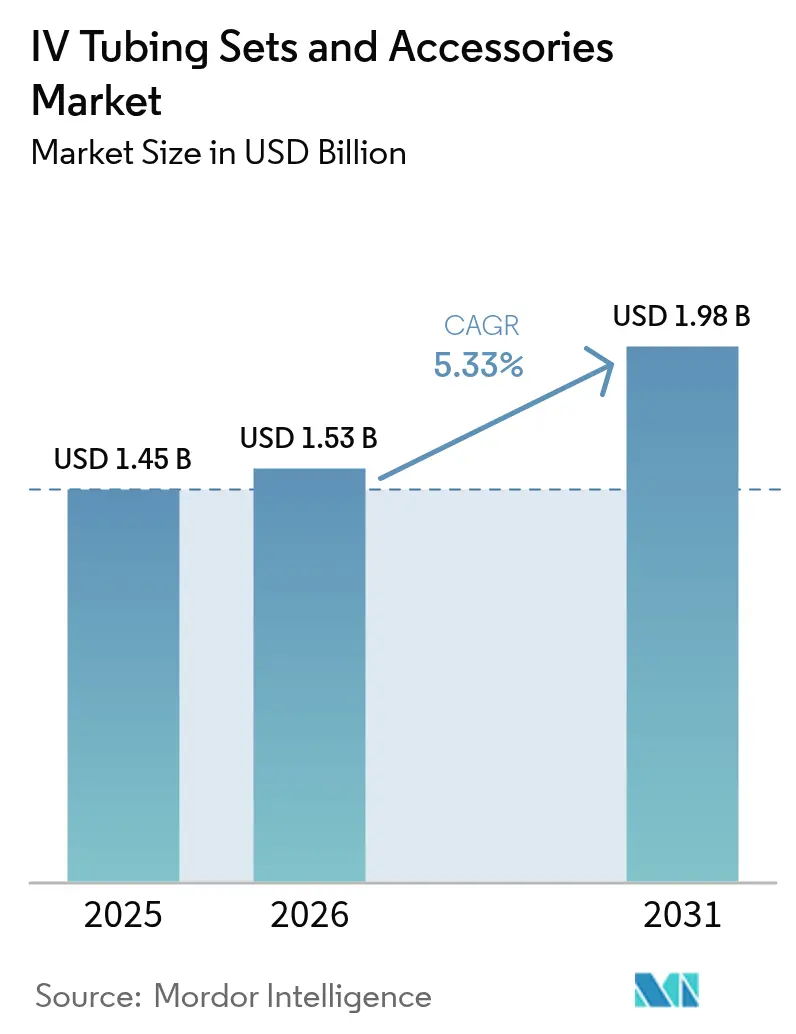
La taille du marché des ensembles de tubulures IV et accessoires en 2026 est estimée à 1,53 milliard USD, en progression par rapport à la valeur de 2025 de 1,45 milliard USD, avec des projections pour 2031 indiquant 1,98 milliard USD, soit une croissance au CAGR de 5,33 % sur la période 2026-2031. La croissance repose sur la migration de la thérapie par perfusion des services d'hospitalisation vers les environnements ambulatoires et de soins à domicile, où la demande passe d'une consommation épisodique à une consommation continue [1]Fresenius SE & Co. KGaA, "Présentation de l'entreprise Fresenius," fresenius.com. Les hôpitaux et les centres de soins ambulatoires privilégient désormais les systèmes intégrés de tubulures et de connecteurs conformes aux exigences de sécurité des systèmes fermés, tandis que les pompes intelligentes qui authentifient chaque ensemble au chevet du patient réduisent les erreurs médicamenteuses. Les fabricants bénéficient également de stratégies d'intégration verticale qui garantissent des revenus récurrents liés aux consommables grâce à des conceptions de tubulures propriétaires. Dans le même temps, la pression concurrentielle s'intensifie à mesure que les producteurs asiatiques développent des offres de haute qualité conformes aux exigences réglementaires occidentales.
Principaux enseignements du rapport
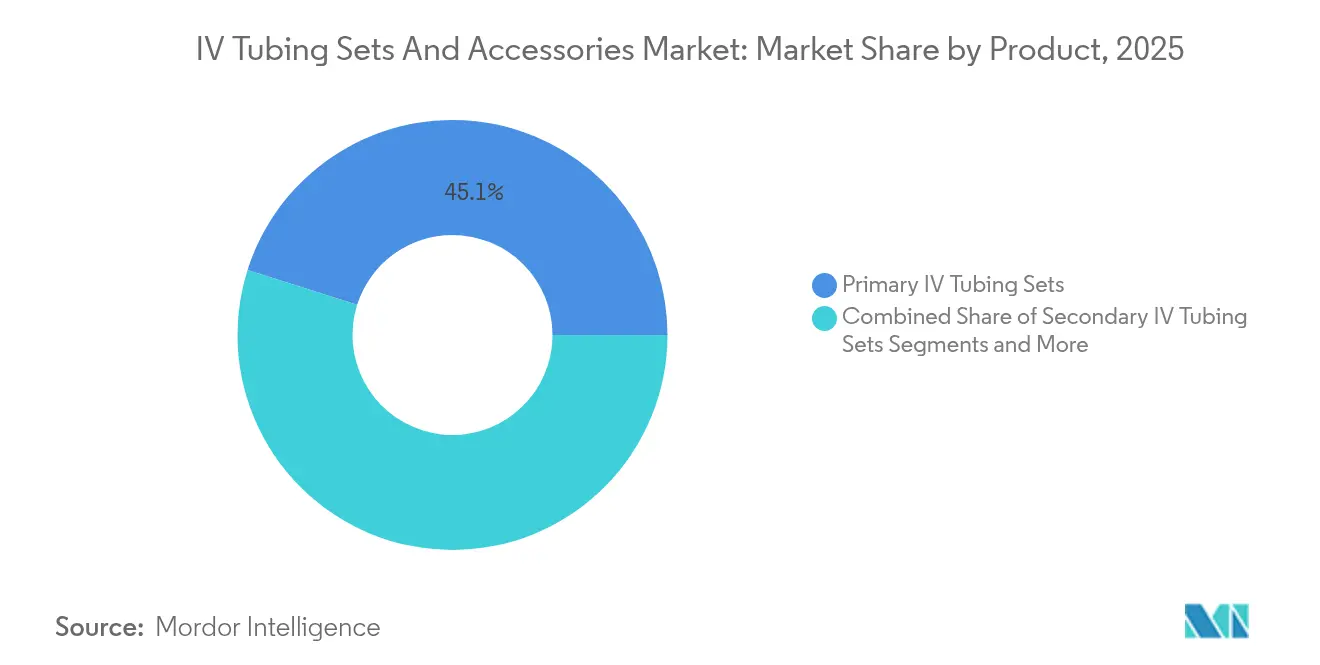
- Par produit, les ensembles de tubulures IV primaires ont représenté 45,12 % des revenus en 2025 ; les ensembles de tubulures IV secondaires devraient se développer à un CAGR de 6,11 % jusqu'en 2031.
- Par application, l'insertion de cathéter intraveineux périphérique a représenté 40,95 % de la part de marché des ensembles de tubulures IV et accessoires en 2025, tandis que la mise en place d'un cathéter veineux central devrait croître à un CAGR de 6,18 % jusqu'en 2031.
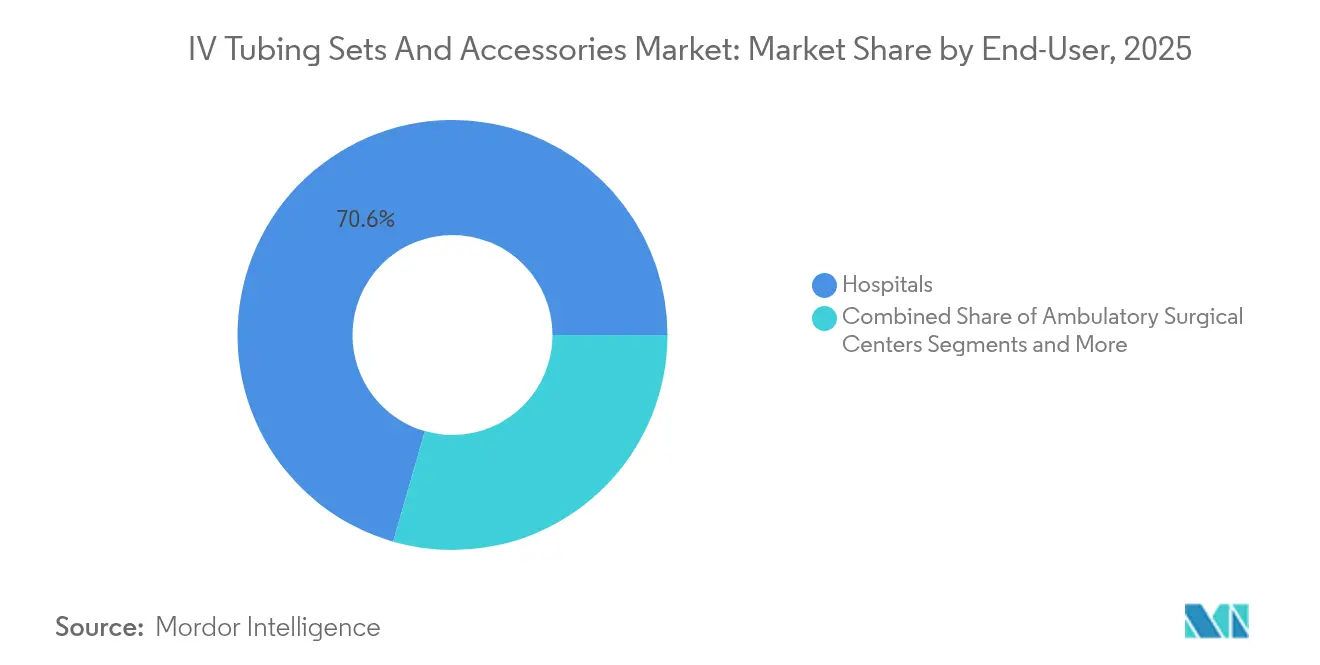
- Par utilisateur final, les hôpitaux ont détenu 70,55 % de la taille du marché des ensembles de tubulures IV et accessoires en 2025 ; les centres chirurgicaux ambulatoires progresseront à un CAGR de 6,32 % entre 2026 et 2031.
- Par géographie, l'Amérique du Nord a capté 41,55 % des revenus en 2025 ; l'Asie-Pacifique est positionnée pour afficher le CAGR régional le plus rapide, à 6,27 %, de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance rapide des thérapies par perfusion à domicile | +1.2% | Mondiale, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Transition vers des systèmes IV fermés sans aiguille | +1.0% | Mondiale, propagation de l'Amérique du Nord vers l'APAC | Court terme (≤ 2 ans) |
| Hausse des volumes chirurgicaux dans les économies émergentes | +0.9% | Cœur APAC, propagation vers MEA | Long terme (≥ 4 ans) |
| Augmentation du taux de natalité | +0.6% | Mondiale, concentrée en APAC et MEA | Long terme (≥ 4 ans) |
| Initiatives gouvernementales améliorant la sécurité de l'accès vasculaire | +0.8% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2 à 4 ans) |
| Maintenance prédictive des équipements IV assistée par l'IA | +0.4% | Amérique du Nord et UE dans un premier temps | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des thérapies par perfusion à domicile
La perfusion à domicile a transformé le marché des ensembles de tubulures IV et accessoires en déplaçant la demande des courts séjours hospitaliers vers une utilisation ambulatoire prolongée. Les payeurs remboursent désormais la nutrition parentérale et la chimiothérapie administrées à domicile, ce qui nécessite des tubulures plus durables et des connecteurs conviviaux. La FDA a publié des orientations mettant l'accent sur les voies fermées et les valves sans aiguille pour prévenir la contamination dans des environnements sans surveillance clinique continue. Les pompes intelligentes associées à des tubulures étiquetées par RFID permettent une surveillance à distance, de sorte que les soignants reçoivent des alertes lorsque le débit s'écarte des paramètres prescrits. À mesure que les prestataires adoptent ces systèmes, les fabricants qui regroupent les consommables avec des pompes connectées au cloud sécurisent des sources de revenus pérennes. Cette évolution réduit également les coûts d'hospitalisation, un argument qui s'aligne sur les stratégies des systèmes de santé axées sur la réduction des pénalités liées aux réadmissions.
Transition vers des systèmes IV fermés sans aiguille
Les connecteurs sans aiguille réduisent l'exposition professionnelle et diminuent le nombre de points de brèche susceptibles d'héberger des agents pathogènes. La loi californienne AB 2300 a déclenché une adoption plus large en rendant obligatoires les systèmes fermés dans les établissements de soins aigus, un modèle que de nombreux États et pays imitent désormais [2]California Legislative Information, "Projet de loi de l'Assemblée n° 2300," leginfo.legislature.ca.gov. Des études cliniques montrent une diminution des infections du sang liées aux cathéters lorsque les connecteurs intègrent des valves mécaniques qui restent fermées sauf en cas de déplacement positif. Les leaders du marché répondent avec des revêtements antimicrobiens et des indicateurs à changement de couleur qui confirment une désinfection correcte. La formation reste essentielle car une mauvaise technique de nettoyage annule les avantages des dispositifs. Les premiers adoptants aux États-Unis influencent les comportements d'achat en Asie-Pacifique, où les hôpitaux se mettant aux normes de la Joint Commission International doivent inclure des composants de système fermé.
Hausse des volumes chirurgicaux dans les économies émergentes
Les projets d'infrastructure en Chine, en Inde et en Asie du Sud-Est ajoutent des blocs opératoires qui nécessitent des écosystèmes IV complets. Les gouvernements investissent dans la couverture universelle, et les classes moyennes en expansion optent pour des procédures électives. Ces marchés privilégient des ensembles primaires économiques, mais se tournent rapidement vers des ensembles secondaires à mesure que la complexité des cas augmente. Les chirurgies cardiaques et oncologiques complexes nécessitent des lignes centrales multilumières, stimulant le marché des ensembles de tubulures IV et accessoires, notamment les accessoires haut de gamme tels que les transducteurs de pression. Les fabricants qui pénètrent ces marchés localisent leur approvisionnement pour éviter les droits de douane et respecter les délais de certification, en s'assurant des contrats de volume avec les organismes d'achat publics [3]Banque asiatique de développement, "Financement des soins de santé en Asie et dans le Pacifique," adb.org.
Initiatives gouvernementales améliorant la sécurité de l'accès vasculaire
Les directives de l'OMS publiées en 2025 préconisent des voies de perfusion fermées, des protocoles de désinfection des connecteurs et des programmes de certification du personnel. Les hôpitaux publics qui mettent en œuvre ces normes influencent les établissements privés par le biais de bassins de main-d'œuvre partagés et de prix de référence. Les cahiers des charges d'achat indiquent désormais la compatibilité avec les valves sans aiguille comme exigence obligatoire, ce qui réduit la liste des fournisseurs et fait de la conformité un facteur de différenciation concurrentiel. Les fabricants qui financent la formation des cliniciens bénéficient d'un statut de fournisseur privilégié, car la formation s'aligne sur les objectifs d'achat basé sur la valeur qui lient le remboursement aux indicateurs d'infection.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Cadre réglementaire strict | -0.8% | Mondial, le plus restrictif en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Interdictions des plastifiants et du DEHP contenu dans le PVC | -0.6% | Amérique du Nord et UE, en expansion mondiale | Moyen terme (2 à 4 ans) |
| Fragilité de la chaîne d'approvisionnement en résines de qualité médicale | -0.7% | Mondiale, aiguë en Amérique du Nord | Court terme (≤ 2 ans) |
| Augmentation des rappels liés à l'imprécision du débit | -0.4% | Mondiale, concentrée en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Cadre réglementaire strict
La FDA et le Règlement européen sur les dispositifs médicaux (MDR) exigent tous deux des preuves du monde réel avant d'approuver de nouveaux matériaux de tubulure, allongeant les cycles de développement et augmentant les coûts de conformité. Les goulets d'étranglement des organismes notifiés en Europe retardent l'entrée sur le marché pour les petits innovateurs. Les clauses de cybersécurité s'étendent à toute tubulure communiquant avec des pompes connectées, ajoutant des étapes de tests de pénétration et de documentation inimaginables il y a dix ans. Bien que ces règles favorisent les entreprises établies disposant d'équipes réglementaires dédiées, elles ralentissent également l'innovation dans des segments de niche tels que l'oncologie pédiatrique, où des tubulures spécialisées pourraient réduire les taux d'erreur. Les start-ups s'associent souvent à des fabricants OEM établis pour bénéficier des systèmes qualité existants, mais le partage des bénéfices érode leurs marges.
Interdictions des plastifiants et du DEHP contenu dans le PVC
La législation de plusieurs États américains et de l'Union européenne restreint l'utilisation du phtalate de di-éthylhexyle (DEHP) dans les dispositifs en contact avec des fluides pendant des périodes prolongées. Les fabricants doivent reformuler les mélanges de PVC ou passer à des polymères alternatifs comme le TPU. La reformulation augmente les coûts des matières premières et nécessite de nouveaux tests de biocompatibilité. Les hôpitaux, bien que préoccupés par la perturbation endocrinienne, résistent aux hausses de prix sans bénéfice clinique démontré. À long terme, les interdictions encouragent les innovations dans les plastiques biosourcés, mais l'offre reste limitée, ce qui ajoute de la volatilité au marché des ensembles de tubulures IV et accessoires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les ensembles secondaires alimentent la croissance dans un contexte de domination des ensembles primairesLes ensembles de tubulures IV primaires ont représenté 45,12 % des revenus en 2025, constituant l'épine dorsale procédurale de l'hydratation de routine et de l'administration d'antibiotiques dans tous les environnements de soins. Leur base installée élevée et leurs connecteurs standardisés les rendent indispensables, ancrant des contrats d'achat en volume qui sous-tendent le secteur des ensembles de tubulures IV et accessoires. Pourtant, ces mêmes contrats regroupent de plus en plus les tubulures secondaires, une catégorie dont la croissance est prévue à 6,11 % de CAGR, à mesure que les cliniciens adoptent des schémas thérapeutiques multi-médicaments nécessitant des perfusions parallèles sans interrompre la ligne primaire. Cette hausse coïncide avec des pompes intelligentes qui ajustent automatiquement le débit dans chaque lumière, assurant un dosage précis même à domicile. Les fabricants apportent de la valeur ajoutée en intégrant des valves anti-siphon et des dispositifs de contrôle anti-retour, améliorant la sécurité tout en justifiant des suppléments de prix modérés.
Les ensembles de rallonge et les portefeuilles d'accessoires se développent à mesure que les prestataires recherchent des options ergonomiques réduisant les redémarrages de ligne lors du repositionnement des patients. La demande s'intensifie dans les unités de soins intensifs où la densité des équipements nécessite des solutions de routage flexibles. Les ensembles d'administration de sang et les lignes de qualité chimiothérapique relèvent de la catégorie Autres, où la compatibilité chimique et les matériaux bloquant la lumière commandent des prix élevés. L'étiquetage RFID dans certaines gammes de tubulures permet à la pompe d'authentifier chaque ensemble, réduisant les incidents de mauvais chargement. À mesure que la traçabilité numérique devient courante, les connecteurs propriétaires renforcent les effets de verrouillage, influençant la taille du marché des ensembles de tubulures IV et accessoires liée aux cycles de remplacement.


Par application :
l'accès central progresse rapidement avec la complexification des thérapiesL'insertion de cathéter périphérique a maintenu une part de 40,95 % en 2025, reflétant son omniprésence et son placement par les infirmières au chevet du patient. Les antibiotiques à court terme et l'hydratation maintiennent la demande stable. Cependant, la mise en place d'un cathéter veineux central progresse rapidement, avec une prévision de dépassement de la croissance périphérique et un CAGR de 6,18 %. Les protocoles oncologiques et de soins intensifs qui reposent sur des perfusats hyperosmolaires préfèrent l'accès central pour prévenir les lésions vasculaires, ce qui entraîne à son tour une demande en tubulures compatibles multilumières. La part de marché des ensembles de tubulures IV et accessoires bénéficie lorsque les hôpitaux remplacent les kits universels par des ensembles spécifiques à chaque procédure qui réduisent le temps de mise en place.
L'insertion de cathéter central à insertion périphérique (PICC) comble le fossé entre la thérapie de courte durée et la thérapie chronique, gagnant du terrain à mesure que le guidage par échographie améliore les taux de succès. Les ensembles spécialisés à volume d'amorçage minimal et à valves anti-reflux réduisent le risque d'infection, élargissant l'utilisation ambulatoire. Le segment Autres englobe les lignes artérielles et les applications néonatales où la tolérance à la pression et les dimensions micro-bore sont critiques. Les avancées dans les formulations de polyuréthane combinant flexibilité et haute résistance à la traction contribuent à minimiser la thrombose, encourageant l'adoption dans les scénarios de longue durée de maintien. Les données émergentes des unités de soins intensifs néonatals mettent en évidence des taux de complications réduits lorsque les matériaux de tubulure correspondent à la chimie du cathéter, créant des opportunités de ventes croisées pour les fournisseurs intégrés.
Par utilisateur final :
les centres ambulatoires surpassent les grands hôpitauxLes hôpitaux sont restés le principal consommateur, détenant 70,55 % de la taille du marché des ensembles de tubulures IV et accessoires en 2025, en raison de leur large gamme de procédures et de leur besoin de rotation élevée des stocks. Les services centraux d'approvisionnement privilégient les emballages en vrac et les connecteurs standardisés qui simplifient la logistique dans les soins intensifs, l'oncologie et la chirurgie. Pourtant, les centres chirurgicaux ambulatoires (CSA) réduisent rapidement l'écart avec un CAGR prévisionnel de 6,32 %. Les CSA s'appuient sur une rotation rapide des salles et des ratios de personnel minimaux, de sorte qu'ils investissent dans des tubulures combinant des ports à connexion rapide et des indicateurs visuels anti-écoulement libre, réduisant le temps de mise en place par acte. Les kits de perfusion groupés adaptés aux procédures ambulatoires courantes, telles que l'arthroscopie orthopédique, s'alignent sur les modèles de remboursement qui pénalisent les retards.
Les environnements de soins à domicile, bien qu'encore une part plus modeste, enregistrent une croissance constante à mesure que les populations vieillissantes optent pour des thérapies à domicile. Les pompes élastomériques portables associées à des tubulures légères et résistantes aux coudes prolongent les durées de maintien et réduisent les visites aux urgences, renforçant le soutien des payeurs. Le segment Autres comprend les centres de dialyse et les établissements de soins de longue durée où les normes de contrôle des infections reflètent les exigences hospitalières, mais où les contraintes budgétaires favorisent les tubulures de grand volume optimisées en termes de coûts. Les contrats de soins basés sur la valeur incitent les prestataires à sélectionner des systèmes à durabilité éprouvée, contribuant à réduire les coûts de remplacement des lignes sur la durée de l'épisode de soins.
Analyse géographique
Marché des Sets de Perfusion IV et Accessoires en Amérique du Nord
L'Amérique du Nord a détenu 41,55 % des revenus mondiaux en 2025, soutenue par l'adoption précoce de connecteurs à système fermé, des mandats OSHA stricts et des contrats multi-produits groupés incluant pompes, solutions et consommables. Les ouragans et les perturbations du fret liées à la pandémie ont mis en évidence les faiblesses de la chaîne d'approvisionnement, incitant les fabricants américains à investir près de 1 milliard USD dans des capacités nationales permettant d'amortir les chocs futurs. Les payeurs régionaux remboursent désormais les compléments de prévention des infections, ce qui encourage les hôpitaux à payer une prime pour des ports antimicrobiens et des sets équipés de puces RFID.
Marché des Sets de Perfusion IV et Accessoires en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR régional le plus élevé, à 6,27 % jusqu'en 2031, porté par l'augmentation des volumes chirurgicaux et l'extension des régimes d'assurance publique en Chine et en Inde. Les modèles d'approvisionnement basés sur les volumes encouragent les commandes en gros de tubulures standardisées, tandis que les régulateurs resserrent simultanément les critères de sécurité, créant un marché à deux niveaux. Les entreprises locales remportent les appels d'offres ponctuels sur le prix, tandis que les marques multinationales captent les hôpitaux tertiaires qui privilégient les indicateurs d'infection pour le tourisme médical. Les gouvernements de la région Asie-Pacifique canalisent également des subventions vers des projets pilotes de pompes intelligentes, générant une demande associée pour des tubulures compatibles codées avec des identifiants GS1.
Marché des Sets de Perfusion IV et Accessoires en EMEA et en Amérique du Sud
L'Europe occupe la deuxième part de marché, ancrée par des directives d'approvisionnement fondées sur des données probantes qui privilégient les données cliniques par rapport au prix affiché. La scission réglementaire post-Brexit a alourdi les coûts de conformité, contraignant les fabricants à maintenir des soumissions parallèles pour l'UE et le Royaume-Uni. L'Allemagne et la France continuent de favoriser les systèmes fermés haut de gamme, tandis que les hôpitaux d'Europe de l'Est progressent sur la courbe de maturité. Le Moyen-Orient et l'Afrique enregistrent une adoption à un stade précoce, mais les investissements du Conseil de coopération du Golfe dans des cités médicales phares génèrent des poches de demande à haute valeur ajoutée. La croissance de l'Amérique du Sud est plus stable ; le rebond économique du Brésil et la stabilisation monétaire de l'Argentine ouvrent de nouveaux achats de dispositifs, bien que les droits d'importation influencent le positionnement tarifaire.

Paysage réglementaire
Les ensembles de tubulures IV et leurs accessoires sont réglementés en tant que dispositifs médicaux sur les principaux marchés, ce qui façonne les contrôles de conception, les tests et les exigences documentaires. Aux États-Unis, les ensembles d'administration intravasculaire relèvent de la classe II de la FDA (21 CFR 880.5440) avec des exigences d'autorisation 510(k), et la planification du cycle d'examen est déterminante pour les renouvellements de produits, les délais d'examen 510(k) pour le groupe de dispositifs concerné étant cités à environ 184 jours sur les périodes récentes. La règle finale du système de gestion de la qualité (QMSR) de la FDA, publiée en février 2024, renforce le contrôle du cycle de vie et la gestion des fournisseurs, en intégrant par référence la norme ISO 13485:2016 et en augmentant la charge de conformité pour les fabricants et les fournisseurs de composants critiques.
En Europe, les ensembles de tubulures IV et leurs accessoires sont régis par le Règlement européen relatif aux dispositifs médicaux (MDR 2017/745), où les accessoires sont évalués dans le même cadre que le dispositif principal et doivent démontrer leur conformité aux exigences générales de sécurité et de performance (GSPR), avec une préparation à la surveillance post-commercialisation. Les attentes des organismes notifiés en matière de documentation technique continuent d'évoluer, notamment avec les mises à jour des orientations Team-NB publiées en avril 2026, qui influencent la manière dont les fabricants constituent leurs dossiers de preuves pour l'examen. Dans toutes les régions, le respect des normes de consensus international demeure central pour l'accès au marché et l'éligibilité aux appels d'offres, notamment la norme ISO 8536-4:2019 pour les ensembles de perfusion à écoulement par gravité à usage unique. En 2025, la Corée a aligné ses exigences nationales via la norme KS P ISO 8536-4-2025, renforçant la standardisation transfrontalière pour les fabricants approvisionnant les programmes d'achat en Asie-Pacifique.
Analyse de la chaîne de valeur
La chaîne de valeur des ensembles de tubulures IV et de leurs accessoires part des fournisseurs de polymères et d'additifs de qualité médicale (formulations PVC et non-PVC, plastifiants et colorants), passe par les fabricants de composants et d'outillage (moulage, extrusion, filtres, clamps, connecteurs, valves sans aiguille et raccords luer), puis se poursuit vers les fabricants de dispositifs et les sous-traitants couvrant l'assemblage, l'emballage, la stérilisation et l'étiquetage. Les canaux en aval comprennent les distributeurs, les organisations d'achat groupé (GPO) et les prestataires tels que les hôpitaux, les centres de chirurgie ambulatoire et les prestataires de perfusion à domicile. Les contrôles qualité et réglementaires interviennent tout au long de la chaîne, de la qualification des résines entrantes et de la validation des processus jusqu'à la libération des lots stérilisés et à la traçabilité, la conformité s'alignant de plus en plus sur les exigences de la norme ISO 13485 suite à la règle finale QMSR de la FDA en février 2024.
Les grands fabricants d'équipement d'origine (OEM) s'appuient souvent sur des accords groupés associant pompes, logiciels et consommables propriétaires afin de stabiliser la demande et d'améliorer la précision des prévisions, tandis que les distributeurs et les GPO poussent à la standardisation et à la disponibilité en réponse à des schémas de consommation récurrente à fort volume. Les risques opérationnels se concentrent autour de la disponibilité des résines, de la capacité de stérilisation et de la continuité logistique, et les chocs externes peuvent se propager en pénuries et en comportements de substitution. La perturbation de l'approvisionnement en fluides IV à la fin de 2024, survenue après des dégâts causés par un ouragan, a mis en lumière la concentration des sites de fabrication et l'exposition liée aux stocks juste-à-temps, poussant les prestataires à rationner l'usage et à réduire les interventions programmées, ce qui a ensuite affecté la planification et l'allocation des consommables connexes. Les organismes et réseaux du secteur soutenant la visibilité de l'approvisionnement et le plaidoyer politique, notamment AdvaMed, MDMA, AIMED et le Medical Device Supply Chain Council, ont renforcé les initiatives autour de la transparence de bout en bout, du double approvisionnement et de la résilience de la capacité domestique. À mesure que les restrictions sur les matériaux relatives au DEHP et au PVC s'étendent, la reformulation et la revalidation en amont ajoutent des coûts et des délais, ce qui accroît la valeur stratégique des polymères alternatifs qualifiés et de la fabrication verticalement intégrée, capable de raccourcir les cycles d'investigation lors d'événements qualité et de rappels.
Paysage concurrentiel
Le marché des ensembles de tubulures IV et accessoires présente une concentration modérée. Les entreprises cimentent leurs relations grâce à des contrats pluriannuels qui regroupent les consommables avec des pompes à perfusion, des licences logicielles et des services de maintenance. Cette stratégie lie les prestataires à des géométries de connecteurs propriétaires, augmentant les coûts de changement. L'acquisition de Smiths Medical par ICU Medical a combiné des portefeuilles complémentaires de pompes et de tubulures, permettant la vente croisée auprès de 7 000 comptes clients nouvellement alignés.
Les investissements favorisent désormais les capacités numériques qui intègrent le matériel et l'informatique. La pompe Ivenix de Fresenius Kabi, homologuée par la FDA en 2024, prend en charge des tubulures encodées avec des données à puce qui alimentent les bibliothèques de dosage, réduisant les erreurs de saisie manuelle. Les hôpitaux qui adoptent la plateforme signent souvent des contrats exclusifs de consommables, améliorant la précision des prévisions pour les fabricants. Les concurrents de niveau intermédiaire tels que Terumo et Nipro se différencient par des ensembles spécialisés pour l'oncologie et les produits sanguins, des domaines où la marge reste élevée. Les acteurs chinois exploitent leur échelle pour remporter des appels d'offres de produits de base en APAC ; cependant, ils peinent à pénétrer les marchés nord-américains et européens en raison de lacunes dans leurs systèmes qualité.
Les rappels restent un risque réputationnel. L'avis de rappel de tubulures de Baxter en 2024 pour des variations de débit a déclenché des changements temporaires de formulaires dans de grands réseaux de distribution intégrés (IDN), bénéficiant aux concurrents ayant des historiques de disponibilité éprouvés. Parallèlement, les fournisseurs qui co-localisent le moulage de résine et l'assemblage final atténuent les impacts des rappels en raccourcissant les délais d'enquête. La pression réglementaire en matière de durabilité environnementale catalyse la collaboration dans toute la chaîne de valeur pour développer des matériaux sans phtalate ne compromettant pas la flexibilité.
Leaders du secteur des ensembles de tubulures IV et accessoires
B. Braun Medical Inc.
Zyno Medical LLC
Nipro
Polymedicure
Baxter International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sets de Perfusion IV et Accessoires
- B. Braun
- Baxter
- Fresenius
- ICU Medical
- BD (Becton, Dickinson & Co.)
- Smiths Group
- Terumo
- Nipro
- Polymedicure Ltd.
- Vygon
- Codan Medizinische Geräte
- AngioDynamics
- Grifols
- Moog
- Zyno Medical
- AdvaCare
- Jiangsu Huida Medical Instruments
- Medline Industries
- Q Medical Industries
- Amsino International
Lire l’analyse des entreprises de Sets de perfusion IV et accessoires

Opportunités de marché et perspectives d'avenir
Une opportunité clé consiste à aligner les ensembles de tubulures et accessoires sur les mandats d'achat liés à la prévention des infections et aux systèmes fermés dans les hôpitaux, les sites ambulatoires et la perfusion à domicile. Dans ces contextes, la compatibilité avec les connecteurs sans aiguille et les fonctions de traçabilité se reflète de plus en plus dans les spécifications d'achat. Les orientations de l'OMS relatives à la prévention des infections du sang, mises à jour en février 2025, ont renforcé les voies de perfusion fermées et les protocoles de désinfection des connecteurs, soutenant la demande de systèmes intégrés qui réduisent le risque de contamination et standardisent les flux de travail au chevet du patient.
Un autre espace blanc visible concerne la conversion hors des matériaux contenant du DEHP, sous l'effet des restrictions au niveau des États et d'un examen plus large des phtalates dans le PVC. Cela accélère la qualification de polymères alternatifs et oriente plus nettement la sélection des fournisseurs vers ceux disposant de portefeuilles sans DEHP validés et de capacités d'essai conformes à la norme ISO 8536-4. La résilience de l'approvisionnement et les sites de fabrication régionaux façonnent également les décisions d'investissement et d'approvisionnement à court terme. En Amérique du Nord, plusieurs actions à grande échelle indiquent que les prestataires et fabricants privilégient la disponibilité domestique après la période de pénurie de 2024 : B. Braun a annoncé l'ajout d'une capacité de plus de 30 millions d'ensembles IV par an (octobre 2024), BD a annoncé 30 millions USD d'investissements prévus pour 2025 afin d'étendre la fabrication de lignes IV dans son usine de l'Utah, et Otsuka ICU Medical a annoncé en juillet 2026 un investissement de 500 millions USD pour construire une nouvelle installation de 500 000 pieds carrés et moderniser un site existant de 700 000 pieds carrés à Austin, au Texas, soutenant la fabrication de solutions IV sans DEHP. Ces expansions créent des opportunités pour les fournisseurs de tubulures et d'accessoires capables de se qualifier dans des lignes élargies, de répondre à des exigences de système qualité plus strictes et de soutenir de grands contrats IDN et GPO avec des familles de produits à double approvisionnement, traçables et compatibles avec les systèmes fermés.
Recent Industry Developments in Marché des Sets de Perfusion IV et Accessoires
- Juillet 2026 : Otsuka ICU Medical a annoncé un investissement de plus de 500 millions USD pour construire une nouvelle installation de fabrication de 500 000 pieds carrés et moderniser un site existant de 700 000 pieds carrés à Austin, au Texas, soutenant la fabrication de solutions IV sans DEHP. Les capacités supplémentaires et les programmes de modernisation renforcent la résilience de l'approvisionnement nord-américain et augmentent la base installée d'infrastructures de thérapie IV, ce qui entraîne une demande accrue d'ensembles d'administration, de tubulures et d'accessoires compatibles.
- Mars 2026 : Baxter a lancé le système d'étiquetage IV Verify Line Labeling System, une solution d'étiquetage automatisée au chevet du patient proposée via un accord de distribution exclusif avec Vigilant Software. La plateforme soutient les hôpitaux engagés dans des initiatives de réduction des erreurs et peut orienter les achats vers des écosystèmes de perfusion intégrés où les consommables et les processus d'étiquetage sont alignés.
- Octobre 2024 : L'augmentation de la production chez B. Braun a accru la capacité annuelle d'ensembles IV de plus de 30 millions d'unités, dans le cadre d'actions plus larges visant à répondre aux perturbations de l'approvisionnement en fluides IV aux États-Unis. Cette expansion de capacité a souligné l'importance stratégique de l'échelle de fabrication domestique et de la planification de continuité pour les consommables de perfusion à fort volume, incluant les ensembles de tubulures et les accessoires associés.


Marché des Sets de Perfusion IV et Accessoires Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les ensembles de tubulures IV et les accessoires associés utilisés pour administrer des fluides, des médicaments et des solutions nutritionnelles aux patients dans divers contextes de soins. Le dimensionnement inclut les ensembles couramment utilisés et les accessoires situés entre le récipient de fluide et l'interface patient.
Exclusions de périmètre : nous excluons de la valeur du marché les pompes à perfusion et moniteurs, les cathéters et aiguilles IV, ainsi que les fluides ou médicaments IV autonomes.
Aperçu de la segmentation
- Par produit
- Ensembles de tubulures IV primaires
- Ensembles de tubulures IV secondaires
- Ensembles de tubulures IV de rallonge
- Accessoires de tubulures IV
- Autres
- Par application
- Mise en place d'un cathéter veineux central
- Insertion de cathéter intraveineux périphérique
- Insertion de cathéter central à insertion périphérique (PICC)
- Autres
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Environnements de soins à domicile
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et ancrer le modèle avec des points de données publics reproductibles. Nous nous sommes référés à des sources telles que les bases de données sur les dispositifs de la FDA américaine et ses communications de sécurité, les recommandations du CDC et les références en matière de contrôle des infections, ainsi que les indicateurs de dépenses de santé et de capacité hospitalière de la Banque mondiale et de l'OCDE. Pour les vérifications des échanges commerciaux, nous avons examiné des portails illustratifs de statistiques douanières nationales et les séries UN Comtrade lorsque cela était pertinent.
Pour traduire les moteurs de la demande en une image concrète de la consommation de tubulures et d'accessoires, nous avons utilisé des statistiques hospitalières publiques, des volumes de procédures rapportés par les ministères de la santé des principaux pays, et la littérature clinique et infirmière évaluée par des pairs sur l'utilisation de la thérapie IV et les pratiques de changement de ligne. Nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs et une couverture presse crédible afin de comprendre les évolutions du mix produit, telles que les ensembles primaires versus les rallonges et la diffusion des connecteurs axés sur la sécurité. Pour des vérifications croisées structurées, nous avons utilisé des abonnements payants pour les données financières et l'intelligence d'entreprise, des bases de données de brevets, ainsi qu'une base de données au niveau des expéditions import-export lorsque cela améliorait la cohérence. Ces sources ne sont pas exhaustives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des modalités d'achat et de consommation des ensembles de tubulures IV et des accessoires dans les hôpitaux, les centres de chirurgie ambulatoire et les canaux de soins à domicile, ces schémas pouvant varier selon le pays et l'environnement de remboursement. Nous avons également discuté de l'évolution des prix, de l'usage par procédure et de l'impact pratique de l'adoption des systèmes de sécurité et des systèmes fermés, avec des experts côté offre et côté acheteurs à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Cadres dirigeants : 13 % | APAC : 47 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 30 % |
| Acteurs plus petits : 15 % | Managers : 46 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une construction descendante (top-down) du bassin de demande, où l'activité liée aux procédures et aux contextes de soins a été traduite en événements de thérapie IV, puis en usage attendu d'ensembles et d'accessoires par événement. Pour garder une logique facile à suivre, nous avons relié des signaux au niveau national tels que les volumes hospitaliers et ambulatoires, le mix des procédures de perfusion et d'accès vasculaire, ainsi que la répartition des soins entre hôpitaux et contextes ambulatoires et à domicile. Une fois la base de demande formée, les prix ont été appliqués à l'aide d'une approche de PVM mixte tenant compte des ensembles primaires, secondaires et des rallonges ainsi que des accessoires, puis convertis en USD à l'aide d'hypothèses de taux de change cohérentes et spécifiques à chaque année.
Avant de finaliser les totaux, les résultats ont été corroborés à l'aide d'approximations ascendantes (bottom-up) sélectives, incluant des indices de revenus des fournisseurs issus de divulgations publiques, des signaux de distributeurs et d'appels d'offres, ainsi que des vérifications par échantillonnage de PVM multiplié par le volume dans quelques pays représentatifs. La prévision s'est appuyée principalement sur une analyse de scénarios étayée par des données primaires, car l'adoption des connecteurs de sécurité, les évolutions des pratiques de gestion des lignes et le durcissement des achats peuvent faire évoluer les volumes et les PVM dans des directions différentes. Lorsque les données nationales directes étaient limitées, des données par pays voisins et des fourchettes d'utilisation au niveau régional ont été appliquées, puis ajustées après retours d'experts pour éviter de surestimer la consommation.
Validation des données et cycle de mise à jour
La validation a été effectuée à travers plusieurs points de contrôle afin que les chiffres finaux restent liés à l'usage réel. Nous avons comparé les résultats du modèle à des indicateurs indépendants tels que les tendances d'activité hospitalière, la croissance des procédures et la direction des flux commerciaux, puis examiné les valeurs aberrantes au niveau des pays et des régions avant validation finale. Lorsqu'un écart important apparaissait, les répondants étaient recontactés pour confirmer s'il provenait de changements de prix, d'évolutions du mix ou d'une variation ponctuelle des achats.
Chaque rapport est mis à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des actions réglementaires majeures, des chocs soudains sur les prix des matières premières affectant le prix des tubulures, ou des changements visibles dans les contextes de prestation de soins. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent une vue actualisée s'appuyant sur les dernières statistiques publiques disponibles et des hypothèses vérifiées.
Taille du marché des ensembles de tubulures IV et accessoires selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs publiées pour les ensembles de tubulures IV et leurs accessoires ne correspondent pas toujours, car chaque éditeur trace différemment la limite de ce qui constitue un accessoire, l'année retenue comme référence, et la manière dont les prix sont mixés selon les contextes de soins. Le tableau de référence aide à montrer comment même de faibles écarts de périmètre et de choix de PVM peuvent entraîner des différences notables dans le chiffre final en USD.
Les écarts principaux proviennent généralement du fait que les pompes à perfusion ou les cathéters IV sont intégrés ou non dans le même segment de marché, que la demande soit limitée aux hôpitaux ou inclue également l'usage ambulatoire et à domicile, et que les prix soient modélisés avec une moyenne large plutôt qu'avec des PVM spécifiques par type d'ensemble reflétant l'usage primaire, secondaire et des rallonges. Le moment de la conversion des devises et la cadence de mise à jour comptent également, en particulier lorsque les évolutions des achats affectent les prix rapportés d'une année à l'autre.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,45 milliard USD (2025) | |
| Éditeur de recherche mondial A | 1,29 milliard USD (2025) | Utilise une base 2024 et un périmètre d'inclusion plus restreint dans l'aperçu publié, ce qui peut sous-estimer les taux d'attachement d'accessoires et la consommation hors hôpital qui augmentent les volumes totaux. |
| Éditeur de marché B | 1,28 milliard USD (2025) | S'appuie sur un prix moyen mixte large et une fenêtre de prévision plus longue, et la définition des accessoires est moins explicite, ce qui peut déplacer les revenus comptabilisés entre les ensembles et les dispositifs à usage unique IV connexes. |
Le tableau montre un écart relativement étroit autour de la valeur 2025, et dans le modèle de Mordor Intelligence, le total est construit à partir de signaux de demande par contexte de soins et d'usage et de prix spécifiques par type d'ensemble, plutôt que de s'appuyer sur un seul segment de dépenses moyennées. Lorsque le périmètre est maintenu propre (excluant les pompes, cathéters et médicaments) et que les hypothèses sont vérifiées auprès des achats et des flux de travail cliniques, le chiffre obtenu devient plus facile à retracer et à reproduire d'une année à l'autre.


Questions clés traitées dans le rapport
Quelle est la valeur projetée du marché des ensembles de tubulures IV et accessoires en 2031 ?
Le marché devrait atteindre 1,98 milliard USD d'ici 2031, avec une croissance au CAGR de 5,33 %.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les ensembles de tubulures IV secondaires afficheront un CAGR de 6,11 % jusqu'en 2031, car ils permettent des perfusions simultanées de plusieurs médicaments.
Pourquoi les centres chirurgicaux ambulatoires attirent-ils l'attention ?
Les CSA affichent la croissance la plus élevée en termes d'utilisateur final, à 6,32 % de CAGR, à mesure que davantage de procédures se déplacent des services d'hospitalisation vers des consultations externes économiquement efficientes.
Quelle est l'importance de l'Asie-Pacifique dans la demande future ?
L'Asie-Pacifique affichera le CAGR régional le plus rapide, à 6,27 %, propulsée par l'expansion des infrastructures et la hausse des volumes chirurgicaux.
Quelle tendance en matière de sécurité redéfinit les décisions d'achat ?
Les hôpitaux exigent de plus en plus des systèmes fermés sans aiguille, qui réduisent les taux d'infection liés aux cathéters et protègent le personnel des blessures par piqûre d'aiguille.
Dernière mise à jour de la page le:



