
Taille et part du marché espagnol des médicaments à base d'insuline et des dispositifs d'administration
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 561.17 Millions de dollars américains |
| Taille du Marché (2027) | 571.27 Millions de dollars américains |
| Taille du Marché (2032) | 624.57 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 1.80 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché espagnol des médicaments à base d'insuline et des dispositifs d'administration par Mordor Intelligence
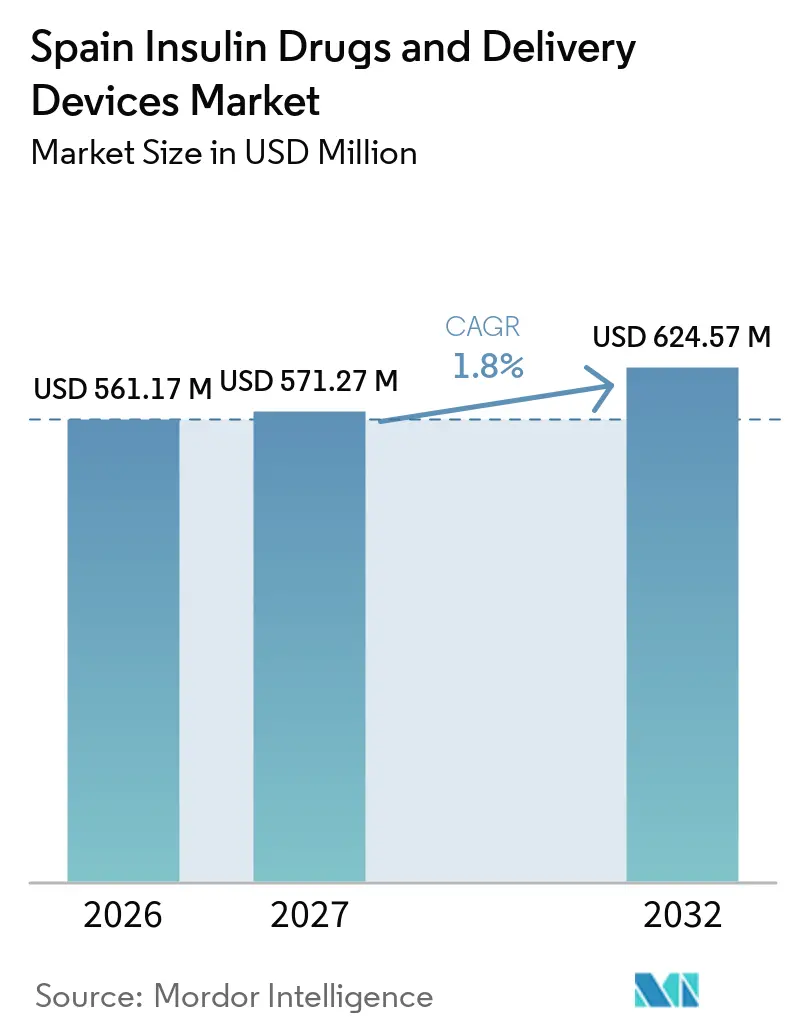
La taille du marché espagnol des médicaments à base d'insuline et des dispositifs d'administration devrait passer de 561,17 millions USD en 2026 à 571,27 millions USD en 2027, pour atteindre 624,57 millions USD d'ici 2032, avec un CAGR de 1,8 % sur la période 2027-2032.
L'Espagne figurait parmi les pays européens les plus sévèrement touchés lors des premières phases de la pandémie de COVID-19, ce qui a entraîné une pression significative sur les services de santé et le report des soins courants liés au diabète. Afin d'assurer la continuité du traitement des patients insulino-dépendants, les hôpitaux et les pharmacies communautaires ont renforcé les processus de délivrance des médicaments et de renouvellement des ordonnances, contribuant ainsi à maintenir l'accès aux thérapies à base d'insuline et à soutenir une demande stable pour les produits insuliniques tout au long de la pandémie.
La pandémie a accru la prise de conscience de l'importance du contrôle glycémique chez les patients diabétiques, les personnes dont le diabète était mal contrôlé étant considérées comme particulièrement vulnérables aux effets néfastes sur la santé. Cela a encouragé une meilleure observance des schémas thérapeutiques à base d'insuline et des pratiques de surveillance du diabète chez les patients insulino-dépendants en Espagne. Par conséquent, la demande de médicaments à base d'insuline et de dispositifs d'administration associés est restée résiliente malgré les perturbations du système de santé.
La pandémie a également mis en évidence les opportunités de poursuite et d'expansion des innovations dans la prestation des soins du diabète, grâce aux consultations virtuelles entre les prestataires de soins de santé et les personnes atteintes de diabète, et à l'utilisation des technologies dédiées au diabète. La gestion de la crise a suscité un intérêt sans précédent pour les soins à distance, tant de la part des patients que des prestataires, et a levé de nombreux obstacles réglementaires de longue date. Ainsi, l'épidémie de COVID-19 a stimulé la croissance du marché de l'insuline.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché espagnol des médicaments à base d'insuline et des dispositifs d'administration
Prévalence croissante du diabète
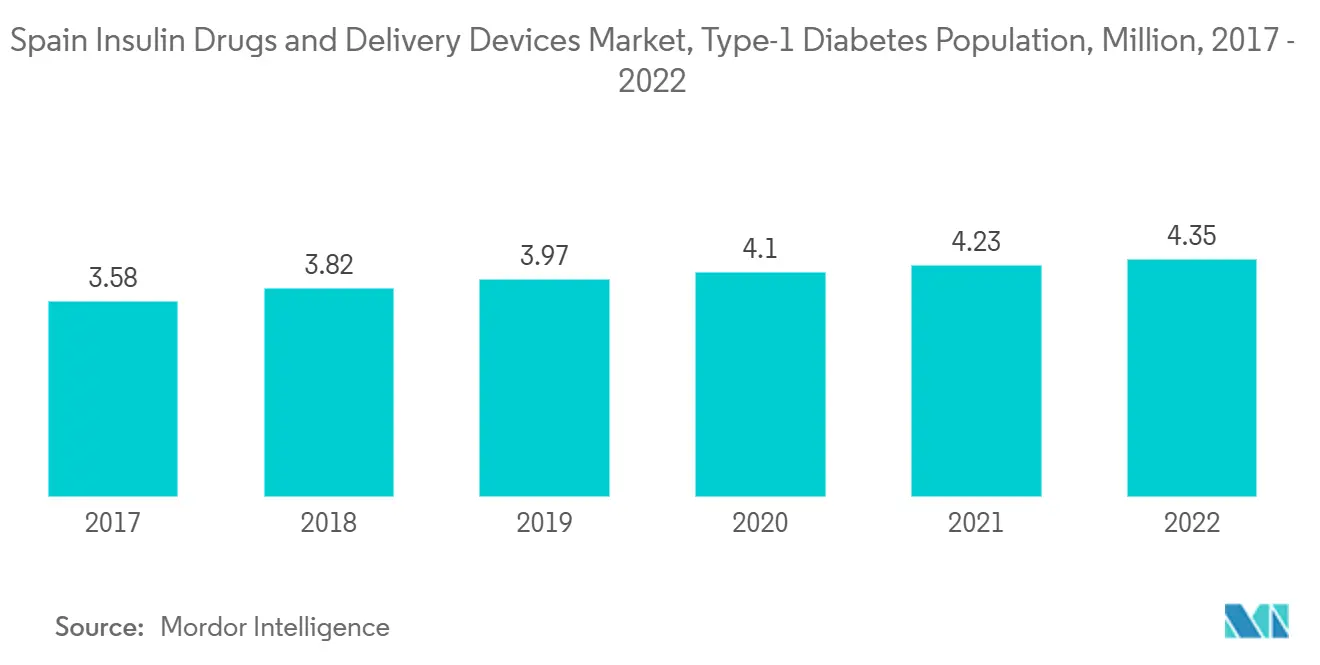
En Espagne, la population diabétique devrait augmenter de plus de 2,5 % au cours de la période de prévision.
Selon le rapport IDF 2021, la prévalence du diabète en Espagne a atteint 14,8 %, soit un adulte sur sept, le deuxième taux le plus élevé en Europe. De plus, les dépenses de santé liées au diabète en Espagne ont atteint 15,5 milliards USD. Près de 30,3 % des personnes vivant avec le diabète en Espagne n'étaient pas diagnostiquées.
L'Espagne a continué d'élargir l'accès aux technologies avancées de gestion du diabète pour les patients traités à l'insuline. Par exemple, plusieurs systèmes de santé régionaux, dont l'Andalousie, ont étendu l'utilisation de la surveillance du glucose en continu par flash (FGM) aux patients atteints de diabète de type 2 sous insulinothérapie intensive. Une évaluation de 2026 du Système de santé publique andalou a recensé plus de 25 000 utilisateurs actifs de FGM parmi les adultes atteints de diabète de type 2 sous traitement insulinique basal-bolus, soulignant l'importance de la population nécessitant une administration quotidienne d'insuline et une gestion continue de la maladie.
Par ailleurs, le ministère de la Santé espagnol continue de donner la priorité à la prévention du diabète, au diagnostic précoce, à l'autosoins et à la réduction des complications liées au diabète dans le cadre de sa Stratégie nationale contre le diabète. En juin 2025, l'Espagne a également accueilli l'initiative d'action conjointe CARE4DIABETES visant à renforcer l'autogestion du diabète et à améliorer les résultats pour les patients dans plusieurs régions. À mesure que les autorités sanitaires intensifient leurs efforts pour optimiser les soins à long terme du diabète, le nombre croissant de patients nécessitant une insulinothérapie devrait soutenir une demande soutenue de seringues à insuline dans les hôpitaux, les cliniques et les structures de soins à domicile.
Par conséquent, le marché étudié devrait connaître une croissance au cours de la période d'analyse en raison de la prévalence croissante et des facteurs susmentionnés.
Le segment des pompes à insuline devrait enregistrer le taux de croissance le plus élevé au cours de la période de prévision
Une pompe à insuline est un dispositif qui délivre de l'insuline en continu ou automatiquement selon les besoins. La pompe imite le pancréas humain. La pompe à perfusion d'insuline constitue une alternative au système traditionnel d'injections quotidiennes ou au stylo à insuline.
Les pompes à insuline devraient détenir une part de marché importante sur le marché des dispositifs d'administration d'insuline et devraient croître, enregistrant un CAGR supérieur à 2,8 % sur le marché au cours de la période de prévision, en raison de leurs avancées technologiques croissantes et de leur préférence par rapport aux autres méthodes traditionnelles grâce à l'administration continue d'insuline. La thérapie par pompe à insuline est une méthode d'administration d'insuline bien établie pour les personnes atteintes de diabète de type 1. Les pompes constituent une option thérapeutique validée et éprouvée pour le diabète de type 1 à tous les âges, permettant une administration d'insuline quasi physiologique dans les situations où le pancréas ne produit pas d'insuline. Il existe même des modèles de pompes avec télécommandes, permettant aux parents de jeunes enfants de suspendre ou d'administrer un bolus d'insuline à distance lorsque l'enfant joue ou mange. Les pompes à perfusion d'insuline réduisent les grandes fluctuations de la glycémie, induisent moins de douleur et délivrent l'insuline avec plus de précision par rapport aux injections. Ces avantages des pompes à insuline par rapport au système d'administration traditionnel devraient stimuler le marché.
Les récentes avancées dans les technologies d'administration automatisée d'insuline renforcent l'adoption des pompes à insuline à l'échelle mondiale. Par exemple, des fabricants tels que Medtronic, Tandem Diabetes Care et Insulet ont élargi la disponibilité commerciale des systèmes de pompes à insuline intégrés à des capteurs CGM et à des algorithmes de dosage avancés, permettant une gestion plus personnalisée de l'insuline. La disponibilité croissante de ces technologies de pompes intelligentes améliore les résultats thérapeutiques et la commodité pour les patients, encourageant un passage des injections quotidiennes multiples vers l'administration d'insuline par pompe. Par conséquent, la sophistication technologique croissante et l'acceptation plus large des systèmes d'administration automatisée d'insuline devraient soutenir la croissance du segment des pompes à insuline au cours de la période de prévision.
Le lancement de nombreux nouveaux produits, l'intensification des collaborations internationales en matière de recherche sur les avancées technologiques et la sensibilisation croissante au diabète parmi la population devraient stimuler le marché.
Paysage concurrentiel
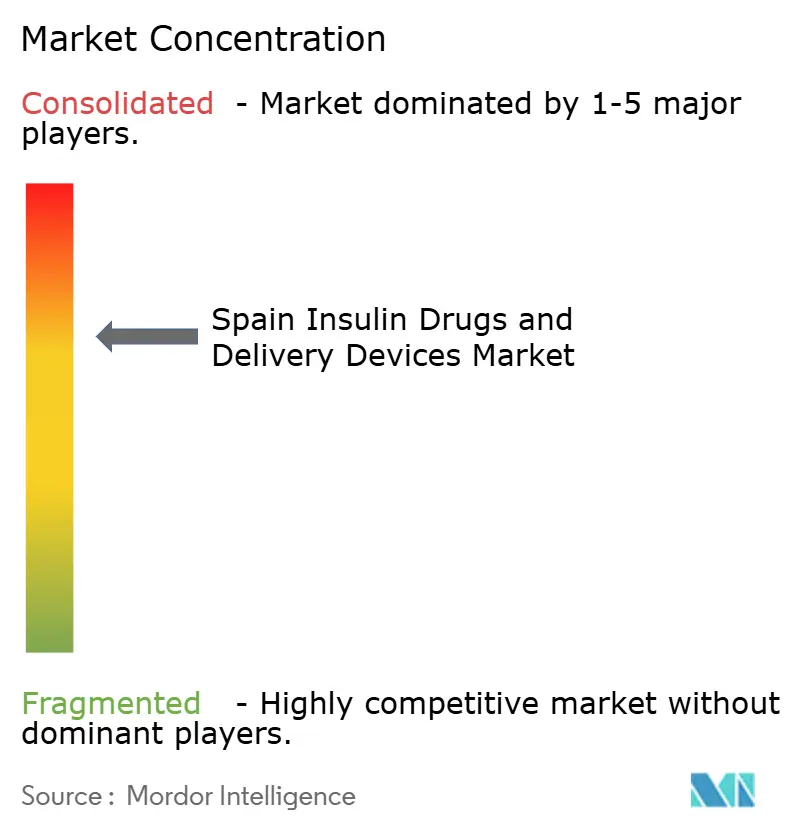
Le marché espagnol des médicaments à base d'insuline et des dispositifs d'administration est modérément consolidé, avec quelques acteurs importants et génériques. Les fusions et acquisitions intervenues entre les acteurs au cours de la période récente ont aidé les entreprises à renforcer leur présence sur le marché. Eli Lilly et Boehringer Ingelheim ont conclu une alliance pour développer et commercialiser Basaglar (Insuline Glargine). De plus, les acteurs au cours de la période récente ont aidé les entreprises à renforcer leur présence sur le marché ; par exemple, Novo Nordisk a collaboré avec Ypsomed pour fournir de meilleures solutions d'insulinothérapie.
Leaders du secteur espagnol des médicaments à base d'insuline et des dispositifs d'administration
-
Eli Lilly
-
Novo Nordisk
-
Sanofi
-
Ypsomed
-
Medtronic
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Novembre 2022 : mylife Loop de Ypsomed est désormais autorisé à fonctionner avec le capteur FreeStyle Libre 3 d'Abbott en Allemagne. La mylife YpsoPump et le FreeStyle Libre 3, combinés à l'algorithme mylife CamAPS FX de CamDiab, forment un système d'administration automatisée d'insuline conçu pour aider les personnes atteintes de diabète de type 1 à mieux contrôler leur glycémie et à alléger le fardeau de la gestion quotidienne du diabète.
- Août 2022 : Lilly a obtenu la certification de marquage CE (Conformité Européenne) pour le Tempo Smart Button et a prévu de lancer des projets pilotes à petite échelle dans certains pays par le biais de partenariats avec des écosystèmes existants de gestion du diabète.
Périmètre du rapport sur le marché espagnol des médicaments à base d'insuline et des dispositifs d'administration
L'insuline est principalement utilisée pour traiter le diabète de type 1, mais peut également être utilisée chez les personnes atteintes de diabète de type 2 si les niveaux d'insuline restent faibles malgré l'utilisation d'autres médicaments. Il existe différentes façons d'injecter de l'insuline dans le corps d'un patient à l'aide de seringues, de stylos, de pompes et d'injecteurs à jet, offrant ainsi diverses options d'administration d'insuline. Le marché espagnol des médicaments à base d'insuline et des dispositifs d'administration est segmenté en médicaments (insulines basales ou à action prolongée, insulines bolus ou à action rapide, insulines humaines traditionnelles, insulines combinées et insulines biosimilaires) et en dispositifs (stylos à insuline, pompes à insuline, seringues à insuline et injecteurs à jet). Le rapport propose la valeur (en USD) et le volume (en mL) pour les médicaments à base d'insuline et (en unité) pour les dispositifs pour les segments susmentionnés.
| Insulines basales ou à action prolongée | Lantus (Insuline Glargine) |
| Levemir (Insuline Détémir) | |
| Toujeo (Insuline Glargine) | |
| Tresiba (Insuline Dégludec) | |
| Basaglar (Insuline Glargine) | |
| Insulines bolus ou à action rapide | NovoRapid/Novolog (Insuline asparte) |
| Humalog (Insuline lispro) | |
| Apidra (Insuline glulisine) | |
| FIASP (Insuline asparte) | |
| Admelog (Insuline lispro Sanofi) | |
| Insulines humaines traditionnelles | Novolin/Mixtard/Actrapid/Insulatard |
| Humulin | |
| Insuman | |
| Insulines combinées | NovoMix (Insuline asparte biphasique) |
| Ryzodeg (Insuline dégludec et Insuline asparte) | |
| Xultophy (Insuline dégludec et Liraglutide) | |
| Soliqua/Suliqua (Insuline glargine et Lixisénatide) | |
| Insulines biosimilaires | Biosimilaires de l'Insuline Glargine |
| Biosimilaires de l'Insuline Humaine |
| Pompes à insuline | Dispositifs de pompe à insuline |
| Réservoirs de pompe à insuline | |
| Tubulures de perfusion d'insuline | |
| Stylos à insuline | Cartouches pour stylos réutilisables |
| Stylos à insuline jetables | |
| Seringues à insuline | |
| Injecteurs à jet d'insuline |
| Médicament | Insulines basales ou à action prolongée | Lantus (Insuline Glargine) |
| Levemir (Insuline Détémir) | ||
| Toujeo (Insuline Glargine) | ||
| Tresiba (Insuline Dégludec) | ||
| Basaglar (Insuline Glargine) | ||
| Insulines bolus ou à action rapide | NovoRapid/Novolog (Insuline asparte) | |
| Humalog (Insuline lispro) | ||
| Apidra (Insuline glulisine) | ||
| FIASP (Insuline asparte) | ||
| Admelog (Insuline lispro Sanofi) | ||
| Insulines humaines traditionnelles | Novolin/Mixtard/Actrapid/Insulatard | |
| Humulin | ||
| Insuman | ||
| Insulines combinées | NovoMix (Insuline asparte biphasique) | |
| Ryzodeg (Insuline dégludec et Insuline asparte) | ||
| Xultophy (Insuline dégludec et Liraglutide) | ||
| Soliqua/Suliqua (Insuline glargine et Lixisénatide) | ||
| Insulines biosimilaires | Biosimilaires de l'Insuline Glargine | |
| Biosimilaires de l'Insuline Humaine | ||
| Dispositif | Pompes à insuline | Dispositifs de pompe à insuline |
| Réservoirs de pompe à insuline | ||
| Tubulures de perfusion d'insuline | ||
| Stylos à insuline | Cartouches pour stylos réutilisables | |
| Stylos à insuline jetables | ||
| Seringues à insuline | ||
| Injecteurs à jet d'insuline | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché espagnol des médicaments à base d'insuline et des dispositifs d'administration ?
La taille du marché espagnol des médicaments à base d'insuline et des dispositifs d'administration devrait atteindre 561,17 millions USD en 2026 et croître à un CAGR de 1,80 % pour atteindre 624,57 millions USD d'ici 2032.
Quels sont les acteurs clés du marché espagnol des médicaments à base d'insuline et des dispositifs d'administration ?
Eli Lilly, Novo Nordisk, Sanofi, Ypsomed et Medtronic sont les principales entreprises opérant sur le marché espagnol des médicaments à base d'insuline et des dispositifs d'administration.
Quelles années ce rapport sur le marché espagnol des médicaments à base d'insuline et des dispositifs d'administration couvre-t-il ?
Le rapport couvre la taille historique du marché espagnol des médicaments à base d'insuline et des dispositifs d'administration pour les années : 2021, 2022, 2023, 2024, 2025 et 2026. Le rapport prévoit également la taille du marché espagnol des médicaments à base d'insuline et des dispositifs d'administration pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.