
Tamaño y Participación del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en España
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.85 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.92 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en España por Mordor Intelligence
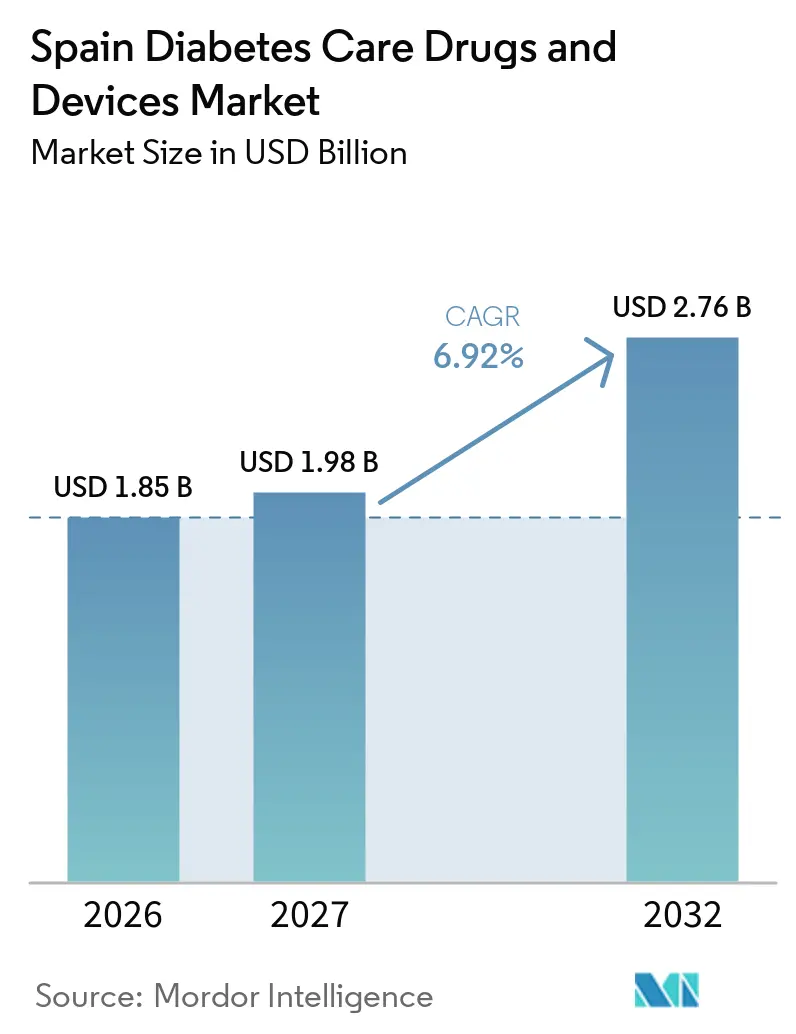
Se espera que el tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en España aumente de 1,85 mil millones de USD en 2026 a 1,98 mil millones de USD en 2027 y alcance los 2,76 mil millones de USD en 2032, creciendo a una CAGR del 6,92% durante el período 2027-2032.
Según la OMS, España ha administrado 102.258.825 dosis de vacunas hasta el 25 de junio de 2022. La hiperglucemia basal predice significativamente la mortalidad por todas las causas en pacientes con COVID-19 no grave, independientemente de los antecedentes de diabetes. El 25 de octubre, el gobierno declaró el estado de alarma tras la reanudación de los ensayos clínicos después de aproximadamente cuatro meses de relajación de ciertas restricciones. Esto incluyó medidas de confinamiento parcial con restricciones de movilidad hasta el 9 de mayo de 2021. La pandemia de COVID-19 en España obligó al gobierno a introducir nuevas leyes y restricciones para frenar la propagación del virus. Los confinamientos han demostrado ser un enfoque eficaz para reducir el riesgo de infección. Por las razones anteriores, se prevé la expansión del mercado de diagnóstico en España.
Los medicamentos de insulina son importantes en el tratamiento de la diabetes tipo 1 (DT1). Ejemplos de dichos medicamentos son los fármacos de insulina. Estos dispositivos están asociados con un mejor control glucémico y una reducción de la hipoglucemia. En el sector farmacéutico, la categoría de insulina tiene una participación de mercado significativa. En todo el mundo, más de 100 millones de personas utilizan insulina, incluidos todos los diabéticos tipo 1 y entre el 10 y el 25% de los diabéticos tipo 2. La producción de insulina es muy exigente y solo unos pocos fabricantes de insulina están presentes en el mercado. Por ello, existe una fuerte competencia entre estos fabricantes, que se esfuerzan constantemente por satisfacer las necesidades de sus pacientes proporcionando insulina de la más alta calidad. Los dispositivos médicos para la diabetes tipo 1 (DT1) son uno de los componentes clave en el tratamiento de la diabetes tipo 1. Los dispositivos incluyen bombas de insulina, monitores continuos de glucosa (MCG) y medidores de glucosa en sangre. Estos dispositivos conducen a un mejor control del azúcar en sangre y a una menor hipoglucemia.
Por lo tanto, se espera que los factores mencionados anteriormente impulsen el crecimiento del mercado durante el período de pronóstico.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en España
Se espera que el Segmento de Monitorización Continua de Glucosa registre la Mayor Tasa de Crecimiento durante el Período de Previsión
Se ha demostrado que la monitorización continua de glucosa en sangre (MCG) y las múltiples inyecciones diarias (MID) reducen la hipoglucemia leve y grave en pacientes con diabetes tipo 1 propensos a este efecto secundario. Las personas con diabetes tipo 1 que presentan un alto riesgo de hipoglucemia pueden utilizar la monitorización continua de glucosa en sangre autónoma, incluso en condiciones de vida adversas impuestas por los estrictos confinamientos derivados de la crisis de la pandemia de COVID-19. Puede regular los niveles de azúcar en sangre. Las métricas de glucosa mejoraron ligeramente durante el período de confinamiento, en particular las relacionadas con la tolerancia a la glucosa, lo que condujo a medidas de alivio.
Las personas con diabetes tipo 1 (DT1) necesitan mantener un estilo de vida saludable en función de sus rasgos de personalidad, interacciones sociales, nivel socioeconómico y factores del entorno de vida. Se ha demostrado que el uso de la monitorización continua de glucosa (MCG) con múltiples inyecciones diarias (MID) reduce la hipoglucemia no grave y grave en pacientes diabéticos tipo 1 propensos a este efecto secundario. Los pacientes con diabetes tipo 1, con alto riesgo de hipoglucemia, controlan sus niveles de glucosa en sangre gracias a la monitorización continua de glucosa en sangre autónoma, incluso en condiciones de vida adversas impuestas por estrictos confinamientos debidos a la pandemia de COVID-19. Las pequeñas mejoras en los marcadores de medición de glucosa en sangre, especialmente los relacionados con la tolerancia a la glucosa, se asociaron con el período de confinamiento. Los hospitales españoles han solicitado máquinas de MCG para limitar el contacto del personal con la mayoría de los pacientes diabéticos con COVID-19. Las decisiones adoptadas por organismos nacionales como el Ministerio de Sanidad italiano y la Agencia Española de Medicamentos y Productos Sanitarios de España fueron de alcance muy limitado. Estas organizaciones generalmente tienen la facultad de retirar o rechazar productos, pero rara vez la ejercen para nuevos dispositivos. España tiene la segunda prevalencia de diabetes más alta de Europa; España también se encuentra entre los 10 primeros países en gasto en atención sanitaria relacionada con la diabetes, con un total de 15.500 millones de USD.
Aumento de la prevalencia de la diabetes
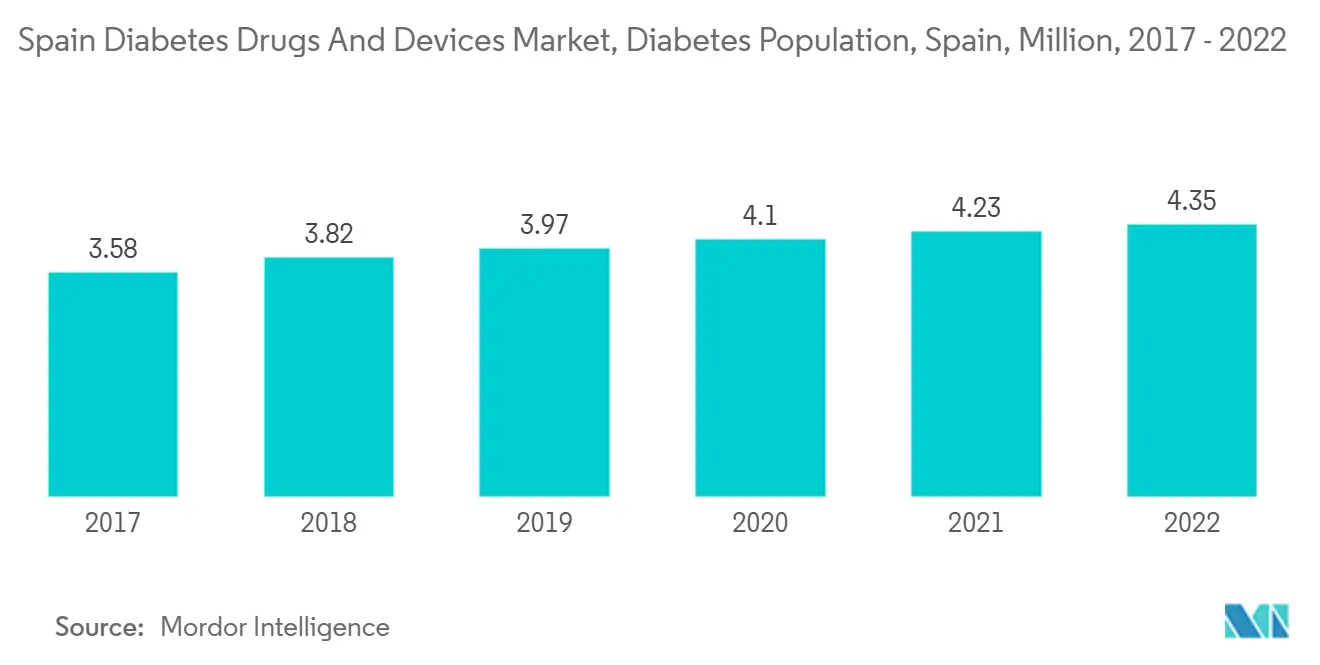
En España, el número de personas con diabetes tipo 1 está aumentando, registrando una tasa de crecimiento anual superior al 3% durante el período de previsión. Hasta el 13,8% de los adultos en España tienen diabetes, y se estima que alrededor del 6% tienen diabetes no diagnosticada. Se ha identificado una prevalencia similar en la región de Valencia, en España, con una población de 5 millones de habitantes. En esta área, los médicos de atención primaria supervisan a la mayoría de los pacientes diabéticos y trabajan estrechamente con los endocrinólogos para tratar los casos más complejos. Numerosos estudios señalan que las personas con diabetes tienen más probabilidades de desarrollar infecciones graves por COVID-19, presentar peores resultados y tener tasas de mortalidad más elevadas. La Sociedad Española de Diabetes (SED) prevé que la tasa de mortalidad aumente aún más, ya que la población no diabética presenta un riesgo de mortalidad de entre el 0,9% y el 3%. Se estima que los ciudadanos españoles con diabetes tienen un riesgo de mortalidad de alrededor del 7,3%. En España, el 30,3% de los pacientes diabéticos nunca han sido diagnosticados. Si no se reconoce y trata adecuadamente, la diabetes puede acarrear consecuencias graves y a veces fatales, como infarto de miocardio, accidente cerebrovascular, insuficiencia renal, ceguera y amputación de miembros inferiores. Estas complicaciones deterioran la calidad de vida e incrementan los costes médicos.
Según la Sociedad Española de Diabetes (SED), la educación terapéutica sobre la diabetes ha evolucionado de una necesidad a una prioridad y una urgencia. Con el aumento implacable de los casos y los importantes avances en el control y tratamiento de la enfermedad, hasta ahora se han requerido esfuerzos educativos con medidas esenciales de equidad para facilitar el acceso a estos nuevos recursos a todas las personas con diabetes. Se requiere aún más. La SED también reconoce los importantes avances realizados en el manejo de la diabetes, en particular a través de los avances tecnológicos. Por ejemplo, aprobó la financiación de un sistema de infusión para pacientes con diabetes tipo 2 en terapia de insulina basal en bolo.
Supongamos que la diabetes no se diagnostica o no se trata adecuadamente. En ese caso, las personas con diabetes corren el riesgo de sufrir complicaciones graves y potencialmente mortales, como infarto de miocardio, accidente cerebrovascular, insuficiencia renal, ceguera y amputación de miembros inferiores. Esto conduce a una menor calidad de vida y a mayores costes sanitarios, lo que genera una mayor necesidad de acceso a la atención médica. La evidencia sugiere que la diabetes puede gestionarse con éxito, especialmente si se detecta de forma temprana. Las intervenciones multicomponentes, que incluyen el control glucémico, de la presión arterial y de los lípidos, pueden reducir una amplia gama de complicaciones microvasculares y macrovasculares, así como la mortalidad prematura asociada a la diabetes.
Panorama Competitivo
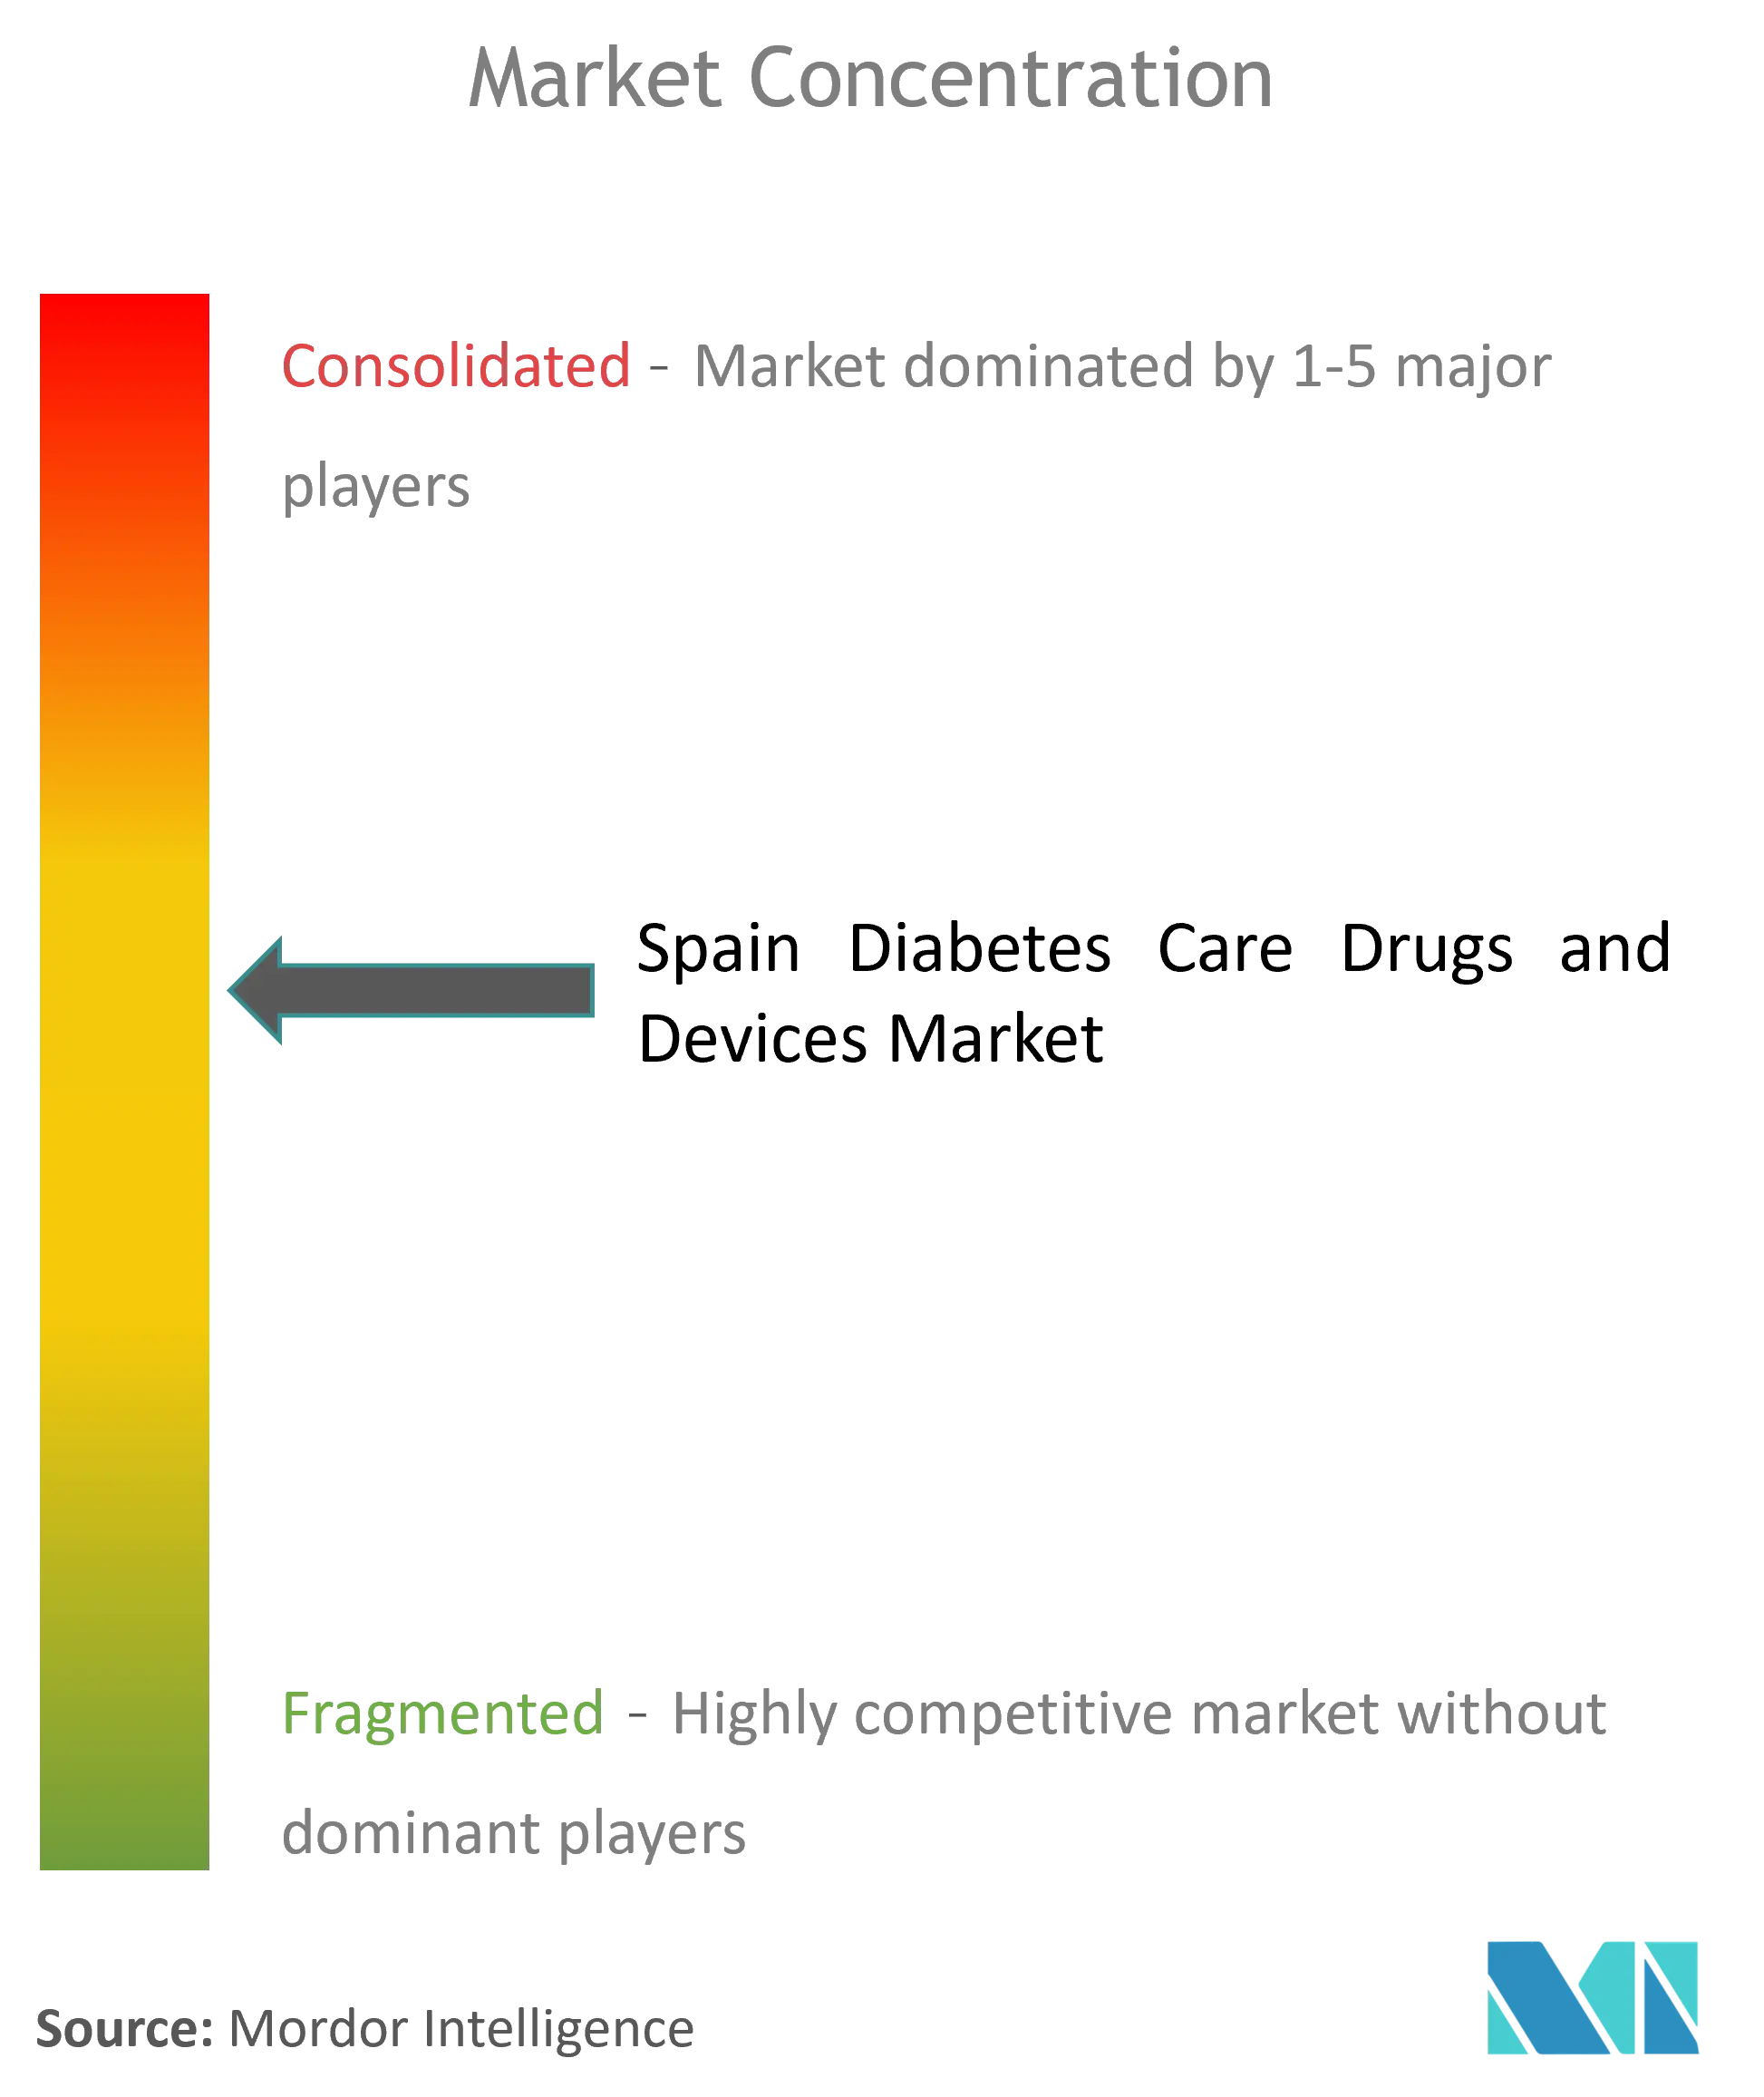
La competencia en el Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en España se caracteriza por la innovación continua de productos, la expansión de soluciones digitales para el manejo de la diabetes y las colaboraciones estratégicas entre los principales participantes del sector. Las principales empresas están fortaleciendo su presencia en el mercado mediante inversiones en sistemas de monitoreo continuo de glucosa (MCG), dispositivos conectados de administración de insulina y plataformas integradas de gestión de la diabetes que mejoran los resultados de los pacientes y la adherencia al tratamiento. La creciente adopción de tecnologías avanzadas para la diabetes en España, respaldada por una mayor concienciación sobre la autogestión y el monitoreo remoto, está animando a los fabricantes a ampliar sus carteras de productos y mejorar sus capacidades tecnológicas. Las alianzas estratégicas, los lanzamientos de productos y las inversiones en investigación y desarrollo siguen siendo estrategias competitivas clave entre los participantes del mercado.
Líderes de la Industria de Medicamentos y Dispositivos para el Cuidado de la Diabetes en España
-
Medtronics
-
Roche
-
NovoNordisk
-
Sanofi
-
Omnipod
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
España muestra margen para la atención conectada de la diabetes, integrando dispositivos de monitorización, administración de insulina y flujos de datos digitales, respaldados por mecanismos de acceso del sistema público. El Consejo Interterritorial del Sistema Nacional de Salud (SNS) aprobó el Documento de Desarrollo 2025-2028 de la Estrategia de Abordaje de la Cronicidad el 4 de julio de 2025, y la diabetes se trata como un área prioritaria dentro de este marco, con énfasis en el control metabólico, la prevención de complicaciones y el empoderamiento del paciente.
En cuanto al acceso, el sistema público español proporciona de forma gratuita suministros de monitorización de glucosa en sangre y de administración de insulina para personas con diabetes, y los MCG (monitores continuos de glucosa) están totalmente reembolsados para personas con diabetes tipo 1 y tipo 2 que requieren múltiples inyecciones diarias de insulina. Este entorno de reembolso abre espacio para una adopción más amplia de la monitorización continua y de herramientas de gestión terapéutica relacionadas (incluidos los sistemas de administración automatizada de insulina y los regímenes conectados basados en plumas), especialmente cuando la interoperabilidad y los modelos de suministro simplificados reducen la carga clínica y favorecen la continuidad de la atención entre comunidades autónomas.
Desarrollos recientes del sector
- Julio de 2026: el sistema de administración automatizada de insulina Omnipod 5 y la plataforma de gestión de datos Omnipod Discover se lanzaron comercialmente en España. La expansión de la administración de insulina sin tubos en España refuerza la presencia en el mercado de la plataforma Omnipod y respalda una adopción más amplia de la administración automatizada de insulina.
- Junio de 2026: la Conselleria de Sanidad de la Comunidad Valenciana lanzó un servicio de entrega a domicilio de dispositivos de monitorización continua de glucosa para ~27.000 pacientes diabéticos. La expansión del acceso público a MCG en España mejora la accesibilidad de estos dispositivos y podría aumentar la demanda de ecosistemas de administración de insulina y herramientas digitales de gestión de la diabetes.
- Junio de 2026: la Sociedad Española para la Transformación Tecnológica (SETT) / Clinicgram invirtió 650.000 euros en Clinicgram para avanzar en software basado en IA para la gestión del pie diabético. El software de gestión del pie diabético impulsado por IA en España respalda las herramientas de salud digital para la prevención de complicaciones y complementa la atención de la diabetes basada en dispositivos con diagnósticos habilitados por IA.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca el gasto en España en terapias para la diabetes con receta médica y dispositivos para el cuidado de la diabetes utilizados para tratar, administrar y monitorear la diabetes, capturado como valor de mercado en USD y respaldado por volúmenes unitarios para los principales tipos de productos.
Exclusiones del alcance: Se excluyen los consumibles hospitalarios generales no específicos para el cuidado de la diabetes y las aplicaciones de bienestar no médicas que no apoyan directamente la administración de terapias ni el monitoreo de glucosa.
Descripción General de la Segmentación
- Dispositivos
- Dispositivos de Monitorización
- Dispositivos de Automonitorización de Glucosa en Sangre
- Monitorización Continua de Glucosa en Sangre
- Dispositivos de Gestión
- Bomba de Insulina
- Jeringas de Insulina
- Cartuchos de Insulina
- Plumas Desechables
- Dispositivos de Monitorización
- Fármacos
- Fármacos Antidiabéticos Orales
- Fármacos de Insulina
- Fármacos Combinados
- Fármacos Inyectables No Insulínicos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la elaboración de un panorama claro de la demanda y el reembolso en España, dado que muchos productos para la diabetes están condicionados por las normas de los pagadores públicos y la contratación regional. Se utilizan fuentes de salud pública y estadísticas como las publicaciones del Ministerio de Sanidad de España, las tablas demográficas del Instituto Nacional de Estadística (INE), las Estadísticas de Salud de la OCDE, los perfiles de diabetes de la OMS y la literatura clínica y de economía de la salud revisada por pares que informa sobre la población tratada y los patrones de atención.
A continuación, se mapea el universo de productos utilizando señales regulatorias y comerciales, teniendo en cuenta el contexto práctico del canal. Las fuentes incluyen la información sobre productos de la Agencia Europea de Medicamentos (EMA) cuando corresponde, documentos del sistema sanitario español y de la UE sobre prescripción y cobertura, publicaciones de aduanas y comercio para categorías de dispositivos médicos, y presentaciones de empresas y materiales para inversores para obtener indicios direccionales sobre la combinación de ingresos. En algunos casos, se utilizan suscripciones de pago a bases de datos de finanzas empresariales y patentes para verificar los plazos de los productos y comprobar la razonabilidad de los grupos de ingresos potenciales. Esta lista de fuentes es ilustrativa, y también se consultaron muchas otras fuentes públicas y de suscripción para recopilar datos, validarlos y cerrar brechas.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en confirmar cómo se utilizan y reembolsan realmente los productos en España, dado que el acceso al formulario y la adopción de dispositivos pueden variar entre comunidades autónomas. Se entrevistan y encuestan partes interesadas como participantes del canal de farmacia hospitalaria y minorista, médicos involucrados en el manejo de la diabetes, distribuidores y expertos especializados en dispositivos, y se utilizan estos insumos para validar la penetración, los ciclos de reemplazo típicos y los rangos de precios realistas antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 29% |
| Actores menores: 18% | Gerentes: 59% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye reconstruyendo la demanda a nivel de España a partir del grupo de diabéticos tratados y la vía de atención, aplicando luego una lógica de uso y precios a nivel de producto que se ajusta a cada categoría. El enfoque descendente se utiliza para traducir los pacientes diagnosticados y tratados en volúmenes anuales de terapia y utilización de dispositivos (por ejemplo, patrones de uso de insulina, participaciones de terapia oral y frecuencia de monitoreo), que luego se convierten a USD utilizando los precios de venta promedio (ASP) por categoría.
Para mantener los totales realistas, los resultados se corroboran con aproximaciones selectivas ascendentes, como resúmenes de proveedores y canales, ASP muestreado multiplicado por volúmenes unitarios para líneas de dispositivos de alta visibilidad, y verificaciones de adquisiciones en farmacias y hospitales donde la cobertura es sólida. Los insumos clave incluyen la distribución de pacientes por tipo de terapia, la adopción de MCG frente a la automonitorización de glucosa en sangre (AMGS), la combinación de administración de insulina (plumas, bombas, jeringas y consumibles relacionados), los ciclos de reemplazo de sensores y tiras reactivas, y el momento de los cambios en el reembolso o las licitaciones que pueden modificar la adopción. Cuando falta un dato para una subcategoría pequeña, se completa la brecha utilizando ratios de referencia de mercados de la UE similares y luego se normaliza de nuevo a España utilizando los comentarios de las entrevistas.
El pronóstico utiliza análisis de escenarios respaldado por relaciones multivariadas simples, donde los valores futuros del mercado están vinculados a la prevalencia de la diabetes, la tendencia de envejecimiento, la tasa de tratamiento, la expansión del reembolso para el monitoreo y los movimientos esperados del ASP tras los ciclos de licitación. Los supuestos se revisan con los encuestados primarios para que la trayectoria final refleje lo que probablemente ocurra en el comportamiento real de adquisición y prescripción.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante varias verificaciones para que los números finales no dependan de una única fuente. Se comparan los totales modelados con señales independientes como la dirección del gasto en salud pública, las tendencias en la combinación de terapias reportadas en la literatura clínica y los indicadores de adopción de dispositivos comentados por los participantes del canal, y luego se investigan los valores atípicos antes de la aprobación final.
Antes de la finalización, el modelo pasa por una revisión analítica de múltiples etapas, que incluye una segunda revisión de la economía unitaria, la coherencia de divisas y la lógica de crecimiento interanual. Si aparece una varianza significativa, se vuelve a contactar a los encuestados y se ajusta el supuesto con una nota clara en el archivo de trabajo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en España de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre medicamentos y dispositivos para el cuidado de la diabetes en España suelen diferir porque las empresas no contabilizan la misma cesta de productos, y también utilizan diferentes bases de precios y momentos de actualización. En nuestro trabajo, mantenemos cada insumo rastreable a un impulsor de demanda real, y lo sometemos a pruebas de presión mediante entrevistas para que el número final no sea solo aritmético.
Algunas estimaciones externas agrupan conceptos de gasto en diabetes más amplios que pueden incluir servicios de gestión de la diabetes más extensos o utilizan un horizonte más largo con una adopción optimista incorporada. Para Mordor Intelligence, el total se limita al conjunto de medicamentos definido y a las categorías de dispositivos enumeradas (incluida la administración de insulina y el monitoreo de glucosa), y el modelo se actualiza utilizando el período histórico más reciente disponible antes del pronóstico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,02 mil millones de USD (2025) | |
| Consultora Global A | 4,80 mil millones de USD (2026) | Utiliza un grupo de ingresos más amplio y un año de inicio más tardío, y parece asumir una penetración más rápida del monitoreo avanzado y la terapia con bomba en todos los canales, lo que eleva el total. |
| Boletín Comercial B | 0,95 mil millones de USD (2023) | Se acerca más a una visión centrada únicamente en medicamentos o en terapéutica vinculada a una base de 2023, y no tiene en cuenta claramente el valor de los dispositivos para la diabetes ni los volúmenes de consumibles recurrentes. |
La dispersión entre fuentes se explica principalmente por lo que se contabiliza y la rapidez con que se asume que avanza la adopción en un sistema de financiación pública. Al mantener la lista de productos explícita, vinculando los volúmenes a los patrones de uso tratado y verificando luego los precios y la adopción con encuestados especializados en España, la estimación se mantiene práctica y reproducible para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Fármacos y Dispositivos para el Cuidado de la Diabetes en España?
Se espera que el tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en España aumente de 1,85 mil millones de USD en 2026 a 1,98 mil millones de USD en 2027 y alcance los 2,76 mil millones de USD en 2032, creciendo a una CAGR del 6,92% durante el período 2027-2032.
¿Quiénes son los actores clave en el Mercado de Fármacos y Dispositivos para el Cuidado de la Diabetes en España?
Medtronics, Roche, NovoNordisk, Sanofi y Omnipod son las principales empresas que operan en el Mercado de Fármacos y Dispositivos para el Cuidado de la Diabetes en España.
¿Qué años cubre este Mercado de Fármacos y Dispositivos para el Cuidado de la Diabetes en España?
El informe cubre el tamaño histórico del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en España para los años: 2021, 2022, 2023, 2024, 2025 y 2026. El informe también pronostica el tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en España para los años: 2027, 2028, 2029, 2030, 2031 y 2032.