
Taille et part du marché mexicain des médicaments et dispositifs de soins du diabète
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
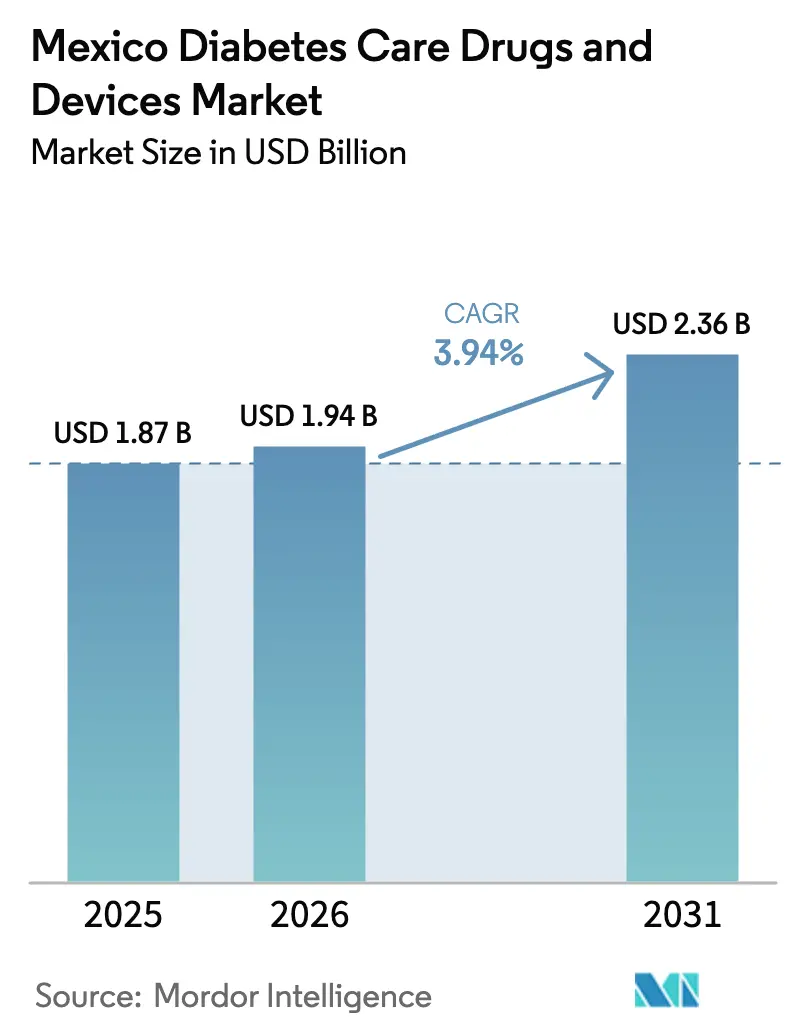
| Taille du marché de l'année de base (2025) | 1.87 Milliards de dollars |
| Taille du Marché (2026) | 1.94 Milliards de dollars |
| Taille du Marché (2031) | 2.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.94 % |
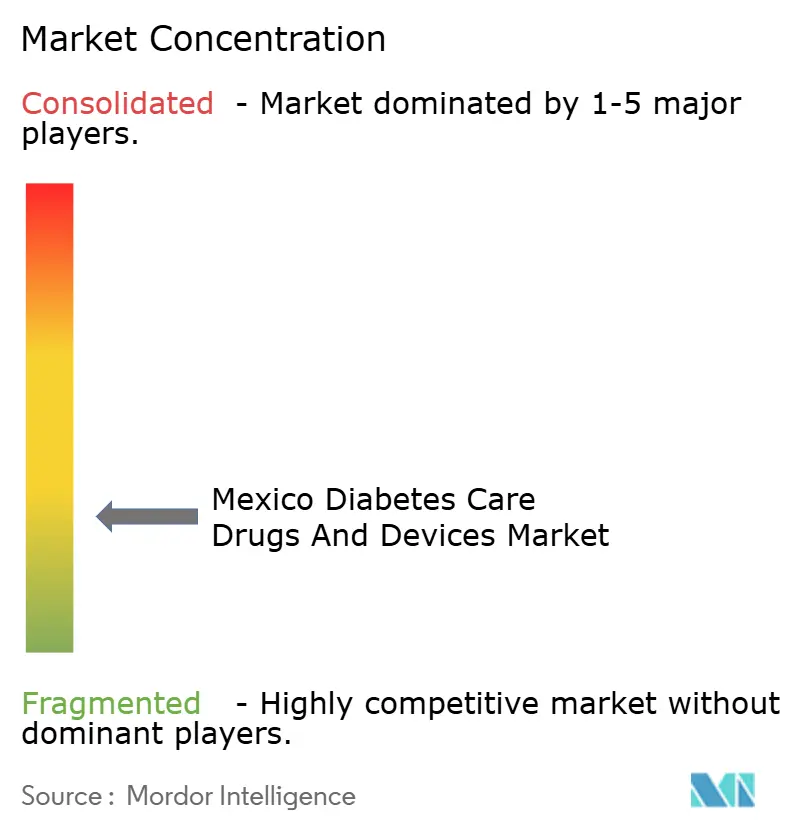
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mexicain des médicaments et dispositifs de soins du diabète par Mordor Intelligence
La taille du marché mexicain des médicaments et dispositifs de soins du diabète était évaluée à 1,87 milliard USD en 2025 et devrait croître de 1,94 milliard USD en 2026 pour atteindre 2,36 milliards USD d'ici 2031, à un CAGR de 3,94 % au cours de la période de prévision (2026-2031). L'augmentation de l'espérance de vie, l'urbanisation rapide et une prévalence de l'obésité dépassant 75 % chez les adultes élargissent le bassin de patients, tandis que le programme d'achat groupé « Pharmacies pour le bien-être » de la présidente Claudia Sheinbaum réduit les coûts d'acquisition et remodèle les appels d'offres concurrentiels. Les analogues du GLP-1 à administration hebdomadaire, les systèmes de surveillance continue du glucose (CGM) axés sur le mobile et les projets pilotes de téléendocrinologie stimulent l'adoption des technologies chez les payeurs privés et publics. Des règles simplifiées de clarification des brevets approuvées en février 2025 devraient raccourcir les cycles d'examen réglementaire pour les produits originaux et génériques, ce qui pourrait élargir l'accès aux traitements une fois que le COFEPRIS aura résorbé son arriéré actuel. Parallèlement, les injectables GLP-1 contrefaits et le remboursement inégal des pompes à insuline haut de gamme continuent d'entraver l'uniformité de la qualité des soins, notamment en dehors des grandes zones métropolitaines.
Points clés du rapport
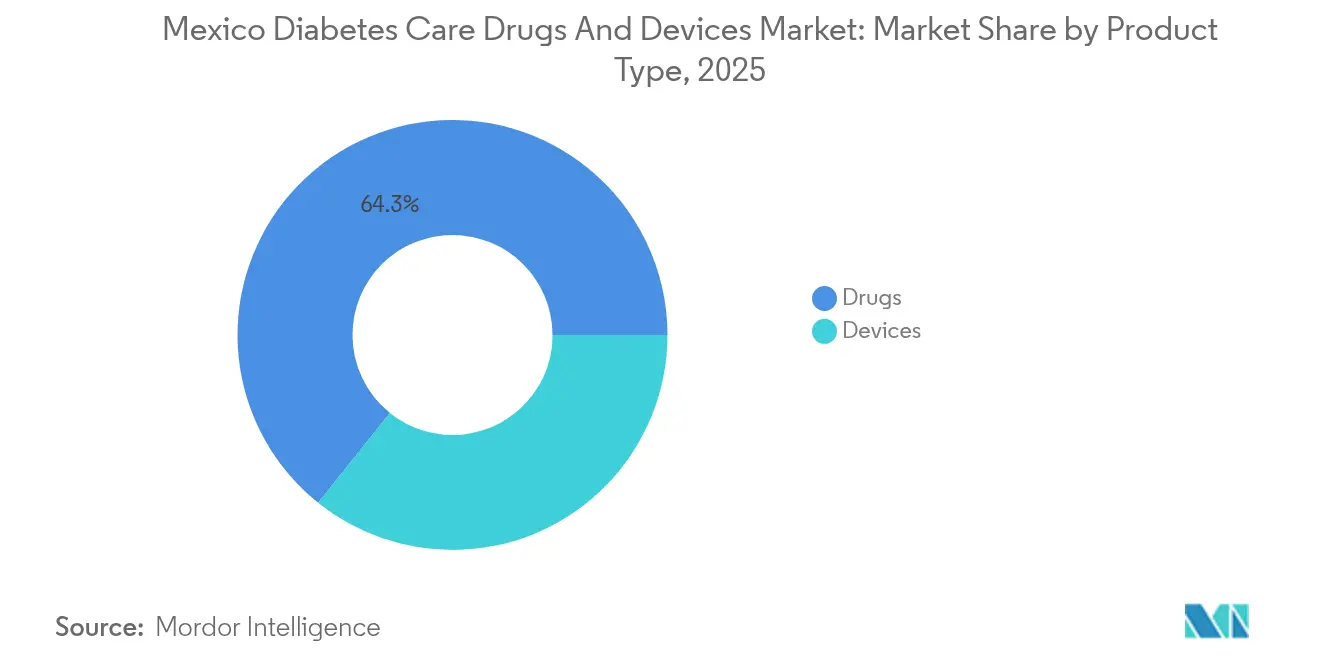
- Par type de produit, les médicaments ont dominé avec 64,25 % de la part du marché mexicain des médicaments et dispositifs de soins du diabète en 2025, tandis que les dispositifs devraient enregistrer le CAGR le plus rapide de 4,76 % jusqu'en 2031.
- Par type de diabète, le diabète de type 2 représentait 90,78 % de la taille du marché mexicain des médicaments et dispositifs de soins du diabète en 2025 ; le diabète de type 1 devrait se développer à un CAGR de 4,82 % entre 2026 et 2031.
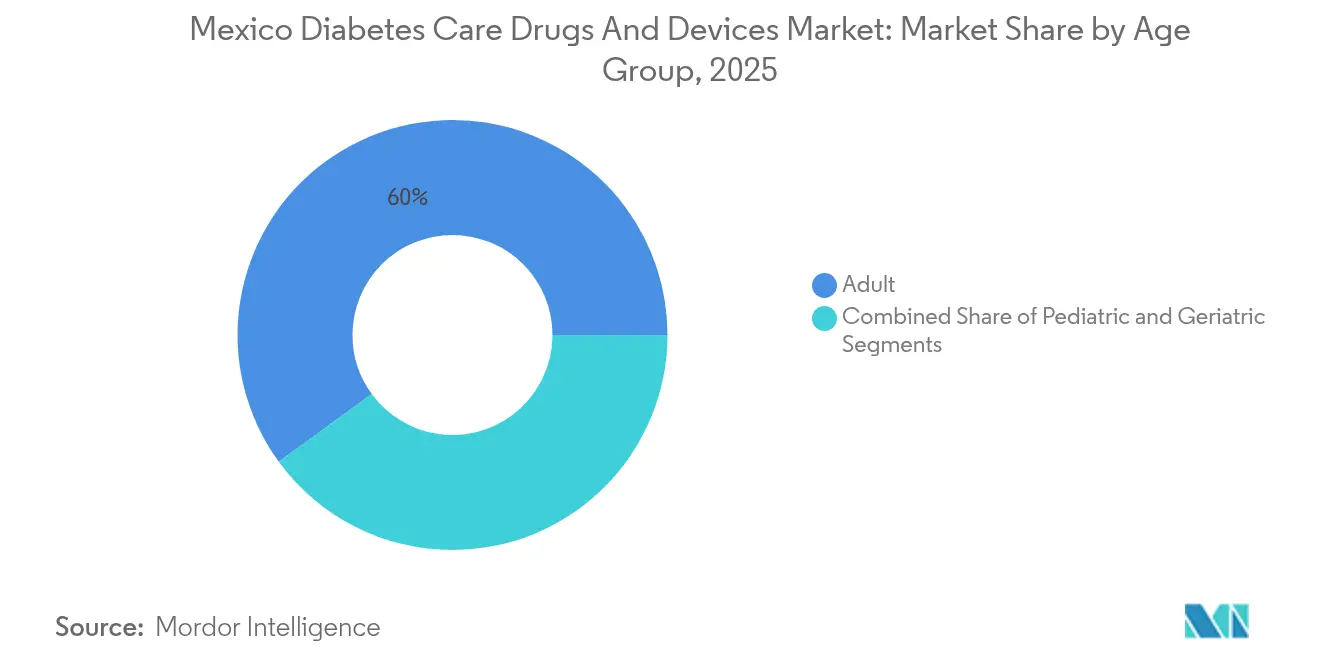
- Par groupe d'âge, les adultes détenaient 60,03 % de la part des revenus du marché mexicain des médicaments et dispositifs de soins du diabète en 2025, tandis que le segment gériatrique devrait croître à un CAGR de 4,67 % sur la même période.
- Par canal de distribution, les points de vente hors ligne ont conservé 72,65 % de la part de la taille du marché mexicain des médicaments et dispositifs de soins du diabète en 2025, mais les ventes en ligne devraient augmenter à un CAGR de 4,7 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mexicain des médicaments et dispositifs de soins du diabète
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Transition rapide vers les thérapies GLP-1 à administration hebdomadaire | +1.2% | Nationale, avec adoption précoce à Mexico, Guadalajara, Monterrey | Moyen terme (2-4 ans) |
| Adoption du CGM axé sur le mobile via les applications d'assurance publique | +0.8% | Nationale, avec priorité donnée aux États ruraux | Court terme (≤ 2 ans) |
| Achat groupé gouvernemental « Pharmacies pour le bien-être » | +0.7% | Couverture nationale dans 26 établissements de santé | Court terme (≤ 2 ans) |
| Prévalence croissante du prédiabète chez les adolescents | +0.6% | Nationale, avec un impact plus fort dans les centres urbains | Long terme (≥ 4 ans) |
| Expansion de la téléendocrinologie dans les États ruraux | +0.5% | Mexique rural, notamment les États du sud | Moyen terme (2-4 ans) |
| Développement de la couverture patronale pour les injectables anti-obésité | +0.4% | Centres urbains, pôles d'entreprises multinationales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Transition rapide vers les thérapies GLP-1 à administration hebdomadaire
Le lancement par Novo Nordisk du sémaglutide 2,4 mg en avril 2025 crée une opportunité à double indication qui prend en charge le contrôle glycémique et la réduction du poids selon le même calendrier de dosage. Des données provenant de consultations ambulatoires espagnoles montrent que 77,1 % des utilisateurs atteignent des objectifs d'HbA1c inférieurs à 7 %, ainsi qu'une perte de poids moyenne de 9,72 kg, des normes désormais référencées par les spécialistes mexicains. Le schéma simplifié à administration hebdomadaire améliore l'observance par rapport aux injections quotidiennes et s'aligne sur l'intérêt des employeurs pour les gains de productivité, incitant les grands assureurs à expérimenter une couverture de formulaire dans les centres urbains. Les avis publics du COFEPRIS contre les ventes non réglementées de sémaglutide soulignent l'intention officielle de garantir l'intégrité de l'approvisionnement à mesure que la demande s'accélère.
Adoption du CGM axé sur le mobile via les applications d'assurance publique
L'extension par l'IMSS du suivi par smartphone, combinée aux CGM en vente libre Libre Rio et Lingo d'Abbott, crée un canal direct vers le patient qui contourne les pénuries d'endocrinologistes dans les municipalités rurales. L'étude Dulce Wireless de Tijuana a enregistré des réductions de l'HbA1c de 3,0 % après 6 mois de soutien par messagerie texte et d'alertes glycémiques en temps réel. Le déploiement sur les portails d'assurance publique devrait élargir le marché mexicain des médicaments et dispositifs de soins du diabète en intégrant les patients nouvellement diagnostiqués dans une surveillance continue sans visites en clinique.
Achat groupé gouvernemental « Pharmacies pour le bien-être »
L'appel d'offres centralisé portant sur 4 429 produits répartis dans 26 établissements a permis de réaliser des économies de 30 milliards MXN (1,5 milliard USD) et a verrouillé les contrats d'approvisionnement jusqu'en 2026. La transparence des prix pousse les fabricants à rééquilibrer leurs portefeuilles vers des formulations rentables tout en garantissant des volumes de base. La fourniture gratuite de médicaments essentiels contre le diabète dans les quartiers à faibles revenus devrait augmenter les taux d'initiation aux thérapies et approfondir le marché mexicain des médicaments et dispositifs de soins du diabète.
Prévalence croissante du prédiabète chez les adolescents
Une enquête nationale a détecté un taux de prédiabète de 8,6 % chez les enfants âgés de 4 à 19 ans, présageant une hausse de la demande de solutions de gestion du diabète pédiatrique. Des programmes de prévention communautaires se sont révélés efficaces pour améliorer la sensibilité à l'insuline et la qualité de vie des jeunes Latinos à un suivi de 12 mois, laissant penser que les futurs entrants sur le marché pourraient inclure des CGM adaptés aux enfants et des plateformes de coaching centré sur la famille.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Arriéré du COFEPRIS retardant l'approbation de nouveaux médicaments | -0.9% | Goulot d'étranglement réglementaire national | Court terme (≤ 2 ans) |
| Produits GLP-1 contrefaits dans les circuits informels | -0.6% | Régions frontalières et marchés informels urbains | Moyen terme (2-4 ans) |
| Remboursement inégal des pompes à insuline avancées | -0.4% | Disparités régionales entre les États | Long terme (≥ 4 ans) |
| Faible densité d'endocrinologistes en dehors de Mexico | -0.3% | Zones rurales et semi-urbaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Arriéré du COFEPRIS retardant l'approbation de nouveaux médicaments
Les délais moyens d'examen des produits biologiques complexes s'étendent jusqu'à 18 mois, contre l'objectif réglementaire de 30 jours, retardant l'accès des patients aux insulines de nouvelle génération et aux combinaisons de GLP-1 [1]RAPS, Bilan en Amérique latine : le bureau des brevets du Mexique et le COFEPRIS signent un accord sur les brevets pharmaceutiques,
raps.org. Un mémorandum de février 2025 entre le bureau des brevets et le COFEPRIS vise à rationaliser la vérification des dossiers, mais les approbations à court terme restent vulnérables aux contraintes de ressources au sein de l'agence.
Produits GLP-1 contrefaits dans les circuits informels
La surveillance panaméricaine a détecté 596 incidents liés à des médicaments de qualité inférieure ou falsifiés durant 2017-2018, dont beaucoup concernaient des thérapies contre le diabète. Les fermetures par le COFEPRIS de sept pharmacies en ligne non autorisées en 2024 illustrent l'ampleur du risque numérique. L'infiltration persistante tend à éroder la confiance des cliniciens envers les agents plus récents et peut déclencher des rappels de produits brutaux qui perturbent les chaînes d'approvisionnement légales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les dispositifs stimulent l'innovation malgré la dominance des médicaments
Les dispositifs affichent un CAGR de 4,76 % jusqu'en 2031, même si les médicaments ont conservé 64,25 % de la part du marché mexicain des médicaments et dispositifs de soins du diabète en 2025. Les CGM en vente libre, tels que le Libre Rio d'Abbott, sont désormais disponibles dans les pharmacies de rue sans ordonnance, étendant la pénétration au-delà des cliniques d'endocrinologie. Tandem Diabetes Care et Abbott ont signé en juin 2025 un accord pour codévelopper des capteurs avec détection des cétones, en réponse aux lacunes en matière de prévention de l'acidocétose diabétique. Dans le même temps, les médicaments GLP-1 à administration hebdomadaire continuent d'ancrer les revenus du segment pharmaceutique, protégés par les brevets sur le sémaglutide valables au moins jusqu'en 2031. L'interaction entre une surveillance simplifiée et des injectables à libération prolongée devrait améliorer l'observance, réduire les admissions en urgence et élargir la demande totale adressable sur le marché mexicain des médicaments et dispositifs de soins du diabète.
Les achats groupés gouvernementaux influencent les deux catégories. Les analogues essentiels de l'insuline sont regroupés avec des glucomètres à des plafonds négociés, tandis que les pompes avancées restent en dehors des formulaires standard, s'appuyant sur les dépenses privées à la charge du patient. Néanmoins, le remboursement pilote de la perfusion sous-cutanée continue d'insuline dans les cliniques IMSS, évalué à 478 020 MXN par QALY pour les patients présentant un HbA1c > 9 %, témoigne d'une acceptation croissante du matériel coûteux dans les cas graves. Par conséquent, la taille totale du marché mexicain des médicaments et dispositifs de soins du diabète pour les dispositifs pourrait réduire l'écart avec les médicaments sur la fenêtre de prévision.


Par type de diabète : la croissance du type 1 s'accélère grâce à l'adoption technologique
Les pathologies de type 2 représentent 90,78 % de la taille du marché mexicain des médicaments et dispositifs de soins du diabète en raison de leur prévalence élevée, mais le type 1 devrait afficher un CAGR de 4,82 % jusqu'en 2031. Les programmes de télémédecine pour les patients de type 1 dans les communautés rurales ont permis des économies de 72,94 USD par consultation et ont maintenu une satisfaction similaire aux suivis en personne chez les endocrinologistes. Les plateformes de délivrance automatisée d'insuline intégrées aux capteurs FreeStyle Libre minimisent les épisodes hypoglycémiques et réduisent le recours aux services d'urgence, des résultats essentiels pour les assureurs publics. Des disparités persistantes entre les sexes montrent cependant que les femmes enregistrent des taux de diagnostic plus élevés que les hommes en raison du dépistage prénatal proactif et de la fréquentation des soins primaires.
La prise en charge du type 2 passe de la monothérapie orale à des schémas combinatoires incluant des agents GLP-1 ou SGLT2 lorsque l'HbA1c reste non contrôlé. L'éducation communautaire auprès des populations mayas a permis d'atteindre un contrôle métabolique de 60 % contre 35,4 % avant l'intervention. Ces modèles culturellement adaptés sont désormais reproduits dans d'autres régions indigènes, signalant qu'une prise en charge localisée efficace peut soutenir l'expansion du marché tant pour les médicaments que pour les dispositifs sur le marché mexicain des médicaments et dispositifs de soins du diabète.
Par groupe d'âge : l'accélération gériatrique reflète la transition démographique
Les adultes ont conservé 60,03 % de la demande de 2025, mais la cohorte des personnes âgées de ≥ 65 ans devrait connaître une hausse à un CAGR de 4,67 %, soulevant de nouvelles exigences en matière de gestion de la polymédication et de dispositifs adaptés aux troubles cognitifs. La prévalence du diabète chez les personnes de ≥ 50 ans devrait atteindre 34,0 % d'ici 2050. Les protocoles cliniques de l'IMSS pour les seniors fragiles privilégient des objectifs d'HbA1c individualisés afin d'équilibrer le risque d'hypoglycémie et la protection cardiovasculaire, fournissant des lignes directrices pour un étiquetage différencié des produits et des formations. Les fabricants répondent avec des lecteurs CGM à caractères agrandis, des interfaces d'application simplifiées et des stylos injecteurs avec clics de dose audibles.
La croissance du prédiabète pédiatrique à 8,6 % constitue un second facteur démographique favorable. Les abonnements CGM centrés sur la famille comprennent des alertes pour les aidants et un coaching nutritionnel, favorisant une fidélité précoce aux marques. Au fur et à mesure que ces cohortes vieillissent dans la gestion des maladies chroniques, elles augmenteront le potentiel de valeur à vie pour le marché mexicain des médicaments et dispositifs de soins du diabète.
Par canal de distribution : la transformation numérique accélère la croissance des ventes en ligne
Les réseaux hors ligne détenaient encore 72,65 % de la part du marché mexicain des médicaments et dispositifs de soins du diabète en 2025, grâce à la pénétration établie des pharmacies et à la dispensation orientée par les médecins. Pourtant, les plateformes en ligne sont prévues pour un CAGR de 4,7 % jusqu'en 2031, à mesure que le COFEPRIS certifie les e-pharmacies conformes et les relie aux portails d'assurance publique. La pénétration des smartphones dépassant 90 % dans de nombreuses municipalités rurales signifie que les renouvellements d'ordonnances par application peuvent surpasser les visites en pharmacies physiques, notamment lorsqu'ils sont combinés à des bons de téléconsultation. Des projets pilotes dans le cadre du programme de dépistage MIDO orientent désormais les patients nouvellement diagnostiqués vers une intégration numérique, où des rappels algorithmiques encouragent l'observance médicamenteuse et permettent les renouvellements de CGM en un clic.
Les grandes chaînes de distribution adoptent des modèles omnicanaux. Les clients peuvent initier des commandes en ligne et récupérer des injectables GLP-1 sensibles à la température aux comptoirs de chaîne du froid accrédités dans les magasins physiques. Cette stratégie hybride atténue les défis de logistique du dernier kilomètre et répond aux préoccupations concernant les contrefaçons en assurant une traçabilité visible. Par conséquent, l'innovation en matière de distribution est susceptible d'augmenter la part totale du marché mexicain des médicaments et dispositifs de soins du diabète pour les canaux en ligne sans cannibaliser les rôles essentiels de conseil en clinique.
Analyse géographique
Mexico, Guadalajara et Monterrey constituent des pôles de soins spécialisés, concentrant les endocrinologistes, les hôpitaux privés et les sites d'essais pour les thérapeutiques avancées. Les patients de ces métropoles bénéficient d'un remplacement de capteur CGM le jour même et de programmes groupés de perte de poids, accélérant l'adoption sur le marché mexicain des médicaments et dispositifs de soins du diabète. Les villes frontalières telles que Tijuana attirent des flux de tourisme médical et accueillent des études croisées comme Dulce Wireless, qui valident des modèles de soins mobiles avant le déploiement national.
Les États du sud, dont beaucoup comptent d'importantes populations indigènes, accusent historiquement un retard en matière de couverture effective, mais l'IMSS-Bienestar dirige désormais des lignes budgétaires supplémentaires vers 19 États desservant 10,8 millions de citoyens non assurés. L'éducation par les pairs culturellement adaptée a fait baisser l'HbA1c de 1,3 point de pourcentage dans les communautés mayas pilotes, démontrant le rôle des programmes d'enseignement adaptés linguistiquement. L'adoption de plateformes de données basées sur le cloud permet à ces cliniques de transmettre les données glycémiques à des spécialistes urbains pour une consultation asynchrone, atténuant les pénuries de médecins.
Les régions rurales font face à des obstacles logistiques, de la connectivité routière à l'intégrité de la chaîne du froid, ce qui rend les injectables à administration hebdomadaire et les CGM à faible entretien particulièrement adaptés. Des projets pilotes de livraison par drone au dernier kilomètre sont en cours d'évaluation de faisabilité pour réduire les jours de rupture de stock en flacons d'insuline. Ensemble, les stratégies régionales différenciées contribuent à une croissance volumique équilibrée et renforcent le marché mexicain des médicaments et dispositifs de soins du diabète à travers diverses géographies.
Paysage réglementaire
Au Mexique, la Commission fédérale pour la protection contre les risques sanitaires (COFEPRIS) est l'autorité principale chargée de superviser l'autorisation de mise sur le marché et les contrôles post-commercialisation pour les médicaments et dispositifs liés au diabète. Pour les produits combinés médicament-dispositif, la COFEPRIS attribue la voie réglementaire en fonction du mode d'action principal, déterminant si le dossier relève du cadre pharmaceutique ou de celui des dispositifs médicaux. Ce choix influence la structure du dossier, les exigences en matière de preuves et les attentes en matière de contrôle des changements pour les systèmes d'administration intégrés.
La dynamique réglementaire durant 2025-2026 s'est concentrée sur la simplification des processus et la mise à jour des normes cliniques pertinentes pour les parcours de soins du diabète. La COFEPRIS a publié des actions de simplification et des listes actualisées de dispositifs médicaux dans le Diario Oficial de la Federacion (DOF) en juillet 2025 afin de rationaliser certains éléments de l'enregistrement sanitaire, tandis que la NOM-015-SSA2-2010 reste la norme officielle mexicaine obligatoire pour la prévention, le traitement et le contrôle du diabète sucré. En février 2026, une décision de tribunal fédéral (Amparo 1408/2025) a ordonné aux autorités de finaliser une mise à jour de la NOM-015-SSA2-2010 dans un délai de trois mois afin de mieux différencier les types de diabète. Cela accroît la nécessité d'harmoniser les étiquetages, indications, et protocoles de surveillance et d'administration d'insuline avec des critères cliniques nationaux plus clairs.
Paysage concurrentiel
La concentration du marché est fragmentée, les multinationales mondiales étant en tête mais les entreprises génériques nationales captant des contrats de volume dans le cadre des appels d'offres gouvernementaux. L'alliance entre Abbott et Medtronic pour intégrer FreeStyle Libre à la délivrance automatisée d'insuline établit une référence pour les écosystèmes de plateformes. Novo Nordisk défend sa franchise GLP-1 avec une protection par brevet jusqu'en 2031, tout en poursuivant des négociations prix-volume pour consolider ses positions dans les formulaires.
Les acteurs locaux tirent parti des inscriptions accélérées au COFEPRIS pour la metformine, le gliclazide et les biosimilaires d'insuline basale, approvisionnant les « Pharmacies pour le bien-être » à grande échelle. L'expansion de Lerma par Bayer injecte 1,1 milliard MXN dans la capacité de fabrication des doses finies, positionnant le Mexique comme base d'exportation régionale. Le nouveau Centre de capacité d'innovation de Takeda se concentre sur les services numériques de soutien aux patients, reflétant le pivot vers l'observance pilotée par les données.
L'intensité concurrentielle provient également de start-ups proposant des applications de régime alimentaire alimentées par l'IA et des glucomètres connectés destinés aux clients semi-urbains mal desservis. Si les réformes des brevets post-2025 accélèrent les entrées de GLP-1 biosimilaires, les fabricants de marques pourraient répondre par des offres de services à valeur ajoutée plutôt que par des concessions tarifaires. Dans l'ensemble, la convergence technologique et la centralisation des achats pousseront les entreprises à se différencier par l'intégration, l'accessibilité financière et les partenariats en matière de santé des populations au sein du marché mexicain des médicaments et dispositifs de soins du diabète.
Leaders du secteur mexicain des médicaments et dispositifs de soins du diabète
Medtronic
Roche
Sanofi
Novo Nordisk
Abbott Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clé consiste à traduire les normes cliniques nationales en parcours de soins alignés sur les produits, à travers les canaux publics et privés, notamment alors que le Mexique s'oriente vers une mise à jour de la norme obligatoire sur le diabète NOM-015-SSA2-2010. La décision du tribunal fédéral de février 2026 liée à l'Amparo 1408/2025 exige que les autorités concluent une mise à jour différenciant le diabète de type 1, de type 2 et gestationnel. Cela crée une ouverture pratique pour que les fabricants et les plateformes de soins soutiennent des flux de diagnostic normalisés, des protocoles de titration et une intensité de surveillance adaptés au type de diabète.
La centralisation des achats et la simplification réglementaire créent également un espace pour repenser les portefeuilles afin de s'adapter à l'économie des appels d'offres tout en préservant la différenciation. Le programme gouvernemental d'achats groupés mentionné dans le contexte du rapport a généré des économies de 30 milliards de MXN (1,5 milliard USD) et sécurisé des contrats d'approvisionnement jusqu'en 2026, favorisant les fournisseurs capables de maintenir les volumes, l'intégrité et la documentation, à la fois pour les médicaments essentiels et les solutions de surveillance groupées. Par ailleurs, les actions de simplification de la COFEPRIS et les listes de dispositifs mises à jour publiées dans le DOF en juillet 2025 favorisent des voies administratives plus rapides pour certains dépôts de dispositifs, ce qui importe pour la mise à l'échelle des modèles de surveillance mobile-first répondant à la pénurie d'endocrinologues et pour le développement des écosystèmes intégrés pompe-CGM, où la voie d'enregistrement dépend du mode d'action principal.
Développements récents du secteur
- Mars 2026 : Roche s'est engagé à investir environ 1,2 milliard de MXN au Mexique pour 16 nouvelles études cliniques en 2026, incluant des recherches sur le diabète de type 1 et de type 2. Cet investissement élargit l'activité de recherche clinique dans le pays et renforce la présence de Roche dans le portefeuille régional du diabète. Il consolide le Mexique comme pôle clé de R&D pour Roche sur le marché latino-américain.
- Mars 2026 : Roche s'est engagé à un investissement d'environ 1,2 milliard de pesos mexicains au Mexique pour l'année civile 2026 afin de mener 16 nouvelles études cliniques, incluant des recherches sur le diabète de type 1 et de type 2. Cet investissement élargit la portée expérimentale de Roche au Mexique et soutient l'expansion de ses thérapies sous-cutanées et de ses diagnostics de précision. Cette démarche fait du Mexique un site stratégique pour le programme clinique 2026 de Roche.
- Janvier 2026 : Roche a lancé son plan d'investissement stratégique 2025-2026 pour investir près de 1,2 milliard de MXN au Mexique dans la recherche clinique. Ce plan élargit l'empreinte de R&D de Roche dans le domaine du diabète et des diagnostics sur le marché mexicain. Il renforce le rôle du Mexique dans le portefeuille de recherche régional de Roche.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché comprend la valeur des médicaments et dispositifs de prise en charge du diabète vendus au Mexique pour la gestion et la surveillance du diabète, à travers les canaux de vente au détail, hospitaliers et autres canaux de distribution, et exprimée en USD.
Exclusions du périmètre : nous excluons les médicaments généraux contre l'obésité utilisés sans indication liée au diabète, les services de diagnostic de laboratoire généraux, et les dispositifs portables de bien-être à usage général non conçus pour la surveillance de la glycémie.
Aperçu de la segmentation
- Par type de produit
- Dispositifs
- Dispositifs de surveillance
- Glucomètres d'autosurveillance glycémique
- Systèmes de surveillance continue du glucose
- Dispositifs de gestion
- Dispositifs de surveillance
- Médicaments
- Antidiabétiques oraux
- Médicaments à base d'insuline
- Injectables non insuliniques
- Médicaments combinés
- Dispositifs
- Par type de diabète
- Diabète de type 1
- Diabète de type 2
- Par groupe d'âge
- Adulte
- Gériatrique
- Pédiatrique
- Par canal de distribution
- Hors ligne
- En ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par une recherche documentaire afin d'établir la base de la demande et de fixer des repères pour la tarification et la répartition des canaux au Mexique. Les sources publiques et officielles utilisées comme intrants incluent, par exemple, les publications du ministère de la Santé du Mexique (SSA), les tableaux démographiques de l'INEGI, les statistiques sanitaires de l'OCDE, les indicateurs de l'Organisation mondiale de la santé sur le diabète et les facteurs de risque, ainsi que les profils par pays de la Fédération internationale du diabète.
Pour vérifier les schémas d'approvisionnement et de dépenses, nous examinons également des sources telles que les communications réglementaires et de sécurité de la COFEPRIS, les avis de marchés publics lorsqu'ils sont disponibles, ainsi que les rapports annuels des entreprises et présentations aux investisseurs décrivant l'orientation du portefeuille et l'exposition régionale. Dans certains cas, des abonnements payants suivant les données financières des entreprises, les brevets et les signaux d'expédition ou d'échanges commerciaux ont été utilisés pour confirmer les tendances plutôt que pour remplacer les données publiques. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour valider ce que les sources documentaires ne peuvent pas montrer clairement, en particulier la répartition entre dispositifs et médicaments, et l'évolution réelle des PVM après les appels d'offres, remises et changements de mix produits. Nous avons échangé avec des parties prenantes axées sur le Mexique parmi les fabricants, distributeurs, cliniciens, réseaux de pharmacies et payeurs, puis avons résolu les écarts en révisant les hypothèses jusqu'à ce que les résultats du modèle correspondent aux observations de terrain.
Répartition des répondants de la recherche de terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31% | Cadres dirigeants : 15% |
| Rang intermédiaire : 54% | Responsables fonctionnels/d'unité : 33% |
| Petits acteurs : 15% | Managers : 52% |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à partir d'un pool de demande descendant, basé sur les patients et les traitements pour le Mexique, où la prévalence diagnostiquée est convertie en patients traités puis rapprochée des classes de médicaments et des taux d'utilisation des dispositifs. Ces totaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, telles que le PVM échantillonné multiplié par le volume par canal, des vérifications de bon sens sur les importations et distributeurs pour les principales catégories de dispositifs, et des consolidations fournisseurs lorsque les rapports le permettent.
Les intrants qui influencent sensiblement le modèle incluent la population traitée par type de diabète, l'adoption de l'insuline et des injectables non insuliniques, le mix des thérapies orales et les changements de traitement, la fréquence de surveillance (schémas de consommation de bandelettes de test), et le glissement de part vers les dispositifs CGM par rapport à l'autosurveillance. La tarification est modélisée à l'aide d'échelles de PVM pratiques reflétant le calendrier des appels d'offres, les remises en pharmacie et les montées en gamme de mix, puis convertie en USD selon des hypothèses de taux de change annuel moyen cohérentes.
Pour les prévisions, une analyse de scénarios est utilisée pour distinguer les moteurs de volume stables (bassin de patients et continuité thérapeutique) des variables susceptibles d'évoluer plus rapidement, telles que les décisions de remboursement, les résultats des appels d'offres et le rythme de pénétration du CGM. Lorsque les données ascendantes manquent pour les canaux plus restreints, l'écart est traité par des allocations de part de canal, validées lors d'entretiens puis soumises à des tests de résistance afin qu'aucune hypothèse unique n'explique de manière excessive la croissance.
Validation des données et cycle de mise à jour
Nous validons les résultats en les comparant à des signaux indépendants, notamment les indicateurs de santé publique, l'orientation des achats et les indicateurs de volume au niveau des catégories, qui devraient évoluer de manière cohérente d'une année à l'autre. Si un segment présente une hausse inhabituelle, il est réexaminé selon la logique des prix, du mix et des canaux, puis revérifié avec les données primaires avant validation finale.
Avant publication, le modèle complet fait l'objet d'une revue analytique en plusieurs étapes afin que les mêmes hypothèses soient appliquées de manière cohérente d'une année à l'autre et d'un type de produit à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements majeurs de politique tarifaire, des évolutions de remboursement ou des actions réglementaires importantes. Juste avant la livraison, les dernières informations sont analysées et le modèle est mis à jour afin que les clients reçoivent la vision la plus actuelle.
Dimensionnement du marché mexicain des médicaments et dispositifs de prise en charge du diabète par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs de marché publiées pour la prise en charge du diabète au Mexique peuvent sembler très éloignées, car les auteurs ne délimitent pas toujours de la même manière ce qui relève de la prise en charge du diabète, et utilisent souvent des logiques de tarification et de conversion des devises différentes. Les écarts proviennent également de la fréquence de mise à jour des hypothèses et du degré de rattachement de la consommation de dispositifs et de l'utilisation des médicaments aux patients traités.
Dans cette étude, la fréquence de mise à jour et le calendrier de conversion des devises sont maintenus cohérents année après année, et les changements de PVM ne sont appliqués que lorsqu'ils sont étayés par des vérifications de canaux, des résultats d'appels d'offres et des appels de suivi, ce qui permet de conserver un chiffre final ancré dans la réalité — un choix méthodologique appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,87 milliard USD (2025) | |
| Éditeur sectoriel A | 5,80 milliards USD (2026) | Cette estimation utilise probablement un périmètre thérapeutique plus large en comptabilisant des thérapies plus étendues contre le diabète et des dépenses de surveillance connexes, et peut appliquer une hausse agressive des PVM et de la pénétration sur un horizon plus long, ce qui peut inflater la valeur de départ à court terme. |
| Éditeur sectoriel B | 2,15 milliards USD (2022) | Ce chiffre semble se concentrer sur la valeur des thérapies et une tarification d'années antérieures, et pourrait ne pas pleinement tenir compte des revenus des dispositifs ni du glissement récent du mix vers des injectables et des CGM à plus forte valeur, ce qui modifie le total même si les volumes de patients sont similaires. |
Le tableau montre que l'écart provient principalement des limites de périmètre et de l'année et de la base tarifaire utilisées dans les calculs. Lorsque le marché est rattaché aux patients traités, à une consommation réaliste de dispositifs et à une tarification validée par canal, le résultat devient plus facile à reproduire et à expliquer, même lorsque certains intrants doivent être estimés.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché mexicain des médicaments et dispositifs de soins du diabète en 2026 ?
Le marché est évalué à 1,94 milliard USD en 2026.
Quel taux de croissance annuel composé (CAGR) est prévu pour 2026-2031 ?
Le marché global devrait croître à un CAGR de 3,94 % jusqu'en 2031.
Quel segment de produits devrait connaître la croissance la plus rapide ?
Les dispositifs devraient afficher le CAGR le plus élevé de 4,76 %, portés par une adoption plus large de la surveillance continue du glucose.
Comment le programme « Pharmacies pour le bien-être » affectera-t-il le marché ?
En centralisant les achats et en économisant 30 milliards MXN (1,5 milliard USD), le programme améliore la disponibilité des médicaments et pousse les fournisseurs à proposer des prix compétitifs, stimulant ainsi l'adhésion globale aux traitements.
Pourquoi les thérapies GLP-1 à administration hebdomadaire gagnent-elles du terrain au Mexique ?
Elles améliorent l'observance, offrent des résultats prouvés sur l'HbA1c et la perte de poids, et répondent à la double charge diabète-obésité du pays.
Quel défi clé posent les médicaments contrefaits ?
Les produits GLP-1 de qualité inférieure et falsifiés circulant dans les circuits informels et en ligne menacent la sécurité des patients et peuvent perturber les chaînes d'approvisionnement légales.
Dernière mise à jour de la page le:



