
Größe und Marktanteil des spanischen Marktes für Diabetes-Medikamente und -Geräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.85 Milliarden US-Dollar |
| Marktgröße (2027) | 1.98 Milliarden US-Dollar |
| Marktgröße (2032) | 2.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.92 % |
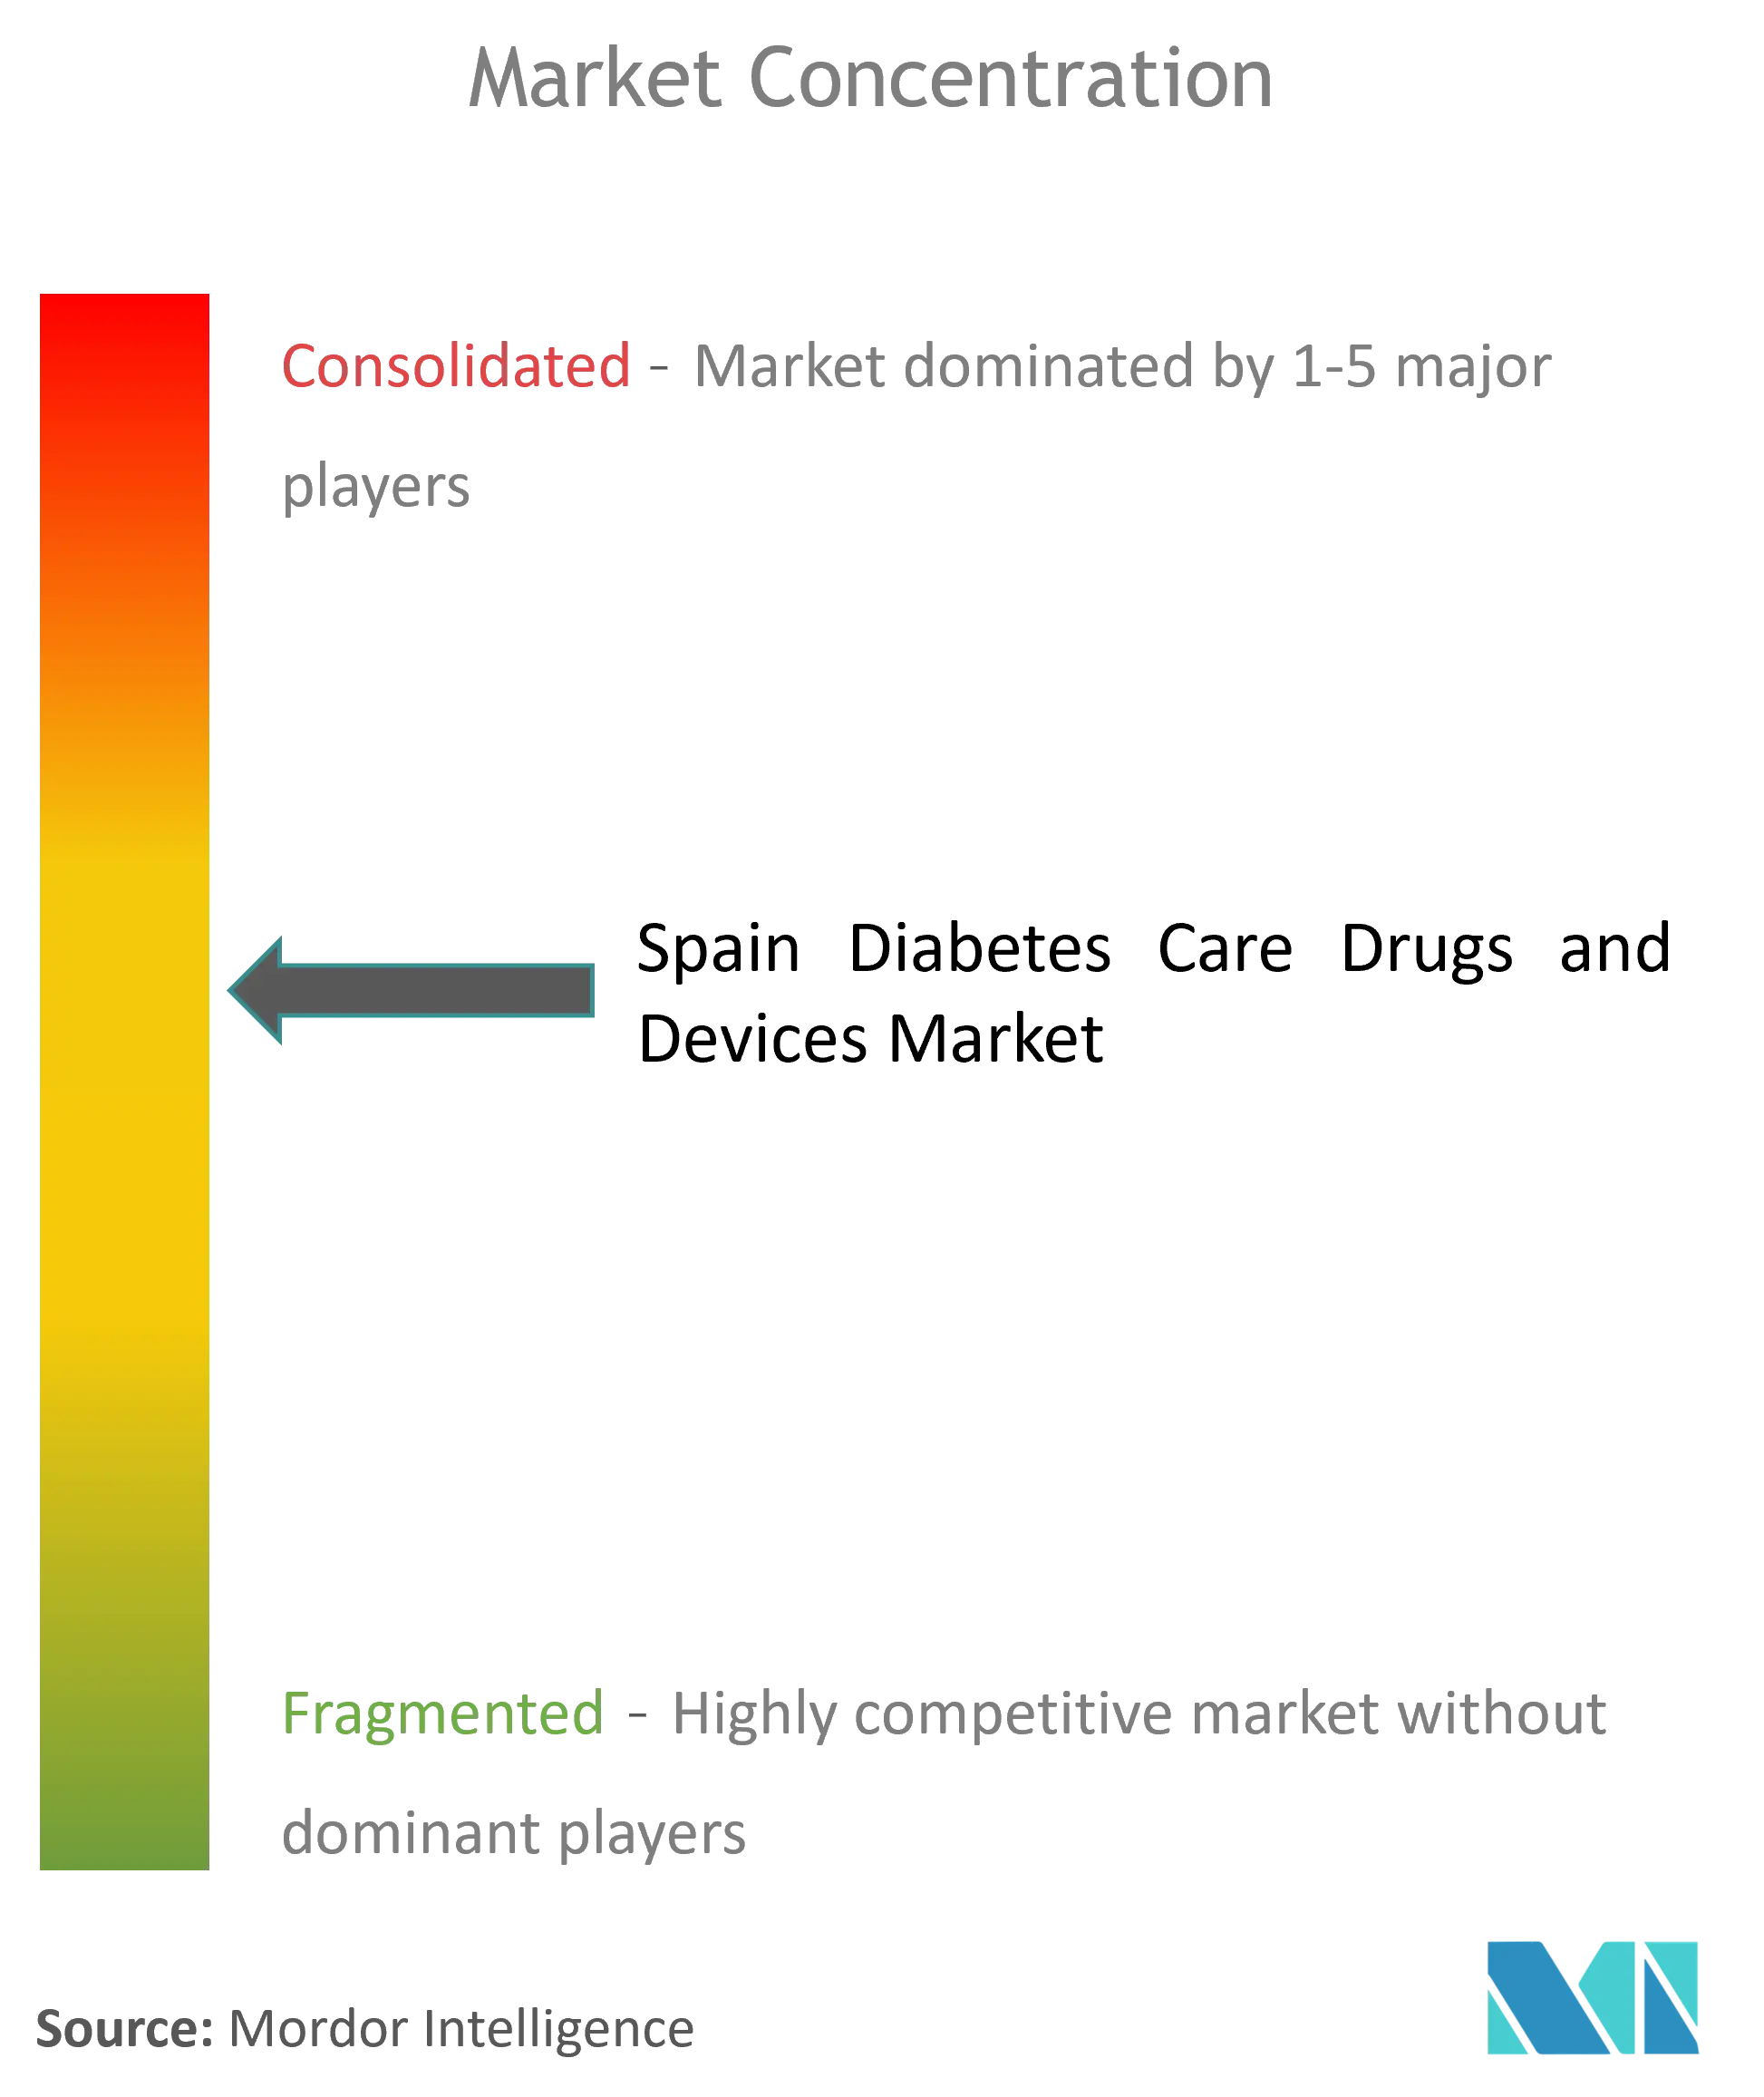
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des spanischen Marktes für Diabetes-Medikamente und -Geräte von Mordor Intelligence
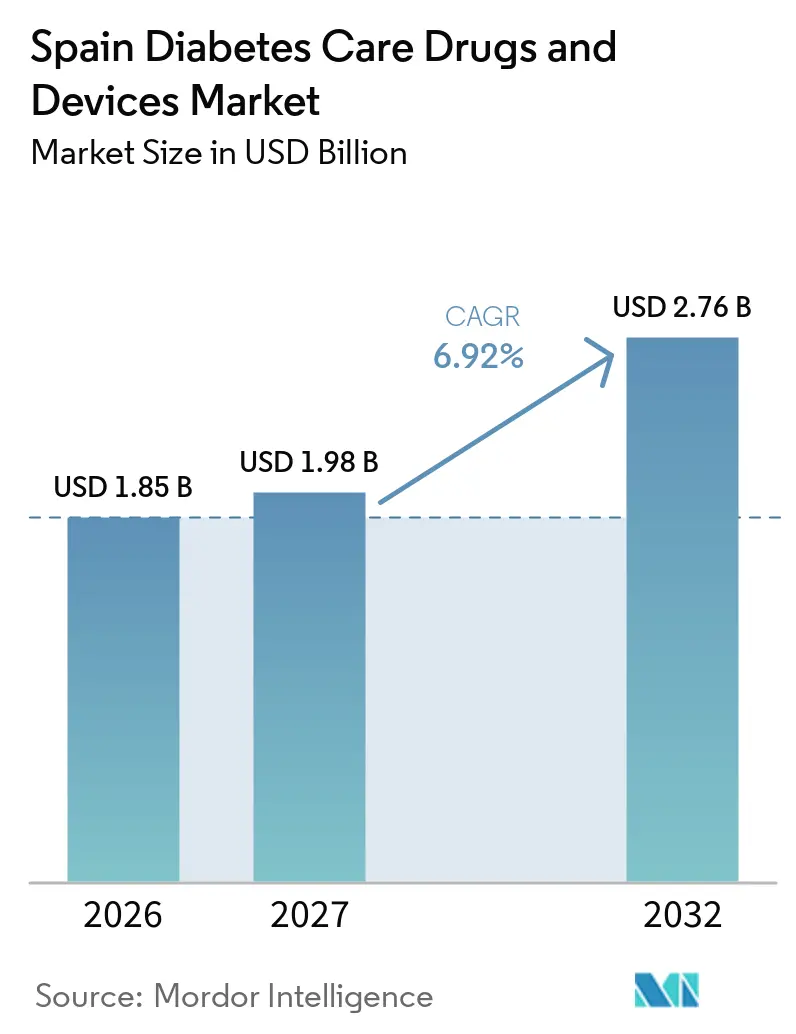
Die Marktgröße des spanischen Marktes für Diabetes-Medikamente und -Geräte wird voraussichtlich von 1,85 Milliarden USD im Jahr 2026 auf 1,98 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,76 Milliarden USD erreichen, mit einer CAGR von 6,92 % über den Zeitraum 2027–2032.
Laut WHO hat Spanien bis zum 25. Juni 2022 insgesamt 102.258.825 Impfstoffdosen verabreicht. Eine erhöhte Nüchternblutzuckerkonzentration sagt die Gesamtmortalität bei nicht schwerwiegenden COVID-19-Patienten signifikant voraus, unabhängig von einer Diabetesvorgeschichte. Am 25. Oktober erklärte die Regierung den Ausnahmezustand, nachdem klinische Studien nach etwa vier Monaten der Lockerung bestimmter Beschränkungen wieder aufgenommen wurden. Dazu gehörten teilweise Lockdown-Maßnahmen mit Bewegungseinschränkungen bis zum 9. Mai 2021. Die COVID-19-Pandemie in Spanien hat die Regierung dazu gezwungen, neue Gesetze und Beschränkungen einzuführen, um die Ausbreitung des Virus zu stoppen. Lockdowns haben sich als wirksamer Ansatz zur Verringerung des Infektionsrisikos erwiesen. Aus den oben genannten Gründen wird eine Ausweitung des Untersuchungsmarktes in Spanien prognostiziert.
Insulinpräparate sind wichtig bei der Behandlung von Typ-1-Diabetes (T1D). Beispiele für solche Medikamente sind Insulinpräparate. Diese Geräte sind mit einer verbesserten glykämischen Kontrolle und einer reduzierten Hypoglykämie verbunden. Im Pharmasektor hält die Insulinkategorie einen bedeutenden Marktanteil. Weltweit verwenden über 100 Millionen Menschen Insulin, darunter alle Typ-1-Diabetiker und 10–25 % der Typ-2-Diabetiker. Die Insulinproduktion ist sehr anspruchsvoll, und nur wenige Insulinhersteller sind auf dem Markt tätig. Daher herrscht ein intensiver Wettbewerb unter diesen Herstellern, die ständig bestrebt sind, die Bedürfnisse ihrer Patienten durch die Bereitstellung von Insulin höchster Qualität zu erfüllen. Medizinische Geräte (T1D) sind eine der Schlüsselkomponenten bei der Behandlung von Typ-1-Diabetes. Zu den Geräten gehören Insulinpumpen, kontinuierliche Glukosemonitore (CGM) und Blutzuckermessgeräte. Diese Geräte führen zu einer besseren Blutzuckerkontrolle und weniger Hypoglykämie.
Daher wird erwartet, dass die oben genannten Faktoren das Marktwachstum im Prognosezeitraum antreiben werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im spanischen Markt für Diabetes-Medikamente und -Geräte
Das Segment der kontinuierlichen Glukoseüberwachung wird voraussichtlich die höchste Wachstumsrate im Prognosezeitraum verzeichnen
Es wurde gezeigt, dass die kontinuierliche Blutzuckerüberwachung (CGM) und mehrere tägliche Injektionen (MDI) leichte und schwere Hypoglykämien bei Patienten mit Typ-1-Diabetes reduzieren, die zu dieser Nebenwirkung neigen. Menschen mit Typ-1-Diabetes, die ein hohes Hypoglykämierisiko haben, können die eigenständige kontinuierliche Blutzuckerüberwachung nutzen, selbst unter schwierigen Lebensbedingungen, die durch die strengen Lockdowns der COVID-19-Pandemiekrise auferlegt wurden. Sie kann den Blutzuckerspiegel regulieren. Die Glukosemesswerte verbesserten sich während des Lockdown-Zeitraums leicht, insbesondere die mit der Glukosetoleranz zusammenhängenden, was zu Erleichterungsmaßnahmen führte.
Menschen mit Typ-1-Diabetes (T1D) müssen je nach ihren Persönlichkeitsmerkmalen, sozialen Interaktionen, ihrem sozioökonomischen Status und den Faktoren ihres Lebensumfelds einen gesunden Lebensstil aufrechterhalten. Der Einsatz der kontinuierlichen Glukoseüberwachung (CGM) in Kombination mit mehreren täglichen Injektionen (MDI) hat gezeigt, dass nicht schwere und schwere Hypoglykämien bei Typ-1-Diabetikern reduziert werden, die zu dieser Nebenwirkung neigen. Patienten mit Typ-1-Diabetes, die ein hohes Hypoglykämierisiko haben, kontrollieren ihren Blutzuckerspiegel dank der eigenständigen kontinuierlichen Blutzuckerüberwachung, selbst unter harten Lebensbedingungen, die durch strenge Lockdowns aufgrund der COVID-19-Pandemiekrise auferlegt wurden. Geringe Verbesserungen bei den Blutzuckermessmarkern, insbesondere bei den mit der Glukosetoleranz zusammenhängenden, wurden mit dem Lockdown-Zeitraum in Verbindung gebracht. Spanische Krankenhäuser haben CGM-Geräte bestellt, um den Kontakt des Personals mit den meisten COVID-19-Diabetespatienten zu begrenzen. Die von nationalen Gremien wie dem italienischen Gesundheitsministerium und der spanischen Arzneimittel- und Gesundheitsbehörde Spaniens getroffenen Entscheidungen waren in ihrem Umfang sehr begrenzt. Diese Organisationen haben in der Regel die Befugnis, Produkte zurückzuziehen oder abzulehnen, nutzen diese jedoch selten für neue Geräte. Spanien hat die zweithöchste Diabetesprävalenz in Europa; Spanien gehört auch zu den Top-10-Ländern bei den Ausgaben für diabetesbezogene Gesundheitsversorgung, mit einem Gesamtbetrag von 15,5 Milliarden USD.
Steigende Diabetesprävalenz
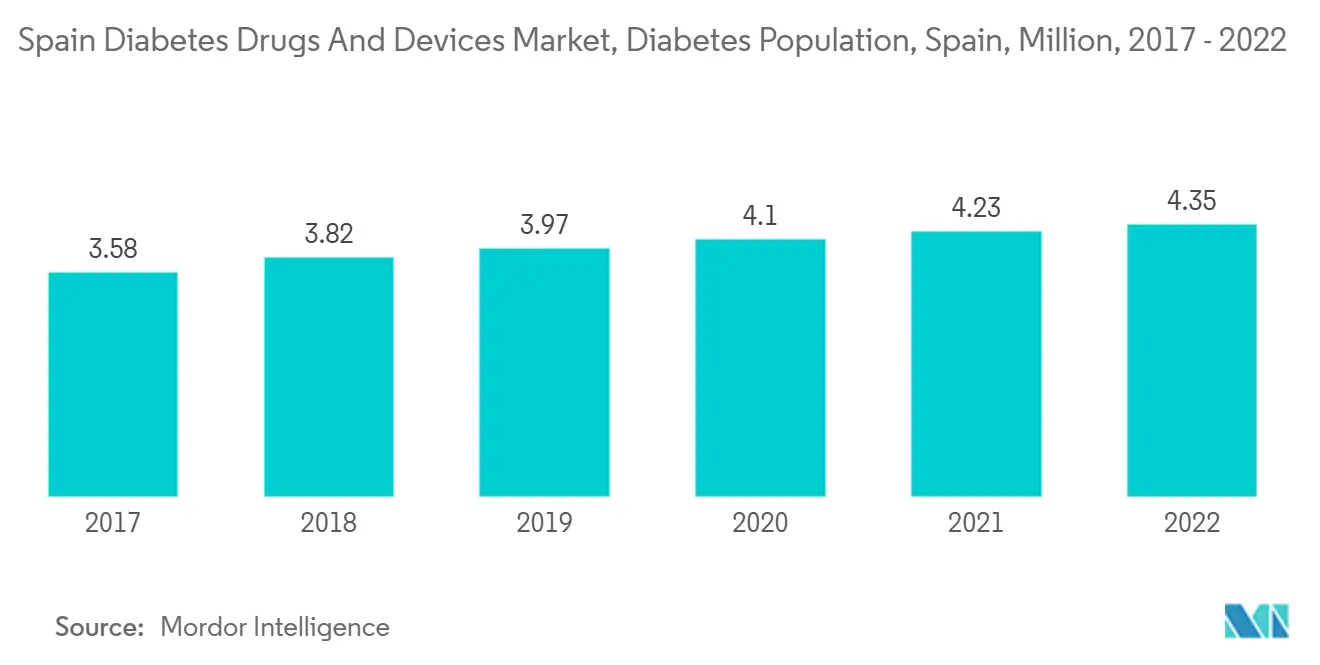
In Spanien steigt die Zahl der Menschen mit Typ-1-Diabetes und verzeichnet im Prognosezeitraum eine jährliche Wachstumsrate von mehr als 3%. Bis zu 13,8% der Erwachsenen in Spanien haben Diabetes, und etwa 6% haben vermutlich nicht diagnostizierten Diabetes. Eine ähnliche Prävalenz wurde in der Region Valencia in Spanien mit einer Bevölkerung von 5 Millionen festgestellt. In diesem Gebiet überwachen Allgemeinmediziner die meisten Diabetespatienten und arbeiten eng mit Endokrinologen zusammen, um komplexere Fälle zu behandeln. Viele Studien weisen darauf hin, dass Menschen mit Diabetes mit größerer Wahrscheinlichkeit schwere COVID-19-Infektionen entwickeln, schlechtere Ergebnisse haben und höhere Sterblichkeitsraten aufweisen. Die Spanische Diabetesgesellschaft (SED) erwartet, dass die Sterblichkeitsrate weiter steigen wird, da die nicht-diabetische Bevölkerung ein Sterberisiko zwischen 0,9% und 3% hat. Spanische Bürger mit Diabetes haben schätzungsweise ein Sterberisiko von etwa 7,3%. In Spanien wurden 30,3% der Diabetespatienten noch nie diagnostiziert. Wenn Diabetes nicht richtig erkannt und behandelt wird, kann er zu schwerwiegenden und manchmal tödlichen Folgen führen, wie Herzinfarkt, Schlaganfall, Nierenversagen, Erblindung und Amputation der unteren Gliedmaßen. Sie beeinträchtigen die Lebensqualität und erhöhen die medizinischen Kosten.
Laut der Spanischen Diabetesgesellschaft (SED) hat sich die therapeutische Aufklärung über Diabetes von einer Notwendigkeit zu einer Priorität und Dringlichkeit entwickelt. Angesichts des unaufhaltsamen Anstiegs der Fallzahlen und wichtiger Fortschritte bei der Krankheitskontrolle und -behandlung waren bisher Aufklärungsbemühungen mit wesentlichen Gleichstellungsmaßnahmen erforderlich, um den Zugang zu diesen neuen Ressourcen für alle Menschen mit Diabetes zu erleichtern. Es ist noch mehr erforderlich. Die SED erkennt auch wichtige Fortschritte im Diabetesmanagement an, insbesondere durch technologische Fortschritte. So genehmigte sie beispielsweise die Finanzierung eines Flush-Systems für Typ-2-Diabetespatienten, die eine Bolus-Basal-Insulintherapie erhalten.
Angenommen, Diabetes wird nicht diagnostiziert oder angemessen behandelt. In diesem Fall riskieren Menschen mit Diabetes schwerwiegende und lebensbedrohliche Komplikationen wie Herzinfarkt, Schlaganfall, Nierenversagen, Erblindung und Amputation der unteren Gliedmaßen. Dies führt zu einer geringeren Lebensqualität und höheren Gesundheitskosten, was zu einem größeren Bedarf an Zugang zur Gesundheitsversorgung führt. Belege deuten darauf hin, dass Diabetes erfolgreich behandelt werden kann, insbesondere wenn er frühzeitig erkannt wird. Mehrkomponentige Interventionen, einschließlich glykämischer, blutdruckbezogener und lipidkontrollierender Maßnahmen, können eine breite Palette von mikro- und makrovaskulären Komplikationen sowie die mit Diabetes verbundene Frühsterblichkeit reduzieren.
Wettbewerbslandschaft
Der Wettbewerb im spanischen Markt für Diabetes-Medikamente und -Geräte ist durch kontinuierliche Produktinnovation, den Ausbau digitaler Diabetesmanagementlösungen und strategische Kooperationen zwischen führenden Branchenteilnehmern gekennzeichnet. Große Unternehmen stärken ihre Marktpräsenz durch Investitionen in Systeme zur kontinuierlichen Glukoseüberwachung (CGM), vernetzte Insulinabgabegeräte und integrierte Diabetesmanagementplattformen, die die Patientenergebnisse und die Therapietreue verbessern. Die zunehmende Einführung fortschrittlicher Diabetestechnologien in Spanien, unterstützt durch ein wachsendes Bewusstsein für Selbstmanagement und Fernüberwachung, ermutigt Hersteller, ihre Produktportfolios zu erweitern und ihre technologischen Fähigkeiten auszubauen. Strategische Partnerschaften, Produkteinführungen und Investitionen in Forschung und Entwicklung bleiben wichtige Wettbewerbsstrategien unter den Marktteilnehmern.
Marktführer im spanischen Bereich für Diabetes-Medikamente und -Geräte
-
Medtronics
-
Roche
-
NovoNordisk
-
Sanofi
-
Omnipod
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Spanien bietet Raum für vernetzte Diabetesversorgung, die Überwachungsgeräte, Insulinabgabe und digitale Datenflüsse zusammenführt, unterstützt durch Zugangsmechanismen des öffentlichen Systems. Der Interterritoriale Rat des spanischen Nationalen Gesundheitssystems (SNS) genehmigte am 4. Juli 2025 das Entwicklungsdokument 2025-2028 für die Strategie zum Umgang mit chronischen Erkrankungen, und Diabetes wird innerhalb dieses Rahmens als Prioritätsbereich behandelt, mit Schwerpunkt auf Stoffwechselkontrolle, Komplikationsprävention und Patientenautonomie.
Auf der Zugangsseite stellt das spanische öffentliche System Blutzuckermessgeräte und Insulinverabreichungsmaterial für Menschen mit Diabetes kostenlos zur Verfügung, und CGMs werden für Personen mit Typ-1- und Typ-2-Diabetes, die mehrere tägliche Insulininjektionen benötigen, vollständig erstattet. Dieses Erstattungsumfeld schafft Raum für eine breitere Akzeptanz kontinuierlicher Überwachung und angrenzender Therapiemanagement-Tools (einschließlich automatisierter Insulinabgabe und vernetzter Pen-basierter Therapien), insbesondere dort, wo Interoperabilität und optimierte Versorgungsmodelle die klinische Arbeitsbelastung reduzieren und die Kontinuität der Versorgung über autonome Regionen hinweg unterstützen.
Aktuelle Branchenentwicklungen
- Juli 2026: Das automatisierte Insulinabgabesystem Omnipod 5 und die Datenmanagementplattform Omnipod Discover wurden kommerziell in Spanien eingeführt. Die Expansion der schlauchlosen Insulinabgabe in Spanien stärkt die Marktpräsenz der Omnipod-Plattform und unterstützt die breitere Akzeptanz automatisierter Insulinabgabe.
- Juni 2026: Die Conselleria de Sanidad der Valencianischen Gemeinschaft führte einen Heimlieferdienst für Geräte zur kontinuierlichen Glukoseüberwachung für ~27.000 Diabetespatienten ein. Die Erweiterung des öffentlichen CGM-Zugangs in Spanien verbessert die CGM-Zugänglichkeit und könnte die Nachfrage nach Insulinabgabe-Ökosystemen und digitalen Diabetesmanagement-Tools erhöhen.
- Juni 2026: Die Sociedad Española para la Transformación Tecnológica (SETT) / Clinicgram investierte 650.000 Euro in Clinicgram, um KI-basierte Software für das Management des diabetischen Fußes voranzutreiben. KI-gestützte Software für das Management des diabetischen Fußes in Spanien unterstützt digitale Gesundheitstools zur Komplikationsprävention und ergänzt die geräteorientierte Diabetesversorgung mit KI-fähiger Diagnostik.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Ausgaben in Spanien für verschreibungspflichtige Diabetestherapien und Diabetesversorgungsgeräte, die zur Behandlung, Verabreichung und Überwachung von Diabetes eingesetzt werden, erfasst als Marktwert in USD und unterstützt durch Stückzahlen für wichtige Produkttypen.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Krankenhausverbrauchsmaterialien aus, die nicht spezifisch für die Diabetesversorgung sind, sowie nicht-medizinische Wellness-Apps, die die Therapieabgabe oder Glukoseüberwachung nicht direkt unterstützen.
Segmentierungsübersicht
- Geräte
- Überwachungsgeräte
- Blutzucker-Selbstmessgeräte
- Kontinuierliche Blutzuckerüberwachung
- Managementgeräte
- Insulinpumpe
- Insulinspritzen
- Insulinkartuschen
- Einwegpens
- Überwachungsgeräte
- Medikamente
- Orale Antidiabetika
- Insulinpräparate
- Kombinationsmedikamente
- Nicht-insulinpflichtige injizierbare Medikamente
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau eines klaren Nachfrage- und Erstattungsbildes für Spanien, da viele Diabetesprodukte durch die Regeln öffentlicher Kostenträger und regionale Beschaffung geprägt sind. Wir verwenden öffentliche Gesundheits- und Statistikquellen wie Veröffentlichungen des spanischen Gesundheitsministeriums, demografische Tabellen des Nationalen Statistikinstituts (INE), OECD-Gesundheitsstatistiken, WHO-Diabetesprofile und begutachtete klinische und gesundheitsökonomische Literatur, die über behandelte Bevölkerungsgruppen und Versorgungsmuster berichtet.
Anschließend kartieren wir das Produktuniversum anhand regulatorischer und handelsbezogener Signale unter Berücksichtigung des praktischen Kanalkontexts. Zu den Quellen gehören Produktinformationen der Europäischen Arzneimittel-Agentur (EMA), soweit relevant, spanische und EU-Gesundheitssystemdokumente zu Verschreibung und Kostenübernahme, Zoll- und Handelsveröffentlichungen für Medizingerätekategorien sowie Unternehmensberichte und Investorenmaterialien für richtungsweisende Hinweise auf den Umsatzmix. In einigen Fällen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken verwendet, um Produktzeitpläne zu überprüfen und adressierbare Umsatzpools zu plausibilisieren. Diese Quellenliste ist illustrativ, und viele weitere öffentliche und abonnementbasierte Quellen wurden ebenfalls herangezogen, um Daten zu sammeln, zu validieren und Lücken zu schließen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Bestätigung, wie Produkte in Spanien tatsächlich eingesetzt und erstattet werden, da der Zugang zu Formularen und die Geräteakzeptanz je nach autonomer Gemeinschaft variieren können. Wir befragen und befragen Interessengruppen wie Teilnehmer im Krankenhaus- und Einzelhandelsapothekenkanal, Kliniker, die an der Diabetesversorgung beteiligt sind, Distributoren und gerätebezogene Experten, und wir nutzen diese Eingaben, um Penetration, typische Ersatzzyklen und realistische Preisspannen zu validieren, bevor das Modell abgeschlossen wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 12 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt durch die Rekonstruktion der Nachfrage auf Spanien-Ebene aus dem behandelten Diabetespool und dem Versorgungspfad, gefolgt von der Anwendung einer produktspezifischen Nutzungs- und Preislogik, die zu jeder Kategorie passt. Der Top-down-Ansatz wird verwendet, um diagnostizierte und behandelte Patienten in jährliche Therapievolumina und Gerätenutzung umzurechnen (zum Beispiel Insulinverwendungsmuster, Anteile oraler Therapien und Überwachungshäufigkeit), die dann anhand kategoriespezifischer durchschnittlicher Verkaufspreise in USD umgerechnet werden.
Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie z. B. Lieferanten- und Kanalzusammenfassungen, stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit Stückzahlen für hochsichtbare Gerätelinien sowie Apotheken- und Krankenhausbeschaffungsprüfungen, wo die Abdeckung stark ist. Zu den wichtigsten Eingaben gehören die Aufteilung der Patienten nach Therapietyp, die Akzeptanz von CGM gegenüber SMBG, der Insulinabgabemix (Pens, Pumpen, Spritzen und zugehörige Verbrauchsmaterialien), Ersatzzyklen für Sensoren und Teststreifen sowie der Zeitpunkt von Erstattungs- oder Ausschreibungsänderungen, die die Akzeptanz beeinflussen können. Wenn ein Datenpunkt für eine kleine Unterkategorie fehlt, füllen wir die Lücke mit Proxy-Verhältnissen aus ähnlichen EU-Märkten und normalisieren dann zurück auf Spanien anhand des Interview-Feedbacks.
Die Prognose verwendet eine Szenarioanalyse, die durch einfache multivariate Beziehungen unterstützt wird, bei denen zukünftige Marktwerte mit der Diabetesprävalenz, dem Alterungstrend, der Behandlungsrate, der Erstattungsausweitung für die Überwachung und den erwarteten Bewegungen der durchschnittlichen Verkaufspreise nach Ausschreibungszyklen verknüpft sind. Die Annahmen werden mit den Primärbefragten überprüft, sodass die endgültige Entwicklung widerspiegelt, was im realen Beschaffungs- und Verschreibungsverhalten wahrscheinlich eintreten wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen nicht auf einer einzigen Quelle beruhen. Wir vergleichen modellierte Gesamtwerte mit unabhängigen Signalen wie der Richtung der öffentlichen Gesundheitsausgaben, in der klinischen Literatur berichteten Therapiemix-Trends und von Kanalteilnehmern diskutierten Indikatoren zur Geräteakzeptanz, und dann werden Ausreißer vor der Freigabe untersucht.
Vor der Fertigstellung durchläuft das Modell eine mehrstufige Analyseprüfung, einschließlich eines zweiten Durchgangs zur Stückökonomie, Währungskonsistenz und Logik des Wachstums von Jahr zu Jahr. Wenn eine große Abweichung auftritt, werden die Befragten erneut kontaktiert und die Annahme mit einem klaren Hinweis in der Arbeitsdatei angepasst. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Schätzung des spanischen Marktes für Diabetes-Medikamente und -Geräte von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Diabetes-Medikamente und -Geräte in Spanien unterscheiden sich häufig, weil Unternehmen nicht denselben Produktkorb zählen und auch unterschiedliche Preisbasen und Aktualisierungszeitpunkte verwenden. In unserer Arbeit halten wir jeden Eingabewert auf einen realen Nachfragetreiber zurückverfolgbar und testen ihn durch Interviews, sodass die endgültige Zahl nicht nur arithmetisch ist.
Einige externe Schätzungen gruppieren breitere Konzepte der Diabetesausgaben, die umfassendere Diabetesmanagementdienstleistungen einschließen können, oder verwenden einen längeren Horizont mit eingebautem optimistischem Uptake. Bei Mordor Intelligence ist der Gesamtwert auf den definierten Medikamentensatz und die aufgeführten Gerätekategorien (einschließlich Insulinabgabe und Glukoseüberwachung) beschränkt, und das Modell wird anhand des aktuellsten verfügbaren historischen Zeitraums vor der Prognose aktualisiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,02 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 4,80 Mrd. USD (2026) | Verwendet einen breiteren Umsatzpool und ein späteres Ausgangsjahr und scheint eine schnellere Durchdringung der fortschrittlichen Überwachung und Pumpentherapie über alle Kanäle hinweg anzunehmen, was den Gesamtwert erhöht. |
| Handelsblatt B | 0,95 Mrd. USD (2023) | Erscheint eher einer nur auf Medikamente oder Therapeutika ausgerichteten Sichtweise zu entsprechen, die an eine Basis von 2023 geknüpft ist, und berücksichtigt nicht klar den Wert von Diabetesgeräten und wiederkehrende Verbrauchsmaterialvolumina. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich dadurch, was gezählt wird und wie schnell die Akzeptanz in einem öffentlich finanzierten System angenommen wird. Indem die Produktliste explizit gehalten, die Volumina mit behandelten Nutzungsmustern verknüpft und dann Preise und Akzeptanz mit auf Spanien fokussierten Befragten überprüft werden, bleibt die Schätzung praktisch und für die Planung wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle spanische Markt für Diabetes-Pflegemedikamente und -geräte?
Die Marktgröße des spanischen Marktes für Diabetes-Medikamente und -Geräte wird voraussichtlich von 1,85 Milliarden USD im Jahr 2026 auf 1,98 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,76 Milliarden USD erreichen, mit einer CAGR von 6,92 % über den Zeitraum 2027–2032.
Wer sind die wichtigsten Akteure im spanischen Markt für Diabetes-Pflegemedikamente und -geräte?
Medtronics, Roche, NovoNordisk, Sanofi und Omnipod sind die wichtigsten Unternehmen, die im spanischen Markt für Diabetes-Pflegemedikamente und -geräte tätig sind.
Welche Jahre deckt dieser Bericht über den spanischen Markt für Diabetes-Pflegemedikamente und -geräte ab?
Der Bericht umfasst die historische Marktgröße des spanischen Marktes für Diabetes-Medikamente und -Geräte für die Jahre 2021, 2022, 2023, 2024, 2025 und 2026. Der Bericht prognostiziert außerdem die Marktgröße des spanischen Marktes für Diabetes-Medikamente und -Geräte für die Jahre 2027, 2028, 2029, 2030, 2031 und 2032.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
