
Taille et parts du marché des réseaux définis par logiciel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
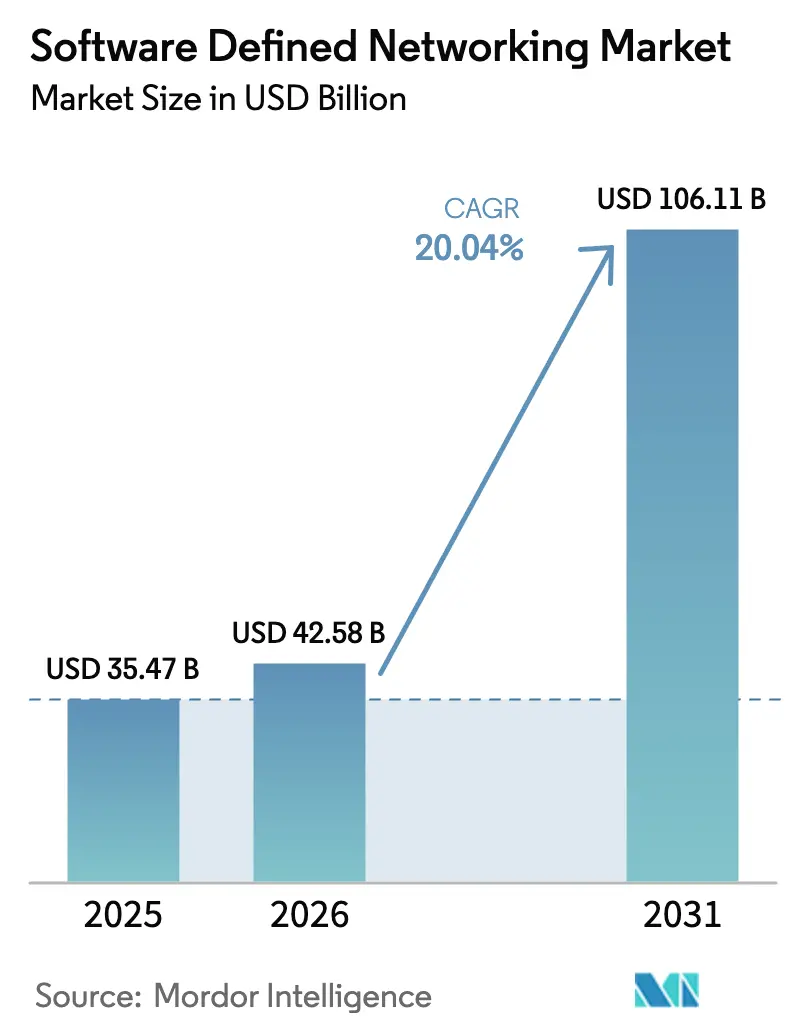
| Taille du Marché (2026) | 42.58 Milliards de dollars |
| Taille du Marché (2031) | 106.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 20.04 % |
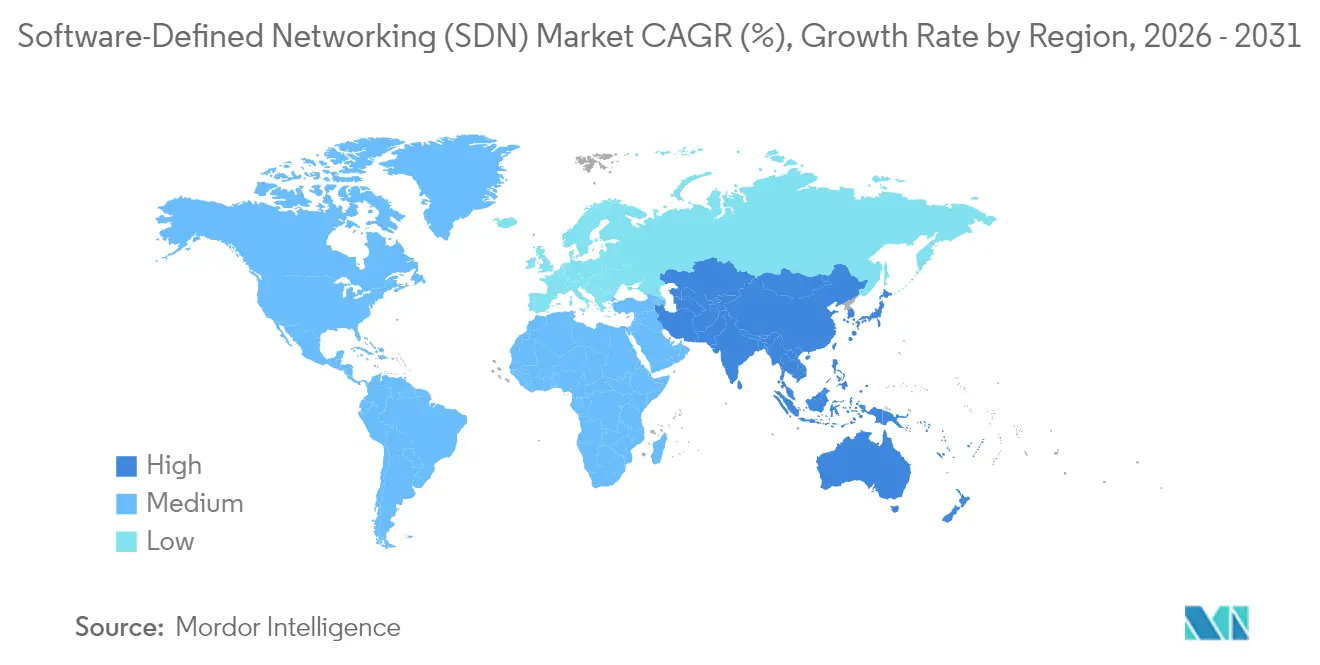
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
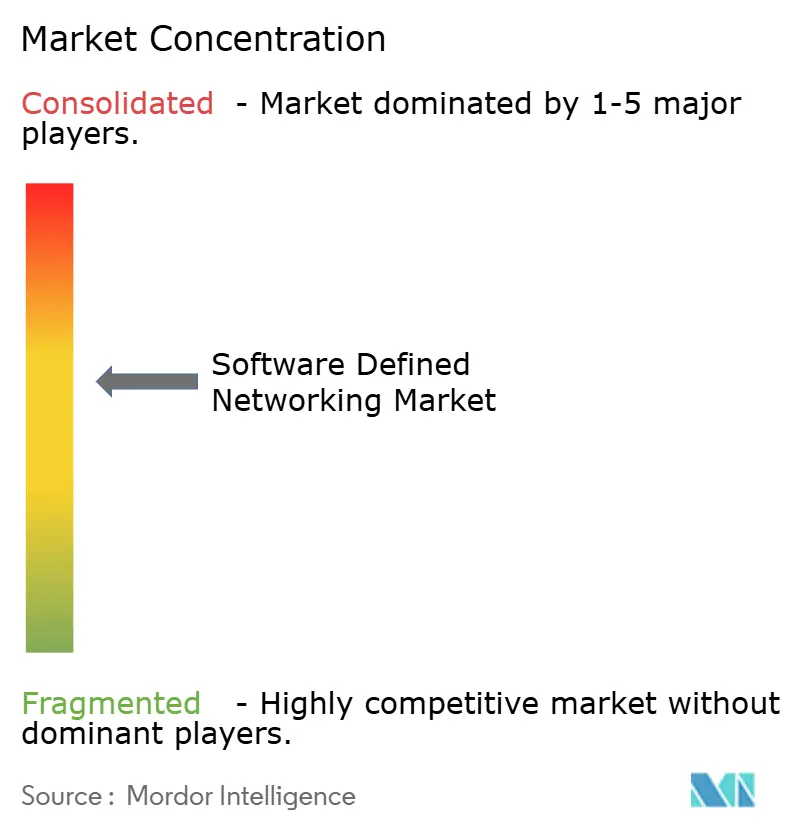
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux définis par logiciel par Mordor Intelligence
La taille du marché des réseaux définis par logiciel devrait croître de 35,47 milliards USD en 2025 à 42,58 milliards USD en 2026 et devrait atteindre 106,11 milliards USD d'ici 2031, soit un TCAC de 20,04 % sur la période 2026-2031. La dynamique est portée par la migration des équipements matériels à fonctions fixes vers des architectures programmables prenant en charge l'ingénierie du trafic en temps réel et l'application automatisée des politiques. La virtualisation à grande échelle des cœurs de réseau 5G, la migration continue vers le cloud et la nécessité de réduire la consommation énergétique des réseaux renforcent la demande. Les lois gouvernementales sur la souveraineté numérique amplifient l'attrait des contrôleurs open source, tandis que la télémétrie basée sur l'IA raccourcit les cycles de dépannage et améliore la planification des capacités. La pression concurrentielle accrue oblige les acteurs établis à combiner leurs portefeuilles matériels avec des logiciels de contrôleur, des services et une orchestration basée sur les intentions.
Principaux enseignements du rapport
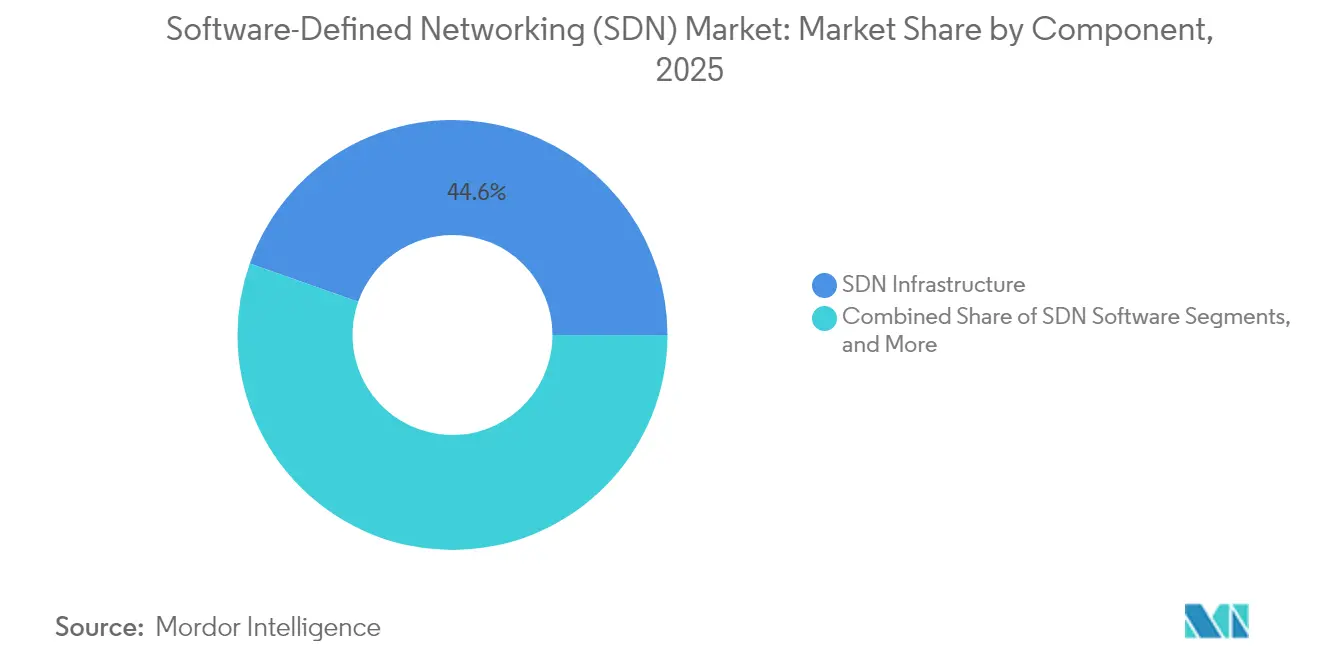
- Par composant, l'infrastructure SDN a représenté 44,60 % de la part du marché des réseaux définis par logiciel en 2025 ; les services et le support se développent à un TCAC de 20,78 % jusqu'en 2031.
- Par mode de déploiement, le déploiement sur site a représenté 53,90 % de la taille du marché des réseaux définis par logiciel en 2025, mais le déploiement cloud est en passe d'atteindre un TCAC de 22,3 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont contrôlé 61,80 % des revenus en 2025, tandis que les PME devraient afficher un TCAC de 21,7 %.
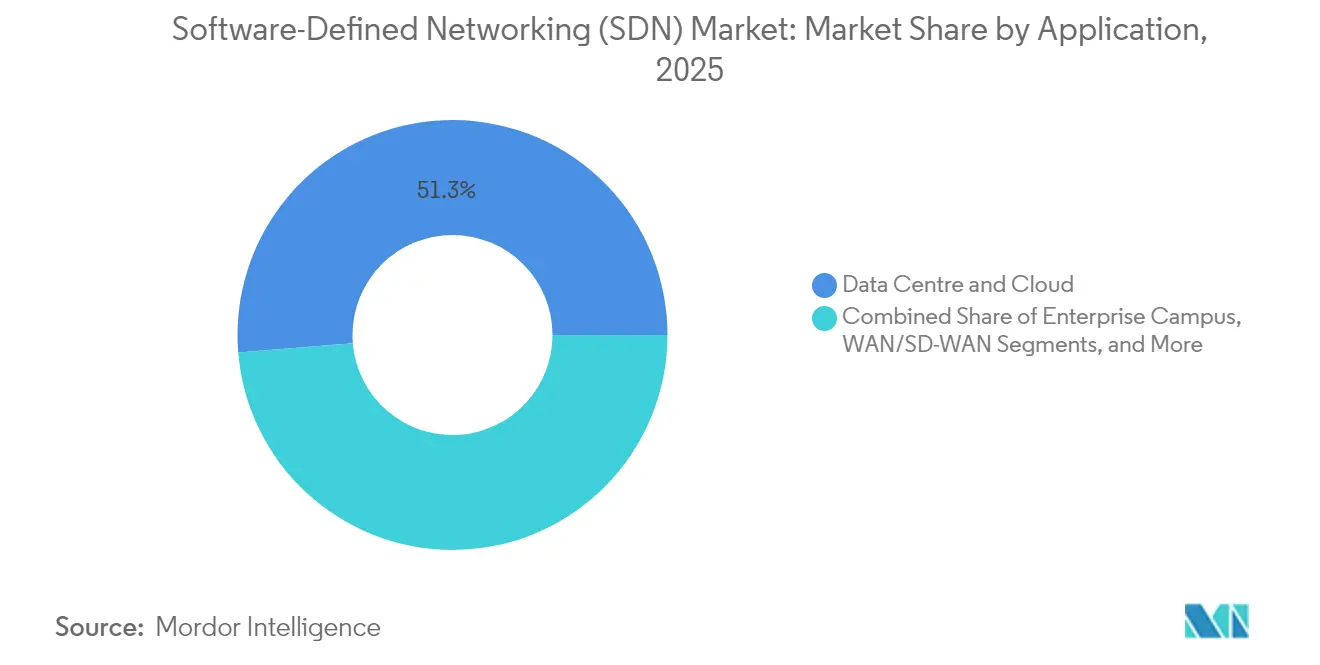
- Par application, le centre de données/cloud a capturé 51,30 % de la part du marché des réseaux définis par logiciel en 2025, tandis que le SD-WAN affiche une perspective de TCAC de 22,1 %.
- Par utilisateur final, les opérateurs télécom et les fournisseurs de services cloud représentent 32,10 % de la part du marché des réseaux définis par logiciel en 2025, tandis que le secteur manufacturier affiche une perspective de TCAC de 20,9 %.
- Par géographie, l'Amérique du Nord a représenté 36,80 % des revenus en 2025 ; l'Asie-Pacifique enregistre le TCAC le plus rapide de 21,1 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement croissant dans l'automatisation de l'infrastructure réseau | +3.2% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Adoption croissante des services axés sur le cloud et l'IoT | +4.1% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Prolifération des projets de virtualisation des cœurs de réseau 5G | +2.8% | Principalement en Asie-Pacifique, avec des retombées en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Accélération du plan de données programmable (P4) pour le découpage à ultra-faible latence | +1.9% | Amérique du Nord et Europe, émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Mandats de durabilité favorisant des architectures SDN optimisées en énergie | +2.3% | Portée par l'Europe, en expansion vers l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Impulsion vers le cloud souverain en faveur des contrôleurs SDN open source | +1.7% | Europe et Amérique du Nord, adoption sélective en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement croissant dans l'automatisation de l'infrastructure réseau
Les entreprises et les organismes publics réorientent leurs dépenses d'investissement vers des architectures programmables qui réduisent les fenêtres de configuration manuelle. Le Département de la Défense des États-Unis a alloué 1,355 milliard USD aux programmes de R&D, d'essais et d'évaluation en matière de réseaux axés sur l'informatique de périphérie et les processus collaboratifs pour l'exercice fiscal 2025. [1]Département de la Défense des États-Unis, « Research, Development, Test & Evaluation FY 2025 », defense.gov La division Réseau et Périphérie d'Intel a généré 1,3 milliard USD de chiffre d'affaires au deuxième trimestre 2024 grâce aux cartes réseau Ethernet prêtes pour l'IA et aux unités de traitement d'infrastructure qui sous-tendent les réseaux autonomes. Des études de terrain indiquent que l'automatisation basée sur les réseaux définis par logiciel peut réduire jusqu'à 40 % les dépenses opérationnelles et accélérer le déploiement des services de 60 %. Les équipes des services financiers illustrent cette tendance avec une hausse de 26 % des commits GitHub ciblant les outils d'automatisation réseau basés sur Python en 2024. L'ensemble de ces facteurs maintient les dépenses d'automatisation sur une trajectoire ascendante à moyen terme.
Adoption croissante des services axés sur le cloud et l'IoT
Les topologies multicloud dynamiques requièrent des réseaux capables de s'adapter aux ressources de calcul élastiques. Des recherches d'IBM indiquent que 60 % des fournisseurs de services de communication utilisent déjà l'IA pour la surveillance des performances dans des environnements cloud hybrides. [2]IBM, « Boost productivity with Responsible AI agents », ibm.com Les installations manufacturières rapportent une baisse de 68 % des temps d'arrêt et une hausse de 80 % de la continuité après l'association des réseaux définis par logiciel avec des analyses de jumeaux numériques sur le plancher de production. Les prestataires de soins de santé enregistrent des gains comparables, en utilisant la segmentation programmable pour protéger les dispositifs médicaux connectés tout en maintenant des flux de télémétrie en temps réel. Ces avantages accélèrent l'adoption à court terme, notamment en Asie-Pacifique où les volumes de trafic cloud sont les plus élevés.
Prolifération des projets de virtualisation des cœurs de réseau 5G
Les cœurs de réseau 5G virtualisés s'appuient sur les réseaux définis par logiciel pour l'orchestration des tranches de réseau et la connectivité de périphérie à ultra-faible latence. L'offre de Nokia pour l'acquisition d'Infinera renforce la fabrication nationale et les offres de radio access à définition logicielle aux États-Unis. Des recherches montrent que les plans de données basés sur P4 surpassent les alternatives eBPF au sein des cœurs 5G autonomes, notamment dans les scénarios à haut débit. L'engagement d'AT&T de virtualiser 75 % des fonctions cœur a établi le premier référentiel pour le déploiement SDN dans les opérateurs télécom. Des tranches 5G industrielles privées apparaissent désormais sur des campus automobiles et de fabrication avancée au Japon et en Allemagne, renforçant la demande de contrôleurs programmables.
Accélération du plan de données programmable (P4) pour le découpage à ultra-faible latence
La conception indépendante du protocole P4 permet un traitement fin des paquets à la cadence de ligne. Les recherches de Telefonica montrent que l'extraction de caractéristiques sur les routeurs via P4 améliore la classification du trafic basée sur l'apprentissage automatique sans dégrader le débit. Des travaux de laboratoire comparatifs indiquent que P4Docker peut réduire la latence de 50 % et augmenter le débit de 25 % par rapport à la simulation Mininet. Les plateformes de trading à haute fréquence observent des retours financiers directs grâce aux améliorations à la microseconde. Les fournisseurs de silicium pour commutateurs intègrent désormais des pipelines PISA, rendant l'adoption de P4 praticable pour les entreprises grand public d'ici la fin des années 2020.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de professionnels qualifiés en SDN | -2.1% | Mondial, particulièrement aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Sophistication croissante des cyber-attaques ciblant les SDN | -1.8% | Mondial, concentré sur les cibles à haute valeur ajoutée | Moyen terme (2 à 4 ans) |
| Lacunes d'interopérabilité P4/eBPF multi-fournisseurs | -1.3% | Principalement en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Pannes critiques dues aux défaillances du plan de contrôle basé sur les intentions | -1.6% | Mondial, axé sur les entreprises | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de professionnels qualifiés en SDN
La demande de personnel capable de basculer entre les disciplines réseau, DevOps et cloud dépasse l'offre. Des recherches de l'UE mettent en évidence un développement inégal des compétences numériques entre les États membres, retardant les déploiements de réseaux avancés. Les entreprises répondent par des programmes de certification, mais P4 et l'orchestration basée sur les intentions restent des compétences de niche bien rémunérées. Le déficit de talents allonge les délais des projets et les coûts des services de conseil, en particulier pour les mises à niveau des environnements existants.
Sophistication croissante des cyber-attaques ciblant les SDN
Les contrôleurs centralisés présentent des surfaces d'attaque attractives. Les évaluations de vulnérabilité d'OpenDaylight et de Floodlight révèlent une exposition aux attaques par rejeu LLDP et empoisonnement ARP, tandis qu'ONOS s'en sort mieux mais reste imparfait. L'ENISA (Agence de l'Union européenne pour la cybersécurité) avertit que les infrastructures numériques transfrontalières nécessitent des cadres de partage d'informations plus solides pour contrer les menaces en évolution. [3]ENISA, « Threat Landscape for 5G Networks », enisa.europa.eu Les institutions financières sont particulièrement sensibles car la compromission d'un seul contrôleur peut se répercuter sur l'ensemble des plateformes de trading.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
dominance de l'infrastructure au milieu de l'accélération des servicesL'infrastructure SDN a contribué à hauteur de 44,60 % du chiffre d'affaires 2025, ancrant la taille du marché des réseaux définis par logiciel au niveau de la couche matérielle où les circuits intégrés spécifiques programmables remplacent les commutateurs traditionnels. Les projets de renouvellement à forte intensité capitalistique restent un prérequis pour l'adoption des contrôleurs, maintenant les dépenses matérielles jusqu'à la fin des années 2020. Cependant, les publications relatives aux services et au support affichent le TCAC le plus élevé de 20,78 %, les entreprises externalisant la conception, le déploiement et la gestion du cycle de vie. Des fournisseurs comme HCLTech ont élargi leurs offres de SDN géré intégrant l'orchestration IA et la visibilité multicloud, soutenant des flux de revenus récurrents.
Les écosystèmes de contrôleurs logiciels forment le plan de décision. Les frameworks open source tels qu'ONOS et OpenDaylight atténuent le risque de dépendance vis-à-vis d'un fournisseur tout en favorisant l'innovation pilotée par la communauté. Les tests comparatifs montrent qu'ONOS offre un débit de transfert plus élevé, tandis qu'OpenDaylight excelle dans la découverte de topologie et la distribution des politiques. Cette bifurcation pousse les fournisseurs à intégrer une valeur propriétaire — moteurs de politique assistés par IA, extensions de confiance zéro — au-dessus d'un code source renforcé.


Par mode de déploiement :
accélération de la transformation cloudLes installations sur site ont représenté 53,90 % du chiffre d'affaires 2025, de nombreux secteurs réglementés insistant sur le contrôle en interne. Pourtant, les contrôleurs hébergés dans le cloud progressent à un TCAC de 22,3 % jusqu'en 2031, les directeurs des systèmes d'information pivotant des budgets d'investissement vers des modèles de dépenses opérationnelles. Ce changement s'accompagne d'une location de calcul élastique ; les entreprises déploient des clusters de contrôleurs aux côtés de charges de travail virtualisées, réduisant la capacité sous-utilisée lorsque la demande diminue. Les topologies hybrides émergent comme un compromis pragmatique, permettant aux opérateurs de conserver les flux sensibles sur site tout en tirant parti des architectures hyperscale pour le trafic en rafale. Une enquête de Futuriom révèle que 95 % des responsables réseau considèrent la connectivité multicloud comme essentielle à leur mission, une position qui renforce l'adoption du SDN cloud.
Les calculs du coût total de possession favorisent le cloud pour les déploiements vierges de moins de 100 sites, tandis que les grands campus justifient toujours les dépenses en équipements amortis. Les fournisseurs proposent désormais des niveaux de contrôleur en tant que service assortis de tableaux de bord d'analyse du trafic, facilitant l'intégration des PME. L'alignement des politiques inter-cloud reste un point de friction ; les groupes de normalisation poussent à l'adoption de schémas d'API ouverts pour partager les métadonnées d'intention entre les environnements Amazon, Microsoft et Google.
Par taille d'organisation :
le leadership des entreprises face à la disruption des PMELes grandes entreprises ont représenté 61,80 % des dépenses 2025, utilisant des budgets à grande échelle pour moderniser les centres de données, les campus et les domaines WAN. Leurs déploiements fusionnent les réseaux définis par logiciel avec les plateformes de gestion des services informatiques, intégrant les informations de topologie dans les flux de travail ITIL pour le routage automatisé des tickets d'incident. En revanche, les PME insufflent une dynamique, affichant un TCAC de 21,7 % grâce aux abonnements SD-WAN clés en main qui suppriment le besoin de personnel spécialisé. Elles commencent souvent avec des vCPE hébergés dans le cloud offrant une segmentation en mode point-and-click pour les succursales.
L'élasticité des prix favorise les niveaux de paiement à la croissance ; les fournisseurs regroupent la bande passante, les sorties cloud et la sécurité sous un SLA unifié. Les fournisseurs construisent des tableaux de bord simplifiés qui abstraient la complexité de la topologie, positionnant les solutions PME comme une « expérience utilisateur grand public au sein des réseaux d'entreprise ». La croissance rapide des PME clientes accentue la concurrence dans les canaux de distribution et comprime les marges des revendeurs de taille intermédiaire.
Par application :
maturité des centres de données en contraste avec la croissance du SD-WANLes architectures de centres de données et de cloud ont généré 51,30 % des ventes 2025, soutenues par un retour sur investissement bien documenté. L'ingénierie cohérente du trafic est-ouest et l'orchestration sans serveur maintiennent la résilience de cette part du marché des réseaux définis par logiciel. Pourtant, le SD-WAN enregistre le TCAC le plus rapide de 22,1 % dans le contexte des normes de travail hybride induites par la pandémie. Les connexions directes au cloud réduisent la latence de tromboning, et le routage sensible aux applications améliore les performances SaaS.
L'adoption du SDN sur les campus est en retard mais s'accélère à mesure que les organisations unifient les politiques de périphérie d'accès et de cœur de réseau. Les fournisseurs livrent désormais des points d'accès Wi-Fi qui étiquettent nativement les flux pour la micro-segmentation pilotée par le contrôleur. Dans les domaines WAN, le déclin du MPLS se poursuit ; les architectures de superposition basées sur les intentions promettent des déploiements de succursales en 10 minutes, contre plusieurs semaines dans les cycles de commande traditionnels.
Par utilisateur final :
leadership télécom au milieu de l'essor du secteur manufacturierLes opérateurs télécom et les fournisseurs de services cloud ont représenté 32,10 % du chiffre d'affaires 2025, exploitant les réseaux définis par logiciel pour activer le découpage 5G, la NFV et les nœuds MEC de périphérie. Leurs exigences poussent les seuils de scalabilité à des millions de points d'extrémité, orientant les feuilles de route produits vers les pipelines P4 et les moteurs de cause racine basés sur l'IA. Le secteur manufacturier bondit en avant avec un TCAC de 20,9 %, intégrant les réseaux définis par logiciel dans les environnements Industrie 4.0 pour garantir une latence déterministe entre les robots, les capteurs et les hubs d'analyse. Les usines de fabrication de semi-conducteurs attribuent leurs gains de disponibilité aux architectures programmables qui isolent les équipements de salle blanche du trafic de bureau.
La modernisation du secteur BFSI est en retard sur les télécoms mais s'accélère grâce au trading à faible latence et aux mandats d'audit réglementaire. Les acteurs de la santé s'appuient sur les API de contrôleur pour appliquer une segmentation conforme aux exigences HIPAA sur les charges de travail multicloud. Les chaînes de distribution au détail poursuivent la cohérence omnicanale, migrant les plateformes de point de vente et de gestion des stocks vers le SD-WAN pour une connectivité de site résiliente.
Analyse géographique
Marché des Réseaux Définis par Logiciel en Amérique du Nord
L'Amérique du Nord a généré 36,80 % des revenus de 2025, portée par la migration des entreprises vers le cloud et les dépenses fédérales en recherche et développement. Le seul Département de la Défense des États-Unis a investi plus de 1,3 milliard USD dans des projets de réseaux centrés sur le logiciel, créant une demande de structures sécurisées et programmables dans des environnements classifiés. La densité de start-ups autour de la Silicon Valley, d'Austin et de Toronto accélère l'innovation en matière de contrôleurs, tandis que la gestion des projets open source par la Linux Foundation favorise l'interopérabilité multivendeur.
Marché des Réseaux Définis par Logiciel en Europe
L'Europe se classe en deuxième position, portée par les mandats de durabilité et les lois sur la souveraineté numérique qui préconisent l'adoption de l'open source. Les entreprises de l'UE supportent des coûts administratifs équivalant à 1,8 % de leur chiffre d'affaires, ce qui les incite à automatiser les opérations réseau afin de réduire les charges de conformité. Les régulateurs favorisent la concurrence en imposant un accès en gros et en surveillant les tendances oligopolistiques au sein des dorsales télécom. Parallèlement, les objectifs nationaux de déploiement de la 5G stimulent les investissements des opérateurs dans le découpage RAN contrôlé par les réseaux définis par logiciel pour les secteurs d'activité des entreprises, en accord avec les engagements en matière d'efficacité énergétique.
Marché des Réseaux Définis par Logiciel en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, affichant un CAGR de 21,1 % jusqu'en 2031. La Route de la Soie Numérique de la Chine a injecté près de 23 milliards USD dans des projets TIC répartis dans 24 États indo-pacifiques depuis 2017, catalysant des déploiements de réseaux définis par logiciel à grande échelle pour des corridors de données transfrontaliers. Les consortiums japonais de fabrication intelligente déploient des superpositions de réseau 5G privé et de réseau sensible au temps, tandis que les géants indiens des services informatiques intègrent les réseaux définis par logiciel dans des solutions de campus gérées pour les entreprises nationales. L'urbanisation rapide et une base croissante de consommateurs axés sur le mobile augmentent les volumes de trafic en périphérie, faisant du contrôle de congestion programmable une nécessité plutôt qu'un luxe.

Paysage réglementaire
L'environnement réglementaire du réseau défini par logiciel est de plus en plus façonné par les exigences de conformité des équipements de télécommunications et la normalisation intersectorielle qui affecte le contrôle SDN, l'orchestration et les définitions de services SD-WAN. En Inde, le Département des télécommunications (TEC) a notifié les exigences essentielles pour les équipements de réseau étendu défini par logiciel (TEC 30072603) le 5 mai 2026 en vertu de la Telecommunication Act, 2023, ajoutant une couche formelle de conformité que les fournisseurs et importateurs doivent respecter pour les déploiements dans le pays.
Du côté des normes, les mises à jour de l'IETF et de l'ITU-T renforcent les référentiels techniques utilisés par les opérateurs et fournisseurs pour mettre en œuvre le routage piloté par politique et les services SD-WAN à grande échelle. L'IETF a mis à jour la RFC 9256 (Segment Routing Policy Architecture) en mai 2026, tandis que l'ITU-T a finalisé Q.Suppl.79 en novembre 2025 pour documenter les paramètres techniques des services SD-WAN basés sur SRv6, favorisant l'alignement entre les superpositions WAN multi-fournisseurs. L'ETSI a également fait progresser l'interopérabilité NFV en publiant ETSI GS NFV-SOL 003 V5.4.1 en avril 2026, qui définit des protocoles RESTful pour le point de référence Or-Vnfm sur lequel s'appuient les piles SDN/NFV pour la gestion du cycle de vie dans les environnements de télécommunications et de fournisseurs de services cloud.
Analyse de la chaîne de valeur
La chaîne de valeur du SDN couvre le silicium et les systèmes pour le plan de données (commutateurs/routeurs/cartes réseau), les logiciels de contrôleur et d'orchestration (y compris les contrôleurs open source et les cadres d'automatisation), ainsi que les services qui intègrent la sécurité, la télémétrie et les opérations de cycle de vie dans les réseaux de production. La déconnexion matériel-logiciel se poursuit à mesure que les opérateurs combinent une infrastructure de transfert multi-fournisseurs avec des piles de contrôleurs et des interfaces ouvertes, tandis que des fournisseurs de composants tels que Ciena fournissent des éléments optiques à haute vitesse (y compris les modules enfichables cohérents de classe 1600ZR/ZR+) qui prennent en charge l'interconnexion de centres de données et les domaines de transport de plus en plus gérés via un contrôle SDN.
Les normes et les écosystèmes ouverts façonnent les feuilles de route produits et les achats en définissant les attentes en matière d'interface sud du contrôleur et les primitives d'automatisation opérationnelle ; des initiatives telles que ETSI TeraFlowSDN et les exigences techniques MUST IP du Telecom Infra Project (TIP) reflètent ce virage vers des spécifications partagées. En aval intermédiaire, la sécurité et l'application des politiques sont intégrées plus profondément dans les tissus gérés par SDN grâce à l'intégration SASE et SD-WAN, des fournisseurs comme Palo Alto Networks intégrant des services de sécurité dans les architectures des opérateurs et des entreprises. En aval, les intégrateurs de systèmes et les fournisseurs de services gérés captent davantage de valeur en déployant, personnalisant et exploitant des piles SDN multi-fournisseurs, en particulier là où les pénuries de compétences et la gestion des cyber-risques accentuent le besoin de services et de support continus.
Paysage concurrentiel
La concurrence reste intense, les fournisseurs de matériel traditionnels cherchant à intégrer des logiciels, tandis que les entrants cloud natifs exploitent des cycles de publication agiles. Cisco et Juniper dominent toujours les parts de châssis, mais la dépendance aux revenus se déplace vers les licences récurrentes, les abonnements aux contrôleurs et les packages d'automatisation.
Arista Networks illustre une ascension disruptive, dépassant 7 milliards USD de chiffre d'affaires pour l'exercice 2024 en adaptant ses commutateurs de centres de données aux architectures de clusters d'IA. Le silicium Tomahawk 6 de Broadcom pousse 102,4 Tbps et 1 024×100 Gbps SerDes dans un seul dispositif, répondant aux déploiements hyperscale où la mise en tampon des microrafales et la télémétrie de congestion sont indispensables. Les communautés de contrôleurs open source créent des vents contraires supplémentaires, offrant aux entreprises des voies d'entrée moins coûteuses et renforçant la sensibilité aux prix.
Les spécialistes des services créent de la valeur en comblant les lacunes de compétences. Les intégrateurs de systèmes mondiaux développent des guides d'exploitation clés en main qui associent des plans de données P4 à des superpositions de confiance zéro. Pendant ce temps, les NEP des opérateurs télécom poursuivent des solutions verticales dans le secteur manufacturier, la santé et les villes intelligentes, où la connaissance du domaine compense la marchandisation de l'économie du matériel. La différenciation des fournisseurs gravite désormais autour des opérations assistées par IA, de la conformité au cloud souverain et du transfert optimisé en énergie.
Leaders du secteur des réseaux définis par logiciel
Ciena
Dell Technologies
Palo Alto Networks
NEC Corporation
AT&T Business
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Réseaux Définis par Logiciel
- Cisco Systems
- VMware / Broadcom
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Juniper Networks
- Huawei Technologies
- Fortinet
- Arista Networks
- Nokia (Nuage Networks)
- Ericsson
- Intel (Barefoot)
- ATandT Business
- Extreme Networks
- Ciena
- Palo Alto Networks
- Versa Networks
- Barracuda Networks
- Silver Peak (HPE Aruba)
- Citrix Systems
- NEC Corporation
- F5, Inc.
- Check Point Software
- Radware
- Open-Source Projects (ONOS, OpenDaylight)
Lire l’analyse des entreprises de réseaux définis par logiciel

Opportunités de marché et perspectives d'avenir
Les opportunités se multiplient autour des architectures SDN et SD-WAN axées sur la sécurité qui réduisent le risque lié aux plans de contrôle centralisés et s'adaptent aux nouveaux modèles de menace. Un signal clé est le lancement en juillet 2026 d'un Quantum-Resilient SASE Fabric par Palo Alto Networks et AT&T, qui recadre les feuilles de route SD-WAN et SASE autour de l'agilité cryptographique et de l'application des politiques sur des périphéries distribuées. Cela crée un espace pour les fournisseurs et prestataires de services capables de combiner l'orchestration des politiques SDN avec une gestion renforcée de l'identité, de la segmentation et du cycle de vie cryptographique dans les réseaux étendus d'entreprise et les dorsales de télécommunications.
Un deuxième domaine d'opportunité relie l'automatisation SDN à la croissance de la bande passante de l'ère de l'IA et aux tissus optiques et Ethernet à plus grande capacité, où les opérations et l'assurance nécessitent de plus en plus un contrôle en boucle fermée. Ciena a mis en avant de nouvelles innovations en matière de connectivité à haute vitesse en mars 2026, notamment des optiques cohérentes à plus grande capacité destinées à la mise à l'échelle des centres de données et des interconnexions, ce qui augmente le besoin de contrôleurs SDN et d'orchestration multi-domaines pour automatiser le provisionnement, la télémétrie et la gestion des changements à travers les couches paquet et optique. Les cadres d'automatisation open source tels qu'ETSI TeraFlowSDN (version 7) étendent également les capacités d'intégration des dispositifs P4 et d'automatisation des réseaux optiques multi-granulaires, favorisant les déploiements qui privilégient les interfaces ouvertes et l'interopérabilité communautaire plutôt que les piles d'un seul fournisseur.
Recent Industry Developments in Marché des Réseaux Définis par Logiciel
- Juin 2026 : La division Blue Planet de Ciena a lancé Configuration and Change Management CCM, une solution pilotée par l'IA visant à unifier la configuration des équipements, la gestion des changements et du cycle de vie sur des réseaux multi-fournisseurs. Ce lancement accélère l'automatisation des réseaux sur des équipements variés et renforce les opérations basées sur l'intention. Cette démarche consolide la position de Ciena dans l'orchestration multi-fournisseurs pour les déploiements à grande échelle chez les fournisseurs de cloud et de services.
- Juin 2026 : Palo Alto Networks a introduit de nouvelles fonctionnalités et améliorations dans son cycle de sortie du milieu de l'année 2026 pour Prisma SD-WAN. Ces améliorations élargissent les capacités de performance et de sécurité pour les réseaux distribués. Cette mise à jour renforce l'offre SD-WAN de l'entreprise face aux plateformes concurrentes dans les déploiements de réseaux étendus d'entreprise en forte croissance.
- Novembre 2025 : Dell Technologies a étendu sa plateforme Enterprise SONiC Distribution pour prendre en charge les plateformes Ethernet NVIDIA Spectrum-X afin de créer des tissus Ethernet unifiés et sans perte dans les environnements d'IA et de calcul haute performance. Cette extension permet une intégration plus étroite avec des accélérateurs haute performance et améliore l'efficacité du tissu pour les charges de travail des centres de données. Cela s'aligne sur la dynamique de l'écosystème open source visant à renforcer les déploiements évolutifs d'IA et de calcul haute performance.


Marché des Réseaux Définis par Logiciel Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du réseau défini par logiciel (SDN) couvre les revenus tirés des logiciels et contrôleurs SDN, de l'infrastructure compatible SDN, ainsi que des services de mise en œuvre et de support associés qui permettent aux réseaux d'être gérés de manière centralisée et programmable dans les environnements d'entreprise et de fournisseurs de services.
Exclusions du périmètre : Exclut le matériel de mise en réseau traditionnel pur vendu sans fonctions de contrôle SDN, et exclut le conseil informatique général non lié au déploiement ou aux opérations SDN.
Aperçu de la segmentation
- Par composant
- Infrastructure SDN (commutation, routeurs, NIC)
- Logiciels SDN / Contrôleurs
- Services et support
- Par mode de déploiement
- Sur site
- Cloud
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par application
- Centre de données et cloud
- Campus d'entreprise
- WAN / SD-WAN
- Autres
- Par utilisateur final
- Opérateurs télécom et fournisseurs de services cloud
- BFSI
- Santé
- Commerce de détail et e-commerce
- Fabrication et industrie
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cerner les véritables signaux de demande derrière les déploiements SDN, afin de ne pas dimensionner uniquement à partir d'arguments marketing. Nous nous référons à des sources publiques telles que les publications de la FCC sur le haut débit et les télécommunications, les publications du NIST, les articles de l'IEEE, les travaux de normalisation de l'IETF et les indicateurs numériques de la Banque mondiale pour comprendre la préparation des infrastructures, la croissance du trafic et l'orientation des politiques susceptibles d'influencer l'adoption du SDN.
Nous intégrons ensuite des éléments issus des dépôts d'entreprises, des transcriptions d'appels de résultats, des présentations aux investisseurs et d'une couverture médiatique crédible pour cartographier l'évolution des dépenses dans les réseaux de centres de données, de campus et de fournisseurs. Pour la normalisation, nous utilisons également des abonnements payants qui compilent les données financières et l'actualité des entreprises, ainsi que des bases de données de brevets pour suivre l'activité liée aux contrôleurs, à l'orchestration et à l'automatisation dans le temps. Les sources documentaires listées ici sont uniquement illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
La recherche primaire est utilisée pour transformer les données documentaires en hypothèses de dimensionnement exploitables, en particulier lorsque les offres groupées et les choix de déploiement brouillent la déclaration des revenus. Nous échangeons avec des architectes réseau, des responsables des opérations, des équipes d'achat, des intégrateurs de systèmes et du personnel de fournisseurs de services dans les principales régions afin de confirmer ce qui est acheté, comment cela est tarifé (licences, abonnements et services), et à quel moment les cycles de renouvellement interviennent généralement.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Directions générales : 12 % | APAC : 49 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/unités : 35 % | EMEA : 32 % |
| Petits acteurs : 15 % | Managers : 53 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante où les dépenses de mise en réseau des entreprises et les investissements dans les réseaux des fournisseurs de services sont reconstitués par région, puis filtrés selon les taux d'adoption et de rattachement du SDN à travers les contrôleurs, l'infrastructure compatible SDN et les services. Pour rester ancré dans la réalité, nous vérifions les totaux à l'aide d'approximations ascendantes sélectives, telles que des fourchettes de tarification échantillonnées au niveau des transactions, des retours des canaux sur les abonnements aux contrôleurs, et des vérifications simples de volume multiplié par le PMV pour la commutation et le routage compatibles SDN.
Le modèle s'appuie sur des intrants pratiques que les répondants peuvent confirmer, notamment l'expansion de la capacité des centres de données et les déploiements cloud, la pénétration de la virtualisation et de l'automatisation dans les opérations réseau, l'activité de modernisation du transport et du cœur de réseau 5G, les durées d'abonnement habituelles, et la part des services observée dans les déploiements précoces par rapport aux opérations en régime stable. Lorsque les rapports des fournisseurs mêlent le SDN à des lignes de mise en réseau adjacentes, nous traitons les lacunes en appliquant des facteurs de répartition validés basés sur les descriptions produits, les cas d'usage de déploiement et le mix client régional, puis nous retestons le résultat par rapport aux récits d'adoption.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios étayée par les tendances des variables ci-dessus, puis ajustons la trajectoire à l'aide d'avis d'experts sur le calendrier des migrations vers le cloud, les cycles budgétaires et les mises à niveau réseau motivées par les politiques. Cela permet de garder la prévision explicable et reproductible, tout en reflétant les évolutions réelles des modèles de tarification et de déploiement.
Validation des données et cycle de mise à jour
La validation se fait par étapes, en commençant par des contrôles internes garantissant que les PMV implicites, les parts de services et les répartitions régionales restent réalistes par rapport au comportement d'achat observé. Nos analystes comparent les résultats du modèle avec des signaux indépendants, tels que les tendances de capex déclarées, les indicateurs de construction de centres de données et les signaux de renouvellement des réseaux d'entreprise, puis examinent toute anomalie avant validation finale.
Lorsque des écarts importants apparaissent par région ou par groupe d'utilisateurs finaux, nous revérifions les hypothèses et, si nécessaire, reprenons contact avec un sous-ensemble de participants pour confirmer ce qui a changé et pourquoi. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent la demande ou la tarification. Avant la livraison, l'ensemble des données et des hypothèses fait l'objet d'une nouvelle vérification afin que les clients disposent de la vue la plus actuelle disponible.
Estimation du marché du réseau défini par logiciel de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché SDN peuvent varier considérablement car les équipes ne comptabilisent pas toujours les mêmes flux de revenus, et peuvent également ancrer leur modèle sur des indicateurs de demande différents. Des différences apparaissent également lorsqu'une estimation est construite à partir de totaux par catégorie de fournisseurs, tandis qu'une autre repose sur une logique d'adoption et de tarification à travers les environnements utilisateurs.
Les principaux facteurs d'écart que nous observons dans le SDN sont la question de savoir si le SD-WAN et les modules complémentaires de sécurité réseau plus larges sont intégrés dans le total, la manière dont les services gérés sont traités par rapport aux abonnements logiciels purs, et la vitesse à laquelle la tarification est supposée évoluer à mesure que les fonctionnalités des contrôleurs se standardisent. Le calendrier monétaire et la cadence de mise à jour comptent également, car les fluctuations à court terme des capex des acheteurs cloud et télécoms peuvent modifier la base annuelle.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 42,58 milliards USD (2026) | |
| Cabinet de conseil mondial A | 37,66 milliards USD (2024) | Utilise une année de référence antérieure et intègre le SDN dans une vision de catégorie fournisseur plus étroite, ce qui peut sous-estimer les revenus des services professionnels et du support au déploiement qui apparaissent en dehors des lignes de produits. |
| Observatoire sectoriel B | 39,10 milliards USD (2025) | Applique une progression uniforme du PMV aux expéditions échantillonnées et suppose une compression plus rapide des prix logiciels, ce qui peut passer à côté des différences contractuelles régionales et de la part des services dans les déploiements en phase précoce. |
L'écart observé dans le tableau provient principalement de ce qui est comptabilisé comme revenu adjacent au SDN et de la manière dont la tarification et les services sont traités dans l'année de référence. En limitant les services à la mise en œuvre et aux opérations SDN uniquement, et en séparant les revenus des contrôleurs et de l'infrastructure des offres groupées WAN adjacentes, une base de demande plus claire est maintenue dans l'approche utilisée par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des réseaux définis par logiciel ?
Le marché est évalué à 42,58 milliards USD en 2026 et devrait atteindre 106,11 milliards USD d'ici 2031.
Quelle région affiche le potentiel de croissance le plus élevé ?
L'Asie-Pacifique affiche un TCAC de 21,1 % jusqu'en 2031, propulsée par les déploiements 5G à grande échelle et la numérisation du secteur manufacturier.
Pourquoi le SD-WAN croît-il plus vite que le SDN des centres de données ?
Les modèles de travail à distance et la livraison d'applications axée sur le cloud favorisent les superpositions SD-WAN qui améliorent les performances SaaS et réduisent la latence des succursales.
Quelles compétences sont les plus demandées pour les carrières en SDN ?
L'expertise en programmation P4, en automatisation DevOps et en réseau multicloud est rare et commande des salaires élevés.
Dans quelle mesure les contrôleurs SDN sont-ils vulnérables aux cyber-attaques ?
Les contrôleurs centralisés peuvent constituer des points de défaillance uniques ; des études révèlent des exploits de rejeu et d'empoisonnement, soulignant la nécessité d'une sécurité multicouche et d'une application continue des correctifs.
Dernière mise à jour de la page le:



