
Taille et part du marché des robots sociaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
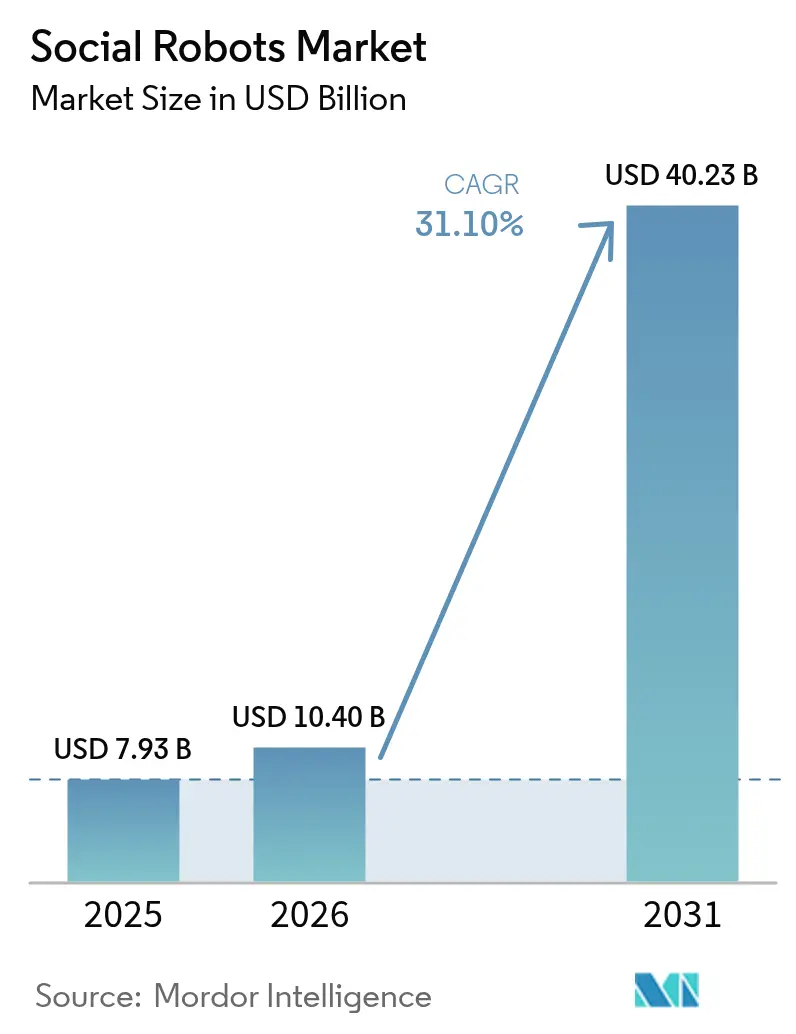
| Taille du Marché (2026) | 10.4 Milliards de dollars |
| Taille du Marché (2031) | 40.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 31.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
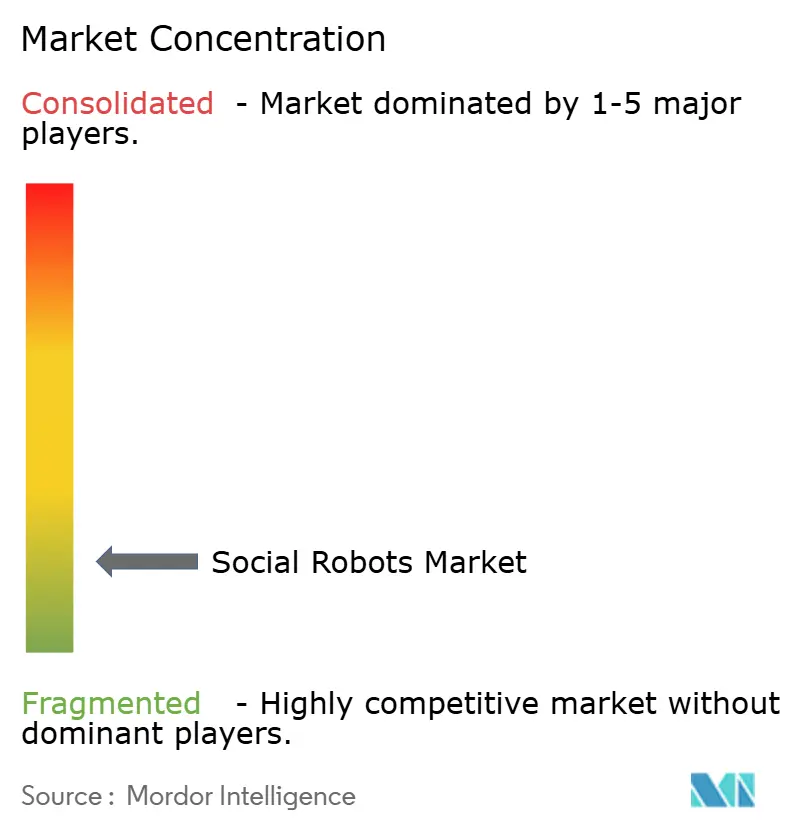
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robots sociaux par Mordor Intelligence
La taille du marché des robots sociaux devrait passer de 7,93 milliards USD en 2025 à 10,4 milliards USD en 2026 et devrait atteindre 40,23 milliards USD d'ici 2031 à un CAGR de 31,1% sur la période 2026-2031. Les gains importants découlent de l'association de couches logicielles de grands modèles de langage (LLM) avec des matériels de détection et d'actionnement de plus en plus abordables, qui rendent ensemble les machines empathiques et conversationnelles commercialement viables. Les acheteurs institutionnels dans les secteurs de la prise en charge des personnes âgées, de l'hôtellerie et de l'éducation optent pour des contrats clés en main de robot en tant que service qui lissent les coûts initiaux et raccourcissent les délais de retour sur investissement. Les progrès rapides de l'analyse multimodale des sentiments permettent aux robots de lire les micro-expressions faciales et le ton de la voix, améliorant ainsi les résultats thérapeutiques en matière de démence, d'autisme et de rééducation post-aiguë. Les entreprises réorientent leurs budgets de recherche et développement de l'innovation sur les facteurs de forme vers les cadres logiciels afin qu'une seule plateforme matérielle puisse répondre à plusieurs cas d'usage grâce à des ensembles de compétences téléchargeables. Les grands programmes d'achat public au Japon, en France et dans plusieurs États américains apportent un élan supplémentaire, élargissant la base adressable au-delà des premiers adoptants.
Principaux enseignements du rapport
- Par type de produit, les robots humanoïdes ont dominé avec une part de revenus de 48,30% du marché des robots sociaux en 2025, tandis que les robots animaliers et de compagnie devraient se développer à un CAGR de 33,55% jusqu'en 2031.
- Par composant, le matériel représentait 57,10% de la taille du marché des robots sociaux en 2025 ; le logiciel devrait enregistrer la croissance la plus rapide à un CAGR de 33,08% jusqu'en 2031.
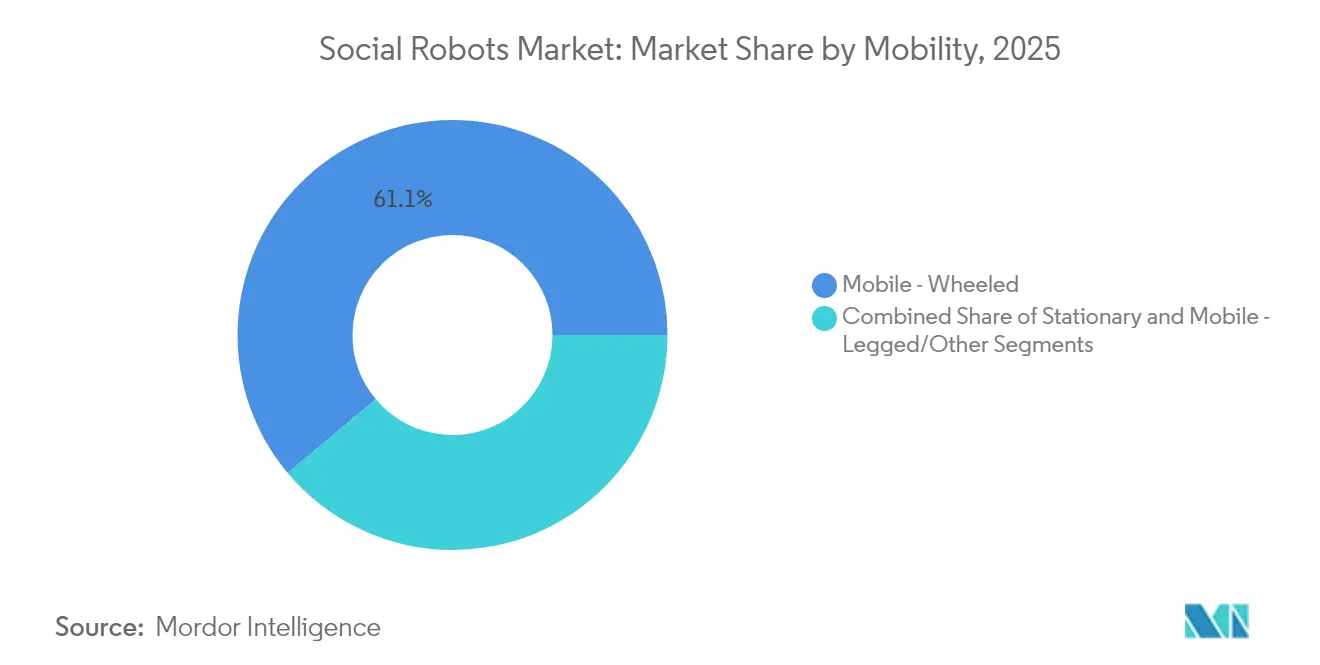
- Par mobilité, les plateformes mobiles à roues détenaient 61,10% de la taille du marché des robots sociaux en 2025, tandis que les solutions mobiles à pattes et autres solutions avancées devraient progresser à un CAGR de 33,30%.
- Par secteur d'utilisation final, la santé représentait 37,85% de la part du marché des robots sociaux en 2025 ; les applications dans le commerce de détail et l'hôtellerie progressent à un CAGR de 33,95% jusqu'en 2031.
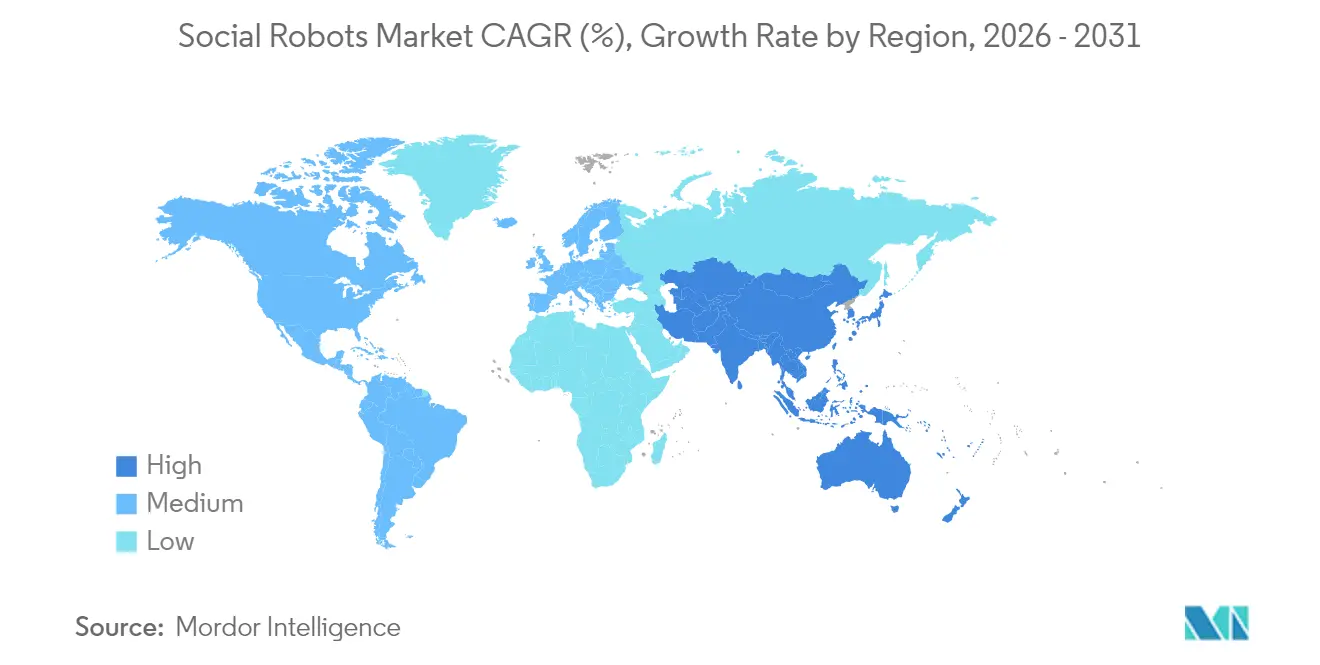
- Par géographie, l'Amérique du Nord a capturé 38,20% de la part du marché des robots sociaux en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide, progressant à un CAGR de 33,78% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avancées en IA et en traitement automatique du langage naturel (TALN) | +8.2% | Mondial, adoption précoce en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante en soins aux personnes âgées | +7.8% | Japon, Allemagne, Corée du Sud | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre dans le secteur des services | +6.4% | Amérique du Nord, Europe, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Subventions gouvernementales à l'innovation | +4.1% | Asie-Pacifique, Amérique du Nord, certains États de l'UE | Moyen terme (2-4 ans) |
| Intégration dans la thérapie de santé mentale | +3.7% | Amérique du Nord, Europe, Asie-Pacifique urbaine émergente | Moyen terme (2-4 ans) |
| Dépenses RSE des entreprises | +2.3% | Marchés développés dans le monde entier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des avancées en IA et en TALN améliorant l'interaction humain-robot
Les modèles de langage basés sur les transformeurs fonctionnent désormais sur l'appareil ou sur des serveurs périphériques sécurisés, permettant des temps de réponse inférieurs à 400 millisecondes qui rendent la conversation fluide et spontanée. Les moteurs de fusion multimodale combinent le contenu verbal avec les données de codage des actions faciales pour évaluer le sentiment de l'utilisateur, générant des gestes contextuellement appropriés, des indices d'éclairage ou des ajustements de posture. Les pilotes de terrain de la plateforme ElliQ d'Intuition Robotics enregistrent en moyenne plus de 30 interactions quotidiennes par utilisateur, démontrant un engagement soutenu auprès des populations de personnes âgées.[1]Intuition Robotics, « L'impact du programme financé par l'État sur la qualité de vie des New-Yorkais âgés », intuitionrobotics.com Le comportement défini par logiciel réduit également les coûts de localisation, car de nouvelles langues peuvent être ajoutées via des modules de transcription vocale déployés dans le cloud plutôt que par des échanges de matériel. Ces capacités élargissent le marché des robots sociaux en débloquant des fonctionnalités facturables telles que le coaching émotionnel en temps réel, les alertes de risque de chute et les tableaux de bord pour les aidants familiaux.
Demande croissante en soins aux personnes âgées dans un contexte de vieillissement démographique mondial
La population japonaise âgée de 65 ans et plus a atteint 36,25 millions en 2024.[2]Bureau des statistiques du Japon, « Séries chronologiques des estimations démographiques », stat.go.jp Des courbes démographiques similaires se développent en Allemagne, en Italie et en Corée du Sud, tendant l'offre d'aidants humains et les budgets de santé publique. Les agences gouvernementales considèrent désormais les robots d'assistance sociale comme une infrastructure de base pour les programmes de « vieillissement à domicile » qui réduisent les admissions dans les établissements de soins infirmiers spécialisés. Une initiative multi-préfectorale au Japon offre des subventions en capital allant jusqu'à 500 000 JPY (3 350 USD) par unité pour les robots de soins aux personnes âgées approuvés, accélérant les déploiements dans les établissements résidentiels. Les données pilotes montrent que 95% des participants déclarent des scores de solitude plus faibles après trois mois de compagnie robotique. Ces résultats renforcent la confiance des décideurs politiques et déclenchent de nouvelles commandes, élargissant le marché des robots sociaux au-delà des centres urbains vers les cliniques rurales et les réseaux de soins à domicile.
Pénuries de main-d'œuvre croissantes et inflation salariale dans les secteurs des services
L'attrition post-pandémique a poussé les taux de vacance de postes en salle dans l'hôtellerie américaine au-delà de 12%, rendant l'automatisation financièrement attrayante. SoftBank Robotics et Sushimatic proposent désormais conjointement un robot d'accueil à roues avec des machines de préparation de sushis, réduisant les temps d'attente des clients aux heures de pointe de 25% et réduisant les coûts de personnel.[3]SoftBank Robotics, « SoftBank Robotics annonce son partenariat avec Sushimatic », softbankrobotics.com La plateforme de conciergerie Buddy de Blue Frog Robotics dans les hôtels Aiden de CIC Hospitality gère les files d'attente à l'enregistrement et les recommandations locales, améliorant les scores de recommandation net de 14 points par rapport à la référence. Alors que l'inflation salariale dépasse la croissance de la productivité, les délais de retour sur investissement pour les robots par abonnement tombent en dessous de 24 mois, élargissant l'adoption parmi les restaurants indépendants, les centres commerciaux et les parcs de loisirs.
Subventions gouvernementales à l'innovation et aides à l'adoption de la robotique
Le ministère de l'Éducation nationale français a déployé 1 750 unités de téléprésence Buddy dans le cadre du programme TED-i pour connecter les élèves à domicile aux salles de classe, couvrant le matériel et les frais de service pour des périodes de trois ans. Les gouvernements des États américains financent des robots de compagnie pour les bénéficiaires de Medicaid via des postes budgétaires d'aide technologique, faisant passer les robots du statut pilote à des codes d'équipement médical durable remboursable. Des programmes de subventions similaires à Singapour et en Corée du Sud offrent des remises en capital de 20% à 40% pour les robots sociaux certifiés. Ces politiques réduisent le risque d'adoption, génèrent des données de performance réelles et cultivent des réseaux d'intégrateurs locaux, stimulant collectivement la demande sur le marché des robots sociaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Biais algorithmique et risque éthique | –4.6% | Mondial, plus strict en Europe sous le RGPD | Court terme (≤ 2 ans) |
| Coût en capital élevé face à un retour sur investissement incertain | –3.8% | Marchés en développement dans le monde entier | Moyen terme (2-4 ans) |
| Obstacles à la confidentialité et à la protection des données | –2.7% | Europe, Amérique du Nord, Asie-Pacifique émergente | Court terme (≤ 2 ans) |
| Engagement limité de l'utilisateur à long terme | –1.9% | Dépendant de l'application | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Biais algorithmique et préoccupations éthiques liés à l'interaction anthropomorphique
Les régulateurs constatent que la précision de la reconnaissance vocale peut diminuer lorsque les robots interagissent avec des utilisateurs ayant un accent en anglais, ce qui pourrait limiter l'accès aux modules de conseil en santé. Le règlement sur l'intelligence artificielle de la Commission européenne ajoute des règles de classification des risques exigeant des garanties éprouvées pour les robots remplissant des rôles d'assistance sociale. Les développeurs intègrent désormais des filtres de confidentialité différentielle sur l'appareil et des pipelines d'audit des biais, mais les coûts de certification allongent le délai de mise sur le marché. Dans les établissements de santé, les directives relatives au consentement éclairé imposent des divulgations claires sur l'utilisation des données et le profilage émotionnel, conduisant les hôpitaux à adopter des modes d'interaction à opt-in et des rapports de transparence périodiques. La charge de conformité tempère l'expansion à court terme, bien que des modèles de gouvernance robustes puissent à terme renforcer la confiance du public.
Coût en capital élevé face à un retour sur investissement incertain pour les petites entreprises
Un système Buddy Pro+ prêt à déployer est proposé à 3 425,51 EUR (3 664 USD), tandis que les déploiements multi-sites dans l'hôtellerie ajoutent des licences logicielles, des stations de recharge et des forfaits d'assistance qui doublent le coût total de possession. Les modèles par abonnement aident, mais les petites cliniques pèsent toujours les frais mensuels par rapport aux flux de remboursement imprévisibles. Les associations professionnelles publient désormais des calculateurs de retour sur investissement couvrant l'augmentation du trafic, la réduction des heures supplémentaires du personnel et les économies réalisées en matière de prévention des chutes. Des indicateurs transparents seront essentiels à une croissance durable, poussant les fournisseurs à intégrer des tableaux de bord d'impact à chaque déploiement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les designs de compagnie s'accélèrent grâce aux avantages de l'engagement émotionnelLes plateformes humanoïdes détiennent 48,30% de la taille du marché des robots sociaux, mais la résonance émotionnelle des facteurs de forme ressemblant à des animaux de compagnie oriente la demande vers des designs de compagnie en croissance à un CAGR de 33,55%. Des études d'interaction dans les soins aux personnes atteintes de démence montrent que les robots d'inspiration animale suscitent une attention soutenue plus élevée, réduisant les épisodes d'agitation de près de 15%. Les fournisseurs exploitent cette constatation en couplant des revêtements doux au toucher avec une modulation adaptative du ton de la voix, obtenant des indices affectifs plus riches sans coûteux réseaux d'actionnement facial à servomoteurs. Les unités de téléprésence occupent des niches d'apprentissage à distance et de collaboration d'entreprise où l'incarnation visuelle, et non l'assistance physique, est la valeur fondamentale. La diversité croissante des facteurs de forme permet aux intégrateurs d'adapter la personnalité du robot au contexte, soutenant une plus grande pénétration du marché des robots sociaux à travers les points de contact de l'expérience client.
Les changements de conception centrés sur l'humain influencent également les critères d'achat. Les administrateurs de soins aux personnes âgées signalent une acceptation plus facile par les résidents des petits robots non bipèdes qui ne présentent aucun risque de chute. Cette acceptation réduit le temps de supervision du personnel et génère des commandes répétées, tandis que le SDK Buddy en open source encourage les développeurs d'applications locaux à ajouter des contenus culturellement pertinents. Collectivement, ces tendances favorisent les fabricants agiles dont les pipelines de conception pivotent rapidement, soulignant comment la modularité logicielle et les voies de mise à jour dans le cloud l'emportent désormais sur la fidélité anthropomorphique lorsque les acheteurs évaluent les options sur le marché des robots sociaux.


Par composant :
logiciel et services dépassent le matériel dans la création de valeurLe matériel continue de générer 57,10% de la part du marché des robots sociaux, mais les capteurs banalisés et les ordinateurs monocarte compriment les marges chaque année. Les fournisseurs réagissent en introduisant des licences logicielles à plusieurs niveaux qui débloquent des compétences cognitives d'ordre supérieur telles que les conversations ancrées dans la mémoire ou la navigation autonome dans des allées de commerce de détail bondées. La taille du marché des robots sociaux attribuable aux abonnements logiciels devrait croître rapidement, alimentée par les revenus récurrents des packs de mise à jour syntaxique, des extensions de langue et des modules de thérapie spécialisés. Parallèlement, les services professionnels couvrant la cartographie des flux de travail, les audits de sécurité cloud et la formation du personnel gagnent en importance alors que les clients grand public exigent une intégration clés en main.
La migration ressemble aux changements passés dans les domaines des smartphones et des robots industriels : une fois le matériel standardisé stabilisé, la différenciation se déplace vers les écosystèmes de systèmes d'exploitation et les enveloppes de services. Pepper for Home 2.0 illustre ce paradigme, intégrant des fonctions de conversation par intelligence artificielle générative derrière des garde-fous de sécurité pour modérer le contenu, puis facturant aux utilisateurs un abonnement mensuel pour des packs de compétences premium car les mises à jour logicielles offrent des fonctionnalités visibles sans retrofits physiques, la valeur vie client augmente, renforçant les incitations des fournisseurs à prioriser la recherche en IA plutôt que l'innovation mécanique.
Par mobilité :
la domination des roues persiste tandis que les plateformes à pattes étendent leur portéeLes robots à roues détiennent 61,10% de la taille du marché des robots sociaux car les sols intérieurs lisses dominent les espaces de santé, d'éducation et de commerce de détail. Ces plateformes équilibrent l'efficacité énergétique avec la simplicité de maintenance, garantissant une disponibilité de 99% dans les environnements de service à plusieurs équipes. Pourtant, la locomotion à pattes prend de la vitesse à un CAGR de 33,30% à mesure que les actionneurs à couple dense et les algorithmes d'équilibre en temps réel mûrissent. Les hôpitaux qui explorent les lèves-personnes en chambre ou l'accompagnement en tournée de service nécessitent la capacité de monter des escaliers, un domaine dans lequel les unités à pattes excellent. Les premiers prototypes démontrent une précision de placement des pieds inférieure à 2 centimètres, répondant aux normes de sécurité pour les dispositifs en interaction avec les patients.
Les kiosques fixes restent pertinents dans les hubs de transit à fort trafic où la mobilité physique apporte peu de valeur ajoutée. Par exemple, un assistant Buddy fixe à l'aéroport Paris-Orly répond à 600 requêtes de passagers quotidiens avec des taux de satisfaction de 92%. Chaque archétype de mobilité cible donc des besoins situationnels distincts, mais la locomotion avancée élargira le total des déploiements adressables et rehaussera la barre technologique d'entrée pour les nouveaux entrants cherchant à pénétrer le marché des robots sociaux.
Par secteur d'utilisation final :
la santé reste en tête mais les segments commerciaux progressent rapidementLa santé contribue à 37,85% des revenus de 2025 alors que les assureurs approuvent les remboursements pour les alertes de détection des chutes et les conversations de rappel de médicaments. Les robots aident les cliniciens à animer des séances de stimulation cognitive, libérant 8 à 10 minutes par patient et par jour. Cependant, les déploiements dans le commerce de détail et l'hôtellerie progressent à un CAGR de 33,95% car les gestionnaires automatisent l'accueil, les demandes d'inventaire des rayons et la gestion des files d'attente. Une chaîne de supermarchés de taille moyenne en Corée du Sud a signalé que les robots d'interaction avec les clients ont réduit les temps d'attente de 18% et augmenté le panier moyen de 5%, entraînant des déploiements à l'échelle de la chaîne.
Les établissements d'enseignement exploitent des variantes de téléprésence pour inclure les élèves malades de longue durée dans la vie de la classe, tandis que les lieux de divertissement utilisent des fonctions interactives de danse et de quiz pour approfondir l'immersion des visiteurs. Les halls d'entreprises adoptent des guides mobiles qui escortent les visiteurs jusqu'aux salles de réunion, réduisant la charge de travail manuelle de la réception de 40%. Cette diversification signale que les volumes commerciaux pourraient bientôt éclipser les unités médicales, réalignant la dynamique concurrentielle au sein du marché des robots sociaux.
Analyse géographique
Marché des Robots Sociaux en Amérique du Nord
L'Amérique du Nord contrôle 38,20 % des revenus actuels grâce à la profondeur du capital-risque, aux subventions d'innovation étatiques et aux voies d'accélération de la FDA pour les dispositifs de bien-être. Le programme de compagnie à l'échelle de l'État de New York a enregistré une moyenne de 33 interactions quotidiennes par senior et un taux de satisfaction de 95 %, incitant d'autres États américains à émettre des appels d'offres similaires. Les réglementations en matière de confidentialité de la région sont moins strictes que le RGPD, permettant aux fournisseurs d'itérer plus rapidement sur les fonctionnalités logicielles, bien que les obligations HIPAA maintiennent les modules de dossiers médicaux sous un chiffrement strict et des pistes d'audit. Le Canada reflète les moteurs de la demande américaine, avec des ministères provinciaux de la santé finançant des flottes pilotes dans des communautés des Premières Nations éloignées pour pallier la pénurie de soignants.
Marché des Robots Sociaux en Asie-Pacifique
L'Asie-Pacifique est le moteur de croissance avec un CAGR de 33,78 %. Le gouvernement métropolitain de Tokyo finance des projets pilotes d'assistants soignants qui associent la location de robots à des programmes de formation des soignants, dans le but de réduire les déficits de personnel institutionnel de 10 % en cinq ans. Les clusters robotiques chinois de Shenzhen et Suzhou fournissent des composants optimisés en termes de coûts, permettant aux marques nationales de proposer des unités à des prix inférieurs de 25 % aux moyennes mondiales sans compromettre les capacités d'intelligence artificielle. Les opérateurs de télécommunications sud-coréens intègrent l'informatique en périphérie 5G dans les robots de centres commerciaux et d'aéroports, proposant des offres de robot en tant que service incluant des tableaux de bord d'analyse de données.
Marché des Robots Sociaux en Europe
L'Europe affiche une adoption régulière, équilibrée par une culture de conformité rigoureuse. Les hôpitaux en Allemagne ne déploient des unités de compagnie qu'après avoir passé des examens de comités d'éthique et des analyses d'impact sur la protection des données, ce qui allonge les cycles d'approvisionnement mais garantit une gouvernance robuste. L'initiative éducative TED-i en France, le plus grand déploiement de téléprésence financ par des fonds publics à ce jour, valide la rentabilité des robots de présence à distance dans l'enseignement ordinaire. Les systèmes nordiques de soins aux personnes âgées testent des robots à pattes mobiles pour les visites à domicile en terrain hivernal, indiquant que les facteurs climatiques influencent également les schémas d'adoption régionaux.

Paysage réglementaire
Les exigences de conformité pour les robots sociaux se durcissent dans les principales régions, car ces systèmes combinent l'interaction physique avec la collecte continue de données vocales, d'images et comportementales. Dans l'Union européenne, le règlement (UE) 2024/1689 (loi sur l'IA) ajoute des obligations fondées sur le risque pour les systèmes d'IA, et les robots couverts par les règles de sécurité des produits font également face à des exigences de conformité parallèles au titre de la législation relative aux machines. Cette double voie de conformité accroît la charge en matière de documentation, de transparence et de contrôles de sécurité pour les robots en contact avec les humains.
La Chine évolue vers une gouvernance plus spécifique des services anthropomorphes et à interaction émotionnelle. L'Administration du cyberespace de Chine (CAC) et d'autres départements ont publié les Mesures provisoires pour l'administration des services d'interaction anthropomorphe basés sur l'IA le 10 avril 2026 (entrées en vigueur le 15 juillet 2026), établissant des garde-fous pertinents pour les déploiements de robots conversationnels et compagnons. Les normes et cadres industriels façonnent également les référentiels de conception mondiaux, avec la norme ISO 13482:2014 largement référencée pour la sécurité des robots d'assistance à la personne et la norme ISO 31101:2023 encadrant la gestion de la sécurité des services d'application de robots de service dans des environnements non structurés. Aux États-Unis, des restrictions fédérales proposées en matière d'approvisionnement (par exemple, le S. 3275 du 119e Congrès) soulignent des considérations de sécurité nationale aux côtés des exigences de conformité en matière de confidentialité et de sécurité.
Analyse de la chaîne de valeur
La chaîne de valeur des robots sociaux va des composants électromécaniques amont (capteurs, actionneurs, modules de calcul, batteries, caméras et microphones) aux fabricants de robots en amont intermédiaire et aux fournisseurs de systèmes d'exploitation ou de frameworks (piles d'exploitation robotique, modèles vocaux et visuels, et moteurs de sentiment multimodaux). En aval, les intégrateurs et partenaires de distribution servent les prestataires de soins de santé, les opérateurs d'hôtellerie, les programmes éducatifs, ainsi que les partenaires télécoms ou cloud proposant le robot en tant que service. À mesure que le logiciel devient une couche de captation de valeur plus importante, les fournisseurs proposent de plus en plus des abonnements récurrents pour les compétences conversationnelles, les tableaux de bord de surveillance et les modules de localisation, soutenus par des services professionnels tels que la conception de flux de travail, les audits de cybersécurité, la formation du personnel et la gestion de flottes.
La normalisation et la fabrication à grande échelle deviennent également plus visibles tout au long de la chaîne. En février 2026, l'IEEE a approuvé la norme IEEE 7014.1 pour la conception éthique de l'IA empathique et partenaire, fournissant un point de référence pour la conception de l'interaction et les garde-fous. La Chine a également fait progresser la coordination industrielle grâce à un système national de normes pour la robotique humanoïde présenté en mars 2026 par un comité technique lié au MIIT, couvrant des domaines tels que la sécurité, l'éthique et les composants, ce qui aide à aligner les fournisseurs amont et les assembleurs vers des pièces plus interopérables et des conceptions prêtes pour la conformité. Sur le plan de la commercialisation, le lancement en juin 2026 par UBTECH de la série UWORLD U1, décrite comme des humanoïdes compagnons grandeur nature produits en masse avec un volume de commandes signalé au lancement, met en évidence comment la capacité, l'approvisionnement en composants et les réseaux de service après-vente deviennent des facteurs de différenciation décisifs pour les déploiements à grande échelle.
Paysage concurrentiel
Aucun fournisseur ne détient plus de 10% de parts, laissant le marché des robots sociaux modérément fragmenté. Les acteurs établis tels que SoftBank Robotics se concentrent sur la compatibilité avec l'open source ROS2, invitant des développeurs indépendants à ajouter des ensembles de compétences pour l'hôtellerie ou le commerce de détail qui élargissent les cas d'usage adressables. Blue Frog Robotics cultive une place de marché partenaire où les agences peuvent revendre des solutions de conciergerie basées sur Buddy sous des accords en marque blanche, élargissant la portée géographique sans investissement en capital direct. Intuition Robotics se positionne résolument dans le domaine de la santé, superposant des tableaux de bord conformes HIPAA et des modules d'analyse prédictive qui génèrent des revenus d'abonnement bien après l'installation initiale.
Les startups spécialisées dans la thérapie clinique, la rééducation orthophonique, l'intervention pour l'autisme ou la rééducation des compétences motrices post-AVC gagnent du terrain en obtenant des preuves évaluées par des pairs et des marquages CE, élevant les barrières à l'entrée autour des connaissances du domaine. La banalisation du matériel met sous pression les fabricants purs ; le succès repose sur des piles d'IA propriétaires, des écosystèmes de développeurs et des portefeuilles de services plutôt que sur la nouveauté électromécanique. Les alliances stratégiques entre les entreprises de robotique et les opérateurs télécoms, les fournisseurs de services cloud ou les canaux de dispositifs médicaux se multiplient, chaque participant recherchant des économies de bundle et des opportunités de monétisation des données.
Leaders du secteur des robots sociaux
SoftBank Robotics Group Corp.
Blue Frog Robotics SAS
Intuition Robotics Ltd.
Furhat Robotics AB
Amy Robotics Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Robots Sociaux
- SoftBank Robotics Group Corp.
- Blue Frog Robotics SAS
- Intuition Robotics Ltd.
- Furhat Robotics AB
- Amy Robotics Co. Ltd.
- Robotemi Ltd.
- OhmniLabs Inc.
- Hanson Robotics Ltd.
- PAL Robotics SL
- Wonder Workshop Inc.
- Double Robotics Inc.
- Pudu Robotics Inc.
- Savioke Inc.
- Kinova Inc.
- Blue Ocean Robotics ApS
- Embodied Inc.
- Movia Robotics Inc.
- Bionik Laboratories Corp.
- BotsAndUs Ltd.
- Inrobics Social Robotics SLL

Opportunités de marché et perspectives d'avenir
Un espace blanc s'ouvre autour des couches de capacités définies par logiciel qui permettent à une seule plateforme matérielle de servir plusieurs cas d'usage grâce à des ensembles de compétences téléchargeables, notamment lorsque les acheteurs privilégient des contrats de robot en tant que service regroupant mises à jour, support et contrôles de sécurité. Cette tendance est renforcée par les initiatives des fournisseurs vers une orchestration centralisée et des piles cognitives réutilisables à travers différents formats, comme Pudu Robotics présentant une architecture d'agent physique basée sur un modèle visuel-langage (« Un cerveau, plusieurs incarnations ») lors du WAIC 2026, et ASUS introduisant sa plateforme d'orchestration Maestro AI aux côtés de concepts de robots compagnons de service et domestiques lors du Computex 2026. Ces approches élargissent l'écosystème adressable pour les développeurs tiers, les intégrateurs et les partenaires d'applications verticales en déplaçant la différenciation de la mécanique vers le logiciel, la gouvernance des données et les outils de déploiement.
Les marchés publics et les voies liées au remboursement restent une piste concrète pour la mise à l'échelle, en particulier dans les soins aux personnes âgées et l'éducation, où des programmes financent déjà des déploiements, notamment le déploiement français TED-i de 1 750 unités de téléprésence Buddy et des programmes d'États américains positionnant les robots compagnons dans le cadre de l'assistance technologique liée à Medicaid. Dans le même temps, les régimes de conformité spécifiques à chaque région, tels que les mesures provisoires de la CAC chinoise entrant en vigueur le 15 juillet 2026 pour les services d'interaction anthropomorphe basés sur l'IA et les obligations de la loi sur l'IA de l'UE, stimulent la demande de dispositifs de capteurs conçus dès la conception pour protéger la confidentialité, de garde-fous de contenu, de pistes d'audit et de modes d'interaction avec consentement explicite, que les fournisseurs peuvent transformer en modules de conformité premium. Les signaux d'industrialisation issus des annonces de production de masse dans les humanoïdes destinés aux consommateurs, comme le lancement en juin 2026 par UBTECH de l'UWORLD U1 avec un prix divulgué en RMB et un nombre de commandes signalé au lancement, soulignent également l'opportunité pour les partenaires de financement, de service et d'opérations de flotte en aval qui réduisent le coût total de possession pour les institutions.
Recent Industry Developments in Marché des Robots Sociaux
- Mai 2026 : SoftBank Robotics a présenté ses robots de cuisine autonomes, STEAMA et FLAMA, lors du National Restaurant Association Show 2026 à Chicago. Ce lancement a élargi le portefeuille d'automatisation de la restauration de l'entreprise au-delà de l'interaction client, soutenant des déploiements groupés combinant engagement en salle et rendement en cuisine.
- Mars 2026 : Intuition Robotics a annoncé que son dispositif de soins par IA ElliQ était devenu disponible pour les bénéficiaires éligibles de Medicaid dans l'État de Washington. Cette évolution relie plus directement la robotique compagnon aux voies de financement des soins de santé publics, renforçant l'argument en faveur de déploiements à grande échelle incluant des tableaux de bord pour les aidants et des abonnements de service continus.
- Juin 2025 : Aldebaran Robotics, connue pour ses robots sociaux Pepper et NAO, est entrée en procédure de redressement. Cette situation a créé une incertitude pour les flottes installées et la continuité de la maintenance, tout en ouvrant la voie aux concurrents et intégrateurs pour poursuivre des cycles de remplacement et des reprises de service.


Marché des Robots Sociaux Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des robots sociaux couvre les robots conçus pour interagir avec les personnes par la conversation, les gestes et le guidage, et pour favoriser l'engagement social dans les foyers et les lieux publics. La valeur est comptabilisée comme les revenus générés par les ventes et les offres associées qui rendent ces robots utilisables pour le client final.
Exclusions du périmètre : les robots industriels utilisés principalement pour l'automatisation d'usine et les robots construits uniquement pour le prélèvement en entrepôt ou les tâches de fabrication sont exclus.
Aperçu de la segmentation
- Par type de produit
- Robots humanoïdes
- Robots animaliers/de compagnie
- Robots de téléprésence
- Autres types de produits
- Par composant
- Matériel
- Logiciel
- Services
- Par mobilité
- Stationnaire
- Mobile – À roues
- Mobile – À pattes/autre
- Par secteur d'utilisation final
- Santé
- Éducation
- Divertissement et médias
- Commerce de détail et hôtellerie
- Secteur public et entreprises
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Singapour
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier ce qu'est un robot social dans des déploiements réels, et où il est effectivement acheté et utilisé, afin que la frontière du marché reste pragmatique. Des sources publiques sont utilisées pour ancrer le contexte de la demande et l'orientation technologique, telles que les publications de la Fédération internationale de robotique, les indicateurs de l'OCDE et de la Banque mondiale, les bases de données de dispositifs de la FDA américaine pour les déploiements d'assistance et de soins pertinents, les ensembles de données Eurostat, et les publications de brevets des principaux offices de brevets.
Ensuite, nous extrayons des signaux structurés qui relient la demande aux dépenses, tels que les schémas d'importation et d'exportation, les notes de marchés publics et les programmes d'adoption rapportés par les ministères ou les agences municipales. Nous examinons également les dépôts d'entreprises, les présentations aux investisseurs, la documentation produit et la presse réputée pour comprendre la tarification et les modèles d'affaires, y compris le robot en tant que service, et pour saisir le calendrier des lancements. Pour les ventilations financières d'entreprises difficiles à obtenir et la cartographie des brevets, nous utilisons de manière sélective des abonnements payants pour les données financières et l'intelligence d'entreprise, les actualités et les données financières, ainsi que les bases de données de brevets. Les sources listées ici sont illustratives, et de nombreuses autres sources publiques et payantes sont également vérifiées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse de ce que nous observons dans les documents, en particulier sur ce que les acheteurs considèrent comme un robot social, les tailles types de transaction, et la part des revenus provenant du matériel par rapport au logiciel et aux services. Nous interrogeons un mélange de fabricants, de fournisseurs de composants, de distributeurs, d'intégrateurs de systèmes et d'acheteurs institutionnels dans les secteurs de la santé, de l'éducation, de l'hôtellerie et du commerce de détail, puis nous réconcilions les différences entre les régions afin que les hypothèses ne dérivent pas.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Dirigeants (CXO) : 17 % | APAC : 42 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 34 % |
| Petits acteurs : 22 % | Managers : 57 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Notre dimensionnement commence par une construction descendante du pool de demande qui relie les dépenses en robots sociaux aux lieux où les déploiements ont lieu, puis se décompose par région et par usage final en utilisant les schémas d'adoption observés dans l'activité des robots de service. Nous vérifions le modèle par des recoupements avec des approximations ascendantes sélectives, y compris des fourchettes de prix de vente moyens échantillonnées multipliées par des déploiements unitaires estimés dans quelques cas d'usage prioritaires, ainsi que des vérifications de canal sur la fréquence à laquelle le robot en tant que service est choisi par rapport à l'achat initial.
Les principales données d'entrée sur ce marché comprennent les signaux d'expédition de robots et de parc installé dans la robotique de service, la part de l'usage institutionnel dans les contextes de soins aux personnes âgées et d'éducation, les structures contractuelles typiques (abonnement contre vente en capital), la déflation du coût matériel pour les capteurs et le calcul, ainsi que le rythme des nouvelles capacités en interaction en langage naturel qui débloquent de nouveaux déploiements. Lorsqu'une vérification ascendante est incomplète pour les pays plus petits ou les fournisseurs plus modestes, nous combler l'écart en utilisant des ratios d'adoption proxy liés à la répartition par âge de la population, à la capacité hospitalière et de soins, et aux dépenses d'éducation, puis nous normalisons le résultat par rapport à l'enveloppe descendante.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios, car l'adoption peut bondir lorsque les programmes de marchés publics s'étendent ou lorsque les points de prix tombent sous les seuils des acheteurs. Les hypothèses de pénétration, de progression tarifaire et de déplacement du mix vers les services sont revues avec les retours d'entretiens, puis appliquées de manière cohérente année après année afin que la prévision soit reproductible.
Validation des données et cycle de mise à jour
Nous validons les résultats en triangulant plusieurs vérifications, afin que le chiffre final ne soit pas déterminé par une seule source de données. Les totaux du modèle sont comparés à des signaux indépendants tels que les tendances d'expédition de robots de service, les annonces de marchés publics et les commentaires sur le mix de revenus, puis les écarts inhabituels sont retravaillés jusqu'à ce que les moteurs soient clairs.
Avant validation finale, les chiffres passent par un examen étape par étape des analystes où les hypothèses, les conversions de devises et la logique de répartition sont examinées pour détecter les écarts par rapport aux pairs et aux schémas historiques. Si un lancement de produit majeur, un changement réglementaire ou un choc de demande est observé, les répondants sont recontactés pour confirmer ce qui a changé et comment cela doit être reflété. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Estimation du marché des robots sociaux par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les robots sociaux peuvent sembler très éloignées les unes des autres, car chaque éditeur trace différemment la frontière entre ce qui compte comme un robot social et ce qui est traité comme de la robotique de service adjacente. Les différences proviennent également de la manière dont les revenus sont comptabilisés, en particulier lorsque les abonnements, les services et les déploiements pilotes sont mélangés avec les ventes initiales de robots.
Les principaux moteurs d'écart se situent généralement dans le périmètre et la logique tarifaire. Certaines estimations regroupent la téléprésence, la réadaptation ou des produits ludiques sans règle cohérente sur le fait que le produit soit principalement utilisé pour l'interaction sociale, puis appliquent des courbes de prix agressives même lorsque les budgets de marchés publics restent fixes. Les choix de calendrier comptent également, car les dates de conversion des devises et le rythme d'actualisation peuvent modifier le chiffre de l'année en cours lorsqu'une croissance rapide est en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,40 milliards USD (2026) | |
| Suiveur de secteur A | 7,66 milliards USD (2025) | Utilise une année de référence différente et tend à regrouper les composants et les utilisateurs finaux de manière plus large, ce qui peut sous-estimer les contrats à forte composante de service lorsque les revenus sont reconnus dans le temps. |
| Cabinet de recherche spécialisé B | 7,40 milliards USD (2026) | S'appuie sur un ensemble plus restreint de types de robots inclus et applique des prix moyens uniformes entre les régions, ce qui peut manquer les dépenses institutionnelles plus élevées observées dans les déploiements de soins et d'éducation. |
En suivant les principaux contextes de déploiement, les évolutions du mix tarifaire et les déclencheurs d'actualisation, Mordor Intelligence maintient la frontière du robot social liée aux cas d'usage centrés sur l'interaction et évite de mélanger des catégories d'automatisation adjacentes. L'écart observé dans le tableau reflète principalement le choix de l'année de référence, ce qui est inclus comme robot social, et la manière dont les revenus récurrents sont traités, autant de choix qui modifient sensiblement le total.


Questions clés auxquelles répond le rapport
Quel niveau de revenus le marché des robots sociaux atteindra-t-il d'ici 2031 ?
Les prévisions publiées montrent que la taille du marché des robots sociaux devrait atteindre 40,23 milliards USD d'ici 2031 à un CAGR de 31,1%.
Quelle région connaît la croissance la plus rapide en matière de déploiements de robots sociaux ?
L'Asie-Pacifique enregistre le CAGR le plus élevé à 33,78% jusqu'en 2031, portée par le vieillissement de la population japonaise et les importantes subventions publiques.
Quel segment d'utilisation final génère actuellement la plus grande demande de robots ?
La santé est en tête avec 37,85% des revenus de 2025 grâce à une large adoption dans les soins aux personnes âgées, la rééducation et les programmes de santé mentale.
Comment les fournisseurs font-ils évoluer leurs modèles de revenus ?
Les fournisseurs mettent désormais l'accent sur les abonnements logiciels et les services professionnels qui ajoutent des revenus récurrents au-delà de la vente initiale de matériel.
Quel est le principal obstacle qui ralentit l'adoption parmi les petites entreprises ?
Le coût total de possession élevé face à un retour sur investissement incertain reste le frein le plus fort, en particulier là où les subventions en capital initiales sont absentes.
Dernière mise à jour de la page le:



