
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
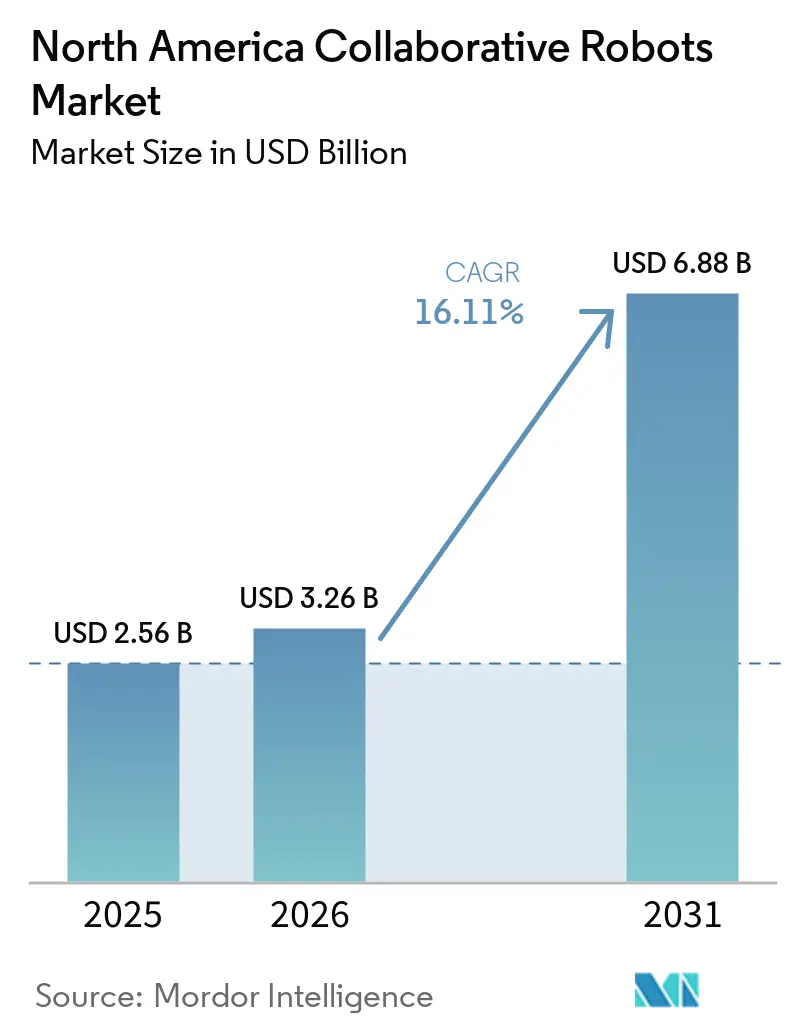
| Taille du marché de l'année de base (2025) | 2.56 Milliards de dollars |
| Taille du Marché (2026) | 3.26 Milliards de dollars |
| Taille du Marché (2031) | 6.88 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.11 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robots collaboratifs en Amérique du Nord par Mordor Intelligence
La taille du marché des robots collaboratifs en Amérique du Nord devrait passer de 2,56 milliards USD en 2025 à 3,26 milliards USD en 2026 et devrait atteindre 6,88 milliards USD d'ici 2031, à un CAGR de 16,11 % sur la période 2026-2031. Les incitations au rapatriement industriel, les pénuries de main-d'œuvre persistantes et la simplification de l'interaction homme-robot convergent pour positionner le marché des robots collaboratifs en Amérique du Nord comme un pilier structurel de la modernisation de la fabrication régionale. Les subventions fédérales couvrant jusqu'à 40 % des dépenses d'automatisation qualifiées réduisent les délais de retour sur investissement à moins de 18 mois, même pour les petites et moyennes entreprises. Les constructeurs automobiles de premier rang et les fabricants de semi-conducteurs élargissent leurs commandes au-delà des cellules pilotes, signalant que les cobots sont passés de l'expérimentation aux budgets d'équipements d'investissement de base. Les fournisseurs, quant à eux, intègrent des contrôleurs d'IA en périphérie qui apprennent des tâches en quelques heures plutôt qu'en quelques semaines, créant un flux de revenus logiciels récurrents qui pourrait dépasser les ventes de matériel avant la fin de la décennie.
Principaux enseignements du rapport
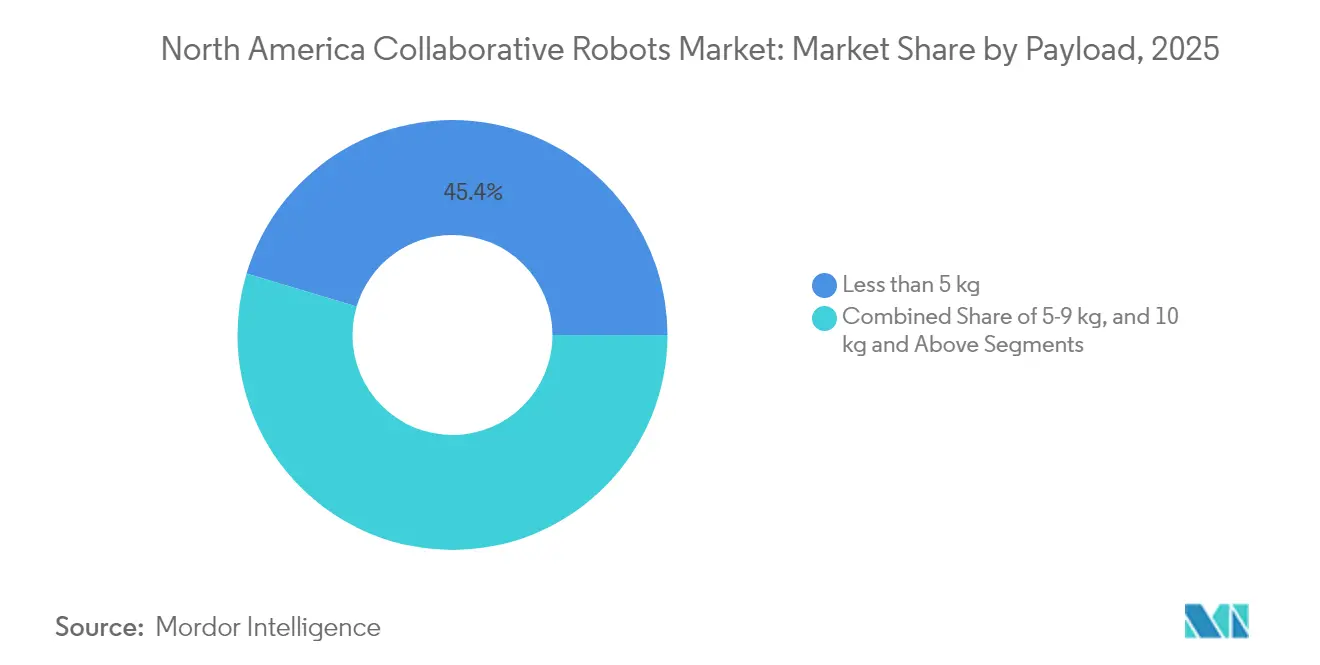
- Par charge utile, les unités évaluées à moins de 5 kg ont capturé 45,38 % de la part de marché des robots collaboratifs en Amérique du Nord en 2025, tandis que les charges utiles de 10 kg et plus devraient se développer à un CAGR de 17,65 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique et les semi-conducteurs ont représenté 36,95 % des revenus en 2025 ; l'alimentation et les boissons devrait croître à un CAGR de 16,44 % jusqu'en 2031.
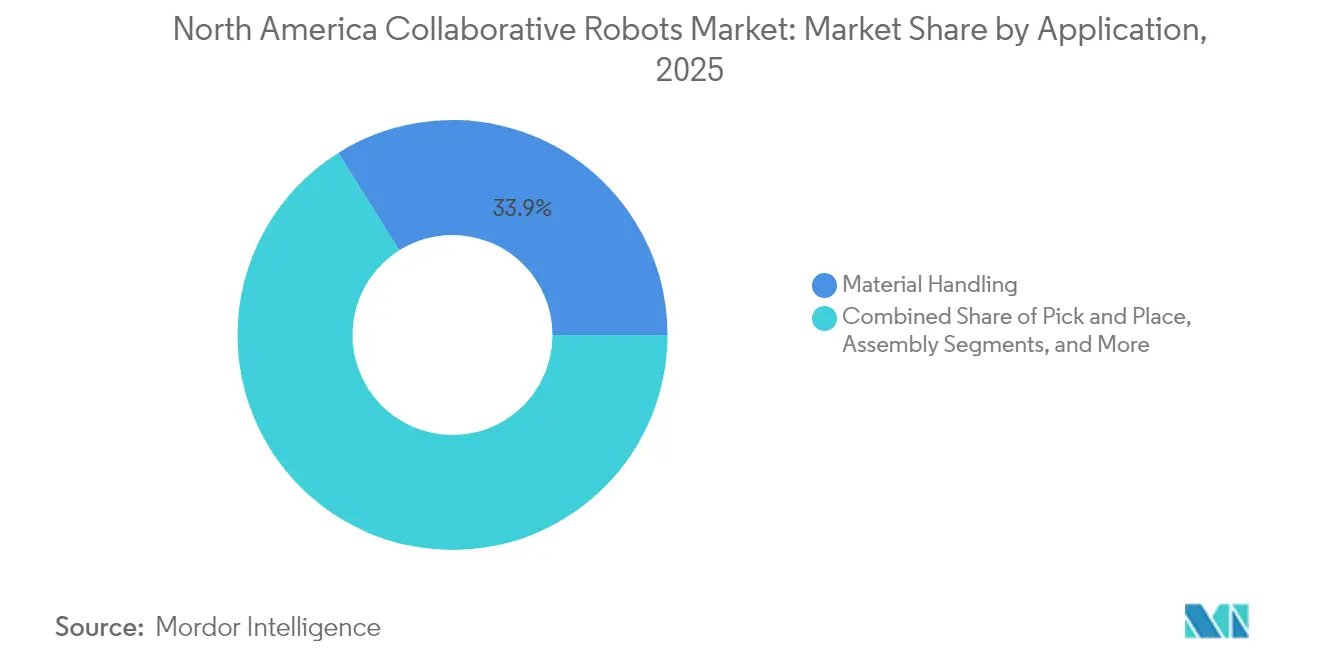
- Par application, la manutention des matériaux détenait 33,92 % de la taille du marché des robots collaboratifs en Amérique du Nord en 2025, tandis que les tâches d'assemblage progressent à un CAGR de 16,90 %.
- Par composant, le matériel a représenté 51,64 % des revenus de 2025, mais le logiciel progresse à un CAGR de 18,82 % jusqu'en 2031.
- Par pays, les États-Unis ont représenté 78,55 % des revenus de 2025, tandis que le Mexique est le pays à la croissance la plus rapide avec un CAGR de 17,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'automatisation dans les processus de fabrication | +6.2% | États-Unis, Mexique, Canada | Moyen terme (2 à 4 ans) |
| Retour sur investissement élevé rendu possible par un déploiement simplifié | +4.8% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Avancées rapides en informatique en périphérie et intégration de l'intelligence artificielle | +5.1% | États-Unis, avec répercussions au Mexique | Moyen terme (2 à 4 ans) |
| Hausse des coûts de main-d'œuvre et pénuries de main-d'œuvre dans tous les secteurs | +5.4% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Adoption des robots collaboratifs dans les opérations d'agriculture de précision | +2.3% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Subventions d'incitation au rapatriement des lignes d'assemblage électronique | +3.7% | États-Unis, Mexique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'automatisation dans les processus de fabrication
Les fabricants qui rapatrient des lignes d'Asie doivent équilibrer débit et flexibilité. Les cobots permettent un réoutillage rapide sans cages, satisfaisant ce double impératif. La Commission spéciale sur l'intelligence artificielle de la Chambre des représentants a recommandé en 2024 un budget de 500 millions USD par an pour des projets pilotes de collaboration homme-robot, accélérant les déploiements en phase initiale.[1] L'expansion de Yaskawa sur 185 000 pieds carrés aux États-Unis souligne la confiance des fournisseurs dans la pérennité des commandes. En conséquence, le marché des robots collaboratifs en Amérique du Nord s'étend au-delà des usines de rang un vers les sous-traitants ruraux qui manquaient auparavant d'accès à l'expertise en robotique.
Retour sur investissement élevé rendu possible par un déploiement simplifié
Les suites de conception par glisser-déposer et les préhenseurs pré-conçus permettent désormais aux ateliers d'intégrer une cellule cobot en moins de 48 heures, contre 6 à 12 semaines auparavant. Le bundle GoFa-Vention d'ABB a réduit les coûts de main-d'œuvre d'installation de 60 à 70 % pour les premiers adoptants. La réduction des coûts d'intégration ouvre des cas d'usage avec des tailles de lots inférieures à 100 unités, permettant au marché des robots collaboratifs en Amérique du Nord de pénétrer des segments autrefois jugés trop petits pour l'automatisation.
Avancées rapides en informatique en périphérie et intégration de l'intelligence artificielle
L'inférence sur l'appareil transforme les cobots en collaborateurs adaptatifs qui optimisent les trajectoires en temps réel. Le logiciel MotionPlus de Universal Robots a réduit la variabilité du temps de cycle de 18 % lors d'essais d'assemblage multi-bras. Les centres de recherche de la Fondation nationale des sciences financent des bancs d'essai de fabrication assistée par intelligence artificielle, ancrant le marché des robots collaboratifs en Amérique du Nord dans des pôles d'innovation soutenus par les pouvoirs publics fédéraux.
Hausse des coûts de main-d'œuvre et pénuries de main-d'œuvre dans tous les secteurs
Les salaires médians dans la fabrication ont augmenté de 4,8 % en 2024, renforçant la pression pour automatiser les tâches à fort taux d'accidents. L'agencement de l'usine de batteries de Toyota au Kentucky montre comment les cobots gèrent les manutentions répétitives tandis que les techniciens s'occupent des diagnostics. Le marché des robots collaboratifs en Amérique du Nord fonctionne donc comme un multiplicateur de main-d'œuvre plutôt qu'un substitut direct à l'emploi, atténuant la résistance syndicale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Capacités limitées de charge utile et de vitesse par rapport aux robots traditionnels | -2.1% | États-Unis, Canada, Mexique | Moyen terme (2 à 4 ans) |
| Coûts initiaux élevés d'intégration et de formation pour les PME | -1.8% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Ambiguïté des normes de l'OSHA créant des goulots d'étranglement en matière de certification | -1.4% | États-Unis | Court terme (≤ 2 ans) |
| Vulnérabilités en cybersécurité dans les systèmes d'exploitation de robots à code source ouvert | -0.9% | États-Unis, avec répercussions au Canada | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Capacités limitées de charge utile et de vitesse par rapport aux robots traditionnels
Les limites de force de la norme ISO/TS 15066 plafonnent la plupart des cobots à une charge utile de 35 kg et une vitesse de 1,5 m/s, excluant des applications telles que le soudage de caisse en blanc ou l'alimentation de presses. Les bras traditionnels gèrent encore 88,4 % des installations automobiles.[2] Les cellules hybrides associant des robots lourds avec cage et des cobots augmentent les besoins en espace au sol, diluant certains avantages de flexibilité et ralentissant la pénétration du marché des robots collaboratifs en Amérique du Nord dans les ateliers de presses traditionnels.
Coûts initiaux élevés d'intégration et de formation pour les PME
Les outillages en bout de bras, les systèmes de vision et la reconception des processus peuvent dépasser 50 000 USD par cellule. Une enquête du Institut national des normes et de la technologie de 2024 a révélé que 62 % des petits fabricants considèrent encore les services d'intégration comme le principal obstacle. Les programmes d'extension gouvernementaux forment moins de 5 000 opérateurs par an, créant un goulot d'étranglement temporaire à l'adoption qui freine la croissance à court terme du marché des robots collaboratifs en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par charge utile :
la miniaturisation maintient la domination des unités de moins de 5 kgLes cobots de moins de 5 kg ont capturé 45,38 % de la part de marché des robots collaboratifs en Amérique du Nord en 2025, portés par l'assemblage électronique en salle blanche qui valorise les encombrements compacts et les limites de force douces. Le modèle de 30 kg de Standard Bots, lancé en 2025, signale l'intention des fournisseurs de pénétrer la palettisation plus lourde, indiquant un brouillage des segments. À terme, les fournisseurs proposeront des bras modulaires permettant aux utilisateurs finaux d'échanger des articulations et d'étendre la portée, renforçant le discours de scalabilité qui alimente le marché des robots collaboratifs en Amérique du Nord.
La demande d'unités de 10 kg et plus, dont la croissance est prévue à un TCAC de 17,65 %, provient de la palettisation alimentaire et de l'alimentation de machines où le risque ergonomique oriente les budgets d'automatisation. La pile de télésurveillance mosaixx de KUKA réduit les visites de maintenance, diminuant le coût total de possession et attirant les transformateurs multi-sites. À mesure que les conceptions à haute charge utile arrivent à maturité, la taille du marché des robots collaboratifs en Amérique du Nord pour les unités à usage intensif pourrait dépasser 1,12 milliard USD d'ici 2031.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation final :
l'alimentation et les boissons prend la tête de la croissanceL'électronique a conservé 36,95 % des revenus en 2025 grâce aux tâches de manipulation de plaquettes et de liaison de puces qui exigent une exploitation sans particules. Néanmoins, l'alimentation et les boissons affiche un CAGR de 16,44 % jusqu'en 2031, remodelant le marché des robots collaboratifs en Amérique du Nord alors que les transformateurs font face aux exigences d'hygiène et à un taux de rotation annuel de 50 % sur les lignes d'emballage.
La logistique, les produits pharmaceutiques et l'aérospatiale forment une cohorte émergente, progressant collectivement à mesure que les centres de distribution déploient des cobots pour la préparation de commandes. La conformité aux règles de sécurité alimentaire ISO 22000 et aux contrôles préventifs de la FSMA accélère l'adoption, garantissant que le marché des robots collaboratifs en Amérique du Nord se diversifie entre les secteurs verticaux.
Par application :
l'assemblage réduit l'écart avec la manutentionLa manutention a représenté 33,92 % du chiffre d'affaires 2025, reflétant les gains précoces en palettisation et alimentation de machines. L'assemblage est prévu de croître à un TCAC de 16,90 %, soutenu par des optimiseurs de cinématique inverse qui réduisent le temps de cycle de 12 %, rendant les cobots viables pour les opérations à cadence rapide. Des effecteurs terminaux riches en capteurs permettent aux cobots de réaliser des emmanchements à force ou d'appliquer des couples dans une plage de ±3 %, autrefois réservée aux portiques de précision.
Alors que les fournisseurs livrent des offres logicielles spécifiques à chaque tâche, les acheteurs paient de plus en plus pour des résultats garantis de temps de cycle, déplaçant la création de valeur du matériel vers les licences récurrentes et élargissant la taille du marché des robots collaboratifs en Amérique du Nord allouée aux modules numériques complémentaires.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par composant :
la monétisation des logiciels redessine la structure des revenusLe matériel représentait 51,64 % des ventes 2025, mais le logiciel progresse à un TCAC de 18,82 % grâce aux tableaux de bord en nuage et aux algorithmes de maintenance prédictive. Le niveau d'abonnement d'ABB pour les cobots de soudage répartit les coûts sur la durée de vie de l'actif, un modèle désormais repris par le mosaixx de KUKA et le futur module d'optimiseur d'intelligence artificielle de Yaskawa.
Les revenus de services, traditionnellement ponctuels, migrent vers des contrats de support pluriannuels. À mesure que les marges sur les ventes de métal s'amincissent, les fournisseurs s'appuient sur les analyses de données pour maintenir leur différenciation, renforçant la part du logiciel dans le marché des robots collaboratifs en Amérique du Nord.
Analyse géographique
Marché des Robots Collaboratifs en Arizona et dans le Midwest des États-Unis
Les États-Unis contrôlaient 78,55 % du marché des robots collaboratifs en Amérique du Nord en 2025, soutenu par les usines de semi-conducteurs en Arizona et les pôles automobiles dans le Midwest. Les crédits budgétaires du Sénat pour 2025-2026 allouent 1,5 milliard USD aux subventions d'intégration de cobots, soutenant la demande pendant la période de ralentissement macroéconomique. L'expansion de Yaskawa America, Inc. au Wisconsin pour 180 millions USD double la capacité nationale et réduit les délais de livraison, renforçant la résilience de l'approvisionnement.
Marché des Robots Collaboratifs au Mexique
Le Mexique, en expansion à un TCAC de 17,95 % jusqu'en 2031, bénéficie du rapprochement géographique de la production d'électronique et de pièces automobiles. Les incitations gouvernementales ciblent les lignes d'assemblage à haute valeur ajoutée, et les cobots comblent les lacunes en main-d'œuvre sans augmentation proportionnelle des effectifs. Les fournisseurs répondent en établissant des dépôts de pièces à Monterrey et à Querétaro, signalant un engagement à long terme envers le marché des robots collaboratifs en Amérique du Nord au sud de la frontière.
Marché des Robots Collaboratifs au Canada
Le Canada reste plus modeste mais stable, porté par les transformateurs alimentaires de l'Ontario et du Québec qui tirent parti des subventions provinciales à l'automatisation. L'adoption claire de la norme ISO/TS 15066 par les organismes de réglementation en matière de sécurité au travail raccourcit les cycles de certification, faisant du Canada un banc d'essai pour les conceptions de cobots en acier inoxydable hygiénique. Bien que sa base industrielle soit modeste, la concentration du Canada sur le sous-assemblage aérospatial et l'emballage alimentaire en chaîne du froid offre des niches à haute marge au sein du marché plus large des robots collaboratifs en Amérique du Nord.
Paysage réglementaire
Les déploiements de robots collaboratifs en Amérique du Nord continuent d'être façonnés principalement par des normes de sécurité consensuelles et des attentes en matière d'application sur le lieu de travail, plutôt que par une seule règle fédérale spécifique aux cobots. Aux États-Unis, les directives de l'OSHA pour les systèmes de robots industriels encadrent les responsabilités des employeurs autour de l'évaluation des risques, de la protection et des pratiques de travail sécuritaires, tandis que les normes ANSI/RIA définissent la référence technique dominante utilisée par les intégrateurs et les utilisateurs finaux dans la documentation des risques.
Une mise à jour majeure des normes est la publication de l'ANSI/A3 R15.06-2025 (octobre 2025), qui remplace l'ANSI/RIA R15.06-2012 et s'aligne plus directement sur l'ISO 10218-1/2:2025. Cette mise à jour déplace l'accent de la certification d'un produit « robot collaboratif » vers la validation d'une « application collaborative » par une évaluation des risques et des limites documentées. Sur le plan des politiques, la législation fédérale proposée en 2026 (H.R. 7334 et le projet de loi connexe au Sénat S. 4686) visant à établir une National Commission on Robotics témoigne d'une attention gouvernementale croissante à la compétitivité, aux incitations pour la main-d'œuvre et aux risques liés à la chaîne d'approvisionnement pour les acheteurs et fournisseurs de robotique et d'automatisation.
Analyse de la chaîne de valeur
La chaîne de valeur va des fournisseurs de composants, notamment les servomoteurs, les moteurs, les encodeurs, les contrôleurs à sécurité intégrée, la vision industrielle, les capteurs de force-couple et les éléments mécaniques de précision tels que les réducteurs harmoniques et les réducteurs RV, jusqu'aux fabricants de cobots (OEM). Une large couche d'intégration configure ensuite l'outillage en bout de bras, les fonctions de protection et de sécurité, ainsi que les logiciels d'application.
La distribution combine les ventes directes des OEM aux grands fabricants avec des canaux pilotés par l'écosystème qui proposent des cellules de travail préconçues pour les PME, ainsi que des services de formation, de mise en service et de cycle de vie tels que la maintenance, les pièces détachées et les mises à jour logicielles. En 2026, les contraintes de mise à l'échelle ont été les plus visibles au niveau des composants mécaniquement précis, les rapports du secteur indiquant de longs délais pour les actionneurs et les réducteurs, les fournisseurs fonctionnant proche de leur capacité maximale. Cela accroît l'importance de l'approvisionnement alternatif, de la conception axée sur la disponibilité, de la sous-traitance de fabrication, et des partenariats qui rapprochent la fabrication et le sous-assemblage des marchés finaux. On peut citer l'exemple de Flex qui étend son partenariat de fabrication avec Teradyne Robotics (marques Universal Robots et Mobile Industrial Robots) en avril 2026 pour soutenir la montée en échelle de l'automatisation intelligente, et de Kawasaki Robotics qui élargit sa collaboration avec Dexterity en juin 2026 pour faire progresser les systèmes logistiques d'IA physique construits autour des plateformes de bras Kawasaki.
Paysage concurrentiel
Concentration du Marché
La concentration du marché est modérée. ABB, Universal Robots et FANUC ont ensemble détenu environ 45 % des expéditions d'unités en 2024, la part restante étant répartie entre KUKA, Yaskawa, Doosan et des acteurs nationaux émergents. La concurrence pivote sur les enveloppes de charge utile, la planification de trajectoire pilotée par l'intelligence artificielle et la portée des écosystèmes. L'accélérateur alimenté par NVIDIA de Universal Robots a réduit le temps d'intégration de 30 %, tandis que le contrôleur certifié IEC 62443 de FANUC répond aux exigences de cybersécurité dans les secteurs pharmaceutique et de la défense.
Standard Bots cible les opportunités liées à la politique d'achat américain avec son modèle de 30 kg fabriqué à New York. La division numérique dédiée de KUKA reflète le pivot stratégique vers les revenus récurrents à mesure que le matériel se banalise. Les portefeuilles de propriété intellectuelle dans la détection de force-couple élèvent les barrières à l'entrée, mais le progiciel intermédiaire ROS2 réduit les coûts de développement pour les jeunes entreprises, favorisant un renouvellement sain et maintenant l'innovation dans le secteur des robots collaboratifs en Amérique du Nord.
Les stratégies tournent de plus en plus autour de la monétisation des plateformes. Le partenariat d'ABB avec Vention permet des cellules prêtes à l'emploi pour les ateliers, tandis que le mosaixx de KUKA permet des mises à jour à distance, reflétant les tendances du nuage dans l'internet industriel des objets. Les fournisseurs cherchant à fidéliser les communautés de développeurs, l'orchestration des écosystèmes plutôt que la cinématique des bras est en train d'émerger comme le champ de bataille décisif sur le marché des robots collaboratifs en Amérique du Nord.
Acteurs leaders du secteur des robots collaboratifs en Amérique du Nord
-
ABB Ltd.
-
Universal Robots A/S
-
FANUC Corporation
-
Techman Robot Inc.
-
AUBO (Beijing) Robotics Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Robots Collaboratifs en Amérique du Nord Entreprises couvertes dans ce rapport
- ABB Ltd.
- Universal Robots A/S
- FANUC Corporation
- Techman Robot Inc.
- AUBO (Beijing) Robotics Technology Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Precise Automation, Inc.
- SIASUN Robot and Automation Co., Ltd.
- Staubli International AG
- OMRON Corporation
- Seiko Epson Corporation (Epson Robots)
- Festo SE and Co. KG
- KUKA Aktiengesellschaft
- Doosan Robotics Inc.
- Hanwha Precision Machinery Co., Ltd.
- Yaskawa America, Inc.
- DENSO WAVE INCORPORATED
- Robotiq Inc.
- Neura Robotics GmbH
Lire l’analyse des entreprises de robots collaboratifs en amérique du nord
Opportunités de marché et perspectives d'avenir
La localisation des centres de fabrication et d'exploitation de robotique à travers les États-Unis crée des espaces de croissance pour les fournisseurs régionaux, les intégrateurs et les partenaires de formation, à mesure que les fournisseurs développent une capacité et une infrastructure de support plus proches des clients. En 2026, FANUC America a annoncé un investissement de 90 millions USD pour une installation de 840 000 pieds carrés dans le Michigan afin d'augmenter sa capacité de fabrication de robots, et Universal Robots (Teradyne Robotics) a fait progresser ses plans pour un centre d'opérations américain à Wixom, dans le Michigan, combinant les fonctions de fabrication, de service et de formation. Ensemble, ces initiatives favorisent des délais plus courts et un engagement d'ingénierie applicative plus étroit avec les acheteurs de l'automobile, de l'électronique et de l'industrie générale.
Les opportunités se déplacent également vers des solutions standardisées à déploiement rapide et des cellules de travail à forte composante logicielle, où les acheteurs privilégient le délai de mise en service et la reproductibilité sur plusieurs sites. FANUC America a mis en avant des systèmes préconçus basés sur CRX pour un déploiement rapide lors d'Automate 2026, et ABB a élargi son portefeuille de cobots avec la gamme PoWa sur OmniCore. À mesure que les normes évoluent vers une conformité centrée sur l'application (ANSI/A3 R15.06-2025), la demande augmente pour les intégrateurs et les écosystèmes OEM capables de fournir des évaluations documentées des risques d'application collaborative, des fonctions de sécurité validées, et une maintenance continue des contrôleurs et logiciels alignée sur la cybersécurité.
Développements industriels récents dans Marché des Robots Collaboratifs en Amérique du Nord
- Juillet 2026 : ABB Robotics a introduit le chariot élévateur autonome Flexley Stack F712 utilisant la navigation vSLAM dans le cadre de son portefeuille de robots mobiles. Ce lancement renforce les récits d'interopérabilité entre les AMR d'intralogistique et les bras robotisés, soutenant des flux de travail de mouvement de matériel intégrés qui complètent les cellules de travail basées sur des cobots.
- Décembre 2025 : Universal Robots a annoncé son intention d'ouvrir un nouveau centre d'opérations américain à Wixom, dans la région métropolitaine de Detroit, Michigan, combinant fabrication, service et formation pour les opérations en Amérique du Nord. Ce centre ajoute une capacité régionale et un support de proximité client qui peuvent réduire les cycles de déploiement et élargir la couverture d'ingénierie applicative.
- Novembre 2024 : KUKA a déployé sa plateforme cloud mosaixx pour la surveillance de flotte et la maintenance prédictive. Cette plateforme approfondit la couche logicielle et de connectivité autour des cobots déployés, soutenant des modèles de service récurrents et une visibilité multi-sites pour les utilisateurs finaux.
Marché des Robots Collaboratifs en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Nous dimensionnons le marché des robots collaboratifs en Amérique du Nord comme le chiffre d'affaires généré par les systèmes de cobots et les logiciels et services directement associés vendus à des fins industrielles et commerciales aux États-Unis, au Canada et au Mexique.
Exclusions du périmètre : Nous excluons les robots industriels traditionnels qui ne sont pas conçus pour une collaboration homme-robot sécurisée, ainsi que les outils informatiques généraux d'usine qui ne sont pas vendus dans le cadre d'une solution cobot.
Aperçu de la Segmentation
- Par charge utile
- Moins de 5 kg
- 5-9 kg
- 10 kg et plus
- Par secteur d'utilisation final
- Électronique/semi-conducteurs et FPD
- Automobile
- Alimentation et boissons
- Autres secteurs d'utilisation final
- Par application
- Manutention
- Prélèvement et placement
- Assemblage
- Autres applications (palettisation/dépalettisation, soudage, peinture, tri, positionnement, etc.)
- Par composant
- Matériel
- Logiciel
- Services
- Par pays
- États-Unis
- Canada
- Mexique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a commencé par la cartographie de ce qui est expédié, installé et réglementé pour les robots collaboratifs, puis par la mise en relation de ces signaux avec les dépenses dans la fabrication nord-américaine. Des sources publiques telles que la Fédération Internationale de Robotique (IFR), le Bureau du recensement des États-Unis (y compris les séries sur la fabrication et le commerce), Statistique Canada et l'INEGI du Mexique ont été utilisées pour ancrer les tendances de production industrielle et l'intensité de l'automatisation.
Nous avons également consulté des sources telles que les statistiques commerciales de l'USITC pour les schémas d'importation liés à la robotique, l'OSHA et les organismes de normalisation pour les signaux de sécurité influençant l'adoption, ainsi que des revues scientifiques de robotique pour la maturité des applications et les références de performance. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour suivre les évolutions de la composition, telles que les systèmes à charge utile plus élevée, l'intégration de logiciels et la pénétration des services. Dans certains cas, des abonnements payants pour les données financières des entreprises, les bases de données de brevets et les vues au niveau des expéditions import-export ont été utilisés pour vérifier l'exposition des fournisseurs et l'activité des produits. Les sources répertoriées ici sont illustratives, et de nombreux documents publics et bases de données supplémentaires ont été examinés à des fins de recoupement et de clarification.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de la part des dépenses en robots qui est véritablement collaborative, et de ce qui est comptabilisé comme matériel par opposition aux logiciels et services au point de vente. Nous avons échangé avec un ensemble de fabricants, d'intégrateurs de systèmes, de distributeurs et d'utilisateurs finaux aux États-Unis, au Canada et au Mexique afin de vérifier les hypothèses sur les prix, l'utilisation et les cycles de modernisation par rapport aux comportements d'achat réels. Lorsque les données documentaires semblaient incohérentes, des discussions de suivi ont été utilisées pour confirmer si la différence provenait de la composition des applications (par exemple, la surveillance de machines par rapport à l'assemblage) ou du calendrier de déploiements multi-sites à grande échelle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 43 % |
| Acteurs de plus petite taille : 14 % | Managers : 44 % |
Dimensionnement du Marché et Prévisions
Notre modèle part d'une reconstruction descendante de la demande, dans laquelle les dépenses d'automatisation industrielle, l'intensité d'adoption des robots et la pénétration des robots collaboratifs par les secteurs clés sont utilisées pour construire un bassin de demande réaliste pour l'Amérique du Nord. Ce résultat est ensuite testé à l'aide d'approximations ascendantes sélectives, notamment des fourchettes de prix de vente moyen (ASP) par classe de charge utile, des ratios intégration/matériel et des vérifications de canaux sur les tailles de commandes typiques, qui sont ensuite utilisés pour ajuster les totaux lorsque les volumes implicites semblent incorrects.
Les données importantes dans ce marché comprennent les évolutions de la composition par charge utile (moins de 5 kg par rapport aux charges utiles plus élevées), la répartition des applications telles que la manutention des matériaux, la prise et le placement, et l'assemblage, ainsi que la part des déploiements dans les lignes d'électronique, d'automobile et de transformation alimentaire. Nous suivons également des indicateurs tels que les tendances de la production manufacturière, les nouvelles capacités ajoutées dans les secteurs à forte automatisation et le rythme des modernisations axées sur la sécurité qui facilitent l'adoption des cobots dans les usines existantes. Pour les prévisions, une analyse de scénarios est utilisée autour des cycles de dépenses d'investissement et du rythme d'adoption, et les scénarios sont reliés aux avis d'experts sur les délais de livraison, la progression des ASP et les taux d'intégration des logiciels et services. Si un signal ascendant est incomplet pour un pays ou une application, nous comblons le manque en utilisant des ratios de proxy conservateurs issus de profils d'utilisateurs finaux similaires, puis nous revérifions l'hypothèse lors d'entretiens.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par triangulation à travers plusieurs points de contrôle, de sorte que les revenus implicites s'alignent sur les signaux d'adoption, les fourchettes de prix et le rythme des nouvelles installations. Des vérifications de variance sont effectuées au niveau national, puis réexaminées au niveau des applications et des utilisateurs finaux pour détecter les valeurs aberrantes, suivies d'une deuxième révision par un analyste avant validation.
Le modèle est également comparé à des signaux indépendants tels que l'activité manufacturière, les mouvements commerciaux pour les catégories liées à la robotique et les cycles d'investissement visibles publiquement dans les secteurs à forte intensité d'automatisation. Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants modifient les attentes en matière de prix, d'offre ou de demande. Avant la livraison, nous effectuons une dernière vérification pour intégrer les dernières publications publiques et tout nouveau retour primaire afin que les clients reçoivent une vue actualisée.
Taille du Marché des Robots Collaboratifs en Amérique du Nord selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les chiffres publiés pour les cobots en Amérique du Nord ne correspondent pas toujours, et l'écart provient généralement de ce qui est comptabilisé comme chiffre d'affaires cobot et de la manière dont la géographie est traitée. Les différences dans l'inclusion ou non des logiciels et services, et dans la conversion des expéditions en chiffre d'affaires à l'aide de fourchettes d'ASP réalistes, influencent également la valeur finale.
Les principaux facteurs d'écart que nous avons observés étaient les choix de périmètre (systèmes cobot uniquement par rapport à tous les robots industriels), la couverture des composants (matériel uniquement par rapport au matériel plus les logiciels et services) et le calendrier des hypothèses de change et d'inflation lors de la conversion des valeurs en USD. Certaines estimations s'appuient également sur un seul scénario de base sans vérifier si les unités implicites s'alignent sur les signaux d'automatisation industrielle, ce qui peut gonfler les années à forte croissance. Une construction de chiffre d'affaires plus étroite et spécifique aux composants, qui reste liée aux déploiements nord-américains et est actualisée avec des vérifications récentes des prix et des taux d'intégration, explique les différences observées ici, un choix de modélisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,56 milliards USD (2025) | |
| Association Professionnelle A | 2,10 milliards USD (2025) | Comptabilise souvent principalement le chiffre d'affaires du matériel robotique et utilise des hypothèses conservatrices d'intégration et d'intégration de logiciels, ce qui peut sous-estimer les dépenses totales liées aux déploiements de cobots. |
| Cabinet de Conseil Mondial B | 3,05 milliards USD (2025) | Peut inclure des cellules robotiques industrielles légères adjacentes ou des ensembles d'automatisation plus larges, puis applique une progression d'ASP mixte plus élevée sans vérifications cohérentes par rapport aux signaux d'adoption au niveau des applications. |
Pris ensemble, le tableau suggère que le chiffre inférieur est généralement lié à un comptage matériel uniquement, tandis que le chiffre supérieur est généralement lié à un périmètre robotique plus large ou à une hausse de prix plus agressive. Notre approche maintient le total du marché traçable à des variables claires telles que la composition par charge utile, la demande par application et l'intégration des composants, de sorte que le chiffre final peut être reproduit et soumis à des tests de résistance lorsque de nouvelles données arrivent.
Questions clés traitées dans le rapport
À quelle vitesse l'adoption des robots collaboratifs croît-elle en Amérique du Nord ?
Le marché des robots collaboratifs en Amérique du Nord se développe à un CAGR de 16,11 % entre 2026 et 2031, soutenu par les incitations au rapatriement industriel et les pénuries de main-d'œuvre.
Quelle classe de charge utile est en tête de la demande actuelle de cobots ?
Les bras évalués à moins de 5 kg détiennent 45,38 % de la part de marché, favorisés dans l'électronique et les lignes d'assemblage léger.
Quel segment sera le principal moteur de revenus d'ici 2031 ?
Les abonnements logiciels, croissant à un TCAC de 18,82 %, devraient dépasser le matériel comme principale source de revenus.
Pourquoi les transformateurs alimentaires investissent-ils massivement dans les cobots ?
Le fort taux de rotation de la main-d'œuvre et les règles d'hygiène strictes poussent les producteurs du secteur alimentation et boissons à automatiser les tâches d'emballage et de palettisation à un CAGR de 16,44 %.
Quel pays est le marché à la croissance la plus rapide dans la région ?
Le Mexique est en tête avec un TCAC de 17,95 %, alimenté par la production délocalisée à proximité dans l'électronique et l'automobile.
Comment les fournisseurs différencient-ils leurs produits ?
Les fournisseurs intègrent des contrôleurs d'intelligence artificielle en périphérie, des tableaux de bord en nuage et des certifications de cybersécurité pour réduire le temps d'intégration et répondre aux exigences de conformité.