
Analyse du marché de l'héparine par Mordor Intelligence
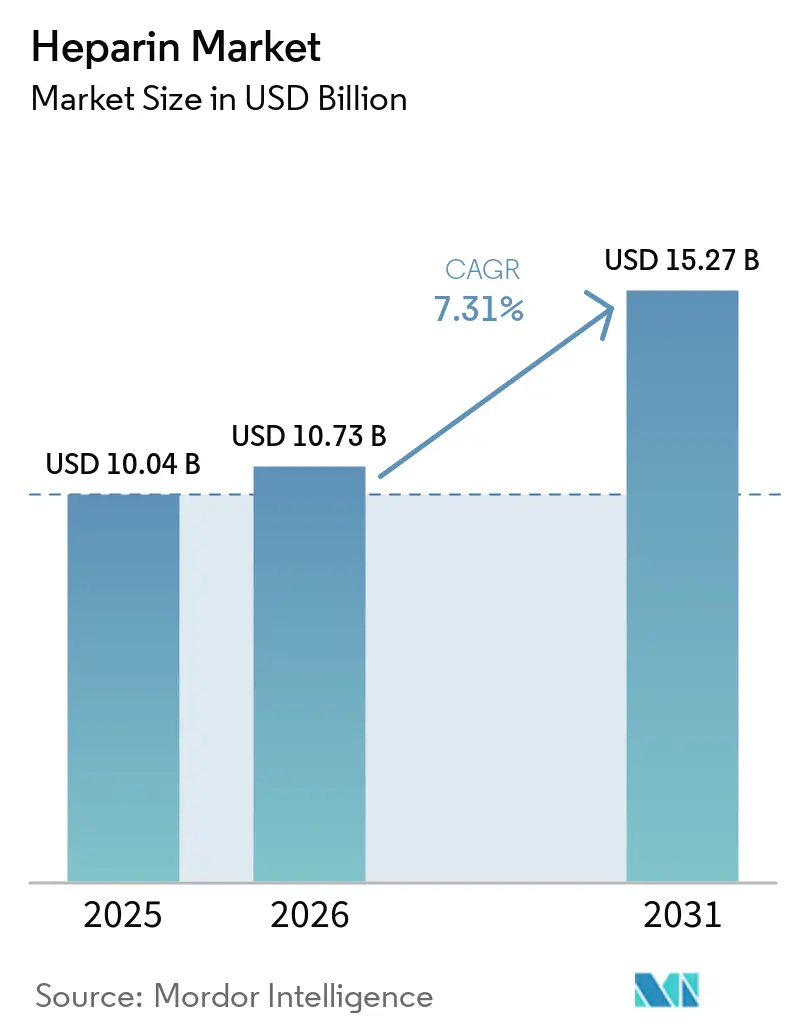
La taille du marché de l'héparine devrait augmenter de 10,73 milliards USD en 2026 à 11,51 milliards USD en 2027 et atteindre 16,16 milliards USD d'ici 2032, avec un CAGR de 7,02 % sur 2027-2032.
L'expansion de la population âgée et les soins récurrents de dialyse élargissent la demande potentielle en injectables, tandis que les choix thérapeutiques et les restrictions liées aux saignements maintiennent la croissance liée aux patients éligibles. Les achats institutionnels en Chine rendent l'accès important pour la commercialisation des injectables, parallèlement aux investissements de capacité dans les seringues préremplies. Les intrants d'origine animale et les obligations de qualité étendent la décision d'investissement en amont vers l'approvisionnement et les contrôles de fabrication. Les fournisseurs se font donc concurrence sur la portée commerciale et l'accès clinique local, ainsi que sur la molécule, car la distribution, la qualité de fabrication et la mise en œuvre du traitement s'interposent chacune entre le besoin du patient et le chiffre d'affaires.
Principaux enseignements du rapport
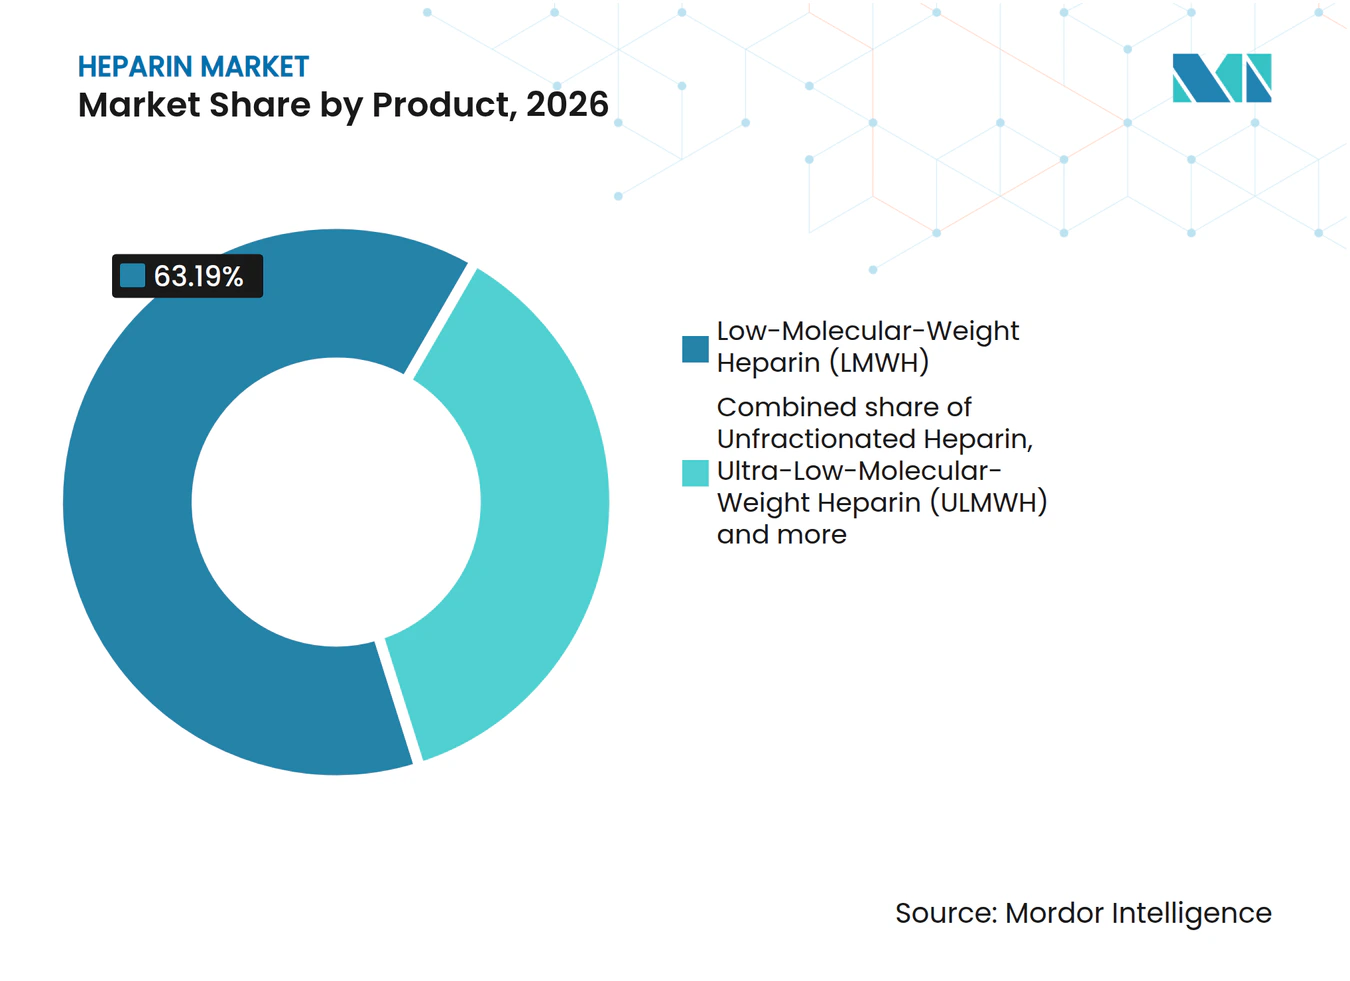
- Par produit, l'héparine de bas poids moléculaire (HBPM) détenait une part de marché de l'héparine de 63,19 % en 2026, tandis que l'héparine synthétique/biosynthétique devrait connaître la croissance la plus rapide avec un CAGR de 8,15 % sur 2027-2032.
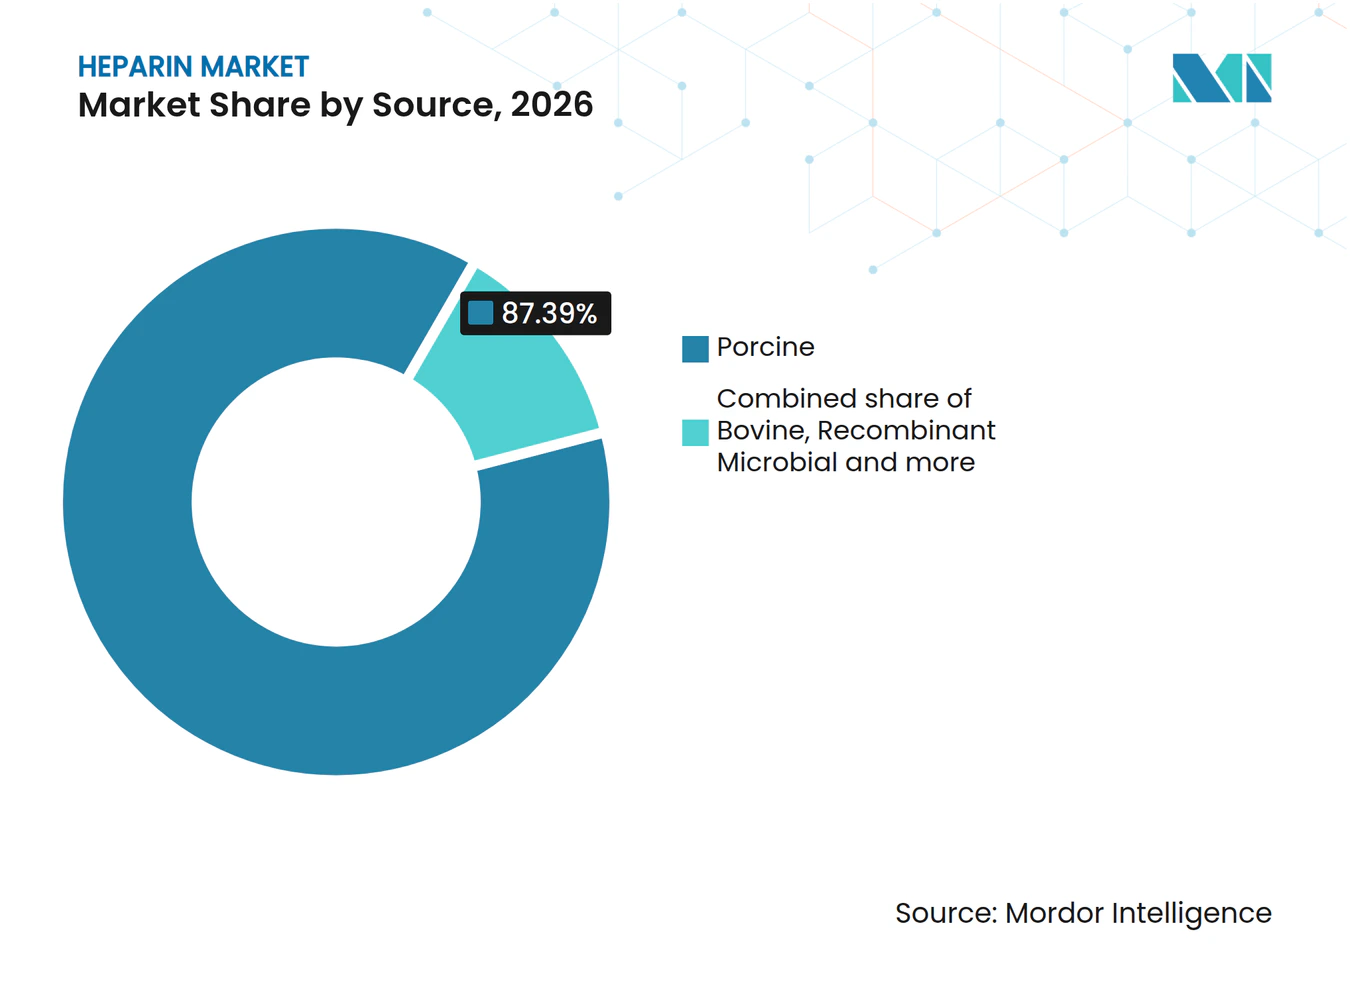
- Par source, l'héparine porcine était en tête avec une part de 87,39 % de la taille du marché de l'héparine en 2026, et l'héparine microbienne recombinante devrait afficher le CAGR le plus rapide de 8,85 % sur 2027-2032.
- Les formes galéniques étaient dominées par la solution injectable à 68,41 % du chiffre d'affaires en 2026, les seringues préremplies devant être le segment à la croissance la plus rapide avec un CAGR de 7,2 % sur 2027-2032.
- Par voie d'administration, l'administration sous-cutanée détenait la plus grande part à 54,68 % du chiffre d'affaires en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 7,15 % sur 2027-2032.
- Les applications étaient dominées par la thrombose veineuse profonde (TVP), avec 46,16 % du chiffre d'affaires en 2026, tandis que l'hémodialyse devrait connaître la croissance la plus rapide avec un CAGR de 7,55 % sur 2027-2032.
- Parmi les utilisateurs finaux, les hôpitaux représentaient 72,15 % du chiffre d'affaires en 2026, et les structures de soins à domicile devraient être le segment à la croissance la plus rapide avec un CAGR de 8,3 % sur 2027-2032.
- Par géographie, l'Asie-Pacifique était en tête avec 32,41 % du chiffre d'affaires en 2026 et devrait enregistrer le CAGR le plus rapide, à 7,95 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des volumes de procédures chirurgicales et des procédures de dialyse | +3% | Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud | Court terme (≤ 2 ans) |
| Adoption rapide de l'héparine de bas poids moléculaire associée à l'expansion des programmes d'héparine biosynthétique | +2.5% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Forte charge des maladies ciblées et vieillissement de la population | +2% | Asie-Pacifique, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des applications dans les dispositifs médicaux | +0.9% | Centres de traitement par ECMO au Japon | Moyen terme (2-4 ans) |
| Utilisation croissante de l'héparine dans les soins oncologiques | +0.5% | Centres de soins oncologiques aux États-Unis | Moyen terme (2-4 ans) |
| Utilisation croissante de l'héparine dans l'oxygénation par membrane extracorporelle (ECMO) et les circuits de circulation extracorporelle | +0.4% | Amérique du Nord, Europe et Asie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des volumes de procédures chirurgicales et des procédures de dialyse
Les soins récurrents de dialyse soutiennent une demande répétée en anticoagulants à mesure que la population traitée s'élargit. Fresenius Medical Care a estimé qu'environ 4,5 millions de personnes dans le monde recevaient une dialyse régulière en 2025, contre environ 4,3 millions en 2024. Les recommandations du NHS Highland prévoient un dosage de routine de l'héparine pour réduire la coagulation du circuit extracorporel lors de l'hémodialyse et de l'hémodiafiltration chez l'adulte pour les patients à faible risque hémorragique. Les patients à risque plus élevé spécifiés nécessitent une évaluation médicale en unité rénale avant l'anticoagulation par héparine. Ces limites cliniques lient l'opportunité d'approvisionnement à l'activité thérapeutique éligible. Pour les prestataires de dialyse, la prévention des caillots fait de l'accès à une anticoagulation appropriée une composante de la délivrance du traitement lui-même.
Adoption rapide de l'héparine de bas poids moléculaire associée à l'expansion des programmes d'héparine biosynthétique
Une préférence des recommandations pour l'HBPM dans une population définie atteinte d'embolie pulmonaire (EP) aiguë donne aux fournisseurs une base clinique pour élargir le traitement injectable initial. Dans ses recommandations 2026 sur l'embolie pulmonaire aiguë, l'American Heart Association et l'American College of Cardiology ont recommandé l'HBPM plutôt que l'héparine non fractionnée pour les adultes des catégories cliniques C1-E1 des recommandations nécessitant une anticoagulation parentérale initiale. Les recommandations indiquent que cette préférence vise à réduire la récidive de la thromboembolie veineuse (TEV) et les saignements majeurs. Pour les équipes soignantes, ces objectifs relient le choix de l'anticoagulant à la fois au risque de récidive thrombotique et aux effets indésirables liés au traitement, renforçant l'importance du choix initial du produit. Une revue de 2026 a rapporté une production d'héparine bioingénierée à l'échelle de plusieurs grammes, tout en notant que l'atteinte de volumes industriels restait difficile. La préférence des recommandations peut orienter le traitement initial dès maintenant, tandis que la revue décrit une héparine bioingénierée à l'échelle de la recherche ; le mécanisme de demande à plus court terme est donc la sélection de l'HBPM.
Forte charge des maladies ciblées et vieillissement de la population
L'expansion de la population âgée élargit la base de traitement potentielle dans les applications de thrombose, de cardiologie et de dialyse. L'Organisation mondiale de la Santé prévoit que la population mondiale âgée de 60 ans et plus passera de 1 milliard en 2020 à 1,4 milliard d'ici 2030. Cette projection ajoute environ 400 millions de personnes âgées de 60 ans et plus d'ici 2030, soit une augmentation de 40 % par rapport au niveau de 2020. L'expansion démographique peut soutenir la demande sans nécessiter une consommation accrue de médicaments par patient traité, tandis que la sélection clinique détermine quelle proportion de la cohorte élargie entre en soins.
Élargissement des applications dans les dispositifs médicaux
Le remboursement japonais offre à une application de circuit enduit d'héparine une voie commerciale au-delà de l'obtention de l'approbation du dispositif. Le système ECMO Biosaver de Nipro Corporation a reçu l'approbation de mise sur le marché japonaise le 3 septembre 2025, et la couverture par l'assurance maladie a débuté le 1er novembre 2025.[1] Développé conjointement avec le Centre national cérébral et cardiovasculaire, le système intègre un ensemble de circuit enduit d'héparine conçu pour une utilisation continue allant jusqu'à 14 jours. Cette durée définie relie l'application du revêtement à un équipement destiné à un support extracorporel prolongé. Toute demande incrémentale de matériau de revêtement à l'héparine dépend de l'adoption de cet ensemble de circuits remboursé dans les soins cliniques japonais.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vulnérabilité de la chaîne d'approvisionnement due à la dépendance aux matières premières d'origine animale | -1% | Chine et États-Unis | Court terme (≤ 2 ans) |
| Risque et événements hémorragiques indésirables | -0.6% | États-Unis et Royaume-Uni | Court terme (≤ 2 ans) |
| Exigences réglementaires strictes | -0.4% | Marché des importations aux États-Unis | Long terme (≥ 4 ans) |
| Transition thérapeutique vers les anticoagulants oraux directs dans la thromboprophylaxie à long terme | -0.3% | Centre de soins pour fracture de hanche en Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilité de la chaîne d'approvisionnement due à la dépendance aux matières premières d'origine animale
L'approvisionnement d'origine animale expose les fabricants pharmaceutiques à des contraintes avant même le début de la purification. Dans son évaluation de 2026, le Council on Foreign Relations a identifié la Chine comme l'origine de 80 % de l'approvisionnement mondial en héparine et de 74 % de l'approvisionnement américain, décrivant la muqueuse intestinale porcine comme matière première.[2] La conversion de ce sous-produit d'abattage en intrant pharmaceutique nécessite une infrastructure dédiée de collecte, de ségrégation, de conservation et de traitement. Par ailleurs, le conseil a rapporté qu'en mai 2025, l'American Pharmacists Association avait inscrit l'héparine en situation de pénurie et que des experts avaient conseillé aux cliniciens de commencer à rationner. La même évaluation a constaté que les États-Unis ne produisaient pas de muqueuse porcine à une échelle pharmaceutique significative. Remplacer les importations concentrées en Chine par des matières premières américaines nécessiterait d'abord une montée en puissance de la collecte, retardant ainsi cette voie nationale vers un approvisionnement supplémentaire en médicaments.
Risque et événements hémorragiques indésirables
La notice d'août 2026 de Hospira pour l'injection de sodium d'héparine contre-indique l'utilisation en cas de saignement actif non contrôlé, sauf lorsqu'il est dû à une coagulation intravasculaire disséminée, et déconseille l'utilisation en cas de saignement majeur sauf si les bénéfices l'emportent sur les risques.[3] Ces restrictions limitent les patients pour lesquels un approvisionnement injectable supplémentaire peut se traduire par un traitement. La même notice signale des hémorragies fatales et appelle à la prudence dans les situations présentant un risque hémorragique accru. Le protocole d'hémorragie majeure d'Argyll & Bute demande aux cliniciens prenant en charge des patients sous héparine d'arrêter la perfusion, d'envisager la protamine et de solliciter un avis clinique senior ou hématologique sur la posologie et l'administration de la protamine. La planification de la réversion laisse en place les restrictions hémorragiques de la notice, limitant l'opportunité de volume des fournisseurs aux patients dont l'évaluation clinique du rapport bénéfice-risque autorise l'injection de sodium d'héparine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
l'échelle de l'HBPM soutient l'expansion des formulationsL'héparine de bas poids moléculaire (HBPM) représentait une part de 63,19 % de la taille du marché de l'héparine en 2026. Shenzhen Hepalink Pharmaceutical Group Co. Ltd. (Hepalink) a rapporté une croissance à deux chiffres en glissement annuel du volume des ventes de formulations d'énoxaparine sodique au cours des 6 mois clos le 30 juin 2026. Le système de gestion des ventes en interne de la société accompagnait son expansion rapportée sur les principaux marchés régionaux du groupe. La croissance rapportée repose sur la portée des canaux de distribution pour un médicament à base d'énoxaparine établi ; l'accès aux canaux de traitement constitue donc un levier d'expansion au sein du segment le plus important.
L'héparine synthétique/biosynthétique devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,15 % sur 2027-2032. Une revue de 2026 a classé l'héparine bioingénierée à base d'héparan comme semi-industrielle et encore en phase de montée en puissance après modification chimioenzymatique. Le rôle de l'héparine non fractionnée en perfusion intraveineuse dans les recommandations d'août 2025 du NHS Ayrshire & Arran comprend un dosage basé sur le poids, une surveillance de la coagulation et une réversion par protamine après avis hématologique. Pour que l'approvisionnement bioingénié atteigne les fabricants de doses finies à des volumes industriels, la voie semi-industrielle doit dépasser l'échelle rapportée.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par source :
l'échelle porcine façonne les choix de sourceL'héparine porcine détenait 87,39 % du chiffre d'affaires en 2026, ce qui en fait le segment le plus important. En 2025, Bioiberica S.A.U. a rapporté fabriquer une dose d'héparine sur cinq administrées dans le monde. La société s'approvisionne en héparine exclusivement à partir de matériel porcin en Europe, en Amérique du Nord et en Amérique du Sud. Son échelle de production basée sur les doses illustre la portée d'un fabricant en activité, tandis que l'empreinte d'approvisionnement montre que la participation porcine peut s'étendre sur plusieurs continents. Bioiberica s'approvisionne en héparine sur 3 continents mais à partir d'une seule espèce animale ; diversifier ses sources d'approvisionnement ne diversifie donc pas ce qu'elle approvisionne.
L'héparine microbienne recombinante devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,85 % sur 2027-2032. Shenzhen Hepalink a rapporté avoir achevé l'amplification à l'échelle pilote de la fermentation du précurseur d'héparine dans le cadre d'un projet de recherche collaboratif visant la fabrication d'héparine microbienne. La conversion de la fermentation du précurseur en production de principe actif pharmaceutique (PA) fini constitue la prochaine exigence commerciale pour transformer cette voie de recherche en approvisionnement en médicaments. Le rôle qualité de l'héparine bovine a été illustré lorsque l'ANMAT, l'autorité argentine de réglementation des médicaments, a établi en février 2026 une substance de référence de principe actif pharmaceutique pour l'identification par résonance magnétique nucléaire du proton, l'identification coagulométrique et les tests de puissance biologique. Le matériau de référence argentin donne aux tests de qualité locaux une base spécifique à la source pour distinguer l'identité et la puissance du PA bovin dans le cadre national.


Par forme galénique :
exigences injectables et investissement dans les seringuesLa solution injectable représentait une part de marché de l'héparine de 68,41 % en 2026. En août 2025, HLL Lifecare a lancé un appel d'offres pour 50 000 flacons de 5 mL d'injection intraveineuse d'héparine à 1 000 unités/mL pour la dialyse, destinés à être fournis à un pays étranger. L'exigence de l'agence d'approvisionnement indienne spécifiait une utilisation finale ainsi que la concentration et le volume du contenant ; tout soumissionnaire devrait donc fournir cette présentation exacte en flacon pour un programme de dialyse transfrontalier dans le segment le plus important.
Les seringues préremplies devraient être le segment à la croissance la plus rapide, avec un CAGR de 7,2 % sur 2027-2032. Hepalink a achevé son installation de fabrication de seringues préremplies de Pingshan à Shenzhen le 4 février 2025, avec une capacité annuelle de 330 millions d'unités, principalement pour les injections d'énoxaparine sodique. L'annonce de son installation a également rapporté la certification des bonnes pratiques de fabrication de l'Union européenne, reliant la capacité physique à un cadre de qualité de fabrication. En septembre 2026, Macter International a lancé Hepanox, un anticoagulant HBPM à base d'énoxaparine sodique, en format de seringue préremplie. La capacité de Pingshan et le lancement de Macter concernent tous deux des seringues d'énoxaparine, ce qui lie la croissance des seringues préremplies à l'approvisionnement en doses finies d'HBPM.
Par voie d'administration :
les séquences cliniques couvrent les deux voiesL'administration sous-cutanée était le segment le plus important, avec 54,68 % du chiffre d'affaires en 2026, et devrait être le segment à la croissance la plus rapide avec un CAGR de 7,15 % sur 2027-2032. La notice d'Inhixa décrit un schéma thérapeutique pour l'infarctus du myocarde aigu avec sus-décalage du segment ST combinant un bolus intraveineux initial avec des doses sous-cutanées d'énoxaparine. Dans ce schéma, les doses sous-cutanées suivent un bolus intraveineux ; la demande sous-cutanée dans les soins de l'infarctus du myocarde avec sus-décalage du segment ST arrive donc associée à une étape intraveineuse.
L'administration intraveineuse est recommandée pour réduire les événements ischémiques chez les patients atteints de syndrome coronarien aigu sans sus-décalage du segment ST selon les recommandations 2025 de l'American College of Cardiology/American Heart Association pour l'héparine non fractionnée. Cette recommandation place la voie dans une décision de traitement coronarien aigu centrée sur la prévention des événements ischémiques. L'étape intraveineuse sert les voies coronariennes aiguës à la fois dans le syndrome coronarien aigu sans sus-décalage du segment ST, via l'héparine non fractionnée recommandée, et dans l'infarctus du myocarde avec sus-décalage du segment ST, via le bolus d'ouverture du schéma à l'énoxaparine, reliant la demande à la séquence de traitement initiale.
Par application :
soins de la TVP et dialyse en centreLa thrombose veineuse profonde (TVP) était le segment le plus important, représentant 46,16 % du chiffre d'affaires en 2026. Le National Institute for Health and Care Excellence (NICE) inclut les schémas contenant de l'HBPM parmi les options pour la TVP proximale confirmée ou l'EP avec une clairance de la créatinine estimée entre 15 et 50 mL/min. Pour ce groupe, une option utilise l'HBPM pendant au moins 5 jours avant l'édoxaban, ou le dabigatran lorsque la clairance de la créatinine est d'au moins 30 mL/min. Ses recommandations appellent à l'attention aux exigences d'ajustement de dose et de surveillance du produit, ainsi qu'aux protocoles convenus localement ou aux avis spécialisés ou multidisciplinaires. Dans ce sous-groupe rénal, le traitement initial injectable donne aux fournisseurs d'HBPM un rôle à l'initiation du traitement, même lorsque le traitement prolongé choisi utilise un anticoagulant oral.
L'hémodialyse devrait être le segment à la croissance la plus rapide, avec un CAGR de 7,55 % sur 2027-2032. Fresenius Medical Care a estimé que 89 % des patients dialysés dans le monde recevaient une hémodialyse dans des centres de dialyse en 2025. Cette répartition des traitements concentre l'exposition commerciale de l'application dans les centres de dialyse, où un fournisseur peut s'adresser à une base de prestataires organisée responsable de la délivrance du traitement. L'expansion des fournisseurs dans cette application dépend de l'accès aux opérateurs de centres de dialyse, où la part prédominante des patients dialysés reçoit leur traitement.
Par utilisateur final :
approvisionnement hospitalier et parcours de soins à domicileLes hôpitaux étaient le segment le plus important par utilisateur final, représentant 72,15 % du chiffre d'affaires mondial de l'héparine en 2026. Près de 4 millions de seringues préremplies d'HBPM ont été délivrées dans les établissements hospitaliers du NHS en Angleterre en juillet 2025. Cette échelle illustre la distribution institutionnelle derrière le traitement injectable, avec un mois d'approvisionnement d'une seule classe de médicaments impliquant des millions de présentations prêtes à l'emploi. Pour les fabricants, le canal hospitalier associe une demande unitaire substantielle à une présentation prête à l'emploi, plaçant la capacité en doses finies au cœur de cette opportunité d'utilisateur final.
Les structures de soins à domicile devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,3 % sur 2027-2032. Après une évaluation individuelle du risque de TEV, l'University College London Hospitals NHS Foundation Trust (UCLH) recommande la poursuite de l'énoxaparine à domicile après une chirurgie pour cancer gynécologique lorsque l'apixaban est contre-indiqué. L'UCLH enseigne au patient, à un membre de la famille ou à un aidant à administrer les injections et fournit l'intégralité de l'approvisionnement en médicaments avant la sortie. Le traitement anticoagulant se poursuit généralement pendant 28 jours après la chirurgie, mais le médecin du patient choisit la durée exacte, qui peut être plus longue ou plus courte. L'administration à domicile peut prolonger l'utilisation au-delà du service hospitalier tout en laissant l'hôpital de sortie comme fournisseur du médicament dans ce parcours.
Analyse géographique
Marché de l'Héparine en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché de l'héparine de 32,41 % en 2026 et devrait croître à un CAGR de 7,95 % sur 2027-2032, ce qui en fait la région la plus grande et à la croissance la plus rapide. En février 2026, la filiale de fabrication d'énoxaparine de Hepalink s'est classée première dans le renouvellement des achats centralisés nationaux en Chine pour l'injection Prolongin. Le renouvellement de l'accès via les achats nationaux relie une formulation nommée à un canal institutionnel pouvant soutenir la distribution au-delà des décisions de prescription individuelles. Le ministère de la Santé du Cambodge a approuvé le dosage 40 mg/0,4 mL de l'injection d'énoxaparine Prolongin fabriquée par la filiale de Hepalink, Shenzhen Techdow Pharmaceutical Co., Ltd., en février 2026. Ensemble, ces 2 événements étendent la portée d'une marque d'énoxaparine, via les achats institutionnels en Chine et l'enregistrement ministériel au Cambodge, un approvisionnement soutenu étant nécessaire pour transformer cet accès en disponibilité du traitement.
Marché de l'Héparine en Amérique du Nord et en Europe
En Amérique du Nord, les recommandations américaines de 2025 préconisent l'énoxaparine ou le fondaparinux comme alternatives à l'héparine non fractionnée pour le syndrome coronarien aigu sans sus-décalage du segment ST au diagnostic lorsqu'une prise en charge invasive précoce n'est pas anticipée. L'enquête européenne de 2025 portant sur 114 centres de chirurgie cardiaque dans 29 pays a révélé que 78,1 % d'entre eux disposaient de protocoles d'héparinisation écrits et que 70,2 % n'avaient pas d'objectif universel de temps de coagulation activé après la réversion de l'héparine. La Direction de la santé norvégienne a faiblement recommandé le sulfate de protamine pour les utilisateurs d'héparine présentant une hémorragie intracérébrale aiguë dans sa mise à jour d'août 2026. Dans chaque contexte, une recommandation ou un protocole local définit le choix de l'anticoagulant et sa routine de surveillance ; le positionnement des produits dans ces régions doit donc suivre le contenu des protocoles.
Marché de l'Héparine au Moyen-Orient, en Afrique et en Amérique du Sud
Au Moyen-Orient et en Afrique, les recommandations hospitalières pour adultes en Afrique du Sud préconisent l'héparine non fractionnée sous-cutanée avec surveillance des saignements, ou l'énoxaparine, pour les patients médicaux hospitalisés à haut risque lorsque le rivaroxaban est contre-indiqué. Le formulaire national de médicaments égyptien de 2025 inclut la prophylaxie par énoxaparine pour les patients chirurgicaux à risque modéré et élevé et les patients médicaux en phase aiguë présentant une mobilité réduite et un risque accru de TEV. Le canal d'achat en Amérique du Sud est illustré par le ministère brésilien de la Santé, qui a contracté Biomm S/A en 2025 pour fournir de l'énoxaparine 100 mg/mL en seringues préremplies. Une commande d'énoxaparine sodique de juillet 2025 de l'Hospital de Cauquenes au Chili auprès de Laboratorio Chile S.A. enregistre une réception acceptée. Le contrat fédéral brésilien et la commande hospitalière chilienne pointent vers différents niveaux d'achat, tandis que les documents égyptiens et sud-africains lient l'utilisation de l'énoxaparine et de l'héparine à des groupes à risque définis.

Éditions régionales
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue des fabricants établis d'héparine PA maintenant des systèmes de qualité documentés. Les cadres des bonnes pratiques de fabrication (BPF) et des pharmacopées placent la gestion de la qualité, les normes de produits et la documentation réglementaire à différents points du processus d'approvisionnement. La comparaison met l'accent sur la prévisibilité des responsabilités en matière de qualité et les étapes administratives accompagnant l'approvisionnement, qui influencent les endroits où un producteur établi peut participer efficacement.
Tableau réglementaire
| Facteur de décision | États-Unis | France | Chine | Afrique du Sud | Brésil |
|---|---|---|---|---|---|
| Autorité principale | FDA | ANSM | NMPA | SAHPRA | ANVISA |
| Instruments clés ou orientation | Import Alert 55-03, guide de terrain non contraignant ; cadre CGMP applicable | La BPF PA de la partie II couvre la fabrication, le reconditionnement et le réétiquetage | Pharmacopée 2025 publiée par la NMPA et la Commission nationale de la santé, en vigueur le 1er octobre 2025 | Guide Q7 sur les PA, lu avec le guide BPF des médicaments ayant la primauté en cas de divergences | Huitième édition de la Pharmacopée brésilienne approuvée le 15 mai 2026 ; IN 451/2026 publiée le 15 juin 2026 |
| Effet commercial | Possible rétention pour systèmes CGMP inadéquats ; possible refus lorsque les inspections étayent une adultération apparente | Les activités PA couvertes comportent des responsabilités BPF | Conformité à la norme en vigueur ; les soumissions étaient conditionnelles aux modifications nécessaires de la norme d'enregistrement | Les fabricants doivent documenter et mettre en œuvre des systèmes de gestion de la qualité des PA | Exigences minimales de qualité des PA ; modifications administratives de la certification BPF publiée (CBPF) et de la reconnaissance des régulateurs étrangers |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Élevé | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Pour les fabricants établis, le cadre de refus conditionnel de l'Import Alert 55-03 américain et la Pharmacopée chinoise, en vigueur depuis le 1er octobre 2025, préservent la tâche de conformité qualité, soutenant les notes Moyen et Aucun changement. La couverture BPF PA définie en France et l'approche de système de qualité documenté en Afrique du Sud soutiennent des notes Élevé pour les fabricants établis, avec Aucun changement reflétant la continuité de ces tâches de qualité fondamentales. L'approbation de l'édition de la Pharmacopée brésilienne de mai 2026 couvrait les exigences minimales générales de qualité pour les PA, les médicaments et les produits de santé, tandis que l'IN 451/2026 de juin a modifié les critères de reconnaissance des régulateurs étrangers et l'administration de la certification CBPF. Ces deux modifications concernent les exigences générales de qualité ou l'administration de la certification ; la mission fondamentale d'un fabricant de PA établi de démontrer la qualité se poursuit donc, soutenant la note Moyen du Brésil et l'orientation Aucun changement.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en matières premières, la production de PA et l'approvisionnement en médicaments finis comme des points distincts de revenus pour les fournisseurs. La filiale de SARIA, Van Hessen, fournit aux fabricants pharmaceutiques de la muqueuse pour le PA d'héparine, en grande partie issue de sa propre production d'abats. La capture de valeur en amont commence donc par la fourniture d'un intrant pharmaceutique d'origine animale, tandis que les étapes suivantes tirent leurs revenus du PA et de l'injection finie.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en matières premières | Fournisseurs de matières premières pharmaceutiques tels que Van Hessen, filiale de SARIA | Ventes de muqueuse | Dépendance à la collecte d'origine animale | Qualifier des sources de collecte supplémentaires |
| Production et approvisionnement en PA | Fournisseurs de PA tels que Bioiberica S.A.U. ; fabricants de PA tels que Hepalink | Ventes de PA d'héparine | Exposition aux interruptions sur un site de traitement individuel | Qualifier des sites de production de PA alternatifs |
| Approvisionnement en médicaments finis | Fournisseurs de médicaments injectables tels que B. Braun | Ventes d'injections finies | Différences entre pays en matière d'enregistrement et de disponibilité des produits | Aligner les plans d'approvisionnement par pays sur les présentations autorisées |
| Source: Mordor Intelligence | ||||
Les opérations de PA de Hepalink en Chine et dans le Wisconsin illustrent comment la distribution géographique au stade du traitement répond à un besoin de résilience différent de celui de l'ajout de sources de collecte de matières premières. La disponibilité de l'injection d'héparine de B. Braun varie selon l'enregistrement et l'approbation par pays, liant la portée en doses finies à la juridiction de destination. L'autorisation spécifique à chaque pays détermine où la capacité supplémentaire en PA peut se traduire par des ventes d'injections finies.
Paysage concurrentiel
Concentration du Marché

La concurrence s'étend à Opocrin S.p.A. dans les PA, à Baxter International Inc., au groupe B. Braun Melsungen AG et à Pfizer Inc. dans les injections finies, et à Sanofi S.A. dans l'HBPM de marque. Opocrin fournit du sodium d'héparine d'origine porcine, tandis que Baxter propose une injection d'héparine prémélangée aux États-Unis. La société d'exploitation américaine du groupe B. Braun, B. Braun Medical Inc., fournit des formulations de sodium d'héparine, et Pfizer participe via des injections étiquetées pour usage intraveineux ou sous-cutané aux États-Unis. Sanofi a commercialisé Lovenox/Clexane dans plus de 100 pays en 2025. L'énoxaparine générique aux États-Unis et les biosimilaires dans certaines parties de l'Europe et en Chine ont élargi le champ concurrentiel autour de cette empreinte, offrant aux acheteurs des alternatives au médicament de marque.
En juillet 2025, B. Braun Medical Inc. a lancé des injections de sodium d'héparine à 25 000 unités dans du chlorure de sodium à 0,45 % à 50 unités/mL et 100 unités/mL, élargissant sa gamme de poches prémélangées américaines à 7 produits. L'annonce spécifiait des codes-barres 2D améliorés pour les poches de 250 mL et 500 mL. Pour les utilisateurs hospitaliers, un choix entre les concentrations et une identification des poches lisible par machine associent l'étendue des formulations et l'identification des médicaments dans la même proposition fournisseur. Les challengers de la gamme prémélangée américaine ont besoin d'une stratégie de présentation qui aborde le choix de concentration et l'identification par code-barres en plus de l'ingrédient anticoagulant.
Le Brésil a approuvé une nouvelle indication de Clexane pour Sanofi Medley Farmacêutica Ltda. le 10 février 2025. L'approbation couvrait le traitement prolongé de la thrombose veineuse profonde et de l'embolie pulmonaire et la prévention des récidives chez les patients atteints d'un cancer actif. Pour un fournisseur d'HBPM de marque confronté à des alternatives génériques et biosimilaires, une autorisation spécifique à une indication offre une base supplémentaire de positionnement. Les challengers cherchant la même opportunité clinique doivent prendre en compte la population de patients autorisée ainsi que leur capacité à fournir une formulation appropriée. L'accès à une indication locale est un atout concurrentiel distinct, car une large empreinte internationale n'autorise pas en elle-même le traitement d'un groupe de patients particulier dans un pays donné.
Leaders du secteur de l'héparine
-
Opocrin S.p.A.
-
Baxter International Inc.
-
B. Braun Melsungen AG
-
Pfizer Inc.
-
Sanofi S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Héparine Entreprises couvertes dans ce rapport
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories
- Hebei Changshan Biochemical Pharmaceutical Co. Ltd.
- Leo Pharma
- Opocrin S.p.A.
- Pfizer
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Techdow USA Inc.
- Viatris
- Abbott Laboratories
- Smiths Group
- Sanofi
- Shenzhen Hepalink Pharmaceutical Group Co. Ltd.
- Bioiberica
- Nanjing King-Friend Biochemical Pharmaceutical Co. Ltd.
- Cipla
- Emcure Pharmaceuticals Ltd
Principales opportunités pour les acteurs du marché
La comparaison des opportunités se concentre sur les utilisations obstétricales, procédurales et en soins rénaux de l'héparine pour l'embolie pulmonaire (EP) aiguë. Les recommandations 2026 de l'American Heart Association/American College of Cardiology abordent chaque contexte, y compris les options HBPM et héparine non fractionnée (HNF) pour les patientes enceintes pouvant recevoir une anticoagulation. L'annonce des recommandations indique que la mise en œuvre dépend des ressources locales ; l'offre d'un fournisseur doit donc s'adapter au service qui délivre chaque recommandation.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en héparine pour l'EP aiguë associée à la grossesse | Les recommandations préconisent l'HBPM ou l'HNF pour les patientes enceintes pouvant recevoir une anticoagulation | Équipes de soins obstétricaux et d'EP aiguë | Fournir des options d'héparine adaptées via les parcours d'EP obstétricale | Ressources locales pour la mise en œuvre du parcours | Fabricants d'HBPM et d'HNF au service des soins obstétricaux |
| Anticoagulation concomitante pour la thrombolyse dirigée par cathéter | HBPM ou HNF thérapeutique, ou HNF sous-thérapeutique, recommandée avec la thrombolyse dirigée par cathéter pour l'EP aiguë | Équipes interventionnelles et de réponse à l'EP | Fournir des présentations adaptées au schéma procédural choisi | Coordination du traitement concomitant et de l'intensité de la dose | Fournisseurs d'héparine au service des centres procéduraux |
| Approvisionnement en HBPM avec soutien à la gestion des doses en cas d'insuffisance rénale sévère | La surveillance anti-Xa est raisonnable pour l'EP aiguë traitée par HBPM avec insuffisance rénale chronique sévère et clairance de la créatinine <30 mL/min | Équipes d'EP aiguë traitant des patients atteints d'insuffisance rénale chronique sévère | Associer l'approvisionnement en HBPM à un soutien à l'ajustement des doses lorsque la surveillance anti-Xa est choisie | Risque hémorragique et capacité de gestion individualisée des doses | Fournisseurs d'HBPM disposant de capacités de soutien clinique |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est l'approvisionnement en HBPM avec soutien à la gestion des doses pour l'EP aiguë en cas d'insuffisance rénale chronique sévère. L'option de surveillance des recommandations s'adresse aux patients traités par HBPM, tandis que les parcours obstétricaux éligibles et de thrombolyse dirigée par cathéter permettent à la fois l'HBPM et l'HNF. Cette recommandation spécifique à l'HBPM donne aux fournisseurs un moyen ciblé de se différencier grâce au soutien à la surveillance anti-Xa sélectionnée et à l'ajustement des doses lors du service aux équipes de soins rénaux.
Développements industriels récents dans Marché de l'Héparine
- Sep 2026 : Macter International a lancé Hepanox, un anticoagulant HBPM à base d'énoxaparine sodique, en format de seringue préremplie.
- Août 2026 : Shenzhen Hepalink a rapporté une croissance à deux chiffres en glissement annuel du volume des ventes de formulations d'énoxaparine sodique pour les 6 mois clos le 30 juin 2026.
- Juin 2026 : l'ANVISA a publié l'IN 451/2026, modifiant les critères de reconnaissance des régulateurs étrangers et le processus administratif de certification des bonnes pratiques de fabrication.
Marché de l'Héparine Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché mondial de l'héparine mesure la valeur annuelle mondiale des ventes des fabricants de principes actifs pharmaceutiques d'héparine et de médicaments à base d'héparine finis pour l'anticoagulation clinique humaine et les utilisations connexes. Il couvre les produits vendus dans tous les pays du monde.
Exclusions du périmètre : les dispositifs enduits ou imprégnés d'héparine, y compris les cathéters, les solutions de rinçage ou de purge à l'héparine, les produits vétérinaires à base d'héparine et les anticoagulants autres que l'héparine, y compris les anticoagulants oraux directs, sont exclus.
Aperçu de la segmentation
-
Par produit
- Héparine non fractionnée
- Héparine de bas poids moléculaire (HBPM)
- Héparine de très bas poids moléculaire (HTBPM)
- Héparine synthétique / biosynthétique
-
Par source
- Porcine
- Bovine
- Microbienne recombinante
-
Par forme galénique
- Solution injectable
- Seringue préremplie
- Gel / crème topique
- Autres
-
Par voie d'administration
- Intraveineuse
- Sous-cutanée
-
Par application
- Thrombose veineuse profonde (TVP)
- Fibrillation auriculaire et crise cardiaque
- Maladie coronarienne
- Hémodialyse
- Autres applications
-
Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées
- Soins à domicile
-
Géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que la liste modèle des médicaments essentiels de l'Organisation mondiale de la Santé, les informations de prescription DailyMed, l'examen du Government Accountability Office sur les pénuries de médicaments et les soumissions aux auditions de la commission de l'énergie et du commerce de la Chambre des représentants fournissent des preuves sur les présentations de médicaments, l'utilisation clinique, les exigences de qualité, les contextes de traitement et les perturbations de l'approvisionnement. L'analyste utilise ces sources pour cartographier la demande thérapeutique et les contraintes de fabrication par rapport à la valeur annuelle des ventes de PA et de médicaments finis.
Les dépôts d'entreprises et les documents destinés aux investisseurs aident à identifier les portefeuilles de produits, les capacités de fabrication, les canaux de vente et les développements commerciaux, tandis que des rapports de presse réputés fournissent des recoupements datés sur les lancements, les achats et les événements d'approvisionnement. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés avec des fabricants de PA, des fournisseurs de médicaments finis, des spécialistes des achats hospitaliers et de dialyse, et des responsables de pharmacie clinique ou d'anticoagulation permettraient de tester les preuves secondaires sur la composition des produits, les points de transaction, les prix, la capacité d'approvisionnement et l'accès régional. Les répondants examineraient les hypothèses sous-jacentes aux estimations régionales et de segment et identifieraient les changements dans la pratique thérapeutique ou les achats que les sources publiques pourraient ne pas saisir. Lorsque les preuves sont contradictoires ou restent rares, les analystes compareraient les réponses indépendantes avec les dépôts, les recommandations cliniques publiées et les vérifications auprès des fournisseurs ou des canaux, puis documenteraient une fourchette ou utiliseraient un proxy de segment comparable pour les données non résolues.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Managers : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des ventes annuelles mondiales des fabricants pour le PA d'héparine et les médicaments finis, valorisées aux prix de facturation en USD, et réconcilie ce total avec les vues régionales et par produit thérapeutique. Les indicateurs clés comprennent l'activité de dialyse et de procédures chirurgicales et les populations traitées éligibles pour estimer l'utilisation, la capacité et la disponibilité de l'approvisionnement en PA et en doses finies pour contraindre les ventes livrables, et la composition par produit, source, dosage, voie et contexte de soins ainsi que les prix de vente des fabricants pour estimer la valeur et les évolutions de la composition des ventes. Pour maintenir l'alignement des estimations régionales et par produit avec la valeur mondiale, les analystes construisent les parts de segment à partir des ventes rapportées, des preuves d'achats et de portefeuilles, et ajustent en fonction de la croissance relative de chaque segment.
Une régression multivariée peut relier la valeur historique du marché à l'activité procédurale, aux populations traitées, à la capacité d'approvisionnement et aux indicateurs de prix et de composition lorsque des séries chronologiques comparables existent. L'analyse de scénarios peut tester les changements dans l'approvisionnement d'origine animale, l'adoption clinique et la production synthétique ou biosynthétique. Des vérifications ascendantes sélectives utilisent des récapitulatifs des ventes des fournisseurs, des vérifications des canaux et le prix de vente des fabricants échantillonné multiplié par le volume pour les formulations majeures, les ventes de PA n'étant comptabilisées que lorsqu'elles ne sont pas ensuite saisies dans une vente de médicament fini. Si les données des fournisseurs ou régionales sont manquantes, les analystes utilisent un produit ou une géographie comparable comme proxy, le délimitent avec des scénarios bas et haut, et réconcilent le résidu avec le total descendant. Des entretiens avec des spécialistes du marché concernés permettraient de tester les hypothèses au niveau des variables et d'expliquer les écarts avant que les prévisions ne soient arrêtées.
Validation des données et cycle de mise à jour
Les analystes triangulent les dépôts des fabricants, les dossiers réglementaires et cliniques, les signaux d'achats et les estimations de marché, puis comparent les indicateurs indépendants de demande et d'offre avec le chemin de ventes modélisé. Ils examinent les valeurs aberrantes dans les prix, les parts de segment, les totaux régionaux et les variations d'une année sur l'autre par rapport au dossier source, résolvent les écarts via une deuxième source ou un recontact ciblé, et documentent tout ajustement restant avant la validation finale. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements réglementaires, d'approvisionnement ou de produits importants, et fait l'objet d'une révision fraîche des sources et des calculs avant la livraison.
Taille du marché de l'héparine selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial de l'héparine mesure la valeur annuelle mondiale des ventes des fabricants de principes actifs pharmaceutiques d'héparine et de médicaments à base d'héparine finis pour l'anticoagulation clinique humaine et les utilisations connexes.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent l'activité de dialyse et de procédures chirurgicales et les populations traitées éligibles pour estimer l'utilisation, la capacité et la disponibilité de l'approvisionnement en PA et en doses finies pour contraindre les ventes livrables, et la composition par produit, source, dosage, voie et contexte de soins ainsi que les prix de vente des fabricants pour estimer la valeur et les évolutions de la composition des ventes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,51 milliards USD (2027) | |
| Consultance mondiale A | 5,8 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 49,6 % à la valeur de ce rapport pour 2027 de 11,51 milliards USD, 2 ans plus tard. Sa valorisation de départ plus basse et sa prévision publiée de 7,2 % laissent un chemin plus bas pour l'année du rapport ultérieur. |
| Consultance mondiale B | 7,8 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 32,2 % à la valeur de ce rapport pour 2027 de 11,51 milliards USD, 2 ans plus tard. Sa prévision publiée de 2,6 % fait progresser la valorisation antérieure plus lentement. |
Les analystes de Mordor Intelligence triangulent les dépôts des fabricants, les dossiers réglementaires et cliniques, les signaux d'achats et les estimations de marché, puis comparent les indicateurs indépendants de demande et d'offre avec le chemin de ventes modélisé.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'héparine et ses perspectives de croissance ?
La taille est prévue à 11,51 milliards USD en 2027 et à 16,16 milliards USD d'ici 2032, avec un CAGR de 7,02 % sur 2027-2032.
Qu'est-ce qui soutient la demande d'héparine injectable ?
Fresenius Medical Care a estimé qu'environ 4,5 millions de personnes dans le monde recevaient une dialyse régulière en 2025. Les recommandations du NHS Highland prévoient un dosage de routine de l'héparine pour les patients adultes en hémodialyse à faible risque hémorragique.
Quelle catégorie de produits d'héparine génère le plus de chiffre d'affaires ?
L'héparine de bas poids moléculaire détenait 63,19 % du chiffre d'affaires en 2026. L'héparine synthétique/biosynthétique devrait connaître la croissance la plus rapide avec un CAGR de 8,15 % sur 2027-2032.
Quelles entreprises sont en concurrence dans l'approvisionnement en héparine ?
Opocrin S.p.A., Baxter International Inc., B. Braun Melsungen AG, Pfizer Inc. et Sanofi S.A. figurent parmi les principaux acteurs du secteur.
Qu'est-ce qui limite l'expansion du traitement par héparine ?
La notice d'août 2026 de Hospira pour l'injection de sodium d'héparine contre-indique l'utilisation en cas de saignement actif non contrôlé sauf lorsqu'il est dû à une coagulation intravasculaire disséminée. Le secteur devrait croître à un CAGR de 7,02 % sur 2027-2032.
Quelle région est en tête du chiffre d'affaires et de la croissance de l'héparine ?
L'Asie-Pacifique détenait 32,41 % du chiffre d'affaires en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 7,95 % sur 2027-2032.