
Taille et part de marché des compléments alimentaires pour la santé du foie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.23 Milliards de dollars |
| Taille du Marché (2031) | 19 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.52 % |
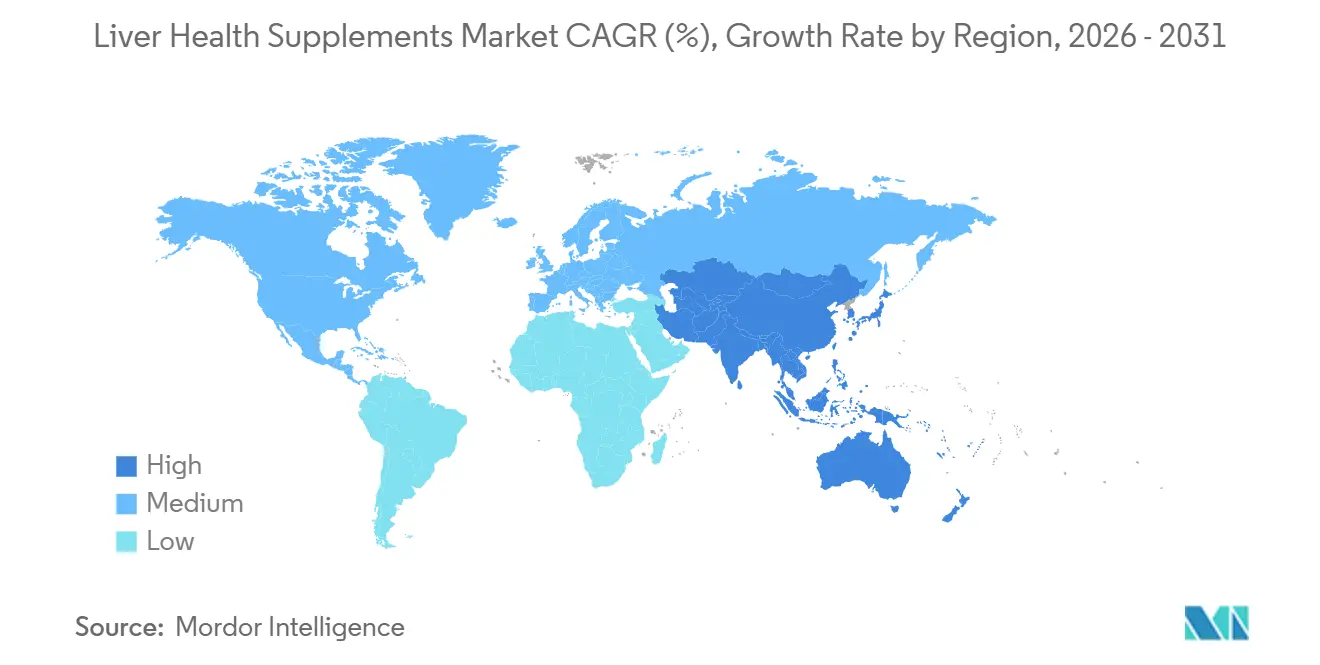
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
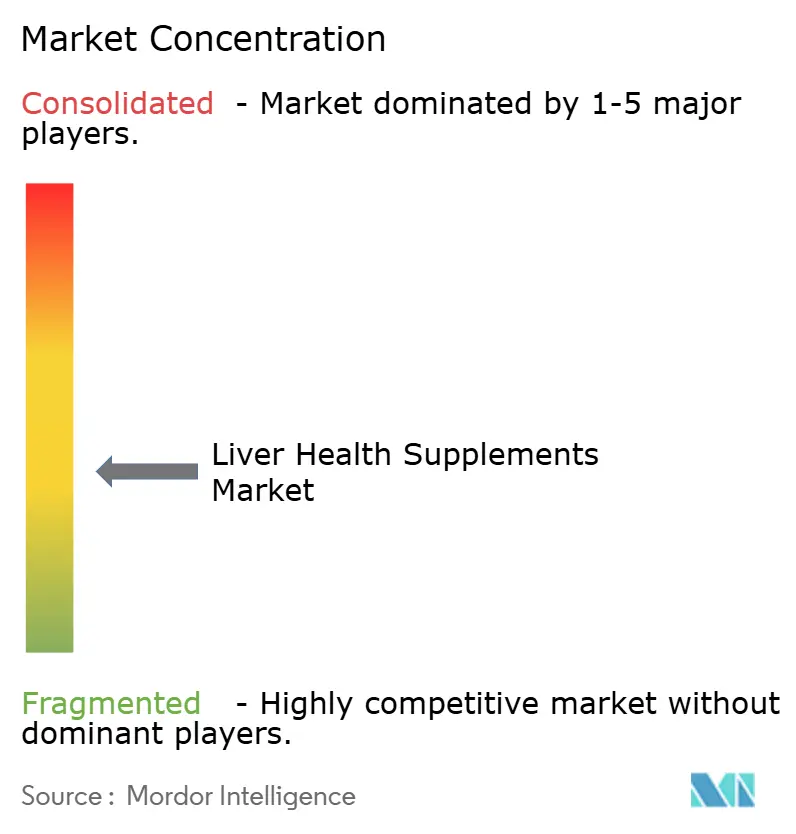
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
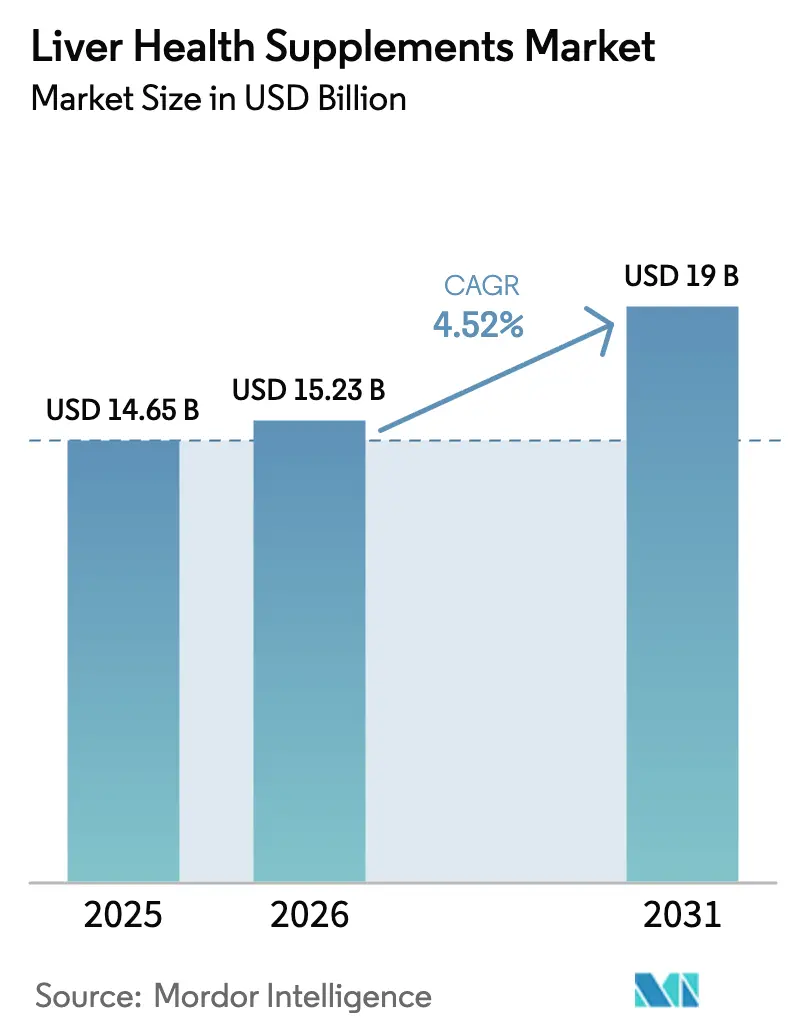
Analyse du marché des compléments alimentaires pour la santé du foie par Mordor Intelligence
La taille du marché des compléments alimentaires pour la santé du foie devrait passer de 14,65 milliards USD en 2025 à 15,23 milliards USD en 2026 et atteindre 19 milliards USD d'ici 2031, avec un TCAC de 4,52 % sur la période 2026-2031.
La croissance du marché est principalement portée par la prévalence croissante de la stéatose hépatique métabolique associée (MASLD), l'accent croissant mis par les consommateurs sur le bien-être préventif et les avancées dans les technologies d'administration. Les formulations à base de plantes, notamment celles incorporant du curcuma, dominent la génération de revenus, tandis que les formats innovants à base d'acides aminés et liposomaux permettent des opportunités de tarification premium. Le paysage concurrentiel connaît une transformation significative en raison de l'essor du commerce numérique, les plateformes pilotées par algorithmes telles qu'Amazon et iHerb dépassant les stratégies de merchandising traditionnelles. La surveillance réglementaire, mise en évidence par les orientations de la FDA de mars 2024 sur les nouveaux ingrédients diététiques, augmente les coûts de conformité. Cependant, cette évolution favorise les marques bien capitalisées capables de démontrer leur sécurité, leur biodisponibilité et la transparence de leur chaîne d'approvisionnement, les positionnant pour un succès à long terme.
Points clés du rapport
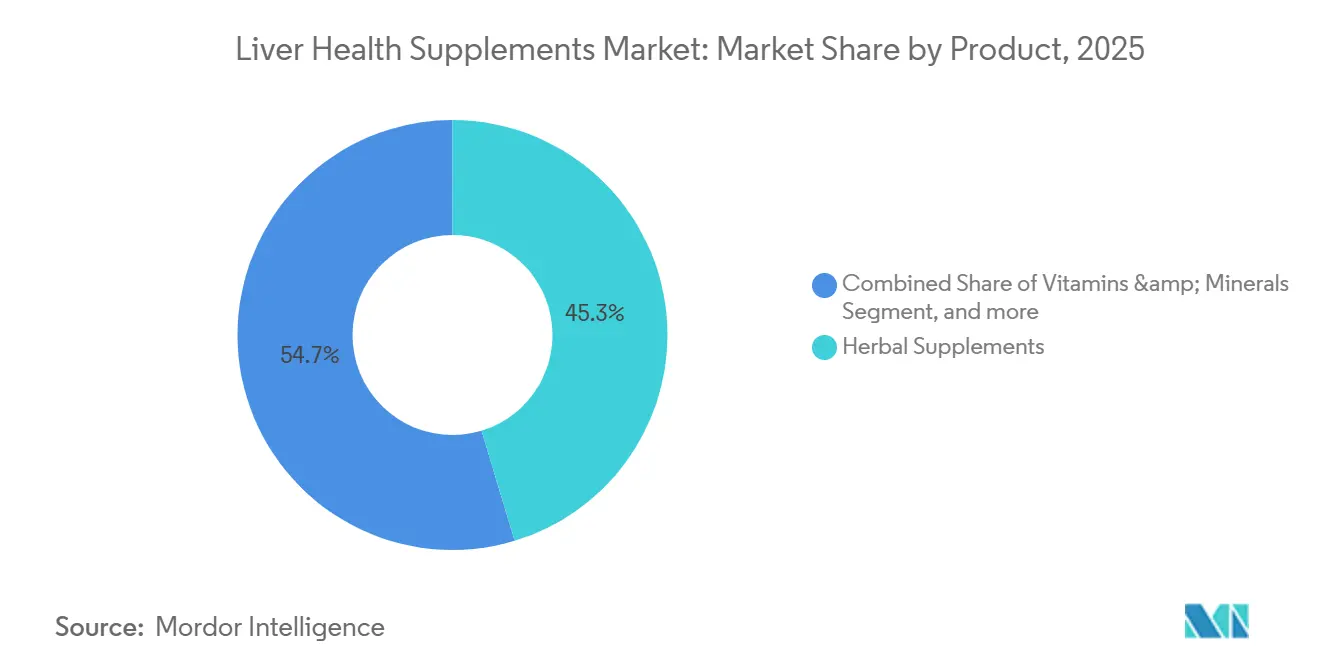
- Par type de produit, les compléments à base de plantes ont représenté 45,32 % de la part de marché des compléments alimentaires pour la santé du foie en 2025, tandis que la catégorie « Autres produits » devrait se développer à un TCAC de 6,43 % jusqu'en 2031.
- Par forme galénique, les gélules ont représenté 46,76 % du marché en 2025, mais les poudres devraient croître à un TCAC de 6,87 % jusqu'en 2031.
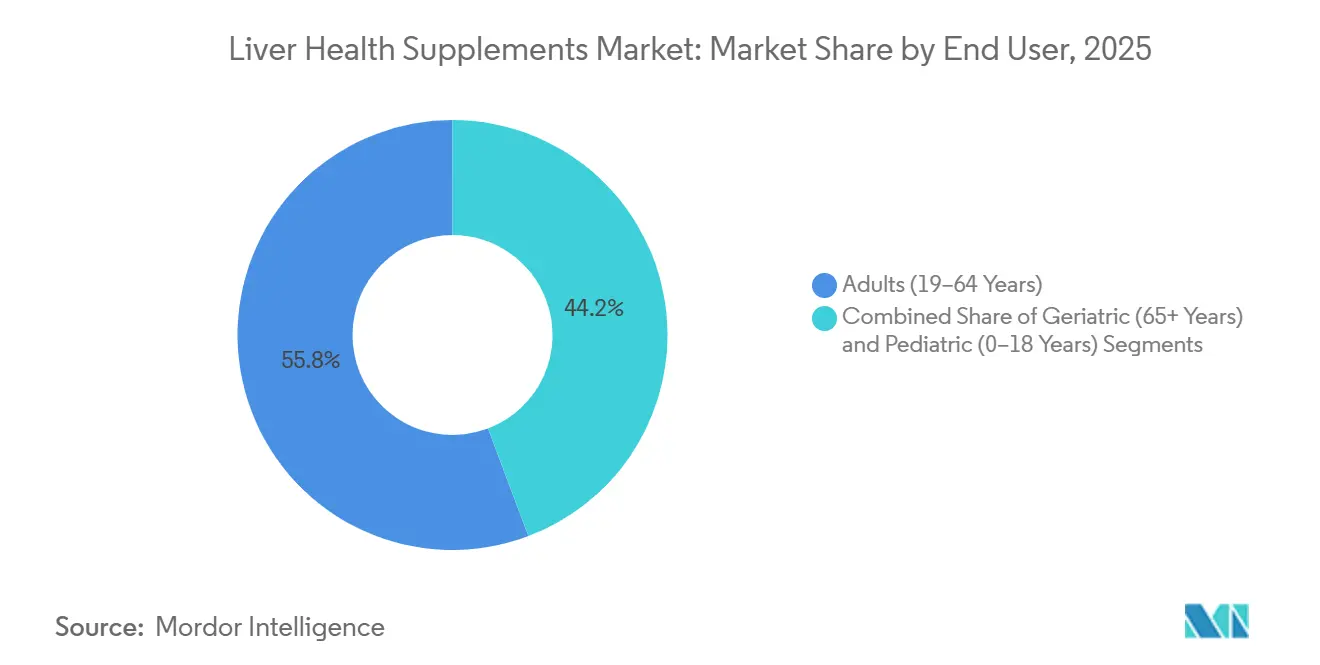
- Par utilisateur final, les adultes âgés de 19 à 64 ans ont représenté 55,76 % du chiffre d'affaires 2025, tandis que la cohorte gériatrique devrait progresser à un TCAC de 7,32 % jusqu'en 2031.
- Par canal de distribution, les pharmacies ont sécurisé 42,43 % des ventes 2025 ; cependant, les détaillants en ligne devraient représenter la croissance la plus rapide, avec un TCAC prévu de 7,54 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 42,67 % du chiffre d'affaires mondial en 2025, tandis que la région Asie-Pacifique mène le peloton avec un TCAC de 5,64 % vers 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidence croissante de la NAFLD et du syndrome métabolique | +1.2% | Mondial, avec la prévalence la plus élevée en Amérique du Nord, au Moyen-Orient et en Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Évolution croissante des consommateurs vers les nutraceutiques à base de plantes | +0.9% | Mondial, porté par l'Amérique du Nord et l'Europe ; en accélération en Inde et en Chine | Court terme (≤ 2 ans) |
| Expansion du commerce électronique et de la distribution directe au consommateur | +0.8% | Mondial, adoption la plus forte en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de la micro-encapsulation de précision pour une biodisponibilité accrue | +0.6% | Amérique du Nord, Europe et segments premium d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Programmes de bien-être en entreprise intégrant le dépistage systématique de la fonction hépatique | +0.5% | Amérique du Nord, en expansion vers l'Europe et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Innovation produit dans les systèmes d'administration à libération contrôlée et liposomaux | +0.4% | Mondial, concentré en Amérique du Nord et en Europe ; émergent dans les circuits premium d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante de la NAFLD et du syndrome métabolique
La MASLD touche désormais environ 30 % de la population adulte mondiale, avec une prévalence de 25,6 % chez les adultes et d'environ 10 % chez les enfants. Environ 20 % des cas de MASLD évoluent vers une stéatohépatite métabolique associée, augmentant les risques de cirrhose et de carcinome hépatocellulaire[1]Cleveland Clinic, « Statistiques sur la NAFLD et la MASLD », my.clevelandclinic.org. Les médecins de soins primaires recommandent de plus en plus des nutraceutiques adjuvants malgré les orientations 2024 de l'Association européenne pour l'étude du foie, de l'Association européenne pour l'étude du diabète et de l'Association européenne pour l'étude de l'obésité qui n'ont pas trouvé de preuves thérapeutiques suffisantes[2]Journal of Clinical and Experimental Hepatology, « Revue des lésions hépatiques induites par les plantes 2024 », jcehonline.org. La croissance de la MASLD pédiatrique stimule le développement de formats adaptés aux enfants, tandis que les adultes considèrent les compléments comme des aides préventives à faible risque, même si l'adoption institutionnelle reste limitée.
Évolution croissante des consommateurs vers les nutraceutiques à base de plantes
Les produits hépatiques à base de curcuma devraient afficher une croissance des ventes Amazon de 28 % en glissement annuel jusqu'en 2024. La familiarité culturelle avec l'Ayurveda et la médecine traditionnelle chinoise renforce la demande de chardon-Marie, de racine de pissenlit et de buplèvre. Cependant, une revue de 2024 a identifié que 7 % des adultes américains ingèrent des plantes liées à l'hépatotoxicité, et les lésions hépatiques induites par les plantes présentent une mortalité de 5 à 19 %. Les règles NDI renforcées de la FDA en 2024 élèvent le niveau des données de sécurité, récompensant les marques qui obtiennent les certifications USP ou NSF.
Expansion du commerce électronique et de la distribution directe au consommateur
Les détaillants en ligne sont en bonne voie pour atteindre un TCAC de 7,54 % jusqu'en 2031, les modèles d'abonnement augmentant la valeur à vie. iHerb a enregistré 2,4 milliards USD de ventes en 2024 après avoir intégré 250 nouvelles marques. Amazon détient 70 à 80 % du commerce électronique américain de vitamines et de compléments alimentaires, NOW Foods dépassant 200 millions USD de chiffre d'affaires sur les 12 derniers mois. Le succès repose désormais sur l'optimisation de la recherche A9, les placements sponsorisés et les partenariats avec des influenceurs que les pharmacies ne peuvent pas reproduire à grande échelle.
Adoption de la micro-encapsulation de précision pour une biodisponibilité accrue
Siliphos offre une absorption 4,6 fois supérieure à celle de la silymarine standard. La glutathion liposomal, la curcumine nano-émulsifiée et la NAC à enrobage entérique illustrent le virage premium, permettant des hausses de prix de 30 à 50 %. Le lancement de Liver Health+ par Cymbiotika en 2024 à 68 USD par mois illustre la volonté des consommateurs de payer pour la science de l'administration. Sans mandat de la FDA ou de l'EFSA pour démontrer la biodisponibilité, les fabricants sous contrat peuvent monétiser leurs plateformes d'encapsulation propriétaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations mondiales fragmentées et strictes sur les compléments alimentaires | −0.7% | Mondial, avec les coûts de conformité les plus élevés dans l'UE et des frictions croissantes en Inde et en Chine | Long terme (≥ 4 ans) |
| Preuves cliniques à grande échelle limitées pour les allégations d'efficacité | −0.6% | Mondial, le plus restrictif dans l'UE et aux États-Unis pour les approbations d'allégations de structure-fonction ou de santé | Long terme (≥ 4 ans) |
| Préoccupations de sécurité liées à l'adultération et aux contaminants | −0.5% | Mondial, lacunes d'application aiguës dans les circuits de commerce électronique en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en plantes médicinales sensibles au climat | −0.4% | Inde, Chine, Asie du Sud-Est et Amérique latine (principales régions de culture des plantes) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations mondiales fragmentées et strictes sur les compléments alimentaires
Les orientations NDI 2024 de la FDA exigent des soumissions de sécurité pour les ingrédients postérieurs à 1994, gonflant les budgets de conformité de 50 000 à 150 000 USD par référence. L'EFSA interdit les allégations relatives à la santé du foie sans essais randomisés, la FSSAI indienne et la NMPA chinoise exigent des dossiers spécifiques à chaque pays, et les délais s'étendent de 18 à 36 mois. Les petites marques dépourvues de personnel réglementaire font souvent face à des lancements retardés et à des coûts plus élevés, ce qui les pousse vers les zones grises du commerce électronique, tandis que les multinationales déploient des équipes de conformité mondiales.
Préoccupations de sécurité liées à l'adultération et aux contaminants
Les métaux lourds, les charges microbiennes et les produits pharmaceutiques non déclarés persistent dans les plantes importées, selon les audits de NSF International[3]NSF International, « Résultats sur les contaminants dans les compléments alimentaires 2024 », nsf.org. La mortalité liée aux lésions hépatiques induites par les plantes varie de 5 à 19 %, le curcuma, l'extrait de thé vert et l'ashwagandha étant fréquemment cités. Le modèle tiers d'Amazon permet à des références contrefaites de passer à travers malgré les contrôles du registre des marques. Les marques qui investissent dans l'intégration verticale et les tests par des tiers commandent des primes, mais nécessitent des investissements en capital importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les formulations à base de plantes ancrent la part de marché malgré les risques liés à la sécuritéLes compléments à base de plantes ont capté 45,32 % du chiffre d'affaires 2025, soulignant la préférence des consommateurs pour les options d'origine végétale. Le curcuma, le chardon-Marie et la racine de pissenlit dominent les rayons, tandis que les références de curcuma ont enregistré une hausse de 28 % des ventes Amazon jusqu'en 2024. La catégorie « Autres produits », incluant la NAC et le glutathion liposomal, devrait atteindre un TCAC de 6,43 %, reflétant la clarté renouvelée de la FDA qui a permis à la NAC de rester dans la catégorie des compléments alimentaires. Les marques qui concèdent sous licence les technologies Siliphos ou liposomales se différencient sur l'efficacité plutôt que sur le prix, positionnant la catégorie pour des gains exceptionnels.
Siliphos réduit la dose de silymarine requise de 420 mg à environ 100 mg tout en maintenant les critères d'évaluation. Jarrow Formulas et Life Extension ont déjà reformulé leurs gammes phares, tandis que les fournisseurs de produits génériques luttent contre des marges en réduction. Étant donné que ni la FDA ni l'EFSA n'imposent de preuve de biodisponibilité, les marques pionnières misent sur une tarification premium avant que les normes ne se resserrent, orientant le marché des compléments alimentaires pour la santé du foie vers une concurrence à deux niveaux.


Par forme galénique :
les gélules dominent, mais les poudres progressent grâce à la demande de personnalisationLes gélules ont représenté 46,76 % des ventes 2025, portées par un dosage précis et la familiarité des consommateurs. Les enrobages entériques sont désormais présents dans de nombreuses références premium, atténuant l'inconfort gastrique et améliorant les avis. Les comprimés sont en retrait en raison des liants et d'une désintégration plus lente. Les poudres, aidées par un positionnement adapté aux smoothies et des coûts de fabrication inférieurs de 15 à 20 %, sont prêtes pour un TCAC de 6,87 %. Le volume de recherche pour « poudre de détox du foie » a augmenté de 42 % en 2024, signalant une demande soutenue.
La poudre Liver Refresh 2024 de NOW Foods mélange du chardon-Marie, de la NAC et de la méthionine, ciblant les utilisateurs de fitness. Les gommes et les gouttes liquides s'adressent aux utilisateurs pédiatriques et gériatriques, mais les formulateurs se débattent avec les contraintes de sucre et de stabilité. La mise à jour de l'étiquette « sain » de la FDA de décembre 2024 favorise les poudres et les liquides qui peuvent afficher des allégations de manière bien visible, renforçant l'élan du canal.
Par utilisateur final :
la cohorte gériatrique stimule l'expansion la plus rapideLes adultes âgés de 19 à 64 ans ont représenté 55,76 % des achats 2025, en partie grâce aux programmes de bien-être en entreprise intégrant des tests de la fonction hépatique. Quest Diagnostics a traité 3,5 millions de bilans biométriques en 2024, convertissant les rapports d'enzymes élevées en ventes de compléments alimentaires. Le segment gériatrique, cependant, devrait afficher un TCAC de 7,32 %, car la polymédication augmente le risque d'hépatotoxicité et les niveaux de glutathion diminuent avec l'âge.
La MASLD pédiatrique touche environ 10 % des enfants américains, mais peu de références adaptées aux enfants existent. Les gommes sans sucre pourraient débloquer ce créneau à haute marge une fois que les marques auront surmonté les obstacles réglementaires et de formulation. Le positionnement préventif résonne auprès des parents conscients des risques d'obésité, suggérant un futur vent favorable pour le marché des compléments alimentaires pour la santé du foie.

Par canal de distribution :
les détaillants en ligne perturbent les acteurs établis en pharmacieLes pharmacies ont capté 42,43 % du chiffre d'affaires 2025, aidées par la confiance des pharmaciens et les achats impulsifs liés aux ordonnances. Les frais de référencement et les assortiments sélectionnés limitent la diversité des références, comprimant les marges. Les détaillants en ligne, prévus pour un TCAC de 7,54 %, l'emportent sur la commodité, l'espace de rayon infini et la vente incitative basée sur les données. La hausse des ventes d'iHerb de 14,5 % en 2024 à 2,4 milliards USD met en évidence ce pivot.
L'emprise d'Amazon sur 70 à 80 % du commerce électronique américain de compléments alimentaires oblige les marques à maîtriser les algorithmes de mots-clés, le contenu A+ et les placements sponsorisés. Les chaînes spécialisées comme GNC font face à une fréquentation en baisse et à des loyers en hausse, comme en témoignent les 1 200 fermetures depuis 2020. Les circuits réservés aux praticiens restent modestes mais commandent des prix mensuels de 60 à 120 USD lorsque l'approbation d'un médecin valide les allégations.
Analyse géographique
Marché des Compléments Alimentaires pour la Santé du Foie en Amérique du Nord
L'Amérique du Nord a généré 42,67 % des revenus mondiaux en 2025, portée par des dépenses élevées par habitant, des réseaux de distribution matures et les orientations de la FDA de 2024 qui ont clarifié les exigences de conformité. Les bilans de santé en entreprise ont généralisé le dépistage des enzymes hépatiques, incitant les adultes asymptomatiques à envisager une supplémentation préventive. La croissance du marché ralentit toutefois, la pénétration dépassant 60 % dans les principaux segments démographiques et les coûts réglementaires augmentant.
Marché des Compléments Alimentaires pour la Santé du Foie en Asie-Pacifique
L'Asie-Pacifique devrait afficher un TCAC de 5,64 % d'ici 2031, portée par la hausse des revenus disponibles, l'héritage herboristique et l'assouplissement des réglementations. La coentreprise Nestlé–Dr. Reddy's d'avril 2024 a introduit Nature's Bounty sur le marché nutraceutique indien, évalué à 47 000 crores de roupies indiennes. La FSSAI indienne approuve désormais les formulations ayurvédiques en 12 à 18 mois, tandis que la Chine élargit son enregistrement « chapeau bleu » aux plantes importées. La localisation — mélanges curcuma-ashwagandha en Inde, associations buplèvre-schisandra en Chine — permet aux multinationales de s'inscrire dans les traditions régionales.
Marché des Compléments Alimentaires pour la Santé du Foie en EMEA et en Amérique du Sud
L'Europe, le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, représentent des parts plus modestes mais offrent des opportunités ciblées. Les pays du Conseil de Coopération du Golfe achètent des références occidentales haut de gamme via les corridors du tourisme médical, tandis que les influenceurs bien-être d'Amérique du Sud sensibilisent les millennials urbains. Les règles strictes de l'EFSA en matière d'allégations freinent la croissance européenne, mais la forte confiance des consommateurs permet une tarification premium une fois les allégations validées, soutenant ainsi le marché des compléments alimentaires pour la santé du foie dans la région.

Paysage réglementaire
La réglementation des compléments alimentaires pour la santé hépatique continue de se durcir concernant la sécurité des ingrédients, la justification des allégations, et la classification à la frontière entre aliments/compléments et médicaments à base de plantes. Aux États-Unis, la surveillance de la FDA au titre du DSHEA est renforcée par des travaux de processus et de portée, notamment la réunion publique de l'Office of Dietary Supplement Programs en mars 2026 sur le périmètre des ingrédients de compléments alimentaires (y compris les protéines, enzymes et micro-organismes). Le risque d'application reste lié à l'étiquetage trompeur et à la falsification, tandis que la surveillance de la publicité par la FTC ajoute une exigence parallèle selon laquelle les bénéfices annoncés doivent être véridiques et justifiés.
En Europe, l'environnement opérationnel reflète à la fois le contrôle des nouveaux aliments et les cadres relatifs aux médicaments à base de plantes. La Commission européenne a publié le règlement d'exécution (UE) 2026/1306 en juin 2026 autorisant un nouvel aliment spécifique (extrait de carotte enrichi en rhamnogalacturonane-I) pour une utilisation dans les compléments alimentaires, et en janvier 2026, le catalogue des nouveaux aliments de l'UE a été mis à jour pour clarifier que la grande chélidoine (Chelidonium majus) n'est pas autorisée pour un usage alimentaire/complément. Par ailleurs, l'examen britannique des atteintes hépatiques d'origine végétale s'est intensifié en juillet 2026 lorsque le Committee on Toxicity a examiné les risques HILI et a mis en avant les compléments à base de curcuma comme un sujet de préoccupation pour les individus génétiquement susceptibles (par exemple, HLA-B*35:01), renforçant la nécessité de dossiers de sécurité plus solides, de contrôles qualité, et d'un positionnement plus prudent auprès des consommateurs pour les plantes courantes utilisées dans les produits de soutien hépatique.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les intrants botaniques et nutritifs (par exemple, les extraits de chardon-marie et de curcuma, la NAC, les acides aminés, les vitamines/minéraux), les transformateurs et standardiseurs d'ingrédients, les fabricants sous contrat (opérant souvent selon les cGMP des compléments alimentaires), les propriétaires de marques, et la distribution via les pharmacies, la distribution spécialisée et, de plus en plus, les places de marché en ligne. Les améliorations des capacités du côté des ingrédients renforcent le passage vers la science de la délivrance et la premiumisation, notamment EmerWell Bio qui a lancé une poudre d'extrait liposomal de chardon-marie produite dans des salles blanches certifiées cGMP (avril 2026) et Natac qui met en avant une production industrielle d'extrait de chardon-marie standardisé à 80 % de silymarine (juin 2026).
Les principaux goulets d'étranglement et facteurs de coûts se situent en amont, dans la variabilité de la qualité botanique et la logistique, ce qui peut imposer des mélanges, un contrôle qualité entrant plus strict, et des délais plus longs (y compris des augmentations signalées des délais d'expédition de l'Inde vers les États-Unis, passant d'environ quatre semaines à six à huit semaines). Les frictions commerciales telles que les tarifs douaniers États-Unis-Chine ajoutent également de la volatilité pour certaines plantes issues de la MTC dont les origines alternatives sont limitées. En aval, la commercialisation est contrainte par la conformité des allégations et de l'étiquetage, la FDA régissant l'étiquetage et les limites structure-fonction, et la FTC régissant la justification publicitaire. Cela accroît l'importance des dossiers documentaires (COA, tests de contaminants et certifications tierces) et pousse de nombreuses marques vers un nombre réduit de références à plus forte marge, avec des formats différenciés tels que les systèmes liposomaux et phytosomes.
Paysage concurrentiel
Le marché mondial reste très fragmenté, aucune entreprise ne détenant plus de 10 % de part, reflétant de faibles barrières à l'entrée et une demande diversifiée. Les acteurs établis comme Amway, Nature's Bounty et GNC s'appuient sur leur échelle et leurs partenariats avec les pharmacies, mais font face à une concurrence croissante sur les prix de la part de perturbateurs en vente directe au consommateur tels que Cymbiotika et mindbodygreen. L'intensité concurrentielle est encore accrue par l'ajout de 250 nouvelles marques par iHerb en 2024 et les stratégies de vente pilotées par algorithme d'Amazon, qui contribuent à la prolifération des références et déplacent le pouvoir de marché vers les plateformes plutôt que vers les producteurs.
La biodisponibilité est devenue un facteur de différenciation essentiel sur le marché. Les entreprises adoptant des technologies avancées telles que Siliphos, l'encapsulation liposomale ou la nano-émulsion sont en mesure de justifier des primes de prix de 30 à 50 %. Les circuits praticiens continuent d'offrir un avantage concurrentiel pour les produits cliniquement soutenus comme 1MD LiverMD, qui intègre des services de télésanté avec des recommandations de médecins. De plus, les consommateurs soucieux de leur forme physique, méfiants des risques d'hépatotoxicité associés aux compléments de performance, sont de plus en plus attirés par les formulations en poudre intégrées dans des produits verts ou de pré-entraînement. Cette tendance met en évidence une opportunité significative d'innovation dans le segment des compléments alimentaires pour la santé du foie.
Le succès à long terme sur le marché dépendra d'une combinaison de certifications par des tiers, de pratiques d'approvisionnement transparentes et de stratégies de marketing numérique adaptatives. Bien que les entrants économes en ressources puissent initialement gagner du terrain sur des plateformes comme Amazon, la hausse des coûts de conformité et de publicité devrait éliminer les marques sous-financées. Cette dynamique devrait conduire à une consolidation modérée du marché tout en préservant des opportunités de différenciation de niche.
Leaders du secteur des compléments alimentaires pour la santé du foie
Enzymedica
Gaia Herbs
Jarrow Formulas, Inc.
Nutralife Health Products Inc.
Himalaya Wellness Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Compléments Alimentaires pour la Santé du Foie
- Amway
- Blackmores
- BodyBio
- Cymbiotika
- Enzymedica
- Gaia Herbs
- GNC
- Himalaya
- Integria Healthcare (Thompson’s)
- Irwin Naturals
- Jarrow Formulas
- Life Extension
- Nature's Bounty
- Nature's Way Brands
- NOW Foods
- Nutralife Health Products
- Pure Encapsulations
- Renew Life Formulas
- Solgar
- Swanson Health Products
- Swisse Wellness
Lire l’analyse des entreprises de compléments alimentaires pour la santé du foie

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où les marques peuvent associer une supplémentation de soutien hépatique à des résultats mesurables, des stratégies d'ingrédients plus sûres, et une exécution numérique adaptée aux canaux. Une approche axée sur le diagnostic ou permettant un suivi, reliant les régimes de compléments aux biomarqueurs, émerge, comme le montre Untoxicate qui a lancé en avril 2026 un système de soutien hépatique combinant une formule d'hydratation fonctionnelle avec des tests enzymatiques et un suivi à domicile (y compris ALT, AST et GGT). Ce modèle favorise une meilleure rétention et un positionnement premium par rapport aux flacons vendus seuls sur les places de marché.
Une deuxième opportunité réside dans des formulations multi-ingrédients ancrées cliniquement, alignées sur la sensibilisation à la MASLD/NAFLD et l'attention croissante portée aux plantes. Cela inclut des combinaisons mêlant des extraits traditionnels (chardon-marie, artichaut, pissenlit) à des cofacteurs métaboliques tels que la NAC, l'acide alpha-lipoïque et le TUDCA, comme en témoigne PureHealth Research qui a lancé en mai 2026 une collection de bien-être hépatique incluant ces familles d'ingrédients. Parallèlement à l'innovation produit, les programmes cliniques et enregistrements en cours (par exemple, les essais de compléments nutraceutiques axés sur la MASLD et les recherches publiées sur les ingrédients concernant les enzymes hépatiques et les résultats de la stéatose) offrent une voie de preuve pour les canaux des praticiens et des pharmacies, où une interprétation plus stricte des allégations et le scepticisme des consommateurs limitent le positionnement générique de « détox ».
Recent Industry Developments in Marché des Compléments Alimentaires pour la Santé du Foie
- Mai 2026 : PureHealth Research a lancé une collection de soutien hépatique positionnée autour de formules de bien-être hépatique intégrant des ingrédients tels que le chardon-marie, l'extrait d'artichaut, le pissenlit et le TUDCA. Ce lancement signale une évolution continue des produits à base d'une seule plante vers des systèmes multi-ingrédients conçus pour des récits plus larges de soutien métabolique et des acides biliaires. Il accroît également la pression concurrentielle sur les marques grand public pour égaler la complexité des formulations tout en maintenant la justification et les contrôles qualité.
- Juin 2025 : Guttify a étendu son initiative Liver Lift Kit avec un déploiement multi-marchés et un flux de diagnostic à domicile activé par des partenaires. L'entreprise dépasse ainsi un produit unique de marché pour proposer une offre plus large axée sur les services.
- Janvier 2024 : Cymbiotika a lancé Liver Health+, une formule premium de soutien hépatique positionnée autour d'une délivrance améliorée et de piles d'ingrédients haut de gamme. Ce lancement a mis en évidence la volonté des consommateurs à payer pour des indices perçus de biodisponibilité et de qualité dans les catégories de bien-être hépatique. Il a également accéléré l'accent concurrentiel mis sur l'innovation de formats (par exemple, les approches liposomales) aux côtés des gammes botaniques traditionnelles.


Marché des Compléments Alimentaires pour la Santé du Foie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les produits finis de compléments alimentaires pour la santé hépatique achetés pour un soutien hépatique de routine, un nettoyage, ou un positionnement détox, et vendus via les canaux de vente au détail et professionnels. Notre dimensionnement reflète les ventes en valeur de ces compléments dans les principales régions et pays consommateurs clés.
Exclusions du périmètre : sont exclus les médicaments hépatiques sur ordonnance, la nutrition administrée en milieu hospitalier, et les services de bien-être non ingérables.
Aperçu de la segmentation
- Par produit
- Vitamines et minéraux
- Compléments à base de plantes
- Autres produits
- Par forme galénique
- Gélules
- Comprimés
- Poudre
- Autres
- Par utilisateur final
- Adultes (19 à 64 ans)
- Gériatrique (65 ans et plus)
- Pédiatrique (0 à 18 ans)
- Par canal de distribution
- Détaillants en ligne
- Pharmacies et parapharmacies
- Supermarchés / Hypermarchés
- Magasins spécialisés
- Dispensé par praticien / clinique
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure du modèle et ancrer les signaux de demande au niveau des pays avant de passer aux hypothèses. Nous nous sommes appuyés sur des références en matière de santé publique et de nutrition telles que l'Organisation mondiale de la santé, l'Office of Dietary Supplements du NIH américain, le CDC américain, et des portails gouvernementaux de santé similaires pour comprendre le fardeau des maladies hépatiques et les schémas d'utilisation des compléments. Nous avons également examiné les signaux commerciaux et de détail à l'aide de sources telles que UN Comtrade, les portails de statistiques douanières, et les séries d'indices des prix à la consommation où les paniers de compléments sont rapportés.
Pour relier la demande à l'offre, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les étiquettes de produits, et la couverture de presse afin de comprendre le mix de portefeuille et les voies d'accès au marché par canal. Les bases de données de brevets ont également été consultées pour percevoir l'activité en matière d'ingrédients et de formulations lorsqu'elle semblait pertinente pour le positionnement hépatique. Pour vérifier la direction financière et les événements d'entreprise, nous avons utilisé des abonnements payants axés sur les finances des entreprises et l'actualité, ainsi qu'une base de données au niveau des expéditions import-export pour certains flux d'ingrédients. Ces exemples de sources sont illustratifs, et d'autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de ce qui se vend concrètement comme un complément de santé hépatique, et sur la manière dont les prix et les parts de canaux évoluent par région. Nous avons échangé avec des équipes de marques de compléments, des fabricants sous contrat, des distributeurs, des contacts en pharmacie et distribution spécialisée, ainsi que quelques voix du monde de la nutrition et des praticiens, pour tester l'adoption, les tailles d'emballage typiques et l'intensité promotionnelle à travers l'APAC, l'EMEA et les Amériques. Là où les données documentaires étaient limitées, ces apports nous ont aidés à définir des fourchettes réalistes pour le mix d'ingrédients, la croissance de la part en ligne, et le comportement de rachat des consommateurs.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30 % | Cadres dirigeants : 15 % | APAC : 41 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/unités : 42 % | EMEA : 34 % |
| Acteurs plus petits : 22 % | Managers : 43 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante où les répartitions de population et de cohortes d'adultes ont été liées à l'intérêt pour la santé hépatique et aux taux de participation aux compléments, qui ont ensuite été convertis en valeur à l'aide des prix d'emballage typiques. Le modèle a ensuite été corroboré par des approximations ascendantes sélectives, principalement en échantillonnant les points de prix par marque et canal, en vérifiant les mix de revenus de compléments rapportés lorsqu'ils étaient disponibles, et en validant un débit de volume réaliste pour les canaux clés.
Quelques apports pratiques ont orienté l'essentiel des travaux du modèle. Il s'agit notamment des parts de cohortes d'âge (adultes, personnes âgées et pédiatrique le cas échéant), du mix de canaux entre en ligne, pharmacies, supermarchés, distribution spécialisée, et voies dispensées par des praticiens, ainsi que des préférences de forme galénique telles que les gélules et comprimés. La direction des ingrédients et des allégations a été traitée comme un facteur façonnant la demande plutôt que comme un marché distinct, avec des vérifications sur la fréquence d'apparition des plantes et des combinaisons de vitamines-minéraux dans le positionnement hépatique. Les hypothèses de mouvement des prix ont été construites à partir des prix en rayon observés et de la fréquence promotionnelle, puis ajustées pour tenir compte du calendrier des devises et des tendances inflationnistes dans chaque région.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par un lissage simple des tendances sur les facteurs clés, afin que les évolutions de canaux à court terme ne surestiment pas la croissance à long terme. Là où les vues ascendantes étaient incomplètes pour les petites marques ou les vendeurs en ligne fragmentés, nous avons utilisé des facteurs d'expansion calibrés, examinés au regard de la profondeur d'assortiment des détaillants et des retours des distributeurs.
Validation des données et cycle de mise à jour
Les résultats ont été validés par de multiples vérifications, notamment le recoupement des dépenses par habitant implicites avec les tendances de dépenses en nutrition et bien-être, et l'examen de la cohérence des répartitions par pays avec les différences connues de pénétration des compléments. Les fortes variations de PVM, de mix de canaux, ou de croissance régionale ont été signalées, et les hypothèses sous-jacentes ont été réexaminées avant validation finale. Lorsque des incohérences persistaient, nous avons recontacté un petit groupe d'experts pour confirmer si le changement était réel ou dû à des promotions temporaires ou à un stockage ponctuel.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des actions réglementaires majeures, une réinitialisation brutale des prix, ou une perturbation visible des canaux. Avant la livraison, une dernière relecture par un analyste est effectuée afin que l'ensemble de données, les hypothèses, et les développements récents correspondent aux informations les plus récentes disponibles.
Taille du marché des compléments alimentaires pour la santé hépatique selon Mordor Intelligence, comparée à d'autres estimations publiées
Les chiffres publiés pour les compléments alimentaires pour la santé hépatique peuvent sembler très éloignés, même lorsqu'ils semblent décrire le même espace, car la délimitation du produit n'est pas appliquée de manière cohérente d'une étude à l'autre. Les différences proviennent généralement de ce qui est comptabilisé comme produit hépatique par rapport à un complément digestif ou détox général, ainsi que de la manière dont les ventes en ligne et via les praticiens sont traitées.
Le tableau met en évidence un écart qui s'explique principalement par le périmètre et la logique de tarification. Dans le modèle de Mordor Intelligence, nous ne comptabilisons que les compléments explicitement positionnés pour le soutien hépatique, plutôt que d'y intégrer des mélanges détox plus larges. Nous construisons la tarification à partir des prix d'emballage observés par canal, puis normalisons pour le calendrier des devises.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,65 milliards USD (2025) | |
| Cabinet de conseil mondial A | 16,00 milliards USD (2025) | Cette estimation semble inclure des compléments détox et de bien-être digestif plus larges, qui ne sont pas toujours spécifiques au foie, ce qui peut gonfler les totaux dans les marchés où les produits mixtes dominent les rayons de vente au détail. |
| Revue commerciale B | 11,19 milliards USD (2025) | Ce chiffre semble s'appuyer sur des hypothèses de type sell-in conservatrices et une capture de canaux plus étroite, en particulier pour les détaillants en ligne et les ventes dispensées par des praticiens qui peuvent être significatives dans les compléments. |
Après avoir aligné les définitions, l'écart restant concerne principalement la manière dont les catégories adjacentes et la couverture des canaux sont traitées, et non une hypothèse de croissance unique. En liant l'estimation à un positionnement produit clair, à une tarification au niveau des canaux, et à des apports de demande reproductibles, notre chiffre reste traçable et plus facile à réconcilier lors des discussions de planification.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des compléments alimentaires pour la santé du foie en 2026 ?
La taille du marché des compléments alimentaires pour la santé du foie est de 15,23 milliards USD en 2026.
Quel est le TCAC prévu pour les compléments alimentaires pour la santé du foie jusqu'en 2031 ?
Le marché devrait enregistrer un TCAC de 4,52 % jusqu'en 2031.
Quelle catégorie de produits connaît la croissance la plus rapide dans les compléments de soutien hépatique ?
Le segment « Autres produits », incluant la NAC et le glutathion liposomal, est prévu à un TCAC de 6,43 % jusqu'en 2031.
Pourquoi les détaillants en ligne sont-ils importants pour les ventes de compléments hépatiques ?
Les plateformes en ligne permettent des modèles d'abonnement et une découverte pilotée par algorithme, soutenant un TCAC de 7,54 % — le plus rapide parmi tous les canaux.
Quelle région est en passe de dépasser les autres en termes de croissance ?
L'Asie-Pacifique devrait se développer à un TCAC de 5,64 %, portée par la hausse des revenus et les traditions herboristiques.
Qu'est-ce qui fait de la biodisponibilité un facteur de différenciation concurrentiel ?
Des technologies telles que Siliphos et l'encapsulation liposomale offrent une absorption plus élevée, justifiant des primes de prix de 30 à 50 % et la fidélité à la marque.
Dernière mise à jour de la page le:



