
Taille et Part du Marché du Nautisme de Plaisance
Analyse du Marché du Nautisme de Plaisance par Mordor Intelligence
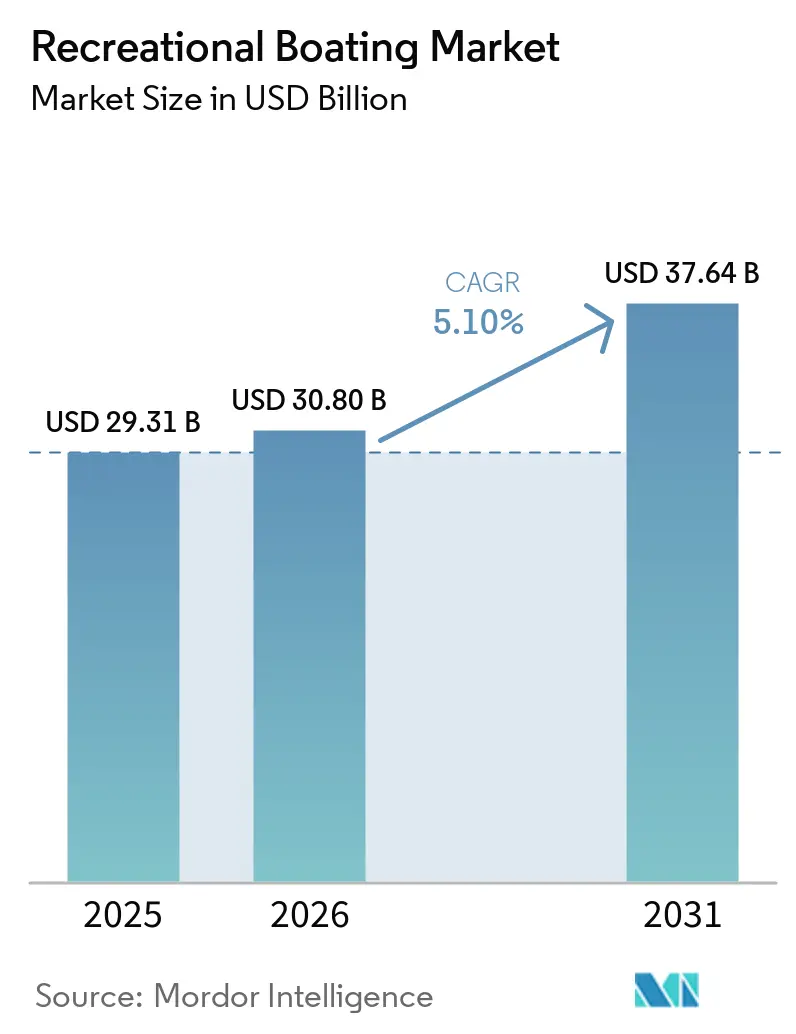
La taille du marché de la plaisance devrait s'étendre de 30,8 milliards USD en 2026 et 32,37 milliards USD en 2027 à 40,92 milliards USD d'ici 2032, enregistrant un CAGR de 4,8 % entre 2027 et 2032.
Les opérateurs de clubs nautiques aux États-Unis peuvent regrouper les utilisateurs occasionnels dans des achats de flotte, élargissant ainsi le parcours des premières sorties vers les commandes de nouveaux bateaux. L'accès international aux marinas en Chine offre aux propriétaires et aux opérateurs davantage de destinations, renforçant l'argument pratique en faveur des bateaux de croisière. Les attaques iraniennes faisant suite aux opérations militaires américaines et israéliennes contre l'Iran ont perturbé le transport maritime dans le détroit d'Ormuz à partir de mars 2026, ajoutant un risque logistique pétrolier. La portée des concessionnaires et les ventes de flotte peuvent capter ces occasions d'utilisation, tandis que la hausse des coûts de résine accroît la pression sur les fabricants pour préserver leurs marges sur chaque bateau en fibre de verre achevé.
Points clés du rapport
- Par type d'embarcation, les hors-bords détenaient une part de marché de la plaisance de 43,03 % en 2026, tandis que les véhicules nautiques à moteur (VNM) sont prévus pour connaître la croissance la plus rapide avec un CAGR de 7,1 % entre 2027 et 2032.
- La fibre de verre / PRV a dominé les matériaux de coque avec une part de 63,91 % de la taille du marché de la plaisance en 2026, tandis que les composites (carbone, Kevlar) sont prévus pour connaître la croissance la plus rapide avec un CAGR de 10,1 % entre 2027 et 2032.
- Parmi les longueurs d'embarcation, les bateaux de moins de 20 pieds ont dominé avec 56,77 % de la valeur des ventes en 2026, et les bateaux de plus de 50 pieds sont prévus pour connaître la croissance la plus rapide avec un CAGR de 8 % entre 2027 et 2032.
- Par source d'énergie, les bateaux à moteur à combustion interne ont dominé avec 91,06 % de la valeur des ventes en 2026, tandis que les bateaux électriques/hybrides sont prévus pour connaître la croissance la plus rapide avec un CAGR de 11 % entre 2027 et 2032.
- Les sports nautiques ont dominé la demande par activité avec 39,09 % de la valeur des ventes en 2026, et le segment de la croisière et du tourisme côtier est prévu pour connaître la croissance la plus rapide avec un CAGR de 8,4 % entre 2027 et 2032.
- En matière de distribution, les ventes en concession / salle d'exposition (OEM) représentaient 87,27 % de la valeur des ventes de bateaux de plaisance en 2026, tandis que le canal de vente directe en ligne au consommateur est prévu pour connaître la croissance la plus rapide avec un CAGR de 12,6 % entre 2027 et 2032.
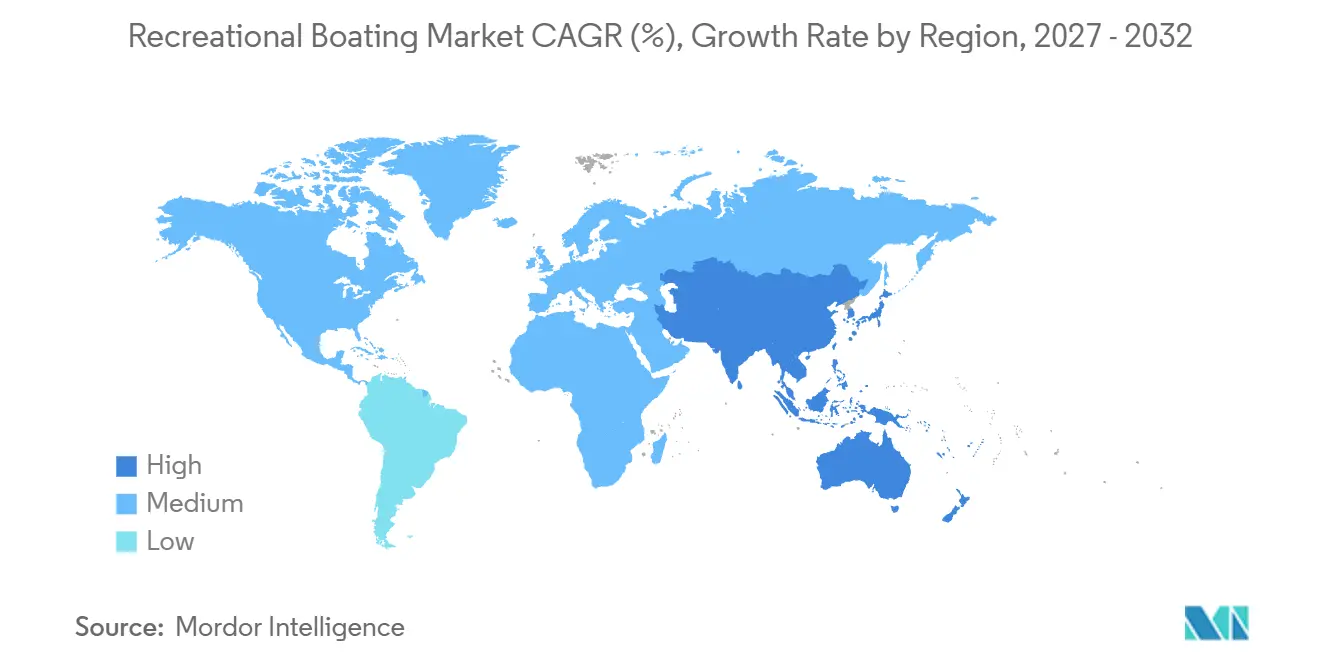
- Sur le plan géographique, l'Amérique du Nord a dominé avec 47,91 % de la valeur des ventes de bateaux de plaisance en 2026, tandis que l'Asie-Pacifique est prévue pour connaître la croissance la plus rapide avec un CAGR de 8,8 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Participation croissante aux sports nautiques portée par les générations Y et Z en Amérique du Nord | +1.5% | Lacs, rivières et côtes des États-Unis | Court terme (≤ 2 ans) |
| Essor des modèles de clubs nautiques et de propriété fractionnée susceptibles d'augmenter les conversions d'acheteurs primo-accédants aux États-Unis et au Canada | +1.4% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Programmes gouvernementaux d'expansion des marinas dans les provinces chinoises de Hainan et du Guangdong | +1.2% | Provinces de Hainan et du Guangdong | Moyen terme (2-4 ans) |
| L'expansion de la richesse des particuliers fortunés accélère les achats de yachts en Europe et au Moyen-Orient | +1.3% | Europe et Moyen-Orient | Moyen terme (2 à 4 ans) |
| La dynamique de l'écotourisme stimule la demande de petits croiseurs électriques dans les pays nordiques et les lacs alpins | +0.8% | Pays nordiques et régions des lacs alpins | Long terme (≥ 4 ans) |
| Les plateformes numériques de concessionnaires raccourcissent les cycles de vente pour les bateaux de 20 à 50 pieds en Australie et en Nouvelle-Zélande | +0.6% | Australie et Nouvelle-Zélande | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Participation croissante aux sports nautiques portée par les démographies des millennials et de la génération Z en Amérique du Nord
Plus de 34 millions d'Américains ont participé aux sports de pagaie en 2025, avec 446 000 participants supplémentaires d'une année sur l'autre, bien que la croissance ait ralenti par rapport à la poussée de la période pandémique. L'Outdoor Industry Association a identifié les personnes âgées de 25 à 34 ans comme le socle de la base de participants américains dans toutes les disciplines des sports de pagaie. Elle a également décrit la participation comme de plus en plus occasionnelle, rendant l'occasion d'utilisation commercialement significative au même titre que le nombre de participants. La NMMA a indiqué en janvier 2026 que la participation à la navigation de plaisance aux États-Unis était soutenue par un parc estimé à 11 millions de bateaux immatriculés en service et par une demande croissante pour les clubs nautiques, les locations entre particuliers et les options de charter. Pour les prestataires de sports de pagaie, le schéma d'utilisation occasionnelle favorise les points d'entrée à faible engagement permettant au groupe d'âge central des 25-34 ans de participer de manière ponctuelle.
Essor des modèles de clubs nautiques et de propriété fractionnée susceptibles d'augmenter les conversions d'acheteurs primo-accédants aux États-Unis et au Canada
L'accès partagé peut transformer la participation à la plaisance en demande de flotte avant qu'un individu ne s'engage dans la propriété d'un bateau. En juin 2026, le Freedom Boat Club de Brunswick Corporation a annoncé l'ouverture de son 450e site mondial, un club en franchise à la Liberty Landing Marina de Jersey City, dans le New Jersey.[1] En 2025, 18 sites du Freedom Boat Club ont enregistré chacun au moins 10 000 trajets de membres, soit 2 de plus que l'année précédente, notamment Grand Strand et Hilton Head. Ces sites à forte utilisation concentrent des sorties récurrentes au sein des opérations du club, offrant aux fabricants un client potentiel capable d'agréger la demande de bateaux. Un constructeur naval peut ainsi rechercher des commandes de flotte auprès des opérateurs de clubs sans exiger que chaque utilisateur supplémentaire devienne propriétaire.
Programmes gouvernementaux d'expansion des marinas dans les provinces chinoises de Hainan et du Guangdong
L'ouverture d'une marina au trafic international peut accroître l'utilité de ses postes d'amarrage sans ajouter de nouvelle capacité physique. La zone de Qing Shuiwan du port de Sanya a été ouverte aux navires internationaux le 3 juillet 2026, avec 299 postes d'amarrage pour yachts au service du trafic et de l'amarrage de yachts internationaux.[2] Cela offre aux propriétaires de yachts et aux opérateurs de plaisance une destination internationale supplémentaire autour de laquelle organiser l'utilisation de leur embarcation. Pour les fournisseurs de bateaux desservant Hainan, le mécanisme de demande repose sur un meilleur accès opérationnel qui rend un bateau plus utile sur plusieurs destinations. Le 2 juin 2026, Guangzhou Kaitai Transportation Investment et Hainan Yaode Waterfront Industry ont convenu de planifier et de construire des marinas publiques pour yachts et des installations connexes dans le district de Huangpu à Guangzhou. L'effet sur la demande de cet accord dépend de la livraison du projet, tandis que l'ouverture de Qing Shuiwan a établi un accès opérationnel international.
L'expansion de la richesse des particuliers fortunés accélère les achats de yachts en Europe et au Moyen-Orient
Le World Wealth Report 2026 de Capgemini a révélé que la population européenne de particuliers fortunés a augmenté de 6,5 % en 2025 après avoir diminué en 2024. Cette population comprenait des personnes disposant d'au moins 1 million USD d'actifs investissables, à l'exclusion des résidences principales, des objets de collection, des biens de consommation et des biens durables. Un tel élargissement du vivier élargit l'audience potentielle pour les constructeurs de yachts à la recherche de clients capables de financer une embarcation. Les prises de commandes de yachts du Ferretti Group attribuées à l'Europe ont augmenté de 3 % en 2025 par rapport à 2024, en utilisant les zones d'exclusivité des concessionnaires ou les nationalités des clients pour classer la géographie. Gulf Craft a remis un yacht familial flybridge Majesty 60 de 60 pieds à un propriétaire émirati dans son chantier naval aux Émirats arabes unis la semaine précédant le 4 juin 2026. Les données européennes de 2025 associent une population aisée en expansion après le recul de l'année précédente à des commandes de yachts plus élevées chez Ferretti, offrant aux fournisseurs des signaux distincts de clients potentiels et de demande engagée.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des prix de la fibre de verre et de la résine liée à l'inflation comprimant les marges des OEM | -0.9% | Régions de construction navale d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Délais d'obtention des permis côtiers pour les nouveaux postes d'amarrage dans les zones touristiques méditerranéennes | -0.6% | Destinations de plaisance côtières méditerranéennes | Long terme (≥ 4 ans) |
| Durcissement des primes d'assurance pour les embarcations de plus de 50 pieds dans les eaux caribéennes exposées aux ouragans | -0.3% | Îles des Caraïbes et eaux adjacentes | Court terme (≤ 2 ans) |
| Restrictions d'émissions des moteurs à combustion interne sur les lacs alpins et scandinaves limitant l'utilisation de la flotte existante | -0.2% | Régions des lacs alpins et scandinaves | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des prix de la fibre de verre et de la résine liée à l'inflation comprimant les marges des OEM
Les opérations militaires américaines et israéliennes contre l'Iran ont débuté en février 2026, suivies par la déclaration des forces iraniennes de la fermeture du détroit d'Ormuz à partir du 4 mars et la perturbation du transport maritime pétrolier entre l'Iran et Oman. Le 20 mars 2026, Interplastic a annoncé des hausses de prix allant jusqu'à 0,23 USD par livre sur les résines polyester et ester vinylique, les gelcoats, les composés de collage et les colorants. Interplastic a invoqué la hausse des coûts des matières premières et des coûts opérationnels dans un contexte d'instabilité au Moyen-Orient et a fixé au 4 avril 2026 la date d'entrée en vigueur pour les expéditions. Pour les constructeurs de bateaux en fibre de verre, la hausse des coûts de résine et des matériaux connexes peut réduire la contribution générée par chaque embarcation lorsque les prix de vente n'augmentent pas dans les mêmes proportions. Cette hausse des coûts peut par conséquent réduire la gamme de modèles en fibre de verre qu'un constructeur peut proposer de manière rentable aux prix de vente établis.
Délais d'obtention des permis côtiers pour les nouveaux postes d'amarrage dans les zones touristiques méditerranéennes
Les projets de marinas côtières peuvent ne pas respecter leurs calendriers de construction lorsque les autorisations régissent la profondeur d'eau nécessaire pour accueillir les bateaux. En novembre 2025, les travaux de la nouvelle marina de plaisance de Gandia n'avaient pas débuté comme prévu, car Nueva Marina Gandia attendait l'autorisation de dragage, selon les responsables portuaires et municipaux. Le début prévu en septembre dépendait de l'autorisation d'approfondir suffisamment le bassin portuaire pour les embarcations. Les travaux de la marina étaient en cours en juillet 2026. Le retard du démarrage a différé les travaux nécessaires à la disponibilité de nouveaux postes d'amarrage, laissant les propriétaires de bateaux tributaires d'une autorisation avant que cette capacité d'amarrage puisse être développée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'embarcation :
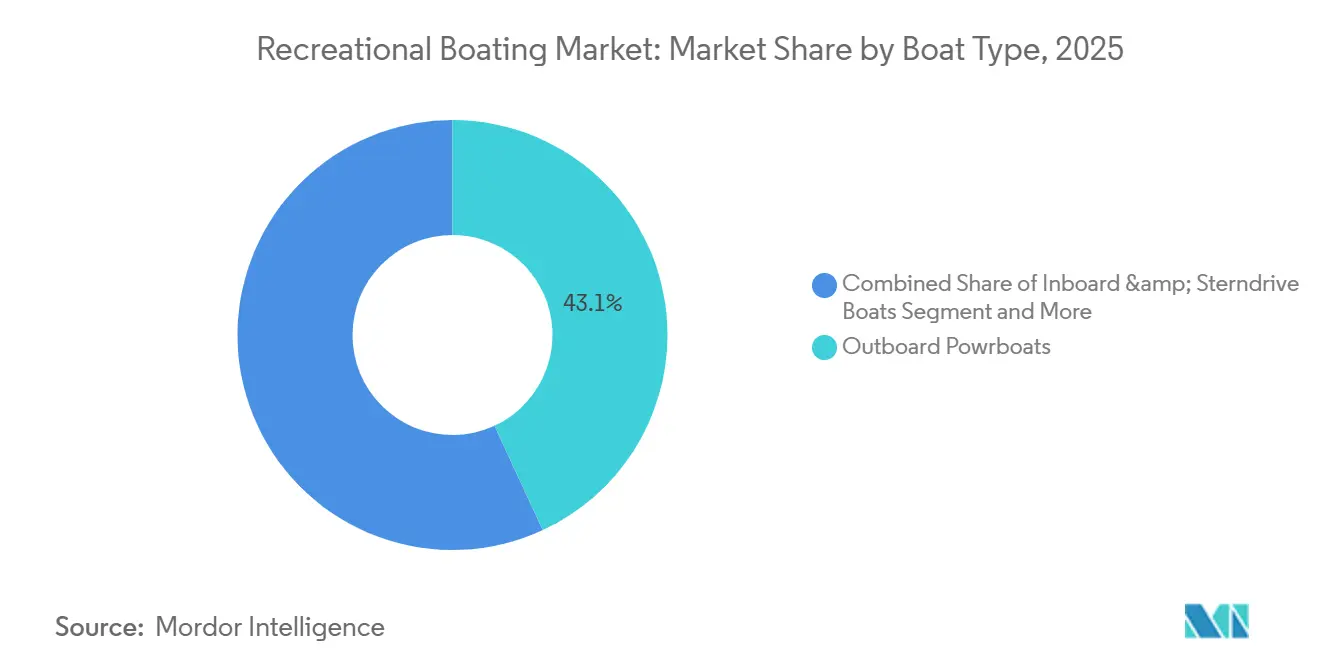
l'échelle et la pratique partagée façonnent la demandeLes hors-bords représentaient une part de 43,03 % de la taille du marché de la plaisance en 2026. Jusqu'en mars 2026, les hors-bords américains ont dominé les ventes de nouveaux bateaux par type de moteur avec 24 596 unités vendues, en baisse de 6,6 % par rapport à la même période de 2025. La domination par la part coïncide avec un ralentissement des ventes unitaires de hors-bords en début d'année 2026, de sorte que la position du segment n'indique pas en soi une hausse des volumes. Une grande catégorie peut absorber une capacité de production substantielle, mais un rythme de ventes en baisse accroît le risque commercial lié à l'ajout de capacité avant les commandes.
Les véhicules nautiques à moteur (VNM) sont prévus pour être le segment à la croissance la plus rapide, enregistrant un CAGR de 7,1 % entre 2027 et 2032. Les ventes aux États-Unis ont totalisé 63 643 unités en 2025, les modèles 3 passagers représentant 89 % des ventes unitaires de VNM. Le prix de vente au détail moyen de la catégorie était légèrement supérieur à 16 000 USD en 2025. La NMMA a identifié la préférence des consommateurs pour les modèles premium 3 passagers comme moteur de la catégorie américaine en 2025, concentrant la concurrence dans le segment premium 3 places.

Par matériau de coque :
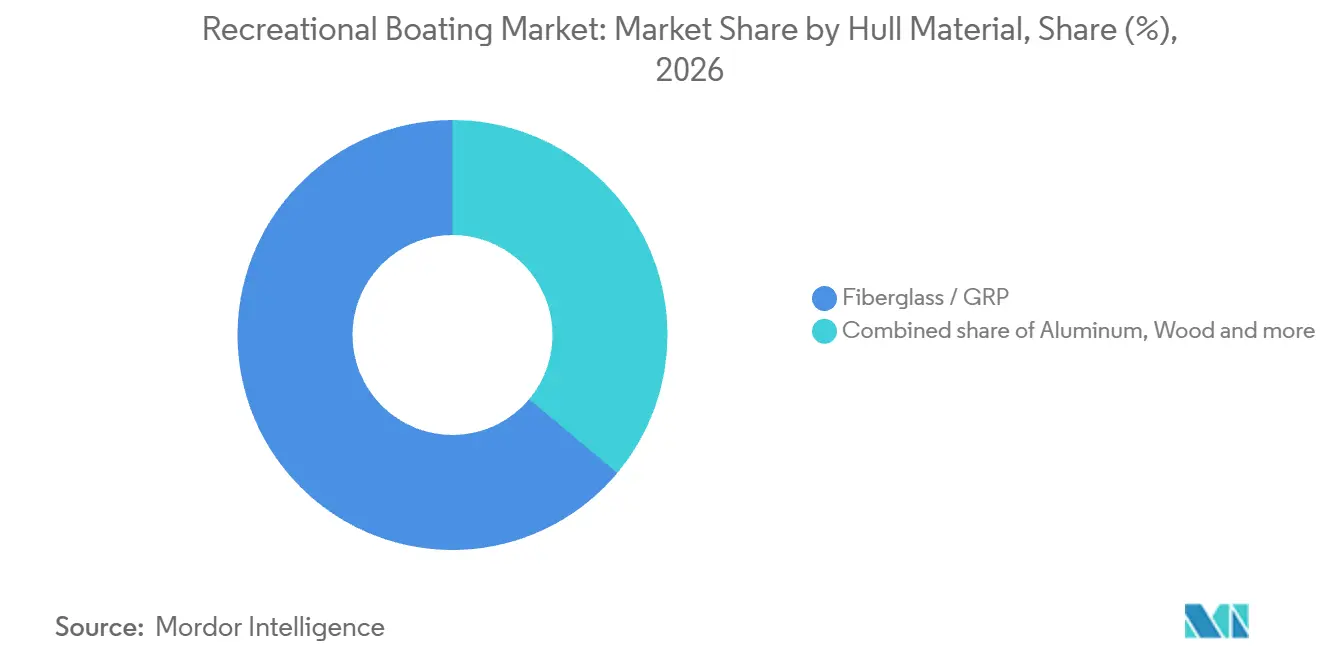
l'échelle des acteurs établis face à la construction spécialiséeLa fibre de verre / PRV représentait une part de marché de la plaisance de 63,91 % en 2026. Brunswick a déclaré 237,5 millions USD de ventes nettes pour sa gamme de produits Bateaux de plaisance en fibre de verre pour les 6 mois clos le 4 juillet 2026.[3] En septembre 2025, Brunswick a annoncé son intention de fermer son usine de Reynosa, au Mexique, principalement dédiée aux petits bateaux en fibre de verre d'entrée de gamme, et de transférer la production au Tennessee et en Floride. La société a invoqué des changements de volumes à l'échelle du secteur pour les bateaux en fibre de verre d'entrée de gamme et a cherché à réduire ses coûts fixes, la transition devant être achevée à l'été 2026. Le plan de Brunswick illustre comment les évolutions des volumes de bateaux d'entrée de gamme peuvent modifier la localisation rentable de la production de fibre de verre.
Les composites (carbone, Kevlar) sont prévus pour être le segment à la croissance la plus rapide, avec un CAGR de 10,1 % entre 2027 et 2032. En avril 2025, Cure Marine avait 5 catamarans Cure 55 en construction et des commandes provenant d'Australie, d'Europe et des États-Unis, utilisant la fibre de carbone de manière extensive. McConaghy a ensuite repris la production de la gamme Cure. L'aluminium dispose d'une base de demande différente, la NMMA identifiant les bateaux de pêche en aluminium parmi les catégories américaines d'entrée de gamme à fort volume en 2025. Les commandes Cure associent une construction extensive en fibre de carbone à une demande commerciale de catamarans, offrant aux fournisseurs de composites une application de production adossée à des commandes.
Par longueur :
divergence entre les volumes compacts et les commandes de grands yachtsLes bateaux de moins de 20 pieds constituaient le segment le plus important, représentant 56,77 % de la valeur des ventes de bateaux en 2026. En Espagne, les bateaux jusqu'à 6 mètres ont enregistré 3 492 immatriculations en 2025, soit 70 % des immatriculations de bateaux de plaisance du pays, la catégorie étant en baisse de 1 % par rapport à 2024. Cette forte concentration locale des immatriculations illustre comment les embarcations compactes peuvent maintenir une base de transactions substantielle au cours d'une année relativement stable. La composition des immatriculations en Espagne fait des modèles compacts la principale exposition à une reprise générale ou à un affaiblissement supplémentaire des transactions locales de bateaux.
Les bateaux de plus de 50 pieds sont prévus pour être le segment à la croissance la plus rapide, avec un CAGR de 8 % entre 2027 et 2032. Au cours de l'exercice 2025, plus de 50 % des nouvelles commandes du Ferretti Group dans son segment composite portaient sur des yachts de plus de 80 pieds. Le groupe a identifié les yachts de plus de 80 pieds parmi ses segments les plus rentables, conférant à la composition des commandes une dimension stratégique au-delà de la longueur des embarcations. Cela soutient l'allocation de la capacité de construction de yachts vers des modèles plus grands là où le producteur identifie une rentabilité plus forte et où sa composition de commandes fournit des preuves d'engagement des acheteurs.
Par source d'énergie :
l'échelle de la combustion et l'intégration de la vente au détail électriqueLes bateaux à moteur à combustion interne constituaient le segment le plus important, avec une part de 91,06 % de la valeur des ventes de bateaux en 2026. La NMMA a déclaré 267 000 moteurs hors-bords américains vendus en 2025, en baisse de 3,9 % d'une année sur l'autre, tandis que la valeur du marché américain des moteurs hors-bords a atteint 3,5 milliards USD. Les prix de vente au détail moyens des moteurs hors-bords aux États-Unis ont augmenté de 3,2 % en 2025, la NMMA signalant également une vigueur continue dans les segments à plus forte puissance. Étant donné que la valeur de vente d'un bateau complet inclut son moteur monté en usine, la solidité des prix dans les segments à forte puissance peut augmenter la valeur par bateau même lorsque les ventes unitaires fléchissent.
Les bateaux électriques/hybrides sont prévus pour être le segment à la croissance la plus rapide, enregistrant un CAGR de 11 % entre 2027 et 2032. Vision Marine a déclaré 1,12 million USD de ventes de bateaux électriques sous contrat du 1er septembre 2025 à fin février 2026, en hausse de 446 % par rapport à la période comparable de l'année précédente. En mars 2026, Vision Marine opérait en tant que société de technologie marine avec une plateforme de vente au détail de bateaux multi-marques à intégration verticale. Vision Marine peut utiliser sa plateforme de vente au détail multi-marques pour présenter des bateaux électriques aux acheteurs, reliant l'adoption de la propulsion à sa portée commerciale.
Par activité / application :
bateaux spécialisés et économie du tourismeLes sports nautiques constituaient le segment le plus important, représentant 39,09 % de la valeur des ventes de bateaux de plaisance en 2026. MasterCraft Boat Holdings a déclaré 1 639 ventes unitaires dans son segment Performance et Wake au cours de l'exercice 2026, en hausse de 5,9 % par rapport à 1 548 au cours de l'exercice 2025. Le nombre d'unités plus élevé donne à MasterCraft une raison fondée sur la demande pour maintenir sa production spécialisée Performance et Wake.
La croisière et le tourisme côtier sont prévus pour être le segment à la croissance la plus rapide, avec un CAGR de 8,4 % entre 2027 et 2032. En Italie, 57 % de l'échantillon d'entreprises de charter et de location de Confindustria Nautica ont déclaré une croissance de leur chiffre d'affaires en 2025, tandis que 29 % ont déclaré des baisses d'une année sur l'autre limitées à 10 %. La pêche à la ligne dispose d'une utilisation distincte de bateaux de location, la pêche à l'esturgeon blanc représentant 37 % des dépenses en voyages guidés ou en charter de bateaux en eau douce en Colombie-Britannique au cours de la saison de pêche 2025-26. Les opérateurs touristiques et les guides de pêche peuvent donc générer une demande d'embarcations à partir d'expériences récréatives différentes. Les résultats mitigés du charter en Italie en 2025 font des opérateurs en croissance une source de demande de flotte plus sélective que ne le fournirait une base touristique en expansion uniforme.
Par canal de distribution :
portée des concessionnaires et transactions numériquesLe canal concessionnaire / salle d'exposition (OEM) constituait le segment le plus important, avec une part de 87,27 % de la valeur des ventes de bateaux de plaisance en 2026. Malibu Boats Inc. vendait ses bateaux par l'intermédiaire de plus de 345 points de vente concessionnaires dans 68 pays au 30 juin 2026. La société a décrit ses concessionnaires comme faisant partie de l'expérience client et de ses efforts marketing, reliant la distribution physique à l'exécution de la marque dans tous les pays.
Le canal de vente directe en ligne au consommateur est prévu pour être le segment à la croissance la plus rapide, enregistrant un CAGR de 12,6 % entre 2027 et 2032. Au cours de l'exercice 2025, Vision Marine a déclaré vendre des bateaux à moteur de plaisance électriques à des clients particuliers et à des opérateurs de flottes de location directement via son site web ou par l'intermédiaire de marinas, de distributeurs et de salles d'exposition. Dans une étude publiée en mars 2026, la NMMA et Ipsos ont indiqué que 27 % des acheteurs américains ayant acheté des bateaux au cours des 2 dernières années avaient effectué leur achat en ligne. L'utilisation de l'achat en ligne par les acheteurs récents offre aux fabricants disposant d'un canal de vente par site web une opportunité de servir des acheteurs déjà disposés à effectuer des transactions numériques.
Analyse Géographique
Marché de la plaisance en Amérique du Nord
L'Amérique du Nord représentait une part de 47,91 % de la taille du marché de la plaisance en 2026. Les ventes au détail de nouveaux bateaux aux États-Unis ont chuté de 8,8 % à 215 237 unités en 2025, contre 236 070 en 2024. Au 21 juillet 2026, le concessionnaire mexicain agréé de Cruisers Yachts, Powerboats, avait vendu et livré un nouveau 50 GLS Outboard à un propriétaire à Cancún. La domination de l'Amérique du Nord repose donc sur une base américaine de nouveaux bateaux qui s'est contractée en 2025, tandis que la livraison à Cancún montre Cruisers Yachts atteignant un propriétaire mexicain par l'intermédiaire de son concessionnaire nouvellement nommé.
Marché de la plaisance en Asie-Pacifique
L'Asie-Pacifique est prévue pour être la géographie à la croissance la plus rapide, avec un CAGR de 8,8 % entre 2027 et 2032. La Chine comptait 9 850 yachts immatriculés fin 2025, les yachts nouvellement immatriculés au cours des 3 années précédentes représentant 54,7 % de ce total. Les immatriculations de véhicules nautiques à moteur en Australie ont augmenté de 20 % sur les 5 années jusqu'en juillet 2026. Les ventes au détail de hors-bords en Nouvelle-Zélande étaient d'environ 6 000 à 6 500 unités en 2025, un signal distinct du canal de propulsion. Les données d'immatriculation chinoises et australiennes indiquent des flottes en cours de constitution, reliant les perspectives de croissance régionale à l'adoption des yachts et des véhicules nautiques à moteur.
L'Amérique du Sud combine le pôle de construction navale de Santa Catarina au Brésil avec l'activité commerciale chilienne, où Oceanic a livré un Beneteau Antares 8 en octobre 2026 pour une utilisation dans les canaux de l'archipel de Chiloé. En Europe, Windy a déclaré des expéditions de Suède vers la Norvège d'un 34 Alizé et d'un 29 Huracán en mai 2026, les propriétaires se préparant à prendre livraison. Au sein du Moyen-Orient et de l'Afrique, le constructeur du Cap Robertson and Caine a sorti son 3 000e bateau, un Leopard 40 Powercat destiné à des propriétaires américains, en 2025. Les marinas de Dubaï ont également accueilli 97 yachts sous pavillon étranger au premier semestre 2025, contre 39 au cours de la même période de 2024. Les expéditions suédoises à destination de la Norvège et le bateau du Cap destiné à des propriétaires américains illustrent comment les constructeurs servent des acheteurs en dehors de leur pays de production.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des fournisseurs vendant des bateaux à moteur de plaisance complets à des propriétaires privés. Elle met en contraste la documentation du fabricant lors de l'entrée du produit sur le marché avec les procédures d'inspection, d'immatriculation et de contrôle qui affectent la capacité des propriétaires à utiliser un bateau. La comparaison des Émirats arabes unis se concentre sur le cadre d'inspection et de renouvellement des embarcations de Dubaï.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Argentine | Émirats arabes unis |
|---|---|---|---|---|---|
| Autorité principale | Garde côtière américaine, Direction de l'assurance qualité des produits de plaisance | Autorités fédérales et étatiques de surveillance du marché | Administration maritime de sécurité de Chine et autorités maritimes locales | Préfecture navale argentine | Autorité maritime de Dubaï, pour Dubaï |
| Instruments clés ou orientation | Certification 33 CFR Partie 181 pour les bateaux soumis aux normes de la Partie 183 | 10. ProdSV mettant en œuvre la Directive 2013/53/UE | Règlement sur la gestion de la sécurité des yachts pour les yachts de loisir à propulsion mécanique utilisés par leur propriétaire | Ordonnance 1-26 en vertu de la Disposition 1053/2026, en vigueur le 27 août 2026 | Résolution de Dubaï n° (2) de 2024 sur l'inspection technique |
| Effet commercial | Étiquette du fabricant avant la mise en vente en usine ou avant l'importation ; les embarcations marquées export uniquement sont exemptées | Déclaration de conformité en allemand et informations d'utilisation/sécurité en allemand lors de la mise sur le marché | Certificat d'inspection avant utilisation et certificat de nationalité pour la navigation ou l'amarrage dans les eaux relevant de la juridiction chinoise | Les propriétaires d'embarcations d'une jauge brute de 2 dans le Deuxième Groupe, le Troisième Groupe ou le Registre spécial des yachts doivent demander une nouvelle immatriculation avant le 27 août 2028 | Dubaï autorise l'auto-inspection par photo/vidéo du propriétaire pour les embarcations de plaisance et de sport jusqu'à 12 mètres |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Élevé |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Sans changement | Durcissement | Assouplissement |
| Source: Mordor Intelligence | |||||
L'étiquetage américain et les documents de conformité en langue allemande de l'Allemagne créent des obligations de conformité, tandis que le retrait par la Garde côtière américaine en 2025 d'un projet de règle sur les coupe-circuits de moteur et l'évaluation par la Commission européenne en 2026 de la Directive 2013/53/UE, décrite dans sa stratégie maritime comme en cours et axée sur les nouvelles embarcations et propulsions, soutiennent la continuité des obligations d'entrée fondamentales. Le projet chinois de mai 2026 a maintenu l'inspection et la certification de nationalité tout en distinguant les yachts à usage personnel et les yachts de location, soutenant la continuité de ces conditions préalables à l'utilisation par le propriétaire. La transition argentine ajoute une étape administrative pour une flotte existante définie avant la date limite d'août 2028, étayant l'évaluation de durcissement. Le service de renouvellement d'inspection à distance de Dubaï de mai 2025 pour les embarcations de plaisance jusqu'à 12 mètres, les engins nautiques de plaisance et les navires étrangers en visite soutient la flexibilité procédurale tout en préservant l'inspection technique.
Étapes de la chaîne de valeur
La comparaison de la chaîne de valeur suit la propulsion et les systèmes marins jusqu'à l'assemblage des bateaux et au-delà, jusqu'au support en pièces détachées pendant l'utilisation. En 2025, Brunswick Boat Group s'est approvisionné en moteurs quasi exclusivement auprès du segment Propulsion du groupe et a intégré une part significative de pièces et de systèmes provenant de ses activités Engine Parts & Accessories et Navico Group. Cet exemple intégré concentre le contrôle de l'approvisionnement en composants et de la production de bateaux finis au sein d'un même groupe, tout en préservant des opportunités distinctes de générer des revenus de fournisseur à chaque étape opérationnelle.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication de propulsion | Fabricants de propulsion marine tels que le segment Propulsion de Brunswick Corporation | Ventes de moteurs, commandes, gréements et hélices | Disponibilité des composants moteur critiques | Qualifier des sources de composants alternatives avant la production |
| Fourniture de systèmes marins | Fournisseurs d'électronique et de systèmes marins tels que Navico Group, une activité de Brunswick | Ventes d'électronique, de composants d'alimentation et de systèmes de commutation | Coordination de plusieurs systèmes au sein d'une même embarcation | Vérifier les interfaces des systèmes avant l'assemblage final |
| Assemblage et distribution de bateaux | Fabricants de bateaux de plaisance tels que Brunswick Boat Group | Ventes de bateaux finis par l'intermédiaire de concessionnaires et de distributeurs | Retard dans l'approvisionnement en matériaux ou en composants | Approvisionnement alternatif et tampons d'approvisionnement critiques |
| Distribution de pièces détachées après-vente | Producteurs et distributeurs de pièces tels que le segment Engine Parts & Accessories de Brunswick Corporation | Ventes de pièces de rechange et de consommables | Atteindre les embarcations dispersées lors des interventions | Utiliser les canaux établis de concessionnaires et de distributeurs |
| Source: Mordor Intelligence | ||||
Brunswick a déclaré des perturbations d'approvisionnement intermittentes, des pénuries et des coûts plus élevés pour certains matériaux en 2025, et a indiqué qu'il identifiait des fournisseurs alternatifs, travaillait à sécuriser les stocks critiques et surveillait les capacités des fournisseurs. La sécurisation des intrants critiques avant l'assemblage peut protéger la production de bateaux finis, tandis qu'une large distribution de pièces répond au défi distinct de servir les embarcations après livraison. Une offre de systèmes combinant électronique, électrification et commutation numérique peut déplacer l'accent commercial vers la coordination des composants au sein de l'embarcation finie.
Paysage concurrentiel
La concurrence associe des groupes marins diversifiés et des constructeurs navals spécialisés, avec Brunswick Corporation, Groupe Beneteau, Azimut-Benetti Group, Ferretti Group et Malibu Boats Inc. parmi les fabricants établis. Les 23 nouveaux modèles lancés par Groupe Beneteau en 2025 représentaient près de 30 % de ses ventes du premier semestre 2026. Le segment Bateaux de Brunswick a enregistré 1,53 milliard USD de ventes nettes en 2025, en baisse de 1,8 % par rapport à 2024. Le plan d'infrastructure d'Azimut-Benetti Group annoncé en 2025 comprenait la mise à niveau de son site d'Avigliana pour construire des yachts jusqu'à 28 mètres. Les prises de commandes de yachts composites du Ferretti Group ont augmenté de 7,6 % en 2025, plaçant une dynamique positive des commandes de yachts aux côtés de ventes nettes plus faibles dans le segment Bateaux de Brunswick.
Malibu Boats Inc. a annoncé le 27 mai 2025 qu'elle poursuivait sa collaboration avec GM Marine pour l'intégration verticale des moteurs Monsoon dans son usine de Loudon, dans le Tennessee. Cet accord lie l'intégration de la propulsion à la production d'embarcations dans la même usine. Étant donné que la collaboration est exclusive, la gamme de moteurs Monsoon est liée au propre site de production de Loudon de Malibu.
L'intégration de portefeuille offre une autre voie vers une position concurrentielle plus forte lorsqu'une activité de bateaux acquise commence à contribuer aux ventes consolidées. Les ventes nettes consolidées de Malibu Boats Inc. ont augmenté de 13,3 % pour atteindre 914,6 millions USD au cours de l'exercice 2026, incluant son segment Saxdor nouvellement acquis. Malibu a décrit l'intégration de Saxdor comme couvrant ses 4 premiers mois avec l'activité, de sorte que l'augmentation de l'exercice 2026 combinait cet ajout partiel d'année avec ses bateaux existants. L'acquisition, finalisée le 2 mars 2026, a ajouté un fabricant finlandais de dayboats d'aventure premium au portefeuille de Malibu.
Leaders du secteur de la plaisance
-
Brunswick Corporation
-
Groupe Beneteau
-
Azimut-Benetti Group
-
Ferretti Group
-
Malibu Boats Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Navigation de Plaisance Entreprises couvertes dans ce rapport
- Brunswick Corporation
- Groupe Beneteau
- Azimut-Benetti Group
- Ferretti Group
- Malibu Boats Inc.
- Sunseeker International Ltd.
- Princess Yachts Ltd.
- MasterCraft Boat Holdings Inc.
- Polaris Inc.
- Marine Products Group, LLC
- Bavaria Yachtbau GmbH
- Tracker Marine (White River Marine Group)
- Hobie Cat Company
- Sportsman Boats Manufacturing Inc.
- Catalina Yachts
- HanseYachts AG
- X-Yachts A/S
- Alubat
- Yamaha Motor Co., Ltd. (PWC Division)
- Walker Bay Boats
Principales opportunités pour les acteurs du marché
La comparaison des opportunités examine comment la nouvelle capacité des marinas et l'accès transfrontalier peuvent se traduire en demande de bateaux de plaisance complets. En septembre 2026, le district de Nansha à Guangzhou a approuvé un dossier d'investissement pour 195 postes d'amarrage supplémentaires planifiés pour des yachts de 30 à 60 pieds. Le 16 octobre 2026, le Guangdong a lancé des voyages en yacht vers le sud en direction de Hong Kong avec un voyage inaugural. Ces changements favorisent les offres d'embarcations liées à des profils de postes d'amarrage spécifiques et à des itinéraires utilisables, les commandes de bateaux dépendant de l'adoption par les propriétaires et de la livraison des projets.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Croiseurs compacts pour les propriétaires de Nansha | Les postes d'amarrage planifiés incluent des tailles de 30 et 40 pieds | Propriétaires privés de croiseurs de 30 à 40 pieds | Aligner les offres de croiseurs et le calendrier de livraison sur la disponibilité des postes d'amarrage | Calendrier d'achèvement des postes d'amarrage planifiés | Jeanneau, avec son voilier de croisière Sun Odyssey 350 |
| Yachts pour la croisière côtière vers le nord | Plus de 20 yachts de Hong Kong et Macao ont accédé aux terminaux désignés de Guangzhou, Shenzhen, Zhuhai et Zhongshan en juin 2026 | Propriétaires de yachts de Hong Kong et Macao utilisant Guangzhou | Positionner des yachts de 50 à 60 pieds avec un soutien local d'amarrage et de maintenance | Lacunes en matière d'amarrage et de maintenance à Huangpu identifiées en juin 2026 | Azimut Yachts, avec son Fly 58 |
| Yachts pour la croisière de la Chine continentale vers Hong Kong | Plus grande utilité des routes grâce à l'accès vers le sud | Propriétaires de yachts privés du Guangdong | Proposer des yachts complets autour d'une utilisation répétée de croisière transfrontalière | Les yachts existants éligibles peuvent déjà répondre aux besoins de route du propriétaire | Azimut Yachts |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est de vendre des embarcations qui ajoutent une utilité pratique de croisière à mesure que la capacité des postes d'amarrage et les routes transfrontalières se développent. Un propriétaire capable d'utiliser un yacht existant peut gagner en flexibilité de voyage sans avoir besoin d'une embarcation supplémentaire, de sorte qu'une offre de nouveau bateau nécessite une raison distincte de remplacement ou un premier achat. Les lacunes en matière d'amarrage et de maintenance identifiées à Huangpu en juin 2026 peuvent également faire du soutien opérationnel local fiable une partie significative de l'offre globale du bateau.
Développements industriels récents dans Marché de la Navigation de Plaisance
- Oct 2026 : Le Guangdong a lancé des voyages en yacht vers le sud en direction de Hong Kong avec un voyage inaugural le 16 octobre, étendant l'accès transfrontalier aux yachts de plaisance.
- Août 2026 : Boater's World Manufacturing Group a annoncé son intention d'investir plus de 6 millions USD dans des améliorations de l'installation NauticStar dans le comté de Beaufort, en Caroline du Nord, afin d'augmenter la production.
- Juil 2026 : La zone de Qing Shuiwan du port de Sanya a été ouverte aux navires internationaux le 3 juillet, avec 299 postes d'amarrage pour yachts destinés au trafic et à l'amarrage de yachts internationaux.
Marché de la Navigation de Plaisance Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la plaisance mesure la valeur annuelle des ventes de bateaux de plaisance dans le monde. Il couvre les embarcations achetées à des fins personnelles, partagées, touristiques ou de charter, tous types d'embarcations, matériaux de coque, longueurs, systèmes de propulsion et canaux de vente confondus.
Exclusions du périmètre : les navires à usage commercial, les moteurs de propulsion et unités de propulsion vendus séparément, les pièces détachées de bateaux vendues séparément, les accessoires, la réparation et la maintenance, ainsi que les services de marina, de club nautique, de charter, de tourisme et de plongée sont exclus.
Aperçu de la segmentation
- Par Type d'Embarcation
- Bateaux à Moteur Inboard et Sterndrive
- Bateaux à Moteur Hors-Bord
- Véhicules Nautiques à Moteur
- Voiliers
- Yachts (30 à 120 pieds)
- Bateaux Gonflables et Semi-Rigides
- Par Matériau de Coque
- Fibre de Verre / PRV
- Aluminium
- Bois
- Acier
- Composites (Carbone, Kevlar)
- Par Longueur
- Moins de 20 pieds
- 20 à 50 pieds
- Plus de 50 pieds
- Par Source d'Énergie
- Moteur à Combustion Interne
- Électrique / Hybride
- Propulsion à Voile
- Par Activité / Application
- Sports Nautiques
- Pêche à la Ligne
- Croisière et Tourisme Côtier
- Opérations de Plongée et de Charter
- Par Canal de Distribution
- Concessionnaire / Salle d'Exposition (OEM)
- Vente Directe en Ligne aux Consommateurs
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Caraïbes
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Reste de l'Europe
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les rapports de vente au détail et de catégorie de la National Marine Manufacturers Association, la description par l'International Council of Marine Industry Associations de ses statistiques mondiales et nationales, les données commerciales du Bureau du recensement des États-Unis et les statistiques d'immatriculation de la Garde côtière américaine peuvent établir l'activité de vente au détail, la composition par catégorie, les flux commerciaux et la flotte immatriculée. Ces séries fournissent des contrôles distincts sur la demande de bateaux et la géographie, tandis que leurs unités et leur couverture doivent être alignées sur la valeur des ventes de bateaux complets avant d'informer l'estimation du marché.
Les dépôts annuels des entreprises, les documents destinés aux investisseurs, les annonces de produits et la presse spécialisée et financière réputée peuvent compléter ces indicateurs publics avec des données sur les revenus des bateaux, les expéditions unitaires, la composition des modèles, la portée des concessionnaires et les développements de production. Les sources mentionnées ici sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées cibleraient les fabricants de bateaux, les concessionnaires, les distributeurs marins, les acheteurs de flottes de clubs nautiques et de charter, ainsi que les spécialistes des composants ou de la propulsion, les répondants étant sélectionnés selon la taille des entreprises et les fonctions pertinentes. Leurs contributions permettraient de tester les conclusions secondaires sur les prix réalisés des bateaux, les commandes au détail et en flotte, la composition des canaux, la demande géographique et la substitution des matériaux ou de la propulsion. Les analystes utiliseraient des questions de suivi pour combler les lacunes importantes, comparer les réponses avec les signaux indépendants de ventes et d'immatriculations, et réviser les hypothèses uniquement lorsque les preuves soutiennent un changement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante de la valeur annuelle mondiale des ventes de bateaux de plaisance complets, valorisée au prix de transaction de l'utilisateur final acheteur, et répartit cette valeur entre les types d'embarcations, les matériaux de coque, les longueurs, les sources d'énergie, les activités, les canaux et les régions du rapport. Une régression multivariée peut relier la valeur historique des ventes à 4 indicateurs pratiques, où les unités de bateaux au détail montrent la demande réalisée, les prix de vente moyens par classe de bateau traduisent les unités en valeur, les immatriculations et les flux commerciaux vérifient l'échelle et la direction des marchés nationaux, et les conditions d'achat des ménages ainsi que les investissements en marinas ou en flotte informent le calendrier de la demande. Les parts de segment et régionales sont construites à partir des meilleures preuves disponibles en termes d'unités, de revenus, d'immatriculations, de commerce et de composition des entreprises, chaque répartition étant réconciliée avec le total mondial complet.
Les prévisions prolongent les indicateurs à travers leurs relations attendues, avec une analyse de scénarios utilisée lorsque les taux, la demande des consommateurs, l'accès ou les commandes de flotte créent une plage significative de résultats. Des vérifications ascendantes sélectives multiplient les volumes de vente au détail ou de flotte échantillonnés par les prix moyens soutenus et comparent ces résultats avec les revenus des fabricants et les preuves des concessionnaires, tandis que la couverture non concordante, les observations manquantes de prix ou d'unités et les différences dans les périodes fiscales sont enregistrées et comblées à l'aide de sources comparables plutôt que traitées comme des ventes de marché. Les répondants primaires peuvent vérifier la direction et les moteurs pratiques de chaque prévision au niveau des variables, tandis que les analystes testent leurs contributions par rapport aux séries indépendantes et documentent toute hypothèse qui reste non étayée.
Validation des données et cycle de mise à jour
Les analystes triangulent l'estimation des ventes de bateaux complets par rapport aux signaux indépendants de vente au détail, d'immatriculation, de commerce, de fabricants et de canaux, en vérifiant que chaque observation correspond à la frontière du marché, à la géographie et à la période. Ils examinent les valeurs aberrantes, réconcilient les mouvements d'unités et de valeurs, et examinent les totaux de segments et les changements de sources à travers la préparation des analystes, la révision indépendante et la validation par un responsable senior, et un recontact est déclenché lorsqu'un écart significatif de prix, de volume, de composition ou de couverture ne peut pas être résolu à partir des preuves publiées. Le modèle est actualisé annuellement, mis à jour entre les cycles annuels après des événements de marché importants ou des révisions de sources, et fait l'objet d'une révision pré-livraison des définitions, des calculs et des preuves citées.
Taille du marché de la plaisance selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la plaisance mesure la valeur annuelle des ventes de bateaux de plaisance dans le monde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les prévisions prolongent les indicateurs à travers leurs relations attendues, avec une analyse de scénarios utilisée lorsque les taux, la demande des consommateurs, l'accès ou les commandes de flotte créent une plage significative de résultats.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,37 milliards USD (2027) | |
| Consultance mondiale A | 25,5 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 21,2 % à la valeur 2027 de ce rapport de 32,37 milliards USD, 2 ans plus tard. Son estimation porte sur 2025, deux ans avant la mesure 2027 de ce rapport, et la page projette une croissance sur la période suivante. |
| Consultance mondiale B | 34,94 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 7,9 % à la valeur 2027 de ce rapport de 32,37 milliards USD, 2 ans plus tard. Sa définition déclarée inclut les navires utilisés à des fins commerciales, au-delà de la frontière exclusivement plaisance appliquée ici. |
Les analystes de Mordor Intelligence triangulent l'estimation des ventes de bateaux complets par rapport aux signaux indépendants de vente au détail, d'immatriculation, de commerce, de fabricants et de canaux, en vérifiant que chaque observation correspond à la frontière du marché, à la géographie et à la période.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la plaisance et ses perspectives de croissance ?
La taille devrait passer de 32,37 milliards USD en 2027 à 40,92 milliards USD d'ici 2032, avec un CAGR de 4,8 % entre 2027 et 2032.
Qu'est-ce qui soutient la demande de bateaux de plaisance ?
L'accès partagé peut soutenir la demande de flotte. En 2025, 18 sites du Freedom Boat Club ont enregistré chacun au moins 10 000 trajets de membres, soit 2 de plus qu'en 2024, notamment Grand Strand et Hilton Head.
Quel type d'embarcation domine les ventes de bateaux de plaisance ?
Les hors-bords détenaient la plus grande part avec 43,03 % de la valeur des ventes de bateaux de plaisance en 2026.
Quelles entreprises sont les principaux fabricants de bateaux de plaisance ?
Les principaux fabricants comprennent Brunswick Corporation, Groupe Beneteau, Azimut-Benetti Group, Ferretti Group et Malibu Boats Inc.
Quel est le principal défi de coûts pour les constructeurs de bateaux en fibre de verre ?
En mars 2026, Interplastic a annoncé des hausses allant jusqu'à 0,23 USD par livre sur les résines polyester et ester vinylique et les produits connexes, effectives pour les expéditions à partir du 4 avril 2026. Cela peut peser sur les marges à des prix de vente de bateaux inchangés.
Quelles régions dominent la plaisance ?
L'Amérique du Nord détenait 47,91 % de la valeur des ventes de bateaux de plaisance en 2026. L'Asie-Pacifique est prévue pour connaître la croissance la plus rapide avec un CAGR de 8,8 % entre 2027 et 2032.