
Taille et part du marché des capteurs de position
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.31 Milliards de dollars |
| Taille du Marché (2031) | 14.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs de position par Mordor Intelligence
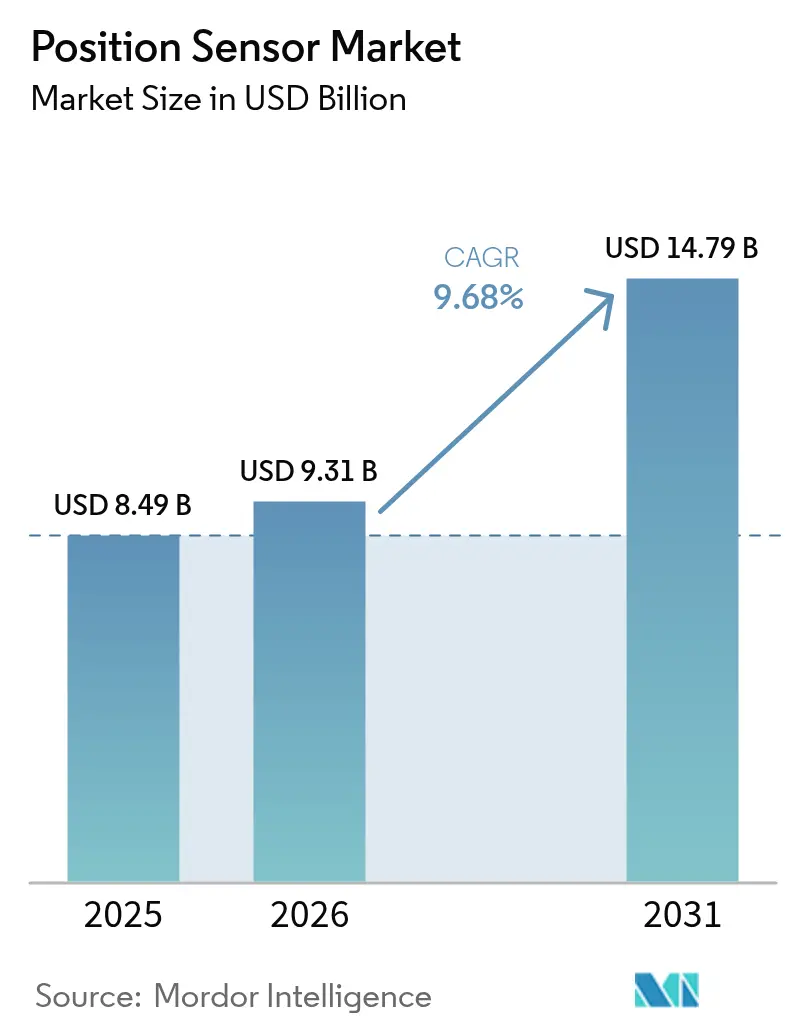
La taille du marché des capteurs de position en 2026 est estimée à 9,31 milliards USD, en hausse par rapport à la valeur de 2025 de 8,49 milliards USD, avec des projections pour 2031 indiquant 14,79 milliards USD, progressant à un TCAC de 9,68 % sur la période 2026-2031. La croissance est portée par le passage rapide d'une mécanisation de base vers des opérations de terrain entièrement automatisées nécessitant un retour d'information au niveau du micromètre pour la direction, l'hydraulique et le contrôle des équipements. Les équipementiers intègrent des capteurs d'angle et linéaires robustifiés dans des tracteurs autonomes, des pulvérisateurs et des convoyeurs afin de se conformer aux nouvelles règles de sécurité, tandis que les fournisseurs de semi-conducteurs réduisent les boîtiers MEMS pour diminuer les budgets d'alimentation et faciliter l'intégration. La pression sur la chaîne d'approvisionnement en aimants à terres rares incite les acheteurs à évaluer des alternatives inductives, optiques et à temps de vol capables de résister aux cycles sévères de poussière, de vibrations et de températures. Parallèlement, les routines d'intelligence artificielle embarquées et la récupération d'énergie prolongent la durée de vie des capteurs dans les zones agricoles éloignées où la couverture haut débit est peu fiable.
Principaux enseignements du rapport
- Par type, les capteurs linéaires ont dominé le marché des capteurs de position, représentant une part de revenus de 40,45 % en 2025. Par ailleurs, les capteurs de déplacement laser devraient croître à un TCAC de 13,25 % jusqu'en 2031.
- Par technologie, les dispositifs sans contact ont représenté une part de 61,25 % du marché des capteurs de position en 2025, et cette même catégorie connaît également la croissance la plus rapide avec un TCAC de 12,20 % jusqu'en 2031.
- Par interface de sortie, l'analogique détenait une part de 57,30 % du marché des capteurs de position en 2025, tandis que les protocoles numériques tels que CAN et SENT progressent à un TCAC de 12,35 % jusqu'en 2031.
- Par application, les véhicules agricoles et les machines automotrices ont capté 48,20 % de la taille du marché des capteurs de position en 2025, tandis que les solutions d'agriculture intérieure et verticale progressent à un TCAC de 12,85 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a dominé avec une part de marché de 45,60 % en 2025 et devrait afficher le TCAC régional le plus rapide de 11,15 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des capteurs de position
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Montée en puissance de l'automatisation dans les environnements Industrie 4.0 | +2.1% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Électrification et besoins en sécurité fonctionnelle | +1.8% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Miniaturisation des capteurs de position MEMS | +1.4% | Pôles de fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Diagnostics sur puce pour la conformité ISO 26262 | +1.2% | Précurseurs européens, adoption mondiale | Long terme (≥ 4 ans) |
| Détection en périphérie assistée par l'IA pour la maintenance et l'exploitation prédictives | +0.9% | Adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Capteurs à récupération d'énergie ultra-basse consommation | +0.7% | Régions agricoles éloignées dans le monde entier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance de l'automatisation dans les environnements Industrie 4.0
Les principes de l'usine intelligente remodèlent la conception des machines, exigeant des données de position continues au niveau sous-millimétrique qui s'intègrent parfaitement aux jumeaux numériques. Les constructeurs de tracteurs et de moissonneuses-batteuses préchargent désormais des passerelles télématiques qui diffusent les sorties des capteurs vers des tableaux de bord en nuage, permettant une coordination de flotte en temps réel et des diagnostics à distance. Les systèmes de semis de précision ajustent la profondeur du semoir à la volée à l'aide de tiges magnétostrictives qui rapportent la position du vérin à 10 µm près, économisant carburant et intrants pendant les fenêtres de semis serrées. Parallèlement, les fabricants fusionnent la détection lidar, radar et angulaire pour créer une conscience situationnelle à 360 degrés pour les véhicules sans conducteur. Cette dynamique renforce le marché des capteurs de position à mesure que les équipementiers standardisent les interfaces intelligentes sur les nouvelles plateformes de modèles.
Électrification et besoins en sécurité fonctionnelle
La transition vers des groupes motopropulseurs haute tension oblige les concepteurs à spécifier des capteurs qui restent précis malgré les interférences électromagnétiques et les grandes variations de température. La position du rotor dans les moteurs de traction électrique doit être mesurée à 1° près pour un rendement optimal, et des canaux redondants sont obligatoires pour satisfaire au niveau d'intégrité de sécurité automobile D de la norme ISO 26262. L'acquisition par Infineon de l'activité Ethernet automobile de Marvell pour 2,5 milliards USD souligne la valeur stratégique des piles de détection et de mise en réseau étroitement couplées. La poussée vers des architectures certifiées à double puce augmente le contenu par véhicule et approfondit l'engagement des fournisseurs, ajoutant de l'élan au marché des capteurs de position grâce à des kits de modernisation qui électrifient les flottes existantes.
Miniaturisation des capteurs de position MEMS
Les avancées dans l'encapsulation au niveau de la tranche permettent désormais de placer la détection de mouvement à six axes et la mesure d'angle absolu sur une puce unique de 4 × 4 mm. Ces composants se fixent directement sur les lames d'outils ou les cellules de drones, recueillant la dureté du sol et l'imagerie au niveau des plantes sans liaisons mécaniques. STMicroelectronics associe des unités de mesure inertielle MEMS à des récepteurs GNSS pour créer des concentrateurs de localisation pesant moins de 2 g tout en offrant une précision centimétrique, rendant les outils de précision accessibles aux petits exploitants auparavant exclus de l'automatisation par les coûts. La réduction des encombrements diminue également l'espace sur les cartes et le câblage, réduisant la nomenclature et valorisant le marché des capteurs de position dans les déploiements en périphérie à faible consommation.
Diagnostics sur puce pour la conformité ISO 26262
Les capteurs s'auto-surveillent désormais pour détecter la dérive de décalage, les rails de tension et l'intégrité de la mémoire, signalant les défauts avant qu'ils ne compromettent la direction ou le nivellement de la rampe. Le dispositif d'angle TMR redondant TAS8240 de TDK est livré avec un autotest intégré capable de détecter les défaillances à point unique à la mise sous tension et pendant le fonctionnement, satisfaisant aux audits ASIL D. Les composants pré-certifiés raccourcissent les cycles d'homologation des équipementiers jusqu'à 12 mois, un avantage de calendrier qui élargit le marché des capteurs de position parmi les fabricants d'équipements de niveau intermédiaire ne disposant pas d'expertise en sécurité en interne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prix de vente moyens élevés des capteurs linéaires sans contact | -1.6% | Marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Capteurs inertiels combinés sur puce se substituant aux lignes dédiées | -1.2% | Segments d'équipements axés sur les coûts dans le monde entier | Moyen terme (2-4 ans) |
| Chaîne d'approvisionnement complexe pour les composants magnétiques spéciaux | -0.8% | Concentration des approvisionnements en Asie-Pacifique | Court terme (≤ 2 ans) |
| Goulots d'étranglement de certification pour les conceptions ASIL-D | -0.7% | Europe et Amérique du Nord sont des zones réglementées en matière de sécurité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prix de vente moyens élevés des capteurs linéaires sans contact
Les encodeurs magnétostrictifs et optiques sont souvent proposés à un prix trois à cinq fois supérieur à celui des tiges potentiométriques, ce qui met à rude épreuve les budgets d'investissement des petites exploitations. Neo Performance Materials relie les variations trimestrielles des prix des aimants en néodyme à la volatilité des marges brutes qui se répercutent sur les prix des capteurs. Bien qu'une durée de vie plus longue et l'absence de recalibrage réduisent le coût total de possession, la prime initiale ralentit les remplacements dans les vérins hydrauliques plus anciens et freine la conversion à court terme au sein du marché des capteurs de position.
Capteurs inertiels combinés sur puce se substituant aux lignes dédiées
Les unités de mesure inertielle sur système sur puce combinant gyroscopes, accéléromètres et logique d'angle de base atteignent une courbe de prix inférieure en tirant parti des volumes de production des smartphones. Plusieurs fabricants de pulvérisateurs optent désormais pour une sortie fusionnée « suffisamment bonne », contournant les capteurs de position à fonction unique là où une précision de ±1 % suffit. TE Connectivity a reconnu une baisse à deux chiffres de sa gamme de capteurs de précision alors que les clients migraient vers des boîtiers intégrés dans les dépôts de l'exercice 2025. Des écarts de performance subsistent dans les zones sales et à fort choc, mais la substitution réduit la part adressable pour les fournisseurs spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le retour d'information linéaire sous-tend le contrôle de la profondeur et du levage
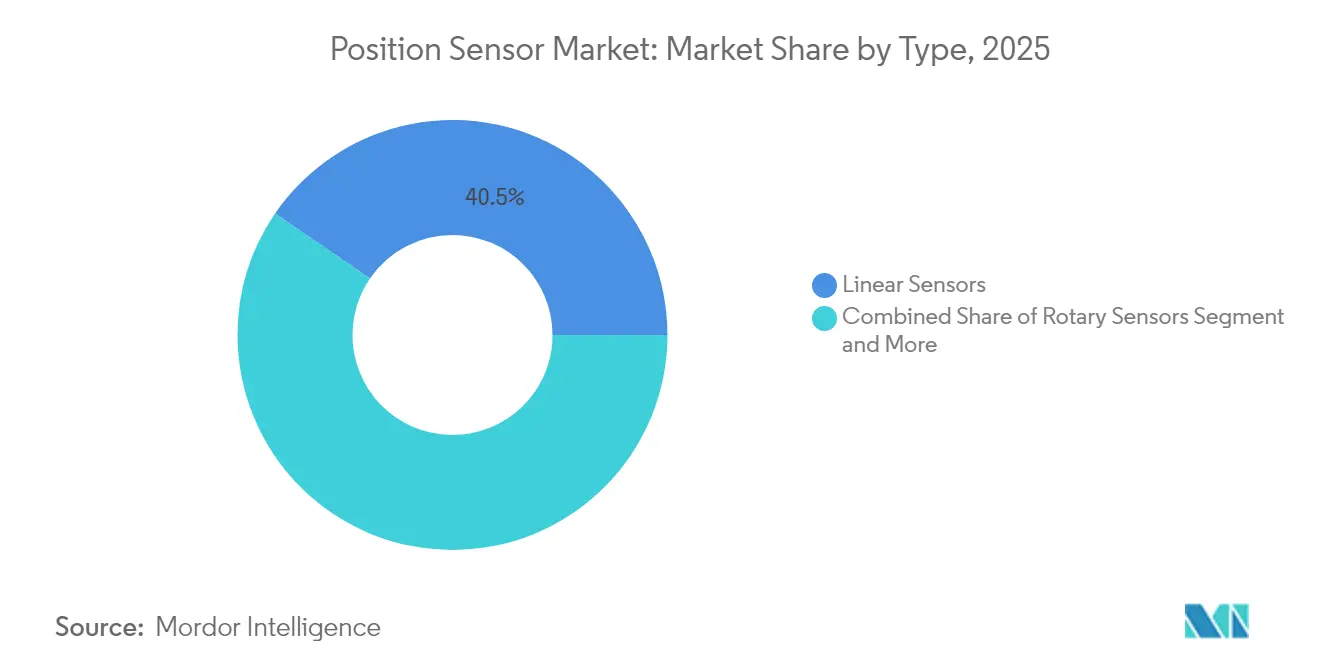
Les capteurs linéaires ont capté 40,45 % de la taille du marché des capteurs de position en 2025, reflétant leur indispensabilité dans le contrôle de la profondeur pour le travail du sol, le semis et le nivellement des rampes de pulvérisateurs. Les tiges magnétostrictives résistent aux pressions hydrauliques supérieures à 350 bars et résistent au sol abrasif, prolongeant les intervalles de maintenance au-delà de 20 000 heures. Les encodeurs rotatifs jouent un rôle essentiel dans les fusées de direction et les arbres de prise de force, où des données angulaires précises sont essentielles pour le guidage en boucle fermée. Les modèles de proximité et de déplacement ont également détenu une part de marché significative, portés par leur application dans la détection de la hauteur de la tête de coupe et les systèmes d'évitement d'obstacles.
Les capteurs de déplacement laser devraient progresser à un TCAC de 13,25 % jusqu'en 2031 à mesure que les prix baissent et que l'atténuation de la contamination optique s'améliore. Ce rythme dépasse la croissance globale du marché des capteurs de position, aidé par les moniteurs de rendement des moissonneuses à convoyeur et les systèmes de calibrage des fruits qui nécessitent une mesure de distance sous-millimétrique pour classer les cultures.


Par technologie : les plateformes sans contact dominent les tâches en conditions sévères
Les architectures sans contact ont sécurisé une part de 61,25 % des revenus de 2025, confirmant leur adéquation à la boue, aux chocs et aux vibrations qui dégradent les potentiomètres à bras d'essuie-glace. Les dispositifs d'angle à effet Hall avec interfaces T-code intégrées sont désormais livrés dans des tracteurs dépassant 600 ch, où l'usure par contact présente des risques de défaillance. Les solutions à contact occupent encore 38,75 % du marché des capteurs de position car elles offrent une précision adéquate dans les vis sans fin de chariots à grain et les glissières de mélangeurs d'aliments à une fraction du coût.
Le segment sans contact devrait se développer à un rythme annuel de 12,20 %, soutenu par les plateformes de croisement automobile et les lignes d'inspection optique automatisée qui partagent des conceptions en silicium et optiques. La coopération entre SICK et Endress+Hauser transfère la robustesse industrielle dans des équipements intelligents, multipliant le volume adressable et poussant la taille du marché des capteurs de position pour les solutions sans contact vers des dizaines de milliards d'ici la fin de la décennie.
Par application : l'automatisation des véhicules commande les investissements
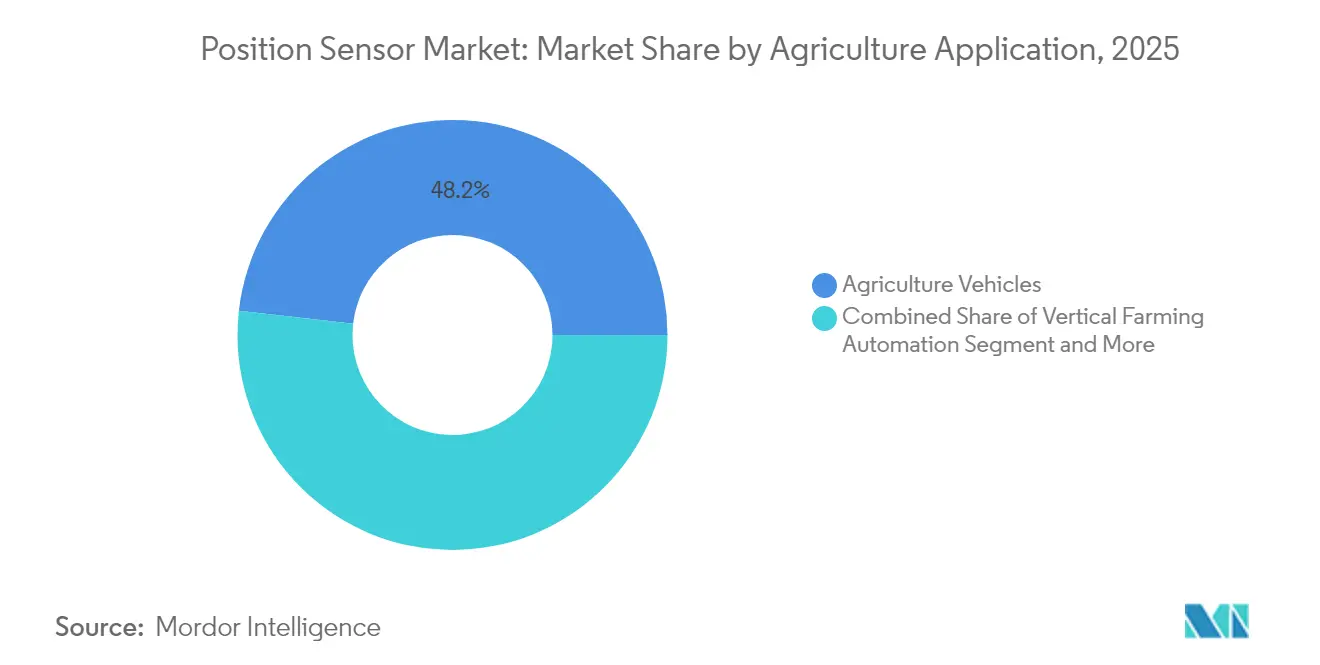
Les véhicules agricoles/machines automotrices représentaient 48,20 % de la demande de 2025, confirmant que la navigation automatisée et le contrôle des équipements restent les principaux moteurs de revenus pour la part du marché des capteurs de position. Le retour d'information de position guide les systèmes de direction automatique qui réduisent les chevauchements, diminuant la consommation de diesel jusqu'à 8 % pendant les saisons de semis.
La surveillance du bétail, utilisant des étiquettes à collier et des capteurs de portail pour suivre les mouvements des animaux et les indicateurs de santé, reste un segment important. Les fermes intérieures et verticales sont prêtes à dépasser le terrain à un TCAC de 12,85 %, car les tours éclairées aux LED dans les pôles urbains exigent un positionnement sur l'axe z pour réguler l'apport en nutriments et faciliter la récolte robotisée. L'acquisition par AGCO de Trimble Ag pour 2 milliards USD souligne que l'automatisation des véhicules converge avec des kits de modernisation riches en capteurs qui standardisent les boucles de contrôle sur des flottes d'équipements mixtes.
Par interface de sortie : les protocoles numériques alimentent l'agriculture axée sur les données
Les boucles de tension et de courant analogiques détenaient une part de 57,30 % en 2025, reflétant la base installée mondiale de systèmes hydrauliques existants. Néanmoins, les sorties numériques progressent à un TCAC de 12,35 % à mesure que CAN, SENT et IO-Link deviennent standard sur les nouveaux semoirs, pulvérisateurs et lignes de greffage robotisées. La communication par paquets prend en charge la détection d'erreurs, les tables d'étalonnage embarquées et les mises à jour du micrologiciel, qui sont toutes cruciales pour les équipements autonomes.
Le fournisseur de données d'actifs de Balluff charge des algorithmes en périphérie dans la tête du capteur, compressant les données de position brutes en alertes exploitables avant de les transmettre via Ethernet industriel, réduisant ainsi les frais de bande passante en nuage. À mesure que les agriculteurs adoptent des contrats de maintenance prédictive, les fournisseurs intégrant de telles fonctionnalités gagnent des parts, ajoutant de l'élan au marché plus large des capteurs de position.
Analyse géographique
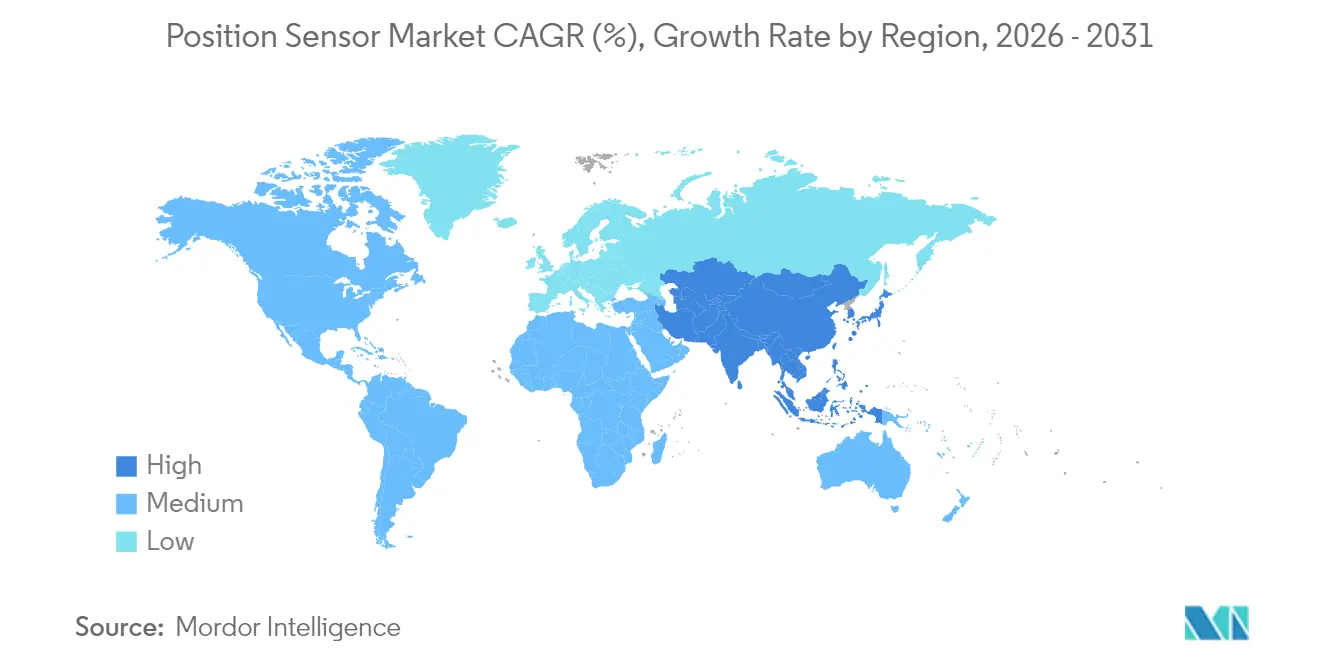
L'Asie-Pacifique représentait 45,60 % des ventes de 2025, stimulée par la quête de la Chine d'une mécanisation agricole à 75 % d'ici 2025 et l'allocation de 6 milliards USD par l'Inde pour les plateformes numériques dans le cadre de sa Mission pour l'agriculture numérique. Le TCAC projeté de 11,15 % de la région la maintiendra comme moteur de croissance pour la taille du marché des capteurs de position jusqu'en 2031. Les importations de machines agricoles en Chine ont augmenté de 14,6 % d'une année sur l'autre, tandis que le budget de l'Inde a alloué 6 milliards USD à l'infrastructure de télédétection reliant les registres agricoles aux moteurs de crédit et d'assurance. L'expansion soutenue à deux chiffres de la région signale des mises à niveau continues du guidage GPS de base vers des flottes entièrement autonomes, cimentant le rôle de l'Asie-Pacifique comme pivot du marché des capteurs de position.
L'Europe fait progresser l'utilisation de pulvérisateurs de précision et de robots de désherbage autonomes pour atteindre les objectifs de réduction des pesticides définis dans le Pacte vert. La Commission européenne a alloué 15 millions EUR (16,5 millions USD) dans le cadre d'Horizon Europe pour piloter l'agrorobotique en 2025. Le marché nord-américain se développe, soutenu par de grands champs contigus qui permettent des économies d'échelle pour les équipements entièrement automatisés. Cette croissance est encore renforcée par la loi de 2024 sur l'agriculture, l'alimentation et la sécurité nationale, qui a lancé un groupe de travail fédéral sur l'agriculture de précision. La croissance de la région est portée par les exploitations pionnières qui utilisent fréquemment des technologies avancées telles que les pulvérisateurs à rampe de 30 mètres, les semoirs à guidage automatique et les chariots à grain entièrement autonomes.
Les zones à pénurie d'eau ont démontré des avantages significatifs grâce à ces avancées. Par exemple, le programme d'irrigation intelligente de Floride a économisé 164 millions de gallons d'eau en 2024 en intégrant des sondes d'humidité du sol avec des capteurs de position de vanne. Bien que la croissance de la région soit plus régulière par rapport à l'Asie-Pacifique, elle reste positive grâce aux mises à niveau technologiques progressives, aux incitations fiscales et à un écosystème robuste de fournisseurs de kits de modernisation, qui continuent de faire progresser le marché des capteurs de position.

Paysage réglementaire
Les capteurs de position utilisés dans les machines agricoles automatisées relèvent de plus en plus des cadres de sécurité fonctionnelle et de sécurité des machines, qui considèrent le matériel de détection, et dans certains cas les logiciels embarqués, comme des éléments liés à la sécurité. Dans l'Union européenne, le règlement (UE) 2023/1230 relatif aux machines (texte consolidé mis à jour jusqu'en mai 2026) renforce les exigences de santé et de sécurité applicables aux machines, et intègre explicitement certains composants numériques dans la définition des composants de sécurité lorsqu'ils exercent des fonctions de sécurité. Cela relève le niveau d'exigence pour les systèmes de détection de position intégrés dans des architectures de commande liées à la sécurité.
Les exigences de sécurité électrique applicables aux équipements agricoles influencent également le choix et la conception des capteurs, en particulier à mesure que les plateformes évoluent vers des sous-systèmes électriques à plus haute tension. L'ISO a publié la norme ISO 23285:2025 (février 2025), qui spécifie les exigences de conception en matière de sécurité pour les composants électriques et électroniques fonctionnant entre 32 V et 75 V CC dans les tracteurs et équipements agricoles. Elle renforce les exigences relatives à l'isolation, au diagnostic et à des interfaces robustes pour les capteurs fonctionnant à proximité de chaînes de transmission et d'actionneurs électrifiés. Aux États-Unis, l'activité réglementaire concernant l'utilisation et la maintenance des équipements agricoles rejoint également les commandes équipées de capteurs, notamment les directives de l'US EPA de février 2026 indiquant que le Clean Air Act soutient le droit des agriculteurs à effectuer eux-mêmes les réparations de leurs équipements. Ces directives influencent la manière dont les fabricants d'équipement d'origine (OEM) et les fournisseurs abordent la maintenabilité et le diagnostic des sous-systèmes équipés de capteurs.
Analyse de la chaîne de valeur
La chaîne de valeur des capteurs de position commence par les matériaux et les composants d'entrée (semi-conducteurs pour dispositifs Hall/AMR/TMR et MEMS, matériaux magnétiques incluant des aimants à base de terres rares pour la détection magnétique, émetteurs et récepteurs optiques, ainsi que boîtiers et connecteurs renforcés) qui alimentent la conception des capteurs, le conditionnement et l'assemblage des modules. Les fabricants de capteurs fournissent ensuite des capteurs discrets ou des sous-modules intelligents aux OEM et aux fournisseurs de rang inférieur qui construisent des tracteurs, des moissonneuses, des pulvérisateurs et des équipements, ainsi qu'aux fournisseurs de kits de rétrofit. En aval, les distributeurs et intégrateurs associent les capteurs aux systèmes GNSS/INS, à la vision et à l'électronique de commande pour le guidage de précision et l'autonomie, tandis que les canaux de pièces de rechange soutiennent la demande de remplacement dans les vérins hydrauliques, les attelages et les systèmes de direction, où la disponibilité et la maintenabilité sur le terrain sont essentielles.
L'intégration et l'interopérabilité constituent désormais un point de capture de valeur, à mesure que les plateformes agricoles passent de la mesure autonome à la fusion multi-capteurs. Les partenariats mettent de plus en plus l'accent sur l'intégration technique. Par exemple, la collaboration de Topcon Agriculture avec Bonsai Robotics en février 2025 vise à intégrer l'autonomie basée sur la vision avec des commandes d'équipements intelligents, le partenariat de Kubota avec Agtonomy en juin 2025 se concentre sur la progression des opérations autonomes sur les tracteurs M5N, et le partenariat de CHC Navigation avec CNH Industrial en décembre 2025 soutient les kits d'agriculture de précision FP FleetPro. Ces collaborations témoignent d'un glissement de la chaîne de valeur vers des piles de commande intégrées (matériel de capteur associé à des interfaces logicielles et à des flux de données), où la robustesse, la stabilité de calibration et les interfaces numériques telles que CAN et SENT influencent la qualification des fournisseurs et le taux d'attachement récurrent du marché des pièces de rechange.
Paysage concurrentiel
Le marché des capteurs de position présente une fragmentation modérée. Les cinq premiers fournisseurs, Honeywell International, TE Connectivity, SICK, TDK et Balluff, ont capté près de 42,3 % des ventes de 2024, laissant une marge significative pour les spécialistes de niche et les jeunes entreprises. Honeywell s'appuie sur son expertise en automatisation industrielle pour fournir des solutions à effet Hall robustes tolérant des lavages à 1 000 psi, tandis que TE Connectivity met l'accent sur des connecteurs étanches combinant voies de détection et de données pour des modernisations prêtes à l'emploi.
Le positionnement stratégique s'oriente vers des écosystèmes de plateformes plutôt que vers des composants autonomes. Le chiffre d'affaires de SICK en 2023 a progressé de 5,4 % pour atteindre 2,307 milliards EUR (2,497 milliards USD) alors qu'elle s'associait à Endress+Hauser pour une couverture de canal commune et exploitait les jeux de puces FMCW d'Aeva pour intégrer le lidar 4D dans des modules de distance courte portée. TDK se développe grâce à des piles TMR redondantes certifiées aux niveaux de sécurité automobile les plus exigeants, fournissant aux équipementiers des composants pré-qualifiés qui réduisent les délais de projet.
Les fusions et coentreprises soulignent la prime accordée aux données et à l'intégration. L'acquisition Ethernet d'Infineon renforce une pile verticalement intégrée qui mêle mise en réseau sécurisée et mesure d'angle, tandis que la transaction Trimble d'AGCO amorce une plateforme d'autonomie multi-marques. Les opportunités d'espaces blancs se concentrent dans les capteurs sans batterie à récupération d'énergie et l'intelligence artificielle embarquée dans le capteur qui effectue des analyses de santé, offrant aux perturbateurs un moyen de contourner les contrats de volume établis.
Leaders du secteur des capteurs de position
Honeywell International Inc.
TE Connectivity Ltd.
SICK AG
Infineon Technologies AG
Texas Instruments Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les opportunités portent sur le passage de capteurs à fonction unique à des nœuds de détection consolidés et à des interfaces validées, qui simplifient les architectures prêtes pour l'autonomie dans des environnements de terrain difficiles. Un indicateur tangible est l'introduction par Gefran en 2026 du capteur multivariable TWIIST, qui combine la position avec la vitesse, l'inclinaison et la vibration. Cela s'aligne sur la demande des OEM visant à réduire le câblage, à améliorer le diagnostic et à soutenir la maintenance prédictive avec moins de dispositifs scellés. Les technologies sans contact détenant déjà une part majoritaire (61,25 % en 2025), les fournisseurs peuvent se différencier grâce à un contenu de sécurité fonctionnelle plus élevé (redondance et diagnostics intégrés sur puce) et à une préparation industrialisée à la fusion de capteurs qui aide les OEM à intégrer des contrôleurs GNSS/INS, de vision et de LiDAR.
Un deuxième espace inexploité concerne les kits modulaires de rétrofit et de rechange qui apportent des protocoles numériques et un contrôle en boucle fermée des équipements à une large base installée encore dominée par les sorties analogiques (part de 57,30 % en 2025). L'activité récente des OEM et de l'écosystème soutient cette orientation, notamment le partenariat de 2025 entre CHC Navigation et CNH Industrial pour la gamme de kits de rechange FP FleetPro, ainsi que la tendance plus large vers des intégrations pilotées par API évoquée dans plusieurs partenariats d'agriculture de précision en 2025. En dehors des machines agricoles, l'expansion de l'automatisation dotée de capteurs dans l'élevage et les environnements contrôlés élargit le bassin de demande pour la détection robuste de position et de déplacement intégrée dans les distributeurs, les portails, les convoyeurs et la manipulation robotisée, en s'appuyant sur le principal moteur de revenus du marché que constituent les véhicules agricoles et les machines autopropulsées (part de 48,20 % en 2025).
Développements récents du secteur
- Juillet 2026 : Infineon Technologies AG a finalisé l'acquisition du portefeuille de capteurs analogiques/mixtes non optiques d'ams OSRAM. Cette opération renforce l'étendue de l'offre de capteurs d'Infineon pour la détection de position industrielle et automobile et connexe, favorisant une intégration plus étroite de la détection avec sa pile d'alimentation et de connectivité pour les applications robustes.
- Avril 2025 : Infineon a acquis les actifs Ethernet automobile de Marvell pour 2,5 milliards USD. L'intégration de réseaux embarqués à haut débit dans le portefeuille soutient les voies de transmission de données entre capteurs et contrôleurs ainsi que les architectures de sécurité fonctionnelle qui dépendent de communications déterministes associées à la détection de position.
- Décembre 2024 : Aeva a élargi sa collaboration avec SICK pour commercialiser des modules lidar FMCW destinés à l'automatisation industrielle et agricole, avec les premières livraisons prévues pour mi-2025. Cette collaboration élargie renforce l'évolution vers la fusion de capteurs, où la détection de position et de distance est combinée pour permettre le guidage, la détection d'obstacles et le fonctionnement autonome.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les capteurs de position qui mesurent un mouvement linéaire ou rotatif et fournissent une sortie de position absolue ou incrémentale. Ils sont vendus sous forme de pièces de capteurs discrètes ou de sous-modules de capteurs, utilisés dans des systèmes finaux dans les secteurs de l'automobile, de l'équipement industriel, des appareils grand public, du médical et de l'aérospatiale.
Exclusions du périmètre : les simples détecteurs de proximité marche/arrêt, les IMU inertielles génériques et les capteurs de fin de course utilisés uniquement pour une détection binaire sont exclus.
Aperçu de la segmentation
- Par type
- Capteurs linéaires
- Capteurs rotatifs
- Capteurs de proximité/déplacement
- Autres types
- Par technologie
- Contact
- Sans contact
- Par interface de sortie
- Analogique
- Numérique
- Par application agricole
- Véhicules agricoles/machines automotrices
- Surveillance de la position et de la santé du bétail
- Automatisation de l'agriculture intérieure/verticale
- Autres applications agricoles
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des références publiques qui nous aident à dimensionner les bassins de demande et à vérifier la vitesse d'évolution de l'adoption des capteurs de position selon l'application. Comme références principales, nous avons utilisé les tableaux de fabrication et de commerce du US Census Bureau, les flux commerciaux d'UN Comtrade, ainsi que les publications de l'ISO relatives aux normes liées aux capteurs, en complément des revues d'ingénierie évaluées par des pairs de l'IEEE et d'autres organismes, ainsi que des bases de données de brevets pour suivre les évolutions technologiques et les migrations de conception.
Pour traduire cela en un modèle exploitable, nous avons également examiné les documents déposés par les entreprises et les présentations de résultats, les sites d'associations professionnelles et la presse économique reconnue, afin de comprendre la dynamique des expéditions, l'orientation des prix et l'évolution géographique des gains de conception. À certains endroits, nous avons complété cette recherche publique par des abonnements payants axés sur les données financières et l'intelligence d'entreprise, l'actualité et les données financières, ainsi que des bases de données de brevets, principalement pour réduire le temps consacré aux vérifications croisées. Les sources documentaires listées ici sont données à titre indicatif, et nous avons utilisé de nombreuses autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont permis de confirmer quels types de capteurs de position sont spécifiés dans les nouvelles plateformes, comment évoluent les prix de vente moyens (ASP) à mesure que le contenu et le conditionnement changent, et quels usages finaux génèrent le plus de volume. Nous avons échangé avec un ensemble de fournisseurs de composants, d'intégrateurs de modules, de constructeurs de machines et d'automatisation, ainsi que des rôles d'ingénierie et d'approvisionnement en contact avec les OEM, dans les régions APAC, EMEA et Amériques. Les données recueillies auprès des répondants ont ensuite été utilisées pour combler les lacunes et aligner les hypothèses sur les comportements d'achat observés, notamment concernant les zones où le contenu linéaire ou rotatif progresse.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Direction générale : 13 % | APAC : 42 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 35 % |
| Acteurs plus petits : 18 % | Managers : 45 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Pour le dimensionnement, nous utilisons une approche descendante qui reconstitue le bassin de demande adressable à partir de l'activité de production des usages finaux et des cycles de construction des équipements, puis applique le contenu en capteurs de position par unité lorsque cela est techniquement requis. Une fois la première estimation établie, les totaux sont corroborés par des vérifications ascendantes sélectives, telles que des consolidations d'échantillons de revenus de fournisseurs, des retours des canaux de distribution sur les volumes unitaires, et des calculs simples de prix moyen multiplié par volume pour quelques applications à forte utilisation.
Les intrants du modèle incluent les tendances de production de l'automatisation industrielle et des machines, la production de véhicules et le mix d'électrification, la part de la détection par contact par rapport à la détection sans contact dans les nouvelles conceptions, le nombre moyen de capteurs par système pour les cas d'usage linéaire et rotatif, ainsi que l'orientation régionale des importations et des exportations de composants de capteurs. La tarification est traitée via une progression pratique du prix de vente moyen (ASP) qui reflète le glissement du mix vers des modules plus intelligents et des sorties numériques, puis testée à l'épreuve des retours d'entretiens liés au calendrier de renouvellement des plateformes. Pour les prévisions, une analyse de scénarios est utilisée concernant la vitesse d'adoption et la tarification, ancrée sur les avis d'experts relatifs aux cycles d'investissement en automatisation et au calendrier de renouvellement des plateformes, avant que la série chronologique finale ne soit verrouillée.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés de plusieurs manières afin de ne pas dépendre d'une seule hypothèse. Nous comparons les totaux modélisés avec des signaux indépendants tels que l'orientation des flux commerciaux, les indications de revenus divulguées liées aux capteurs et à l'automatisation, et les indicateurs de production des usages finaux, puis nous examinons les valeurs aberrantes jusqu'à ce que le récit soit cohérent entre les différents intrants.
Avant validation finale, le modèle et le rapport font l'objet d'un examen analytique en plusieurs étapes, avec des déclencheurs de nouveau contact lorsqu'une hypothèse clé évolue ou qu'un nouveau point de données crée un écart inattendu. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements significatifs. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché des capteurs de position selon Mordor Intelligence par rapport à d'autres estimations publiées
Il est courant de constater des valeurs de marché différentes pour les capteurs de position, car les études publiées ne prennent pas toujours en compte le même ensemble de produits, le même niveau de prix ou le même calendrier d'expédition. Des écarts apparaissent également lorsqu'une estimation repose fortement sur des totaux électroniques généraux, tandis qu'une autre reconstitue la demande à partir de la production des usages finaux, puis applique le contenu en capteurs et la tarification.
Les principaux facteurs d'écart sont les limites du périmètre (par exemple, si les simples détecteurs de proximité ou les IMU sont comptabilisés), le choix de l'année de référence et du calendrier des devises, ainsi que la manière dont l'évolution du prix de vente moyen (ASP) est traitée à mesure que les modules intelligents gagnent des parts. Une autre raison fréquente est la cadence de mise à jour, car les cycles de l'automobile et de l'automatisation industrielle peuvent évoluer rapidement, ce qui modifie alors les volumes à court terme et le point de départ des prévisions.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,31 milliards USD (2026) | |
| Éditeur sectoriel A | 6,67 milliards USD (2024) | Utilise une année de référence antérieure et ne précise pas clairement les exclusions concernant les détecteurs de proximité purement binaires et les IMU, ce qui peut restreindre ou élargir le bassin adressable selon ce qui est implicitement inclus. |
| Cabinet de conseil international B | 8,68 milliards USD (2025) | Part d'une année de référence et d'un mix de segments différents, et la trajectoire des prix semble supposer une transition plus rapide vers des catégories à plus forte valeur, ce qui peut augmenter le total sans les mêmes vérifications de volume liées aux taux de production des usages finaux. |
L'écart entre les valeurs s'explique principalement par ce qui est comptabilisé comme capteur de position, par l'année de référence utilisée pour ancrer la série, et par la manière dont le prix et le mix sont projetés. Lorsque les dispositifs purement binaires et la détection de mouvement générique sont exclus, et lorsque les signaux de production des usages finaux servent d'ossature à la demande, l'estimation reste plus traçable aux véritables moteurs d'expédition, un choix de modélisation appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des capteurs de position agricoles ?
Le marché s'établit à 9,31 milliards USD en 2026 et devrait atteindre 14,79 milliards USD d'ici 2031.
Quelle région contribue le plus à la demande ?
L'Asie-Pacifique est en tête avec 45,60 % des revenus de 2025 grâce à des objectifs de mécanisation ambitieux et au financement de l'agriculture numérique.
Quel type de capteur détient la plus grande part ?
Les capteurs de position linéaires représentent 40,45 % des ventes de 2025 car ils sont indispensables au contrôle hydraulique de la profondeur et du levage.
Quel segment technologique se développe le plus rapidement ?
Les capteurs sans contact devraient croître à un TCAC de 12,20 % car les équipements autonomes exigent un retour d'information sans maintenance.
Quelle est la concentration du pouvoir des fournisseurs ?
Les cinq premiers fournisseurs captent un peu plus de 42,3 % des revenus, indiquant un paysage modérément fragmenté où les nouveaux entrants peuvent encore gagner du terrain.
Quelle tendance réglementaire affecte le plus la conception des capteurs ?
Les exigences de sécurité fonctionnelle de la norme ISO 26262 imposent des diagnostics sur puce et des canaux redondants, allongeant les cycles de conception mais élevant les normes de performance.
Dernière mise à jour de la page le:



