
Taille et part de marché du polyvinyle butyral (PVB)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.29 Milliards de dollars |
| Taille du Marché (2031) | 5.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du polyvinyle butyral (PVB) par Mordor Intelligence
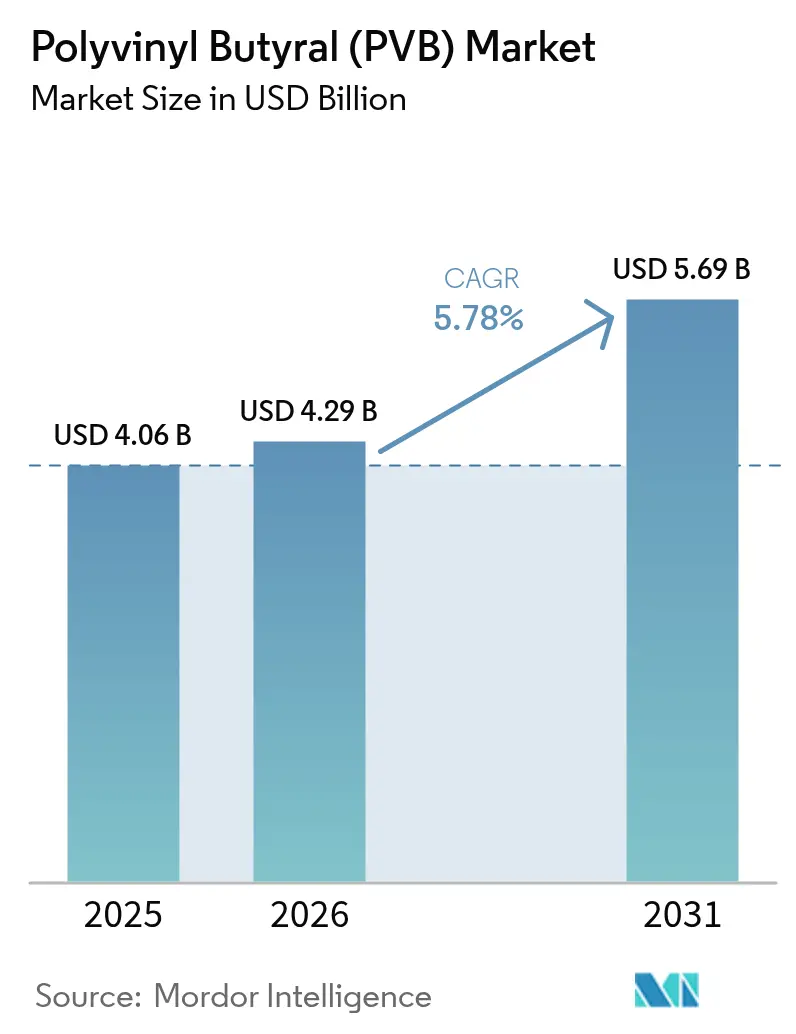
La taille du marché du polyvinyle butyral a été évaluée à 4,06 milliards USD en 2025 et devrait croître de 4,29 milliards USD en 2026 pour atteindre 5,69 milliards USD d'ici 2031, à un CAGR de 5,78% durant la période de prévision (2026-2031). Les facteurs favorables comprennent l'acceptation quasi universelle du matériau pour le verre de sécurité feuilleté, la pénétration croissante des véhicules électriques (VE) qui privilégient l'acoustique de l'habitacle, et l'accélération des investissements dans l'énergie solaire photovoltaïque qui recherchent des encapsulants longue durée. Les films adhésifs dominent la demande car les organismes de réglementation — des autorités routières américaines aux inspecteurs du bâtiment en Asie-Pacifique — exigent des performances d'intercalaire éprouvées. Parallèlement, les producteurs augmentent leurs capacités en Europe et en Asie, signalant leur confiance que le marché du polyvinyle butyral absorbera une production supplémentaire sans éroder les marges. Les barrières à l'entrée restent formidables en raison des exigences intensives en capital, des cycles de qualification automobile établis et des relations clients de longue date favorisant les fournisseurs en place.
Points clés du rapport
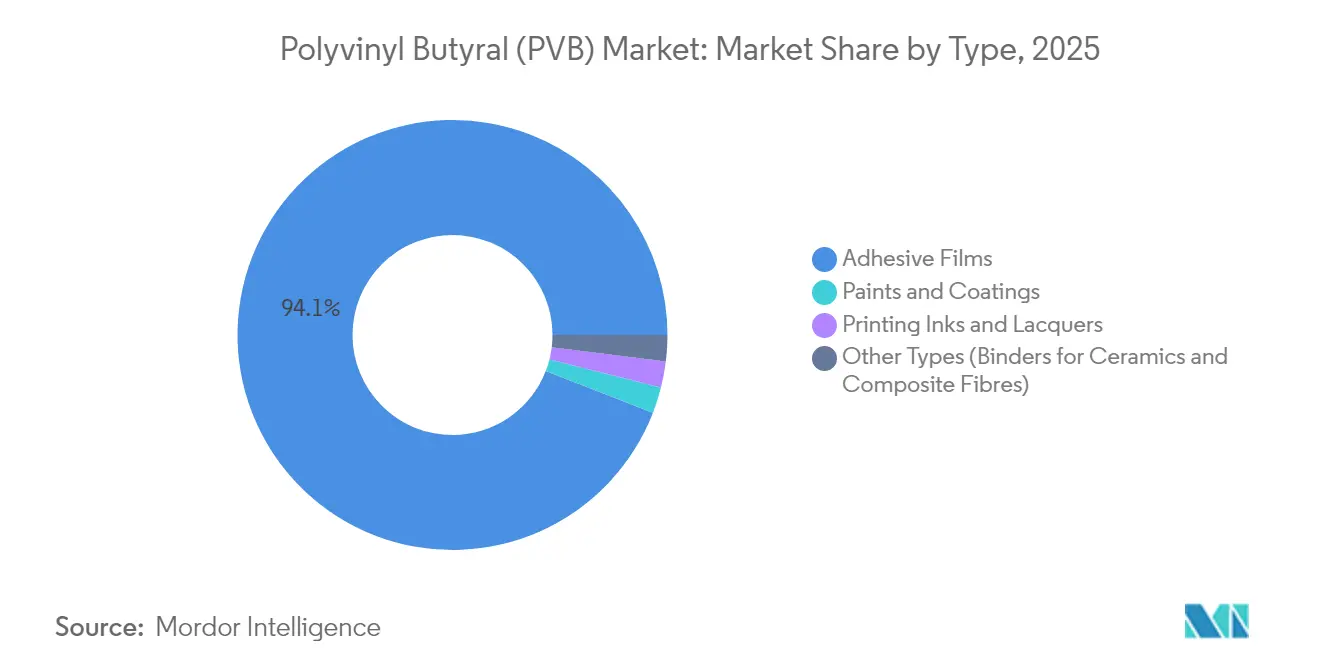
- Par type, les films adhésifs ont capturé 94,12% de la part de marché du polyvinyle butyral en 2025, tandis que le segment devrait se développer à un CAGR de 6,05% jusqu'en 2031.
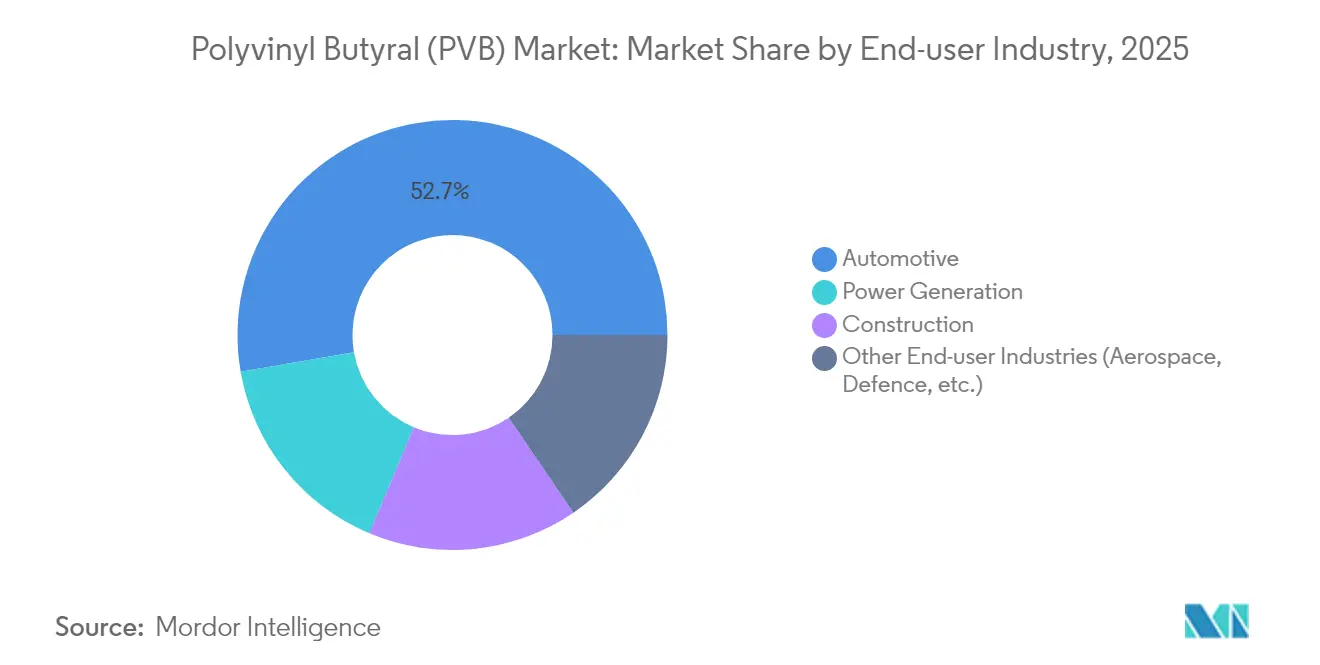
- Par secteur d'utilisation finale, le vitrage automobile représentait 52,74% de la taille du marché du polyvinyle butyral en 2025 ; les applications de production d'énergie progressent à un CAGR de 7,95% jusqu'en 2031.
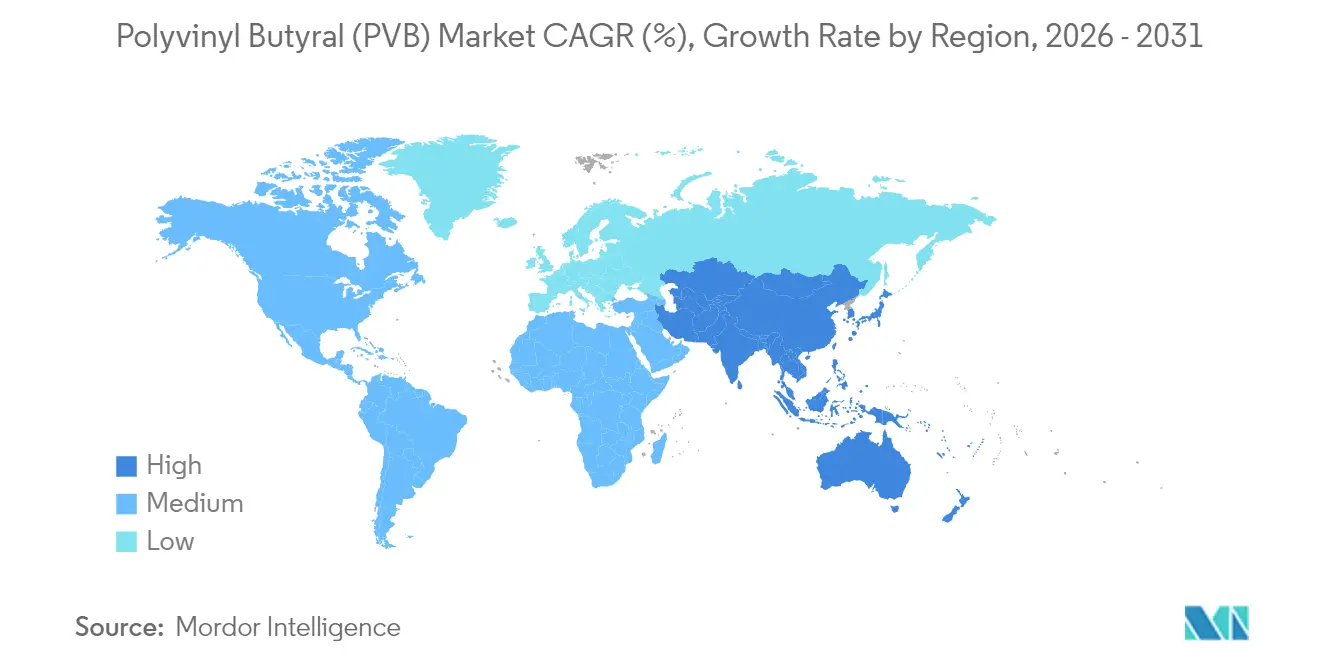
- Par géographie, l'Asie-Pacifique était en tête avec 50,83% de la part du marché du polyvinyle butyral en 2025 et devrait maintenir le CAGR régional le plus rapide à 6,11% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Boom de la construction et des infrastructures | +1.5% | Mondial, avec concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Pénétration du verre feuilleté dans l'automobile | +1.2% | Mondial, mené par les pôles automobiles d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Réglementations obligatoires sur le vitrage de sécurité | +0.8% | Amérique du Nord et UE, en expansion vers les marchés émergents | Long terme (≥ 4 ans) |
| Développement du solaire photovoltaïque utilisant des encapsulants PVB | +0.6% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande induite par les VE pour les intercalaires acoustiques | +0.4% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Boom de la construction et des infrastructures
Le vitrage, les murs-rideaux et les façades à points d'appui sont de plus en plus spécifiés dans plusieurs États américains et à Hong Kong. Le Code du bâtiment de Pennsylvanie 2018 stipule l'utilisation du verre feuilleté dans les zones à forte occupation, garantissant une demande de base [1]Département du travail et de l'industrie de Pennsylvanie, "Code de construction uniforme", dli.pa.gov. Les mandats parallèles dans le Code de pratique de Hong Kong pour l'utilisation structurelle du verre augmentent la pénétration du PVB dans les villes asiatiques denses. À mesure que les horizons urbains se densifient et que les architectes favorisent des surfaces vitrées plus grandes, ces règles se traduisent par des commandes pluriannuelles non différables qui soutiennent le marché du polyvinyle butyral. Les promoteurs apprécient également les avantages acoustiques du PVB dans les projets axés sur les transports en commun, où les intercalaires peuvent réduire le bruit extérieur de 3 à 7 dB sans ajouter de poids. Collectivement, ces facteurs soutiennent un vent favorable durable lié à la construction tout au long de la décennie.
Pénétration du verre feuilleté dans l'automobile
Les équipementiers automobiles (OEM) étendent le verre feuilleté au-delà des pare-brises pour inclure les vitres latérales, le toit et les feux arrière, améliorant la sécurité des occupants et réduisant le bruit dans l'habitacle. L'intercalaire Saflex Horizon d'Eastman cible la clarté des affichages tête haute tout en répondant aux tests d'impact dynamique. Les véhicules électriques amplifient ce besoin car le silence du groupe motopropulseur accentue le bruit du vent et de la route ; les grades PVB acoustiques offrent une atténuation allant jusqu'à 6 dB, améliorant la qualité perçue. Les calendriers d'adoption des OEM sont courts, le cycle moyen de renouvellement des modèles est de trois à quatre ans, soutenant la croissance des volumes à court terme. L'ajout de surface vitrée dans les conceptions de toits panoramiques augmente encore la demande en mètres carrés par véhicule, augmentant la consommation unitaire même si la production automobile mondiale croît modestement.
Réglementations obligatoires sur le vitrage de sécurité
Les régulateurs du monde entier font référence à la norme de sécurité des véhicules automobiles fédérale américaine n° 205 et aux tests ANSI/SAE Z26.1-1996, codifiant effectivement le PVB dans les pare-brises des voitures particulières. Les législateurs européens étendent les objectifs de recyclage dans le cadre de la directive révisée sur les véhicules en fin de vie, favorisant les assemblages feuilletés car le PVB facilite des taux de récupération plus élevés. Les OEM font face à de longs cycles de validation pour changer les chimies d'intercalaire, de sorte que le resserrement des règles cimente les volumes de PVB existants. Des trajectoires similaires émergent au Brésil et en Inde, où les projets de réglementations sur le verre automobile reprennent les spécifications nord-américaines, élargissant ainsi le filet de sécurité réglementaire pour le marché du polyvinyle butyral.
Développement du solaire photovoltaïque utilisant des encapsulants PVB
Les fabricants de modules à couche mince remplacent de plus en plus l'acétate d'éthylène-vinyle (EVA) par des encapsulants PVB qui offrent une résistance aux UV supérieure et une meilleure adhérence au verre. Les tests du Laboratoire national des énergies renouvelables montrent que le PVB conserve >95% de transmittance après 2 000 heures d'exposition chaleur-humidité, surpassant l'EVA de plus de 10 points de pourcentage. La série PV5200 de DuPont exploite ces propriétés, et la société anticipe une croissance annuelle des ventes de ses feuilles PVB de plus de 25%, alors que les installations solaires mondiales devraient dépasser 400 GW d'ici 2025. Les nouvelles lignes de verre flotté dédiées au verre photovoltaïque aux États-Unis et en Europe créent une demande amont synchronisée pour les encapsulants, diversifiant les sources de revenus pour les producteurs de PVB.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substituts de produits (EVA, SGP, Ionoplaste) | -0.7% | Mondial, impact plus élevé dans les marchés sensibles aux coûts | Moyen terme (2-4 ans) |
| Intensification du recyclage du PVB | -0.5% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Approvisionnement volatile en butyraldéhyde comme matière première | -0.3% | Mondial, concentré dans les pôles de production d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Substituts de produits (EVA, SGP, Ionoplaste)
Les secteurs de la construction et de l'automobile sensibles aux coûts pèsent de plus en plus les intercalaires EVA et ionoplaste par rapport au PVB. Des recherches publiées dans Materials montrent que l'EVA répond aux exigences de performance aux chocs tout en simplifiant la logistique de stockage grâce à une absorption d'humidité plus faible. Le SentryGlas ionoplaste de Kuraray, cinq fois plus résistant que le PVB conventionnel, déplace le PVB dans les façades structurelles malgré son prix premium. Bien que la substitution reste marginale dans les applications réglementées de pare-brise, les segments soumis à des pressions sur les prix pourraient éroder les volumes de PVB, en particulier dans les marchés émergents qui privilégient le coût initial à la durabilité à long terme.
Intensification du recyclage du PVB dans les régions développées
L'installation française de Tarkett recycle 20 000 tonnes de PVB post-consommation annuellement, incorporant 24 à 33% de contenu recyclé dans des revêtements de sol haut de gamme. Les marchés matures promeuvent les références d'économie circulaire, incitant les architectes et les constructeurs automobiles à spécifier des polymères recyclés là où la clarté optique n'est pas critique. Les technologies de séparation assistée par ultrasons démontrées par des consortiums académiques préservent le poids moléculaire, permettant l'utilisation de matériaux recyclés dans les revêtements et les mastics. L'offre croissante de PVB recyclé pourrait freiner la croissance de la demande en résine vierge, en particulier en Europe, où les législateurs cherchent à imposer des quotas de matières premières secondaires dans les produits de construction.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les films adhésifs dominent grâce aux applications de sécuritéLes films adhésifs représentaient 94,12% de la part de marché du polyvinyle butyral en 2025, reflétant leur rôle central dans les systèmes de sécurité en verre feuilleté dans les secteurs automobile et architectural. La taille du marché du polyvinyle butyral pour les films adhésifs devrait atteindre 5,43 milliards USD d'ici 2031, progressant à un CAGR de 6,05% parallèlement aux cycles haussiers de la construction mondiale. Les normes strictes pour les pare-brises, les ordonnances sur le bruit dans les centres-villes et la croissance des toits panoramiques ancrent collectivement les films adhésifs dans des programmes OEM pluriannuels. Les producteurs se différencient par des grades spécialisés — structurels, anti-UV et adaptés aux oiseaux — qui commandent des primes de 8 à 12% par rapport à la résine standard.
L'innovation porte sur la rhéologie des résines, permettant des intercalaires plus minces sans sacrifier la performance aux chocs, réduisant ainsi le poids des véhicules et les coûts de vitrage. La série Saflex Structural d'Eastman augmente la résistance des laminés de 30%, permettant des balustrades sans cadre et réduisant les ferrures métalliques dans les façades. Les films PVB de qualité optique pour les affichages tête haute sont un créneau émergent, avec Kuraray qui développe sa capacité japonaise pour servir les pare-brises LCD et de réalité augmentée. Une telle spécialisation soutient des perspectives de revenus résilientes pour les films adhésifs même lorsque les volumes arrivent à maturité.
Les peintures, revêtements, encres d'imprimerie et applications de niche représentaient collectivement 5,88% de la part en 2025, évaluées à 0,24 milliard USD. Bien que modestes, ces segments fournissent des tampons de marge ; la fonctionnalité hydroxyle du PVB offre une excellente dispersion des pigments et une adhérence aux substrats métalliques, commandant des prix plus élevés par kilogramme. Des chercheurs mélangent le PVB avec de la nanocellulose pour créer des liants sans solvant pour les composites imprimés en 3D, suggérant des poches de demande incrémentales au-delà des marchés traditionnels. Dans l'ensemble, les utilisations non-film devraient croître à un CAGR de 4,03%, en retrait du marché global du polyvinyle butyral mais préservant la rentabilité de niche.


Par secteur d'utilisation finale :
le leadership automobile fait face au défi de la production d'énergieLe vitrage automobile représentait 52,74% du volume du marché du polyvinyle butyral en 2025 et devrait afficher un CAGR stable de 5,62% jusqu'en 2031, porté par les normes obligatoires de pare-brise dans plus de 100 juridictions. La superficie vitrée supplémentaire par véhicule, stimulée par des écrans d'info-divertissement plus grands et des extensions de toit vitré, augmente la consommation en mètres carrés, compensant partiellement un ralentissement modéré de la production mondiale unitaire. Les grades acoustiques, dont le prix est environ 15% supérieur aux films standard, gagnent des parts de marché alors que les OEM se concurrencent sur les métriques NVH (bruit, vibrations, dureté) dans les modèles électriques à batterie.
La production d'énergie, principalement les modules photovoltaïques, ne représentait que 15,94% de la consommation de 2025 mais est en passe d'enregistrer le CAGR le plus rapide à 7,95%, portant sa part à 17,72% d'ici 2031. La taille du marché du polyvinyle butyral pour les encapsulants dans la production d'énergie devrait atteindre 1,02 milliard USD d'ici 2031, portée par la croissance des grands projets solaires à couche mince et l'adoption croissante de panneaux bifaciaux en verre-verre. Les feuilles PV5200 de DuPont ont démontré un potentiel de durée de vie de 40 ans dans des tests de vieillissement accéléré, attirant les développeurs à l'échelle des services publics cherchant à réduire le coût actualisé de l'électricité.
La construction représentait 15,83% de la demande de 2025, notamment en Asie, où le bardage de gratte-ciel et les balustrades de balcons prolifèrent. Les programmes de rénovation en Europe et en Amérique du Nord stimulent la demande de remplacement, certaines villes imposant des intercalaires de qualité acoustique le long des couloirs de transport en commun. L'aérospatiale, la défense et l'optique spécialisée complètent la catégorie « autres », s'appuyant sur le PVB pour les transparences résistantes aux chocs dans les hélicoptères et les véhicules blindés.
Analyse géographique
Marché du Polyvinyl Butyral (PVB) en Asie-Pacifique
L'Asie-Pacifique détenait 50,83 % de la part de marché du polyvinyl butyral en 2025, soutenue par des clusters intégrés de pétrochimie, de finition du verre et d'assemblage automobile en Chine, au Japon et en Corée du Sud. Le volume régional devrait croître à un CAGR de 6,11 % jusqu'en 2031, consolidant sa position de leader à mesure que les pôles de production de véhicules électriques se développent. Les incitations gouvernementales, telles que les crédits NEV de la Chine et les subventions japonaises pour les bâtiments verts, accélèrent la demande d'intercalaires acoustiques et à faible teneur en COV. Néanmoins, la tension sur les matières premières due aux réductions de capacité des vapocraqueurs d'oléfines perturbe occasionnellement l'approvisionnement, soulignant la nécessité de stocks tampons et de stratégies de multi-sourcing.
Marché du Polyvinyl Butyral (PVB) en Amérique du Nord
L'Amérique du Nord représentait 19,08 % de la demande en 2025. La croissance est centrée sur la réhabilitation des infrastructures vieillissantes et l'adoption accrue de vitres latérales feuilletées dans les véhicules haut de gamme. Les codes de construction de la région exigent systématiquement des intercalaires en PVB de 0,76 mm dans les vitrages en toiture, garantissant des volumes de base. L'expansion de capacité d'Eastman à Gand permet un approvisionnement de proximité pour les équipementiers américains et mexicains, atténuant les coûts de transport transatlantique et les empreintes en CO₂. Des programmes d'économie circulaire, tels que les centres de recyclage de verre feuilleté en Ohio, expérimentent des flux de matières premières en circuit fermé qui pourraient modérer la croissance du PVB vierge après 2028.
Marché du Polyvinyl Butyral (PVB) en Europe
L'Europe a capté 16,46 % de la part de marché en 2025 et affiche une demande mature mais technologiquement sophistiquée. La rigueur des réglementations carbone incite les architectes à sélectionner des intercalaires acoustiques et de contrôle solaire plus performants, réduisant la consommation d'énergie opérationnelle. Kuraray et Everlam collaborent avec des verriers européens sur des innovations en matière de laminés protégeant les oiseaux et de laminés post-contraints, en accord avec les directives sur la biodiversité. Les dispositifs de responsabilité élargie des producteurs en cours de discussion en Allemagne pourraient obliger les producteurs de PVB à financer la collecte et le recyclage des pare-brise en fin de vie, influençant les structures de coûts après 2027.
Marché du Polyvinyl Butyral (PVB) en Amérique latine et au Moyen-Orient et Afrique
L'Amérique latine, le Moyen-Orient et l'Afrique représentaient collectivement 13,63 % du volume mondial en 2025. Le développement du marché dépend des nouveaux investissements dans le verre flotté dans le Golfe et de l'expansion de la production automobile au Brésil. La volatilité des devises et les droits de douane à l'importation restent des obstacles, mais le financement multilatéral des infrastructures stimule la demande de verre feuilleté dans les aéroports et les stades, créant des volumes supplémentaires pour le marché du polyvinyl butyral.

Paysage réglementaire
La conformité au vitrage de sécurité reste l'ancrage réglementaire principal pour les intercalaires en PVB, les chaînes d'approvisionnement automobile et du bâtiment se référant couramment à la norme fédérale américaine de sécurité des véhicules à moteur n° 205 (FMVSS 205) et aux méthodes d'essai ANSI/SAE Z26.1, qui codifient de fait les exigences de performance du verre feuilleté dans de nombreuses juridictions. En Europe, les cadres REACH et CLP encadrent la gestion des substances pour les intercalaires et les additifs. Glass for Europe a publié en janvier 2026 un document sur l'évaluation SVHC dans le verre feuilleté, qui présente les films de feuilletage comme des mélanges plutôt que comme des articles au sens de REACH, influençant la manière dont les fabricants de verre en aval interprètent leurs obligations de notification et de communication.
La circularité et la caractérisation des matériaux prennent une forme plus formelle. Le CEN-CENELEC a publié le CWA 18174:2025 pour standardiser la caractérisation du PVB recyclé mécaniquement (rPVB), fournissant des paramètres communs que les équipes d'achat peuvent utiliser pour qualifier les matières recyclées destinées à des applications non optiques ou à performance limitée. Parallèlement, les dynamiques de liste candidate et de restriction de l'ECHA concernant certains additifs utilisés dans les intercalaires poussent les formulateurs vers des travaux de substitution et une documentation plus stricte dans les parcours de qualification automobile et architecturale.
Analyse de la chaîne de valeur
La chaîne de valeur du PVB débute par des produits pétrochimiques amont qui soutiennent l'approvisionnement en alcool polyvinylique (PVA) et en n-butanal (butyraldéhyde), suivis par l'acétalisation du PVA avec le n-butanal (catalysée par acide). Le processus comprend ensuite la neutralisation, le lavage et le séchage pour produire la résine PVB, qui est ensuite composée et extrudée en film intercalaire. Le film est transformé par les verriers en verre de sécurité feuilleté pour le vitrage automobile et les applications architecturales, tandis que des volumes de résine plus faibles alimentent également les revêtements, encres et liants spécialisés. Les exigences de qualification et de traçabilité augmentent fortement pour les grades acoustiques automobiles et liés aux affichages tête haute (HUD).
Le pouvoir est concentré entre les producteurs intégrés et les transformateurs établis, car la qualité dépend de la pureté des matières premières, du contrôle des procédés et de la performance en aval du feuilletage. Les certifications imposées par les constructeurs et les normes prolongent également les cycles de changement de fournisseur. La distribution passe généralement du producteur aux fabricants de films et de verre feuilleté, puis aux constructeurs automobiles, aux fournisseurs de rang inférieur et aux fabricants du bâtiment, avec des tampons logistiques et de stocks utilisés pour gérer les tensions périodiques sur les matières premières et s'aligner sur les programmes automobiles en flux tendu et la demande de construction basée sur des projets.
Paysage concurrentiel
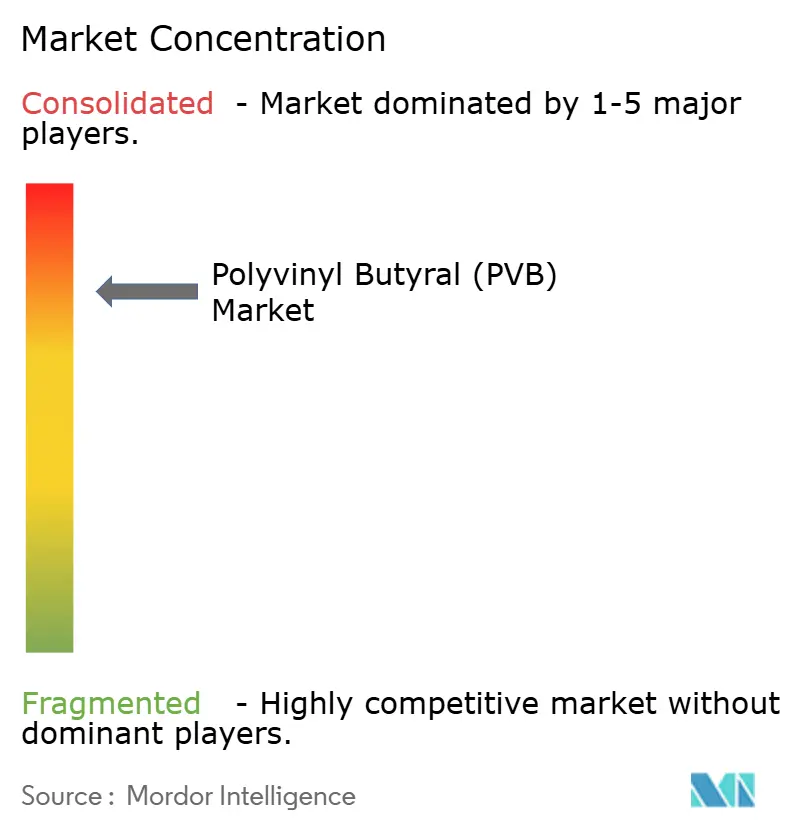
Le marché du polyvinyle butyral est très concentré, Eastman, Kuraray et Sekisui représentant environ 80 à 85% de la capacité mondiale, maintenant ainsi un environnement oligopolistique. Ces leaders opèrent des chaînes de valeur intégrées vers l'amont qui englobent la dérivation des aldéhydes et l'extrusion, leur conférant des avantages en termes de coûts et de sécurité d'approvisionnement. L'intensité capitalistique, dépassant 150 millions USD pour une installation greenfield de 50 000 t/an, décourage les nouveaux entrants. Les protocoles de qualification à long terme auprès des OEM, couvrant souvent deux cycles de modèles, ancrent davantage les acteurs en place.
Les acteurs recherchent la croissance via des niches à haute marge et la proximité géographique. La rénovation belge d'Eastman en 2024 développe la production Saflex pour les applications acoustiques et HUD européennes, tirant parti de délais d'approvisionnement plus courts pour les OEM allemands. L'expansion des films optiques de Kuraray en 2025 au Japon profite de la demande en plein essor pour les vitres de couverture LCD et les pare-brises de réalité augmentée. Sekisui cible l'Asie du Sud-Est avec une capacité en Thaïlande prévue pour 2026, captant la croissance liée aux VE tout en diversifiant au-delà de sa base nationale.
Les mouvements stratégiques s'étendent à la durabilité. Everlam et Garland Glass co-développent le recyclage du PVB sans solvant compatible avec les films architecturaux, visant à intégrer 40% de contenu recyclé d'ici 2030. Les dépôts de brevets montrent un élan dans la catalyse par solvant eutectique profond pour la synthèse du butyral, offrant 15% d'économies d'énergie par rapport à la catalyse acide conventionnelle. Les acteurs régionaux de plus petite taille tels que Qingdao Jiahua, Huakai et Kingboard Special Resins se concurrencent sur l'approvisionnement localisé et la flexibilité des prix, mais manquent de la capacité de R&D pour défier les niches premium actuellement contrôlées par les trois premiers.
Leaders du secteur du polyvinyle butyral (PVB)
Chang Chun Group
Eastman Chemical Company
Sekisui Chemical Co., Ltd.
Kuraray Co., Ltd.
Kingboard (Fogang) Special Resins Co., Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Polyvinyl Butyral (PVB)
- BouLing Chemical Co., Limited
- Chang Chun Group
- Eastman Chemical Company
- Everlam
- Genau Manufacturing Company LLP (GMC LLP)
- Huakai Plastic (Chongqing) Co., Ltd.
- Kingboard (Fogang) Special Resins Co., Ltd
- Kuraray Co., Ltd.
- Qingdao Jiahua Plastics Co., Ltd.
- Sekisui Chemical Co., Ltd.
- WMC Glass

Opportunités de marché et perspectives d'avenir
La montée en gamme dans le vitrage automobile et l'optique spécialisée continue de créer des espaces pour des formulations PVB à marge plus élevée, en particulier les grades acoustiques, compatibles HUD et structurels qui s'inscrivent dans les cycles de validation des constructeurs et les surfaces vitrées plus importantes par véhicule. Les actions de capacité des acteurs en place renforcent ce basculement vers une performance avancée des intercalaires. Eastman modernise et étend ses capacités d'extrusion d'intercalaires Saflex à Gand, en Belgique (annoncé en 2024, achèvement prévu en 2026), tandis que Sekisui investit dans la production d'intercalaires à haute performance à Rayong, en Thaïlande (annoncé en 2024, mise en service prévue au second semestre 2026). Ensemble, ces initiatives indiquent une concurrence centrée sur les intercalaires spécialisés plutôt que sur les films de commodité.
La circularité passe également d'une activité pilote à un approvisionnement standardisé et à une réutilisation à plus forte valeur, soutenue par le CWA 18174:2025 du CEN-CENELEC pour la caractérisation du PVB recyclé et des travaux soutenus par l'UE tels que le projet CORDIS SUNRISE de la Commission européenne, axé sur le tri multisensoriel du PVB post-consommation. Les voies technologiques évoquées pour une récupération à plus haute pureté, notamment la séparation électrochimique et les approches chimiques visant à stabiliser les matériaux récupérés, améliorent la voie d'accès des matières recyclées à des applications plus exigeantes où la cohérence a constitué le facteur limitant. Grâce à la standardisation, aux infrastructures de tri et au savoir-faire en matière de traitement, les modèles d'approvisionnement en rPVB peuvent s'étendre à la construction, au revêtement de sol, aux revêtements et à d'autres segments où les exigences de clarté optique sont moins strictes que dans les intercalaires de pare-brise.
Recent Industry Developments in Marché du Polyvinyl Butyral (PVB)
- Juillet 2026 : Sekisui Chemical a annoncé des décisions de justice en Allemagne et en Corée confirmant ses brevets dans des procédures initiées par Kuraray concernant la technologie des intercalaires PVB. Ces résultats renforcent la capacité de Sekisui à défendre ses positions sur les intercalaires premium dans des marchés clés et ajoutent des contraintes pour les produits concurrents où les revendications confirmées s'appliquent.
- Avril 2026 : Sekisui Chemical a annoncé que son brevet EP 2017 237 B2 avait été confirmé, entraînant une injonction restreignant Kuraray Europe dans la fabrication, l'offre, l'utilisation, la mise sur le marché, l'importation ou la détention des produits concernés. Cette décision accroît le risque contentieux en Europe et peut remodeler la disponibilité de l'approvisionnement et les choix de qualification des clients pour certains grades d'intercalaires haute performance.
- Novembre 2024 : Eastman Chemical Company a annoncé un investissement visant à moderniser et étendre ses capacités d'extrusion d'intercalaires PVB dans son usine de Gand, en Belgique, pour les produits Saflex, avec un achèvement prévu pour 2026. Ce projet augmente la capacité d'approvisionnement locale pour les clients automobiles et architecturaux européens et soutient le basculement vers des intercalaires spécialisés avec des spécifications de performance plus strictes.


Marché du Polyvinyl Butyral (PVB) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le revenu généré par les matériaux en polyvinyl butyral (PVB) vendus sous forme de films, résines et formes connexes utilisés dans des applications d'usage final telles que le verre feuilleté et d'autres usages industriels, dans l'ensemble des principales régions.
Exclusions de périmètre : nous excluons les unités de verre feuilleté fini et les autres services de fabrication de verre en aval où le PVB n'est qu'un intrant parmi d'autres.
Aperçu de la segmentation
- Par type
- Films adhésifs
- Peintures et revêtements
- Encres d'imprimerie et laques
- Autres types (liants pour céramiques et fibres composites)
- Par secteur d'utilisation finale
- Automobile
- Construction
- Production d'énergie
- Autres secteurs d'utilisation finale (aérospatiale, défense, etc.)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté avec des ensembles de données publics et reproductibles afin de cartographier l'origine de la demande en PVB et sa traduction dans les échanges commerciaux et la fabrication. Nous avons utilisé des sources telles que UN Comtrade pour les flux commerciaux, l'USGS pour un contexte matériaux plus large, l'US International Trade Administration pour les notes industrielles, l'Agence internationale de l'énergie pour les signaux macro de mobilité et d'énergie, et la Banque mondiale pour les indicateurs de construction et de fabrication pouvant servir de proxys de la demande.
Nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs et les articles techniques publiés dans des revues à comité de lecture spécialisées en polymères et matériaux, ainsi que des couvertures de presse fiables, afin de suivre les évolutions d'application telles que les règles de vitrage de sécurité et le déploiement photovoltaïque. Le cas échéant, des abonnements payants axés sur les données financières et l'intelligence d'entreprise, les bases de données de brevets et les relevés d'importation-exportation au niveau des expéditions ont permis de vérifier la cohérence des capacités et des mouvements transfrontaliers. Les sources énumérées ici sont indicatives, et nous nous sommes également appuyés sur d'autres documents publics pour la collecte de données, la validation et la clarification des hypothèses au niveau des applications.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester la robustesse des données recueillies auprès de sources publiques, en particulier concernant la demande issue du vitrage automobile, du verre de sécurité pour le bâtiment et du feuilletage lié au photovoltaïque. Nous avons échangé avec des producteurs, distributeurs, compoundeurs et acheteurs en aval à travers l'APAC, l'EMEA et les Amériques, afin de vérifier l'utilisation, l'évolution des prix et les tendances de substitution en utilisant des termes cohérents au cours des échanges.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Dirigeants (CXO) : 18 % | APAC : 50 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 31 % |
| Acteurs plus petits : 18 % | Managers : 52 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement a utilisé une combinaison descendante et ascendante, où la vision descendante a reconstitué la demande à partir de l'activité d'usage final et des signaux commerciaux, les résultats étant ensuite vérifiés par des agrégations sélectives. Les données de production et de commerce ont été traduites en un bassin de demande régional pour le PVB, ensuite converti en valeur à l'aide de fourchettes de prix observées par forme et du mix d'applications typique.
Les principales entrées alimentant le modèle comprenaient les tendances de production de véhicules automobiles, la pénétration du verre de sécurité feuilleté dans les constructions neuves et les rénovations, les installations photovoltaïques utilisant l'encapsulation et le feuilletage, les indicateurs régionaux de dépenses de construction, et le basculement entre grades standard et spécialisés, qui modifie le prix moyen. Les prévisions ont été préparées à l'aide d'une régression multivariée, où la projection des facteurs a été alignée sur les attentes des acteurs du secteur pour les prochaines années, puis examinée pour détecter les valeurs aberrantes. Lorsque la visibilité était incomplète pour les petits pays ou les applications de niche, nous avons utilisé des ratios proxy issus de marchés similaires, suivis de vérifications par rapport à la direction des flux d'import-export et aux commentaires sur les capacités.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre signaux indépendants, suivie de vérifications de variance aux niveaux régional et applicatif afin de signaler rapidement les écarts inhabituels. Lorsqu'une anomalie apparaissait, nous revenions sur les hypothèses sous-jacentes, et nous recontactions les acteurs du secteur concernés lorsque l'écart ne pouvait être expliqué à l'aide des données publiées.
Avant validation finale, le modèle et les hypothèses clés font l'objet de plusieurs relectures par les analystes, ce qui permet de garantir la cohérence des définitions et des calculs entre les chapitres. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements majeurs de capacité, des perturbations commerciales ou des mouvements marqués des prix des matières premières. Juste avant la livraison, une nouvelle revue est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché du polyvinyl butyral selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le PVB ne concordent pas toujours, car le périmètre et la logique de tarification peuvent varier davantage qu'il n'apparaît au premier abord. Les écarts peuvent également provenir de l'utilisation d'une année de référence différente, de l'application d'un calendrier de conversion des devises différent, ou de la mise à jour des hypothèses à un moment différent de l'année.
Les ventes de verre de sécurité feuilleté fini constituent un ajout courant dans certaines publications, mais ces revenus se situent hors du périmètre de Mordor Intelligence pour ce marché du PVB. Nous conservons une valeur liée à la demande de matériau PVB plutôt qu'à la facturation complète du système vitré. D'autres écarts proviennent généralement de la manière dont le PVB recyclé et récupéré est traité, du fait que les grades spécialisés sont tarifés selon des mouvements au comptant ou un lissage de type contractuel, et de la rapidité avec laquelle les variations des taux de production automobile sont reflétées lors de l'actualisation du modèle.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,06 milliards USD (2025) | |
| Cabinet de conseil mondial A | 3,39 milliards USD (2024) | Utilise une année de référence antérieure et applique souvent une moyenne des prix plus large entre les grades, ce qui peut sous-estimer la valeur lorsque le mix de films spécialisés augmente et que les prix contractuels accusent un retard par rapport aux mouvements au comptant. |
| Éditeur sectoriel B | 4,70 milliards USD (2026) | Part d'une année de référence plus récente et peut refléter un niveau à court terme plus élevé si les hypothèses de pénétration et le calendrier de conversion des devises ne sont pas revérifiés de manière cohérente entre les régions. |
En parcourant le tableau, l'écart s'explique principalement par ce qui est comptabilisé et à quel moment, et non par un désaccord sur la croissance de la demande en PVB. En maintenant des entrées traçables jusqu'à l'activité d'usage final, à la direction des échanges commerciaux et à des fourchettes de prix réalistes, le résultat reste reproductible lorsque les clients réexaminent les hypothèses ultérieurement.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du polyvinyle butyral ?
La taille du marché du polyvinyle butyral a atteint 4,29 milliards USD en 2026 et devrait grimper à 5,69 milliards USD d'ici 2031 à un CAGR de 5,78%.
Quel segment détient la plus grande part de marché du polyvinyle butyral ?
Les films adhésifs dominent avec une part de 94,12% en 2025, largement portés par les applications de verre de sécurité feuilleté.
Pourquoi l'Asie-Pacifique est-elle la région leader pour la demande de polyvinyle butyral ?
Les chaînes d'approvisionnement intégrées dans l'automobile et la construction en Chine, au Japon et en Corée du Sud donnent à l'Asie-Pacifique 50,83% de la part mondiale et le CAGR régional le plus élevé de 6,11% jusqu'en 2031.
Comment les véhicules électriques influencent-ils la consommation de polyvinyle butyral ?
Les VE amplifient la demande d'intercalaires PVB acoustiques qui réduisent le bruit dans l'habitacle jusqu'à 6 dB, incitant à des expansions de capacité en Thaïlande et au Japon ciblant ce créneau.
Quels défis pourraient ralentir la croissance du marché du polyvinyle butyral ?
La volatilité des matières premières, la hausse des taux de recyclage qui compensent la demande en résine vierge, et la concurrence des substituts tels que l'EVA et les matériaux ionoplaste pourraient tempérer le CAGR du marché jusqu'à 1,5 point de pourcentage.
Dernière mise à jour de la page le:



