
Taille et part du marché des stabilisants pour PVC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 1.61 Millions de tonnes |
| Volume du Marché (2031) | 1.8 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 2.27 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des stabilisants pour PVC par Mordor Intelligence
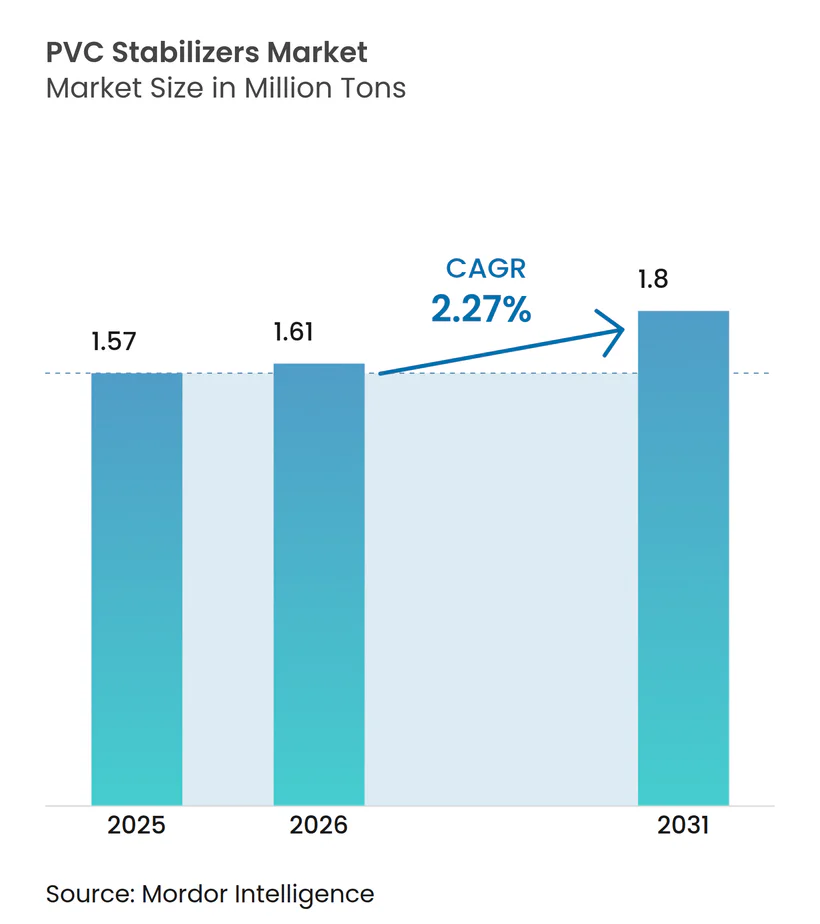
La taille du marché des stabilisants pour PVC devrait passer de 1,57 million de tonnes en 2025 à 1,61 million de tonnes en 2026 et devrait atteindre 1,8 million de tonnes d'ici 2031, à un TCAC de 2,27 % sur la période 2026-2031. Les obligations réglementaires, plutôt que la croissance volumique globale, définissent désormais le seuil concurrentiel, notamment les directives REACH et RoHS de l'Union européenne qui continuent d'accélérer le basculement mondial à l'écart des additifs à base de plomb. Les systèmes calcium-zinc haute performance et les systèmes organiques émergents permettent l'accès aux marchés d'exportation, aux dispositifs de qualité médicale et aux projets de canalisations haut de gamme, mais présentent un coût au kilogramme plus élevé qui comprime les marges lorsque les prix des résines fléchissent. La surcapacité en Asie-Pacifique — 1,9 million de tonnes mis en service en 2025 et 600 000 tonnes supplémentaires au 4e trimestre 2025 — a fait chuter les prix d'importation en Asie du Sud-Est à leurs plus bas niveaux depuis 17 ans, comprimant davantage les écarts sur les stabilisants même si la consommation absolue a augmenté. La volatilité de l'étain (14,20 USD par livre en 2024, +13 % en glissement annuel) a élargi l'écart de coût entre les grades d'organostanniques et les alternatives à métaux mixtes, accélérant la substitution dans les applications de tuyaux, câbles et revêtements de sol. Les flux de PVC recyclé promus par VinylPlus nécessitent désormais des charges en stabilisants supérieures de 15 à 25 % pour compenser la dégradation thermique, créant un vecteur de croissance secondaire pour les mélanges premium.
Principaux enseignements du rapport
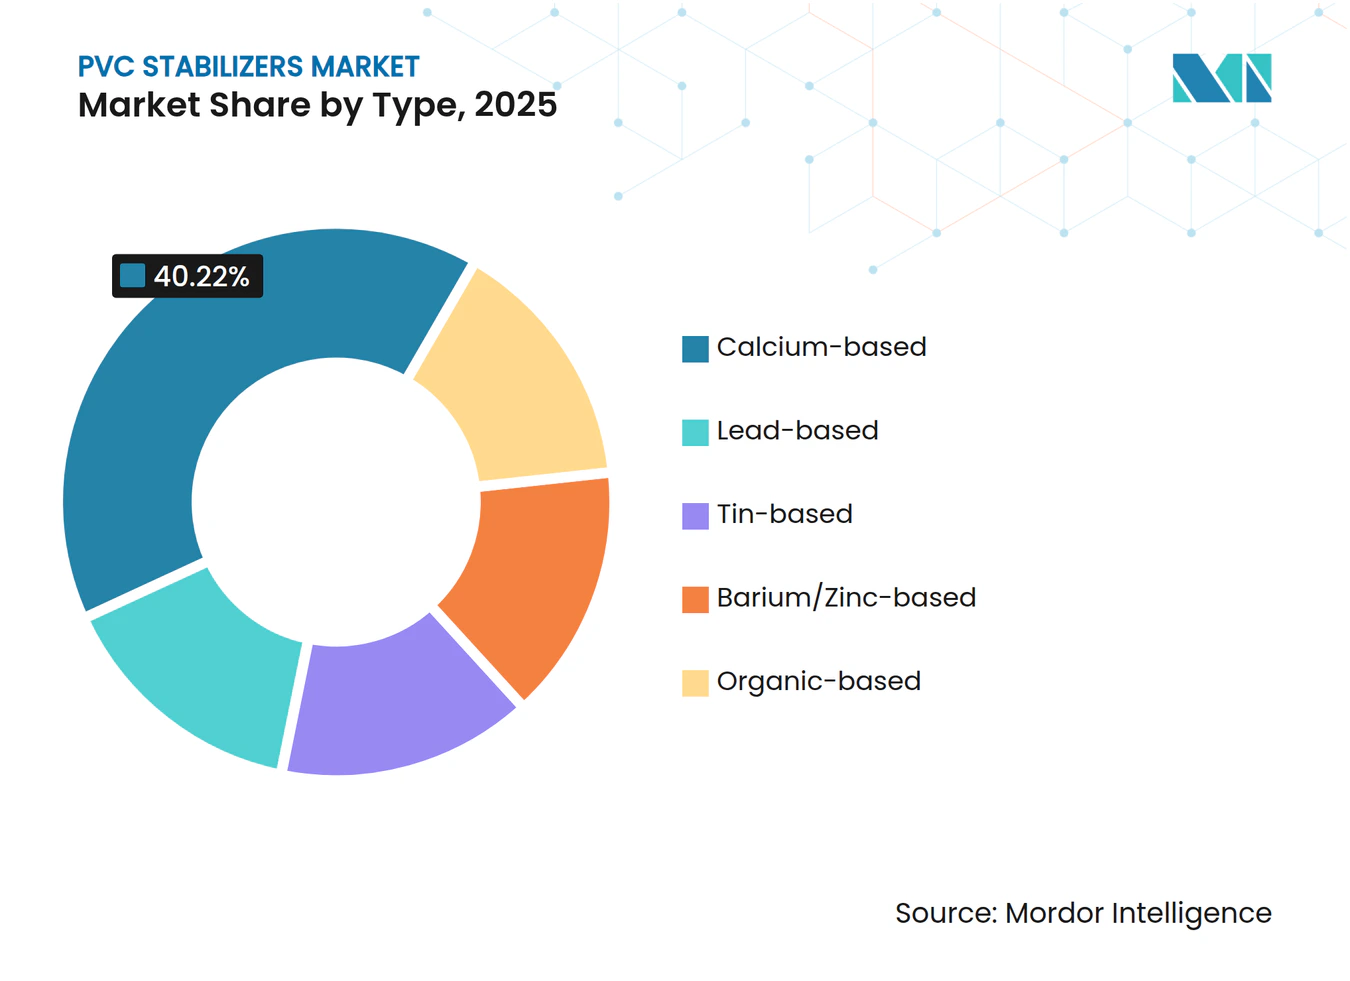
- Par type, les stabilisants à base de calcium ont dominé avec 40,22 % de la part du marché des stabilisants pour PVC en 2025, tandis que les stabilisants à base organique devraient afficher la croissance la plus rapide avec un TCAC de 2,77 % jusqu'en 2031.
- Par forme, les stabilisants solides représentaient 69,59 % de la taille du marché des stabilisants pour PVC en 2025 ; les stabilisants liquides affichent un TCAC de 2,35 % jusqu'en 2031.
- Par application, les tuyaux et raccords représentaient 37,99 % du volume en 2025, tandis que les revêtements de sol et les revêtements muraux progresseront à un TCAC de 2,51 % jusqu'en 2031.
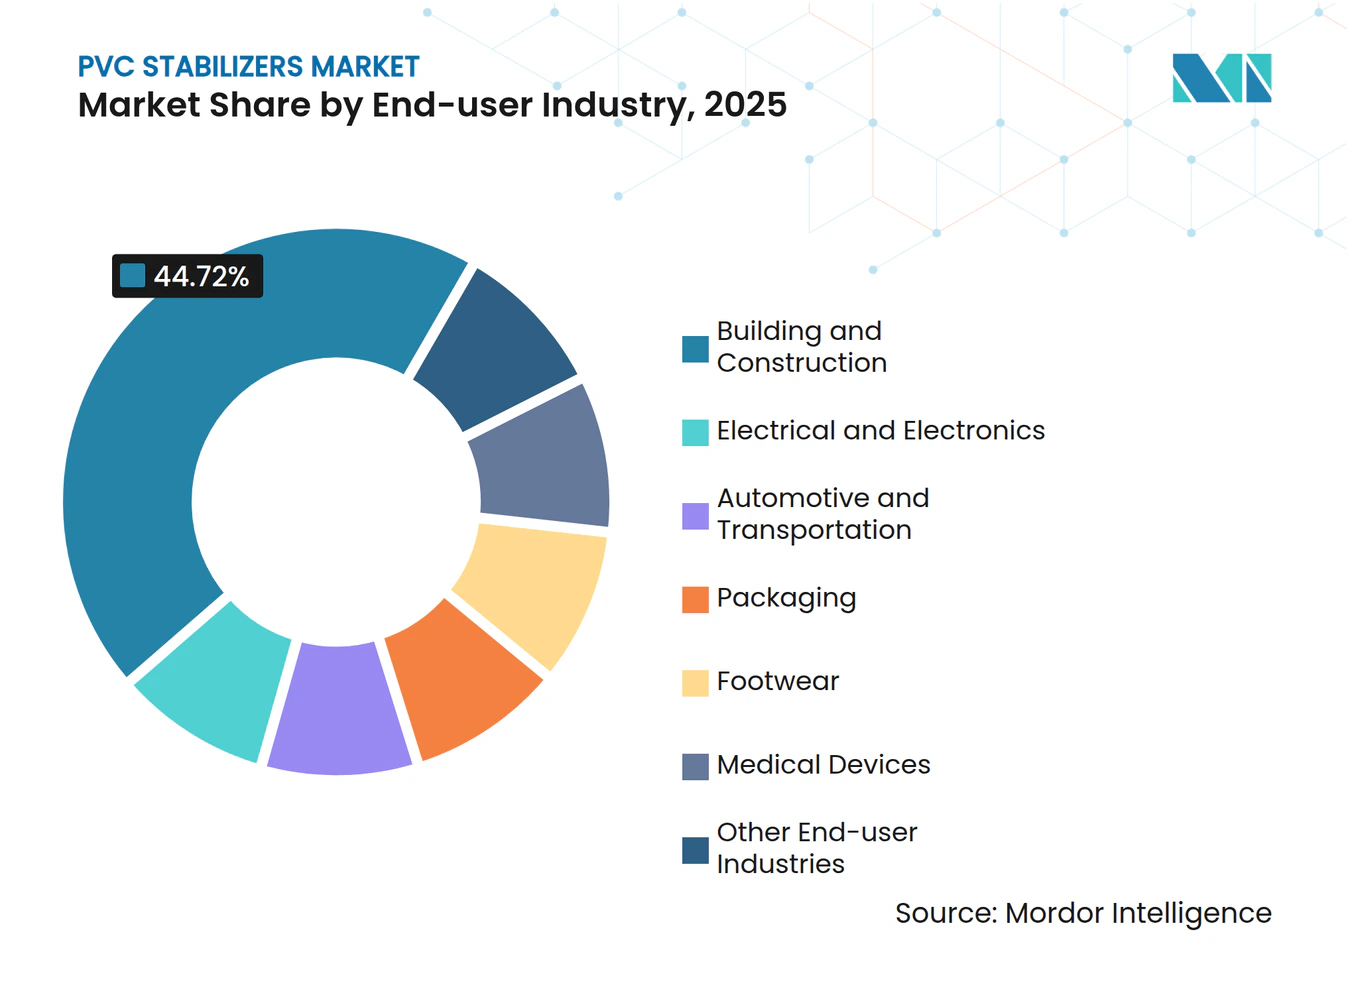
- Par secteur d'utilisation final, le bâtiment et la construction ont dominé avec 44,72 % en 2025 ; les dispositifs médicaux enregistrent le TCAC projeté le plus élevé à 2,59 % jusqu'en 2031.
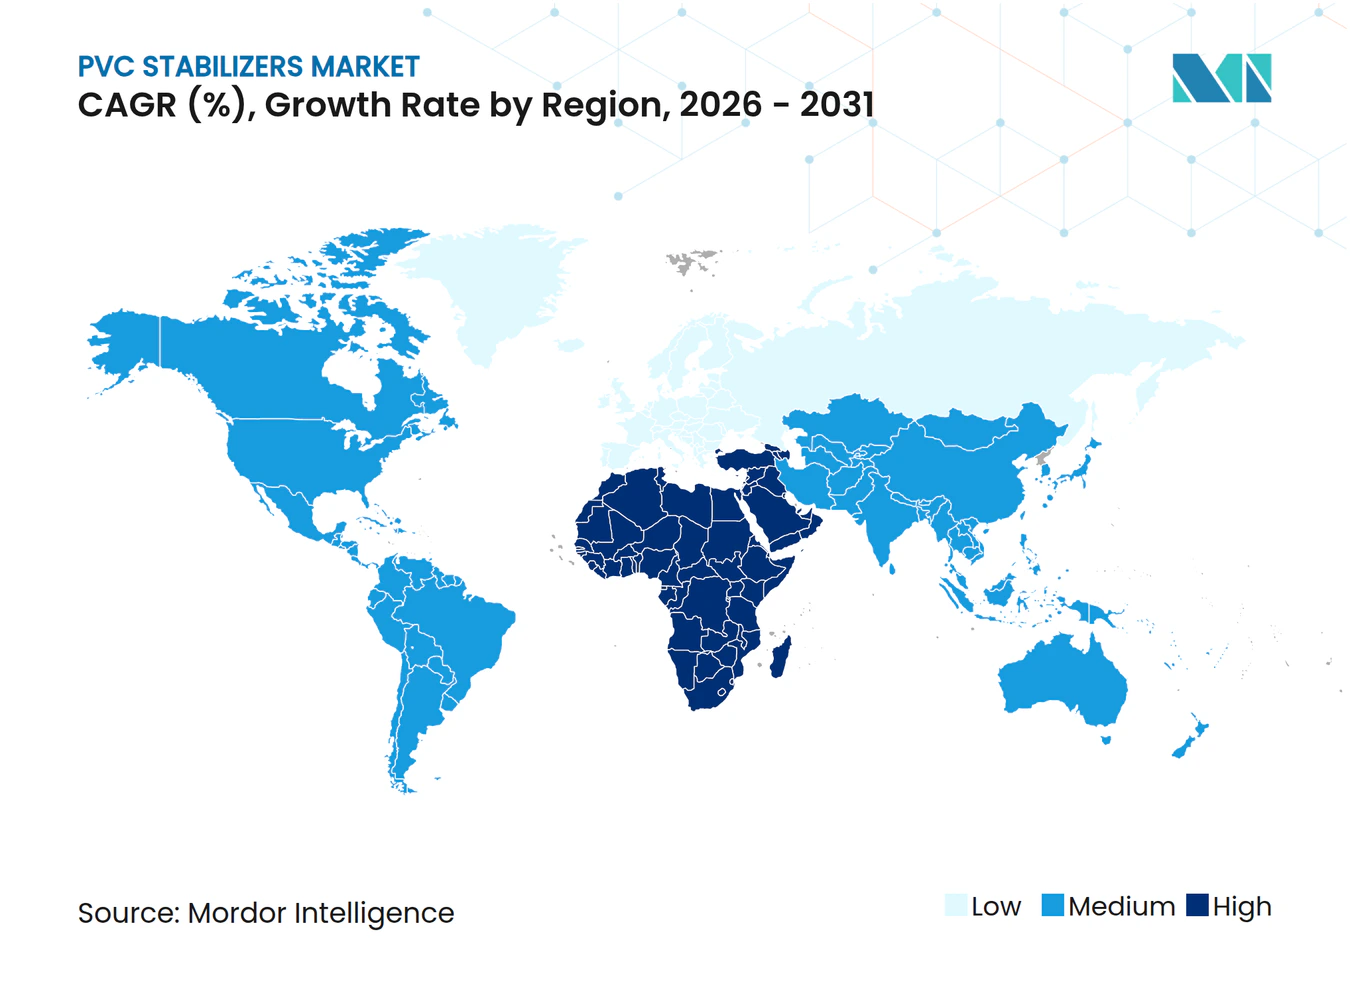
- Par géographie, l'Asie-Pacifique a dominé avec 51,56 % en 2025 ; tandis que le Moyen-Orient et l'Afrique enregistrent le TCAC projeté le plus élevé à 2,36 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande en tuyaux et raccords en PVC | +0.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Transition réglementaire vers les stabilisants Ca/Zn | +0.6% | Europe et Amérique du Nord, avec répercussions sur les producteurs asiatiques orientés à l'exportation | Long terme (≥ 4 ans) |
| Utilisation croissante du PVC dans les pièces automobiles allégées | +0.3% | Amérique du Nord, Europe, Chine | Moyen terme (2-4 ans) |
| Boom de la construction dans les économies émergentes | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Le PVC recyclé nécessite des charges plus élevées en stabilisants | +0.2% | Cœur Europe, expansion vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande en tuyaux et raccords en PVC
La modernisation des infrastructures hydrauliques en Inde, en Thaïlande, au Qatar et en Égypte stimule les volumes de stabilisants plus rapidement que la demande en résine de base. La ligne de 350 000 tonnes par an de Qatar Vinyl, mise en service en 2025, est axée sur les tuyaux d'irrigation et de dessalement nécessitant des mélanges calcium-zinc résistants aux UV ou des mélanges d'organostanniques capables de résister à des températures ambiantes de 50 °C. L'expansion de 120 000 tonnes d'Egyptian Petrochemicals, prévue pour janvier 2026, soutient la demande nord-africaine de tuyaux certifiés aux normes de pression ISO 1452. Les déficits d'approvisionnement régionaux positionnent les formulateurs de stabilisants localisés pour capter des parts de marché, les avantages en matière de fret et de délais l'emportant sur les primes de coût marginales. Le passage du plomb au calcium-zinc ajoute 5 à 8 % au coût des stabilisants, mais ouvre l'accès aux homologations pour l'eau potable qui commandent des primes de prix de 10 à 15 % dans les appels d'offres municipaux.
Transition réglementaire vers les stabilisants Ca/Zn
L'annexe XVII du règlement REACH de l'UE et la directive RoHS 2011/65/UE ont effectivement interdit les stabilisants au plomb d'ici 2024, contraignant les producteurs mondiaux à revoir leurs portefeuilles ou à abandonner les lignes héritées. Les transformateurs chinois orientés à l'exportation ont adopté le Ca/Zn pour préserver leur accès aux marchés, tandis que les tuyaux domestiques s'appuient encore sur des mélanges baryum-zinc, créant une chaîne d'approvisionnement à double voie. Les fabricants nord-américains font face à des réglementations fédérales plus souples, mais les obligations d'étiquetage de la Proposition 65 et les engagements du Vinyl Institute reflètent la pression européenne avec un décalage de 3 à 5 ans. La FDA américaine autorise toujours les organostanniques pour le contact alimentaire en vertu du 21 CFR 178.2650, maintenant une niche pour le méthylétain dans les films médicaux. Les longs cycles de développement (18 à 24 mois) et les investissements dans des extrudeuses pilotes constituent des barrières à l'entrée pour les suiveurs rapides envisageant des alternatives Ca/Zn ou sans métal.
Utilisation croissante du PVC dans les pièces automobiles allégées
Les objectifs de consommation moyenne de carburant des entreprises et les règles d'émissions Euro 7 poussent les constructeurs automobiles à substituer le métal par des polymères. La teneur en PVC était en moyenne de 32 livres par véhicule en 2023, et les modèles électriques contiennent 450 livres de plastiques, stimulant la demande de faisceaux de câbles à faible émission de fumée et sans halogène. Les restrictions sur les phtalates imposées par REACH accélèrent les essais de stabilisants Ca/Zn et organiques qui limitent l'embuage conformément à la norme ISO 6452. Le lancement en 2024 par Avient du produit LubriOne sans PFAS illustre l'attrait du marché pour des auxiliaires de traitement sans PFAS qui restent compatibles avec les fenêtres en PVC à 200 °C. La production chinoise de véhicules électriques dépassant 9 millions d'unités en 2025 stimule la validation locale de stabilisants magnésium-molybdène-phosphore atteignant la classification UL 94 V-0 sans brome. Ces évolutions favorisent les fournisseurs capables de combiner les performances thermiques, UV et ignifuges dans un seul pack d'additifs.
Boom de la construction dans les économies émergentes
Le Programme national d'infrastructures (1 400 milliards USD jusqu'en 2025) alloue 15 % à l'eau et à l'assainissement, stimulant directement la demande de tuyaux rigides en Inde[1]. Les mégaprojets de Vision 2030 tels que NEOM spécifient des canalisations en PVC pour les flux non potables à 60 °C, poussant les formulateurs vers des mélanges Ca/Zn-lanthane à haute charge. Le relancement du programme Minha Casa, Minha Vida au Brésil stimule la demande de profilés de fenêtres et de conduits, bien que les droits de douane sur l'étain encouragent l'adoption domestique du Ca/Zn. Les mises en chantier de logements en Asie du Sud-Est dépassant 3 % de croissance annuelle favorisent le carrelage vinyle de luxe, créant une demande de stabilisants liquides qui garantissent des tolérances de couleur strictes dans les films imprimés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interdictions strictes des additifs au plomb et aux phtalates | -0.4% | Europe et Amérique du Nord, avec répercussions sur l'Asie orientée à l'exportation | Long terme (≥ 4 ans) |
| Volatilité des prix de l'étain et des matières premières à base de baryum | -0.3% | Mondial, aigu chez les producteurs de stabilisants à l'étain en Asie-Pacifique | Court terme (≤ 2 ans) |
| Défis de formulation pour le PVC recyclé de qualité médicale | -0.1% | Pôles de dispositifs médicaux en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Interdictions strictes des additifs au plomb et aux phtalates
L'entrée 63 du règlement REACH et les seuils de 0,1 % de la directive RoHS ont supprimé les stabilisants au plomb des usages électriques et de construction européens d'ici 2024. Le passage au Ca/Zn augmente les dépenses en matières premières de 200 à 400 USD par tonne, une charge difficile à compenser pour les petits formulateurs régionaux sur des marchés de tuyaux sensibles aux prix. Les restrictions sur les phtalates couvrant le DEHP, le DBP, le BBP et le DIBP obligent à co-développer des packs de plastifiants sans phtalates, allongeant les cycles de développement de produits jusqu'à deux ans. Les réglementations des États américains (Prop 65, Safer Products WA) complexifient la gestion des stocks pour les distributeurs expédiant à l'échelle nationale. Même les grades d'organostanniques, encore homologués par la FDA pour le contact alimentaire, font face à un examen toxicologique croissant qui incite à un passage anticipé vers des alternatives sans métal ou Ca/Zn.
Volatilité des prix de l'étain et des matières premières à base de baryum
Les interdictions d'exportation de minerai du Myanmar ont réduit la part des importations chinoises de 80 % avant 2023 à environ 25 % en 2025, tandis que les restrictions à l'exportation de l'Indonésie ont maintenu l'étain raffiné au-dessus de 14 USD par livre en 2024[2]. La soudure représente 48 % de la demande d'étain et devrait augmenter de 25 % d'ici 2030, intensifiant la concurrence pour des matières premières limitées. L'unité de méthylétain de 10 000 tonnes par an de PT Timah illustre l'intégration verticale mais ne peut pas couvrir la tension mondiale. Les carbonates de baryum provenant du Guizhou et du Shaanxi subissent des arrêts saisonniers hivernaux, faisant varier les prix de 10 à 20 % en cours d'année. Une telle volatilité contraint les formulateurs à constituer des stocks de sécurité coûteux ou à reformuler leurs recettes autour du Ca/Zn, augmentant les besoins en fonds de roulement et ralentissant l'innovation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination du calcium masque une montée en puissance des produits organiquesLes stabilisants à base de calcium détenaient 40,22 % de la part du marché des stabilisants pour PVC en 2025 grâce à leur double conformité REACH/RoHS et à un prix attractif de 1 800 à 2 200 USD par tonne. Les systèmes au plomb sont désormais relégués aux séparateurs de batteries de niche avec pratiquement aucune croissance sur 2026-2031. Les stabilisants à l'étain conservent une position dans les films médicaux nécessitant de la clarté, mais font face à des pressions de coûts liées aux pics métalliques. Le baryum-zinc assure la demande grâce à un équilibre entre coût et performance d'isolation électrique, mais reste tributaire des perturbations des matières premières chinoises. Les stabilisants organiques afficheront le TCAC le plus rapide à 2,77 % d'ici 2031, les transformateurs pour applications médicales et de contact alimentaire poussant vers des formulations sans métal maintenant les substances extractibles en dessous de 1 ppm.
La demande de packs benzotriazole sans métal et à amines encombrées se manifeste dans le lancement GreenStab 2024 d'IKA, qui a obtenu des primes de prix de 15 à 20 %. Le réalignement du portefeuille 2026 de Clariant signale davantage la migration vers des systèmes à base de phosphore à haute valeur ajoutée. Ces évolutions élargissent la taille absolue du marché des stabilisants pour PVC pour les produits organiques malgré des coûts unitaires plus élevés, créant des niches défendables face aux mélanges calcium de commodité.



Par forme :
les liquides grignotent la suprématie des solidesLes stabilisants solides contrôlaient 69,59 % du marché des stabilisants pour PVC en 2025, car les lignes à double vis et les systèmes d'alimentation en mélange sec sont omniprésents. Ils restent la référence dans les tuyaux, les profilés de fenêtres et l'isolation des fils, où la précision de dosage et la réduction des poussières sont importantes. Pourtant, chaque changement de trémie prolonge les temps d'arrêt de 45 minutes et complique la cohérence des couleurs.
Les grades liquides, en croissance à un TCAC de 2,35 %, gagnent des parts dans les revêtements de sol, les films automobiles et les feuilles spéciales. Le dosage en une seule injection par pompes péristaltiques réduit la main-d'œuvre de 20 à 30 % et resserre la variation ΔE à ±0,5, ce qui est essentiel pour le carrelage vinyle de luxe à motif bois et les habillages de tableau de bord. Le lancement en 2025 par Baerlocher d'un Ca/Zn liquide et les additifs sans dépôt de BYK soulignent cette dynamique. À mesure que les imprimantes migrent vers les encres numériques qui révèlent même les moindres dérives de teinte, la part des systèmes liquides continuera d'augmenter progressivement, ajoutant une demande incrémentale sur le marché des stabilisants pour PVC malgré des coûts au kilo plus élevés.
Par application :
les revêtements de sol dépassent les tuyaux en termes de taux de croissanceLes tuyaux et raccords ont absorbé 37,99 % des stabilisants en 2025 et conserveront la plus grande part jusqu'en 2031, ancrés par les réseaux d'eau et de gaz en Asie-Pacifique et dans les pays du CCG. Le calcium-zinc à 2-4 phr reste la norme compte tenu des revendications de durée de vie de 50 ans.
Les revêtements de sol et les revêtements muraux sont les plus rapides avec un TCAC de 2,51 %. Les rénovations dans le commerce de détail et l'hôtellerie favorisent le carrelage vinyle de luxe pour son coût d'installation inférieur et ses performances acoustiques par rapport à la céramique. Les stabilisants liquides facilitent le dosage en une seule injection et suppriment les dépôts, améliorant le rendement de 3 à 5 points de pourcentage et élargissant la taille du marché des stabilisants pour PVC pour ces produits à exigences visuelles élevées. Les films, feuilles, câbles et produits de niche complètent l'ensemble, chacun tiré par des besoins spécifiques en matière de sécurité ou de clarté.
Par secteur d'utilisation final :
les dispositifs médicaux en têteLe bâtiment et la construction ont conservé une part de 44,72 % en 2025, les nations en cours d'urbanisation investissant massivement dans le logement et les réseaux hydrauliques. L'électrique et l'électronique représentent environ un cinquième, soutenus par les faisceaux de câbles à faible émission de fumée et sans halogène.
Les dispositifs médicaux affichent cependant le TCAC le plus rapide à 2,59 %. Les poches de perfusion à usage unique, les kits de dialyse et les tubulures se multiplient dans les hôpitaux indiens et de l'ASEAN, nécessitant des stabilisants conformes à l'USP VI qui résistent à la stérilisation gamma sans jaunissement. Les mélanges d'organostanniques et de Ca/Zn-lanthane premium obtiennent des marges supérieures de 20 à 25 % aux grades de tuyaux banalisés, renforçant la composante valeur du marché des stabilisants pour PVC. L'automobile et l'emballage complètent la demande, mais font appel à des packs différenciés — ignifuges ou haute clarté — pour répondre aux critères évolutifs des équipementiers.

Analyse géographique
Marché des stabilisants pour PVC en Asie-Pacifique
L'Asie-Pacifique a dominé avec 51,56 % du volume mondial en 2025, portée par les exportations chinoises de PVC de 3 ミリオン de tonnes et la progression de l'Inde vers 5,5 ミリオン de tonnes de résine domestique d'ici l'exercice 2026-27, les nouvelles capacités d'Adani et de Reliance réduisant la dépendance aux importations. La surproduction régionale a fait chuter les prix en Asie du Sud-Est à leurs plus bas niveaux depuis 17 ans, comprimant les marges tout en stimulant l'adoption du Ca/Zn dans les tuyaux à valeur ajoutée. La production thaïlandaise de 906 000 tonnes en fait toujours un importateur net, favorisant les compoundeurs locaux, tandis que la hausse de capacité CPVC de Sekisui en 2026 valide la demande en tuyaux pour eau chaude dans toute l'ASEAN. Le Japon et la Corée du Sud, marchés matures, privilégient les mélanges à teneur en matières recyclées nécessitant 15 à 25 % de stabilisant supplémentaire, soutenant les volumes malgré une activité de construction statique.
Marché des stabilisants pour PVC en Amérique du Nord
En Amérique du Nord, la réfection des toitures résidentielles et le bardage en vinyle aux États-Unis, ainsi que l'essor de la production de faisceaux de câbles pour véhicules électriques, maintiennent une croissance de base solide. L'acceptation par la FDA des organostanniques au contact alimentaire préserve un créneau de niche, tandis que la Proposition 65 pousse à la hausse la part du Ca/Zn. Les codes canadiens CSA B137 pour les tuyaux en climat froid et les règles de localisation USMCA du Mexique orientent les compoundeurs vers un approvisionnement local en stabilisants, élargissant les perspectives pour les producteurs américains.
Marché des stabilisants pour PVC en Europe
En Europe, les interdictions du plomb sont achevées et les restrictions sur les phtalates pèsent davantage sur les volumes de films souples, tempérant la croissance globale. L'Allemagne défend le PVC à teneur en matières recyclées dans le cadre des règles européennes sur les emballages et déchets d'emballages, exigeant des stabilisants capables de tolérer 50 % de matière rebroyée sans perdre leur résistance aux intempéries. Les fermetures d'usines en Europe de l'Est resserrent la résine régionale, favorisant les volumes de stabilisants importés via les distributeurs. Les normes de qualité de l'air intérieur en Scandinavie et la sensibilité aux coûts en Europe du Sud ajoutent de la complexité, nécessitant une gamme allant des organiques à faibles émissions aux formulations Ca/Zn les plus économiques.
Marché des stabilisants pour PVC au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent le CAGR régional le plus élevé, à 2,36 %. Les mégaprojets de Qatar Vinyl et de Saudi Vision 2030 font croître la demande en tuyaux PVC, nécessitant des stabilisants résistants aux UV capables de supporter des températures de service de 50 à 60 °C. L'Afrique du Sud et le Nigéria dépendent fortement des importations, offrant des opportunités d'entrée sur le marché aux formulateurs régionaux.
Marché des stabilisants pour PVC en Amérique du Sud
L'Amérique du Sud s'appuie sur le programme de logements Minha Casa, Minha Vida au Brésil et son carnet de commandes de deux millions d'unités. Les fluctuations monétaires et les droits de douane sur l'étain accélèrent la substitution par le Ca/Zn, mais la capacité locale limitée en produits chimiques à base d'étain maintient les flux d'importation en provenance d'Indonésie et de Chine. Les contraintes budgétaires de l'Argentine limitent le potentiel de croissance, tandis que les mises à niveau des réseaux de tuyaux en Colombie génèrent une demande régulière, bien que modeste, en stabilisants.
Paysage réglementaire
L'environnement réglementaire des stabilisants pour PVC est de plus en plus façonné par les restrictions sur les substances et les exigences de conformité pour le contact alimentaire, qui influencent le choix des stabilisants et la documentation des fournisseurs. Dans l'Union européenne, l'annexe XVII de REACH et la directive RoHS 2011/65/UE ont accéléré l'abandon des stabilisants à base de plomb. La restriction REACH sur le plomb dans le PVC en vertu du règlement (UE) 2023/923 est applicable depuis le 29 novembre 2024, resserrant les limites pour les articles en PVC et établissant une échéance de conformité au 28 mai 2026 pour certaines conditions de dérogation applicables au PVC rigide recyclé. Ces exigences renforcent la stabilisation calcium-zinc et organique comme voies par défaut pour les exportateurs desservant les applications destinées à l'UE, notamment dans la construction et les usages électriques.
Dans le secteur des plastiques en contact alimentaire, les règles de l'UE continuent d'évoluer à travers des amendements et des autorisations qui affectent les packs d'additifs utilisés avec les stabilisants dans le PVC rigide et flexible. Le règlement (UE) 2025/351 de la Commission a mis à jour le cadre de l'Union pour les matériaux plastiques destinés à entrer en contact avec les denrées alimentaires (en vertu du règlement (UE) n° 10/2011), clarifiant les définitions des additifs et les attentes en matière de conformité. Le règlement (UE) 2026/245 de la Commission a autorisé certains dérivés de cire de son de riz en tant qu'additifs dans le PVC rigide pour les applications en contact alimentaire, dans des limites de concentration précisées. Par ailleurs, le règlement (UE) 2026/250 de la Commission a corrigé et durci les dispositions relatives au bisphénol A dans les matériaux en contact alimentaire, avec des dispositions transitoires pour certains articles expirant le 20 juillet 2026, relevant le niveau d'exigence en matière de formulations et de déclarations des fournisseurs dans les chaînes de valeur de l'emballage et du secteur médical.
Analyse de la chaîne de valeur
La chaîne de valeur des stabilisants pour PVC commence par les métaux, sels et intermédiaires organiques en amont, notamment les intrants calcium et zinc, les dérivés d'étain pour les grades organostanniques, et les matières premières liées au baryum/zinc. Elle se poursuit par la synthèse des stabilisants et leur mélange en systèmes monopack, suivis par le compoundage et la transformation du PVC pour les tuyaux, profilés, films, câbles et revêtements de sol. La volatilité et la disponibilité des matières premières, notamment l'étain et l'approvisionnement en baryum régionalement concentré, façonnent la stratégie de formulation et la planification des stocks. Les exigences de qualification telles que l'ISO 1452 pour les tuyaux sous pression, l'UL 94 pour la performance au feu, et les régimes de conformité pour le contact alimentaire et médical augmentent également l'importance des laboratoires d'application et du service technique entre les producteurs de stabilisants, les compoundeurs et les équipementiers.
La distribution et la localisation en aval ont gagné en importance à mesure que les transformateurs privilégient des délais de livraison plus courts et un support local pour les transitions vers des formulations sans plomb et à teneur recyclée. Cette évolution se traduit par des partenariats et des accords de fabrication régionaux, notamment SONGWON collaborant avec Altek International FZE pour distribuer des stabilisants pour PVC au Moyen-Orient, et Teknor Apex formant la coentreprise PolyTek avec Shriram Polytech (DCM Shriram) en Inde pour fournir des composés polymères et vinyliques avancés. En amont, des accords à plus long terme sur les matières premières liées aux vinyles, tels que celui signé par Olin avec Braskem pour la fourniture à long terme de dichlorure d'éthylène (soutenant la transformation des actifs PVC au Brésil), témoignent d'efforts visant à stabiliser l'économie des intrants et à améliorer la sécurité d'approvisionnement régionale. Ces choix en amont se répercutent sur la planification de la demande d'additifs et les comportements d'achat.
Paysage concurrentiel
Concentration du Marché
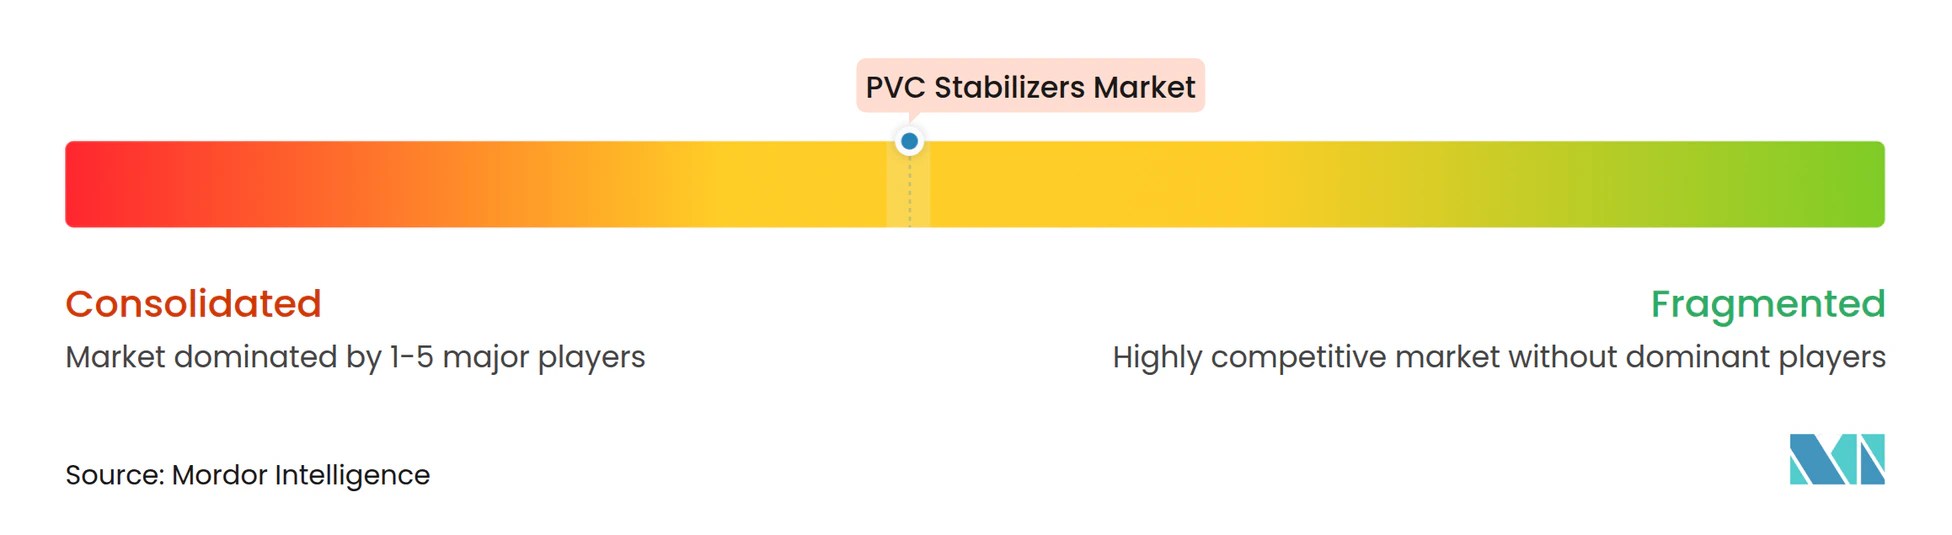
Le marché des stabilisants pour PVC reste modérément fragmenté. Les 5 premiers acteurs — Baerlocher, Valtris, Arkema, Avient et Adeka — contrôlent environ 55 à 60 % du volume mondial, laissant de la place aux spécialistes régionaux. La présence de Baerlocher dans 13 pays et ses portefeuilles solides et liquides permettent aux équipementiers mondiaux de s'approvisionner en formulations conformes aux normes régionales divergentes en un seul point. Le recentrage stratégique 2026 de Clariant sur AddWorks et Exolit signale un pivot vers des stabilisants organiques à marges plus élevées qui soutiennent les revendications d'économie circulaire. L'engagement d'Arkema en matière d'énergie renouvelable pour ses usines américaines et ses matières premières à bilan massique la positionne pour les appels d'offres sensibles à l'empreinte carbone.
Le lancement en 2024 par Avient de formulations LubriOne sans PFAS et sans PTFE témoigne d'une agilité à répondre aux critères de durabilité automobile. PT Timah exploite l'étain en amont pour améliorer les marges des stabilisants au méthylétain via sa ligne BANKASTAB MT, triplant la valeur du métal lors de sa conversion en produits chimiques. Les capacités de craquage à l'huile de pyrolyse de Mitsui Chemicals et la technologie blockchain RePLAYER offrent aux fabricants de stabilisants en aval une transparence du berceau à la porte à un prix premium. Les perturbateurs émergents explorent des alternatives Ca/Zn d'origine biologique utilisant des acides gras de tall oil et des phénoliques de lignine, mais ont besoin d'une échelle supérieure à 5 000 tonnes par an pour entamer la part des acteurs établis.
La différenciation concurrentielle repose désormais moins sur la capacité brute que sur la prévoyance réglementaire, les références en matière de circularité et le service technique spécifique aux applications. Les fournisseurs capables de valider des formulations conformes à l'USP VI, à l'ISO 4892 et à l'UL 94 V-0 tout en documentant les intrants recyclés ou d'origine biologique sont en mesure de remporter les contrats à marges les plus élevées, notamment dans les niches médicales, automobiles et de carrelage vinyle de luxe.
Leaders du secteur des stabilisants pour PVC
-
Adeka Corporation
-
Baerlocher GmbH
-
Valtris Specialty Chemicals
-
Arkema
-
Avient Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Stabilisants pour PVC Entreprises couvertes dans ce rapport
- Adeka Corporation
- Akdeniz Chemson
- Arkema
- Avient Corporation
- Baerlocher GmbH
- Clariant
- Galata Chemicals
- Goldstab Organics Pvt. Ltd
- KD Chem Co. Ltd
- Kunshan Maijisen Composite Materials Co. Ltd
- Mitsubishi Chemical Group Corporation
- Pau Tai Industrial Corp.
- PMC Group Inc.
- Ra Chemicals Pvt. Ltd
- Reagens SpA
- Shandong Jinchangshu New Material Technology Co. Ltd
- SONGWON
- Timah
- Valtris Specialty Chemicals
- Vikas Ecotech Ltd
Opportunités de marché et perspectives d'avenir
Un ensemble clair d'opportunités se dessine autour de la substitution et de la documentation motivées par la conformité, en particulier lorsque les transformateurs doivent démontrer leur conformité aux règles de l'UE tout en maintenant les fenêtres de traitement dans l'extrusion et le calandrage à haut débit. La restriction REACH de l'UE sur le plomb dans le PVC (règlement (UE) 2023/923, applicable depuis le 29 novembre 2024) et ses échéances de conformité se traduisent par des travaux de reformulation dans le PVC rigide et flexible. Cela inclut les flux recyclés, où l'historique thermique augmente la demande en stabilisant par tonne de composé. Par conséquent, la demande s'oriente vers les systèmes calcium-zinc et des packs de co-stabilisants organiques plus performants, qui soutiennent les objectifs de teneur recyclée sans sacrifier la tenue des couleurs, le comportement de plate-out ou la stabilité thermique à long terme.
Les récents mouvements en matière de capacité et de mise sur le marché dans les pôles émergents mettent en évidence des espaces vierges en matière d'approvisionnement régional, de service technique et de portefeuilles prêts à l'export. Platinum Industries a annoncé l'avancement d'une usine de fabrication de 60 000 tonnes/an en Égypte, ce qui devrait rapprocher la production des centres de demande d'Afrique et du Moyen-Orient qui développent les applications de tuyaux, profilés et infrastructures. Ce même mouvement positionne également l'approvisionnement plus près des couloirs commerciaux adjacents à l'UE pour les systèmes d'additifs conformes. Parallèlement, des fournisseurs d'additifs mettant en avant des gains d'efficacité et de production, comme Akdeniz Chemson qui rapporte une augmentation de sa capacité en borate de zinc, reflètent une évolution plus large vers des packs multifonctionnels (stabilisation thermique associée à la performance ignifuge, anti-fumée et de traitement) pour les fils et câbles, la construction et les films spéciaux. Ces dynamiques favorisent les fournisseurs capables de proposer des solutions monopack qualifiées pour tuyaux et profilés, ainsi que des grades premium pour les segments médical et de contact alimentaire, où les dossiers de conformité et la performance de faible relargage guident la sélection.
Développements industriels récents dans Marché des Stabilisants pour PVC
- Juin 2026 : Baerlocher a annoncé la création de Baerlocher Germany GmbH & Co. KG à Lingen, effective au 1er juillet 2026, pour gérer son activité de stabilisants pour PVC et d'additifs spéciaux destinée aux marchés européens. Ce plan formalise une structure opérationnelle régionale dédiée, alignée sur les exigences de conformité de l'UE et les besoins de support client. Il renforce également la réactivité pour les programmes d'additifs sans plomb et axés sur la circularité en Europe.
- Décembre 2025 : Arkema a annoncé un projet de cession de ses activités de modificateurs d'impact et d'auxiliaires de mise en œuvre au groupe indien Praana, couvrant les additifs utilisés dans les tuyaux, profilés et emballages en PVC. Cette transaction remodèle les options d'approvisionnement pour les transformateurs de PVC qui s'approvisionnent en modificateurs et auxiliaires de mise en œuvre en complément des stabilisants. Elle signale également un repositionnement de portefeuille parmi les grands fournisseurs desservant les chaînes de valeur vinyliques.
- Février 2024 : Galata Chemicals a introduit le Mark 2921, un stabilisant thermique liquide au méthylétain pour les tuyaux en PVC de grand diamètre, et a annoncé sa qualification par le Plastic Pipe Institute pour les exigences NSF 14. Cette qualification favorise l'adoption dans les applications réglementées d'eau potable et de tuyaux sous pression, où une performance certifiée est obligatoire. Elle renforce la demande continue de solutions organostanniques dans les niches critiques en matière de clarté et de performance, même à mesure que les systèmes sans plomb se développent.
Marché des Stabilisants pour PVC Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les systèmes de stabilisants chimiques utilisés pour protéger le PVC lors de la transformation et en cours d'utilisation finale, afin que le polymère puisse répondre aux exigences de résistance thermique, lumineuse et de durée de vie dans les produits PVC courants.
Exclusions du périmètre : Les additifs qui ne sont pas utilisés pour la stabilisation du PVC (tels que les plastifiants, les charges, les pigments et les modificateurs de résistance aux chocs) sont exclus de ce dimensionnement.
Aperçu de la Segmentation
- Par type
- À base de calcium
- À base de plomb
- À base d'étain
- À base de baryum/zinc
- À base organique
- Par forme
- Solide
- Liquide
- Par application
- Tuyaux et raccords
- Câbles et fils
- Profilés et cadres
- Films et feuilles
- Revêtements de sol et revêtements muraux
- Autres applications
- Par secteur d'utilisation final
- Bâtiment et construction
- Électrique et électronique
- Automobile et transport
- Emballage
- Chaussures
- Dispositifs médicaux
- Autres secteurs d'utilisation final
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Qatar
- Émirats arabes unis
- Nigéria
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a d'abord été utilisée pour cartographier la chaîne de valeur des stabilisants pour PVC et pour comprendre comment les évolutions réglementaires et les changements de formulation peuvent modifier la demande par région. Nous avons examiné des sources publiques telles que l'Agence de Protection de l'Environnement des États-Unis (US EPA), l'Agence Européenne des Produits Chimiques (ECHA), Eurostat, UN Comtrade, ainsi que des publications d'associations professionnelles et d'organismes de normalisation traitant de l'utilisation du PVC, des additifs et des substances réglementées.
En complément, les rapports annuels d'entreprises, les présentations aux investisseurs, les catalogues de produits et les articles de presse crédibles ont été utilisés pour identifier les empreintes d'approvisionnement, les ajouts de capacités de production et les changements de composition en faveur d'un abandon des systèmes à base de plomb. Le cas échéant, nous avons également eu recours à un abonnement payant pour les données financières et le renseignement sur les entreprises, ainsi qu'à une base de données payante d'expéditions d'importation et d'exportation au niveau des envois, afin de vérifier la cohérence des flux commerciaux liés aux matières premières des stabilisants et aux mélanges finis. Ces sources documentaires sont illustratives et non exhaustives, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour confirmer les taux de chargement en stabilisants dans les applications PVC typiques, le rythme de substitution entre les systèmes à base de plomb, calcium-zinc, organostannique et organique, ainsi que les évolutions réalistes des prix par forme et par grade. Nous avons échangé avec un panel de fabricants, distributeurs, compoundeurs et grands utilisateurs de PVC en Asie-Pacifique, en EMEA et dans les Amériques, afin de vérifier, d'ajuster et de relier les hypothèses issues de la recherche documentaire aux signaux pratiques de la demande.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 50 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 29 % |
| Acteurs de plus petite taille : 21 % | Managers : 54 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante du bassin de demande, dans laquelle l'activité des utilisations finales du PVC et les schémas de conversion régionaux sont utilisés pour reconstituer la consommation de stabilisants en tonnes. Nous ancrons le modèle à l'aide d'indicateurs caractéristiques du marché tels que la consommation de résine PVC par grande application, les plages de dosage des stabilisants par type de produit (par exemple, tuyaux et raccords par rapport aux films souples), la part de marché gagnée par les systèmes calcium-zinc au détriment du plomb, et les points de pression réglementaire visibles qui modifient les chimies autorisées.
Ces totaux sont ensuite corroborés par des vérifications ascendantes sélectives, principalement les signaux de capacité et de production des fournisseurs, des points de prix échantillonnés par classe de stabilisant, et les retours des canaux de distribution sur le comportement typique des contrats par rapport au marché spot. Si des informations directes font défaut pour les marchés de plus petite taille, les lacunes sont comblées en appliquant des ratios d'utilisation validés et en ajustant pour tenir compte de la dépendance aux importations, ce qui est ensuite revérifié avec les retours d'experts.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par une régression multivariée simple dont les principaux facteurs sont la croissance de la demande en PVC, l'orientation des dépenses de construction et d'infrastructure, l'activité dans les câbles et fils électriques, et le rythme de substitution entre les chimies de stabilisants. Les hypothèses sont revues avec les données issues des entretiens afin que les prévisions reflètent des calendriers d'adoption réalistes plutôt qu'une courbe lisse qui ignorerait les changements réglementaires et les transitions de formulation.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont triangulés à partir de signaux indépendants, notamment l'orientation de la production et de la consommation de PVC, les vérifications de la croissance au niveau des applications et les changements de composition observés par type et forme de stabilisant. Les écarts importants déclenchent un second passage au cours duquel les hypothèses de prix et de volume sont retestées, et des appels de suivi sont effectués lorsqu'une région semble en décalage avec l'activité connue.
Avant la validation finale, le modèle fait l'objet d'une revue analytique en plusieurs étapes afin que la logique de calcul, les unités et les conversions soient cohérentes entre les régions et les années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent (par exemple, des actions réglementaires ou des changements majeurs de capacité), suivies d'une revue finale avant livraison pour maintenir les chiffres à jour.
Taille du Marché des Stabilisants pour PVC selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées peuvent varier considérablement même lorsque le sujet semble identique, car chaque éditeur choisit sa propre unité de mesure, son périmètre et sa logique de tarification. Pour les stabilisants pour PVC, les écarts les plus importants proviennent généralement du choix entre une estimation en tonnes ou en USD, et du fait que l'estimation ne porte que sur les stabilisants ou intègre des additifs pour PVC plus larges.
L'écart principal provient du choix de l'unité et de la tarification : Mordor Intelligence dimensionne les stabilisants pour PVC en volume (1,57 million de tonnes en 2025) et évite de gonfler les totaux par le biais de prix de vente moyens supposés qui mélangent des chimies et des conditions contractuelles très différentes en un seul chiffre.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,57 M de tonnes (2025) | |
| Global Consultancy A | 5,60 milliards USD (2024) | Exprimé en valeur, ce qui dépend fortement des prix moyens pondérés supposés pour les systèmes à base de plomb, calcium-zinc et organostannique, et la composition n'est pas toujours réconciliée avec la demande en volume au niveau des applications. |
| Industry Publisher B | 3,28 milliards USD (2024) | L'estimation en valeur semble utiliser une limite de revenus et une méthode de calcul de la moyenne différentes, où la dispersion régionale des prix et le calendrier des contrats peuvent faire varier le total même si les tonnes sous-jacentes sont similaires. |
Le tableau montre que l'écart est principalement une question de mesure et de tarification plutôt qu'un désaccord sur la direction de la demande. En maintenant le modèle ancré à l'activité PVC des utilisations finales, à des plages de dosage réalistes et à des vérifications des changements de composition, l'estimation reste traçable à des données d'entrée claires qui peuvent être examinées et reproduites.
Questions clés auxquelles le rapport répond
Quelle est la demande projetée en stabilisants pour PVC d'ici 2031 ?
La consommation mondiale devrait atteindre 1,80 million de tonnes d'ici 2031, progressant à un TCAC de 2,27 % sur la période 2026-2031.
Quel type de stabilisant connaîtra la croissance la plus rapide sur la période de prévision ?
Les stabilisants à base organique devraient afficher un TCAC de 2,77 % jusqu'en 2031, les applications médicales et de contact alimentaire resserrant les limites de substances extractibles.
Pourquoi les stabilisants liquides gagnent-ils des parts dans les applications de revêtements de sol ?
Le dosage liquide en une seule injection réduit la variation de couleur à ±0,5 ΔE et raccourcit les changements de série, ce qui est crucial pour les lignes de carrelage vinyle de luxe où l'uniformité visuelle conditionne l'acceptation.
Comment les flux de PVC recyclé influencent-ils l'utilisation des stabilisants ?
Le recyclage mécanique dégrade les chaînes polymères, nécessitant 15 à 25 % de stabilisants supplémentaires par tonne pour retrouver la stabilité à la fusion et la tenue des couleurs à long terme, notamment dans le cadre des obligations européennes en matière de contenu circulaire.