
Taille et part du marché des plastisols
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
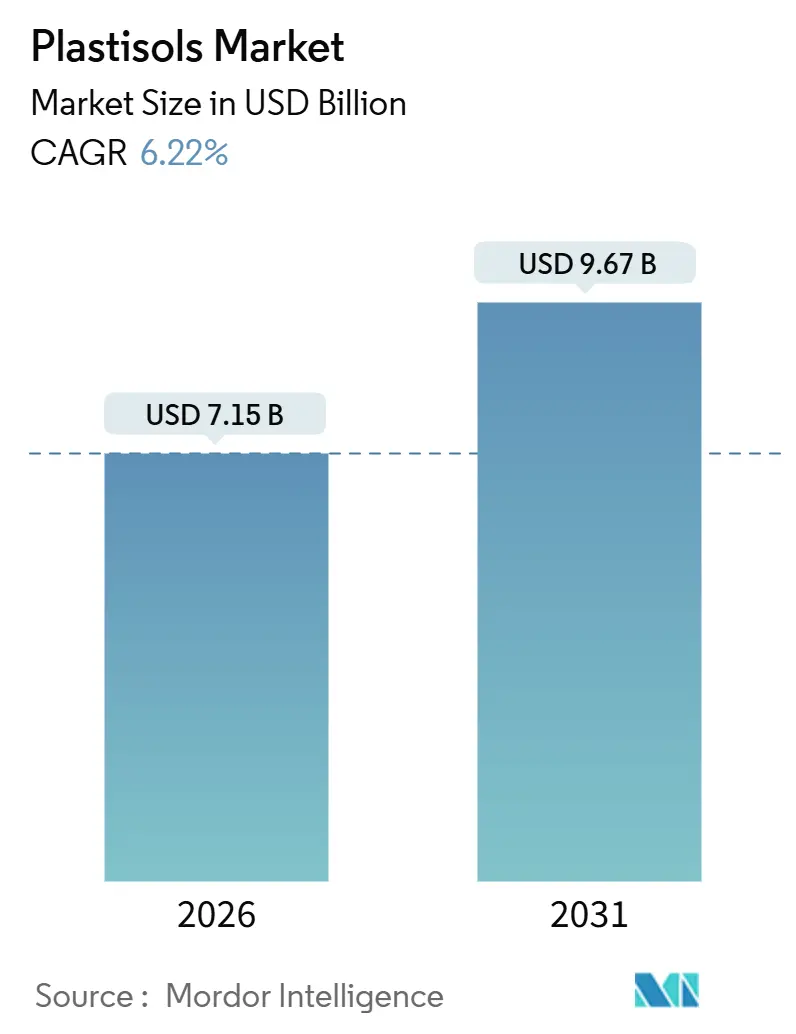
| Taille du Marché (2026) | 7.15 Milliards de dollars |
| Taille du Marché (2031) | 9.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.22 % |
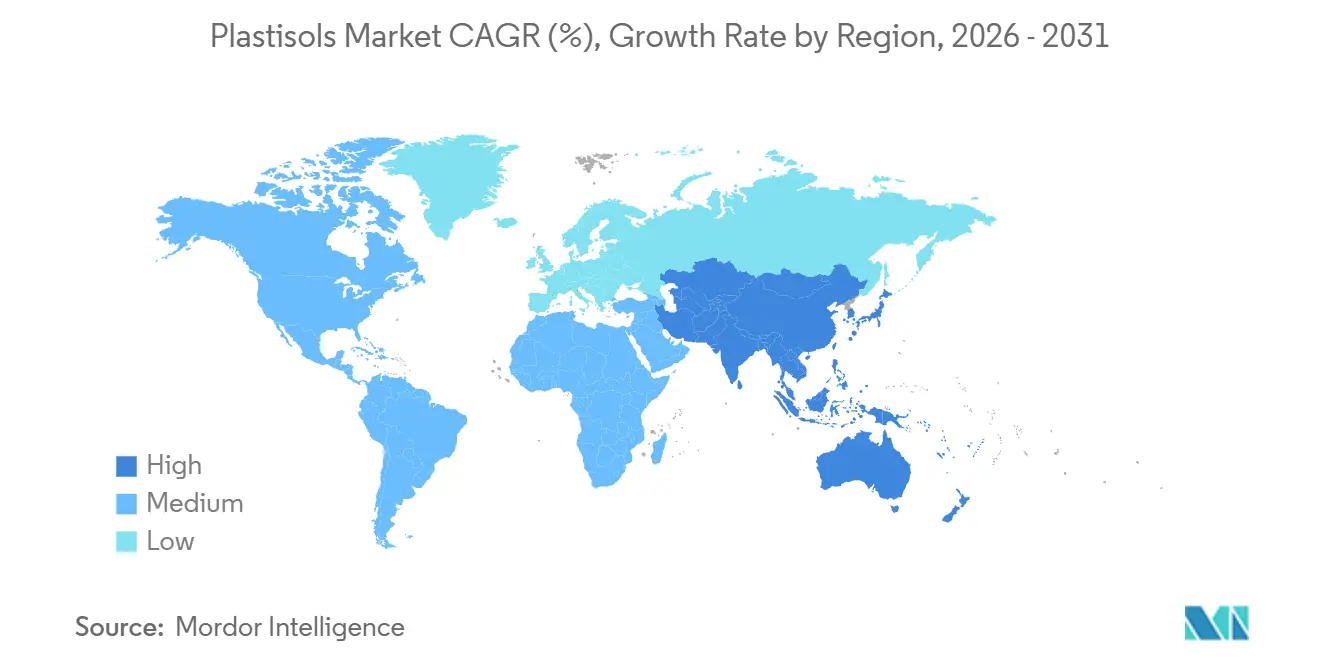
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
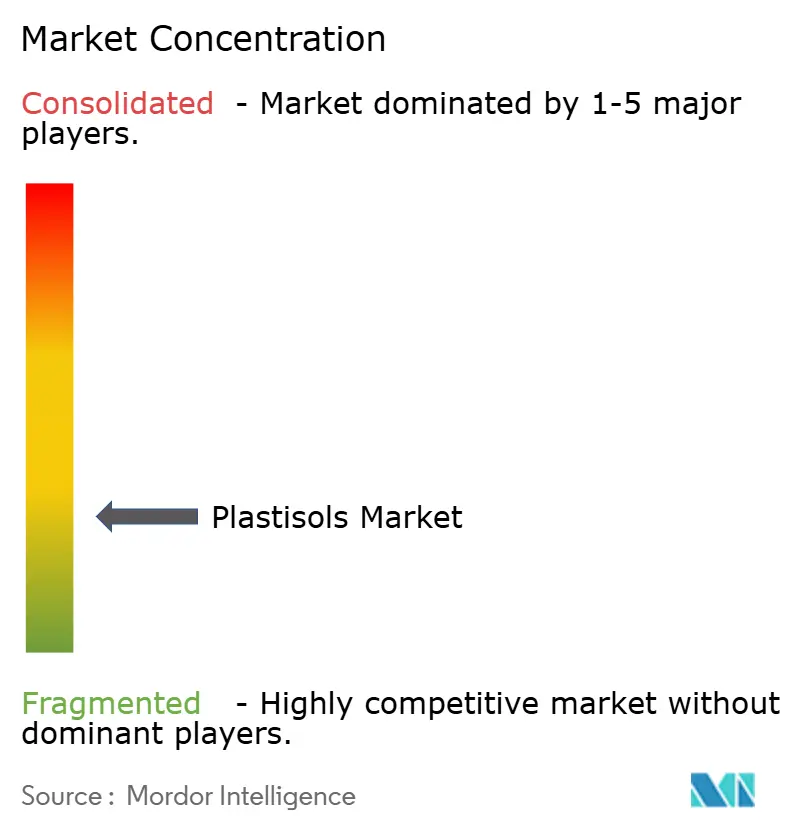
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastisols par Mordor Intelligence
La taille du marché des plastisols est estimée à 7,15 milliards USD en 2026, et devrait atteindre 9,67 milliards USD d'ici 2031, à un CAGR de 6,22 % au cours de la période de prévision (2026-2031). L'adoption soutenue dans la sérigraphie textile, les revêtements de soubassement automobile et les mastics de construction maintient la croissance globale, tandis que la reformulation continue vers des plastifiants sans phtalates remodèle les structures de coûts des matières premières. Un excédent de résine PVC en Europe et en Asie a maintenu les prix des matières premières de base à un niveau bas jusqu'en 2025, mais les plastifiants spéciaux tels que le DOTP et le DINCH sont restés coûteux, comprimant les marges brutes des formulateurs. L'Asie-Pacifique conserve la primauté manufacturière, soutenant une part de revenus dominante et attirant à la fois des ajouts de capacité et des investissements étrangers dans les revêtements de protection et les encres textiles. La conformité réglementaire en Amérique du Nord et en Europe accélère la différenciation des produits, les fournisseurs certifiés ISO étant les plus rapides à lancer des encres approuvées GOTS et conformes RoHS qui commandent des prix premium. Les menaces de substitution par des systèmes en poudre et à base d'eau s'intensifient, mais le plastisol continue de s'imposer dans les applications exigeant une flexibilité extrême, un amortissement acoustique ou une construction en film épais.
Points clés du rapport
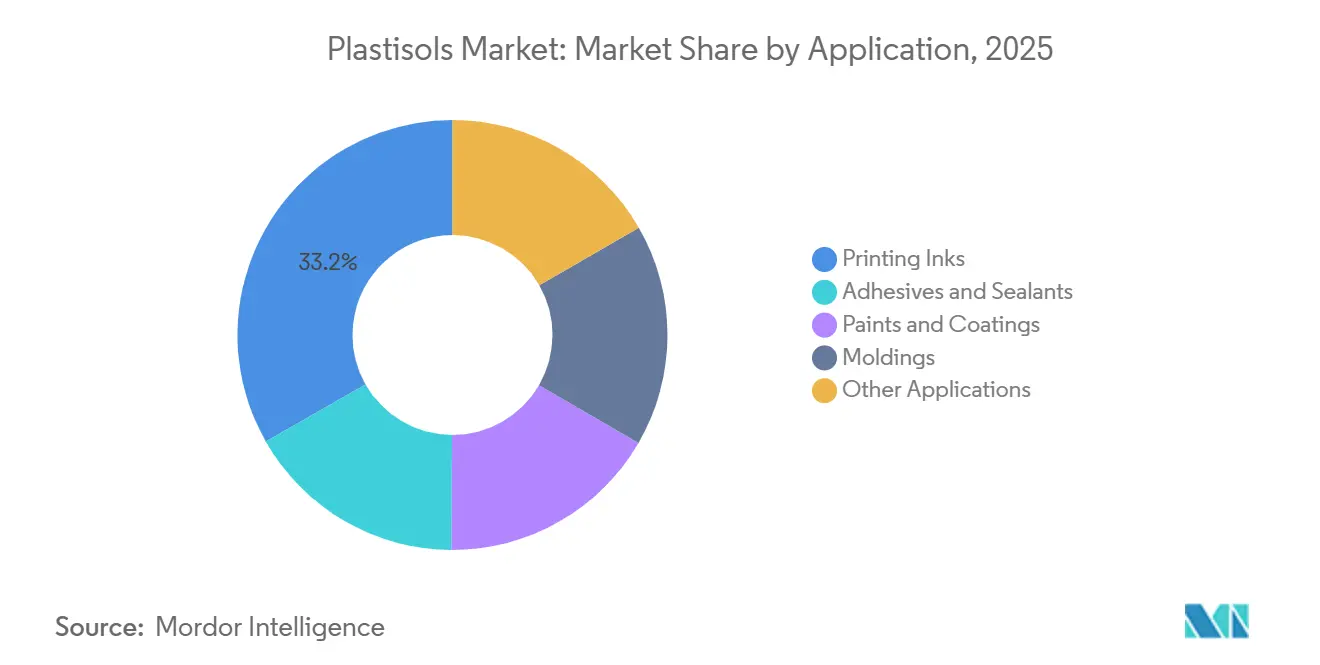
- Par application, les encres d'imprimerie détenaient 33,24 % de la part de marché des plastisols en 2025 et progressent à un CAGR de 7,18 % jusqu'en 2031.
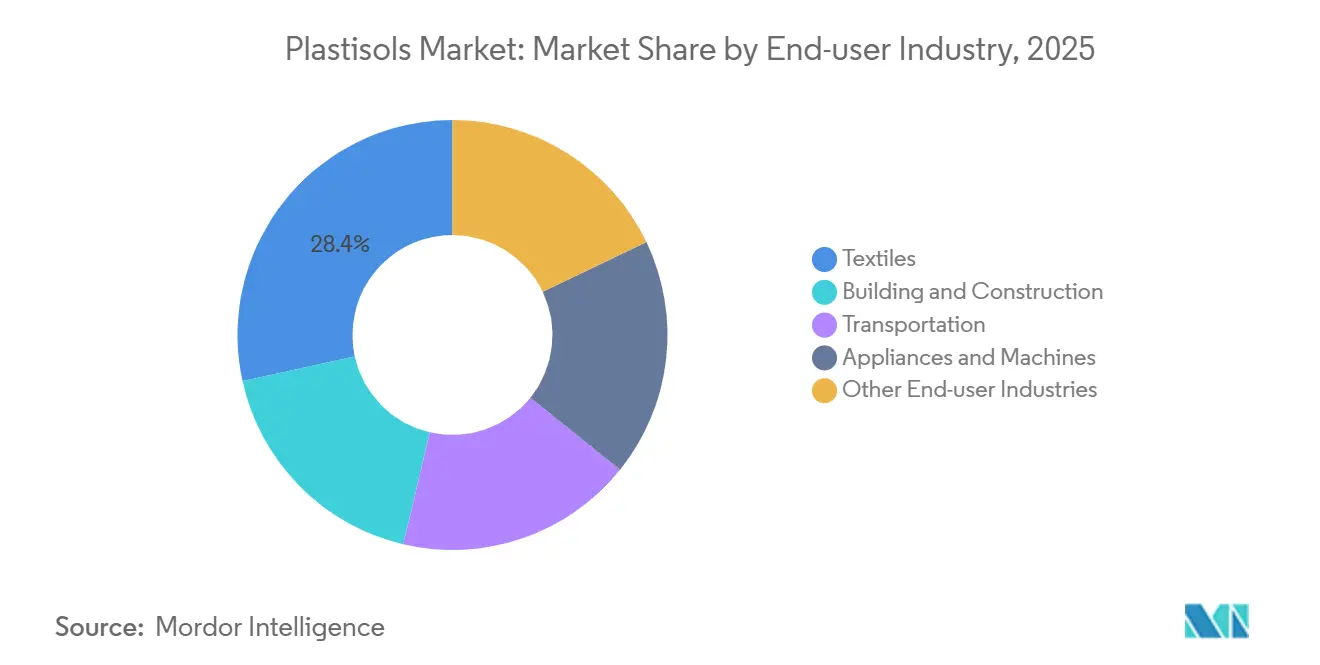
- Par secteur d'utilisation finale, les textiles représentaient 28,44 % de la taille du marché des plastisols en 2025 et devraient se développer à un CAGR de 6,97 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capturé 51,12 % des revenus en 2025 et progresse à un CAGR de 6,33 % sur la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Boom de la construction stimulant la demande de revêtements et de mastics | +1.2% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Expansion des capacités de sérigraphie textile en Asie-Pacifique | +1.8% | Chine, Inde, pays de l'ASEAN | Court terme (≤ 2 ans) |
| Besoins de protection anticorrosion et d'allègement dans l'automobile | +0.9% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Transition vers des plastisols sans phtalates pour les jouets et les articles de puériculture | +1.1% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Moyen terme (2-4 ans) |
| Émergence de plastisols imprimables en 3D et à fonctionnalité intelligente | +0.6% | Centres de recherche et développement en Amérique du Nord et en Europe, adoption pilote en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Boom de la construction stimulant la demande de revêtements et de mastics
La Vision 2030 de l'Arabie Saoudite met l'accent sur l'utilisation de mastics plastisol flexibles, idéaux pour le climat désertique à haute température de la région[1]Autorité Vision 2030, "Mégaprojets d'infrastructure saoudiens," vision2030.gov.sa. Au Brésil, une initiative d'infrastructure stimule la demande de membranes de toiture en plastisol et de composés pour joints de ponts. Les dépenses de l'ASEAN en revêtements de protection ont été renforcées par le rachat des actifs de Kansai Paint en Asie du Sud-Est par AkzoNobel et l'expansion des capacités de Jotun en Indonésie[2]Jotun Group, "Solutions de revêtements de protection," jotun.com. Les toitures et bardages en acier revêtu préfèrent de plus en plus le plastisol, dont la résistance aux chocs justifie la prime par rapport aux finitions polyester. Cependant, les macro-projets en Argentine font face à des défis liés aux fluctuations monétaires et aux retards dans les licences d'importation, freinant les perspectives de croissance à court terme.
Expansion des capacités de sérigraphie textile en Asie-Pacifique
Le programme d'incitation liée à la production (PLI) de l'Inde a injecté des investissements significatifs dans le secteur de la fabrication textile. Cela, en conjonction avec sept méga-parcs PM MITRA, vise à stimuler la production nationale de sérigraphie. Le secteur de l'impression et de la teinture en Chine a enregistré une hausse des volumes d'exportation en 2025, malgré une baisse des prix unitaires. Cette tendance laisse entrevoir des stratégies de défense des capacités, qui, à leur tour, amplifient la consommation d'encres. Une réduction de la TPS sur les fibres synthétiques a réduit les coûts des intrants. Cette mesure favorise l'utilisation des encres plastisol, qui se polymérisent à des températures plus basses, réduisant potentiellement la consommation d'énergie par cycle de production. Le Vietnam et le Bangladesh sont bien positionnés pour stimuler la demande de formulations plastisol alors qu'ils visent des exportations textiles substantielles d'ici 2030. Les encres certifiées GOTS et RoHS gagnent du terrain auprès des acheteurs régionaux, orientant les formulateurs vers des chimies premium sans phtalates.
Besoins de protection anticorrosion et d'allègement dans l'automobile
Les revêtements plastisol de Sika AG protègent les boîtiers de batteries en aluminium des véhicules électriques contre la corrosion galvanique, même à des fenêtres de polymérisation inférieures à 180 °C. L'assemblage en Amérique du Nord reste stable, avec des projections de continuité jusqu'en 2028. Avec une pénétration croissante des véhicules électriques, chaque unité nécessitera une plus grande surface de revêtement de soubassement. En Europe, les mandats CO₂ orientent les équipementiers vers l'aluminium et le magnésium. Ce changement stimule la demande de couches plastisol flexibles et amortissantes, capables de gérer les dilatations thermiques variables. Bien que les revêtements rivalisent avec les technologies d'électrodéposition et en poudre, connues pour leurs profils de COV plus faibles, le plastisol maintient son avantage dans les géométries complexes et les joints. De plus, les normes NVH (bruit, vibrations, dureté) croissantes pour les véhicules électriques de luxe s'orientent de plus en plus vers des solutions plastisol en film épais.
Transition vers des plastisols sans phtalates pour les jouets et les articles de puériculture
Les reformulations en gros, suscitées par le plafonnement de la teneur totale en phtalates par REACH et CPSIA, ont entraîné une hausse des coûts des matières premières lors du remplacement du DOTP ou du DINCH par le DINP. Le lancement en 2024 par Avient d'encres sans phtalates a accéléré l'adoption parmi les fournisseurs audités GOTS desservant les géants européens de la mode rapide. Le Pioneer Ultra YC de Fujifilm, une gamme sans PVC, est désormais privilégié par les marques imposant des interdictions strictes sur tous les phtalates, quelle que soit leur concentration. Le paysage de conformité complexe élève les barrières à l'entrée, bénéficiant aux usines certifiées ISO 14001 dotées de laboratoires de toxicologie internes. Pendant ce temps, les régulateurs en Asie-Pacifique élaborent des restrictions similaires, laissant entrevoir une potentielle hausse des ventes pour les alternatives approuvées à moyen terme.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Réglementations strictes sur le PVC et les phtalates (REACH, RoHS, CPSIA) | -1.3% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières de résine PVC et de plastifiant | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Concurrence des revêtements en poudre et à base d'eau | -1.0% | Amérique du Nord et Europe, adoption pilote en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur le PVC et les phtalates (REACH, RoHS, CPSIA)
À compter de 2023, les interdictions de l'ECHA sur le DINP, le DIDP et le DnOP dans les jouets et les articles de puériculture nécessitent des doubles stocks, augmentant les besoins en fonds de roulement. Aux États-Unis, les notifications TSCA introduisent des charges administratives, les petits formulateurs supportant des coûts pour les tests de phtalates obligatoires par des tiers. La norme GB 6675 de la Chine s'aligne sur les normes européennes, et l'Inde est sur le point de finaliser ses règles IS 9873, soulignant une convergence réglementaire mondiale. La complexité croissante de la conformité a alimenté l'activité de fusions et acquisitions, illustrée par l'acquisition de Pactiv Evergreen par Novolex en 2024, visant à renforcer les dépenses réglementaires et à intensifier la concurrence sur le marché intermédiaire.
Volatilité des prix des matières premières de résine PVC et de plastifiant
En 2024, les prix au comptant du PVC européen ont baissé avant de rebondir avec une hausse début 2025, un mouvement attribué aux chocs du marché de l'énergie. Les plastifiants premium sans phtalates commandent un prix supérieur au DINP traditionnel. Cette dynamique de prix accroît le risque de répercussion des coûts, surtout lorsque les utilisateurs finaux résistent aux hausses de prix. Un exemple concret : en Chine, les prix unitaires moyens des encres ont baissé malgré des volumes croissants. Les producteurs en Asie, positionnés à proximité des vapocraqueurs d'éthylène, bénéficient d'économies sur le fret. En revanche, les fournisseurs mondiaux font face au défi des contrats à prix fixe trimestriels dans un contexte de coûts des intrants fluctuants. Notamment, si le répercussion d'une hausse des coûts du PVC est retardée, les marges des formulateurs pourraient en pâtir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la domination de la sérigraphie propulse le leadership des encresLes encres d'imprimerie ont dominé les revenus de 2025 avec une part de marché des plastisols de 33,24 % et maintiendront la première position en progressant à un CAGR de 7,18 % jusqu'en 2031. Les incitations PLI de l'Inde, les stratégies d'exportation agressives de la Chine et la diversification des approvisionnements de l'ASEAN ont alimenté une hausse de la demande de décoration de vêtements. Cette augmentation a conduit à des réapprovisionnements réguliers de formulations plastisol, connues pour leur opacité et leur élasticité sur les mélanges coton et polyester. Ces formulations surpassent non seulement les encres à base d'eau en vitesse de polymérisation flash, mais aussi en saturation des couleurs. Dans les niches premium, il existe une préférence claire pour les versions sans phtalates et approuvées GOTS, permettant aux exportateurs de vêtements de naviguer sans difficulté dans les audits européens de gestion des produits chimiques.
La domination indéfectible de la sérigraphie assure une demande stable de matières premières, renforçant les expansions de capacité parmi les fabricants d'encres mondiaux. L'évolution du secteur vers des chimies sans phtalates et partiellement biosourcées est évidente. Bien que les peintures et revêtements, les adhésifs et mastics, et les moulages jouent un rôle plus modeste, leur importance stratégique est indéniable. Les revêtements de soubassement automobile à base de plastisol offrent un amortissement acoustique et une protection anticorrosion. Pendant ce temps, les poignées d'outils moulées par trempage et les connecteurs électriques bénéficient de qualités améliorées en film épais. Dans les zones à fort ensoleillement, la signalisation extérieure utilise des revêtements plastisol résistants aux UV, prolongeant leur durée de vie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par secteur d'utilisation finale :
le secteur textile ancre la demandeLes textiles contrôlaient 28,44 % des revenus de 2025 et sont positionnés pour un CAGR de 6,97 %, ancrant la base de consommation des encres plastisol dans le monde entier. L'Inde vise une production textile significative d'ici 2030, tandis que la vaste base installée de la Chine fournit une fondation stable. Une réduction de la TPS sur les fibres synthétiques, associée aux économies d'énergie issues de la polymérisation à basse température, renforce les avantages de coût par rapport aux systèmes à base d'eau. Les producteurs d'encres et les exportateurs de vêtements forment des partenariats plus étroits, l'accréditation GOTS devenant essentielle pour accéder aux chaînes d'approvisionnement européennes de la mode rapide.
La construction, le transport et les fabricants d'appareils électroménagers constituent le deuxième niveau de consommation. En Arabie Saoudite, les mégaprojets se tournent vers des mastics plastisol flexibles pour les toitures en acier. Pendant ce temps, les plateformes de véhicules électriques optent pour des couches de soubassement qui fonctionnent parfaitement avec les substrats en aluminium, évitant la corrosion galvanique. Les fabricants d'appareils électroménagers grand public choisissent des poignées moulées par trempage et des joints de décharge de contrainte, notamment dans les zones où la flexion mécanique exclut les options revêtues en poudre. Les secteurs de la santé et de la signalisation sont des adopteurs précoces de plastisols antimicrobiens et stables aux UV, suggérant une croissance potentielle à mesure qu'ils naviguent dans les approbations réglementaires.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Plastisols en Asie-Pacifique
L'Asie-Pacifique a représenté 51,12 % du chiffre d'affaires mondial du marché des plastisols en 2025 et progressera à un TCAC de 6,33 % jusqu'en 2031. Le programme PLI de l'Inde soutient de nouvelles lignes d'impression, tandis que la Chine, malgré une érosion des prix unitaires, défend fermement ses volumes d'exportation, stimulant collectivement la croissance des ventes d'encres. Les dépenses de construction en ASEAN alimentent une forte demande en matière de produits d'étanchéité, incitant AkzoNobel et Jotun à étendre leurs capacités régionales. Le Japon et la Corée du Sud renforcent leurs couches de protection anticorrosion pour l'automobile, répondant ainsi aux besoins des flottes de véhicules électriques en plein essor. La réduction de la TPS sur le fil synthétique consolide le leadership en matière de coûts dans la région.
Marché des Plastisols en Amérique du Nord
L'Amérique du Nord bénéficie d'une production stable de véhicules légers. Avec une part croissante de véhicules électriques, chaque véhicule nécessite une surface de revêtement de soubassement plus importante. En réponse aux interdictions de phtalates imposées par la CPSIA, on observe un glissement notable vers les plastisols sans phtalates dans les jouets et les produits de puériculture, renforçant la part de marché des fabricants certifiés ISO. Le secteur de l'assemblage au Mexique tire parti des revêtements en franchise de droits dans le cadre de l'ACEUM. Par ailleurs, les projets de construction au Canada nécessitent des applications de toiture de niche capables de résister aux cycles de gel-dégel difficiles.
Marché des Plastisols en Europe
L'Europe est confrontée à une croissance modérée en raison des restrictions REACH, qui imposent la gestion de doubles stocks et alourdissent les coûts de conformité. Des réglementations CO₂ plus strictes poussent les constructeurs automobiles vers des métaux plus légers, stimulant ainsi la demande de plastisols à adhérence renforcée. L'Allemagne, la France et le Royaume-Uni sont en tête des applications régionales dans les secteurs automobile, de la construction et du textile. Tandis que la Russie fait face à des contraintes d'approvisionnement dues aux sanctions, les pays nordiques utilisent les plastisols pour les installations éoliennes offshore, soulignant la nécessité de revêtements résistants à la fatigue.

Paysage réglementaire
La réglementation des plastisols est principalement façonnée par les restrictions sur les additifs du PVC, notamment les plastifiants phtalates, ainsi que par des régimes de conformité chimique propres aux produits dans les biens de consommation, l'électronique et les matériaux de construction. En Europe, REACH et RoHS continuent de pousser vers une reformulation éloignant les phtalates restreints dans des applications sensibles comme les jouets et les articles pour enfants. Les contrôles liés à l'Agence européenne des produits chimiques soutiennent également des pratiques de double inventaire pour les grades historiques et sans phtalate. Aux États-Unis, le TSCA ajoute une couche parallèle, l'US EPA ayant finalisé les évaluations des risques pour le DEHP et le DIBP en décembre 2025, signalant des risques déraisonnables pour les travailleurs dans des contextes industriels pertinents pour la fabrication de plastifiants et de revêtements. Cela a accru les exigences de conformité et de documentation auxquelles font face les formulateurs de plastisols et leurs fournisseurs amont.
Les règles relatives au contact alimentaire et à l'emballage influencent de plus en plus les chaînes d'approvisionnement des plastisols destinés aux substrats revêtus et aux revêtements spécialisés. La Commission européenne a mis à jour la liste des substances autorisées dans le cadre du règlement (UE) 2026/245 en février 2026 (dans le cadre du règlement (UE) n° 10/2011 sur les matériaux en contact avec les denrées alimentaires), renforçant la nécessité de contrôles plus fréquents des listes positives, d'essais de migration et de mises à jour des déclarations de conformité pour les exportateurs et transformateurs. Par ailleurs, la Commission européenne a modifié l'annexe XVII de REACH via le règlement (UE) 2026/1168 en juin 2026 afin de clarifier les dérogations applicables aux microparticules de polymères synthétiques lorsqu'elles sont intégrées de façon permanente dans des matrices solides. Cela affecte la manière dont certains ensembles d'additifs et charges fonctionnelles sont examinés pour la conformité dans les formulations de plastisols.
Analyse de la chaîne de valeur
La chaîne de valeur des plastisols débute par les matières premières et intermédiaires amont, menés par les producteurs de résine PVC de qualité dispersion et les fabricants de plastifiants, suivis par les fournisseurs d'additifs proposant des stabilisants, généralement des systèmes CaZn et BaZn, des charges (par exemple, le carbonate de calcium), des pigments et des modificateurs de performance. Les formulateurs et compoundeurs combinent ces intrants en utilisant un mélange à haute intensité, une désaération sous vide et un refroidissement contrôlé pour gérer la viscosité et éviter une gélification prématurée, puis les transformateurs en aval appliquent les plastisols par sérigraphie, revêtement, moulage ou procédés d'étanchéité. La gélification et la fusion surviennent généralement lors de la transformation en usage final à environ 150-210 degrés C. La reformulation motivée par la réglementation a également accru l'importance de plastifiants à plus forte valeur, par exemple le DINCH dans les applications sensibles aux phtalates, parallèlement à des contrôles qualité entrants plus stricts sur les lots de résine et d'additifs.
La distribution s'effectue généralement par approvisionnement direct auprès de grands utilisateurs finaux, notamment les producteurs d'encres textiles, les fournisseurs de revêtements de soubassement automobile et les formulateurs de mastics pour la construction, ainsi que par l'intermédiaire de distributeurs régionaux qui associent support de conformité, essais et logistique juste-à-temps. Des organismes du secteur tels que la Plastics Industry Association (PLASTICS), notamment sa division Flexible Vinyl Products, fournissent des ressources techniques et des méthodes d'essai qui contribuent à standardiser les approches de performance et de conformité pour les formulations de vinyle flexible. Les principaux points de tension se situent à l'interface entre la disponibilité des matières premières et la préparation à la certification, où la volatilité du PVC et des plastifiants spécialisés peut façonner les structures contractuelles. Les clients exigent de plus en plus une documentation de traçabilité alignée sur les attentes de REACH et RoHS concernant les substances restreintes.
Paysage concurrentiel
Le marché des plastisols est fragmenté. Les économies d'échelle dans l'approvisionnement en résine PVC et le coût des certifications ISO 9001 et 14001 découragent les petits entrants. Les leaders du marché pivotent sur deux fronts : la reformulation pour répondre aux interdictions mondiales de phtalates et le lancement de grades premium à valeur ajoutée. Des challengers spécialisés émergent avec des encres polyuréthane ou silicone sans PVC, mais ils manquent actuellement de la distribution mondiale et de l'infrastructure de test que les grands acteurs établis possèdent. L'adoption technologique, notamment le contrôle numérique de la viscosité et la correspondance des couleurs en boucle fermée, réduit la variation des lots et les besoins en fonds de roulement, renforçant l'avantage des producteurs multi-sites capables d'amortir les investissements en capital. Les opportunités d'espaces blancs se concentrent sur les plastisols à fonctionnalité intelligente. Les variantes antimicrobiennes, conductrices et stables aux UV restent peu brevetées, offrant une piste pour les premiers entrants. Cependant, le coût d'obtention des autorisations réglementaires FDA, CE ou autres, associé au besoin de nano-additifs coûteux, a retardé les déploiements à grande échelle. Les acteurs disposant de bilans solides et de relations existantes avec les dispositifs médicaux sont les mieux positionnés pour exploiter ces adjacences une fois les normes cristallisées.
Leaders du secteur des plastisols
Avient Corporation
Fujifilm Holdings Corporation
International Coatings
Carlisle Plastics Company
Huber Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plastisols
- Avient Corporation
- Campbell Plastics
- Carlisle Plastics Company
- Chemionics Corporation
- Fujifilm Holdings Corporation
- Huber Group
- International Coatings
- Lancer Group International
- MONARCH COLOR CORPORATION
- PATCHAM
- Polyblend
- PolySol LLC
- Sinclair & Rush, Inc.
- Sushee Coatings
- Uniway Asia Limited
- VITA LIQUID POLYMERS

Opportunités de marché et perspectives d'avenir
Les systèmes de plastisols premium et orientés conformité, qui réduisent ou éliminent les additifs restreints tout en conservant l'épaisseur de film, l'opacité et la flexibilité, restent un domaine d'opportunité majeur pour les fournisseurs. Dans le secteur textile, les exigences des marques et des audits ont fait entrer les certifications et le contrôle des substances restreintes dans les achats, ce qui renforce l'argument commercial en faveur des ensembles de plastifiants sans phtalate et à faible migration. Cela favorise également les fournisseurs capables de fournir une documentation cohérente et un support d'essais tiers. Cette dynamique de conformité s'aligne avec les pôles de demande du rapport dans les encres d'impression et le textile, où les encres à plus haute spécification, y compris les variantes alignées GOTS et RoHS mentionnées dans le contexte du rapport, créent de l'espace pour des formulations différenciées plutôt qu'une concurrence purement axée sur les prix.
Un autre espace blanc se trouve dans les grades fonctionnels et à moindres émissions pour les produits de transport et de construction, où les plastisols concurrencent les alternatives en poudre et en base aqueuse sur les indicateurs de COV et de durabilité mais conservent des avantages en matière de couverture des coutures, d'amortissement sonore et de performance dans des géométries complexes. Les exigences de gestion responsable des produits deviennent également plus numériques sur le plan opérationnel, comme le reflète l'exigence de la Consumer Product Safety Commission américaine imposant le dépôt électronique obligatoire des données d'essai pour les produits importés, effective à partir du 8 juillet 2026. Cette évolution accroît la valeur des fournisseurs capables de conditionner des données d'essai conformes et d'accompagner les importateurs et transformateurs avec des cycles de documentation plus rapides. Sur le plan de l'innovation, les recherches examinées par des pairs sur des plastifiants plus écologiques, y compris des travaux publiés en 2026 sur des plastifiants verts multi-composants offrant une meilleure stabilité thermique et une migration réduite, indiquent des voies de reformulation continues qui préservent la performance tout en répondant aux préoccupations de migration et d'exposition centrales pour les jouets, les articles pour enfants et les applications à contact sensible.
Recent Industry Developments in Marché des Plastisols
- Juillet 2026 : FUJIFILM a finalisé la vente de son activité d'encres sérigraphiques et flexographiques en Amérique du Nord à Nazdar, les activités de transition devant être achevées mi-juillet 2026. Ce transfert déplace le support client, les gammes de produits historiques et les capacités de distribution vers un fournisseur d'encres spécialisé, remodelant le positionnement concurrentiel pour les encres d'impression liées aux plastisols en Amérique du Nord.
- Septembre 2025 : Protech Group a acquis Loes Enterprises, Inc., un compoundeur sur mesure de plastisol PVC et de produits associés à Saint Paul, dans le Minnesota. L'opération élargit l'empreinte de compoundage de Protech et l'accès à la clientèle dans les formulations de plastisols, soutenant une participation plus large dans les encres, revêtements et applications de composés PVC spécialisés.
- Mars 2024 : Avient Corporation a introduit les encres plastisol bio Wilflex Revive contenant entre 50 % et 59 % de contenu d'origine biologique pour la sérigraphie. Ce lancement a élargi les options commerciales pour des systèmes d'encres plastisol à teneur fossile réduite, tout en visant une imprimabilité et une durabilité au lavage équivalentes aux formulations conventionnelles, renforçant la différenciation autour des thèmes de durabilité et de conformité.


Marché des Plastisols Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des plastisols couvre les revenus générés par les formulations de plastisols vendues pour un usage industriel et commercial, où une dispersion de polymère dans un plastifiant est fournie pour être transformée ultérieurement en une pièce finale ou un revêtement.
Exclusions de périmètre : nous excluons la valeur des produits finis en aval (tels que les revêtements de sol achevés, les tissus enduits ou les composants assemblés) et ne comptons que la matière plastisol elle-même au point de vente.
Aperçu de la segmentation
- Par application
- Adhésifs et mastics
- Peintures et revêtements
- Encres d'imprimerie
- Moulages
- Autres applications
- Par secteur d'utilisation finale
- Bâtiment et construction
- Transport
- Textiles
- Appareils et machines
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par construire une image claire de la manière dont les plastisols sont produits, échangés, réglementés et consommés dans les principales régions. Nous nous appuyons sur des sources publiques telles que les données commerciales de l'US International Trade Commission, UN Comtrade, et les statistiques minières et matériaux de l'USGS (pour étayer les hypothèses de liaison amont). Pour le contexte de conformité, nous examinons également la documentation de l'EPA et de l'Agence européenne des produits chimiques concernant les exigences relatives aux plastifiants et aux produits chimiques associés.
Pour traduire le contexte du secteur en intrants exploitables pour le modèle, nous examinons également les rapports annuels des entreprises et les présentations aux investisseurs, les publications des associations professionnelles et la couverture de la presse sectorielle réputée. Si nécessaire, des abonnements payants pour les données financières des entreprises et une base de données d'importations et d'exportations au niveau des expéditions sont utilisés pour vérifier de manière croisée les volumes directionnels et les signaux de prix. Cette liste n'est pas exhaustive, et d'autres sources publiques ont également été examinées pour collecter, valider et clarifier les points de données.
Entretiens et enquêtes primaires
Le travail primaire se concentre sur le comblement des lacunes que les sources documentaires ne couvrent pas bien, notamment la logique de tarification, les évolutions de la demande au niveau des applications et la manière dont les réglementations modifient les choix de formulation. Nous nous entretenons avec des fournisseurs de matières premières, des compoundeurs, des distributeurs et des transformateurs en aval dans les régions APAC, EMEA et Amériques, afin que les hypothèses sur les volumes, les fourchettes de prix habituelles et les tendances de substitution puissent être confirmées et ajustées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Dirigeants (CXO) : 13 % | APAC : 51 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 30 % |
| Acteurs plus petits : 14 % | Managers : 47 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante où les indicateurs de production et de commerce sont utilisés pour reconstituer la consommation apparente des principales régions, laquelle est ensuite traduite en valeur de marché à l'aide de fourchettes de prix liées aux applications. Pour garder les totaux réalistes, nous corroborons le résultat avec des vérifications ascendantes sélectives, telles que des signaux de revenus échantillonnés auprès de fournisseurs et distributeurs, des vérifications de canal sur les prix de vente habituels, et des contrôles de cohérence des volumes pour les applications à forte utilisation.
Parmi les intrants importants sur ce marché figurent les évolutions des coûts du PVC et des plastifiants, la répartition entre formulations phtalate et non-phtalate, l'activité de construction et de rénovation (un indicateur indirect de la demande en revêtements et mastics), les tendances de production textile et de sérigraphie, ainsi que la production automobile et la demande de revêtements de soubassement. Lorsque les séries de données au niveau national sont limitées, nous utilisons des moyennes régionales et des indicateurs indirects de flux commerciaux, puis validons la consommation implicite par habitant ou par secteur à l'aide des retours d'entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par des indicateurs à cycle court (production dans la construction, production industrielle et taux de production automobile), puis appliquons des hypothèses d'adoption et de tarification au niveau des applications. Ces hypothèses sont examinées avec des experts afin que la trajectoire de croissance finale reste pragmatique plutôt que déterminée par une seule variable.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés de plusieurs manières, y compris par triangulation entre des signaux indépendants tels que les tendances commerciales, les prix des intrants amont et les niveaux d'activité en aval. Si une région présente des sauts inhabituels, nous revérifions le calendrier des devises, les hypothèses de prix et toute distorsion commerciale ponctuelle avant d'accepter les chiffres.
Avant validation finale, le modèle passe par des révisions analytiques en plusieurs étapes où les totaux clés et les taux de croissance sont comparés aux tendances historiques et aux ajouts ou fermetures de capacité connus. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements réglementaires affectant les plastifiants ou un changement majeur de la demande dans la construction ou l'automobile. Juste avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des plastisols de Mordor Intelligence comparée à d'autres estimations publiées
Les différentes tailles de marché publiées pour les plastisols peuvent varier considérablement car le point de comptage sous-jacent n'est pas toujours le même, et parce que les hypothèses de prix évoluent rapidement avec les cycles du PVC et des plastifiants. Certaines études utilisent également une fenêtre de prévision plus longue avec un scénario plus agressif, ce qui augmente la valeur implicite de l'année en cours lorsqu'elle est recalculée à rebours.
Les produits revêtus finis (par exemple, les textiles enduits ou les revêtements de sol) sont hors du périmètre de Mordor Intelligence, ce qui maintient la valeur de 2026 liée aux revenus des plastisols au niveau matière plutôt qu'au chiffre d'affaires des produits en aval. D'autres chiffres élargissent souvent le périmètre pour inclure des revêtements de type plastisol plus larges ou comptent la valeur à un stade ultérieur de la chaîne, et peuvent également appliquer un calendrier de conversion de devises différent ainsi qu'une cadence de mise à jour plus lente, ce qui peut élargir l'écart en période de mouvements rapides des coûts d'intrants.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,15 milliards USD (2026) | |
| Éditeur sectoriel A | 22,90 milliards USD (2024) | Utilise une couverture beaucoup plus large qui semble inclure des paniers d'applications et d'usages finaux plus étendus et peut refléter une captation de valeur à un stade ultérieur, ce qui gonfle le total par rapport aux revenus des plastisols au niveau matière uniquement. |
| Éditeur sectoriel B | 23,50 milliards USD (2024) | Rapporte une valeur de départ plus élevée avec une prévision à long horizon, et la description du périmètre suggère une inclusion plus large des usages finaux, de sorte que le chiffre peut refléter un point de comptage et un ensemble de tarification différents d'un modèle au niveau matière. |
Le tableau montre que le périmètre et l'endroit où la valeur est comptée dans la chaîne constituent les principales raisons de l'écart, suivies par la manière dont la tarification et le calendrier des devises sont traités. En maintenant les hypothèses ancrées à des signaux de demande observables et en les vérifiant avec des données réelles de tarification et d'utilisation, l'estimation reste traçable selon des étapes reproductibles et plus facile à réconcilier entre régions et applications.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des plastisols ?
La taille du marché des plastisols s'élevait à 7,15 milliards USD en 2026.
À quelle vitesse le marché des plastisols devrait-il croître ?
Il est prévu de progresser à un CAGR de 6,22 %, atteignant 9,67 milliards USD d'ici 2031.
Quelle catégorie d'application génère le plus de revenus ?
Les encres d'imprimerie sont en tête, détenant 33,24 % des revenus de 2025 et progressant à un CAGR de 7,18 %.
Pourquoi l'Asie-Pacifique domine-t-elle la demande de plastisols ?
La région accueille d'importants programmes d'impression textile et d'infrastructure, capturant 51,12 % des revenus en 2025 et maintenant la dynamique la plus forte.
Quelles menaces de substitution le plastisol doit-il affronter ?
Les revêtements en poudre et à base d'eau gagnent des parts là où les faibles COV et la polymérisation à température ambiante sont essentiels, mais le plastisol reste préféré pour les besoins de haute flexibilité et de film épais.
Dernière mise à jour de la page le:



