
Taille et parts du marché du polyisobutylène (PIB)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 1.11 Millions de tonnes |
| Volume du Marché (2031) | 1.32 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.53 % |
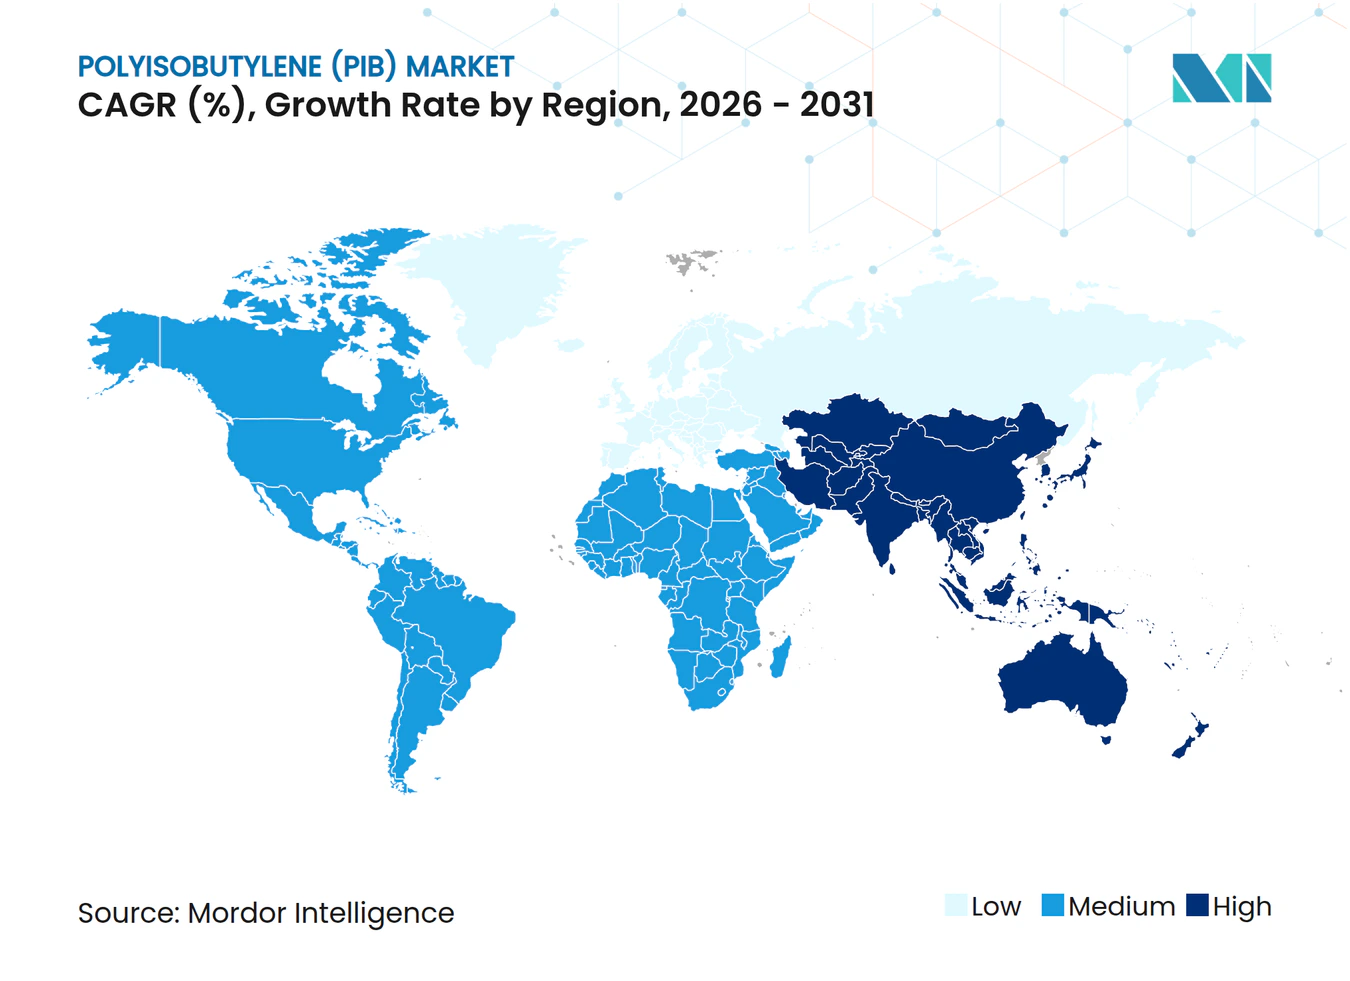
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du polyisobutylène (PIB) par Mordor Intelligence
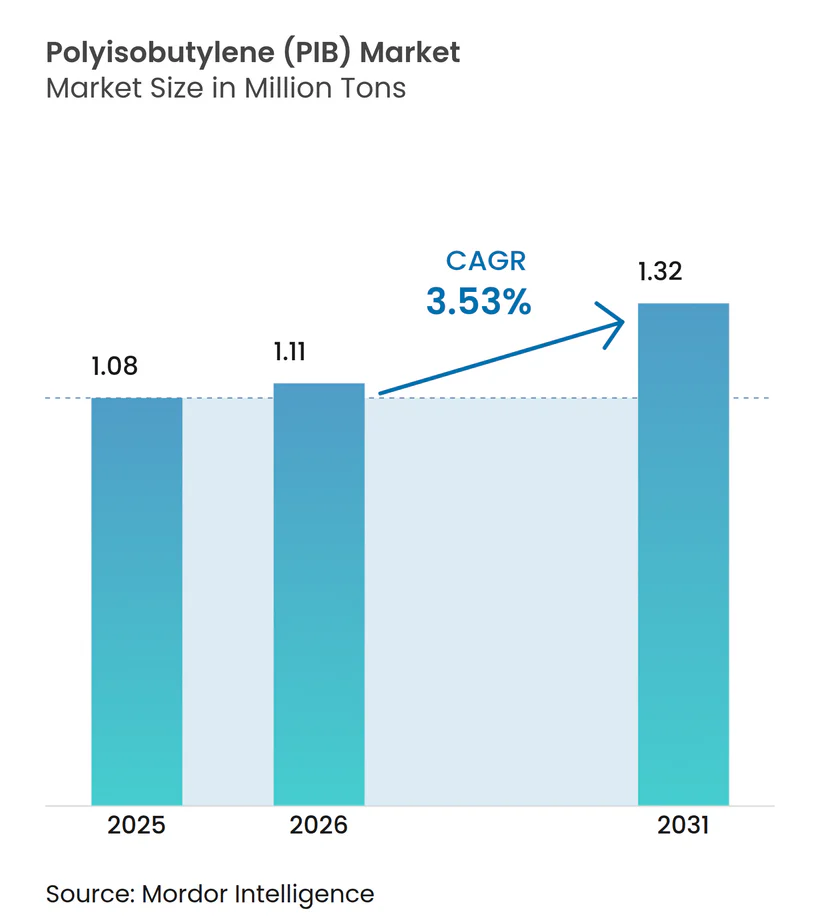
La taille du marché du polyisobutylène a été évaluée à 1,08 million de tonnes en 2025 et devrait croître de 1,11 million de tonnes en 2026 pour atteindre 1,32 million de tonnes d'ici 2031, à un CAGR de 3,53 % durant la période de prévision (2026-2031). La pression réglementaire en faveur des huiles moteur à faible viscosité, la transition vers les pneus radiaux sans chambre à air et l'essor des adhésifs de construction renforcent conjointement la dynamique de la demande. Les producteurs orientent leurs investissements vers des grades hautement réactifs et de masse moléculaire moyenne répondant aux exigences strictes en matière d'économie de carburant, d'émissions et de durabilité. Tandis que l'Asie-Pacifique mène les ajouts de capacité, le Moyen-Orient tire parti de ses matières premières bon marché à base d'éthane et de butane pour se positionner comme plaque tournante des exportations. L'accent concurrentiel se déplace donc vers la différenciation — par des chimies stables à l'oxydation, des fonctionnalités de liant pour batteries et des dispersions en phase aqueuse — plutôt que vers la simple expansion volumique, ce qui protège les marges contre la volatilité des matières premières et la concurrence par les prix.
Principaux enseignements du rapport
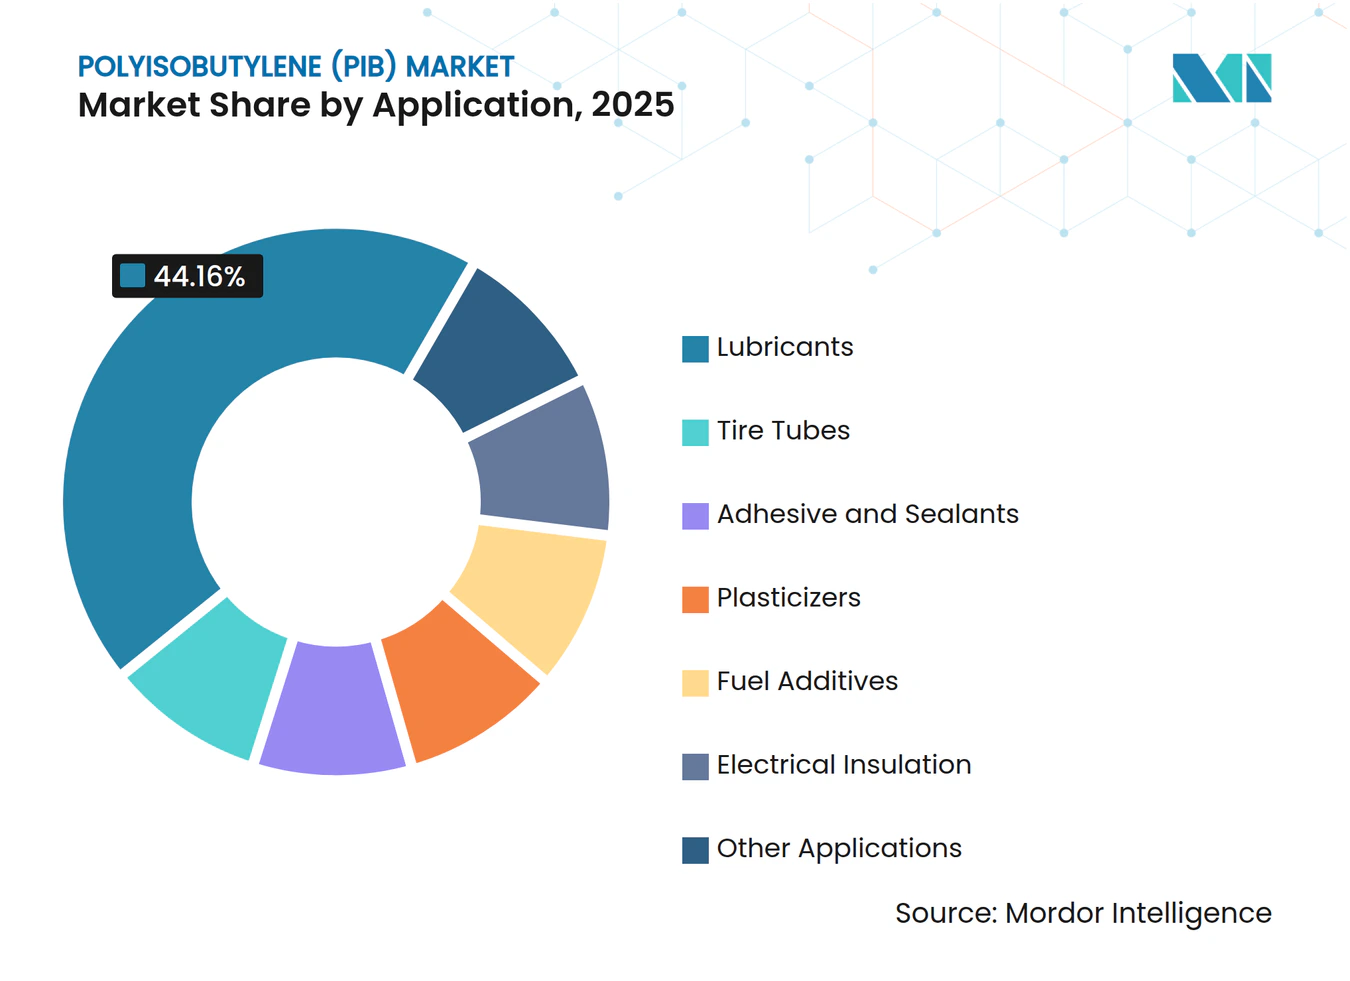
- Par application, les lubrifiants ont dominé avec 44,16 % de la part de marché du polyisobutylène en 2025 et devraient se développer à un CAGR de 3,78 % jusqu'en 2031.
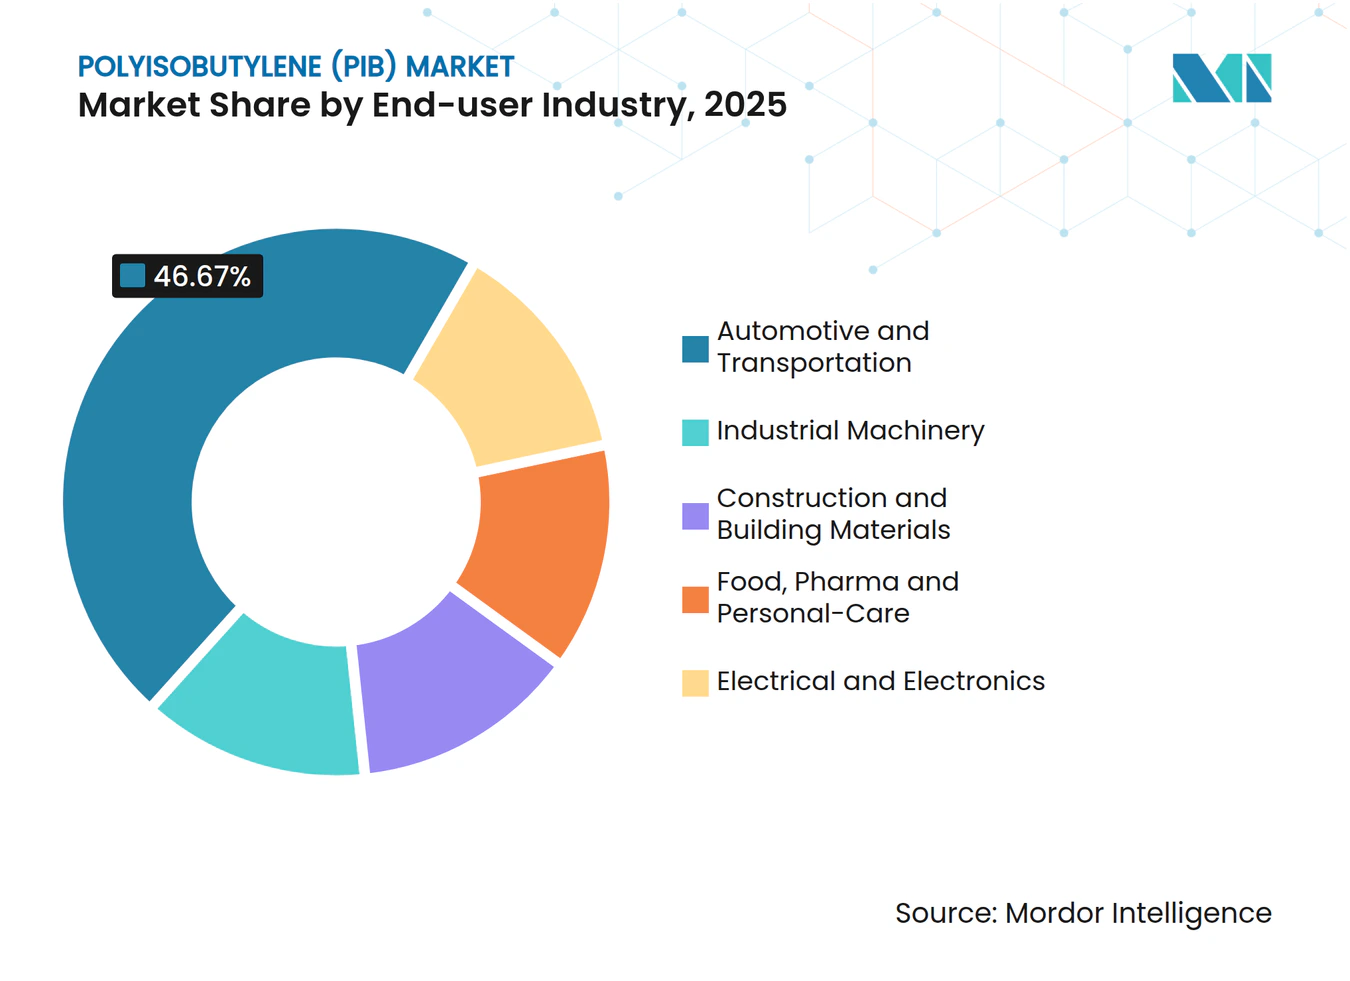
- Par secteur d'utilisation finale, l'automobile et le transport ont représenté 46,67 % de la taille du marché du polyisobutylène en 2025 et devraient croître à un CAGR de 3,89 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 39,42 % de la taille du marché du polyisobutylène en 2025 et devrait croître à un CAGR de 4,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante en adhésifs et mastics | +0.8% | Mondial, avec concentration dans la construction en Asie-Pacifique et le marché secondaire automobile en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Utilisation croissante dans les nappes intérieures de pneus et les mélanges sans chambre à air | +1.0% | Asie-Pacifique (production de pneus en Chine et en Inde), Amérique du Nord flottes OEM | Moyen terme (2 à 4 ans) |
| Rôle croissant en tant que modificateur de viscosité dans les lubrifiants de nouvelle génération | +0.9% | Mondial, porté par la reformulation réglementaire en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Transition vers le PIB hautement réactif pour les additifs carburants et lubrifiants | +0.6% | Amérique du Nord, Europe, Japon (normes d'émissions strictes) | Long terme (≥ 4 ans) |
| Joints et garnitures pour infrastructures hydrogène nécessitant des films barrières en PIB | +0.2% | Europe (corridors hydrogène), Japon, Corée du Sud (stratégies nationales hydrogène) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en adhésifs et mastics
Les adhésifs de construction et de marché secondaire spécifient de plus en plus le polyisobutylène, car ses performances en tant que barrière à l'humidité et aux gaz surpassent les alternatives en polyuréthane et en acrylique. Les mastics pour vitrages isolants de H.B. Fuller, à base de grades de masse moléculaire moyenne, dépassent 25 ans de durabilité du joint de bordure dans le cadre des cycles thermiques de la norme EN 1279, ce qui s'aligne sur les codes européens plus stricts en matière d'efficacité énergétique des bâtiments. Les fabricants de rubans adhésifs sensibles à la pression mélangent du PIB de faible masse moléculaire avec des agents tackifiants pour atteindre une résistance au pelage ≥ 20 N/25 mm, répondant aux exigences d'emballage et de garniture automobile dans les climats asiatiques humides. La conformité aux normes ISO 11600 et ISO 9047 ouvre des canaux d'approvisionnement internationaux aux transformateurs chinois et indiens, leur permettant de dépasser les ventes domestiques sans compromettre les performances. Le marché du polyisobutylène bénéficie ainsi doublement — de volumes unitaires plus élevés dans la nouvelle construction et de prix premium pour les mastics longue durée. Les investissements en capacité dans le Zhejiang et le Guangdong sont programmés pour capter ce pic de demande, amplifiant la part de l'Asie-Pacifique dans les expéditions mondiales.
Utilisation croissante dans les nappes intérieures de pneus et les mélanges sans chambre à air
Les fabricants de pneus substituent les nappes intérieures en butyle conventionnel par des mélanges halobutyle-PIB qui réduisent la perméabilité à l'air de 30 à 40 %, allongeant les intervalles de rétention de pression et réduisant la résistance au roulement pour satisfaire aux règles d'économie de carburant. La famille d'élastomères Exxpro™ d'ExxonMobil atteint des coefficients de perméabilité inférieurs à 20 × 10⁻¹² cm³ cm/(cm² s cmHg), désormais une référence de base pour les pneus de véhicules électriques. Les dépôts de brevets 2024 de Goodyear ajoutent des améliorations de flexibilité à froid, préservant l'intégrité de la nappe en dessous de −40 °C. L'étiquetage GB/T 29042 en Chine et la hausse de 22 % des exportations de pneus en Inde soutiennent la croissance volumique en Asie-Pacifique, tandis que les nouveaux entrants d'Asie du Sud-Est concèdent sous licence la technologie de Daelim et d'ENEOS pour approvisionner les flottes OEM. En conséquence, les formulations de pneus insufflent un nouvel élan au marché du polyisobutylène, garantissant que la croissance volumique suit le rythme de l'électrification des véhicules.
Rôle croissant en tant que modificateur de viscosité dans les lubrifiants de nouvelle génération
Les formulateurs d'huiles moteur se tournent vers le PIB de haute masse moléculaire (10 000 à 50 000) pour la modification de viscosité résistant au cisaillement mécanique dans les moteurs à essence à injection directe turbocompressés. Les dispersants PIBSI de Lubrizol maintiennent un indice de viscosité ≥ 150 dans les huiles API SP et ILSAC GF-6, limitant les dépôts de boue et de vernis. La gamme OLOA 15500 sans chlore de Chevron Oronite répond aux règles des produits de consommation plus sûrs de Californie, signalant une gestion plus stricte des additifs. Les grades de viscosité 0W-16 et 0W-20 imposés par les normes CAFE américaines et le protocole JASO GLV-1 japonais amplifient la consommation de PIB, les formulateurs équilibrant l'économie de carburant et la durabilité des moteurs. Les usages industriels suivent une trajectoire similaire : les lubrifiants pour boîtes de vitesses d'éoliennes incorporant du PIB prolongent les intervalles de vidange au-delà de cinq ans, soutenant l'économie de maintenance des éoliennes offshore. Ce moteur constitue un pilier à long terme pour le marché du polyisobutylène.
Transition vers le PIB hautement réactif pour les additifs carburants et lubrifiants
Le PIB hautement réactif (HR-PIB) avec une teneur en vinylidène ≥ 75 % permet des détergents atteignant des indices de propreté des injecteurs supérieurs à 9,5 dans les tests IKA — bien en avance sur les références PIBA conventionnelles. La montée en puissance de Daelim de 65 kt à 100 kt à Yeosu et sa coentreprise de 80 kt à Jubail cimentent le leadership en termes de coûts au Moyen-Orient. Le déboulonnage de Ludwigshafen par BASF a priorisé les matériaux de masse moléculaire 2 500 à 10 000 ciblant les liants pour batteries et les dispersants de viscosité moyenne. La variante PIBplus époxydée de TPC Group améliore la stabilité à l'oxydation, concurrençant les polyalphaoléfines dans les formulations d'huiles moteur premium. Ensemble, ces offres élargissent la plage de performances et garantissent des prix premium, gonflant le vivier de valeur au sein du marché plus large du polyisobutylène.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix de la matière première isobutylène | -0.7% | Mondial, aiguë dans les régions dépendantes des vapocraqueurs de naphta (Europe, Asie du Nord-Est) | Court terme (≤ 2 ans) |
| Instabilité UV intrinsèque nécessitant des stabilisants coûteux | -0.3% | Amérique du Nord et Europe (construction extérieure, marché secondaire automobile) | Moyen terme (2 à 4 ans) |
| Durcissement des limites COV et REACH sur les systèmes PIB en phase solvant | -0.4% | Europe (application du règlement REACH), Californie (réglementations CARB) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix de la matière première isobutylène
L'isobutylène provient principalement des coupes C4 de raffinerie et de la déshydrogénation de l'isobutane à façon, exposant les producteurs de PIB à des fluctuations du prix au comptant de 75 % entre 800 et 1 400 USD par tonne durant 2024-2025[1]. Les permis carbone européens à 80-100 EUR par tonne de CO₂ taxent davantage les vapocraqueurs de naphta européens, faisant pencher la courbe des coûts en faveur des installations du Moyen-Orient riches en éthane. Les voies à façon stabilisent l'approvisionnement mais entraînent des coûts de gestion des catalyseurs et de l'hydrogène que seuls les grands sites intégrés peuvent absorber. Les voies biologiques de Global Bioenergies et LanzaTech restent à l'échelle pilote, avec des coûts 2 à 3 fois supérieurs aux voies pétrochimiques, limitant les solutions à court terme. Cette volatilité comprime les marges et freine la planification des investissements dans le secteur du polyisobutylène.
Instabilité UV intrinsèque nécessitant des stabilisants coûteux
Les mastics pour usage extérieur nécessitent des packages d'amines encombrées ou de benzotriazoles à 1-3 % pour satisfaire à une durabilité de 10 ans selon la norme ASTM G154, ajoutant jusqu'à 1,50 USD kg⁻¹ aux coûts des produits finis. Ces additifs font face à une potentielle ré-enregistrement au titre du règlement REACH en raison de signaux de perturbation endocrinienne, risquant une nouvelle escalade des coûts. Les alternatives telles que les couches co-extrudées opaques aux UV augmentent la complexité du procédé, tandis que les chimies entièrement stables aux UV comme le silicone concurrencent le PIB sur le prix. La compression des marges est particulièrement aiguë en Europe et en Amérique du Nord, où les attentes en matière de garantie dépassent 20 ans pour les mastics de vitrages isolants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les lubrifiants ancrent la croissanceLes lubrifiants ont représenté 44,16 % du volume 2025, constituant la plus grande part du marché du polyisobutylène. Ce segment surpassera le marché global à un CAGR de 3,78 % à mesure que les constructeurs automobiles adoptent les huiles 0W-16 et 0W-20 pour atteindre les objectifs de flotte américains de 49 mpg. Les dispersants à base de HR-PIB maintiennent le contrôle des boues et la stabilité au cisaillement, assurant la conformité aux normes API SP et ILSAC GF-6. Les fournisseurs d'additifs tirent parti de la chaîne principale saturée du PIB pour résister à l'oxydation, offrant aux producteurs d'énergie des intervalles de vidange d'huile de transmission plus longs dans les actifs éoliens offshore.
À l'inverse, les additifs carburants, consommant du HR-PIB pour les détergents PIBA, restent un segment plus petit mais technologiquement intensif. La croissance de la demande dépend de la pénétration accrue de l'injection directe d'essence, notamment en Amérique du Nord et en Europe où plus de 50 % des nouvelles voitures utilisent des systèmes GDI. Les adhésifs et mastics représentent environ un cinquième du volume, portés par la construction en Asie-Pacifique mais tempérés par les mandats COV en Europe. Dans les fermetures pour gommes à mâcher et pharmaceutiques, le PIB de faible masse moléculaire homologué par la FDA reste irremplaçable pour sa neutralité sensorielle. Les usages en isolation électrique — composés pour câbles et matériaux d'enrobage — contribuent à une part modeste mais connaissent une croissance régulière à mesure que les réseaux d'énergie renouvelable se développent. Collectivement, ces niches stabilisent le volume de base et diversifient les flux de profit au sein du marché du polyisobutylène.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation finale :
la domination de l'automobile se poursuitL'automobile et le transport ont capté 46,67 % de la demande 2025 et croîtront à un CAGR de 3,89 %, portés par les nappes intérieures en halobutyle-PIB, les lubrifiants à faible viscosité et les adhésifs de joint d'étanchéité à haute adhérence. L'Asie-Pacifique, avec 900 millions de pneus produits en 2024, reste le centre de gravité de cette progression.
Les machines industrielles suivent avec environ un quart de la consommation. Les boîtes de vitesses d'éoliennes en Europe et en Chine spécifient des lubrifiants enrichis en PIB pour pousser les cycles de vidange au-delà de cinq ans, réduisant considérablement les coûts de maintenance offshore. La construction gagne des parts incrementales grâce aux mastics longue durée nécessaires pour le vitrage à haute efficacité énergétique dans les centres urbains denses. L'alimentation, la pharmacie et les soins personnels préservent une poche de demande critique pour la sécurité mais plus restreinte, tirant parti de la biocompatibilité du PIB selon la réglementation FDA 21 CFR 175.105. Les applications électriques et électroniques progressent parallèlement au déploiement des câbles haute tension et des stations de recharge, assurant une absorption volumique régulière sur l'horizon de prévision.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Polyisobutylène (PIB) en Asie-Pacifique
L'Asie-Pacifique a dominé avec 39,42 % du volume de 2025 et connaît la croissance la plus rapide avec un CAGR de 4,12 %. La hausse de 18 % de la production de pneus en Chine au premier semestre 2024 et les exportations de grades spéciaux à coût avantageux de l'Inde consolident le leadership régional. Le Japon et la Corée du Sud apportent un poids technologique grâce à des usines de HR-PIB qui alimentent les chaînes d'additifs mondiales. Les nouveaux entrants d'Asie du Sud-Est en Malaisie et au Vietnam concèdent sous licence des lignes de compoundage halobutyle pour remporter des contrats OEM, élargissant la concurrence intra-régionale et étendant l'empreinte du marché du polyisobutylène.
Marché du Polyisobutylène (PIB) en Amérique du Nord
L'Amérique du Nord se développe grâce aux avantages des matières premières issues du gaz de schiste. L'augmentation de 27 % du di-isobutylène à Houston par TPC Group et la ligne HR-PIB de Lubrizol à Deer Park répondent aux besoins des clients nationaux et à l'exportation. Le Canada et le Mexique apportent des demandes supplémentaires via des usines de composants automobiles liées aux équipementiers américains, tandis que les réglementations sur les COV en Californie favorisent l'adoption précoce d'émulsions à base d'eau, orientant l'évolution du mix produit.
Marché du Polyisobutylène (PIB) en Europe
En Europe, l'expansion de 25 % de BASF à Ludwigshafen cible les niches automobiles et des batteries, tandis que le craqueur Project ONE d'INEOS promet des matières premières à plus faible empreinte carbone d'ici 2027, susceptibles d'améliorer la compétitivité-coût régionale[2]. Cependant, les plafonds de COV imposés par REACH et la directive Decopaint incitent les formulateurs d'adhésifs à se réorienter vers des systèmes hybrides ou aqueux, une évolution qui freine la croissance à court terme mais pourrait créer de la valeur pour les grades haute performance conformes.
Marché du Polyisobutylène (PIB) en Amérique du Sud et MEA
En Amérique du Sud, la production de véhicules au Brésil et les besoins en équipements agricoles de l'Argentine soutiennent les achats d'adhésifs et de lubrifiants. La demande au Moyen-Orient et en Afrique est portée par le projet commun de 80 kt de HR-PIB de Saudi Aramco/Total et Daelim à Jubail, positionnant la région comme une plateforme d'exportation à faible coût. Les corridors hydrogène émergents aux Émirats arabes unis et en Arabie saoudite créent également une demande de niche pour les matériaux de joint à base de PIB, signalant une diversification tournée vers l'avenir dans le marché du polyisobutylène.
Analyse de la chaîne de valeur
La chaîne de valeur du PIB commence par les charges d'alimentation C4 (isobutylène et butènes mixtes issus des flux de FCC de raffinerie et des vapocraqueurs) ou par la déshydrogénation d'isobutane dédiée, puis utilise la polymérisation cationique pour produire des grades de PIB faiblement, moyennement et hautement réactifs. L'intégration peut réduire l'exposition aux fluctuations des matières premières pour certains grands producteurs, dont BASF, INEOS et Daelim, tandis que les acteurs indépendants et régionaux plus petits connaissent généralement davantage de variabilité dans la continuité de l'approvisionnement et les coûts livrés.
La création de valeur en midstream se concentre sur la purification, le contrôle du poids moléculaire et les intermédiaires fonctionnalisés tels que le PIBSA pour les formulations de lubrifiants et d'additifs pour carburants. Le matériau alimente ensuite le compoundage et la formulation pour les pneumatiques (revêtements intérieurs et compounds tubeless), les lubrifiants (modificateurs de viscosité et dispersants), ainsi que les adhésifs et mastics (vitrage isolant, membranes de construction et rubans adhésifs). La distribution se fait généralement directement auprès des grands fabricants d'additifs et de pneumatiques, les distributeurs chimiques soutenant également les usages en mastics et industriels. La logistique et les chocs énergétiques et d'approvisionnement européens sont fréquemment cités comme des points de blocage ; par ailleurs, la Chine a ajouté environ 30 000 tonnes/an de capacité à haute réactivité en 2024-2025, visant la demande liée au PIBSA en Inde et au Vietnam, ce qui favorise des flux plus régionalisés depuis les pôles de production asiatiques vers les corridors d'additifs et de compoundage en aval.
Paysage concurrentiel
Concentration du Marché
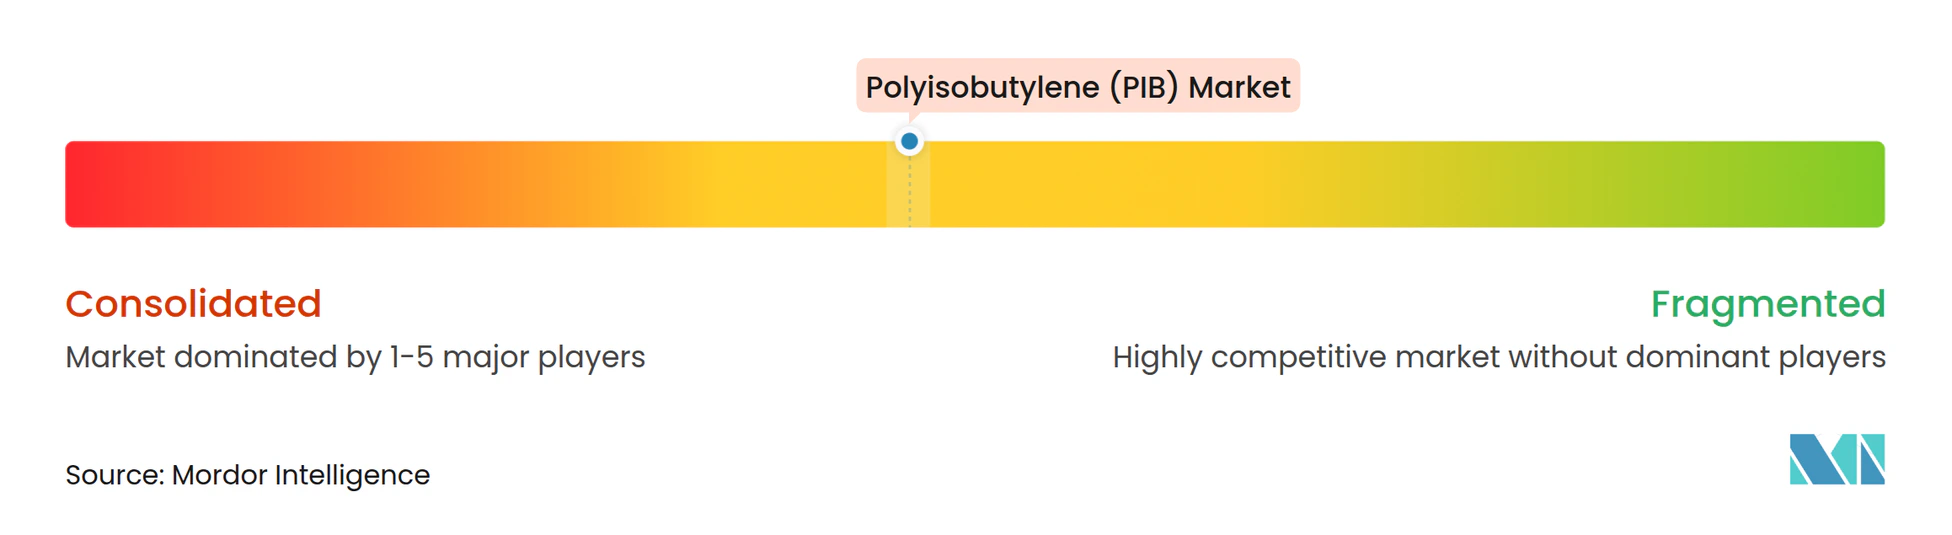
Le marché du polyisobutylène présente une concentration modérée : les cinq premiers producteurs — BASF, INEOS, TPC Group, Daelim et Lubrizol — contrôlent environ 62 % de la capacité mondiale. Les taux d'utilisation avoisinent 70 %, limitant la liquidité du marché au comptant et orientant la rivalité vers la différenciation des produits et la profondeur des services. Le déboulonnage de 25 % de Ludwigshafen par BASF cible les grades de liant pour batteries et de dispersant de masse moléculaire moyenne, signalant un pivot vers les adjacences de la mobilité électrique. Le PIBplus de TPC Group introduit l'époxydation pour améliorer la résistance à l'oxydation, créant un espace dans les mélanges de lubrifiants premium, tandis qu'INEOS propose les séries Indopol et PANALANE couvrant de 3 cSt à 45 000 cSt pour répondre aux besoins diversifiés des clients.
Daelim exporte la technologie HR-PIB vers Lubrizol et des partenaires du Moyen-Orient, renforçant son statut d'architecte de croissance par concession de licences. ENEOS, via un partenariat avec un fabricant japonais de joints, développe des hybrides PIB-FKM pour les infrastructures hydrogène, cherchant un avantage de premier entrant dans ce segment naissant. Les entreprises chinoises de niveau intermédiaire comme Zhejiang Shunda proposent des grades commodité à des prix 15 à 20 % inférieurs aux offres occidentales, mais peinent à atteindre la pureté HR-PIB requise pour les marchés des additifs carburants, laissant aux acteurs établis la possibilité de préserver des marges premium.
L'innovation va au-delà de la chimie pour s'étendre à la logistique et aux services numériques. INEOS modernise l'infrastructure française pour rationaliser les flux de matières premières C4, tandis que TPC améliore le chargement des isoconteneurs à Houston pour des exportations agiles. Lubrizol étend ses laboratoires de support technique pour aider les mélangeurs à naviguer dans les régimes de tests API et ILSAC, renforçant la fidélisation dans ses relations clients. Face à un examen croissant de la durabilité, les producteurs investissent également dans des analyses de cycle de vie et des certifications bas carbone, alignant leurs portefeuilles sur les mandats ESG des clients et renforçant la différenciation au sein du marché du polyisobutylène.
Leaders du secteur du polyisobutylène (PIB)
-
BASF
-
TPC Group
-
INEOS
-
Daelim Co., Ltd.
-
Lubrizol
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du polyisobutylène (PIB) Entreprises couvertes dans ce rapport
- BASF
- Braskem
- Chevron Oronite LLC
- Daelim Co., Ltd.
- Dowpol Corporation
- INEOS
- Group of companies Titan
- Infineum International Limited
- INOES
- Kemipex
- Lubrizol
- TPC Group
- Zhejiang Shunda New Material Co.
Opportunités de marché et perspectives d'avenir
Les opportunités de PIB à plus forte valeur se distinguent là où les pressions de performance et de conformité se recoupent : les systèmes d'adhésifs et de mastics à faibles COV (y compris les joints périphériques de vitrage isolant et les membranes de construction spécialisées), le PIB à haute réactivité pour les chimies détergentes et dispersantes dans les huiles moteur à faible viscosité, ainsi que les rôles émergents de barrière et de liant liés à l'électrification. BASF a déjà indiqué cette évolution à travers ses actions à Ludwigshafen, combinant l'expansion de la capacité en PIB de poids moléculaire moyen avec des travaux produits orientés vers les besoins d'assemblage liés aux batteries. Cela soutient un éloignement du PIB de type commodité vers des grades soumis à des spécifications plus strictes en matière de pureté, de réactivité (y compris la teneur en vinylidène) et de stabilité à l'oxydation.
Une deuxième opportunité concerne la localisation et la sécurisation de l'approvisionnement en Asie-Pacifique à mesure que les écosystèmes de pneumatiques et d'additifs prennent de l'ampleur. Le développement en 2024-2025 de capacités à haute réactivité en Chine visait les chaînes en aval orientées PIBSA en Inde et au Vietnam, tandis que les producteurs et formulateurs d'additifs continuent de repenser leurs formulations pour répondre aux exigences de performance API SP et ILSAC GF-6 sans dépendre des chimies historiques. En outre, des usages finaux non traditionnels dans ce périmètre, tels que le PIB comme substitut de la graisse de laine dans les agents de rembourrage du cuir et les technologies de liants à base de PIB pour les anodes de batteries de nouvelle génération, pointent vers des niches premium où les cycles de qualification et l'ingénierie d'application, plutôt que la seule capacité nominale, déterminent les gains de parts.
Développements industriels récents dans Marché du polyisobutylène (PIB)
- Juin 2026 : BASF a achevé l'expansion de sa capacité à Ludwigshafen pour les grades de PIB de poids moléculaire moyen afin de soutenir un PIB à plus haute pureté pour les applications d'assemblage liées aux batteries et les mastics en aval. Le projet améliore la capacité de BASF à fournir des grades de PIB spécialisés aux clients de l'automobile et de la construction et élargit le rôle du PIB dans les plateformes de mobilité électrique.
- Décembre 2025 : TPC Group a annoncé avoir réalisé sa première transaction dans le cadre du système ISCC, renforçant sa capacité à documenter des attributs de durabilité certifiés à travers sa chaîne d'approvisionnement. Cette étape améliore les références pour les clients des lubrifiants et d'autres produits formulés, alors que les exigences d'achat en matière de traçabilité se durcissent. Elle complète également la stratégie de matières premières et d'infrastructure de site de l'entreprise en associant capacité opérationnelle et préparation à la certification.
- Décembre 2024 : TPC Group a achevé un programme d'investissement dans ses installations de Houston, portant la capacité de traitement de C4 brut à un débit journalier maximal soutenu supérieur de 25 % à tout pic annuel antérieur. Une plus grande flexibilité en C4 soutient la disponibilité des flux clés liés au PIB, y compris les filières isobutylène et di-isobutylène, en périodes tendues ou volatiles. Cette mise à niveau améliore la réactivité face aux variations de la demande en aval dans les additifs, élastomères et filières hydrocarbonées spécialisées.
Marché du polyisobutylène (PIB) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre le polyisobutylène (PIB) vendu en tant que matériau polymère et consommé dans des applications industrielles où le PIB est sélectionné pour ses propriétés de collant, d'étanchéité et de contrôle de la viscosité.
Exclusions du périmètre : nous excluons les revenus des produits finis en aval (tels que les pneumatiques, les produits d'étanchéité et les conditionnements de lubrifiants) et ne comptabilisons que la valeur ou le volume du matériau PIB échangé et consommé.
Aperçu de la segmentation
- Par application
- Lubrifiants
- Chambres à air pour pneus
- Adhésifs et mastics
- Plastifiants
- Additifs carburants
- Isolation électrique
- Autres applications
- Par secteur d'utilisation finale
- Automobile et transport
- Machines industrielles
- Matériaux de construction et de bâtiment
- Alimentation, pharmacie et soins personnels
- Électrique et électronique
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Espagne
- Turquie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Égypte
- Nigéria
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour structurer le bassin de demande et s'assurer que les principales industries consommatrices de PIB n'avaient pas été omises. Nous avons consulté des sources publiques telles que les données chimiques et matériaux de l'USGS, les statistiques commerciales de la Commission du commerce international des États-Unis, UN Comtrade, les indicateurs industriels de l'OCDE, ainsi que la base de données de l'Agence européenne des produits chimiques pour le contexte réglementaire et au niveau des substances.
Parallèlement, nous avons examiné les communications des producteurs et des acteurs en aval, notamment les rapports annuels, les présentations aux investisseurs, les brochures produits et les articles de presse de référence, afin de suivre les évolutions de capacité, le positionnement par grade et les mutations de la demande en utilisation finale. Les bases de données de brevets et une base de données d'expéditions import-export au niveau des envois ont été utilisées de manière sélective pour recouper les flux commerciaux et identifier les cas où l'approvisionnement transfrontalier influence significativement la disponibilité. Ces sources documentaires sont données à titre illustratif, et d'autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de la formation de la demande en PIB au sein des principales chaînes clients, notamment le mélange d'additifs pour lubrifiants, la formulation de pneumatiques et de caoutchouc, ainsi que la formulation d'adhésifs et de produits d'étanchéité. Nous avons échangé avec des producteurs, des distributeurs, des formulateurs et de grands utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques, puis avons revérifié les hypothèses clés lorsque les réponses présentaient une dispersion importante.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 34 % |
| Acteurs de plus petite taille : 20 % | Managers : 55 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la consommation de PIB est reconstituée à partir des données de production en utilisation finale et des signaux commerciaux, puis traduite en demande de polymère à l'aide de facteurs d'intensité d'application. Pour ancrer les totaux, nous avons corroboré le résultat par des approximations ascendantes sélectives, notamment en échantillonnant les fourchettes de prix typiques par grade, en examinant les signaux de capacité annoncée et de taux d'utilisation lorsqu'ils étaient disponibles, et en effectuant des vérifications de terrain sur les schémas de commande et les comportements de substitution.
Les principaux intrants ayant structuré le modèle comprennent les taux de traitement des additifs pour lubrifiants liés au parc automobile et à la demande d'huiles moteur, les tendances de production de pneumatiques et de caoutchouc, la production d'adhésifs et de produits d'étanchéité liée à l'activité de construction, les évolutions du mix de grades de PIB (faible poids moléculaire par rapport aux poids moléculaires moyen et élevé), ainsi que les mouvements de prix liés aux matières premières qui influencent le comportement d'achat. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, dans laquelle les indicateurs macroéconomiques et la production en utilisation finale ont été variés, puis alignés sur les attentes des experts du secteur en matière d'adoption et de substitution. Lorsque la visibilité était limitée dans les pays de plus petite taille, les lacunes ont été comblées par l'utilisation de facteurs de normalisation régionaux, puis filtrés à travers des vérifications de la dépendance aux importations et de la présence manufacturière locale.
Cycle de validation des données et de mise à jour
Les résultats du modèle sont triangulés par rapport à des signaux indépendants, notamment les balances commerciales régionales, les calendriers connus de modification de capacité, et la cohérence entre la croissance implicite de la demande et les schémas de production en utilisation finale. Les valeurs aberrantes font l'objet d'un second examen au cours duquel les conversions d'unités, les hypothèses de prix et les parts d'application sont soumises à des tests de résistance, et nous recontactons les sources lorsque la variance reste élevée.
Avant la publication, les travaux font l'objet d'examens analytiques en plusieurs étapes afin que les calculs, les hypothèses et les conclusions rédigées restent cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des arrêts de production, des expansions majeures ou des mouvements brusques des prix des matières premières. Juste avant la livraison, un analyste effectue une dernière vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché du polyisobutylène (PIB) de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le PIB ne concordent souvent pas, car le même matériau peut être comptabilisé selon différentes unités, différents mix de grades et différentes hypothèses de prix. Le choix de l'année de référence, le calendrier des taux de change et la question de savoir si les boucles de recyclage ou de retraitement sont traitées comme une nouvelle demande peuvent également créer des écarts visibles.
L'écart principal provient du choix des unités et des hypothèses de conversion, Mordor Intelligence maintenant le dimensionnement principal ancré à la demande déclarée en tonnes métriques et utilisant le prix principalement comme vérification croisée par grade et par région, plutôt que d'appliquer une courbe de prix de vente moyen mondiale unique. Certaines autres sources ne présentent qu'un chiffre de revenus et peuvent intégrer une hausse de prix plus marquée, ou elles peuvent élargir le marché comptabilisé en incluant implicitement l'économie des produits en aval plutôt que le matériau PIB lui-même.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,11 million de tonnes (2026) | |
| Éditeur sectoriel A | 2,25 milliards USD (2024) | Un dimensionnement fondé sur les revenus peut diverger lorsqu'un prix moyen unique est appliqué à l'ensemble des grades et des régions de PIB, et lorsque les variations de prix sont supposées se composer plus rapidement que la croissance de la demande physique. |
| Éditeur mondial B | 2,16 milliards USD (2024) | Utilise un modèle de revenus avec ses propres hypothèses de prix de l'année de référence et de mix par type et application, ce qui peut modifier le prix de vente moyen implicite et la taille totale du marché même si les volumes sont similaires. |
Le tableau montre que la majeure partie de l'écart s'explique par le fait que le PIB est dimensionné en tonnes ou converti en dollars, et par la manière dont le mix de grades et la tarification régionale sont gérés dans le temps. En maintenant la définition du bassin de demande liée aux indicateurs de consommation de matériaux, puis en validant les prix par des entretiens et des vérifications documentaires, nos résultats restent plus faciles à reproduire et à auditer.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du polyisobutylène ?
La taille du marché du polyisobutylène s'établit à 1,11 million de tonnes en 2026 et devrait atteindre 1,32 million de tonnes d'ici 2031, soutenue par un CAGR de 3,53 % de 2026 à 2031.
Quel segment d'application est en tête de la consommation ?
Les lubrifiants représentent 44,16 % du volume 2025 et resteront le plus grand consommateur jusqu'en 2031 à mesure que les huiles moteur à faible viscosité se généralisent.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La robuste production de pneus en Chine et en Inde, associée aux ajouts de capacité régionaux pour les grades hautement réactifs, propulse l'Asie-Pacifique à un CAGR de 4,12 %.
Comment les réglementations COV affectent-elles les adhésifs PIB ?
Les plafonds COV de l'UE et de la Californie poussent les formulateurs vers des systèmes PIB en phase aqueuse ou thermofusibles, favorisant l'adoption d'émulsions aqueuses brevetées malgré une complexité de formulation plus élevée.