
Taille et part du marché des organisations de développement et de fabrication sous contrat pharmaceutique (CDMO)
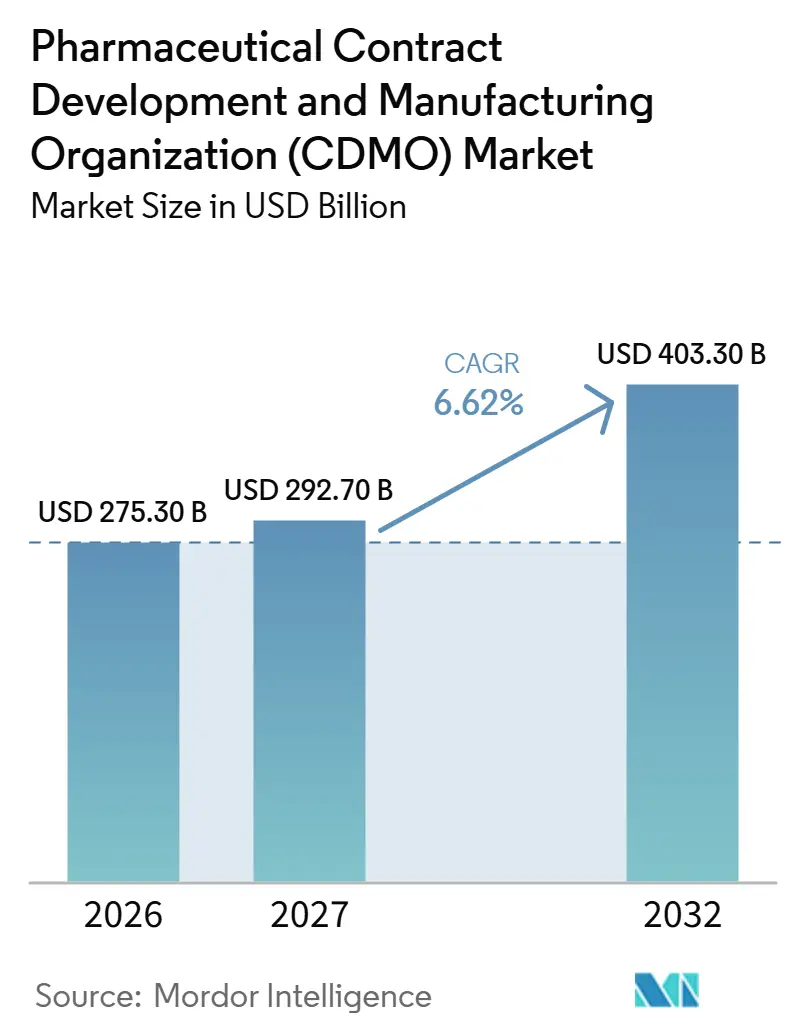
Analyse du marché des organisations de développement et de fabrication sous contrat pharmaceutique (CDMO) par Mordor Intelligence
La taille du marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) devrait s'étendre de 275,3 milliards USD en 2026 et 292,7 milliards USD en 2027 à 403,3 milliards USD d'ici 2032, enregistrant un CAGR de 6,62 % entre 2027 et 2032.
L'externalisation commerciale aux États-Unis et le développement de thérapies complexes élargissent les opportunités pour les fournisseurs qui combinent des actifs de production avec des services spécialisés. Les injectables stériles établissent un lien commercialement important entre le transfert de technologie, l'exécution de la fabrication et l'approbation des produits. Des combinaisons de services plus larges peuvent capter davantage de ce travail, tandis que la capacité de production limitée et l'application des réglementations sur les marchés de destination peuvent contraindre la conversion en approvisionnement fiable. Les engagements d'approvisionnement pluriannuels font du passage du transfert de technologie à la production approuvée un point où la disponibilité de capacité et la position sur le marché de destination déterminent la capacité d'un fournisseur à maintenir un programme.
Principaux enseignements du rapport
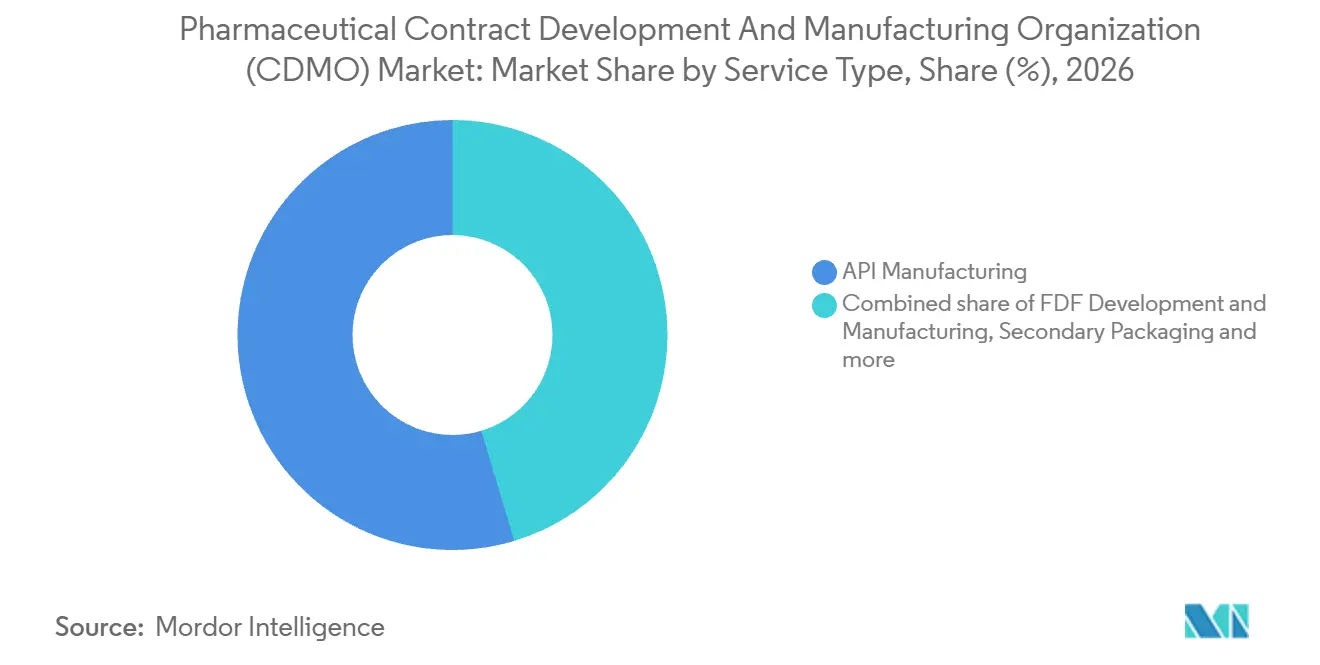
- Par type de service, la fabrication d'API a représenté une part de marché de 54,64 % des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) en 2026, tandis que le développement et la fabrication de FDF devrait enregistrer le CAGR le plus rapide de 7,45 % entre 2027 et 2032.
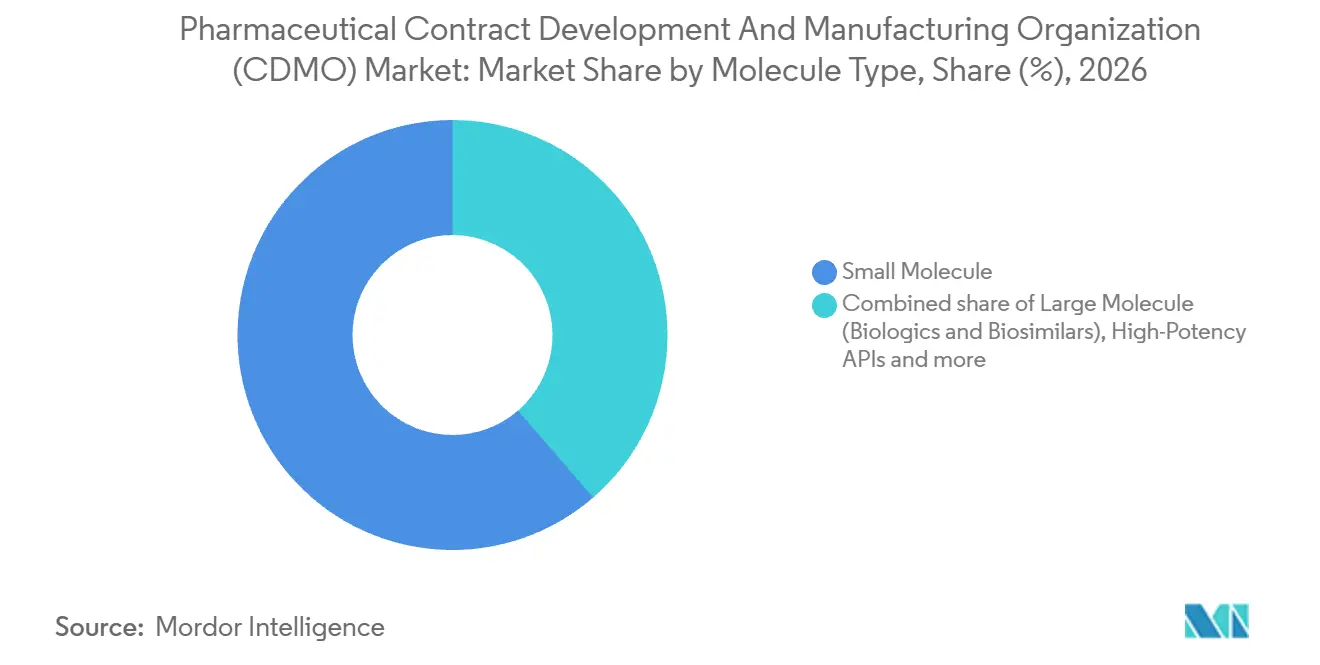
- Parmi les types de molécules, les petites molécules ont représenté une part de 61,35 % de la taille du marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) en 2026, et les API hautement puissants devraient connaître la croissance la plus rapide avec un CAGR de 8,35 % entre 2027 et 2032.
- Par forme galénique, les produits solides oraux ont dominé avec 39,2 % du chiffre d'affaires des CDMO en 2026, tandis que les injectables stériles devraient enregistrer le CAGR le plus rapide de 9,3 % entre 2027 et 2032.
- Dans les aires thérapeutiques, l'oncologie a représenté 32,24 % du chiffre d'affaires des CDMO en 2026, les maladies infectieuses et les vaccins devant enregistrer le CAGR le plus rapide de 8,4 % entre 2027 et 2032.
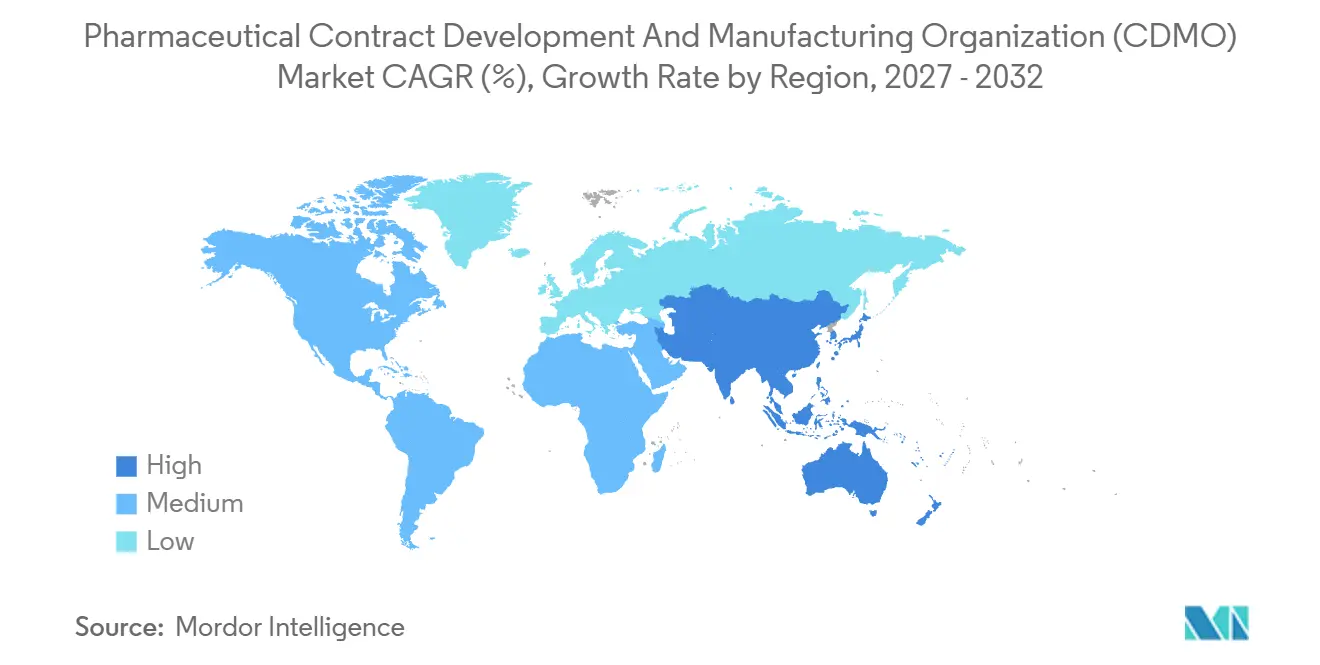
- Sur le plan géographique, l'Amérique du Nord a représenté 37,88 % du chiffre d'affaires des CDMO en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 7,6 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du volume d'externalisation par les grandes entreprises pharmaceutiques | +2.8% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Essor des pipelines de biologiques et de molécules complexes | +2.5% | Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Avantage en termes de coût et de rapidité de la fabrication dans les marchés émergents | +1% | Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Consolidation vers des CDMO intégrés de bout en bout | +1.3% | États-Unis et Chine | Court terme (≤ 2 ans) |
| Plateformes de développement de procédés rapides assistées par l'IA | +0.5% | Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Développement des capacités HPAPI pour les GLP-1 et les peptides | +0.8% | Chine et États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du volume d'externalisation par les grandes entreprises pharmaceutiques
Les grands commanditaires pharmaceutiques élargissent l'accès à la production commerciale grâce à des engagements de longue durée envers des réseaux de fabrication externes. En avril 2025, Regeneron a conclu un accord avec FUJIFILM Biotechnologies (anciennement FUJIFILM Diosynth Biotechnologies) pour la fabrication de produits médicamenteux en vrac pour ses médicaments biologiques commerciaux à Holly Springs, en Caroline du Nord, dans le cadre d'un accord de 10 ans.[1] Cet accord devait presque doubler la capacité de fabrication à grande échelle de Regeneron aux États-Unis. En février 2026, GSK a renouvelé un partenariat de fabrication de 5 ans avec Bora Pharmaceuticals, élargissant l'accès à plusieurs sites de Bora. GSK est le plus grand partenaire pharmaceutique de l'installation de Bora à Mississauga, où Bora assure une fabrication de bout en bout pour plus de 20 lignes de produits commerciaux. Ensemble, ces engagements montrent comment l'externalisation peut ancrer des charges de travail commerciales récurrentes, donnant aux CDMO une raison d'organiser leur capacité autour d'un approvisionnement soutenu en produits plutôt que de s'appuyer exclusivement sur des lots de développement.
Essor des pipelines de biologiques et de molécules complexes
La croissance du pipeline de thérapies complexes élargit la base de clients potentiels pour les services de développement spécialisés avant que les programmes n'atteignent la fabrication commerciale. Le pipeline mondial de thérapies cellulaires et géniques de l'ISCT/Citeline comprenait 383 essais cliniques actifs dans son édition 2026, contre 322 dans l'édition 2025. Les études de phase I et II représentaient 95 % de ce pipeline d'essais cliniques 2026. Cette concentration fait de la progression dans le développement clinique une condition centrale pour traduire la population d'essais plus importante en exigences d'approvisionnement commercial. Les commanditaires en phase de développement offrent l'opportunité de service la plus proche, car la composition des essais soutient le travail de développement clinique avant de soutenir les engagements envers des unités de fabrication commerciale.
Avantage en termes de coût et de rapidité de la fabrication dans les marchés émergents
Pour un commanditaire pharmaceutique s'approvisionnant en comprimés génériques à petites molécules, l'avantage potentiel d'un CDMO de marché émergent dépend du coût local du standard de production requis. Un fournisseur indien serait moins cher si des coûts locaux de main-d'œuvre et d'installation inférieurs réduisaient le coût d'une mission de fabrication par ailleurs équivalente. Toute économie devrait survivre aux obligations de validation et de libération sur le marché de destination de l'acheteur. Un avantage en termes de rapidité nécessiterait également que le fournisseur remplisse ces obligations plus tôt, sans traiter une spécification moins exigeante comme un service équivalent. Les missions génériques sensibles aux prix favoriseraient les fournisseurs capables de préserver leur avantage de coût local après avoir satisfait aux exigences de la destination.
Consolidation vers des CDMO intégrés de bout en bout
La combinaison de capacités complémentaires peut réduire les transferts organisationnels pour les commanditaires cherchant un soutien externe à plusieurs stades de développement et de fabrication. En septembre 2026, Kincell Bio et Cellipont Bioservices ont finalisé leur fusion pour former Kincellis Advanced Therapies, un CDMO américain couvrant le développement de thérapies cellulaires jusqu'à l'approvisionnement commercial.[2] La combinaison a réuni l'expertise en cellules immunitaires avec les capacités en cellules souches et autres modalités avancées. CordenPharma a finalisé son acquisition d'AmbioPharm en août 2026, renforçant une offre s'étendant de la substance médicamenteuse peptidique aux produits médicamenteux injectables stériles et solides oraux. Son annonce décrivait l'intégration des sites américains et chinois acquis comme planifiée au cours des mois suivants. Un programme de peptides ou de thérapie cellulaire peut rester au sein d'une seule organisation du développement à l'approvisionnement, la version de CordenPharma dépendant de l'intégration annoncée de ses sites acquis.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences réglementaires strictes dans plusieurs régions | -0.9% | Inde et États-Unis | Court terme (≤ 2 ans) |
| Risque lié au taux d'utilisation des capacités et aux délais de livraison | -0.7% | République populaire de Chine | Court terme (≤ 2 ans) |
| Investissements en capital élevés pour les unités stériles de biologiques | -0.4% | Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Pénurie de talents qualifiés en fabrication aseptique | -0.3% | Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires strictes dans plusieurs régions
Les lots pharmaceutiques à destination des États-Unis peuvent faire l'objet d'une rétention à l'importation après la fin de la fabrication. Le 12 février 2025, la FDA a ajouté le fabricant sous contrat indien Zenzi Pharmaceutical Industries Private Limited à l'alerte d'importation 66-79 pour tous les médicaments et produits médicamenteux de l'établissement répertorié. Zenzi est resté sur la liste rouge dans l'édition du 23 septembre 2026. L'alerte couvre les établissements étrangers refusant une inspection de la FDA ou une évaluation réglementaire à distance obligatoire, et les divisions de la FDA peuvent retenir les expéditions couvertes sans examen physique. La libération peut être envisagée après une évaluation au cas par cas des preuves lorsque des expéditions sont retenues. Les fabricants exportateurs avec une telle inscription font face à l'entrée aux États-Unis comme point où un lot par ailleurs terminé peut être bloqué, ajoutant un délai d'examen de libération après la production.
Risque lié au taux d'utilisation des capacités et aux délais de livraison
Les programmes de peptides en croissance peuvent nécessiter une capacité de fabrication supplémentaire à mesure qu'ils progressent. Medtide Inc., une organisation de recherche, développement et fabrication sous contrat de peptides, a signalé un taux d'utilisation élevé sur ses lignes de production au cours des 5 premiers mois de 2025. Ses lignes clés comprenaient des lignes de synthèse à haute capacité et des lignes de purification à grand diamètre, reliant la contrainte à des étapes de production spécifiques. Dans son prospectus de juin 2025, le fournisseur a averti qu'un taux d'utilisation excessivement élevé risquait de faire perdre des commandes potentielles, car les clients préféraient une capacité tampon suffisante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'échelle de fabrication rencontre l'approvisionnement oral en phase tardiveLa fabrication d'API a représenté une part de 54,64 % de la taille du marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) en 2026. Le site de Charles City, Iowa, de Cambrex Corporation fabrique des ingrédients pharmaceutiques actifs (API) et des intermédiaires, y compris des molécules hautement puissantes et des substances contrôlées. En octobre 2025, la société a annoncé un investissement prévu de 120 millions USD pour augmenter de 40 % la capacité de fabrication d'API à grande échelle du site, à près de 1 million de litres. En mars 2026, Cambrex a achevé les études d'ingénierie initiales pour la nouvelle usine d'API à grande échelle sur le site, une avancée vers l'investissement de 120 millions USD précédemment annoncé.
Le développement et la fabrication de formes galéniques finies (FDF) devrait être le segment de services à la croissance la plus rapide, avec un CAGR de 7,45 % entre 2027 et 2032. Ardena a finalisé son acquisition de l'installation de Catalent à Somerset, New Jersey, en février 2025, ajoutant des capacités de fabrication de médicaments oraux en phase tardive et à petite échelle commerciale. Une mission de forme galénique orientée patient plus récente relie directement la production externalisée à une introduction de produit planifiée. En août 2026, Cycle Pharmaceuticals a conclu un accord avec Forma Life Sciences pour la fabrication de comprimés à désintégration orale CAVHANZA (nilotinib) approuvés par la FDA à Irvine, en Californie, afin d'établir un approvisionnement commercial aux États-Unis avant l'introduction de Cycle. La préparation d'un approvisionnement spécifique au produit étend la mission FDF du développement d'une forme galénique à l'établissement d'une voie de fabrication commerciale pour une thérapie approuvée.

Par type de molécule :
étendue commerciale et spécialisation en haute puissanceLes petites molécules ont représenté une part de marché de 61,35 % des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) en 2026. Lonza Group a déclaré plus de 135 petites molécules commerciales dans son portefeuille Advanced Synthesis 2025, couvrant les API, les API hautement puissants, les formes galéniques et systèmes d'administration, et l'ingénierie des particules. Il a également signé un grand accord d'approvisionnement commercial pluriannuel en substance médicamenteuse à petites molécules en 2025.
Les API hautement puissants devraient être le segment de molécules à la croissance la plus rapide, avec un CAGR de 8,35 % entre 2027 et 2032. Aragen Life Sciences a commencé à exploiter sa plateforme de développement et de fabrication OneHP à haute puissance sur son campus de Nacharam à Hyderabad, en Inde, le 6 octobre 2026. La plateforme exploite une ligne de fabrication conçue pour une capacité annuelle d'API de 500 à 600 kilogrammes et prend en charge les composés hautement puissants, y compris les molécules cytotoxiques. Elle relie la découverte à l'échelle milligramme avec le développement de procédés et la fabrication multi-kilogramme dans le cadre des bonnes pratiques de fabrication actuelles (BPFa). Le maintien de ces étapes sur un même campus fait du développement précoce des procédés une partie de la relation de fabrication avant qu'un composé puissant n'atteigne des exigences de lots plus importants.
Par forme galénique :
des unités orales dédiées accompagnent l'expansion stérileLes produits solides oraux ont constitué le plus grand segment de forme galénique, représentant 39,2 % du chiffre d'affaires des CDMO en 2026. En août 2025, Piramal Pharma Solutions, filiale de Piramal Pharma Ltd., a ouvert une unité dédiée aux formes solides orales à Sellersville, en Pennsylvanie, pour NewAmsterdam Pharma. Un espace existant reconfiguré abritait une unité conçue pour la production de comprimés multicouches, avec des capacités de granulation, compression, mise en comprimés et enrobage. Elle était destinée à fournir une capacité commerciale pour la combinaison à dose fixe expérimentale de NewAmsterdam, la livraison aux patients étant conditionnelle à l'approbation. L'unité multicouche dédiée de Piramal lie la mission de fabrication à la configuration de comprimés définie de NewAmsterdam, étendant la proposition de service au-delà de l'accès à des équipements polyvalents.
Les injectables stériles devraient être le segment de forme galénique à la croissance la plus rapide, avec un CAGR de 9,3 % entre 2027 et 2032. En septembre 2026, CordenPharma a projeté une capacité allant jusqu'à 500 millions d'unités injectables par an à Caponago, en Italie, au service de programmes allant des projets en phase précoce à la production commerciale à grande échelle. CordenPharma présente sa capacité planifiée à Caponago comme servant des programmes injectables des projets en phase précoce à la production commerciale à grande échelle, de sorte qu'un programme pourrait évoluer au sein d'un seul fournisseur à mesure que les volumes augmentent. Les topiques et les transdermiques ont un rôle de transfert commercial, illustré par l'accord d'octobre 2026 de MedPharm avec une grande entreprise pharmaceutique mondiale non nommée pour un produit topique spécialisé à Durham, en Caroline du Nord. Les formes nouvelles et spécialisées créent des missions de développement de formulations, illustrées par la collaboration de mars 2026 d'InnoCore avec une entreprise pharmaceutique américaine non nommée sur un injectable à action prolongée à petite molécule pour la dépression.
Par aire thérapeutique :
l'échelle en oncologie dépend de capacités dédiéesL'oncologie était le plus grand segment d'aire thérapeutique, représentant 32,24 % du chiffre d'affaires des CDMO en 2026. Lupin Manufacturing Solutions, filiale en propriété exclusive de Lupin Limited, a mis en service un bloc CDMO d'API oncologique dédié à Vizag, en Inde, en novembre 2025.[3] L'unité à haute confinement était conçue pour soutenir les programmes oncologiques de la recherche préclinique à la fabrication commerciale, avec une plage de lots de 1 à 35 kilogrammes. À la mise en service, l'unité disposait de 20 réacteurs et de plus de 20 isolateurs, avec des systèmes de confinement conçus pour des niveaux d'exposition de ≤0,05 µg/m³. Des tailles de lots de 1 à 35 kilogrammes dans une unité construite pour contenir la production d'API hautement puissants conviennent aux programmes qui passent des lots précliniques aux lots commerciaux.
Les maladies infectieuses et les vaccins devraient être le segment d'aire thérapeutique à la croissance la plus rapide, avec un CAGR de 8,4 % entre 2027 et 2032. En mars 2026, SK bioscience a contracté IDT Biologika pour le développement et la fabrication de produits médicamenteux pour le vaccin existant contre le virus Ebola Zaïre de MSD avec un procédé mis à jour. SK bioscience produira la substance médicamenteuse, et le procédé mis à jour, développé avec MSD et Hilleman Laboratories, vise à augmenter le rendement de fabrication et à améliorer la thermostabilité. AGC Biologics avait séparément accepté en juillet 2025 de fournir la substance médicamenteuse depuis Heidelberg, en Allemagne, pour les études de phase II du vaccin bioconjugué tétravalent expérimental contre Shigella de Valneva. Les missions de vaccins dans ce groupe vont de la réingénierie du processus d'approvisionnement d'un produit existant à la fourniture de matériel candidat clinique.
Analyse géographique
Marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) en Amérique du Nord
L'Amérique du Nord a représenté une part de 37,88 % de la taille du marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) en 2026. Le site de Holly Springs de FUJIFILM Biotechnologies en Caroline du Nord, aux États-Unis, a lancé la production BPFa en 2025 avec 8 bioréacteurs de 20 000 litres chacun. L'une des plus grandes installations de culture cellulaire de bout en bout d'Amérique du Nord, elle offre aux commanditaires une option de fabrication externe liée à des actifs de production substantiels dans la région.
Marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 7,6 % entre 2027 et 2032. La capacité installée d'Aragen en petites molécules à Hyderabad et Visakhapatnam en Inde s'élevait à 364 000 litres au 31 mars 2026. En juillet 2026, AGC Biologics, filiale d'AGC Inc., a conclu un accord à long terme pour fournir une fabrication commerciale à Yokohama, au Japon, pour plusieurs produits d'un client biopharmaceutique mondial non nommé. Au moment de l'annonce, le site était en cours de développement, avec des services conformes aux BPF prévus pour 2027. L'accord japonais illustre une voie d'expansion dans laquelle le lancement futur d'un service est soutenu par un engagement client, plutôt que par la seule construction de capacité.
Au sein de l'Europe, les directives BPF de l'UE exigent un contrat écrit entre le donneur d'ordre et le preneur d'ordre pour les activités pharmaceutiques externalisées. Aenova assure le développement, la fabrication et le conditionnement de produits médicamenteux sur des sites en Allemagne, en Suisse, en Italie, en Irlande et en Roumanie. Au Moyen-Orient et en Afrique, SEDICO d'Égypte et Sandoz Global ont convenu en mars 2025 d'un transfert de technologie pour la fabrication locale de 5 produits oncologiques essentiels. Porton Advanced Solutions et EVA Pharma ont signé un protocole d'accord en juin 2025 pour développer des capacités de fabrication de CAR-T, avec des pôles prévus en Égypte et en Arabie Saoudite. En Amérique du Sud, la certification par Anvisa en août 2025 de l'installation stérile d'Akums à Haridwar, en Inde, a autorisé la fabrication et l'exportation vers le Brésil, ouvrant une voie par le biais d'une production étrangère qualifiée.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées par les approbations, les contrôles de qualité et les changements de politique annoncés affectant les fabricants pharmaceutiques sous contrat. La perspective est celle d'un CDMO exploitant un réseau affilié d'unités équivalentes fabriquant les mêmes médicaments sous une seule unité de qualité et un système de qualité pharmaceutique unifié tout en servant des commanditaires pharmaceutiques. Le cadre de la FDA pour les produits pharmaceutiques finis donne aux unités de contrôle de la qualité l'autorité d'approbation ou de rejet sur les composants, les matériaux d'emballage, l'étiquetage et les médicaments. L'avis de fabrication sous contrat de l'Administration nationale des produits médicaux (NMPA) de Chine maintient distinctes les obligations du titulaire d'autorisation de mise sur le marché (MAH) et du fabricant, faisant de l'allocation de la surveillance une autre partie de la tâche de conformité.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | FDA | Autorités compétentes des États fédéraux | NMPA et régulateurs provinciaux des médicaments | Anvisa |
| Instruments clés ou orientation | 21 CFR Parties 210 et 211 ; proposition d'enregistrement de fabrication distribuée de juillet 2026 | Autorisation de fabrication et cadre d'inspection BPF ; projet de guidance européenne sur la documentation, les systèmes informatisés et l'IA | Annonce n° 134 de 2025, en vigueur le 30 décembre 2025, pour la fabrication sous contrat de médicaments commercialisés ; les demandes acceptées antérieurement conservent les exigences d'origine | RDC 658/2022, modifiée par RDC 972/2025 |
| Effet commercial | Les établissements étrangers couverts doivent enregistrer et répertorier les médicaments à destination des États-Unis même lorsqu'ils sont ultérieurement traités dans un autre établissement étranger | Une autorisation de fabrication est requise ; les inspections BPF sont généralement menées par l'autorité compétente de l'État concerné | Évaluer les MAH, le risque produit, le transfert technique et la faisabilité des lignes partagées avant d'accepter des travaux ; l'application provinciale peut restreindre les activités après que les délais de remédiation fixés par le régulateur sont dépassés | Maintenir un système BPF et de gestion des risques qualité documenté, surveillé et doté de ressources ; des alternatives fondées sur le risque techniquement justifiées et adéquates peuvent remplacer le contrôle d'emballage en ligne |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Durcissement | Pas de changement |
| Source: Mordor Intelligence | ||||
La proposition de la FDA du 13 juillet 2026 simplifierait l'enregistrement pour ce réseau affilié, excluant les fabricants sous contrat non affiliés engagés séparément, mais restait à l'état de proposition le 20 octobre 2026 après la clôture des commentaires le 11 septembre 2026. Les projets de BPF de la Commission européenne sur la documentation, les systèmes informatisés et l'IA (consultation de juillet à octobre 2025) n'étaient pas adoptés le 20 octobre 2026 sans dates de mise en œuvre, suggérant une validation plus lourde parallèlement à l'autorisation au niveau des États et à l'inspection BPF en Allemagne. Le calendrier d'application de la Chine prévoit généralement un an à compter du 30 décembre 2025 pour la remédiation, avec des raisons et des délais d'achèvement requis pour les éléments plus longs et des conséquences lorsque les délais fixés par le régulateur sont dépassés. Les obligations du système qualité du Brésil en vertu de la RDC 658/2022 se poursuivent, et la flexibilité conditionnelle d'emballage fondée sur le risque est entrée en vigueur le 23 avril 2025, soutenant la continuité car l'annonce de la révision des BPF stériles d'Anvisa de septembre 2026 ne fixe ni texte révisé ni date d'entrée en vigueur.
Étapes de la chaîne de valeur
La capture de valeur diffère selon la production de substance médicamenteuse, la fabrication stérile de forme galénique finie et les services d'emballage et d'approvisionnement clinique. Cambrex Corporation fournit des services de développement, de fabrication, d'analyse et de soutien aux demandes de nouveau médicament expérimental pour les substances médicamenteuses à des clients pharmaceutiques. Thermo Fisher Scientific Inc. (Patheon) développe et fabrique commercialement des produits liquides stériles et lyophilisés à Swindon, au Royaume-Uni. À travers ces étapes, le service acheté passe du développement d'ingrédients à l'exécution de la forme galénique finie et à la préparation de l'approvisionnement pour les essais.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Développement et fabrication de substance médicamenteuse | CDMO de substance médicamenteuse tels que Cambrex Corporation | Honoraires de service de développement, d'analyse et de fabrication | Alignement de la préparation du procédé avec l'échelle de fabrication | Lier les jalons de transfert de procédé aux campagnes de production |
| Fabrication stérile de forme galénique finie | CDMO de produits stériles tels que Thermo Fisher Scientific Inc. (Patheon) à Swindon | Honoraires de service de développement et de remplissage-finition | Transfert du développement du produit à la production stérile commerciale | Maintenir le développement et l'exécution de la fabrication étroitement intégrés |
| Emballage secondaire et approvisionnement clinique | Conditionneurs commerciaux tels que PCI Pharma Services ; fournisseurs d'approvisionnement clinique tels que Thermo Fisher Scientific Inc. (Patheon) | Honoraires de service d'emballage, d'assemblage, d'étiquetage et de distribution | Alignement des configurations d'emballage avec les besoins de distribution clinique | Coordonner les spécifications d'emballage avec les libérations d'approvisionnement pour les essais |
| Source: Mordor Intelligence | ||||
Les services d'approvisionnement clinique de Patheon relient la fabrication de médicaments à l'emballage, à l'étiquetage et à la distribution pour les commanditaires de biotechnologie et de biopharmacie. La combinaison de ces missions peut réduire le travail de transfert entre un lot fabriqué et les fournitures d'essai prêtes à la distribution, étendant l'opportunité de rémunération du prestataire à l'emballage, à l'étiquetage et à la distribution. La responsabilité d'exécution s'élargit avec la capture de rémunération, car le prestataire prend en charge les livrables d'emballage et de distribution en plus du lot clinique.
Paysage concurrentiel
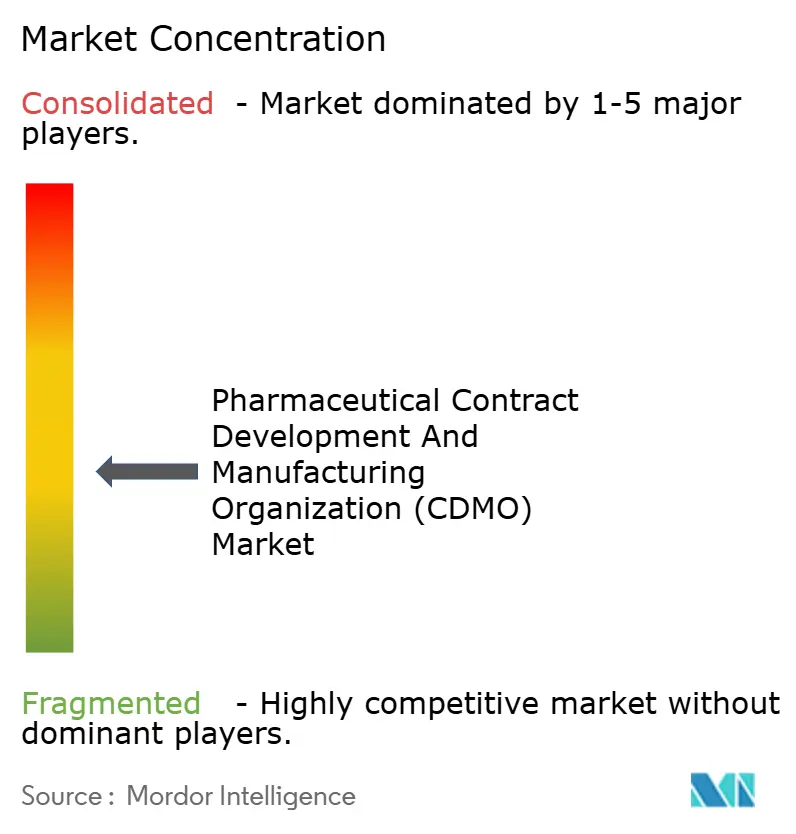
Le secteur est modérément fragmenté entre de vastes réseaux et des fabricants spécialisés, notamment les services de produits médicamenteux oraux et de séchage par atomisation de Catalent Inc. En juillet 2025, Catalent a achevé une mise à niveau du séchage par atomisation à Boston qui a ajouté la fabrication de dispersions solides amorphes par séchage par atomisation pour l'approvisionnement clinique en phase tardive jusqu'à la commercialisation. Recipharm AB assure le développement de produits et la fabrication pilote à l'échelle BPF en Allemagne, tandis que Jubilant Pharmova Ltd. est en concurrence grâce à son activité CDMO d'injectables stériles. Thermo Fisher Scientific Inc. (Patheon) offre des services CDMO de bout en bout pour les petites et grandes molécules à travers les stades de développement des médicaments. Boehringer Ingelheim Group a fabriqué des biopharmaceutiques pour des clients industriels mondiaux tiers et ses propres produits via la division BioXcellence de Human Pharma en 2025, faisant des fabricants de médicaments intégrés une partie de la base de fournisseurs concurrents.
Boehringer Ingelheim Biopharmaceuticals (Chine) exploite un CDMO de biologiques à Shanghai Zhangjiang au service des innovateurs mondiaux et chinois. Le 23 septembre 2026, Boehringer Ingelheim (Chine) Investment, détenu en totalité par Boehringer Ingelheim Auslandsbeteiligungs GmbH, a accepté de vendre 100 % de cette filiale à Shanghai RAAS, sous réserve de l'approbation antitrust étrangère, avec une clôture prévue avant le 31 décembre 2027. Le vendeur a indiqué que l'ajustement stratégique de sa société mère en Grande Chine avait motivé un focus planifié sur d'autres activités en Chine, tandis que Shanghai RAAS a indiqué que l'acquisition internaliserait sa collaboration externalisée existante avec la cible. Une utilisation captive pourrait suivre après la clôture si les médicaments innovants de l'acheteur réussissent leur développement clinique et se commercialisent, la condition que Shanghai RAAS a donnée pour placer ses propres produits sur la capacité du site.
L'orientation concurrentielle dans la fabrication stérile repose sur le passage des lots de transfert de technologie à la fabrication commerciale après l'approbation du produit. En octobre 2025, Jubilant Pharmova avait lancé sa troisième ligne de remplissage-finition stérile à Spokane, Washington, avec un investissement de 132 millions USD. À ce stade, elle exécutait des programmes de transfert pour 5 à 6 produits dans plusieurs tailles de flacons, et son premier lot avait initié la génération de revenus à partir des programmes de transfert de technologie. Dans sa mise à jour d'octobre 2025, la société prévoyait une production commerciale de lots à partir de l'exercice 2027 après les approbations de produits par la FDA. Pour les challengers, remporter des travaux de transfert peut constituer une voie d'entrée, mais les revenus de fabrication commerciale dépendent du parcours d'approbation du produit ainsi que des équipements installés.
Leaders du secteur des organisations de développement et de fabrication sous contrat pharmaceutique (CDMO)
-
Catalent Inc.
-
Recipharm AB
-
Jubilant Pharmova Ltd.
-
Thermo Fisher Scientific Inc. (Patheon)
-
Boehringer Ingelheim Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) Entreprises couvertes dans ce rapport
- Thermo Fisher Scientific Inc. (Patheon)
- Lonza Group
- Catalent Inc.
- Samsung Biologics Co. Ltd.
- WuXi AppTec Inc.
- Recipharm AB
- Jubilant Pharmova Ltd.
- Boehringer Ingelheim Group
- Pfizer CentreOne
- Aenova Holding GmbH
- Fujifilm Biotechnologies
- Simtra BioPharma Solutions
- Corden Pharma GmbH
- AbbVie Contract Manufacturing
- Cambrex Corporation
- Syneos Health Inc.
- IQVIA Holdings Inc.
- Fortrea
- PAREXEL International Corporation
- ICON PLC
- Charles River Laboratories International Inc.
- Eurofins Scientific SE
- SGS Life Science Services SA
- CMIC Holdings Co. Ltd
- Novotech Pty Ltd
- Hangzhou Tigermed Consulting Co. Ltd
- Samsung Bioepis Co. Ltd
- Labtec GmbH (AdhexPharma S.A.S.)
- Tapemark
- Famar SA
Principales opportunités pour les acteurs du marché
Les opportunités pour les fournisseurs dépendent de si l'acheteur a besoin d'un opérateur d'installation, d'un procédé de fabrication amélioré ou d'une capacité productive supplémentaire. Le mandat de BRIC-THSTI à Faridabad en Inde exige une expérience prouvée en CAR-T et oblige le partenaire à acquérir et qualifier des équipements supplémentaires. Le soutien prévu de l'UE cible les médicaments essentiels éligibles présentant une vulnérabilité d'approvisionnement démontrée et un approvisionnement viable à long terme vers le marché de l'Union. La distinction commerciale est entre remporter une mission de fabrication et financer les capacités nécessaires pour poursuivre les travaux ultérieurs avec les clients.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Exploitation conjointe de capacités de fabrication de CAR-T et de vecteurs lentiviraux | Appel à manifestation d'intérêt du 9 octobre 2026 ; soumissions attendues avant le 10 novembre 2026 | BRIC-THSTI, Faridabad, Inde | Proposer une équipe d'exploitation de fabrication et un plan d'acquisition et de qualification d'équipements | Écosystème de thérapie cellulaire de grade commercial validé, historique de production de CAR-T approuvé par la CDSCO, et au moins 3 ans d'expérience en fabrication de CAR-T BPFa | Opérateurs indiens qualifiés en fabrication de CAR-T |
| Développement de procédés de fabrication de médicaments durables | Concours Innovate UK ouvert le 5 octobre 2026 ; candidatures attendues avant le 2 décembre 2026 | Entreprises britanniques de fabrication de médicaments et projets collaboratifs | Construire un projet axé sur la durabilité avec une PME enregistrée au Royaume-Uni sollicitant un financement | Sélection compétitive ; exécution au Royaume-Uni et exploitation prévue au Royaume-Uni ; démarrer au niveau de maturité technologique 6 ou supérieur et progresser d'au moins 2 niveaux | CDMO britanniques tels qu'OXB dans des consortiums éligibles |
| Capacité supplémentaire de fabrication de médicaments essentiels et d'API dans l'UE | Programme de travail du 19 octobre 2026 indiquant un appel prévu au T4 2026 | Entreprises de l'UE fabriquant des médicaments essentiels répertoriés par l'Union ou leurs substances actives | Proposer la création nette de capacité, l'expansion ou la modernisation plutôt que la relocalisation au sein de l'Union | Produits répertoriés par l'Union, vulnérabilité d'approvisionnement démontrée, approvisionnement viable à long terme vers l'Union, et sélection compétitive | Recipharm AB et Aenova Holding GmbH pour les projets UE éligibles |
| Source: Mordor Intelligence | |||||
Faridabad est la seule de ces opportunités qui procure un opérateur pour une installation existante. Le concours britannique et l'appel prévu de l'UE financent plutôt des projets que les candidats doivent concevoir et remporter par sélection compétitive. L'historique documenté de production de CAR-T d'un opérateur et son plan de qualification des équipements déterminent si son offre répond aux exigences d'exécution de l'installation de Faridabad.
Développements industriels récents dans Marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO)
- Oct 2026 : Aragen Life Sciences a commencé à exploiter sa plateforme de développement et de fabrication OneHP à haute puissance sur son campus de Nacharam à Hyderabad, en Inde.
- Sep 2026 : ESTEVE CDMO a approuvé une expansion supplémentaire de 17,5 millions USD des capacités d'API à petites molécules et de confinement à Morton Grove, Illinois.
- Sep 2026 : Hovione a ouvert 89 Twin Rivers, une installation de 31 000 pieds carrés à East Windsor, New Jersey, élargissant la capacité de séchage par atomisation aux États-Unis pour les dispersions solides amorphes par séchage par atomisation.
Marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) mesure les dépenses mondiales annuelles en services de développement pharmaceutique externalisé, de fabrication et d'emballage secondaire réalisés par des CDMO pour des commanditaires pharmaceutiques et biotechnologiques. Il couvre les travaux contractés portant sur les ingrédients pharmaceutiques actifs et les formes galéniques finies.
Exclusions du périmètre : Le développement et la fabrication pharmaceutiques ou biotechnologiques en interne, les ventes de produits pharmaceutiques finis et de vaccins, les intrants et matériaux de fabrication pharmaceutique vendus séparément, ainsi que les équipements de fabrication et la construction d'installations vendus séparément sont exclus.
Aperçu de la segmentation
- Par type de service
- Fabrication d'IPA
- Petite molécule
- Grande molécule
- Haute potence (HPAPI)
- Développement et fabrication de FGF
- Dose solide
- Dose liquide
- Dose injectable
- Emballage secondaire
- Fabrication d'IPA
- Par type de molécule
- Petite molécule
- Grande molécule (biologiques et biosimilaires)
- IPA hautement actifs
- Par forme galénique
- Oral solide
- Injectables stériles
- Topiques et transdermiques
- Spécialités/Nouvelles formes (ex. : comprimés orodispersibles, longue durée d'action)
- Par domaine thérapeutique
- Oncologie
- Métabolique et endocrinien
- Cardiovasculaire
- Système nerveux central et psychiatrie
- Maladies infectieuses et vaccins
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie Saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des références publiques telles que le rapport de situation de l'Organisation mondiale de la Santé sur la production pharmaceutique et le transfert de technologie, son analyse mondiale de la fabrication et de l'approvisionnement en vaccins, et sa stratégie de fabrication de produits de santé au Kenya fournissent un contexte sur les capacités de production régionales, l'expansion des capacités et le transfert de technologie. Les directives de l'Agence européenne des médicaments sur les activités externalisées et l'ICH Q7 expliquent les responsabilités contractuelles et les contrôles pour les travaux d'API externalisés. La façon dont ces sources décrivent les étapes de fabrication, les obligations externalisées et la capacité régionale est utilisée pour interpréter les limites du marché et sélectionner les indicateurs, plutôt que de les traiter comme des estimations directes du chiffre d'affaires total des contrats CDMO.
Les entreprises qui divulguent le chiffre d'affaires CDMO, la composition des services, les investissements dans les installations, les engagements clients, les lancements de sites ou les changements de capacité sont vérifiées à travers les rapports annuels, les dépôts réglementaires, les présentations aux investisseurs et la presse sectorielle et financière réputée. Les analystes comparent ces divulgations avec les informations publiques de fabrication et réglementaires et examinent les différences dans les périodes de reporting ou les définitions commerciales avant de les utiliser comme corroboration. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens et des questionnaires structurés seraient adressés aux dirigeants de CDMO, aux responsables commerciaux et de sites, et aux responsables des achats, des opérations techniques et de la chaîne d'approvisionnement côté commanditaire dans les régions APAC, EMEA et Amériques. Les répondants examineraient les interprétations des sources secondaires sur le périmètre externalisé, la demande par ligne de service, la capacité régionale et les moteurs des prévisions, tandis que les questions cibleraient les lacunes dans la structure des contrats, l'utilisation, la tarification et la conversion du pipeline. Les analystes compareraient les réponses avec les divulgations des entreprises et les signaux réglementaires ou de capacité, enregistreraient les différences non résolues et chercheraient des clarifications de suivi lorsqu'une donnée importante reste incohérente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 20 % | APAC : 40 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 27 % |
| Acteurs plus petits : 25 % | Managers : 42 % | Amériques : 33 % |
Dimensionnement du marché et prévisions
Le modèle estime le chiffre d'affaires annuel mondial des contrats et services CDMO en USD, comptant une mission intégrée de bout en bout une seule fois et la classifiant par service, molécule, forme galénique, aire thérapeutique et géographie. Une estimation descendante commence par l'activité de développement et de production externe des commanditaires pharmaceutiques et la part gérée par des prestataires spécialisés, puis teste le total résultant par rapport aux agrégations sélectives de chiffre d'affaires des fournisseurs et aux estimations de chiffre d'affaires de service échantillonnées. Les indicateurs pertinents comprennent les engagements d'externalisation des commanditaires, l'activité du pipeline clinique comme signal avancé pour les travaux de développement, le chiffre d'affaires et la composition des services CDMO divulgués, les changements annoncés de capacité et d'utilisation des sites, et l'activité de fabrication et réglementaire régionale. Chacun indique la demande, le calendrier de conversion, l'offre des prestataires ou la disponibilité géographique plutôt que la valeur marchande en lui-même. Les parts de segment sont construites à partir de la composition des services des fournisseurs rapportée, des capacités contractuelles et des sites, des profils de programmes des commanditaires et des empreintes régionales, avec des classifications appliquées de manière cohérente afin que le même chiffre d'affaires contractuel ne soit pas ajouté deux fois. L'analyse de scénarios porte ces indicateurs dans les prévisions 2027-2032 par service, molécule, forme galénique, aire thérapeutique et région, tandis que les répondants côté commanditaire et côté CDMO peuvent vérifier les hypothèses derrière chaque donnée et le calendrier de conversion du pipeline. Lorsque les agrégations de fournisseurs ou les vérifications prix-volume échantillonnées manquent de couverture, les analystes conservent leur plage observée comme contre-vérification et la rapprochent avec le chiffre d'affaires divulgué et les preuves de demande au niveau du marché avant de fixer l'estimation.
Cycle de validation des données et de mise à jour
Les analystes triangulent le total modélisé et les vues par segment par rapport aux dépôts des fournisseurs, aux annonces d'externalisation des commanditaires, aux signaux réglementaires et de capacité, et aux indicateurs de production pertinents. Ils examinent les anomalies telles que les changements de part brusques, les unités incohérentes, les chiffres d'affaires de bout en bout en double et les différences entre le chiffre d'affaires reconnu et la capacité annoncée, puis documentent et résolvent les écarts par une deuxième révision d'analyste avant la validation finale. Un suivi avec les types de répondants pertinents est déclenché lorsqu'une donnée importante entre en conflit avec de nouveaux dépôts, des changements de site ou un autre signal indépendant. Le modèle est actualisé annuellement, révisé entre les cycles après des événements importants, et fait l'objet d'une nouvelle révision avant livraison.
Estimation du marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) mesure les dépenses mondiales annuelles en services de développement pharmaceutique externalisé, de fabrication et d'emballage secondaire réalisés par des CDMO pour des commanditaires pharmaceutiques et biotechnologiques.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle estime le chiffre d'affaires annuel mondial des contrats et services CDMO en USD, comptant une mission intégrée de bout en bout une seule fois et la classifiant par service, molécule, forme galénique, aire thérapeutique et géographie.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 292,7 milliards USD (2027) | |
| Cabinet de conseil mondial A | 166 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 43,3 % à la valeur 2027 de ce rapport de 292,7 milliards USD, 2 ans plus tard. Sa base publiée de 2025 est antérieure à l'année de comparaison 2027 du rapport et n'inclut pas les années de croissance du marché intermédiaires. |
| Cabinet de conseil mondial B | 173,7 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 40,7 % à la valeur 2027 de ce rapport de 292,7 milliards USD, 2 ans plus tard. Sa base publiée de 2025 est antérieure à l'année de comparaison 2027 du rapport. Ses services réglementaires et techniques connexes supplémentaires élargirait la couverture, de sorte que cette différence de périmètre ne justifie pas sa valeur inférieure. |
Les analystes de Mordor Intelligence triangulent le total modélisé et les vues par segment par rapport aux dépôts des fournisseurs, aux annonces d'externalisation des commanditaires, aux signaux réglementaires et de capacité, et aux indicateurs de production pertinents.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des Organisations de Développement et de Fabrication sous Contrat Pharmaceutique (CDMO) et ses perspectives de croissance ?
La taille est projetée à 292,7 milliards USD en 2027 et 403,3 milliards USD d'ici 2032, enregistrant un CAGR de 6,62 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de fabrication pharmaceutique externalisée ?
L'externalisation commerciale à long terme et le développement de thérapies complexes soutiennent la demande. GSK a renouvelé son partenariat de fabrication de 5 ans avec Bora Pharmaceuticals en février 2026.
Quel segment de service est en tête de la fabrication pharmaceutique sous contrat ?
La fabrication d'API a dominé avec 54,64 % du chiffre d'affaires des CDMO pharmaceutiques en 2026. Le développement et la fabrication de FDF affiche le CAGR prévisionnel le plus rapide de 7,45 % entre 2027 et 2032.
Quelles entreprises sont en concurrence dans les services de développement et de fabrication pharmaceutiques ?
Les principaux prestataires comprennent Catalent Inc., Recipharm AB, Jubilant Pharmova Ltd., Thermo Fisher Scientific Inc. (Patheon) et Boehringer Ingelheim Group.
Qu'est-ce qui peut contraindre l'exécution dans la fabrication pharmaceutique externalisée ?
La rétention à l'importation aux États-Unis et la capacité de production limitée peuvent contraindre l'approvisionnement externalisé. L'établissement indien de Zenzi est resté sur l'alerte d'importation 66-79 de la FDA pour refus d'inspection en septembre 2026.
Quelles régions sont en tête de la fabrication pharmaceutique sous contrat ?
L'Amérique du Nord a dominé avec 37,88 % du chiffre d'affaires des CDMO pharmaceutiques en 2026. L'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide de 7,6 % entre 2027 et 2032.