
Taille et Part du Marché des Billes Magnétiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.85 Milliards de dollars |
| Taille du Marché (2031) | 4.30 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Billes Magnétiques par Mordor Intelligence
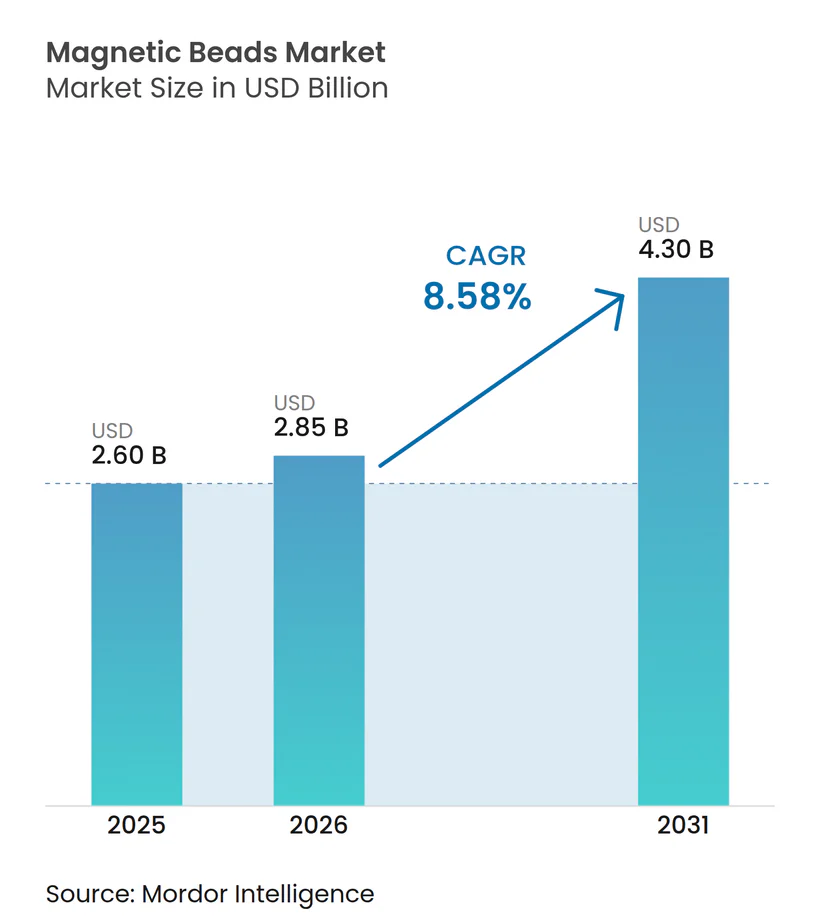
La taille du marché des billes magnétiques devrait s'étendre de 2,60 milliards USD en 2025 et 2,85 milliards USD en 2026 à 4,30 milliards USD d'ici 2031, enregistrant un CAGR de 8,58 % entre 2026 et 2031.
Le marché des billes magnétiques est soutenu par l'utilisation plus large de l'extraction automatisée d'acides nucléiques dans les diagnostics cliniques et les laboratoires de sciences de la vie. La fabrication de thérapies cellulaires et géniques génère également une demande récurrente, car la séparation cellulaire magnétique est utilisée dans des workflows validés de préparation des lymphocytes T. Les offres groupées d'instruments et de réactifs peuvent rendre difficile le remplacement des chimies de billes établies, en particulier lorsque les laboratoires exigent des protocoles documentés et des enregistrements électroniques traçables. L'Amérique du Nord est restée le principal contributeur régional en 2025, tandis que l'Asie-Pacifique devrait enregistrer la croissance régionale la plus forte. Le marché des billes magnétiques est également confronté à des pressions en matière de qualité, d'approvisionnement et de coûts qui influenceront les décisions d'achat dans le bioprocédé à grande échelle.
Principaux Enseignements du Rapport
- Par application, le diagnostic in vitro a dominé avec une part de revenus de 43,35 % en 2025, et la séparation cellulaire et la thérapie devraient progresser à un CAGR de 9,89 % jusqu'en 2031.
- Par matériau de noyau magnétique, l'oxyde de fer (Fe₃O₄ / Magnétite) a capté 93,28 % de la part du marché des billes magnétiques en 2025, tandis que la ferrite de nickel devrait croître à un CAGR de 9,38 % jusqu'en 2031.
- Par chimie de surface, les billes enrobées de silice représentaient 30,62 % de la taille du marché des billes magnétiques en 2025, et les billes fonctionnalisées carboxyle se développent à un CAGR de 10,01 % sur le même horizon.
- Par taille de particule, la plage 100 nm–1 µm représentait 44,95 % des revenus de 2025, et les billes <100 nm (nanobilles) devraient afficher un CAGR de 9,77 % jusqu'en 2031 sur le marché des billes magnétiques.
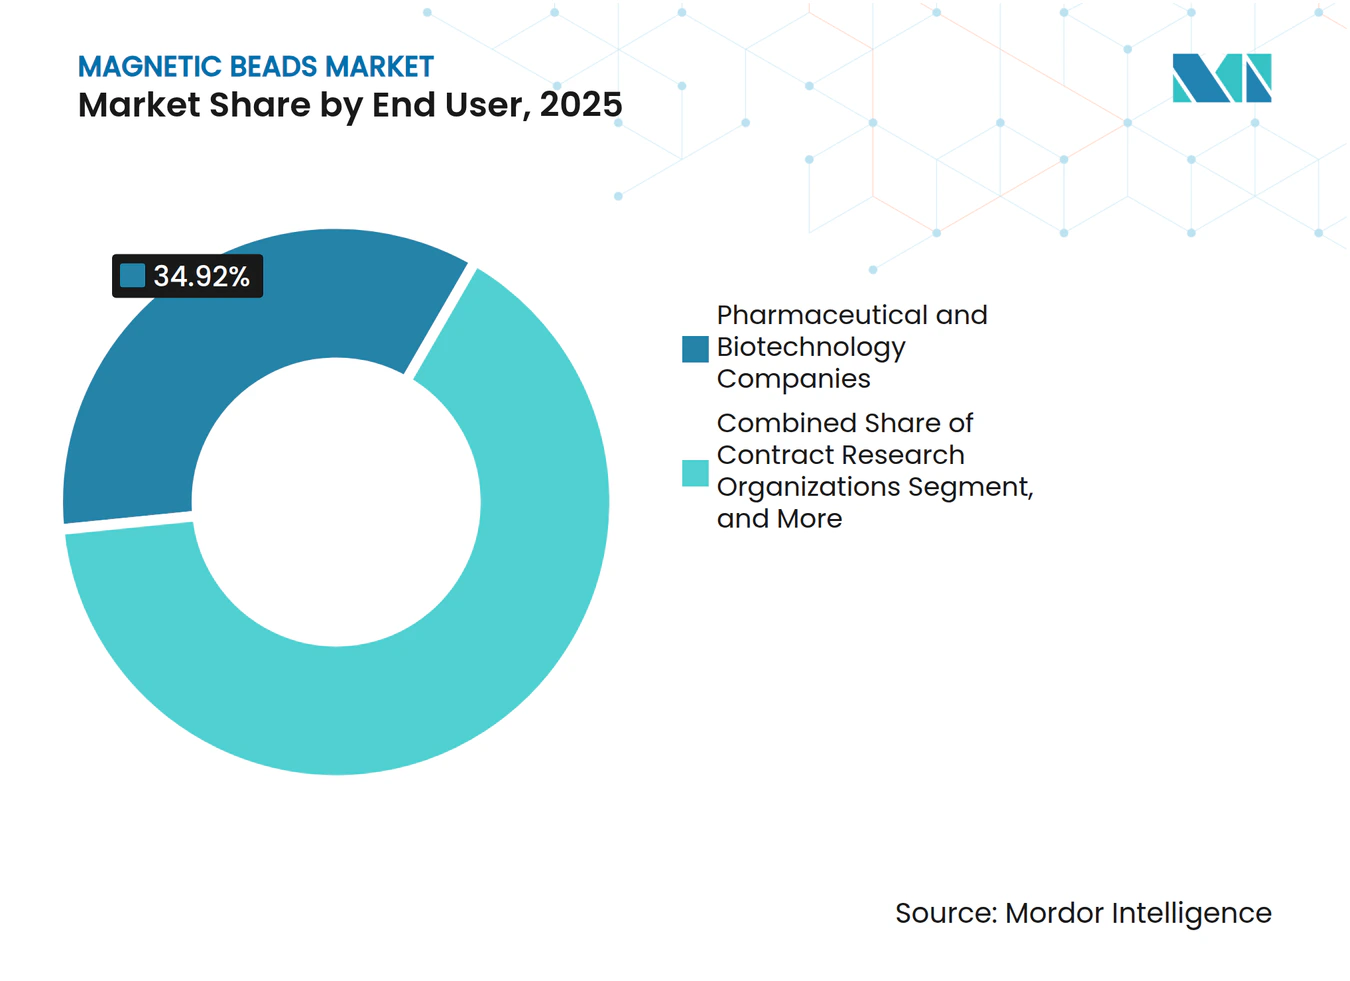
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques détenaient 34,92 % des ventes du marché des billes magnétiques en 2025, et les organisations de recherche sous contrat affichent un CAGR de 9,32 % jusqu'en 2031.
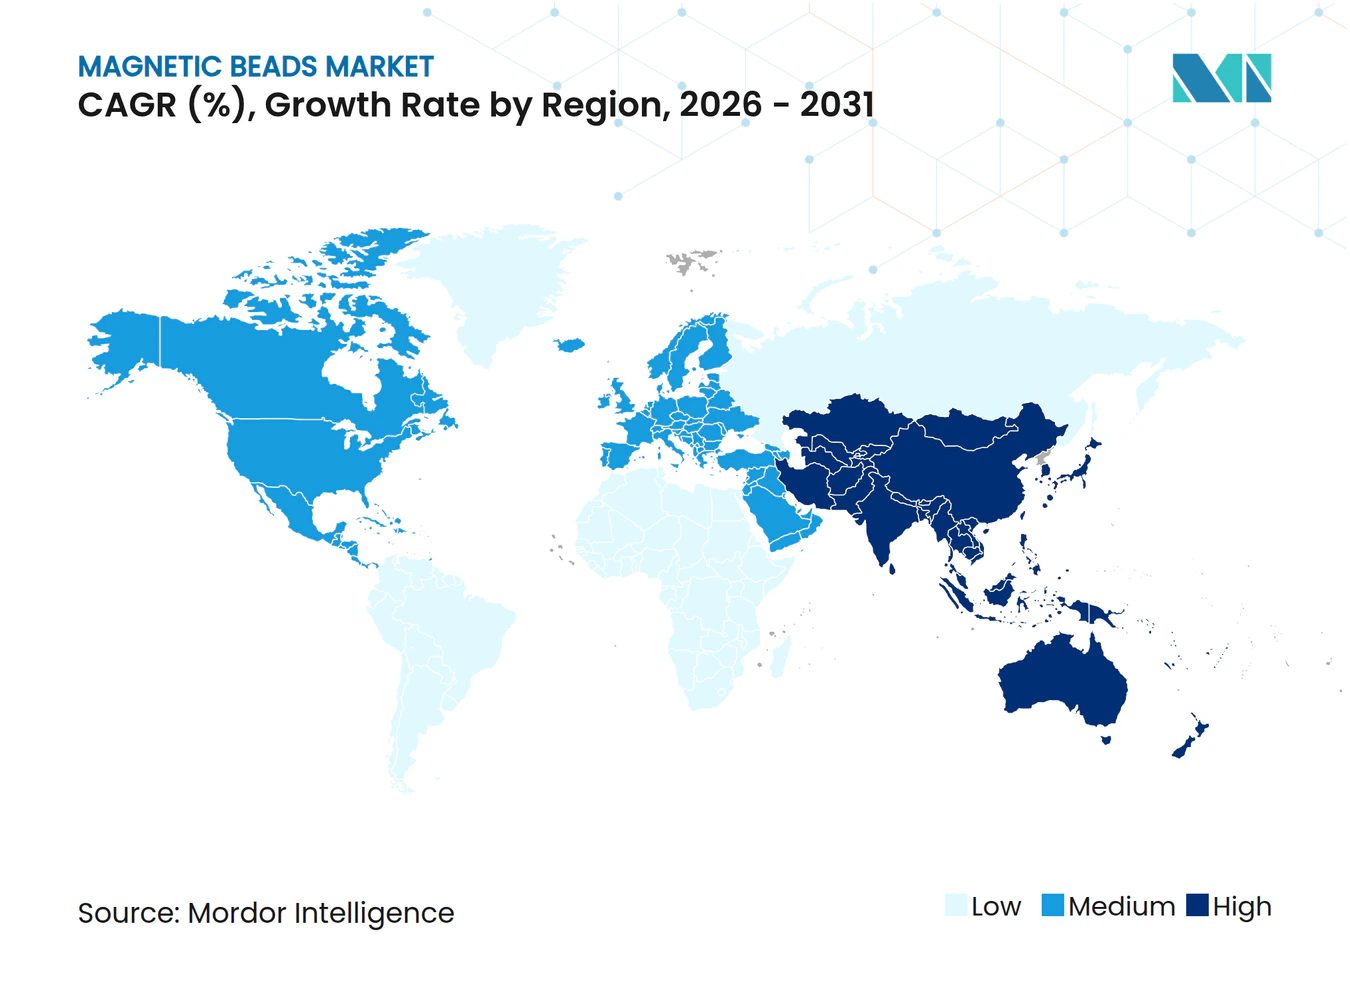
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 41,79 % en 2025, tandis que l'Asie-Pacifique est en voie d'atteindre un CAGR de 10,03 % jusqu'en 2031 sur le marché des billes magnétiques.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Extraction d'Acides Nucléiques Prête à l'Automatisation en Diagnostic Moléculaire | +2.0% | Mondial | Moyen terme (2-4 ans) |
| Adoption Rapide du MACS dans la Fabrication de Thérapies Cellulaires et Géniques | +1.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Kits de Diagnostic In Vitro au Point de Soin Utilisant l'Enrichissement à Base de Billes | +1.5% | Cœur APAC, extension vers MEA | Court terme (≤ 2 ans) |
| Protéomique à Haut Débit et Recherche en Interactomique | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Workflows de Purification de Vaccins à ARNm Assistés par Billes | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Séparateurs à Faible Gradient Réutilisables pour la Montée en Échelle des Bioprocédés | +0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Extraction d'Acides Nucléiques Prête à l'Automatisation en Diagnostic Moléculaire
L'extraction automatisée par billes magnétiques est de plus en plus importante sur le marché des billes magnétiques dans les laboratoires de diagnostic moléculaire qui ont besoin d'un traitement reproductible et d'une documentation électronique. QIAGEN indique que son système QIAsprint Connect prend en charge les pistes d'audit et les enregistrements électroniques sécurisés conçus pour la conformité à la partie 11 du 21 CFR. Ces fonctions sont difficiles à reproduire avec des étapes manuelles sur colonne de centrifugation, en particulier dans les environnements de laboratoire réglementés. QIAGEN a lancé QIAmini en septembre 2026 pour les laboratoires qui traitent encore de petits lots manuellement. Ce lancement montre que les workflows automatisés atteignent également les environnements de recherche à faible débit ainsi que les centres de test à volume élevé. Sur le marché des billes magnétiques, les fournisseurs qui associent des consommables à des instruments peuvent bénéficier d'une demande récurrente en réactifs et de relations clients plus durables.
Adoption Rapide du MACS dans la Fabrication de Thérapies Cellulaires et Géniques
Le tri cellulaire activé magnétiquement reste une pratique bien établie sur le marché des billes magnétiques et une méthode d'isolement et de traitement des lymphocytes T de qualité clinique. Thermo Fisher a déclaré en décembre 2024 que les Dynabeads étaient utilisées dans plus de 200 essais cliniques actifs et plusieurs produits de thérapie cellulaire approuvés. Le CliniMACS Prodigy de Miltenyi intègre l'enrichissement, l'activation, la transduction et l'expansion dans un workflow de fabrication fermé.[1] Cette intégration fait de l'isolement cellulaire une partie d'une plateforme de fabrication plus large plutôt qu'un choix de réactif isolé. À mesure que la production évolue vers des volumes commerciaux plus importants, le débit peut devenir un facteur limitant pour le traitement magnétique conventionnel. Les formats de billes détachables répondent à cette préoccupation en permettant la libération des cellules après l'isolement, réduisant ainsi les préoccupations liées aux particules résiduelles dans le processus final.
Kits de Diagnostic In Vitro au Point de Soin Utilisant l'Enrichissement à Base de Billes
La manipulation de billes magnétiques peut améliorer les perspectives de demande sur le marché des billes magnétiques et peut améliorer la sensibilité analytique dans les cartouches de diagnostic au point de soin. Une étude de l'Université Johns Hopkins a rapporté qu'une plateforme magnétofluidique a détecté l'IL-6 à 62,3 fg/mL à partir de sérum en 90 minutes.[2] Une étude distincte publiée dans le Journal of the American Chemical Society a décrit une méthode à base de billes magnétiques sans enzyme avec des amplificateurs de signal stables à 21 °C pendant 6 mois.[3] La manipulation magnétique peut remplacer les étapes de centrifugation que les formats de cartouches compactes ne peuvent pas accommoder. Cela place les billes magnétiques au cœur de la préparation des échantillons, de la capture et de la séparation dans plusieurs conceptions de dosages portables. Le marché des billes magnétiques peut donc trouver une demande dans des environnements où l'infrastructure de laboratoire et la couverture de la chaîne du froid restent limitées.
Protéomique à Haut Débit et Recherche en Interactomique
Les méthodes à base de billes magnétiques aident les groupes de recherche et le marché des billes magnétiques à traiter de plus grands ensembles d'échantillons cliniques en protéomique avec des workflows cohérents. La méthode Mag-Net a mesuré plus de 4 000 protéines plasmatiques à partir de moins de 100 µL de matériau d'entrée en utilisant des billes magnétiques à échange d'anions fort. L'étude a rapporté une augmentation de 451 % des peptides détectés par rapport au plasma non fractionné en utilisant la même spectrométrie de masse en aval. Une étude automatisée de capture par affinité a profilé plus de 380 kinases dans un format à 96 puits et a rapporté une amélioration de 60 % de la couverture du kinome par rapport aux méthodes conventionnelles. Ces workflows peuvent créer une consommation répétée de billes à mesure que les programmes de biomarqueurs s'étendent dans la recherche académique, clinique et pharmaceutique. Ils renforcent également l'importance de l'automatisation compatible, des performances des dosages et de la cohérence des lots sur le marché des billes magnétiques.
Analyse de l'Impact des Freins*
| Pertinence Géographique | Horizon Temporel | ||
|---|---|---|---|
| Fabricants mondiaux à grand volume | Moyen terme (2-4 ans) | ||
| Marchés émergents sensibles aux coûts | Long terme (≥ 4 ans) | ||
| Incertitude réglementaire concernant le transfert de billes dans les thérapies cellulaires | -0.9% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Risque d'approvisionnement en matière première d'oxyde de fer de haute pureté | -1.1% | Pôles de fabrication asiatiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Variabilité Lot à Lot de la Chimie de Surface des Billes | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Prime de Prix par Rapport aux Résines Chromatographiques dans le Bioprocédé à Grand Volume | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Incertitude Réglementaire pour le Transfert de Billes dans les Thérapies Cellulaires | -1.2% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Risque d'Approvisionnement en Oxyde de Fer de Haute Pureté | -0.8% | Cœur APAC, extension vers le Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Variabilité Lot à Lot de la Chimie de Surface des Billes
La cohérence de la chimie de surface est particulièrement importante pour les fournisseurs sur le marché des billes magnétiques dans les workflows de thérapies cellulaires et géniques, car la densité des ligands affecte l'activation des lymphocytes T. Les recherches fournies indiquent qu'une variation de 10 % à 15 % du chargement fonctionnel en ligands peut modifier le phénotype cellulaire et la puissance thérapeutique. La norme ISO/TS 19807-2:2021 définit les caractéristiques et les exigences de mesure pour l'extraction d'acides nucléiques à base de billes magnétiques. L'ISO/DIS 25802 est un projet de norme 2026 portant sur les exigences de production et de contrôle qualité pour les billes immunomagnétiques.[4] La conformité à ces normes peut augmenter les coûts de qualification pour les fabricants plus petits et renforcer la demande de produits de qualité BPF. Elle peut également accroître la valeur des enregistrements de lots fiables, des contrôles qualité validés et des accords d'approvisionnement stables sur le marché des billes magnétiques.
Prime de Prix par Rapport aux Résines Chromatographiques dans le Bioprocédé à Grand Volume
Les billes magnétiques peuvent coûter 5 à 10 fois plus cher par gramme que la résine chromatographique à protéine A dans le bioprocédé à grand volume. Cette différence de prix a limité l'adoption dans la fabrication commerciale d'anticorps monoclonaux. MAGic Bioprocessing a rapporté un essai pilote en 2025 qui a traité 16 litres de culture CHO non clarifiée et a atteint un rendement en anticorps de 86 %. La société a rapporté une contamination par des protéines de cellules hôtes de 7,5 ppm/mg et a supprimé les étapes de clarification et de filtration en profondeur du processus. Les acheteurs doivent comparer les coûts totaux du processus plutôt que les seuls prix des réactifs lorsqu'ils évaluent de tels systèmes. Tant que cette évaluation économique plus large ne sera pas largement utilisée, la prime de prix affichée restera une contrainte pour le marché des billes magnétiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application :
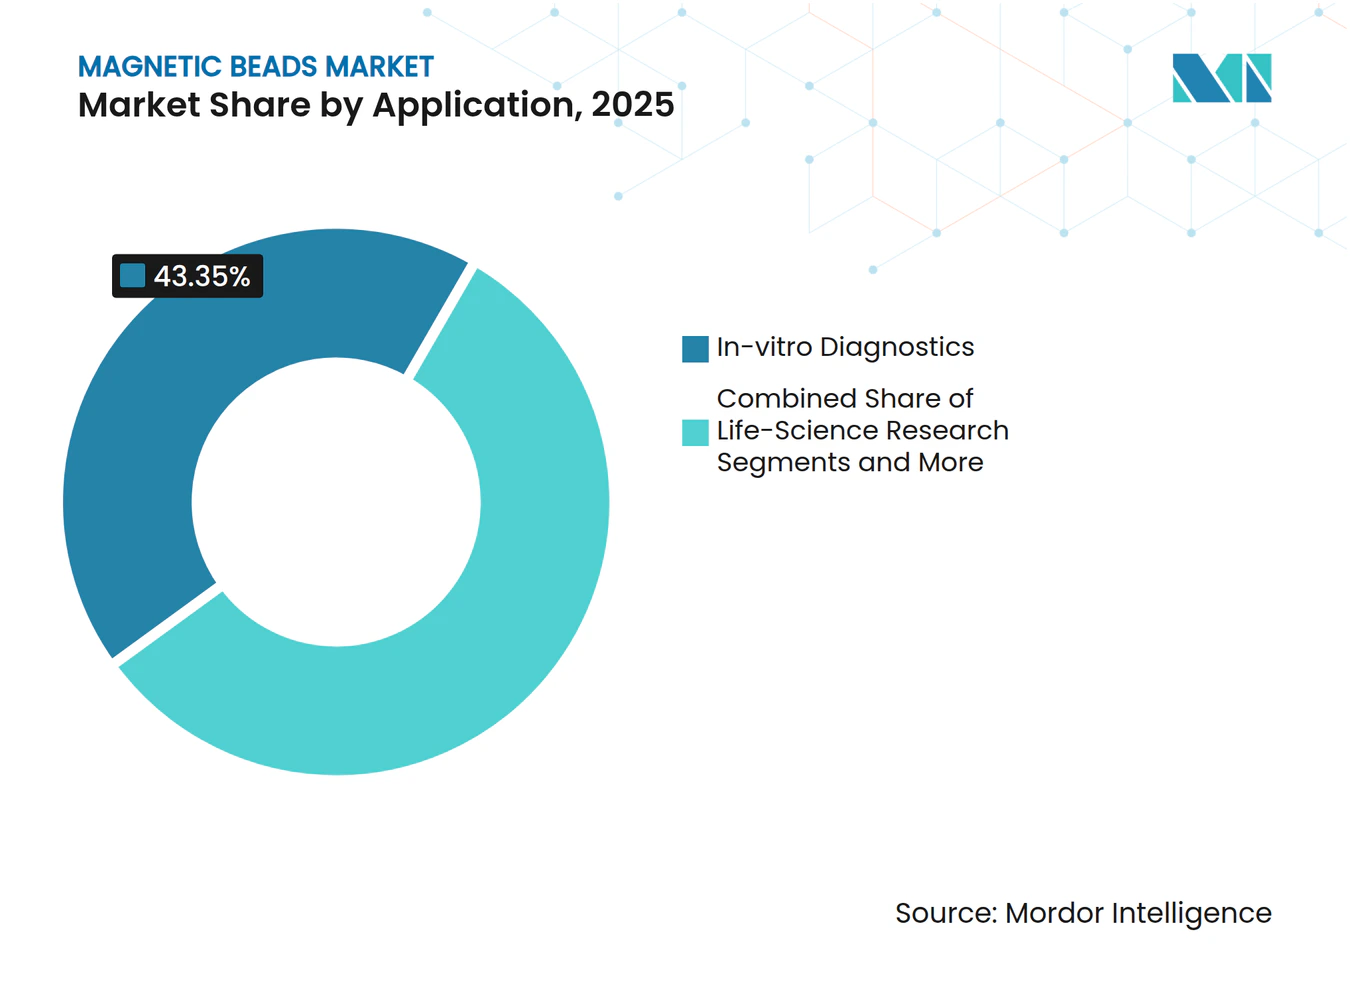
Le Diagnostic In Vitro Conserve la Plus Grande Base de Revenus Tandis que la Thérapie Cellulaire Génère une Demande Plus RapideLe diagnostic in vitro détenait 43,35 % de la part du marché des billes magnétiques en 2025, soutenu par l'extraction d'acides nucléiques à volume élevé dans les laboratoires cliniques et de référence. La capture magnétique soutient la préparation automatisée de l'ADN et de l'ARN dans de nombreux workflows de tests moléculaires. La recherche en sciences de la vie était la deuxième application en importance, car les chercheurs utilisent des billes dans les pull-downs de protéines, l'immunoprécipitation et la préparation au séquençage de nouvelle génération. Les tests environnementaux et alimentaires ont fourni un volume supplémentaire là où le dépistage des agents pathogènes est requis. La délivrance de médicaments et les thérapies sont restées à un stade commercial précoce, même si les systèmes de nanoparticules magnétiques ont montré des résultats de preuve de concept. Une étude de 2025 a décrit des nanoparticules magnétiques conjuguées à l'acide folique pour la libération contrôlée de doxorubicine, tandis que la mise à l'échelle commerciale présente encore des défis.
La séparation cellulaire et la thérapie devraient croître à un CAGR de 9,89 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide sur le marché des billes magnétiques. La fabrication de CAR-T et de CAR-NK nécessite des procédures contrôlées de sélection, d'activation et d'expansion cellulaires. Les travaux de Miltenyi Bioindustry avec BioOra et Immatics indiquent que le traitement basé sur le MACS entre dans les opérations de thérapie cellulaire en phase commerciale. La Food and Drug Administration américaine a publié des orientations sur le développement de produits de cellules CAR T en janvier 2024. Ces orientations soutiennent l'investissement dans des contrôles de processus documentés et des outils de manipulation de billes qualifiés. La demande du segment sera liée aux approbations de thérapies, à la capacité de fabrication et à la capacité des CDMOs à livrer des lots cohérents.



Par Matériau de Noyau Magnétique :
L'Oxyde de Fer Conserve sa Large Avance Tandis que la Ferrite de Nickel Sert des Systèmes SpécialisésL'oxyde de fer représentait 93,28 % des revenus du segment en 2025, car il combine un comportement superparamagnétique, une biocompatibilité et une utilisation établie dans les environnements de diagnostic et de bioprocédé. Des décennies de perfectionnement de la fabrication soutiennent également sa large acceptation dans les formats de billes commerciales. La ferrite de cobalt offre une coercivité plus élevée mais présente des contraintes de toxicité qui limitent son utilisation dans les applications cliniques. Les recherches fournies placent environ 52 % de la capacité de production d'oxyde de fer de haute pureté en Asie-Pacifique. La Chine et le Japon restent d'importants centres de raffinage dans cette structure d'approvisionnement. Cette concentration régionale peut soutenir les fabricants locaux tout en créant une exposition à l'approvisionnement pour les acheteurs d'autres régions.
La ferrite de nickel devrait croître à un CAGR de 9,38 % jusqu'en 2031, bien que sa base de revenus reste bien inférieure à celle de l'oxyde de fer. Ses caractéristiques de saturation magnétique peuvent soutenir des conceptions de séparateurs à faible gradient pour des volumes de bioprocédé plus importants. Les systèmes à aimants permanents conventionnels peuvent perdre en uniformité de champ lorsque les volumes de processus dépassent 1 litre. La ferrite de nickel est donc pertinente pour la co-conception de séparateurs et de billes plutôt que pour un remplacement général de l'oxyde de fer. La taille du marché des billes magnétiques pour ce matériau dépendra des progrès réalisés dans la séparation magnétique à grand volume. Sa croissance reflète un développement de matériaux ciblé pour des systèmes de purification spécialisés plutôt qu'un changement dans la hiérarchie des matériaux de noyau.
Par Chimie de Surface :
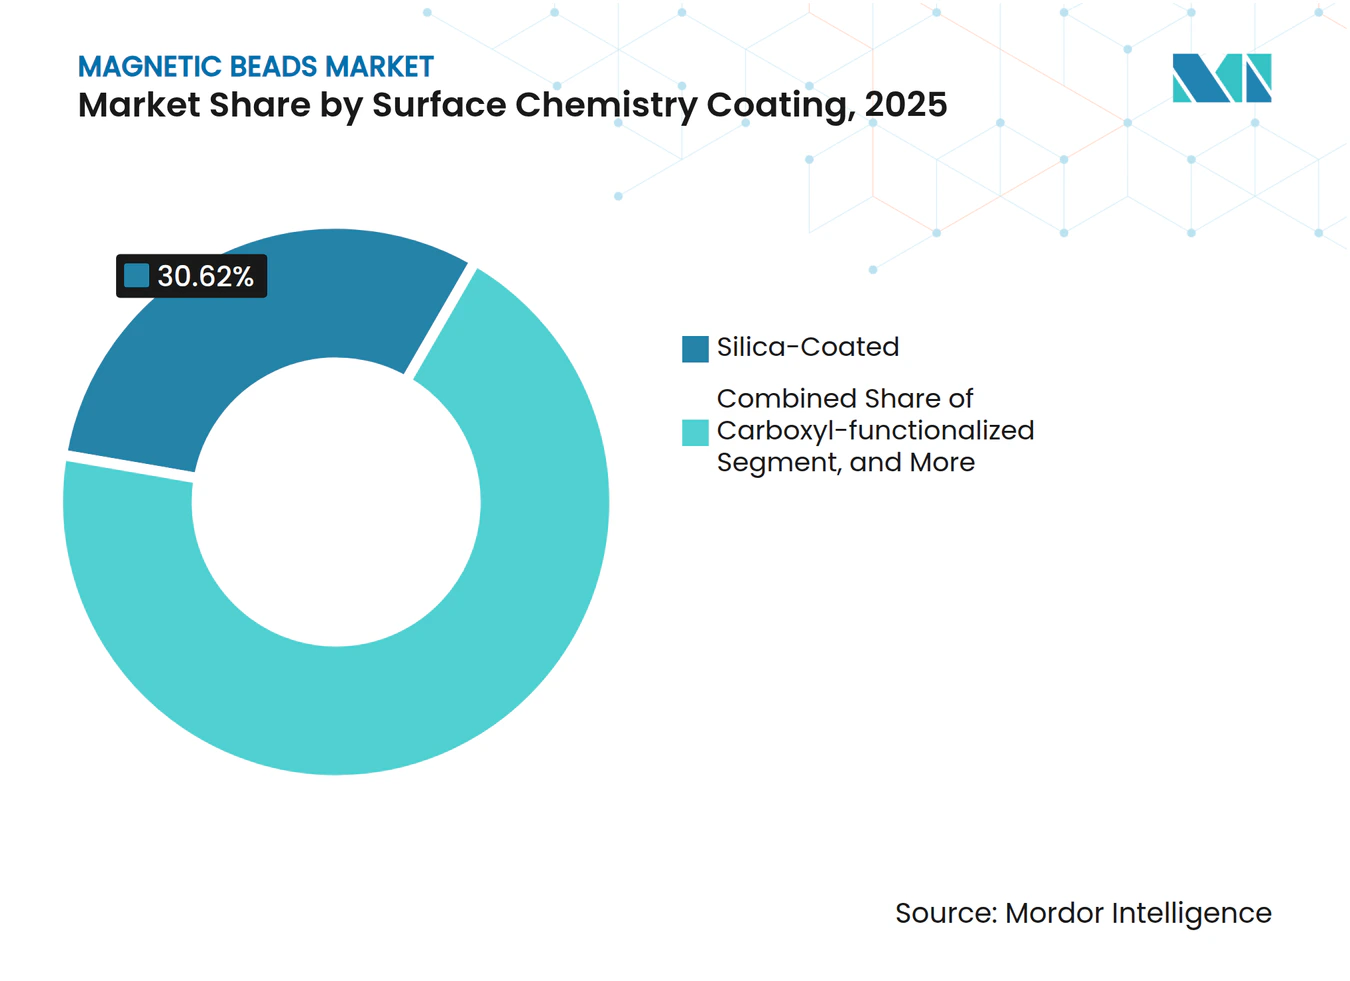
La Silice Soutient l'Extraction Automatisée Tandis que la Chimie Carboxyle Offre une Plus Grande FlexibilitéLes billes enrobées de silice détenaient 30,62 % des revenus du segment en 2025 et sont restées la chimie de surface dominante. Leur comportement de liaison et de libération des acides nucléiques est adapté aux workflows d'extraction automatisée. Des fournisseurs d'instruments tels que Hamilton, QIAGEN et Promega utilisent des workflows qui reposent sur des principes comparables de manipulation de billes magnétiques. Les enrobages en polystyrène sont largement utilisés dans les applications de flux latéral et d'immunodosage car ils soutiennent une conjugaison stable des anticorps. Les enrobages à la streptavidine et biotinylés sont importants pour les workflows d'ARNm qui utilisent des matrices d'ADN immobilisées. Thermo Fisher fournit une documentation de qualité BPF pour les matériaux de billes magnétiques utilisés dans le développement et la production d'ARNm.
Les billes fonctionnalisées carboxyle devraient se développer à un CAGR de 10,01 % jusqu'en 2031, le taux le plus rapide parmi les types de chimie de surface. Le couplage EDC/NHS permet aux groupes carboxyle de lier des anticorps, des peptides, des oligonucléotides et des ligands à petites molécules. Cette polyvalence rend la chimie utile pour les programmes de développement diagnostique et thérapeutique avec des conceptions de dosages changeantes. Une publication de 2025 a décrit des billes de polystyrène magnétique fonctionnalisées carboxyle avec des couches zwitterioniques qui réduisaient l'adsorption non spécifique. Un meilleur contrôle de la surface peut soutenir la spécificité des dosages dans des échantillons biologiques complexes. Les produits enrobés d'agarose et activés au tosyle continuent de servir la purification des protéines et la fabrication de kits d'immunodosage, offrant au marché des billes magnétiques un large éventail d'exigences en matière d'enrobage.

Par Plage de Taille de Particule :
La Plage Sous-Micronique Fournit le Format Courant Tandis que les Nanobilles Avancent de Nouveaux DosagesLa plage de 100 nm à 1 µm représentait 44,95 % de la taille du marché des billes magnétiques en 2025. Cette plage équilibre la surface spécifique, le comportement de sédimentation, la stabilité colloïdale et la réponse aux aimants de laboratoire. C'est la spécification standard pour de nombreux produits d'extraction et d'immunodosage. Les billes supérieures à 1 µm conservent une position importante dans l'isolement cellulaire basé sur le MACS. Leur force magnétique plus élevée et leur sédimentation plus rapide peuvent soutenir la séparation cellulaire à haut débit. Ces attributs de performance continueront de soutenir le segment dans les workflows de laboratoire de routine.
Les billes inférieures à 100 nm devraient croître à un CAGR de 9,77 % jusqu'en 2031. L'étude Mag-Net de 2025 a utilisé des billes magnétiques à échange d'anions fort avec une taille modale de 87 nm pour l'enrichissement des vésicules extracellulaires. Les travaux ont démontré la détection de plus de 4 000 protéines plasmatiques à l'échelle d'une cohorte clinique. La phosphoprotéomique automatisée peut également utiliser des billes magnétiques nanométriques Fe3+-NTA comme alternative à l'enrichissement sur colonne de centrifugation. Le maintien de la stabilité colloïdale à des charges d'échantillons élevées reste un défi d'ingénierie. Des avancées réussies dans ce domaine peuvent soutenir une adoption accrue dans les immunodosages numériques, la recherche sur les vésicules extracellulaires et les workflows de protéomique complexe.
Par Utilisateur Final :
Les Entreprises Pharmaceutiques et Biotechnologiques Dominent la Demande Actuelle Tandis que l'Externalisation se DéveloppeLes entreprises pharmaceutiques et biotechnologiques détenaient 34,92 % de la taille du marché des billes magnétiques en 2025. Ces acheteurs utilisent des billes dans les études d'interaction protéique en phase précoce, les tests moléculaires, la fabrication de biologiques et la production de thérapies cellulaires. Les laboratoires de diagnostic étaient le deuxième groupe d'utilisateurs en importance car ils soutiennent l'application dominante de diagnostic in vitro. Les instituts académiques et de recherche ont maintenu une demande stable pour les workflows de protéomique, de génomique et de biologie cellulaire. Les laboratoires environnementaux et de sécurité alimentaire ont ajouté des volumes plus petits mais stables. Leurs achats sont liés aux exigences de test des agents pathogènes et à la modernisation des laboratoires locaux.
Les CROs et CDMOs devraient croître à un CAGR de 9,32 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide. L'externalisation agrège la consommation de billes sur un nombre plus restreint de sites de fabrication à haute utilisation. Les arrangements de Miltenyi Bioindustry avec BioOra, Immatics et Verismo Therapeutics reflètent ce modèle CDMO. GenScript a ouvert une installation de fabrication de plasmides et de vecteurs viraux aux États-Unis à Hopewell, dans le New Jersey, en juin 2025. Des volumes de commandes plus importants peuvent améliorer la visibilité de la demande pour les fournisseurs qui maintiennent la cohérence des lots. L'industrie des billes magnétiques exigera de plus en plus que les fournisseurs répondent aux attentes de processus validés à l'échelle de la fabrication sous contrat.
Analyse Géographique
L'Amérique du Nord détenait 41,79 % de la part du marché des billes magnétiques en 2025. La région bénéficie d'une large base d'essais cliniques en thérapies cellulaires et géniques, d'un diagnostic moléculaire établi et d'une activité substantielle de recherche pharmaceutique et biotechnologique. Les États-Unis génèrent une demande allant de la protéomique académique à la fabrication commerciale de CAR-T. Ces activités liées soutiennent la consommation dans la recherche, les tests cliniques et la production réglementée. L'Amérique du Sud est restée un contributeur plus modeste, bien que la modernisation des laboratoires de santé publique au Brésil crée une demande diagnostique supplémentaire.
L'Europe était le deuxième marché régional en 2025. L'Allemagne est à la fois un centre de production et de consommation, avec Miltenyi Biotec, micromod Partikeltechnologie et l'activité sciences de la vie de Merck KGaA contribuant à la base de fournisseurs régionaux. Le Royaume-Uni dispose également d'un écosystème de fabrication de thérapies cellulaires et géniques en pleine croissance. L'ISO/DIS 25802 reflète une attention accrue au contrôle qualité des billes immunomagnétiques et pourrait accroître les exigences de conformité technique en Europe. Ces exigences peuvent favoriser les fabricants disposant de capacités BPF tout en élevant les barrières à l'entrée pour les fournisseurs plus petits. Le hub européen d'ARNm de GenScript, établi en mars 2026, étend l'accès à l'infrastructure de synthèse et de purification d'ARNm.
L'Asie-Pacifique devrait progresser à un CAGR de 10,03 % jusqu'en 2031, le taux le plus rapide parmi les régions. Le pipeline CAR-T de la Chine et les investissements gouvernementaux dans la médecine génomique augmentent la demande de matériaux de traitement cellulaire. Les recherches fournies prévoient que la consommation de billes magnétiques dans la fabrication de CAR-T doublera d'ici 2031 par rapport à sa base de 2026. La technologie Magtration de Precision System Science soutient l'extraction automatisée d'acides nucléiques et réduit la dépendance aux workflows importés au Japon. La modernisation des soins de santé en Inde et l'activité croissante des CROs soutiennent la demande future. La Corée du Sud, l'Australie, les pays du CCG et d'autres marchés du Moyen-Orient et d'Afrique ajoutent de la demande grâce aux investissements en biotechnologie, aux mises à niveau diagnostiques et à la modernisation hospitalière.
Paysage Concurrentiel
Concentration du Marché
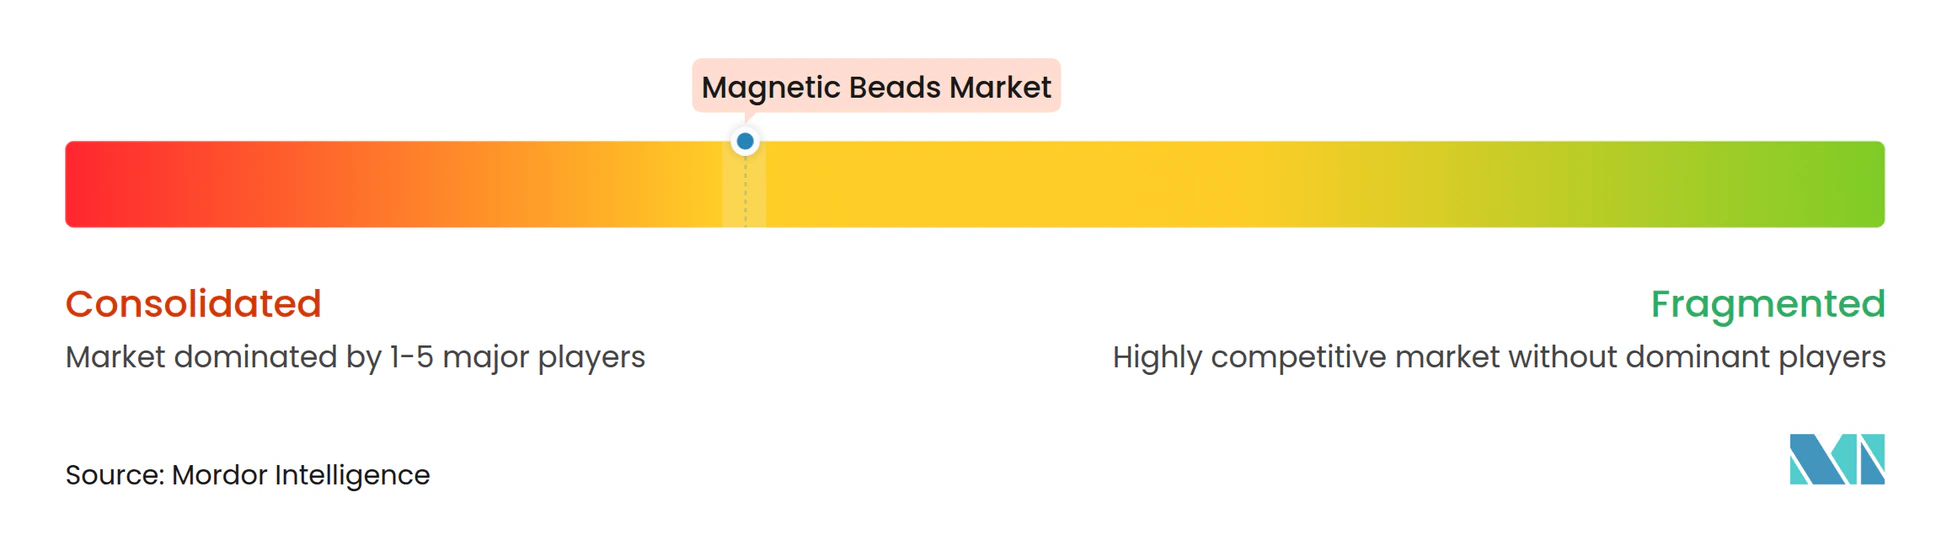
Le marché des billes magnétiques est modérément consolidé parmi les plus grands fournisseurs de plateformes, tandis que les fabricants spécialisés créent un niveau intermédiaire plus fragmenté. Thermo Fisher Scientific, Miltenyi Biotec, QIAGEN et Merck KGaA ont intégré des chimies de billes avec des instruments, des protocoles et une documentation réglementaire. Ce modèle peut augmenter les coûts de changement au-delà du prix d'une seule commande de réactif sur le marché des billes magnétiques. Thermo Fisher a rapporté que les Dynabeads étaient utilisées dans plus de 200 essais cliniques actifs et plusieurs produits de thérapie cellulaire approuvés. Miltenyi a utilisé des accords CDMO pour étendre son rôle de fournisseur de réactifs à partenaire de fabrication. Micromod Partikeltechnologie, Bangs Laboratories et Ocean NanoTech se démarquent par la personnalisation et un service plus rapide pour les besoins spécialisés.
QIAGEN a lancé QIAsprint Connect, QIAsymphony Connect et QIAmini en 2026, renforçant son orientation vers les relations de préparation automatisée d'échantillons. Thermo Fisher a lancé CTS Detachable Dynabeads CD4 et CD8 en décembre 2024 pour soutenir la libération active des billes dans les workflows de thérapie cellulaire. Miltenyi a annoncé son soutien aux activités de fabrication commerciale de BioOra en août 2026. Ces mouvements montrent une concurrence centrée sur le contrôle complet du workflow, la qualité documentée et le soutien à la fabrication. L'ISO/DIS 25802 peut faire de la documentation qualité une exigence importante d'entrée sur le marché. Les entreprises qui associent la conception des billes aux performances des instruments seront mieux positionnées dans les environnements réglementés et à haut débit au sein du marché des billes magnétiques.
Des opportunités potentielles subsistent dans les billes hybrides agarose-magnétiques de qualité BPF pour le bioprocédé à grand volume. Les formats détachables répondent également à un besoin spécifique pour les thérapies cellulaires qui doivent réduire les particules magnétiques résiduelles. Les cartouches au point de soin offrent une autre opportunité car les systèmes compacts nécessitent des alternatives à la centrifugation. STEMCELL Technologies, Magnostics et MAGic Bioprocessing poursuivent des domaines sélectionnés dans ces applications spécialisées. L'industrie des billes magnétiques combine donc une concurrence de plateforme établie avec des opportunités techniques ciblées. Le matériel fourni ne rapporte pas les parts de revenus combinées des principales entreprises, il ne permet donc pas une évaluation numérique de la concentration.
Leaders du Secteur des Billes Magnétiques
-
Thermo Fisher Scientific Inc.
-
Merck KGaA
-
Danaher Corporation
-
QIAGEN NV
-
Promega Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Billes Magnétiques Entreprises couvertes dans ce rapport
- Abbkine Scientific Co. Ltd
- Bangs Laboratories Inc.
- Bioneer
- Bio-Rad Laboratories
- CD Bioparticles
- Creative Diagnostics
- Cytiva
- EpigenTek Group Inc.
- Genscript
- Magnostics
- Merck
- micromod Partikeltechnologie GmbH
- Miltenyi Biotec
- New England Biolabs
- Ocean NanoTech LLC
- Promega
- QIAGEN
- RayBiotech Inc.
- Stem Cell Technologies
- Takara Bio
- Thermo Fisher Scientific
Développements industriels récents dans Marché des Billes Magnétiques
- Septembre 2026 : QIAGEN NV a lancé QIAmini, son troisième système d'automatisation de préparation d'échantillons lancé en 2026, utilisant des workflows à base de billes magnétiques pour le traitement de petits lots. Le système de paillasse compact cible les laboratoires de recherche qui s'appuient encore sur des protocoles manuels, étendant la préparation automatisée d'échantillons à base de billes aux environnements cliniques et de recherche à faible débit.
- Août 2026 : Miltenyi Biotec a annoncé son soutien à la fabrication commerciale du candidat à la thérapie CAR T CD19 d'BioOra, Atla-cel, via sa division CDMO Miltenyi Bioindustry, étendant l'isolement cellulaire magnétique MACS à la production en phase commerciale de thérapies cellulaires et géniques pour un actif de pipeline supplémentaire.
- Avril 2026 : Miltenyi Biotec et CHA Biotech ont annoncé une collaboration sur la plateforme de vecteur lentiviral BaEV pour améliorer l'efficacité de la fabrication de CAR NK, avec l'enrichissement magnétique MACS intégral au workflow de traitement cellulaire BPF fermé.
Portée du Rapport Mondial sur le Marché des Billes Magnétiques
Selon le périmètre du rapport, le marché des billes magnétiques comprend le développement, la fabrication et la commercialisation de microsphères ou nanoparticules magnétiques conçues pour la séparation, la purification, l'isolement et la détection de molécules biologiques, de cellules et d'autres analytes cibles. Ces billes sont généralement composées d'un noyau magnétique, tel que l'oxyde de fer, enrobé de polymère, de silice ou d'autres matériaux fonctionnels, et sont largement utilisées dans les sciences de la vie, le diagnostic, le traitement biopharmaceutique et la recherche.
Le marché des billes magnétiques est segmenté par application, matériau de noyau magnétique, chimie de surface / enrobage, plage de taille de particule, utilisateur final et géographie. Par application, le marché est segmenté en diagnostic in vitro, recherche en sciences de la vie, séparation cellulaire et thérapie, délivrance de médicaments et thérapeutiques, tests environnementaux et alimentaires, autres applications. Par matériau de noyau magnétique, le marché est segmenté en oxyde de fer (Fe₃O₄ / Magnétite), ferrite de cobalt, ferrite de nickel et autres. Par chimie de surface / enrobage, le marché est segmenté en enrobé de silice, enrobé de polystyrène, enrobé d'agarose, fonctionnalisé carboxyle, streptavidine / biotinylé, activé au tosyle et autres. Par plage de taille de particule, le marché est segmenté en <100 nm (Nanobilles), 100 nm – 1 µm et >1 µm. Par utilisateur final, le marché est segmenté en entreprises pharmaceutiques et biotechnologiques, laboratoires de diagnostic, instituts académiques et de recherche, organisations de recherche sous contrat et autres. Le segment géographique est en outre divisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Diagnostics in Vitro |
| Recherche en Sciences de la Vie |
| Séparation Cellulaire et Thérapie |
| Délivrance de Médicaments et Thérapeutiques |
| Tests Environnementaux et Alimentaires |
| Autres |
| Oxyde de Fer (Fe₃O₄ / Magnétite) |
| Ferrite de Cobalt |
| Ferrite de Nickel |
| Autres |
| Revêtement Silice |
| Revêtement Polystyrène |
| Revêtement Agarose |
| Fonctionnalisé Carboxyle |
| Streptavidine / Biotinylé |
| Activé Tosyle |
| Autres |
| <100 nm (Nanobilles) |
| 100 nm – 1 µm |
| >1 µm |
| Entreprises Pharmaceutiques et Biotechnologiques |
| Laboratoires de Diagnostic |
| Instituts Académiques et de Recherche |
| Organisations de Recherche sous Contrat |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Application | Diagnostics in Vitro | |
| Recherche en Sciences de la Vie | ||
| Séparation Cellulaire et Thérapie | ||
| Délivrance de Médicaments et Thérapeutiques | ||
| Tests Environnementaux et Alimentaires | ||
| Autres | ||
| Par Matériau de Noyau Magnétique | Oxyde de Fer (Fe₃O₄ / Magnétite) | |
| Ferrite de Cobalt | ||
| Ferrite de Nickel | ||
| Autres | ||
| Par Chimie de Surface / Revêtement | Revêtement Silice | |
| Revêtement Polystyrène | ||
| Revêtement Agarose | ||
| Fonctionnalisé Carboxyle | ||
| Streptavidine / Biotinylé | ||
| Activé Tosyle | ||
| Autres | ||
| Par Plage de Taille des Particules | <100 nm (Nanobilles) | |
| 100 nm – 1 µm | ||
| >1 µm | ||
| Par Utilisateur Final | Entreprises Pharmaceutiques et Biotechnologiques | |
| Laboratoires de Diagnostic | ||
| Instituts Académiques et de Recherche | ||
| Organisations de Recherche sous Contrat | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des billes magnétiques d'ici 2031 ?
Le marché des billes magnétiques devrait atteindre 4,30 milliards USD d'ici 2031. Il devrait se développer à un CAGR de 8,58 % à partir d'une base de 2,85 milliards USD en 2026. Le diagnostic moléculaire automatisé, la recherche à haut débit et la production de thérapies cellulaires soutiennent ces perspectives. Les prévisions reflètent également l'adoption continue de la préparation d'échantillons prête à l'emploi sur instrument et la demande émanant des sites de fabrication sous contrat qui utilisent des matériaux de traitement qualifiés. La demande ne se limite pas à un seul type de laboratoire. Les centres de diagnostic clinique, les chercheurs universitaires, les entreprises pharmaceutiques et les fabricants spécialisés utilisent différentes tailles de billes et différentes chimies de surface pour leurs propres flux de travail. La large base d'applications peut contribuer à soutenir les ventes à mesure que la gamme de produits évolue vers le traitement cellulaire, la protéomique et les formats de tests portables. La fiabilité des performances, la disponibilité des matériaux et la compatibilité avec les flux de travail demeureront des exigences importantes pour chacun de ces groupes d'acheteurs. Cette diversité offre également aux fournisseurs plusieurs voies pour établir des relations durables avec leurs clients, grâce aux instruments, aux protocoles validés, au support technique et aux achats réguliers de consommables sur plusieurs cycles de laboratoire au cours de chaque année civile.
Quelle application détenait la plus grande part en 2025 ?
Le diagnostic in vitro détenait 43,35 % en 2025. Sa position reflète l'utilisation de l'extraction d'acides nucléiques par billes magnétiques dans les tests de laboratoire cliniques et de référence de routine, où l'automatisation et la reproductibilité sont des exigences opérationnelles centrales. Les billes permettent les étapes de capture, de lavage et de libération au sein des systèmes automatisés. Cela aide les laboratoires à traiter des volumes d'échantillons plus importants tout en maintenant des procédures documentées et standardisées lors des séries de tests de routine. Les systèmes d'automatisation pour petits lots étendent également ces avantages aux groupes de recherche qui ne peuvent pas justifier une grande plateforme de laboratoire central. Ces utilisateurs peuvent adopter la même logique d'extraction de base dans un espace de laboratoire plus réduit.
Quelle application de billes magnétiques connaît la croissance la plus rapide ?
La séparation cellulaire et la thérapie devraient se développer à un CAGR de 9,89 % jusqu'en 2031. La croissance est liée à la fabrication commerciale de CAR-T et de CAR-NK, à la capacité des CDMOs et à la demande de workflows validés de sélection, d'activation et d'expansion cellulaires. La séparation magnétique est intégrée dans plusieurs systèmes de traitement fermés. Les produits à billes détachables peuvent également aider les fabricants à gérer les préoccupations liées aux particules résiduelles à mesure qu'ils passent des programmes cliniques à une production commerciale plus importante.
Pourquoi les billes magnétiques sont-elles importantes dans le diagnostic moléculaire ?
Les billes magnétiques permettent l'extraction automatisée d'acides nucléiques et peuvent soutenir un workflow de laboratoire traçable et documenté. Leur utilisation permet aux instruments compacts d'effectuer des étapes de capture et de lavage sans centrifugation manuelle. Cela est particulièrement précieux pour les laboratoires qui nécessitent une préparation cohérente des échantillons, des enregistrements électroniques et des délais d'exécution prévisibles pour différents volumes d'échantillons quotidiens.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 10,03 % jusqu'en 2031. Le pipeline de thérapies cellulaires de la Chine, les technologies d'extraction automatisée du Japon, la modernisation des soins de santé en Inde et les investissements régionaux plus larges en génomique soutiennent ces perspectives. La région dispose également d'une capacité importante de raffinage d'oxyde de fer de haute pureté. Cela crée des avantages d'approvisionnement locaux pour certains fabricants tout en rendant la planification de l'approvisionnement essentielle pour les acheteurs extérieurs à la région. La demande est également diversifiée entre le diagnostic, les laboratoires de recherche, les développeurs de thérapies cellulaires et les organisations de fabrication externalisée. Cela soutient une base plus large d'utilisateurs potentiels qu'un marché lié à une seule application médicale.