
Taille et part de marché de la mousse métallique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 113.67 Millions de dollars américains |
| Taille du Marché (2031) | 139.43 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
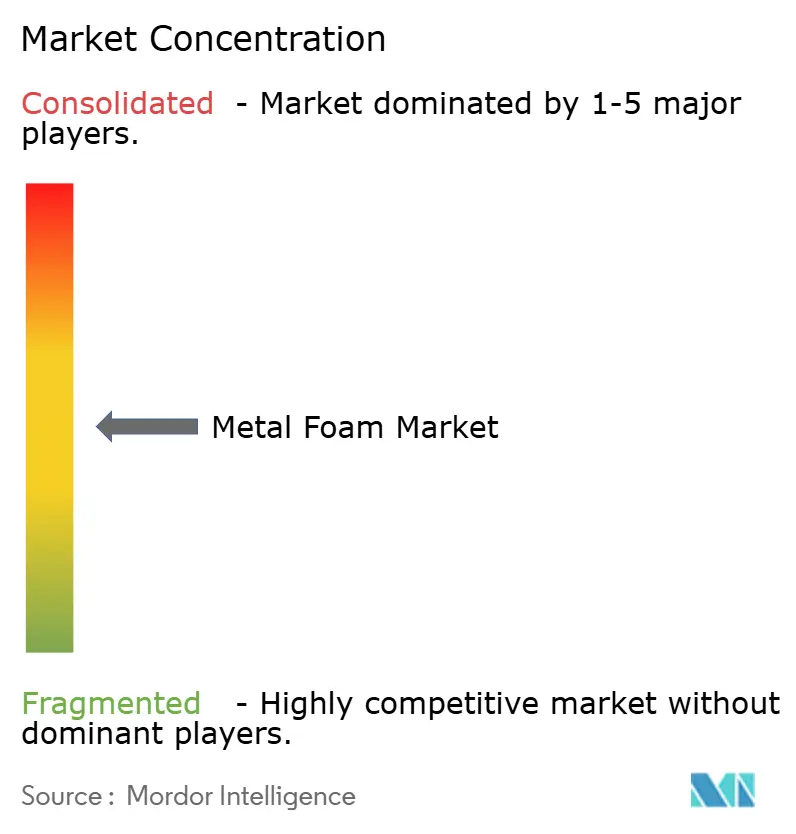
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mousse métallique par Mordor Intelligence
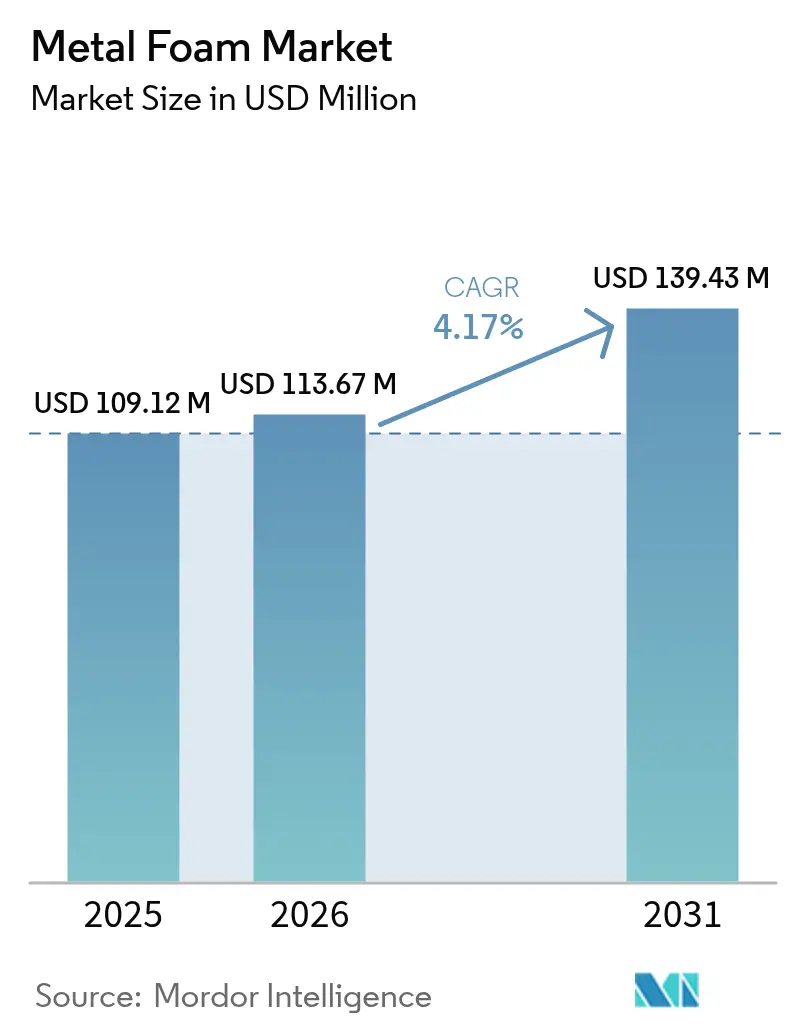
La taille du marché de la mousse métallique était évaluée à 109,12 millions USD en 2025 et devrait croître de 113,67 millions USD en 2026 pour atteindre 139,43 millions USD d'ici 2031, à un TCAC de 4,17 % durant la période de prévision (2026-2031). La demande soutenue issue de l'allégement des véhicules automobiles, de l'absorption d'énergie dans l'aérospatiale et de la gestion thermique des batteries sous-tend cette expansion, tandis que les cas d'utilisation émergents dans le refroidissement des centres de données et les piles à combustible à hydrogène élargissent la base adressable pour les fournisseurs. Les mousses à cellules ouvertes dominent les solutions de gestion thermique car la porosité interconnectée améliore le transfert de chaleur par convection, tandis que les mousses à cellules fermées continuent de servir de base aux absorbeurs d'énergie d'impact et aux composants de flottabilité. Sur le plan régional, l'Asie-Pacifique ancre le marché de la mousse métallique grâce à ses chaînes d'approvisionnement denses dans les secteurs automobile et électronique ainsi qu'à sa montée en puissance rapide des capacités de fusion secondaire de l'aluminium. Les fabricants se tournent vers les voies par métallurgie des poudres pour une production en volume rentable, tandis que la fabrication additive gagne du terrain, les imprimantes 3D permettant des treillis complexes ajustés à la porosité, à la résistance et aux objectifs de poids spécifiques à l'application.
Points clés du rapport
- Par type, la mousse à cellules ouvertes représentait 48,25 % de la part de marché de la mousse métallique en 2025 ; ce même segment devrait se développer à un TCAC de 4,92 % jusqu'en 2031.
- Par matériau, l'aluminium était en tête avec une part de 56,55 % de la taille du marché de la mousse métallique en 2025, et conserve la croissance prévisionnelle la plus rapide à un TCAC de 4,97 %.
- Par procédé de fabrication, la métallurgie des poudres détenait une part de chiffre d'affaires de 54,80 % en 2025, tandis que la fabrication additive enregistre le TCAC prévisionnel le plus élevé à 4,74 % jusqu'en 2031.
- Par application, l'automobile représentait une part de 37,92 % de la taille du marché de la mousse métallique en 2025 ; d'autres applications, notamment les piles à combustible à hydrogène et les implants biomédicaux, progressent à un TCAC de 5,07 % jusqu'en 2031.
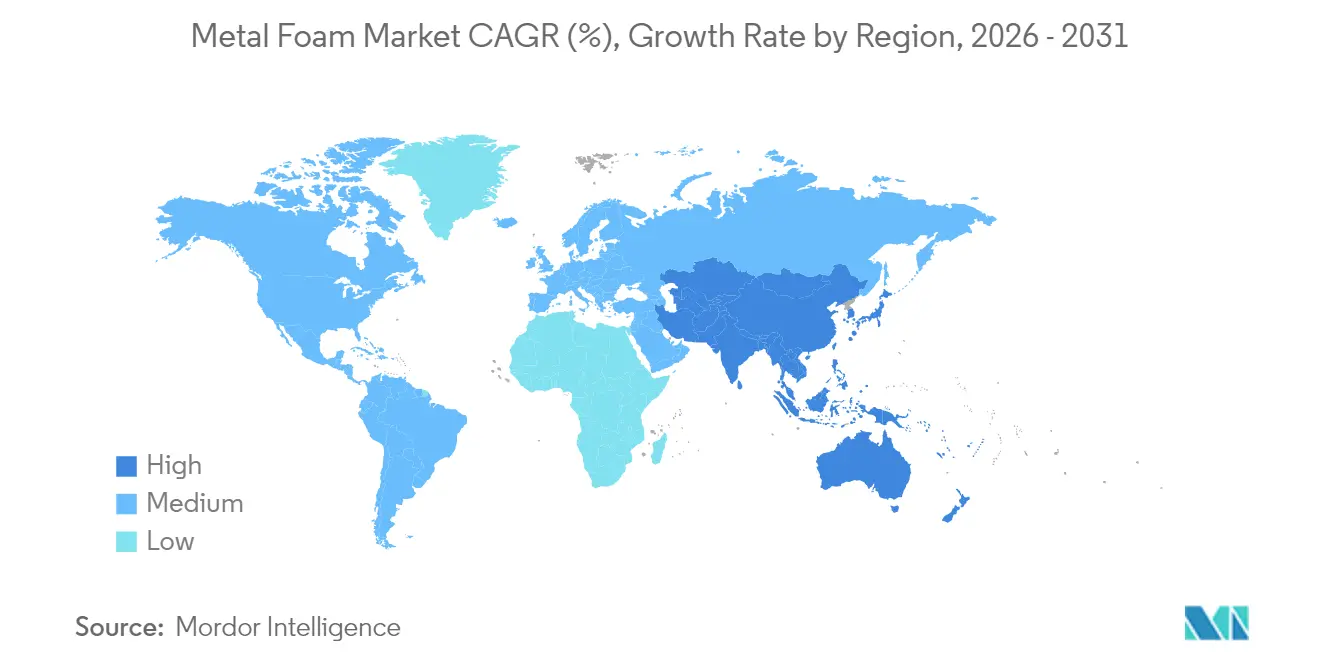
- Par géographie, l'Asie-Pacifique dominait avec 44,10 % de la part de marché de la mousse métallique en 2025 et devrait afficher un TCAC de 5,03 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de la mousse métallique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'allégement dans les véhicules particuliers électriques et à moteur à combustion interne | +1.2% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Accent croissant de l'aérospatiale sur les absorbeurs d'énergie en cas d'accident et de sécurité incendie | +0.8% | Amérique du Nord et UE, avec des répercussions en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption rapide des diffuseurs de chaleur en mousse métallique dans les batteries thermiques | +1.0% | Asie-Pacifique au cœur, extension vers l'Amérique du Nord et l'UE | Court terme (≤ 2 ans) |
| Nouvelles conceptions d'échangeurs de chaleur pour piles à combustible à hydrogène utilisant des mousses de nickel | +0.5% | UE et Amérique du Nord, adoption précoce au Japon | Long terme (≥ 4 ans) |
| Mousses bio-implants imprimées en 3D sur mesure accélérant l'adoption en orthopédie | +0.4% | Amérique du Nord et UE, émergence en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'allégement dans les véhicules particuliers électriques et à moteur à combustion interne
Les constructeurs automobiles mondiaux continuent de réduire la masse des véhicules dans la poursuite de l'extension d'autonomie et du respect des normes de consommation de carburant, et les métaux cellulaires sont devenus intégraux à cette stratégie. Tesla intègre des nervures en mousse d'aluminium à l'intérieur des boîtiers de batterie de la Model Y, réduisant le poids tout en renforçant la résistance aux chocs latéraux[1]Département américain de l'Énergie, "Chapitre 05 – Technologies des matériaux," energy.gov. Les règles de moyenne de flotte CO₂ de l'Union européenne et le système à double crédit de la Chine poussent également les fabricants vers des architectures plus légères que le marché de la mousse métallique peut satisfaire. La familiarité de la chaîne d'approvisionnement avec les alliages d'aluminium facilite la qualification, permettant des cycles d'adoption plus rapides d'une année-modèle à l'autre. En parallèle, les sidérurgistes expérimentent des laminés composites acier-mousse pour les poutres de pare-chocs, élargissant les options de matériaux au-delà de l'aluminium. À mesure que les constructeurs automobiles électrifient les véhicules d'entrée de gamme, la substitution des matériaux se déplace en aval, élargissant le marché total disponible pour les mousses à cellules ouvertes et à cellules fermées.
Accent croissant de l'aérospatiale sur les absorbeurs d'énergie en cas d'accident et de sécurité incendie
Les régulateurs exigent désormais des structures de cabine et de soute capables de résister à des scénarios d'incendie de flaques de plus longue durée, et les mousses métalliques composites surpassent les panneaux en acier inoxydable en maintenant les températures du côté protégé en dessous de 379 °C après 100 minutes à 825 °C. Les constructeurs aéronautiques spécifient donc des inserts en aluminium cellulaire et en titane pour les peaux de ventre vulnérables et les carénages de train d'atterrissage. Les programmes d'aéronefs militaires à rotor privilégient l'amélioration des limites balistiques sans pénalités de charge utile, suscitant une demande de niche pour les blindages en mousse d'acier. Les plateformes additives permettent aux fournisseurs d'imprimer des noyaux de treillis optimisés topologiquement dans des panneaux sandwich, réduisant le nombre de pièces et le temps de maintenance. Étant donné que la qualification de nouveaux matériaux dans l'aviation est à forte intensité de capital, les premiers entrants bénéficient d'une visibilité durable sur les commandes, renforçant la résilience des revenus sur le marché de la mousse métallique.
Adoption rapide des diffuseurs de chaleur en mousse métallique dans les batteries thermiques
Les mousses de cuivre et d'aluminium à cellules ouvertes imprégnées de matériaux à changement de phase refroidissent les cellules cylindriques et en pochette, limitant l'emballement thermique. Des études en laboratoire montrent une réduction moyenne de température de 14 % à des débits d'air de 2 m s-1 par rapport aux dissipateurs thermiques à plaque solide. Les gigafactories d'Asie-Pacifique ont commencé à insérer des briques de mousse entre les rangées de modules, une conception qui isole les cellules vieillissantes et simplifie la détection de surtempérature. Les opérateurs de centres de données adoptent la même approche, en positionnant des mousses de nickel derrière les processeurs haute puissance pour dissiper les points chauds. Combinés, ces déploiements font de la gestion thermique le cas d'utilisation à la croissance la plus rapide sur le marché de la mousse métallique au cours des deux prochaines années.
Nouvelles conceptions d'échangeurs de chaleur pour piles à combustible à hydrogène utilisant des mousses de nickel
Pour améliorer la durabilité des membranes échangeuses de protons à des densités de courant élevées, les constructeurs automobiles européens testent désormais des échangeurs de chaleur en mousse de nickel qui affichent des tensions de polarisation d'environ 10 mV à 40 mA cm-2, bien en dessous des plaques conventionnelles. Le squelette poreux conserve son intégrité mécanique dans des environnements acides tout en offrant une grande surface pour l'humidification. Le développement des infrastructures en France et en Allemagne, soutenu par des pôles hydrogène public-privé, crée une demande commerciale précoce pour les mousses de nickel. En aval, les sites pétrochimiques évaluent des récupérateurs en mousse de nickel pour le reformage à la vapeur à haute température, ouvrant potentiellement un canal industriel pour les fournisseurs une fois que les volumes de transport augmenteront.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissement élevé requis pour le moussage à l'état fondu évolutif et l'usinage post-traitement | -1.1% | Mondial, affectant particulièrement les PME dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Disponibilité limitée en volume de qualité industrielle en dehors de l'aluminium | -0.7% | Mondial, avec des pénuries aiguës dans les applications spécialisées | Court terme (≤ 2 ans) |
| Complexité du recyclage des mousses métalliques composites multi-phases | -0.3% | UE et Amérique du Nord, portée par les réglementations sur l'économie circulaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement élevé requis pour le moussage à l'état fondu évolutif et l'usinage post-traitement
Les fours industriels de moussage à l'état fondu reposent sur une injection de gaz contrôlée, un échelonnement précis de la température et une trempe rapide — un ensemble d'investissements en capital pouvant dépasser 4 millions USD pour une ligne de taille intermédiaire[2]Département américain de la Sécurité intérieure, "Menace d'un accès limité des États-Unis aux matières premières critiques," dhs.gov. Les petites et moyennes entreprises trouvent de tels investissements prohibitifs, limitant la diversité des fournisseurs dans l'industrie de la mousse métallique. L'usinage CNC en post-traitement et le scellement de surface ajoutent des couches de coût supplémentaires car le treillis cellulaire est sujet aux bavures et requiert des tolérances strictes dans les montages aérospatiaux. Bien que la fabrication additive contourne certaines dépenses d'outillage, les systèmes de fusion laser sur lit de poudre comportent leurs propres CAPEX élevés et maintiennent des protocoles stricts de conditionnement des poudres. Les subventions gouvernementales en Amérique du Nord et les crédits d'impôt dans l'UE atténuent le fardeau, mais des lacunes de financement persistent dans les marchés émergents où les banques locales qualifient les matériaux avancés de risque élevé.
Complexité du recyclage des mousses métalliques composites multi-phases
Les mousses composites combinant des matrices d'aluminium avec des charges céramiques ou polymères surpassent les alternatives monolithiques mais créent des défis de démontage en fin de vie. Le déchiquetage mécanique contamine les flux de fusion avec des incombustibles, contrevenant aux seuils de recyclage de l'UE dans le cadre du Plan d'action pour l'économie circulaire. Les voies pyrométallurgiques peuvent récupérer des fractions métalliques, mais l'intensité énergétique érode les économies de coûts. Alors que les constructeurs automobiles s'engagent dans des chaînes d'approvisionnement en boucle fermée, les primes de recyclabilité pourraient favoriser les mousses monophasées à moins que de meilleurs procédés de séparation n'émergent. En Amérique du Nord, les consortiums de recherche et développement explorent la lixiviation chimique des liants pour améliorer la circularité, mais la maturité commerciale reste à plusieurs années, tempérant un déploiement plus large dans les produits de grande consommation à fort volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : Dominance des cellules ouvertes portée par les applications thermiques
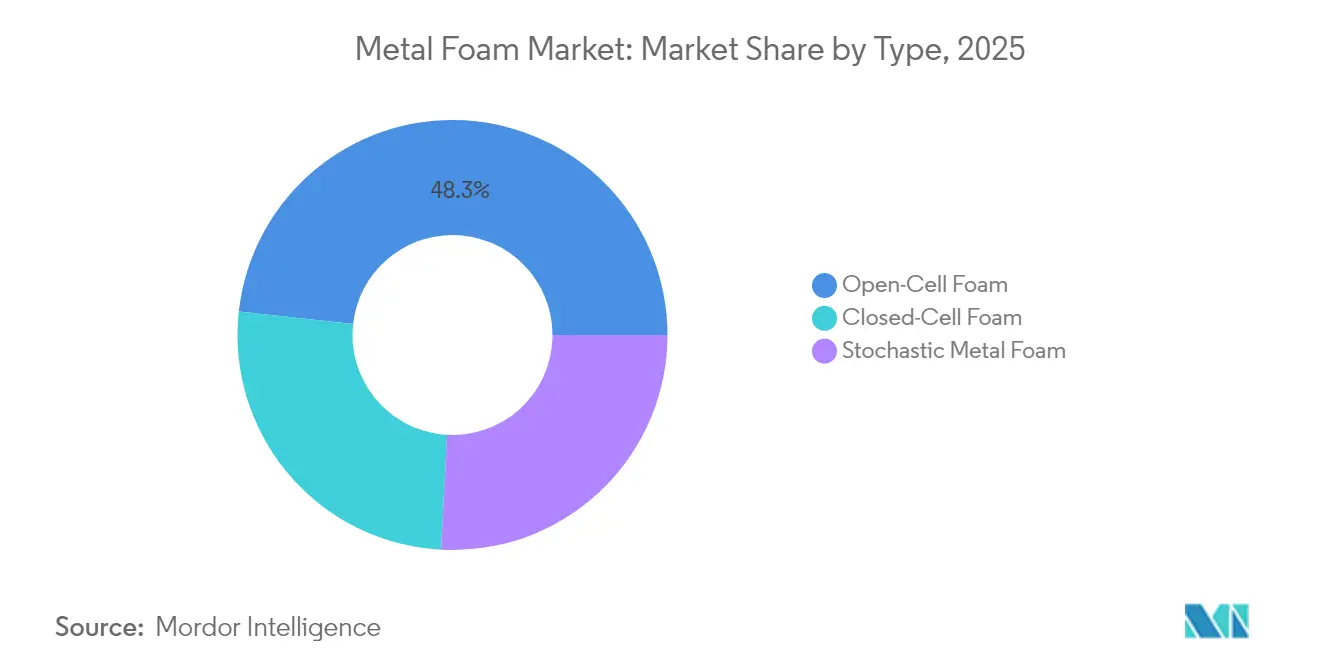
Les mousses à cellules ouvertes détenaient 48,25 % de la part de marché de la mousse métallique en 2025, reflétant une demande généralisée pour des noyaux à haute surface spécifique dans les batteries, les échangeurs de chaleur et les plaques froides pour centres de données. Leur porosité permet des flux convectifs qui dissipent les points chauds, une capacité dont les mousses à cellules fermées sont dépourvues. Le segment des cellules ouvertes devrait enregistrer un TCAC de 4,92 % jusqu'en 2031, consolidant son leadership sur le marché de la mousse métallique. Des recherches de l'Académie mondiale des sciences, de l'ingénierie et de la technologie confirment que le couplage des ultrasons avec des structures à cellules ouvertes peut augmenter les coefficients globaux de transfert de chaleur jusqu'à 38 %, renforçant l'intérêt applicatif.
Les mousses à cellules fermées restent pertinentes là où la flottabilité, la résistance à l'infiltration et les performances d'impact compressif sont primordiales. Les cloisons aéronautiques et les modules de flottabilité en mer reposent sur des cellules étanches aux gaz pour prévenir les inondations. Les fournisseurs proposent désormais des laminés hybrides associant un noyau à cellules ouvertes et une peau à cellules fermées, équilibrant les performances thermiques, mécaniques et d'imperméabilité au sein d'un seul panneau.


Par matériau : Le leadership de l'aluminium face à une concurrence émergente
Avec une part de 56,55 % en 2025, l'aluminium ancre la plupart des déploiements dans la mobilité et l'aérospatiale grâce à un rapport résistance/poids favorable et à une recyclabilité aisée. La part de l'aluminium dans la taille du marché de la mousse métallique devrait s'élargir à un TCAC de 4,97 % jusqu'en 2031, soutenue par les modernisations des cabines d'aéronefs et les reconceptions de châssis de véhicules électriques qui remplacent les tôles embouties. Les alliages d'aluminium à très haute résistance infusés de métaux de transition prolongent la durée de vie en fatigue, débloquant des zones à charge plus élevée telles que les zones d'absorption des chocs des boîtiers de batterie.
Les mousses de cuivre servent de diffuseurs thermiques dans l'électronique où la conductivité prime sur les pénalités de masse, tandis que les mousses de nickel excellent dans les piles à combustible à hydrogène et les lignes de procédés à haute température. Les variantes en magnésium et en acier s'adressent respectivement aux applications marines et aux blindages anti-explosion. La dynamique de substitution des matériaux dépend des écarts de prix des alliages ; si l'aluminium se raréfie, les équipementiers peuvent adopter des inserts en mousse de cuivre malgré le coût pour les refroidissements critiques. Les fournisseurs spécialisés diversifient donc leurs portefeuilles de poudres pour couvrir le risque sur les matières premières et préserver la continuité des commandes.
Par procédé de fabrication : La métallurgie des poudres en tête malgré la croissance de la fabrication additive
Les voies par métallurgie des poudres (MP) ont capté 54,80 % des revenus de 2025, s'appuyant sur des décennies d'expertise en frittage transposée de la métallurgie des poudres conventionnelle vers des formats cellulaires. L'outillage de métallurgie des poudres s'amortit rapidement sur les pièces à fort volume comme les absorbeurs d'énergie automobiles, offrant des économies unitaires favorables. Les hanches et les plaques crâniennes optimisées topologiquement bénéficient de gradients de treillis inatteignables par le moulage, illustrant comment l'impression 3D étend l'espace de conception pratique au sein du marché de la mousse métallique.
Le moussage à l'état fondu reste important pour les grandes billettes où le contrôle de la porosité par métallurgie des poudres s'avère difficile, comme les défenses de navire flottantes. Le dépôt chimique en phase vapeur et l'électrodéposition ciblent des épaisseurs de paroi ultra-minces nécessaires dans les dissipateurs thermiques à microcanaux pour l'avionique satellitaire. Les procédés hybrides fusionnent désormais des noyaux en métallurgie des poudres avec des peaux imprimées au laser dans une seule cellule de production, comprimant les délais de livraison pour les prototypes. Cette convergence recapitalise les installations existantes en intégrant des commandes numériques sur des fours et des presses établis.
Par application : La dominance automobile remise en cause par les secteurs émergents
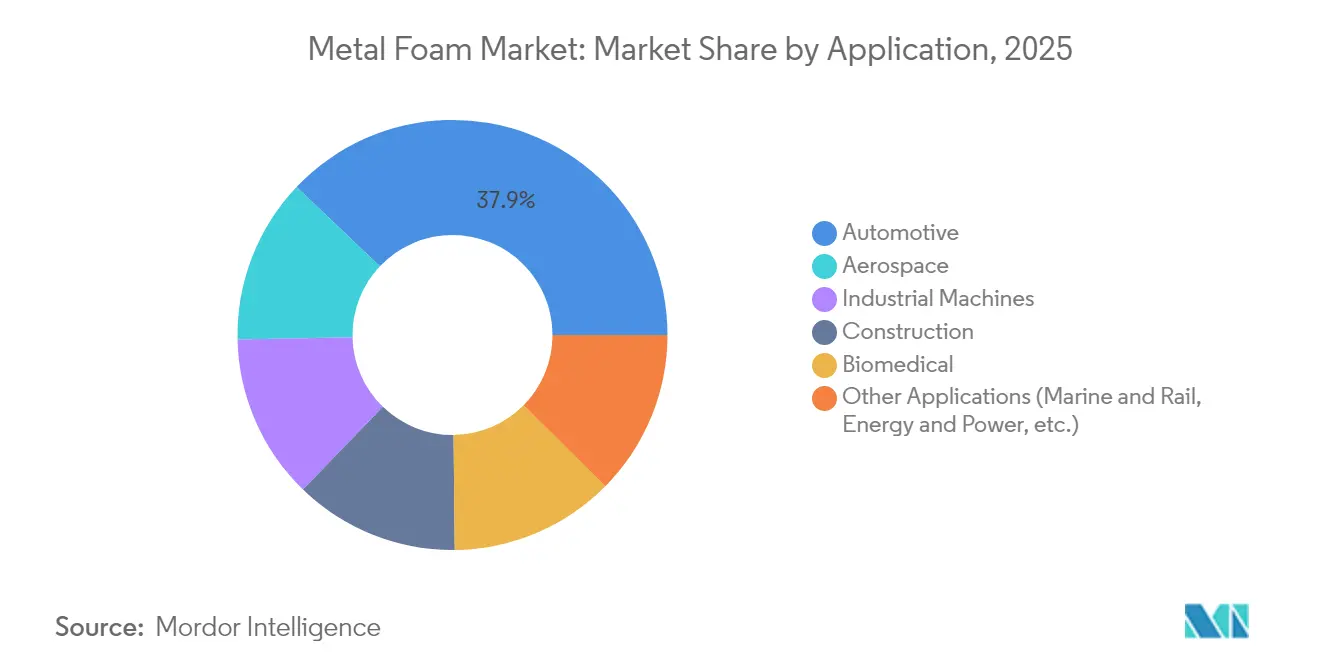
Les applications automobiles représentaient 37,92 % de la taille du marché de la mousse métallique en 2025, portées par les poutres de pare-chocs, les berceaux de batterie et les amortisseurs de bruit, vibrations et dureté (NVH) qui exploitent l'absorption d'énergie cellulaire. La pénétration mondiale des véhicules électriques stimule la demande incrémentielle pour les mousses d'aluminium et de cuivre, tandis que l'allégement des véhicules à moteur à combustion interne se poursuit, préservant une large base de clientèle.
Les autres applications, regroupant les piles à combustible à hydrogène, les refroidisseurs marins, les implants biomédicaux et les diffuseurs pour centres de données, affichent la croissance la plus rapide à un TCAC de 5,07 % jusqu'en 2031. La progression est en partie réglementaire : le paquet européen Ajustement à l'objectif 55 favorise les camions à hydrogène, et les hôpitaux du monde entier installent des espaceurs de genou en titane poreux qui réduisent considérablement les chirurgies de révision. L'aérospatiale, bien que moins volumineuse, maintient des marges premium car les processus de certification protègent les acteurs en place. Les utilisateurs de machines industrielles installent des mousses de cuivre à l'intérieur des boîtiers de servo-entraînements à forte sollicitation pour maîtriser les gradients thermiques, renforçant un profil de demande diversifié qui isole le marché de la mousse métallique des fluctuations propres à un seul secteur.
Analyse géographique
L'Asie-Pacifique représentait 44,10 % du chiffre d'affaires mondial en 2025. L'expansion des gigafactories dans le Guangdong, associée aux noyaux de treillis usinés avec précision par le Japon pour les propulseurs satellitaires, sous-tend un TCAC régional de 5,03 % jusqu'en 2031. Les économies de l'ASEAN, notamment le Vietnam et la Thaïlande, attirent la relocalisation de l'assemblage électronique, créant une nouvelle demande pour les mousses de cuivre à cellules ouvertes dans les baies de serveurs. Les conglomérats sud-coréens investissent dans des capacités de mousse de nickel destinées aux camions à hydrogène, en s'appuyant sur des subventions gouvernementales pour amortir les lignes d'électroformage.
L'Amérique du Nord est soutenue par des financements fédéraux pour les échangeurs de chaleur des réacteurs nucléaires et les programmes de blindage pour la défense. Advanced Materials Manufacturing a obtenu 3,1 millions USD de subventions pour augmenter la production de mousses composites à base de nickel destinées aux modules de réacteurs. Le corridor automobile mexicain à Coahuila spécifie des mousses d'aluminium pour les châssis légers, assurant une diversité de la demande continentale. CYMAT Technologies du Canada a remporté une commande de 21 000 unités de cylindres SmartMetal pour les forces armées françaises, illustrant comment les entreprises régionales exportent leur expertise de niche vers des clients mondiaux.
L'Europe met l'accent sur la durabilité et l'ingénierie haut de gamme. Les fournisseurs allemands intègrent des noyaux en mousse dans des panneaux sandwich en fibre de carbone pour les berceaux de véhicules électriques de luxe, en accord avec le Mécanisme d'ajustement carbone aux frontières de l'UE qui favorise les intrants à faibles émissions. Les clusters hydrogène français pilotent des dissipateurs thermiques en mousse de nickel, tandis que les start-ups biomédicales italiennes impriment en 3D des treillis en tantale pour les implants de hanche. Les économies nouvellement industrialisées d'Amérique du Sud et du Moyen-Orient adoptent des mousses d'aluminium pour les façades de bâtiments modulaires et les équipements de dessalement, contribuant des volumes incrémentiels mais croissants au marché de la mousse métallique.

Analyse de la chaîne de valeur
En amont, la chaîne de valeur commence par les métaux de base (aluminium, nickel, cuivre) et les intrants d'alliage qui alimentent soit des procédés à base de fusion, soit des procédés à base de poudre. Les consommables de procédé tels que les agents gonflants ou moussants et les stabilisants, ainsi que les poudres et liants pour la métallurgie des poudres (MP) et la fabrication additive, influencent la distribution granulométrique des pores réalisable et sa reproductibilité. Les équipements et le savoir-faire constituent un verrou majeur de la chaîne, notamment le frittage et le pressage sous atmosphère contrôlée pour la MP, les systèmes d'injection de gaz et de trempe pour le moussage par fusion, ainsi que les étapes de finition de surface et d'assemblage (usinage, étanchéité, brasage, collage) nécessaires pour intégrer les mousses dans les blocs-batteries, les panneaux sandwich et les absorbeurs d'énergie.
En aval intermédiaire, les producteurs de mousse transforment les métaux en formes à cellules ouvertes et fermées via la MP, le moussage par fusion, l'électrodéposition et d'autres méthodes spécialisées, puis fournissent des noyaux semi-finis, des billettes, des tôles ou des pièces proches de la forme finale. La capture de valeur en aval revient aux fournisseurs de rang inférieur et aux intégrateurs qui intègrent les mousses dans des assemblages, y compris les structures anti-chocs automobiles et les boîtiers de batteries, les inserts de protection incendie et anti-chocs pour l'aérospatiale, et les composants de gestion thermique et de l'hydrogène, avec la qualification par les équipementiers et la validation sur le terrain comme étape suivante. Les principaux goulots d'étranglement incluent les délais de qualification, la cohérence des données de performance à haute vitesse de déformation entre fournisseurs, et la montée en échelle au-delà de l'aluminium vers des volumes industriels pour les mousses de nickel et de cuivre, ce qui accroît la dépendance à une capacité de MP localisée, à des capacités de finition et à une caractérisation reproductible pour soutenir l'adoption multi-sectorielle.
Paysage concurrentiel
Le marché de la mousse métallique présente une fragmentation modérée ancrée par des spécialistes de taille intermédiaire plutôt que par des conglomérats intégrés verticalement. CYMAT Technologies exploite un procédé de moussage par injection de gaz breveté pour approvisionner les clients du secteur de la défense, de l'architecture et du ferroviaire, capturant des commandes récurrentes telles que le programme de cylindres SmartMetal français. L'intensité concurrentielle dépend de l'application : les chaînes de valeur automobiles exercent une pression sur les coûts, favorisant les grandes entreprises de métallurgie des poudres qui atteignent des économies d'échelle, tandis que les dispositifs biomédicaux tolèrent des coûts unitaires plus élevés en faveur de la personnalisation, bénéficiant aux imprimeurs agiles. Les dépôts de brevets se concentrent sur la composition des alliages et le contrôle du gradient de pores, constituant des barrières critiques contre les suiveurs rapides.
Leaders de l'industrie de la mousse métallique
Alantum
Aluinvent
CYMAT Technologies Ltd.
ERG Aerospace
Havel metal foam GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La gestion thermique reste un espace blanc concret pour les mousses métalliques dans les blocs-batteries, l'électronique et les structures émergentes à flux de chaleur élevé, soutenue par le passage vers des architectures à cellules ouvertes qui améliorent le transfert de chaleur par convection. La R&D orientée vers l'aérospatiale élargit également le champ de conception pour les concepts sandwich remplis de mousse visant à combiner capacité porteuse et dissipation thermique, ce qui correspond aux cas d'usage cités dans la littérature technique pour les structures à âme ondulée et sandwich. Pour les fournisseurs, ces voies se traduisent par une demande de porosité adaptée à l'application et de performances mécaniques stables capables de satisfaire aux exigences de qualification des clients.
L'innovation en matière de procédés et de matériaux élargit encore les opportunités là où la durabilité, la reproductibilité et la résistance aux hautes températures constituent des contraintes. En mai 2026, le Helmholtz-Zentrum Hereon a annoncé une mousse de magnésium produite à partir de poudre de coquilles d'huîtres broyées comme agent moussant non toxique, renforçant une voie conforme à l'économie circulaire qui peut élargir les options de matériaux au-delà de l'aluminium dans les programmes d'allègement. L'attention de la recherche sur la fabrication additive des mousses d'aluminium, y compris des travaux publiés en mars 2026 sur des approches de gaz de protection enrichi en H2, indique également des efforts pour réduire les barrières liées à l'outillage et permettre des géométries complexes pour des programmes de volumes faibles à moyens. Les preuves de durabilité à haute température pour les mousses métalliques composites, y compris des essais rapportés allant de plusieurs centaines de milliers à un million de cycles à températures élevées dans des publications académiques, soutiennent des niches industrielles et aérospatiales où les âmes légères conventionnelles peinent à maintenir leurs performances, créant une place pour des offres premium centrées autant sur la fiabilité que sur la réduction de densité.
Développements récents du secteur
- Mai 2026 : des chercheurs du Helmholtz-Zentrum Hereon ont annoncé la production de mousse de magnésium à l'aide de poudre de coquilles d'huîtres broyées comme agent moussant durable et non toxique. Ces travaux signalent une voie vers une fabrication de mousse à toxicité réduite et alignée sur l'économie circulaire, ce qui peut aider à élargir les options de matériaux au-delà de l'aluminium pour les programmes d'allègement.
- Septembre 2025 : CYMAT Technologies Ltd. a conclu un accord de partenariat avec un fabricant mondial de rang 1 dans l'automobile pour concevoir et fabriquer des composants d'absorption d'énergie. L'accord positionne CYMAT plus près des chaînes d'approvisionnement des équipementiers, où une intégration validée pilotée par les fournisseurs de rang et des plateformes de composants standardisées accélèrent l'adoption de la mousse d'aluminium stabilisée dans les structures des véhicules.
- Août 2024 : CYMAT Technologies a reçu sa première commande commerciale de 21 000 cylindres de mousse d'aluminium stabilisée SmartMetal pour des munitions de défense non létales destinées aux forces armées françaises. Cette commande a confirmé la défense comme un canal de volume reproductible pour les producteurs de mousse d'aluminium et a aidé à ancrer la montée en échelle de la production grâce à une demande pilotée par des programmes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché est défini comme les revenus générés par la vente de matériaux en mousse métallique (structures métalliques poreuses à cellules ouvertes, à cellules fermées et similaires) fournis sous forme de feuilles, blocs, panneaux ou pièces formées à usage industriel et commercial.
Exclusions de périmètre : nous excluons les produits finis dans lesquels la mousse métallique n'est qu'un composant interne mineur et ne peut pas être valorisée séparément au niveau du matériau ou de la pièce formée.
Aperçu de la segmentation
- Par type
- Mousse à cellules ouvertes
- Mousse à cellules fermées
- Mousse métallique stochastique
- Par matériau
- Aluminium
- Cuivre
- Nickel
- Autres matériaux (magnésium, acier, alliages)
- Par procédé de fabrication
- Voie par métallurgie des poudres
- Voie de moussage à l'état fondu
- Fabrication additive / impression 3D
- Autres procédés de fabrication (dépôt chimique en phase vapeur et électrodéposition, etc.)
- Par application
- Automobile
- Aérospatiale
- Machines industrielles
- Construction
- Biomédical
- Autres applications (marine et ferroviaire, énergie et électricité, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour ancrer le modèle, nous avons établi une image claire des origines de la demande de mousse métallique et de sa circulation entre les régions. Des sources publiques ont été utilisées pour suivre des signaux tels que l'activité d'allègement, les tendances de production industrielle et la santé de la fabrication en aval, qui orientent ensuite nos hypothèses d'adoption et de tarification.
Les sources illustratives incluent des portails de statistiques gouvernementales tels que l'US Census Bureau et Eurostat, des ensembles de données commerciales et macroéconomiques tels qu'UN Comtrade, des organismes de normalisation et techniques tels qu'ASTM et ISO, et la littérature de recherche indexée dans des bases de données scientifiques publiques. Nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs, les sites web d'associations et la couverture de presse réputée pour valider les ajouts de capacité, les tendances d'application et les évolutions technologiques telles que la fabrication additive. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et l'intelligence d'entreprise, les vues commerciales au niveau des expéditions, et les vérifications de bases de données de brevets pour confirmer le calendrier des nouvelles voies de matériaux et l'orientation des produits. Ces exemples ne sont pas exhaustifs, et d'autres références publiques et internes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la robustesse des hypothèses documentaires et combler les lacunes rarement mentionnées dans les sources publiques, comme la conversion typique de la production de mousse en formes commercialisables et la manière dont le mix d'applications influence la tarification. Nous avons échangé avec un ensemble de fabricants, distributeurs et utilisateurs en aval dans les principales régions afin que les taux d'adoption, les schémas d'approvisionnement et le ralentissement ou l'accélération de la demande à court terme puissent être reflétés dans les chiffres finaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Cadres dirigeants : 12 % | APAC : 44 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 29 % |
| Acteurs plus petits : 18 % | Managers : 48 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les données de production et de commerce, associées aux bassins de demande des utilisations finales, sont utilisées pour reconstituer la quantité de mousse métallique consommée dans chaque région et application. Pour la mousse métallique, les intrants clés incluent la part d'utilisation des cellules ouvertes par rapport aux cellules fermées, le mix des voies de fabrication (métallurgie des poudres, moussage par fusion, fabrication additive), les indicateurs en aval liés à l'activité de construction automobile et aérospatiale, et les tendances de production des machines industrielles et de la construction qui influencent les achats pilotés par projet.
Ces totaux ont ensuite été vérifiés à l'aide d'approximations ascendantes sélectives, principalement en échantillonnant les fourchettes de revenus des fournisseurs, en cartographiant les fourchettes de prix typiques par matériau (comme les mousses d'aluminium, de cuivre et de nickel), et en utilisant des indicateurs de volume lorsque les entretiens clarifiaient les rendements de conversion et les taux de rebut. Lorsqu'une vérification ascendante présentait des lacunes, la partie manquante a été traitée par des fourchettes prudentes ancrées sur la capacité et la disponibilité des canaux communiquées par les personnes interrogées, puis affinées par des vérifications de cohérence régionale.
Pour les prévisions, une analyse de scénarios a été utilisée afin que le calendrier d'adoption puisse être ajusté autour de déclencheurs pratiques, notamment les programmes d'allègement, la demande liée aux batteries et à la gestion thermique, et le rythme de montée en échelle des nouvelles voies de production vers une qualité reproductible. Les hypothèses ont été maintenues cohérentes entre les régions puis ajustées à l'aide d'avis d'experts sur la progression des prix et des cycles de qualification réalistes pour les nouvelles applications.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs passes afin que les résultats finaux restent alignés sur les signaux réels du marché. Nous comparons les résultats du modèle à des indicateurs indépendants tels que la production industrielle régionale, la direction des flux commerciaux et les taux de construction en aval, puis nous examinons tout écart marqué qui ne correspond pas à des événements de demande connus.
Si un écart est constaté, les hypothèses qui le sous-tendent sont réexaminées, suivies d'une nouvelle vérification des facteurs de conversion, des parts d'application et du calendrier des devises utilisé pour les agrégations régionales. Les nouveaux contacts d'entretien sont déclenchés lorsqu'un écart majeur apparaît entre les signaux documentaires et ce que rapportent les praticiens sur la tarification ou l'utilisation. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, après quoi une revue finale des analystes est réalisée avant la livraison afin de refléter les informations les plus récentes disponibles.
Taille du marché de la mousse métallique de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la mousse métallique ne concordent souvent pas car le périmètre n'est pas identique, et les étapes utilisées pour traduire la demande d'application en revenus peuvent varier considérablement. Les différences proviennent généralement de ce qui est compté comme revenu de mousse métallique, de la manière dont les produits à cellules ouvertes et fermées sont traités, et de la façon dont la tarification est reportée sur la période de prévision.
Certaines estimations externes intègrent un ensemble plus large de structures métalliques poreuses et incluent davantage de produits finis où la mousse métallique est intégrée et non tarifée séparément. Chez Mordor Intelligence, les revenus ne sont comptabilisés que lorsque la mousse métallique est vendue en tant que matériau ou pièce formée, et les assemblages finis adjacents sont exclus même s'ils contiennent de la mousse pour l'absorption d'énergie ou la gestion thermique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 109,12 M USD (2025) | |
| Éditeur sectoriel A | 108,59 M USD (2025) | Utilise une valeur d'année de base similaire, mais son périmètre semble s'appuyer davantage sur des répartitions matérielles et des récits d'application plus larges, ce qui peut modifier ce qui est traité comme revenu de mousse métallique directement monétisé par rapport aux produits finis contenant de la mousse. |
| Éditeur sectoriel B | 105,70 M USD (2025) | Applique une valeur 2025 plus étroite puis projette une trajectoire de croissance à long terme plus rapide, ce qui peut résulter d'hypothèses d'adoption plus agressives dans l'automobile et la construction et d'une manière différente d'augmenter les PVM au fil du temps. |
Le tableau montre que les valeurs de 2025 sont proches, et l'écart s'explique principalement par ce qui est comptabilisé comme revenu de mousse métallique commercialisable et par la vitesse à laquelle l'adoption et les prix sont supposés augmenter. En rattachant les totaux aux signaux de demande d'application, aux réalités des voies de fabrication et aux fourchettes de prix validées par entretiens, l'estimation reste traçable à des intrants clairs et à des vérifications reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la mousse métallique ?
La taille du marché de la mousse métallique s'établissait à 113,67 millions USD en 2026 et devrait atteindre 139,43 millions USD d'ici 2031.
Quelle région détient la plus grande part du marché de la mousse métallique ?
L'Asie-Pacifique était en tête avec une part de chiffre d'affaires de 44,10 % en 2025, portée par les vastes écosystèmes de véhicules électriques et d'aluminium secondaire de la Chine.
Quel segment d'application domine la demande ?
Les applications automobiles ont contribué à 37,92 % de la valeur de 2025 en raison des mandats stricts d'allégement et de sécurité en cas d'accident imposés aux véhicules électriques et conventionnels.
Quelle est la vitesse de croissance de la fabrication additive au sein du marché ?
La fabrication additive devrait afficher un TCAC de 4,74 % entre 2026 et 2031, la plus rapide parmi les voies de production.
Quelle est la principale contrainte freinant une adoption plus rapide ?
L'investissement en capital élevé pour les équipements de moussage à l'état fondu et l'usinage de précision post-traitement soustrait environ 1,1 point de pourcentage aux prévisions globales de TCAC.
Dernière mise à jour de la page le:



