
Taille et part du marché des tests nutrignomiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.75 Milliards de dollars |
| Taille du Marché (2032) | 1.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.56 % |
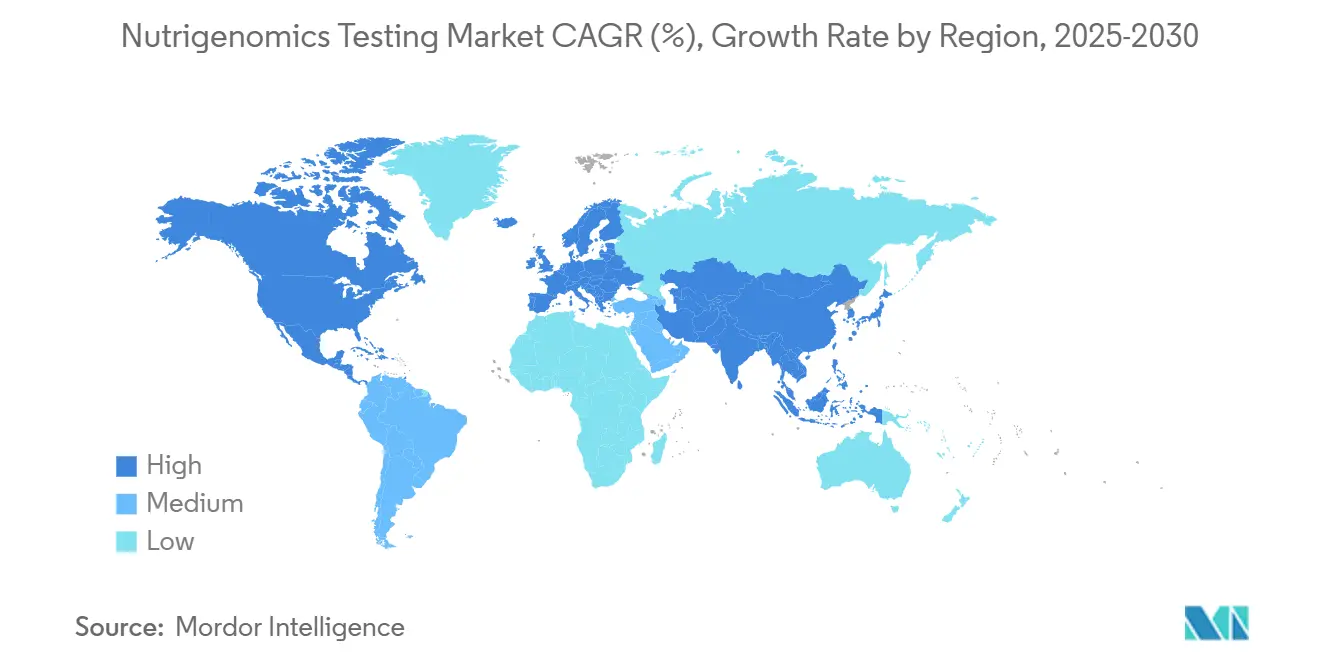
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests nutrignomiques par Mordor Intelligence
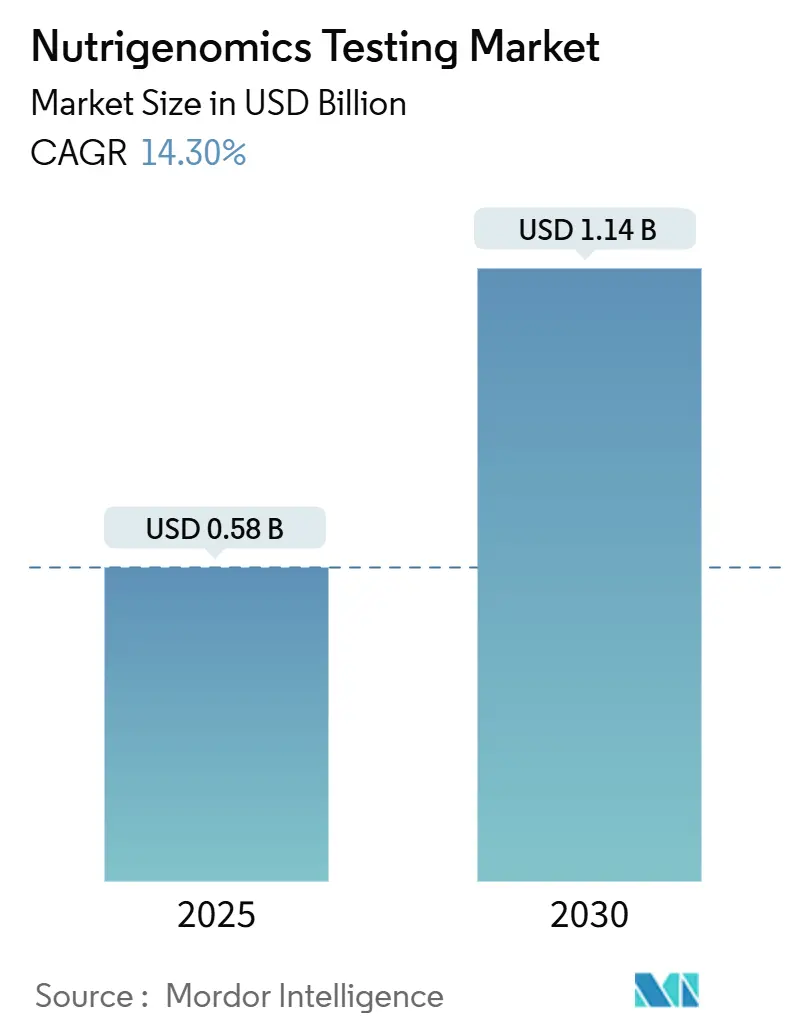
La taille du marché des tests de nutrigenomique est projetée à 0,66 milliard USD en 2026, 0,75 milliard USD en 2027, et devrait atteindre 1,48 milliard USD d'ici 2032, avec un CAGR de 14,56 % de 2027 à 2032.
Cette trajectoire reflète l'alignement rapide des technologies de séquençage abordables avec la demande des consommateurs pour des plans alimentaires tenant compte des risques génétiques individuels. La baisse des coûts de génotypage, la prévalence croissante de l'obésité et du diabète, ainsi que l'acceptation clinique plus large de la planification alimentaire guidée par l'ADN constituent les principaux facteurs favorables. Les grands employeurs subventionnent désormais les tests génétiques volontaires en milieu de travail, car une intervention diététique précoce réduit les demandes de remboursement ultérieures, tandis que les régulateurs clarifient les règles de confidentialité qui équilibrent innovation et sécurité. La rivalité concurrentielle s'intensifie, les prestataires de services associant l'analyse génétique à des applications de coaching personnalisé, à la logistique de kits de repas et à des tableaux de bord de bien-être en entreprise démontrant un retour sur investissement tangible.
Points clés du rapport
- Par type de produit, le segment des services détenait 54,2 % de la part du marché des tests de nutrigenomique en 2026 et devrait se développer à un TCAC de 15,7 % jusqu'en 2032.
- Par type d'échantillon, les tests salivaires représentaient 73,5 % de la taille du marché des tests de nutrigenomique en 2026 et devraient croître à un TCAC de 16,3 % jusqu'en 2032.
- Par technologie, le séquençage de nouvelle génération était en tête avec une part de revenus de 46,3 % en 2026 ; les plateformes à micropuces sont prévues pour enregistrer le TCAC le plus rapide de 17,2 % jusqu'en 2032.
- Par application, la gestion de l'obésité a capturé 38,5 % de la part du marché des tests de nutrigenomique en 2026, tandis que la santé neurologique est appelée à croître à un TCAC de 18,0 % jusqu'en 2032.
- Par canal de distribution, les services directs aux consommateurs représentaient 62,6 % de la taille du marché des tests de nutrigenomique en 2026, tandis que les canaux des prestataires de soins de santé devraient afficher un TCAC de 19,3 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord était en tête avec une part de 48,1 % du marché cible en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide à un TCAC de 16,9 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de l'obésité et du diabète | 2.80% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Évolution vers une nutrition préventive et personnalisée | 3.20% | Amérique du Nord et UE en tête, Asie-Pacifique suivant | Long terme (≥ 4 ans) |
| Baisse des coûts de génotypage et adoption du séquençage de nouvelle génération | 2.10% | Mondial, avec une adoption plus rapide dans les marchés développés | Court terme (≤ 2 ans) |
| Expansion de la distribution des tests génétiques en direct au consommateur | 1.90% | Amérique du Nord et Europe en cœur, expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Croissance des programmes d'ADN pour le bien-être en entreprise | 1.70% | Amérique du Nord en tête, adoption progressive en Europe | Moyen terme (2 à 4 ans) |
| La saliveomique permettant des panels multi-omiques à domicile | 1.50% | Mondial, avec une attention initiale sur le marché premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'obésité et du diabète
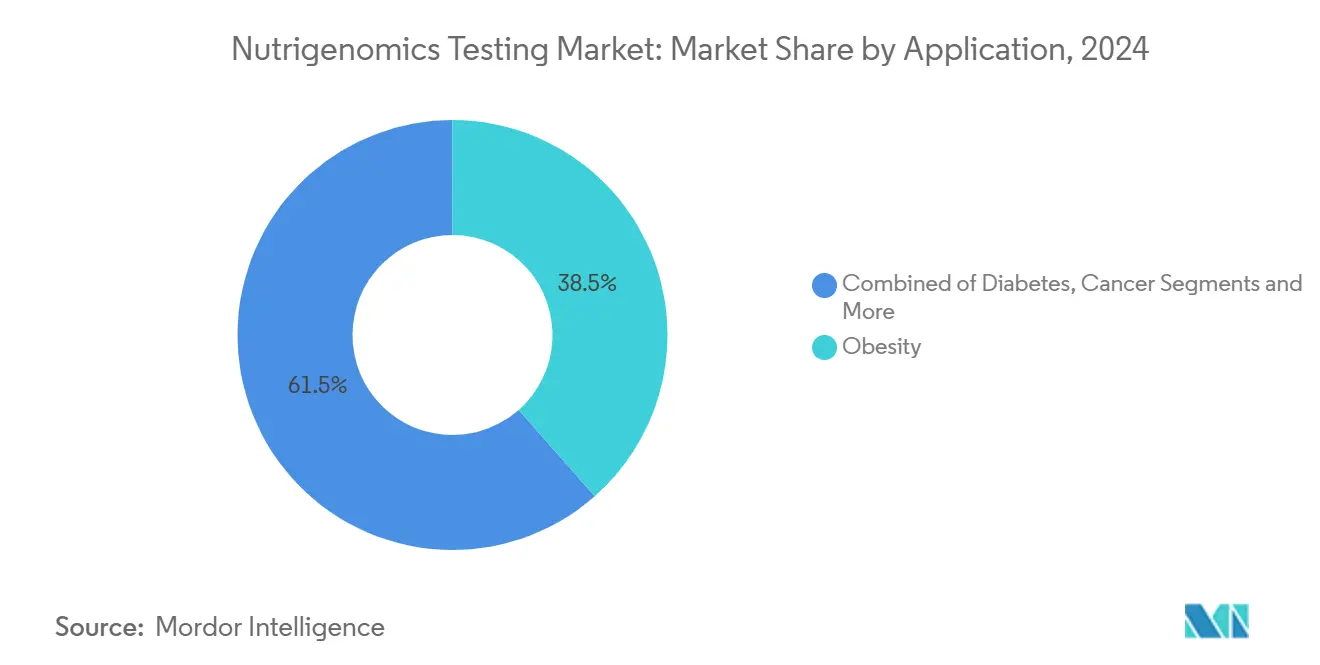
Le fardeau croissant des maladies métaboliques stimule la demande de programmes de nutrition de précision intervenant avant l'apparition clinique. Un essai multicentrique mené par l'Imperial College London a montré que les régimes alimentaires guidés par l'ADN produisaient des améliorations statistiquement significatives du contrôle glycémique à 26 semaines par rapport aux conseils diététiques standard, soulignant l'élan clinique vers des plans alimentaires adaptés au génotype.[1] Les payeurs et les systèmes hospitaliers considèrent donc la nutrigenomique comme un complément rentable pour les populations génétiquement prédisposées à la résistance à l'insuline. En 2024, le segment des applications liées à l'obésité représentait déjà 38,5 % du chiffre d'affaires global du marché des tests de nutrigenomique, et les cliniques de gestion du poids gérées par des prestataires intègrent des panels génétiques prédictifs dans les protocoles de dépistage métabolique de routine.
Évolution vers une nutrition préventive et personnalisée
Les consommateurs abandonnent les régimes universels au profit de recommandations éclairées par l'ADN qui s'alignent sur les cuisines régionales. Des modèles spécifiques à chaque population, tels que le plan Genomex adapté aux aliments de base mexicains, démontrent une meilleure adhésion à long terme, car ils respectent les normes alimentaires culturelles. Les partenariats avec la grande distribution accélèrent l'adoption : GenoPalate intègre désormais des fiches recettes avec codes QR dans les allées des épiceries Earth Fare, permettant aux acheteurs de récupérer instantanément des suggestions de repas adaptées à leurs allèles, transformant des données génétiques abstraites en un guide d'achat concret. Le marché des tests nutrignomiques bénéficie donc d'une boucle vertueuse dans laquelle la pertinence culturelle stimule l'adhésion, et l'adhésion valide le modèle génétique.
Baisse des coûts de génotypage et adoption du séquençage de nouvelle génération
Les plateformes de séquençage telles que le Illumina NovaSeq X ont réduit la préparation des bibliothèques et le temps d'exécution, ramenant les dépenses par échantillon en dessous de 100 USD dans les laboratoires à haut débit.[3] La baisse des coûts ouvre la voie à des programmes de dépistage préventif à grande échelle parrainés par les assureurs et les agences de santé publique. La micropuce Axiom PangenomiX de Thermo Fisher complète en outre le séquençage de nouvelle génération en fournissant des panneaux pharmacogénomiques à l'échelle de la population à des prix adaptés aux cliniques. À mesure que les prix baissent, le marché des tests nutrignomiques s'étend au-delà des premiers adoptants aisés vers des cohortes de soins primaires courants en Asie-Pacifique, qui affiche déjà un TCAC régional de 12,9 %.
Expansion de la distribution des tests génétiques en direct au consommateur
Malgré des règles de consentement plus strictes, les consommateurs apprécient toujours la commodité. La Commission fédérale du commerce des États-Unis a récemment sanctionné plusieurs entreprises pour des affirmations exagérées, mais a réaffirmé que les rapports transparents et fondés sur des preuves restaient autorisés.[2] Les principaux prestataires ont réagi en renforçant le chiffrement et en publiant des études de validation évaluées par des pairs, ce qui a restauré la confiance. Les kits de salive à domicile associent désormais des séances de conseil génétique par vidéo, brouillant la frontière entre les canaux de vente au détail et cliniques, et aidant les ventes directes aux consommateurs à conserver une part de revenus de 62,6 % sur le marché des tests nutrignomiques.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur la confidentialité des données transfrontalières | -1.80% | UE en tête, avec des répercussions mondiales | Court terme (≤ 2 ans) |
| Remboursement limité et coûts élevés à la charge des patients | -2.30% | Mondial, avec une intensité variable selon le système de santé | Moyen terme (2 à 4 ans) |
| Faible confiance des cliniciens dans les scores polygéniques de régime alimentaire | -1.20% | Principalement en Amérique du Nord et en Europe, émergent en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Ventes croissantes de kits d'ADN contrefaits sur les plateformes de commerce électronique | -0.90% | Mondial, avec une concentration sur les marchés non réglementés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur la confidentialité des données transfrontalières
Le règlement européen sur l'espace européen des données de santé, publié en mars 2025, exige un consentement explicite et un stockage local pour les données génomiques identifiables, augmentant les coûts de conformité pour les entreprises qui s'appuient sur des clouds centralisés. Les start-ups doivent désormais prévoir un budget pour des centres de données souverains ou rechercher des sous-traitants tiers certifiés dans le cadre du cadre commun de sécurité de l'UE. Bien que les règles améliorent la confiance du public, elles ralentissent les essais multinationaux et limitent la formation des algorithmes sur des ensembles de données pan-européens, tempérant le taux de croissance à court terme du marché des tests nutrignomiques dans la région.
Remboursement limité et coûts élevés à la charge des patients
De nombreux assureurs remboursent les tests moléculaires uniquement lorsqu'ils sont liés à des décisions thérapeutiques établies. La mise à jour 2025 d'UnitedHealthcare classe toujours les panneaux nutrignomiques préventifs comme expérimentaux, transférant le paiement aux consommateurs et plafonnant l'adoption parmi les groupes à revenus plus faibles. Les prestataires se concentrent donc sur les programmes de bien-être financés par les employeurs où le retour sur investissement est plus clair, mais un déploiement clinique large attend des études d'efficacité-coût plus solides et des extensions de couverture au niveau des codes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
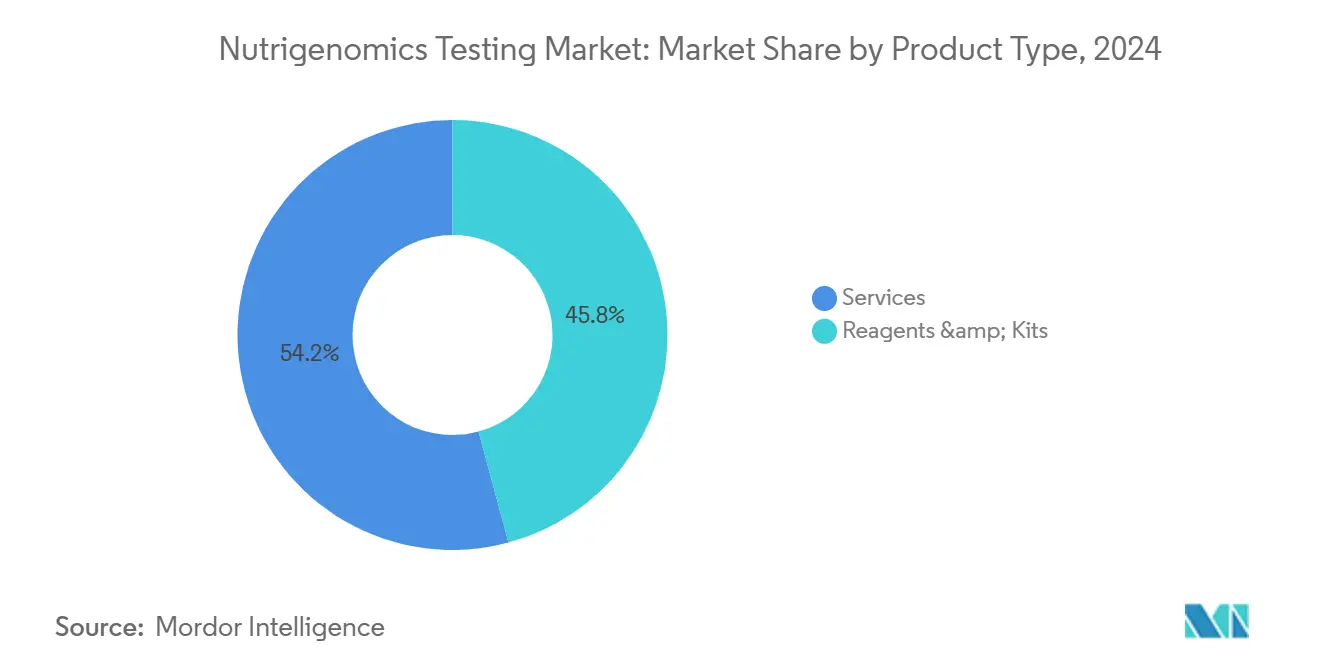
les services conduisent la transformation du marchéLes services ont généré 54,2 % de la part de marché en 2026, car l'interprétation, le coaching et le suivi comportemental convertissent les données brutes de séquençage en résultats de santé mesurables. Cela souligne que la valeur a migré des kits vers le conseil. Alors que les assureurs exigent des preuves de résultats, les fournisseurs à pile complète regroupent des chatbots de diététiciens, des intégrations d'épicerie et des retours biométriques pour fidéliser les utilisateurs et accroître la valeur à vie. Les réactifs et les kits restent essentiels mais banalisés ; leurs prix unitaires ont chuté de deux chiffres en 2024 avec la généralisation de la préparation automatisée de bibliothèques. Malgré tout, l'innovation en matière de réactifs se poursuit — plus de 150 biomarqueurs pertinents pour la nutrition sont désormais validés dans le cadre de plusieurs brevets récemment délivrés, illustrant un pipeline qui alimente la couche de services à marges plus élevées.
Les fournisseurs de second rang tentent de se différencier par une chimie de dosage spécialisée telle que le profilage de méthylation, mais les barrières s'élèvent car les cliniciens exigent de plus en plus la certification clinique ISO 15189. Par conséquent, les revenus des services devraient progresser à un TCAC de 15,7 %, soit environ un point de pourcentage au-dessus de l'ensemble du marché des tests de nutrigenomique, tandis que les revenus des kits décélèreront après 2027 à mesure que les appareils à domicile satureront les données démographiques principales. Le secteur de la nutrigenomique ressemble donc aux diagnostics au sens large, où l'analyse et l'engagement longitudinal, et non le matériel, génèrent des bénéfices durables.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type d'échantillon :
la dominance de la salive permet l'innovationLes tests salivaires représentaient 73,5 % des revenus de 2026, grâce à une collecte par courrier indolore, une stabilité favorable et la familiarité des consommateurs. Cette domination soutient une chaîne d'approvisionnement mature de flacons à code-barres, d'expéditions sans chaîne du froid et de lignes d'extraction automatisées. Les plateformes de salivaomique superposent désormais des panels de métabolites et de protéomique sur les lectures génomiques, permettant aux fournisseurs de proposer des offres multi-omiques qui améliorent la fidélisation des utilisateurs. Cependant, les panels sanguins prescrits par les médecins émergent et se taillent une niche clinique, notamment pour les patients cardiométaboliques à haut risque dont les médecins préfèrent la précision de la phlébotomie. Les tests sanguins représentaient 18 % de la taille du marché des tests de nutrigenomique pour les types d'échantillons en 2024, bénéficiant d'une intégration transparente avec les systèmes d'information de laboratoire existants.
La part des écouvillons buccaux avoisine les chiffres uniques mais reste populaire en pédiatrie et dans les régions où l'exportation d'échantillons de salive se heurte à des obstacles douaniers. À l'avenir, des protocoles hybrides combineront la salive pour les marqueurs génétiques et les taches de sang séché pour les biomarqueurs dynamiques tels que les ratios d'acides gras, élargissant la puissance analytique sans compromettre la commodité. À mesure que l'adoption de la multi-omique progresse, la part de la salive pourrait se diluer modestement ; pourtant, le volume absolu continuera d'augmenter car les nouveaux adoptants continueront de privilégier le kit le plus simple.
Par technologie :
la position de leader du séquençage de nouvelle génération face au défi des micropucesLe séquençage de nouvelle génération détenait 46,3 % de la part des revenus en 2026 grâce à une détection complète des variants adaptée à la notation du risque polygénique. Les protocoles avancés de séquençage du génome entier à faible couverture génèrent désormais une couverture 20× en moins de 14 heures, comprimant les délais d'exécution pour répondre à la demande du marché de détail. À l'inverse, les systèmes à micropuces ont effectué un retour en force, affichant un TCAC prévu de 17,2 %, car les panels de SNP ciblés répondent à de nombreux cas d'usage de la nutrigenomique à des prix inférieurs. Le réseau Axiom PangenomiX de Thermo Fisher, préconfiguré avec des loci cardio-métaboliques et nutritionnellement exploitables, est livré avec un appelant d'intelligence artificielle intégré qui réduit le temps d'analyse à quelques minutes.
Les dosages PCR et les dosages SNP en tube unique restent indispensables dans les points de vente de nutrition sportive qui proposent des contrôles génétiques au point de vente pour la persistance de la lactase ou la sensibilité à la caféine. Pourtant, leur faible rendement en données limite le potentiel de vente additionnelle. À long terme, les moteurs d'intelligence artificielle basés sur le cloud brouillent le champ de bataille matériel : les algorithmes qui convertissent les fichiers de séquences existants en recommandations diététiques deviennent le principal facteur de différenciation. En conséquence, les batailles de propriété intellectuelle se déplacent de la chimie en laboratoire humide vers des modèles de recommandation propriétaires et des matrices de notation validées par phénotype.
Par application :
l'accent sur l'obésité stimule la validation cliniqueLa gestion de l'obésité a monopolisé 38,5 % des revenus du marché des tests de nutrigenomique en 2026, car le contrôle du poids offre un retour sur investissement mesurable à court terme pour les payeurs, les employeurs et les individus. Les cadres diététiques basés sur les gènes ciblent le métabolisme lipidique, la signalisation de la satiété et les génotypes de la dépense énergétique, fournissant aux individus des ratios de macronutriments personnalisés qui permettent une perte de graisse cliniquement significative sans restriction calorique drastique. La prévention du diabète suit de près ; la stratification du risque polygénique guide désormais la périodisation des glucides et les prescriptions de fibres qui aplatissent de manière démontrable les excursions glycémiques post-prandiales.
Au-delà du métabolisme, les laboratoires de neurosciences cartographient les interactions nutriments-gènes qui modulent les voies des neurotransmetteurs, propulsant les applications neurologiques à un TCAC de 18,0 %. Des preuves préliminaires suggèrent qu'un dosage personnalisé en oméga-3 pourrait améliorer les scores cognitifs chez les porteurs de l'APOE-ε4, indiquant un pipeline potentiel d'offres pour la santé cérébrale. En oncologie, des équipes de recherche explorent des adjuvants nutrigenomiques qui optimisent le statut en micronutriments pendant la chimiothérapie ; cependant, la traction commerciale reste naissante car les critères d'évaluation cliniques nécessitent de longs horizons. Les cas d'usage cardiovasculaires, notamment les plans de sodium et de phytostérols adaptés aux génotypes hypertensifs, gagnent du terrain dans les cliniques de réadaptation cardiaque qui intègrent le régime alimentaire et la pharmacogénomique dans des plans de soins unifiés.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de distribution :
la résilience du canal direct au consommateur malgré les défisLes portails directs aux consommateurs ont conservé 62,6 % du chiffre d'affaires de 2026, car ils répondent aux attentes de libre-service des millennials et réduisent les temps d'attente chez le médecin. Les entreprises associent désormais les fichiers de génotype bruts à des bons de livraison d'épicerie et à l'intégration de données de dispositifs portables, illustrant comment les écosystèmes numériques renforcent la fidélisation des clients. La montée en puissance des lois étatiques sur la confidentialité exige un consentement explicite et des options granulaires de suppression des données, mais les acteurs transparents convertissent des règles plus strictes en signaux de confiance.
L'adoption clinique s'accélère à mesure que les réseaux hospitaliers intègrent les consultations nutrigenomiques dans les bilans de santé annuels. Le canal des prestataires de soins de santé, bien que plus modeste, affiche un TCAC de 19,3 % — plus rapide que la moyenne du marché des tests de nutrigenomique — car les payeurs remboursent lorsque les interventions réduisent de manière démontrable les coûts métaboliques. Les programmes de bien-être en entreprise constituent une voie hybride : les employés envoient des kits de salive par courrier, reçoivent des plans diététiques via des tableaux de bord mobiles, puis partagent des indicateurs de risque agrégés anonymisés avec les gestionnaires d'avantages sociaux cherchant à réduire l'absentéisme. Ces voies mixtes améliorent la liquidité globale du marché et amortissent les chocs réglementaires sur tout canal unique.
Analyse géographique
Marché des tests de nutrigenomique en Amérique du Nord
L'Amérique du Nord a capturé 48,1 % des revenus mondiaux de 2026 grâce à une combinaison de pionniers du direct aux consommateurs bien établis, de financements par capital-risque et de tests de bien-être financés par les employeurs. Les États-Unis abritaient la majeure partie de la capacité de séquençage à haut débit, permettant aux fournisseurs de maintenir des cycles kit-à-rapport de 2 jours qui soutiennent l'engagement des utilisateurs. Le Canada, bien que plus modeste, bénéficie de programmes nutritionnels nationaux explorant des conseils diététiques éclairés par le génome, mais des règles strictes de souveraineté des données exigent un hébergement cloud national, ajoutant des couches de coûts. La classe moyenne mexicaine en expansion adopte des kits à micropuces abordables, bien que les habitudes de paiement direct tempèrent une pénétration rapide.
Marché des tests de nutrigenomique en Asie-Pacifique
L'Asie-Pacifique reste la région à la croissance la plus rapide avec un TCAC de 16,9 %. Le plan national de médecine de précision de la Chine finance des parcs génomiques et des laboratoires d'État, accélérant l'acceptation par les cliniciens du dépistage nutrigenomique dans un contexte d'épidémie croissante de diabète. Le Japon capitalise sur une population vieillissante prédisposée à la sarcopénie ; les entreprises commercialisent des régimes équilibrés en acides aminés ajustés en fonction des polymorphismes dans les gènes de synthèse des protéines musculaires. L'Inde, forte d'une main-d'œuvre informatique robuste, déploie des packages de télénutrition abordables basés sur des panels génétiques validés localement qui intègrent la tolérance aux épices et la distribution de macronutriments végétariens. La Corée du Sud, malgré une réglementation précoce du direct aux consommateurs, tire parti d'une pénétration avancée des smartphones pour fournir des retours diététiques pilotés par l'intelligence artificielle, forgeant un modèle d'intégration numérique.
Marché des tests de nutrigenomique en EMEA et en LATAM
La croissance en Europe est modérée mais stable en raison de règles strictes mais harmonisées dans le cadre du Règlement sur l'espace européen des données de santé, qui encourage la recherche transfrontalière une fois que les entreprises ont franchi les obstacles liés au consentement. L'Allemagne investit dans le Centre pour l'utilisabilité et la traduction des données médicales afin d'orienter des ensembles de données génomiques dépersonnalisées vers des projets de santé publique, tandis que la France et l'Italie pilotent des cartes de fidélité de supermarchés liées à des suggestions d'achats correspondant au génotype. Le Royaume-Uni, désormais en dehors du droit de l'UE, expérimente des approbations en bac à sable permettant aux start-ups de tester des panels combinés de nutrigenomique et de microbiome intestinal au sein de l'accélérateur d'innovation du Service national de santé. En dehors des trois premières régions, le Moyen-Orient, l'Afrique et l'Amérique latine présentent des opportunités de longue traîne à mesure que les coûts de séquençage baissent et que les systèmes de paiement mobile arrivent à maturité, permettant une adoption par effet de rattrapage d'applications nutritionnelles sur smartphone connectées à la génomique en nuage.
Paysage concurrentiel
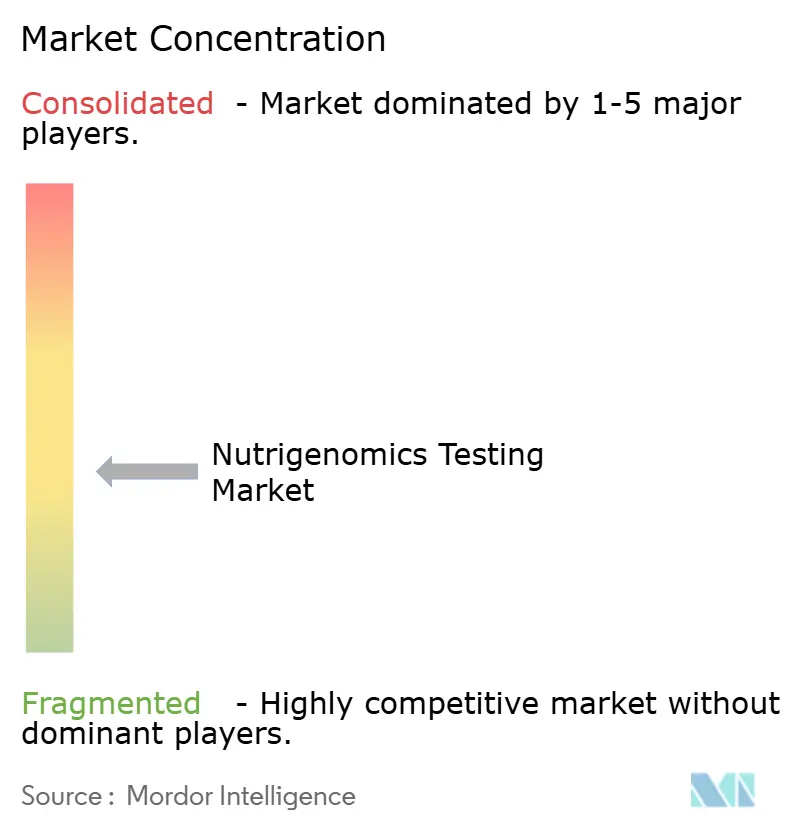
Le marché des tests nutrignomiques est modérément fragmenté. Les entreprises directes aux consommateurs établies telles que 23andMe restent des noms familiers mais se diversifient dans la planification de repas par abonnement pour compenser la saturation des kits. Des spécialistes de taille moyenne comme Nutrigenomix s'associent à des laboratoires universitaires pour publier des études de résultats qui influencent les cliniciens, tandis que les start-ups intègrent des moteurs d'intelligence artificielle dans des applications smartphone fournissant des conseils d'épicerie en temps réel via des scans de codes-barres. L'intégration horizontale est en hausse : les géants du séquençage Illumina et BGI accordent désormais des licences pour des panneaux de variants spécifiques à la nutrition à des entreprises de services tiers, capturant des revenus en amont tout en évitant l'exposition réglementaire directe aux consommateurs.
L'avantage concurrentiel dépend de plus en plus de la sécurité des données. Les entreprises qui obtiennent la certification ISO/IEC 27001 font la publicité du chiffrement à connaissance zéro pour rassurer les consommateurs après plusieurs violations très médiatisées. Les pipelines de produits convergent vers la multi-omique : les acteurs intègrent des flux de microbiome, de métabolome et de surveillance continue du glucose pour des conseils holistiques, augmentant les coûts de changement pour les utilisateurs. Les dépôts de propriété intellectuelle tendent vers des brevets de recommandation algorithmique plutôt que vers des chimies de laboratoire, signalant un changement dans la capture de valeur. L'activité de fusions et acquisitions devrait s'intensifier à mesure que les acteurs établis acquièrent des start-ups d'intelligence artificielle spécialisées dans la modélisation des interactions nutriments-gènes, accélérant la mise sur le marché des prochaines plateformes de coaching de nouvelle génération.
Les mouvements stratégiques au cours des 18 derniers mois mettent en évidence cette évolution. Le lancement du NovaSeq X d'Illumina a réduit les coûts par gigabase, permettant aux partenaires de baisser les prix des kits au détail sans érosion des marges. Le tableau PangenomiX de Thermo Fisher cible les contrats de biobanques nationales soutenant des études de résultats nutritionnels. Le partenariat de vente au détail de GenoPalate avec Earth Fare illustre la diversification des canaux au-delà du commerce électronique vers l'épicerie physique. Le déploiement de Genetic Technologies dans 42 pays via la télésanté s'aligne sur les voies de soins transfrontalières désormais légitimées par le passeport de santé numérique de l'UE. Ces actions reflètent un terrain de jeu où la maîtrise technologique, la maîtrise réglementaire et l'intégration des applications de style de vie déterminent conjointement la position sur le marché.
Leaders de l'industrie des tests nutrignomiques
-
Nutrigenomix
-
Gene by Gene
-
23andMe
-
Viome
-
GX Sciences
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests de Nutrigenomique Entreprises couvertes dans ce rapport
- Nutrigenomix
- DNA Life
- GX Sciences
- Genus Health
- The Gene Box
- Gene by Gene
- 23andMe
- Illumina
- Thermo Fisher Scientific
- GenePlanet
- DnaNudge
- Pathway genomics
- myDNA Inc.
- GenoPalate
- Viome
- Color Health
- EasyDNA
- Helix
Développements industriels récents dans Marché des Tests de Nutrigenomique
- Mai 2025 : Rousselot a dévoilé les peptides de collagène Nextida GC ciblant la modulation du GLP-1 pour le contrôle glycémique lors de Vitafoods Europe 2025, élargissant les options d'ingrédients fonctionnels pour les programmes nutrignomiques.
- Mars 2025 : Le règlement européen sur l'espace européen des données de santé est entré en vigueur, établissant des règles à l'échelle du continent pour le partage de données génomiques et la gestion du consentement.
- Janvier 2025 : UnitedHealthcare a révisé sa politique de pathologie moléculaire Medicare Advantage, élargissant la couverture du séquençage de nouvelle génération tout en continuant d'exclure les panneaux nutrignomiques préventifs de routine.
- Août 2024 : Illumina a annoncé une stratégie de croissance multi-omique et a introduit le système NovaSeq X, projetant une expansion du marché adressable à un TCAC de 18 % cette décennie.
- Août 2024 : Genetic Technologies a lancé le portefeuille d'évaluation des risques geneType sur la plateforme EasyDNA dans 42 pays, utilisant la télésanté pour rationaliser la surveillance des cliniciens.
Marché des Tests de Nutrigenomique Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Notre étude définit le marché des tests de nutrigenomique comme l'ensemble des tests génétiques développés en laboratoire ou réalisés à domicile, distribués en milieu clinique ou sous forme de kits grand public, qui détectent les variants génétiques sensibles à l'alimentation et les traduisent en recommandations nutritionnelles personnalisées pour les individus.
Exclusion du périmètre : L'évaluation exclut les revenus provenant des compléments alimentaires autonomes, des aliments fonctionnels et des applications mobiles de suivi diététique qui fonctionnent sans composante de test génétique.
Aperçu de la Segmentation
- Par type de produit
- Réactifs et kits
- Services
- Par type d'échantillon
- Salive
- Écouvillon buccal
- Sang
- Par technologie
- Tests basés sur le séquençage de nouvelle génération
- Micropuces
- PCR et génotypage de SNP
- Par application
- Obésité
- Diabète
- Cancer
- Maladies cardiovasculaires
- Autres
- Par canal de distribution
- Direct au consommateur
- Prestataires de soins de santé
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor ont interrogé des directeurs de laboratoire, des start-ups spécialisées en nutrigenomique, des diététiciens agréés et des responsables de programmes de bien-être en entreprise en Amérique du Nord, en Europe et en Asie-Pacifique afin de confirmer les taux de pénétration du marché, les prix de vente moyens et les calendriers réglementaires. Des enquêtes de suivi auprès de conseillers en génétique ont permis d'affiner les taux de répétition des tests et les hypothèses de désabonnement des consommateurs.
Recherche Documentaire
Nous avons commencé par des ensembles de données de santé accessibles au public, tels que les profils MNT de l'OMS, le NHANES des CDC, les tableaux de charge de morbidité d'Eurostat et les statistiques de santé de l'OCDE, qui décrivent la prévalence de l'obésité, du diabète et des pathologies liées à l'alimentation, façonnant ainsi la demande. Les analystes de Mordor ont ensuite consulté les portails de l'Alliance mondiale pour la génomique et la santé ainsi que de la Coalition pour la nutrition personnalisée afin d'obtenir des indicateurs d'adoption du séquençage de nouvelle génération et des courbes de prix.
Pour comparer les volumes de tests et les fourchettes de prix dans quarante pays, notre équipe a exploité des dépôts de documents d'entreprises, des présentations aux investisseurs, des communiqués de presse spécialisés et des résumés de brevets via D&B Hoovers et Dow Jones Factiva. Les sources citées sont données à titre illustratif ; de nombreuses autres références réputées ont été consultées pour la collecte, la validation et la clarification des données.
Dimensionnement du Marché et Prévisions
Un modèle descendant de conversion prévalence-demande transforme les cohortes d'adultes obèses, prédiabétiques et axées sur la nutrition sportive en un bassin de tests adressable. Il applique ensuite des ratios d'adoption spécifiques à chaque région, validés lors d'entretiens. Des vérifications ascendantes sélectives — portant sur des échantillons d'expéditions de kits et des volumes multipliés par le prix de vente moyen — ajustent les totaux là où des écarts apparaissent. Les principaux paramètres comprennent le coût de séquençage par mégabase, les scores de notoriété des tests ADN grand public, la couverture des programmes de bien-être en entreprise et les approbations réglementaires annuelles. Une régression multivariée, alimentée par ces variables, sous-tend les prévisions 2027-2032 ; des plafonds de pénétration conservateurs tempèrent les zones où les données primaires sont peu abondantes.
Validation des Données et Cycle de Mise à Jour
Les résultats font l'objet de contrôles de variance par rapport à des indicateurs indépendants, et les anomalies déclenchent une nouvelle analyse avant la validation par les responsables seniors. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs. Notre équipe effectue une vérification finale avant la livraison afin que les clients disposent de la vue la plus récente.
Pourquoi la Base de Référence de Mordor sur les Tests de Nutrigenomique Inspire Confiance aux Décideurs Mondiaux
Les estimations publiées varient souvent parce que certaines études regroupent les panels microbiome ou de sensibilité alimentaire, figent les taux de change ou appliquent des courbes de croissance uniformes.
La sélection rigoureuse du périmètre par Mordor, les mises à jour annuelles des taux de change et la modélisation de l'adoption pondérée par région réduisent ces distorsions.
Comparaison de Référence
| Taille du Marché | Source Anonymisée | Principal Facteur d'Écart |
|---|---|---|
| 585,6 millions USD (2025) | Mordor Intelligence | |
| 519,9 millions USD (2024) | Cabinet de Conseil Mondial A | Périmètre plus large incluant les kits microbiome ; validation primaire limitée |
| 521,6 millions USD (2024) | Cabinet de Conseil Régional B | CAGR uniforme de 17 % appliqué à l'échelle mondiale sans pondération de l'obésité |
| 650 millions USD (2024) | Revue Spécialisée C | Exclut les revenus des laboratoires cliniques ; repose sur les ventes DTC autodéclarées |
La comparaison montre que Mordor Intelligence fournit une base de référence équilibrée et transparente, liée à des variables publiquement traçables et à des déclencheurs de mise à jour rigoureux, offrant aux décideurs un chiffre fiable pour la planification stratégique.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des tests de nutrigenomique en 2026 ?
La taille du marché des tests de nutrigenomique a atteint 0,66 milliard USD en 2026 et est en bonne voie pour atteindre 1,48 milliard USD d'ici 2032.
Quel segment détient la plus grande part du marché des tests nutrignomiques ?
Les services sont en tête avec une part de 54,2 % car l'interprétation et le conseil convertissent les données génétiques en programmes nutritionnels exploitables.
Pourquoi la salive est-elle le type d'échantillon dominant pour les tests nutrignomiques ?
Les kits de salive captent 73,5 % des revenus en raison d'une collecte indolore, d'un transport stable et d'une compatibilité avec les flux de travail automatisés des laboratoires.
Quelle est la vitesse de croissance du marché des tests nutrignomiques en Asie-Pacifique ?
L'Asie-Pacifique affiche le TCAC régional le plus rapide à 12,9 % jusqu'en 2032, porté par les initiatives génomiques du secteur public et la sensibilisation croissante aux maladies chroniques.
Quel changement réglementaire a le plus d'impact sur l'industrie nutrignomique en 2025 ?
Le règlement européen sur l'espace européen des données de santé introduit des règles strictes de consentement et de localisation, augmentant les coûts de conformité mais ouvrant la voie à une collaboration de recherche transfrontalière.