
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2026 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
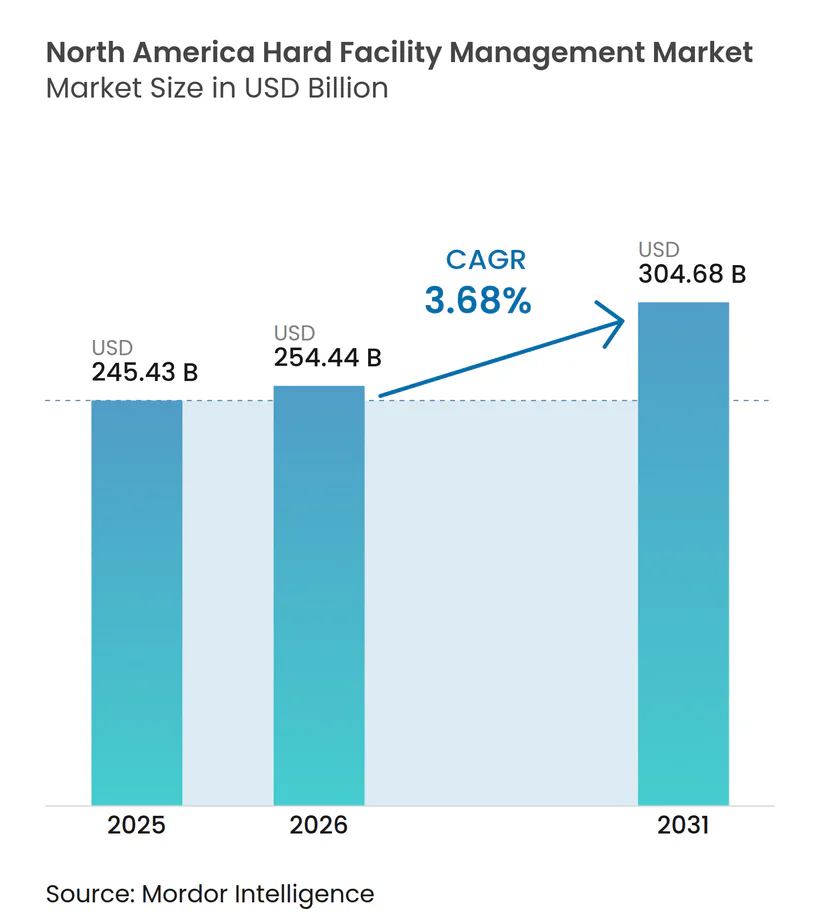
| Taille du marché de l'année de base (2025) | 245.43 Milliards de dollars |
| Taille du Marché (2026) | 254.44 Milliards de dollars |
| Taille du Marché (2031) | 304.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.68 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain de la gestion des installations techniques par Mordor Intelligence
La taille du marché nord-américain de la gestion des installations techniques devrait s'étendre de 245,43 milliards USD en 2025 et 254,44 milliards USD en 2026 à 304,68 milliards USD d'ici 2031, enregistrant un CAGR de 3,68 % entre 2026 et 2031. Le marché nord-américain de la gestion des installations techniques continue de bénéficier de contrats à long terme basés sur les résultats, liés aux performances mécaniques, électriques et de sécurité incendie dans les bâtiments occupés. Ces services restent difficiles à différer pour les propriétaires, car les règles de conformité, les exigences d'occupation et les conditions de garantie des équipements font de l'entretien ininterrompu un besoin opérationnel fondamental. Le marché nord-américain de la gestion des installations techniques bénéficie également du soutien des programmes de décarbonation des bâtiments, de l'expansion de la construction de centres de données et de l'utilisation plus large des plateformes de gestion des actifs numériques, qui augmentent la portée des contrats et la valeur moyenne des contrats. Le positionnement concurrentiel est de plus en plus façonné par les prestataires capables d'exécuter eux-mêmes les travaux techniques, de gérer des portefeuilles multi-sites et de soutenir des environnements à haute disponibilité avec des équipes d'ingénierie résidentes. Les principaux points de pression restent les pénuries de main-d'œuvre qualifiée, les goulets d'étranglement dans les équipements électriques et les besoins en capital plus élevés liés aux programmes de rénovation et de numérisation, en particulier pour les opérateurs plus petits et les clients du marché intermédiaire.
Points clés du rapport
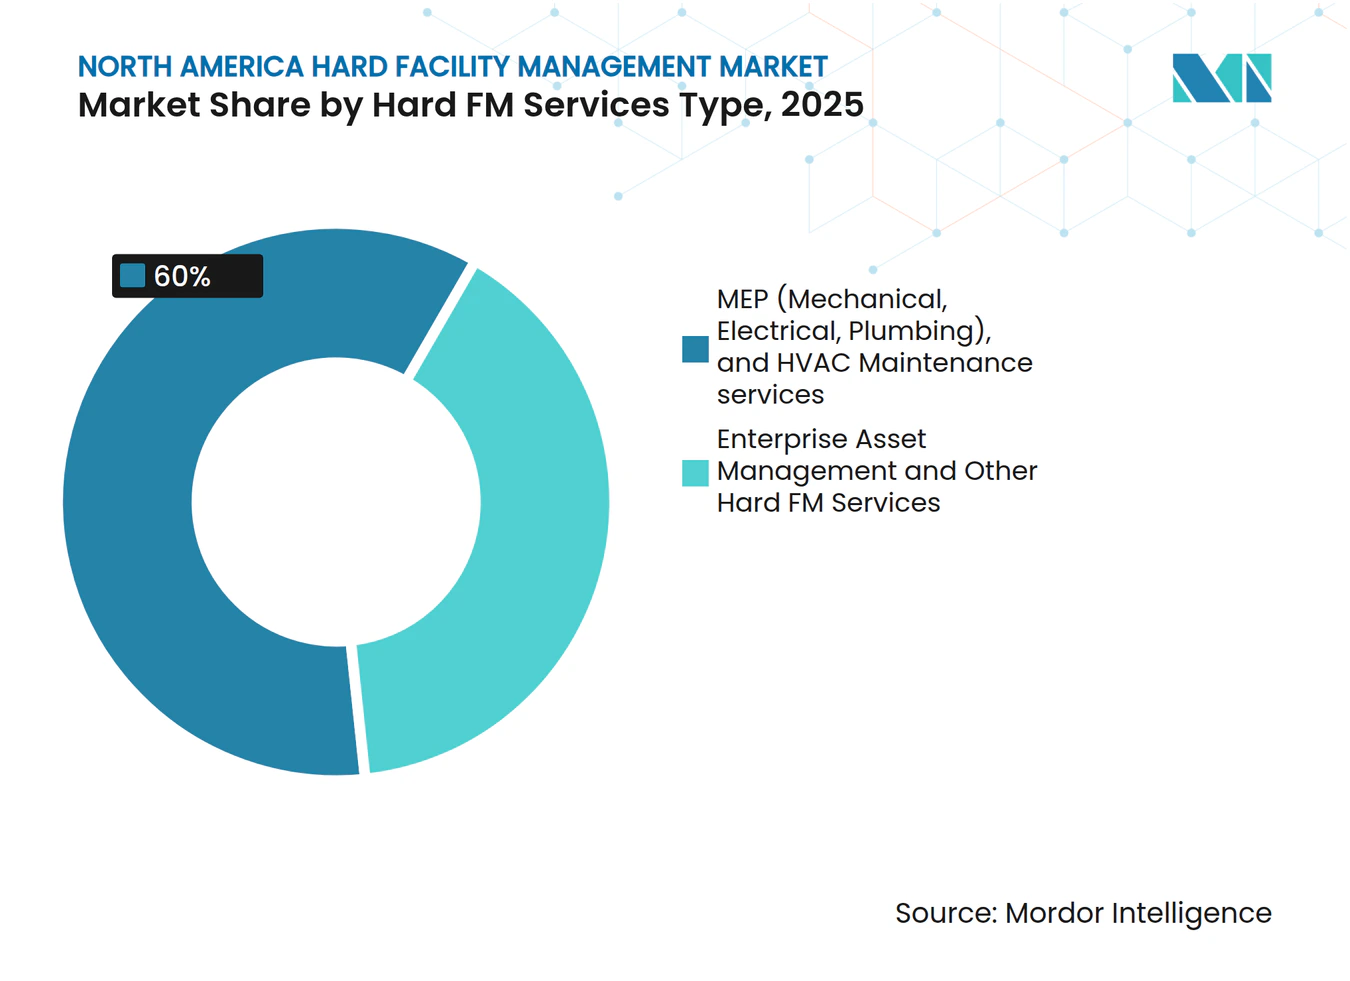
- Par type de services de gestion des installations techniques, les services de maintenance MEP et CVC représentaient 60,00 % du marché nord-américain de la gestion des installations techniques en 2025, tandis que la gestion des actifs d'entreprise devrait se développer à un CAGR de 5,80 % jusqu'en 2031.
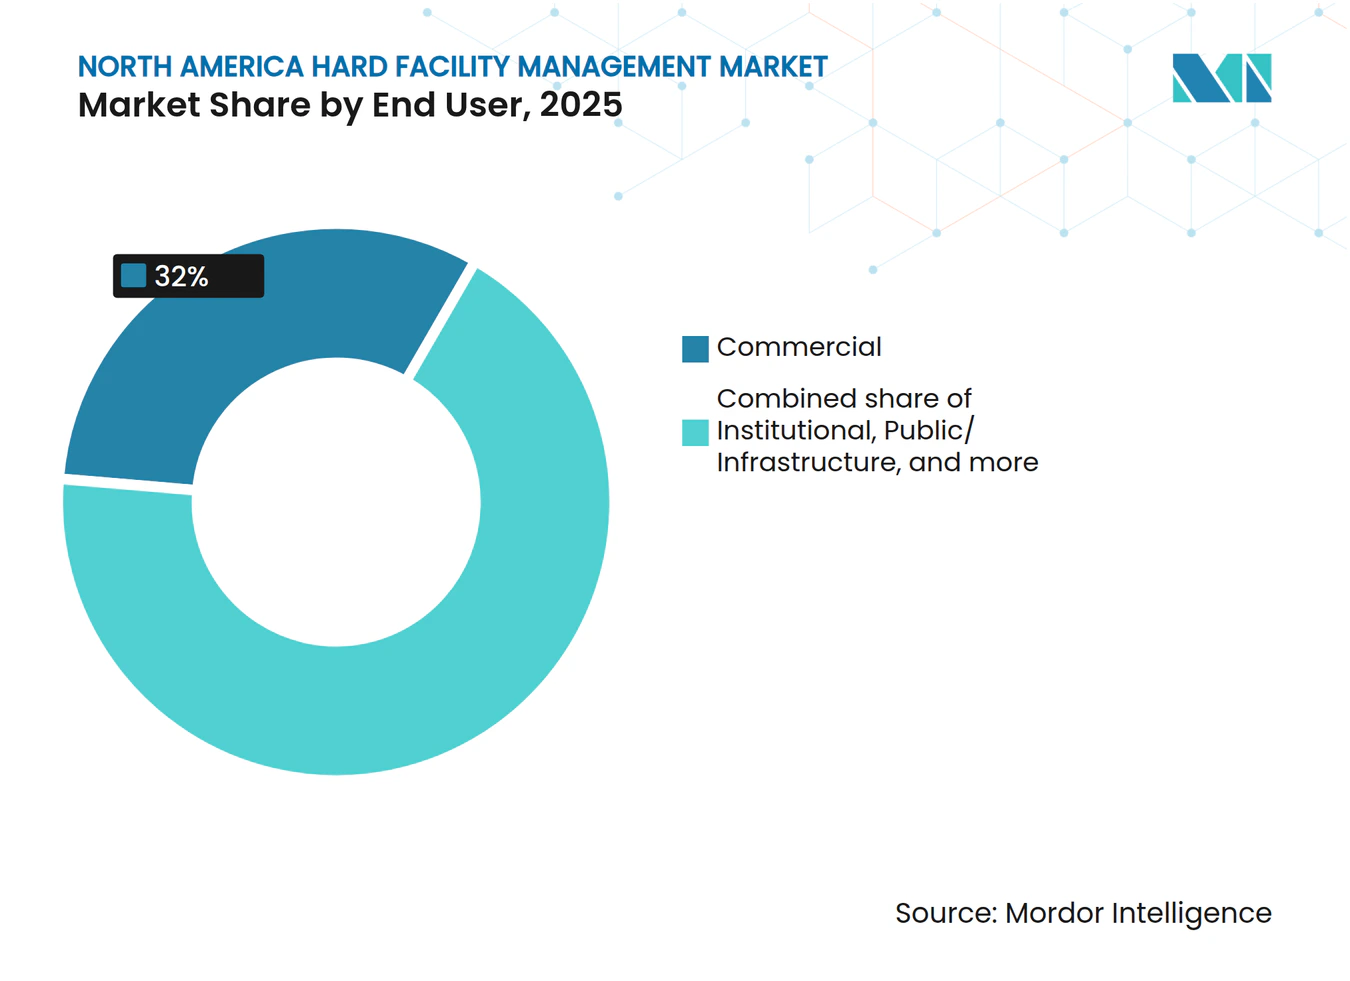
- Par utilisateur final, les clients commerciaux représentaient 32,00 % du marché nord-américain de la gestion des installations techniques en 2025, tandis que les clients publics et d'infrastructure devraient se développer à un CAGR de 5,00 % jusqu'en 2031.
- Par géographie, les États-Unis dans le marché nord-américain de la gestion des installations techniques représentaient 87,00 % de la valeur régionale en 2025, tandis que le Canada devrait croître à un CAGR de 5,20 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte demande de services CVC aux États-Unis | +1.1% | États-Unis, avec des répercussions sur le Canada | Court terme (≤ 2 ans) |
| Décarbonation des bâtiments et normes de performance accélérant les rénovations | +0.8% | États-Unis et Canada, portés par New York, l'Oregon et la Colombie-Britannique | Moyen terme (2-4 ans) |
| Développement des centres de données pour l'IA augmentant la demande mécanique et électrique pour les infrastructures critiques | +0.6% | Pôles de centres de données aux États-Unis, notamment en Virginie du Nord, Dallas, Phoenix et Chicago | Court terme (≤ 2 ans) |
| Adoption des bâtiments intelligents et de la maintenance prédictive | +0.4% | États-Unis et Canada, portefeuilles d'entreprises et institutionnels | Moyen terme (2-4 ans) |
| Hausse du renouvellement des actifs d'infrastructure et institutionnels dans la région | +0.3% | Amérique du Nord, avec des gains précoces dans les portefeuilles fédéraux américains et provinciaux canadiens | Moyen terme (2-4 ans) |
| Concentration du retour au bureau dans les bâtiments premium augmentant les exigences de disponibilité | +0.2% | Marchés de bureaux centraux aux États-Unis, notamment New York, Chicago et San Francisco | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte demande de services CVC aux États-Unis
En Amérique du Nord, la maintenance CVC se distingue comme la tâche récurrente prédominante sur le marché de la gestion des installations techniques. Cela est largement dû à la diversité climatique des États-Unis, qui met constamment à l'épreuve la résilience des systèmes mécaniques. L'impératif de maintenir des normes en matière de ventilation, de filtration et de qualité de l'air intérieur alimente une demande constante de services. Cette demande est encore amplifiée par le vieillissement du parc immobilier commercial, où les systèmes plus anciens nécessitent des tests, des réparations et une planification proactive du remplacement plus fréquents. Des recherches ont mis en évidence un écart significatif, identifiant les techniciens CVC comme étant en sous-effectif critique. Les résultats ont pointé vers un nombre stupéfiant de 139 000 offres d'emploi annuelles aux États-Unis, couplé à un vivier de talents en déclin. Ce scénario accentue la valeur des prestataires de services disposant de capacités de main-d'œuvre en auto-exécution.[1] Par conséquent, les entreprises du marché nord-américain de la gestion des installations techniques qui peuvent garantir la disponibilité des techniciens sur de vastes portefeuilles bénéficient d'un pouvoir de tarification accru et d'une meilleure fidélisation des clients.
Décarbonation des bâtiments et normes de performance accélérant les rénovations
Les réglementations sur la performance des bâtiments imposent des travaux de rénovation comme une dépense nécessaire pour de nombreux grands établissements. Cette tendance renforce non seulement le marché nord-américain de la gestion des installations techniques, mais prolonge également la durée et la portée technique des contrats. La Loi locale 97 de la ville de New York a accru l'urgence des remplacements de systèmes de chauffage, des mises à niveau électriques et du soutien continu à la conformité dans les grands bâtiments. Pendant ce temps, la norme de performance des bâtiments de l'Oregon, entrée en vigueur le 1er janvier 2025, introduit des mandats d'exploitation et de maintenance à l'échelle de l'État. Ces nouvelles exigences bénéficient particulièrement aux prestataires spécialisés dans la mise en service et la performance énergétique. Au niveau fédéral, la norme fédérale de performance des bâtiments oriente les agences vers l'élimination des émissions de combustibles fossiles sur site dans les bâtiments appartenant au gouvernement. Cette directive fédérale souligne non seulement l'importance de la rénovation, mais signale également une demande prolongée pour de tels services dans les installations gouvernementales.[2] À la suite de ces évolutions réglementaires, le marché nord-américain de la gestion des installations techniques s'oriente vers des accords basés sur les résultats. Ces accords intègrent de manière transparente la maintenance mécanique, l'assistance à l'électrification et la supervision de la performance énergétique.
Développement des centres de données pour l'IA augmentant la demande mécanique et électrique pour les infrastructures critiques
En Amérique du Nord, le marché de la gestion des installations techniques connaît une montée en puissance de la demande, notamment dans les segments à haute disponibilité liés aux constructions de centres de données pilotées par l'IA. Ces centres imposent des exigences de disponibilité plus strictes et des attentes de service plus élevées par rapport aux bâtiments commerciaux conventionnels. La capacité de charge informatique américaine devrait passer de 80 GW en 2025 à 150 GW d'ici 2028, soulignant une demande robuste pour les systèmes de refroidissement, les outils de distribution d'énergie et le soutien à la génération de secours. La capacité mondiale devrait augmenter de 97 GW de 2025 à 2030, l'Amérique du Nord captant une part significative de l'activité hyperscale. La nature de ce travail exige plus de main-d'œuvre, car les prestataires sont tenus de déployer des équipes d'ingénierie résidentes, d'assurer des temps de réponse plus rapides et de naviguer dans des tolérances électriques et thermiques plus strictes. Soulignant la croissance rapide de cette demande spécialisée, CBRE a noté une hausse de 65 % d'une année sur l'autre de ses revenus de services d'infrastructure critique pour le premier trimestre 2026, dépassant le marché nord-américain plus large de la gestion des installations techniques.
Adoption des bâtiments intelligents et de la maintenance prédictive
Le marché nord-américain de la gestion des installations techniques passe de calendriers de service rigides à une approche de maintenance plus dynamique, basée sur l'état des équipements. Cette évolution remodèle les stratégies de tarification, les décisions en matière de personnel et les indicateurs de performance pour les prestataires de services. Dans un mouvement soulignant cette tendance, Johnson Controls, en avril 2026, a renforcé sa plateforme OpenBlue en acquérant Nantum AI, en l'enrichissant de fonctionnalités d'optimisation CVC et de contrôle énergétique pilotées par l'IA. CBRE a mis en évidence la généralisation de la supervision numérique, notant que sa gestion des installations intelligentes améliorée par l'IA était active sur 20 000 sites clients, couvrant un vaste milliard de pieds carrés. Une étude de mai 2026 a validé l'efficacité du BIM et de l'IIoT pour améliorer les prévisions énergétiques et réduire la consommation d'énergie CVC, stimulant davantage l'intérêt des clients pour les modèles de maintenance connectée. À mesure que ces outils avancés gagnent du terrain, le marché nord-américain de la gestion des installations techniques est prêt à favoriser les prestataires habiles à fusionner la prestation de services pratiques avec les diagnostics pilotés par logiciel et la supervision de la conformité.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre qualifiée et inflation salariale | -0.6% | États-Unis, avec une forte pression sur les marchés de la Sun Belt, et Canada | Long terme (≥ 4 ans) |
| Coûts initiaux élevés de rénovation et de numérisation | -0.4% | Amérique du Nord, avec une pression plus forte sur les clients du marché intermédiaire et municipaux | Moyen terme (2-4 ans) |
| Réglementations fragmentées et charge de conformité | -0.3% | Portefeuilles multi-États aux États-Unis et portefeuilles multi-provinces au Canada | Long terme (≥ 4 ans) |
| Goulets d'étranglement dans les équipements de réseau et les transformateurs retardant les mises à niveau électriques | -0.3% | États-Unis, notamment les marchés des centres de données et à forte intensité de réseau | Court terme (≤ 2 ans), Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre qualifiée et inflation salariale
Le marché nord-américain de la gestion des installations techniques est confronté à une contrainte importante : une pénurie de techniciens CVC agréés, d'électriciens et de plombiers. Des recherches ont prévu qu'à l'horizon 2030, les États-Unis pourraient connaître 2,1 millions de postes de métiers qualifiés non pourvus, entraînant des pertes économiques annuelles potentielles de 1 billion USD. Cela souligne la nature structurelle du déficit de main-d'œuvre, plutôt qu'il s'agisse d'un problème passager. Les prestataires de gestion des installations techniques se retrouvent en concurrence avec les secteurs de la construction, de la fabrication et de l'énergie pour ces travailleurs qualifiés. Souvent, ces secteurs attirent les talents avec des salaires de départ plus élevés ou une rémunération basée sur des projets plus attrayante. Par conséquent, les coûts de main-d'œuvre augmentent à un rythme qui dépasse le taux de révision de nombreux contrats de services à honoraires fixes, comprimant les marges bénéficiaires même dans un contexte de demande stable. En conséquence, le marché nord-américain de la gestion des installations techniques se tourne vers les entreprises qui privilégient les filières d'apprentissage, la formation interne et les modèles de main-d'œuvre directe, plutôt que de trop dépendre de la sous-traitance ponctuelle.
Coûts initiaux élevés de rénovation et de numérisation
Une partie de la clientèle du marché nord-américain de la gestion des installations techniques hésite encore à adopter pleinement la tendance. Cette réticence découle des engagements en capital pluriannuels requis pour les programmes de rénovation et de numérisation. Les mises à niveau telles que les capteurs IoT, l'automatisation des bâtiments et les logiciels de maintenance prédictive nécessitent souvent une intégration avec des systèmes mécaniques plus anciens. Cela augmente non seulement les coûts initiaux, mais obscurcit également le calendrier de retour sur investissement. Les opérateurs plus petits se trouvent désavantagés, confrontés à des difficultés pour accéder aux outils d'analyse de niveau entreprise, qui sont coûteux à développer, à licencier et à maintenir. Les clients publics et institutionnels, malgré la reconnaissance des économies à long terme évidentes, connaissent souvent des retards. Cela est dû aux réglementations en matière de marchés publics et aux approbations budgétaires, qui peuvent étendre le processus de mise en œuvre sur plusieurs cycles. Témoignage de la direction du secteur, l'acquisition d'Alloy Enterprises en mai 2026 met en évidence une tendance croissante : les entreprises optent de plus en plus pour l'achat de capacités technologiques plutôt que de les développer en interne. Cette tendance amplifie les défis concurrentiels pour les entreprises disposant d'une flexibilité en capital limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de services de gestion des installations techniques, les services MEP et CVC ancrent les revenus tandis que la gestion des actifs d'entreprise se développe
La gestion des actifs d'entreprise (EAM) émerge comme le segment à la croissance la plus rapide du marché nord-américain de la gestion des installations techniques, avec des projections indiquant un CAGR robuste de 5,80 % de 2026 à 2031. Cette tendance souligne un changement crucial : passer de la maintenance réactive et des ordres de travail fragmentés à des plateformes intégrées. Ces plateformes fusionnent de manière transparente les registres d'actifs, les données de capteurs, les tâches de conformité et la planification du cycle de vie. Les grands occupants exploitent ces systèmes pour minimiser les temps d'arrêt, en veillant à ce que la maintenance, la documentation et les rapports soient rationalisés dans un cadre cohérent. Soulignant la tendance, CBRE a déclaré un chiffre d'affaires de gestion des installations de 20 645 millions USD en 2025, illustrant la tendance des grandes entreprises à fusionner la maintenance physique avec la supervision basée sur les données. Soulignant davantage cette direction, la plateforme d'ABM, ABM Connect, a été reconnue sur la liste 2026 de Fast Company, soulignant l'importance commerciale croissante de l'intelligence des installations pilotée par logiciel.
En 2025, les services de maintenance MEP et CVC ont représenté une part dominante de 60,00 % du marché nord-américain de la gestion des installations techniques, soulignant leur rôle central dans le paysage des revenus de la région. Cette prééminence témoigne de la vaste base installée de systèmes CVC, d'actifs électriques et de contrôles associés couvrant les propriétés commerciales, institutionnelles et industrielles. La demande pour ces services reste robuste, influençant directement le confort des occupants, la qualité de l'air intérieur, la fiabilité des équipements et le respect des normes réglementaires. De plus, à mesure que les initiatives de décarbonation gagnent du terrain, les contrats qui se concentraient autrefois sur la maintenance de routine englobent de plus en plus des tâches de rénovation et de surveillance. Bien que d'autres services de gestion des installations techniques, tels que la sécurité incendie et les systèmes techniques, puissent être de moindre envergure, leur demande constante est ancrée dans les obligations de sécurité et les cycles de remplacement, plutôt que d'être considérés comme des dépenses discrétionnaires.



Par utilisateur final, la demande commerciale reste large tandis que le renouvellement du secteur public stimule une croissance plus rapide
Les clients publics et d'infrastructure émergent comme le segment à la croissance la plus rapide du marché nord-américain de la gestion des installations techniques, avec des projections indiquant un CAGR de 5,00 % de 2026 à 2031. Aux États-Unis, la justification congressionnelle de l'exercice fiscal 2026 de la GSA a mis en évidence une demande de 10,46 milliards USD, ciblant les systèmes de sécurité incendie et l'infrastructure mécanique dans les bâtiments fédéraux. Pendant ce temps, au Canada, le Fonds pour des collectivités fortes a réservé 51 milliards CAD (37,3 milliards USD) sur une décennie à partir de 2026-2027, en se concentrant sur les actifs de santé, de transport en commun et d'éducation. De plus, le Plan québécois des infrastructures a alloué 167 milliards CAD (122,1 milliards USD) pour la maintenance et les mises à niveau des actifs publics. Cette combinaison d'investissements fédéraux et provinciaux consolide une base du secteur public plus robuste pour le marché nord-américain de la gestion des installations techniques que lors des cycles précédents.
Les clients commerciaux détenaient une part de 32,00 % du marché nord-américain de la gestion des installations techniques en 2025, consolidant leur statut de segment d'utilisateurs finaux dominant. La forte densité d'occupation dans les portefeuilles de bureaux, de commerces de détail et à usage mixte amplifie la demande de maintenance, notamment pour les systèmes CVC, électriques et de sécurité incendie. Le rapport 2026 de JLL a noté une hausse de l'utilisation moyenne des bureaux de 54 % en 2025 à 56 % en 2026, indiquant des charges de travail de service plus cohérentes. Alors que les bâtiments premium mènent la reprise, leurs exigences accrues en matière de disponibilité, de certification et de maintenance basée sur les données deviennent évidentes. De plus, les installations institutionnelles et industrielles, essentielles à des secteurs comme la santé et la fabrication avancée, soulignent la dépendance du secteur à l'égard de systèmes spécialisés qui exigent un temps d'arrêt minimal.

Analyse géographique
Marché américain de la gestion des installations techniques
En 2025, les États-Unis détenaient une part dominante de 87,00 % du marché nord-américain de la gestion des installations techniques, consolidant ainsi leur statut de principal pôle de revenus de la région. Le vaste parc immobilier des États-Unis, couvrant les secteurs des bureaux, de l'industrie, du commerce de détail, de la santé, de l'éducation et des usages mixtes, garantit une demande constante en services mécaniques et électriques. Illustrant cette concentration, EMCOR a déclaré un chiffre d'affaires remarquable de 16,52 milliards USD issu de ses activités aux États-Unis pour l'exercice fiscal 2025, représentant 97 % du chiffre d'affaires total du groupe.[3] Par ailleurs, soutenu par les politiques fédérales de décarbonation, on observe une hausse des travaux de rénovation et de mise en conformité, notamment avec les mandats orientant les bâtiments fédéraux vers l'abandon des combustibles fossiles sur site. S'ajoutant à cette demande, l'essor des centres de données aux États-Unis est considérable, les projections indiquant que la capacité nationale de charge informatique passera de 80 GW en 2025 à 150 GW d'ici 2028.
Marché canadien de la gestion des installations techniques
Le Canada s'impose comme l'acteur à la croissance la plus rapide sur le marché nord-américain de la gestion des installations techniques, avec des projections indiquant un CAGR robuste de 5,20 % de 2026 à 2031. Au cœur de cette croissance figure le Plan québécois des infrastructures 2026-2036, dévoilé le 18 mars 2026, qui a alloué un montant substantiel de 167 milliards CAD (122,1 milliards USD) sur une décennie, en mettant l'accent sur la maintenance des actifs publics. En complément, le fonds fédéral Bâtir des communautés solides a injecté 51 milliards CAD supplémentaires (37,3 milliards USD) sur dix ans, ciblant les améliorations des infrastructures dans les provinces et territoires. Tirant parti de cette dynamique, les entreprises canadiennes se développent de manière stratégique. En témoigne la décision audacieuse de Dexterra en juillet 2025, consistant à acquérir une participation de 40 % dans PVC, société basée aux États-Unis, pour un montant notable de 84,0 millions CAD (61,5 millions USD). Soulignant davantage cette tendance, JLL a conclu en septembre 2025 un contrat important avec WestJet, portant sur 1,9 million de pieds carrés couvrant le siège social de Calgary et 17 aéroports, mettant en lumière l'essor des mandats de gestion des installations intégrée dans le secteur des transports au Canada.
Marché de la gestion des installations techniques aux États-Unis et au Canada
À mesure que le marché nord-américain de la gestion des installations techniques évolue, une polarisation nette se dessine : une fracture entre les vastes portefeuilles de maintenance et les services à mission critique, plus lucratifs. Les États-Unis comme le Canada connaissent des attentes accrues de la part des prestataires de services, portées par les mandats publics de décarbonation, les renouvellements institutionnels et l'essor des infrastructures numériques liées à l'intelligence artificielle. Cette évolution incite les grandes entreprises à renforcer leurs investissements dans la main-d'œuvre directe, les plateformes de données et l'ingénierie spécialisée. En revanche, les opérateurs de plus petite taille se trouvent aux prises avec des pénuries de main-d'œuvre et des contraintes de capital. Par conséquent, si les États-Unis demeurent l'ancre du marché, le Canada se taille une niche grâce à sa croissance accélérée, alimentée par les renouvellements d'actifs publics et les expansions institutionnelles.
Paysage concurrentiel
Concentration du Marché
L'innovation et l'intégration stimulent le succès futur
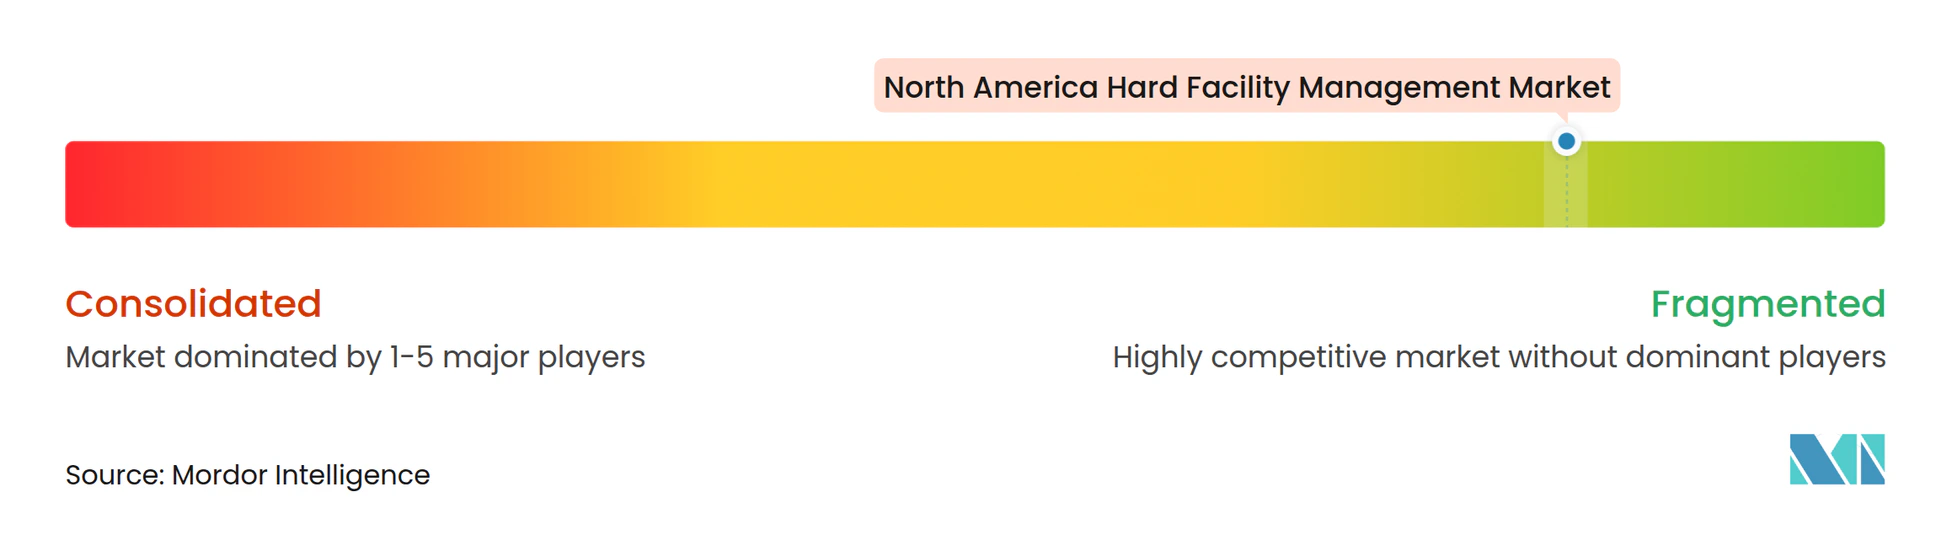
En Amérique du Nord, le marché de la gestion des installations techniques présente une concentration modérée au niveau des entreprises, tout en restant très fragmenté aux niveaux inférieurs. Les grands acteurs comme CBRE Group, Jones Lang LaSalle, ABM Industries, EMCOR Group, Cushman and Wakefield et Johnson Controls se disputent d'importants contrats multi-sites. Ils exploitent des outils technologiques propriétaires, maintiennent des effectifs techniques en auto-exécution et naviguent habilement dans des conformités complexes sur de vastes portefeuilles. Soulignant l'évolution du secteur vers la numérisation, le dépôt annuel 2025 de CBRE a mis en avant Nexus AI comme une plateforme centrale renforçant ses offres de gestion des installations intelligentes. Pendant ce temps, les impressionnants 13,25 milliards USD d'obligations de performance restantes d'EMCOR à la clôture de 2025 ont souligné une demande robuste de secteurs tels que les communications réseau, les clients institutionnels et la fabrication de haute technologie.[4] Dans ce paysage, le marché nord-américain de la gestion des installations techniques souligne l'importance de l'échelle, surtout lorsqu'elle est complétée par une expertise en main-d'œuvre technique et une visibilité des services pilotée par logiciel.
Dans le domaine de la gestion des installations techniques en Amérique du Nord, l'infrastructure critique est devenue la principale frontière de croissance. Dans un mouvement stratégique, CBRE a finalisé son acquisition de Pearce Services pour 1,2 milliard USD en novembre 2025. Cette acquisition a donné naissance à une division des services d'infrastructure critique, générant un chiffre d'affaires appréciable de 1,7 milliard USD en 2025. Dans la même veine, Johnson Controls a fait sensation en 2026 avec ses acquisitions de Nantum AI et d'Alloy Enterprises, renforçant son expertise en intelligence des bâtiments et en refroidissement liquide pour les environnements denses. Sans être en reste, EMCOR a étendu son domaine électrique avec l'achat de Miller Electric Company en janvier 2025 pour 865 millions USD, renforçant sa position dans les marchés du Sud-Est en pleine croissance. Ces manœuvres stratégiques mettent en évidence une tendance claire : le marché nord-américain de la gestion des installations techniques gravite vers des prestataires habiles à fusionner l'exécution sur le terrain avec des capacités avancées en matière d'alimentation électrique, de refroidissement, de contrôles et de gestion des données.
La prochaine division concurrentielle dans le marché nord-américain de la gestion des installations techniques est prête à tourner autour de la capacité à regrouper la performance énergétique, l'assistance à la conformité et les services mécaniques dans un contrat unifié. Les prestataires équipés de plateformes numériques sont en mesure de bénéficier de coûts de changement accrus, car des éléments tels que les données de performance, les historiques d'ordres de travail et l'intelligence des actifs deviennent partie intégrante de la relation de service. L'attention persistante d'ABM sur ABM Connect souligne un changement crucial dans la concurrence du marché intermédiaire, passant de la simple échelle de main-d'œuvre à la visibilité améliorée par la technologie. Parallèlement, les services soutenus par les fabricants d'équipements d'origine comme Johnson Controls et Siemens intensifient la concurrence, notamment dans les bâtiments techniquement complexes, défiant les agrégateurs traditionnels même dans un contexte de consolidation du marché nord-américain de la gestion des installations techniques.
Leaders du secteur nord-américain de la gestion des installations techniques
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
ABM Industries Incorporated
-
EMCOR Group, Inc.
-
Sodexo, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché nord-américain de la gestion des installations techniques Entreprises couvertes dans ce rapport
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- ABM Industries Incorporated
- EMCOR Group, Inc.
- Sodexo, Inc.
- Johnson Controls International plc
- Cushman & Wakefield plc
- Carrier Global Corporation
- Jacobs Solutions Inc.
- AECOM
- GDI Integrated Facility Services Inc.
- Black & McDonald Limited
- Dexterra Group Inc.
- ISS Facility Services, Inc.
- UG2 LLC
- U.S. Facilities, Inc.
- ATCO Frontec Ltd.
Développements industriels récents dans Marché nord-américain de la gestion des installations techniques
- Mai 2026 : Johnson Controls a renforcé son portefeuille de gestion thermique en acquérant Alloy Enterprises, un innovateur basé à Boston dans la technologie de refroidissement liquide adaptée aux centres de données à haute densité. Ce mouvement, annoncé pour la première fois le 18 février 2026, positionne Johnson Controls pour répondre à la demande croissante d'infrastructure de refroidissement, notamment des déploiements hyperscale centrés sur l'IA en Amérique du Nord.
- Avril 2026 : L'Université Vanderbilt a confié à ABM Industries la gestion complète des installations de son campus de New York. Opérant sous le modèle ABM Performance Solutions, les responsabilités d'ABM couvrent l'intégration des systèmes MEP, les opérations critiques, la supervision des contrats de fournisseurs et la maintenance d'une propriété historiquement significative à Manhattan, la guidant à travers la rénovation, le démarrage et les opérations à long terme.
- Avril 2026 : Johnson Controls, poursuivant ses ambitions en matière d'IA, a acquis Nantum AI, une entreprise new-yorkaise réputée pour ses algorithmes d'optimisation énergétique et de contrôle CVC pilotés par l'IA. En intégrant les algorithmes propriétaires de Nantum dans son écosystème numérique OpenBlue, Johnson Controls est prêt à mener en matière de gestion autonome de l'énergie des bâtiments et à consolider son avantage dans la prestation de services de gestion des installations techniques pilotés par l'IA.
- Mars 2026 : AECOM a décroché une place sur le contrat SHIELD de l'Agence de défense antimissile des États-Unis, un accord lucratif à livraison indéfinie/quantité indéfinie plafonné à 151 milliards USD. Le contrat mandate un éventail diversifié de services d'ingénierie et d'infrastructure d'installations, soulignant le rôle central d'AECOM dans la gestion des installations techniques du secteur de la défense.
- Novembre 2025 : CBRE a finalisé son acquisition de Pearce Services pour 1,2 milliard USD, un premier prestataire de maintenance technique et de gestion des actifs pour les infrastructures électromécaniques critiques aux États-Unis. Cette transaction a apporté plus de 4 000 employés et 28 sites, portant les revenus des services d'infrastructure critique de CBRE à un estimé de 1,7 milliard USD en 2025.
- Septembre 2025 : WestJet, la deuxième compagnie aérienne du Canada, a fait appel à JLL pour la gestion intégrée des installations. JLL supervisera un portefeuille de 1,9 million de pieds carrés, comprenant le siège social de WestJet à Calgary et 17 aéroports, renforçant l'empreinte de JLL dans le secteur de l'aviation au Canada.
- Août 2025 : Dexterra Group a conclu l'acquisition de Right Choice, un prestataire d'hébergement de la main-d'œuvre actif dans les régions gazières de Montney et Duvernay au Canada, pour 69,0 millions CAD (environ 50,5 millions USD sur la base du taux moyen de la Banque du Canada en 2025).
- Juillet 2025 : Dexterra Group a pris une participation de 40 % dans PVC, un prestataire de gestion des installations des États-Unis, pour 84,0 millions CAD (environ 61,5 millions USD au taux moyen de la Banque du Canada en 2025). Ils détiennent une option pour acquérir les 60 % restants d'ici le troisième trimestre 2027. Ce mouvement marque l'entrée de Dexterra dans le secteur fragmenté de la gestion des installations du marché intermédiaire aux États-Unis, soulignant son ambition d'expansion transfrontalière.
Périmètre du rapport sur le marché nord-américain de la gestion des installations techniques
Le rapport sur le marché nord-américain de la gestion des installations techniques est segmenté par type de services de gestion des installations techniques (services de maintenance MEP et CVC, gestion des actifs d'entreprise, et autres services de gestion des installations techniques), utilisateur final (commercial, institutionnel, public/infrastructure, industriel, et autres utilisateurs finaux), et géographie (États-Unis, Canada). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
Par pays
| États-Unis | Par type | Services de maintenance MEP (mécanique, électrique, plomberie) et CVC |
| Gestion des actifs d'entreprise | ||
| Autres services de gestion des installations techniques | ||
| Par utilisateur final | Commercial | |
| Institutionnel | ||
| Public/Infrastructure | ||
| Industriel | ||
| Autres utilisateurs finaux | ||
| Canada | Par type | Services de maintenance MEP (mécanique, électrique, plomberie) et CVC |
| Gestion des actifs d'entreprise | ||
| Autres services de gestion des installations techniques | ||
| Par utilisateur final | Commercial | |
| Institutionnel | ||
| Public/Infrastructure | ||
| Industriel | ||
| Autres utilisateurs finaux | ||
| Par pays | États-Unis | Par type | Services de maintenance MEP (mécanique, électrique, plomberie) et CVC |
| Gestion des actifs d'entreprise | |||
| Autres services de gestion des installations techniques | |||
| Par utilisateur final | Commercial | ||
| Institutionnel | |||
| Public/Infrastructure | |||
| Industriel | |||
| Autres utilisateurs finaux | |||
| Canada | Par type | Services de maintenance MEP (mécanique, électrique, plomberie) et CVC | |
| Gestion des actifs d'entreprise | |||
| Autres services de gestion des installations techniques | |||
| Par utilisateur final | Commercial | ||
| Institutionnel | |||
| Public/Infrastructure | |||
| Industriel | |||
| Autres utilisateurs finaux | |||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et prévisionnelle du marché nord-américain de la gestion des installations techniques ?
Le marché nord-américain de la gestion des installations techniques était évalué à 245,43 milliards USD en 2025, est projeté à 254,44 milliards USD en 2026, et devrait atteindre 304,68 milliards USD d'ici 2031 à un CAGR de 3,68 %.
Quelle catégorie de services mène la demande de gestion des installations techniques en Amérique du Nord ?
Les services de maintenance MEP et CVC ont mené la région avec 60,00 % de la valeur en 2025, car les propriétaires de bâtiments ne peuvent pas différer l'entretien mécanique et électrique critique.
Quel groupe d'utilisateurs finaux se développe le plus rapidement dans la région ?
Les clients publics et d'infrastructure devraient croître à un CAGR de 5,00 % jusqu'en 2031, soutenus par des programmes fédéraux et provinciaux de renouvellement des actifs aux États-Unis et au Canada.
Pourquoi les centres de données deviennent-ils plus importants pour les prestataires de gestion des installations en Amérique du Nord ?
L'expansion des centres de données pilotée par l'IA augmente la demande de refroidissement pour les infrastructures critiques, de distribution électrique, d'alimentation de secours et de soutien en ingénierie résidente, notamment dans les principaux pôles hyperscale américains.
Quel pays génère le plus de revenus et lequel croît le plus rapidement dans cette région ?
Les États-Unis représentaient 87,00 % de la valeur régionale en 2025, tandis que le Canada devrait afficher la croissance la plus rapide à un CAGR de 5,20 % jusqu'en 2031.
Quels sont les principaux défis auxquels font face les prestataires dans ce domaine ?
Les principaux défis sont les pénuries de main-d'œuvre qualifiée, l'inflation salariale, les coûts élevés de rénovation et de numérisation, et les retards liés à la disponibilité des équipements électriques pour les grands projets de mise à niveau.