
Tamanho e Participação do Mercado de Gestão de Instalações Físicas da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2026 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
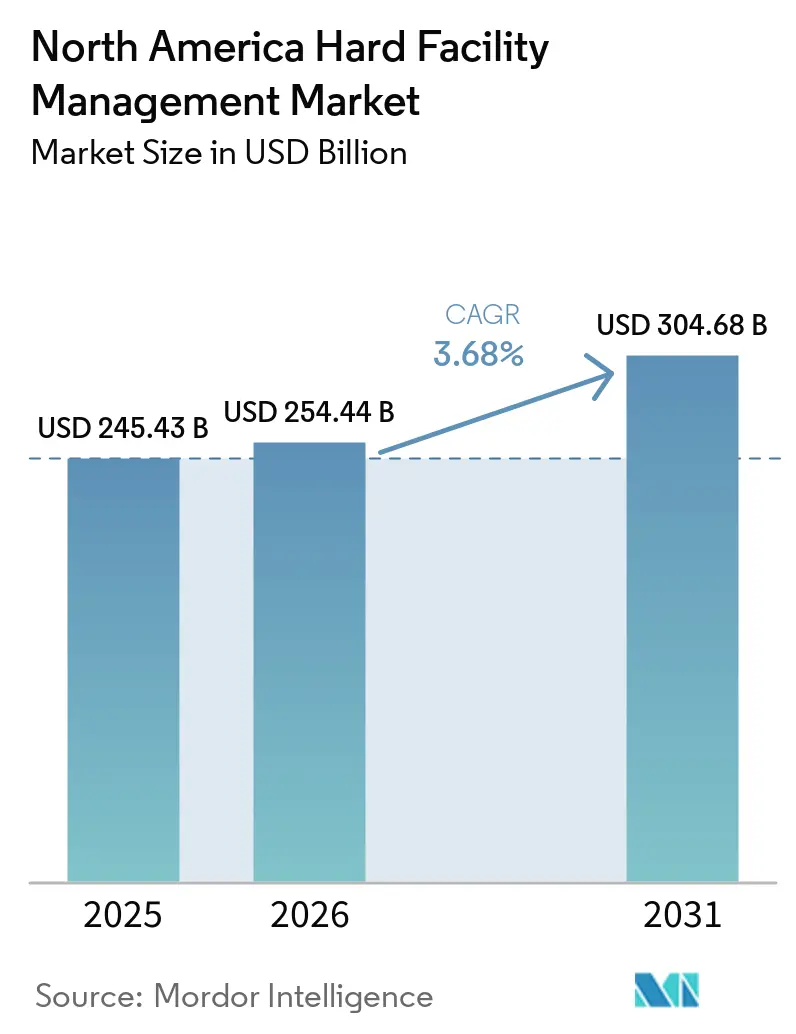
| Tamanho do mercado no ano base (2025) | 245.43 Bilhões de dólares |
| Tamanho do Mercado (2026) | 254.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 304.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.68 % |
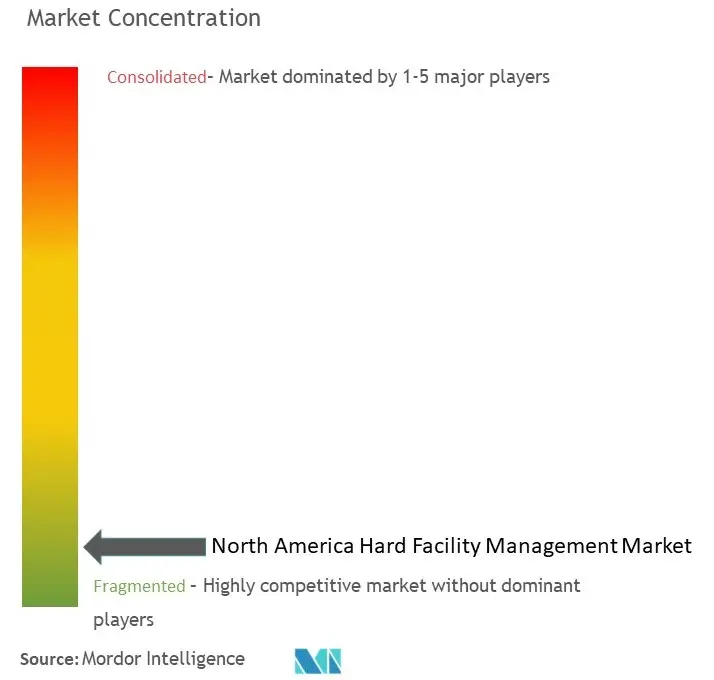
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gestão de Instalações Físicas da América do Norte por Mordor Intelligence
O tamanho do mercado de gestão de instalações físicas da América do Norte está projetado para expandir de 245,43 mil milhões de USD em 2025 e 254,44 mil milhões de USD em 2026 para 304,68 mil milhões de USD até 2031, registando um CAGR de 3,68% entre 2026 e 2031. O mercado de gestão de instalações físicas da América do Norte continua a beneficiar de contratos de longo prazo baseados em resultados, vinculados ao desempenho mecânico, elétrico e de segurança de vida em edifícios ocupados. Estes serviços permanecem difíceis de adiar pelos proprietários, pois as regras de conformidade, os requisitos de ocupação e as condições de garantia dos equipamentos tornam a manutenção ininterrupta uma necessidade operacional central. O mercado de gestão de instalações físicas da América do Norte também recebe apoio de programas de descarbonização de edifícios, da expansão da construção de centros de dados e do uso mais amplo de plataformas digitais de gestão de ativos, que elevam o âmbito dos contratos e o valor médio dos mesmos. O posicionamento competitivo é cada vez mais moldado por prestadores que conseguem executar trabalhos técnicos internamente, gerir portfólios de múltiplos locais e apoiar ambientes de maior disponibilidade com equipas de engenharia residentes. Os principais pontos de pressão continuam a ser a escassez de mão de obra qualificada, os estrangulamentos em equipamentos elétricos e as maiores necessidades de capital associadas a programas de retrofit e digitalização, especialmente para operadores de menor dimensão e clientes do mercado intermédio.
Principais Conclusões do Relatório
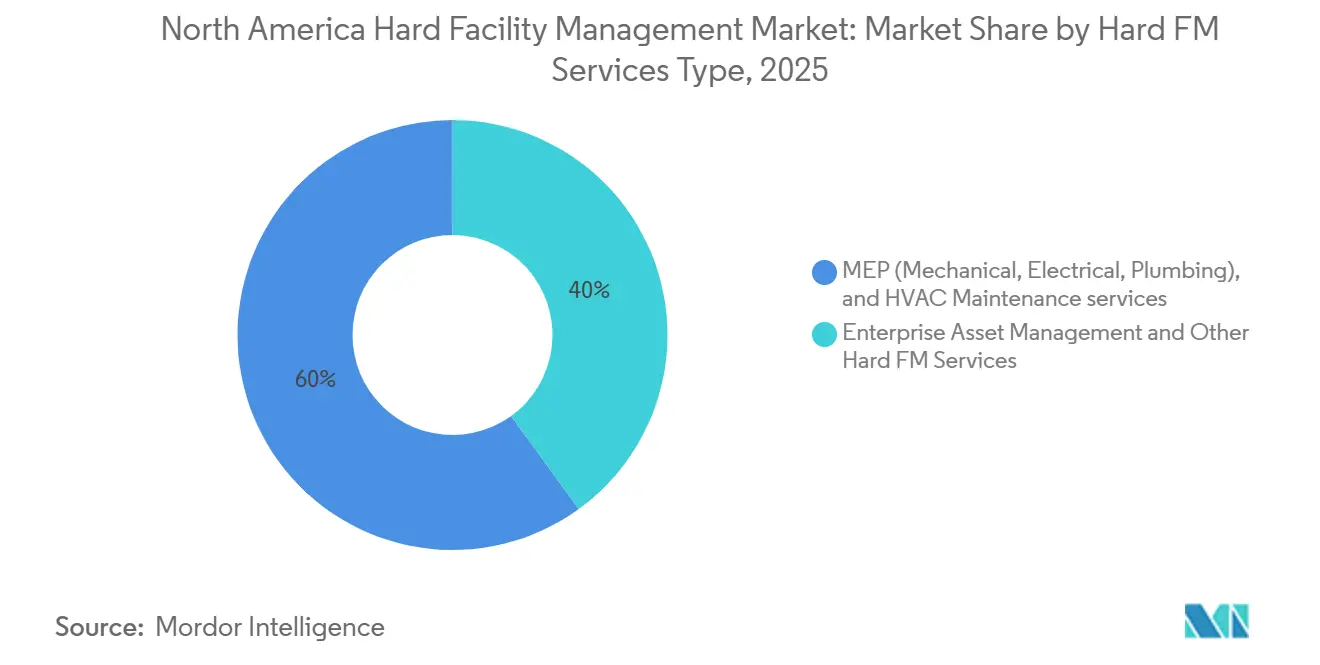
- Por tipo de serviços de gestão de instalações físicas, os serviços de manutenção de MEP e HVAC representaram 60,00% do mercado de gestão de instalações físicas da América do Norte em 2025, enquanto a Gestão de Ativos Empresariais está projetada para expandir a um CAGR de 5,80% até 2031.
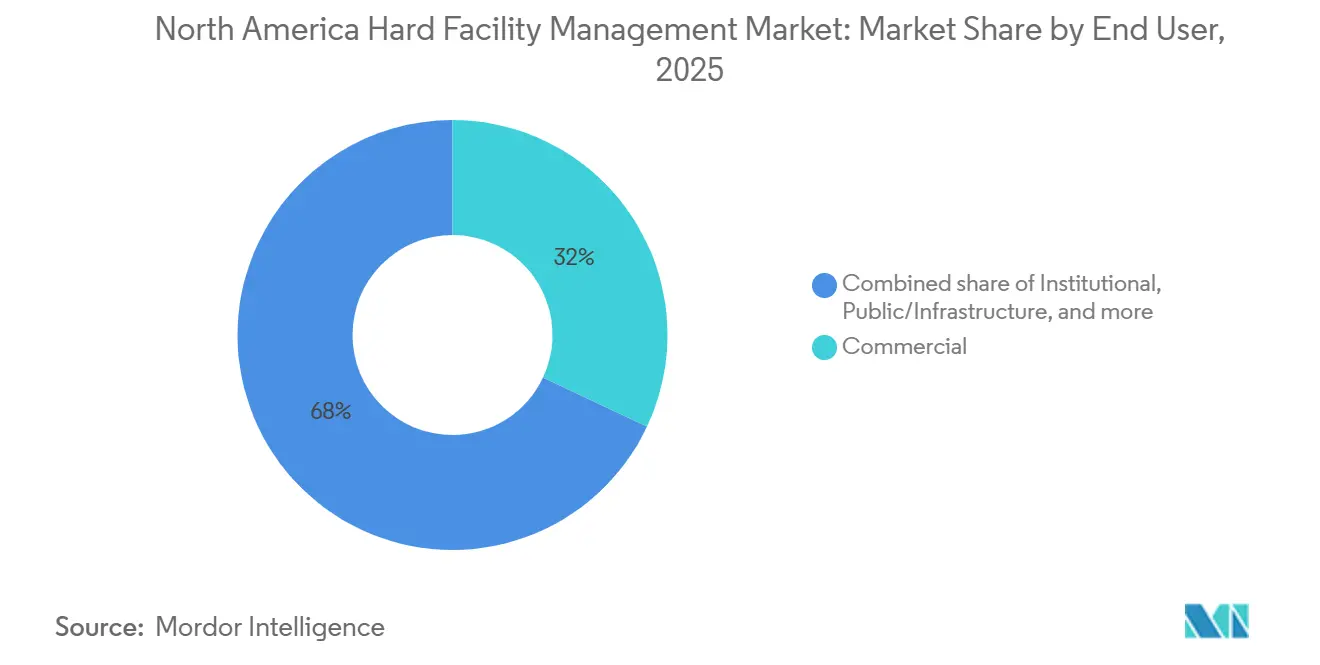
- Por utilizador final, os clientes comerciais representaram 32,00% do mercado de gestão de instalações físicas da América do Norte em 2025, enquanto os clientes públicos e de infraestrutura estão projetados para expandir a um CAGR de 5,00% até 2031.
- Por geografia, os Estados Unidos no mercado de gestão de instalações físicas da América do Norte representaram 87,00% do valor regional em 2025, enquanto o Canadá está projetado para crescer a um CAGR de 5,20% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Alta Procura de Serviços de HVAC nos Estados Unidos | +1.1% | Estados Unidos, com extensão ao Canadá | Curto prazo (≤ 2 anos) |
| Descarbonização de Edifícios e Normas de Desempenho a Acelerar Retrofits | +0.8% | Estados Unidos e Canadá, liderados por Nova Iorque, Oregon e Colúmbia Britânica | Médio prazo (2-4 anos) |
| Construção de Centros de Dados de IA a Elevar a Procura Mecânica e Elétrica de Missão Crítica | +0.6% | Centros de dados dos Estados Unidos, incluindo o Norte da Virgínia, Dallas, Phoenix e Chicago | Curto prazo (≤ 2 anos) |
| Adoção de Edifícios Inteligentes e Manutenção Preditiva | +0.4% | Estados Unidos e Canadá, portfólios empresariais e institucionais | Médio prazo (2-4 anos) |
| Aumento da Renovação de Ativos de Infraestrutura e Institucionais em Toda a Região | +0.3% | América do Norte, com ganhos iniciais nos portfólios federais dos EUA e provinciais canadenses | Médio prazo (2-4 anos) |
| Concentração do Regresso ao Escritório em Edifícios Premium a Elevar os Requisitos de Disponibilidade | +0.2% | Mercados de escritórios centrais dos Estados Unidos, incluindo Nova Iorque, Chicago e São Francisco | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Procura de Serviços de HVAC nos Estados Unidos
Na América do Norte, a manutenção de HVAC destaca-se como a tarefa recorrente predominante no mercado de gestão de instalações físicas. Isto deve-se em grande parte ao clima diversificado dos Estados Unidos, que testa consistentemente a resiliência dos sistemas mecânicos. A necessidade de manter padrões de ventilação, filtragem e qualidade do ar interior alimenta uma procura constante de serviços. Esta procura é ainda amplificada pelo envelhecimento do parque de edifícios comerciais, onde os sistemas mais antigos exigem testes mais frequentes, reparações e planeamento proativo de substituição. Uma investigação destacou uma lacuna significativa, identificando os técnicos de HVAC como criticamente subcontratados. Os resultados apontaram para 139.000 vagas de emprego anuais nos Estados Unidos, aliadas a um pipeline de talentos em declínio. Este cenário acentua o valor dos prestadores de serviços com capacidades de mão de obra própria.[1]Jones Lang LaSalle Incorporated, "Construindo a Força de Trabalho do Amanhã Hoje," JLL, jll.com Consequentemente, as empresas no mercado de gestão de instalações físicas da América do Norte que conseguem garantir a disponibilidade de técnicos em portfólios extensos estão a beneficiar de maior poder de fixação de preços e melhor retenção de clientes.
Descarbonização de Edifícios e Normas de Desempenho a Acelerar Retrofits
As regulamentações de desempenho de edifícios estão a tornar o trabalho de retrofit uma despesa necessária para muitas grandes instalações. Esta tendência não só reforça o mercado de gestão de instalações físicas da América do Norte, como também alarga tanto a duração como o âmbito técnico dos contratos. A Lei Local 97 da Cidade de Nova Iorque aumentou a urgência para substituições de sistemas de aquecimento, atualizações elétricas e suporte de conformidade contínuo em grandes edifícios. Entretanto, a Norma de Desempenho de Edifícios do Oregon, em vigor desde 1 de janeiro de 2025, introduz mandatos de operação e manutenção a nível estadual. Estes novos requisitos beneficiam particularmente os prestadores especializados em comissionamento e desempenho energético. A nível federal, a Norma Federal de Desempenho de Edifícios está a orientar as agências para a eliminação das emissões de combustíveis fósseis no local em edifícios de propriedade governamental. Esta diretiva federal não só sublinha a importância do retrofit, como também sinaliza uma procura prolongada por esses serviços em instalações governamentais.[2]Departamento de Energia do Estado do Oregon, "Norma de Desempenho de Edifícios do Oregon (BPS)," Estado do Oregon, oregon.gov Como resultado destas mudanças regulatórias, o mercado de gestão de instalações físicas da América do Norte está a gravitar em direção a acordos baseados em resultados. Estes acordos integram de forma harmoniosa a manutenção mecânica, o apoio à eletrificação e a supervisão do desempenho energético.
Construção de Centros de Dados de IA a Elevar a Procura Mecânica e Elétrica de Missão Crítica
Na América do Norte, o mercado de gestão de instalações físicas está a testemunhar um aumento da procura, particularmente nos segmentos de alta disponibilidade ligados às construções de centros de dados impulsionadas por IA. Estes centros impõem requisitos de disponibilidade mais rigorosos e expectativas de serviço mais elevadas em comparação com os edifícios comerciais convencionais. A capacidade de carga de TI dos EUA está projetada para saltar de 80 GW em 2025 para 150 GW até 2028, sublinhando uma procura robusta por sistemas de arrefecimento, ferramentas de distribuição de energia e suporte de geração de reserva. A capacidade global está prevista para aumentar 97 GW de 2025 a 2030, com a América do Norte a capturar uma parte significativa da atividade de hiperescala. A natureza deste trabalho exige mais mão de obra, pois os prestadores são obrigados a implementar equipas de engenharia residentes, garantir tempos de resposta mais rápidos e navegar em tolerâncias elétricas e térmicas mais rigorosas. Destacando o rápido crescimento desta procura especializada, a CBRE registou um aumento de 65% em termos homólogos na receita dos seus serviços de infraestrutura crítica no primeiro trimestre de 2026, superando o mercado de gestão de instalações físicas da América do Norte em geral.
Adoção de Edifícios Inteligentes e Manutenção Preditiva
O mercado de gestão de instalações físicas da América do Norte está a transitar de horários de serviço rígidos para uma abordagem de manutenção mais dinâmica e baseada em condições. Esta evolução está a remodelar as estratégias de preços, as decisões de pessoal e as métricas de desempenho para os prestadores de serviços. Num movimento que sublinha esta tendência, a Johnson Controls, em abril de 2026, reforçou a sua plataforma OpenBlue ao adquirir a Nantum AI, infundindo-a com funcionalidades de otimização de HVAC e controlo de energia impulsionadas por IA. A CBRE destacou a generalização da supervisão digital, referindo que a sua Gestão de Instalações Inteligentes aprimorada por IA estava ativa em 20.000 locais de clientes, cobrindo uma vasta área de 1 mil milhões de pés quadrados. Um estudo de maio de 2026 validou a eficácia do BIM e do IIoT no aprimoramento das previsões de energia e na redução do consumo de energia de HVAC, impulsionando ainda mais o interesse dos clientes em modelos de manutenção conectados. À medida que estas ferramentas avançadas ganham tração, o mercado de gestão de instalações físicas da América do Norte está preparado para favorecer os prestadores aptos a combinar a prestação de serviços práticos com diagnósticos orientados por software e supervisão de conformidade.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Qualificada e Inflação Salarial | -0.6% | Estados Unidos, com forte pressão nos mercados do Sun Belt, e Canadá | Longo prazo (≥ 4 anos) |
| Elevados Custos Iniciais de Retrofit e Digitalização | -0.4% | América do Norte, com maior pressão sobre clientes do mercado intermédio e municipais | Médio prazo (2-4 anos) |
| Regulamentações Fragmentadas e Encargo de Conformidade | -0.3% | Portfólios de múltiplos estados dos Estados Unidos e portfólios de múltiplas províncias do Canadá | Longo prazo (≥ 4 anos) |
| Estrangulamentos em Equipamentos de Rede e Transformadores a Atrasar Atualizações Elétricas | -0.3% | Estados Unidos, especialmente mercados de centros de dados e de uso intensivo de rede | Curto prazo (≤ 2 anos), Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada e Inflação Salarial
O mercado de gestão de instalações físicas da América do Norte enfrenta uma restrição significativa: a escassez de técnicos de HVAC, eletricistas e canalizadores licenciados. Uma investigação projetou que, até 2030, os Estados Unidos poderiam registar 2,1 milhões de postos de trabalho qualificados por preencher, levando a potenciais perdas económicas anuais de 1 bilião de USD. Isto sublinha a natureza estrutural da lacuna de mão de obra, em vez de ser uma questão passageira. Os prestadores de gestão de instalações físicas encontram-se em concorrência com os setores da construção, da manufatura e da energia por estes trabalhadores qualificados. Frequentemente, estes setores atraem talentos com salários iniciais mais elevados ou remuneração baseada em projetos mais apelativa. Consequentemente, os custos de mão de obra aumentam a um ritmo que supera a taxa de revisão de muitos contratos de taxa fixa, comprimindo as margens de lucro mesmo em meio a uma procura estável. Como resultado, o mercado de gestão de instalações físicas da América do Norte está a inclinar-se para empresas que priorizam programas de aprendizagem, formação interna e modelos de mão de obra direta, em vez de depender excessivamente da subcontratação pontual.
Elevados Custos Iniciais de Retrofit e Digitalização
Parte da base de clientes no mercado de gestão de instalações físicas da América do Norte ainda hesita em abraçar plenamente a tendência. Esta relutância decorre dos compromissos de capital plurianuais exigidos pelos programas de retrofit e digitalização. Atualizações como sensores IoT, automação de edifícios e software de manutenção preditiva frequentemente exigem integração com sistemas mecânicos mais antigos. Isto não só eleva os custos iniciais, como também obscurece o prazo de retorno do investimento. Os operadores de menor dimensão encontram-se em desvantagem, enfrentando desafios no acesso a ferramentas de análise de nível empresarial, que são dispendiosas de desenvolver, licenciar e manter. Os clientes públicos e institucionais, apesar de reconhecerem as claras poupanças a longo prazo, frequentemente experimentam atrasos. Isto deve-se a regulamentações de aquisição e aprovações orçamentais, que podem prolongar o processo de implementação por vários ciclos. Um testemunho da direção do setor, a aquisição da Alloy Enterprises em maio de 2026 destaca uma tendência crescente: as empresas estão cada vez mais a optar por adquirir capacidades tecnológicas em vez de as desenvolver internamente. Esta tendência amplifica os desafios competitivos para as empresas com flexibilidade de capital limitada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviços de Gestão de Instalações Físicas, os Serviços de MEP e HVAC Ancoram a Receita Enquanto a Gestão de Ativos Empresariais Escala
A Gestão de Ativos Empresariais está a emergir como o segmento de crescimento mais rápido no mercado de gestão de instalações físicas da América do Norte, com projeções indicando um CAGR robusto de 5,80% de 2026 a 2031. Esta tendência sublinha uma mudança fundamental: a transição da manutenção reativa e das ordens de trabalho fragmentadas para plataformas integradas. Estas plataformas combinam de forma harmoniosa registos de ativos, dados de sensores, tarefas de conformidade e planeamento do ciclo de vida. Os principais ocupantes estão a aproveitar estes sistemas para minimizar o tempo de inatividade, garantindo que a manutenção, a documentação e os relatórios sejam simplificados dentro de uma estrutura coesa. Destacando a tendência, a CBRE reportou uma receita de gestão de instalações de 20.645 milhões de USD em 2025, demonstrando a tendência das grandes empresas de combinar a manutenção física com a supervisão orientada por dados. Enfatizando ainda mais esta direção, a plataforma da ABM, ABM Connect, obteve reconhecimento na lista da Fast Company de 2026, sublinhando a crescente importância comercial da inteligência de instalações orientada por software.
Em 2025, os serviços de manutenção de MEP e HVAC comandaram uma participação dominante de 60,00% no mercado de gestão de instalações físicas da América do Norte, sublinhando o seu papel fundamental no panorama de receitas da região. Esta proeminência é um testemunho da extensa base instalada de sistemas de HVAC, ativos elétricos e controlos associados que abrangem propriedades comerciais, institucionais e industriais. A procura por estes serviços permanece robusta, influenciando diretamente o conforto dos ocupantes, a qualidade do ar interior, a fiabilidade dos equipamentos e a adesão às normas regulatórias. Além disso, à medida que as iniciativas de descarbonização ganham tração, os contratos que antes se centravam na manutenção de rotina estão cada vez mais a abranger tarefas de retrofit e monitorização. Embora outros serviços de gestão de instalações físicas, como a segurança contra incêndios e os sistemas técnicos, possam ser de menor escala, a sua procura consistente está ancorada em obrigações de segurança e ciclos de substituição, em vez de serem vistos como despesas discricionárias.


Por Utilizador Final, a Procura Comercial Permanece Ampla Enquanto a Renovação do Setor Público Impulsiona um Crescimento Mais Rápido
Os clientes públicos e de infraestrutura estão a emergir como o segmento de crescimento mais rápido no mercado de gestão de instalações físicas da América do Norte, com projeções indicando um CAGR de 5,00% de 2026 a 2031. Nos Estados Unidos, a Justificação Congressual do ano fiscal de 2026 da GSA destacou um pedido de 10,46 mil milhões de USD, visando sistemas de segurança de vida e infraestrutura mecânica em edifícios federais. Entretanto, no Canadá, o Fundo de Construção de Comunidades Fortes reservou 51 mil milhões de CAD (37,3 mil milhões de USD) ao longo de uma década a partir de 2026-2027, com foco em ativos de saúde, transporte e educação. Adicionalmente, o Plano de Infraestrutura do Québec alocou 167 mil milhões de CAD (122,1 mil milhões de USD) para manutenção e atualizações de ativos públicos. Esta combinação de investimentos federais e provinciais consolida uma base do setor público mais robusta para o mercado de gestão de instalações físicas da América do Norte do que nos ciclos anteriores.
Os clientes comerciais detinham uma participação de 32,00% no mercado de gestão de instalações físicas da América do Norte em 2025, consolidando o seu estatuto como o segmento de utilizador final dominante. A elevada densidade de ocupação em portfólios de escritórios, retalho e uso misto amplifica a procura de manutenção, particularmente para sistemas de HVAC, elétricos e de segurança de vida. O relatório da JLL de 2026 registou um aumento na utilização média de escritórios de 54% em 2025 para 56% em 2026, indicando cargas de trabalho de serviço mais consistentes. À medida que os edifícios premium lideram a recuperação, as suas exigências acrescidas de disponibilidade, certificação e manutenção orientada por dados tornam-se evidentes. Além disso, as instalações institucionais e industriais, vitais para setores como a saúde e a manufatura avançada, sublinham a dependência do setor de sistemas especializados que exigem um tempo de inatividade mínimo.
Análise Geográfica
Mercado de Gestão de Instalações Físicas dos Estados Unidos
Em 2025, os Estados Unidos detinham uma participação dominante de 87,00% no mercado de gestão de instalações físicas da América do Norte, consolidando seu status como o principal polo de receita da região. A vasta gama de propriedades nos Estados Unidos, abrangendo os setores de escritórios, industrial, varejo, saúde, educação e uso misto, garante uma demanda consistente por serviços mecânicos e elétricos. Destacando essa concentração, a EMCOR reportou uma receita impressionante de 16,52 bilhões de USD proveniente de suas operações nos Estados Unidos para o ano fiscal de 2025, representando 97% da receita total do grupo.[3]EMCOR Group, Inc., "Divulgação de Resultados do Quarto Trimestre e do Ano Completo de 2025," EMCOR Group, emcorgroup.com Além disso, impulsionado pelas políticas federais de descarbonização, há um aumento nos trabalhos de retrofit e conformidade, especialmente com mandatos que direcionam os edifícios de propriedade federal para longe do uso de combustíveis fósseis no local. Somando-se a essa demanda está a crescente onda de centros de dados nos Estados Unidos, com projeções indicando que a capacidade nacional de carga de TI aumentará de 80 GW em 2025 para 150 GW até 2028.
Mercado de Gestão de Instalações Físicas do Canadá
O Canadá está emergindo como o player de crescimento mais rápido no setor de gestão de instalações físicas da América do Norte, com projeções indicando um CAGR robusto de 5,20% de 2026 a 2031. Central para esse crescimento é o Plano de Infraestrutura de Québec 2026-2036, divulgado em 18 de março de 2026, que destinou substanciais 167 bilhões de CAD (122,1 bilhões de USD) ao longo de uma década, com ênfase na manutenção de ativos públicos. Complementando isso, o Fundo Federal Build Communities Strong injetou adicionais 51 bilhões de CAD (37,3 bilhões de USD) ao longo de dez anos, visando melhorias de infraestrutura em províncias e territórios. Capitalizando nesse impulso, as empresas canadenses estão se expandindo estrategicamente. Um testemunho disso é o movimento ousado da Dexterra em julho de 2025, adquirindo uma participação de 40% na PVC, com sede nos Estados Unidos, por notáveis 84,0 milhões de CAD (61,5 milhões de USD). Reforçando ainda mais essa tendência, a JLL assinou um contrato significativo em setembro de 2025 com a WestJet, abrangendo 1,9 milhão de metros quadrados na sede de Calgary e 17 localidades aeroportuárias, destacando os crescentes mandatos integrados de gestão de instalações no setor de transporte do Canadá.
Mercado de Gestão de Instalações Físicas dos Estados Unidos e do Canadá
À medida que o mercado de gestão de instalações físicas da América do Norte evolui, uma clara polarização está emergindo: uma divisão entre portfólios extensos de manutenção e os serviços de missão crítica mais lucrativos. Tanto os Estados Unidos quanto o Canadá estão testemunhando expectativas elevadas por parte dos prestadores de serviços, impulsionadas por mandatos públicos de descarbonização, renovações institucionais e o crescimento da infraestrutura digital vinculada à inteligência artificial. Essa mudança está levando as empresas maiores a reforçar os investimentos em mão de obra direta, plataformas de dados e engenharia especializada. Em contraste, os operadores menores se veem às voltas com escassez de mão de obra e limitações de capital. Consequentemente, enquanto os Estados Unidos se mantêm firmes como âncora do mercado, o Canadá está conquistando um nicho com seu crescimento acelerado, impulsionado por renovações de ativos públicos e expansões institucionais.
Cenário Competitivo
Inovação e Integração Impulsionam o Sucesso Futuro
Na América do Norte, o mercado de gestão de instalações físicas exibe uma concentração moderada ao nível empresarial, permanecendo altamente fragmentado nos níveis inferiores. Os principais participantes como CBRE Group, Jones Lang LaSalle, ABM Industries, EMCOR Group, Cushman and Wakefield e Johnson Controls competem por contratos substanciais de múltiplos locais. Aproveitam ferramentas tecnológicas proprietárias, mantêm forças de trabalho técnicas de execução própria e navegam habilmente em conformidades complexas em portfólios extensos. Destacando a mudança do setor em direção à digitalização, o relatório anual de 2025 da CBRE destacou o Nexus AI como uma plataforma fundamental que reforça as suas ofertas de Gestão de Instalações Inteligentes. Entretanto, as impressionantes obrigações de desempenho remanescentes da EMCOR de 13,25 mil milhões de USD no final de 2025 sublinharam a robusta procura de setores como comunicações de rede, clientes institucionais e manufatura de alta tecnologia.[4]CBRE Group, Inc., "Relatório Anual 2025 (Formulário 10-K / Apresentação do Relatório Anual)," Relações com Investidores da CBRE, ir.cbre.com Neste panorama, o mercado de gestão de instalações físicas da América do Norte sublinha a importância da escala, especialmente quando complementada por especialização em mão de obra técnica e visibilidade de serviço orientada por software.
No mercado de gestão de instalações físicas da América do Norte, a infraestrutura de missão crítica emergiu como a principal fronteira de crescimento. Num movimento estratégico, a CBRE finalizou a sua aquisição de 1,2 mil milhões de USD da Pearce Services em novembro de 2025. Esta aquisição deu origem a uma divisão de Serviços de Infraestrutura Crítica, gerando uma receita notável de 1,7 mil milhões de USD em 2025. Seguindo o exemplo, a Johnson Controls fez ondas em 2026 com as suas aquisições da Nantum AI e da Alloy Enterprises, reforçando a sua capacidade em inteligência de edifícios e arrefecimento líquido para ambientes de alta densidade. Não ficando atrás, a EMCOR expandiu o seu domínio elétrico com a aquisição da Miller Electric Company em janeiro de 2025 por 865 milhões de USD, reforçando a sua posição nos mercados do Sudeste em rápido crescimento. Estas manobras estratégicas destacam uma tendência clara: o mercado de gestão de instalações físicas da América do Norte está a gravitar em direção a prestadores aptos a combinar a execução no terreno com capacidades avançadas em energia, arrefecimento, controlos e gestão de dados.
A próxima divisão competitiva no mercado de gestão de instalações físicas da América do Norte está preparada para girar em torno da capacidade de agrupar desempenho energético, assistência de conformidade e serviços mecânicos num contrato unificado. Os prestadores equipados com plataformas digitais estão preparados para beneficiar de custos de mudança acrescidos, à medida que elementos como dados de desempenho, históricos de ordens de trabalho e inteligência de ativos se tornam parte integrante da relação de serviço. O foco persistente da ABM no ABM Connect sublinha uma mudança fundamental na competição do mercado intermédio, passando da mera escala de mão de obra para a visibilidade aprimorada por tecnologia. Concomitantemente, os serviços apoiados por fabricantes de equipamentos originais de gigantes como a Johnson Controls e a Siemens intensificam a concorrência, especialmente em edifícios tecnicamente complexos, desafiando os agregadores tradicionais mesmo num contexto de consolidação no mercado de gestão de instalações físicas da América do Norte.
Líderes do Setor de Gestão de Instalações Físicas da América do Norte
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
ABM Industries Incorporated
-
EMCOR Group, Inc.
-
Sodexo, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Instalações Físicas da América do Norte
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- ABM Industries Incorporated
- EMCOR Group, Inc.
- Sodexo, Inc.
- Johnson Controls International plc
- Cushman & Wakefield plc
- Carrier Global Corporation
- Jacobs Solutions Inc.
- AECOM
- GDI Integrated Facility Services Inc.
- Black & McDonald Limited
- Dexterra Group Inc.
- ISS Facility Services, Inc.
- UG2 LLC
- U.S. Facilities, Inc.
- ATCO Frontec Ltd.

Recent Industry Developments in Mercado de Gestão de Instalações Físicas da América do Norte
- Maio de 2026: A Johnson Controls reforçou o seu portfólio de gestão térmica ao adquirir a Alloy Enterprises, uma inovadora sediada em Boston em tecnologia de arrefecimento líquido adaptada para centros de dados de alta densidade. Este movimento, anunciado pela primeira vez a 18 de fevereiro de 2026, posiciona a Johnson Controls para satisfazer a crescente procura de infraestrutura de arrefecimento, especialmente de implementações de hiperescala centradas em IA em toda a América do Norte.
- Abril de 2026: A Universidade Vanderbilt confiou à ABM Industries as operações abrangentes de instalações no seu campus da Cidade de Nova Iorque. Operando sob o modelo ABM Performance Solutions, as responsabilidades da ABM abrangem a integração de sistemas MEP, operações críticas, supervisão de contratos de fornecedores e manutenção de uma propriedade historicamente significativa em Manhattan, guiando-a através de renovação, arranque e operações a longo prazo.
- Abril de 2026: A Johnson Controls, avançando nas suas ambições de IA, adquiriu a Nantum AI, uma empresa de Nova Iorque reconhecida pelos seus algoritmos de otimização de energia e controlo de HVAC impulsionados por IA. Ao integrar os algoritmos proprietários da Nantum no seu ecossistema digital OpenBlue, a Johnson Controls está preparada para liderar na gestão autónoma de energia de edifícios e consolidar a sua vantagem na prestação de serviços de gestão de instalações físicas impulsionados por IA.
- Março de 2026: A AECOM garantiu um lugar no contrato SHIELD da Agência de Defesa Antimíssil dos EUA, um lucrativo acordo de entrega indefinida/quantidade indefinida com um limite de 151 mil milhões de USD. O contrato exige uma gama diversificada de serviços de engenharia e infraestrutura de instalações, sublinhando o papel fundamental da AECOM na gestão de instalações físicas do setor de defesa.
- Novembro de 2025: A CBRE finalizou a sua aquisição de 1,2 mil milhões de USD da Pearce Services, um dos principais prestadores de manutenção técnica e gestão de ativos para infraestrutura eletromecânica crítica nos Estados Unidos. Este negócio trouxe mais de 4.000 funcionários e 28 locais, elevando a receita dos Serviços de Infraestrutura Crítica da CBRE para um estimado de 1,7 mil milhões de USD em 2025.
- Setembro de 2025: A WestJet, a segunda maior companhia aérea do Canadá, contratou a JLL para a gestão integrada de instalações. A JLL supervisionará um portfólio de 1,9 milhões de pés quadrados, incluindo a sede da WestJet em Calgary e 17 locais aeroportuários, reforçando a presença da JLL no setor de aviação do Canadá.
- Agosto de 2025: O Dexterra Group concluiu o negócio da Right Choice, um prestador de alojamento para força de trabalho ativo nas regiões de gás Montney e Duvernay do Canadá, por 69,0 milhões de CAD (aproximadamente 50,5 milhões de USD com base na taxa média do Banco do Canadá de 2025).
- Julho de 2025: O Dexterra Group adquiriu uma participação de 40% na PVC, um prestador de gestão de instalações dos Estados Unidos, por 84,0 milhões de CAD (aproximadamente 61,5 milhões de USD à taxa média do Banco do Canadá de 2025). Detêm uma opção para adquirir os restantes 60% até ao terceiro trimestre de 2027. Este movimento marca a entrada da Dexterra no fragmentado setor de gestão de instalações do mercado intermédio dos Estados Unidos, sublinhando a sua ambição de expansão transfronteiriça.


Escopo do Relatório do Mercado de Gestão de Instalações Físicas da América do Norte
O Relatório do Mercado de Gestão de Instalações Físicas da América do Norte é Segmentado por Tipo de Serviços de Gestão de Instalações Físicas (Serviços de Manutenção de MEP e HVAC, Gestão de Ativos Empresariais e Mais Serviços de Gestão de Instalações Físicas), Utilizador Final (Comercial, Institucional, Público/Infraestrutura, Industrial e Mais Utilizadores Finais) e Geografia (Estados Unidos, Canadá). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Estados Unidos | Por Tipo | MEP (Mecânico, Elétrico e Hidráulico) e Serviços de Manutenção de HVAC |
| Gestão de Ativos Empresariais | ||
| Outros Serviços de Gestão de Instalações Físicas | ||
| Por Usuário Final | Comercial | |
| Institucional | ||
| Público/Infraestrutura | ||
| Industrial | ||
| Outros Usuários Finais | ||
| Canadá | Por Tipo | MEP (Mecânico, Elétrico e Hidráulico) e Serviços de Manutenção de HVAC |
| Gestão de Ativos Empresariais | ||
| Outros Serviços de Gestão de Instalações Físicas | ||
| Por Usuário Final | Comercial | |
| Institucional | ||
| Público/Infraestrutura | ||
| Industrial | ||
| Outros Usuários Finais | ||
| Por País | Estados Unidos | Por Tipo | MEP (Mecânico, Elétrico e Hidráulico) e Serviços de Manutenção de HVAC |
| Gestão de Ativos Empresariais | |||
| Outros Serviços de Gestão de Instalações Físicas | |||
| Por Usuário Final | Comercial | ||
| Institucional | |||
| Público/Infraestrutura | |||
| Industrial | |||
| Outros Usuários Finais | |||
| Canadá | Por Tipo | MEP (Mecânico, Elétrico e Hidráulico) e Serviços de Manutenção de HVAC | |
| Gestão de Ativos Empresariais | |||
| Outros Serviços de Gestão de Instalações Físicas | |||
| Por Usuário Final | Comercial | ||
| Institucional | |||
| Público/Infraestrutura | |||
| Industrial | |||
| Outros Usuários Finais | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e previsto do mercado de gestão de instalações físicas da América do Norte?
O mercado de gestão de instalações físicas da América do Norte foi avaliado em 245,43 mil milhões de USD em 2025, está projetado em 254,44 mil milhões de USD em 2026 e prevê-se que atinja 304,68 mil milhões de USD até 2031 a um CAGR de 3,68%.
Qual categoria de serviço lidera a procura de gestão de instalações físicas na América do Norte?
Os serviços de manutenção de MEP e HVAC lideraram a região com 60,00% do valor em 2025, pois os proprietários de edifícios não podem adiar a manutenção mecânica e elétrica crítica.
Qual grupo de utilizadores finais está a expandir-se mais rapidamente em toda a região?
Os clientes públicos e de infraestrutura estão projetados para crescer a um CAGR de 5,00% até 2031, apoiados por programas federais e provinciais de renovação de ativos nos Estados Unidos e no Canadá.
Por que razão os centros de dados estão a tornar-se mais importantes para os prestadores de gestão de instalações na América do Norte?
A expansão de centros de dados impulsionada por IA está a aumentar a procura de arrefecimento de missão crítica, distribuição elétrica, energia de reserva e suporte de engenharia residente, especialmente nos principais centros de hiperescala dos EUA.
Qual país gera mais receitas e qual cresce mais rapidamente nesta região?
Os Estados Unidos representaram 87,00% do valor regional em 2025, enquanto o Canadá está previsto para registar o crescimento mais rápido a um CAGR de 5,20% até 2031.
Quais são os principais desafios que os prestadores enfrentam neste espaço?
Os principais desafios são a escassez de mão de obra qualificada, a inflação salarial, os elevados custos de retrofit e digitalização, e os atrasos associados à disponibilidade de equipamentos elétricos para grandes projetos de atualização.
Página atualizada pela última vez em:



